主な市場動向と洞察
- 藻類の原料別:2025年には、褐藻セグメントが44.8%という最大の市場シェアを占めました。
- 素材タイプ別:2025年には、海藻由来多糖類素材セグメントが45.6%という最大の市場シェアを占めました。
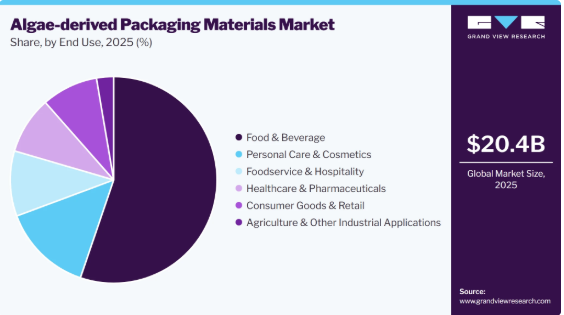
- 最終用途別:2025年には、食品・飲料セグメントが55.2%という最大の市場シェアを占めました。
- 包装製品別:2025年には、フィルム・ラップセグメントが31.1%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:欧州(2025年の売上高シェア34.3%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年にはドイツが欧州で最大の売上高シェアを占め、市場を牽引しました
市場規模と予測
2025年の市場規模:
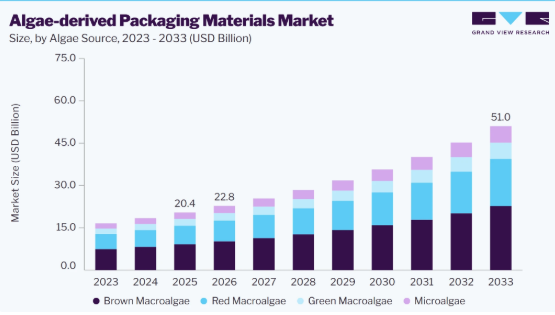
- 204億米ドル
- 2026年の推定市場規模:228億米ドル
- 2033年までの予測市場規模:510億米ドル
- CAGR(2026年~2033年):12.2%
この市場は、持続可能な包装への投資拡大、製造能力の拡充、および環境に配慮した取り組みの推進によって支えられています。この市場は、従来の石油由来の包装材料に代わる、持続可能で生分解性があり、再生可能な代替素材への需要の高まりによって牽引されています。食品・飲料、化粧品、医薬品、パーソナルケア、および消費財のメーカーが、化石由来のプラスチックへの依存度を低減しようとますます努める中、藻類由来の素材は、フィルム、コーティング、パウチ、トレイ、その他の包装形態向けの汎用性の高い原料として注目を集めています。褐藻類は、その豊富な供給量と、包装用途向けのアルギン酸塩やその他の機能性バイオポリマーの抽出に適していることから、藻類市場において最大のセグメントを占めています。生分解性包装技術の開発拡大や海洋バイオマス利用への投資が、持続可能な包装サプライチェーン全体における藻類由来素材の採用をさらに加速させています。
プラスチック廃棄物の削減、生分解性、および規制順守への注目が高まっていることから、今後数年間で市場の成長が促進されると予想されます。包装メーカーやブランドオーナーは、従来のプラスチック系包装に代わる、再生可能で生分解性があり、堆肥化の可能性もある代替素材として、藻類由来の素材をますます模索しています。
赤色大型海藻は、フィルム、コーティング、および柔軟な包装構造に組み込むことができるカラギーナンやその他の多糖類が得られることから、その重要性が高まっています。同様に、緑色大型海藻や微細藻類についても、その機能性やバイオベースの包装配合における潜在的な用途について、評価が進んでいます。環境負荷の低い包装に対する消費者の嗜好の高まりに加え、使い捨てプラスチックや包装廃棄物を対象とした政府の取り組みも相まって、メーカーは藻類由来の原料を商業用包装ソリューションに組み入れるよう後押しされています。
持続可能性への取り組みや、バイオベースおよび循環型包装システムへの移行も、市場の成長に大きく寄与しています。藻類由来の包装材料業界における顕著な傾向として、生分解性を向上させ、化石由来原料への依存度を低減した再生可能な包装材料を開発するために、多様な藻類資源の利用が増加していることが挙げられます。
緑色大型藻類および微細藻類が重要な原料源として台頭しており、それぞれの市場規模は2033年までに58億米ドルに達すると予測されています。この多様化は、藻類の培養、バイオマス処理、バイオポリマーの抽出、および材料配合技術の進歩によってさらに後押しされています。こうした進展により、藻類由来の包装材料のスケーラビリティと商業的実現可能性が向上し、食品、飲料、パーソナルケア、医薬品、消費財の包装用途におけるより広範な採用が促進されると期待されています。
市場の動向
藻類由来の包装材料産業は急速に拡大しています。その主な要因は、食品・飲料、化粧品、医薬品、パーソナルケア、消費財の包装用途において、従来の石油由来プラスチックに代わる、持続可能で生分解性があり、再生可能な代替素材への需要が高まっていることです。藻類由来の材料は、再生可能な原料であるという特性、生分解性の可能性、そしてフィルム、コーティング、パウチ、トレイ、その他の包装形態に加工できる点から注目を集めています。しかし、市場成長には、大規模な藻類の培養、バイオマス処理コスト、材料の性能、および安定した原料の確保に関する課題が影響を及ぼしています。こうした動向に加え、使い捨てプラスチックに対する規制の強化や、藻類の処理技術およびバイオポリマー抽出技術の進歩が相まって、市場の将来の成長軌道を再構築しつつあります。
市場の集中度と特徴
藻類由来の包装材料産業は、従来の石油由来の包装材料に代わる再生可能かつ生分解性の代替品に対する需要の高まりに支えられ、急速に進化しており、イノベーション主導型となっています。同業界では、食品・飲料、化粧品、医薬品、パーソナルケア用途向けの藻類由来のフィルム、コーティング、パウチ、トレイ、その他の包装形態の開発にますます注力しています。メーカー各社は、商業的な実現可能性を高めるため、材料の性能、スケーラビリティ、コスト最適化、およびバリア特性の向上を優先しています。多様な原料、特に褐藻類の入手可能性が業界の発展を支えており、一方で、藻類の培養、バイオマスの加工、およびバイオポリマーの抽出への投資が、生産能力の拡大に寄与しています。
この業界の特徴は、アルギン酸塩、カラギーナン、および包装材料の配合に組み込むことができるその他の機能性化合物をはじめとする、大型藻類および微細藻類由来のバイオポリマーへの依存にあります。しかし、既存のプラスチック材料と比較すると、生産コストの高さ、加工インフラの不足、耐湿性や機械的性能に関する課題が依然として重要な考慮事項となっています。使い捨てプラスチックに対する規制の強化、企業のサステナビリティへの取り組み、そして環境に優しい包装を好む消費者の傾向が、藻類由来の代替素材への投資を加速させています。藻類の培養、抽出、配合、および材料加工における技術の進歩により、性能とコスト競争力が向上し、持続可能な包装用途全般での採用拡大が後押しされると期待されています。
アナリストの見解
藻類由来の包装材料市場は、プラスチック廃棄物への懸念の高まりや再生可能な代替素材への需要に後押しされ、ニッチな持続可能素材の概念から、新興の商業用包装セグメントへと進化しました。藻類の培養、バイオポリマーの抽出、および材料配合における進歩により、藻類由来のフィルム、コーティング、複合材料、バイオプラスチックの実用性が向上しました。この市場は、持続可能性に関する規制、消費者の嗜好、および食品・飲料、パーソナルケア、消費財の包装分野における採用拡大によって牽引されています。
藻類の原料に関する洞察
2025年には、褐色大型海藻セグメントが市場を牽引し、売上高シェア44.8%という最大のシェアを占めました。これは、豊富な供給量に加え、包装用途向けのアルギン酸塩やその他のバイオベース化合物の原料として広く利用されていることが要因です。褐色大型海藻由来の素材は、再生可能かつ生分解性という特性から、フィルム、コーティング、パウチ、その他の持続可能な包装形態において、ますます多く使用されています。藻類の培養やバイオポリマーの抽出に対する投資の拡大に加え、従来のプラスチックに代わる素材への需要の高まりも相まって、市場における褐色大型海藻の優位性をさらに後押ししています。
微細藻類セグメントは、先進的な包装製剤向けの微細藻類由来のバイオポリマー、タンパク質、脂質、機能性化合物に関する研究の進展に支えられ、2026年から2033年にかけて12.6%という最も高い年平均成長率(CAGR)で成長すると予測されています。その市場シェアは、高付加価値で多機能なバイオベース材料への関心の高まりを反映し、2025年の11.2%から2033年までに11.5%へと増加すると予測されています。微細藻類の培養、バイオマス処理、および材料配合における技術の進歩により、食品、飲料、化粧品、その他の持続可能な包装用途における応用可能性がさらに高まると期待されています。
素材に関する洞察
2025年には、海藻由来の多糖類素材セグメントが、生分解性フィルム、コーティング、パウチ、その他の持続可能な包装形態で広く使用されていることから、売上高シェア45.6%で市場をリードしました。アルギン酸塩やカラギーナンなどの素材は、優れた成膜性と機能性を備えており、いくつかの用途において従来の石油由来の包装材の代替として適しています。再生可能素材への需要の高まり、プラスチック廃棄物に対する懸念の増大、および海藻加工への投資拡大が、このセグメントの市場支配力をさらに後押ししています。
藻類由来のバイオプラスチック樹脂セグメントは、従来のプラスチック樹脂に代わるバイオベースの代替品に対する需要の高まりに支えられ、2026年から2033年にかけて12.8%という最も高い年平均成長率(CAGR)で成長すると予測されています。藻類由来ポリマーの開発への投資拡大、材料性能の向上、および食品・飲料、化粧品、消費財の各用途における持続可能な包装の採用拡大が、このセグメントの成長をさらに加速させると見込まれています。
包装製品の動向
2025年には、フィルム・ラップセグメントが、食品、飲料、パーソナルケア、消費財の包装における幅広い用途により、売上高シェア31.1%で市場をリードしました。藻類由来のフィルムやラップは、従来のフレキシブルプラスチック包装に代わる再生可能かつ生分解性の代替品を提供しており、その軽量性と汎用性の高さが、採用拡大を支えています。持続可能なフレキシブル包装への需要の高まりと、藻類由来フィルムの配合技術の進歩が、同セグメントの市場での地位をさらに強固なものにしています。
カプセル/ポッド/溶解型フォーマットセグメントは、利便性が高く、分量管理が容易で、廃棄物の少ない包装ソリューションへの需要拡大に支えられ、2026年から2033年にかけて12.9%という最も高い年平均成長率(CAGR)で成長すると予測されています。食品、飲料、ニュートラシューティカルズ、パーソナルケア、その他の溶解性製品形態における用途の拡大に加え、生分解性包装への関心の高まりが相まって、このセグメントの成長が加速すると予想されます。
最終用途に関する洞察
2025年には、食品・飲料セグメントが市場を牽引し、売上高シェア55.2%という最大のシェアを占めました。これは、食品、飲料、生鮮食品、加工食品向けの持続可能な包装の採用拡大が原動力となっています。藻類由来の素材は、再生可能かつ生分解性という特性を有しており、フィルム、コーティング、パウチ、その他の食品包装用途に適しています。環境に優しい包装に対する消費者の需要の高まりと、プラスチック使用量の削減に向けた食品メーカーの取り組みの強化が相まって、このセグメントの優位性をさらに後押ししています。
外食・ホスピタリティ分野は、持続可能なテイクアウト用容器、カップ、ラップ、および使い捨ての外食用包装材に対する需要の高まりに支えられ、2026年から2033年にかけて12.8%という最も高い年平均成長率(CAGR)で成長すると予測されています。従来の使い捨てプラスチックに対する規制の強化、レストランやホスピタリティ事業者における持続可能性への取り組みの拡大、そして環境に配慮した外食製品に対する消費者の嗜好の高まりが、同分野の成長をさらに加速させると見込まれています。
地域別インサイト
北米の藻類由来包装材料市場は、予測期間中に大幅なCAGRで成長すると見込まれています。この成長は、食品・飲料、パーソナルケア、消費財業界全体における持続可能な包装への需要の高まりに加え、プラスチック廃棄物の削減に向けた取り組みの拡大によって支えられています。同地域における確立された包装産業と、バイオベース素材への投資の増加が、藻類由来の包装ソリューションの商業化をさらに後押ししています。
米国の藻類由来包装材料市場の動向
米国の藻類由来包装材料市場は、生分解性および再生可能な代替包装材への強い需要に牽引され、予測期間中に適度なCAGRで成長すると見込まれています。消費者ブランドによる持続可能性への取り組みの強化、従来のプラスチックに対する規制の強化、およびバイオベース素材技術への投資が、藻類由来の包装にとって好ましい環境を作り出しています。メーカーが包装の環境性能の向上を図る中、食品包装、フレキシブル包装、および持続可能なコーティングは、引き続き重要な応用分野となる見込みです。
欧州の藻類由来包装材料市場の動向
欧州は2025年に34.3%という最大の売上シェアを占め、世界の藻類由来包装材料市場をリードしました。この地域の成長は、プラスチック廃棄物に対する厳格な規制、強力な循環型経済への取り組み、および生分解性・再生可能な包装材料への需要増加によって牽引されています。食品・飲料、パーソナルケア、消費財業界全体で、持続可能なフィルム、コーティング、フレキシブル包装の採用が拡大していることも、市場の拡大をさらに後押ししています。バイオベース素材技術および持続可能な包装インフラへの投資により、2033年にかけて欧州の主導的地位がさらに強化されると予想されます。
ドイツの藻類由来包装材料市場は、その先進的な包装・化学製造基盤と、持続可能な材料技術への強い注力により、2025年には欧州で最大の市場売上高シェアを占めました。バイオベースポリマー、リサイクル可能な包装システム、および環境に配慮した製造への投資拡大が、藻類由来包装用途の開発を支えると予想されます。
英国の藻類由来包装材料市場は、食品、飲料、小売、パーソナルケア企業が持続可能な包装ソリューションをますます採用するにつれ、予測期間中に著しいCAGRで成長すると見込まれています。プラスチック汚染に対する消費者の意識の高まりや、生分解性および堆肥化可能な包装技術の継続的な開発が、藻類由来材料に新たな機会を生み出しています。
アジア太平洋地域の藻類由来包装材料市場の動向
アジア太平洋地域の藻類由来包装材料市場は、予測期間中に12.8%という最も高いCAGRで成長すると見込まれています。この地域の成長は、食品・飲料および消費財製造業の拡大、環境意識の高まり、そして持続可能な包装生産への投資増加によって牽引されています。同地域の市場シェアは、2025年の25.1%から2033年までに26.1%へ上昇すると予測されており、世界市場における地位の強化を反映しています。
中国の藻類由来包装材料市場は、大規模な包装製造拠点、拡大する食品・消費財産業、およびプラスチック廃棄物の削減への関心の高まりに支えられ、アジア太平洋地域における主要なセグメントとなっています。バイオベース素材や藻類加工技術への投資拡大により、商業用途全般において藻類由来の包装材料の採用がさらに進むと見込まれています。
インドの藻類由来包装材料市場は、同国の食品加工、小売、パーソナルケア、および包装産業において、従来のプラスチックに代わる持続可能な代替素材への需要が高まっていることから、力強い成長が見込まれています。政府や企業による持続可能性への取り組みの活発化に加え、国内の包装製造能力の拡大が相まって、藻類由来のフィルム、コーティング、およびその他の包装形態に新たな機会が生まれると予想されます。
ラテンアメリカの藻類由来包装材料市場の動向
ラテンアメリカの藻類由来包装材料市場は、予測期間中に12.5%という著しい年平均成長率(CAGR)で成長すると見込まれています。市場の拡大は、環境に配慮した包装への需要の高まり、食品・飲料生産の拡大、およびプラスチック廃棄物管理に対する意識の高まりによって支えられています。同地域における消費者市場の拡大と、持続可能な包装インフラの段階的な整備が、藻類由来材料にさらなる機会をもたらすと予想されます。
ブラジルの藻類由来包装材料市場は、同国の大規模な食品加工、飲料、化粧品、消費財産業に牽引され、予測期間中に大幅なCAGRで成長すると見込まれています。持続可能な包装の採用拡大と再生可能原料への関心の高まりが、多様な用途における藻類由来の包装ソリューションへの需要を支えると予想されます。
アルゼンチンの藻類由来包装材料市場は、生分解性包装への関心の高まりや、食品、飲料、消費財産業全体での持続可能性への取り組みの拡大を背景に、着実な成長が見込まれます。持続可能な包装用途の拡大と、バイオベース材料の入手可能性の向上は、将来の市場機会を支えるものと見られます。
中東・アフリカの藻類由来包装材料市場の動向
中東・アフリカにおける藻類由来の包装材料市場は、予測期間中に年平均成長率(CAGR)11.5%という着実な成長が見込まれています。この成長は、持続可能性への取り組みの増加、環境に配慮した包装への需要の高まり、および食品・飲料・小売セクターの拡大によって支えられています。同地域は世界市場に占めるシェアは小さいものの、持続可能な素材や包装インフラへの投資により、導入が徐々に拡大していくものと予想されます。
藻類由来包装材料業界の主要企業に関する洞察
藻類由来包装材料業界の主要企業には、Notpla、B’ZEOS、Kelpi、LOLIWARE Inc.、Sway、Algopack、ULUU、Oceanium、Noriware、Blue Ocean Algae Membrane、Origin by Oceanなどが挙げられます。この市場は、急速な素材の革新、海藻由来のバイオポリマーの開発、そして藻類生産者、素材開発者、包装加工業者、消費者ブランド間の連携強化が特徴となっています。
主要な参入企業は、生産規模の拡大、バリア性および機械的性能の向上、従来のプラスチックへの依存度の低減、そして柔軟性のある包装、硬質包装、コーティング加工された包装、繊維系包装、食用包装といったさまざまな形態における藻類由来素材の利用拡大に注力しています。
- Notpla社は、海藻由来の包装ソリューションを開発するリーディングカンパニーであり、従来のプラスチックの代替として設計された素材や包装形態を提供しています。同社は、海藻由来のコーティング、食品容器、フィルム、小袋、および紙ベースの包装ソリューションに注力しています。同社の技術プラットフォームにより、生分解性および家庭用コンポスト対応の包装材料の開発が可能となり、外食産業、テイクアウト用包装、および消費財にわたる用途をサポートしています。Notplaは、スケーラブルな商用化、素材の革新、およびブランドや外食事業者とのパートナーシップを重視しており、新興の藻類由来包装業界における地位を強固なものにしています。
- B’ZEOSは、海藻由来のバイオマテリアルおよび包装ソリューションを専門としており、海藻を機能性包装材料に変換することに重点を置いています。同社の製品ポートフォリオには、海藻由来のペレットや、フィルム、ラップ、フローパック、パウチ、トレイ、その他の包装形態向けのソリューションが含まれています。同社は、包装メーカーが再生可能な海藻由来素材を既存の生産プロセスに組み込めるようにしつつ、素材の性能向上とスケーラビリティの向上に注力しています。幅広い用途への対応により、B’ZEOSは藻類由来のフレキシブルおよびリジッド包装ソリューションの開発において重要な役割を担っています
主要な藻類由来包装材料企業
本調査では、藻類由来包装材料市場に関する分析として、以下の主要企業を取り上げています。
- Notpla
- BZEOS
- Kelpi
- LOLIWARE INC.
- Sway
- Algopack
- Uluu
- OCEANIUM
- Noriware
- Blue Ocean Algae Membrane
- Origin by Ocean
最近の動向
- 2026年1月、Noriware社は、海藻由来の包装フィルム「Norifresh」の商業展開に備えるため、43億ユーロのシード資金調達ラウンドを完了しました。この資金は、プラスチック不使用の生鮮果物・野菜用包装の市場参入を支援することを目的としており、同フィルムは既存の包装機械で処理可能であり、改正が進むEUの「包装および包装廃棄物規制(PPWR)」に準拠するよう設計されています。
- 2025年10月、Sway社は、海藻由来の包装技術が評価され、『TIME』誌の「2025年ベスト・インベンション」に選出されました。この評価は、従来のプラスチックフィルムや袋に代わる家庭用堆肥化可能な代替品として設計された「TPSea Flex」素材の商用化に向けた同社の進展を受けてのものとなります。Sway社は、2030年までに年間最大14億枚のプラスチック袋を代替することを目指しています。
世界の藻類由来包装材料市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、藻類の原料源、素材、最終用途、包装製品、および地域に基づいて、世界の藻類由来包装材料市場レポートをセグメント化しました:
- 藻類の原料別見通し(売上高、10億米ドル、2021年~2033年)
- 褐藻
- 紅藻
- 緑藻
- 微細藻類
- 素材別見通し(売上高、10億米ドル、2021年~2033年)
- 海藻由来多糖類素材
- 藻類バイオマス由来の複合材料
- 藻類由来のバイオプラスチック樹脂
- 藻類由来の紙・繊維材料
- 藻類由来の機能性コーティング材料
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 食品・飲料
- 外食・ホスピタリティ
- パーソナルケア・化粧品
- ヘルスケア・医薬品
- 消費財・小売
- 農業・その他の産業用途
- 包装製品の見通し(売上高、10億米ドル、2021年~2033年)
- フィルム・ラップ
- パウチ・小袋
- トレイ、容器、バケツ
- コーティングおよびコーティング済み包装
- 成形繊維・紙製包装
- 食用包装形態
- カプセル/ポッド/溶解性形態
- その他の包装製品
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築およびデータの可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競合環境の見通し
第3章. 藻類由来の包装材料市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.3. 業界バリューチェーン分析
3.3.1. 原材料の動向
3.3.2. 製造の動向
3.3.3. 販売チャネル分析
3.4. 持続可能性の動向
3.4.1. リサイクルおよび循環型経済
3.4.2. 再利用性および返却可能性の動向
3.5. 規制の枠組み
3.6. 市場のダイナミクス
3.6.1. 市場推進要因の分析
3.6.2. 市場制約要因の分析
3.6.3. 業界が直面する課題
3.6.4. 業界の機会
3.7. ポーターの5つの力分析
3.7.1. 供給者の交渉力
3.7.2. 購入者の交渉力
3.7.3. 代替品の脅威
3.7.4. 新規参入者の脅威
3.7.5. 競合他社間の競争
3.8. PESTEL分析
3.8.1. 政治的環境
3.8.2. 経済的環境
3.8.3. 社会的環境
3.8.4. 技術的環境
3.8.5. 環境的要因
3.8.6. 法的環境
第4章 藻類由来の包装材料市場:商業分析
4.1. 価格設定の要件
4.2. チャネルマッピング
4.3. TAM-SAM-SOM
4.4. 市場参入に関する提言
4.5. パートナーの特定
4.6. 競合他社の製品比較
第5章 藻類由来の包装材料市場:藻類原料の推定量および動向分析
5.1. 定義および範囲
5.2. 主なポイント
5.3. 藻類原料の動向分析および市場シェア(2025年および2033年)
5.3.1. 褐色大型海藻
5.3.1.1. 市場規模の推計および予測(2021年~2033年、10億米ドル)
5.3.2. 紅藻
5.3.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.3.3. 緑藻
5.3.3.1. 市場規模の推計および予測、2021年~2033年
(10億米ドル)
5.3.4. 微細藻類
5.3.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第6章. 藻類由来の包装材料市場:材料の推計およびトレンド分析
6.1. 定義および範囲
6.2. 主なポイント
6.3. 材料の動向分析および市場シェア(2025年および2033年)
6.3.1. 海藻由来の多糖類材料
6.3.1.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3.2. 藻類バイオマス由来の複合材料
6.3.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3.3. 藻類由来のバイオプラスチック樹脂
6.3.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3.4. 藻類由来の紙・繊維材料
6.3.4.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
6.3.5. 藻類由来の機能性コーティング材料
6.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第7章 藻類由来の包装材料市場:最終用途別の推計および動向分析
7.1. 定義および範囲
7.2. 主なポイント
7.3. 最終用途別の動向分析および市場シェア(2025年および2033年)
7.3.1. 食品・飲料
7.3.1.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.2. 外食産業およびホスピタリティ
7.3.2.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.3.3. パーソナルケア・化粧品
7.3.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.4. ヘルスケア・医薬品
7.3.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5. 消費財・小売・封筒
7.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6. 農業およびその他の産業用途
7.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第8章 藻類由来の包装材料市場:包装製品の推計およびトレンド分析
8.1. 定義および範囲
8.2.
主なポイント
8.3. 包装製品動向分析および市場シェア(2025年および2033年)
8.3.1. フィルムおよびラップ
8.3.1.1. 市場規模の推計および予測(2021年~2033年、10億米ドル)
8.3.2. パウチおよび小袋
8.3.2.1. 市場規模の推計および予測(2021年~2033年、10億米ドル)
8.3.3. トレイ、容器およびチューブ
8.3.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.4. コーティングおよびコーティング済み包装
8.3.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.5. 成形繊維および紙製包装
8.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.6. 食用包装形態
8.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.7. カプセル/ポッド/溶解型フォーマット
8.3.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.8. その他の包装製品
8.3.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第9章 藻類由来の包装材料市場:地域別推計および動向分析
9.1. 主なポイント
9.2. 地域別動向分析および市場シェア(2025年および2033年)
9.3. 北米
9.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.2. 市場規模の推計および予測(藻類の供給源別)、2021年~2033年(10億米ドル)
9.3.3. 市場規模の推計および予測(素材別)、2021年~2033年(10億米ドル)
9.3.4. 市場規模の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
9.3.5. 市場規模の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
9.3.6. 米国
9.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.6.2. 市場規模の推計および予測(藻類の調達源別、2021年~2033年)(10億米ドル)
9.3.6.3. 市場規模の推計および予測(素材別、2021年~2033年)(10億米ドル)
9.3.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.6.5. 市場規模の推計および予測(包装製品別)、2021年~2033年(10億米ドル)
9.3.7. カナダ
9.3.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.7.2. 藻類の供給源別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.7.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.7.4. 市場規模の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
9.3.7.5. 市場規模の推計および予測(包装製品別)、2021年~2033年(10億米ドル)
9.3.8. メキシコ
9.3.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.8.2. 市場規模の推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
9.3.8.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.3.8.4. 市場規模の推計および予測:最終用途別、2021年~2033年(10億米ドル)
9.3.8.5. 市場規模の推計および予測:包装製品別、2021年~2033年(10億米ドル)
9.4. ヨーロッパ
9.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.4.2. 市場規模の推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
9.4.3. 市場規模の推計および予測、素材別、2021年~2033年 (10億米ドル)
9.4.4. 市場規模の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
9.4.5. 市場規模の推計および予測(包装製品別)、2021年~2033年(10億米ドル)
9.4.6. ドイツ
9.4.6.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
9.4.6.2. 市場規模の推計および予測(藻類の供給源別、2021年~2033年)(10億米ドル)
9.4.6.3. 市場規模の推計および予測(素材別、2021年~2033年)(10億米ドル)
9.4.6.4. 市場規模の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
9.4.6.5. 市場規模の推計および予測(包装製品別)、2021年~2033年(10億米ドル)
9.4.7. 英国
9.4.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.4.7.2. 市場規模の推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
9.4.7.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.4.7.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.4.7.5. 包装製品別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.4.8. フランス
9.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.4.8.2. 市場規模の推計および予測:藻類の供給源別、2021年~2033年(10億米ドル)
9.4.8.3. 市場規模の推計および予測:素材別、2021年~2033年(10億米ドル)
9.4.8.4. 市場規模の推計および予測:最終用途別、2021年~2033年(10億米ドル)
9.4.8.5. 市場規模の推計および予測:包装製品別、2021年~2033年(10億米ドル)
9.4.9. イタリア
9.4.9.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.4.9.2. 市場規模の推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
9.4.9.3. 市場規模の推計および予測、素材別、2021年~2033年 (10億米ドル)
9.4.9.4. 市場規模の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
9.4.9.5. 市場規模の推計および予測(包装製品別)、
2021年~2033年(10億米ドル)
9.4.10. スペイン
9.4.10.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
9.4.10.2. 市場推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
9.4.10.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.4.10.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.4.10.5. 市場規模の推計および予測:包装製品別、2021年~2033年(10億米ドル)
9.5. アジア太平洋地域
9.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.2. 市場規模および予測、藻類の供給源別、2021年~2033年(10億米ドル)
9.5.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.5. 市場規模の推計および予測:包装製品別、2021年~2033年(10億米ドル)
9.5.6. 中国
9.5.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.6.2. 市場規模の推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
9.5.6.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.6.4. 最終用途別市場規模の推計および予測、2021年~2033年 (10億米ドル)
9.5.6.5. 市場規模の推計および予測(藻類の原料別)、2021年~2033年(10億米ドル)
9.5.7. インド
9.5.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.7.2. 市場規模の推計および予測(藻類の供給源別)、2021年~2033年(10億米ドル)
9.5.7.3. 市場規模の推計および予測(素材別)、2021年~2033年 (10億米ドル)
9.5.7.4. 市場規模の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
9.5.7.5. 市場規模の推計および予測(包装製品別)、2021年~2033年 (10億米ドル)
9.5.8. 日本
9.5.8.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
9.5.8.2. 市場規模の推計および予測(藻類の供給源別、2021年~2033年)(10億米ドル)
9.5.8.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.8.4. 市場規模の推計および予測:最終用途別、2021年~2033年(10億米ドル)
9.5.8.5. 市場規模の推計および予測:包装製品別、2021年~2033年(10億米ドル)
9.5.9. 韓国
9.5.9.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.9.2. 藻類の供給源別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.9.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.9.4. 市場規模の推計および予測:最終用途別、2021年~2033年(10億米ドル)
9.5.9.5. 市場規模の推計および予測:包装製品別、2021年~2033年(10億米ドル)
9.5.10. オーストラリア
9.5.10.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.10.2. 市場規模の推計および予測、藻類の供給源別、2021年~2033年 (10億米ドル)
9.5.10.3. 市場規模の推計および予測(素材別)、2021年~2033年(10億米ドル)
9.5.10.4. 市場規模の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
9.5.10.5. 市場規模の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
9.6. ラテンアメリカ
9.6.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
9.6.2. 市場規模の推計および予測(藻類の供給源別)、2021年~2033年(10億米ドル)
9.6.3. 市場規模の推計および予測(素材別)、2021年~2033年(10億米ドル)
9.6.4. 市場規模の推計および予測:最終用途別、2021年~2033年(10億米ドル)
9.6.5. 市場規模の推計および予測:包装製品別、2021年~2033年(10億米ドル)
9.6.6. ブラジル
9.6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.6.6.2.市場規模の推計および予測、藻類の供給源別、2021年~2033年 (10億米ドル)
9.6.6.3. 素材別市場規模推計および予測、2021年~2033年(10億米ドル)
9.6.6.4. 最終用途別市場規模推計および予測、2021年~2033年(10億米ドル)
9.6.6.5. 市場規模の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
9.6.7. アルゼンチン
9.6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.6.7.2. 市場規模の推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
9.6.7.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.6.7.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.6.7.5. 包装製品別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7. 中東・アフリカ
9.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7.2. 藻類の供給源別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7.4. 市場規模の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
9.7.5. 市場規模の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
9.7.6. サウジアラビア
9.7.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7.6.2. 市場規模の推計および予測、藻類の供給源別、2021年~2033年 (10億米ドル)
9.7.6.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7.6.5. 包装製品別市場推計および予測、2021年~2033年(10億米ドル)
9.7.7. 南アフリカ
9.7.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7.7.2. 市場規模の推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
9.7.7.3. 市場規模の推計および予測、 素材別、2021年~2033年(10億米ドル)
9.7.7.4. 市場規模の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
9.7.7.5. 市場規模の推計および予測(包装製品別)、2021年~2033年(10億米ドル)
9.7.8. アラブ首長国連邦(UAE)
9.7.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7.8.2. 市場規模の推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
9.7.8.3. 素材別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7.8.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
9.7.8.5. 市場規模の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
第10章 競争環境
10.1. 主要市場参加者別の最近の動向および影響分析
10.2. ベンダーの動向
10.2.1. 企業の分類
10.2.2.
原材料サプライヤーおよび販売チャネルパートナー
10.2.3. 潜在的な顧客/エンドユーザーの一覧
10.3. 競争の動向
10.3.1. 企業の市場ポジショニング分析
10.3.2. 戦略マッピング
10.3.3. ヒートマップ分析
10.4. 企業概要/上場企業一覧
10.4.1. Notpla
10.4.1.1. 参加企業の概要
10.4.1.2. 財務実績
10.4.1.3. 製品ベンチマーキング
10.4.2. BZEOS
10.4.2.1. 参加企業の概要
10.4.2.2. 財務実績
10.4.2.3. 製品のベンチマーク
10.4.3. Kelpi
10.4.3.1. 参加企業の概要
10.4.3.2. 財務実績
10.4.3.3. 製品のベンチマーク
10.4.4. LOLIWARE INC.
10.4.4.1. 参加企業の概要
10.4.4.2. 財務実績
10.4.4.3. 製品のベンチマーク
10.4.5. Sway
10.4.5.1. 参加企業の概要
10.4.5.2. 財務実績 10.4.5.3. 製品ベンチマーク 10.4.6. Algopack 10.4.6.1. 参加企業の概要 10.4.6.2. 財務実績 10.4.6.3. 製品ベンチマーク 10.4.7. Uluu 10.4.7.1. 参加企業の概要 10.4.7.2. 財務実績 10.4.7.3. 製品ベンチマーク 10.4.8. OCEANIUM 10.4.8.1. 参加企業の概要 10.4.8.2. 財務実績 10.4.8.3. 製品ベンチマーク 10.4.9. Noriware 10.4.9.1. 参加企業の概要 10.4.9.2. 財務実績 10.4.9.3. 製品のベンチマーク 10.4.10. Blue Ocean Algae Membrane 10.4.10.1. 参加企業の概要 10.4.10.2. 財務実績 10.4.10.3. 製品のベンチマーク 10.4.11. 海洋別原産地 10.4.11.1. 参加企業の概要 10.4.11.2. 財務実績 10.4.11.3. 製品ベンチマーク表一覧
表 1 藻類由来の包装材料市場の収益予測および見通し(藻類の原料別、2021 年~2033 年)(10 億米ドル)
表 2 藻類由来の包装材料市場の収益予測および見通し(素材別、2021 年~2033 年)(10 億米ドル)
表3 藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表4 藻類由来包装材料市場の売上高推計および予測(包装製品別、2021年~2033年) (10億米ドル)
表5 北米における藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表6 北米における藻類由来包装材料市場の売上高推計および予測、藻類の供給源別、2021年~2033年 (10億米ドル)
表7 北米藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表8 北米藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表9 北米藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表10 米国における藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表11 米国藻類由来包装材料市場の売上高推計および予測(藻類の供給源別、2021年~2033年)(10億米ドル)
表12 米国藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表13 米国藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表14 米国藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年) (10億米ドル)
表15 カナダの藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表16 カナダの藻類由来包装材料市場の売上高推計および予測(藻類の供給源別、2021年~2033年)(10億米ドル)
表17 カナダの藻類由来包装材料市場の売上高推計および予測(素材別、2021年
~2033年(10億米ドル)
表18 カナダの藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年 ~2033年(10億米ドル)
表19 カナダの藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表20 メキシコの藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表21 メキシコにおける藻類由来包装材料市場の売上高推計および予測(藻類の供給源別、2021年~2033年)(10億米ドル)
表22 メキシコにおける藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表23 メキシコにおける藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表24 メキシコにおける藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表25 欧州における藻類由来包装材料市場の売上高推計および予測、 2021年~2033年(10億米ドル)
表26 欧州の藻類由来包装材料市場の売上高推計および予測(藻類の供給源別)、2021年~2033年(10億米ドル)
表27 欧州の藻類由来包装材料市場の売上高推計および予測(素材別)、2021年~2033年 (10億米ドル)
表28 欧州の藻類由来包装材料市場の売上高推計および予測、最終用途別、2021年~2033年(10億米ドル)
表29 欧州の藻類由来包装材料市場の推計および予測、包装製品別、2021年~2033年 (10億米ドル)
表30 ドイツの藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表31 ドイツの藻類由来包装材料市場の売上高推計および予測、藻類の供給源別、 2021年~2033年(10億米ドル)
表32 ドイツの藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表33 ドイツの藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表34 ドイツの藻類由来包装材料市場:包装製品別推計および予測、2021年~2033年(10億米ドル)
表35 英国の藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表36 英国の藻類由来包装材料市場の売上高推計および予測、藻類の供給源別、2021年 ~2033年(10億米ドル)
表37 英国の藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表38 英国の藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表39 英国の藻類由来包装材料市場:包装製品別推計および予測、2021年~2033年(10億米ドル)
表40 フランスにおける藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表41 フランスにおける藻類由来包装材料市場の売上高推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
表42 フランスにおける藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表43 フランスにおける藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表44 フランスにおける藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表45 イタリアにおける藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表46 イタリアの藻類由来包装材料市場の売上高推計および予測(藻類の原料別、2021年~2033年)(10億米ドル)
表47 イタリアの藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表48 イタリアの藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表49 イタリアの藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年) (10億米ドル)
表50 スペインの藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表51 スペインの藻類由来包装材料市場の売上高推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
表52 スペインの藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表53 スペインの藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表54 スペインの藻類由来包装材料市場:推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表55 アジア太平洋地域の藻類由来包装材料市場の売上高推計および予測、 2021年~2033年(10億米ドル)
表56 アジア太平洋地域の藻類由来包装材料市場の売上高推計および予測(藻類の供給源別)、2021年~2033年(10億米ドル)
表57 アジア太平洋地域の藻類由来包装材料市場の売上高推計および予測(素材別)、2021年~2033年 (10億米ドル)
表58 アジア太平洋地域の藻類由来包装材料市場の売上高推計および予測、最終用途別、2021年~2033年(10億米ドル)
表59 アジア太平洋地域の藻類由来包装材料市場の推計および予測、包装製品別、2021年~2033年 (10億米ドル)
表60 中国の藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表61 中国の藻類由来包装材料市場の売上高推計および予測、藻類の供給源別、2021年~2033年(10億米ドル)
表62 中国の藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表63 中国の藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表64 中国の藻類由来包装材料市場規模の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表65 インドの藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表66 インドの藻類由来包装材料市場の売上高推計および予測、藻類の供給源別、2021年~2033年 (10億米ドル)
表67 インドの藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表68 インドの藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表69 インドの藻類由来包装材料市場:包装製品別売上高の推計および予測、2021年 ~2033年(10億米ドル)
表70 日本の藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表71 日本の藻類由来包装材料市場の売上高推計および予測、藻類の供給源別、2021年~2033年 (10億米ドル)
表72 日本の藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表73 日本の藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表74 日本の藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表75 韓国の藻類由来包装材料市場の売上高推計および予測、2021年 ~2033年(10億米ドル)
表76 韓国における藻類由来包装材料市場の売上高推計および予測(藻類の原料別、2021年~2033年)(10億米ドル)
表77 韓国における藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表78 韓国における藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表79 韓国における藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表80 ラテンアメリカにおける藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表81 ラテンアメリカにおける藻類由来包装材料市場の売上高推計および予測、藻類の供給源別、2021年~2033年 (10億米ドル)
表82 ラテンアメリカにおける藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表83 ラテンアメリカにおける藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表84 ラテンアメリカにおける藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表85 ブラジルにおける藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表86 ブラジルにおける藻類由来包装材料市場の売上高推計および予測(藻類の供給源別、2021年~2033年) (10億米ドル)
表87 ブラジルにおける藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表88 ブラジルにおける藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表89 ブラジルにおける藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表90 アルゼンチンにおける藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表91 アルゼンチンの藻類由来包装材料市場の売上高推計および予測(藻類の供給源別、2021年~2033年)(10億米ドル)
表92 アルゼンチンの藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表93 アルゼンチンの藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表94 アルゼンチンの藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表95 中東・アフリカの藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表96 中東・アフリカの藻類由来包装材料市場の売上高推計および予測、藻類の供給源別、2021年~2033年 (10億米ドル)
表97 中東・アフリカの藻類由来包装材料市場の売上高推計および予測(素材別、2021年~2033年)(10億米ドル)
表98 中東・アフリカの藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表99 中東・アフリカの藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年) (10億米ドル)
表100 サウジアラビアの藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表101 サウジアラビアの藻類由来包装材料市場の売上高推計および予測、 藻類の原料別、2021年~2033年(10億米ドル)
表102 サウジアラビアの藻類由来包装材料市場の売上高推計および予測、素材別、2021年~2033年(10億米ドル)
表103 サウジアラビアの藻類由来包装材料市場の売上高推計および予測、最終用途別、2021年~2033年(10億米ドル)
表104 サウジアラビアの藻類由来包装材料市場:包装製品別、2021年~2033年の推計および予測(10億米ドル)
表105 アラブ首長国連邦(UAE)の藻類由来包装材料市場の売上高推計および予測、2021年~2033年 (10億米ドル)
表106 アラブ首長国連邦(UAE)の藻類由来包装材料市場の売上高推計および予測(藻類の供給源別、2021年~2033年)(10億米ドル)
表107 アラブ首長国連邦(UAE)の藻類由来包装材料市場の売上高推計および予測(素材別、2021年 ~2033年(10億米ドル)
表108 アラブ首長国連邦(UAE)の藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表109 アラブ首長国連邦(UAE)の藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
表110 南アフリカの藻類由来包装材料市場の売上高推計および予測、2021年~2033年(10億米ドル)
表111 南アフリカの藻類由来包装材料市場における売上高の推計および予測(藻類の供給源別、2021年~2033年)(10億米ドル)
表112 南アフリカの藻類由来包装材料市場における売上高の推計および予測(素材別、2021年~2033年)(10億米ドル)
表113 南アフリカの藻類由来包装材料市場の売上高推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表114 南アフリカの藻類由来包装材料市場の推計および予測(包装製品別、2021年~2033年)(10億米ドル)
図一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査のアプローチ – 複合アプローチ
図7 藻類由来包装材料市場 – 市場の概要
図8 藻類由来包装材料市場 – セグメントの概要 (1/2)
図9 藻類由来包装材料市場 – セグメントの概要 (2/2)
図10 藻類由来包装材料市場 – 競合状況の概要
図11 藻類由来包装材料市場:バリューチェーン分析
図12 藻類由来包装材料市場:ポーターの5つの力分析
図13 藻類由来包装材料市場:PESTEL分析
図14 藻類由来包装材料市場:藻類原料の動向分析(2025年および2033年)
図15 藻類由来包装材料市場: 素材の推移分析(2025年および2033年)
図16 藻類由来包装材料市場:最終用途の推移分析(2025年および2033年)
図17 藻類由来包装材料市場:包装製品の推移分析(2025年および2033年)
図18 藻類由来包装材料市場: 地域別動向分析(2025年および2033年)
図19 藻類由来包装材料市場:戦略マッピング
図20 藻類由来包装材料市場:市場ポジショニング分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









