高密度AIラック市場の概要
市場の概要
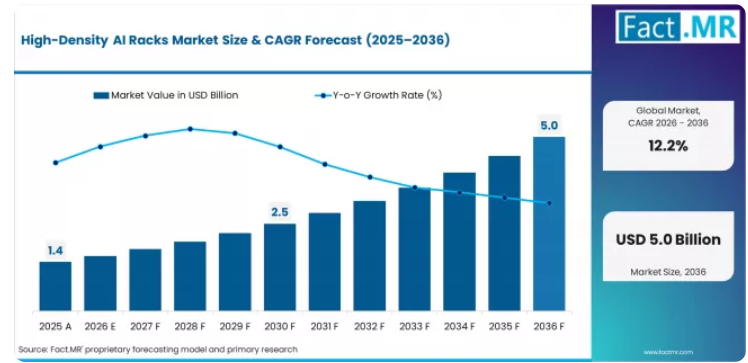
- 2025年、世界の高密度AIラック市場の規模は約14億米ドルでした。
- この市場は、2026年の16億米ドルから、2036年までに推定50億米ドルへと成長すると見込まれています。
- 高密度AIラック市場は、予測期間中に年平均成長率(CAGR)12.2%で成長すると予想されています。
- 2026年から2036年にかけて、この市場は約34億米ドルの絶対的なドルベースの市場機会を生み出すと見込まれています。
- 2026年時点の導入環境セグメント別では、ハイパースケールデータセンターが市場で支配的な地位を占めています。
- 予測期間中の主要な成長市場は、AIインフラやハイパースケールデータセンターの急速な拡大、および高性能コンピューティング(HPC)への投資増加に牽引され、インドが14.8%、日本が14.1%、中国が13.8%となっています。
需要と成長要因
- 高性能コンピューティング(HPC)への需要の高まりとAIワークロードの増加により、次世代GPUやAIチップに対応した高密度AIラックの必要性が高まっています。
- データセンターにおける消費電力、熱対策、スペース効率への関心の高まりが、液体冷却ベースのソリューションや超高密度ラックアーキテクチャへの需要を牽引しています。
- インド、中国、日本、米国などの国々における急成長中のハイパースケールデータセンター、クラウドコンピューティング、およびAIインフラは、市場の需要を後押しする最も顕著な要因となっています。
- 医療、金融、自律システム、製造などの様々な業界におけるAI駆動型アプリケーションの採用拡大は、スケーラブルかつ高密度なコンピューティングインフラへの需要の高まりにつながっています。
- 冷却技術の革新(ダイレクト・トゥ・チップ、液浸冷却)や、ラック設計、電力供給、統合冷却インフラの革新が、効率の向上に寄与し、市場の成長を後押ししています。
-
- 地域別動向と競争環境
- AIインフラ、ハイパースケールデータセンター、HPCクラスターの急速な発展により、アジア太平洋地域は高密度AIラック市場において最も急速に成長している地域となっています。インド、日本、中国では、自国主導のAI、クラウドプラットフォーム、および大規模なGPU導入への投資が増加していることから、大幅な成長が見込まれています。
- 北米および欧州は比較的成熟した市場であり、超高密度ラック、液体冷却ソリューション、および先進的なデータセンター設計をいち早く導入しました。ダイレクト・トゥ・チップ冷却、液浸冷却、およびラックレベルの統合型電源・冷却ソリューションにおける新たな進展により、運用効率が向上し、次世代のAIワークロードの実現が可能になっています。
- 高密度AIラック市場の主要企業には、NVIDIA Corporation、Vertiv Holdings Co.、Schneider Electric SE、Dell Technologies Inc.、Hewlett Packard Enterprise (HPE)、Super Micro Computer, Inc.、Lenovo Group Limited、Cisco Systems, Inc.、Huawei Technologies Co., Ltd.、およびRittal GmbH & Co. KGが含まれます。
- アナリストの見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、AIワークロードの増加、ハイパースケールデータセンターの拡大、および高性能コンピューティングインフラへの需要の高まりを背景に、高密度AIラック市場は急速に成長すると予測しています。「超高密度ラック環境への移行とGPU導入の加速が、先進的な冷却技術と電力効率に優れたラックソリューションの採用を後押ししています。液体冷却、モジュラー式ラック設計、およびインテリジェントなインフラ管理の統合により、パフォーマンスが向上し、エネルギー使用が最適化され、業界を問わずスケーラブルで効率的かつ持続可能なAIデータセンターの運用が可能になっています
- 地域別動向と競争環境
主な成長要因、制約、および機会
成長を牽引する主な要因
- AIトレーニングのワークロードの増加、ハイパースケールデータセンター、およびGPUを多用するコンピューティングにより、70 kW以上の構成に対応可能な高密度AIラックへの需要が高まっています。
- 増え続ける熱負荷を放散するための液体冷却システムの採用拡大により、ハイパフォーマンス・コンピューティング(HPC)向けに最適化されたラックの数が増加しています。
- クラウドコンピューティング、生成AI、および大規模言語モデル(LLM)のトレーニングの台頭により、企業はハイパースケーラーやエンタープライズAIソリューション向けの、スケーラブルで高密度なラックの構築に注力しています。
- 自国主導のAIインフラ、政府資金によるデータセンター、およびHPCセンターへの投資の増加は、特にアジアや北米などの地域において、市場の拡大をさらに後押ししています。
主な市場の制約
- GPU、液体冷却システム、電力インフラに関連する初期投資コストの高さは、特に従来のデータセンターからの移行を進める企業にとって障壁となっています。
- 超高密度環境(60~100 kW以上)における熱管理の複雑さは、運用リスクを高め、専門的な知識を必要とするため、レガシー施設での導入を制限しています。
- 主要なデータセンター地域における電力の供給状況や送電網の制約により、高密度AI導入の拡張性が制限されています。
- サプライチェーンの制約、特に最先端のGPUや冷却コンポーネントに関しては、インフラの展開を遅らせ、全体的なコストを増加させる可能性があります。
主要な機会分野
- 拡大するAIトレーニングワークロード、ハイパースケールデータセンター、およびGPU中心のコンピューティングにより、70 kW以上の構成をサポートできる高密度AIラックへの需要が高まっています。
- ますます高くなる熱負荷を排除するために液体冷却ソリューションの適用が増加する傾向にあり、その結果、HPCに最適化されたラックの数が増加しています。
- クラウドコンピューティング、生成AI、および大規模言語モデル(LLM)のトレーニングの台頭に伴い、企業は現在、ハイパースケーラーやエンタープライズAIソリューション向けの、スケーラブルで高密度なラックの構築に注力しています。
- 自国主導のAIインフラ、政府主導のデータセンター、およびHPCセンターへの投資拡大が、特にアジアや北米などの地域において、市場の成長をさらに後押ししています。
高密度AIラック市場のセグメント別分析
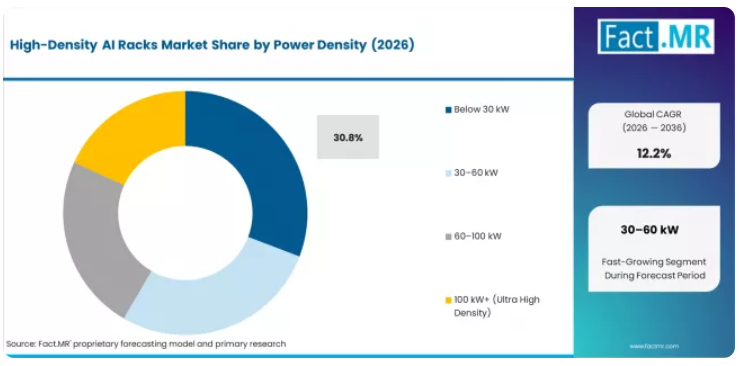
- 2026年には、30 kW未満のラックが電力密度セグメントの30.8%を占める見込みです。これは、中程度の密度のワークロードが依然として主流であるエンタープライズデータセンターやレガシーインフラにおける継続的な導入に支えられています。
- 2026年には、ハイパースケールデータセンターが導入環境セグメントの55.6%を占める見込みです。これは、大規模なAIトレーニングクラスターや、ビッグテック企業による集中型クラウドインフラへの投資が牽引しています。
- 2026年には、空冷が冷却技術セグメントの46.6%を占める見込みです。これは、既存施設での広範な利用や、低~中密度のラック導入との互換性によるものですが、液冷の採用もそれに迫る勢いです。
本レポートでは、市場規模の詳細に加え、電力密度、導入環境、冷却技術、冷却インフラの統合、ラックタイプ、エンドユーザー業界、用途、および地域に関する重点的な分析を提供しています。用途別では、大規模モデルのトレーニング、GPUクラスター、および高い演算密度を活用できる生成AIワークロードに対する需要が急増しているため、AIトレーニングが38.8%を占め、最大の用途となっています。
高密度AIラック市場において、どの電力密度セグメントが市場をリードしたのでしょうか?
2026年までに、30 kW未満のセグメントが高密度AIラック市場で最大のシェアを占めると予想されており、市場価値の30.8%を占めてその優位性を維持すると見込まれています。この優位性は、データセンターにおいてエンタープライズインフラとレガシーインフラが依然として共存しており、中密度のワークロードが依然として広く普及している一方で、高密度AIワークロードが増加していることに起因しています。
高密度AIラック市場において、どの導入環境が最大のシェアを占めていますか?
ハイパースケールデータセンターが主要セグメントとして台頭し、2026年には55.6%のシェアを占める見込みです。これは、ビッグテック企業によるAIトレーニングクラスター、クラウドプラットフォーム、および集中型高性能コンピューティングインフラへの巨額の投資が原動力となっています。
高密度AIラック市場において、どの冷却技術が最大のシェアを占めていますか?
2026年には、空冷が46.6%という最大のシェアを占めています。これは主に、既存のデータセンター環境での広範な導入と、低~中密度ラックとの互換性が理由です。しかし、密度要件が高まるにつれ、液冷が急速にシェアを伸ばしています。
高密度AIラック市場において、どのラックタイプが主要セグメントを占めるのでしょうか?
2026年には、密閉型ラックが45.6%のシェアを占め、ラックタイプセグメントをリードしています。その優位性は、制御された環境の提供、気流管理の向上、および高密度・液体冷却構成との互換性によって支えられています。
高密度AIラック市場を牽引しているのはどのエンドユーザー業界でしょうか?
ハイパースケーラー(ビッグテック)がエンドユーザーセグメントをリードし、2026年には50.8%のシェアを占める見込みです。この優位性は、AIインフラ、ハイパースケールデータセンター、および高度なコンピューティング環境への大規模な投資によって支えられています。
高密度AIラック市場において、どのアプリケーションセグメントが最大のシェアを占めていますか?
用途別では、AIトレーニングが最大のシェアを占め、2026年には38.8%に達すると見込まれています。これは主に、大規模なモデルトレーニング、生成AI、および高密度インフラを必要とするGPU集約型ワークロードへの需要が高まっていることが要因です。
市場において最大のシェアを占める冷却インフラ統合セグメントはどれでしょうか?
2026年には、CDU接続型ラックが36.8%と最大のシェアを占める見込みです。その優位性は、高密度AI環境において効率的な放熱とスケーラビリティを実現する液体冷却システムの採用拡大に支えられています。
主要市場における地域別見通し
- インドは、AIインフラ、ハイパースケールデータセンター、および政府主導のデジタルイニシアチブの急速な拡大により、約14.8%の成長率で、最も急成長する市場として台頭すると予想されます。ソブリンAI、クラウドコンピューティング、および大規模なGPU導入への投資増加が、高密度AIラックの需要を大幅に牽引しています。
- 米国は引き続き主要市場であり、ハイパースケーラーの強力な存在感、先進的なAIエコシステム、次世代データセンターインフラへの継続的な投資に支えられ、約11.5%の成長が見込まれています。液体冷却や超高密度(70~100 kW以上)ラックの導入への移行が、市場の成長をさらに加速させています。
- アジア太平洋地域は全体として最も高い成長率を示すと予想されており、中国はAIデータセンター、半導体技術、クラウドインフラへの大規模な投資により、13.8%の成長が見込まれています。一方、日本はAI、ロボティクス、ハイパフォーマンスコンピューティング(HPC)の進展に加え、エネルギー効率に優れた高密度ラックソリューションの採用拡大に牽引され、14.1%の成長が見込まれています。
- 欧州では着実な成長が見られ、ドイツは産業用AIの導入、自動化、データセンターの近代化イニシアチブに支えられ、10.5%の成長が見込まれています。英国は、AI研究、クラウドインフラ、および液体冷却の導入を含む持続可能なデータセンター技術への投資増加に牽引され、11.0%の成長が見込まれています。
北米 – ハイパースケールAIインフラの拠点
北米は、ハイパースケールデータセンター、AIモデルのトレーニング、およびクラウドインフラの拡張によって、高密度AIラックへの需要が牽引されている、非常に先進的で成熟した市場です。この地域は、超高密度(70~100 kW以上)の導入や液体冷却の採用において最先端に位置しており、パフォーマンスの最適化とスケーラビリティが強く重視されています。主要なテクノロジープロバイダーやインフラベンダーは、次世代のラックアーキテクチャ、統合型冷却、およびAIワークロードに対応するための既存施設の改修に注力しています。
- 米国: ハイパースケールAIクラスター、生成AIの拡大、および大規模なGPU導入に牽引され、2036年まで年平均成長率(CAGR)11.5%で需要が拡大すると予測されています。
- カナダ:AIデータセンターへの投資拡大、良好なエネルギー供給状況、およびクラウドインフラの拡張に支えられ、年平均成長率(CAGR)13.4%で成長すると予想されます。
欧州 – 持続可能なAIデータセンター市場
欧州は、厳しいエネルギー効率規制と持続可能性目標が特徴であり、これが水冷式かつエネルギー効率に優れた高密度AIラックの導入を後押ししています。この市場は、AI研究イニシアチブ、産業オートメーション、およびグリーンデータセンターへの投資によって支えられており、カーボンフットプリントの削減と電力利用効率(PUE)の向上に重点が置かれています。
- ドイツ:産業用AIの導入、オートメーション、およびデータセンターインフラの近代化に支えられ、年平均成長率(CAGR)10.5%で成長すると予想されます。
- 英国:AIのイノベーション、クラウドの導入、および持続可能なインフラへの投資に牽引され、年平均成長率(CAGR)11.0%で拡大すると予測されています。
アジア太平洋地域 – AIインフラの成長エンジン
アジア太平洋地域は、AIワークロードの急速な拡大、ハイパースケールデータセンター、および政府主導のデジタルインフラ整備の取り組みに牽引され、最も急速に成長している地域です。中国、インド、日本などの国々は、AI、半導体エコシステム、クラウドコンピューティングへの積極的な投資により、導入をリードしています。同地域では、次世代AIアプリケーションをサポートするため、高密度および液冷式ラックソリューションの導入が拡大しています。
- 中国:大規模なAIデータセンターへの投資、クラウドの拡大、および国家的なAI戦略に牽引され、年平均成長率(CAGR)13.8%での成長が見込まれています。
- 日本:ロボティクス、HPC、および高性能AIインフラの進歩に支えられ、年平均成長率(CAGR)14.1%で成長しています。
- インド:急速なデジタルトランスフォーメーション、国家主導のAIイニシアチブ、ハイパースケールデータセンターの拡大に後押しされ、CAGR 14.8%で成長を牽引しています。
ラテンアメリカ – 新興のAIインフラ市場
ラテンアメリカは、クラウドサービス、AIワークロード、およびデジタルトランスフォーメーションの取り組みの普及拡大に牽引され、高密度AIラック市場として台頭しています。インフラ開発は依然として進化の途上にあり、グローバルベンダー各社は地域パートナーシップやデータセンターへの投資を通じて事業基盤を拡大しています。
- ブラジル:クラウドの導入拡大、企業におけるAIの活用事例、データセンターインフラへの投資に支えられ、2036年まで着実な成長が見込まれています。
中東・アフリカ – AIおよびスマートインフラの拡大地域
中東・アフリカは発展途上の地域であり、スマートシティ構想、AIの導入、大規模なデジタルインフラ投資が需要を牽引しています。各国政府は、AI対応データセンターの構築や、技術主導の成長を通じた経済の多角化に注力しており、高密度かつエネルギー効率に優れたラックソリューションへの需要が高まっています。
- サウジアラビア(KSA):AIインフラ、ハイパースケールデータセンター、およびNEOMなどのスマートシティプロジェクトへの投資に支えられ、需要は着実に伸びると予測されています。
Fact.MRによる高密度AIラック市場の分析では、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカにわたる包括的な地域別見通しを提供しており、成熟したAIインフラ市場と新興市場の双方を形作る、国ごとの動向、インフラ開発、技術的進歩に焦点を当てています。
競合ベンチマークと企業のポジショニング
高密度AIラック市場を牽引する主要企業
高密度AIラック市場の主要な参入企業には、Vertiv Holdings Co.、Schneider Electric SE、Eaton Corporation plc、Rittal GmbH & Co. KG、Dell Technologiesが含まれ、これらの企業の合計市場シェアは約45~55%を占めています。この業界における競争は、高密度対応能力、液体冷却への適合性、拡張性、熱効率、および総所有コスト(TCO)に基づいて行われています。
データセンターインフラストラクチャのプロバイダーを含む、グローバルに事業を展開する高密度AIラックメーカーは、確固たるブランド認知度、広範な流通チャネル、そしてハイパースケーラー、企業、政府機関との緊密な連携により、大きな市場シェアを獲得しています。ラック、電源システム、液体冷却機能、組み込み型コンピューティングプラットフォームなど、包括的なAIラックインフラ製品を提供できる能力により、これらの企業は顧客の維持や大規模なプロジェクトの統合において高い競争力を発揮しています。
最近の業界動向
- Vertiv、Data Centre World 2025(2025年)で最新の大容量液体冷却イノベーションを展示
- Vertiv社は、AIおよび高密度コンピューティング環境をサポートするために設計された、最新の大容量液体冷却技術の革新を展示すると発表しました。これらのソリューションは、特にAIやHPCワークロードにおいて、最新のデータセンターにおける熱管理の改善、ラック密度の向上、およびエネルギー効率の向上に重点を置いています。
- シュナイダーエレクトリック、高密度AIおよび高速演算アプリケーションの課題に対応する新しいデータセンターソリューションを発表(2025年)
- シュナイダーエレクトリックは、高度なラックシステム、電力分配、および液体冷却の統合など、高密度AIワークロード向けに最適化された新しいデータセンターソリューションを発表しました。これらのソリューションは、AI主導のデータセンター環境において、高まる電力密度への対応、スケーラビリティの向上、および効率の向上を目的としています。
- Vertiv Holdings Co. – Vertiv、現代のデータセンターおよびAIファクトリー向けの新しいAI搭載予知保全サービスを発表(2026年)
- Vertivは、高密度AIラックを支えるデータセンターインフラのパフォーマンスと信頼性を最適化するために設計された、AIを活用した予知保全サービスを開始しました。このソリューションは、高度な分析技術を活用してダウンタイムを削減し、運用効率を向上させ、次世代のAIファクトリー環境をサポートします。
- Dell Technologies、強力で自動化されたソリューションによりエンタープライズAIを加速(2025年)
- Dell Technologiesは、統合されたラックスケールインフラストラクチャ、自動化機能、および高性能コンピューティングシステムを特徴とする新しいエンタープライズAIソリューションを発表しました。これらのソリューションは、スケーラブルなAI導入をサポートし、ワークロードの効率を向上させ、エンタープライズおよびハイパースケール環境全体でのAI導入を加速するように設計されています。
- HPE、AMD「Helios」AIラックスケールアーキテクチャによりAI導入を加速(2025年~2026年)
- ヒューレット・パッカード・エンタープライズ(HPE)は、高密度GPU構成、高度なネットワーク機能、および液体冷却の統合を特徴とする、AMD「Helios」AIラックスケール・アーキテクチャを発表しました。このソリューションは、大規模なAIトレーニングやHPCワークロードを実現するように設計されており、次世代データセンター環境において、強化されたスケーラビリティとパフォーマンスを提供します。
高密度AIラック市場を牽引する主要企業
- Schneider Electric
- Vertiv
- Eaton
- Rittal
- Legrand
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- IBM
- Cisco Systems
- Supermicro
電力密度、導入環境、冷却技術、冷却インフラの統合、ラックタイプ、エンドユーザー業界、用途、および地域別の分析
- 電力密度別の高密度AIラック市場
- 30 kW未満
- 30~60 kW
- 60~100 kW
- 100 kW以上(超高密度)
- 導入環境別の高密度AIラック市場
- ハイパースケールデータセンター
- コロケーションプロバイダー
- 企業/プライベートAIインフラ
- HPCおよび研究施設
- エッジAI導入
- 冷却技術別の高密度AIラック市場
- 空冷
- 従来型気流(CRAC/CRAH)
- ホットアイル/コールドアイル封じ込め
- 液体冷却
- ダイレクト・トゥ・チップ(コールドプレート)
- リアドア熱交換器
- 液体補助空冷
- 液浸冷却
- 単相液浸
- 二相液浸
- 空冷
- 冷却インフラ統合別高密度AIラック市場
- CDU接続型ラック
- ラック内CDUシステム
- リアドア熱交換器ラック
- マニホールド式液体分配ラック
- ラックタイプ別高密度AIラック市場
- 密閉型ラック
- オープンフレーム型ラック(OCPスタイル)
- カスタムAIラック
- エンドユーザー業界別高密度AIラック市場
- ハイパースケーラー(ビッグテック)
- 企業
- 政府・防衛
- 通信/エッジプロバイダー
- 用途別高密度AIラック市場
- AIトレーニング
- AI推論
- ビッグデータ分析
- クラウドコンピューティング
- 地域別高密度AIラック市場
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 東アジア
- 中国
- 日本
- 韓国
- 台湾
- 南アジア・太平洋地域
- インド
- シンガポール
- オーストラリア
- ASEAN
- 西ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ベネルクス
- 北欧
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ポーランド
- ハンガリー
- チェコ共和国
- バルカン半島・バルト諸国
- 東ヨーロッパのその他地域
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカのその他地域
- 北米
目次
高密度AIラック市場 – エグゼクティブサマリー
市場の概要
- 市場の定義と概要
- 市場の分類/調査範囲
2021年~2025年の世界高密度AIラック市場の需要分析および2026年~2036年の予測
- 2021年~2025年の過去の市場規模分析
- 現在および将来の市場規模予測、 2026年~2036年
- 前年比成長傾向分析
世界のハイデンシティAIラック市場 – 価格分析
- 製品カテゴリーおよび国別価格分析
- 世界平均価格分析のベンチマーク
- 価格に影響を与える要因
- コスト構造分析:基礎的な詳細分析
- 競合他社の価格戦略
- 価格動向および予測
- 過去の価格動向
- 将来の価格予測
世界のハイデンシティAIラック市場の需要分析(2021年~2025年)および予測(2026年~2036年)
- 過去の市場価値分析(2021年~2025年)
- 現在および将来の市場価値予測(2026年~2036年)
- 前年比成長トレンド分析
- 絶対的な市場規模(ドル)の機会分析
市場の背景および基礎データ
- 世界のハイデンシティAIラック市場の見通し(2025年)
- 世界のAIインフラ市場におけるハイデンシティAIラックの普及率
- ハイデンシティAIラック:エンドユーザー/データセンター事業者による認識分析
- 市場プレイヤー別、ハイデンシティAIラックの最近の動向
- ハイデンシティAIラックの生産分析
- 地域
- 主要企業
- 貿易シナリオ(2024年)
- 輸出入分析(AIサーバー、ラック、冷却システム)
- 地域
- 国
- 高密度AIラックの部品および原材料の調達
- 主要輸入国
- 主要輸出国
- 地域別高密度AIラックインフラへの投資
- スタートアップ・エコシステム分析(2021年~2025年)
- 高密度AIインフラ/ラック・エコシステムにおけるスタートアップの総数
- AIラック、液体冷却、データセンター最適化分野の新興スタートアップ
- 対象地域および地域区分
- 投資動向、平均資金調達ラウンド、および調達総額(10億米ドル)
- AIインフラおよびデータセンターを支援する主要な規制・政策
- エネルギー効率と持続可能なAIインフラに向けた主要な戦略および取り組み
- 高密度AIラック市場の機会評価
- 総潜在市場規模(10億米ドル)
- サービス提供可能市場規模(10億米ドル)
- サービス獲得可能市場規模(10億米ドル)
- ポーターの5つの力およびPESTEL分析
- 投資実現可能性分析
- マクロ経済的要因
- 予測要因 ― 関連性および影響
- 業界価値およびサプライチェーン分析
- 主要チャネルパートナー一覧
- サプライチェーンの各ノードにおける利益率および営業利益率
- バリューチェーンの各ノードにおける付加価値に関する注記
- バリューチェーンに影響を与える要因
- 市場の動向
- 推進要因
- 制約要因
- 機会分析
- 主要な規制および認証
2021-2025年の世界の超高密度AIラック市場分析および2026–2036年の予測、電力密度
- はじめに/主な調査結果
- 市場分類別の市場規模および数量分析、2021–2036年
- 30 kW未満
- 30~60 kW
- 60~100 kW
- 100 kW以上(超高密度)
- 電力密度別の市場魅力度分析
2021-2025年の世界の超高密度AIラック市場分析および2026–2036年の予測、導入環境
- はじめに/主な調査結果
- 市場分類別の市場規模および数量分析(2021年~2036年)
- ハイパースケールデータセンター
- コロケーションプロバイダー
- 企業/プライベートAIインフラ
- HPCおよび研究施設
- エッジAI導入
- 導入環境別の市場魅力度分析
世界のハイデンシティAIラック市場分析 2021-2025年および予測 2026–2036年、冷却技術
- はじめに/主な調査結果
- 市場分類別の市場規模および数量分析、2021–2036年
- 空冷
- 従来型気流(CRAC/CRAH)
- ホットアイル/コールドアイル封じ込め
- 液体冷却
- ダイレクト・トゥ・チップ(コールドプレート)
- リアドア式熱交換器
- 液体補助空冷
- 浸漬冷却
- 単相浸漬
- 二相浸漬
- 空冷
- 冷却技術別の市場魅力度分析
世界のハイデンシティAIラック市場分析 2021-2025年および予測 2026–2036年、冷却インフラの統合
- はじめに/主な調査結果
- 市場分類別の市場規模・数量分析、2021–2036年
- CDU接続型ラック
- ラック内CDUシステム
- リアドア式熱交換器ラック
- マニホールド式液体分配ラック
- 冷却インフラ統合別の市場魅力度分析
世界の超高密度AIラック市場分析 2021-2025年および予測 2026–2036年、ラックタイプ
- はじめに/主な調査結果
- 市場分類別の市場規模・数量分析、2021–2036年
- 密閉型ラック
- オープンフレーム型ラック(OCPスタイル)
- カスタムAIラック
- ラックタイプ別の市場魅力度分析
世界のハイデンシティAIラック市場分析 2021-2025年および予測 2026–2036年、エンドユーザー業界
- 概要/主な調査結果
- 市場分類別の市場規模および数量分析、2021–2036年
- ハイパースケーラー(ビッグテック)
- 企業
- 政府・防衛
- 通信/エッジプロバイダー
- エンドユーザー産業別の市場魅力度分析
世界の超高密度AIラック市場分析 2021-2025年および予測 2026–2036年、用途別
- 概要/主な調査結果
- 市場分類別の市場規模・数量分析、2021–2036年
- AIトレーニング
- AI推論
- ビッグデータ分析
- クラウドコンピューティング
- 用途別市場魅力度分析
地域別 世界のハイデンシティAIラック市場分析および予測
- はじめに/主な調査結果
- 市場分類別の市場規模および数量分析、2021年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
- 地域別の市場魅力度分析
北米の高密度AIラック市場分析および予測
- 市場分類別の市場規模および数量分析、2021年~2036年
- 国
- 米国
- カナダ
- メキシコ
- 分類
- 国
- 市場魅力度分析(国別・分類別)
ラテンアメリカの高密度AIラック市場分析および予測
- 市場分類別の市場規模および数量分析(2021年~2036年)
- 国
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 分類
- 国
- 市場魅力度分析(国別・分類別)
西ヨーロッパの高密度AIラック市場分析および予測
- 市場分類別の市場規模・数量分析、2021年~2036年
- 国
- ドイツ
- イタリア
- フランス
- イギリス
- スペイン
- ベネルクス
- 北欧諸国
- 西ヨーロッパのその他地域
- 分類
- 国
- 市場魅力度分析 国および分類
東ヨーロッパの高密度AIラック市場分析および予測
- 市場分類別の市場規模・数量分析、2021年~2036年
- 国
- ロシア
- ハンガリー
- ポーランド
- バルカン半島・バルト諸国
- 東ヨーロッパのその他地域
- 市場分類
- 国
- 市場魅力度分析 国・市場分類
東アジアの高密度AIラック市場分析および予測
- 市場分類別の市場規模・数量分析、2021年~2036年
- 国
- 中国
- 日本
- 韓国
- 分類
- 国
- 市場魅力度分析:国別・分類別
南アジア・太平洋地域の高密度AIラック市場分析および予測
- 市場分類別の市場規模・数量分析(2021年~2036年)
- 国
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 分類
- 国
- 市場魅力度分析:国別・分類別
中東・アフリカの高密度AIラック市場分析および予測
- 市場分類別の市場規模・数量分析、2021年~2036年
- 国
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 分類
- 国
- 市場魅力度分析 国・分類
国別高密度AIラック市場分析および予測
- はじめに
- 市場価値の割合分析、主要国
- 世界と各国の成長比較
- 米国における高密度AIラック市場分析
- 市場分類別の市場規模・数量分析(2021年~2036年)
- 電力密度
- 導入環境
- 冷却技術
- 冷却インフラの統合
- ラックタイプ
- エンドユーザー産業
- 市場分類別の市場規模・数量分析(2021年~2036年)
-
- カナダの高密度AIラック市場分析
- メキシコの高密度AIラック市場分析
- ブラジル的高密度AIラック市場分析
- チリの高密度AIラック市場分析
- ドイツの高密度AIラック市場分析
- フランス的高密度AIラック市場分析
- イタリアの高密度AIラック市場分析
- スペインの高密度AIラック市場分析
- 英国の高密度AIラック市場分析
- ベネルクス諸国の高密度AIラック市場分析
- 北欧諸国の高密度AIラック市場分析
- ポーランドの高密度AIラック市場分析
- ロシアの高密度AIラック市場分析
- ハンガリーの高密度AIラック市場分析
- バルカン半島・バルト諸国の高密度AIラック市場分析
- 中国の高密度AIラック市場分析
- 日本の高密度AIラック市場分析
- 韓国の高密度AIラック市場分析
- インドの高密度AIラック市場分析
- ASEANの高密度AIラック市場分析
- ANZの高密度AIラック市場分析
- サウジアラビア(KSA)の高密度AIラック市場分析
- その他のGCC諸国における高密度AIラック市場分析
- 南アフリカの高密度AIラック市場分析
- トルコの高密度AIラック市場分析
- 高密度AIラック市場の構造分析
- 企業規模別市場分析
- 主要企業の市場シェア分析
- 新規ブランドのための市場スペースと収益機会
- 市場プレゼンス分析
- 各企業の地域別展開状況
- 各企業の製品別展開状況
- 各企業の用途別展開状況
- 高密度AIラック市場の競合分析
- 競合ダッシュボード
- 競合別価格分析
- 競合ベンチマーキング
- 競合の詳細分析
- シュナイダーエレクトリック
- 概要
- 製品ポートフォリオ
- 販売実績
- 主な動向
- SWOT分析
- 戦略の概要
- 主要財務指標
- Vertiv
- Eaton
- Rittal
- Legrand
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- IBM
- シスコ・システムズ
- スーパーマイクロ
- その他の主要企業
- シュナイダーエレクトリック
- 主な洞察
- 使用された仮定および略語
- 調査方法およびデータソース
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:地域別世界市場数量(台数)予測(2021年~2036年)
- 表3:電力密度別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表4:電力密度別世界市場数量(台数)予測(2021年~2036年)
- 表5:導入環境別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表6:導入環境別世界市場規模(台数)予測(2021年~2036年)
- 表7:冷却技術別世界市場規模 (10億米ドル)の予測(冷却技術別、2021年~2036年)
- 表8:世界市場数量(台数)の予測(冷却技術別、2021年~2036年)
- 表9:世界市場規模 (10億米ドル)の予測(冷却インフラ統合別、2021年~2036年)
- 表10:冷却インフラ統合別世界市場数量(台数)の予測、2021年~2036年
- 表11:ラックタイプ別世界市場規模(10億米ドル)の予測、2021年~2036年
- 表12:世界市場数量 (台数)の予測(ラックタイプ別、2021年~2036年)
- 表13:エンドユーザー産業別世界市場規模(USD Bn)の予測(2021年~2036年)
- 表14:エンドユーザー産業別世界市場数量(台数)の予測(2021年~2036年)
- 表15:世界市場規模 (10億米ドル)の予測(用途別、2021年~2036年)
- 表16:世界市場の出荷台数(単位)の予測(用途別、2021年~2036年)
- 表17:北米市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表18:国別北米市場出荷数量(単位)予測、2021年~2036年
- 表19:電力密度別北米市場規模(10億米ドル)予測、2021年~2036年
- 表20:2021年から2036年までの北米市場の出荷台数(単位)予測(電力密度別)
- 表21:2021年から2036年までの北米市場規模(10億米ドル)予測(導入環境別)
- 表22:導入環境別 北米市場出荷台数(台)予測(2021年~2036年)
- 表23:冷却技術別 北米市場規模(10億米ドル)予測(2021年~2036年)
- 表24:冷却技術別北米市場出荷台数(台)予測(2021年~2036年)
- 表25:冷却インフラ統合別北米市場規模(10億米ドル)予測(2021年~2036年)
- 表26: 冷却インフラ統合別 北米市場出荷台数(台)予測、2021年~2036年
- 表27:ラックタイプ別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表28:ラックタイプ別 北米市場出荷台数(台)予測、2021年~2036年
- 表29:エンドユーザー産業別北米市場規模(10億米ドル)予測、2021年から2036年
- 表30:エンドユーザー産業別 北米市場出荷数量(単位)予測(2021年~2036年)
- 表31:用途別 北米市場規模(10億米ドル)予測(2021年~2036年)
- 表32:用途別 北米市場出荷数量(単位)予測(2021年~2036年)
- 表33:国別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表34:国別ラテンアメリカ市場数量(台)予測、2021年~2036年
- 表35:電力密度別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表36:2021年から2036年までのラテンアメリカ市場の出荷台数(単位)予測(電力密度別)
- 表37:2021年から2036年までのラテンアメリカ市場の市場規模(10億米ドル)予測(導入環境別)
- 表38:ラテンアメリカ市場の出荷台数(単位)予測(導入環境別、2021年~2036年)
- 表39:ラテンアメリカ市場の市場規模(10億米ドル)予測(冷却技術別、2021年~2036年)
- 表40:ラテンアメリカ市場の出荷台数 (台数)予測(冷却技術別、2021年~2036年)
- 表41:ラテンアメリカ市場規模(10億米ドル)予測(冷却インフラ統合別、2021年~2036年)
- 表42:ラテンアメリカ市場の出荷台数(台)予測(冷却インフラ統合別、2021年~2036年)
- 表43:ラテンアメリカ市場の市場規模(10億米ドル)予測(ラックタイプ別、2021年~2036年)
- 表44:ラテンアメリカ市場の出荷台数(台)予測(ラックタイプ別、2021年~2036年)
- 表45:ラテンアメリカ市場規模(価値、10億米ドル)の予測(エンドユーザー産業別、2021年~2036年)
- 表46:ラテンアメリカ市場規模(数量、台数)の予測(エンドユーザー産業別、2021年~2036年)
- 表47:ラテンアメリカ市場規模(価値、10億米ドル)の予測(用途別、2021年~2036年)
- 表48:用途別ラテンアメリカ市場数量(単位)予測、2021年~2036年
- 表49: 西ヨーロッパ市場規模(価値、10億米ドル)の国別予測(2021年~2036年)
- 表50:西ヨーロッパ市場規模(数量、単位)の国別予測(2021年~2036年)
- 表51:西ヨーロッパ市場規模(価値、10億米ドル)の電力密度別予測(2021年~2036年)
- 表52:2021年から2036年までの西ヨーロッパ市場の出荷台数(単位)予測(電力密度別)
- 表53:2021年から2036年までの西ヨーロッパ市場規模(10億米ドル)予測(導入環境別)
- 表54:西ヨーロッパ市場の出荷台数(台)予測(導入環境別、2021年~2036年)
- 表55:西ヨーロッパ市場の市場規模(10億米ドル)予測(冷却技術別、2021年~2036年)
- 表56:西ヨーロッパ市場の出荷台数(台)予測(冷却技術別、2021年~2036年)
- 表57:冷却インフラの統合別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表58:冷却インフラの統合別 西ヨーロッパ市場数量(台)予測、2021年~2036年
- 表59: ラックタイプ別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表60:ラックタイプ別 西ヨーロッパ市場出荷台数(台)予測、2021年~2036年
- 表61:エンドユーザー産業別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表62:2021年から2036年までの西ヨーロッパ市場の出荷数量(単位)予測(エンドユーザー産業別)
- 表63:2021年から2036年までの西ヨーロッパ市場の市場規模(10億米ドル)予測(用途別)
- 表64:用途別 西ヨーロッパ市場の出荷数量(単位)予測(2021年~2036年)
- 表65:国別 東ヨーロッパ市場規模(10億米ドル)予測(2021年~2036年)
- 表66:国別 東ヨーロッパ市場の出荷数量(単位)予測(2021年~2036年)
- 表67:東ヨーロッパ市場規模(10億米ドル)の予測(電力密度別、2021年~2036年)
- 表68:東ヨーロッパ市場規模(台数)の予測(電力密度別、2021年~2036年)
- 表69:2021年から2036年までの東欧市場規模(価値、10億米ドル)の導入環境別予測
- 表70:2021年から2036年までの東欧市場規模(数量)の導入環境別予測
- 表71:2021年から2036年までの東欧市場規模(価値、10億米ドル)の冷却技術別予測
- 表72:冷却技術別 東欧市場の出荷台数(台)予測(2021年~2036年)
- 表73:冷却インフラ統合別 東欧市場の市場規模(10億米ドル)予測(2021年~2036年)
- 表74:冷却インフラ統合別 東欧市場出荷台数(台)予測(2021年~2036年)
- 表75:ラックタイプ別 東欧市場規模(10億米ドル)予測(2021年~2036年)
- 表76:ラックタイプ別 東欧市場出荷台数(台)予測(2021年~2036年)
- 表77:エンドユーザー産業別 東欧市場規模(10億米ドル)予測(2021年~2036年)
- 表78:エンドユーザー産業別 東欧市場出荷台数(台)予測(2021年~2036年)
- 表79:東欧市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表80:東欧市場規模(台数)の用途別予測、2021年~2036年
- 表81:東アジア市場規模 (10億米ドル)の予測(国別、2021年~2036年)
- 表82:東アジア市場の出荷台数(単位)の予測(国別、2021年~2036年)
- 表83:東アジア市場の市場規模(10億米ドル)の予測(電力密度別、2021年~2036年)
- 表84:東アジア市場の出荷台数 (台数)の予測(2021年~2036年)、電力密度別
- 表85:2021年から2036年までの東アジア市場規模(10億米ドル)の導入環境別予測
- 表86:2021年から2036年までの東アジア市場規模(台数)の導入環境別予測
- 表87:2021年から2036年までの東アジア市場規模(10億米ドル)の冷却技術別予測
- 表88:冷却技術別 東アジア市場出荷台数(台)予測、2021年~2036年
- 表89:冷却インフラ統合別 東アジア市場規模(10億米ドル)予測、2021年~2036年
- 表90:冷却インフラ統合別 東アジア市場出荷台数(台)予測(2021年~2036年)
- 表91:ラックタイプ別 東アジア市場規模(10億米ドル)予測(2021年~2036年)
- 表92:ラックタイプ別 東アジア市場出荷台数(台)予測(2021年~2036年)
- 表93:エンドユーザー産業別 東アジア市場規模(10億米ドル)予測(2021年~2036年)
- 表94:エンドユーザー産業別 東アジア市場数量(台数)予測(2021年~2036年)
- 表95:用途別東アジア市場規模(10億米ドル)予測、2021年~2036年
- 表96:用途別東アジア市場数量(台)予測、2021年~2036年
- 表97: 2021年から2036年までの国別南アジア・太平洋市場規模(価値、10億米ドル)の予測
- 表98:2021年から2036年までの国別南アジア・太平洋市場規模(数量)の予測
- 表99:2021年から2036年までの電力密度別南アジア・太平洋市場規模(価値、10億米ドル)の予測
- 表100:2021年から2036年までの南アジアおよび太平洋地域の市場数量(単位)の予測(電力密度別)
- 表101:2021年から2036年までの南アジア・太平洋地域の市場規模(価値、10億米ドル)の導入環境別予測
- 表102:2021年から2036年までの南アジア・太平洋地域の市場規模(数量、台数)の導入環境別予測
- 表103:南アジアおよび太平洋地域市場規模(価値、10億米ドル)の予測(冷却技術別、2021年~2036年)
- 表104:南アジアおよび太平洋地域市場規模(数量、台数)の予測(冷却技術別、2021年~2036年)
- 表105:南アジアおよび太平洋地域市場規模 (10億米ドル)の予測(冷却インフラの統合別、2021年~2036年)
- 表106:南アジア・太平洋地域の市場数量(台数)の予測(冷却インフラの統合別、2021年~2036年)
- 表107: ラックタイプ別 南アジア・太平洋地域市場規模(10億米ドル)予測(2021年~2036年)
- 表108:ラックタイプ別 南アジア・太平洋地域市場数量(台数)予測(2021年~2036年)
- 表109:エンドユーザー産業別 南アジア・太平洋地域市場規模(10億米ドル)予測(2021年~2036年)
- 表110:2021年から2036年までのエンドユーザー産業別南アジア・太平洋地域市場数量(単位)予測
- 表111:2021年から2036年までの用途別南アジア・太平洋地域市場規模 (10億米ドル)の予測(用途別、2021年~2036年)
- 表112:南アジア・太平洋地域の市場数量(単位)の予測(用途別、2021年~2036年)
- 表113:中東・アフリカ市場の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表 114:中東・アフリカ市場の出荷数量(単位)の予測(国別、2021 年~2036 年)
- 表 115: 中東・アフリカ市場規模(10億米ドル)の予測(電力密度別、2021年~2036年)
- 表116:中東・アフリカ市場出荷数量(単位)の予測(電力密度別、2021年~2036年)
- 表117: 中東・アフリカ市場規模(10億米ドル)の導入環境別予測(2021年~2036年)
- 表118:中東・アフリカ市場出荷台数 (台数)の予測(導入環境別、2021年~2036年)
- 表119:中東・アフリカ市場規模(価値、10億米ドル)の予測(冷却技術別、2021年~2036年)
- 表120:中東・アフリカ市場の出荷台数(単位)予測(冷却技術別、2021年~2036年)
- 表121:中東・アフリカ市場の市場規模(10億米ドル)予測(冷却インフラ統合別、2021年~2036年)
- 表122:中東・アフリカ市場の出荷台数 (台数)の予測(冷却インフラ統合別、2021年~2036年)
- 表123:中東・アフリカ市場規模(価値、10億米ドル)の予測(ラックタイプ別、2021年~2036年)
- 表124:中東・アフリカ市場規模(数量、台数)の予測(ラックタイプ別、2021年~2036年)
- 表125:中東・アフリカ市場規模(価値、10億米ドル)の予測(エンドユーザー産業別、2021年~2036年)
- 表126:中東・アフリカ市場規模(数量、単位)の予測(エンドユーザー産業別、2021年~2036年)
- 表127:中東・アフリカ市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表128:中東・アフリカ市場出荷台数(台)の用途別予測(2021年~2036年)
図一覧
- 図1:2021年~2036年の世界市場販売数量(単位)予測
- 図2:世界市場の価格分析
- 図3:2021年~2036年の世界市場規模(10億米ドル)予測
- 図4:2026年および2036年の電力密度別世界市場シェアおよびBPS分析
- 図5:2026年~2036年の電力密度別世界市場の前年比成長率比較
- 図6:電力密度別世界市場の魅力度分析
- 図7:導入環境別 世界市場シェアおよびBPS分析(2026年および2036年)
- 図8:導入環境別 世界市場の前年比成長率比較(2026年~2036年)
- 図9:導入環境別の世界市場の魅力度分析
- 図10:冷却技術別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図11:冷却技術別の世界市場の前年比成長率比較(2026年~2036年)
- 図12:冷却技術別の世界市場の魅力度分析
- 図13:冷却インフラ統合別世界市場シェアおよびBPS分析(2026年および2036年)
- 図14:冷却インフラ統合別世界市場の前年比成長率比較(2026年から2036年)
- 図15:冷却インフラ統合別世界市場の魅力度分析
- 図16:ラックタイプ別世界市場シェアおよびBPS分析、 2026年および2036年
- 図17:ラックタイプ別世界市場の前年比成長率比較(2026年~2036年)
- 図18:ラックタイプ別世界市場の魅力度分析
- 図19:エンドユーザー産業別世界市場シェアおよびBPS分析(2026年および2036年)
- 図20:エンドユーザー産業別世界市場の前年比成長率比較(2026年から2036年)
- 図21:エンドユーザー産業別世界市場の魅力度分析
- 図22:用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図23:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図24:用途別世界市場の魅力度分析
- 図25:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図26:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図27:地域別世界市場の魅力度分析
- 図28:北米市場の増分収益機会(2026年~2036年)
- 図29:ラテンアメリカ市場の増分収益機会(2026年~2036年)
- 図30: 西ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図31:東ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図32:東アジア市場の追加収益機会(2026年~2036年)
- 図33:南アジアおよび太平洋地域の市場における追加収益機会(2026年~2036年)
- 図34:中東・アフリカ市場の追加収益機会(2026年~2036年)
- 図35:北米市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における電力密度別の市場シェアおよびBPS分析(2026年および2036年)
- 図37:北米市場における電力密度別の前年比成長率比較(2026年から2036年)
- 図38:北米市場における電力密度別の市場魅力度分析
- 図39:北米市場における導入環境別の市場シェアおよびBPS分析(2026年および2036年)
- 図40:北米市場における導入環境別の前年比成長率比較(2026年から2036年)
- 図41:導入環境別の北米市場の魅力度分析
- 図42:冷却技術別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図43:冷却技術別の北米市場の前年比成長率比較(2026年~2036年)
- 図44:冷却技術別の北米市場の魅力度分析
- 図45:冷却インフラ統合別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図46:冷却インフラ統合別の北米市場の前年比成長率比較(2026年~2036年)
- 図47:冷却インフラ統合別 北米市場の魅力度分析
- 図48:ラックタイプ別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:ラックタイプ別 北米市場の前年比成長率比較(2026年~2036年)
- 図50:ラックタイプ別の北米市場の魅力度分析
- 図51:エンドユーザー業界別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図52:エンドユーザー業界別の北米市場の前年比成長率比較(2026年~2036年)
- 図53:エンドユーザー産業別北米市場の魅力度分析
- 図54:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図55:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図56:用途別北米市場の魅力度分析
- 図57:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図58:ラテンアメリカ市場における電力密度別の市場シェアおよびBPS分析(2026年および2036年)
- 図59:ラテンアメリカ市場における電力密度別の前年比成長率比較(2026年~2036年)
- 図60:ラテンアメリカ市場における電力密度別の市場魅力度分析
- 図61:ラテンアメリカ市場における導入環境別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:ラテンアメリカ市場における導入環境別の前年比成長率比較(2026年から2036年)
- 図63:導入環境別のラテンアメリカ市場の魅力度分析
- 図64:冷却技術別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:冷却技術別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図66:冷却技術別のラテンアメリカ市場の魅力度分析
- 図67:冷却インフラ統合別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図68:冷却インフラ統合別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図69:冷却インフラ統合別のラテンアメリカ市場の魅力度分析
- 図70:ラテンアメリカ市場におけるラックタイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:ラテンアメリカ市場におけるラックタイプ別の前年比成長率比較(2026年から2036年)
- 図72:ラテンアメリカ市場におけるラックタイプ別の市場魅力度分析
- 図73: エンドユーザー産業別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図74:エンドユーザー産業別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図75:エンドユーザー産業別ラテンアメリカ市場の魅力度分析
- 図76:用途別ラテンアメリカ市場シェアおよびBPS分析、 2026年および2036年
- 図77:ラテンアメリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図78:ラテンアメリカ市場における用途別の魅力度分析
- 図79:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図80:西ヨーロッパ市場における電力密度別の市場シェアおよびBPS分析(2026年および2036年)
- 図81:西ヨーロッパ市場における電力密度別の前年比成長率比較(2026年から2036年)
- 図82: 電力密度別の西ヨーロッパ市場の魅力度分析
- 図83:導入環境別の西ヨーロッパ市場シェアおよびBPS分析(2026年および2036年)
- 図84:導入環境別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図85:導入環境別の西ヨーロッパ市場の魅力度分析
- 図86:冷却技術別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図87:冷却技術別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図88:冷却技術別の西ヨーロッパ市場の魅力度分析
- 図89:冷却インフラ統合別の西ヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図90:冷却インフラ統合別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図91:冷却インフラ統合別 西ヨーロッパ市場の魅力度分析
- 図92:ラックタイプ別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図93:ラックタイプ別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図94:ラックタイプ別 西ヨーロッパ市場の魅力度分析
- 図95:西ヨーロッパ市場におけるエンドユーザー産業別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図96:西ヨーロッパ市場におけるエンドユーザー産業別の前年比成長率比較(2026年から2036年)
- 図97:エンドユーザー産業別 西ヨーロッパ市場の魅力度分析
- 図98:用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図99:用途別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図100:用途別 西ヨーロッパ市場の魅力度分析
- 図101:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図102:電力密度別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図103:東ヨーロッパ市場における電力密度別の前年比成長率比較(2026年~2036年)
- 図104:東ヨーロッパ市場における電力密度別の市場魅力度分析
- 図105:東ヨーロッパ市場における導入環境別の市場シェアおよびBPS分析(2026年および2036年)
- 図106:東欧市場における導入環境別の前年比成長率比較(2026年~2036年)
- 図107:東欧市場における導入環境別の市場魅力度分析
- 図108:東欧市場における冷却技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図109: 東欧市場:冷却技術別前年比成長率の比較(2026年~2036年)
- 図110:東欧市場:冷却技術別の市場魅力度分析
- 図111:東欧市場:冷却インフラ統合別市場価値シェアおよびBPS分析(2026年および2036年)
- 図112:冷却インフラ統合別 東欧市場の前年比成長率比較(2026年~2036年)
- 図113:冷却インフラ統合別 東欧市場の魅力度分析
- 図114:ラックタイプ別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図115: 東欧市場におけるラックタイプ別の前年比成長率比較(2026年~2036年)
- 図116:東欧市場におけるラックタイプ別の市場魅力度分析
- 図117:エンドユーザー産業別東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図118:エンドユーザー産業別東欧市場の前年比成長率比較(2026年から2036年)
- 図119:エンドユーザー産業別東欧市場の魅力度分析
- 図120:用途別東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図121:用途別東欧市場の前年比成長率比較(2026年~2036年)
- 図122:用途別東欧市場の魅力度分析
- 図123:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図124:東アジア市場における電力密度別市場シェアおよびBPS分析(2026年および2036年)
- 図125:東アジア市場における電力密度別前年比成長率の比較(2026年から2036年)
- 図126:電力密度別 東アジア市場の魅力度分析
- 図127:導入環境別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図128:導入環境別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図129:導入環境別の東アジア市場の魅力度分析
- 図130:冷却技術別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図131:冷却技術別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図132:冷却技術別の東アジア市場の魅力度分析
- 図133:冷却インフラ統合別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図134:冷却インフラ統合別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図135:冷却インフラ統合別 東アジア市場の魅力度分析
- 図136:ラックタイプ別 東アジア市場の市場シェアおよびBPS分析(2026年および2036年)
- 図137:ラックタイプ別東アジア市場の前年比成長率比較(2026年~2036年)
- 図138:ラックタイプ別東アジア市場の魅力度分析
- 図139: エンドユーザー産業別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図140:エンドユーザー産業別東アジア市場の前年比成長率比較(2026年~2036年)
- 図141:エンドユーザー産業別東アジア市場の魅力度分析
- 図142: 用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図143:用途別東アジア市場の前年比成長率比較(2026年~2036年)
- 図144:用途別東アジア市場の魅力度分析
- 図145:国別南アジア・太平洋市場の市場シェアおよびBPS分析(2026年および2036年)
- 図146:電力密度別南アジア・太平洋市場の市場シェアおよびBPS分析(2026年および2036年)
- 図147:2026年から2036年までの南アジア・太平洋地域の市場における電力密度別の前年比成長率比較
- 図148:南アジア・太平洋地域の市場における電力密度別の市場魅力度分析
- 図149:南アジア・太平洋地域の市場における導入環境別の市場シェアおよびBPS分析(2026年および2036年)
- 図150:南アジア・太平洋地域の市場における導入環境別の前年比成長率比較(2026年~2036年)
- 図151:南アジア・太平洋地域市場における導入環境別の市場魅力度分析
- 図152:南アジア・太平洋地域市場における冷却技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図153:南アジア・太平洋地域市場における冷却技術別の前年比成長率比較(2026年~2036年)
- 図154:冷却技術別の南アジア・太平洋市場の魅力度分析
- 図155:冷却インフラ統合別、南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図156:冷却インフラ統合別、南アジアおよび太平洋地域の市場前年比成長率比較(2026年~2036年)
- 図157:冷却インフラ統合別、南アジアおよび太平洋地域の市場魅力度分析
- 図158: ラックタイプ別 南アジア・太平洋地域の市場シェアおよびBPS分析(2026年および2036年)
- 図159:2026年から2036年までのラックタイプ別南アジア・太平洋市場の前年比成長率比較
- 図160:ラックタイプ別の南アジア・太平洋市場の魅力度分析
- 図161:2026年および2036年のエンドユーザー産業別南アジア・太平洋市場の価値シェアおよびBPS分析
- 図162:南アジア・太平洋市場におけるエンドユーザー産業別前年比成長率の比較(2026年~2036年)
- 図163:南アジア・太平洋市場におけるエンドユーザー産業別の市場魅力度分析
- 図164:南アジア・太平洋市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図165:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図166:用途別 南アジア・太平洋地域の市場魅力度分析
- 図167:国別 中東・アフリカ地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図168:電力密度別 中東・アフリカ地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図169:中東・アフリカ市場における電力密度別の前年比成長率比較(2026年~2036年)
- 図170:中東・アフリカ市場における電力密度別の市場魅力度分析
- 図171:中東・アフリカ市場における導入環境別の市場シェアおよびBPS分析(2026年および2036年)
- 図172:中東・アフリカ市場における導入環境別の前年比成長率比較(2026年~2036年)
- 図173:中東・アフリカ市場における導入環境別の市場魅力度分析
- 図174:中東・アフリカ市場における冷却技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図175:中東・アフリカ市場における冷却技術別の前年比成長率比較(2026年~2036年)
- 図176:冷却技術別の中東・アフリカ市場の魅力度分析
- 図177:冷却インフラ統合別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図178:冷却インフラ統合別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図179:冷却インフラ統合別の中東・アフリカ市場の魅力度分析
- 図180:ラックタイプ別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図181:ラックタイプ別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
- 図182:ラックタイプ別の中東・アフリカ市場の魅力度分析
- 図183:エンドユーザー産業別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図184:エンドユーザー産業別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図185: エンドユーザー産業別の中東・アフリカ市場の魅力度分析
- 図186:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図187:用途別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
- 図188:用途別の中東・アフリカ市場の魅力度分析
- 図189:世界市場 – ティア構造分析
- 図190:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









