主な市場動向と洞察
- 治療用細胞の種類別:2025年には、T細胞セグメントが83.2%という最高の市場シェアを占めました。
- 治療用途別:2025年には、血液悪性腫瘍セグメントが最高の市場シェアを占めました。
- 生体内細胞工学別:2025年には、受容体工学セグメントが最も高い市場シェアを占めました。
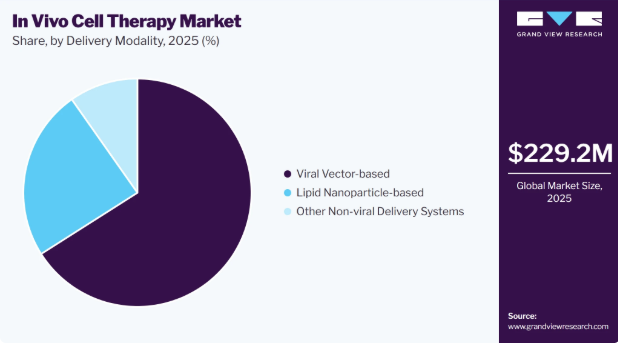
- 送達方法別:2025年には、ウイルスベクターベースのセグメントが66.0%という最も高い市場収益シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア55.9%)
- 最も成長が著しい地域市場:北米(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
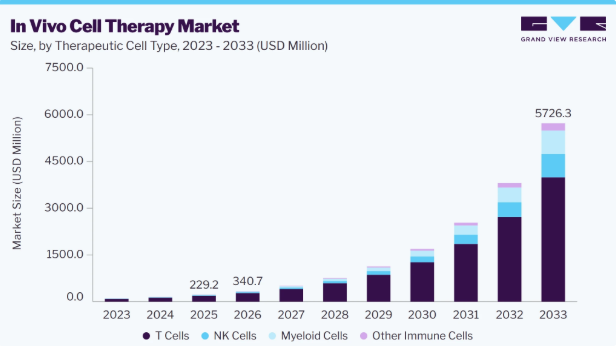
- 2025年の市場規模:2億2,920万米ドル
- 2026年の推定市場規模:3億4,070万米ドル
- 2033年までの予測市場規模:57億2,630万米ドル
- CAGR(2026年~2033年):49.6%
市場の動向
生体内細胞療法市場は、生体内細胞工学、遺伝子編集、および治療用細胞を体内で直接改変することを可能にする標的送達技術の進歩に牽引され、力強い成長を遂げています。細胞・遺伝子治療の開発への投資拡大、生体内CAR-T療法に関する研究の活発化、および細胞治療の製造・送達を簡素化する可能性が、市場の拡大を支えています。さらに、脂質ナノ粒子、ウイルスベクター、RNAベースの医薬品、および遺伝子編集技術の発展により、標的細胞への治療用物質の送達が改善され、生体内細胞治療の開発および臨床応用に向けたさらなる機会が生まれています。
市場の集中度と特徴
生体内細胞療法市場は、標的送達、遺伝子工学、および体内で直接治療用細胞を生成することを可能にするアプローチの発展に支えられ、急速な技術的進歩を遂げています。例えば、2026年3月、イノベーティブ・ゲノミクス・インスティテュート(Innovative Genomics Institute)は、マウス体内において直接がんを攻撃するCAR-T細胞を生成する生体内CAR-Tアプローチを報告し、従来の体外での細胞採取や製造の必要性を排除しました。この手法は、既製治療(オフ・ザ・シェルフ)モデルの可能性を実証したものであり、従来の細胞療法に伴う複雑さ、コスト、時間を削減できる可能性があり、次世代の生体内細胞療法アプローチの台頭を浮き彫りにしています。
製薬各社が次世代の細胞工学および生体内送達プラットフォームにおける能力強化を図る中、生体内細胞療法業界では合併・買収(M&A)活動が活発化しています。例えば、2025年5月、アストラゼネカはEsoBiotecの買収を完了しました。買収額は前払い金4億2500万米ドルで、最大5億7500万米ドルのマイルストーン支払いが予定されています。この買収により、治療用免疫細胞を体内で直接生成することを可能にするEsoBiotecのENaBLプラットフォームが加わり、アストラゼネカの生体内細胞療法の能力が強化されるとともに、より利用しやすく、拡張性の高い細胞療法アプローチの開発が後押しされることになりました。
規制環境は、安全性、製造、ゲノム編集、および新興治療法の長期モニタリングに関する要件を定めることで、生体内細胞療法市場に大きな影響を与えています。例えば、2026年6月、米国食品医薬品局(FDA)は、生体内アプローチを含むゲノム編集を組み込んだヒト遺伝子治療において、既存の知見を活用することに関するガイダンス案を発表しました。このガイダンスは、開発者が既存の化学・製造・品質管理(CMC)、非臨床、および臨床に関する知見を活用して、開発と審査のプロセスを効率化するのに役立ち、安全基準を維持しつつ開発期間を短縮できる可能性があります。
生体内細胞療法市場は、体内で直接プログラム可能な免疫細胞の範囲を広げることを目的とした新しいプラットフォームの導入により拡大しています。例えば、2026年4月、CREATE Medicines社は、ウイルス成分を使用せずに安定的かつ持続的な遺伝子送達を実現するよう設計されたオールmRNAシステムである「RetroT」プラットフォームを発表しました。このプラットフォームは、T細胞、NK細胞、骨髄系細胞など幅広い用途に対応しています。同プラットフォームは、従来の方法を超えた生体内細胞工学の可能性を広げ、複数の免疫細胞タイプを用いた次世代治療法の開発を支援します。
生体内細胞療法市場は、開発および商業化の権利を新たな市場へと拡大する提携を通じて、地理的に拡大しています。例えば、2025年1月、Orna Therapeutics社と上海Simnova Biotech社は、大中華圏におけるBCMAを標的とした生体内panCAR細胞療法を含めるよう、戦略的提携を拡大しました。拡大された契約に基づき、シムノバ社は大中華圏におけるこれらの生体内療法の研究、開発、および商業化を主導し、オルナ社はその他の地域における権利を保持します。この契約により、生体内細胞療法の地域的な開発が強化され、中国市場におけるその利用可能性が拡大します。
アナリストの見解
生体内細胞療法市場は、次世代の細胞・遺伝子療法開発への投資拡大や、従来の細胞療法の製造・投与を簡素化する可能性に後押しされ、高い成長が見込まれています。生体内CAR-T療法、標的送達技術、および直接的な細胞工学に関する研究の進展が、腫瘍学および新興の自己免疫疾患分野における市場拡大を支えています。脂質ナノ粒子、ウイルスベクター、RNAベースの技術、および遺伝子編集プラットフォームの進歩により、患者の体内で直接治療用細胞を生成する能力がさらに向上しています。さらに、市場参加者は、スケーラブルで利用しやすい生体内細胞療法アプローチを推進するために、戦略的提携、プラットフォーム開発、および標的送達能力に注力しています。
治療用細胞の種類に関する分析
2025年には、体内でT細胞を直接改変する治療法の研究開発が拡大したことを受け、T細胞セグメントが売上高シェアの83.2%以上を占め、最大のシェアとなりました。このセグメントは、がんやその他の疾患に対するCAR-TおよびT細胞工学に関する研究の増加、特にT細胞の活性や腫瘍への標的化を改善するための研究によって支えられています。2026年に『Nature』誌に掲載された論文によると、研究者らは固形腫瘍におけるヒトT細胞を対象とした生体内ゲノムワイドCRISPRスクリーニングプラットフォームを開発し、T細胞の機能や腫瘍浸潤を改善し得る遺伝的要因を特定しました。さらに、前臨床モデルにおける試験では、CAR-T療法およびTCRベースの療法の活性向上が確認されています。これらの進展は、T細胞ベースの生体内療法のさらなる開発を支え、がん治療におけるその活用を拡大することが期待されます。
骨髄系細胞セグメントは、マクロファージ、単球、その他の骨髄系細胞の生体内工学に関する研究の増加に支えられ、予測期間中に著しい年平均成長率(CAGR)を記録すると見込まれています。これらの細胞は、組織や腫瘍へ移動し、腫瘍微小環境と相互作用する能力を持つことから、注目を集めています。脂質ナノ粒子を用いた送達システムやCARマクロファージ療法の開発は、従来のex vivoアプローチよりも製造要件を低く抑えつつ、標的を絞った免疫応答を可能にすることで、このセグメントをさらに後押ししています。特に固形がんを対象とした骨髄系細胞療法に関する研究の増加が、このセグメントの成長を支えると予想されます。
治療応用に関する洞察
2025年には、血液悪性腫瘍セグメントが77.8%のシェアを占め、市場を牽引しました。これは、B細胞悪性腫瘍や多発性骨髄腫に対する生体内CAR-T療法の開発が進んでいることが要因です。このセグメントは主に、CD19やBCMAといった検証済みの標的を対象としています。例えば、2024年7月、ウモジャ・バイオファーマ社は、再発・難治性大細胞型B細胞リンパ腫および慢性リンパ性白血病の患者を対象に評価が進められている、CD19を標的とする生体内CAR-T療法「UB-VV111」のIND申請について、FDAから承認を取得しました。このプログラムは、血液がん患者向けの、より簡便かつ迅速なCAR-T治療法の開発を後押しすると期待されています。
自己免疫疾患セグメントは、予測期間において最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、全身性エリテマトーデスや関節リウマチなどの疾患に対する標的療法の研究増加によって牽引されると予想されます。生体内(in vivo)CAR-Tおよび免疫細胞工学アプローチの開発が進んでおり、病原性B細胞の選択的除去と疾患制御の改善に焦点が当てられています。脂質ナノ粒子やウイルスベクターを含む標的送達システムの進歩が、これらの治療法の開発を支えています。さらに、自己免疫疾患の治療に関する研究や投資の増加が、予測期間中のセグメント成長を支えると見込まれています。
生体内細胞工学に関する洞察
2025年には、受容体工学セグメントが市場シェアの83.8%を占め、市場をリードしました。これは、CARおよびTCRに基づくアプローチを通じて、免疫細胞の標的化と治療活性を向上させることができるためです。遺伝子編集や標的送達技術の進歩が、免疫細胞内の受容体の直接的な改変を支えています。例えば、2026年3月に『Nature』誌に掲載された研究では、生体内でのCRISPR-Cas9アプローチを用いて、T細胞受容体α(TRAC)遺伝子座にCARを挿入し、血液がんおよび固形がんのヒト化マウスモデルにおいてCAR-T細胞を生成することに成功しました。こうした技術的進歩により、生体内細胞療法の応用分野における受容体エンジニアリングの利用が拡大すると予想されます。
遺伝子編集・遺伝子改変セグメントは、細胞内で直接標的を絞った遺伝子改変を行う能力に後押しされ、予測期間において最も高いCAGRを記録すると見込まれています。CRISPR-Casシステム、ベース編集、プライム編集などの技術は、遺伝性疾患、がん、免疫関連疾患の治療に向けて研究が進められています。ウイルスベクターや脂質ナノ粒子における進歩により、特定の細胞や組織への編集成分の送達が改善され、生体内細胞療法のさらなる開発が促進されています。
送達モダリティに関する洞察
2025年には、ウイルスベクターを基盤とする企業のセグメントが、市場シェアの66.0%を占め、市場を支配しました。これは、改変されたウイルスベクターが遺伝物質を標的細胞に直接送達できる能力に支えられたものです。レンチウイルスベクターは、生体内でのCAR-T細胞の生成に向けて研究が進められており、一方、ウイルスベクターの改変により、細胞への標的化およびトランスダクション効率が向上しています。標的指向型ウイルス送達システムの開発が進むことで、生体内細胞療法へのウイルスベクターの活用が促進されると予想されます。
脂質ナノ粒子(LNP)ベースのセグメントは、生体外での細胞処理を必要とせずにmRNAを免疫細胞に直接送達できる能力に支えられ、最も高い年平均成長率(CAGR)を示すと予測されています。生体内でのCAR-T細胞生成、特に血液悪性腫瘍を対象とした標的指向型LNPの開発が進められています。2026年6月に『Journal of Clinical Oncology』誌に掲載された論文によると、研究者らは、再発・難治性B細胞リンパ腫の患者を対象に、CD8を標的としたLNPプラットフォームを用いてCD19 CAR-T細胞を生成した、ヒトを対象とした初の臨床試験について報告しました。臨床結果では、CAR-T細胞の迅速な生成とB細胞の減少が確認され、生体内でのCAR-T細胞開発における標的型LNPの有用性が裏付けられました。
地域別動向
北米は2025年に55.9%という最大の市場シェアを占め、世界の生体内細胞療法市場を牽引しており、予測期間中は51.3%という最も高い年平均成長率(CAGR)を記録すると予想されています。この市場は、患者の体内で直接治療用細胞を生成する技術をめぐる臨床活動の拡大によって牽引されています。例えば、2026年5月、エモリー大学のウィンシップがん研究所は、再発または難治性の多発性骨髄腫を対象とした第1相臨床試験において、ケロニア・セラピューティクス社の開発中の生体内CAR-T療法「KLN-1010」を、米国で初めて投与しました。この進展は、同地域における生体内細胞療法が前臨床研究から臨床開発へと進展していることを反映しています。
米国の生体内細胞療法市場の動向
米国の生体内細胞療法業界は、バイオ医薬品の研究開発の拡大、次世代の細胞・遺伝子療法への投資増加、そして主要なバイオテクノロジー企業や研究機関の存在を背景に、予測期間を通じて成長が見込まれています。例えば、2026年8月、グラッドストーン研究所およびカリフォルニア大学サンフランシスコ校(UCSF)の研究者らは、固形腫瘍に対するCAR-T細胞の機能を向上させる遺伝子編集を特定した生体内CRISPRスクリーニング手法を報告し、次世代の生体内細胞療法の進展を後押ししました。こうした進展により、米国市場の成長と主導的地位がさらに強化されると予想されます。
欧州の生体内細胞療法市場の動向
欧州の生体内細胞療法市場は、先進的な細胞・遺伝子療法への投資の増加、研究活動の活発化、そして革新的な治療プラットフォームに対する強力な支援に牽引され、収益性の高い地域として位置づけられています。例えば、2026年6月、欧州イノベーション評議会は、オランダのNanoCell Therapeutics社が調整役を務めるNANOCARプロジェクトを支援しました。このプロジェクトは、標的化された脂質ナノ粒子を用いて患者の体内で直接CAR-T細胞を生成する、非ウイルス性の生体内CAR-Tプラットフォームの開発を目的としています。こうした進展により、新興の生体内細胞療法市場における欧州の地位が強化されると期待されています。
英国の生体内細胞療法市場は、臨床研究の増加、強固な先進療法エコシステム、そして革新的な遺伝子・細胞ベースの治療法の開発が継続していることを背景に、予測期間を通じて著しい成長を示すと見込まれています。例えば、2026年1月にCell and Gene Therapy Catapultが発表した記事によると、2025年時点で英国では193件の先進治療に関する臨床試験が進行中であり、その80%以上が遺伝子治療に焦点を当てており、エクソビオ(体外)アプローチとインビオ(生体内)アプローチがほぼ半々となっています。こうした臨床活動の拡大は、英国における生体内治療能力の継続的な発展を浮き彫りにしています。
ドイツの生体内細胞療法市場は、強力なバイオテクノロジーおよび製薬分野の研究開発、先進療法への投資拡大、そして確立された臨床研究インフラに支えられ、成長が見込まれています。産学連携や臨床応用が、市場の発展をさらに後押しすると予想されます。
アジア太平洋地域の生体内細胞療法市場の動向
アジア太平洋地域のイン・ビボ細胞療法業界は、バイオテクノロジーへの投資増加、臨床研究の拡大、細胞工学能力の向上、そして革新的なイン・ビボ療法への関心の高まりによって牽引されています。同地域における研究インフラの整備と遺伝子送達技術への注力が、イン・ビボ細胞療法の成長と普及を支えると予想されます。
中国のイン・ビボ細胞療法市場は、臨床研究の増加、細胞工学技術の進歩、および直接的なイン・ビボ治療アプローチへの関心の高まりに後押しされ、急速な成長を遂げています。例えば、2025年7月、中国では、JY231に関する新たな臨床試験が登録されました。これは、以前のJY231試験の開始に続き、再発または難治性のB細胞性悪性腫瘍患者を対象とした生体内CAR-T療法の安全性および予備的な有効性を評価するものです。この拡大は、中国における生体内細胞療法技術の臨床開発が活発化していることを示しています。
日本の生体内細胞療法市場は、細胞工学や標的送達技術の進歩、そして次世代治療法における連携の拡大によって牽引されています。例えば、2026年3月、Circio社の発表によると、同社は東京に拠点を置くUnited Immunity社と研究提携を結び、環状RNAおよび脂質ナノ粒子技術を用いた生体内CARマクロファージ療法の開発に取り組んでいます。この提携は、がん、線維症、自己免疫疾患を対象とした骨髄系細胞を標的とする生体内療法の進展を目指しており、日本における新興の生体内細胞療法市場の発展を支えるものです。
ラテンアメリカにおける生体内細胞療法市場の動向
ラテンアメリカの生体内細胞療法市場は、規制枠組みの改善、先進療法の研究拡大、ならびに臨床および製造能力の発展に支えられ、緩やかな成長が見込まれています。
中東・アフリカ(MEA)における生体内細胞療法市場の動向
中東・アフリカ(MEA)の生体内細胞療法市場は、医療インフラの改善、先進療法への投資増加、およびバイオテクノロジー能力の拡大に支えられ、着実な成長が見込まれています。
主要な生体内細胞療法企業のインサイト
生体内細胞療法市場は、遺伝子編集、標的送達、生体内CAR-T、および次世代細胞工学の進歩に牽引され、著しい成長を遂げています。主要企業は、イノベーション、戦略的提携、および先進的な治療プラットフォームへの投資を通じて、市場での存在感を強化しています。
主要な生体内細胞療法企業:
本調査では、生体内細胞療法市場に関する以下の主要企業のプロファイルを取り上げています。
- Gilead Sciences, Inc.
- Legend Biotech
- Eli Lilly and Company
- CRISPR Therapeutics
- AbbVie Inc.
- Umoja Biopharma
- Ensoma, Inc.
- Intellia Therapeutics, Inc.
- Tessera Therapeutics
- AstraZeneca
- Valerio Therapeutics
- Johnson & Johnson
最近の動向:
- 2026年7月、ジョンソン・エンド・ジョンソンは、免疫介在性疾患を対象とした生体内CAR-Tプログラムを推進するため、セイル・バイオメディシンスとの戦略的提携を発表しました。この提携により、ジョンソン・エンド・ジョンソンの免疫学およびCAR-T療法に関する専門知識と、セイルの生体内細胞療法プラットフォームを融合させ、免疫系を直接再プログラムし、自己免疫疾患の治療に革新をもたらす可能性のある治療法の開発を目指します。
- 2026年5月、ヴァレリオ・セラピューティクス社は、差別化された生体内細胞療法アプローチの開発に注力する新会社「InVimmune」を立ち上げました。InVimmune社は、ヴァレリオ社の独自技術であるシングルドメイン抗体プラットフォームと標的送達能力を活用し、免疫再プログラム療法を開発する予定です。当初は腫瘍学に重点を置き、線維症や自己免疫疾患への応用も視野に入れています。
- 2025年8月、アッヴィはキャプスタン・セラピューティクスを約21億米ドルで買収を完了しました。この買収により、アッヴィの生体内CAR-T療法における能力が強化されるとともに、キャプスタンの標的型脂質ナノ粒子(tLNP)プラットフォームおよび、B細胞を介した自己免疫疾患の治療を目的として、体内で直接CD19特異的CAR-T細胞を生成するように設計された治験薬「CPTX2309」が加わりました。
「CPTX2309およびキャプスタン社のtLNPプラットフォームの追加により、免疫系をリセットすることを目的とした新たな治療法を提供する当社の能力が強化され、細胞の生体内プログラミングにおいて、キャプスタン社の独自技術をより広範に活用できるようになります。」
– ジョナサン・セジウィック博士(AbbVie社 上級副社長兼創薬研究グローバル責任者)
世界の生体内細胞療法市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける収益成長の予測と、最新のトレンドに関する分析を提供しています。本レポートにおいて、Grand View Researchは、治療用細胞の種類、治療用途、生体内細胞工学、送達方法、および地域に基づいて、世界の生体内細胞療法業界をセグメント化しています。
- 治療用細胞の種類別見通し(売上高、百万米ドル、2021年~2033年)
- T細胞
- NK細胞
- 骨髄系細胞
- その他の免疫細胞
- 治療用途別見通し(売上高、百万米ドル、2021年~2033年)
- 血液悪性腫瘍
- 固形がん
- 自己免疫疾患
- 感染症
- その他の治療用途
- 生体内細胞工学の展望(売上高、百万米ドル、2021年~2033年)
- 受容体工学
- 遺伝子編集および遺伝子改変
- 一過性遺伝子プログラミング
- その他の細胞工学アプローチ
- 送達方法の展望(売上高、百万米ドル、2021年~2033年)
- ウイルスベクターベース
- 脂質ナノ粒子ベース
- その他の非ウイルス性送達システム
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 方法論と調査範囲
1.1. 市場のセグメンテーションと調査範囲
1.1.1. セグメントの定義
1.1.1.1. 治療用細胞の種類
1.1.1.2. 治療への応用
1.1.1.3. 生体内細胞工学
1.1.1.4. 送達方法
1.2. 地域別範囲
1.3. 推計および予測期間
1.4. 目的
1.5. 調査方法論
1.6. 情報の入手
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の定義と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 生体内細胞療法の開発への投資増加
3.2.1.2. 標的送達技術の進歩
3.2.1.3. 精密医療に向けたプログラム可能な細胞療法の拡大
3.2.2. 市場の制約要因分析
3.2.2.1. 精密かつ標的を絞った送達を実現する上での課題
3.2.2.2. 生体内細胞療法に関する規制上の不確実性
3.2.3. 市場機会の分析
3.2.4. 市場の課題分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の力
3.3.1.2. 購入者の力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 社会的環境
3.3.2.4. 経済的環境
3.3.2.5. 法的環境
第4章 治療用細胞種別の事業分析
4.1. セグメント概要
4.2. 生体内細胞療法市場:治療用細胞種別の動向分析
4.2.1. T細胞
4.2.2. T細胞市場、2021年~2033年(百万米ドル)
4.2.3.
NK細胞
4.2.4. NK細胞キット市場、2021年~2033年(百万米ドル)
4.2.5. 骨髄系細胞
4.2.6. 骨髄系細胞市場、2021年~2033年(百万米ドル)
4.3. その他の免疫細胞
4.3.1. その他の免疫細胞市場、2021年~2033年(百万米ドル)
第5章 治療用途に関する事業分析
5.1. セグメントダッシュボード
5.2. 生体内細胞療法市場:治療用途の動向分析
5.3. 血液悪性腫瘍
5.3.1. 血液悪性腫瘍市場、2021年~2033年(百万米ドル)
5.4. 固形腫瘍
5.4.1. 固形腫瘍市場、2021年~2033年(百万米ドル)
5.5. 自己免疫疾患
5.5.1. 自己免疫疾患市場、2021年~2033年(百万米ドル)
5.6. 感染症
5.6.1. 感染症市場、2021年~2033年(百万米ドル)
5.7. その他の治療用途
5.7.1. その他の治療用途市場、2021年~2033年(百万米ドル)
第6章 生体内細胞工学の事業分析
6.1. セグメントダッシュボード
6.2. 生体内細胞療法市場:生体内細胞工学の動向分析
6.3. 受容体工学
6.3.1. 受容体工学市場、2021年~2033年(百万米ドル)
6.4. 遺伝子編集および遺伝子改変
6.4.1. 遺伝子編集および遺伝子改変市場、2021年~2033年(百万米ドル)
6.5. 一過性遺伝子プログラミング
6.5.1. 一過性遺伝子プログラミング市場、2021年~2033年(百万米ドル)
6.6. その他の細胞工学アプローチ
6.6.1. その他の細胞工学アプローチ市場、2021年~2033年 (百万米ドル)
第7章. 送達手法に関する事業分析
7.1. セグメント概要
7.2. 生体内細胞治療市場:送達手法の動向分析
7.3. ウイルスベクターベース
7.3.1. ウイルスベクターベース市場、2021年~2033年 (百万米ドル)
7.4. 脂質ナノ粒子ベース
7.4.1. 脂質ナノ粒子ベース市場、2021年~2033年(百万米ドル)
7.5. その他の非ウイルス性送達システム
7.5.1. その他の非ウイルス性送達システム市場、2021年~2033年(百万米ドル)
第8章 地域別事業分析
8.1. 地域別生体内細胞療法市場シェア(2025年および2033年)
8.2. 北米
8.2.1. 北米の生体内細胞療法市場(2021年~2033年)(百万米ドル)
8.2.2. 米国
8.2.2.1. 主要国の動向
8.2.2.2. 競争状況
8.2.2.3. 規制の枠組み
8.2.2.4. 米国の生体内細胞療法市場、2021年~2033年(百万米ドル)
8.2.3. カナダ
8.2.3.1. 主要国の動向
8.2.3.2. 競争状況
8.2.3.3. 規制の枠組み
8.2.3. 4. カナダの生体内細胞治療市場、2021年~2033年(百万米ドル)
8.2.4. メキシコ
8.2.4.1. 主要な国別動向
8.2.4.2. 競争状況
8.2.4.3. 規制の枠組み
8.2.4.4. メキシコの生体内細胞療法市場、2021年~2033年(百万米ドル)
8.3. 欧州
8.3.1. 欧州の生体内細胞療法市場、2021年~2033年(百万米ドル)
8.3.2. 英国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 英国の生体内細胞治療市場、2021年~2033年(百万米ドル)
8.3.3. ドイツ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制の枠組み
8.3.3.4. ドイツの生体内細胞療法市場、2021年~2033年(百万米ドル)
8.3.4. フランス
8.3.4.1. 主要国の動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. フランスの生体内細胞療法市場、2021年~2033年(百万米ドル)
8.3.5. イタリア
8.3.5.1. 主要な国別動向
8.3.5.2. 競争環境
8.3.5.3. 規制の枠組み
8.3.5.4. イタリアの生体内細胞治療市場、2021年~2033年(百万米ドル)
8.3.6. スペイン
8.3.6.1. 主要国の動向
8.3.6.2. 競争環境
8.3.6.3. 規制の枠組み
8.3.6.4. スペインの生体内細胞治療市場、2021年~2033年(百万米ドル)
8.3.7. デンマーク
8.3.7.1.
主要国の動向
8.3.7.2. 競争環境
8.3.7.3. 規制の枠組み
8.3.7.4. デンマークの生体内細胞治療市場、2021年~2033年(百万米ドル)
8.3.8. スウェーデン
8.3.8.1. 主要国の動向
8.3.8.2. 競争状況
8.3.8.3. 規制の枠組み
8.3.8.4. スウェーデンの生体内細胞治療市場、2021年~2033年(百万米ドル)
8.3.9. ノルウェー
8.3.9.1. 主要な国別動向
8.3.9.2. 競争状況
8.3.9.3. 規制の枠組み
8.3.9.4. ノルウェーの生体内細胞治療市場、2021年~2033年(百万米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の生体内細胞治療市場、2021年~2033年(百万米ドル)
8.4.2. 日本
8.4.2.1. 主要国の動向
8.4.2.2. 競争状況
8.4.2.3. 規制の枠組み
8.4.2.4. 日本の生体内細胞治療市場、2021年~2033年(百万米ドル)
8.4.3. 中国
8.4.3.1. 主要国の動向
8.4.3.2. 競争環境
8.4.3.3. 規制の枠組み
8.4.3.4. 中国の生体内細胞療法市場、2021年~2033年(百万米ドル)
8.4.4. インド
8.4.4.1. 主要な国別動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. インドの生体内細胞療法市場、2021年~2033年(百万米ドル)
8.4.5. オーストラリア
8.4.5.1. 主要国の動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. オーストラリアの生体内細胞療法市場、2021年~2033年(百万米ドル)
8.4.6. タイ
8.4.6.1. 主要な国別動向
8.4.6.2. 競争環境
8.4.6.3. 規制の枠組み
8.4.6.4. タイの生体内細胞治療市場、2021年~2033年(百万米ドル)
8.4.7. 韓国
8.4.7.1. 主要国の動向
8.4.7.2. 競争状況
8.4.7.3. 規制の枠組み
8.4.7.4. 韓国の生体内細胞治療市場、2021年~2033年(百万米ドル)
8.5.
ラテンアメリカ
8.5.1. ラテンアメリカの生体内細胞治療市場、2021年~2033年(百万米ドル)
8.5.2. ブラジル
8.5.2.1. 主要国の動向
8.5.2.2. 競争環境
8.5.2.3. 規制の枠組み
8.5.2.4. ブラジルの生体内細胞治療市場、2021年~2033年(百万米ドル)
8.5.3. アルゼンチン
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. アルゼンチンの生体内細胞療法市場、2021年~2033年(百万米ドル)
8.6. 中東・アフリカ(MEA)
8.6.1. MEAの生体内細胞療法市場、2021年~2033年(百万米ドル)
8.6.2. 南アフリカ
8.6.2.1. 主要国の動向
8.6.2.2. 競争環境
8.6.2.3. 規制の枠組み
8.6.2.4. 南アフリカの生体内細胞療法市場、2021年~2033年(百万米ドル)
8.6.3. サウジアラビア
8.6.3.1. 主要国の動向
8.6.3.2. 競争状況
8.6.3.3. 規制の枠組み
8.6.3.4. サウジアラビアの生体内細胞療法市場、2021年~2033年(百万米ドル)
8.6.4. アラブ首長国連邦
8.6.4.1. 主要な国別動向
8.6.4.2. 競争状況
8.6.4.3. 規制の枠組み
8.6.4.4. アラブ首長国連邦(UAE)の生体内細胞療法市場、2021年~2033年(百万米ドル)
8.6.5. クウェート
8.6.5.1. 主要な国別動向
8.6.5.2. 競争環境
8.6.5.3. 規制の枠組み
8.6.5.4. クウェートの生体内細胞療法市場、2021年~2033年(百万米ドル)
第9章 競争環境
9.1. 企業の分類
9.2. 企業の市場シェア/ポジション分析、2025年
9.3. 戦略マッピング
9.4. 企業プロフィール/一覧
9.4.1. ギリアド・サイエンシズ社
9.4.1.1. 概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. レジェンド・バイオテック
9.4.2.1. 概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. イーライ・リリー・アンド・カンパニー
9.4.3.1. 概要
9.4.3.2. 財務実績
9.4.3.3. 製品のベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. CRISPR セラピューティクス
9.4.4.1.
概要
9.4.4.2. 財務実績
9.4.4.3. 製品ベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. アッヴィ社
9.4.5.1. 概要
9.4.5.2. 財務実績
9.4.5.3. 製品のベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. Umoja Biopharma
9.4.6.1. 概要
9.4.6.2. 財務実績
9.4.6.3. 製品のベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. Ensoma, Inc.
9.4.7.1. 概要
9.4.7.2. 財務実績
9.4.7.3. 製品のベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. Intellia Therapeutics, Inc.
9.4.8.1. 概要
9.4.8.2. 財務実績
9.4.8.3. 製品のベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. テッセラ・セラピューティクス社
9.4.9.1. 概要
9.4.9.2. 財務実績
9.4.9.3. 製品のベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. アストラゼネカ
9.4.10.1. 概要
9.4.10.2. 財務実績
9.4.10.3. 製品のベンチマーク
9.4.10.4. 戦略的取り組み
9.4.11. ジョンソン・エンド・ジョンソン
9.4.11.1. 概要
9.4.11.2. 財務実績
9.4.11.3. 製品ベンチマーク
9.4.11.4. 戦略的取り組み
9.4.12. ヴァレリオ・セラピューティクス
9.4.12.1. 概要
9.4.12.2. 財務実績
9.4.12.3. 製品ベンチマーク
9.4.12.4. 戦略的取り組み
表一覧
表1 二次情報源一覧
表2 略語一覧
表3 治療用細胞の種類別、世界の生体内細胞療法市場、2021年~2033年(百万米ドル)
表4 治療用途別、世界の生体内細胞療法市場、2021年~2033年 (百万米ドル)
表5 世界の生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表6 世界の生体内細胞療法市場(送達方法別)、2021年~2033年(百万米ドル)
表7 世界の生体内細胞療法市場(地域別)、2021年 ~2033年(百万米ドル)
表8 北米の生体内細胞療法市場:国別、2021年~2033年(百万米ドル)
表9 北米の生体内細胞療法市場:治療用細胞種別、2021年~2033年(百万米ドル)
表10 北米の生体内細胞療法市場(治療用途別)、2021年~2033年(百万米ドル)
表11 北米の生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表12 北米の生体内細胞療法市場(送達方法別)、2021年~2033年 (百万米ドル)
表13 米国の生体内細胞療法市場、治療用細胞の種類別、2021年~2033年(百万米ドル)
表14 米国の生体内細胞療法市場、治療用途別、2021年~2033年(百万米ドル)
表15 米国生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表16 米国生体内細胞療法市場(投与方法別)、2021年~2033年(百万米ドル)
表17 カナダの生体内細胞療法市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表18 カナダの生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表19 カナダの生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表20 カナダの生体内細胞療法市場(投与方法別)、2021年~2033年(百万米ドル)
表21 メキシコの生体内細胞療法市場(治療用細胞の種類別)、2021年~2033年 (百万米ドル)
表22 メキシコの生体内細胞療法市場、治療用途別、2021年~2033年(百万米ドル)
表23 メキシコの生体内細胞療法市場、生体内細胞工学別、2021年~2033年 (百万米ドル)
表24 メキシコの生体内細胞療法市場(送達方法別)、2021年~2033年(百万米ドル)
表25 欧州の生体内細胞療法市場(国別)、2021年~2033年(百万米ドル)
表26 欧州の生体内細胞療法市場(治療用細胞の種類別、2021年~2033年)(百万米ドル)
表27 欧州の生体内細胞療法市場(治療用途別、2021年~2033年)(百万米ドル)
表28 欧州の生体内細胞療法市場(生体内細胞工学別、2021年~2033年)(百万米ドル)
表29 欧州の生体内細胞療法市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表30 英国の生体内細胞療法市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表31 英国の生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表32 英国の生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表33 英国の生体内細胞療法市場(投与方法別)、2021年~2033年(百万米ドル)
表34 ドイツの生体内細胞療法市場(治療用細胞の種類別)、2021年~2033年(百万米ドル)
表35 ドイツの生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表36 ドイツの生体内細胞療法市場:生体内細胞工学別、2021年~2033年(百万米ドル)
表37 ドイツの生体内細胞療法市場:送達方法別、2021年~2033年(百万米ドル)
表38 フランスにおける生体内細胞療法市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表39 フランスにおける生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表40 フランスにおける生体内細胞療法市場:生体内細胞工学別、2021年~2033年(百万米ドル)
表41 フランスにおける生体内細胞療法市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表42 イタリアにおける生体内細胞療法市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表43 イタリアにおける生体内細胞療法市場:治療用途別、2021年~2033年 (百万米ドル)
表44 イタリアの生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表45 イタリアの生体内細胞療法市場(投与方法別)、2021年~2033年(百万米ドル)
表46 スペインの生体内細胞療法市場(治療用細胞の種類別、2021年~2033年)(百万米ドル)
表47 スペインの生体内細胞療法市場(治療用途別、2021年~2033年)(百万米ドル)
表48 スペインの生体内細胞療法市場(生体内細胞工学別、2021年~2033年) (百万米ドル)
表49 スペインの生体内細胞療法市場、投与方法別、2021年~2033年(百万米ドル)
表50 デンマークの生体内細胞療法市場、治療用細胞の種類別、2021年~2033年(百万米ドル)
表51 デンマークの生体内細胞療法市場、治療用途別、2021年~2033年(百万米ドル)
表52 デンマークの生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表53 デンマークの生体内細胞療法市場(投与方法別)、2021年~2033年(百万米ドル)
表54 スウェーデンの生体内細胞療法市場(治療用細胞の種類別)、2021年~2033年(百万米ドル)
表55 スウェーデンの生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表56 スウェーデンの生体内細胞療法市場:生体内細胞工学別、2021年~2033年(百万米ドル)
表57 スウェーデンの生体内細胞療法市場:送達方法別、2021年~2033年(百万米ドル)
表58 ノルウェーの生体内細胞療法市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表59 ノルウェーの生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表60 ノルウェーの生体内細胞療法市場:生体内細胞工学別、2021年~2033年 (百万米ドル)
表61 ノルウェーの生体内細胞療法市場、送達方法別、2021年~2033年(百万米ドル)
表62 アジア太平洋地域の生体内細胞療法市場、国別、2021年~2033年(百万米ドル)
表63 アジア太平洋地域の生体内細胞療法市場、治療用細胞の種類別、 2021年~2033年(百万米ドル)
表64 アジア太平洋地域の生体内細胞療法市場、治療用途別、2021年~2033年(百万米ドル)
表65 アジア太平洋地域の生体内細胞療法市場、生体内細胞工学別、2021年~2033年(百万米ドル)
表66 アジア太平洋地域の生体内細胞療法市場、送達方法別、2021年~2033年(百万米ドル)
表67 日本の生体内細胞療法市場、治療用細胞の種類別、2021年~2033年(百万米ドル)
表68 日本の生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表69 日本の生体内細胞療法市場:生体内細胞工学別、2021年~2033年(百万米ドル)
表70 日本の生体内細胞治療市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表71 中国の生体内細胞治療市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表72 中国の生体内細胞治療市場:治療用途別、2021年~2033年(百万米ドル)
表73 中国の生体内細胞治療市場、生体内細胞工学別、2021年~2033年(百万米ドル)
表74 中国の生体内細胞治療市場、投与方法別、2021年~2033年(百万米ドル)
表75 インドの生体内細胞治療市場、治療用細胞の種類別、2021年~2033年 (百万米ドル)
表76 インドの生体内細胞治療市場、治療用途別、2021年~2033年(百万米ドル)
表77 インドの生体内細胞治療市場、生体内細胞工学別、2021年~2033年(百万米ドル)
表78 インドの生体内細胞療法市場:投与方法別、2021年~2033年(百万米ドル)
表79 オーストラリアの生体内細胞療法市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表80 オーストラリアの生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表81 オーストラリアの生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表82 オーストラリアの生体内細胞療法市場(投与方法別)、2021年~2033年(百万米ドル)
表83 タイの生体内細胞療法市場(治療用細胞の種類別)、2021年~2033年(百万米ドル)
表84 タイの生体内細胞治療市場:治療用途別、2021年~2033年(百万米ドル)
表85 タイの生体内細胞治療市場:生体内細胞工学別、2021年~2033年(百万米ドル)
表86 タイの生体内細胞治療市場:送達方法別、2021年~2033年(百万米ドル)
表87 韓国における生体内細胞治療市場(治療用細胞の種類別)、2021年~2033年(百万米ドル)
表88 韓国における生体内細胞治療市場(治療用途別)、2021年~2033年(百万米ドル)
表89 韓国における生体内細胞治療市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表90 韓国における生体内細胞治療市場(投与方法別)、2021年~2033年(百万米ドル)
表91 ラテンアメリカにおける生体内細胞治療市場(国別)、2021年~2033年(百万米ドル)
表92 ラテンアメリカの生体内細胞療法市場、治療用細胞の種類別、2021年~2033年(百万米ドル)
表93 ラテンアメリカの生体内細胞療法市場、治療用途別、2021年~2033年(百万米ドル)
表94 ラテンアメリカの生体内細胞療法市場、生体内細胞工学別、2021年~2033年 (百万米ドル)
表95 ラテンアメリカの生体内細胞療法市場、送達方法別、2021年~2033年 (百万米ドル)
表96 ブラジルの生体内細胞療法市場:治療用細胞の種類別、2021年~2033年(百万米ドル)
表97 ブラジルの生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表98 ブラジルの生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表99 ブラジルの生体内細胞療法市場(投与方法別)、2021年~2033年(百万米ドル)
表100 アルゼンチンの生体内細胞療法市場(治療用細胞の種類別)、2021年~2033年(百万米ドル)
表101 アルゼンチンの生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表102 アルゼンチンの生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表103 アルゼンチンの生体内細胞療法市場(投与方法別)、2021年~2033年(百万米ドル)
表104 中東・アフリカの生体内細胞療法市場(国別)、2021年~2033年 (百万米ドル)
表105 中東・アフリカの生体内細胞治療市場、治療用細胞の種類別、2021年~2033年(百万米ドル)
表106 中東・アフリカの生体内細胞療法市場、治療用途別、2021年~2033年(百万米ドル)
表107 中東・アフリカの生体内細胞療法市場、生体内細胞工学別、2021年~2033年 (百万米ドル)
表108 中東・アフリカの生体内細胞治療市場:送達方法別、2021年~2033年(百万米ドル)
表109 南アフリカの生体内細胞療法市場、治療用細胞の種類別、2021年~2033年(百万米ドル)
表110 南アフリカの生体内細胞療法市場、治療用途別、2021年~2033年 (百万米ドル)
表111 南アフリカの生体内細胞療法市場:生体内細胞工学別、2021年~2033年(百万米ドル)
表112 南アフリカの生体内細胞療法市場:投与方法別、2021年~2033年(百万米ドル)
表113 サウジアラビアの生体内細胞療法市場(治療用細胞の種類別、2021年~2033年)(百万米ドル)
表114 サウジアラビアの生体内細胞療法市場(治療用途別、2021年~2033年) (百万米ドル)
表115 サウジアラビアの生体内細胞療法市場(生体内細胞工学別)、2021年~2033年(百万米ドル)
表116 サウジアラビアの生体内細胞療法市場(投与方法別)、2021年~2033年(百万米ドル)
表117 アラブ首長国連邦(UAE)の生体内細胞療法市場(治療用細胞の種類別)、 2021年~2033年(百万米ドル)
表118 アラブ首長国連邦(UAE)の生体内細胞療法市場:治療用途別、2021年~2033年(百万米ドル)
表119 アラブ首長国連邦(UAE)の生体内細胞療法市場:生体内細胞工学別、2021年~2033年(百万米ドル)
表120 アラブ首長国連邦(UAE)の生体内細胞療法市場、送達方法別、2021年~2033年(百万米ドル)
表121 クウェートの生体内細胞療法市場、治療用細胞の種類別、2021年~2033年(百万米ドル)
表122 クウェートの生体内細胞療法市場、治療用途別、2021年~2033年 (百万米ドル)
表123 クウェートの生体内細胞療法市場:生体内細胞工学別、2021年~2033年(百万米ドル)
表124 クウェートの生体内細胞療法市場:投与方法別、2021年~2033年(百万米ドル)
図一覧
図1 生体内細胞療法市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 市場見通し
図8 セグメントの概要
図9 競合環境の概要
図10 親市場の見通し
図11 生体内細胞療法市場の推進要因分析
図12 生体内細胞療法市場の制約要因分析
図13 生体内細胞療法市場:ポーターの5つの力分析
図14 生体内細胞療法市場:PESTLE分析
図15 生体内細胞療法市場:治療用細胞タイプの展望と主なポイント
図16 生体内細胞療法市場:治療用細胞タイプの市場シェア分析
図17 T細胞市場、2021年~2033年(百万米ドル)
図18 NK細胞市場、2021年~2033年(百万米ドル)
図19 骨髄系細胞市場、2021年~2033年(百万米ドル)
図20 その他の免疫細胞市場、2021年~2033年(百万米ドル)
図21 生体内細胞療法市場:治療用途の展望と主なポイント
図22 生体内細胞療法市場:治療用途別の市場シェア分析
図23 血液悪性腫瘍市場、2021年~2033年 (百万米ドル)
図24 固形腫瘍市場、2021年~2033年(百万米ドル)
図25 自己免疫疾患市場、2021年~2033年(百万米ドル)
図26 感染症市場、2021年~2033年(百万米ドル)
図27 その他の治療用途市場、2021年~2033年(百万米ドル)
図28 生体内細胞療法市場:生体内細胞工学の展望と主なポイント
図29 生体内細胞療法市場:生体内細胞工学の市場シェア分析
図30 受容体エンジニアリング市場、2021年~2033年(百万米ドル)
図31 遺伝子編集・遺伝子改変市場、2021年~2033年(百万米ドル)
図32 一過性遺伝子プログラミング市場、2021年~2033年(百万米ドル)
図33 その他の細胞工学アプローチ市場、2021年~2033年(百万米ドル)
図34 生体内細胞療法市場:送達モダリティの展望と主なポイント
図35 生体内細胞療法市場:送達モダリティの市場シェア分析
図36 ウイルスベクターベースの市場、2021年~2033年(百万米ドル)
図37 脂質ナノ粒子ベースの市場、2021年~2033年(百万米ドル)
図38 その他の非ウイルス性送達システム市場、2021年~2033年(百万米ドル)
図39 地域別市場:主なポイント
図40 北米の生体内細胞療法市場(国別)、2021年~2033年 (百万米ドル)
図41 米国の生体内細胞治療市場、2021年~2033年(百万米ドル)
図42 カナダの生体内細胞治療市場、2021年~2033年(百万米ドル)
図43 メキシコの生体内細胞治療市場、2021年~2033年(百万米ドル)
図44 欧州の生体内細胞療法市場(国別)、2021年~2033年(百万米ドル)
図45 英国の生体内細胞療法市場、2021年~2033年 (百万米ドル)
図46 ドイツの生体内細胞治療市場、2021年~2033年(百万米ドル)
図47 フランスの生体内細胞治療市場、2021年~2033年(百万米ドル)
図48 イタリアの生体内細胞治療市場、2021年~2033年(百万米ドル)
図49 スペインの生体内細胞療法市場、2021年~2033年(百万米ドル)
図50 デンマークの生体内細胞療法市場、2021年~2033年(百万米ドル)
図51 スウェーデンの生体内細胞療法市場、2021年~2033年(百万米ドル)
図52 ノルウェーの生体内細胞治療市場、2021年~2033年(百万米ドル)
図53 アジア太平洋地域の生体内細胞治療市場(国別)、2021年~2033年(百万米ドル)
図54 日本の生体内細胞治療市場、2021年~2033年(百万米ドル)
図 図55 中国の生体内細胞治療市場、2021年~2033年(百万米ドル)
図56 インドの生体内細胞治療市場、2021年~2033年(百万米ドル)
図57 オーストラリアの生体内細胞治療市場、2021年~2033年 (百万米ドル)
図58 タイの生体内細胞治療市場、2021年~2033年(百万米ドル)
図59 韓国の生体内細胞治療市場、2021年~2033年(百万米ドル)
図60 ラテンアメリカの生体内細胞治療市場(国別)、2021年~2033年(百万米ドル)
図61 ブラジルの生体内細胞療法市場、2021年~2033年(百万米ドル)
図62 アルゼンチンの生体内細胞療法市場、2021年~2033年(百万米ドル)
図63 中東・アフリカ(MEA)の生体内細胞療法市場(国別)、2021年~2033年 (百万米ドル)
図64 南アフリカの生体内細胞治療市場、2021年~2033年(百万米ドル)
図65 サウジアラビアの生体内細胞治療市場、2021年~2033年(百万米ドル)
図66 アラブ首長国連邦(UAE)の生体内細胞治療市場、2021年~2033年(百万米ドル)
図67 クウェートの生体内細胞療法市場、2021年~2033年(百万米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









