主な市場動向と洞察
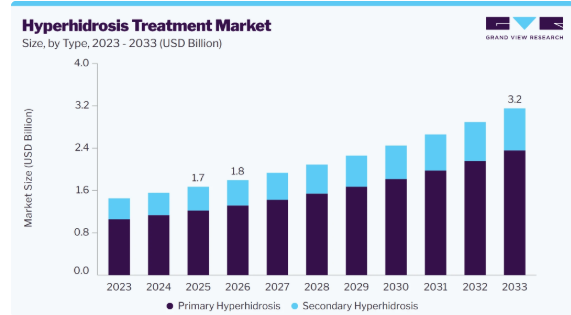
- 種類別:2025年には、原発性多汗症セグメントが73.1%という最高の市場シェアを占めました。
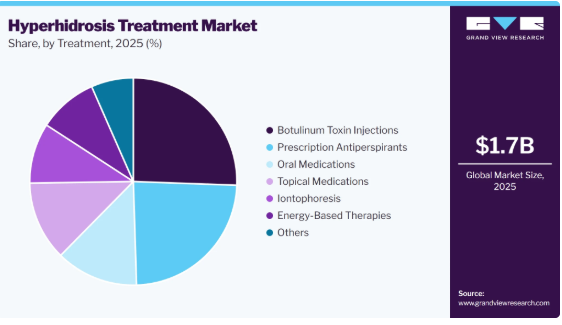
- 治療法別:2025年には、ボツリヌス毒素注射セグメントが25.6%という最高の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア41.3%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年、北米市場において米国が最大のシェアを占めました。
市場規模と予測
- 2025年の市場規模:17億米ドル
- 2026年の推定市場規模:18億米ドル
- 2033年までの予測市場規模:32億米ドル
- CAGR(2026年~2033年):8.4%
多汗症は、日常生活、対人関係、仕事のパフォーマンス、そして生活の質に支障をきたす可能性があり、効果的で利便性の高い治療法の需要を生み出しています。この市場には、処方箋が必要な制汗剤、外用抗コリン薬、イオントフォレーシス、ボツリヌス毒素注射、経口薬、エネルギーを用いた治療法、および外科的処置が含まれます。治療法の選択は、患部、症状の重症度、治療への反応、および患者の希望によって異なります。特に腋窩多汗症においては、非侵襲的な選択肢として外用療法が注目を集めていますが、より長期的な症状コントロールが必要な患者さんに対しては、依然として処置療法が用いられています。また、多汗症が単なる美容上の問題ではなく、医学的な疾患として認識されるようになってきたことも、市場の成長を支えています。しかし、診断の遅れや患者さんの認識不足は、依然として治療へのアクセスを妨げる障壁となっています。全体として、治療法の普及と臨床的な注目度の高まりにより、市場は引き続き発展しています。
市場の集中度と特徴
多汗症治療市場では、処方薬、医療機器、および治療法の提供手法の継続的な開発に支えられ、イノベーションの度合いが高くなっています。イノベーションは、症状のコントロールを改善すると同時に、患者が治療をより容易に利用できるようにすることに重点が置かれています。外用療法は腋窩多汗症の治療選択肢を拡大させ、一方、イオントフォレーシス装置は、手、足、および脇の下の発汗に悩む患者に在宅治療の選択肢を提供しています。医療機器メーカーも、在宅治療を支援するため、製品設計、携帯性、電極構造、操作の容易さなどに取り組んできました。製薬会社は、注射や外科的処置を必要とせずに多汗症を標的とする外用治療薬の開発・導入を進めています。また、既存の治療法への反応が限られている患者さんへの治療選択肢を拡大することも、イノベーションの一環となっています。さまざまな治療技術が利用可能であることは、市場全体の競争を促進するとともに、患部、症状の重症度、治療反応、患者さんの希望に応じて、医師により多くの選択肢を提供しています。
多汗症治療市場に参入する企業は、規制、臨床、製造、流通に関する要件を満たさなければならないため、市場参入の障壁は中程度から高いと言えます。処方薬メーカーは、規制当局から承認を得る前に、製品の安全性と有効性を裏付けるエビデンスを提示する必要があります。医療機器メーカーもまた、製品の性能、安全性、製造品質、および表示に関する適用要件を満たす必要があります。これらの要件は開発コストを増加させ、新製品の市場投入までに要する期間を延長する可能性があります。また、企業は、医療従事者や患者に製品を提供するために、適切な製造能力と流通チャネルを確保する必要があります。医師の認知度や受容度は、処方薬や処置ベースの製品の使用に影響を与える可能性があり、市場に参入する企業にとってさらなる要件となります。既存企業は、皮膚科医、薬局、卸売業者、医療従事者との既存の関係から恩恵を受ける可能性もあります。その結果、新規参入企業は、認知度の向上、流通ネットワークの構築、および既存の治療選択肢との競争において課題に直面する可能性があります。
多汗症治療市場では、処方薬、医療機器、注射剤が規制要件の対象となるため、規制の影響は大きいです。医薬品については、市販に先立ち、安全性、有効性、製造工程、表示、および使用目的について規制当局による審査が必要です。イオントフォレーシスやその他の治療法に使用される医療機器も、安全性や性能に関する要件の対象となります。国ごとの規制の違いは、製品開発計画、承認までの期間、表示要件、および市場参入戦略に影響を与える可能性があります。既存製品を新たな国へ展開する企業は、商業的発売に先立ち、追加の規制手続きを完了する必要がある場合があります。規制要件は、特に企業が医療従事者や患者に対して治療の利点を伝える際、製品の効能表示や販促活動にも影響を及ぼす可能性があります。規制要件の変更は、製造業者にとって開発コストやコンプライアンスコストの増加につながる可能性があります。一方で、規制による監督は製品の品質と患者の安全を支えています。したがって、規制は製品の発売、地理的拡大、および市場における競争に影響を与える重要な要因であり続けています。
多汗症治療市場では、患者が過度の発汗に対処するための複数の治療選択肢を利用できるため、代替製品が数多く存在します。局所的な発汗の治療には、処方箋が必要な制汗剤や外用薬が使用できますが、イオンフォレーシスは手、足、脇の下に対する非薬物療法の選択肢となります。また、臨床処置による治療を必要とする患者には、ボツリヌス毒素注射も用いられます。発汗が複数の部位に及ぶ場合には内服薬が検討される一方、エネルギーを用いた治療法や外科的処置は、特定の患者様に対する追加の選択肢となります。これらの代替手段により、特定の治療法で十分な症状コントロールが得られない場合や、忍容性に懸念が生じた場合、医師や患者様は治療法を変更することが可能となります。治療期間、投与方法、費用、利便性、および影響を受ける身体部位の違いも、治療法の選択に影響を与えます。複数の代替手段が利用可能であることは、個々の製品への依存度を低下させ、治療カテゴリー間の競争を激化させます。したがって、企業は需要を維持するために、治療上の明確な利点と患者の利便性を提供する必要があります。
多汗症治療市場における地理的拡大は緩やかなものとなっています。これは、医療に対する認知度やアクセスが依然として限られている国々において、企業が確立された治療法を導入する機会があるためです。処方薬、医療機器、および処置に基づく治療法は、現地の販売代理店、皮膚科診療所、薬局、および直販チャネルを通じて拡大することが可能です。しかし、企業は各国固有の規制要件を満たし、適切な流通ネットワークを確立しなければならないため、拡大には時間がかかる場合があります。医師による多汗症への認識や患者の理解度の違いも、医療治療への需要に影響を与える可能性があります。在宅用医療機器や外用製品は、専門の治療センターへのアクセスが限られている市場に企業が参入する機会をもたらす可能性があります。規制当局の承認を得た後の製品発売も、治療の入手可能性を向上させ、現地市場の発展を後押しするでしょう。アジア太平洋地域やその他の新興市場では、多汗症への認識が高まり、患者がより多くの治療選択肢を利用できるようになるにつれて、新たな機会が生まれる可能性があります。全体として、地理的な拡大には潜在的な可能性がありますが、規制や商業上の要件により、市場参入のスピードが制限される可能性があります。
タイプ別インサイト
2025年には、原発性多汗症セグメントが市場シェアの73.1%を占め、支配的な地位を占めました。この地位は、脇の下、手のひら、足の裏、顔に影響を及ぼす局所性発汗への注目度の高さ、皮膚科診療における確立された診断、処方薬による治療の入手可能性、ボツリヌス毒素注射の利用、イオントフォレーシス装置へのアクセス、および長期的な症状管理への需要によって支えられています。原発性多汗症は、基礎疾患ではなく過剰な発汗そのものを管理対象とするため、治療の焦点が直接的に当てられています。外用薬や機器を用いた治療法の利用が可能であるため、医師は患部や症状の重症度に応じて複数の選択肢から治療法を選定できます。また、過度の発汗が社会生活や職業生活に及ぼす影響に対する患者の認識の高まりも、治療需要を後押ししています。
二次性多汗症セグメントは著しく成長しており、予測期間中の年平均成長率(CAGR)は7.5%と見込まれています。この成長は、発汗が基礎疾患、薬物使用、ホルモン変化、感染症、神経疾患の症状の一つとして認識されつつあることによるものです。このセグメントは、治療法を選択する前に多汗症の原因を特定することへの関心の高まりから恩恵を受けています。また、発汗が関連症状である慢性疾患を管理している患者の治療ニーズも、この成長を反映しています。医師は、根本的な原因や患部に応じて、外用療法、内服薬、ボツリヌス毒素、その他の治療法を採用しています。原発性多汗症と続発性多汗症の鑑別が向上したことも、より適切な治療法の選択を後押ししています。この分野は、複数の疾患領域にわたり幅広い臨床的関連性を持っており、多様な患者層からの需要を生み出しています。
治療に関する洞察
2025年には、ボツリヌス毒素注射分野が25.6%のシェアで市場をリードしました。その地位は、確立された臨床的用途、局所的な発汗への適性、複数の身体部位での使用、訓練を受けた医療専門家による施術、医師の熟知度、および確立された治療プロトコルによって支えられています。ボツリヌス毒素注射は、腋窩、手掌、足底、およびその他の限局性多汗症の治療に用いられます。また、この治療法は、外用薬や制汗剤では十分な効果が得られない患者さんにとっても選択肢となります。皮膚科や専門クリニックでの利用が可能であることも、治療へのアクセスを後押ししています。確立された臨床的用途と医師の経験も、この治療法への需要をさらに支えています。承認済みのボツリヌス毒素製剤が存在することも、多汗症の治療計画におけるその使用を後押ししています。
外用薬セグメントは、予測期間において12.1%という最も高い年平均成長率(CAGR)を示すと予想されます。この成長は、局所治療、自宅での使用、非侵襲的な投与、および注射や内服薬に代わる治療法への需要の高まりによって支えられています。外用薬は患部に直接塗布されるため、症状を的確にコントロールすることが可能です。また、新しい製剤の登場により、医師は従来の処方制汗剤以外の選択肢も得られるようになりました。このセグメントは、塗布が簡単であること、処方箋による入手が可能であること、外来診療での使用が可能であるといった利点があります。多汗症の診断件数の増加も、処方箋が必要な外用治療薬への需要を後押ししています。抗コリン作用メカニズムに焦点を当てた製品開発により、薬物療法を必要とする患者の治療選択肢が拡大しています。腋窩多汗症に対する外用療法が利用可能になったことも、このセグメントの成長をさらに後押ししています。
地域別動向
2025年、北米は多汗症治療市場において売上高シェア41.3%を占め、市場を牽引しました。同地域では、皮膚科や専門医療分野において確立された診断・治療慣行が功を奏しています。幅広い処方療法、ボツリヌス毒素治療、イオントフォレーシス、およびエネルギーを用いた施術が、治療へのアクセスを支えています。患者の認知度が高いことも、多汗症に関する受診や継続的な治療の活用を後押ししています。この地域には、局所性多汗症の治療法を開発する製薬会社や医療機器メーカーが数多く存在しています。薬局、皮膚科クリニック、医療機関を通じた確立された流通網が、製品の入手可能性をさらに支えています。
米国の多汗症治療市場の動向
米国は、北米の多汗症治療市場において主要な役割を果たしています。多汗症は相当数の患者に影響を及ぼしていますが、多くの患者は依然として診断を受けていないか、治療を受けていません。処方箋が必要な外用療法は腋窩発汗に対する治療選択肢を提供しており、ボツリヌス毒素、イオントフォレーシス、内服薬、および施術は、その他の患者のニーズに対応しています。皮膚科医は、患部の部位や症状の重症度に応じて、複数の治療アプローチを選択することができます。製品開発により、腋窩多汗症に対する処方箋薬の選択肢も拡大しています。充実した医療インフラと確立された皮膚科医療サービスが、診断と治療を支えています。これらの要因により、米国における多汗症の医学的管理に対する需要は引き続き支えられています。
欧州の多汗症治療市場の動向
欧州の多汗症治療市場は、確立された皮膚科医療サービスと処方療法へのアクセスにより、世界市場において確固たる地位を築いています。治療選択肢には、外用剤、ボツリヌス毒素、イオントフォレーシス、内服薬、および外科的処置が含まれます。多汗症に対する臨床的な認識の高まりが、皮膚科をはじめとする各専門分野における診断を後押ししています。欧州各国間で医療へのアクセスに違いがあるため、治療法の利用状況や製品の入手可能性にはばらつきが見られます。ドイツ、英国、フランスは、確立された医療制度と専門医によるケアネットワークを背景に、重要な市場となっています。過度の発汗が仕事や社会活動に影響を及ぼす場合、患者の生活の質(QOL)への懸念も、医学的治療への需要を支えています。継続的な臨床的注目と、複数の治療アプローチが利用可能であることが、欧州全域における市場の発展を支えています。
英国の多汗症治療市場は、確立された皮膚科医療と、診断・治療に関する臨床ガイドラインによって支えられています。患者は、プライマリケアや専門の皮膚科サービスを通じて治療を受け、患部や症状の重症度に基づいて治療法が選択されます。外用制汗剤は依然として入手しやすい治療選択肢である一方、イオンフォレーシス、ボツリヌス毒素、内服薬は、さらなる管理を必要とする患者に役立っています。また、臨床ガイドラインにより、過度の発汗を呈する患者のより一貫した特定と紹介が促進されています。多汗症が社会生活や職業生活に及ぼす影響に対する認識の高まりが、患者の受診を後押ししています。専門医療サービスの利用可能性により、持続的な症状を抱える患者は処置による治療を受けることができます。これらの要因が、英国全土における多汗症治療への継続的な需要を支えています。
ドイツの多汗症治療市場は、確立された皮膚科医療および病院サービスに支えられた、欧州における重要な市場です。臨床データによると、多汗症はさまざまな地域や重症度の患者に影響を及ぼしており、診断と治療に対する需要を生み出しています。治療法には、外用剤、イオントフォレーシス、ボツリヌス毒素、内服薬、および外科的処置が含まれます。皮膚科医やその他の専門医は、疾患の種類、患部、および根本的な原因に基づいて患者を評価します。専門医療施設が整備されていることで、持続的な症状を抱える患者が処置による治療を受けやすくなっています。多汗症は社会的・職業的な制約をもたらす可能性があるため、患者の生活の質(QOL)への懸念も治療需要の一因となっています。
フランスの多汗症治療市場は、多汗症の診断と治療を支える発達した皮膚科医療分野を背景に、着実に拡大しています。患者は、臨床上のニーズに応じて、外用制汗剤、イオントフォレーシス、ボツリヌス毒素、内服薬、および外科的治療法を利用することができます。皮膚科診療は、持続的な過度の発汗を訴える患者を特定するための重要な窓口となっています。治療需要は、多汗症が日常生活、職場での人間関係、および社会生活に与える影響によって支えられています。薬物療法と処置療法の両方が利用可能であるため、医師は治療法の選択において柔軟性を発揮できます。また、臨床的な認識の高まりにより、原発性多汗症と続発性多汗症の区別が可能となり、治療法の選択に役立っています。専門的な皮膚科医療への継続的なアクセスが、フランスの多汗症治療市場を支えています。
アジア太平洋地域の多汗症治療市場の動向
アジア太平洋地域は、多汗症治療市場において最も急成長している地域であり、予測期間中の年平均成長率(CAGR)は10.5%と見込まれています。この成長は、皮膚科サービスの拡大、多汗症に対する認識の高まり、および医療へのアクセス向上によって支えられています。中国、日本、インド、その他のアジア諸国における大規模な都市人口が、幅広い患者基盤を形成しています。低侵襲治療や医療機器を用いた処置の利用拡大は、都市部の医療施設における治療需要を支えています。処方薬による治療へのアクセス改善も、局所的な発汗に悩む患者の治療選択肢を広げています。日本と中国では、多汗症の施術および薬物療法による管理に対して、臨床的な関心が活発です。これらの要因により、成熟した治療市場と比較して、この地域ではより急速な市場成長が見込まれています。
日本の多汗症治療市場は、充実した皮膚科医療サービスと処方薬へのアクセスに支えられ、多汗症の治療環境が整備されています。治療選択肢には、外用薬、ボツリヌス毒素、イオンフォレーシス、および外科的処置が含まれます。低侵襲治療の臨床的活用は、治療による生活への支障を最小限に抑えつつ症状のコントロールを求める患者の需要を支えています。皮膚疾患に対する認知度の高さも、患者の受診や治療法の選択を後押ししています。都市部の医療施設では、多汗症の管理に経験豊富な専門の皮膚科医や病院へのアクセスが可能です。多様な治療アプローチが利用可能であることは、さまざまな患者層における継続的な治療利用を支えています。
中国における多汗症治療市場は、その膨大な人口と皮膚科医療へのアクセス拡大により、重要な成長市場となっています。臨床治療には、外用薬、イオントフォレーシス、マイクロ波療法、および外科的処置が含まれます。特に手掌多汗症は臨床的に注目されており、治療パターンは薬物療法と処置療法の両方を網羅しています。都市部の病院では、重度の症状や高度な治療を必要とする患者に対して専門的なケアが提供されています。生活の質(QOL)への影響に対する認識の高まりが、医学的管理に対する患者の需要を支えています。また、臨床研究により、治療の選好や薬物療法における課題に対する理解も深まりつつあります。これらの要因が中国市場の継続的な発展を支え、より幅広い治療選択肢への需要を生み出しています。
ラテンアメリカにおける多汗症治療市場の動向
ラテンアメリカにおける多汗症治療市場は、皮膚科医療へのアクセス拡大と、多汗症に対する処置療法の定着によって支えられています。治療選択肢には、外用制汗剤、内服薬、ボツリヌス毒素、イオン導入療法、および外科的処置が含まれます。ブラジルは、多汗症管理における確立された臨床経験により、主要な市場としての役割を果たしています。患者の需要は、過度の発汗が社会活動、仕事、日常生活に及ぼす影響によって支えられています。皮膚科医の間での認識の高まりは、さまざまな疾患タイプにわたる診断と治療法の選択を後押ししています。治療へのアクセスは国によって異なり、それが製品の入手可能性や治療法の利用状況に違いをもたらしています。全体として、この地域は、薬物療法および処置に基づく多汗症治療の両方において、安定した市場を提供しています。
ブラジルの多汗症治療市場は、皮膚科および胸部外科における確立された臨床経験に支えられ、多汗症治療の有望な拠点となっています。治療法には、外用剤、内服薬、ボツリヌス毒素、イオントフォレーシス、および外科的処置が含まれます。ブラジルの臨床ガイドラインは、多汗症の診断と治療について定めており、体系的な臨床管理を支援しています。重度の手掌や腋窩の症状を有する患者は、専門医による診療において重要な治療対象グループとなっています。処置に基づく治療法の利用可能性は、持続的な症状を抱える患者の需要を支えています。皮膚科および外科診療は、診断、治療法の選択、および経過観察のための窓口となっています。これらの要因が、ブラジルにおける多汗症治療への継続的な需要を支え、ラテンアメリカ市場における同国の役割を維持しています。
中東・アフリカにおける多汗症治療市場の動向
中東およびアフリカにおける多汗症治療市場は、皮膚科医療へのアクセス拡大と、過度の発汗に対処する治療法への需要によって支えられています。多くの国で気温が高いため、発汗症状やそれが日常生活に及ぼす影響に対する臨床的な注目が高まっています。外用薬は手軽な治療選択肢となる一方、ボツリヌス毒素、イオントフォレーシス、および外科的処置は、専門的なケアを必要とする患者さんに提供されています。都市部の医療施設では、皮膚科医や処置に基づく治療へのアクセスがより容易になっています。多汗症が医学的疾患であるという認識の高まりが、患者の受診や治療法の選択を後押ししています。国ごとの医療インフラの違いにより、先進的な治療法へのアクセスにはばらつきが見られます。これらの要因が、地域全体の治療需要を形作っています。
サウジアラビアの多汗症治療市場は、中東において成長著しい市場となっています。高温や長期にわたる温暖な季節により、日常生活における発汗関連の症状の重要性がさらに高まっています。皮膚科クリニックでは、外用薬、ボツリヌス毒素、その他の処置ベースの治療法が利用可能です。専門的な皮膚科サービスの利用が増加していることで、持続的な症状を抱える患者の診断と治療が促進されています。都市部の医療施設では、局所性および全身性多汗症の治療に経験豊富な医師へのアクセスが容易になっています。患者の需要は、過度の発汗に伴う社会的・職業的な影響とも関連しています。これらの要因が、サウジアラビアにおける多汗症の薬物療法および処置療法に対する継続的な需要を支えています。
多汗症治療に関する主要企業の洞察
多汗症治療市場は適度に細分化されており、処方薬、ボツリヌス毒素治療、医療機器の各分野で競争が展開されています。AbbVie Inc.、Botanix Pharmaceuticals Ltd.、Journey Medical Corporation、およびKaken Pharmaceutical Co., Ltd.は処方薬ベースの治療分野で地位を確立しており、一方、Merz Pharma GmbH & Co. KGaAおよびMedytox Inc.はボツリヌス毒素治療分野で競合しています。Miramar Labs, Inc.、Dermadry Laboratories Inc.、およびHidrex GmbHは医療機器を用いた治療に注力しており、August Wolff GmbH & Co. KG Arzneimittelは外用療法の分野で競争を繰り広げています。Kakenは自社の多汗症治療薬を主要な皮膚科製品と位置付けており、Botanixは米国で処方箋が必要な外用治療薬を商品化しています。
多汗症治療の主要企業
本調査では、多汗症治療市場に関する主要企業として、以下の企業を分析対象としています。
- AbbVie Inc.
- Botanix Pharmaceuticals Ltd.
- Journey Medical Corporation
- Kaken Pharmaceutical Co., Ltd.
- Miramar Labs, Inc. (miraDry)
- Dermadry Laboratories Inc.
- Merz Pharma GmbH & Co. KGaA
- Medytox Inc.
- August Wolff GmbH & Co. KG Arzneimittel
- Hidrex GmbH
最近の動向
- 2025年9月、カケン製薬とドンファ・ファーマは、原発性腋窩多汗症の治療薬として、臭化ソフピロニウムについて韓国で承認を取得しました。
- 2025年3月、Dr. August Wolff GmbH & Co. KG Arzneimittel社は、42名の思春期を対象とした第II相試験の結果に基づき、重度の原発性腋窩多汗症を有する12歳以上の思春期患者を対象に含めるよう、1%ブロミドグリコピロニウムクリームの適応拡大を申請しました。
- 2025年1月、ダーマドライ・ラボラトリーズ社は、手、足、脇の下の過度の発汗を治療するためのイオンフォレーシス装置の刷新された製品ラインを発売しました。この製品には、改良されたシリコーン電極、穴あきシリコーンマット、コンパクトなケース、および人間工学に基づいた手首サポートが採用されています。
世界の多汗症治療市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の多汗症治療市場レポートを、種類、治療法、地域に基づいて以下のとおりセグメント化しています:
- タイプ別見通し(売上高、10億米ドル、2021年~2033年)
- 原発性多汗症
- 続発性多汗症
- 治療法別見通し(売上高、10億米ドル、2021年~2033年)
- 処方用制汗剤
- 外用薬
- 内服薬
- ボツリヌス毒素注射
- イオンフォレーシス
- エネルギー療法
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と対象範囲
1.1. 市場セグメンテーションと対象範囲
1.2. セグメントの定義
1.2.1. 種類
1.2.2. 治療法
1.3. 推計値および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築およびデータの可視化
1.8. モデルの詳細
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 多汗症治療市場の変数、動向、および範囲
3.1. 市場の将来展望
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章. 多汗症治療市場:タイプ別ビジネス分析
4.1. タイプ別市場シェア(2025年および2033年)
4.2. タイプ別セグメントダッシュボード
4.3. タイプ別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
4.4. 原発性多汗症
4.4.1. 原発性多汗症市場、2021年~2033年(10億米ドル)
4.5. 続発性多汗症
4.5.1. 続発性多汗症市場、2021年~2033年(10億米ドル)
第5章。多汗症治療市場:治療事業分析
5.1. 治療別市場シェア(2025年および2033年)
5.2. 治療セグメントのダッシュボード
5.3. 治療別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
5.4. 処方箋制汗剤
5.4.1. 処方箋制汗剤市場、2021年~2033年(10億米ドル)
5.5. 外用薬
5.5.1. 外用薬市場、2021年~2033年(10億米ドル)
5.6. 経口薬
5.6.1. 経口薬市場、2021年~2033年(10億米ドル)
5.7. ボツリヌス毒素注射
5.7.1. ボツリヌス毒素注射市場、2021年~2033年(10億米ドル)
5.8.
イオントフォレーシス
5.8.1. イオントフォレーシス市場、2021年~2033年(10億米ドル)
5.9. エネルギーを用いた治療法
5.9.1. エネルギーを用いた治療法市場、2021年~2033年(10億米ドル)
5.10. その他
5.10.1. その他市場、2021年~2033年(10億米ドル)
第6章. 多汗症治療市場:地域別推計およびトレンド分析
6.1. 地域別市場シェア分析(2025年および2033年)
6.2. 地域別市場ダッシュボード
6.3. 市場規模および予測のトレンド分析(2021年~2033年)
6.4. 北米
6.4.1. 北米多汗症治療市場の推計および予測(国別、2021年~2033年)(10億米ドル)
6.4.2. 米国
6.4.2.1. 主要な国別動向
6.4.2.2. 対象疾患の有病率
6.4.2.3. 規制の枠組み
6.4.2.4. 償還制度
6.4.2.5. 米国多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.4.3. カナダ
6.4.3.1. 主要な国別動向
6.4.3.2. 対象疾患の有病率
6.4.3.3. 規制の枠組み
6.4.3.4. 保険償還の枠組み
6.4.3.5. カナダの多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.4.4. メキシコ
6.4.4.1. 主要国の動向
6.4.4.2. 対象疾患の有病率
6.4.4.3. 規制の枠組み
6.4.4.4. 償還の枠組み
6.4.4.5. メキシコにおける多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.5. 欧州
6.5.1. 欧州の多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.5.2. 英国
6.5.2.1. 主要な国の動向
6.5.2.2. 対象疾患の有病率
6.5.2.3. 規制の枠組み
6.5.2.4. 償還制度
6.5.2.5. 英国の多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.5.3. ドイツ
6.5.3.1. 主要な国別動向
6.5.3.2. 対象疾患の有病率
6.5.3.3. 規制の枠組み
6.5.3.4. 保険償還の枠組み
6.5.3.5. ドイツの多汗症治療市場の推計および予測(2021年~2033年、10億米ドル)
6.5.4. フランス
6.5.4.1. 主要国の動向
6.5.4.2. 対象疾患の有病率
6.5.4.3. 規制の枠組み
6.5.4.4. 償還制度
6.5.4.5. フランスの多汗症治療市場:推計および予測(2021年~2033年、10億米ドル)
6.5.5. イタリア
6.5.5.1. 主要国の動向
6.5.5.2. 対象疾患の有病率
6.5.5.3. 規制の枠組み
6.5.5.4. 保険償還の枠組み
6.5.5.5. イタリアの多汗症治療市場:推計および予測(2021年~2033年、10億米ドル)
6.5.6. スペイン
6.5.6.1. 主要国の動向
6.5.6.2. 対象疾患の有病率
6.5.6.3. 規制の枠組み
6.5.6.4. 保険償還の枠組み
6.5.6.5. スペインの多汗症治療市場:推計および予測(2021年~2033年、10億米ドル)
6.5.7. デンマーク
6.5.7.1. 主要な国別動向
6.5.7.2. 対象疾患の有病率
6.5.7.3. 規制の枠組み
6.5.7.4. 保険償還の枠組み
6.5.7.5. デンマークの多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.5.8. スウェーデン
6.5.8.1. 主要な国別動向
6.5.8.2. 対象疾患の有病率
6.5.8.3. 規制の枠組み
6.5.8.4. 保険償還の枠組み
6.5.8.5. スウェーデンの多汗症治療市場:推計および予測(2021年~2033年、10億米ドル)
6.5.9. ノルウェー
6.5.9.1. 主要国の動向
6.5.9.2. 対象疾患の有病率
6.5.9.3. 規制の枠組み
6.5.9.4. 保険償還の枠組み
6.5.9.5. ノルウェーの多汗症治療市場:推計および予測(2021年~2033年、10億米ドル)
6.6. アジア太平洋地域
6.6.1. アジア太平洋地域の多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.6.2. 日本
6.6.2.1. 主要な国別動向
6.6.2.2. 対象疾患の有病率
6.6.2.3. 規制の枠組み
6.6.2.4. 保険償還の枠組み
6.6.2.5. 日本の多汗症治療市場の推計および予測、2021年~2033年
(10億米ドル)
6.6.3. 中国
6.6.3.1. 主要な国別動向
6.6.3.2. 対象疾患の有病率
6.6.3.3. 規制の枠組み
6.6.3.4. 保険償還の枠組み
6.6.3.5. 中国多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.6.4. インド
6.6.4.1. 主要な国別動向
6.6.4.2. 対象疾患の有病率
6.6.4.3. 規制の枠組み
6.6.4.4. 償還の枠組み
6.6.4.5. インドの多汗症治療市場:推計および予測(2021年~2033年、10億米ドル)
6.6.5. オーストラリア
6.6.5.1. 主要な国別動向
6.6.5.2. 対象疾患の有病率
6.6.5.3. 規制の枠組み
6.6.5.4. 保険償還の枠組み
6.6.5.5. オーストラリアの多汗症治療市場:推計および予測(2021年~2033年、10億米ドル)
6.6.6. 韓国
6.6.6.1. 主要な国別動向
6.6.6.2. 対象疾患の有病率
6.6.6.3. 規制の枠組み
6.6.6.4. 保険償還の枠組み
6.6.6.5. 韓国における多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.6.7. タイ
6.6.7.1. 主要国の動向
6.6.7.2. 対象疾患の有病率
6.6.7.3. 規制の枠組み
6.6.7.4. 保険償還の枠組み
6.6.7.5. タイの多汗症治療市場の推計および予測(2021年~2033年) (10億米ドル)
6.7. ラテンアメリカ
6.7.1. ラテンアメリカにおける多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.7.2. ブラジル
6.7.2.1. 主要国の動向
6.7.2.2. 対象疾患の有病率
6.7.2.3. 規制の枠組み
6.7.2.4. 保険償還の枠組み
6.7.2.5. ブラジルの多汗症治療市場の推計および予測(2021年~2033年)(10億米ドル)
6.7.3. アルゼンチン
6.7.3.1. 主要な国別動向
6.7.3.2. 対象疾患の有病率
6.7.3.3. 規制の枠組み
6.7.3.4. 償還制度
6.7.3.5. アルゼンチンの多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.8. 中東およびアフリカ
6.8.1. 中東およびアフリカの多汗症治療市場の推計および予測、2021年~2033年
(10億米ドル)
6.8.2. 南アフリカ
6.8.2.1. 主要国の動向
6.8.2.2. 対象疾患の有病率
6.8.2.3. 規制の枠組み
6.8.2.4. 償還の枠組み
6.8.2.5. 南アフリカの多汗症治療市場の推計および予測(2021年~2033年)(10億米ドル)
6.8.3. サウジアラビア
6.8.3.1. 主要国の動向
6.8.3.2. 対象疾患の有病率
6.8.3.3. 規制の枠組み
6.8.3.4. 償還の枠組み
6.8.3.5. サウジアラビアの多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
6.8.4. アラブ首長国連邦
6.8.4.1. 主要な国の動向
6.8.4.2. 対象疾患の有病率
6.8.4.3. 規制の枠組み
6.8.4.4. 保険償還の枠組み
6.8.4.5. アラブ首長国連邦(UAE)の多汗症治療市場:推計および予測(2021年~2033年、10億米ドル)
6.8.5. クウェート
6.8.5.1. 主要国の動向
6.8.5.2. 対象疾患の有病率
6.8.5.3. 規制の枠組み
6.8.5.4. 償還の枠組み
6.8.5.5. クウェートの多汗症治療市場の推計および予測、2021年~2033年(10億米ドル)
第7章。競争環境
7.1. 参入企業の概要
7.2. 企業の市場ポジション分析
7.3. 企業の分類
7.4. 戦略マッピング
7.5. 企業プロフィール/一覧
7.5.1. AbbVie Inc.
7.5.1.1. 概要
7.5.1.2. 財務実績
7.5.1.3. 製品ベンチマーク
7.5.1.4. 戦略的取り組み
7.5.2. ボタニックス・ファーマシューティカルズ社
7.5.2.1. 概要
7.5.2.2. 財務実績
7.5.2.3. 製品ベンチマーク
7.5.2.4. 戦略的取り組み
7.5.3. ジャーニー・メディカル・コーポレーション
7.5.3.1. 概要
7.5.3.2. 財務実績
7.5.3.3. 製品ベンチマーク
7.5.3.4. 戦略的取り組み
7.5.4. カケン製薬株式会社
7.5.4.1. 概要
7.5.4.2. 財務実績
7.5.4.3. 製品ベンチマーク
7.5.4.4. 戦略的取り組み
7.5.5. ミラマー・ラボ社(miraDry)
7.5.5.1. 概要
7.5.5.2.
財務実績
7.5.5.3. 製品のベンチマーク
7.5.5.4. 戦略的取り組み
7.5.6. ダーマドライ・ラボラトリーズ社
7.5.6.1. 概要
7.5.6.2. 財務実績
7.5.6.3. 製品のベンチマーク
7.5.6.4. 戦略的取り組み
7.5.7. Merz Pharma GmbH & Co. KGaA
7.5.7.1. 概要
7.5.7.2. 財務実績
7.5.7.3. 製品ベンチマーク
7.5.7.4. 戦略的取り組み
7.5.8. メディトックス社(Medytox Inc.)
7.5.8.1. 概要
7.5.8.2. 財務実績
7.5.8.3. 製品のベンチマーク
7.5.8.4. 戦略的取り組み
7.5.9. August Wolff GmbH & Co. KG Arzneimittel
7.5.9.1. 概要
7.5.9.2. 財務実績
7.5.9.3.
製品ベンチマーク 7.5.9.4. 戦略的取り組み
7.5.10. Hidrex GmbH
7.5.10.1. 概要
7.5.10.2. 財務実績
7.5.10.3. 製品ベンチマーク
7.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 地域別世界多汗症治療市場、2021年~2033年(10億米ドル)
表 4 種類別世界多汗症治療市場、2021年~2033年(10億米ドル)
表 5 2021年~2033年の地域別世界多汗症治療市場(10億米ドル)
表 6 2021年~2033年の国別北米多汗症治療市場(10億米ドル)
表7 北米多汗症治療市場(タイプ別)、2021年~2033年(10億米ドル)
表8 北米多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表9 米国多汗症治療市場(タイプ別)、2021年~2033年(10億米ドル)
表10 米国多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表11 カナダ多汗症治療市場(種類別)、2021年~2033年 (10億米ドル)
表12 カナダの多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表13 メキシコの多汗症治療市場(種類別)、2021年~2033年(10億米ドル)
表14 メキシコの多汗症治療市場(治療法別)、2021年~2033年
(10億米ドル)
表15 欧州多汗症治療市場(国別、2021年~2033年)(10億米ドル)
表16 欧州多汗症治療市場(タイプ別、2021年~2033年) (10億米ドル)
表17 欧州の多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表18 英国の多汗症治療市場(種類別)、2021年~2033年(10億米ドル)
表19 英国の多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表20 ドイツの多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表21 ドイツの多汗症治療市場(治療法別、2021年~2033年)(10億米ドル)
表22 フランスの多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表23 フランス多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表24 イタリア多汗症治療市場(種類別)、2021年~2033年 (10億米ドル)
表25 イタリアの多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表26 スペインの多汗症治療市場(種類別)、2021年~2033年(10億米ドル)
表27 スペインの多汗症治療市場(治療法別)、2021年~2033年 (10億米ドル)
表28 ノルウェーの多汗症治療市場(タイプ別)、2021年~2033年(10億米ドル)
表29 ノルウェーの多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表30 デンマークの多汗症治療市場(タイプ別)、2021年~2033年 (10億米ドル)
表31 デンマークの多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表32 スウェーデンの多汗症治療市場(タイプ別)、2021年~2033年(10億米ドル)
表33 スウェーデンの多汗症治療市場(治療法別)、2021年~2033年 (10億米ドル)
表34 アジア太平洋地域の多汗症治療市場(国別、2021年~2033年)(10億米ドル)
表35 アジア太平洋地域の多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表36 アジア太平洋地域の多汗症治療市場(治療法別、2021年~2033年) (10億米ドル)
表37 日本の多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表38 日本の多汗症治療市場(治療法別、2021年~2033年)(10億米ドル)
表39 中国の多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表40 中国の多汗症治療市場(治療法別、2021年~2033年)(10億米ドル)
表41 インドの多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表42 インドの多汗症治療市場(治療法別、2021年~2033年)(10億米ドル)
表43 オーストラリアの多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表44 オーストラリアの多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表45 韓国における多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表46 韓国における多汗症治療市場(治療法別、2021年~2033年)(10億米ドル)
表47 タイにおける多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表48 タイの多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表49 ラテンアメリカの多汗症治療市場(国別)、2021年~2033年(10億米ドル)
表50 ラテンアメリカの多汗症治療市場(種類別)、2021年~2033年(10億米ドル)
表51 ラテンアメリカ多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表52 ブラジル多汗症治療市場(タイプ別)、2021年~2033年(10億米ドル)
表53 ブラジル多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表54 アルゼンチンの多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表55 アルゼンチンの多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表56 中東・アフリカの多汗症治療市場(国別)、2021年~2033年 (10億米ドル)
表57 中東・アフリカの多汗症治療市場(タイプ別)、2021年~2033年(10億米ドル)
表58 中東・アフリカの多汗症治療市場(治療法別)、2021年~2033年 (10億米ドル)
表59 南アフリカの多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表60 南アフリカの多汗症治療市場(治療法別、2021年~2033年)(10億米ドル)
表61 サウジアラビアの多汗症治療市場(タイプ別、2021年~2033年) (10億米ドル)
表62 サウジアラビアの多汗症治療市場(治療法別、2021年~2033年) (10億米ドル)
表63 アラブ首長国連邦(UAE)多汗症治療市場(タイプ別)、2021年~2033年(10億米ドル)
表64 アラブ首長国連邦(UAE)多汗症治療市場(治療法別)、2021年~2033年(10億米ドル)
表65 クウェートの多汗症治療市場(タイプ別、2021年~2033年)(10億米ドル)
表66 クウェートの多汗症治療市場(治療法別、2021年~2033年)(10億米ドル)
図表一覧
図1 多汗症治療市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概要
図9 競合環境
図10 多汗症治療市場の動向
図11 多汗症治療市場:ポーターの5つの力分析
図12 多汗症治療市場:PESTLE分析
図13 タイプ別市場、2021年~2033年(10億米ドル)
図14 原発性多汗症市場、2021年~2033年(10億米ドル)
図15 続発性多汗症市場、2021年~2033年(10億米ドル)
図16 治療市場、2021年~2033年(10億米ドル)
図17 処方用制汗剤市場、2021年~2033年(10億米ドル)
図18 外用薬市場、2021年~2033年(10億米ドル)
図19 内服薬市場、2021年~2033年(10億米ドル)
図20 ボツリヌス毒素注射市場、2021年~2033年(10億米ドル)
図21 イオンフォレーシス市場、2021年~2033年(10億米ドル)
図22 エネルギー療法市場、2021年~2033年(10億米ドル)
図23 その他市場、2021年~2033年 (10億米ドル)
図24 地域別多汗症治療市場の売上高
図25 地域別市場動向:主なポイント
図26 北米多汗症治療市場、2021年~2033年(10億米ドル)
図27 米国市場の動向
図28 米国多汗症治療市場、2021年~2033年(10億米ドル)
図29 カナダ市場の動向
図30 カナダ多汗症治療市場、2021年~2033年(10億米ドル)
図31 メキシコ市場の動向
図32 メキシコにおける多汗症治療市場、2021年~2033年(10億米ドル)
図33 欧州における多汗症治療市場、2021年~2033年(10億米ドル)
図34 英国の市場動向
図35 英国における多汗症治療市場、2021年~2033年(10億米ドル)
図36 ドイツの市場動向
図37 ドイツの多汗症治療市場、2021年~2033年(10億米ドル)
図38 フランスの市場動向
図39 フランスの多汗症治療市場、2021年~2033年 (10億米ドル)
図40 イタリアの市場動向
図41 イタリアの多汗症治療市場、2021年~2033年(10億米ドル)
図42 スペインの市場動向
図43 スペインの多汗症治療市場、2021年~2033年(10億米ドル)
図44 ノルウェーの市場動向
図45 ノルウェーの多汗症治療市場、2021年~2033年(10億米ドル)
図46 スウェーデンの市場動向
図47 スウェーデンの多汗症治療市場、2021年~2033年(10億米ドル)
図48 デンマークの市場動向
図49 デンマークの多汗症治療市場、2021年~2033年(10億米ドル)
図50 アジア太平洋地域における多汗症治療市場、2021年~2033年(10億米ドル)
図51 日本の市場動向
図52 日本の多汗症治療市場、2021年~2033年(10億米ドル)
図53 中国の市場動向
図54 中国の多汗症治療市場、2021年~2033年(10億米ドル)
図55 インドの市場動向
図56 インドの多汗症治療市場、2021年~2033年 (10億米ドル)
図57 オーストラリアの市場動向
図58 オーストラリアの多汗症治療市場、2021年~2033年(10億米ドル)
図59 韓国の市場動向
図60 韓国の多汗症治療市場、2021年~2033年 (10億米ドル)
図61 タイの市場動向
図62 タイの多汗症治療市場、2021年~2033年(10億米ドル)
図63 ラテンアメリカの多汗症治療市場、2021年~2033年(10億米ドル)
図64 ブラジルの市場動向
図65 ブラジルの多汗症治療市場、2021年~2033年(10億米ドル)
図66 アルゼンチンの国別動向
図67 アルゼンチンの多汗症治療市場、2021年~2033年(10億米ドル)
図68 中東・アフリカ(MEA)の多汗症治療市場、2021年~2033年 (10億米ドル)
図69 南アフリカの市場動向
図70 南アフリカの多汗症治療市場、2021年~2033年(10億米ドル)
図71 サウジアラビアの市場動向
図72 サウジアラビアの多汗症治療市場、2021年~2033年(10億米ドル)
図73 アラブ首長国連邦(UAE)の市場動向
図74 アラブ首長国連邦(UAE)多汗症治療市場、2021年~2033年(10億米ドル)
図75 クウェートの国別動向
図76 クウェート多汗症治療市場、2021年~2033年(10億米ドル)
図77 企業の分類
図78 企業の市場ポジション分析
図79 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









