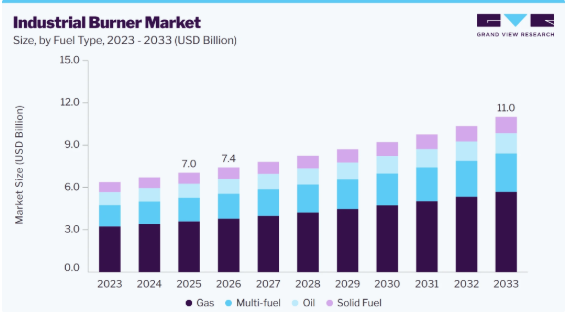
主な市場動向と洞察
- 構成別:2025年には、新規機械/OEM設置セグメントが58.2%という最大の市場シェアを占めました。
- 燃料種別:2025年には、ガスセグメントが50.9%という最大の市場シェアを占めました。
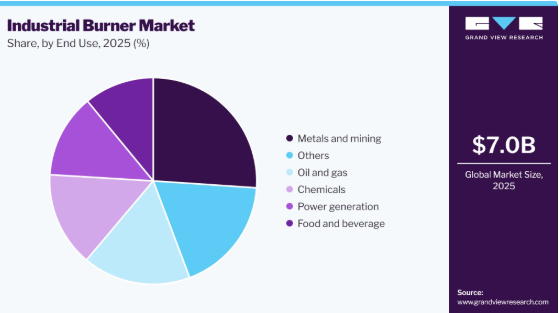
- 最終用途別:2025年には、金属・鉱業セグメントが26.1%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア39.0%)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
-
- 2025年の市場規模:70億米ドル
- 2026年の推定市場規模:74億米ドル
- 2033年までの予測市場規模:110億米ドル
- CAGR(2026年~2033年):5.8%
各産業が窒素酸化物(NOx)の排出削減や、より厳格な環境規制への準拠を図る中、低NOxバーナーの導入が進んでいます。デジタル燃焼制御システムは、監視、自動化、および燃料管理を向上させ、一方、燃料対応型バーナーは、天然ガス、水素、バイオ燃料など、さまざまな燃料で稼働可能です。これらの機能により、各産業は効率性と規制順守のために、旧式の燃焼設備の更新を促進しています。
市場の動向
産業用バーナー市場は、工業生産、エネルギー効率要件、環境規制、および燃焼設備の近代化の影響を受けています。需要は、化学、金属、食品加工、発電、ガラス、精製などのセクターによって異なります。メーカー各社は、低NOx、超低NOx、燃料対応型、およびデジタル制御式のバーナーを開発しています。一方で、高い設置コスト、複雑なシステム統合、燃料価格の変動が購入決定に影響を与えています。水素や代替燃料の導入は、さらなる市場機会を生み出しています。
市場の集中度と特徴
産業用バーナー市場は細分化されており、グローバルメーカーが地域や専門のサプライヤーと競合しています。各社は、バーナーの容量、燃料の互換性、燃焼技術、カスタマイズ、アフターサービスを通じて差別化を図っています。大手企業は一般的に大規模な産業プロジェクトに対応しているのに対し、中小メーカーは特定の用途や地域市場に注力しています。欧州、北米、アジアに多数のサプライヤーが存在するため、特に標準的なバーナーシステムや交換用機器の分野において競争が激化しています。
産業用バーナー市場におけるイノベーションの度合いは中程度から高い水準にあり、燃焼効率の向上、排出ガスの低減、および燃料の柔軟性に対する要求が原動力となっています。メーカー各社は、低NOxおよび超低NOxバーナー、デジタル燃焼制御、インテリジェント監視システム、水素対応技術の開発を進めています。例えば、2025年1月、ClearSign Technologies社とZeeco社は、天然ガスまたは100%水素を燃料として使用でき、かつ超低排出を維持できる共同ブランドのプロセスバーナーを発表し、提携関係を拡大しました。この開発は、高温プロセス加熱を必要とする用途において、燃料の柔軟性と低排出燃焼を可能にすることで、産業の脱炭素化の取り組みを支援するものです。
環境規制は、産業に対し窒素酸化物、一酸化炭素、およびその他の燃焼関連排出物の削減を義務付けることで、産業用バーナー市場に大きな影響を与えています。排出制限により、従来のバーナーから低NOxおよび超低NOx技術への置き換えが促進されています。効率基準や燃料関連の規制も、機器の選定に影響を及ぼしています。さらに、低炭素燃料を支援する政策により、メーカーは水素、バイオガス、その他の代替燃料に対応したバーナーの開発を進めています。
燃料種別に関する分析
2025年には、ガスセグメントが市場を牽引しました。これは、天然ガスが、入手しやすさ、燃焼制御のしやすさ、およびいくつかの液体・固体燃料に比べて排出量が比較的少ないことから、産業用加熱に広く利用され続けているためです。化学、食品・飲料、金属・鉱業、その他の製造業からの需要に加え、老朽化した燃焼設備の更新が相まって、ガス燃焼式産業用バーナーの採用を後押しすると予想されます。
多燃料セグメントは、業界が燃料の柔軟性の向上や、燃料価格の変動・供給途絶に対するリスク回避を求めることから、予測期間中に年平均成長率(CAGR)6.3%で成長すると見込まれています。多燃料バーナーは、天然ガス、水素、バイオガス、石油、その他の燃料を組み合わせて稼働できるため、施設は変化するエネルギーの入手可能性や脱炭素化の要件に適応することが可能になります。代替燃料への関心の高まりが、その導入をさらに後押しすると予想されます。
構成に関する分析
2025年には、メーカーが新しい工業用炉、ボイラー、オーブン、乾燥機、およびプロセス加熱設備に投資したことから、新規機器/OEM設置セグメントが市場を支配し、売上高シェアの58.2%を占めました。産業の生産能力拡大や近代化プロジェクトにより、OEM(オリジナル・エクイップメント・マニュファクチャリング)段階で統合されたバーナーへの需要が生まれています。また、OEM設置により、メーカーは低NOx燃焼技術、デジタル制御、および燃料柔軟性技術などを、新しいシステムに直接組み込むことが可能になります。
予測期間中、各産業が効率の向上、排出ガスの削減、および変化する環境要件への対応を目的として老朽化した燃焼設備をアップグレードするにつれ、改修・交換セグメントは年平均成長率(CAGR)6.3%で成長すると予想されます。交換プロジェクトでは、既存の炉や加熱システムを維持したままバーナーをアップグレードすることが可能であり、設備の完全な交換の必要性を低減できます。需要は、排出ガス規制の厳格化、産業インフラの老朽化、およびエネルギー効率化の取り組みによって支えられる見込みです。
最終用途に関する分析
2025年には、金属・鉱業セグメントが市場を牽引し、26.1%の市場シェアを占めました。これは、炉、窯、再加熱システム、および金属加工用途において、産業用バーナーの使用がますます増加しているためです。鉄鋼、アルミニウム、非鉄金属の生産拡大に伴い、高温の産業用加熱に対する需要が高まっています。また、エネルギー効率に優れ、排出量の少ない燃焼システムへの投資も、鉱業および金属加工施設における既存のバーナー設備の更新や近代化を後押ししています。
化学セグメントは、ボイラー、炉、乾燥機、ヒーター、熱処理システムにおけるプロセス加熱の需要増加に伴い、成長が見込まれています。化学製品の生産能力の拡大や、特殊化学品および石油化学製品の生産への投資により、信頼性の高い工業用加熱への需要が高まっています。また、エネルギー効率が高く低排出のバーナーの導入も、化学処理施設全体における設備のアップグレードや更新を後押ししています。
地域別動向
北米の産業用バーナー市場は、化学および石油化学の処理能力の拡大により成長が見込まれています。同地域には、炉、プロセスヒーター、ボイラー、熱処理設備でバーナーを使用するプロセス産業の基盤が広範に存在します。新たな生産能力の増強や処理インフラへの投資が、産業用燃焼システムへの需要を生み出しています。また、自動燃焼制御システムの導入拡大も、連続的な産業プロセスにおいて精密な温度調節が可能なバーナーへの需要を支えています。
米国の産業用バーナー市場の動向
米国の産業用バーナー市場は、国内の製造活動の活発化により成長が見込まれています。金属、食品加工、化学、工業製造などの産業の拡大により、プロセス加熱設備に対する需要がさらに高まっています。新規および拡張された生産施設では、炉、オーブン、ボイラー、乾燥機用のバーナーが必要とされています。したがって、国内生産能力の拡大に伴い、さまざまな製造用途において産業用燃焼設備への需要が増加しています。
アジア太平洋地域の産業用バーナー市場の動向
アジア太平洋地域の産業用バーナー市場は、産業製造能力の急速な拡大により、世界市場をリードし、2025年には39.0%という最大の売上高シェアを占めました。鉄鋼、化学製品、セメント、セラミックス、食品、その他の製造品の生産増加に伴い、高温プロセス加熱への需要が高まっています。新設の工場や生産ラインでは、炉、窯、ボイラー、乾燥機用の燃焼設備が必要とされています。
中国における産業用バーナー市場は、大規模な鉄鋼・金属生産を背景に、アジア太平洋地域の産業用バーナー市場を牽引しました。米国国際貿易局(ITA)によると、2025年に中国は1億3,100万メートルトンの鉄鋼を輸出しており、これは2024年比で14.5%の増加となりました。鉄鋼生産および加工活動の拡大は、再加熱炉、熱処理、鍛造、その他の高温用途で使用される産業用バーナーの需要を支えています。
インドの産業用バーナー市場は、鉄鋼生産能力の拡大に伴い成長しています。例えば、2026年5月、JSWスチール社はオディシャ州において、年間生産能力1,320万メートルトンの新規統合製鉄所の建設を開始しました。このプロジェクトには、2,950エーカーの敷地にわたり、推定6,500億ルピー(68億米ドル)が投資される見込みです。このプロジェクトにより、インドの鉄鋼生産能力が拡大し、炉、再加熱システム、その他の高温製鋼プロセスで使用されるバーナーを含む産業用加熱設備への需要が増加すると予想されます。
欧州の産業用バーナー市場の動向
欧州の産業用バーナー市場は、低炭素化に向けた産業用加熱への移行により、成長が見込まれています。メーカー各社は、水素や水素混合燃料を含む代替燃料で稼働可能なバーナーの評価をますます進めています。これにより、プロセス温度を維持しつつ、変化する燃料要件に対応できる燃焼システムへの需要が生まれています。金属、化学、セラミックス、ガラスなどの産業は、熱プロセスの炭素強度を低減しようとしているため、これらの技術の重要なユーザーとなっています。
ドイツの産業用バーナー市場は、主に水素対応の産業用加熱技術の開発により、成長が見込まれています。同国のエネルギー集約型製造業では、高温プロセス向けに水素やその他の低炭素燃料の導入が検討されています。これにより、安定した燃焼を維持しつつ代替燃料の混合に対応できるバーナー技術への需要が高まっています。鉄鋼、ガラス、セラミックス、化学メーカーは、高温の産業用加熱に依存しているため、重要な応用分野となっています。
英国の産業用バーナー市場は、産業用熱の脱炭素化により成長が見込まれています。産業企業は、従来の化石燃料システムが依然として重要な役割を果たしている用途において、電化や、水素を基盤とした加熱を含む代替燃料燃焼技術を評価しています。食品加工、セラミックス、ガラス、化学産業などは、産業用加熱の需要が先進的なバーナー技術の導入を後押しする分野に含まれます。
中東・アフリカの産業用バーナー市場の動向
石油・ガスの下流処理の拡大が、中東およびアフリカの産業用バーナー市場を牽引しています。製油所、石油化学プラント、および関連する処理施設への投資により、プロセスヒーター、炉、ボイラー、熱システムで使用されるバーナーの需要が増加しています。下流処理能力の拡大に伴い、地域の一部の活動が原油生産から付加価値の高い処理へと移行しており、産業用燃焼設備に対するさらなる需要が生まれています。
サウジアラビアの産業用バーナー市場は、石油化学製造の拡大により成長が見込まれています。下流処理能力の増加に伴い、産業用バーナーを使用するプロセスヒーター、炉、ボイラー、その他の設備に対する需要が生まれています。石油化学製品の生産にはいくつかの高温プロセスが伴うため、燃焼システムは新しい処理施設において重要な構成要素となっています。したがって、下流産業の生産能力の拡大は、石油化学分野全般におけるバーナーの需要を支えています。
ラテンアメリカの産業用バーナー市場の動向
ラテンアメリカの産業用バーナー市場は、予測期間中に年平均成長率(CAGR)6.1%で成長すると見込まれています。ラテンアメリカ諸国には、産業用オーブン、乾燥機、ボイラー、プロセスヒーターなどの熱利用設備を使用する大規模な農業および食品加工産業が存在します。農産物や包装食品の加工が増加していることで、燃焼設備への需要が生まれています。この用途の拡大は、従来の重工業分野を超えた産業用バーナーの需要を支えています。
ブラジルの産業用バーナー市場は、主に鉄鋼生産および金属加工の拡大により成長すると予想されます。製鋼能力の増強や下流の金属加工活動の拡大により、再加熱炉、熱処理炉、プロセスヒーターなどの高温産業用加熱設備に対する需要が生まれています。これらの用途では、温度を制御し、一定に保つために信頼性の高い燃焼システムが求められます。したがって、鉄鋼加工施設への投資や生産能力の拡大が、ブラジルにおける産業用バーナーの需要を支えると予想されます。
主要な産業用バーナー企業の概要
この市場で事業を展開する主要企業には、ハネウェル・インターナショナル社、ファイブス・グループ、アンドリッツAG、ジョン・ジンク・ハムワージー・コンバッション、ヴァイシャウプト・グループ、リエッロS.p.A.などが挙げられます。
- ハネウェル・インターナショナル社は、産業オートメーション、航空宇宙、ビルディングテクノロジー、エネルギー関連ソリューションなど、幅広い分野で事業を展開する多角的な技術・製造企業です。同社の産業用燃焼製品ポートフォリオには、バーナー管理システム、燃焼制御装置、および産業用加熱用途で使用される関連技術が含まれています。ハネウェルは、燃焼制御やプロセス監視が求められる精製、石油化学、化学、金属、製造などの業界にサービスを提供しています。
- ファイブス・グループは、エネルギー集約型産業向けに設備およびプロセスソリューションを提供する産業エンジニアリング企業です。同社の燃焼関連事業には、産業用バーナー、燃焼システム、ならびに炉や熱処理設備向けの関連技術が含まれます。ファイブスは、鉄鋼、アルミニウム、セメント、ガラス、および高温の工業プロセスを必要とするその他の産業分野にサービスを提供しています。同社のソリューションは、新規設置だけでなく、設備のアップグレードも対象としています。
主要な工業用バーナー企業
本調査では、工業用バーナー市場に関する以下の主要企業について分析を行いました。
- Honeywell International Inc.
- Fives Group
- ANDRITZ AG
- John Zink Hamworthy Combustion
- ALZETA Corporation
- Weishaupt Group
- Riello S.p.A.
- Oilon Group Oy
- ELCO GmbH
- SAACKE GmbH
- Babcock Wanson
- Selas Heat Technology LLC
- Zeeco, Inc.
- Baltur S.p.A.
- Nu-Way Burner Company
最近の動向
2026年6月、DUNGSは、ドイツの産業用バーナーシステムメーカーであるIBS Industrie-Brenner-Systeme GmbHを買収しました。この買収により、DUNGSの製品範囲は、燃焼制御装置、ガス供給系統、安全部品にとどまらず、完全な産業用バーナーシステムにまで拡大しました。IBSの高温・低温プロセスバーナー技術は、産業用加熱アプリケーション全般におけるDUNGSの地位を強化するとともに、統合された燃焼ソリューションを必要とするプロセス産業向けの製品ラインナップを拡充します。
- 2026年5月、R.W. Beckett CorporationはWayne Combustion Systemsを買収し、産業用バーナーの製品ポートフォリオを拡充しました。この買収により、商業、外食産業、産業市場において相互に補完的な用途を持つ、2つの定評ある燃焼エンジニアリング企業が統合されました。
世界の産業用バーナー市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測し、2021年から2033年までの各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、燃料の種類、構成、最終用途、および地域に基づいて産業用バーナー市場をセグメント化しました:
- 燃料の種類別見通し(売上高、10億米ドル、2021年~2033年)
- ガス
- 石油
- 固体燃料
- 多燃料
- 構成別見通し(売上高、10億米ドル、2021年~2033年)
- 新規機器/OEM設置
- 改修および交換
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 金属・鉱業
- 食品・飲料
- 化学
- 発電
- 石油・ガス
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- イタリア
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 調査方法
1.2. 調査範囲と仮定
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料および第三者の見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場の見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. 産業用バーナー市場の変数、動向および範囲
3.1. 市場浸透率および成長見通しのマッピング
3.2. バリューチェーン分析
3.3. 規制の枠組み
3.4. 市場ダイナミクス
3.4.1. 市場推進要因の分析
3.4.2. 市場制約要因の分析
3.4.3. 市場機会の分析
3.4.4. 市場の課題分析
3.5. ポーターの5つの力モデル
3.5.1. 供給者の交渉力
3.5.2. 購入者の交渉力
3.5.3. 代替品の脅威
3.5.4. 新規参入者の脅威
3.5.5. 競合他社間の競争
3.6. PESTEL分析
3.6.1. 政治的環境
3.6.2. 環境的要因
3.6.3. 社会的環境
3.6.4. 技術的環境
3.6.5. 経済的環境
3.6.6. 法的環境
3.7. 経済的メガトレンド分析
第4章 産業用バーナー市場:燃料種別別の推計および動向分析
4.1. 産業用バーナー市場:燃料種別別の推移分析(2025年および2033年)
4.2. ガス
4.2.1. 市場規模の推計および予測(2021年~2033年、10億米ドル)
4.3. 石油
4.3.1. 市場規模の推計および予測(2021年~2033年、10億米ドル)
4.4. 固体燃料
4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.5. 多燃料
4.5.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
第5章 産業用バーナー市場:構成の推計および動向分析
5.1. 産業用バーナー市場:構成の推移分析(2025年および2033年)
5.2. 新規機器/OEM導入
5.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.3. 改修および交換
5.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第6章 産業用バーナー市場:最終用途別の推計および動向分析
6.1. 産業用バーナー市場:最終用途別の動向分析、2025年および2033年
6.2. 金属・鉱業
6.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3. 食品・飲料
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4. 化学
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.5. 発電
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6. 石油・ガス
6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.7. その他
6.7.1. 市場推計および予測、2021年~2033年(10億米ドル)
第7章 産業用バーナー市場:地域別推計および動向分析
7.1. 産業用バーナー市場:地域別動向分析、2025年および2033年
7.2. 北米
7.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.2. 燃料種別市場規模および予測、2021年~2033年(10億米ドル)
7.2.3. 構成別市場規模および予測、2021年~2033年(10億米ドル)
7.2.4. 最終用途別の市場規模推計および予測、2021年~2033年(10億米ドル)
7.2.5. 米国
7.2.5.1. 市場規模推計および予測、2021年~2033年(10億米ドル)
7.2.5.2. 燃料種別ごとの市場推計および予測、2021年~2033年(10億米ドル)
7.2.5.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.2.5.4. 最終用途別の市場推計および予測、2021年~2033年(10億米ドル)
7.2.6. カナダ
7.2.6.1. 市場推計および予測、2021年~2033年(10億米ドル)
7.2.6.2. 燃料種別市場推計および予測、2021年~2033年 (10億米ドル)
7.2.6.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.2.6.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.2.7.
メキシコ
7.2.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7.2. 市場規模の推計および予測(燃料種別)、2021年~2033年 (10億米ドル)
7.2.7.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.2.7.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.3. ヨーロッパ
7.3.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.3.2. 燃料種別市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.3.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.3.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.3.5. ドイツ
7.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5.2. 燃料種別による市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.3.5.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.3.6. 英国
7.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.2. 市場規模の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
7.3.6.3. 構成別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7. フランス
7.3.7.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.3.7.2. 燃料種別市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.3.7.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.3.7.4.
最終用途別の市場推計および予測、2021年~2033年(10億米ドル)
7.3.8. スペイン
7.3.8.1. 市場推計および予測、2021年~2033年(10億米ドル)
7.3.8.2. 燃料種別市場推計および予測、2021年~2033年 (10億米ドル)
7.3.8.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.3.8.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.3.9. イタリア
7.3.9.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.9.2. 燃料種別ごとの市場推計および予測、2021年~2033年(10億米ドル)
7.3.9.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.3.9.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.4. アジア太平洋地域
7.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.2. 燃料種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.3. 構成別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5. 中国
7.4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5.2. 燃料種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5.3. 構成別市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.4.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6. インド
7.4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.2. 市場規模の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
7.4.6.3. 構成別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7. 日本
7.4.7.1. 市場規模の推計および予測、2021年~2033年
(10億米ドル)
7.4.7.2. 燃料種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7.3. 構成別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.8. オーストラリア
7.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.8.2. 燃料種別による市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.8.3. 構成別による市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.8.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.4.9. 韓国
7.4.9.1. 市場推計および予測、2021年~2033年(10億米ドル)
7.4.9.2. 燃料種別市場推計および予測、2021年~2033年 (10億米ドル)
7.4.9.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.4.9.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.5. ラテンアメリカ
7.5.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.5.2. 燃料種別市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.5.3. 構成別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5. ブラジル
7.5.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5.2. 市場規模の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
7.5.5.3. 市場規模の推計および予測(構成別)、2021年~2033年(10億米ドル)
7.5.5.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.5.6. アルゼンチン
7.5.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.6.2. 燃料種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.6. 3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.5.6.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.6. 中東・アフリカ
7.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 燃料種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.3. 構成別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5. サウジアラビア
7.6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5.2. 燃料種別市場推計および予測、2021年~2033年(10億米ドル)
7.6.5.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.6.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6. アラブ首長国連邦(UAE)
7.6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6.2. 燃料種別ごとの市場推計および予測、2021年~2033年(10億米ドル)
7.6.6.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.6.6.4. 最終用途別の市場推計および予測、2021年~2033年(10億米ドル)
7.6.7. 南アフリカ
7.6.7.1. 2021年~2033年の市場推計および予測(10億米ドル)
7.6.7.2. 2021年~2033年の燃料種別市場推計および予測(10億米ドル)
7.6.7.3. 構成別市場推計および予測、2021年~2033年(10億米ドル)
7.6.7.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2.
企業分類
8.3. 企業のポジショニング分析
8.4. 企業のヒートマップ分析(2025年)
8.5. 戦略マッピング
8.6. 企業プロフィール
8.6.1. ハネウェル・インターナショナル社
8.6.1.1. 会社概要
8.6.1.2. 財務実績
8.6.1.3. 製品ベンチマーク
8.6.1.4. 戦略的取り組み
8.6.2. ファイブス・グループ
8.6.2.1. 企業概要
8.6.2.2. 財務実績
8.6.2.3. 製品ベンチマーク
8.6.2.4. 戦略的取り組み
8.6.3. ANDRITZ AG
8.6.3.1. 会社概要
8.6.3.2. 財務実績
8.6.3.3. 製品ベンチマーク
8.6.3.4. 戦略的取り組み
8.6.4. John Zink Hamworthy Combustion
8.6.4.1. 会社概要
8.6.4.2. 財務実績
8.6.4.3. 製品ベンチマーク
8.6.4.4. 戦略的取り組み
8.6.5. ALZETA Corporation
8.6.5.1. 会社概要
8.6.5.2. 財務実績
8.6.5.3. 製品ベンチマーク
8.6.5.4. 戦略的取り組み
8.6.6. ヴァイシャウプト・グループ
8.6.6.1. 会社概要
8.6.6.2. 財務実績
8.6.6.3. 製品ベンチマーク
8.6.6.4. 戦略的取り組み
8.6.7. Riello S.p.A.
8.6.7.1. 会社概要
8.6.7.2. 財務実績
8.6.7.3. 製品ベンチマーク
8.6.7.4. 戦略的取り組み
8.6.8. オイロン・グループ(Oilon Group Oy)
8.6.8.1. 会社概要
8.6.8.2. 財務実績
8.6.8.3. 製品ベンチマーク
8.6.8.4. 戦略的取り組み
8.6.9. ELCO GmbH
8.6.9.1. 会社概要
8.6.9.2. 財務実績
8.6.9.3. 製品ベンチマーク
8.6.9.4. 戦略的取り組み
8.6.10. SAACKE GmbH
8.6.10.1. 会社概要
8.6.10.2. 財務実績
8.6.10.3. 製品ベンチマーク
8.6.10.4. 戦略的取り組み
8.6.11. バブコック・ワンソン
8.6.11.1. 会社概要
8.6.11.2. 財務実績
8.6.11.3. 製品のベンチマーク
8.6.11.4. 戦略的取り組み
8.6.12. セラス・ヒート・テクノロジー社
8.6.12.1. 会社概要
8.6.12.2. 財務実績
8.6.12.3. 製品のベンチマーク
8.6.12.4. 戦略的取り組み
8.6.13.
Zeeco, Inc.
8.6.13.1. 会社概要
8.6.13.2. 財務実績
8.6.13.3. 製品ベンチマーク
8.6.13.4. 戦略的取り組み
8.6.14. Baltur S.p.A.
8.6.14.1. 会社概要
8.6.14.2. 財務実績
8.6.14.3. 製品ベンチマーク
8.6.14.4. 戦略的取り組み
8.6.15. ニューウェイ・バーナー社
8.6.15.1. 会社概要
8.6.15.2. 財務実績
8.6.15.3. 製品ベンチマーク
8.6.15.4. 戦略的取り組み
表の一覧 s
表 1 世界の産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表 2 燃料種別における世界の産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表 3 構成別における世界の産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表4 世界の産業用バーナー市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表5 世界の産業用バーナー市場の推計および予測(地域別、2021年~2033年)(10億米ドル)
表6 北米の産業用バーナー市場の推計および予測(2021年~2033年)(10億米ドル)
表7 北米産業用バーナー市場の実績および予測(燃料種別、2021年~2033年)(10億米ドル)
表8 北米産業用バーナー市場の実績および予測(構成別、2021年~2033年)(10億米ドル)
表9 北米産業用バーナー市場の実績および予測(最終用途別、2021年~2033年) (10億米ドル)
表10 米国産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表11 米国産業用バーナー市場の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
表12 米国 構成別、2021年~2033年の米国産業用バーナー市場の推計および予測(10億米ドル)
表13 用途別、2021年~2033年の米国産業用バーナー市場の推計および予測(10億米ドル)
表14 2021年~2033年のカナダ産業用バーナー市場の推計および予測(10億米ドル)
表15 カナダの産業用バーナー市場:燃料種別、2021年~2033年(10億米ドル)
表16 カナダの産業用バーナー市場:構成別、2021年~2033年(10億米ドル)
表17 カナダの産業用バーナー市場:最終用途別、2021年~2033年 (10億米ドル)
表18 メキシコの産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表19 メキシコの産業用バーナー市場の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
表20 メキシコの産業用バーナー市場:構成別推計および予測、2021年~2033年(10億米ドル)
表21 メキシコの産業用バーナー市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表22 欧州の産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表23 欧州の産業用バーナー市場の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
表24 欧州の産業用バーナー市場:構成別、2021年~2033年(10億米ドル)
表25 欧州の産業用バーナー市場:最終用途別、2021年~2033年(10億米ドル)
表26 英国の産業用バーナー市場:2021年~2033年 (10億米ドル)
表27 英国の産業用バーナー市場:燃料種別、2021年~2033年(10億米ドル)
表28 英国の産業用バーナー市場:構成別、2021年~2033年(10億米ドル)
表29 英国の産業用バーナー市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表30 ドイツの産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表31 ドイツの産業用バーナー市場の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
表32 ドイツの産業用バーナー市場の推計および予測(構成別)、2021年~2033年 (10億米ドル)
表33 ドイツの産業用バーナー市場:推計値および予測、2021年~2033年(10億米ドル)
表34 フランスにおける産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表35 フランスにおける産業用バーナー市場の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
表36 フランスにおける産業用バーナー市場の推計および予測(構成別)、2021年~2033年 (10億米ドル)
表37 フランス産業用バーナー市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)
表38 スペイン産業用バーナー市場の推計および予測、2021年~2033年 (10億米ドル)
表39 スペインの産業用バーナー市場:燃料種別、2021年~2033年(10億米ドル)
表40 スペインの産業用バーナー市場:構成別、2021年~2033年(10億米ドル)
表41 スペインの産業用バーナー市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表42 イタリアの産業用バーナー市場:推計および予測(2021年~2033年)(10億米ドル)
表43 イタリアの産業用バーナー市場:燃料種別、2021年~2033年(10億米ドル)
表44 イタリアの産業用バーナー市場:構成別、2021年~2033年(10億米ドル)
表45 イタリアの産業用バーナー市場:最終用途別、2021年 ~2033年(10億米ドル)
表46 アジア太平洋地域の産業用バーナー市場の実績および予測、2021年~2033年(10億米ドル)
表47 アジア太平洋地域の産業用バーナー市場の実績および予測(燃料種別)、2021年~2033年(10億米ドル)
表48 アジア太平洋地域の産業用バーナー市場の実績および予測(構成別)、 2021年~2033年(10億米ドル)
表49 アジア太平洋地域の産業用バーナー市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)
表50 中国の産業用バーナー市場の見積もりおよび予測、2021年~2033年(10億米ドル)
表51 中国の産業用バーナー市場:燃料種別、2021年~2033年 (10億米ドル)
表52 中国の産業用バーナー市場:構成別、2021年~2033年の推計および予測(10億米ドル)
表53 中国の産業用バーナー市場:最終用途別、2021年~2033年の推計および予測(10億米ドル)
表54 インドの産業用バーナー市場:2021年~2033年の推計および予測 (10億米ドル)
表55 インドの産業用バーナー市場:燃料種別、2021年~2033年(10億米ドル)
表56 インドの産業用バーナー市場:構成別推計および予測、2021年~2033年(10億米ドル)
表57 インドの産業用バーナー市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表58 日本の産業用バーナー市場:推計および予測、2021年~2033年(10億米ドル)
表59 日本の産業用バーナー市場:燃料種別、2021年~2033年(10億米ドル)
表60 日本の産業用バーナー市場:構成別、2021年~2033年 (10億米ドル)
表61 日本の産業用バーナー市場:推計値および予測、2021年~2033年(10億米ドル)
表62 オーストラリアの産業用バーナー市場:推計値および予測、2021年~2033年(10億米ドル)
表63 オーストラリアの産業用バーナー市場:燃料種別、2021年~2033年(10億米ドル)
表64 オーストラリアの産業用バーナー市場:構成別、2021年~2033年(10億米ドル)
表65 オーストラリアの産業用バーナー市場:最終用途別、2021年~2033年 (10億米ドル)
表66 韓国における産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表 67 韓国における産業用バーナー市場の推計および予測(燃料種別、2021年~2033年)(10億米ドル)
表 68 韓国における産業用バーナー市場の推計および予測(構成別、2021年~2033年)(10億米ドル)
表 69 韓国における産業用バーナー市場の推計および予測(最終用途別、2021年 ~2033年(10億米ドル)
表70 ラテンアメリカにおける産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表71 ラテンアメリカにおける産業用バーナー市場の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
表72 ラテンアメリカ産業用バーナー市場の推計および予測(構成別、2021年~2033年)(10億米ドル)
表73 ラテンアメリカ産業用バーナー市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
表74 ブラジル産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表75 ブラジル産業用バーナー市場の推計および予測(燃料種別)、2021年~2033年 (10億米ドル)
表76 ブラジル産業用バーナー市場の見積もりおよび予測(構成別、2021年~2033年)(10億米ドル)
表77 ブラジル産業用バーナー市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)
表78 アルゼンチン産業用バーナー市場の見積もりおよび予測、2021年~2033年 (10億米ドル)
表79 アルゼンチンの産業用バーナー市場:燃料種別、2021年~2033年 (10億米ドル)
表80 アルゼンチンの産業用バーナー市場:構成別、2021年~2033年の推計および予測(10億米ドル)
表81 アルゼンチンの産業用バーナー市場:最終用途別、2021年~2033年の推計および予測 (10億米ドル)
表82 中東・アフリカの産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表83 中東・アフリカの産業用バーナー市場の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
表84 中東・アフリカの産業用バーナー市場:構成別推計および予測、2021年~2033年(10億米ドル)
表85 中東・アフリカの産業用バーナー市場:推計値および予測(2021年~2033年、10億米ドル)
表86 サウジアラビアの産業用バーナー市場:推計値および予測(2021年~2033年) (10億米ドル)
表87 サウジアラビアの産業用バーナー市場:燃料種別、2021年~2033年 (10億米ドル)
表88 サウジアラビアの産業用バーナー市場:構成別、2021年~2033年(10億米ドル)
表89 サウジアラビアの産業用バーナー市場:最終用途別、2021年~2033年(10億米ドル)
表90 アラブ首長国連邦(UAE)の産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
表91 アラブ首長国連邦(UAE)の産業用バーナー市場の推計および予測(燃料種別)、2021年~2033年(10億米ドル)
表92 アラブ首長国連邦(UAE)の産業用バーナー市場:構成別、2021年~2033年(10億米ドル)
表93 アラブ首長国連邦(UAE)の産業用バーナー市場:最終用途別、2021年~2033年(10億米ドル)
表94 南アフリカの産業用バーナー市場:2021年~2033年 (10億米ドル)
表95 南アフリカの産業用バーナー市場:燃料種別、2021年~2033年(10億米ドル)
表96 南アフリカの産業用バーナー市場:構成別、2021年 ~2033年(10億米ドル)
表97 南アフリカの産業用バーナー市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表98 戦略マッピング
図表一覧
図1 市場のセグメンテーションと範囲
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメントの概要
図8 競争環境の概要
図9 市場浸透率および成長見通しのマッピング
図10 産業用バーナー市場 – バリューチェーン分析
図11 産業用バーナー市場の動向
図12 産業用バーナー市場:ポーターの分析
図13 産業用バーナー市場:PESTEL分析
図14 産業用バーナー市場(構成別):主なポイント
図15 産業用バーナー市場:構成の変化分析および市場シェア(2025年および2033年)
図16 産業用バーナー市場の見積もりおよび予測(新規機器/OEM設置別、2021年~2033年、10億米ドル)
図17 産業用バーナー市場の見積もりおよび予測(改修・交換別、2021年~2033年、10億米ドル)
図18 産業用バーナー市場:燃料種別、主なポイント
図19 産業用バーナー市場:燃料種別の動向分析および市場シェア(2025年および2033年)
図20 産業用バーナー市場の推計および予測:ガス別(2021年~2033年、10億米ドル)
図21 産業用バーナー市場:石油別、2021年~2033年、推定値および予測(10億米ドル)
図22 産業用バーナー市場:固体燃料別、2021年~2033年、推定値および予測(10億米ドル)
図23 産業用バーナー市場の見積もりおよび予測(多燃料別、2021年~2033年、10億米ドル)
図24 産業用バーナー市場(最終用途別):主なポイント
図25 産業用バーナー市場:最終用途別の推移分析および市場シェア(2025年および2033年)
図26 産業用バーナー市場の推計および予測:金属・鉱業分野、2021年~2033年、(10億米ドル)
図27 産業用バーナー市場の推計および予測:食品・飲料分野、2021年~2033年、 (10億米ドル)
図28 産業用バーナー市場:化学分野における推計値および予測、2021年~2033年、(10億米ドル)
図29 産業用バーナー市場:発電分野における推計値および予測、2021年~2033年、 (10億米ドル)
図30 産業用バーナー市場の推計および予測(石油・ガス分野、2021年~2033年、10億米ドル)
図31 産業用バーナー市場の推計および予測(その他分野、2021年~2033年、10億米ドル)
図32 地域別産業用バーナー売上高、2025年および2033年、(10億米ドル)
図33 地域別市場動向:主なポイント
図34 北米産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
図35 米国産業用バーナー市場の推計および予測、2021年~2033年 (10億米ドル)
図36 カナダの産業用バーナー市場の推計および予測、2021年~2033年、 (10億米ドル)
図37 メキシコの産業用バーナー市場の推計および予測、2021年~2033年、(10億米ドル)
図38 欧州の産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
図39 ドイツの産業用バーナー市場の推計および予測、2021年~2033年、(10億米ドル)
図40 スペインの産業用バーナー市場の推計および予測、2021年~2033年、(10億米ドル)
図41 英国の産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
図42 イタリアの産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
図43 フランスにおける産業用バーナー市場の推計および予測、2021年~2033年、 (10億米ドル)
図44 アジア太平洋地域の産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
図45 中国の産業用バーナー市場の推計および予測、2021年~2033年 (10億米ドル)
図46 インドの産業用バーナー市場の推計および予測、2021年~2033年、(10億米ドル)
図47 オーストラリアの産業用バーナー市場:2021年~2033年の推計および予測(10億米ドル)
図48 日本の産業用バーナー市場:2021年~2033年の推計および予測(10億米ドル)
図49 韓国における産業用バーナー市場の推計および予測、2021年~2033年、 (10億米ドル)
図50 ラテンアメリカにおける産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
図51 ブラジルにおける産業用バーナー市場の推計および予測、2021年~2033年 (10億米ドル)
図52 アルゼンチンの産業用バーナー市場の推計および予測、2021年~2033年、 (10億米ドル)
図53 中東・アフリカの産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
図54 サウジアラビアの産業用バーナー市場の推計および予測、2021年~2033年 (10億米ドル)
図55 アラブ首長国連邦(UAE)の産業用バーナー市場の推計および予測、2021年~2033年(10億米ドル)
図56 韓国の産業用バーナー市場の推計および予測、2021年~2033年 (10億米ドル)
図57 主要企業の分類
図58 企業の市場における位置づけ
図59 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









