ドローン(UAV)用バッテリー市場の主なポイント
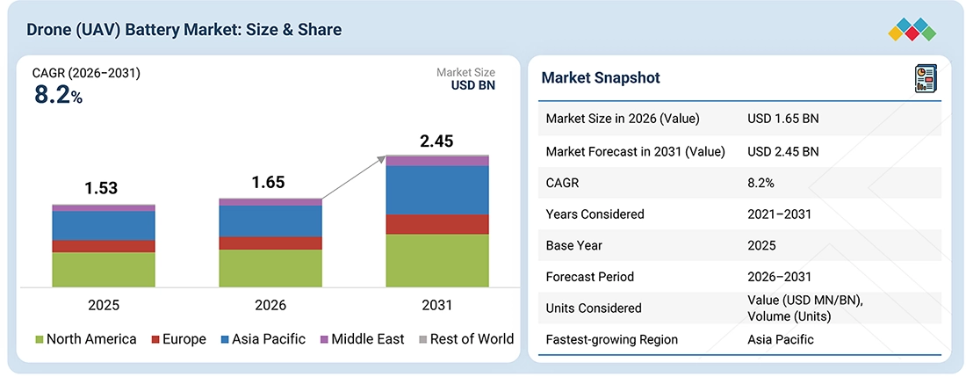
2025年、北米はドローン(UAV)用バッテリー市場で42.2%のシェアを占め、市場を席巻しました。
プラットフォーム別では、商用セグメントが2026年から2031年にかけて11.9%という最も高い年平均成長率(CAGR)で成長すると予想されています。
販売チャネル別では、アフターマーケット(FG)セグメントが2026年から2031年にかけて年平均成長率(CAGR)8.5%で成長すると予測されています。
DJI、Shenzhen Grepow Battery Co., Ltd.、EaglePicher Technologies、RRC Power Solutions GmbH、およびEpsilor-Electric Fuel Ltd.は、ドローン(UAV)用バッテリー市場の主要企業として認識されています。これらの企業は、確立された製品ポートフォリオと広範な事業展開により、強固な地位を築いています。製品開発への継続的な投資が、その市場での地位を支えています。
デンチ・グループとアンプリウス・テクノロジーズは、先進的な企業と見なされており、強力な製品イノベーションと技術的進歩により、ドローン(UAV)用バッテリー市場で際立った存在感を示しています。
ドローン(UAV)用バッテリー産業は、ドローンの普及拡大、商用用途の拡大、および無人航空システムへの投資増加により成長しています。監視、マッピング、農業、点検、および配送におけるドローンの導入拡大に伴い、高度なバッテリーソリューションへの需要が高まっています。また、現地でのドローンおよびバッテリー生産への投資も、市場の成長を支えています。飛行持続時間の延長やエネルギー効率の向上に対する需要の高まりは、先進的なUAVバッテリー技術に新たな機会を生み出しています。
顧客の顧客に影響を与えるトレンドと変革
メーカーがより高いエネルギー密度とより長い飛行持続時間を備えたバッテリーを開発するにつれ、ドローン(UAV)用バッテリー市場は進化しています。また、バッテリーメーカー各社は、さまざまなUAV用途に向けた急速充電技術、熱管理の改善、軽量設計にも注力しています。固体電池、燃料電池、その他の先進的な電源技術の採用拡大は、より長時間の飛行が可能なドローンの開発を後押ししています。こうした進展により、メーカー各社はバッテリー性能の向上、軽量化、そして自律型UAVの増大する電力要件への対応を推進しています。
ドローン(UAV)用バッテリー市場の動向
推進要因:商用および防衛用途におけるドローンの普及拡大
商用および防衛用途におけるドローンの利用拡大に伴い、信頼性が高く高性能なバッテリーシステムへの需要が高まっています。ドローンは、監視、点検、測量、農業、配送、偵察任務などに活用されています。こうした利用範囲の拡大により、より長い飛行時間と安定した出力を提供できるバッテリーへの需要が生まれています。さまざまな業界におけるドローン機群の拡大も、市場の成長をさらに後押ししています。
抑制要因:先進的なバッテリー技術の高コストと原材料価格の変動
先進的なUAV用バッテリーには、高性能なセルや特殊な部品が必要であり、これにより全体的な製造コストが増加する可能性があります。また、リチウム、ニッケル、コバルトなどの主要なバッテリー材料の価格は、需給状況に応じて変動する可能性があります。これらの要因により、ドローンメーカーや運用事業者にとってのバッテリー価格が高騰する恐れがあります。コストの上昇は、価格に敏感な用途における先進的なバッテリー技術の採用を制限する可能性があります。
機会:高エネルギー密度バッテリーおよび代替動力技術の開発
高エネルギー密度バッテリーの開発により、重量を大幅に増やすことなくドローンの飛行時間を延長する機会が生まれています。また、メーカー各社は、より長時間の飛行が可能なUAV向けに、全固体バッテリー、燃料電池、その他の代替動力技術の研究も進めています。これらの技術は、長時間のミッションや高出力用途に使用されるドローンを支えることができます。ドローンメーカーとバッテリーメーカー間の継続的な研究および提携により、製品開発がさらに加速する可能性があります。
課題:高性能UAVにおけるバッテリーの重量、熱管理、および安全要件
バッテリーメーカーは、十分なエネルギー容量と出力を維持しつつ、重量を削減するという課題に直面しています。また、出力要件が高くなると発熱が生じるため、ドローンの運用中は効果的な熱管理が必要となります。過熱、損傷、繰り返しの充電サイクルに伴うリスクにより、バッテリーの安全性も懸念事項となっています。さまざまな動作条件下で性能と安全性を維持することは、UAV用バッテリーメーカーにとって依然として重要な課題です。
ドローン(UAV)バッテリー市場のエコシステム
ドローン(UAV)バッテリー市場には、バッテリーメーカー、ソリューションおよびサービスプロバイダー、そして先進的なバッテリー技術を利用するドローン企業が含まれます。DJI、Shenzhen Grepow Battery、RRC Power Solutions、EaglePicher Technologiesは、さまざまなUAV用途向けのバッテリーシステムを開発しています。Doosan Mobility Innovation、Honeywell、Plug Power、Intelligent Energyは、より長時間のドローン運用に向けた代替電源およびエネルギーソリューションを提供しています。
SES、H3 Dynamics、Sion Power、Skydioは、商用、産業用、および先進的なドローン用途向けに信頼性の高いバッテリーソリューションを必要とするエンドユーザーやUAV技術企業を代表しています。飛行時間の延長、軽量な電源システム、およびエネルギー効率の向上に対する需要の高まりが、UAVバッテリーエコシステム全体での協業を促進しています。
ドローン(UAV)用バッテリー市場のセグメント
ドローン(UAV)用バッテリー市場:プラットフォーム別
軍事分野が市場を支配しています。これは、監視、偵察、情報収集、および戦術任務における軍用UAVの利用が増加しており、信頼性の高いバッテリーシステムへの需要を牽引しているためです。軍用ドローンは、長時間の運用を支えるために、高い出力とより長い航続時間が求められます。また、無人システムの導入拡大に伴い、過酷な任務条件下でも性能を発揮できるバッテリーへの需要も高まっています。
ドローン(UAV)用バッテリー市場:容量別
5~20 Ahのセグメントが市場をリードしています。この容量範囲は、商業、産業、監視用途に使用される小型および中型のUAVからの需要が高まっているためです。この範囲のバッテリーは、エネルギー貯蔵量、飛行持続時間、およびバッテリー全体の重量の間に実用的なバランスを提供します。マッピング、点検、農業におけるドローンの利用拡大が、これらのバッテリーパックへの需要を支えています。
ドローン(UAV)用バッテリー市場:技術別
リチウム系バッテリーは、比較的軽量でありながら高いエネルギー密度を提供するため、UAVで広く使用されており、市場を支配しています。これらの特性により、ドローンはペイロード容量を維持しつつ、より長い飛行時間を実現できます。リチウムイオン、リチウムポリマー、およびリチウムメタル技術の継続的な改良が、UAVプラットフォームでのこれらの技術の利用をさらに後押ししています。
ドローン(UAV)用バッテリー市場:構成部品別
より高いエネルギー密度と出力向上の需要が高まるにつれ、UAV用バッテリーパックにおける先進的なバッテリーセルの必要性が増しており、セルが市場を支配しています。セルの選定は、バッテリーの重量、容量、放電性能、および飛行持続時間に直接影響を与えます。高性能セルの設計における改良は、より効率的なUAV用バッテリーシステムの開発を支えています。
ドローン(UAV)用バッテリー市場:販売チャネル別
OEMセグメントが市場を支配しています。これは、新しいUAVプラットフォームへのバッテリーの直接組み込みが増加しており、OEMチャネルを通じた需要を支えているためです。ドローンメーカーは、機体の電力要件、重量制限、および利用可能なスペースに合わせてカスタマイズされたバッテリーパックを必要としています。統合型バッテリー管理およびプラットフォームレベルの信頼性への注目が高まっていることが、OEMによるバッテリー調達をさらに後押ししています。
ドローン(UAV)バッテリー市場の地域別動向
予測期間中、アジア太平洋地域が世界のドローン(UAV)バッテリー市場で最も急速な成長を遂げる見込みです
アジア太平洋地域は、ドローンの生産台数の増加や、商業、産業、防衛分野におけるUAVの利用拡大により、最も高い成長率を示すと予想されます。中国、日本、韓国、インドなどの国々は、国内のドローン製造およびバッテリー技術への投資を進めています。農業、物流、インフラ点検、監視分野におけるドローンの需要拡大に伴い、信頼性の高いバッテリーシステムへのニーズが高まっています。高エネルギー密度バッテリーや現地のバッテリー供給チェーンへの投資が、同地域全体の市場成長をさらに後押ししています。
ドローン(UAV)バッテリー市場:企業評価マトリックス
DJIは、ドローン(UAV)バッテリー市場の主要企業であり、民生用、商用、および企業向けドローン向けのインテリジェントバッテリーシステムに重点を置いています。同社のバッテリーソリューションは、バッテリーモニタリング、電力管理、および飛行時間の延長といった機能を備え、信頼性の高い飛行性能をサポートするように設計されています。Plug Power Inc.は、無人航空システム向けの水素燃料電池技術において能力を高めている、市場の新興企業です。同社は、より長い飛行持続時間をサポートし、従来のバッテリーシステムの制限を軽減できる燃料電池ソリューションを開発しています。
ドローン(UAV)用バッテリー市場の主要企業
DJI (China)
EaglePicher Technologies (US)
RRC Power Solutions GmbH (Germany)
Shenzhen Grepow Battery Co., Ltd. (China)
Epsilor-Electraic Fuel Ltd. (Israel)
Tadiran Batteries (Israel)
Plug Power Inc. (US)
SES AI Corporation (US)
Sion Power Corporation (US)
Intelligent Energy Limited (UK)
H3 Dynamics Holdings Pte. Ltd. (Singapore)
Honeywell International Inc. (US)
Inventus Power (US)
MMC (China)
Doosan Mobility Innovation (South Korea)
最近の動向
2026年6月1日 午前0時00分 :Sion Power社は、Astro Max無人航空機を用いた「Licerion Strike」リチウム金属バッテリーパックの飛行試験を完了しました。このバッテリーはパックレベルで364 Wh/kgを達成し、従来のリチウムイオンパック使用時の33分に対し、60分の飛行時間を実現しました。
2025年6月1日 午前0時00分:DJIは、TB100インテリジェントフライトバッテリーを搭載した企業向けドローン「Matrice 400」を発売しました。この977 Whのリチウムイオンバッテリーは、最大400回の充放電サイクルに対応しており、急速充電機能と低温加熱機能を備えることで、長時間の運用を可能にしています。
2025年2月1日 午前0時00分:深センGrepow Battery Co., Ltd.は、エネルギー密度が最大350 Wh/kgの商用ドローン向け半固体電池を発表しました。この電池は、物流、点検、農業、産業用途など、より長い飛行持続時間が求められる用途向けに設計されています。
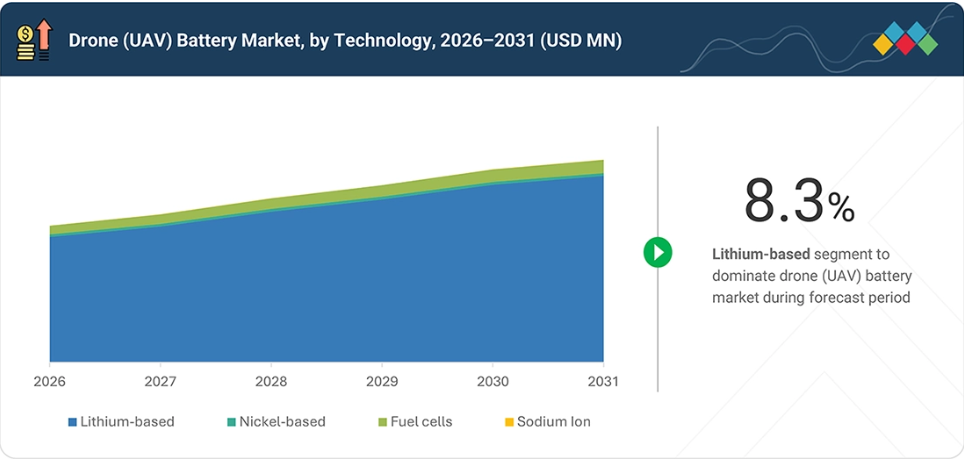
表1 ドローン(UAV)用バッテリー市場:対象範囲および除外項目 41表2 ティア1/2/3の各プレーヤーによる戦略的動き 59表3 国別GDP変化率(2021年~2030年) 60表4 ドローン(UAV)バッテリー市場:エコシステムにおける企業の役割 66表5 プラットフォーム別ドローンバッテリーの平均販売価格(2025年) 67表6 地域別ドローンバッテリーの平均販売価格帯(2025年) (米ドル) 68表7 プラットフォーム種別ドローン出荷台数(台)、2021年~2025年 68表8 HSコード850650に該当する製品の輸入データ、国別、2021年~2025年 (千米ドル) 69表9 HSコード850650に該当する製品の輸出データ、国別、2021年~2025年(千米ドル) 71表10 2026年~2027年の主要な会議およびイベント 71表11 米国調整済み相互関税率 75表12 2021年~2025年のプラットフォーム種別ドローン用バッテリー出荷数量(単位) 77表13 特許分析 83表14 ケーススタディ1 – 長時間飛行型無人航空機向けの先進バッテリー技術 84表15 ケーススタディ2 – ドローン運用向けの自律型バッテリー交換・充電ネットワーク 85表16 北米:規制機関、政府機関、およびその他の組織 90表17 欧州: 規制機関、政府機関、およびその他の組織 91表18 アジア太平洋地域:規制機関、政府機関、およびその他の組織 92表19 中東:規制機関、政府機関、およびその他の組織 93表20 ラテンアメリカ:規制機関、政府機関、およびその他の組織 94表21 世界的な設計、構造、および運用基準 94表22 炭素排出量の削減 95表23 ドローン(UAV)用バッテリー市場におけるエコ用途 96表24 認証、表示、および環境基準 100表25 プラットフォーム別、購買プロセスに対するステークホルダーの影響(%) 103表26 プラットフォーム別、主要な購入基準 104表27 ドローン(UAV)用バッテリー市場:技術別、2021年~2025年(百万米ドル) 109表28 ドローン(UAV)用バッテリー市場:技術別、2026年~2031年(百万米ドル) 109表29 リチウム系:ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 110表30 リチウム系:ドローン(UAV)用バッテリー市場、タイプ別、2026年~2031年(百万米ドル) 110表31 ニッケル系:ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 112表32 ニッケル系:ドローン(UAV)用バッテリー市場、タイプ別、2026年~2031年(百万米ドル) 113表33 ドローン(UAV)用バッテリー市場:構成部品別、2021年~2025年(百万米ドル) 117表34 ドローン(UAV)用バッテリー市場:構成部品別、2026年~2031年(百万米ドル) 117表35 ドローン(UAV)用バッテリー市場、販売チャネル別、2021年~2025年(百万米ドル) 121表36 ドローン(UAV)用バッテリー市場、販売チャネル別、2026年~2031年(百万米ドル) 121表37 ドローン(UAV)用バッテリーOEM市場:プラットフォーム別、2021年~2025年(百万米ドル) 122表38 ドローン(UAV)用バッテリーOEM市場:プラットフォーム別、2026年~2031年(百万米ドル) 122表39 ドローン(UAV)用バッテリーアフターマーケット:タイプ別、2021年~2025年(百万米ドル) 123表40 ドローン(UAV)用バッテリーのアフターマーケット、タイプ別、2026–2031年 (百万米ドル) 123表41 ドローン(UAV)用バッテリーアフターマーケット:プラットフォーム別、2021年~2025年(百万米ドル) 126表42 ドローン(UAV)用バッテリーのアフターマーケット:プラットフォーム別、2026年~2031年(百万米ドル) 126表43 コンシューマー向け:ドローン(UAV)用バッテリー市場:重量別、2021年~2025年(百万米ドル) 127表44 コンシューマー向け:ドローン(UAV)バッテリー市場、重量別、2026–2031年(百万米ドル) 127表45 商用向け:ドローン(UAV)バッテリー市場、サイズ別、2021–2025年 (百万米ドル) 128表46 商用:ドローン(UAV)用バッテリー市場、サイズ別、2026–2031年(百万米ドル) 128表47 軍事用:ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 129表48 軍事用:ドローン(UAV)用バッテリー市場、タイプ別、2026年~2031年(百万米ドル) 130表49 小型ドローンの仕様 130表50 小型軍用ドローン(UAV)用バッテリー市場(タイプ別)、2021年~2025年(百万米ドル) 130表51 小型軍事用ドローン(UAV)用バッテリー市場(タイプ別)、2026年~2031年(百万米ドル) 131表52 戦術用軍用ドローン(UAV)用バッテリー市場(航続距離別)、2021年~2025年(百万米ドル) 132表53 戦術用軍用ドローン(UAV)用バッテリー市場(航続距離別)、2026–2031年(百万米ドル) 132表54 戦略用軍用ドローン(UAV)用バッテリー市場、種類別、2021–2025年(百万米ドル) 133表55 戦略用軍用ドローン(UAV)用バッテリー市場(タイプ別)、2026年~2031年(百万米ドル) 133表56 ドローン(UAV)用バッテリー市場(容量別)、2021年~2025年 (百万米ドル) 136表57 ドローン(UAV)用バッテリー市場、容量別、2026年~2031年(百万米ドル) 136表58 ドローン(UAV)用バッテリー市場、地域別、2021年~2025年 (百万米ドル) 140表59 ドローン(UAV)用バッテリー市場、地域別、2026年~2031年(百万米ドル) 140表60 北米:ドローン(UAV)用バッテリー市場、国別、2021–2025年(百万米ドル) 141表61 北米:ドローン(UAV)用バッテリー市場、国別、2026–2031年(百万米ドル) 141表62 北米:ドローン(UAV)用バッテリーOEM市場、プラットフォーム別、2021年~2025年(百万米ドル) 142表63 北米:ドローン(UAV)用バッテリーOEM市場、プラットフォーム別、2026年~2031年(百万米ドル) 142表64 北米:民生用ドローン(UAV)用バッテリー市場、重量別、2021年~2025年(百万米ドル) 142表65 北米:民生用ドローン(UAV)バッテリー市場、重量別、2026年~2031年(百万米ドル) 142表66 北米:商用ドローン(UAV)用バッテリー市場、サイズ別、2021年~2025年(百万米ドル) 143表67 北米:商用ドローン(UAV)用バッテリー市場、サイズ別、2026年~2031年(百万米ドル) 143表68 北米:軍用ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 143表69 北米:軍用ドローン (UAV)用バッテリー市場、種類別、2026年~2031年(百万米ドル) 143表70 北米:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年 (百万米ドル) 144表71 北米:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年(百万米ドル) 144表72 北米:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 144表73 北米:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2026年~2031年(百万米ドル) 145表74 北米:ニッケル系ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 145表75 北米:ニッケル系ドローン(UAV)用バッテリー市場、タイプ別、2026年~2031年(百万米ドル) 145表76 北米:ドローン(UAV)用バッテリー市場、構成部品別、2021年~2025年(百万米ドル) 145表77 北米:ドローン(UAV)用バッテリー市場、構成部品別、2026年~2031年(百万米ドル) 146表78 北米:ドローン(UAV)用バッテリー市場、販売チャネル別、2021年~2025年(百万米ドル) 146表79 北米:ドローン(UAV)用バッテリー市場、販売チャネル別、2026年~2031年(百万米ドル) 146表80 北米:ドローン(UAV)用バッテリー市場、容量別、2021年~2025年(百万米ドル) 146表81 北米:ドローン(UAV)用バッテリー市場、容量別、2026–2031年(百万米ドル) 147表82 米国:ドローン(UAV)用バッテリー市場、プラットフォーム別、2021–2025年(百万米ドル) 148表83 米国:ドローン(UAV)用バッテリー市場、プラットフォーム別、2026年~2031年(百万米ドル) 148表84 米国:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年(百万米ドル) 148表85 米国:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年(百万米ドル) 148表86 米国: リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 149表87 米国:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2026年~2031年 (百万米ドル) 149表88 米国:ニッケル系ドローン(UAV)用バッテリー市場、種類別、2021年~2025年(百万米ドル) 149表89 米国:ニッケル系ドローン(UAV)用バッテリー市場(タイプ別)、2026年~2031年(百万米ドル) 149表90 米国:ドローン(UAV)用バッテリー市場、容量別、2021年~2025年(百万米ドル) 150表91 米国:ドローン(UAV)用バッテリー市場、容量別、2026年~2031年 (百万米ドル) 150表92 米国:ドローン(UAV)用バッテリー市場、販売拠点別、2021年~2025年(百万米ドル) 150表93 米国:ドローン(UAV)用バッテリー市場、販売拠点別、2026年~2031年(百万米ドル) 150表94 米国:ドローン(UAV)用バッテリー市場、構成部品別、2021年~2025年(百万米ドル) 151表95 米国:ドローン(UAV)用バッテリー市場、構成部品別、2026年~2031年(百万米ドル) 151表96 カナダ:ドローン(UAV)用バッテリー市場、プラットフォーム別、2021年~2025年 (百万米ドル) 152表97 カナダ:ドローン(UAV)用バッテリー市場、プラットフォーム別、2026年~2031年(百万米ドル) 152表98 カナダ:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年(百万米ドル) 152表99 カナダ:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年(百万米ドル) 153表100 カナダ:リチウム系ドローン(UAV)用バッテリー市場(タイプ別)、2021年~2025年(百万米ドル) 153表101 カナダ:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2026年~2031年(百万米ドル) 153表102 カナダ:ニッケル系ドローン(UAV)用バッテリー市場(種類別)、2021年~2025年(百万米ドル) 153表103 カナダ:ニッケル系ドローン(UAV)用バッテリー市場、種類別、2026年~2031年(百万米ドル) 154表104 カナダ:ドローン(UAV)用バッテリー市場、容量別、2021年~2025年 (百万米ドル) 154表105 カナダ:ドローン(UAV)用バッテリー市場、容量別、2026–2031年(百万米ドル) 154表106 カナダ:ドローン(UAV)用バッテリー市場(販売チャネル別)、2021年~2025年(百万米ドル) 154表107 カナダ:ドローン(UAV)用バッテリー市場(販売チャネル別)、2026年~2031年(百万米ドル) 155表108 カナダ:ドローン(UAV)用バッテリー市場、構成部品別、2021年~2025年(百万米ドル) 155表109 カナダ:ドローン(UAV)用バッテリー市場、構成部品別、2026年~2031年 (百万米ドル) 155表110 欧州:ドローン(UAV)用バッテリー市場、国別、2021年~2025年(百万米ドル) 156表111 欧州:ドローン(UAV)用バッテリー市場(国別)、2026年~2031年(百万米ドル) 157表112 欧州:ドローン(UAV)用バッテリーOEM市場(プラットフォーム別)、2021年~2025年(百万米ドル) 157表 113 欧州:ドローン(UAV)用バッテリーOEM市場、プラットフォーム別、2026年~2031年(百万米ドル) 157表 114 欧州:民生用ドローン(UAV)用バッテリー市場、重量別、2021年~2025年(百万米ドル) 158表115 欧州:民生用ドローン(UAV)バッテリー市場(重量別)、2026年~2031年(百万米ドル) 158表116 欧州:商用ドローン (UAV)用バッテリー市場、サイズ別、2021–2025年(百万米ドル) 158表117 欧州:商用ドローン(UAV)用バッテリー市場、サイズ別、2026–2031年(百万米ドル) 158表118 欧州:軍用ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 159表119 欧州:軍用ドローン(UAV)用バッテリー市場(タイプ別)、2026年~2031年(百万米ドル) 159表120 欧州:ドローン(UAV)用バッテリー市場(技術別)、2021年~2025年(百万米ドル) 159表121 欧州:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年(百万米ドル) 159表122 欧州:リチウム系ドローン(UAV)バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 160表123 欧州:リチウム系ドローン(UAV)用バッテリー市場(タイプ別)、2026年~2031年(百万米ドル) 160表124 欧州:ニッケル系ドローン(UAV)用バッテリー市場、種類別、2021年~2025年(百万米ドル) 160表125 欧州:ニッケル系ドローン(UAV)用バッテリー市場(タイプ別)、2026年~2031年(百万米ドル) 160表126 欧州:ドローン(UAV)用バッテリー市場、構成部品別、2021年~2025年(百万米ドル) 161表127 欧州:ドローン(UAV)用バッテリー市場、構成部品別、2026年~2031年(百万米ドル) 161表128 欧州:ドローン(UAV)用バッテリー市場、販売拠点別、2021–2025年(百万米ドル) 161表129 欧州:ドローン(UAV)用バッテリー市場、販売チャネル別、2026–2031年(百万米ドル) 161表130 欧州:ドローン(UAV)用バッテリー市場、容量別、2021年~2025年(百万米ドル) 162表131 欧州:ドローン(UAV)用バッテリー市場、容量別、2026年~2031年(百万米ドル) 162表132 英国:ドローン(UAV)用バッテリー市場、プラットフォーム別、2021年~2025年(百万米ドル) 163表133 英国:ドローン(UAV)用バッテリー市場、プラットフォーム別、2026年~2031年(百万米ドル) 163表134 英国:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年(百万米ドル) 163表135 英国:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年 (百万米ドル) 164表136 英国:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 164表137 英国:リチウム系ドローン(UAV)用バッテリー市場(タイプ別)、2026年~2031年(百万米ドル) 164表138 英国:ニッケル系ドローン(UAV)用バッテリー市場(タイプ別)、2021–2025年(百万米ドル) 164表139 英国:ニッケル系ドローン(UAV)バッテリー市場、種類別、2026–2031年 (百万米ドル) 165表140 英国:ドローン(UAV)用バッテリー市場、容量別、2021–2025年(百万米ドル) 165表141 英国: ドローン(UAV)用バッテリー市場、容量別、2026年~2031年(百万米ドル) 165表142 英国:ドローン(UAV)用バッテリー市場、販売拠点別、2021年~2025年 (百万米ドル) 165表143 英国:ドローン(UAV)用バッテリー市場、販売拠点別、2026–2031年(百万米ドル) 166表144 英国:ドローン(UAV)用バッテリー市場、構成部品別、2021年~2025年(百万米ドル) 166表145 英国:ドローン(UAV)用バッテリー市場、構成部品別、2026年~2031年 (百万米ドル) 166表146 ドイツ:ドローン(UAV)用バッテリー市場、プラットフォーム別、2021年~2025年(百万米ドル) 167表147 ドイツ: ドローン(UAV)用バッテリー市場、プラットフォーム別、2026年~2031年(百万米ドル) 167表148 ドイツ:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年(百万米ドル) 167表149 ドイツ:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年(百万米ドル) 168表150 ドイツ:リチウム系ドローン (UAV)バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 168表 151 ドイツ:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2026年~2031年(百万米ドル) 168表 152 ドイツ:ニッケル系ドローン(UAV)用バッテリー市場、タイプ別、2021–2025年(百万米ドル) 168表153 ドイツ:ニッケル系ドローン(UAV)用バッテリー市場、種類別、2026–2031年(百万米ドル) 169表 154 ドイツ:ドローン(UAV)用バッテリー市場、容量別、2021–2025年(百万米ドル) 169表 155 ドイツ:ドローン(UAV)用バッテリー市場、容量別、2026–2031年 (百万米ドル) 169表156 ドイツ:ドローン(UAV)用バッテリー市場、販売拠点別、2021年~2025年(百万米ドル) 169表157 ドイツ:ドローン(UAV)用バッテリー市場、販売チャネル別、2026年~2031年(百万米ドル) 170表158 ドイツ:ドローン(UAV)用バッテリー市場、構成部品別、2021–2025年(百万米ドル) 170表159 ドローン(UAV)用バッテリー市場:構成部品別、2026年~2031年(百万米ドル) 170表160 フランス:ドローン(UAV)用バッテリー市場:プラットフォーム別、2021年~2025年(百万米ドル) 171表161 フランス:ドローン(UAV)用バッテリー市場、プラットフォーム別、2026年~2031年(百万米ドル) 171表162 フランス:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年(百万米ドル) 172表163 フランス:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年(百万米ドル) 172表164 フランス:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 172表165 フランス:リチウム系ドローン(UAV)用バッテリー市場(タイプ別)、2026年~2031年(百万米ドル) 172表166 フランス:ニッケル系ドローン(UAV)用バッテリー市場、種類別、2021年~2025年(百万米ドル) 173表167 フランス:ニッケル系ドローン(UAV)用バッテリー市場、種類別、2026年~2031年(百万米ドル) 173表168 フランス: ドローン(UAV)用バッテリー市場、容量別、2021年~2025年(百万米ドル) 173表169 フランス:ドローン(UAV)用バッテリー市場、容量別、2026年~2031年(百万米ドル) 173表170 フランス:ドローン(UAV)用バッテリー市場、販売チャネル別、2021年~2025年(百万米ドル) 174表171 フランス:ドローン(UAV)用バッテリー市場、販売チャネル別、2026年~2031年(百万米ドル) 174表172 フランス:ドローン(UAV)用バッテリー市場、構成部品別、2021年~2025年(百万米ドル) 174表173 フランス:ドローン(UAV)用バッテリー市場、構成部品別、2026年~2031年(百万米ドル) 174表174 イタリア: ドローン(UAV)用バッテリー市場、プラットフォーム別、2021年~2025年(百万米ドル) 175表175 イタリア:ドローン(UAV)用バッテリー市場、プラットフォーム別、2026年~2031年(百万米ドル) 175表176 イタリア:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年(百万米ドル) 176表177 イタリア:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年 (百万米ドル) 176表178 イタリア:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2021–2025年(百万米ドル) 176表 179 イタリア:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2026年~2031年(百万米ドル) 176表 180 イタリア:ニッケル系ドローン (UAV)用バッテリー市場、タイプ別、2021–2025年(百万米ドル) 177表181 イタリア:ニッケル系ドローン(UAV)用バッテリー市場、タイプ別、2026–2031年(百万米ドル) 177表 182 イタリア:ドローン(UAV)用バッテリー市場、容量別、2021年~2025年 (百万米ドル) 177表 183 イタリア:ドローン(UAV)用バッテリー市場、容量別、2026–2031年(百万米ドル) 177表 184 イタリア:ドローン(UAV)用バッテリー市場、販売チャネル別、2021年~2025年(百万米ドル) 178表185 イタリア:ドローン(UAV)用バッテリー市場、販売チャネル別、2026–2031年(百万米ドル) 178表186 イタリア:ドローン(UAV)用バッテリー市場、構成部品別、2021–2025年 (百万米ドル) 178表187 イタリア:ドローン(UAV)用バッテリー市場、構成部品別、2026–2031 (百万米ドル) 178表 188 スウェーデン:ドローン(UAV)用バッテリー市場、プラットフォーム別、2021–2025年(百万米ドル) 179表 189 スウェーデン: ドローン(UAV)用バッテリー市場、プラットフォーム別、2026年~2031年(百万米ドル) 180表190 スウェーデン:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年(百万米ドル) 180表191 スウェーデン:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年(百万米ドル) 180表 192 スウェーデン:リチウム系ドローン(UAV)バッテリー市場、タイプ別、2021–2025年(百万米ドル) 180表 193 スウェーデン:リチウム系ドローン (UAV)用リチウム系バッテリー市場、タイプ別、2026年~2031年(百万米ドル) 181表194 スウェーデン:ドローン(UAV)用ニッケル系バッテリー市場、タイプ別、2021年~2025年 (百万米ドル) 181表 195 スウェーデン:ニッケル系ドローン(UAV)用バッテリー市場、タイプ別、2026–2031年(百万米ドル) 181表 196 スウェーデン:ドローン(UAV)用バッテリー市場(容量別)、2021–2025年(百万米ドル) 181表197 スウェーデン:ドローン(UAV)用バッテリー市場(容量別)、2026年~2031年(百万米ドル) 182表198 スウェーデン:ドローン(UAV)用バッテリー市場(販売拠点別)、2021年~2025年 (百万米ドル) 182表199 スウェーデン:ドローン(UAV)用バッテリー市場、販売チャネル別、2026–2031年(百万米ドル) 182表200 スウェーデン:ドローン(UAV)用バッテリー市場、構成部品別、2021年~2025年(百万米ドル) 182表201 スウェーデン:ドローン(UAV)バッテリー市場、構成部品別、2026年~2031年(百万米ドル) 183表202 欧州その他:ドローン(UAV)バッテリー市場、 プラットフォーム別、2021–2025年(百万米ドル) 184表203 欧州その他地域:ドローン(UAV)用バッテリー市場、プラットフォーム別、2026–2031年(百万米ドル) 184表 204 欧州その他地域:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年(百万米ドル) 184表 205 欧州その他地域:ドローン(UAV)用バッテリー市場(技術別)、2026–2031年(百万米ドル) 185表 206 欧州その他地域:リチウム系ドローン(UAV)用バッテリー市場(タイプ別)、2021年~2025年(百万米ドル) 185表207 欧州その他地域:リチウム系ドローン(UAV)バッテリー市場、タイプ別、2026年~2031年 (百万米ドル) 185表 208 欧州その他地域:ニッケル系ドローン(UAV)用バッテリー市場、タイプ別、2021–2025年(百万米ドル) 185表 209 欧州その他地域:ニッケル系ドローン(UAV)用バッテリー市場(タイプ別)、2026–2031年(百万米ドル) 186表 210 欧州その他地域: ドローン(UAV)用バッテリー市場、容量別、2021年~2025年(百万米ドル) 186表211 欧州その他地域:ドローン(UAV)用バッテリー市場、容量別、2026年~2031年(百万米ドル) 186表212 欧州その他地域:ドローン(UAV)用バッテリー市場(販売拠点別)、2021–2025年(百万米ドル) 186表 213 欧州その他地域:ドローン(UAV)用バッテリー市場、販売チャネル別、2026–2031年(百万米ドル) 187表 214 欧州その他地域:ドローン(UAV)用バッテリー市場、構成部品別、2021–2025年 (百万米ドル) 187表 215 欧州その他地域:ドローン(UAV)用バッテリー市場、構成部品別、2026–2031年(百万米ドル) 187表 216 アジア太平洋地域:ドローン(UAV)用バッテリー市場、国別、2021–2025年(百万米ドル) 189表217 アジア太平洋地域:ドローン(UAV)用バッテリー市場、国別、2026–2031年(百万米ドル) 189表218 アジア太平洋地域:ドローン(UAV)用バッテリーOEM市場(プラットフォーム別)、2021年~2025年(百万米ドル) 189表 219 アジア太平洋地域:ドローン(UAV)用バッテリーOEM市場(プラットフォーム別)、2026年~2031年(百万米ドル) 190表 220 アジア太平洋地域:民生用ドローン(UAV)用バッテリー市場(重量別)、2021年~2025年(百万米ドル) 190表 221 アジア太平洋地域:民生用ドローン(UAV)バッテリー市場(重量別)、2026年~2031年(百万米ドル) 190表222 アジア太平洋地域:商用ドローン(UAV)バッテリー市場(サイズ別)、2021年~2025年(百万米ドル) 190表223 アジア太平洋地域:商用ドローン(UAV)用バッテリー市場(サイズ別)、2026年~2031年 (百万米ドル) 191表 224 アジア太平洋地域:軍用ドローン(UAV)用バッテリー市場(タイプ別)、2021–2025年(百万米ドル) 191表 225 アジア太平洋地域: 軍用ドローン(UAV)用バッテリー市場(タイプ別)、2026–2031年(百万米ドル) 191表226 アジア太平洋地域:ドローン(UAV)用バッテリー(技術別)、2021–2025年(百万米ドル) 191
表227 アジア太平洋地域:ドローン(UAV)用バッテリー市場(技術別)、2026年~2031年(百万米ドル) 192表228 アジア太平洋地域:リチウム系ドローン (UAV)用バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 192表229 アジア太平洋地域:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2026年~2031年 (百万米ドル) 192表 230 アジア太平洋地域:ニッケル系ドローン(UAV)用バッテリー市場、タイプ別、2021–2025年(百万米ドル) 192表231 アジア太平洋地域:ニッケル系ドローン(UAV)用バッテリー市場(タイプ別)、2026年~2031年(百万米ドル) 193表232 アジア太平洋地域:ドローン(UAV)用バッテリー市場(構成部品別)、2021年~2025年(百万米ドル) 193表233 アジア太平洋地域:ドローン(UAV)用バッテリー市場、構成部品別、2026年~2031年(百万米ドル) 193表234 アジア太平洋地域:ドローン (UAV)バッテリー市場、販売拠点別、2021–2025年(百万米ドル) 193表 235 アジア太平洋地域:ドローン(UAV)用バッテリー市場、販売チャネル別、2026–2031年(百万米ドル) 194表 236 アジア太平洋地域:ドローン(UAV)用バッテリー市場、容量別、2021年~2025年(百万米ドル) 194表237 アジア太平洋地域: ドローン(UAV)用バッテリー市場、容量別、2026–2031年(百万米ドル) 194表238 中国:ドローン(UAV)用バッテリー市場、プラットフォーム別、2021–2025年(百万米ドル) 195表239 中国:ドローン(UAV)用バッテリー市場、プラットフォーム別、2026–2031年 (百万米ドル) 195
表240 中国:ドローン(UAV)用バッテリー市場、技術別、
2021年~2025年(百万米ドル) 195
表 241 中国:ドローン(UAV)用バッテリー市場、技術別、
2026年~2031年(百万米ドル) 196
表 242 中国: リチウム系ドローン(UAV)用バッテリー市場、タイプ別、
2021年~2025年(百万米ドル) 196
表243 中国:リチウム系ドローン (UAV)用リチウム系バッテリー市場、タイプ別、
2026–2031年(百万米ドル) 196
表244 中国:ドローン(UAV)用ニッケル系バッテリー市場、タイプ別、
2021–2025年(百万米ドル) 196
表 245 中国:ニッケル系ドローン(UAV)用バッテリー市場、タイプ別、
2026年~2031年(百万米ドル) 197
表 246 中国:ドローン(UAV)用バッテリー市場、容量別、2021年~2025年(百万米ドル) 197
表247 中国:ドローン(UAV)用バッテリー市場、容量別、2026年~2031年(百万米ドル) 197
表248 中国:ドローン(UAV)用バッテリー市場、販売拠点別、
2021年~2025年(百万米ドル) 197
表249 中国:ドローン(UAV)用バッテリー市場、販売チャネル別、
2026年~2031年(百万米ドル) 198
表250 中国:ドローン(UAV)用バッテリー市場、構成部品別、
2021年~2025年(百万米ドル) 198
表251 中国:ドローン(UAV)用バッテリー市場、構成部品別、
2026年~2031年(百万米ドル) 198
表252 日本:ドローン(UAV)用バッテリー市場、プラットフォーム別、
2021年~2025年 (百万米ドル) 199
表253 日本:ドローン(UAV)用バッテリー市場、プラットフォーム別、
2026年~2031年(百万米ドル) 199
表254 日本:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年(百万米ドル) 200表255 日本:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年(百万米ドル) 200表256 日本:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2021年~2025年 (百万米ドル) 200表 257 日本:リチウム系ドローン(UAV)用バッテリー市場、タイプ別、2026–2031年(百万米ドル) 200表 258 日本:ニッケル系ドローン(UAV)用バッテリー市場(タイプ別)、2021–2025年(百万米ドル) 201表 259 日本:ニッケル系ドローン(UAV)用バッテリー市場(タイプ別)、2026年~2031年(百万米ドル) 201表260 日本:ドローン(UAV)用バッテリー市場、容量別、2021年~2025年(百万米ドル) 201表261 日本:ドローン(UAV)用バッテリー市場、容量別、2026–2031年(百万米ドル) 201表262 日本:ドローン(UAV)用バッテリー市場、販売チャネル別、2021年~2025年(百万米ドル) 202表263 日本:ドローン(UAV)用バッテリー市場、販売チャネル別、2026年~2031年(百万米ドル) 202表264 日本:ドローン(UAV)用バッテリー市場、構成部品別、2021年~2025年(百万米ドル) 202表265 日本:ドローン(UAV)用バッテリー市場、構成部品別、2026年~2031年 (百万米ドル) 202表 266 インド:ドローン(UAV)用バッテリー市場、プラットフォーム別、2021年~2025年(百万米ドル) 203表 267 インド:ドローン(UAV)用バッテリー市場、プラットフォーム別、2026年~2031年(百万米ドル) 204表268 インド:ドローン(UAV)用バッテリー市場、技術別、2021年~2025年(百万米ドル) 204表269 インド:ドローン(UAV)用バッテリー市場、技術別、2026年~2031年(百万米ドル) 204表270 インド:リチウム系ドローン(UAV)用バッテリー市場、種類別、2021年~2025年 (百万米ドル) 204表 271 インド:リチウム系ドローン(UAV)バッテリー市場、タイプ別、2026–2031年(百万米ドル) 205表 272 インド:ニッケル系ドローン (UAV)バッテリー市場、タイプ別、2021年~2025年(百万米ドル) 205表273 インド:ニッケル系ドローン(UAV)バッテリー市場、タイプ別、2026年~2031年(百万米ドル) 205表274 インド:ドローン(UAV)用バッテリー市場(容量別)、2021年~2025年(百万米ドル) 205表275 インド:ドローン(UAV)用バッテリー市場(容量別)、2026年~2031年 (百万米ドル) 206表276 インド:ドローン(UAV)用バッテリー市場、販売拠点別、2021年~2025年(百万米ドル) 206表277 インド:ドローン(UAV)用バッテリー市場、販売拠点別、2026年~2031年(百万米ドル) 206表278 インド:ドローン(UAV)用バッテリー市場、構成部品別、2021年~2025年(百万米ドル) 206表279 インド:ドローン(UAV)用バッテリー市場、構成部品別、2026年~2031年 (百万米ドル) 207
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









