UAV(ドローン)市場、数字で見る
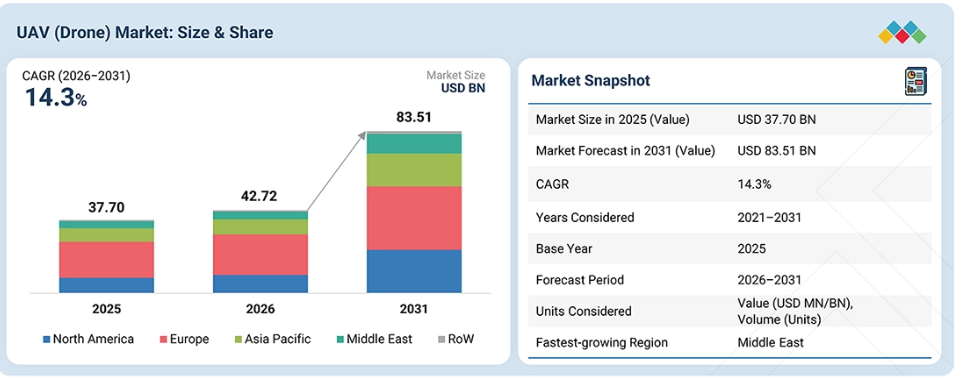
MarketsandMarkets社によると、世界のUAV(ドローン)市場規模は2026年に427億2000万米ドルとなり、2031年までに835億1000万米ドルに達すると予測されています。2026年から2031年までの年平均成長率(CAGR)は14.3%となります。
- 2025年の市場規模:377.0億米ドル
- 2026年の市場規模:427.2億米ドル
- 2031年の売上高予測:835.1億米ドル
- 成長率:2026年から2031年までのCAGRは14.3%
- 2021年から2031年までのデータが利用可能です
2027年から2030年までの年間数値は、完全版レポートに記載されています。
UAV(ドローン)市場の主なポイント
地域別では、2025年のUAV(ドローン)市場において、欧州が49%のシェアを占めました。
プラットフォーム別では、UAV(ドローン)市場の民生・商用セグメントは、2026年から2031年にかけて年平均成長率(CAGR)38.1%で成長すると予測されています。
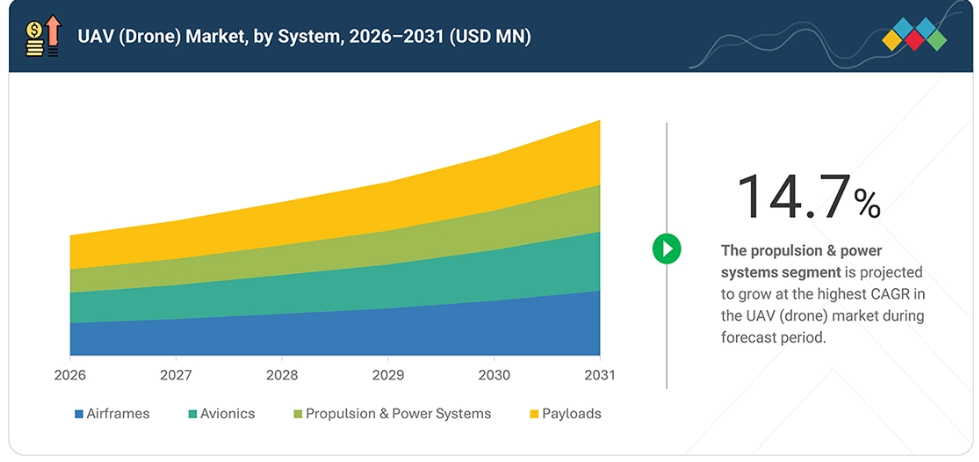
システム別 システム別に見ると、UAV(ドローン)市場の推進・動力システムセグメントは、2026年から2031年にかけて最も高いCAGRで成長する見込みです。
用途別 用途別に見ると、UAV(ドローン)市場の商用セグメントは、2026年から2031年の予測期間において、39.5%のCAGRを記録すると見込まれています。
翼型別では、UAV(ドローン)市場の固定翼セグメントが、2026年から2031年にかけて最も高いCAGRで成長すると予想されます。
人間制御アーキテクチャ別では、UAV(ドローン)市場の「ヒューマン・アウト・オブ・ザ・ループ(HOTL)」セグメントが、2026年から2031年にかけて23.9%のCAGRを示すと予測されています。
最大離陸重量(MTOW)別 最大離陸重量(MTOW)別では、UAV(ドローン)市場の「150 kg以上~600 kg未満」セグメントが、2026年から2031年の予測期間において最も高いCAGRで成長すると見込まれています。
航続距離別では、UAV(ドローン)市場の「拡張視認範囲(EVLOS)」(0.5 km超~2 km)セグメントが、2026年から2031年にかけて最も高いCAGRを記録する見込みです。
演算技術別では、2031年には、高演算能力/AI搭載型UAVセグメントが、UAV(ドローン)市場において主要な市場シェアを占めると予測されています。
最終用途産業別 最終用途産業別では、UAV(ドローン)市場の物流・輸送セグメントが、2026年から2031年にかけて40.0%という最も高いCAGRで成長すると予測されています。
BAYKAR TECH、DJI、General Atomics、Northrop Grumman、およびIsrael Aerospace Industriesは、UAV(ドローン)市場の主要企業として認識されています。これらの企業は、確立された製品ポートフォリオと広範な事業展開により、強固な地位を築いています。製品開発への継続的な投資が、その市場での地位を支えています。
Shield AIやZipline International Inc.は、他社の中でも先進的な企業と見なされており、強力な製品イノベーションと技術的進歩により、UAV(ドローン)市場で際立った存在感を示しています。
UAV(ドローン)業界では、ドローンのインフラや試験施設への投資が増加しています。また、各社はドローンの運用を支える技術への支出も拡大しています。農業、建設、エネルギー、鉱業、インフラ監視の各分野において、リアルタイムの航空データに対する需要が高まっています。通信ネットワークの整備が進んだことで、ドローンはより広範な地域で運用できるようになっています。また、ナビゲーションシステムの改良も、ドローンの利用拡大を支えています。自律飛行技術の発展により、ドローンはより多くの業務に適した存在となっています。さらに、規制面での支援も、さまざまな業界における商用ドローンの利用拡大を後押ししています。
UAV(ドローン)市場の動向と、顧客の顧客に影響を与える変革
UAV(ドローン)市場は、メーカーがより高い自律性、より長い飛行持続時間、および向上した積載能力を備えたプラットフォームを開発するにつれて、進化を遂げています。各社は、さまざまなUAV用途向けに、人工知能(AI)、高度な航法、自律飛行、および通信技術の向上に注力しています。
ドローンスウォーム、高演算能力を備えたUAV、および視界外飛行(BVLOS)の採用拡大が、より高度なドローンシステムの開発を後押ししています。こうした進展により、メーカー各社は飛行性能の向上、運用上の制約の軽減、そして自律型UAVに対する需要の高まりへの対応を推進しています。
UAV(ドローン)市場の動向
UAV(ドローン)市場の推進要因:防衛、商業、政府用途における自律型UAVの需要拡大
防衛、商業、および政府用途における自律型UAVの需要拡大が、市場の成長を支えています。ドローンは、監視、点検、測量、農業、物流、および公共の安全業務において、ますます活用されるようになっています。
人工知能、航法、センサー、および飛行制御システムの進歩により、自律飛行能力が向上しています。自律型UAVの用途拡大は、複数の最終用途分野において、より高度なドローンプラットフォームへの需要も生み出しています。
UAV(ドローン)市場の制約要因:飛行持続時間の制限とバッテリーのエネルギー密度の低さ
飛行持続時間の制限は、依然としてUAV(ドローン)市場の主要な制約要因となっています。
ほとんどのUAVは、エネルギー密度や稼働時間に制限のあるバッテリーに依存しています。搭載荷重の要件が高まると、消費電力がさらに増加し、飛行時間が短縮される可能性があります。こうした制限により、長距離ミッションや連続運用におけるドローンの活用が制約される恐れがあります。そのため、メーカー各社は、バッテリー性能、推進効率、および全体的なエネルギー管理の向上に注力しています。
UAV(ドローン)市場の機会:マルチミッション用途に向けたモジュラー型UAVプラットフォームの開発
モジュラー型UAVプラットフォームの開発は、市場の成長機会を生み出しています。モジュラー設計により、運用者はミッションの要件に応じて、ペイロード、センサー、通信システム、その他のコンポーネントを交換することが可能になります。これにより、単一のUAVプラットフォームで、監視、マッピング、点検、配送、緊急対応などの用途に対応できるようになります。柔軟で費用対効果の高いドローンシステムへの需要の高まりが、メーカーによるモジュラーアーキテクチャを採用したUAVの開発を後押ししています。
UAV(ドローン)市場の課題:異種UAVエコシステム間の相互運用性
異種UAVエコシステム間の相互運用性は、依然として市場にとって重要な課題となっています。UAVは、通信プロトコル、制御システム、航法技術、データ形式などが異なる場合が多くあります。ドローンを既存の航空交通システム、地上管制ステーション、その他の無人プラットフォームと統合することは、技術的な複雑さを増す可能性があります。異なるUAVシステム間でシームレスな通信とデータ交換を確保することは、安全かつ効率的なマルチドローン運用にとって極めて重要です。
UAV(ドローン)市場のエコシステム
UAV(ドローン)のエコシステムには、メーカー、ソリューションおよびサービスプロバイダー、そしてエンドユーザーが含まれます。DJI、エルビット・システムズ、RTX、ロッキード・マーティンは、UAVプラットフォーム、ミッションシステム、センサー、その他のドローン技術を開発する主要メーカーとして事業を展開しています。Skydio、AeroDyne、Delair、TerraDroneは、点検、マッピング、測量、モニタリング、その他の商用用途向けに、ドローンを活用したソリューションやサービスを提供しています。
Amazon、Zipline、Wing、Walmartは、配送、物流、その他の業務活動にUAV(ドローン)を導入している主要なエンドユーザーです。自律飛行、空中データ収集、配送サービス、監視、産業用点検に対する需要の高まりにより、UAV(ドローン)エコシステム全体での連携が強化されています。
UAV(ドローン)市場のセグメント
UAV(ドローン)市場:プラットフォーム別
プラットフォーム別では、監視、偵察、情報収集、および戦術任務における無人システムの需要増加により、防衛セグメントがUAV(ドローン)市場を牽引しました。防衛費の増加は、より長い航続時間と高い積載能力を備えた先進的なUAV(ドローン)の調達を後押ししています。自律型防衛システムの採用拡大は、先進的な軍用UAVプラットフォームへの需要をさらに押し上げています。
UAV(ドローン)市場:システム別
システム別では、機体セグメントがUAV(ドローン)市場を牽引しています。これは、機体の設計がドローンの重量、航続時間、積載能力、および飛行性能に直接影響を与えるためです。軽量かつ耐久性の高い構造体への需要の高まりが、先進的な複合材料の使用を促進しています。防衛および商業用途におけるUAV(ドローン)の導入拡大は、効率的な機体システムへの需要をさらに後押ししています。
UAV(ドローン)市場:用途別
用途別に見ると、監視、偵察、情報収集、および戦術作戦におけるUAV(ドローン)の利用が増加していることから、軍事分野がUAV(ドローン)市場を牽引しています。軍は、継続的な監視を支援し、要員へのリスクを軽減するためにドローンを導入しています。高度な無人システムの調達が増加していることも、市場の成長をさらに後押ししています。
各年のセグメント別シェアおよび市場規模については、完全版レポートに記載されています。
UAV(ドローン)市場の地域別動向
予測期間中、中東が世界のUAV(ドローン)市場で最も高い成長率を示す地域となる見込み
中東のUAV(ドローン)市場は、防衛、監視、国境警備、インフラ監視における需要の増加に牽引されています。無人システムへの投資拡大により、より長い航続時間、より高い積載能力、および向上した自律機能を備えた先進的なドローンの導入が促進されています。石油・ガス施設の点検、警備業務、産業用モニタリングにおけるUAV(ドローン)の利用拡大も、同地域の市場成長をさらに後押ししています。
UAV(ドローン)市場:企業評価マトリックス
BAYKAR TECHは、防衛および監視用途向けの高度な無人航空システムに重点を置く、UAV(ドローン)市場の主要企業です。同社のUAVプラットフォームは、情報収集、偵察、自律飛行、任務遂行のための機能を備え、信頼性の高い飛行運用をサポートするように設計されています。Textron Inc.は、傘下のTextron Systems事業を通じて無人航空システム分野での能力を拡大している新興企業です。同社は、監視、偵察、通信、およびマルチミッション運用をサポートするUAVプラットフォームを開発しています。
UAV(ドローン)市場の主要プレイヤー
これらは、MarketsandMarketsのUAV(ドローン)市場レポート(AS 2802、2026年10月版)で取り上げられたベンダーです。掲載されたベンダーは、売上高順にランク付けされたものではありません。UAV(ドローン)市場のトップ企業のページには、この市場に関する各社の見解が掲載されています。
UAV(ドローン)市場のトップ企業一覧
BAYKAR TECH (Türkiye)
DJI (China)
General Atomics (US)
Northrop Grumman (US)
Israel Aerospace Industries (Israel)
AeroVironment, Inc. (US)
Elbit Systems Ltd. (Israel)
Boeing (US)
AIRBUS (Netherlands)
Textron Inc. (US)
UAV(ドローン)市場の最近の動向
2026年9月1日 午前0時00分:ベイカル・テック社は、「シーウルフ」演習において、ソノブイを投下する「バイラクタルTB3」の実演を行いました。TB3はTCGアナドル号から運用され、自機が投下したソノブイおよび海上哨戒機が投下したソノブイからのデータを処理しました。
2026年9月1日 午前0時00分:テキストロン・システムズは、ARCOグループPLCに対し、Aerosonde UAS Mk. 4.7垂直離着陸システム3基を販売し、アフリカにおけるAerosonde UAS市場の拡大を図りました。これは、同社にとってアフリカにおける初の商用Aerosonde UAS納入となります。
2026年9月1日 午前0時00分:ジェネラル・アトミクス・エアロノーティカル・システムズは、軍事、民間、および商業用途向けに設計された新型大型無人航空機「ワイルドファイア(Wildfire)」UASを発表しました。このプラットフォームには、同社が大型無人航空機の運用を通じて培った経験から開発された技術が組み込まれています。
1 はじめに 47
1.1 調査の目的 47
1.2 市場の定義 47
1.3 調査範囲 48
1.3.1 UAV(ドローン)市場のセグメンテーションおよび地域別概要 48
1.3.2 調査対象および除外項目 49
1.3.3 対象期間 50
1.4 対象通貨 50
1.5 ステークホルダー 50
1.6 変更点の概要 51
2 エグゼクティブ・サマリー 52
2.1 主な洞察と市場のハイライト 52
2.2 主要な市場参加者:戦略的展開の分析 53
2.3 市場を形作る破壊的トレンド 53
2.4 高成長セグメント 54
2.5 地域別概要:市場規模、成長率、および予測 55
3 プレミアムインサイト 56
3.1 UAV(ドローン)市場における事業者にとって魅力的な機会 56
3.2 用途別 UAV(ドローン)市場 56
3.3 最大離陸重量(MTOW)別 UAV(ドローン)市場 57
3.4 UAV(ドローン)市場:演算技術別 57
3.5 UAV(ドローン)市場:航続距離別 58
4 市場概要 59
4.1 はじめに 59
4.2 市場の動向 60
4.2.1 推進要因 60
4.2.1.1 防衛、商業、政府の各用途における自律型無人航空機(UAV)の需要拡大 60
4.2.1.2 視界外(BVLOS)運用の拡大とデジタル空域統合 61
4.2.1.3 防衛分野における近代化の進展と無人システムの導入拡大 61
4.2.2 制約要因 62
4.2.2.1 飛行持続時間の制限とバッテリーのエネルギー密度の低さ 62
4.2.2.2 規制のばらつきと、高度なUAV運用へのアクセス制限 62
4.2.2.3 サイバーセキュリティおよびサプライチェーンセキュリティ要件の強化 63
4.2.3 機会 63
4.2.3.1 UAVとデジタルツインおよび予知保全との統合 63
4.2.3.2 多目的用途向けのモジュール式UAVプラットフォームの開発 63
4.2.3.3 遠隔地での継続的な運用に向けた「Drone-in-a-Box」ソリューションの拡大 64
4.2.3.4 ドローンスウォームおよび協調型自律運用の拡大 64
4.2.4 課題 65
4.2.4.1 異種UAVエコシステム間の相互運用性 65
4.2.4.2 高密度展開下におけるUAV交通管理 65
4.2.4.3 自律的意思決定の信頼性 65
4.3 未解決のニーズと未開拓分野 66
4.4 相互に関連する市場とセクター横断的な機会 67
4.4.1 防衛、航空宇宙製造、および自律システムのエコシステム 67
4.4.2 物流、デジタルインフラ、および自律配送のエコシステム 67
4.4.3 農業、ロボティクス、および精密農業のエコシステム 68
4.5 ティア1/2/3の主要企業による戦略的動き 68
5 業界動向 70
5.1 マクロ経済の見通し 70
5.1.1 GDPの動向と予測 70
5.1.2 世界の航空宇宙・防衛産業の動向 72
5.1.3 世界のUAV(ドローン)産業の動向 72
5.2 バリューチェーン分析 72
5.2.1 原材料サプライヤー(約15%) 73
5.2.2 部品メーカー(約10%) 74
5.2.3 UAV OEMおよびシステムインテグレーター(約45%) 74
5.2.4 UAVサービスプロバイダーおよびオペレーター(約15%) 74
5.2.5 エンドユーザー(約15%) 75
5.3 エコシステム分析 75
5.3.1 メーカー 76
5.3.2 ソリューションおよびサービスプロバイダー 76
5.3.3 エンドユーザー 77
5.4 投資および資金調達のシナリオ 78
5.5 価格分析 79
5.5.1 用途別の参考価格分析 79
5.6 貿易分析 80
5.6.1 輸入シナリオ(HSコード 8806) 80
5.6.2 輸出シナリオ(HSコード 8806) 81
5.7 2026年~2027年の主要な会議およびイベント 83
5.8 顧客のビジネスに影響を与えるトレンドとディスラプション 83
5.9 ケーススタディ分析 84
5.9.1 SKYDIOと米陸軍:自律型戦術UAVの配備 84
5.9.2 ZIPLINEとルワンダ:自律型医療物資配送 84
5.9.3 DJI AGRICULTURE:ブラジルにおける精密農業 85
5.9.4 PERCEPTOとICL DEAD SEA:自律型産業検査 85
5.9.5 WINGとウォルマート:大規模なドローン配送 85
5.10 2025年の米国関税の影響 86
5.10.1 主な関税率 86
5.10.2 価格への影響分析 87
5.10.3 国・地域への影響 87
5.10.3.1 米国 87
5.10.3.2 欧州 87
5.10.3.3 アジア太平洋地域 88
5.10.4 エンドユーザーへの影響 88
5.10.4.1 軍事分野 88
5.10.4.2 商業分野 89
5.10.4.3 政府・法執行機関 89
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 90
6.1 主要技術 90
6.1.1 AIを活用した自律飛行およびミッション技術 90
6.1.2 BVLOS、検知・回避(DAA)、およびUAS交通管理技術 90
6.1.3 長航続型推進システムおよび先進エネルギーシステム 90
6.2 補完技術 91
6.2.1 先進センシングおよびペイロード技術 91
6.2.2 人工知能および自律飛行技術 91
6.3 関連技術 91
6.3.1 デジタルツインおよび予知保全技術 91
6.3.2 エッジコンピューティングおよび5G/先進的接続技術 91
6.4 技術・製品ロードマップ 92
6.5 技術動向 93
6.5.1 高度なマルチセンサーペイロードおよびイメージング技術 93
6.5.2 耐障害性に優れた測位・航法・時刻同期技術 93
6.5.3 サイバー耐障害性を備えたUAVアーキテクチャ 93
6.5.4 先進的な航空電子機器およびリアルタイム飛行状態監視 94
6.5.5 軽量先進材料および積層造形 94
6.6 特許分析 95
6.7 将来の応用例 97
6.8 AI/生成AIの影響 98
6.8.1 主なユースケースと市場の可能性 99
6.8.2 AI導入の事例研究 100
6.8.3 相互接続されたエコシステムと市場プレイヤーへの影響 101
6.8.4 ジェネレーティブAI導入に対する顧客の準備状況 101
7 サステナビリティと規制環境 103
7.1 地域ごとの規制とコンプライアンス 103
7.1.1 規制機関、政府機関、およびその他の組織 103
7.1.2 業界標準 107
7.2 サステナビリティの取り組み 109
7.2.1 エコアプリケーション 110
7.3 サステナビリティが規制政策に与える影響 112
7.3.1 UAV(ドローン)市場への影響 112
7.3.2 UAV(ドローン)市場を牽引する規制政策 112
7.4 認証、表示、および環境基準 114
8 顧客環境と購買行動 117
8.1 意思決定プロセス 117
8.2 購買プロセスにおける主要なステークホルダーとその評価基準 118
8.2.1 購買プロセスにおける主要なステークホルダー 118
8.2.2 購買基準 119
8.3 導入の障壁と内部的な課題 120
8.4 エンドユーザーの満たされていないニーズ 122
8.4.1 自律性の向上およびBVLOS運用能力の必要性 122
8.4.2 より長い航続時間とより高い積載能力へのニーズ 122
8.4.3 費用対効果が高く、安全で、統合されたUAVシステムへのニーズ 122
9 プラットフォーム別 UAV(ドローン)市場
(市場規模および2031年までの予測-百万米ドル) 123
9.1 はじめに 124
9.2 防衛 125
9.2.1 小型 126
9.2.1.1 監視、偵察、国境監視における小型UAVの採用拡大 126
9.2.2 戦術用 126
9.2.2.1 情報収集および偵察における戦術用UAVの採用拡大 126
9.2.3 戦略用 127
9.2.3.1 MALE 127
9.2.3.1.1 持続的な長時間の情報収集および監視に対する需要の高まり 127
9.2.3.2 HALE 128
9.2.3.2.1 持続的な広域監視へのニーズの高まり 128
9.3 民生・商用 128
9.3.1 小型 129
9.3.1.1 商業配送、農業、点検分野における小型UAVの導入拡大 129
9.3.2 中型 130
9.3.2.1 大容量の商業運用における中型UAVの導入拡大 130
9.3.3 大型および超大型 130
9.3.3.1 貨物輸送、物流、および産業用途における重量物運搬用UAVの需要拡大 130
9.4 政府・公共安全 131
9.4.1 緊急対応および公共安全分野におけるUAVの導入拡大 131
10 システム別 UAV(ドローン)市場
(市場規模および2031年までの予測-百万米ドル) 132
10.1 はじめに 133
10.2 機体 134
10.2.1 金属および合金 134
10.2.1.1 軽量かつ高強度の金属構造体に対する需要の高まり 134
10.2.2 複合材料 135
10.2.2.1 軽量複合構造体の採用拡大 135
10.2.3 その他の材料 135
10.3 航空電子機器 136
10.3.1 飛行制御システム 137
10.3.1.1 自律性と信頼性を高めた飛行制御により、UAVの設計優先順位が変化しています 137
10.3.2 航法システム 137
10.3.2.1 高精度かつ耐障害性に優れた航法システムへの需要の高まり 137
10.3.3 センサー 138
10.3.3.1 より高度なセンシング機能への需要の高まり 138
10.3.4 通信・データリンクシステム 138
10.3.4.1 信頼性の高い接続性とBVLOSの拡大に対する需要の高まり 138
10.3.5 その他の航空電子機器 139
10.4 推進・動力システム 139
10.4.1 エンジン 140
10.4.1.1 長航続型推進システムへの需要の高まり 140
10.4.2 電気モーターおよび駆動装置 141
10.4.2.1 高効率な電気推進システムへの需要の高まり 141
10.4.3 バッテリーおよびエネルギー貯蔵システム 141
10.4.3.1 飛行持続時間の延長に対する需要の高まり 141
10.4.4 モーター/エンジン制御電子機器 142
10.4.4.1 精密な推進制御への需要の高まり 142
10.4.5 プロペラおよびローター 142
10.4.5.1 推進効率への注目の高まり 142
10.4.6 その他の推進・動力コンポーネント 143
10.5 ペイロード 144
10.5.1 EO/IRおよび撮像ペイロード 144
10.5.1.1 高解像度の航空偵察データに対する需要の高まり 144
10.5.2 レーダーペイロード 145
10.5.2.1 全天候型探知への需要の高まり 145
10.5.3 LIDARペイロード 146
10.5.3.1 高精度3Dマッピングへの需要の高まり 146
10.5.4 CBRN探知ペイロード 146
10.5.4.1 遠隔危険検知への需要の高まり 146
10.5.5 SIGINTおよび電子戦ペイロード 147
10.5.5.1 電磁スペクトル状況把握への需要の高まり 147
10.5.6 通信中継ペイロード 147
10.5.6.1 柔軟な空中接続に対する需要の高まり 147
10.5.7 兵器および効果ペイロード 148
10.5.7.1 モジュール式ミッション効果に対する需要の高まり 148
10.5.8 その他のミッションペイロード 149
11 用途別 UAV(ドローン)市場
(市場規模および2031年までの予測-百万米ドル) 150
11.1 はじめに 151
11.2 軍事 152
11.2.1 ISR 152
11.2.1.1 持続的な空中情報収集に対する需要の高まり 152
11.2.2 戦闘作戦 153
11.2.2.1 無人戦闘航空機(UCAV) 153
11.2.2.1.1 自律型空中戦闘能力に対する需要の高まり 153
11.2.2.2 ロータリング弾薬 154
11.2.2.2.1 柔軟な精密攻撃能力への需要の高まり 154
11.2.3 兵站、輸送および補給 154
11.2.3.1 迅速かつ柔軟な航空兵站への需要の高まり 154
11.2.4 その他の任務支援 155
11.3 民間分野 155
11.3.1 インフラの点検・保守 156
11.3.1.1 より迅速な資産評価への需要の高まり 156
11.3.2 測量、地図作成、建設 157
11.3.2.1 より迅速かつ正確な現場データに対する需要の高まり 157
11.3.3 農業・林業 157
11.3.3.1 精密な圃場管理に対する需要の高まり 157
11.3.4 物流、配送、輸送 158
11.3.4.1 ラストマイル輸送の迅速化に対する需要の高まり 158
11.3.5 環境・資源モニタリング 159
11.3.5.1 高解像度の環境データに対する需要の高まり 159
11.3.6 メディア、写真・映像 159
11.3.6.1 柔軟な空撮コンテンツ制作に対する需要の高まり 159
11.3.7 産業・倉庫業務 160
11.3.7.1 資産の可視化の自動化に対する需要の高まり 160
11.3.8 その他の商用アプリケーション 160
11.4 政府および法執行機関 161
11.4.1 国境警備および監視 162
11.4.1.1 継続的な国境監視に対する需要の高まり 162
11.4.2 公共の安全および災害対応 162
11.4.2.1 緊急事態における状況把握の迅速化に対する需要の高まり 162
11.4.3 法執行および警察活動 163
11.4.3.1 リアルタイムの航空支援の導入拡大 163
11.4.4 捜索・救助 163
11.4.4.1 迅速な航空捜索能力に対する需要の高まり 163
11.4.5 海上・沿岸監視 164
11.4.5.1 継続的な沿岸監視への需要の高まり 164
11.4.6 環境・資源保護 164
11.4.6.1 高解像度の環境モニタリングへの需要の高まり 164
11.4.7 その他の政府用途 165
11.5 一般消費者 165
11.5.1 プロシューマー 166
11.5.1.1 プロ仕様の空撮コンテンツに対する需要の高まり 166
11.5.2 愛好家 166
11.5.2.1 レクリエーションや没入型飛行への関心の高まり 166
12 UAV (ドローン)市場:翼のタイプ別
(市場規模および2031年までの予測-百万米ドル) 167
12.1 はじめに 168
12.2 固定翼 169
12.2.1 従来型離着陸(CTOL) 169
12.2.1.1 持続的な監視および長距離無人運用に対する需要の高まり 169
12.2.2 短距離離着陸(STOL) 170
12.2.2.1 滑走路に依存しない運用に対する需要の高まり 170
12.2.3 垂直離着陸(VTOL) 170
12.2.3.1 柔軟な固定翼運用に対する需要の高まり 170
12.3 回転翼 171
12.3.1 単ローター 171
12.3.1.1 長航続・高積載能力の運用に対する需要の高まり 171
12.3.2 マルチローター 172
12.3.2.1 デュアルローター 172
12.3.2.1.1 コンパクトかつ効率的なローター構成に対する需要の高まり 172
12.3.2.2 トリコプター 173
12.3.2.2.1 機動性が高く軽量なUAVへの需要の高まり 173
12.3.2.3 クアッドコプター 173
12.3.2.3.1 汎用性が高く、導入しやすいUAVへの需要の高まり 173
12.3.2.4 ヘキサコプター 174
12.3.2.4.1 より高い積載能力と飛行冗長性に対する需要の高まり 174
12.3.2.5 オクタコプター 174
12.3.2.5.1 高積載量および冗長性を備えたUAV運用に対する需要の高まり 174
12.3.2.6 その他 175
13 UAV(ドローン)市場:人間による制御アーキテクチャ別
(市場規模および2031年までの予測-百万米ドル) 176
13.1 はじめに 177
13.2 ヒューマン・イン・ザ・ループ 178
13.2.1 直接的な人間による制御に対する需要の高まり 178
13.3 ヒューマン・オン・ザ・ループ 178
13.3.1 監視付き自律飛行の導入拡大 178
13.4 ヒューマン・アウト・オブ・ザ・ループ 179
13.4.1 完全自律型UAV運用への需要の高まり 179
14 最大離陸重量(MTOW)別UAV(ドローン)市場
(市場規模および2031年までの予測-百万米ドル) 180
14.1 はじめに 181
14.2 2 kg未満 182
14.2.1 軽量かつ携帯可能なUAVへの需要の高まり 182
14.3 2 KG以上~25 KG未満 182
14.3.1 汎用性の高い業務用UAVへの需要の高まり 182
14.4 25 kg以上~150 kg未満 183
14.4.1 高積載量の農業用および産業用UAVに対する需要の高まり 183
14.5 150 kg以上~600 kg未満 183
14.5.1 自律的な貨物輸送および大容量の航空運用に対する需要の高まり 183
14.6 600 kg以上~2,000 kg未満 184
14.6.1 長時間飛行および高積載量UAVへの需要の高まり 184
14.7 2,000 KG以上 184
14.7.1 戦略的長航続型UAVへの需要の高まり 184
15 航続距離別UAV(ドローン)市場
(市場規模および2031年までの予測-百万米ドル) 186
15.1 はじめに 187
15.2 視認範囲内(VLOS)(0.5 km以下) 188
15.2.1 直接的かつ柔軟なUAV運用に対する需要の高まり 188
15.3 拡張視認範囲内(EVLOS)(0.5 km超~2 km) 188
15.3.1 運用範囲の拡大に対する需要の高まり 188
15.4 視界外(BVLOS) (2 km超) 189
15.4.1 長距離自律運用の需要の高まり 189
16 コンピューティング技術別 UAV(ドローン)市場
(市場規模および2031年までの予測-百万米ドル) 190
16.1 はじめに 191
16.2 標準演算能力のUAV 192
16.2.1 信頼性の高い機内処理に対する需要の高まり 192
16.3 高演算能力/AI搭載型UAV 192
16.3.1 リアルタイムの自律型インテリジェンスに対する需要の高まり 192
17 最終用途産業別 UAV(ドローン)市場
(市場規模および2031年までの予測-百万米ドル) 193
17.1 はじめに 194
17.2 防衛、セキュリティ、法執行 196
17.2.1 持続的な航空情報収集への需要の高まり 196
17.3 農業 196
17.3.1 精密農業管理への需要の高まり 196
17.4 物流・輸送 197
17.4.1 より迅速な航空配送への需要の高まり 197
17.5 エネルギー・公益事業 197
17.5.1 より安全なインフラ点検への需要の高まり 197
17.6 建設・鉱業 198
17.6.1 より迅速な現場情報への需要の高まり 198
17.7 メディア・エンターテインメント 198
17.7.1 柔軟な空撮コンテンツ制作への需要の高まり 198
17.8 保険 199
17.8.1 リスクおよび損害評価の迅速化への需要の高まり 199
17.9 野生生物・林業、環境サービス 199
17.9.1 高解像度の環境情報に対する需要の高まり 199
17.10 ヘルスケア・医療サービス 200
17.10.1 迅速な医療物流に対する需要の高まり 200
17.11 教育・研究 200
17.11.1 実践的な学習および科学研究におけるUAVの利用拡大 200
17.12 レクリエーション 201
17.12.1 没入型および競技型のドローン飛行への関心の高まり 201
17.13 その他 201
18 地域別 UAV(ドローン)市場
(市場規模および2031年までの予測 – 百万米ドル) 202
18.1 はじめに 203
18.2 北米 206
18.2.1 米国 220
18.2.1.1 商用ドローンの運用拡大とBVLOSに関する規制整備が市場を牽引 220
18.2.2 カナダ 225
18.2.2.1 低高度空域へのドローンの統合が市場を牽引 225
18.3 ヨーロッパ 230
18.3.1 英国 245
18.3.1.1 防衛および商用分野におけるUAVの採用拡大が市場を牽引 245
18.3.2 ドイツ 249
18.3.2.1 防衛分野での採用拡大およびBVLOSドローンインフラの整備が市場を牽引 249
18.3.3 フランス 254
18.3.3.1 防衛分野の近代化の進展と国産UAV能力の開発が市場を牽引 254
18.3.4 イタリア 259
18. 3.4.1 U-spaceインフラの拡充と、商用および防衛用途におけるUAVの採用拡大が市場を牽引します 259
18.3.5 ポーランド 265
18.3.5.1 国内のドローン能力の強化と防衛分野での採用拡大が市場を牽引します 265
18.3.6 ウクライナ 270
18.3.6.1 国内のUAV生産の急速な拡大と、軍事分野での採用拡大が市場を牽引します 270
18.3.7 その他の欧州諸国 275
18.4 アジア太平洋地域 280
18.4.1 中国 295
18.4.1.1 低高度インフラの拡充が市場を牽引 295
18.4.2 日本 300
18.4.2.1 商用ドローンの運用拡大とドローン交通インフラの整備が市場を牽引 300
18.4.3 インド 305
18.4.3.1 国産ドローンの製造拡大が市場を牽引 305
18.4.4 オーストラリア 310
18.4.4.1 「ドローン・イン・ア・ボックス」システムや遠隔操作の利用拡大が市場を牽引 310
18.4.5 韓国 315
18.4.5.1 商用ドローンサービスの拡大が市場を牽引 315
18.4.6 アジア太平洋地域のその他 320
18.5 中東 325
18.5.1 アラブ首長国連邦(UAE) 340
18.5.1.1 自律型物流におけるドローンの導入拡大が市場を牽引 340
18.5.2 サウジアラビア 345
18.5.2.1 セキュリティ、産業、商用分野における導入拡大が市場を牽引 345
18.5.3 トルコ 350
18.5.3.1 トルコで開発されたUAVプラットフォームに対する国際的な需要の高まりが市場を牽引 350
18.5.4 イスラエル 355
18.5.4.1 堅調な防衛需要と自律型UAV技術の継続的な開発が市場を牽引 355
18.5.4.2 その他の中東諸国 360
18.6 その他の地域 365
18.6.1 ラテンアメリカ 379
18.6.1.1 農業、インフラ、商業サービス分野におけるUAVの導入拡大が市場を牽引 379
18.6.2 アフリカ 384
18.6.2.1 農業、インフラ、公共の安全、および遠隔地での運用におけるUAVの採用拡大が市場を牽引 384
19 競争環境 390
19.1 はじめに 390
19.2 主要企業の戦略/勝利への鍵、2021年~2026年 390
19.3 売上高分析(2021年~2025年) 393
19.4 市場シェア分析(2025年) 394
19.5 ブランド・製品比較 397
19.6 企業評価および財務指標 398
19.7 企業評価マトリックス:主要企業、2025年 399
19.7.1 スター企業 399
19.7.2 新興リーダー 399
19.7.3 広範な事業展開を行う企業 399
19.7.4 参入企業 399
19.7.5 企業の事業展開範囲 401
19.7.5.1 企業の事業展開範囲 401
19.7.5.2 地域別の事業展開範囲 402
19.7.5.3 プラットフォームの事業展開 402
19.7.5.4 事業形態別の事業展開 403
19.8 企業評価マトリックス:スタートアップ/中小企業、2025年 404
19.8.1 先進的な企業 404
19.8.2 対応力のある企業 404
19.8.3 ダイナミックな企業 404
19.8.4 スタートブロック 404
19.8.5 競合ベンチマーク 405
19.8.5.1 スタートアップ/中小企業の一覧 405
19.8.5.2 スタートアップ/中小企業の競合ベンチマーク 406
19.9 競合シナリオ 407
19.9.1 製品の発売/開発 407
19.9.2 取引 412
19.9.3 その他の動向 423
20 企業概要 434
20.1 主要企業 434
20.1.1 BAYKAR TECH 434
20.1.1.1 事業概要 434
20.1.1.2 提供製品 434
20.1.1.3 最近の動向 435
20.1.1.4 MnMの見解 436
20.1.1.4.1 主な強み 436
20.1.1.4.2 戦略的選択 436
20.1.1.4.3 弱点および競合上の脅威 436
20.1.2 DJI 437
20.1.2.1 事業概要 437
20.1.2.2 提供製品 437
20.1.2.3 最近の動向 439
20.1.2.4 MnMの見解 441
20.1.2.4.1 主な強み 441
20.1.2.4.2 戦略的選択 441
20.1.2.4.3 弱点および競合上の脅威 441
20.1.3 ノースロップ・グラマン 442
20.1.3.1 事業概要 442
20.1.3.2 提供製品 443
20.1.3.3 最近の動向 444
20.1.3.4 MnMの見解 446
20.1.3.4.1 主な強み 446
20.1.3.4.2 戦略的選択 446
20.1.3.4.3 弱みと競合上の脅威 446
20.1.4 ISRAEL AEROSPACE INDUSTRIES LTD. 447
20.1.4.1 事業概要 447
20.1.4.2 提供製品 448
20.1.4.3 最近の動向 449
20.1.4.4 MnMの見解 451
20.1.4.4.1 主な強み 451
20.1.4.4.2 戦略的選択 452
20.1.4.4.3 弱点および競合上の脅威 452
20.1.5 TELEDYNE TECHNOLOGIES INCORPORATED 453
20.1.5.1 事業概要 453
20.1.5.2 提供製品 454
20.1.5.3 最近の動向 455
20.1.5.4 MnMの見解 458
20.1.5.4.1 主な強み 458
20.1.5.4.2 戦略的選択 458
20.1.5.4.3 弱点と競合上の脅威 458
20.1.6 ジェネラル・アトミクス 459
20.1.6.1 事業概要 459
20.1.6.2 取り扱い製品 459
20.1.6.3 最近の動向 461
20.1.6.4 MnMの見解 464
20.1.6.4.1 主な強み 464
20.1.6.4.2 戦略的選択 464
20. 20.1.6.4.3 弱点と競合上の脅威 464
20.1.7 ロッキード・マーティン社 465
20.1.7.1 事業概要 465
20.1.7.2 提供製品 466
20.1.7.3 最近の動向 467
20.1.8 ボーイング 468
20.1.8.1 事業概要 468
20.1.8.2 提供製品 469
20.1.8.3 最近の動向 470
20.1.9 エアロバイロメント社 473
20.1.9.1 事業概要 473
20.1.9.2 提供製品 474
20.1.9.3 最近の動向 476
20.1.10 TEXTRON INC. 480
20.1.10.1 事業概要 480
20.1.10.2 提供製品 481
20.1.10.3 最近の動向 482
20.1.11 AIRBUS 485
20.1.11.1 事業概要 485
20.1.11.2 提供製品 486
20.1.11.3 最近の動向 487
20.1.12 タレス 490
20.1.12.1 事業概要 490
20.1.12.2 提供製品 491
20.1.12.3 最近の動向 493
20.1.13 エルビット・システムズ社 495
20.1.13.1 事業概要 495
20.1.13.2 提供製品 496
20.1.13.3 最近の動向 497
20.1.14 LEONARDO S.P.A. 500
20.1.14.1 事業概要 500
20.1.14.2 提供製品 501
20.1.14.3 最近の動向 502
20.1.15 AUTEL ROBOTICS 503
20.1.15.1 事業概要 503
20.1.15.2 提供製品 503
20.1.15.3 最近の動向 505
20.2 その他の企業 506
20.2.1 SHIELD AI 506
20.2.2 QUANTUM-SYSTEMS GMBH 507
20.2.3 ZIPLINE INTERNATIONAL INC. 508
20.2.4 PERCEPTO LTD. 509
20.2.5 フライアビリティ社 510
20.2.6 ウィングトラ社 511
20.2.7 ガルダ・エアロスペース社 512
20.2.8 ブリンク・ドローンズ社 513
20.2.9 エルロイ・エア社 514
20.2.10 DRONAMICS GROUP LIMITED 515
21 調査方法論 516
21.1 調査データ 516
21.1.1 二次データ 517
21.1.1.1 二次情報源からの主要データ 518
21.1.2 一次データ 518
21.1.2.1 一次インタビューの参加者 518
21.1.2.2 一次情報源からの主要データ 519
21.1.2.3 一次インタビューの内訳 519
21.2 市場規模の推計 520
21.2.1 ボトムアップ・アプローチ 520
21.2.2 トップダウン・アプローチ 521
21.2.3 ベース数値の算出 522
21.3 データの三角検証 523
21.4 因子分析 524
21.4.1 需要側の指標 524
21.4.2 供給側の指標 524
21.5 調査の前提条件 525
21.6 調査の限界 525
21.7 リスク評価 526
22 付録 527
22.1 ディスカッション・ガイド 527
22.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 529
22.3 カスタマイズオプション 531
22.4 関連レポート 531
22.5 著者情報 532
表1 UAV(ドローン)市場:対象範囲と除外項目 49表2 未充足ニーズとホワイトスペース 66表3 ティア1/2/3の主要企業による戦略的動き 69表4 国別GDP変化率(2021年~2030年) 70表5 エコシステムにおける企業の役割 77表6 用途別参考価格(2025年、米ドル) 80表7 HSコード8806に該当する製品の輸入データ(国別、2022年~2025年)(千米ドル) 81表8 HSコード8806に該当する製品の輸出データ(国別、2022年~2025年)(千米ドル) 82表9 主要な会議およびイベント(2026年~2027年) 83表10 米国調整済み相互関税率 86表11 特許分析、2025年 95表12 ケーススタディ – AUTERIONの自律型ドローン・スウォーム・ネットワーク 97表13 ケーススタディ – スカイディオ(SKYDIO)の自律型ドローン・ドック・ネットワーク 98表14 北米:規制機関、政府機関、およびその他の組織 103表15 ヨーロッパ:規制機関、政府機関、およびその他の組織 104表16 アジア太平洋地域:規制機関、政府機関、およびその他の組織 105表17 中東:規制機関、政府 機関およびその他の組織 106表18 ラテンアメリカ:規制機関、政府機関およびその他の組織 107表19 世界的な設計、構造、および運用基準 107表20 世界のUAV(ドローン)市場における認証、持続可能性、およびコンプライアンス基準 108表21 炭素排出量の削減 110表22 UAV(ドローン)市場におけるエコ用途 111表23 認証、表示、およびエコ基準 115表24 用途別、購買プロセスに対するステークホルダーの影響(%) 119表25 用途別 主な購入基準 120表26 UAV (ドローン)市場:プラットフォーム別、2021年~2025年(百万米ドル) 124表27 UAV(ドローン)市場:プラットフォーム別、2026年~2031年(百万米ドル) 125表28 UAV(ドローン)市場:防衛タイプ別、2021年~2025年(百万米ドル) 125表29 UAV(ドローン)市場:防衛タイプ別、2026年~2031年(百万米ドル) 125表30 UAV(ドローン)市場、戦略的防衛用途別、2021年~2025年(百万米ドル) 127表31 UAV(ドローン)市場、戦略的防衛用途別、2026年~2031年(百万米ドル) 127表32 UAV(ドローン)市場、民生・商用用途別、2021年~2025年(百万米ドル) 129表33 UAV(ドローン)市場、民生・商用タイプ別、2026–2031年(百万米ドル) 129表34 UAV(ドローン)市場、システム別、2021–2025年 (百万米ドル) 133表35 UAV(ドローン)市場、システム別、2026年~2031年(百万米ドル) 133表36 UAV(ドローン)市場、機体別、2021年~2025年 (百万米ドル) 134表 37 UAV(ドローン)市場、機体別、2026年~2031年 (百万米ドル) 134表 38 UAV(ドローン)市場、航空電子機器別、2021年~2025年 (百万米ドル) 136表39 UAV(ドローン)市場、機体別、2026年~2031年(百万米ドル) 136表40 UAV(ドローン)市場、推進・動力システム別、2021年~2025年(百万米ドル) 140表41 UAV(ドローン)市場、推進・動力システム別、2026–2031年(百万米ドル) 140表42 UAV(ドローン)市場、ペイロード別、2021–2025年(百万米ドル) 144表43 UAV(ドローン)市場、ペイロード別、2026年~2031年(百万米ドル) 144表44 UAV(ドローン)市場、用途別、2021年~2025年(百万米ドル) 151表45 UAV(ドローン)市場:用途別、2026年~2031年(百万米ドル) 151表46 UAV(ドローン)市場、軍事用途別、2021年~2025年(百万米ドル) 152表47 UAV(ドローン)市場、軍事用途別、2026年~2031年(百万米ドル) 152表48 UAV (ドローン)市場、商用用途別、2021年~2025年(百万米ドル) 156表49 UAV (ドローン)市場、商用用途別、2026年~2031年(百万米ドル) 156表50 UAV(ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 161表51 UAV(ドローン)市場、政府・法執行機関向け用途別、2026年~2031年(百万米ドル) 162表52 UAV(ドローン)市場、翼のタイプ別、2021年~2025年(百万米ドル) 168表53 UAV(ドローン) 市場、翼のタイプ別、2026年~2031年(百万米ドル) 168表54 UAV(ドローン)市場、固定翼タイプ別、2021年~2025年(百万米ドル) 169表 55 UAV(ドローン)市場、固定翼タイプ別、2026年~2031年(百万米ドル) 169表56 UAV(ドローン)市場:回転翼型別、2021年~2025年(百万米ドル) 171表57 UAV(ドローン)市場:回転翼型別、2026年~2031年(百万米ドル) 171表58 UAV(ドローン)市場、人間による制御アーキテクチャ別、2021年~2025年(百万米ドル) 177表59 UAV(ドローン)市場、人間による制御アーキテクチャ別、2026年~2031年 (百万米ドル) 178表60 UAV(ドローン)市場、最大離陸重量別、2021年~2025年(百万米ドル) 181表61 UAV(ドローン)市場、最大離陸重量別、2026年~2031年 (百万米ドル) 182表62 UAV(ドローン)市場、航続距離別、2021年~2025年(百万米ドル) 187表63 UAV(ドローン)市場、航続距離別、2026年~2031年(百万米ドル) 187表64 UAV(ドローン)市場、演算技術別、2021年~2025年(百万米ドル) 191表65 UAV(ドローン)市場、演算技術別、2026年~2031年(百万米ドル) 191表66 UAV(ドローン)市場、最終用途産業別、2021年~2025年(百万米ドル) 195表67 UAV(ドローン)市場:最終用途産業別、2026年~2031年(百万米ドル) 195表68 UAV(ドローン)市場:地域別、2021年~2025年(台数) 204表 69 UAV(ドローン)市場、地域別、2026年~2031年(台) 204表70 UAV(ドローン)市場、プラットフォーム別、2021年~2025年(台) 204表71 UAV(ドローン)市場、プラットフォーム別、2026年~2031年(台) 204表72 UAV(ドローン)市場、民生・商用タイプ別、2021年~2025年(台数) 205表73 UAV(ドローン)市場、民生・商用タイプ別、2026年~2031年(台数) 205表74 UAV(ドローン)市場、防衛用途別、2021年~2025年(台数) 205表75 UAV(ドローン)市場、防衛用途別、2026年~2031年(台数) 205表76 UAV(ドローン)市場、戦略的防衛用途別、2021年~2025年(台数) 205表77 UAV(ドローン)市場、戦略的防衛種別別、2026年~2031年(台数) 206表78 UAV(ドローン)市場、地域別、2021年~2025年 (百万米ドル) 206表79 UAV(ドローン)市場、地域別、2026年~2031年(百万米ドル) 206表80 北米:UAV(ドローン)市場、国別、2021年 –2025年(百万米ドル) 207表81 北米:UAV(ドローン)市場、国別、2026年~2031年(百万米ドル) 207表82 北米:UAV(ドローン)市場、プラットフォーム別、2021年~2025年(百万米ドル) 208表83 北米:UAV(ドローン)市場、プラットフォーム別、2026–2031年(百万米ドル) 208表84 北米:UAV(ドローン)市場、民生・商用タイプ別、2021–2025年(百万米ドル) 208表85 北米:UAV(ドローン)市場、民生・商用タイプ別、 2026–2031年(百万米ドル) 208表86 北米:UAV(ドローン)市場、防衛用途別、2021年~2025年(百万米ドル) 209表87 北米:UAV(ドローン)市場、防衛用途別、2026年~2031年 (百万米ドル) 209表88 北米:UAV(ドローン)市場、戦略的防衛タイプ別、2021–2025年(百万米ドル) 209表89 北米:UAV(ドローン)市場、戦略的防衛タイプ別、2026年~2031年(百万米ドル) 209表90 北米:UAV(ドローン)市場、システム別、 2021年~2025年(百万米ドル) 210表91 北米: UAV(ドローン)市場、システム別、2026年~2031年(百万米ドル) 210表92 北米:UAV(ドローン)市場、機体別、 2021年~2025年(百万米ドル) 210表93 北米:UAV(ドローン)市場、機体別、2026–2031年(百万米ドル) 210表94 北米:UAV(ドローン)市場、航空電子機器別、2021年~2025年(百万米ドル) 211表95 北米:UAV(ドローン)市場、航空電子機器別、2026年~2031年(百万米ドル) 211表96 北米:UAV(ドローン)市場、推進・動力システム別、2021年~2025年(百万米ドル) 211表 97 北米:UAV(ドローン)市場、推進・動力システム別、2026年~2031年(百万米ドル) 212表98 北米:UAV(ドローン)市場、ペイロード別、2021年~2025年(百万米ドル) 212表99 北米:UAV(ドローン)市場、ペイロード別、2026年~2031年(百万米ドル) 212表100 北米:UAV(ドローン)市場、用途別、2021年~2025年(百万米ドル) 213表101 北米:UAV(ドローン)市場、用途別、2026年~2031年(百万米ドル) 213表102 北米:UAV(ドローン)市場、軍事用途別、 2021–2025年(百万米ドル) 213表103 北米:UAV (ドローン)市場、軍事用途別、2026–2031年(百万米ドル) 213表104 北米:UAV(ドローン)市場、商用用途別、2021–2025年(百万米ドル) 214表105 北米:UAV(ドローン)市場、商用用途別、 2026年~2031年(百万米ドル) 214表 106 北米:UAV(ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 215表 107 北米:UAV(ドローン)市場、政府・法執行機関向け用途別、2026年~2031年 (百万米ドル) 215表 108 北米:UAV(ドローン)市場、翼のタイプ別、2021–2025年(百万米ドル) 215表 109 北米:UAV(ドローン)市場、翼のタイプ別、2026–2031年(百万米ドル) 216表 110 北米:UAV(ドローン)市場、固定翼タイプ別、2021年~2025年(百万米ドル) 216表 111 北米:UAV(ドローン)市場、固定翼タイプ別、2026年~2031年(百万米ドル) 216表112 北米:UAV(ドローン)市場、回転翼型別、2021年~2025年 (百万米ドル) 216表113 北米:UAV(ドローン)市場、回転翼型別、 2026–2031年(百万米ドル) 217表114 北米:UAV(ドローン)市場、人間による制御アーキテクチャ別、2021年~2025年(百万米ドル) 217表115 北米:UAV(ドローン)市場、人間による制御アーキテクチャ別、2026年~2031年(百万米ドル) 217表116 北米:UAV(ドローン)市場、最大離陸重量(MTOW)別、2021年~2025年(百万米ドル) 217表117 北米:UAV(ドローン)市場、最大離陸重量(MTOW)別、2026年~2031年(百万米ドル) 218表118 北米:UAV(ドローン)市場、航続距離別、2021年~2025年(百万米ドル) 218表119 北米:UAV(ドローン)市場、航続距離別、2026年~2031年(百万米ドル) 218表120 北米:UAV(ドローン)市場、演算技術別、2021年~2025年(百万米ドル) 218表121 北米:UAV(ドローン)市場、演算技術別、 2026年~2031年(百万米ドル) 219表122 北米:UAV(ドローン)市場、最終用途産業別、2021年~2025年(百万米ドル) 219表123 北米:UAV(ドローン)市場、最終用途産業別、 2026–2031年(百万米ドル) 220表124 米国:UAV(ドローン)市場、プラットフォーム別、 2021年~2025年(百万米ドル) 221表125 米国:UAV(ドローン)市場、プラットフォーム別、2026年~2031年(百万米ドル) 221表126 米国:UAV(ドローン)市場、民間・商用タイプ別、2021年~2025年(百万米ドル) 221表127 米国:UAV(ドローン)市場、民生・商用タイプ別、2026年~2031年(百万米ドル) 221表128 米国:UAV(ドローン)市場、防衛用途別、2021年~2025年(百万米ドル) 222表129 米国:UAV(ドローン)市場、防衛用途別、2026年~2031年(百万米ドル) 222表130 米国:UAV(ドローン)市場、戦略的防衛種別別、 2021年~2025年(百万米ドル) 222表131 米国:UAV(ドローン)市場、戦略的防衛種別別、2026年~2031年(百万米ドル) 222表132 米国:UAV(ドローン)市場、用途別、2021年~2025年(百万米ドル) 222
表133 米国:UAV(ドローン)市場、用途別、2026年~2031年(百万米ドル) 223表134 米国:UAV(ドローン)市場、軍事用途別、2021年~2025年(百万米ドル) 223表135 米国:UAV(ドローン)市場、軍事用途別、2026年~2031年(百万米ドル) 223表136 米国:UAV(ドローン)市場、商用用途別、2021年~2025年(百万米ドル) 224表137 米国:UAV(ドローン)市場、商用用途別、2026年~2031年(百万米ドル) 224表138 米国:UAV(ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 225表139 米国:UAV(ドローン)市場、政府・法執行機関向け用途別、2026年~2031年(百万米ドル) 225表140 カナダ:UAV(ドローン)市場、プラットフォーム別、2021年~2025年(百万米ドル) 226表141 カナダ:UAV(ドローン)市場、プラットフォーム別、2026年~2031年(百万米ドル) 226表142 カナダ:UAV(ドローン)市場、民生・商用タイプ別、 2021年~2025年 (百万米ドル) 226表143 カナダ:UAV(ドローン)市場、民生・商用タイプ別、2026年~2031年(百万米ドル) 227表144 カナダ:UAV(ドローン)市場、防衛用途別、2021年~2025年(百万米ドル) 227表145 カナダ:UAV(ドローン)市場、 防衛用途別、2026年~2031年(百万米ドル) 227表146 カナダ:UAV(ドローン)市場、戦略的防衛用途別、 2021年~2025年 (百万米ドル) 227表147 カナダ:UAV(ドローン)市場、戦略的防衛分野別、2026–2031年(百万米ドル) 228表148 カナダ:UAV(ドローン)市場、用途別、2021–2025年 (百万米ドル) 228表149 カナダ:UAV(ドローン)市場、用途別、2026–2031年(百万米ドル) 228表150 カナダ:UAV(ドローン)市場、軍事用途別、2021年~2025年(百万米ドル) 228表151 カナダ:UAV(ドローン)市場、軍事用途別、2026–2031年(百万米ドル) 229表152 カナダ:UAV(ドローン)市場、商用用途別、 2021–2025年(百万米ドル) 229表153 カナダ:UAV(ドローン)市場、商用用途別、 2026年~2031年(百万米ドル) 229表154 カナダ: UAV(ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 230表155 カナダ:UAV(ドローン)市場、政府・法執行機関向け用途別、2026年~2031年(百万米ドル) 230表 156 欧州:UAV(ドローン)市場、国別、2021–2025年(百万米ドル) 231表 157 欧州:UAV(ドローン)市場、国別、2026年~2031年(百万米ドル) 232表 158 欧州:UAV(ドローン)市場、プラットフォーム別、2021年~2025年(百万米ドル) 232表 159 欧州: UAV(ドローン)市場、プラットフォーム別、2026年~2031年(百万米ドル) 232表160 欧州:UAV(ドローン)市場、民生・商用タイプ別、2021年~2025年(百万米ドル) 232表161 欧州:UAV(ドローン)市場、民生・商用タイプ別、2026年~2031年(百万米ドル) 233表162 欧州:UAV(ドローン)市場、防衛用途別、2021年~2025年(百万米ドル) 233表163 欧州:UAV
(ドローン)市場、防衛用途別、2026年~2031年(百万米ドル) 233
表164 欧州:UAV(ドローン)市場、戦略的防衛用途別、
2021年~2025年(百万米ドル) 233
表165 欧州:UAV(ドローン)市場、戦略的防衛種別別、
2026年~2031年(百万米ドル) 234
表166 欧州:UAV(ドローン)市場、システム別、2021年~2025年(百万米ドル) 234
表167 欧州:UAV(ドローン)市場、システム別、2026年~2031年(百万米ドル) 234
表168 欧州:UAV(ドローン)市場、機体別、2021年~2025年(百万米ドル) 234
表169 欧州:UAV(ドローン)市場、機体別、2026年~2031年(百万米ドル) 235
表170 欧州:UAV(ドローン)市場、航空電子機器別、2021年~2025年(百万米ドル) 235
表171 欧州:UAV (ドローン)市場、アビオニクス別、2026年~2031年(百万米ドル) 235
表172 欧州:UAV(ドローン)市場、推進・動力システム別、
2021年~2025年 (百万米ドル) 236
表 173 欧州:UAV(ドローン)市場、推進・動力システム別、
2026–2031年(百万米ドル) 236
表174 欧州:UAV(ドローン)市場、ペイロード別、2021年~2025年(百万米ドル) 236
表175 欧州:UAV(ドローン)市場、ペイロード別、2026年~2031年(百万米ドル) 237
表176 欧州:UAV(ドローン)市場、用途別、2021年~2025年(百万米ドル) 237
表177 欧州:UAV(ドローン)市場、用途別、2026年~2031年 (百万米ドル) 237
表178 欧州:UAV(ドローン)市場、軍事用途別、
2021年~2025年(百万米ドル) 238
表179 欧州:UAV(ドローン)市場、軍事用途別、
2026年~2031年(百万米ドル) 238
表180 欧州:UAV(ドローン)市場、商用用途別、
2021年~2025年 (百万米ドル) 238
表181 欧州:UAV(ドローン)市場、商用用途別、
2026–2031年(百万米ドル) 239
表182 欧州: UAV(ドローン)市場、政府・法執行機関向け用途別、2021–2025年(百万米ドル) 239
表183 欧州:UAV(ドローン)市場、政府・法執行機関向け用途別、2026–2031年(百万米ドル) 240
表184 欧州:UAV(ドローン)市場、翼のタイプ別、2021年~2025年(百万米ドル) 240
表185 欧州:UAV(ドローン)市場、翼のタイプ別、2026年~2031年(百万米ドル) 240
表186 欧州:UAV(ドローン)市場、固定翼タイプ別、
2021年~2025年(百万米ドル) 240
表187 欧州:UAV(ドローン)市場、固定翼タイプ別、
2026年~2031年 (百万米ドル) 241
表188 欧州:UAV(ドローン)市場、回転翼タイプ別、
2021–2025年(百万米ドル) 241
表189 欧州:UAV(ドローン)市場、回転翼タイプ別、
2026年~2031年(百万米ドル) 241
表190 欧州:UAV(ドローン)市場、人間制御アーキテクチャ別
、2021年~2025年(百万米ドル) 241
表191 欧州:UAV(ドローン)市場、人間による制御アーキテクチャ別、
2026–2031年(百万米ドル) 242
表192 欧州:UAV(ドローン)市場、最大離陸重量(MTOW)別、2021–2025年(百万米ドル) 242
表193 欧州:UAV(ドローン)市場、最大離陸重量(MTOW)別、2026年~2031年(百万米ドル) 242
表194 欧州:UAV(ドローン)市場、航続距離別、2021年~2025年(百万米ドル) 243
表195 欧州:UAV(ドローン)市場、航続距離別、2026年~2031年(百万米ドル) 243
表196 欧州:UAV(ドローン)市場、演算技術別、
2021年~2025年(百万米ドル) 243
表197 欧州:UAV(ドローン)市場、演算技術別、
2026年~2031年(百万米ドル)
243
表198 欧州:UAV(ドローン)市場、最終用途産業別、
2021–2025年(百万米ドル) 244
表199 欧州:UAV(ドローン)市場、最終用途産業別、
2026年~2031年(百万米ドル) 244
表200 英国:UAV(ドローン)市場、プラットフォーム別、2021年~2025年(百万米ドル) 245
表201 英国:UAV(ドローン)市場、プラットフォーム別、2026年~2031年 (百万米ドル) 245
表 202 英国:UAV(ドローン)市場、民間・商用タイプ別、
2021年~2025年(百万米ドル) 246
表203 英国:UAV(ドローン)市場、民生・商用タイプ別、
2026年~2031年(百万米ドル) 246
表204 英国:UAV (ドローン)市場、防衛用途別、2021–2025年(百万米ドル) 246
表205 英国:UAV(ドローン)市場、防衛用途別、2026–2031年(百万米ドル) 246
表 206 英国:UAV(ドローン)市場、戦略的防衛タイプ別、
2021–2025年(百万米ドル) 246
表 207 英国:UAV(ドローン)市場、戦略的防衛タイプ別、
2026年~2031年(百万米ドル) 247
表208 英国:UAV(ドローン)市場、用途別、2021年~2025年(百万米ドル) 247
表209 英国:UAV(ドローン)市場、用途別、2026年~2031年 (百万米ドル) 247
表 210 英国:UAV(ドローン)市場、軍事用途別、
2021年~2025年(百万米ドル) 247
表211 英国:UAV(ドローン)市場、軍事用途別、
2026年~2031年(百万米ドル) 248
表 212 英国:UAV(ドローン)市場、商用用途別、
2021–2025年(百万米ドル) 248
表 213 英国:UAV(ドローン)市場、商用用途別、
2026–2031年 (百万米ドル) 248
表214 英国:UAV(ドローン)市場、政府・法執行機関向け用途別、2021–2025年(百万米ドル) 249
表215 英国:UAV(ドローン)市場、政府・法執行機関向け用途別、2026年~2031年(百万米ドル) 249
表216 ドイツ:UAV(ドローン)市場、プラットフォーム別、2021年~2025年(百万米ドル) 250
表 217 ドイツ:UAV(ドローン)市場、プラットフォーム別、2026年~2031年(百万米ドル) 250
表 218 ドイツ:UAV(ドローン)市場、民間・商用タイプ別、
2021年~2025年(百万米ドル) 250
表219 ドイツ:UAV(ドローン)市場、民生・商用タイプ別、
2026–2031年(百万米ドル) 251
表220 ドイツ:UAV(ドローン)市場、防衛用途別、2021–2025年(百万米ドル) 251
表221 ドイツ: UAV(ドローン)市場、防衛用途別、2026–2031年(百万米ドル) 251
表 222 ドイツ:UAV(ドローン)市場、戦略的防衛用途別、
2021–2025年(百万米ドル) 251
表223 ドイツ:UAV(ドローン)市場、戦略的防衛タイプ別、
2026年~2031年(百万米ドル) 252
表 224 ドイツ:UAV(ドローン)市場、用途別、2021年~2025年(百万米ドル) 252
表 225 ドイツ:UAV(ドローン)市場、用途別、2026年~2031年 (百万米ドル) 252
表226 ドイツ:UAV(ドローン)市場、軍事用途別、
2021–2025年(百万米ドル) 252
表227 ドイツ:UAV(ドローン)市場、軍事用途別、
2026年~2031年(百万米ドル) 253
表228 ドイツ:UAV(ドローン)市場、商用用途別、
2021年~2025年(百万米ドル) 253
表229 ドイツ:UAV(ドローン)市場、商用用途別、
2026年~2031年(百万米ドル) 253
表230 ドイツ:UAV (ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 254
表231 ドイツ:UAV (ドローン)市場、政府・法執行機関向け用途別、2026年~2031年(百万米ドル) 254
表232 フランス:UAV(ドローン)市場、プラットフォーム別、2021年~2025年(百万米ドル) 255
表 233 フランス:UAV(ドローン)市場、プラットフォーム別、2026年~2031年(百万米ドル) 255
表 234 フランス:UAV(ドローン)市場、民生・商用タイプ別、
2021年~2025年(百万米ドル) 255
表235 フランス:UAV(ドローン)市場、民生・商用タイプ別、
2026年~2031年(百万米ドル) 256
表236 フランス:UAV(ドローン)市場、防衛タイプ別、2021年~2025年 (百万米ドル) 256
表 237 フランス:UAV(ドローン)市場、防衛用途別、2026年~2031年(百万米ドル) 256
表 238 フランス:UAV(ドローン)市場、戦略的防衛分野別、
2021–2025年(百万米ドル) 256
表239 フランス:UAV(ドローン)市場、戦略的防衛分野別、 2026年~2031年(百万米ドル) 257
表240 フランス:UAV(ドローン)市場、用途別、2021年~2025年(百万米ドル) 257
表241 フランス:UAV (ドローン)市場、用途別、2026–2031年(百万米ドル) 257
表242 フランス:UAV(ドローン)市場、軍事用途別、
2021–2025年(百万米ドル) 257
表243 フランス:UAV(ドローン)市場、軍事用途別、
2026年~2031年(百万米ドル) 258
表244 フランス:UAV (ドローン)市場、商用用途別、
2021年~2025年(百万米ドル) 258
表245 フランス:UAV(ドローン)市場、商用用途別、
2026年~2031年(百万米ドル) 258
表246 フランス:UAV(ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 259
表247 フランス: UAV(ドローン)市場、政府・法執行機関向け用途別、2026年~2031年(百万米ドル) 259
表248 イタリア:UAV(ドローン)市場、プラットフォーム別、2021年~2025年(百万米ドル) 260
表249 イタリア:UAV(ドローン)市場、プラットフォーム別、2026年~2031年(百万米ドル) 260
表 250 イタリア:UAV(ドローン)市場、民生・商用タイプ別、
2021年~2025年(百万米ドル) 260
表 251 イタリア:UAV(ドローン)市場、民生・商用タイプ別、
2026–2031年(百万米ドル) 261
表 252 イタリア:UAV(ドローン)市場、防衛用途別、2021年~2025年(百万米ドル) 261
表 253 イタリア:UAV(ドローン)市場、 防衛用途別、2026–2031年(百万米ドル) 261
表254 イタリア:UAV(ドローン)市場、戦略的防衛用途別、
2021–2025年(百万米ドル) 261
表255 イタリア: UAV(ドローン)市場、戦略的防衛分野別、
2026–2031年(百万米ドル) 261
表256 イタリア:UAV(ドローン)市場、用途別、2021–2025年(百万米ドル) 262
表257 イタリア:UAV(ドローン)市場、用途別、2026年~2031年(百万米ドル) 262
表258 イタリア:UAV(ドローン)市場、軍事用途別、
2021年~2025年(百万米ドル) 262
表259 イタリア:UAV(ドローン)市場、軍事用途別、
2026年~2031年(百万米ドル) 262
表 260 イタリア:UAV(ドローン)市場、商用用途別、
2021–2025年(百万米ドル) 263
表 261 イタリア:UAV(ドローン)市場、商用用途別、
2026–2031年(百万米ドル) 263
表262 イタリア:UAV(ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 264
表263 イタリア:UAV(ドローン)市場、政府・法執行機関向け用途別、2026年~2031年(百万米ドル) 264
表264 ポーランド:UAV(ドローン)市場、 プラットフォーム別、2021年~2025年(百万米ドル) 265
表265 ポーランド:UAV (ドローン)市場、プラットフォーム別、2026–2031年(百万米ドル) 265
表266 ポーランド:UAV(ドローン)市場、民生・商用タイプ別、
2021–2025年(百万米ドル) 266
表 267 ポーランド:UAV(ドローン)市場、民生・商用タイプ別、
2026–2031年(百万米ドル) 266
表 268 ポーランド:UAV(ドローン)市場、防衛用途別、2021–2025年 (百万米ドル) 266
表 269 ポーランド:UAV(ドローン) 市場、防衛用途別、2026年~2031年(百万米ドル) 266
表270 ポーランド:UAV(ドローン)市場、戦略的防衛用途別、
2021年~2025年(百万米ドル) 267
表 271 ポーランド:UAV(ドローン)市場、戦略的防衛タイプ別、
2026年~2031年(百万米ドル) 267
表 272 ポーランド:UAV(ドローン)市場、用途別、2021年~2025年(百万米ドル) 267
表 273 ポーランド:UAV(ドローン)市場、用途別、2026年~2031年(百万米ドル) 267
表 274 ポーランド:UAV(ドローン)市場、軍事用途別、
2021年~2025年(百万米ドル) 268
表275 ポーランド:UAV(ドローン)市場、軍事用途別、
2026–2031年(百万米ドル) 268
表276 ポーランド:UAV(ドローン)市場、商用用途別、
2021年~2025年(百万米ドル) 268
表277 ポーランド:UAV(ドローン)市場、商用用途別、
2026年~2031年 (百万米ドル) 269
表278 ポーランド:UAV(ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 269
表 279 ポーランド:UAV(ドローン)市場、政府・法執行機関向け用途別、2026年~2031年(百万米ドル) 270
表 280 ウクライナ: UAV(ドローン)市場:プラットフォーム別、2021年~2025年(百万米ドル) 271
表281 ウクライナ:UAV(ドローン)市場:プラットフォーム別、2026年~2031年(百万米ドル) 271
表282 ウクライナ: UAV(ドローン)市場、民生・商用タイプ別、
2021年~2025年(百万米ドル) 271
表283 ウクライナ: UAV(ドローン)市場、民生・商用タイプ別、
2026年~2031年(百万米ドル) 271
表284 ウクライナ:UAV(ドローン)市場、防衛用途別、2021年~2025年(百万米ドル) 272
表285 ウクライナ:UAV(ドローン)市場、防衛用途別、2026年~2031年(百万米ドル) 272
表286 ウクライナ:UAV(ドローン)市場、戦略的防衛分野別、
2021年~2025年(百万米ドル) 272
表 287 ウクライナ:UAV(ドローン)市場、戦略的防衛タイプ別、
2026–2031年(百万米ドル) 272
表 288 ウクライナ:UAV(ドローン)市場、用途別、2021–2025年 (百万米ドル) 273
表289 ウクライナ:UAV(ドローン)市場、用途別、2026–2031年(百万米ドル) 273
表290 ウクライナ:UAV(ドローン)市場、軍事用途別、
2021年~2025年(百万米ドル) 273
表291 ウクライナ:UAV(ドローン)市場、軍事用途別、
2026年~2031年(百万米ドル) 273
表292 ウクライナ:UAV (ドローン)市場、商用用途別、
2021–2025年(百万米ドル) 274
表293 ウクライナ:UAV(ドローン)市場、商用用途別、
2026–2031年(百万米ドル) 274
表294 ウクライナ:UAV(ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 275
表 295 ウクライナ:UAV(ドローン)市場、政府・法執行機関向け用途別、2026年~2031年(百万米ドル) 275
表 296 その他の欧州諸国:UAV (ドローン)市場、プラットフォーム別、
2021–2025年(百万米ドル) 276
表297 欧州その他地域:UAV(ドローン)市場、プラットフォーム別、
2026–2031年(百万米ドル) 276
表298 欧州その他地域:UAV(ドローン)市場、民生・商用タイプ別、
2021年~2025年(百万米ドル) 276
表299 欧州その他地域:UAV(ドローン)市場、民生・商用タイプ別、
2026年~2031年(百万米ドル) 277
表300 欧州その他地域:UAV(ドローン)市場、防衛用途別、
2021年~2025年 (百万米ドル) 277
表 301 欧州その他地域:UAV(ドローン)市場、防衛用途別、
2026–2031年(百万米ドル) 277
表302 欧州その他地域:UAV(ドローン)市場、戦略的防衛タイプ別、
2021–2025年(百万米ドル) 277
表 303 欧州その他地域:UAV(ドローン)市場、戦略的防衛タイプ別、
2026–2031年(百万米ドル) 278
表 304 欧州その他地域:UAV(ドローン)市場、用途別、
2021–2025年(百万米ドル) 278
表 305 欧州その他地域:UAV(ドローン)市場、用途別、
2026–2031年(百万米ドル) 278
表306 欧州その他地域:UAV(ドローン)市場、軍事用途別、
2021年~2025年(百万米ドル) 278
表307 欧州その他地域:UAV(ドローン)市場、軍事用途別、
2026年~2031年 (百万米ドル) 279
表 308 欧州その他地域:UAV(ドローン)市場、商用用途別、
2021–2025年(百万米ドル) 279
表 309 欧州その他地域:UAV(ドローン)市場、商用用途別、
2026年~2031年(百万米ドル) 279
表310 欧州その他地域:UAV(ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 280
表 311 欧州その他地域:UAV(ドローン)市場、政府・法執行機関向け用途別、2026–2031年(百万米ドル) 280
表 312 アジア太平洋地域: UAV(ドローン)市場、国別、2021年~2025年(百万米ドル) 281
表313 アジア太平洋地域:UAV(ドローン)市場、国別、2026年~2031年(百万米ドル) 282
表314 アジア太平洋地域:UAV(ドローン)市場、プラットフォーム別、2021年~2025年(百万米ドル) 282
表315 アジア太平洋地域:UAV(ドローン)市場、プラットフォーム別、2026年~2031年(百万米ドル) 282
表316 アジア太平洋地域:UAV(ドローン)市場、民生・商用タイプ別、
2021年~2025年(百万米ドル) 282
表317 アジア太平洋地域:UAV(ドローン)市場、民生・商用タイプ別、
2026年~2031年(百万米ドル) 283
表318 アジア太平洋地域:UAV(ドローン)市場、防衛用途別、
2021年~2025年 (百万米ドル) 283
表 319 アジア太平洋地域:UAV(ドローン)市場、防衛用途別、
2026年~2031年(百万米ドル) 283
表320 アジア太平洋地域:UAV(ドローン)市場、戦略的防衛用途別、
2021年~2025年(百万米ドル) 283
表321 アジア太平洋地域:UAV(ドローン)市場、戦略的防衛タイプ別、
2026–2031年(百万米ドル) 284
表 322 アジア太平洋地域:UAV(ドローン)市場、システム別、2021–2025年(百万米ドル) 284
表 323 アジア太平洋地域:UAV (ドローン)市場、システム別、2026年~2031年(百万米ドル) 284
表324 アジア太平洋地域:UAV(ドローン)市場、機体別、2021年~2025年 (百万米ドル) 284
表 325 アジア太平洋地域:UAV(ドローン)市場、機体別、2026年~2031年(百万米ドル) 285
表 326 アジア太平洋地域:UAV(ドローン)市場、航空電子機器別、2021年~2025年(百万米ドル) 285
表 327 アジア太平洋地域:UAV(ドローン)市場、航空電子機器別、2026年~2031年 (百万米ドル) 285
表 328 アジア太平洋地域:UAV(ドローン)市場、航空電子機器別、2021–2025年(百万米ドル) 286
表329 アジア太平洋地域:UAV(ドローン)市場、推進・動力システム別、2026年~2031年 (百万米ドル) 286
表 330 アジア太平洋地域:UAV(ドローン)市場、ペイロード別、2021年~2025年(百万米ドル) 286
表 331 アジア太平洋地域:UAV(ドローン)市場、ペイロード別、2026年~2031年(百万米ドル) 287
表 332 アジア太平洋地域:UAV(ドローン)市場、用途別、2021年~2025年(百万米ドル) 287
表 333 アジア太平洋地域:UAV(ドローン)市場、用途別、2026年~2031年(百万米ドル) 287
表 334 アジア太平洋地域:UAV(ドローン)市場、軍事用途別、
2021–2025年(百万米ドル) 288
表335 アジア太平洋地域:UAV(ドローン)市場、軍事用途別、
2026–2031年(百万米ドル) 288
表336 アジア太平洋地域:UAV(ドローン)市場、商用用途別、
2021年~2025年(百万米ドル) 288
表337 アジア太平洋地域:UAV(ドローン)市場、商用用途別、
2026年~2031年(百万米ドル) 289
表338 アジア太平洋地域:UAV(ドローン)市場、政府・法執行機関向け用途別、2021年~2025年(百万米ドル) 289
表339 アジア太平洋地域:UAV(ドローン)市場、政府・法執行機関向け用途別、2026–2031年(百万米ドル) 290
表340 アジア太平洋地域:UAV(ドローン)市場、翼のタイプ別、2021–2025年(百万米ドル) 290
表 341 アジア太平洋地域:UAV(ドローン)市場、翼のタイプ別、2026–2031年(百万米ドル) 290
表 342 アジア太平洋地域:UAV(ドローン)市場、固定翼タイプ別、
2021–2025年 (百万米ドル) 290
表 343 アジア太平洋地域:UAV(ドローン)市場、固定翼タイプ別、
2026–2031年(百万米ドル) 291
表 344 アジア太平洋地域:UAV(ドローン)市場、回転翼型別、
2021–2025年(百万米ドル) 291
表 345 アジア太平洋地域:UAV(ドローン)市場、回転翼タイプ別、
2026年~2031年(百万米ドル) 291
表346 アジア太平洋地域:UAV(ドローン)市場、人間による制御アーキテクチャ別、2021年~2025年 (百万米ドル) 291
表 347 アジア太平洋地域:UAV(ドローン)市場、人間による制御アーキテクチャ別、2026年~2031年(百万米ドル) 292
表 348 アジア太平洋地域:UAV(ドローン)市場、 最大離陸重量(MTOW)別、2021年~2025年(百万米ドル) 292
表349 アジア太平洋地域:UAV(ドローン)市場、最大離陸重量(MTOW)別、2026年~2031年(百万米ドル) 292
表350 アジア太平洋地域:UAV(ドローン)市場、航続距離別、2021年~2025年(百万米ドル) 292
表351 アジア太平洋地域:UAV(ドローン)市場、航続距離別、2026年~2031年(百万米ドル) 293
表 352 アジア太平洋地域:UAV(ドローン)市場、演算技術別、
2021–2025年 (百万米ドル) 293
表 353 アジア太平洋地域:UAV(ドローン)市場、演算技術別、
2026年~2031年(百万米ドル) 293
表 354 アジア太平洋地域:UAV(ドローン)市場、最終用途産業別、 2021年~2025年(百万米ドル) 294
表355 アジア太平洋地域:UAV(ドローン)市場、最終用途産業別、
2026年~2031年(百万米ドル) 294
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









