主な市場動向と洞察
- 包装層別:2025年には、一次包装セグメントが54.9%という最大の市場シェアを占めました。
- ソリューションタイプ別:ライフサイクルおよび循環型セグメントは、2026年から2033年にかけて16.1%という最も高いCAGRで成長すると予想されています。
- 識別技術別:2025年には、QRコードおよび2次元コードセグメントが46.2%という最大の市場シェアを占めました。
- 最終用途別:2026年から2033年にかけて、医薬品・ヘルスケアセグメントが16.2%という最も高いCAGRで成長すると予想されています。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア34.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
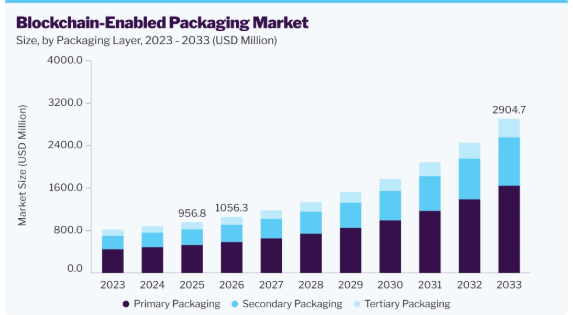
- 2025年の市場規模:9億5,680万米ドル
- 2026年の推定市場規模:10億5,630万米ドル
- 2033年までの予測市場規模:29億470万米ドル
- CAGR(2026年~2033年):15.5%
Eコマース活動の拡大や偽造品に対する懸念の高まりにより、ブランド各社はブロックチェーンをスマートパッケージングソリューションに統合する動きをさらに加速させています。ブロックチェーンを活用したパッケージング業界の成長は、世界的なパッケージングネットワーク全体におけるデジタルトレーサビリティ、製品認証、およびサプライチェーンの透明性の導入拡大によって牽引されています。メーカー、ブランドオーナー、小売業者、物流事業者が、流通ネットワーク全体における製品のリアルタイムな可視性をますます求めるようになるにつれ、ブロックチェーンを活用したパッケージングソリューションの重要性が高まっています。一次包装は最大のセグメントを占めており、2025年には市場の54.9%を占め、2026年から2033年にかけて年平均成長率(CAGR)16.0%で拡大すると予測されています。これは、QRコード、NFC、RFID、その他のデジタル識別技術を製品パッケージに直接組み込む動きに支えられています。
機密性の高いサプライチェーン全体における偽造防止、規制順守、および製品の原産地追跡への注目が高まっていることが、今後数年間の市場成長を支えると予想されます。医薬品、食品・飲料、高級品、消費財などの業界では、製品の真正性を検証し、製品の移動を監視し、改ざん防止機能を備えた取引記録を提供するために、ブロックチェーンを活用した一次包装および二次包装の採用がますます進んでいます。特に医薬品・ヘルスケア分野は重要であり、複雑な流通ネットワーク全体における安全な製品追跡とコンプライアンスの必要性に後押しされ、2026年から2033年にかけて、この最終用途セグメントは年平均成長率(CAGR)16.2%で成長すると予測されています。
循環型経済の実践やデジタル接続された包装システムへの移行も、市場の拡大に寄与しています。ブロックチェーン対応の包装により、ブランドは包装の使用状況、所有権、リサイクル、および製品ライフサイクル情報のデジタル記録を維持することができ、循環型サプライチェーンにおける透明性の向上を支援します。これは「ライフサイクル・循環性」ソリューションセグメントにも反映されており、同セグメントは2026年から2033年にかけて16.1%という最も高いCAGRを記録すると予測されています。一方で、QRコードや2次元コードは、その拡張性、導入コストの低さ、消費者向けのデジタルエンゲージメントとの互換性から、2025年の市場収益の46.2%を占め、依然として主要な識別技術としての地位を維持しています。
例えば、QRコード、RFID、NFC、デジタル透かしとブロックチェーン・プラットフォームとの統合が進んでいることで、企業はパッケージ製品に固有のデジタルIDを付与し、物理的なパッケージと安全なデジタル記録を結びつけることが可能になっています。こうした進展により、製品の真正性確認が強化され、サプライチェーンの可視性が向上し、消費者の信頼が高まり、一次、二次、三次包装の各形式において、ブロックチェーンを活用した包装のより広範な採用が促進されると期待されています。
市場の動向
ブロックチェーン対応パッケージ市場は、サプライチェーンの透明性、製品認証、偽造防止、およびデジタルトレーサビリティに対する需要の高まりに後押しされ、急速な成長を遂げています。メーカー、ブランドオーナー、小売業者、物流事業者は、安全で検証可能な製品IDを確立するために、ブロックチェーンとQRコード、RFID、NFC、デジタル透かしを統合する動きを強めています。
医薬品、食品・飲料、高級品、消費財における導入の拡大に加え、製品の原産地やサプライチェーンの可視性に対する規制当局の注目が高まっていることが市場の拡大を支えていますが、導入の複雑さや統合コストは依然として重要な課題となっています。
市場の特徴
ブロックチェーン対応パッケージ市場は、技術主導型かつ付加価値の高い性質を特徴としており、需要は製品のトレーサビリティ、真正性確認、偽造防止、およびサプライチェーンの透明性に集中しています。業界では、製品に固有のデジタルIDを付与するため、パッケージ形式とQRコードや2次元コード、RFID、NFC、デジタル透かしといったデジタル技術を組み合わせる動きがますます広がっています。メーカー、ブランドオーナー、テクノロジープロバイダー、物流企業は、安全なデータ交換、リアルタイムでの製品可視化、および消費者とのエンゲージメントに注力しています。主要な参入企業は、サプライチェーンの効率性と製品の完全性を強化するため、ブロックチェーンプラットフォーム、スマートパッケージング技術、および統合型デジタルソリューションへの投資を進めています。
ブロックチェーンを活用した包装業界の決定的な特徴は、接続された識別技術とデジタルインフラへの依存にあります。これらにより、物理的な包装がブロックチェーンベースの記録と連携することが可能になります。企業がトレーサビリティや認証機能を製品に直接組み込むケースが増える中、一次包装は依然として主要な包装層としての地位を維持しています。また、業界はライフサイクル追跡や循環型経済へと進化しており、企業は製品の動き、包装の使用状況、再利用、リサイクルに関する情報を記録できるようになっています。偽造製品に対する懸念の高まり、トレーサビリティに関する規制要件、およびデジタルサプライチェーンの導入拡大が、ブロックチェーンを活用した包装エコシステム全体における技術開発と投資判断を形作っています。
包装層に関する洞察
一次包装セグメントは、ブロックチェーンを活用した包装市場を牽引し、2025年には54.9%という最大の売上高シェアを占めました。一次包装は、製品とそのデジタルIDとの最も直接的な接点であり、ブランドがブロックチェーン連携型のQRコード、RFID、NFC、デジタル透かし技術を統合することを可能にします。その優位性は、医薬品、食品・飲料、消費財、高級品にわたる製品認証、トレーサビリティ、および消費者レベルでの検証に対する需要の高まりによって支えられています。このセグメントは、予測期間中に年平均成長率(CAGR)16.0%で成長すると見込まれています。
三次包装セグメントは、予測期間中に13.3%という著しいCAGRで成長すると見込まれています。三次包装は、輸送、倉庫保管、流通における製品の追跡と検証を支えており、物流の可視性とサプライチェーンの透明性を向上させる上で、ブロックチェーンの統合は大きな価値をもたらします。物流ネットワークのデジタル化の進展や、安全な出荷追跡へのニーズの高まりが、三次包装レベルでのブロックチェーン対応ソリューションの導入を後押ししています。
ソリューションタイプ別の分析
トレーサビリティおよび原産地証明セグメントは、ブロックチェーン対応包装業界を牽引し、2025年には38.7%という最大の売上シェアを占める見込みです。このセグメントは、製造、流通、小売ネットワーク全体にわたるエンドツーエンドの製品可視性、デジタル製品ID、および安全な追跡に対する需要の高まりに牽引されています。ブロックチェーンを活用したトレーサビリティにより、企業は製品の原産地を検証し、移動状況を監視し、特に医薬品、食品・飲料、消費財の分野においてサプライチェーンの透明性を向上させることができます。このセグメントは、予測期間中に年平均成長率(CAGR)15.7%で成長すると見込まれています。
ライフサイクルおよび循環型経済セグメントは、予測期間中に16.1%という最も高いCAGRで成長すると見込まれています。ブロックチェーンを活用したソリューションは、使用状況、所有権、再利用、リサイクル、および廃棄処理などの活動を含む、製品および包装のライフサイクル情報の安全な記録をサポートします。循環型経済の実践、デジタル製品ID、および透明性の高いサステナビリティ・イニシアチブの採用拡大により、ブロックチェーンベースのライフサイクル管理ソリューションへの需要が加速すると予想されます。
識別技術に関するインサイト
QRコードおよび2次元コードセグメントは、2025年に46.2%という最大の売上高シェアを占め、ブロックチェーン対応パッケージング市場を牽引しました。QRコードおよび2次元コードは、導入コストが低く、パッケージへの組み込みが容易であり、製品をブロックチェーンベースのデジタル記録に紐付けることができるため、広く利用されています。医薬品、食品・飲料、消費財の各分野において、製品の真正性確認、トレーサビリティ、原産地検証、および消費者エンゲージメントへの応用が拡大していることが、このセグメントの成長を支えています。このセグメントは、予測期間中に年平均成長率(CAGR)15.7%で成長すると見込まれています。
デジタル透かしセグメントは、予測期間中に16.1%という最も高いCAGRで成長すると予想されています。デジタル透かしは、目立たず安全な製品識別を提供すると同時に、デジタル接続された包装システムを通じて、真正性確認、トレーサビリティ、ライフサイクルモニタリングを可能にします。偽造品に対する懸念の高まり、製品レベルの可視性への需要、および先進的なスマートパッケージング技術の採用が、ブロックチェーン対応パッケージにおけるデジタル透かしソリューションの拡大を牽引すると予想されます。
最終用途に関する洞察
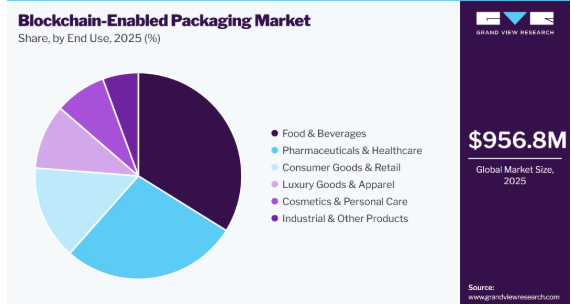
2025年には、食品・飲料セグメントがブロックチェーン対応パッケージ業界を牽引し、33.9%という最大の売上高シェアを占めました。このセグメントは、食品・飲料の流通ネットワーク全体における製品の原産地、真正性の検証、およびサプライチェーンの透明性に対する需要の高まりに支えられています。ブロックチェーン対応パッケージは、ブランドが安全な製品情報を提供し、消費者の信頼を強化し、生産から小売に至るまでの可視性を向上させるのに役立ちます。このセグメントは、予測期間中に年平均成長率(CAGR)15.4%で成長すると見込まれています。
医薬品・ヘルスケア分野は、予測期間中に16.2%という最も高いCAGRで成長すると見込まれています。偽造医薬品に対する懸念の高まり、厳格なトレーサビリティ要件、および安全な製品検証の必要性により、製薬各社はブロックチェーン対応パッケージングソリューションの導入を進めています。ブロックチェーンとスマート識別技術の統合は、製品の真正性確認、サプライチェーンの監視、および規制順守を支援し、ヘルスケア分野のパッケージング用途全体に強力な成長の可能性をもたらします。
地域別分析
北米のブロックチェーン対応パッケージング市場は、デジタルサプライチェーン技術の早期導入、先進的なパッケージングインフラ、および製品認証への需要の高まりに支えられ、予測期間中も堅調な成長を維持すると見込まれています。同地域は2025年に34.2%という最大の売上シェアを占め、医薬品、食品・飲料、消費財、小売業界全体での導入が活発であることを反映しています。スマートパッケージング、ブロックチェーンプラットフォーム、およびコネクテッド識別技術への投資の増加が、同地域の需要を支え続けると予想されます。
米国のブロックチェーン対応パッケージング市場の動向
米国のブロックチェーン対応パッケージング業界は、製造、物流、小売業務におけるデジタル化の広範な進展に支えられ、着実に拡大すると予想されます。偽造品に対する懸念の高まりや、製品のトレーサビリティに対する要件の強化により、各ブランドはブロックチェーンをQRコード、RFID、NFC、その他の識別技術と統合するよう促されています。強力な技術力と、確立されたパッケージングおよびテクノロジープロバイダーの存在が、市場の発展をさらに後押ししています。
アジア太平洋地域のブロックチェーン対応パッケージング市場の動向
アジア太平洋地域のブロックチェーン対応パッケージング業界は、予測期間中に16.6%という最も高い年平均成長率(CAGR)で成長すると見込まれており、売上高シェアは2025年の25.5%から2033年までに27.4%へと増加する見込みです。Eコマース、製造業、製薬業界、組織化された小売業、デジタル物流の急速な拡大により、トレーサビリティおよび真正性確認ソリューションに対する強い需要が生まれています。新興経済国全体におけるスマートパッケージングインフラおよびブロックチェーン技術への投資増加が、この地域の成長をさらに加速させると予想されます。
アジア太平洋地域において、中国のブロックチェーン対応パッケージング市場は重要な位置を占めており、その背景には、大規模な製造エコシステム、拡大する電子商取引セクター、そして急速に発展するデジタルサプライチェーンがあります。製品の真正性に対する懸念の高まりや、透明性のある製品追跡の必要性から、企業はブロックチェーンとスマートパッケージング技術を統合するよう促されています。政府主導のデジタル化イニシアチブや、先進的な物流インフラへの投資が、今後の導入を後押しすると予想されます。
インドのブロックチェーン対応パッケージング市場は、拡大する電子商取引、医薬品製造、組織化された小売、およびデジタルサプライチェーンインフラに牽引され、予測期間を通じて力強い成長が見込まれます。製品の真正性確認やトレーサビリティに対する需要の高まりにより、各ブランドはQRコード対応かつブロックチェーン連携型のパッケージングソリューションの導入を進めています。製造および物流ネットワーク全体でのデジタル化の進展は、市場拡大に向けたさらなる機会を生み出すと予想されます。
欧州のブロックチェーン対応パッケージング市場の動向
欧州のブロックチェーン対応パッケージング業界は、サプライチェーンの透明性、製品の原産地、およびデジタル製品識別への重視が高まっていることを背景に、予測期間を通じて着実な成長が見込まれています。製薬、食品、高級品、および消費財の各企業は、認証機能を向上させ、進化するトレーサビリティ要件に準拠するため、ブロックチェーン対応パッケージングの導入をますます模索しています。また、同地域における循環型経済の実践への注力も、ブロックチェーンベースのライフサイクルおよびパッケージ追跡ソリューションへの需要を後押ししています。
ドイツのブロックチェーン対応パッケージ市場は、同国の強固な製造基盤、先進的な物流インフラ、そして「インダストリー4.0」技術への注力に支えられ、欧州において重要な位置を占めています。自動車、製薬、食品、および産業分野全体で、デジタル接続されたサプライチェーンやスマートパッケージソリューションの採用が進んでいることが、市場の拡大を後押しすると予想されます。サプライチェーンのデジタル化への投資は、ブロックチェーンベースの製品追跡のさらなる機会を創出しています。
英国のブロックチェーン対応パッケージ市場は、各ブランドが製品の真正性確認、デジタルトレーサビリティ、透明性の高いサプライチェーンにますます注力するにつれ、着実に発展すると予想されます。製薬、食品・飲料、小売、高級品セクターからの需要が、コネクテッドパッケージ技術の導入を牽引しています。デジタル製品情報や循環型パッケージシステムへの関心の高まりも、ブロックチェーン対応ソリューションの導入を後押しすると予想されます。
ラテンアメリカのブロックチェーン対応パッケージング市場の動向
ラテンアメリカのブロックチェーン対応パッケージング業界は、サプライチェーンのデジタル化の進展や、食品・飲料、医薬品、小売、消費財分野における製品検証への需要の高まりに支えられ、予測期間中に着実な成長を遂げると見込まれています。Eコマース活動の拡大や製品の原産地情報の透明性向上に向けた取り組みが、企業によるコネクテッドパッケージング技術の導入を後押ししています。物流およびデジタルインフラへの投資増加が、さらなる市場機会を創出すると予想されます。
ブラジルのブロックチェーン対応パッケージング市場は、その巨大な消費者市場、拡大する食品・飲料業界、製薬セクター、そして成長を続けるEコマースエコシステムに支えられ、ラテンアメリカにおいて重要な位置を占めています。企業は、製品の真正性、サプライチェーンの可視性、および消費者エンゲージメントを向上させることができる技術をますます求めています。小売および物流分野におけるデジタルトランスフォーメーションの継続が、ブロックチェーン対応パッケージングの導入を後押しすると予想されます。
アルゼンチンのブロックチェーン対応パッケージ市場は、企業がサプライチェーンの透明性や製品の真正性確認にますます注力するにつれ、緩やかな成長を遂げると予想されます。食品・飲料、製薬、消費財セクターからの需要が、ブロックチェーン連携型パッケージソリューションの機会を生み出しています。デジタル技術の普及が進み、流通ネットワーク全体での製品の出所情報の強化が必要とされることが、市場の発展に寄与すると見込まれます。
中東・アフリカのブロックチェーン対応パッケージ市場の動向
中東・アフリカのブロックチェーン対応包装業界は、小売、製薬、食品流通、物流の各分野における拡大に牽引され、予測期間を通じて着実な成長が見込まれています。デジタルインフラやスマートサプライチェーンへの投資増加により、安全な製品識別およびトレーサビリティに対する需要が生まれています。企業がサプライチェーンの可視性と製品認証機能の強化を求めるにつれ、ブロックチェーン対応包装の導入は増加すると予想されます。
ブロックチェーン対応包装企業の主な動向
ブロックチェーン対応パッケージング市場は、ブロックチェーンとデジタル識別、スマートラベル、シリアル化、RFID、NFC、QRコード、およびコネクテッドパッケージングプラットフォームとの統合を特徴としています。主要な企業は、製品の可視性、真正性確認、サプライチェーンの透明性、規制順守、および消費者が検証済みの製品情報にアクセスできる環境の向上に注力しています。
- エイブリー・デニソンは、インテリジェント・ラベリングおよびコネクテッド・プロダクト技術の主要企業であり、RFID、デジタル識別、コネクテッドパッケージング機能を組み合わせたソリューションを提供しています。同社の技術により、ブランドは個々の製品にデジタルIDを割り当てることが可能となり、包装および小売サプライチェーン全体における在庫可視性、製品認証、トレーサビリティ、および消費者エンゲージメントが支援されます。
- ケズラー(Kezzler)は、製品と包装がライフサイクル全体を通じてデジタルで接続されることを可能にする、デジタル製品IDおよびシリアル化ソリューションを提供しています。同社のプラットフォームは、トレーサビリティ、サプライチェーンの透明性、製品情報管理、およびデジタル製品パスポートのアプリケーションをサポートしており、ブロックチェーン対応包装エコシステムにおいて重要な役割を果たしています。
ブロックチェーン対応パッケージングの主要企業
本調査では、ブロックチェーン対応パッケージング市場について、以下の主要企業を分析対象としました。
- Avery Dennison
- Kezzler
- Tetra Pak International S.A.
- OPTEL Group
- Identiv Inc
- DMRC LLC
- Systech
- Scantrust
- Zircon Technologies
- Zebra Technologies Corp.
- Everledger Limited
最近の動向
- 2026年7月、エイバリー・デニソンは、同社の「AD CleanFlake™」RFIDタグが、欧州におけるPETボトルのリサイクル可能性について、RecyClassの技術承認を取得したと発表しました。この進展により、RFIDベースのデジタル識別とリサイクル可能なラベル技術を組み合わせることで、包装のトレーサビリティと循環性の向上を支援し、コネクテッド・インテリジェント・パッケージング分野における同社の地位を強化しています。
- 2026年、ケズラー社はガートナー社による2つの「ハイプ・サイクル」レポートにおいて、「デジタル・プロダクト・パスポート」分野の代表的なベンダーとして選定されました。この選定は、ブロックチェーンを活用したコネクテッド・パッケージング・エコシステムを支える重要な機能である、製品レベルのトレーサビリティ、デジタルID、コンプライアンス、および透明性に対する同社の注力が強まっていることを浮き彫りにしています。
- 2026年、OPTEL社は、多層的なサプライチェーンの可視化、ESGコンプライアンス、および製品のトレーサビリティを実現する「Optchain」プラットフォームの拡充を継続しました。同プラットフォームは、PPWR(プラスチック包装規制)への準拠やサプライヤーレベルの情報など、包装関連のデータ収集や規制要件への対応をますます強化しており、包装サプライチェーンにおけるデジタルトレーサビリティインフラの役割を強化しています。
世界のブロックチェーン対応パッケージング市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、パッケージング層、ソリューションタイプ、識別技術、最終用途、および地域に基づいて、ブロックチェーン対応パッケージング市場レポートをセグメント化しました:
- 包装層別見通し(売上高、百万米ドル、2021年~2033年)
- 一次包装
- 二次包装
- 三次包装
- ソリューション種別見通し(売上高、百万米ドル、2021年~2033年)
- トレーサビリティおよび原産地
- 真正性確認および偽造防止
- ライフサイクルおよび循環性
- 状態およびコンプライアンスの検証
- 消費者エンゲージメントおよびその他のソリューション
- 識別技術別見通し(売上高、百万米ドル、2021年~2033年)
- QRコードおよび2次元コード
- RFID
- NFC
- デジタル透かし
- その他の技術
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 食品・飲料
- 消費財・小売
- 高級品・アパレル
- 医薬品・ヘルスケア
- 化粧品・パーソナルケア
- 工業製品・その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築およびデータの可視化
1.6. データの検証および公開
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競合状況
第3章 ブロックチェーンを活用した包装市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.3. 業界のバリューチェーン分析
3.3.1. 原材料の動向
3.3.1.1. スマートパッケージング用基材
3.3.1.2. デジタル識別およびタグ付け用コンポーネント
3.3.2. 販売チャネル分析
3.4. 技術の概要
3.4.1. ブロックチェーンを活用したトレーサビリティおよびデータ管理
3.4.2. スマート識別およびコネクテッド・パッケージング技術
3.4.3. 製造の動向
3.5. サステナビリティの動向
3.5.1. 循環型経済の影響
3.5.1.1. ブロックチェーンを活用した循環性と製品ライフサイクルのトレーサビリティ
3.5.1.2. デジタル製品パスポートとリサイクルの透明性
3.5.2. 再利用性の動向
3.6. 規制の枠組み
3.6.1. 持続可能な製品に関するEUエコデザイン規則(ESPR) – 規則(EU)2024/1781
3.6.2. EU一般データ保護規則(GDPR) – 規則(EU)2016/679
3.7. 市場の動向
3.7.1. 市場推進要因の分析
3.7.2. 市場制約要因の分析
3.7.3. 業界が直面する課題
3.7.4. 業界の機会
3.8. ポーターの5つの力分析
3.8.1. 供給者の交渉力
3.8.2. 購入者の交渉力
3.8.3. 代替品の脅威
3.8.4. 新規参入者の脅威
3.8.5. 競合他社間の競争
3.9. PESTEL分析
3.9.1. 政治的環境
3.9.2. 経済的環境
3.9.3. 社会的環境
3.9.4. 技術的環境
3.9.5. 環境的要因
3.9.6. 法的環境
第4章 ブロックチェーン対応パッケージ市場:商業分析
4.1. 価格設定要件
4.2. チャネルマッピング
4.3. TAM-SAM-SOM
4.4. 市場参入に関する提言
4.5. パートナーの特定
4.6. 競合他社の製品比較
第5章 ブロックチェーン対応パッケージ市場:パッケージ層ごとの推定値およびトレンド分析
5.1. 定義および範囲
5.2. 主なポイント
5.3. パッケージ層ごとの動向分析および市場シェア(2025年および2033年)
5.3.1. 一次包装
5.3.1.1. 市場規模の推計および予測(2021年~2033年、百万米ドル)
5.3.2. 二次包装
5.3.2.1. 市場規模の推計および予測(2021年~2033年) (百万米ドル)
5.3.3. 三次包装
5.3.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第6章. ブロックチェーン対応包装市場:ソリューションタイプ別の推計およびトレンド分析
6.1. 定義および範囲
6.2. 主なポイント
6.3. ソリューションタイプ別の動向分析および市場シェア(2025年および2033年)
6.3.1. トレーサビリティおよび原産地追跡
6.3.1.1. 市場規模の推計および予測(2021年~2033年)(百万米ドル)
6.3.2. 真正性確認および偽造防止
6.3.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.3. ライフサイクルおよび循環性
6.3.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.4. 状態およびコンプライアンスの検証
6.3.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.5. 消費者エンゲージメントおよびその他のソリューション
6.3.5.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
第7章 ブロックチェーンを活用した包装市場:識別技術の推計および動向分析
7.1. 定義および範囲
7.2. 主なポイント
7.3. 識別技術の動向分析および市場シェア(2025年および2033年)
7.3.1. QRコードおよび2次元コード
7.3.1.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
7.3.2. RFID
7.3.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
7.3.3. NFC
7.3.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
7.3.4. デジタル透かし
7.3.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
7.3.5. その他の技術
7.3.5.1. 市場規模の推計および予測、2021年
~2033年(百万米ドル)
第8章 ブロックチェーン対応パッケージ市場:最終用途別の推計およびトレンド分析
8.1. 定義および範囲
8.2. 主なポイント
8.3. 最終用途別の動向分析および市場シェア(2025年および2033年)
8.3.1. 食品・飲料
8.3.1.1. 市場規模の推計および予測(2021年~2033年)(百万米ドル)
8.3.2. 消費財・小売
8.3.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.3. 高級品・アパレル
8.3.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.4. 医薬品・ヘルスケア
8.3.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5. 化粧品・パーソナルケア
8.3.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.6. 工業製品およびその他の製品
8.3.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第9章 ブロックチェーン対応包装市場:地域別推計および動向分析
9.1. 主なポイント
9.2. 地域別動向分析および市場シェア、2025年および2033年
9.3. 北米
9.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.2. 包装層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.6. 米国
9.3.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.6.2. パッケージング層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.6.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.6.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.6.5. 市場規模の推計および予測(最終用途別)、2021年~2033年(百万米ドル)
9.3.7. カナダ
9.3.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.7.2.
包装層別の市場推計および予測、2021年~2033年(百万米ドル)
9.3.7.3. ソリューションタイプ別の市場推計および予測、2021年~2033年(百万米ドル)
9.3.7.4. 識別技術別の市場推計および予測、2021年~2033年(百万米ドル)
9.3.7.5. 最終用途別の市場推計および予測、2021年 ~2033年(百万米ドル)
9.3.8. メキシコ
9.3.8.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.8.2. 市場規模の推計および予測(パッケージング層別)、2021年~2033年(百万米ドル)
9.3.8.3. ソリューションタイプ別市場推計および予測、2021年~2033年(百万米ドル)
9.3.8.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.8.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4. ヨーロッパ
9.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.2. パッケージ層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.4. 識別技術別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.4.5. 最終用途別市場規模推計および予測、2021年~2033年(百万米ドル)
9.4.6. ドイツ
9.4.6.1. 市場規模推計および予測、 2021年~2033年(百万米ドル)
9.4.6.2. パッケージング層別市場規模推計および予測、2021年~2033年(百万米ドル)
9.4.6.3. ソリューションタイプ別市場規模推計および予測、2021年~2033年(百万米ドル)
9.4.6.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.6.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.7. 英国
9.4.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.7.2. 市場規模の推計および予測(パッケージング層別)、2021年~2033年 (百万米ドル)
9.4.7.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.7.4. 識別技術別の市場推計および予測、2021年~2033年(百万米ドル)
9.4.7.5. 最終用途別の市場推計および予測、2021年~2033年(百万米ドル)
9.4.8. フランス
9.4.8.1. 2021年~2033年の市場規模予測(百万米ドル)
9.4.8.2. 2021年~2033年のパッケージング層別市場規模予測 (百万米ドル)
9.4.8.3. ソリューションタイプ別市場規模推計および予測、2021年~2033年(百万米ドル)
9.4.8.4. 識別技術別市場規模推計および予測、2021年~2033年 (百万米ドル)
9.4.8.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.9. イタリア
9.4.9.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.9.2. パッケージング層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.9.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.4.9.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.9.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.10. スペイン
9.4.10.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.10.2. 市場規模の推計および予測、パッケージング層別、2021年~2033年(百万米ドル)
9.4.10.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.10.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.10.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5. アジア太平洋地域
9.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.2. パッケージング層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.6. 中国
9.5.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.6.2. パッケージング層別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.5.6.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.6.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.6.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.7. インド
9.5.7.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.5.7.2. パッケージング層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.7.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.7.4. 識別技術別市場規模および予測、2021年~2033年(百万米ドル)
9.5.7.5. 最終用途別市場規模および予測、2021年~2033年(百万米ドル)
9.5.8. 日本
9.5.8.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.8.2. パッケージング層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.8.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.8.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.8.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.9. 韓国
9.5.9.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.9.2. 市場規模の推計および予測、パッケージング層別、2021年~2033年(百万米ドル)
9.5.9.3. ソリューションタイプ別の市場推計および予測、2021年~2033年(百万米ドル)
9.5.9.4. 識別技術別の市場推計および予測、2021年~2033年(百万米ドル)
9.5.9.5. 市場規模の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
9.5.10. オーストラリア
9.5.10.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.10.2. パッケージング層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.10.3. ソリューションタイプ別の市場推計および予測、2021年~2033年(百万米ドル)
9.5.10.4. 識別技術別の市場推計および予測、2021年~2033年(百万米ドル)
9.5.10.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6. ラテンアメリカ
9.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.2. パッケージング層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.6.4. 識別技術別市場規模推計および予測、2021年~2033年(百万米ドル)
9.6.5. 最終用途別市場規模推計および予測、2021年~2033年(百万米ドル)
9.6.6. ブラジル
9.6.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.6.2. 市場規模の推計および予測、パッケージング層別、2021年~2033年(百万米ドル)
9.6.6.3. ソリューションタイプ別市場推計および予測、2021年~2033年(百万米ドル)
9.6.6.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.6.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.7. アルゼンチン
9.6.7.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.6.7.2. 包装層別市場規模推計および予測、2021年~2033年(百万米ドル)
9.6.7.3. ソリューションタイプ別市場規模推計および予測、2021年 ~2033年(百万米ドル)
9.6.7.4. 識別技術別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.6.7.5. 最終用途別市場規模および予測、2021年~2033年(百万米ドル)
9.7. 中東・アフリカ
9.7. 1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.2. パッケージング層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.6. サウジアラビア
9.7.6.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.7.6.2. パッケージング層別市場規模推計および予測、2021年~2033年(百万米ドル)
9.7.6.3. ソリューションタイプ別市場規模推計および予測、
2021年~2033年(百万米ドル)
9.7.6.4. 識別技術別市場規模推計および予測、2021年~2033年(百万米ドル)
9.7.6.5. 最終用途別市場規模推計および予測、2021年~2033年(百万米ドル)
9.7.7. 南アフリカ
9.7.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.7.2. 市場規模の推計および予測(パッケージング層別)、2021年~2033年(百万米ドル)
9.7.7.3. ソリューションタイプ別市場推計および予測、2021年~2033年(百万米ドル)
9.7.7.4. 識別技術別市場推計および予測、2021年~2033年(百万米ドル)
9.7.7.5. 市場規模の推計および予測(最終用途別)、2021年~2033年(百万米ドル)
9.7.8. アラブ首長国連邦(UAE)
9.7.8.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.8.2. パッケージング層別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.8.3. ソリューションタイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.8.4. 識別技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.8.5. 最終用途別市場規模の推計および予測、2021年~2033年(百万米ドル)
第10章 競争環境
10.1. 主要市場参加者別の最近の動向および影響分析
10.2. ベンダーの動向
10.2.1. 企業の分類
10.2.2. 原材料サプライヤーおよびチャネルパートナー
10.2.3. 潜在的な顧客/エンドユーザーの一覧
10.3. 競争のダイナミクス
10.3.1. 企業の市場ポジショニング分析
10.3.2. 戦略マッピング
10.3.3. ヒートマップ分析
10.4. 企業プロフィール/一覧
10.4.1. エイブリー・デニソン
10.4.1.1. 参加企業の概要
10.4.1.2. 財務実績
10.4.1.3. 製品ベンチマーク
10.4.2. ケズラー
10.4.2.1. 参加企業の概要
10.4.2.2. 財務実績
10.4.2.3. 製品ベンチマーク
10.4.3. Tetra Pak International S.A.
10.4.3.1. 参加企業の概要
10.4.3.2. 財務実績
10.4.3.3. 製品のベンチマーク
10.4.4. OPTEL Group
10.4.4.1. 参加企業の概要
10.4.4.2. 財務実績
10.4.4.3. 製品ベンチマーク
10.4.5. Identiv Inc.
10.4.5.1. 参加企業の概要
10.4.5.2. 財務実績
10.4.5.3. 製品ベンチマーク
10.4.6. DMRC LLC
10.4.6.1. 参加企業の概要
10.4.6.2. 財務実績
10.4.6.3. 製品のベンチマーク
10.4.7. Systech
10.4.7.1. 参加企業の概要
10.4.7.2. 財務実績
10.4.7.3. 製品のベンチマーク
10.4.8. Scantrust
10.4.8.1. 参加企業の概要
10.4.8.2. 財務実績
10.4.8.3. 製品ベンチマーク
10.4.9. Zircon Technologies
10.4.9.1. 参加企業の概要
10.4.9.2. 財務実績
10.4.9.3. 製品ベンチマーク
10.4.10. Zebra Technologies Corp.
10.4.10.1. 参加企業の概要
10.4.10.2. 財務実績
10.4.10.3. 製品ベンチマーク
10.4.11. Everledger Limited
10.4.11.1. 参加企業の概要
10.4.11.2. 財務実績
10.4.11.3. 製品のベンチマーク
表の一覧
表 1 ブロックチェーン対応パッケージ市場における売上高の推計および予測(パッケージ層別、2021年~2033年)(百万米ドル)
表 2 ブロックチェーン対応パッケージ市場における売上高の推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表3 ブロックチェーン対応パッケージング市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表4 ブロックチェーン対応パッケージング市場の売上高推計および予測(最終用途別、2021年 ~2033年(百万米ドル)
表5 北米におけるブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年 (百万米ドル)
表6 北米ブロックチェーン対応包装市場の売上高推計および予測(包装層別)、2021年~2033年(百万米ドル)
表7 北米ブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別)、2021年~2033年(百万米ドル)
表8 北米ブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表9 北米ブロックチェーン対応包装市場の売上高推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表10 米国ブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表11 米国ブロックチェーン対応包装市場の売上高推計および予測、包装層別、2021年~2033年(百万米ドル)
表12 米国ブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表13 米国ブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年) (百万米ドル)
表14 米国ブロックチェーン対応包装市場の推計および予測:最終用途別、2021年~2033年(百万米ドル)
表15 カナダのブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表16 カナダのブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表17 カナダのブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表18 カナダのブロックチェーン対応包装市場の売上高推計および予測(識別 技術別、2021年~2033年(百万米ドル)
表19 カナダのブロックチェーン対応包装市場の推計および予測(最終用途別)、2021年~2033年(百万米ドル)
表20 メキシコのブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表21 メキシコのブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表22 メキシコのブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表23 メキシコのブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年) (百万米ドル)
表24 メキシコのブロックチェーン対応包装市場の推定値および予測(最終用途別、2021年~2033年)(百万米ドル)
表25 欧州のブロックチェーン対応包装市場の売上高推定値および予測、2021年~2033年 (百万米ドル)
表26 欧州のブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表27 欧州のブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表28 欧州のブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表29 欧州のブロックチェーン対応包装市場:推定値および予測(最終用途別、2021年~2033年)(百万米ドル)
表30 ドイツのブロックチェーン対応包装市場の売上高推定値および予測、2021年~2033年 (百万米ドル)
表31 ドイツのブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表32 ドイツのブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年) (百万米ドル)
表33 ドイツのブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表34 ドイツのブロックチェーン対応包装市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表35 英国のブロックチェーン対応包装市場の売上高推計および予測(2021年~2033年)(百万米ドル)
表36 英国のブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年) (百万米ドル)
表37 英国のブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表38 英国のブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年 ~2033年(百万米ドル)
表39 英国のブロックチェーン対応包装市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表40 フランスのブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表41 フランスにおけるブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表42 フランスにおけるブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表43 フランスにおけるブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表44 フランスにおけるブロックチェーン対応包装市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表45 イタリアのブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表46 イタリアのブロックチェーン対応包装市場の売上高推計および予測、包装層別、2021年~2033年 (百万米ドル)
表47 イタリアのブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表48 イタリアのブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表49 イタリアのブロックチェーン対応包装市場:最終用途別売上高の推計および予測、2021年~2033年(百万米ドル)
表50 スペインのブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表51 スペインのブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表52 スペインのブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表53 スペインのブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表54 スペインのブロックチェーン対応包装市場の推定値および予測(最終用途別、2021年~2033年)(百万米ドル)
表55 アジア太平洋地域のブロックチェーン対応包装市場の売上高推定値および予測、2021年~2033年(百万米ドル)
表56 アジア太平洋地域のブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表57 アジア太平洋地域のブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年) (百万米ドル)
表58 アジア太平洋地域のブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表59 アジア太平洋地域のブロックチェーン対応包装市場の推計および予測(最終用途別、2021年~2033年) (百万米ドル)
表60 中国のブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表61 中国のブロックチェーン対応包装市場の売上高推計および予測、 包装層別、2021年~2033年(百万米ドル)
表62 中国のブロックチェーン対応包装市場の売上高推計および予測、ソリューションタイプ別、2021年~2033年(百万米ドル)
表63 中国のブロックチェーン対応包装市場の売上高推計および予測、識別技術別、2021年~2033年(百万米ドル)
表64 中国のブロックチェーン対応包装市場の推定値および予測(最終用途別、2021年~2033年)(百万米ドル)
表65 インドのブロックチェーン対応包装市場の売上高推定値および予測、2021年~2033年(百万米ドル)
表66 インドのブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表67 インドのブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表68 インドのブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表69 インドのブロックチェーン対応包装市場:最終用途別売上高の推計および予測、2021年~2033年(百万米ドル)
表70 日本のブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表71 日本のブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表72 日本のブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年) (百万米ドル)
表73 日本のブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表74 日本のブロックチェーン対応包装市場の推定値および予測(最終用途別、2021年~2033年)(百万米ドル)
表75 韓国のブロックチェーン対応包装市場の売上高推定値および予測、2021年~2033年 (百万米ドル)
表76 韓国におけるブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表77 韓国におけるブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表78 韓国におけるブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表79 韓国におけるブロックチェーン対応包装市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表80 ラテンアメリカにおけるブロックチェーン対応包装市場の売上高推計および予測、2021年 ~2033年(百万米ドル)
表81 ラテンアメリカにおけるブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表82 ラテンアメリカにおけるブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年 ~2033年(百万米ドル)
表83 ラテンアメリカにおけるブロックチェーン対応包装市場の売上高推計および予測(識別技術別)、2021年~2033年(百万米ドル)
表84 ラテンアメリカにおけるブロックチェーン対応包装市場の推計および予測(最終用途別)、2021年~2033年(百万米ドル)
表85 ブラジルにおけるブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表86 ブラジルにおけるブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表87 ブラジルにおけるブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年) (百万米ドル)
表88 ブラジルにおけるブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表89 ブラジルにおけるブロックチェーン対応包装市場の推計および予測(最終用途別、2021年 ~2033年(百万米ドル)
表90 アルゼンチンのブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表91 アルゼンチンのブロックチェーン対応包装市場の売上高推計および予測(包装層別)、2021年~2033年(百万米ドル)
表92 アルゼンチンのブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表93 アルゼンチンのブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年) (百万米ドル)
表94 アルゼンチンのブロックチェーン対応包装市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表95 中東・アフリカのブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表96 中東・アフリカのブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表97 中東・アフリカのブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表98 中東・アフリカのブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表99 中東・アフリカのブロックチェーン対応包装市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表100 サウジアラビアのブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表101 サウジアラビアのブロックチェーン対応包装市場の売上高推計および予測、包装層別、
2021年~2033年(百万米ドル)
表102 サウジアラビアのブロックチェーン対応包装市場の売上高推計および予測(ソリューション種別、2021年~2033年)(百万米ドル)
表103 サウジアラビアのブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年) (百万米ドル)
表104 サウジアラビアのブロックチェーン対応包装市場の推計および予測(最終用途別)、2021年~2033年(百万米ドル)
表105 アラブ首長国連邦(UAE)のブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年 (百万米ドル)
表106 アラブ首長国連邦(UAE)のブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表107 アラブ首長国連邦(UAE)のブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年)(百万米ドル)
表108 アラブ首長国連邦(UAE)のブロックチェーン対応包装市場の売上高推計および予測(識別技術別、2021年~2033年) (百万米ドル)
表109 アラブ首長国連邦(UAE)のブロックチェーン対応包装市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
表110 南アフリカのブロックチェーン対応包装市場の売上高推計および予測、2021年~2033年 (百万米ドル)
表111 南アフリカのブロックチェーン対応包装市場の売上高推計および予測(包装層別、2021年~2033年)(百万米ドル)
表112 南アフリカのブロックチェーン対応包装市場の売上高推計および予測(ソリューションタイプ別、2021年~2033年) (百万米ドル)
表113 南アフリカのブロックチェーン対応包装市場の収益推計および予測(識別技術別、2021年~2033年)(百万米ドル)
表114 南アフリカのブロックチェーン対応包装市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









