主なポイント
アジア太平洋地域は、予測期間中、最大の市場になると見込まれています。
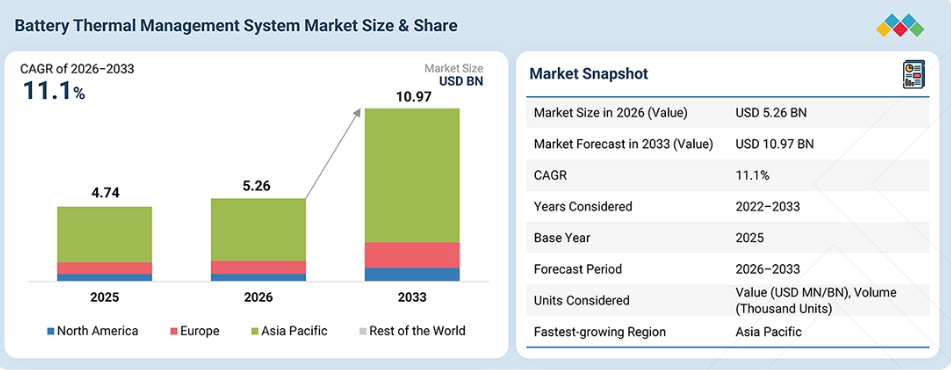
リチウムイオン電池がバッテリー熱管理システム市場を牽引すると推定されており、2026年から2033年までのCAGRは11.1%となる見込みです。
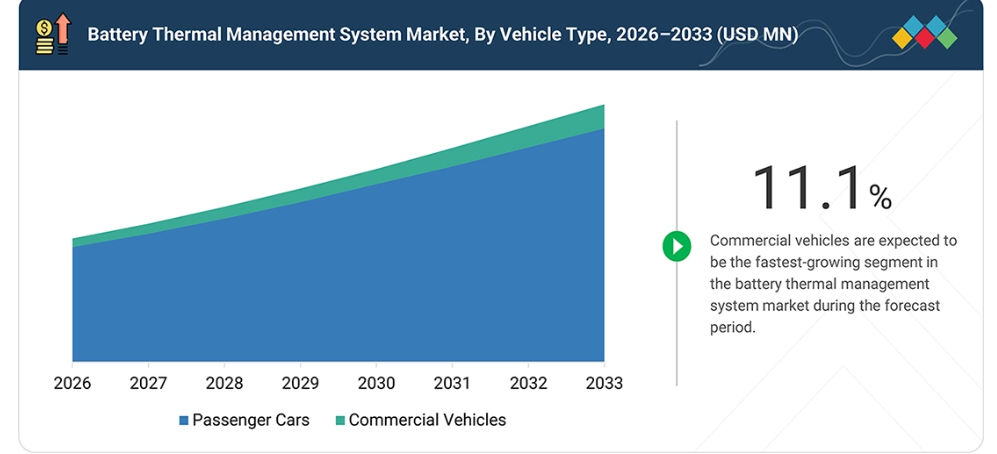
2026年には、乗用車が93.0%という最高のシェアを占めると予測されています。
ハイブリッド車は、2026年から2033年にかけて年平均成長率(CAGR)15.1%を記録し、バッテリー熱管理システム市場において最も急速に成長するセグメントになると推定されています。
2033年には、50~100 kWhの容量帯が71.1%という最大のシェアを占めると予想されています。
バッテリー式電気自動車(BEV)は、2026年から2033年にかけて年平均成長率(CAGR)12.7%で、最も急速に成長すると予想されています。
バッテリー内蔵型BTMSは、2026年から2033年にかけて年平均成長率(CAGR)13.7%を記録し、バッテリー熱管理システム市場において最も急速に成長するセグメントになると予想されます。
2026年には、冷却プレートがバッテリー熱管理システム市場において大きなシェアを占めると推定されています。
Robert Bosch GmbH(ドイツ)、Gentherm Incorporated(米国)、Valeo SE(フランス)、AUMOVIO(ドイツ)、DENSO Corporation(日本)をはじめとする主要なBTMSメーカー各社は、EVおよびハイブリッド車プラットフォーム向けに、液体冷却、熱制御部品、統合型車両熱管理システム、ならびに高出力・急速充電用途向けの温度管理に重点を置いたバッテリー熱管理ソリューションを開発しています。
また、この市場には、LEM International SA(スイス)、Orion BMS(米国)、ルネサス エレクトロニクス株式会社(日本)、3M(米国)、インフィニオン・テクノロジーズAG(ドイツ)などの企業も含まれており、これらの企業は、BTMSおよびより広範なEVバッテリー熱管理アーキテクチャを支える、バッテリーセンシング、バッテリー管理、半導体、熱界面材料、電子制御技術を提供しています。
BTMS市場は、単に熱除去に焦点を当てるのではなく、バッテリーパック全体の熱性能を最適化する必要性によって形成されています。CATLやLG Energy Solutionなどのバッテリーサプライヤーや熱技術プロバイダーは、熱管理をバッテリーパックのアーキテクチャに統合している一方、MAHLE、Modine、Webastoは、冷却、加熱、チラー、ポンプ、制御を網羅する専用のBTMSおよび統合型車両熱管理システムを提供しています。
パックレベルでは、異常な動作条件下で発生する熱を封じ込めるため、熱伝播制御がモジュールバリア、筐体設計、通気経路、およびセルの隔離における変化を牽引しています。並行して、サプライヤー各社は、温度および圧力センサーをセルや冷却液回路により近い位置に統合することで、熱異常の迅速な検知と個々の冷却ゾーンのより精密な制御を実現しています。
顧客の顧客に影響を与えるトレンドと変革
バッテリー熱管理システム市場は、乗用EVのバッテリー冷却に集中していた収益構造から、電気商用車、電気トラック、フリート車両、バッテリーエネルギー貯蔵システム、および高出力充電インフラといった幅広い用途へと移行しつつあります。
現在の収益は主に車両用バッテリーパック内に搭載される熱管理部品に依存していますが、将来的には、連続的な高出力運転、急速充電、および大容量バッテリーシステム向けに設計された熱管理システムを通じて、収益機会が拡大すると予想されます。この変化により、サプライヤーにとっては、複数の高出力用途にわたるバッテリー冷却、熱センシング、冷媒回路、バッテリーヒーター、および熱制御システムを通じて、さらなる収益機会が生まれます。商用EV、フリート車両、および充電システムでは、より長い稼働期間にわたってより高い熱負荷を管理する必要があるため、サプライヤーは、より大規模で統合された熱管理ソリューションを通じて、さらなる収益を獲得することができます。
市場の動向
推進要因:急速充電性能により、BTMSが充電の中核技術となる
急速充電の普及に伴い、BTMSの設計は、単なる基本的な放熱から、充電サイクル全体を通じたバッテリー温度の能動的な制御へと移行しつつあります。バッテリーおよび熱管理システムのサプライヤー各社は、充電電力の増加に伴いセルを適正な温度範囲内に維持するため、大容量の冷却回路、より高速な冷却液流量制御、および充電に関連する熱管理戦略の開発を進めています。これにより、高出力充電が始まる前に熱システムがバッテリーパックを適切な温度に調整する「バッテリープリコンディショニング」の重要性も高まっています。充電電力が上昇するにつれ、BTMSの性能は充電時間、セルの経年劣化、および利用可能な充電電力に直接影響を与えるため、熱管理能力はEV充電システム設計において重要な要素となっています。
制約:システム最適化を制限するBTMSの性能、パッケージング、およびエネルギーのトレードオフ
BTMSの設計には、冷却能力、システムサイズ、重量、および補助エネルギー消費量のバランスが求められます。コールドプレート、ポンプ、熱交換器、および冷却液回路を大きくすれば熱伝達効率は向上しますが、パックや車両内のスペースをさらに消費し、システムの重量も増加します。
冷却液の流量を増やすと放熱性は向上しますが、ポンプの消費電力が増加し、車両全体の効率が低下します。これにより、コンパクトなバッテリーパックにおいては、熱管理ハードウェアが、セルの設置スペースを削減したり、熱管理システムの稼働に必要なエネルギーを増大させたりすることなく、十分な熱伝達を実現しなければならないという技術的な制約が生じます。
機会:統合型熱管理プラットフォームがBTMSサプライヤーの価値創出を拡大
バッテリー冷却と車両の熱アーキテクチャの統合により、BTMSサプライヤーの事業範囲は、バッテリー専用のハードウェアを超えて拡大しています。熱管理システムでは、バッテリー、電気モーター、インバーター、車載充電器、および車室内システム間で、熱交換器、ポンプ、バルブ、冷媒回路、制御ロジックを共有することが可能です。これにより、パワーエレクトロニクスやモーターからの廃熱をバッテリーや車室の暖房に転用できるほか、バッテリー冷却を車両全体の放熱と連携させることができます。その結果、複数の熱回路を制御できるサプライヤーは、単にバッテリー冷却システムを供給するだけでなく、車両の複数の熱管理機能にわたって付加価値を獲得することが可能になります。
課題:効率を損なうことなく、高度なBTMSを車両の熱管理および制御アーキテクチャに統合すること
高度なBTMSには、バッテリー管理システム、車両制御ユニット、HVAC制御、充電システム、および熱管理ハードウェア間の緊密な連携が必要です。バッテリー温度、充電電力、車両負荷、および周囲条件の変化により、ポンプ、バルブ、コンプレッサー、および冷却液回路への同時調整が必要になる場合があります。連携が不十分だと、バッテリー冷却需要が低い場合でも、熱管理システムの不要な稼働や補助電力の消費が増加する可能性があります。このため、車両全体の効率を低下させることなく高度なBTMSを統合するには、ソフトウェア制御ロジック、熱管理コントローラと車両コントローラ間の通信、およびリアルタイムの熱需要推定が重要となります。
市場エコシステム
バッテリー熱管理システム(BTMS)市場の生態系は、個別の冷却コンポーネントから、バッテリーと車両の熱管理を統合したソリューションへと移行しつつあります。自動車メーカー(OEM)は、バッテリー熱管理システムを車両レベルの熱管理アーキテクチャに統合する一方、BTMSコンポーネントサプライヤーは、冷却モジュール、ポンプ、バルブ、熱交換器、および関連ハードウェアを提供しています。
材料サプライヤーは、熱界面材料、接着剤、封止材、および熱伝達や熱保護に使用されるその他の材料を通じて、このエコシステムを支えています。ティア1サプライヤーは、複数のハードウェアコンポーネントを車両プラットフォームに統合することで、完全な熱管理システムを開発しています。ソフトウェアおよび制御システムプロバイダーは、センシング、モデリング、熱制御、およびシステムレベルのエネルギー管理をサポートしています。これらの関係者間の連携により、サプライヤーは個々のコンポーネントから統合された熱アーキテクチャへと移行しつつ、BTMS全体の性能において制御ソフトウェアや先端材料の役割を高めています。
市場セグメント
バッテリー熱管理システム市場(バッテリー種別)
リチウムイオンバッテリーは、その高いエネルギー密度と高出力要件により、セル温度を制御しバッテリー性能を維持するための能動冷却の必要性が高まっていることから、大きな市場シェアを占めると予想されます。
バッテリー熱管理システム市場(車種別)
乗用車は、EV乗用車プラットフォームにおいて、コンパクトなバッテリー筐体内の熱負荷を管理するために水冷式バッテリーパックの採用が拡大しているため、最大の市場シェアを占めると予想されます。
バッテリー熱管理システム市場(技術別)
ハイブリッドBTMS技術は、ハイブリッド車が頻繁に変化する運転条件下で、バッテリー、エンジン、モーター、インバーター、およびその他のパワートレイン部品に対して協調的な熱制御を必要とするため、最も急速な成長が見込まれます。
バッテリー熱管理システム市場(バッテリー容量別)
50~100 kWhのバッテリーパックが最大の市場シェアを占めると予想されます。この容量範囲では、充電、加速、および継続的な車両走行中に発生する熱を管理するために、より高い熱制御能力が求められるためです。
地域
アジア太平洋地域は、バッテリー熱管理システム市場において最も急速な成長が見込まれています
アジア太平洋地域では、特に中国、日本、韓国において、バッテリーパックレベルの熱統合への移行が、バッテリー熱管理システム市場の形成に影響を与えています。CATLやBYDといった中国のバッテリーおよびEVメーカーは、高エネルギー密度バッテリーパック全体に、統合型コールドプレート、冷却液流路、および熱制御ハードウェアを備えた液体冷却を採用しています。
一方、パナソニックオートモーティブシステムズなどの日本のサプライヤーは、バッテリー加熱、バッテリー冷却ファン、および温度検知技術を開発しており、車両バッテリーシステム内でのより厳密な温度制御を支援しています。LGエナジーソリューションやサムスンSDIといった韓国企業は、パック統合型冷却および熱伝播制御に注力しています。これにより、バッテリー冷却を独立した車両サブシステムとして扱うのではなく、セルレベルの温度制御、熱伝播管理、急速充電機能、および限られたパックスペースの効率的な活用をより重視し、バッテリーセルやパック構造と一体で設計されたBTMSアーキテクチャへと、地域的なシフトが生じています。
バッテリー熱管理システム市場の規模、シェア、分析:企業評価マトリックス
バッテリー熱管理システム市場のマトリックスにおいて、Robert Bosch GmbH(スター)は、車両の熱管理システムおよびパワートレインシステム全体にわたる統合能力に支えられた、バッテリー冷却システム、熱管理モジュール、センサー、制御技術を含む幅広い熱管理ポートフォリオにより、業界をリードしています。MAHLE GmbH(新興リーダー)は、電動車両向けのバッテリー冷却および熱管理ソリューションを通じて地位を強化しており、特に、バッテリーとパワートレインの熱負荷を管理するために設計されたコンパクトな冷却アーキテクチャ、熱交換器、および統合型熱システムに注力しています。
主要市場プレイヤー
Robert Bosch GmbH (Germany)
Gentherm Incorporated (US)
Valeo SE (France)
Aumovio SE (Germany)
DENSO Corporation (Japan)
MAHLE GmbH (Germany)
BorgWarner Inc. (US)
Dana Incorporated (US)
Grayson Thermal Systems (UK)
Webasto Group (Germany)
LG Chem Ltd. (South Korea)
Hanon Systems (South Korea)
最近の動向
2026年8月:ボッシュはXING Mobility社と提携し、浸漬冷却式バッテリーシステム向けの統合型熱管理ソリューションを共同開発しました。この提携は、バッテリーの温度制御を改善し、高性能バッテリーシステムの効率的な熱管理を支援することに重点を置いています。
2026年8月:MAHLE社は、プネーの工場にて電気コンプレッサーの生産を開始し、インドにおける製造拠点を拡大しました。この拡大により、MAHLEの電気自動車用熱管理コンポーネントの現地生産能力が強化され、成長著しいインドのEV市場において、バッテリーおよび車両の熱管理システム向け電動コンプレッサーを供給する同社の能力が後押しされます。
2026年8月:Danaは、約51億米ドル規模の取引により、Eatonのモビリティ事業と統合する計画を発表しました。この統合により、ダナ社のポートフォリオは、ドライブトレイン、推進システム、電動化、電力管理、および熱管理技術の分野に拡大することになります。統合後の会社は年間売上高約110億米ドルを見込んでおり、電気自動車および商用車用途におけるダナ社の規模と能力を強化することになります。
2026年7月:マール社は、スペイン・タラゴナにあるモンブラン工場でバッテリー冷却プレートの量産を開始し、バッテリー熱管理の生産能力を拡大しました。この拡張には、数千万ユーロ規模の投資と、約10,000 m²の生産スペースの改修が伴いました。同施設では、生産量を週1,000ユニットから2026年末までに週8,000ユニットへと段階的に拡大しており、需要に応じて週最大15,000ユニットまでの生産能力を有しています。今回の拡張により、MAHLE社のバッテリー冷却技術における欧州での製造基盤が強化され、拡大するEV用熱管理需要に対応するための追加生産能力が確保されます。
2026年6月:STマイクロエレクトロニクスは、自動車用バッテリー管理IC「L9963E」のアップデート版を発売し、既存のバッテリー管理設計向けのドロップインアップグレードとしてこの新デバイスを導入しました。この改良版ICは、電圧や温度の測定を含むバッテリー監視機能を向上させ、電気自動車のバッテリーシステムにおいて、より正確なバッテリー状態の監視と熱管理をサポートします。この開発により、STマイクロエレクトロニクスのバッテリー管理製品ポートフォリオが強化され、より効率的なバッテリー熱制御が実現されます。2025年12月現在、同社の従業員数は全世界で49,000名です。
2026年6月:ヴァレオは、ハイブリッド車および電気自動車向けに70件以上の新規品目を追加し、EV用熱管理製品のラインナップを拡充しました。今回の拡充には、高温・低温用ラジエーター、コンデンサー、チラー、高電圧ヒーター、その他の熱交換器が含まれており、NEV向けポートフォリオは362品目に拡大しました。2027年初頭までに500品目を超える計画です。拡充された製品ラインアップは、アウディE-トロン、BMW、メルセデス、オペル、フォルクスワーゲンの各モデルを含む欧州の主要なEVプラットフォームを網羅しており、バッテリー熱管理および車両熱システム全般にわたるヴァレオの対応範囲を強化しています。
2026年5月:AUMOVIOは、バッテリーおよび電気モーターを対象としたEモビリティセンサーの製品ラインナップを拡充すると発表しました。同社は特に、これらのソリューションが熱管理システムの安全性と効率性を高めるために開発されていると述べています。
2026年4月:マレリは、「オート・チャイナ2026」において、電気およびハイブリッドパワートレイン向けのソリューションを含む、最新の推進および熱管理技術を披露しました。このポートフォリオには、統合型熱管理モジュール、高性能チラー、水冷式コンデンサー、スマートバルブなどが含まれており、電動化車両システム全体におけるバッテリー温度制御と効率的な熱管理をサポートしています。この開発により、先進的な電気自動車およびハイブリッド車向けの統合型熱管理分野におけるマレリの製品ラインナップが強化されました。
1 はじめに 35
1.1 調査の目的 35
1.2 市場の定義 36
1.2.1 対象範囲および除外項目 40
1.3 調査範囲 41
1.3.1 対象通貨 42
1.3.2 対象単位 42
1.4 ステークホルダー 43
1.5 変更点の概要 43
2 エグゼクティブ・サマリー 45
2.1 主な洞察と市場のハイライト 45
2.2 主要な市場参加者:洞察と戦略的動向 47
2.3 バッテリー熱管理システム市場を形作る破壊的トレンド 48
2.4 高成長セグメントおよび新興分野 49
2.5 概要:世界の市場規模、成長率、および予測 50
3 プレミアムインサイト 51
3.1 バッテリー熱管理システム市場における事業者にとって魅力的な機会 51
3.2 推進方式別 バッテリー熱管理システム市場 51
3.3 バッテリー熱管理システム市場:車種別 52
3.4 バッテリー熱管理システム市場:バッテリータイプ別 52
3.5 バッテリー熱管理システム市場:技術別 53
3.6 バッテリー熱管理システム市場(バッテリー容量別) 53
3.7 バッテリー熱管理システム市場(構成部品別) 54
3.8 バッテリー熱管理システム市場(製品別) 54
3.9 地域別 バッテリー熱管理システム市場 55
4 市場概要 56
4.1 はじめに 56
4.2 市場の動向 57
4.2.1 推進要因 57
4.2.1.1 バッテリーの電力密度の向上により、セルレベルの温度制御がより厳格化されています 57
4.2.1.2 急速充電性能の向上により、BTMSは充電を実現する中核的な要素となっています 59
4.2.2 制約要因 60
4.2.2.1 セルからパックへの熱的不均一性が、高出力および急速充電能力を制限しています 60
4.2.2.2 BTMSの性能、パッケージング、およびエネルギー効率のトレードオフが、システムの最適化を制限しています 60
4.2.3 機会 61
4.2.3.1 統合型熱管理プラットフォームが、BTMS
サプライヤーの価値獲得を拡大しています 61
4.2.3.2 商用EV用バッテリーにおける浸漬冷却の採用 61
4.2.3.3 急速充電と
バッテリー寿命の最適化を可能にする予測型熱インテリジェンス 62
4.2.4 課題 63
4.2.4.1 高出力
および急速充電条件下におけるセルレベルの熱均一性の維持 63
4.3 未解決のニーズと未開拓分野 65
4.3.1 超急速充電および
繰り返しの充電サイクルにおける熱性能のギャップ 65
4.3.2 高エネルギー密度および
新しいバッテリーパックアーキテクチャの熱管理 66
4.3.3 高稼働率の
商用電気自動車における熱管理ソリューションの限界 66
4.4 戦略的展望と成長機会 66
4.4.1 相互接続された市場とセクター横断的な機会 66
4.4.1.1 相互に連携した市場 66
4.4.1.2 セクター横断的な機会 67
4.4.2 OEMおよびティア1・ティア2/3企業による戦略的動き 67
5 業界動向 69
5.1 マクロ経済指標 69
5.1.1 はじめに 69
5.1.2 GDPの動向と予測 69
5.1.3 世界の熱管理バッテリー産業の動向 70
5.1.4 世界の電気自動車用バッテリー産業の動向 70
5.2 価格分析 71
5.2.1 主要企業によるバッテリー熱管理システムの平均販売価格の推移(駆動方式別) 71
5.2.2 駆動方式別 バッテリー熱管理システムの平均販売価格の推移 71
5.2.3 車種および地域別 バッテリー熱管理システムの平均販売価格の推移 72
5.3 エコシステム分析 73
5.4 BTMSに対するOEMの要件 75
5.4.1 温度均一性および熱流束管理 75
5.4.2 急速充電時の熱管理 77
5.4.3 車両統合型熱管理 79
5.5 バリューチェーン分析 81
5.6 ケーススタディ分析 83
5.6.1 空冷から浸漬冷却に至る先進的なバッテリー熱管理 83
5.6.2 EVバッテリーパック用熱伝播バリア 84
5.6.3 電気バス用バッテリー向け統合型両面液体冷却システム 84
5.6.4 EVバッテリーパック用先進的セル間熱バリア 85
5.6.5 浸漬冷却バッテリー技術によるEV性能の向上 85
5.7 投資および資金調達のシナリオ 86
5.8 貿易データ(HSコード 903289) 87
5.8.1 輸入貿易データ (HSコード 903289) 88
5.8.2 輸出貿易データ(HSコード 903289) 89
5.9 2026年~2027年の主要な会議およびイベント 90
5.10 顧客のビジネスに影響を与えるトレンドとディスラプション 91
5.11 バッテリー、パワートレイン、およびキャビン熱管理システムのOEM統合に関する分析 92
5.11.1 OEMとEVバッテリーおよびパワートレインの熱管理統合 92
5.11.2 OEM、EVバッテリー、および車室内熱管理システムの統合 93
5.11.3 OEMとBTMSプラットフォーム戦略 93
5.11.4 OEMとティア1サプライヤーの技術および調達戦略 95
5.12 バッテリー熱管理システムの部品表 96
5.12.1 熱界面材料および断熱材 97
5.12.2 冷媒回路のハードウェア 97
5.12.3 冷媒回路のインターフェース 97
5.12.4 温度センサー 97
5.12.5 冷却回路 97
5.12.6 BTMS コントローラおよび配線 98
5.12.7 バルブ/膨張弁 98
5.12.8 バッテリーヒーター 98
5.12.9 ポンプ/ファン 98
5.12.10 バッテリーチラー 98
5.12.11 冷却プレート 99
5.13 バッテリーアーキテクチャによるBTMSの進化 99
5.13.1 モジュール型バッテリー 99
5.13.2 セル・トゥ・パック(CTP) 100
5.13.3 構造型バッテリー 100
5.13.4 セル・トゥ・ボディ(CTB) 100
5.13.5 セル・トゥ・シャーシ 100
5.13.6 一体型バッテリーシャーシ 100
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 101
6.1 特許分析 101
6.2 技術分析 105
6.2.1 主要技術 105
6.2.1.1 浸漬冷却 105
6.2.1.2 高度な液体冷却および冷却プレート 106
6.2.1.3 冷媒ベースの冷却システム 106
6.2.2 補完技術 107
6.2.2.1 熱センサーの進歩 107
6.2.2.2 相変化材料 107
6.2.2.3 AI を活用した予測熱制御 108
6.2.3 関連技術 108
6.2.3.1 急速充電時の熱環境制御 108
6.2.3.2 高電圧 E コンプレッサーおよび熱アクチュエータ 109
6.2.3.3 ヒートポンプと車両熱管理の統合 109
6.3 製品・技術ロードマップ 110
6.3.1 BTMSアーキテクチャの進化 110
6.3.1.1 独立型バッテリー冷却 111
6.3.1.2 バッテリー/パワートレインの統合 112
6.3.1.3 車両熱管理の統合 112
6.3.1.4 予測・適応型車両熱管理アーキテクチャ 112
6.3.2 熱管理技術ロードマップ 112
6.3.2.1 空冷 114
6.3.2.2 間接液冷 114
6.3.2.3 先進的なコールドプレート 114
6.3.2.4 PCM/ハイブリッド冷却 114
6.3.2.5 浸漬/二相冷却 114
6.4 EU–インドFTAの影響分析 115
6.4.1 EUの関税 115
6.4.2 インドへの輸入 116
6.4.3 インドからの輸出 117
6.5 2026年のイスラエル・イラン紛争がバッテリー熱管理システム市場に与える影響 118
6.5.1 原材料および部品の価格変動 118
6.5.2 サプライチェーンおよび物流の混乱 118
6.5.3 製品開発および車両プログラムの遅延 118
6.5.4 地域への影響 119
6.6 AIがバッテリー熱管理システム市場に与える影響 119
6.6.1 主なユースケースと市場の可能性 120
6.6.2 バッテリー熱管理システム市場におけるメーカー/OEMが実践するベストプラクティス 120
6.6.3 バッテリー熱管理システム市場におけるAI導入に関する事例研究 121
6.6.4 相互連携するエコシステムと市場プレイヤーへの影響 122
6.6.5 バッテリー熱管理システム市場におけるAI統合の導入に対する顧客の準備状況 123
7 規制およびサステナビリティの動向 124
7.1 規制分析 124
7.1.1 主要な規制 124
7.1.1.1 欧州連合(EU) 124
7.1.1.2 インド 124
7.1.1.3 中国 125
7.1.1.4 カナダ 125
7.1.1.5 米国 126
7.1.2 規制機関、政府機関、およびその他の組織 126
7.2 サステナビリティの取り組み 128
7.2.1 中国:バッテリーの循環型社会とライフサイクル管理の取り組み 128
7.2.2 欧州:バッテリーのカーボンフットプリントおよび循環経済に関する取り組み 129
7.2.3 米国:国内におけるバッテリーの循環性および資源安全保障に関する取り組み 129
7.2.4 日本:先進的な電池技術およびエネルギー効率に関する取り組み 130
7.2.5 韓国:使用済み電池の循環型経済に関する取り組み 131
7.2.6 アラブ首長国連邦(UAE):電動モビリティおよび低排出型交通に関する取り組み 131
7.2.7 インド:国内における電池製造および電池の循環性に関する取り組み 132
7.2.8 ドイツ:循環型経済および資源効率化に関する取り組み 133
7.3 規制政策がサステナビリティの取り組みに与える影響 133
8 顧客環境と購買者の行動 134
8.1 意思決定プロセス 134
8.2 購買に関わるステークホルダーと購入評価基準 135
8.2.1 購買プロセスにおける主要なステークホルダー 135
8.2.2 主要な購入基準 136
8.3 導入の障壁と内部的な課題 137
8.3.1 市場の収益性 137
8.3.2 収益の可能性 138
8.3.3 コストの動向 138
8.4 用途別 利益率向上の機会 138
9 技術別 バッテリー熱管理システム市場 139
9.1 はじめに 140
9.2 アクティブシステム 142
9.2.1 高密度バッテリーパックにおける高い放熱能力への需要の高まりが市場を牽引 142
9.2.2 空冷 142
9.2.3 液冷 142
9.2.4 熱電冷却 143
9.3 ハイブリッドシステム 145
9.3.1 急速充電をサポートするための能動冷却と熱バッファリングの組み合わせが市場を牽引 145
9.3.2 ヒートパイプ+空気/液体 145
9.3.3 PCM+空気/液体 146
9.3.4 PCM+ヒートパイプ 146
9.3.5 液体+空気 146
9.4 パッシブシステム 148
9.4.1 相変化材料(PCM) 148
9.4.2 ヒートパイプ 149
9.5 主な洞察 149
10 バッテリータイプ別 バッテリー熱管理システム市場 150
10.1 はじめに 151
10.2 リチウムイオン 153
10.2.1 リン酸鉄リチウム (LFP) 156
10.2.1.1 大量生産プラットフォームにおけるコスト主導のEV普及が成長を牽引 156
10.2.2 リチウム・ニッケル・マンガン・コバルト酸化物(NMC) 157
10.2.2.1 高エネルギー密度への要求が成長を牽引 157
10.2.3 リン酸リチウム鉄マンガン(LFMP) 159
10.2.3.1 熱管理の向上と高エネルギー型LFPアーキテクチャが成長を牽引 159
10.2.4 酸化リチウムニッケルコバルトアルミニウム(NCA) 161
10.2.4.1 高精度な冷却ニーズが成長を牽引 161
10.3 全固体 163
10.3.1 市場を牽引する高エネルギー密度への移行 163
10.4 主な洞察 164
11 車種別バッテリー熱管理システム市場 165
11.1 はじめに 166
11.2 乗用車 168
11.2.1 急速充電能力の向上と高電圧EVの普及が市場を牽引 168
11.3 商用車 169
11.3.1 利用頻度の高い車両群および大型車両の電動化が進み、成長を牽引 169
11.4 主な調査結果 171
12 バッテリー容量別バッテリー熱管理システム市場 172
12.1 はじめに 173
12.2 50 KWH未満 176
12.2.1 コンパクトかつコスト最適化された熱設計への需要の高まりが成長を牽引 176
12.3 50~100 KWH 178
12.3.1 主流のEVプラットフォームにおける急速充電要件の拡大が市場を牽引
178
12.4 100~200 KWH 179
12.4.1 大容量バッテリーへの傾向の高まりが成長を牽引 179
12.5 200~500 KWH 181
12.5.1 より速い加速とより高い出力を求める需要の高まりが成長を牽引 181
12.6 500 KWH 以上 183
12.6.1 長距離走行型および大型プラットフォームの拡大が市場を牽引 183
12.7 主な洞察 185
13 製品別バッテリー熱管理システム(BTMS)市場 186
13.1 はじめに 187
13.2 バッテリー内蔵型BTMS 189
13.2.1 バッテリーパック設計への熱アーキテクチャの統合が進み、市場を牽引 189
13.3 バッテリー非搭載型BTMS 190
13.3.1 モジュール式熱システム統合に対するOEMの選好が高まり、市場を牽引 190
13.4 主な洞察 192
14 推進方式別バッテリー熱管理システム市場 193
14.1 はじめに 194
14.2 バッテリー式電気自動車(BEV) 196
14.2.1 市場を牽引する超急速充電の普及とバッテリー性能要件の高まり 196
14.3 プラグインハイブリッド電気自動車(PHEV) 198
14.3.1 バッテリー容量の増加とデュアルパワートレインの熱統合が市場を牽引 198
14.4 燃料電池電気自動車(FCEV) 199
14.5 主な洞察 200
15 バッテリー熱管理システム市場(構成部品別) 201
15.1 はじめに 202
15.2 温度センサー 204
15.2.1 セルレベルの温度監視に対する要件の高まりが需要を牽引 204
15.3 冷却プレート 205
15.3.1 急速充電およびバッテリーのエネルギー密度に対する要件の高まりが需要を牽引 205
15.4 ヒートパイプ 206
15.4.1 温度均一化のための受動的熱伝達の利用拡大が需要を牽引 206
15.5 ポンプ/ファン 207
15.5.1 制御された冷却液循環への需要の高まりが市場を牽引 207
15.6 バッテリーチラー 20915.6.1 車両用冷凍システムとのバッテリー冷却の統合が成長を牽引 20915.7 熱交換器/ラジエーター 21015.7.1 効率的な放熱へのニーズの高まりが市場を牽引 21015.8 バルブ/膨張弁 21115.8.1 成長を牽引する、より高精度な流量制御 21115.9 冷媒回路のハードウェア 21215.9.1 高負荷バッテリー空調向けのアクティブ冷却の拡大が市場を牽引 21215.10 冷却液回路 21415.10.1 市場を牽引するマルチループ液体冷却アーキテクチャの採用拡大 21415.11 バッテリーヒーター 21515.11.1 需要を牽引する低温バッテリーコンディショニングの重要性の高まり 21515.12 BTMSコントローラーおよび 配線 21615.12.1 市場を牽引するソフトウェア定義型熱制御への移行 21615.13 熱界面材料(TIM)および断熱材 21715. 13.1 市場を牽引する熱密度要件の高まり 21715.14 主な洞察 21916 地域別バッテリー熱管理システム市場 22016.1 はじめに 22116.2 アジア太平洋地域 22316.2.1 中国 22616.2.1.1 EVおよび先進的な熱管理ソリューションへの需要の高まりが市場を牽引 226 16.2.2 インド 22816.2.2.1 EVへのインセンティブおよびバッテリー製造プログラムが市場を牽引 22816.2.3 日本 23016.2.3.1 国内のEV用バッテリー製造への注目の高まりが市場を牽引 23016.2.4 韓国 23216.2.4.1 温室効果ガス排出削減への注目の高まりが市場を牽引 23216.2.5 アジア太平洋地域のその他 23316.3 ヨーロッパ 23516.3.1 フランス 23816.3.1.1 先進的なバッテリー冷却技術の拡大が市場を牽引 238
16.3.2 ドイツ 239
16.3.2.1 統合型EV熱管理ソリューションの拡大が市場を牽引 239
16.3.3 ノルウェー 241
16.3.3.1 先進的なBTMS開発を支える国内バッテリー製造の拡大 241
16.3.4 英国 243
16.3.4.1 バッテリー熱管理コンポーネントの統合が市場を牽引 243
16.3.5 スウェーデン 244
16.3.5.1 商用電気自動車のフリート拡大が市場を牽引 244
16.3.6 オランダ 246
16.3.6.1 市場を牽引する電気トラックにおける高度な熱管理の必要性 246
16.3.7 その他の欧州諸国 248
16.4 北米 249
16.4.1 米国 251
16.4.1.1 バッテリー熱管理機能の拡充が市場を牽引 251
16.4.2 カナダ 253
16.4.2.1 先進的なバッテリー熱管理技術の開発が市場を牽引 253
16.5 その他の地域(ROW) 255
16.5.1 アラブ首長国連邦(UAE) 257
16.5.1.1 高温環境下での先進的なバッテリー冷却技術が市場を牽引 257
16.5.2 エジプト 258
16.5.2.1 EVおよびバッテリー製造の現地化が市場を牽引 258
16.5.3 南アフリカ 260
16.5.3.1 電気モビリティ向けバッテリーの現地生産拡大が市場を牽引 260
17 競争環境 26217.1 はじめに 26217.2 主要企業の戦略/勝利への道、2024年1月~2026年9月 26217.3 売上高分析、2021年~2025年 26417.4 市場シェア分析、2025年 26517.5 企業評価マトリックス:主要企業、2025年 26617.5.1 スター企業 26617.5.2 新興リーダー企業 26617.5.3 広範な事業展開を行う企業 26717.5.4 参入企業 26717.5.5 事業展開状況:主要企業、2025年 26817.5.5.1 企業の事業展開状況 26817.5.5.2 地域別の事業展開状況 26817.5.5.3 技術別の展開状況 26917.5.5.4 バッテリー種別別の展開状況 26917.5.5.5 車種別の展開状況 27017.5.5.6
推進方式のフットプリント 27017.6 企業評価マトリックス:スタートアップ/中小企業、2025年 27117.6.1 先進的な企業 27117.6.2 対応力のある企業 27117.6.3 ダイナミックな企業 27117.6.4 スタートブロック 27117.6.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 27317.7 企業評価および財務指標 27517.8 ブランド/製品比較 27617.9 競争環境 27617.9.1 製品の発売と開発動向 27617.9.2 取引動向 27917.9.3 事業拡大 28017.9.4 その他の動向 28218 企業概要 28518.1 主要企業 28518.1.1 ROBERT BOSCH GMBH 28518.1.1.1 事業概要 28518.1.1.2 提供製品・ソリューション・サービス 28618.1.1.3 最近の動向 28718.1.1.3.1 取引 28718.1.1.3.2 その他の動向 288 18.1.1.4 MnMの見解 28818.1.1.4.1 勝利への権利 28818.1.1.4.2 戦略的選択 28818.1.1.4.3 弱点および競合上の脅威 28818.1.2 GENTHERM 28918.1.2.1 事業概要 28918.1.2.2 提供している製品・ソリューション・サービス 29018.1.2.3 最近の動向 29018.1.2.3.1 取引 29018.1.2.4 MnMの見解 29118.1.2.4.1 勝利への権利 29118.1.2.4.2 戦略的選択 29118.1.2.4.3 弱点と競合上の脅威 29118.1.3 VALEO 29218.1.3.1 事業概要 29218.1.3.2 提供している製品・ソリューション・サービス 29318.1.3.3 最近の動向 29418.1.3.3.1 製品の発売と開発 29418.1.3.3.2 取引 29518.1.3.3.3 事業拡大 29618.1.3.3.4 その他の動向 29718.1.3.4 MnMの見解 29718.1.3.4.1 勝利への権利 29718.1.3.4.2
戦略的選択 297
18.1.3.4.3 弱点と競合上の脅威 297
18.1.4 AUMOVIO 298
18.1.4.1 事業概要 298
18.1.4.2 提供している製品・ソリューション・サービス 299
18.1.4.3 最近の動向 300
18.1.4.3.1 その他の動向 300
18.1.4.4 MnMの見解 300
18.1.4.4.1 勝利への権利 300
18.1.4.4.2 戦略的選択 301
18.1.4.4.3 弱点および競合上の脅威 301
18.1.5 株式会社デンソー 302
18.1.5.1 事業概要 302
18.1.5.2 提供している製品・ソリューション・サービス 303
18.1.5.3 最近の動向 303
18.1.5.3.1 製品開発 303
18.1.5.3.2 取引 304
18.1.5.3.3 その他の動向 304
18.1.5.4 MnMの見解 304
18.1.5.4.1 勝利への権利 304
18.1.5.4.2 戦略的選択 305
18.1.5.4.3 弱点と競合上の脅威 305
18.1.6 MAHLE GMBH 306
18.1.6.1 事業概要 306
18.1.6.2 提供している製品・ソリューション・サービス 307
18.1.6.3 最近の動向 307
18.1.6.3.1 製品の発売 307
18.1.6.3.2 取引 308
18.1.6.3.3 事業拡大 308
18.1.6.3.4 その他の動向 309
18.1.7 BORGWARNER INC. 310
18.1.7.1 事業概要 310
18.1.7.2 提供製品・ソリューション・サービス 311
18.1.7.3 最近の動向 312
18.1.7.3.1 新製品の発売および開発 312
18.1.7.3.2 取引 313
18.1.7.3.3 事業拡大 313
18.1.7.3.4 その他の動向 314
18.1.8 DANA LIMITED 315
18.1.8.1 事業概要 315
18.1.8.2 提供している製品・ソリューション・サービス 316
18.1.8.3 最近の動向 317
18.1.8.3.1 事業拡大 317
18.1.8.3.2 その他の動向 317
18.1.9 GRAYSON THERMAL SYSTEMS 318
18.1.9.1 事業概要 318
18.1.9.2 提供している製品・ソリューション・サービス 318
18.1.9.3 最近の動向 319
18.1.9.3.1 新製品の発売 319
18.1.9.3.2 事業拡大 320
18.1.10 WEBASTOグループ 321
18.1.10.1 事業概要 321
18.1.10.2 提供している製品・ソリューション・サービス 321
18.1.10.3 最近の動向 322
18.1.10.3.1 製品の発売 322
18.1.10.3.2 その他の動向 323
18.1.11 LG CHEM 324
18.1.11.1 事業概要 324
18.1.11.2 提供している製品・ソリューション・サービス 325
18.1.11.3 最近の動向 325
18.1.11.3.1 製品開発 325
18.1.11.3.2 取引 326
18.1.11.3.3 その他の動向 326
18.1.12 ハノン・システムズ(ハンクック・アンド・カンパニー・グループ) 327
18.1.12.1 事業概要 327
18.1.12.2 提供している製品・ソリューション・サービス 328
18.1.12.3 最近の動向 328
18.1.12.3.1 事業拡大 328
18.1.12.3.2 その他の動向 329
18.2 その他の企業 330
18.2.1 VOSS 330
18.2.2 MARELLI HOLDINGS CO., LTD. 331
18.2.3 LEM INTERNATIONAL SA 332
18.2.4 ORION BMS 332
18.2.5 ルネサス エレクトロニクス株式会社 333
18.2.6 3M 334
18.2.7 インフィニオン・テクノロジーズAG 335
18.2.8 パナソニック・ホールディングス株式会社 336
18.2.9 STマイクロエレクトロニクス 337
18.2.10 ポリマー・サイエンス社 338
18.2.11 カッラー 339
18.2.12 鄭州凱林汽車空調有限公司 340
18.2.13 CALOGY SOLUTIONS 341
18.2.14 ZF FRIEDRICHSHAFEN AG 342
19 調査方法論 343
19.1 調査データ 343
19.1.1 二次データ 344
19.1.1.1 二次情報源の一覧 345
19.1.1.2 二次情報源からの主要データ 346
19.1.2 一次データ 346
19.1.2.1 一次調査の目的 347
19.1.2.2 一次インタビュー:需要側および供給側 347
19.1.2.3 一次インタビューの内訳 347
19.1.2.4 一次インタビュー対象者一覧 348
19.2 市場規模の推計 348
19.2.1 ボトムアップ・アプローチ 349
19.2.2 トップダウン・アプローチ 350
19.3 データのトライアングレーション 351
19.4 因子分析 353
19.4.1 需要側および供給側の因子分析 353
19.4.2 地域経済への影響分析 353
19.5 調査の前提条件 354
19.6 調査の限界 355
19.7 リスク分析 356
20 付録 357
20.1 ディスカッション・ガイド 357
20.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 360
20.3 カスタマイズオプション 362
20.3.1 車両タイプ別、
国別バッテリー熱管理システム市場 (本レポートの対象外となる国について) 362
20.3.2 バッテリー熱管理システム市場:技術別、
国別(本レポートの対象国について) 362
20.3.3 バッテリー熱管理システム市場: 構成部品別、
国別(本レポートの対象国) 362
20.3.4 企業情報:その他の市場参加企業の概要
(最大5社) 362
20.4 関連レポート 363
20.5 著者情報 364
表1 バッテリー熱管理システムの市場定義、技術別 36表2 バッテリー熱管理システムの市場定義、バッテリータイプ別 37表3 バッテリー熱管理システムの市場定義(駆動方式別) 37表4 バッテリー熱管理システムの市場定義、バッテリー容量別 37表5 バッテリー熱管理システム市場の定義、車種別 38表6 バッテリー熱管理システム市場の定義(提供形態別) 38表7 バッテリー熱管理システム市場の定義(構成部品別) 38表8 バッテリー熱管理システム市場:対象範囲および除外項目 40表9 2021年~2025年の米ドル為替レート 42表10 高出力密度バッテリーにおけるセルレベルの温度制御の精度向上を支える主要企業の技術 58表11 高出力充電を支える主要OEMおよびEVプラットフォーム技術 59表12 予測熱インテリジェンスと新たな収益機会 62表13 BTMSとBMSの統合に向けたOEMの戦略 64表14 市場動向の影響分析 65表15 OEMおよびティア1・ティア2/3企業による戦略的動き 68表16 主要国別のGDP変化率(2022年~2031年) 69表17 主要プレーヤーが提供するバッテリー熱管理システムの平均販売価格の推移(推進方式別、2025年)(米ドル) 71表18 推進方式別 バッテリー熱管理システムの平均販売価格の推移、2023年~2025年(米ドル) 71表19 バッテリー熱管理システムの平均販売価格の推移(推進方式別、2025年)(米ドル) 72表20 バッテリー熱管理システム市場:エコシステムにおける企業の役割 74表21 熱均一性および熱流束管理に関するOEMの要件 75表22 急速充電時の熱管理に関するOEMの要件 77表23 車両統合型熱管理に関するOEMの要件 79表24 資金調達一覧(2023年~2026年) 86表25 HSコード903289の輸入データ(国別、2021年~2025年)(百万米ドル) 88表26 HSコード903289の輸出データ(国別、2021年~2025年)(百万米ドル) 90表27 バッテリー熱管理システム市場:主要な会議およびイベント(2026年~2027年) 90表28 OEM × EVバッテリーおよびパワートレインの熱統合 92表29 OEM × EVバッテリーおよび車室の熱統合 93表30 OEMとBTMSプラットフォーム戦略 94表31 OEMとティア1の技術および調達戦略 95表32 バッテリー熱管理システム市場:特許分析、2024–2026 102表33 浸漬冷却:各社の技術戦略 105表34 アーキテクチャの比較:統合型と従来型の熱管理システム 110表35 BTMSアーキテクチャのロードマップ 111表36 熱管理技術のロードマップ 113表37 インドにおけるバッテリー熱管理システム市場および主要コンポーネントの輸入関税 115表38 インドへのバッテリー熱管理システムに対する貿易自由化の影響 116表39 貿易自由化がインドからのバッテリー熱管理システムに与える影響 117表40 2026年のイラン紛争がバッテリー熱管理システム市場に与える主要国レベルの影響 119表41 タタ・エルクシー、電気自動車における予測型バッテリーおよび熱管理のためにAI強化型マルチフィジックス・フレームワークを採用 121表42 テスラは、車両データとアクティブ熱管理を活用して、バッテリーの安全性、耐久性、および寿命を向上させています 122表43 バッテリー熱管理システム市場に対するエコシステム参加者の影響 123表44 欧州連合(EU):バッテリー熱管理システムに関する規制および取り組み 124表45 インド:バッテリー熱管理システムに関する規制および取り組み 124表45 インド:バッテリー熱管理システムに関する規制および取り組み 124表46 中国:バッテリー熱管理システムに関する規制および取り組み 125表47 カナダ:バッテリー熱管理システムに関する規制および取り組み 125表 48 米国:バッテリー熱管理システムに関する規制および取り組み 126表 49 北米:規制機関、政府機関、およびその他の組織 126表50 欧州:規制機関、政府機関、およびその他の組織 127表51 アジア太平洋地域:規制機関、政府機関、およびその他の組織 128表52 バッテリー熱管理システム(BTMS)の購入プロセスに対するステークホルダーの影響(BTMS製品別、%) 136表53 バッテリー熱管理システム(BTMS)の主な購入基準、BTMS製品別 136表54 技術別バッテリー熱管理システム市場、2022年~2025年(千台) 140表55 技術別バッテリー熱管理システム市場、2026年~2033年(千台) 141表56 バッテリー熱管理システム市場(技術別)、2022年~2025年(百万米ドル) 141表57 バッテリー熱管理システム市場(技術別)、2026–2033年(百万米ドル) 141表58 アクティブシステム:バッテリー熱管理システム市場、地域別、2022–2025年 (千台) 143表59 アクティブシステム:バッテリー熱管理システム市場、地域別、2026年~2033年(千台) 143表60 アクティブシステム:バッテリー熱管理システム市場、地域別、2022年~2025年(百万米ドル) 144表61 アクティブシステム:バッテリー熱管理システム市場、地域別、2026年~2033年 (百万米ドル) 144表62 ハイブリッドシステム:バッテリー熱管理システム市場、地域別、2022年~2025年(千台) 147表63 ハイブリッドシステム:バッテリー熱管理システム市場、地域別、2026年~2033年(百万米ドル) 147表64 ハイブリッドシステム:バッテリー熱管理システム市場、地域別、2022年~2025年(百万米ドル) 147表65 ハイブリッドシステム:バッテリー熱管理システム市場、地域別、2026年~2033年(千台) 148表66 バッテリー熱管理システム市場、バッテリータイプ別、2022年~2025年 (千台) 151表67 バッテリー熱管理システム市場:バッテリー種別、2026–2033年(千台) 152表68 バッテリー熱管理システム市場(バッテリー種別)、2022年~2025年(百万米ドル) 152表69 バッテリー熱管理システム市場(バッテリー種別)、2026年~2033年(百万米ドル) 152表70 リチウムイオン:バッテリー熱管理システム市場、バッテリー種別、2022年~2025年 (千台) 153表71 リチウムイオン:バッテリー熱管理システム市場、バッテリータイプ別、2026–2033年 (千台) 153表72 リチウムイオン:バッテリー熱管理システム市場、バッテリー種別、2022年~2025年(百万米ドル) 154表73 リチウムイオン:バッテリー熱管理システム市場、バッテリー種別、2026年~2033年(百万米ドル) 154表74 リチウムイオン:バッテリー熱管理システム市場、地域別、2022年~2025年(千台) 154表 75 リチウムイオン:バッテリー熱管理システム市場、地域別、2026–2033年(千台) 155表 76 リチウムイオン:地域別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 155表77 リチウムイオン:地域別バッテリー熱管理システム市場、2026年~2033年 (百万米ドル) 155表78 LFP:地域別バッテリー熱管理システム市場、2022年~2025年(千台) 156表79 LFP:地域別バッテリー熱管理システム市場、2026年~2033年(千台) 156表80 LFP:地域別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 157表81 LFP:地域別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 157表82 NMC:地域別バッテリー熱管理システム市場、2022–2025年 (千台) 158表83 NMC:地域別バッテリー熱管理システム市場、2026年~2033年(千台) 158表84 NMC:地域別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 158表85 NMC:地域別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 159表86 LFMP:地域別バッテリー熱管理システム市場、2022–2025年
(千台) 160
表87 LFMP:地域別バッテリー熱管理システム市場、
2026年~2033年(千台) 160
表88 LFMP: 地域別バッテリー熱管理システム市場、
2022–2025年(百万米ドル) 160
表89 LFMP:地域別バッテリー熱管理システム市場、
2026–2033年(百万米ドル) 161
表90 NCA:地域別バッテリー熱管理システム市場、
2022–2025年(千台) 162
表91 NCA:地域別バッテリー熱管理システム市場、
2026–2033年(千台) 162
表92 NCA:地域別バッテリー熱管理システム市場、
2022年~2025年(百万米ドル) 162
表93 NCA:地域別バッテリー熱管理システム市場、
2026年~2033年 (百万米ドル) 163
表94 ソリッドステート:地域別バッテリー熱管理システム市場、
2026年~2033年(千台) 163
表95 ソリッドステート:地域別バッテリー熱管理システム市場、
2026年~2033年(百万米ドル) 164
表96 車種別 バッテリー熱管理システム市場、
2022年~2025年(千台) 166
表97 車種別 バッテリー熱管理システム市場、
2026年~2033年(千台) 167
表98 車種別バッテリー熱管理システム市場、
2022年~2025年(百万米ドル) 167
表99 車種別バッテリー熱管理システム市場、
2026年~2033年 (百万米ドル) 167
表100 乗用車:バッテリー熱管理システム市場、
地域別、2022年~2025年(千台) 168
表101 乗用車:バッテリー熱管理システム市場、地域別、2026年~2033年(千台) 168表102 乗用車:バッテリー熱管理システム市場、地域別、2022年~2025年(百万米ドル) 169表103 乗用車:バッテリー熱管理システム市場、地域別、2026年~2033年(百万米ドル) 169表104 商用車:バッテリー熱管理システム市場、地域別、2022年~2025年(千台) 170表105 商用車:バッテリー熱管理システム市場、地域別、2026年~2033年(千台) 170表106 商用車: バッテリー熱管理システム市場、地域別、2022年~2025年(百万米ドル) 170表107 商用車:バッテリー熱管理システム市場、地域別、2026年~2033年 (百万米ドル) 171表108 バッテリー熱管理システム市場、バッテリー容量別、2022–2025年(千台) 174表 109 バッテリー熱管理システム市場(バッテリー容量別)、2026年~2033年(千台) 174表 110 バッテリー熱管理システム市場(バッテリー容量別)、2022年~2025年 (百万米ドル) 174表111 バッテリー熱管理システム市場(バッテリー容量別)、2026年~2033年(百万米ドル) 175表112 バッテリー容量別電気自動車モデル、2025年~2026年 175表113 50 KWH未満:地域別バッテリー熱管理システム市場、2022年~2025年(千台)
176表114 50 KWH未満:地域別バッテリー熱管理システム市場、2026–2033年(千台) 177表115 50 KWH未満:地域別バッテリー熱管理システム市場、2022–2025年(百万米ドル) 177表116 <50 KWH:地域別バッテリー熱管理システム市場、2026–2033年(百万米ドル) 177表117 50~100 KWH:地域別バッテリー熱管理システム市場、2022~2025年(千台) 178表118 50~100 KWH:地域別バッテリー熱管理システム市場、2026~2033年 (千台) 178表119 50~100 KWH:地域別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 179表120 50~100 KWH:地域別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 179表 121 100~200 KWH:地域別バッテリー熱管理システム市場、2022~2025年(千台) 180表122 100~200 KWH:地域別バッテリー熱管理システム市場、2026~2033年(千台) 180表123 100~200 KWh:地域別バッテリー熱管理システム市場、2022~2025年(百万米ドル) 180表 124 100~200 KWH:地域別バッテリー熱管理システム市場、2026~2033年(百万米ドル) 181表 125 200~500 KWH:地域別バッテリー熱管理システム市場、2022~2025年
(千台) 182表126 200~500 KWH:地域別バッテリー熱管理システム市場、2026~2033年(千台) 182表127 200~500 KWH: バッテリー熱管理システム市場(地域別)、2022–2025年(百万米ドル) 182表128 200~500 KWH:バッテリー熱管理システム市場(地域別)、2026–2033年(百万米ドル) 183表129 500 KWH超:地域別バッテリー熱管理システム市場、2022–2025年(千台) 184表130 500 KWH超:地域別バッテリー熱管理システム市場、2026年~2033年(千台) 184表131 500 KWH超:地域別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 184表132 >500 KWH:地域別バッテリー熱管理システム市場、2026–2033年(百万米ドル) 185表133 バッテリー熱管理市場(提供形態別)、2022年~2025年(千台) 187表134 バッテリー熱管理市場(提供形態別)、2026年~2033年(千台) 188表135 バッテリー熱管理市場、提供形態別、2022年~2025年(百万米ドル) 188表136 バッテリー熱管理市場、提供形態別、2026年~2033年 (百万米ドル) 188表137 バッテリー付きBTMS:バッテリー熱管理システム市場、地域別、2022年~2025年(千台) 189表138 バッテリー付きBTMS: バッテリー熱管理システム市場、地域別、2026年~2033年(千台) 189表139 バッテリー内蔵BTMS:バッテリー熱管理システム市場、地域別、2022年~2025年 (百万米ドル) 190表 140 バッテリー付き BTMS:バッテリー熱管理システム市場、地域別、2026–2033年(百万米ドル) 190表 141 バッテリーなし BTMS:
バッテリー熱管理システム市場、
地域別、2022年~2025年(千台) 191
表142 バッテリー非搭載型BTMS:バッテリー熱管理システム市場、
地域別、2026年~2033年(千台) 191
表143 バッテリー非搭載BTMS:バッテリー熱管理システム市場、
地域別、2022年~2025年(百万米ドル) 191
表144 バッテリー非搭載BTMS:バッテリー熱管理システム市場、
地域別、2026年~2033年(百万米ドル) 192
表145 バッテリー熱管理システム市場、推進方式別、
2022年~2025年(千台) 195
表146 バッテリー熱管理システム市場、推進方式別、
2026年~2033年(千台) 195
表147 バッテリー熱管理システム市場、推進方式別、
2022年~2025年 (百万米ドル) 195
表148 バッテリー熱管理システム市場(推進方式別)、
2026年~2033年(百万米ドル) 195
表149 バッテリー式電気自動車:地域別バッテリー熱管理システム市場、2022年~2025年(千台) 196
表150 バッテリー式電気自動車:地域別バッテリー熱管理システム市場、2026年~2033年(千台) 197
表151 バッテリー式電気自動車:地域別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 197
表152 バッテリー式電気自動車:地域別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 197
表153 プラグインハイブリッド電気自動車: バッテリー熱管理システム市場:地域別、2022年~2025年(千台)
198
表154 プラグインハイブリッド車:地域別バッテリー熱管理システム市場、2026年~2033年(千台) 198
表155 プラグインハイブリッド車:地域別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 199
表156 プラグインハイブリッド車:地域別バッテリー熱管理システム市場、2026年~2033年 (百万米ドル) 199
表157 バッテリー熱管理システム市場:構成部品別、
2022年~2025年(百万米ドル) 203
表158 バッテリー熱管理システム市場(構成部品別)、
2026年~2033年(百万米ドル) 203
表159 温度センサー:バッテリー熱管理システム市場、
地域別、2022年~2025年(百万米ドル) 204
表160 温度センサー:バッテリー熱管理システム市場、
地域別、2026–2033年(百万米ドル) 205
表161 冷却プレート:バッテリー熱管理システム市場、
地域別、2022–2025年(百万米ドル) 206
表162 冷却プレート: バッテリー熱管理システム市場、
地域別、2026年~2033年(百万米ドル) 206
表163 ヒートパイプ:バッテリー熱管理システム市場、地域別、
2022年~2025年(百万米ドル) 207
表164 ヒートパイプ:バッテリー熱管理システム市場(地域別)、
2026年~2033年(百万米ドル) 207
表165 ポンプ/ファン:バッテリー熱管理システム市場、地域別、
2022年~2025年(百万米ドル) 208
表166 ポンプ/ファン:バッテリー熱管理システム市場(地域別)、
2026年~2033年(百万米ドル) 208
表167 バッテリーチラー: バッテリー熱管理システム市場、
地域別、2022年~2025年(百万米ドル) 209
表168 バッテリーチラー:バッテリー熱管理システム市場、
地域別、2026年~2033年(百万米ドル) 209
表 169 熱交換器/ラジエーター:バッテリー熱管理システム市場、地域別、2022年~2025年(百万米ドル) 210
表170 熱交換器/ラジエーター:地域別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 211
表171 バルブ/膨張弁: バッテリー熱管理システム市場:地域別、2022–2025年(百万米ドル) 212
表172 バルブ/膨張弁:バッテリー熱管理システム市場:地域別、2026–2033年(百万米ドル) 212
表173 冷媒回路ハードウェア:バッテリー熱管理システム市場、地域別、2022 –2025年(百万米ドル) 213
表174 冷媒回路ハードウェア:バッテリー熱管理システム市場、地域別、2026年~2033年(百万米ドル) 213
表175 冷却液回路:バッテリー熱管理システム市場、
地域別、2022–2025年(百万米ドル) 214
表176 冷却回路:バッテリー熱管理システム市場、
地域別、2026年~2033年(百万米ドル) 214
表177 バッテリーヒーター: バッテリー熱管理システム市場、
地域別、2022–2025年(百万米ドル) 215
表178 バッテリーヒーター:バッテリー熱管理システム市場、
地域別、2026–2033年(百万米ドル)
216表179 BTMSコントローラーおよび配線:バッテリー熱管理システム市場(地域別、2022年~2025年)(百万米ドル) 217表180 BTMSコントローラーおよび配線:バッテリー熱管理システム市場、地域別、2026年~2033年(百万米ドル) 217表181 TIMおよび断熱材:バッテリー熱管理システム市場、地域別、2022年~2025年(百万米ドル) 218表182 TIMおよび断熱材:バッテリー熱管理システム市場、地域別、2026年~2033年(百万米ドル) 218表183 バッテリー熱管理システム市場、地域別、2022年~2025年(千台) 222表184 地域別バッテリー熱管理システム市場、2026年~2033年(千台) 222表185 地域別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 222表186 バッテリー熱管理システム市場、地域別、2026年~2033年(百万米ドル) 223表187 アジア太平洋地域:バッテリー熱管理システム市場、国別、2022年~2025年 (千台) 224表188 アジア太平洋地域:国別バッテリー熱管理システム市場、2026年~2033年(千台) 225表189 アジア太平洋地域:国別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 225表190 アジア太平洋地域:国別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 225表191 中国:バッテリー熱管理システムを搭載したOEMモデル一覧、2025–2026年 226表192 中国:バッテリー熱管理システム市場(駆動方式別)、2022–2025年(千台) 227
表193 中国:駆動方式別バッテリー熱管理システム市場、2026年~2033年(千台) 227表 194 中国:バッテリー熱管理システム市場(駆動方式別)、2022–2025年(百万米ドル) 227表195 中国:駆動方式別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 228表196 インド:駆動方式別バッテリー熱管理システム市場、2022年~2025年 (千台) 229表197 インド:バッテリー熱管理システム市場(推進方式別)、2026年~2033年(千台) 229表198 インド:バッテリー熱管理システム市場(推進方式別)、2022年~2025年(百万米ドル) 229表199 インド:バッテリー熱管理システム市場(推進方式別)、2026年~2033年(百万米ドル) 229表 200 日本:駆動方式別バッテリー熱管理システム市場、2022–2025年(千台) 230表 201 日本:駆動方式別バッテリー熱管理システム市場、2026年~2033年(千台) 231表 202 日本:駆動方式別バッテリー熱管理システム市場、2022–2025年(百万米ドル) 231表203 日本:バッテリー熱管理システム市場、推進方式別、2026–2033年(百万米ドル) 231表204 韓国:バッテリー熱管理システム市場、推進方式別、2022年~2025年(千台) 232表205 韓国:バッテリー熱管理システム市場、推進方式別、2026–2033年(千台) 232表206 韓国:バッテリー熱管理システム市場、推進方式別、2022–2025年(百万米ドル) 233
表207 韓国:バッテリー熱管理システム市場、推進方式別、2026年~2033年(百万米ドル) 233表208 アジア太平洋地域その他:バッテリー熱管理システム市場、推進方式別、2022–2025年(千台) 234表209 アジア太平洋地域その他:バッテリー熱管理システム市場、推進方式別、2026–2033年(千台) 234表210 アジア太平洋地域その他:バッテリー熱管理システム市場、推進方式別、2022年~2025年(百万米ドル) 234表211 アジア太平洋地域その他:バッテリー熱管理システム市場、推進方式別、2026–2033年 (百万米ドル) 234表 212 欧州:バッテリー熱管理システム市場、国別、2022–2025年(千台) 236表 213 欧州:バッテリー熱管理システム市場、 国別、2026年~2033年(千台) 236表214 欧州:バッテリー熱管理システム市場、国別、2022年~2025年(百万米ドル) 237表215 欧州:バッテリー熱管理システム市場、国別、2026年~2033年(百万米ドル) 237表216 フランス:バッテリー熱管理システム市場、推進方式別、2022年~2025年(千台) 238表217 フランス:バッテリー熱管理システム市場、推進方式別、2026年~2033年(千台) 238表218 フランス:バッテリー熱管理システム市場、推進方式別、2022年~2025年(百万米ドル) 239表 219 フランス:駆動方式別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 239
表 220 ドイツ:バッテリー熱管理システム市場(推進方式別)、2022年~2025年(千台) 240表 221 ドイツ:バッテリー熱管理システム市場(推進方式別)、2026年~2033年(千台) 240表 222 ドイツ:バッテリー熱管理システム市場(推進方式別)、2022–2025年(百万米ドル) 240表 223 ドイツ:駆動方式別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 240表 224 ノルウェー:駆動方式別バッテリー熱管理システム市場、2022年~2025年 (千台) 241表225 ノルウェー:バッテリー熱管理システム市場(推進方式別)、2026年~2033年(千台) 242表 226 ノルウェー:バッテリー熱管理システム市場(推進方式別)、2022–2025年(百万米ドル) 242表227 ノルウェー:駆動方式別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 242表228 英国:駆動方式別バッテリー熱管理システム市場、2022年~2025年(千台) 243表229 英国:駆動方式別バッテリー熱管理システム市場、2026年~2033年(千台) 243表230 英国:駆動方式別バッテリー熱管理システム市場、2022–2025年(百万米ドル) 244表231 英国:バッテリー熱管理システム市場(推進方式別)、2026–2033年(百万米ドル) 244表232
スウェーデン:バッテリー熱管理システム市場(推進方式別)、2022–2025年(千台) 245表233 スウェーデン:バッテリー熱管理システム市場(推進方式別)、2026–2033年 (千台) 245表234 スウェーデン:駆動方式別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 245表 235 スウェーデン:バッテリー熱管理システム市場(推進方式別)、2026年~2033年(百万米ドル) 246表236 オランダ:バッテリー熱管理システム市場、推進方式別、2022年~2025年(千台) 247表237 オランダ:バッテリー熱管理システム市場、推進方式別、2026年~2033年(千台) 247表238 オランダ:バッテリー熱管理システム市場、推進方式別、2022年~2025年 (百万米ドル) 247表239 オランダ:バッテリー熱管理システム市場、推進方式別、2026年~2033年(百万米ドル) 247表 240 欧州その他:バッテリー熱管理システム市場、推進方式別、2022年~2025年(千台) 248表 241 欧州その他:バッテリー熱管理システム市場、推進方式別、2026–2033年(千台) 248表242 欧州その他地域:バッテリー熱管理システム市場、推進方式別、2022–2025年 (百万米ドル) 249表 243 欧州その他地域:バッテリー熱管理システム市場、推進方式別、2026年~2033年(百万米ドル) 249表 244 北米:バッテリー熱管理システム市場、国別、2022–2025年(千台) 250表245 北米:バッテリー熱管理システム市場、国別、2026–2033年(千台) 251表246
北米:バッテリー熱管理システム市場、国別、2022年~2025年(百万米ドル) 251表247 北米:バッテリー熱管理システム市場、国別、2026年~2033年 (百万米ドル) 251表248 米国:バッテリー熱管理システム市場、推進方式別、2022年~2025年(千台) 252表249 米国:バッテリー熱管理システム市場、推進方式別、2026年~2033年(千台) 252表250 米国:バッテリー熱管理システム市場、推進方式別、2022年~2025年(百万米ドル) 252表251 米国:バッテリー熱管理システム市場、 推進方式別、2026–2033年(百万米ドル) 253表252 カナダ:バッテリー熱管理システム市場、推進方式別、2022–2025年(千台) 253表253 カナダ:バッテリー熱管理システム市場、推進方式別、2026年~2033年(千台) 254表 254 カナダ:駆動方式別バッテリー熱管理システム市場、2022年~2025年(百万米ドル) 254表 255 カナダ:駆動方式別バッテリー熱管理システム市場、2026年~2033年(百万米ドル) 254表256 その他の地域:バッテリー熱管理システム市場、国別、2022年~2025年(千台) 255表 257 その他の地域:バッテリー熱管理システム市場、国別、2026–2033年 (千台) 256表 258 その他の地域:バッテリー熱管理システム市場、国別、2022年~2025年 (百万米ドル) 256表 259 その他の地域:バッテリー熱管理システム市場、国別、2026年~2033年(百万米ドル) 256表 260
アラブ首長国連邦(UAE):バッテリー熱管理システム市場、推進方式別、2022年~2025年(千台) 257表261 アラブ首長国連邦(UAE):バッテリー熱管理システム市場、推進方式別、2026年~2033年 (千台) 257表262 UAE:バッテリー熱管理システム市場、推進方式別、2022年~2025年(百万米ドル) 258表 263 UAE:バッテリー熱管理システム市場(推進方式別)、2026年~2033年(百万米ドル) 258表 264 エジプト:バッテリー熱管理システム市場(推進方式別)、2022年~2025年(千台) 259表 265 エジプト:バッテリー熱管理システム市場(推進方式別)、2026年~2033年(千台) 259表 266 エジプト:バッテリー熱管理システム市場(推進方式別)、2022年~2025年(百万米ドル) 259表267 エジプト:バッテリー熱管理システム市場(推進方式別)、2026年~2033年(百万米ドル) 260表268 南アフリカ:バッテリー熱管理システム市場、推進方式別、2022–2025年(千台) 260表269 南アフリカ:バッテリー熱管理システム市場、推進方式別、2026年~2033年(千台) 261表270 南アフリカ: バッテリー熱管理システム市場、推進方式別、2022年~2025年(百万米ドル) 261表271 南アフリカ:バッテリー熱管理システム市場、推進方式別、2026年~2033年(百万米ドル) 261表272 バッテリー熱管理システム市場:主要企業の戦略/勝つための鍵、2024年1月~2026年9月 262表273
市場シェア分析、2025年 265
表274 バッテリー熱管理システム市場:地域別展開状況 268
表275 バッテリー熱管理システム市場:技術別展開状況 269
表 276 バッテリー熱管理システム市場:バッテリータイプ別構成 269
表 277 バッテリー熱管理システム市場:車種別構成 270
表278 バッテリー熱管理システム市場:推進方式別構成 270
表279 バッテリー熱管理システム市場:
主要スタートアップ/中小企業一覧 273
表280 バッテリー熱管理システム市場:
スタートアップ/中小企業の競合ベンチマーク 274
表281 バッテリー熱管理システム市場:
製品の発売および開発動向(2024年1月~2026年9月) 277
表282 バッテリー熱管理システム市場:
取引動向、2024年1月~2026年9月 279
表 283 バッテリー熱管理システム市場:
事業拡大、2024年1月~2026年9月 280
表 284 バッテリー熱管理システム市場:
その他の動向、2024年1月 ~2026年9月 282
表285 ロバート・ボッシュGmbH:会社概要 285
表286 ロバート・ボッシュGmbH:提供製品・ソリューション・サービス 286
表287 ロバート・ボッシュGmbH:取引実績 287
表288 ロバート・ボッシュGmbH:その他の動向 288
表289 ジェンサーム:会社概要 289
表 290 GENTHERM:提供している製品・ソリューション・サービス 290
表 291 GENTHERM:取引実績 290
表 292 ヴァレオ:会社概要 292
表 293 ヴァレオ:提供製品・ソリューション・サービス 293
表 294 ヴァレオ:新製品の発売および開発動向 294
表 295 ヴァレオ:取引実績 295
表296 ヴァレオ:事業拡大 296
表297 ヴァレオ:その他の動向 297
表298 アウモヴィオ:会社概要 298
表299 アウモヴィオ:提供製品・ソリューション・サービス 299
表 300 AUMOVIO:その他の動向 300
表 301 株式会社デンソー:会社概要 302
表 302 株式会社デンソー:提供製品・ソリューション・サービス 303
表 303 デンソー株式会社:製品開発 303
表 304 デンソー株式会社:取引 304
表 305 デンソー株式会社:その他の動向 304
表 306 マール社(MAHLE GMBH):会社概要 306
表 307 MAHLE GMBH:提供している製品・ソリューション・サービス 307
表 308 MAHLE GMBH:新製品の発売 307
表 309 MAHLE GMBH:取引 308
表 310 MAHLE GMBH:事業拡大 308
表 311 MAHLE GMBH:その他の動向 309
表 312 BORGWARNER INC.:会社概要 310
表 313 BORGWARNER INC.:提供製品・ソリューション・サービス 311
表 314 ボルグワーナー社:製品の発売および開発 312
表 315 ボルグワーナー社:取引 313
表 316 ボルグワーナー社:事業拡大 313
表 317 ボルグワーナー社:その他の動向 314
表 318 DANA LIMITED:会社概要 315
表 319 DANA LIMITED:提供製品・ソリューション・サービス 316
表 320 DANA LIMITED:事業拡大 317
表 321 DANA LIMITED:その他の動向 317
表 322 グレイソン・サーマル・システムズ:会社概要 318
表 323 グレイソン・サーマル・システムズ:提供製品・ソリューション・サービス 318
表 324 グレイソン・サーマル・システムズ:新製品の発売 319
表 325 グレイソン・サーマル・システムズ:事業拡大 320
表 326 ウェバスト・グループ:会社概要 321
表 327 ウェバスト・グループ:提供製品・ソリューション・サービス 321
表 328 ウェバスト・グループ:製品の発売 322
表 329 ウェバスト・グループ:その他の動向 323
表 330 LG ケム:会社概要 324
表 331 LG ケム:提供している製品・ソリューション・サービス 325
表 332 LG ケム:製品開発 325
表 333 LG ケム:取引 326
表 334 LG ケム:その他の動向 326
表335 ハノン・システムズ:会社概要 327
表336 ハノン・システムズ:提供製品・ソリューション・サービス 328
表337 ハノン・システムズ:事業拡大 328
表 338 ハノン・システムズ:その他の動向 329
表 339 ヴォス:会社概要 330
表 340 マレリ・ホールディングス株式会社:会社概要 331
表 341 LEMインターナショナルSA:会社概要 332
表 342 オリオン BMS:会社概要 332
表 343 ルネサス エレクトロニクス株式会社:会社概要 333
表 344 3M:会社概要 334
表 345 インフィニオン・テクノロジーズ AG:会社概要 335
表 346 パナソニック・ホールディングス株式会社:会社概要 336
表 347 STマイクロエレクトロニクス:会社概要 337
表 348 ポリマー・サイエンス社:会社概要 338
表 349 カッラー社:会社概要 339
表 350 鄭州ケリン自動車空調株式会社:
会社概要 340
表 351 CALOGY SOLUTIONS:企業概要 341
表 352 ZF FRIEDRICHSHAFEN AG:企業概要 342
表 353 バッテリー熱管理システム市場:リスク分析 356
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









