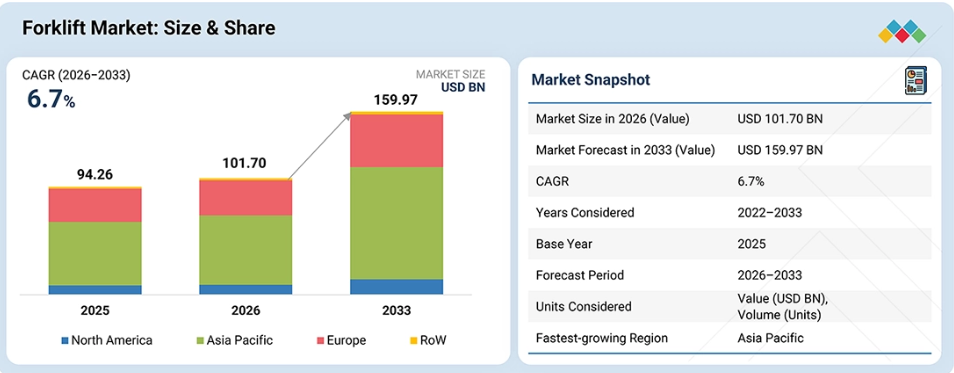
排出ガス規制や労働安全衛生規制の厳格化により、内燃機関(ICE)モデルからリチウムイオン電池を搭載した電動フォークリフトへの移行が加速しています。港湾、建設、コールドチェーン分野の活動拡大に伴い、大容量や特殊仕様のフォークリフトに対する需要が高まっています。さらに、柔軟なリース、レンタル、フリート管理サービスにより、中小企業にとっても最新のフォークリフトを導入しやすくなっています。これらの要因が相まって、成熟市場と新興市場の両方で、フォークリフトの着実な導入拡大と更新が進んでいます。
主なポイント
リチウムイオン電池により、高い稼働率、機会充電を伴う複数シフトでの運用、屋内用途における排気ガスゼロ、メンテナンスコストの低減、さらには自動倉庫やフリート管理システムとの統合が可能となることから、電動フォークリフトは2026年から2033年にかけて9.1%という最も高い年平均成長率(CAGR)を記録すると予想されます。
予測期間中、フォークリフト市場において、積載量5トン未満のセグメントは、数量ベースで8.1%という最も高い成長率を記録すると予想されます。コンパクトで機動性の高いフォークリフトへの高い需要が、倉庫、サードパーティ・ロジスティクス(3PL)、小売流通、および軽工業分野での導入を後押ししています。これらの分野では、積載容量が低いことが、頻繁なパレットの取り扱いおよび狭通路での作業を可能にしています。また、このセグメントは、倉庫の処理能力の向上、屋内での資材運搬、および自動化要件の高まりに支えられ、2026年には40.3%という最大の市場シェアを占める見込みです。
2033年までに、Eコマースがフォークリフトの最大のエンドユーザー産業となる見込みです。これは、SKUの急増、注文頻度の増加、フルフィルメントセンターの処理能力の向上、および当日・翌日配送の要件により、稼働率が高く、ますます自動化が進む資材運搬車両への需要が高まっているためです。
予測期間中、フォークリフト市場において、クラス3フォークリフトは数量ベースで7.3%という最も高い年平均成長率(CAGR)を記録すると予想されます。この成長は、パレットの頻繁な移動やコンパクトな機器を必要とする倉庫、物流センター、および資材搬送業務における、電動パレットトラックや乗用フォークリフトへの需要の高まりによって支えられています。
倉庫の自動化が進むにつれ、フォークリフトはオペレーターが運転する機器から、SLAM、センサー、フリートオーケストレーション、自動充電機能を備えたAMR/AGV対応の自律走行車両へと移行しており、24時間365日の反復可能な資材搬送が可能になることから、自律型フォークリフトは最も高いCAGRを記録すると予想されます。
用途別では、屋内・屋外セグメントがフォークリフト市場で最も高い成長率を記録する見込みです。これは、フリートにおいてマルチ環境対応の柔軟性がますます求められており、別個の資材運搬資産を必要とせずに、同一の機器で屋内倉庫からドックやヤードへと貨物を移動させることが可能になるためです。
リチウムイオンバッテリーを搭載したフォークリフトは、機会充電、高いエネルギー効率、より長い稼働時間、およびバッテリーのメンテナンスや交換要件の低減を実現するため、特に多シフト制の倉庫運営において魅力的であり、最も高い年平均成長率(CAGR)を示すと予想されます。
クッションタイヤを搭載したフォークリフトは、最小回転半径が小さく、車高が低く、機動性が高いため、スペースに制約のある倉庫や物流センターにおいてますます魅力的となっており、最も急速な成長が見込まれています。
倉庫用フォークリフトは、フォークリフト市場において最大の製品タイプです。倉庫では、パレットの継続的な水平移動、入庫・出庫、およびオーダーピッキングのサポートが必要とされるため、フォークリフトの利用率が高く、導入台数も多くなっています。
アジア太平洋地域は、急速な工業化に加え、持続可能な倉庫ソリューションやコスト効率の高いマテリアルハンドリングソリューションへの需要が高まっていることから、フォークリフト市場において最大かつ最も急成長している地域となっています。
フォークリフト市場の主要企業には、トヨタ工業株式会社(日本)、キオン・グループAG(ドイツ)、ユングハインリッヒAG(ドイツ)、クラウン・イクイップメント・コーポレーション(米国)、三菱ロジスネクスト株式会社(日本)などが挙げられます。これらの企業は、市場での存在感を高めるため、新製品の発売・開発や供給契約戦略を採用しています。
フォークリフト市場には、電動フォークリフト、無人搬送車(AGV)、狭通路ソリューション、および特殊な資材搬送技術に注力する、いくつかの小規模な新興企業も参入しています。EP Equipment、Combilift、Vellee、Flexi Narrow Aisle、AGILOX Services GmbH、E80 Group S.P.A.、Scott Automation、Seegrid Corporation、Vecna Roboticsといった企業は、技術開発、電動および自動フォークリフトソリューション、製造拠点の拡大、ならびに産業・倉庫顧客との提携を通じて、市場での地位を強化しています。これらの企業は、コンパクトでエネルギー効率に優れ、自動化され、用途に特化した資材運搬ソリューションに対する需要の高まりに応えることで、市場競争に貢献しています。
フォークリフト市場は、アジア太平洋地域における工業化の進展と、持続可能な資材運搬技術への需要の高まりに支えられ、力強い成長が見込まれています。各業界では、性能、低いメンテナンスコスト、そして資材運搬における強みを両立させるため、リサイクルされた電動フォークリフトや自律走行フォークリフトの導入がますます進んでいます。
顧客の顧客に影響を与えるトレンドと変革
顧客が資材搬送業務全体の生産性を最適化しようとする中、フォークリフトメーカーにとっての将来の収益機会は、従来の機器販売から、自動化、電動化、コネクティビティ、フリート管理、ライフサイクルサービスへとますますシフトしつつあります。
したがって、フォークリフトメーカーは、フリート稼働率の向上、総所有コストの削減、資材搬送の自動化、倉庫スペースの最適化、予知保全、オペレーターの安全確保、WMS/WESプラットフォームとの統合といった、顧客の重要な課題に対応する必要があります。これらの機能は、最終的には、パレット処理能力の向上、パレット1個あたりの移動コストの削減、資産ROIの向上、注文処理の迅速化、ダウンタイムと人件費への依存度の低減、保管密度の向上、そしてより安全で予測可能な倉庫運営といった成果につながります。この新しいバリューチェーンは、フォークリフト製品やソリューションをメーカーの能力や顧客の課題と結びつけ、最終的には測定可能な倉庫の生産性とビジネス成果をもたらします。
市場の動向
推進要因:複数シフトにわたるエネルギー最適化がフォークリフトの電動化を加速
現在、フォークリフトは、単に積載能力だけでなく、稼働時間あたりのエネルギー消費量、稼働率、充電の機会、および総運用コストに基づいて評価されるようになってきています。リチウムイオン(Li-ion)バッテリー、回生ブレーキ、機会充電、高効率の電気駆動系、インテリジェント充電システムといった技術により、バッテリー交換によるダウンタイムを削減しつつ、稼働時間の延長が図られています。例えば、ユングハインリッヒ社は、急速充電や機会充電、安定した出力供給、回生エネルギー回収といった、同社のリチウムイオンシステムの利点を強調しています。
制約要因:充電インフラと送電網容量の不足がフリートの電動化を遅らせている
フリートがリチウムイオン電池を搭載し、稼働率の高い電動フォークリフトへと移行するにつれ、制約要因は車両自体から施設の電気インフラへと移行しています。同時充電、ピーク時の電力需要、充電スペースの制限、送電網の容量、および電気設備のアップグレードにかかる長いリードタイムは、フリートの電動化を阻害し、エネルギー管理ソリューションの必要性を高めています。トヨタの2026年物流分析では、電力網の容量不足、同時充電によるピーク負荷、充電スペースの制約、および電力網アップグレードのリードタイムが、市場成長を阻害する主要な要因として具体的に指摘されています。
機会:自律走行フォークリフト・アズ・ア・サービス(FaaS)による継続的な収益源の創出
自律走行フォークリフトは、メーカーやソリューションプロバイダーにとって、単発の機器販売にとどまらず、車両のレンタルやリース、フリート管理ソフトウェア、遠隔監視、メンテナンス、自動化サービス、およびサブスクリプション型支払いを組み合わせた継続的な収益モデルへと移行する機会を生み出しています。KION社は、産業用トラックの販売に、リース、レンタル、中古機器、サービス契約、フリートデータ管理、自動化サービスを組み合わせており、一方、ユングハイリッヒ社は、機器のレンタル、フリート管理、メンテナンスを組み合わせたサブスクリプション型のフォークリフトソリューションを提供しています。
これらのモデルを自律走行フォークリフトに拡大することで、顧客の初期投資負担を軽減し、ソフトウェア、サービス、および使用量に応じた契約を通じて継続的な収益を生み出すことが可能になります。
課題:稼働サイクルとエネルギーインフラの不整合が電動フォークリフトの利用を制限
電動フォークリフトの導入は、車両の稼働サイクルと、利用可能なバッテリー、充電設備、および現場の電力インフラとの不整合により、課題となる場合があります。稼働率が高く、多シフト制のフリートでは、稼働時間、積載プロファイル、シフトパターン、および充電可能時間帯に見合ったバッテリー容量と充電環境が求められます。
バッテリー容量が不十分であったり、充電の機会が稼働スケジュールと合致しなかったりすると、オペレーターは充電の中断、追加のバッテリー需要、フォークリフトの稼働率低下、さらにはフリートの利用率低下に直面する可能性があります。この課題は、電動フォークリフトが重作業や連続運転の分野に進出するにつれて、さらに深刻化します。
積載量の増加や稼働時間の延長は、エネルギー消費量を増加させるとともに、バッテリーの熱性能、充電電力、およびパワーエレクトロニクスに対する要求をさらに高めます。急速充電や機会充電はダウンタイムを削減できますが、それには適切な規模の充電インフラと、施設内の十分な電力容量が必要となります。つまり、電動化の計画はフォークリフトの仕様だけに基づいて行うことはできず、車両の稼働サイクル、バッテリーシステム、充電器、および倉庫の稼働スケジュールを整合させる必要があります。
市場のエコシステム
フォークリフトのエコシステムは、原材料からエンドユーザーに至るまで広がっています。アルセロール・ミッタルやリオ・ティントといった原材料サプライヤーは、フレームやマスト用の金属を供給しています。レックスロスやエナシスといった部品サプライヤーは、油圧装置やバッテリーを提供しています。KIONグループやトヨタマテリアルハンドリングといったメーカーがフォークリフトを製造しています。MCFAやトンプソン&ジョンソン・イクイップメントといった販売代理店が、フォークリフトの販売やメンテナンスを行っています。
ハーク・レンタルズやボーエルス・レンタルといったレンタルサービス事業者は、企業向けにフォークリフトを貸し出しています。アマゾンやDHLといったエンドユーザーは、自社の倉庫や物流業務においてフォークリフトのフリートを運用しています
市場セグメント
フォークリフト市場(駆動方式別)
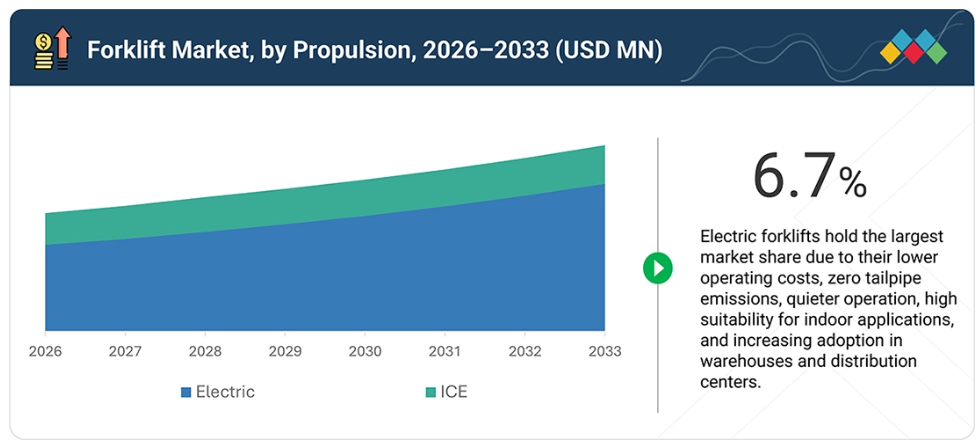
電動フォークリフトは、ストップ・アンド・ゴーの作業サイクルや低速走行、頻繁な荷役作業に適していることから、人気が高まっています。これらの要因は、精密なトルク制御と回生ブレーキを備えた電動駆動システムとよく合致しており、内燃機関(ICE)システムと比較して作業効率を向上させます。
リチウムイオンバッテリーへの移行により、機会充電が可能になり、安定した電力供給が確保され、バッテリーのメンテナンス需要が削減されることで、フリートの生産性がさらに向上します。さらに、電動フォークリフトは排気ガスを一切排出せず、騒音レベルも低いため、閉鎖された倉庫や作業員がいる環境での使用に最適です。
フォークリフト市場:積載能力別
5トン超のフォークリフトセグメントは、重量物の取り扱いを行う業界において、より高い積載能力、残留荷重の安定性の向上、および連続稼働性能が求められることから、市場シェアを拡大すると予想されます。この需要は、製造業、金属業界、機械業界、港湾、および大規模な倉庫において特に顕著です。さらに、電気駆動システムおよびリチウムイオンバッテリーシステムの進歩により、操作精度を損なうことなく、低速域での高トルクと制御可能な出力を提供する大容量の電動フォークリフトの実現可能性が高まっています。
フォークリフト市場:最終用途産業別
Eコマースおよび食品・飲料業界では、フォークリフト市場において著しい成長が見込まれています。これらの両セクターは、処理能力が高く、スペースに制約があり、自動化が進む倉庫への移行を後押ししています。
特に電子商取引では、迅速な入出荷処理、頻繁なSKU単位の補充、および効率的な保管ソリューションが求められており、これに伴い、コンパクトな電動フォークリフト、リーチトラック、およびオーダー処理機器への需要が高まっています。この市場の主な推進要因は、フォークリフトの利用頻度の高さと、1平方メートルあたりの倉庫処理能力の効率性です。これらの業界が、より迅速な資材の流れ、より高い保管密度、および荷役のダウンタイムの削減を目指していることから、フォークリフトの車両群は、戦略的に管理される生産性資産としてますます重視されるようになっています。
フォークリフト市場:バッテリータイプ別
リチウムイオンバッテリーを搭載したフォークリフトは、最大の市場シェアを占める見込みです。これは、リチウムイオンバッテリーが、充電サイクルの長期化、バッテリー交換や水補充の必要性、多シフト稼働時の性能低下など、従来のバッテリーが抱えるいくつかの課題を克服しているためです。リチウムイオンバッテリーは、休憩時間を利用した随時充電が可能で、利用可能なエネルギー量が多く、安定した電圧出力を提供し、メンテナンスの手間も少なくて済みます。これにより、予備バッテリーを複数用意したり、専用の充電エリアを確保したりすることなく、フォークリフトの稼働率を高めることができます。
地域
予測期間中、アジア太平洋地域がフォークリフト市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、いくつかの主要な要因に牽引され、フォークリフト市場において最も急速な成長を遂げると予測されています。この地域における製造施設やEコマースのフルフィルメントセンターの集中が、効率的なマテリアルハンドリングソリューションに対する大きな需要を生み出しています。
さらに、活気ある港湾や大規模な倉庫業務の存在により、物流の流れの効率化と車両稼働率の最大化に対するニーズが高まっています。これらの産業が拡大するにつれ、生産性を向上させ、運用コストを削減するための高度なフォークリフトが必要とされています。こうした物流の激化は、アジア太平洋地域の物流およびサプライチェーン分野における進化する需要に応えるために、最新かつ効率的なフォークリフトの必要性を浮き彫りにしています。
フォークリフト市場:企業評価マトリックス
フォークリフト市場の評価マトリックスにおいて、日本のトヨタマテリアルハンドリング株式会社(スター)は、eコマースや物流・倉庫業界で幅広く活用されている、高品質で信頼性の高い幅広い製品ラインナップを通じて市場をリードしています。コマツ株式会社(新興リーダー)は、フォークリフト市場における技術的進歩により、存在感を高めています。
主要市場プレイヤー
Toyota Industries Corporation (Japan)
KION Group AG (Germany)
Jungheinrich AG (Germany)
Mitsubishi Logisnext Co., Ltd. (Japan)
Crown Equipment Corporation (US)
Komatsu Ltd. (Japan)
最近の動向
2026年7月:ユングハイリッヒ社は、最大積載量2.0トンの新型電動カウンターバランスフォークリフト「EFG 2/2i」および「EFG 3/3i」を発売しました。これらの48Vフォークリフトは、コンパクトな車体構造、3つの性能バリエーション、および運転支援システムを採用しており、空間効率が最大15%向上し、死角も低減されています。これにより、スペースに制約のある倉庫環境において、機動性、オペレーターの視認性、および生産性が向上します。
2026年5月:トヨタインダストリーズは、IHIロジスティクス&マシナリーの株式の80%を取得するための株式譲渡契約を締結しました。この取引により、自動倉庫システム、コンベヤ、ファクトリーオートメーション、および関連するエンジニアリング・サービス能力を通じて、トヨタインダストリーズの倉庫自動化ポートフォリオが拡大します。本契約により、トヨタインダストリーズの倉庫自動化能力が拡大し、統合されたマテリアルハンドリングソリューションが強化されます。
2026年3月:キオンはジャカルタに新法人を設立し、インドネシアにおける直接的な事業展開を拡大するとともに、東南アジアでの事業基盤を強化しました。この新組織により、成長を続ける同国の物流市場において、キオンの産業用トラックおよび倉庫自動化ソリューションを顧客により身近に提供できるようになります。
1 はじめに 28
1.1 本調査の目的 28
1.2 市場の定義 29
1.3 調査対象範囲 30
1.3.1 市場セグメンテーションおよび地域範囲 30
1.3.2 調査対象の範囲および除外項目 30
1.3.3 対象期間 31
1.4 対象通貨 32
1.5 対象単位 33
1.6 ステークホルダー 33
1.7 変更点の概要 33
2 エグゼクティブ・サマリー 35
2.1 市場のハイライトと主要な洞察 35
2.2 主要な市場参加者:戦略的展開のマッピング 36
2.3 フォークリフト市場における破壊的トレンド 37
2.4 高成長セグメント 38
2.5 地域別概況:市場規模、成長率、および予測 39
3 プレミアムインサイト 40
3.1 フォークリフト市場における魅力的な機会 40
3.2 フォークリフト市場(クラス別) 40
3.3 フォークリフト市場(用途別) 41
3.4 フォークリフト市場(駆動方式別) 41
3.5 フォークリフト市場(製品タイプ別) 42
3.6 フォークリフト市場(最終用途産業別) 42
3.7 フォークリフト市場(タイヤ別) 43
3.8 フォークリフト市場(積載能力別) 43
3.9 フォークリフト市場(用途別) 44
3.10 フォークリフト市場(バッテリー種別) 44
3.11 フォークリフト市場(積載能力別) 45
3.12 フォークリフト市場(地域別) 45
4 市場概要 46
4.1 はじめに 46
4.2 市場動向 47
4.2.1 成長要因 47
4.2.1.1 インテリジェントかつ自律的なマテリアルハンドリングがフォークリフト技術の進展を加速 47
4.2.1.2 エネルギー効率に最適化された多シフト運用が、フォークリフトの高度な電動化を推進 48
4.2.2 阻害要因 49
4.2.2.1 自動化の統合における複雑さが、自律型フォークリフトのスケーラブルな導入を制約しています 49
4.2.2.2 充電インフラとエネルギー負荷の制約が、フォークリフトの電動化を制限しています 49
4.2.3 機会 50
4.2.3.1 モジュール式リチウムイオン電源システムによる既存設備の電動化 50
4.2.3.2 継続的な収益と既存施設の自動化を可能にする「サービスとしての自律型フォークリフト」 51
4.2.4 課題 52
4.2.4.1 電動フォークリフトの用途におけるエネルギーインフラとデューティサイクルの不整合 52
4.2.4.2 フォークリフト・エコシステム全体における技術統合の断片化 53
4.3 未充足のニーズと未開拓分野 54
4.4 相互に関連する市場とセクター横断的な機会 55
4.5 ティア1/2/3サプライヤーによる戦略的動き 56
4.5.1 ティア1/2/3サプライヤーによる戦略的動き 56
4.5.2 フォークリフトサプライヤーによる戦略的動き 57
5 業界動向 59
5.1 マクロ経済の見通し 59
5.1.1 GDPの動向と予測 59
5.1.2 フォークリフト市場の動向 60
5.2 価格分析 61
5.2.1 地域別の平均販売価格の推移 61
5.3 サプライチェーン分析 62
5.4 エコシステム分析 63
5.5 貿易分析 66
5.5.1 輸入の概況(HSコード 8427) 66
5.5.2 輸出の概況(HSコード 8427) 67
5.6 2026年~2027年の主要な会議およびイベント 68
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 69
5.8 ケーススタディ分析 69
5.8.1 KION社、GXOロジスティクス向けにAI搭載の自律走行産業用トラックを導入 69
5.8.2 KION社とCOLRUYT社、トレーラーの積み下ろし用自律走行パレットトラックを開発 70
5.8.3 ユングハイリッヒ社がリープヘル社向けにAIを活用したスペアパーツ物流を導入しました 70
5.8.4 トヨタマテリアルハンドリング社とADIENT社が、フォークリフト全車両にスマートな歩行者検知システムを導入しました 70
5.8.5 ユングハイリッヒ社がランドグート社の自動物流センターを拡張しました 71
5.8.6 三菱フォークリフト社がケロッグ社のマンチェスター拠点に電動カウンターバランスフォークリフトを納入しました 71
5.8.7 トヨタがパナソニック・エナジーに持続可能なAGVソリューションを提供 71
5.8.8 ロレアルが配送時間の短縮に向け、デマティックの自律型フォークリフトを導入 72
5.8.9 AERマニュファクチャリングは、老朽化したフロア間自律型資材搬送システムを、デマティックのコンパクトな自律型タグガーに置き換えました 72
5.8.10 三菱フォークリフトがCWTコモディティーズに電動フォークリフトを納入しました 72
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 73
6.1 主要技術 73
6.1.1 コンピュータビジョンに基づくオペレーター支援および衝突防止 73
6.1.2 リアルタイムのフリート分析機能を備えた統合型フォークリフト・テレマティクス 73
6.1.3 積載量検知および動的安定性制御 74
6.2 補完技術 74
6.2.1 AIを活用したエネルギーおよび充電管理 74
6.2.2 倉庫制御およびフリート調整システム 74
6.3 関連技術 75
6.3.1 パレットの自動識別およびマテリアルフローのセンシング 75
6.3.2 パレットの自動搬送およびコンベヤーの統合 75
6.4 技術・製品ロードマップ 76
6.4.1 フォークリフト技術と自動化の進化 76
6.4.2 短期ロードマップ 76
6.4.3 中期ロードマップ 77
6.4.4 長期ロードマップ 78
6.5 特許分析 79
6.6 AI/汎用AIがフォークリフト市場に与える影響 87
6.7 将来の応用例 88
6.7.1 主なユースケースと市場の可能性 90
6.7.2 フォークリフトのバリューチェーン全体における主要OEMの技術開発とユースケース
90
6.7.3 AI導入の事例研究 91
6.7.4 相互接続されたエコシステムと市場プレイヤーへの影響 91
6.7.5 フォークリフト市場におけるAI/汎用AI導入に対する顧客の準備状況 92
6.8 投資および資金調達のシナリオ 92
6.9 OEM分析 94
6.9.1 バッテリー容量と積載能力の比較 94
6.9.2 積載能力と昇降電圧の比較 94
6.9.3 バッテリー電圧とフォークリフトの市場規模 95
6.10 従来型フォークリフトと電動フォークリフトのROI 96
6.11 部品表(BOM) 97
6.12 総所有コスト(TCO) 98
6.13 サプライヤー機会マトリックス 99
6.14 OEM製品のベンチマーク 101
6.14.1 電動フォークリフトモデルのベンチマーク 102
6.14.2 積載能力範囲の比較 103
6.14.3 リチウムイオンモデル比較 103
6.14.4 マストおよびリフト高さの比較 104
6.14.5 エネルギー消費量の比較 105
6.14.6 重要な製品特徴および機能のベンチマーキング 105
6.14.7 OEM 別製品ベンチマークおよび差別化 106
6.15 戦略分析 107
6.15.1 OEM 技術戦略 107
6.15.1.1 電動化戦略 107
6.15.1.2 自律型フォークリフト戦略 108
6.15.1.3 AIおよびコンピュータビジョン戦略 109
6.15.2 自動化および自律型フォークリフト戦略 110
6.15.2.1 OEMの自動化戦略 110
6.15.2.2 主要な提携および買収 111
6.15.2.3 自律型フォークリフト技術 112
6.15.2.4 自律移動ロボットとフォークリフトの比較 113
6.15.3 エネルギーおよびパワートレインの分析 114
6.15.4 既存施設における自動化戦略 116
7 規制環境 119
7.1 規制機関、政府機関、およびその他の組織 119
7.2 主要な規制および認可要件 121
7.3 主要な規格 122
7.4 環境および排出ガス規制 123
7.4.1 米国 123
7.4.2 欧州連合 125
7.4.3 中国 125
7.4.4 インド 126
7.5 インセンティブおよびグリーンファンディング・プログラム 126
8 顧客環境と購入者の行動 127
8.1 意思決定プロセス 127
8.2 購入プロセスに関与する主要なステークホルダーとその評価基準 128
8.2.1 購買プロセスに関わる主要なステークホルダー 128
8.2.2 購買基準 129
8.3 導入の障壁と内部的な課題 130
8.4 さまざまな最終用途産業における未充足ニーズ 130
8.5 市場の収益性 131
8.5.1 フォークリフト市場の収益性 131
8.5.2 収益の可能性 133
8.5.3 コストの動向 134
8.5.4 利益率向上の機会 135
9 駆動方式別フォークリフト市場 136
9.1 はじめに 137
9.2 電動 139
9.2.1 環境持続可能性への重点が市場を牽引 139
9.3 内燃機関(ICE) 140
9.3.1 過酷な稼働条件に耐える能力が市場を牽引 140
9.3.2 ガソリン 142
9.3.3 ディーゼル 142
9.3.4 水素 142
9.3.5 代替燃料 143
9.4 主な洞察 143
10 積載能力別フォークリフト市場 144
10.1 はじめに 145
10.2 <5トン 147
10.2.1 市場を牽引する、コンパクトな倉庫における運用上の柔軟性の必要性 147
10.3 5~10トン 148
10.3.1 市場を牽引する電気インフラの台頭 148
10.4 11~36トン 150
10.4.1 物流および貨物業界における大規模な導入が市場を牽引 150
10.5 36トン超 151
10.5.1 極めて重量のある資材の取り扱いにおける広範な利用が市場を牽引 151
10.6 主な洞察 153
11 クラス別フォークリフト市場 154
11.1 はじめに 155
11.2 クラス1 156
11.2.1 アジア太平洋地域での圧倒的なシェアが市場を牽引 156
11.3 クラス2 157
11.3.1 より汎用性の高い選択肢が存在するため、市場規模は限定的 157
11.4 クラス3 158
11.4.1 ゼロエミッション機器の持続可能性目標が市場を牽引 158
11.4.2 クラス31 159
11.4.3 クラス32 160
11.4.4 クラス31とクラス32のフォークリフトの比較 161
11.5 クラス4/5 162
11.5.1 市場を牽引する内燃機関の信頼性 162
11.6 主な洞察 163
12 最終用途産業別フォークリフト市場 164
12.1 はじめに 165
12.2 サードパーティ・ロジスティクス 168
12.2.1 迅速な積載、輸送、および荷下ろし作業によるフォークリフトの導入拡大が市場を牽引 168
12.3 食品・飲料 169
12.3.1 製造業者における運営コスト削減への圧力により市場が牽引される 169
12.4 自動車 171
12.4.1 効率的な在庫管理の必要性により市場が牽引される 171
12.5
Eコマース 17312.5.1 市場を牽引する、より短い納期への需要の高まり 17312.6 航空 17412.6.1 市場を牽引する、製造および組立作業へのフォークリフトの導入 17412.7 パルプ・製紙 17512.7.1 自律型フォークリフトソリューションへの多額の投資が市場を牽引 17512.8 化学 17712.8.1 職場の安全確保とワークフローの効果的な管理への注力が市場を牽引 17712.9 ヘルスケア 17912.9.1 医薬品の製造、保管、流通に関する厳格な規制要件が市場を牽引 17912.10 半導体・エレクトロニクス 18012.10.1 メーカー各社がイントラロジスティクス業務の強化に注力し、市場を牽引 18012.11 金属・重機 18212.11.1 インフラ開発の拡大が市場を牽引 18212.12 その他の最終用途産業 18312.13 主な洞察 18513 フォークリフト市場(運用別) 18613.1 はじめに 18713.2 手動式 18813.2.1 初期コストの低さと導入の容易さが市場を牽引 18813.3 自律走行式 19013.3.1 フォークリフトの急速な技術開発が市場を牽引 19013.4 主な洞察 191 14 フォークリフト市場(用途別) 19214.1 はじめに 19314.2 屋内 19514.2.1 急速に拡大するEコマースおよび物流業界が市場を牽引 19514.3 屋外 19614.3.1 建設、鉱業、海上貨物輸送業界の重要な存在感が市場を牽引 19614.4 屋内および屋外 19814.4.1 デュアルユース型フォークリフトへの需要の高まりが市場を牽引 19814.5 主な洞察 19915 バッテリータイプ別電動フォークリフト市場 20015.1 はじめに 20115.2 リチウムイオン 20215.2.1 他のバッテリーに比べてエネルギー密度が高く、バッテリー寿命が長いことが市場を牽引 202
15.2.2 リン酸鉄リチウム 204
15.3 鉛蓄電池 205
15.3.1 大電流供給能力と低い製造コストが市場を牽引 205
15.4 主な洞察 206
16 積載能力別電動フォークリフト市場 207
16.1 はじめに 208
16.2 2トン未満 209
16.2.1 様々な産業における幅広い用途が市場を牽引 209
16.3 2~5トン 210
16.3.1 市場を牽引するバッテリー技術の進歩 210
16.4 5トン超 211
16.4.1 市場を牽引する、より大きな積載能力を備えた持続可能なフォークリフトへの需要の高まり 211
16.5 主な洞察 212
17 製品タイプ別フォークリフト市場 213
17.1 はじめに 214
17.2 倉庫 215
17.2.1 狭いスペースでの機動性が市場を牽引 215
17.3 カウンターバランス式 216
17.3.1 安定した重量物運搬作業へのニーズが市場を牽引 216
17.4 主な洞察 217
18 フォークリフト市場(タイヤタイプ別) 218
18.1 はじめに 219
18.2 クッションタイヤ 220
18.2.1 倉庫業および製造業におけるパレットの積み下ろし需要の高まりが市場を牽引 220
18.3 空気入りタイヤ 222
18.3.1 重量物の持ち上げにおける広範な利用が市場を牽引 222
18.4 主な洞察 223
19 地域別フォークリフト市場 224
19.1 はじめに 225
19.2 アジア太平洋地域 227
19.2.1 中国 230
19.2.1.1 業界全体における自動化需要の高まりが市場を牽引 230
19.2.2 インド 232
19.2.2.1 自動車および電子商取引産業の急成長が市場を牽引 232
19.2.3 日本 234
19.2.3.1 適切な倉庫施設の不足が市場を牽引 234
19.2.4 韓国 236
19.2.4.1 効率向上の需要が市場を牽引 236
19.3 ヨーロッパ 238
19.3.1 ドイツ 242
19.3.1.1 堅調な物流業界が市場を牽引 242
19.3.2 英国 244
19.3.2.1 自動車産業における効率的なマテリアルハンドリングソリューションの需要が市場を牽引 24419.3.3 フランス 24619.3.3.1 オンライン小売の急速な拡大が市場を牽引 24619.3.4 イタリア 24719.3.4.1 国内の電子商取引産業の進展が市場を牽引 24719.3.5 スペイン 24919.3.5.1 物流および倉庫業にとって戦略的な立地が市場を牽引 24919.3.6 ロシア 25119.3.6.1 多様な産業における着実な成長が市場を牽引 25119.3.7 トルコ 25319.3.7.1 インターネット普及率の上昇とモバイルコマースの拡大が市場を牽引 25319.3.8 東ヨーロッパ 25419.3.9 その他のヨーロッパ諸国 256 19.4 北米 25819.4.1 米国 26219.4.1.1 自動化への傾向が市場を牽引 26219.4.2 メキシコ 26419.4.2.1 外国系製造拠点の拡大が市場を牽引 26419.4.3 カナダ 26619.4.3.1 市場を牽引する堅調な輸出インフラ 26619.5 その他の地域 26719.5.1 アフリカ 27119.5.1.1 輸出活動の拡大に伴う倉庫の増設が市場を牽引 27119.5.2 オーストラリア・オセアニア 27319.5.2.1 産業活動の拡大が市場を牽引 27319.6 主な洞察 27420 競争環境 27520.1 はじめに 27520.2 主要企業の戦略/勝つための鍵、2023年1月~2026年9月 27520.3 市場シェア分析、2025年 27620.4 売上高分析、2022年~2025年 27920.5 企業評価および財務指標 28020.6 製品比較 28120.7 企業評価マトリックス:主要企業、2025年 28220.7.1 スター企業 28220.7.2 新興リーダー企業 28220.7.3 広範な事業展開を行う企業 28220.7.4 参入企業 28220.7.5 企業の事業展開:主要企業、2025年 28420.7.5.1 企業の事業展開 28420.7.5.2 地域別の事業展開 28420.7.5.3 推進システム別の事業展開 28520.7.5.4 事業運営の展開 28520.8
企業評価マトリックス:スタートアップ/中小企業、2025年 28620.8.1 先進的な企業 28620.8.2 対応力のある企業 28620.8.3 活力ある企業 28620.8.4 スタート地点 28620.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 28820.8.5.1 主要なスタートアップ/中小企業の詳細リスト 28820.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 289 20.9 競合シナリオ 29020.9.1 製品の発売・開発 29020.9.2 取引 29420.9.3 事業拡大 29621 企業概要 29821.1 主要企業 29821.1.1 KION GROUP AG 29821.1.1.1 事業概要 29821.1.1.2 提供製品 29921.1.1.3 最近の動向 30021.1.1.3.1 製品の発売・開発 30021.1.1.3.2 取引 30221.1.1.3.3 事業拡大 30321.1.1.4 MnMの見解 30321.1.1.4.1 主な強み 30321.1.1.4.2 戦略的選択 30421.1.1.4.3 弱点および競合上の脅威 30421.1.2 トヨタインダストリーズ株式会社 30521.1.2.1 事業概要 30521.1.2.2 取り扱い製品 30621.1.2.3 最近の動向 30721.1.2.3.1 製品の発売・開発 30721.1.2.3.2 取引 30921.1.2.3.3 事業拡大 31021.1.2.3.4 その他の動向 31121.1.2.4 MnMの見解 31121.1.2.4.1 主な強み 31121.1.2.4.2 戦略的選択 31221.1.2.4.3 弱点および競合上の脅威 31221.1.3 JUNGHEINRICH AG 31321.1.3.1 事業概要 31321.1.3.2 提供製品 31421.1.3.3 最近の動向 31521.1.3.3.1 製品の発売・開発 31521.1.3.3.2 取引 31621.1.3.3.3 事業拡大 31821.1.3.3.4 その他の動向 31921.1.3.4 MnMの見解 32021.1.3.4.1 主な強み 32021.1.3.4.2 戦略的選択 32021.1.3.4.3 弱点および競合上の脅威
32021.1.4 三菱ロジスネクスト株式会社 32121.1.4.1 事業概要 32121.1.4.2 提供製品 32221.1.4.3 最近の動向 32421.1.4.3.1 製品の発売・開発 32421.1.4.3.2 事業拡大 32521.1.4.3.3 その他の動向 32621.1.4.4 MnMの見解 32721.1.4.4.1 主な強み 32721.1.4.4.2 戦略的選択 32721.1.4.4.3 弱点および競合上の脅威 32721.1.5 CROWN EQUIPMENT CORPORATION 32821.1.5.1 事業概要 32821.1.5.2 取り扱い製品 32821.1.5.3 最近の動向 33021.1.5.3.1 新製品の発売・開発 33021.1.5.3.2 事業拡大 33121.1.5.3.3 その他の動向 33221.1.5.4 MnMの見解 33321.1.5.4.1 主な強み 33321.1.5.4.2 戦略的選択 33321.1.5.4.3 弱点および競合上の脅威 33321.1.6 HYSTER-YALE MATERIALS HANDLING 33421.1.6.1 事業概要 33421.1.6.2 取り扱い製品 33521.1.6.3 最近の動向 33621.1.6.3.1 製品の発売・開発 33621.1.6.3.2 取引 33821.1.6.3.3 その他の動向 33921.1.7 CLARK MATERIAL HANDLING COMPANY 34021.1.7.1 事業概要 34021.1.7.2 取り扱い製品 34021.1.7.3 最近の動向 34121.1.7.3.1 製品の発売・開発 34121.1.7.3.2 取引 34221.1.7.3.3 その他の動向 34321.1.8 HD CONSTRUCTION EQUIPMENT 34521.1.8.1 事業概要 34521.1.8.2 取り扱い製品 346 21.1.8.3 最近の動向 34721.1.8.3.1 製品の発売・開発 34721.1.8.3.2 取引 34821.1.8.3.3 その他の動向 34921.1.9 コマツ株式会社
350
21.1.9.1 事業概要 350
21.1.9.2 取り扱い製品 351
21.1.9.3 最近の動向 352
21.1.9.3.1 製品の発売・開発 352
21.1.9.3.2 取引 353
21.1.10 ボブキャット社 355
21.1.10.1 事業概要 355
21.1.10.2 取り扱い製品 356
21.1.10.3 最近の動向 357
21.1.10.3.1 製品の発売・開発 357
21.1.10.3.2 その他の動向 358
21.2 その他の主要企業 359
21.2.1 KALMAR 359
21.2.2 ANHUI HELI CO., LTD. 360
21.2.3 BYD COMPANY LTD. 361
21.2.4 ゴドレイ・マテリアル・ハンドリング 362
21.2.5 EP エクイップメント 363
21.2.6 ロンキング 364
21.2.7 ハンチャ・フォークリフト 365
21.2.8 コネクレーンズ 366
21.2.9 コンビリフト 367
21.2.10 ヴァレ 368
21.2.11 フレキシ・ナローアイル 369
21.2.12 マニトウ 370
21.2.13 ホイスト・マテリアル・ハンドリング 371
21.2.14 AGILOX SERVICES GMBH 372
21.2.15 E80 GROUP S.P.A. 373
21.2.16 SCOTT AUTOMATION 374
21.2.17 BASTIAN SOLUTIONS 375
21.2.18 シーグリッド・コーポレーション 376
21.2.19 ベクナ・ロボティクス 377
21.2.20 村田機械株式会社 378
22 調査方法論 379
22.1 調査データ 379
22.1.1 二次データ 380
22.1.1.1 フォークリフト市場の推計に用いた主要な二次情報源の一覧 381
22.1.1.2 二次情報源からの主要データ 381
22.1.2 一次データ 381
22.1.2.1 一次インタビューの回答者 382
22.1.2.2 一次インタビューの内訳 382
22.2 市場規模の推計 383
22.2.1 ボトムアップ・アプローチ 383
22.2.2 トップダウン・アプローチ 385
22.3 データの三角検証 386
22.4 因子分析 387
22.5 調査の前提 387
22.6 調査の限界 388
23 付録 390
23.1 業界専門家からの知見 390
23.2 ディスカッション・ガイド
39023.3 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 39423.4 カスタマイズオプション 39623.5 関連レポート 39623.6 著者情報 397
表1 為替レート(2022年~2025年) 32
表2 フォークリフトの充電方法と多シフト運用への影響 48
表3 自律型フォークリフト導入における自動化統合の複雑さ 49
表4 フォークリフトのエネルギーソリューション別相当バッテリー使用量 51
表5 稼働率の高いフォークリフト運用における主要なエネルギー上の制約 53
表6 自律型フォークリフトの導入に必要な統合技術レイヤー 54
表7 ティア1/2/3サプライヤーによる戦略的動き 56
表8 フォークリフトサプライヤーによる戦略的動き 57
表9 国別GDP変化率(2022年~2031年) 59
表10 地域別フォークリフト平均販売価格(2025年、米ドル) 61
表11 エコシステムにおける企業の役割 65
表12 HSコード8427に該当する製品の輸入予測(国別、2021年~2025年)(千米ドル) 66
表13 HSコード8427に該当する製品の輸出シナリオ(国別、2021年~2025年)(千米ドル) 67
表14 主要な会議およびイベント(2026年~2027年) 68
表15 特許分析、2022年1月~2026年7月 80
表16 主なユースケース 90
表17 資金調達一覧 93
表18 従来型フォークリフトと電動フォークリフトのROI比較 96
表19 フォークリフトの部品表 97
表20 2026年米国における内燃機関式フォークリフトと電動フォークリフトの総所有コスト 98
表21 電動フォークリフトモデルのベンチマーク 102
表22 積載容量範囲の比較 103
表1 リチウムイオン電池のベンチマーク:LFP対NMC 103
表2 リチウムイオンモデルの比較 104
表3 マストおよびリフト高の比較 104
表4 エネルギー消費量の比較 105
表5 主要な製品特長および機能のベンチマーク 105
表6 パワートレインアーキテクチャ別フォークリフト電動化戦略 107
表7 高電圧電動フォークリフトの開発動向 108
表8 フォークリフト市場:OEM別自律走行フォークリフト戦略 109
表9 フォークリフト市場:OEM別AIおよびコンピュータビジョンの動向 110
表10 フォークリフト市場:自動化および自律運転のためのコア技術スタック 111
表11 フォークリフト市場:自動化を支える主要な提携、投資、および買収 112
表12 自律走行技術と導入要件 113
表13 用途別AMRと自律走行フォークリフトの選定 114
表14 稼働サイクルおよびエネルギー要件に基づくパワートレインの選定 115
表15 エネルギー効率および回生ブレーキのパラメータ 115
表16 リチウムイオン式フォークリフトのバッテリー容量選定および充電戦略 116
表17 施設の状態別ブラウンフィールド自動化要件 117
表18 ブラウンフィールド導入アーキテクチャおよび改修の手段 117
表19 北米:規制機関、政府機関、およびその他の組織の一覧 119
表20 欧州:規制機関、政府機関、およびその他の組織の一覧 120
表 21 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 120
表 22 主要な規制および認可要件 121
表 23 主要な規格 122
表 24 米国:TIER 4 排出ガス基準 123
表 25 オフロードエンジン向け TIER 5 基準案 124
表 26 欧州連合:ステージ V 排出ガス基準 125
表 27 中国:中国 IV 排出ガス基準 125
表 28 インド:BS V 排出ガス基準 126
表 29 車種別、購買プロセスに対するステークホルダーの影響(%) 128
表 30 駆動方式別、主な購入基準 129
表 31 最終用途産業別、フォークリフト市場における未充足ニーズ 130
表32 各種用途を考慮したフォークリフト市場の収益性 131
表33 フォークリフト市場:フォークリフト技術別の収益性 132
表34 フォークリフト市場:バリューチェーン別の収益性 132
表35 フォークリフト市場:製品セグメント別の収益性 133
表36 フォークリフト市場:収益ポテンシャル(ストリーム別) 133
表37 フォークリフト市場:コスト構造および収益性表 134
表38 フォークリフト市場:駆動方式別、2022年~2025年(台数) 138
表39 フォークリフト市場:駆動方式別、2026年~2033年(台数) 138
表40 フォークリフト市場:駆動方式別、2022年~2025年(百万米ドル) 138
表41 フォークリフト市場:駆動方式別、2026年~2033年(百万米ドル) 138
表42 地域別電動フォークリフト市場、2022年~2025年(台数) 139
表43 地域別電動フォークリフト市場、2026年~2033年 (台) 140
表44 地域別電動フォークリフト市場、2022年~2025年(百万米ドル) 140
表45 地域別電動フォークリフト市場、2026年~2033年(百万米ドル) 140
表46 地域別内燃機関(ICE)フォークリフト市場、2022年~2025年(台数) 141
表47 内燃式フォークリフト市場、地域別、2026年~2033年(台) 141
表48 内燃式フォークリフト市場、地域別、2022年~2025年(百万米ドル) 141
表49 内燃式フォークリフト市場、地域別、2026年~2033年(百万米ドル) 142
表50 フォークリフト市場:積載能力別、2022年~2025年(台) 145
表51 フォークリフト市場:積載能力別、2026年~2033年(台) 146
表52 フォークリフト市場、積載能力別、2022年~2025年(百万米ドル) 146
表53 フォークリフト市場、積載能力別、2026年~2033年(百万米ドル) 146
表54 5トン未満フォークリフト市場、地域別、2022年~2025年(台) 147
表55 5トン未満フォークリフト市場、地域別、2026年~2033年(台) 147
表56 5トン未満フォークリフト市場、地域別、2022年~2025年(百万米ドル) 147
表57 5トン未満フォークリフト市場、地域別、2026年~2033年(百万米ドル) 148
表58 5~10トンフォークリフト市場、地域別、2022~2025年(台) 148
表59 5~10トンフォークリフト市場、地域別、2026~2033年(台) 149
表60 5~10トンフォークリフト市場、地域別、2022~2025年(百万米ドル) 149
表61 5~10トンフォークリフト市場、地域別、2026~2033年(百万米ドル) 149
表62 11~36トンフォークリフト市場、地域別、2022~2025年(台) 150
表63 11~36トンフォークリフト市場、地域別、2026~2033年(台) 150
表64 11~36トンフォークリフト市場、地域別、2022~2025年(百万米ドル) 151
表65 11~36トンフォークリフト市場、地域別、2026~2033年(百万米ドル) 151
表66 >36トンフォークリフト市場、地域別、2022年~2025年(台数) 152
表67 >36トンフォークリフト市場、地域別、2026年~2033年(台数) 152
表68 >36トン級フォークリフト市場、地域別、2022年~2025年(百万米ドル) 152
表69 >36トン級フォークリフト市場、地域別、2026年~2033年(百万米ドル) 152
表70 フォークリフトの種類、クラス別 155
表71 クラス別フォークリフト市場、2022年~2025年(台) 156
表72 クラス別フォークリフト市場、2026年~2033年(台) 156
表73 クラス1フォークリフト市場:地域別、2022年~2025年(台) 157
表74 クラス1フォークリフト市場:地域別、2026年~2033年(台) 157
表75 クラス2フォークリフト市場、地域別、2022年~2025年(台数) 158
表76 クラス2フォークリフト市場、地域別、2026年~2033年(台数) 158
表77 クラス3フォークリフト市場、地域別、2022年~2025年(台数) 159
表78 クラス3フォークリフト市場、地域別、2026年~2033年(台数) 159
表79 クラス31フォークリフト市場、地域別、2022年~2025年(台数) 160
表80 クラス31フォークリフト市場、地域別、2026年~2033年(台数) 160
表81 クラス32フォークリフト市場、地域別、2022年~2025年(台数) 161
表82 クラス32フォークリフト市場、地域別、2026年~2033年 (台数) 161
表83 クラス31とクラス32のフォークリフトの比較 161
表84 クラス4/5フォークリフト市場、地域別、2022年~2025年 (台数) 162
表 85 クラス 4/5 フォークリフト市場(地域別、2026–2033 年)(台数) 162
表 86 フォークリフト市場(最終用途産業別、2022–2025 年) (台) 166
表87 フォークリフト市場:最終用途産業別、2026年~2033年(台) 166
表88 フォークリフト市場:最終用途産業別、2022年~2025年(百万米ドル) 167
表89 フォークリフト市場:最終用途産業別、2026年~2033年(百万米ドル) 167
表90 サードパーティ・ロジスティクス:フォークリフト市場、地域別、2022年~2025年(台数) 168
表91 サードパーティ・ロジスティクス:フォークリフト市場、地域別、2026年~2033年(台数) 168
表92 サードパーティ・ロジスティクス:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 169
表93 サードパーティ・ロジスティクス:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 169
表 94 食品・飲料:フォークリフト市場、地域別、2022–2025年(台) 170
表 95 食品・飲料:フォークリフト市場、地域別、2026年~2033年(台) 170
表 96 食品・飲料:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 170
表97 食品・飲料:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 171
表98 自動車:フォークリフト市場、地域別、2022年~2025年(台数) 171
表99 自動車:フォークリフト市場、地域別、2026年~2033年(台) 172
表100 自動車:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 172
表101 自動車:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 172
表102 Eコマース:フォークリフト市場、地域別、2022年~2025年(台数) 173
表103 Eコマース:フォークリフト市場、地域別、2026年~2033年(台) 173
表104 Eコマース:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 173
表 105 Eコマース:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 174
表106 航空:フォークリフト市場、地域別、2022年~2025年(台) 174
表107 航空:フォークリフト市場、地域別、2026年~2033年(台) 175
表108 航空:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 175
表109 航空:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 175
表110 パルプ・製紙:フォークリフト市場、地域別、2022年~2025年(台) 176
表111 パルプ・製紙:フォークリフト市場、地域別、2026年~2033年(台) 176
表112 パルプ・製紙:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 176
表113 パルプ・製紙:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 177
表114 化学業界:フォークリフト市場、地域別、2022年~2025年(台) 177
表115 化学業界:フォークリフト市場、地域別、2026年~2033年(台) 178
表116 化学品:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 178
表117 化学品:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 178
表118 医療:フォークリフト市場、地域別、2022年~2025年(台) 179
表119 医療:フォークリフト市場、地域別、2026年~2033年(台) 179
表120 医療:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 180
表121 医療:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 180
表122 半導体・エレクトロニクス:フォークリフト市場、地域別、2022年~2025年(台) 181
表123 半導体・エレクトロニクス:フォークリフト市場、地域別、2026年~2033年(台) 181
表124 半導体・エレクトロニクス:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 181
表125 半導体・エレクトロニクス:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 182
表126 金属・重機:地域別フォークリフト市場、2022年~2025年(台) 182
表127 金属・重機:地域別フォークリフト市場、2026年~2033年(台) 183
表128 金属・重機:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 183
表129 金属・重機:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 183
表130 その他の最終用途産業:フォークリフト市場(地域別、2022–2025年)(台数) 184
表131 その他:フォークリフト市場(地域別、2026–2033年)(台数) 184
表132 その他:フォークリフト市場、地域別、2022年~2025年(百万米ドル) 184
表133 その他:フォークリフト市場、地域別、2026年~2033年(百万米ドル) 185
表134 フォークリフト市場:用途別、2022–2025年(台) 187
表135 フォークリフト市場:用途別、2026–2033年(台) 188
表136 フォークリフト市場:用途別、2022–2025年 (百万米ドル) 188
表137 フォークリフト市場:用途別、2026年~2033年(百万米ドル) 188
表 138 地域別手動フォークリフト市場、2022年~2025年(台数) 189
表 139 地域別手動フォークリフト市場、2026年~2033年(台数) 189
表140 手動式フォークリフト市場、地域別、2022年~2025年(百万米ドル) 189
表141 手動式フォークリフト市場、地域別、2026年~2033年(百万米ドル) 190
表142 地域別自律型フォークリフト市場、2022年~2025年(台) 190
表143 地域別自律型フォークリフト市場、2026年~2033年 (台) 191
表144 地域別自律型フォークリフト市場、2022年~2025年(百万米ドル) 191
表145 地域別自律型フォークリフト市場、2026年~2033年(百万米ドル) 191
表146 フォークリフト市場:用途別、2022年~2025年(台数) 193
表147 フォークリフト市場:用途別、2026年~2033年 (台) 194
表148 フォークリフト市場:用途別、2022年~2025年(百万米ドル) 194
表149 フォークリフト市場:用途別、2026年~2033年 (百万米ドル) 194
表150 屋内用フォークリフト市場:地域別、2022年~2025年(台数) 195
表151 屋内用フォークリフト市場:地域別、2026年~2033年(台数) 195
表152 屋内用フォークリフト市場:地域別、2022年~2025年(百万米ドル) 196
表153 屋内用フォークリフト市場:地域別、2026年~2033年(百万米ドル) 196
表154 地域別屋外用フォークリフト市場、2022年~2025年(台) 197
表155 地域別屋外用フォークリフト市場、2026年~2033年(台) 197
表156 屋外用フォークリフト市場、地域別、2022年~2025年(百万米ドル) 197
表157 屋外用フォークリフト市場、地域別、2026年~2033年(百万米ドル) 197
表158 地域別屋内・屋外用フォークリフト市場、2022年~2025年(台数) 198
表159 地域別屋内・屋外用フォークリフト市場、2026年~2033年(台数) 198
表160 地域別屋内・屋外用フォークリフト市場、2022年~2025年(百万米ドル) 199
表161 地域別屋内・屋外用フォークリフト市場、2026年~2033年(百万米ドル) 199
表162 バッテリー種別別電動フォークリフト市場、2022年~2025年(台数) 201
表163 バッテリー種別別電動フォークリフト市場、2026年~2033年(台数) 202
表164 バッテリー種別別電動フォークリフト市場、2022年~2025年(百万米ドル) 202
表165 バッテリー種別別電動フォークリフト市場、2026年~2033年(百万米ドル) 202
表166 地域別リチウムイオン電動フォークリフト市場、2022年~2025年(台) 203
表167 地域別リチウムイオン電動フォークリフト市場、2026年~2033年(台) 203
表168 地域別リチウムイオン電動フォークリフト市場、2022年~2025年(百万米ドル) 203
表169 地域別リチウムイオン電動フォークリフト市場、2026年~2033年(百万米ドル) 204
表170 主要なLFPフォークリフト製品 204
表171 地域別鉛蓄電池式電動フォークリフト市場、2022年~2025年(台) 205
表172 地域別鉛蓄電池式電動フォークリフト市場、2026年~2033年(台) 205
表173 地域別鉛蓄電池式電動フォークリフト市場、2022年~2025年(百万米ドル) 205
表174 地域別鉛蓄電池式電動フォークリフト市場、2026年~2033年(百万米ドル) 206
表175 電動フォークリフト市場(積載容量別)、2022年~2025年(台) 208
表176 電動フォークリフト市場(積載容量別)、2026年~2033年(台) 209
表177 2トン未満の電動フォークリフト市場:地域別、2022年~2025年(台) 209
表178 2トン未満の電動フォークリフト市場:地域別、2026年~2033年(台) 210
表179 2~5トン級電動フォークリフト市場(地域別、2022~2025年)(台数) 210
表180 2~5トン級電動フォークリフト市場(地域別、2026~2033年)(台数) 211
表181 5トン超の電動フォークリフト市場(地域別、2022年~2025年)(台数) 211
表182 5トン超の電動フォークリフト市場(地域別、2026年~2033年)(台数) 212
表183 フォークリフト市場(製品タイプ別)、2022年~2025年(台数) 214
表184 フォークリフト市場(製品タイプ別)、2026年~2033年(台数) 215
表185 地域別倉庫用フォークリフト市場、2022年~2025年(台数) 215
表186 地域別倉庫用フォークリフト市場、2026年~2033年(台数) 216
表 187 地域別カウンターバランス式フォークリフト市場、2022年~2025年(台数) 216
表188 地域別カウンターバランス式フォークリフト市場、2026年~2033年(台数) 217
表189 タイヤタイプ別フォークリフト市場、2022年~2025年 (台数) 219
表190 フォークリフト市場:タイヤタイプ別、2026年~2033年(台数) 220
表191 フォークリフト市場:タイヤタイプ別、2022年~2025年(百万米ドル) 220
表192 フォークリフト市場(タイヤタイプ別)、2026年~2033年(百万米ドル) 220
表193 クッション式フォークリフト市場(地域別)、2022年~2025年(台数) 221
表194 クッション式フォークリフト市場、地域別、2026年~2033年(台) 221
表195 クッション式フォークリフト市場、地域別、2022年~2025年 (百万米ドル) 221
表 196 クッション式フォークリフト市場、地域別、2026–2033年(百万米ドル) 221
表 197 空気式フォークリフト市場、地域別、2022–2025年(台数) 222
表198 地域別空気式フォークリフト市場、2026年~2033年(台数) 222
表199 地域別空気式フォークリフト市場、2022年~2025年(百万米ドル) 223
表200 地域別空気式フォークリフト市場、2026年~2033年(百万米ドル) 223
表201 地域別フォークリフト市場、2022年~2025年(台数) 225
表202 フォークリフト市場、地域別、2026年~2033年(台) 226
表203 フォークリフト市場、地域別、2022年~2025年(百万米ドル) 226
表204 フォークリフト市場、地域別、2026年~2033年 (百万米ドル) 226
表 205 アジア太平洋地域:フォークリフト市場、クラス別、2022–2025年(台数) 228
表 206 アジア太平洋地域:フォークリフト市場、クラス別、2026–2033年(台数) 228
表207 アジア太平洋地域:フォークリフト市場、用途別、2022年~2025年(台) 228
表208 アジア太平洋地域:フォークリフト市場、用途別、2026年~2033年(台) 228
表 209 アジア太平洋地域:フォークリフト市場、用途別、2022年~2025年(百万米ドル) 229
表 210 アジア太平洋地域:フォークリフト市場(用途別)、2026年~2033年(百万米ドル) 229
表 211 アジア太平洋地域:フォークリフト市場(国別)、2022年~2025年(台数) 229
表212 アジア太平洋地域:フォークリフト市場、用途別、2026年~2033年(台) 229
表213 アジア太平洋地域:フォークリフト市場、国別、2022年~2025年(百万米ドル) 230
表214 アジア太平洋地域:フォークリフト市場、国別、2026年~2033年(百万米ドル) 230
表215 中国:フォークリフト市場、クラス別、2022年~2025年 (台) 231
表 216 中国:フォークリフト市場、クラス別、2026–2033年(台) 231
表 217 中国:フォークリフト市場、用途別、2022–2025年(台) 231
表 218 中国:フォークリフト市場(用途別)、2026年~2033年(台数) 231
表219 中国:フォークリフト市場(用途別)、2022年~2025年(百万米ドル) 232
表220 中国:フォークリフト市場、用途別、2026年~2033年(百万米ドル) 232
表221 インド:フォークリフト市場、クラス別、2022年~2025年(台数) 233
表222 インド:フォークリフト市場、用途別、2026年~2033年(台) 233
表223 インド:フォークリフト市場、用途別、2022年~2025年(台) 233
表224 インド:フォークリフト市場、用途別、2026年~2033年(台数) 233
表225 インド:フォークリフト市場、用途別、2022年~2025年
(百万米ドル) 234
表 226 インド:フォークリフト市場(用途別)、2026年~2033年(百万米ドル) 234
表 227 日本:フォークリフト市場(クラス別)、2022年~2025年(台数) 234
表 228 日本:フォークリフト市場、稼働形態別、2026年~2033年(台) 235
表 229 日本:フォークリフト市場、用途別、2022年~2025年(台) 235
表 230 日本:フォークリフト市場、用途別、2026年~2033年 (台) 235
表 231 日本:フォークリフト市場、用途別、2022–2025年(百万米ドル) 235
表 232 日本:フォークリフト市場、用途別、2026–2033年 (百万米ドル) 236
表233 韓国:フォークリフト市場(用途別)、2022年~2025年(台数) 236
表234 韓国:フォークリフト市場(用途別)、2026年~2033年(台数) 236
表 235 韓国:フォークリフト市場(用途別)、2022年~2025年(台数) 237
表 236 韓国:フォークリフト市場(用途別)、2026年~2033年(台数) 237
表237 韓国:フォークリフト市場(用途別)、2022年~2025年(百万米ドル) 237
表238 韓国:フォークリフト市場(用途別)、2026年~2033年(百万米ドル) 237
表 239 欧州:フォークリフト市場(クラス別、2022–2025年)(台数) 239
表 240 欧州:フォークリフト市場(クラス別、2026–2033年)(台数) 239
表 241 欧州:フォークリフト市場、用途別、2022–2025年(台) 239
表 242 欧州:フォークリフト市場、用途別、2026–2033年(台) 239
表 243 欧州:フォークリフト市場、用途別、2022–2025年(百万米ドル) 240
表 244 欧州:フォークリフト市場、用途別、2026–2033年(百万米ドル) 240
表 245 欧州:フォークリフト市場、用途別、2022–2025年(台) 240
表 246 欧州:フォークリフト市場、国別、2026–2033年(台) 241
表247 欧州:フォークリフト市場、国別、2022年~2025年(百万米ドル) 241
表248 欧州:フォークリフト市場、国別、2026年~2033年(百万米ドル) 242
表 249 ドイツ:フォークリフト市場、クラス別、2022年~2025年(台数) 242
表 250 ドイツ:フォークリフト市場、クラス別、2026年~2033年(台数) 243
表 251 ドイツ:フォークリフト市場、用途別、2022–2025年(台) 243
表 252 ドイツ:フォークリフト市場、用途別、2026–2033年 (台) 243
表253 ドイツ:フォークリフト市場、用途別、2022年~2025年(百万米ドル) 243
表254 ドイツ:フォークリフト市場、用途別、2026年~2033年(百万米ドル) 244
表 255 英国:フォークリフト市場、用途別、2022–2025年(台数) 244
表 256 英国:フォークリフト市場、用途別、2026–2033年(台数) 244
表 257 英国:フォークリフト市場、用途別、2022年~2025年(台) 245
表258 英国:フォークリフト市場、用途別、2026年~2033年(台数) 245
表259 英国:フォークリフト市場、用途別、2022年~2025年(百万米ドル) 245
表260 英国: フォークリフト市場、用途別、2026–2033年(百万米ドル) 245
表261 フランス:フォークリフト市場、用途別、2022年~2025年(台数) 246
表262 フランス:フォークリフト市場、用途別、2026年~2033年(台数) 246
表 263 フランス:フォークリフト市場(用途別)、2022–2025年(台) 246
表 264 フランス:フォークリフト市場(用途別)、2026–2033年 (台) 247
表 265 フランス:フォークリフト市場、用途別、2022–2025年(百万米ドル) 247
表 266 フランス:フォークリフト市場、用途別、2026–2033年 (百万米ドル) 247
表 267 イタリア:フォークリフト市場(用途別)、2022–2025年(台数) 248
表 268 イタリア:フォークリフト市場(用途別)、2026–2033年(台数) 248
表269 イタリア:フォークリフト市場、用途別、2022年~2025年(台数) 248
表270 イタリア:フォークリフト市場、用途別、2026年~2033年 (台) 248
表 271 イタリア:フォークリフト市場、用途別、2022–2025年(百万米ドル) 249
表 272 イタリア:フォークリフト市場、用途別、2026–2033年(百万米ドル) 249
表273 スペイン:フォークリフト市場(用途別)、2022年~2025年(台数) 249
表274 スペイン:フォークリフト市場(用途別)、2026年~2033年(台数) 250
表275 スペイン:フォークリフト市場、用途別、2022年~2025年(台) 250
表276 スペイン:フォークリフト市場、用途別、2026年~2033年(台) 250
表277 スペイン:フォークリフト市場(用途別)、2022年~2025年(百万米ドル) 250
表278 スペイン:フォークリフト市場(用途別)、2026年~2033年(百万米ドル) 251
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









