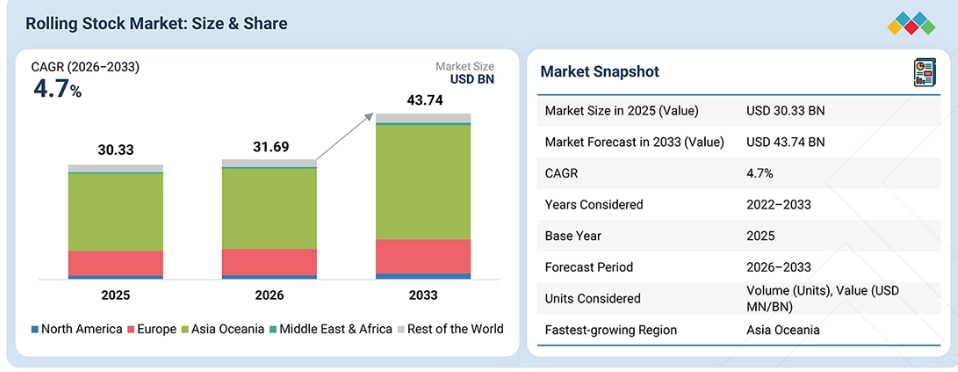
主なポイント
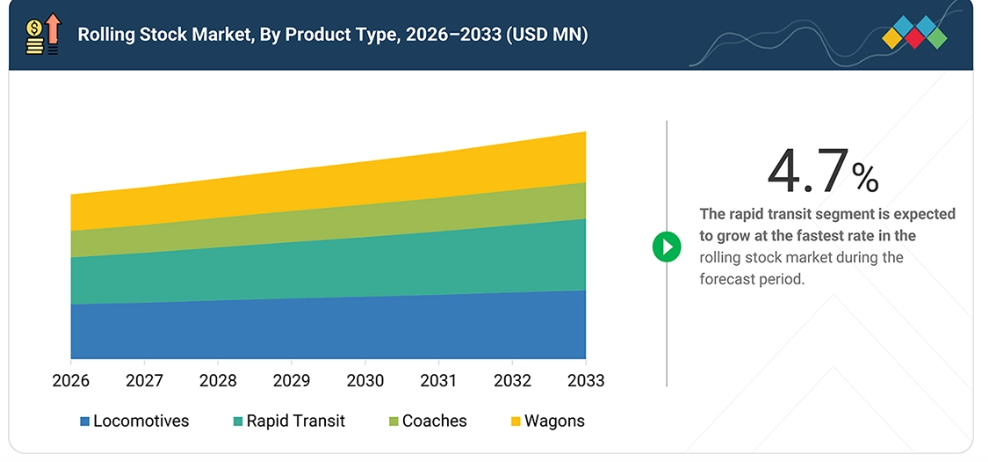
製品タイプ別の鉄道車両市場は、機関車、高速鉄道、客車、貨車、その他に分類されますが、世界的な都市化の進展や地下鉄・ライトレールシステムへの需要拡大により、高速鉄道セグメントが圧倒的なシェアを占めています。
信頼性の高い電化車両やデジタル保守ソリューションへの需要の高まりが、牽引モーター、パンタグラフ、列車制御システムの成長を牽引している一方、アフターマーケットおよび改修サービスは、部品サプライヤーに安定した収益をもたらしています。
材料技術の進歩により、機関車のターボチャージャーはより耐久性が高く、効率的になりました。従来の機関車は、その信頼性、費用対効果、およびインフラが限られた地域でも運行できる点から、依然として人気があります。
経済成長、都市化、および産業活動が、貨車への需要を牽引しています。通勤パターン、観光、都市計画が旅客車両への需要を形作っており、Wi-Fi接続やリアルタイム乗客情報システムなどの最新技術によって、その需要はさらに後押しされています。
アジア・オセアニア地域は、車両の近代化への大規模な投資、都市交通システムの拡充、そして電化および先進的な車両技術への強い注力に牽引され、最も高い成長率を示すと予測されています。さらに、持続可能な交通手段に対する政府の支援政策や資金提供が、同地域の市場成長をさらに加速させています。
非電化区間の脱炭素化が、代替牽引技術の導入を後押ししています。バッテリー式電気列車は、電化区間や急速充電ポイントでの充電が可能な短・中距離路線で導入が進められています。水素燃料電池列車は、架線設置が現実的でない長距離路線や利用客の少ない路線において、グリーン水素の供給が確保されれば、費用対効果の高い解決策となります。一方、ディーゼル・バッテリーハイブリッドシステムやバイオ燃料は過渡的な選択肢として機能し、事業者が完全に持続可能な鉄道運営へと移行する過程で排出量を削減することを可能にしています。
顧客の顧客に影響を与えるトレンドと変革
車両市場におけるトレンドや変革は、現在および将来の動向を浮き彫りにしています。車両市場が従来のディーゼル機関車から、電気式、バッテリー駆動、水素駆動の列車へと移行するにつれ、代替燃料技術、先進的な牽引システム、充電・燃料補給インフラの分野で新たな収益源が生まれています。また、予知保全、リアルタイム監視、乗客情報システムなどのデジタルソリューションの成長も、継続的なサービスやアフターマーケットの機会を創出しています。
市場の動向
要因:老朽化した車両の更新・改修需要を牽引する
事業者が信頼性の維持、効率の向上、および車両の耐用年数の延長を図る中、老朽化した車両の更新・改修需要が高まっています。車両の更新、近代化、および技術アップグレードへの投資が、新型列車の需要や、既存の機関車、客車、貨車の改修需要を牽引しています。老朽化した資産を置き換える必要性の高まりは、持続的な更新サイクルを支え、世界の鉄道車両市場全体に新たな収益機会を生み出しています。
抑制要因:複雑な規制、安全、および相互運用性の要件
複雑な規制や相互運用性の要件は、鉄道車両メーカーにとって開発期間の長期化やコンプライアンスコストの増加につながる可能性があります。技術基準、安全要件、車両認可プロセス、相互運用性に関する規則が異なると、製品開発や国境を越えた導入が複雑化する恐れがあります。
機会:鉄道の電化とAIの統合が、インテリジェントな鉄道車両への需要を生み出しています
鉄道事業者がより効率的で近代的な鉄道車両を求める中、鉄道の電化が電気機関車や電気式車両(EMU)への需要を牽引しています。
電化ネットワークの拡大は、車両の更新や新規調達プログラムの推進にもつながっています。AIやデジタル技術の進展により、予知保全、状態監視、遠隔診断、自動化機能を備えたインテリジェントな鉄道車両への需要が高まっています。これにより、メーカーにとっては、車両の技術的価値を高め、より高度な鉄道車両ソリューションを開発する機会が生まれています。
課題:現地調達要件と地域化されたサプライチェーンへの対応
現地調達要件は、鉄道事業者や政府が現地での調達、製造、技術参画の拡大を期待する可能性があるため、車両メーカーにとって複雑さを増す要因となり得ます。これらの要件を満たすためには、メーカーが生産戦略を調整し、現地のパートナーシップを構築する必要がある場合があります。また、地域化されたサプライチェーンは、特にメーカーが異なる市場にまたがるサプライヤーを管理しなければならない場合、調達や調整の課題を増大させる可能性があります。これにより、業務の複雑さが増し、生産スケジュールに影響を及ぼすため、サプライチェーンの現地化は、グローバルな車両メーカーにとって重要な課題となっています。
市場エコシステム
鉄道車両市場のエコシステムには、原材料および部品サプライヤー、鉄道車両メーカー、技術プロバイダー、インフラプロバイダー、規制・政策立案者、保守・サービスプロバイダー、鉄道事業者が含まれます。主要な鉄道車両メーカーには、CRRC Corporation Limited(中国)、Siemens AG(ドイツ)、Alstom SA(フランス)、Stadler Rail AG(スイス)、Wabtec Corporation(米国)などが挙げられます。
市場セグメント
鉄道車両市場(製品タイプ別)
都市部の旅客需要の増加に対応するため、各都市が地下鉄の輸送能力を拡大するにつれ、高速鉄道は重要な収益セグメントとなりつつあります。地下鉄車両の増強、老朽化した車両の更新、および大容量サービスの必要性により、新型車両の調達が後押しされています。同時に、自動運転、効率的な推進システム、および高度な車載制御技術により、高速鉄道車両の仕様はますます高度化しています。
鉄道車両市場:機関車技術別
従来の機関車は、その信頼性と既存の鉄道インフラとの互換性から、市場を支配しています。シーメンス社の「Vectron Dual Mode」のような電気・ディーゼル複合型機関車は、電化路線と非電化路線の両方で運行が可能であり、HVO燃料の使用により持続可能性の目標を支援します。世界的な電化の取り組みが進む中、電気機関車の採用がますます拡大しています。
鉄道車両市場:用途別
貨物輸送用途が鉄道車両市場を牽引すると予想されます。専用貨物回廊の開発により、大容量の機関車や貨車への需要が高まっています。これらの回廊では、より重い積載量、より長い輸送距離、および貨物輸送効率の向上に対応した鉄道車両が求められているためです。
地域
予測期間中、アジア・オセアニア地域が世界の鉄道車両市場で最も高い成長率を示すと見込まれます
アジア・オセアニア地域は、車両の更新、旅客数の増加、地下鉄の調達、および高速列車や地方列車の近代化に支えられ、鉄道車両の主要な地域市場になると予想されます。最近の調達動向もこの需要を裏付けています。インドは「ヴァンデ・バーラト・スリーパー」列車260編成の製造を計画しており、一方、中国では2025年に鉄道旅客利用回数が46億回(前年比6.7%増)を記録し、近代的な旅客用鉄道車両に対する継続的な需要を支えています。また、中国では上海地下鉄22号線向けに、新しい全自動運転地下鉄車両の納入も開始されています。
鉄道車両市場:企業評価マトリックス
鉄道車両市場の評価マトリックスにおいて、CRRC Corporation Limited(スター)は、強力なグローバルな存在感と包括的な鉄道車両製品群を武器に首位に立っており、戦略的パートナーシップや供給契約を通じて市場の拡大と収益の成長を牽引しています。三菱重工業株式会社(新興リーダー)は、先進的な推進技術とカスタマイズされた車両ソリューションにより、勢いを増しています。同社は、リーダーのクアドラントへと前進するための強力な成長の可能性を示しています。
主要市場プレイヤー
CRRC Corporation Limited (China)
Siemens AG (Germany)
Alstom SA (France)
Stadler Rail AG (Switzerland)
Wabtec Corporation (US)
Kawasaki Heavy Industries, Ltd (Japan)
CAF Group (Spain)
HYUNDAI ROTEM COMPANY (South Korea)
MITSUBISHI HEAVY INDUSTRIES, LTD. (Japan)
Talgo (Spain)
Transmashholding (Russia)
Titagarh Rail Systems Limited (India)
最近の動向
2026年6月:CRRC Corporation Limitedは、「Xuankun(VELFORCE)」(新エネルギー機関車プラットフォーム)を発表しました。これは1,000~2,000 kWの出力範囲をカバーし、鉄道輸送用途向けにディーゼル・バッテリーハイブリッド、純バッテリー、および水素燃料電池のパワートレインを提供します。
2026年3月:シーメンス・モビリティは、「Vectron Dual Mode Electric/Battery」機関車を発表しました。これは「Vectron Dual Mode」プラットフォームをベースにバッテリー駆動方式へと新たに開発されたもので、架線からの電力供給下での運行に加え、非電化区間では牽引用バッテリーを使用して走行することが可能です。
2026年2月:ドイツでアルストム製のバッテリー列車が初めて運行を開始し、代替推進方式を採用した鉄道車両の導入における画期的な出来事となりました。このバッテリー式電気式車両は、非電化路線におけるディーゼル列車の代替となり、鉄道の脱炭素化を支援することを目的としています。
2025年9月:サンバーナーディーノ郡は、スタドラー社が製造した米国初の自走式水素・バッテリー式旅客列車「ZEMU」の運行を開始しました。同列車はアロー・コリドーでゼロエミッション運行を開始し、北米におけるスタドラー社の水素式車両の導入をアピールすることになります。
2025年7月:ワブテック社は、熱伝達および燃焼技術を専門とするブルーム・エンジニアリング社を6,900万米ドルで買収しました。この買収により、ワブテック社のエネルギーソリューションのポートフォリオが拡大し、鉄道車両の製造および保守施設で適用可能な、より効率的で低排出の動力・暖房システムの提供が促進されます。
1 はじめに 29
1.1 本調査の目的 29
1.2 市場の定義 30
1.3 調査範囲 32
1.3.1 対象市場 33
1.3.2 対象範囲および除外項目 34
1.3.3 対象期間 35
1.4 対象通貨 35
1.5 対象単位 36
1.6 ステークホルダー 36
1.7 変更点の概要 36
2 エグゼクティブ・サマリー 38
2.1 市場のハイライトと主要な洞察 38
2.2 主要な市場参加者:戦略的展開のマッピング 39
2.3 鉄道車両市場における破壊的トレンド 40
2.4 鉄道車両市場における高成長セグメント 40
2.5 地域別概況:市場規模、成長率、および予測 41
3 プレミアムインサイト 42
3.1 鉄道車両市場における事業者にとって魅力的な機会 42
3.2 製品タイプ別 鉄道車両市場 42
3.3 用途別 鉄道車両市場 43
3.4 鉄道車両市場:機関車技術別 43
3.5 鉄道車両市場:地域別 44
4 市場概要 45
4.1 はじめに 45
4.2 市場の動向 46
4.2.1 推進要因 46
4.2.1.1 ライフサイクル経済性の観点から、調達手法が性能ベースのモデルへと移行していること 46
4.2.1.2 貨物・旅客輸送能力の拡大により、高性能な
鉄道車両への需要が高まっていること 47
4.2.1.3 車両の老朽化に伴う更新・改修需要 49
4.2.1.4 エネルギー効率の高い車両への需要 49
4.2.2 制約要因 50
4.2.2.1 多額の初期投資と長い回収期間 50
4.2.2.2 長い調達サイクルと複雑な入札プロセス 51
4.2.2.3 複雑な規制、安全性、および相互運用性の要件 51
4.2.3 機会 52
4.2.3.1 鉄道の電化およびAIの統合に伴う、インテリジェントな車両への需要 52
4.2.3.2 新車両の販売にとどまらない、ライフサイクルおよびアフターマーケットサービスの拡大 53
4.2.3.3 無人運転および自動運転の地下鉄車両に対する需要の高まり 54
4.2.4 課題 55
4.2.4.1 現地調達要件および地域化されたサプライチェーンへの対応 55
4.2.4.2 顧客固有の構成と、規模の経済およびプラットフォームの標準化とのバランス 55
4.3 未充足のニーズと未開拓分野 56
4.3.1 鉄道車両におけるエンドツーエンドのデジタルライフサイクル管理の限界 56
4.3.2 鉄道車両エコシステム全体にわたる標準化されたリアルタイムデータ交換 57
4.3.3 コネクテッド列車向けのサイバーセキュリティ対策が施されたソフトウェア管理および予知保全 57
4.4 相互連携する市場とセクター横断的な機会 57
4.4.1 鉄道車両とエネルギーシステムの統合 57
4.4.2 鉄道車両とデジタル技術およびAIの統合 58
4.4.3 鉄道車両 – インターモーダル物流およびデジタル貨物輸送との統合 58
4.5 ティア1/2/3の主要企業による戦略的動き 58
4.6 技術分析 60
4.6.1 主要な新興技術 60
4.6.1.1 デジタル自動連結(DAC) 60
4.6.1.2 デジタルツインを活用した車両編成の最適化 60
4.6.1.3 自動運転列車 60
4.6.1.4 ハイブリッドおよびデュアルモードの牽引システム 61
4.6.1.5 水素燃料電池推進システム 62
4.6.2 補完技術 64
4.6.2.1 AIを活用した故障検出および健全性状態モデリング 64
4.6.3 インテリジェント鉄道輸送 64
4.6.4 関連技術 65
4.6.4.1 次世代鉄道移動通信システム (FRMCS) 65
4.6.4.2 ビッグデータ分析 66
4.7 技術・製品ロードマップ 67
4.8 特許分析 69
4.9 AIが車両市場に与える影響 72
4.9.1 車両分野における主要なAI活用事例 72
4.9.2 AIを活用した予知保全と車両編成の最適化 72
4.9.3 鉄道車両におけるAI導入の事例研究 73
4.9.3.1 ドバイ・トラムにおけるAIベースの予知保全 73
4.9.3.2 ペンドリーノ列車におけるAIを活用した状態監視 73
4.9.3.3 インド鉄道におけるAIを活用した監視 73
4.9.3.4 サウジアラビアの旅客列車におけるAIを活用した状態監視 73
4.9.3.5 鉄道車両におけるAIを活用したデジタル資産管理 74
4.9.4 鉄道車両におけるAIエコシステム 74
4.9.4.1 AIエコシステムの構造 74
4.9.4.2 AIデータと意思決定の流れ 75
4.9.4.3 AIエコシステムのビジネスモデル 76
4.9.4.4 AIに関するパートナーシップと導入状況 76
4.9.5 鉄道事業者のAI導入準備状況と障壁 77
4.9.5.1 事業者のAI導入準備状況 77
4.9.5.2 AI導入における主な障壁 78
5 業界動向 79
5.1 マクロ経済指標 79
5.1.1 はじめに 79
5.1.2 GDPの動向と予測 79
5.1.3 鉄道インフラ市場の動向 80
5.1.4 世界の鉄道産業の動向 80
5.2 サプライチェーン分析 81
5.3 エコシステム分析 83
5.3.1 原材料および部品サプライヤー 83
5.3.2 製造業者 84
5.3.3 技術プロバイダー 84
5.3.4 インフラプロバイダー 84
5.3.5 規制・政策立案者 84
5.3.6 保守・サービス提供業者 85
5.3.7 鉄道事業者 85
5.4 価格分析 86
5.4.1 製品タイプ別の平均販売価格の推移 87
5.4.2 地域別平均販売価格の推移 88
5.5 貿易分析 89
5.5.1 輸入シナリオ(HSコード 8603) 89
5.5.2 輸出シナリオ(HSコード8603) 91
5.6 2026年~2027年の主要な会議およびイベント 93
5.7 顧客のビジネスに影響を与えるトレンドとディスラプション 94
5.8 投資および資金調達シナリオ 95
5.9 ケーススタディ分析 95
5.9.1 初期調達コストを削減するためのバッテリー式列車のリース 95
5.9.2 非電化路線における水素列車の導入 96
5.9.3 ゼロエミッション列車運行に向けた燃料電池の導入 96
5.9.4 自動運転地下鉄車両およびデジタル信号システムの導入 96
5.9.5 地方交通向け大容量2階建て列車の導入 97
5.10 地域における投資の重点分野:車両の近代化、現地製造、および
代替推進方式 97
5.10.1 車両の近代化への投資 97
5.10.2 現地製造への投資 98
5.10.3 代替推進システムへの投資 98
5.10.4 地域別投資の重点分野の比較 99
5.11 事業者における設備投資(CAPEX)の最適化:新規車両導入対車両更新 99
5.11.1 車両のライフサイクル段階 99
5.11.2 設備投資の最適化:新規製造対車両の近代化 100
5.12 競合比較マトリックス:鉄道車両OEMの戦略 101
5.12.1 推進方式別 101
5.12.2 用途別 102
5.12.3 車両プラットフォームアーキテクチャ別 103
5.12.4 OEMの戦略的ポジショニング 103
5.13 車両のデジタル化:予知保全、
状態監視およびデジタルツイン 104
5.13.1 主要車両メーカーのデジタル機能 104
5.14 ディーゼル車両から低排出ガス車両への移行 105
5.14.1 ディーゼル車両の置き換え 106
5.14.2 非電化路線の需要 106
5.14.3 低排出車両の調達 106
5.14.4 車両移行の経済性 106
5.14.5 更新市場におけるビジネスチャンス 107
5.15 ライフサイクル収益への移行:車両の保守および
「アセット・アズ・ア・サービス」モデル 107
5.15.1 長期車両保守契約 107
5. 15.2 鉄道車両のアフターマーケット収益 107
5.15.3 「アセット・アズ・ア・サービス(Asset-as-a-Service)」モデル 108
5.15.4 ライフサイクル収益の機会 108
5.15.5 OEMおよびサプライヤーのライフサイクル戦略 108
6 持続可能性と規制環境 110
6.1 規制環境 110
6.1.1 規制機関、政府機関、およびその他の組織 110
6.2 世界の鉄道車両に関する規制および規格の動向 114
6.3 サステナビリティの取り組み 115
6.4 規制政策がサステナビリティの取り組みに与える影響 115
6.5 認証、表示、および環境基準 116
7 顧客動向と購買行動 118
7.1 意思決定プロセス 118
7.2 主要なステークホルダーと購買基準 118
7.2.1 旅客輸送 118
7.2.2 貨物輸送 119
7.2.3 購買プロセスにおける主要なステークホルダー 119
7.2.4 購入基準 120
7.3 導入の障壁と内部的な課題 121
7.4 さまざまなエンドユーザーの満たされていないニーズ 121
8 用途別車両市場 122
8.1 はじめに 123
8.2 旅客輸送 125
8.2.1 機関車 127
8.2.1.1 電気鉄道システムの導入拡大が市場を牽引 127
8.2.2 客車 129
8.2.2.1 安全性能の向上したシステムの導入が市場拡大を支える 129
8.3 貨物輸送 131
8.3.1 機関車 133
8.3.1.1 物流運営費の削減に向けた取り組みが市場の拡大を後押し 133
8.3.2 貨車 134
8.3.2.1 貨物および物流分野での用途拡大が市場の発展を促進 134
8.4 主な調査結果 136
9 製品タイプ別 鉄道車両市場 137
9.1 はじめに 138
9.2 機関車 140
9.2.1 ディーゼル機関車 142
9.2.1.1 欧州およびアジアにおける鉄道網の電化により、市場の成長は鈍化すると予想されます 142
9.2.2 電気機関車 144
9.2.2.1 鉄道網の電化が進むことで、市場の拡大が後押しされます 144
9.2.3 電気・ディーゼル複合機関車 145
9.2.3.1 政府および民間セクターによる持続可能な取り組みへの注力が市場の発展を加速 145
9.3 高速交通 147
9.3.1 ディーゼル式車両 149
9.3.1.1 特定の地域における電化の制約が市場の可能性を高めています 149
9.3.2 電気式多単位列車 151
9.3.2.1 ディーゼル燃料に対する性能および効率面での優位性が市場の発展を後押し 151
9.3.3 ライトレール/路面電車 153
9.3.3.1 市場を牽引する、従来のバスや自動車に代わる交通手段への需要 153
9.3.4 地下鉄/メトロ 155
9.3.4.1 市場を牽引する都市交通ネットワークへの投資 155
9.4 長距離バス 158
9.4.1 鉄道旅行体験の向上に対する需要が市場の発展を後押し 158
9.5 貨車 160
9.5.1 物流および
製造業における大容量貨物輸送への需要の高まりが市場の成長を牽引 160
9.6 その他 162
9.7 主要な一次調査結果 162
10 機関車技術別 鉄道車両市場 163
10.1 はじめに 164
10.2 従来型機関車 166
10.2.1 ハイブリッド化および牽引システムの改良による従来型機関車の効率向上 166
10.3 ターボチャージャー付き機関車 168
10.3.1 排出ガス規制への対応によるターボチャージャー付き機関車の効率向上 168
10.4 リニアモーターカー 170
10.4.1 電磁浮上 171
10.4.2 電気力学的浮上 172
10.4.3 インダクトラック 172
10.5 主な洞察 172
11 車両市場(構成部品別) 173
11.1 はじめに 173
11.2 列車制御システム 173
11.3 パンタグラフ 173
11.4 車軸 174
11.5 車輪セット 174
11.6 牽引モーター 174
11.7 乗客情報システム 175
11.8 ブレーキ 175
11.9 空調システム 175
11.10 補助動力システム 176
11.11 変速機 176
11.12 バッフルギア 176
11.13 連結器 177
12 推進方式別車両市場 178
12.1 はじめに 178
12.1.1 ディーゼル 178
12.1.2 バッテリー式電気 178
12.1.3 水素 179
12.1.4 マルチフューエル 179
13 地域別車両市場 181
13.1 はじめに 182
13.2 アジア・オセアニア 185
13.2.1 高速交通プロジェクト 185
13.2.2 ライトレールプロジェクト 186
13.2.3 高速鉄道/新幹線プロジェクト 187
13.2.4 中国 190
13.2.4.1 市場を牽引する高速鉄道インフラの拡大 190
13.2.5 インド 193
13.2.5.1 電化の推進が新たな車両需要を生み出す 193
13.2.6 日本 196
13.2.6.1 車両の近代化と低排出ガス型動力システムが日本の鉄道車両市場を形作る 196
13.2.7 韓国 198
13.2.7.1 公共交通機関の車両近代化が市場を活性化させる 198
13.2.8 オーストラリア 200
13.2.9 マレーシア 201
13.3 ヨーロッパ 201
13.3.1 地下鉄・高速鉄道プロジェクト 202
13.3.2 高速交通プロジェクト 202
13.3.3 ドイツ 205
13.3.3.1 鉄道インフラの近代化に向けた投資の増加が市場を牽引 205
13.3.4 フランス 207
13.3.4.1 持続可能な交通に向けた政府の補助金および優遇措置が市場を牽引 207
13.3.5 英国 210
13.3.5.1 輸送能力と脱炭素化を見据えた車両更新が市場を牽引 210
13.3.6 イタリア 212
13.3.6.1 地方鉄道および高速鉄道における車両更新の加速が市場を後押し 212
13.3.7 スペイン 214
13.3.7.1 高速鉄道および都市交通の需要が市場成長を牽引 214
13.3.8 スイス 216
13.3.9 オーストリア 216
13.3.10 スウェーデン 216
13.4 北米 216
13.4.1 高速鉄道/新幹線プロジェクト 217
13.4.2 高速交通プロジェクト 217
13.4.3 米国 219
13.4.3.1 市場を牽引する既存交通手段の近代化 219
13.4.4 メキシコ 222
13.4.4.1 市場を活性化するための鉄道車両の拡大と更新の加速 222
13.4.5 カナダ 224
13.4.5.1 旅客鉄道車両の近代化と輸送能力の拡大 – 市場の主要な推進要因 224
13.5 中東・アフリカ 226
13.5.1 地下鉄・モノレールプロジェクト 227
13.5.2 高速交通プロジェクト 227
13.5.3 南アフリカ 229
13.5.3.1 鉄道セクターへの政府投資が市場を牽引 229
13.5.4 アラブ首長国連邦 232
13.5.4.1 鉄道インフラの進展が市場を牽引 232
13.5.5 エジプト 234
13.5.5.1 観光および車両の近代化による鉄道輸送能力の強化が
市場を牽引 234
13.5.6 イラン 236
13.6 その他の地域 236
13.6.1 地下鉄・モノレールプロジェクト 237
13.6.2 ブラジル 239
13.6.2.1 貨物鉄道への投資拡大と旅客ネットワークの整備が市場を牽引 239
13.6.3 ロシア 241
13.6.3.1 市場を牽引する地下鉄・地下鉄網の拡張 241
13.6.4 アルゼンチン 244
14 競争環境 245
14.1 はじめに 245
14.2 主要企業の戦略/競争優位性(2023年~2026年) 245
14.3 鉄道車両メーカーの市場シェア分析(2025年) 247
14.4 収益分析(2021年~2025年) 249
14.5 企業評価および財務指標 249
14.5.1 企業評価 249
14.5.2 財務指標 250
14.6 ブランド/製品比較 250
14.7 企業評価マトリックス:主要企業、2025年 251
14.7.1 スター企業 251
14.7.2 新興リーダー 252
14.7.3 広範な事業展開を行う企業 252
14.7.4 参入企業 252
14.7.5 企業の事業展開範囲 253
14.7.5.1 企業の事業展開範囲 253
14.7.5.2 地域別展開状況 254
14.7.5.3 用途別展開状況 255
14.7.5.4 製品タイプ別展開状況 256
14.7.5.5 牽引技術別展開状況 257
14.8 企業評価マトリックス:スタートアップ/中小企業、2025年 258
14.8.1 進歩的な企業 258
14.8.2 対応力のある企業 258
14.8.3 ダイナミックな企業 258
14.8.4 スタートブロック 258
14.8.5 競争力ベンチマーク 260
14.8.5.1 スタートアップ/中小企業の一覧 260
14.8.5.2 スタートアップ/中小企業の競合ベンチマーキング 261
14.9 競合シナリオ 261
14.9.1 製品発売 261
14.9.2 取引 263
14.9.3 その他の動向 264
15 企業概要 265
15.1 主要企業 265
15.1.1 CRRC CORPORATION LIMITED 265
15.1.1.1 事業概要 265
15.1.1.2 提供製品 266
15.1.1.3 最近の動向 268
15.1.1.3.1 製品の発売・開発 268
15.1.1.3.2 取引 269
15.1.1.3.3 事業拡大 270
15.1.1.3.4 契約 270
15.1.1.4 MnMの見解 272
15.1.1.4.1 主な強み 272
15.1.1.4.2 戦略的選択 273
15.1.1.4.3 弱点および競合上の脅威 273
15.1.2 SIEMENS AG 274
15.1.2.1 事業概要 274
15.1.2.2 提供製品 275
15.1.2.3 最近の動向 277
15.1.2.3.1 製品の発売・開発 277
15.1.2.3.2 取引 278
15.1.2.3.3 事業拡大 279
15.1.2.3.4 契約 280
15.1.2.3.5 その他の動向 283
15.1.2.4 MnMの見解 283
15.1.2.4.1 主な強み 283
15.1.2.4.2 戦略的選択 284
15.1.2.4.3 弱点および競合上の脅威 284
15.1.3 ALSTOM SA 285
15.1.3.1 事業概要 285
15.1.3.2 提供製品 287
15.1.3.3 最近の動向 288
15.1.3.3.1 製品の発売・開発 288
15.1.3.3.2 取引 289
15.1.3.3.3 事業拡大 292
15.1.3.3.4 契約 293
15.1.3.3.5 その他の動向 297
15.1.3.4 MnMの見解 297
15.1.3.4.1 主な強み 297
15.1.3.4.2 戦略的選択 297
15.1.3.4.3 弱みと競合上の脅威 297
15.1.4 STADLER RAIL AG 298
15.1.4.1 事業概要 298
15.1.4.2 提供製品 300
15.1.4.3 最近の動向 302
15.1.4.3.1 製品の発売・開発 302
15.1.4.3.2 取引 303
15.1.4.3.3 事業拡大 304
15.1.4.3.4 契約 305
15.1.4.4 MnMの見解 308
15.1.4.4.1 主な強み 308
15.1.4.4.2 戦略的選択 308
15.1.4.4.3 弱点および競合上の脅威 308
15.1.5 WABTEC CORPORATION 309
15.1.5.1 事業概要 309
15.1.5.2 提供製品 311
15.1.5.3 最近の動向 312
15.1.5.3.1 製品の発売・開発 312
15.1.5.3.2 取引 312
15.1.5.3.3 事業拡大 314
15.1.5.3.4 契約 315
15.1.5.4 MnMの見解 317
15.1.5.4.1 主な強み 317
15.1.5.4.2 戦略的選択 317
15.1.5.4.3 弱点と競合上の脅威 317
15.1.6 川崎重工業株式会社 318
15.1.6.1 事業概要 318
15.1.6.2 提供製品 319
15.1.6.3 最近の動向 320
15.1.6.3.1 製品の発売・開発 320
15.1.6.3.2 契約 321
15.1.6.3.3 その他の動向 321
15.1.7 CAFグループ 322
15.1.7.1 事業概要 322
15.1.7.2 提供製品 323
15.1.7.3 最近の動向 324
15.1.7.3.1 取引 324
15.1.7.3.2 事業拡大 324
15.1.7.3.3 契約 325
15.1.7.3.4 その他の動向 327
15.1.8 ヒュンダイ・ロテム社 328
15.1.8.1 事業概要 328
15.1.8.2 取り扱い製品 329
15.1.8.3 最近の動向 329
15.1.8.3.1 製品の発売・開発 329
15.1.8.3.2 取引 330
15.1.8.3.3 契約 330
15.1.8.3.4 事業拡大 332
15.1.8.3.5 その他の動向 332
15.1.9 三菱重工業株式会社 333
15.1.9.1 事業概要 333
15.1.9.2 取り扱い製品 334
15.1.9.3 最近の動向 335
15.1.9.3.1 取引 335
15.1.9.3.2 契約 335
15.1.10 TALGO 337
15.1.10.1 事業概要 337
15.1.10.2 提供製品 338
15.1.10.3 最近の動向 339
15.1.10.3.1 製品の発売・開発 339
15.1.10.3.2 取引 339
15.1.10.3.3 契約 340
15.1.10.3.4 事業拡大 341
15.1.11 TRANSMASHHOLDING 342
15.1.11.1 事業概要 342
15.1.11.2 提供製品 342
15.1.11.3 最近の動向 343
15.1.11.3.1 製品の発売・開発 343
15.1.11.3.2 取引 344
15.1.11.3.3 事業拡大 344
15.1.11.3.4 契約 345
15.1.12 TITAGARH RAIL SYSTEMS LIMITED 346
15.1.12.1 事業概要 346
15.1.12.2 提供製品 347
15.1.12.3 最近の動向 348
15.1.12.3.1 製品の発売・開発 348
15.1.12.3.2 取引 349
15.1.12.3.3 契約 350
15.2 その他の企業 351
15.2.1 東芝株式会社 351
15.2.2 日立レール株式会社 352
15.2.3 ストラクトン 352
15.2.4 ドイチェ・バーンAG 353
15.2.5 BEMLリミテッド 353
15.2.6 レール・ヴィカス・ニガム・リミテッド 354
15.2.7 ブレイスウェイト・アンド・カンパニー(インド)リミテッド 354
15.2.8 チッタランジャン・ロコモティブ・ワークス 355
15.2.9 WJIS 355
15.2.10 ロムベルク・セルサ・レール・ホールディング GMBH 356
15.2.11 シナラ・トランスポート・マシーンズ 357
15.2.12 トリニティ・インダストリーズ社 358
15.2.13 ザ・グリーンブライアー・カンパニーズ 359
15.2.14 ダウォンシス株式会社 359
16 調査方法論 360
16.1 調査データ 360
16.1.1 二次データ 361
16.1.1.1 二次情報源 362
16.1.1.2 二次情報源からの主要データ 363
16.1.2 一次データ 363
16.1.2.1 一次調査の参加者 364
16.1.2.2 主要な業界インサイトおよび一次インタビューの内訳 364
16.1.2.3 一次インタビューの内訳 365
16.1.2.4 一次調査の参加者 365
16.2 市場規模の推計 366
16.2.1 ボトムアップ・アプローチ 367
16.2.2 トップダウン・アプローチ 367
16.3 データの三角検証 368
16.4 因子分析 371
16.5 調査の前提 371
16.6 調査の限界 372
16.7 リスク評価 373
17 付録 374
17.1 業界専門家からの洞察 374
17.2 ディスカッション・ガイド 374
17.3 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 378
17.4 カスタマイズ・オプション 380
17.4.1 追加の企業プロファイル(最大5社) 380
17.4.2 国別・技術別の鉄道車両市場
(本レポートの対象国について) 380
17.4.3 国別、製品タイプ別の鉄道車両市場
(本レポートの対象国について) 380
17.5 関連レポート 380
17.6 著者情報 381
表1 製品タイプ別の市場定義 30
表2 機関車技術別の市場定義 31
表3 用途別の市場定義 31
表4 推進方式別の市場定義 31
表5 市場定義(構成部品別) 32
表6 対象範囲および除外項目 34
表7 為替レート 36
表8 長期ライフサイクルサービスを含む鉄道車両契約 47
表9 2026年のネットワークおよび回廊レベルにおける旅客輸送能力の増加 48
表10 2026年の列車1本あたりの旅客輸送能力の増加 48
表11 車両の更新、耐用年数延長、および近代化に向けた政府の予算配分 49
表12 国別の電気・水素車両導入の取り組み 50
表13 2023年~2025年の車両調達および更新額 51
表14 OEMによる電化および代替推進方式車両の取り組み 52
表15 OEMによるAIおよびインテリジェント車両の取り組み 53
表16 最近の無人運転および自動運転地下鉄車両の事例 54
表17 車両市場における市場動向の影響 56
表18 戦略的動きマトリックス — ティア1/2/3の鉄道車両メーカー 58
表19 鉄道車両市場:世界の地下鉄ネットワークにおけるOEMによる自律走行列車の導入規模
61
表20 鉄道車両市場:先進的なバッテリーハイブリッド列車の導入状況とエネルギー効率 62
表21 鉄道車両市場:水素燃料電池車両の用途および他の推進方式との導入状況の比較 62
表22 鉄道車両市場:AIを活用した故障検出および健全性状態のモデリング 64
表23 インテリジェント鉄道輸送:コネクテッド、自動化、データ駆動型の鉄道運行の実現 65
表24 鉄道車両市場:GSM-R 対 FRMCS 66
表25 鉄道車両市場:技術・製品ロードマップ 67
表26 鉄道車両市場:短期技術ロードマップ(2026年~2027年) 67
表27 鉄道車両市場:中期技術ロードマップ(2028年~2030年) 68
表28 鉄道車両市場:長期技術ロードマップ(2031年~2033年) 69
表29 特許分析、2024–2026年 70
表30 鉄道車両市場:鉄道車両エコシステムにおけるAIの役割 74
表31 鉄道車両市場:鉄道車両のビジネスモデルと収益機会 76
表32 鉄道車両市場:パートナーシップによる、コネクテッドかつ予測可能な
鉄道車両運用 76
表33 鉄道車両市場:鉄道車両フリートおよびデジタルインフラにおける導入準備状況 77
表34 鉄道車両市場:鉄道車両におけるAI導入の主な障壁 78
表35 主要国別のGDP変化率(2021年~2030年) 79
表36 鉄道車両市場:エコシステムにおける主要プレーヤーの役割 85
表37 製品タイプ別平均販売価格の推移(2024年~2026年、千米ドル) 87
表38 地域別平均販売価格の推移(2024年~2026年)(千米ドル) 88
表39 HSコード8603に該当する製品の輸入データ(国別、2022年~2025年)(百万米ドル) 91
表40 HSコード8603に該当する製品の輸出データ(国別、2022年~2025年)(百万米ドル) 93
表41 主要な会議およびイベント(2026年~2027年) 93
表42 地域別 鉄道車両の近代化投資 97
表43 地域別 鉄道車両の現地製造および生産動向 98
表44 鉄道車両市場における代替推進システムの動向 98
表45 鉄道車両への投資機会の比較 99
表46 鉄道車両のライフサイクルにおける投資および支出分野 99
表47 設備投資の最適化:新規製造対車両近代化 101
表48 OEM別 鉄道車両の推進システムの採用状況 102
表49 用途および主要重点分野別の鉄道車両OEM 102
表50 OEM横断的な鉄道車両プラットフォームアーキテクチャの比較 103
表51 競争重点分野別のOEMの戦略的ポジショニング 104
表52 OEM別デジタルプラットフォームおよび監視機能の比較 105
表53 鉄道車両フリートの移行オプションと経済性 106
表54 企業およびセグメント別の鉄道車両アフターマーケット収益 107
表55 鉄道車両のビジネスモデルと収益構造 108
表56 鉄道車両市場におけるOEMのライフサイクルおよびアフターマーケット戦略 109
表57 北米:規制機関、政府機関、およびその他の組織 110
表58 欧州:規制機関、政府機関、およびその他の組織 111
表59 アジア太平洋地域:規制機関、政府機関、およびその他の組織 112
表60 その他の地域:規制機関、政府機関、およびその他の組織 113
表61 排出ガス基準 114
表 62 品質管理および製造基準 114
表 63 防火安全および材料基準 115
表 64 持続可能性、安全性、プライバシー、および技術コンプライアンスに影響を与える政策イニシアチブ
鉄道車両市場 116
表 65 鉄道車両市場に関連する認証、表示、および環境基準 117
表 66 主要用途における購買プロセスに対するステークホルダーの影響 (%) 120
表67 主要用途における主要な購入基準 120
表68 既存および今後導入予定の高速列車 123
表69 用途別鉄道車両市場、2022年~2025年 (台) 124
表70 用途別鉄道車両市場、2026年~2033年(台) 124
表71 用途別鉄道車両市場、2022年~2025年(百万米ドル) 124
表72 用途別鉄道車両市場、2026年~2033年(百万米ドル) 125
表73 旅客輸送:種類別鉄道車両市場、2022年~2025年(台)
126
表74 旅客輸送:車両市場(種類別)、2026年~2033年(台) 126
表75 旅客輸送:車両市場(種類別)、2022年~2025年(百万米ドル) 126
表76 旅客輸送:車両市場(種類別)、2026年~2033年(百万米ドル) 127
表77 旅客用機関車:車両市場(地域別)、2022年~2025年 (台) 127
表78 旅客用機関車:地域別車両市場、2026年~2033年(台) 128
表79 旅客用機関車:地域別車両市場、2022年~2025年 (百万米ドル) 128
表80 旅客用機関車:地域別車両市場、2026年~2033年(百万米ドル) 128
表81 旅客客車:地域別車両市場、2022年~2025年(台) 129
表82 旅客客車:地域別車両市場、2026年~2033年(台) 129
表83 旅客客車:地域別車両市場、2022年~2025年(百万米ドル) 130
表84 旅客客車:地域別車両市場、2026年~2033年(百万米ドル) 130
表85 貨物輸送:車両市場、種類別、2022年~2025年(台) 131
表86 貨物輸送:車両市場、種類別、2026年~2033年(台) 132
表87 貨物輸送:車両市場(種類別)、2022年~2025年(百万米ドル) 132
表88 貨物輸送:車両市場、種類別、2026年~2033年(百万米ドル) 132
表89 貨物用機関車:車両市場、地域別、2022年~2025年(台) 133
表90 貨物用機関車:地域別車両市場、2026年~2033年(台) 133
表91 貨物用機関車:地域別車両市場、2022年~2025年(百万米ドル) 134
表92 貨物用機関車:地域別車両市場、2026年~2033年(百万米ドル) 134
表93 貨物用貨車:地域別車両市場、2022年~2025年(台) 135
表94 貨車:地域別車両市場、2026年~2033年(台) 135
表95 貨車:地域別車両市場、2022年~2025年 (百万米ドル) 135
表96 貨物車両:地域別車両市場、2026年~2033年(百万米ドル) 136
表97 製品タイプ別車両市場、2022年~2025年(台数) 138
表98 製品タイプ別鉄道車両市場、2026年~2033年(台) 139
表99 製品タイプ別鉄道車両市場、2022年~2025年(百万米ドル) 139
表100 鉄道車両市場:製品タイプ別、2026年~2033年(百万米ドル) 139
表101 鉄道車両モデル:メーカー別 140
表102 機関車:車両市場、種類別、2022年~2025年(台) 141
表103 機関車:車両市場、種類別、2026年~2033年(台) 141
表104 機関車:車両市場、種類別、2022年~2025年(百万米ドル) 141
表105 機関車:車両市場、種類別、2026年~2033年(百万米ドル) 142
表106 ディーゼル機関車:地域別車両市場、2022年~2025年(台) 142
表107 ディーゼル機関車:地域別車両市場、2026年~2033年(台) 143
表108 ディーゼル機関車:地域別車両市場、2022年~2025年(百万米ドル) 143
表109 ディーゼル機関車:地域別車両市場、2026年~2033年(百万米ドル) 143
表110 電気機関車:地域別車両市場、2022年~2025年(台) 144
表111 電気機関車:地域別車両市場、2026年~2033年(台) 144
表112 電気機関車:地域別車両市場、2022年~2025年(百万米ドル) 145
表113 電気機関車:地域別車両市場、2026年~2033年(百万米ドル) 145
表114 電気ディーゼル機関車:地域別車両市場、2022年~2025年(台) 146
表115 電気ディーゼル機関車:地域別車両市場、2026年~2033年(台) 146
表116 電気ディーゼル機関車:地域別車両市場、2022年~2025年(百万米ドル) 146
表117 電気ディーゼル機関車:地域別車両市場、2026年~2033年 (百万米ドル) 147
表118 高速交通:車両市場、種類別、2022年~2025年(台) 148
表119 高速交通:車両市場、種類別、2026年~2033年(台) 148
表120 高速交通:車両市場(種類別)、2022年~2025年(百万米ドル) 149
表121 高速交通:車両市場(種類別)、2026年~2033年(百万米ドル) 149
表122 ディーゼル多目的車両:地域別車両市場、2022年~2025年(台) 150
表123 ディーゼル多目的車両:地域別車両市場、2026年~2033年(台) 150
表124 ディーゼル多目的車両:地域別鉄道車両市場、2022年~2025年(百万米ドル) 150
表125 ディーゼル多目的車両:地域別鉄道車両市場、2026年~2033年(百万米ドル) 150
表126 電気多目的車両:地域別鉄道車両市場、2022年~2025年(台) 152
表127 電気式多目的車両:地域別車両市場、2026年~2033年(台) 152
表128 電気式多目的車両:地域別車両市場、2022年~2025年 (百万米ドル) 152
表129 電気式多目的車両:地域別車両市場、2026年~2033年(百万米ドル) 153
表130 ライトレール/路面電車:地域別車両市場、2022年~2025年(台) 154
表131 ライトレール/路面電車:地域別車両市場、2026年~2033年(台) 154
表132 ライトレール/トラム:地域別車両市場、2022年~2025年(百万米ドル) 154
表133 ライトレール/トラム:地域別車両市場、2026年~2033年(百万米ドル) 155
表134 地下鉄/メトロ:地域別車両市場、2022年~2025年(台) 156
表135 地下鉄/メトロ:地域別車両市場、2026年~2033年(台) 156
表136 地下鉄/メトロ:地域別車両市場、2022年~2025年(百万米ドル) 156
表137 地下鉄/メトロ:地域別車両市場、2026年~2033年 (百万米ドル) 157
表138 客車:地域別車両市場、2022年~2025年(台数) 158
表139 客車:地域別車両市場、2026年~2033年(台数) 158
表140 客車:地域別車両市場、2022年~2025年(百万米ドル) 159
表141 客車:地域別車両市場、2026年~2033年(百万米ドル) 159
表142 貨車:地域別車両市場、2022年~2025年(台) 160
表143 貨車:地域別車両市場、2026年~2033年(台) 161
表144 貨車:地域別車両市場、2022年~2025年(百万米ドル) 161
表145 貨車:地域別車両市場、2026年~2033年(百万米ドル) 161
表146 提供されている高速電気機関車:機種およびメーカー 164
表147 機関車技術別車両市場、2022年~2025年(台数) 165
表148 機関車技術別 車両市場、2026年~2033年(台) 165
表149 機関車技術別 車両市場、2022年~2025年(百万米ドル) 165
表150 機関車技術別 鉄道車両市場、2026年~2033年(百万米ドル) 166
表151 従来型機関車:地域別 鉄道車両市場、2022年~2025年(台) 167
表152 従来型機関車:地域別車両市場、2026年~2033年(台) 167
表153 従来型機関車:地域別車両市場、2022年~2025年(百万米ドル) 167
表154 従来型機関車:地域別車両市場、2026年~2033年(百万米ドル) 168
表155 ターボチャージャー付き機関車:地域別車両市場、2022年~2025年(台) 169
表156 ターボチャージャー付き機関車:地域別車両市場、2026年~2033年(台) 169
表157 ターボチャージャー付き機関車:地域別車両市場、2022年~2025年(百万米ドル) 169
表 158 ターボチャージャー付き機関車:地域別車両市場、2026年~2033年(百万米ドル) 170
表159 在来型高速鉄道、リニアモーターカー、ハイパーループの比較 171
表160 地域別鉄道車両市場、2022年~2025年(台) 183
表161 地域別鉄道車両市場、 2026~2033年(台) 183
表162 地域別鉄道車両市場、2022~2025年(百万米ドル) 184
表163 地域別鉄道車両市場、2026~2033年(百万米ドル) 184
表164 アジア・オセアニア:計画中の高速交通プロジェクト 185
表165 アジア・オセアニア:計画中のライトレールプロジェクト 186
表166 アジア・オセアニア:計画中の高速鉄道/新幹線プロジェクト 187
表167 アジア・オセアニア:国別鉄道車両市場、2022年~2025年(台数) 188
表168 アジア・オセアニア:国別鉄道車両市場、2026年~2033年(台数) 189
表169 アジア・オセアニア:国別鉄道車両市場、2022年~2025年(百万米ドル) 189
表170 アジア・オセアニア:国別鉄道車両市場、2026年~2033年 (百万米ドル) 189
表171 「一帯一路」関連の鉄道プロジェクト 190
表172 中国:製品タイプ別鉄道車両市場、2022年~2025年(台数) 191
表173 中国:製品タイプ別鉄道車両市場、2026年~2033年(台数) 192
表174 中国:製品タイプ別鉄道車両市場、2022年~2025年(百万米ドル) 192
表175 中国:鉄道車両市場、製品タイプ別、2026年~2033年(百万米ドル) 193
表176 インド:鉄道車両市場、製品タイプ別、2022年~2025年(台) 194
表177 インド:製品タイプ別鉄道車両市場、2026年~2033年(台) 194
表178 インド:製品タイプ別鉄道車両市場、2022年~2025年(百万米ドル) 195
表179 インド:製品タイプ別鉄道車両市場、2026年~2033年(百万米ドル) 195
表180 日本:製品タイプ別鉄道車両市場、2022年~2025年(台) 196
表181 日本:製品タイプ別鉄道車両市場、2026年~2033年(台) 196
表182 日本:製品タイプ別鉄道車両市場、2022年~2025年(百万米ドル) 197
表 183 日本:製品タイプ別鉄道車両市場、2026–2033年(百万米ドル) 197
表 184 韓国:製品タイプ別鉄道車両市場、2022–2025年(台) 198
表185 韓国:製品タイプ別鉄道車両市場、2026年~2033年(台) 199
表186 韓国:製品タイプ別鉄道車両市場、2022年~2025年(百万米ドル) 199
表 187 韓国:製品タイプ別鉄道車両市場、2026年~2033年(百万米ドル) 200
表 188 欧州:計画中の地下鉄・高速鉄道プロジェクト 202
表 189 欧州:計画中の高速交通プロジェクト 202
表 190 欧州:国別鉄道車両市場、2022–2025年 (台) 204
表191 欧州:国別鉄道車両市場、2026年~2033年(台) 204
表192 欧州:国別鉄道車両市場、2022年~2025年(百万米ドル) 204
表193 欧州:国別鉄道車両市場、2026年~2033年(百万米ドル) 205
表194 ドイツ:製品タイプ別鉄道車両市場、2022年~2025年(台) 205
表195 ドイツ:鉄道車両市場、製品タイプ別、2026–2033年(台) 206
表196 ドイツ:鉄道車両市場、製品タイプ別、2022–2025年(百万米ドル) 206
表197 ドイツ:製品種別鉄道車両市場、2026年~2033年(百万米ドル) 207
表198 フランス:製品種別鉄道車両市場、2022年~2025年(台) 208
表199 フランス:鉄道車両市場、製品タイプ別、2026年~2033年(台) 208
表200 フランス:鉄道車両市場、製品タイプ別、2022年~2025年(百万米ドル) 209
表201 フランス:製品種別鉄道車両市場、2026年~2033年(百万米ドル) 209
表202 英国:製品種別鉄道車両市場、2022年~2025年 (台) 210
表 203 英国:鉄道車両市場、製品タイプ別、2026年~2033年(台) 210
表 204 英国:鉄道車両市場、製品タイプ別、2022年~2025年(百万米ドル) 211
表 205 英国:製品タイプ別鉄道車両市場、2026年~2033年(百万米ドル) 211
表 206 イタリア:製品タイプ別鉄道車両市場、2022年~2025年(台) 212
表207 イタリア:製品タイプ別鉄道車両市場、2026年~2033年(台) 212
表208 イタリア:製品タイプ別鉄道車両市場、2022年~2025年(百万米ドル) 213
表 209 イタリア:製品タイプ別鉄道車両市場、2026–2033年(百万米ドル) 213
表 210 スペイン:製品タイプ別鉄道車両市場、2022–2025年(台) 214
表211 スペイン:製品タイプ別鉄道車両市場、2026年~2033年(台) 214
表212 スペイン:製品タイプ別鉄道車両市場、2022年~2025年(百万米ドル) 215
表 213 スペイン:製品タイプ別鉄道車両市場、2026–2033年(百万米ドル) 215
表 214 北米:計画中の高速鉄道/新幹線プロジェクト 217
表 215 北米:計画中の高速交通プロジェクト 217
表 216 北米:国別鉄道車両市場、2022年~2025年(台) 218
表217 北米:国別鉄道車両市場、2026年~2033年(台数) 218
表218 北米:国別鉄道車両市場、2022年~2025年(百万米ドル) 219
表 219 北米:国別鉄道車両市場、2026年~2033年(百万米ドル) 219
表 220 米国:製品タイプ別鉄道車両市場、2022年~2025年 (台) 220
表 221 米国:鉄道車両市場、製品タイプ別、2026年~2033年(台) 220
表 222 米国:鉄道車両市場、製品タイプ別、2022年~2025年
(百万米ドル) 221
表 223 米国:製品タイプ別鉄道車両市場、2026年~2033年(百万米ドル) 221
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









