これらの治療法では、自家由来または同種由来の細胞、遺伝子改変、ウイルス性および非ウイルス性の送達技術、生体材料、足場、および人工組織を用いて、がん、遺伝性疾患、血液疾患、筋骨格系疾患、神経疾患、心血管疾患、創傷および皮膚疾患、その他の適応症に対処しています。主なエンドユーザーには、病院や専門治療センター、製薬会社やバイオテクノロジー企業、ならびに学術機関や研究機関が含まれます。FDAの再生医療の枠組みも同様に、細胞療法、治療用組織工学製品、特定のヒト細胞・組織製品、および適格な遺伝子治療を網羅しています。
主なポイント
市場概要:
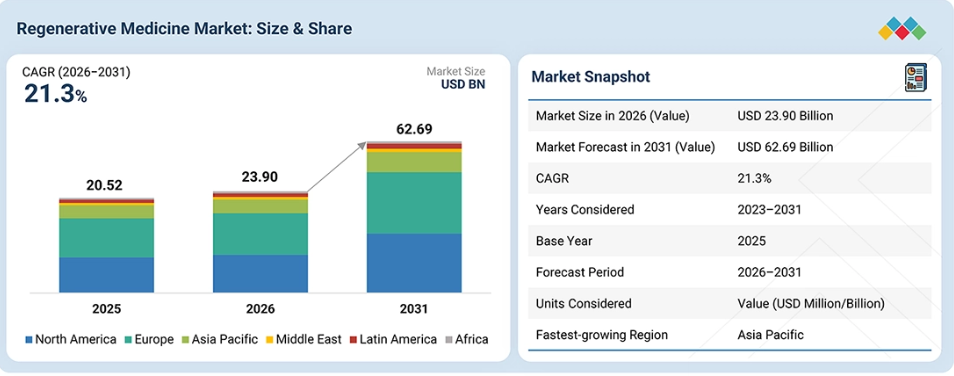
基準年(2025年)の市場規模:205.2億米ドル
現在の市場規模(2026年):239.0億米ドル
予測市場規模(2031年): 626.9億米ドル
CAGR(2026年~2031年):21.3%
セグメント別リーダーシップ:
地域別リーダー:北米は、2025年に市場の約52.3%を占めました。
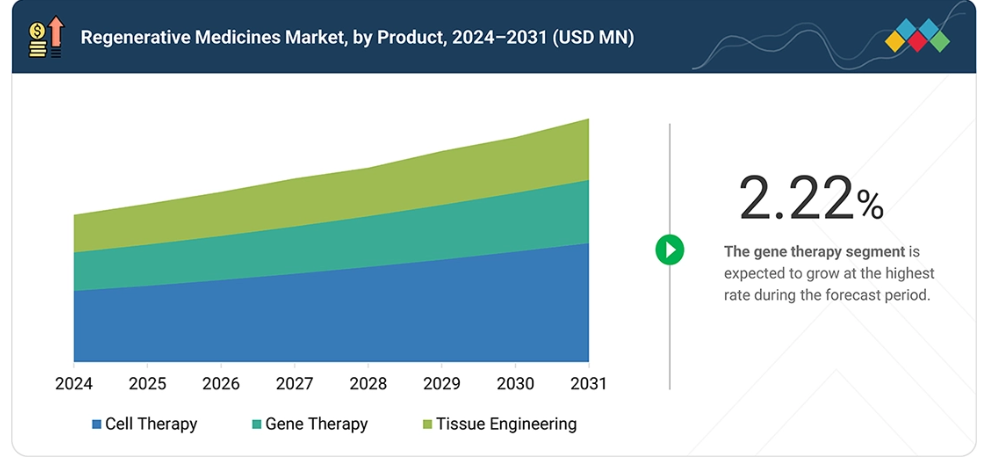
製品別リーダー:細胞療法は、2025年に市場の約47.6%を占めました。
最も成長が著しい治療分野:腫瘍学は、予測期間中に22.3%のCAGRを記録しています。
市場見通しおよび競争環境:
主要企業には、Sarepta Therapeutics, Inc.(米国)、Gilead Sciences, Inc.(米国)、およびNovartis AG(スイス)が含まれます。これらは、高い市場シェアと幅広い製品ラインナップを有しています。
新興の市場プレイヤーとしては、ブルーバード・バイオ社(米国)、メソブラスト社(オーストラリア)、およびステンペウティクス・リサーチ社(インド)が挙げられ、これらは専門的なニッチ分野で確固たる地位を築いています。
世界の再生医療市場は、先進的な治療法への需要の高まり、細胞・遺伝子治療の研究開発への投資拡大、および組織修復、腫瘍学、希少疾患、筋骨格系疾患、心血管疾患、その他の慢性・衰弱性疾患における革新的な再生技術の採用拡大に牽引され、着実に拡大しています。
顧客の顧客に影響を与えるトレンドと変革
世界の再生医療市場は、細胞・遺伝子治療の承認および商業化の増加、CAR-Tやその他の遺伝子改変細胞治療の採用拡大、遺伝子編集およびベクター技術の進歩、そしてがん領域を超えた希少遺伝性疾患、血液疾患、筋骨格系疾患、皮膚疾患、その他の疾患への再生医療アプローチの拡大を背景に、急速に拡大しています。また、この市場は、重篤な疾患に対する再生医療の開発を促進することを目的とした規制上の取り組みに加え、同種移植/既製療法、自動化・スケーラブルな製造、組織工学、生体材料、および改良された細胞処理技術の進歩によっても形作られています。FDAが現在承認している製品ポートフォリオは、市販されている細胞療法、遺伝子療法、および組織工学療法の幅がますます広がっていることを示しています。
市場の動向
推進要因:臨床パイプラインの拡大と再生医療の商業化の進展
臨床パイプラインの拡大、ならびに細胞療法、遺伝子治療、および組織工学製品の承認および商業化の進展が、腫瘍学、希少遺伝性疾患、血液疾患、およびその他の治療領域における再生医療の導入を後押ししています。
抑制要因:高い治療費と償還上の制約
高い治療費および製造コストに加え、複雑で一貫性のない償還プロセスが相まって、患者のアクセスを制限し、市販されている細胞療法や遺伝子療法の費用面での課題を引き起こす可能性があります。
機会:同種およびiPS細胞由来の「オフ・ザ・シェルフ」細胞療法
同種およびiPS細胞由来の「オフ・ザ・シェルフ」細胞療法の開発が進んでいることで、患者ごとに特化した製造への依存度を低減し、治療までのリードタイムを短縮し、スケーラビリティを向上させ、さらには製造コストを削減する可能性が生まれています。
課題:専門的な製造インフラと熟練した人材の不足
複雑な細胞・遺伝子治療の製造には、専門的なGMP施設、高度な処理および品質管理能力、そして高度な訓練を受けた人材が必要であり、臨床パイプラインや商業生産量が拡大するにつれて、生産能力や人材面での制約が生じています。
市場のエコシステム
世界の再生医療市場は、製薬会社やバイオテクノロジー企業、細胞・遺伝子治療の開発者、学術・研究機関、病院、専門治療センター、CDMO、技術プロバイダーが連携して、先進的な治療法の開発、製造、商業化を行う、相互に密接に結びついたエコシステムです。技術および製造プロバイダーは、細胞分離・処理システム、遺伝子編集技術、ウイルス性および非ウイルス性ベクター、バイオリアクター、生体材料およびスキャフォールド、分析ソリューション、凍結保存、ならびに自動製造プラットフォームを通じて、このエコシステムを支えています。
CDMOや専門の物流プロバイダーは、特に個別化細胞療法において、プロセス開発、GMP製造、品質試験、極低温保存、輸送、ならびにアイデンティティ・チェーンおよびカストディ・チェーンの要件を支援しています。規制当局や医療制度は、製品の安全性、有効性、製造の一貫性、患者の長期モニタリング、保険償還、および商業化に関する基準を策定し、さらなる標準化と拡張性を推進しています。これらのステークホルダーは総力を挙げて、腫瘍学、遺伝性疾患および希少疾患、血液疾患、筋骨格系疾患、その他の治療用途にわたる細胞療法、遺伝子治療、および組織工学製品の進歩を支援しています。
市場セグメント
世界の再生医療市場(製品別)
2025年には、CAR-T療法やその他の細胞療法の商業化が進んでいること、臨床応用が拡大していること、および腫瘍学、血液学、筋骨格系疾患、その他の疾患における採用が増加していることを背景に、細胞療法製品が最大の市場シェアを占めました。
世界の再生医療市場:治療領域別
2025年には、整形外科疾患や変性疾患の患者負担が大きいこと、および軟骨、骨、腱、その他の筋骨格系組織の修復・再生に向けた再生医療アプローチの利用拡大を背景に、筋骨格系疾患が最大の市場シェアを占めました。
地域
予測期間中、アジア太平洋地域が最も急速に成長する市場となる見込み
予測期間中、アジア太平洋地域では、細胞・遺伝子治療、幹細胞研究、トランスレーショナル・メディシンへの投資増加に加え、先進的な再生医療技術の採用拡大に牽引され、再生医療市場が急速な成長を遂げると予想されます。製薬・バイオテクノロジー分野の研究、臨床開発能力、製造インフラの拡充、および再生医療を支援する政府の取り組みが、同地域の市場成長をさらに後押ししています。
再生医療市場:企業評価マトリックス
世界の再生医療市場において、ノバルティスは、細胞・遺伝子治療の幅広いポートフォリオと、研究、臨床開発、製造、商業化にわたる強力な能力に支えられ、主要なプレイヤーとなっています。腫瘍学やその他の治療領域における存在感に加え、CAR-T細胞療法などの先進的治療法への注力が、再生医療市場における同社の地位を強固なものにしています。オルガノジェネシス社は、バイオエンジニアリング療法や細胞外マトリックス(ECM)ベースの療法を含む、先進的な創傷ケアおよび再生医療製品のポートフォリオを原動力として、台頭しつつあるリーダー企業です。組織再生、創傷治癒、および革新的な生物学的製剤の開発に注力していることから、同社は再生医療アプローチの普及拡大から恩恵を受ける立場にあります。
主要市場プレイヤー
Novartis AG (Switzerland)
Sarepta Therapeutics, Inc. (US)
Gilead Sciences, Inc. (US)
Amgen Inc. (US)
Johnson & Johnson (US)
SMITH+NEPHEW (UK)
MEDIPOST Co., Ltd. (Korea)
JCR Pharmaceuticals Co., Ltd. (Japan)
最近の動向
2026年7月:欧州委員会は、5q型SMAおよびSMN1遺伝子の両対立遺伝子変異を有する2歳以上の小児、思春期の患者、および成人に対する「イトヴィスマ」を承認しました。これにより、この幅広いSMA患者集団を対象として、EUで初めて承認された遺伝子置換療法となりました。
2026年2月:ギリアド社は、Yescarta(アクシカブタジェン・シロルエセル)の処方情報について、FDAから更新承認を受けました。これにより、再発または難治性(R/R)の原発性中枢神経系リンパ腫(PCNSL)患者に対する従来の使用制限が撤廃されました。
1 はじめに 28
1.1 調査の目的 28
1.2 市場の定義 28
1.3 調査範囲 29
1.3.1 市場セグメンテーションおよび地域範囲 29
1.3.2 調査対象の範囲および除外項目 30
1.3.3 調査対象期間 30
1.3.4 調査対象通貨 30
1.4 ステークホルダー 31
1.5 変更点の概要 31
2 エグゼクティブ・サマリー 32
2.1 主な洞察と市場のハイライト 32
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 34
2.3 市場を形作る破壊的トレンド 35
2.4 高成長セグメントおよび新興市場 36
2.5 概要:世界の市場規模、成長率、および予測 37
3 プレミアムインサイト 38
3.1 再生医療市場の概要 38
3.2 再生医療市場:種類別・地域別 39
3.3 再生医療市場:地域別概況 40
3.4 再生医療市場のシェア(製品別):2026年対2031年 40
4 市場の概要 41
4.1 はじめに 41
4.2 市場の動向 41
4.2.1 推進要因 42
4.2.1.1 臨床パイプラインの拡大と再生医療の商業化の進展 42
4.2.1.2 再生医療の治療適応範囲の拡大 43
4.2.1.3 投資の増加と戦略的提携 43
4.2.1.4 再生医療に対する規制面での支援の進展 43
4.2.2 制約要因 44
4.2.2.1 高額な治療費と保険償還の制約 44
4.2.2.2 長期的な安全性および耐久性に関する不確実性 44
4.2.3 機会 45
4.2.3.1 同種由来およびiPS細胞由来の「オフ・ザ・シェルフ」細胞療法 45
4.2.3.2 組織工学および3Dバイオプリンティングの臨床応用 45
4.2.4 課題 45
4.2.4.1 専門的な製造インフラおよび熟練人材の不足 45
4.3 未充足ニーズと未開拓領域 46
4.4 相互に関連する市場とセクター横断的な機会 46
4.5 ティア1/2/3の主要企業による戦略的動き 47
5 業界動向 48
5.1 ポーターの5つの力分析 48
5.1.1 新規参入の脅威 49
5.1.2 代替品の脅威 49
5.1.3 買い手の交渉力 49
5.1.4 供給者の交渉力 49
5.1.5 競合の激しさ 49
5.2 マクロ経済の見通し 50
5.2.1 はじめに 50
5.2.2 GDPの推移と予測 50
5.2.3 世界の再生医療市場の動向 50
5.3 バリューチェーン分析 51
5.4 エコシステム分析 52
5.5 価格分析 54
5.5.1 主要企業別の平均販売価格の推移(2023年~2025年) 54
5.5.2 地域別平均販売価格(2025年) 55
5.6 主要な会議・イベント 55
5.7 顧客のビジネスに影響を与えるトレンド・ディスラプション 56
5.8 投資・資金調達動向 57
5.9 ケーススタディ分析 58
5.10 2025年の米国関税が再生医療市場に与える影響 59
5.10.1 はじめに 59
5.10.2 主な関税率 59
5.10.3 価格への影響分析 60
5.10.4 国・地域への影響 61
5.10.4.1 北米 61
5.10.4.2 欧州 61
5.10.4.3 アジア太平洋地域 62
5.10.5 最終用途産業への影響 62
5.10.5.1 病院 62
5.10.5.2 専門クリニックおよびがんセンター 63
5.10.5.3 その他の専門医療施設 63
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 64
6.1 主要な新興技術 64
6.1.1 AIを活用した細胞・遺伝子治療の開発 64
6.1.2 スマート生体材料および注入型スキャフォールド 64
6.2 関連技術 65
6.2.1 オルガノイドおよびオルガン・オン・チップ技術 65
6.2.2 高度なイメージングおよび細胞特性評価技術 65
6.3 補完的技術 66
6.3.1 バイオリアクターおよび高度な細胞培養システム 66
6.3.2 細胞増殖・細胞処理技術 66
6.4 技術・製品ロードマップ 66
6.5 パイプライン分析 67
6.6 将来の応用 68
6.7 AI/ジェネレーティブAIが再生医療市場に与える影響 68
6.7.1 主なユースケースと市場の可能性 69
6.7.2 再生医療市場におけるAI導入の
事例研究 70
6.7.3 相互に関連する隣接エコシステムと市場プレイヤーへの影響
70
6.7.4 再生医療市場におけるジェネレーティブAI導入に対する顧客の準備状況
71
7 規制環境と持続可能性への取り組み 72
7.1 地域ごとの規制とコンプライアンス 72
7.1.1 規制機関、政府機関、
およびその他の組織 72
7.1.2 業界基準 75
7.2 サステナビリティの取り組み 76
7.3 規制政策がサステナビリティの取り組みに与える影響 76
7.4 認証、表示、および環境基準 77
8 顧客環境と購買者の行動 79
8.1 意思決定プロセス 79
8.2 購入に関わるステークホルダーと購入評価基準 79
8.2.1 購入プロセスにおける主要なステークホルダー 79
8.2.2 再生医療製品における主要な購入基準(
エンドユーザー別) 80
8.3 導入の障壁および内部的な課題 82
8.4 さまざまな最終用途産業における未充足ニーズ 82
8.5 市場の収益性 83
9 製品別再生医療市場 84
9.1 はじめに 85
9.2 細胞療法 85
9.2.1 幹細胞療法 88
9.2.1.1 細胞移植 91
9.2.1.1.1 急性骨髄性白血病(AML)の治療における同種幹細胞移植(allo-SCT)の可能性が、
当該セグメントの成長を牽引 91
9.2.1.2 幹細胞療法製品 94
9.2.1.2.1 自家療法 97
9.2.1.2.1.1 治療後の合併症リスクが低く、セグメントの成長を支えています 97
9.2.1.2.2 同種療法 100
9.2.1.2.2.1 疾患治療における高い潜在力により、需要と開発が確保されています 100
9.2.2 細胞ベースの免疫療法 103
9.2.2.1 がん治療におけるT細胞療法の採用拡大が市場の成長を支えています 103
9.3 遺伝子治療 106
9.3.1 疾患治療における用途の拡大により強力な製品パイプラインが形成され、市場を牽引 106
9.4 組織工学 109
9.4.1 皮膚科および創傷ケア分野における組織工学製品への高い需要が市場を牽引 109
10 治療分野別再生医療市場 113
10.1 はじめに 114
10.2 腫瘍学 114
10.2.1 幹細胞移植の増加が市場を牽引 114
10.3 筋骨格系疾患 119
10.3.1 筋骨格系の再生に関する研究の活発化と整形外科疾患の有病率の上昇が市場を牽引 119
10.4 皮膚科および創傷ケア 122
10.4.1 創傷ケア用バイオロジクスの使用拡大が市場を牽引 122
10.5 心血管疾患 125
10.5.1 虚血性心疾患(IHD)の臨床研究におけるMSCの使用拡大が市場の成長を支える 125
10.6 眼科 128
10.6.1 加齢黄斑変性(AMD)に対する眼組織の再生が市場の成長を支える 128
10.7 神経学 132
10.7.1 神経疾患の治療用に承認された遺伝子治療製品の増加が市場成長を牽引 132
10.8 その他の治療分野 135
11 地域別再生医療市場 139
11.1 はじめに 140
11.2 北米 140
11.2.1 米国 144
11.2.1.1 再生医療のパイプライン製品数の増加が
市場を牽引 144
11.2.2 カナダ 147
11.2.2.1 再生医療研究に対する政府の取り組みの拡大が
市場を牽引 147
11.3 ヨーロッパ 150
11.3.1 ドイツ 153
11.3.1.1 臨床研究および特許承認への注目度の高まりが市場を牽引 153
11.3.2 英国 155
11.3.2.1 NHS(国民保健サービス)における商業的医療サービスへの再生医療の組み込みが市場を牽引 155
11.3.3 フランス 158
11.3.3.1 再生医療製品のパイプラインを促進する体系的な規制の枠組み 158
11.3.4 イタリア 160
11.3.4.1 神経系および心血管系疾患の有病率の増加が市場を牽引 160
11.3.5 スペイン 163
11.3.5.1 製品パイプラインを促進する好ましい規制環境 163
11.3.6 その他の欧州諸国 165
11.4 アジア太平洋 168
11.4.1 中国 172
11.4.1.1 再生医療の開発に対する政府の積極的な支援が市場を牽引 172
11.4.2 日本 175
11.4.2.1 医薬品関連法規の改正が治療法の商業化を促進 175
11.4.3 インド 177
11.4.3.1 心血管疾患(CVD)およびがんに対する新規治療法の導入が市場の成長を支えています 177
11.4.4 韓国 180
11.4.4.1 強固な研究基盤と資金の確保が市場の成長を支えています 180
11.4.5 オーストラリア 182
11.4.5.1 市場成長を支えるスポーツ傷害の発生率の増加 182
11.4.6 アジア太平洋地域のその他 184
11.5 ラテンアメリカ 187
11.5.1 ブラジル 189
11.5.1.1 市場成長を支える医薬品研究開発の漸増 189
11.5.2 その他のラテンアメリカ 191
11.6 中東 193
11.6.1 今後数年間の市場成長を牽引する、遺伝子医療開発プロジェクトへの注目の高まり 193
11.7 アフリカ 195
11.7.1 今後数年間の市場成長を支える協業の増加 195
12 競争環境 199
12.1 はじめに 199
12.2 主要企業の戦略/競争優位性 199
12.3 売上高分析(2023年~2025年) 200
12.4 市場シェア分析(2025年) 201
12.5 企業評価マトリックス:主要プレイヤー(2025年) 203
12.5.1 スター企業 203
12.5.2 新興リーダー 203
12.5.3 広範な事業展開を行う企業 204
12.5.4 参入企業 204
12.5.5 企業の事業展開:主要企業、2025年 205
12.5.5.1 企業の事業展開 205
12.5.6 地域別事業展開 206
12.5.7 製品別事業展開 207
12.5.8 治療領域別の事業展開 208
12.6 企業評価マトリックス:スタートアップ/中小企業、2025年 209
12.6.1 先進的な企業 209
12.6.2 対応力のある企業 209
12.6.3 ダイナミックな企業 209
12.6.4 スタートブロック 209
12.6.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 211
12.6.5.1 主要なスタートアップ/中小企業の詳細リスト 211
12.6.5.2 スタートアップ/中小企業の競合ベンチマーク 212
12.7 企業評価および財務指標 213
12.7.1 主要企業の評価 213
12.7.2 主要企業の財務指標 (製品) 213
12.8 ブランド/製品比較分析 214
12.9 競合シナリオ 215
12.9.1 製品発売 215
12.9.2 取引 216
12.9.3 事業拡大 217 13 企業概要 218
13.1 主要市場プレイヤー 218
13.1.1 ノバルティスAG 218
13.1.1.1 事業概要 218
13.1.1.2 取り扱い製品 220
13.1.1.3 最近の動向 220
13.1.1.3.1 製品の承認 220
13.1.1.3.2 取引 221
13.1.1.3.3 事業拡大 221
13.1.1.4 MnMの見解 222
13.1.1.4.1 主な強み/勝つための要素 222
13.1.1.4.2 戦略的選択 222
13.1.1.4.3 弱点および競合上の脅威 222
13.1.2 GILEAD SCIENCES, INC. 223
13.1.2.1 事業概要 223
13.1.2.2 提供製品 224
13.1.2.3 最近の動向 225
13.1.2.3.1 製品の承認 225
13.1.2.3.2 取引 225
13.1.2.4 MnMの見解 226
13.1.2.4.1 主な強み 226
13.1.2.4.2 戦略的選択 226
13.1.2.4.3 弱点および競合上の脅威 226
13.1.3 SAREPTA THERAPEUTICS, INC. 227
13.1.3.1 事業概要 227
13.1.3.2 提供製品 228
13.1.3.3 最近の動向 229
13.1.3.3.1 製品の発売および承認 229
13.1.3.3.2 取引 229
13.1.3.4 MnMの見解 230
13.1.3.4.1 主な強み 230
13.1.3.4.2 戦略的選択 230
13.1.3.4.3 弱点および競合上の脅威 230
13.1.4 AMGEN, INC. 231
13.1.4.1 事業概要 231
13.1.4.2 提供製品 232
13.1.4.3 最近の動向 233
13.1.4.3.1 取引 233
13.1.4.4 MnMの見解 233
13.1.4.4.1 主な強み 233
13.1.4.4.2 戦略的選択 233
13.1.4.4.3 弱点および競合上の脅威 233
13.1.5 ジョンソン・エンド・ジョンソン 234
13.1.5.1 事業概要 234
13.1.5.2 取り扱い製品 235
13.1.5.3 最近の動向 236
13.1.5.3.1 製品の承認 236
13.1.5.3.2 取引 236
13.1.5.4 MnMの見解 237
13.1.5.4.1 主な強み/勝つための権利 237
13.1.5.4.2 下された戦略的選択 237
13.1.5.4.3 弱点および競合上の脅威 237
13.1.6 バイオジェン社 238
13.1.6.1 事業概要 238
13.1.6.2 提供製品 239
13.1.6.3 最近の動向 240
13.1.6.3.1 製品の承認 240
13.1.6.3.2 事業拡大 240
13.1.7 SMITH+NEPHEW 241
13.1.7.1 事業概要 241
13.1.7.2 取り扱い製品 242
13.1.8 メディポスト株式会社 243
13.1.8.1 事業概要 243
13.1.8.2 取り扱い製品 244
13.1.8.3 最近の動向 245
13.1.8.3.1 取引 245
13.1.8.3.2 その他の動向 245
13.1.9 JCRファーマシューティカルズ株式会社 246
13.1.9.1 事業概要 246
13.1.9.2 提供製品 248
13.1.10 CORESTEM, INC. 249
13.1.10.1 事業概要 249
13.1.10.2 提供製品 249
13.1.10.3 製品パイプライン 250
13.1.11 VERICEL CORPORATION 251
13.1.11.1 事業概要 251
13.1.11.2 提供製品 252
13.1.11.3 最近の動向 253
13.1.11.3.1 製品の承認 253
13.1.12 MIMEDX GROUP, INC. 254
13.1.12.1 事業概要 254
13.1.12.2 提供製品 255
13.1.12.3 最近の動向 256
13.1.12.3.1 製品の発売 256
13.1.12.3.2 契約 257
13.1.13 ORGANOGENESIS INC. 258
13.1.13.1 事業概要 258
13.1.13.2 提供製品 259
13.1.13.3 最近の動向 260
13.1.13.3.1 取引 260
13.1.14 MEDTRONIC 261
13.1.14.1 事業概要 261
13.1.14.2 取り扱い製品 262
13.1.14.3 最近の動向 263
13.1.14.3.1 取引 263
13.1.15 ブリストル・マイヤーズ・スクイブ社 264
13.1.15.1 事業概要 264
13.1.15.2 取り扱い製品 266
13.1.15.3 最近の動向 266
13.1.15.3.1 製品の承認 266
13.1.15.3.2 取引 267
13.1.16 オートラス・セラピューティクス 268
13.1.16.1 事業概要 268
13.1.16.2 提供製品 269
13.1.16.3 最近の動向 269
13.1.16.3.1 製品の承認 269
13.1.16.3.2 取引 269
13.2 その他の企業 270
13.2.1 ORTHOCELL LTD. 270
13.2.2 MESOBLAST LTD. 271
13.2.3 BIORESTORATIVE THERAPIES, INC. 272
13.2.4 PLURISTEM THERAPEUTICS INC. 272
13.2.5 TEGOSCIENCE 273
13.2.6 ANTEROGEN. CO., LTD. 273
13.2.7 ブルーバード・バイオ社 274
13.2.8 ステムピューティクス・リサーチ社 274
13.2.9 シビオノ・ジェネテック社 275
13.2.10 アスペクト・バイオシステムズ 275
14 調査方法論 277
14.1 調査データ 277
14.1.1 二次データ 278
14.1.2 一次データ 279
14.2 市場規模の推計 280
14.2.1 一次調査による知見 284
14.2.2 セグメント評価手法:再生医療市場 284
14.3 市場の細分化およびデータの三角測量 287
14.4 調査の前提条件 288
14.5 リスク分析 288
15 付録 289
15.1 ディスカッション・ガイド 289
15.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 292
15.3 カスタマイズオプション 294
15.4 関連レポート 294
15.5 著者情報 295
表1 再生医療市場:影響分析 42
表2 再生医療市場:ポーターの5つの力分析 48
表3 再生医療市場:エコシステムにおける役割 53
表4 主要企業別 製品の平均販売価格の推移、
2023年~2025年(米ドル) 55
表5 地域別 製品の平均販売価格、2025年(米ドル) 55
表6 再生医療市場:主要な会議・イベント(2026年~2027年) 55
表7 YESCARTAのCAR-T製造リードタイムの短縮 58
表8 世界的な
カーヴィクティの需要に対応するためのCAR-T製造能力の拡大 58
表9 再生医療用
組織製品のバイオ製造能力の拡大 59
表10 米国調整後の相互関税率 59
表11 2025年の第3相臨床試験段階にあるパイプライン製品の参考リスト 67
表12 再生医療市場におけるAI導入の事例研究 70
表13 再生医療市場におけるジェネレーティブAIの導入に対する顧客の準備状況
71
表14 規制機関、政府機関、
およびその他の組織の一覧 72
表15 製品別、購買プロセスに対するステークホルダーの影響(%) 80
表16 エンドユーザー別、主要な購買基準 81
表17 再生医療市場、製品別、2023年~2031年 (百万米ドル) 85
表18 細胞療法における再生医療市場:種類別、
2023年~2031年(百万米ドル) 86
表19 細胞療法における再生医療市場:地域別、
2023年~2031年(百万米ドル) 86
表20 北米:細胞療法における再生医療市場、
国別、2023年~2031年(百万米ドル) 87
表21 欧州: 細胞治療における再生医療市場、国別、2023–2031年(百万米ドル) 87
表22 アジア太平洋地域:細胞治療における再生医療市場、
国別、2023–2031年 (百万米ドル) 88
表23 ラテンアメリカ:細胞療法の再生医療市場、
国別、2023年~2031年(百万米ドル) 88
表24 幹細胞治療の再生医療市場(種類別)、
2023年~2031年(百万米ドル) 89
表25 幹細胞治療の再生医療市場(地域別)、
2023年~2031年(百万米ドル) 89
表26 北米:幹細胞治療の再生医療市場、国別、2023年~2031年(百万米ドル) 90
表27 欧州:幹細胞治療の再生医療市場、
国別、2023年~2031年(百万米ドル) 90
表28 アジア太平洋地域:幹細胞治療の再生医療市場、
国別、2023年~2031年 (百万米ドル) 91
表29 ラテンアメリカ:幹細胞治療の再生医療市場、
国別、2023年~2031年(百万米ドル) 91
表30 細胞移植の再生医療市場(地域別、2023年~2031年) (百万米ドル) 92
表31 北米:細胞移植の再生医療市場、国別、2023年~2031年(百万米ドル) 92
表32 欧州:細胞移植における再生医療市場、
国別、2023年~2031年(百万米ドル) 93
表33 アジア太平洋地域:細胞移植向け再生医療市場、国別、2023年~2031年(百万米ドル) 93
表 34 ラテンアメリカ:細胞移植向け再生医療市場、国別、2023年~2031年(百万米ドル) 94
表35 幹細胞治療製品における再生医療市場、
種類別、2023年~2031年(百万米ドル) 94
表36 幹細胞治療製品における再生医療市場、
地域別、2023年~2031年(百万米ドル) 95
表37 北米:幹細胞治療製品における再生医療市場、国別、2023年~2031年(百万米ドル) 95
表38 欧州:幹細胞治療製品における再生医療市場、国別、2023年~2031年(百万米ドル) 96
表39 アジア太平洋地域:幹細胞治療製品における再生医療市場、国別、2023年~2031年 (百万米ドル) 96
表40 ラテンアメリカ:幹細胞治療製品の再生医療市場、国別、2023年~2031年 (百万米ドル) 97
表41 自家療法の再生医療市場(地域別、2023年~2031年)(百万米ドル) 98
表42 北米:自家療法向け再生医療市場(国別、2023年~2031年)(百万米ドル) 98
表43 欧州:自己由来療法の再生医療市場、
国別、2023年~2031年(百万米ドル) 99
表44 アジア太平洋地域:自己由来療法の再生医療市場、
国別、2023年~2031年(百万米ドル) 99
表45 ラテンアメリカ:自己由来療法の再生医療市場、国別、2023年~2031年(百万米ドル) 100
表46 同種療法向け再生医療市場、地域別、2023年~2031年(百万米ドル) 101
表47 北米:同種療法向け再生医療市場、国別、2023年~2031年(百万米ドル) 101
表48 欧州:同種療法向け再生医療市場、
国別、2023年~2031年(百万米ドル) 102
表49 アジア太平洋地域:同種療法の再生医療市場、
国別、2023年~2031年 (百万米ドル) 102
表50 ラテンアメリカ:同種療法向け再生医療市場、国別、2023年~2031年(百万米ドル) 103
表51 細胞ベースの免疫療法における再生医療市場、
地域別、2023年~2031年(百万米ドル) 104
表52 北米:細胞ベースの免疫療法における再生医療市場、国別、2023年~2031年(百万米ドル) 104
表53 欧州:細胞ベースの免疫療法における再生医療市場、国別、2023年~2031年(百万米ドル) 105
表54 アジア太平洋地域:細胞ベースの免疫療法における再生医療市場、国別、2023年~2031年 (百万米ドル) 105
表55 ラテンアメリカ:細胞ベースの免疫療法における再生医療市場、国別、2023年~2031年(百万米ドル) 106
表56 承認済み遺伝子治療、2022年 107
表57 遺伝子治療の再生医療市場(地域別)、
2023年~2031年(百万米ドル) 107
表58 北米:遺伝子治療の再生医療市場、
国別、2023年~2031年(百万米ドル) 107
表59 欧州:遺伝子治療の再生医療市場、国別、2023年~2031年(百万米ドル) 108
表60 アジア太平洋地域:遺伝子治療の再生医療市場、
国別、2023年~2031年(百万米ドル) 108
表61 ラテンアメリカ:遺伝子治療の再生医療市場、
国別、2023年~2031年(百万米ドル) 109
表62 組織工学の再生医療市場、地域別、2023年~2031年(百万米ドル) 110
表63 北米:組織工学分野の再生医療市場、国別、2023年~2031年(百万米ドル) 110
表64 欧州:組織工学分野の再生医療市場、
国別、2023年~2031年(百万米ドル) 111
表65 アジア太平洋地域:組織工学分野における再生医療市場、
国別、2023年~2031年(百万米ドル) 111
表66 ラテンアメリカ:組織工学分野における再生医療市場、国別、2023年~2031年(百万米ドル) 112
表67 再生医療市場(治療領域別)、
2023年~2031年(百万米ドル) 114
表68 腫瘍学用途向けの市販化済み再生細胞療法の参考リスト 115
表69 腫瘍学分野における再生医療市場(地域別)、
2023年~2031年(百万米ドル) 117
表70 北米:腫瘍学分野における再生医療市場、
国別、2023年~2031年(百万米ドル) 117
表71 欧州:腫瘍学分野における再生医療市場、国別、2023年~2031年 (百万米ドル) 118
表72 アジア太平洋地域:腫瘍学分野における再生医療市場、
国別、2023年~2031年(百万米ドル) 118
表73 ラテンアメリカ:腫瘍学分野における再生医療市場、
国別、2023年~2031年(百万米ドル) 119
表74 筋骨格系疾患における再生医療市場、
地域別、2023年~2031年(百万米ドル) 120
表75 北米:筋骨格系疾患向け再生医療市場、国別、2023年~2031年(百万米ドル) 120
表76 欧州:筋骨格系疾患向け再生医療市場、国別、2023年~2031年(百万米ドル) 121
表77 アジア太平洋地域:筋骨格系疾患向け再生医療市場、国別、2023年~2031年(百万米ドル) 121
表78 ラテンアメリカ:筋骨格系疾患向け再生医療市場(国別、2023年~2031年) (百万米ドル) 122
表79 急性および慢性創傷の治療向けに市販されている再生医療製品の代表例 123
表80 皮膚科および 創傷ケア向け再生医療市場、
地域別、2023年~2031年(百万米ドル) 123
表81 北米:皮膚科・創傷ケア向け再生医療市場、国別、2023年~2031年 (百万米ドル) 124
表 82 欧州:皮膚科および創傷ケア向け再生医療市場、国別、2023年~2031年 (百万米ドル) 124
表 83 アジア太平洋地域:皮膚科および創傷ケア分野における再生医療市場(国別、2023年~2031年)(百万米ドル) 125
表84 ラテンアメリカ:皮膚科および創傷ケア分野における再生医療市場(国別、2023年~2031年)(百万米ドル) 125
表85 心血管疾患向け再生医療市場:地域別、2023年~2031年(百万米ドル) 126
表86 北米:心血管疾患向け再生医療市場、国別、2023年~2031年(百万米ドル) 127
表87 欧州:心血管疾患向け再生医療市場、
国別、2023年~2031年(百万米ドル) 127
表88 アジア太平洋地域:心血管疾患向け再生医療市場、国別、2023年~2031年(百万米ドル) 128
表89 ラテンアメリカ:心血管疾患向け再生医療市場、国別、2023年~2031年(百万米ドル) 128
表90 眼科分野における再生医療のパイプライン製品一覧 129
表91 眼科分野における再生医療市場:地域別、2023年~2031年 (百万米ドル) 130
表92 北米:眼科分野における再生医療市場、
国別、2023年~2031年(百万米ドル) 130
表93 欧州:眼科分野における再生医療市場、
国別、2023年~2031年(百万米ドル) 131
表94 アジア太平洋地域:眼科分野における再生医療市場、
国別、2023年~2031年(百万米ドル) 131
表95 ラテンアメリカ:眼科分野における再生医療市場、
国別、2023年~2031年(百万米ドル) 132
表96 神経学分野における再生医療市場:地域別、
2023年~2031年(百万米ドル) 133
表97 北米:神経学分野における再生医療市場、
国別、2023年~2031年(百万米ドル) 133
表 98 欧州:神経学分野における再生医療市場、国別、2023年~2031年(百万米ドル) 134
表 99 アジア太平洋地域:神経学分野における再生医療市場、国別、2023年~2031年 (百万米ドル) 134
表100 ラテンアメリカ:神経学分野における再生医療市場、
国別、2023年~2031年(百万米ドル) 135
表 101 その他の治療分野における再生医療市場:地域別、2023年~2031年(百万米ドル) 136
表102 北米:その他の治療領域における再生医療市場(国別、2023年~2031年)(百万米ドル) 136
表103 欧州:その他の治療領域における再生医療市場、
国別、2023年~2031年(百万米ドル) 137
表104 アジア太平洋地域:その他の治療領域における再生医療市場、国別、2023年~2031年(百万米ドル) 137
表 105 ラテンアメリカ:その他の治療分野における再生医療市場、国別、2023年~2031年(百万米ドル) 138
表 106 再生医療市場:地域別、2023年~2031年(百万米ドル) 140
表107 北米:再生医療市場:国別、
2023年~2031年(百万米ドル) 142
表108 北米:再生医療市場(製品別)、
2023年~2031年 (百万米ドル) 142
表109 北米:細胞療法の再生医療市場、
種類別、2023年~2031年(百万米ドル) 143
表 110 北米:幹細胞治療の再生医療市場(タイプ別)、2023年~2031年(百万米ドル) 143
表 111 北米:幹細胞治療製品の再生医療市場、種類別、2023年~2031年(百万米ドル) 143
表112 北米:再生医療市場(治療領域別)、2023年~2031年(百万米ドル) 144
表113 米国:再生医療市場(製品別)、2023年~2031年(百万米ドル) 145
表114 米国:細胞療法における再生医療市場(タイプ別)、
2023年~2031年(百万米ドル) 145
表115 米国:幹細胞治療の再生医療市場、
種類別、2023年~2031年(百万米ドル) 146
表116 米国:幹細胞治療製品の再生医療市場、
種類別、2023年~2031年(百万米ドル) 146
表117 米国:再生医療市場(治療領域別)、
2023年~2031年(百万米ドル) 147
表118 カナダ:再生医療市場(製品別)、
2023年~2031年 (百万米ドル) 148
表119 カナダ:細胞療法における再生医療市場、種類別、
2023年~2031年 (百万米ドル) 148
表120 カナダ:幹細胞治療の再生医療市場、
種類別、2023年~2031年(百万米ドル) 149
表 121 カナダ:幹細胞治療製品の再生医療市場(種類別、2023年~2031年)(百万米ドル) 149
表122 カナダ:再生医療市場(治療領域別)、
2023年~2031年(百万米ドル) 150
表123 欧州:再生医療市場(国別)、
2023年~2031年(百万米ドル) 151
表124 欧州:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 151
表125 欧州:細胞療法の再生医療市場(種類別)、
2023年~2031年(百万米ドル) 151
表126 欧州:再生医療市場(幹細胞治療)、タイプ別、2023年~2031年(百万米ドル) 152
表127 欧州: 幹細胞治療製品の再生医療市場、種類別、2023年~2031年(百万米ドル) 152
表128 欧州:再生医療市場、治療領域別、
2023年~2031年(百万米ドル) 153
表129 ドイツ:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 154
表130 ドイツ:細胞療法の再生医療市場(種類別)、2023年~2031年 (百万米ドル) 154
表131 ドイツ:再生医療市場(幹細胞治療)、
種類別、2023年~2031年(百万米ドル) 154
表 132 ドイツ:幹細胞治療製品の再生医療市場、種類別、2023年~2031年(百万米ドル) 155
表133 ドイツ:再生医療市場(治療領域別)、
2023年~2031年(百万米ドル) 155
表134 英国:再生医療市場(製品別)、2023年~2031年(百万米ドル) 156
表135 英国:細胞療法の再生医療市場(種類別)、
2023年~2031年(百万米ドル) 157
表136 英国:再生医療市場(幹細胞治療)、タイプ別、2023年~2031年(百万米ドル) 157
表137 英国:幹細胞治療製品の再生医療市場、
種類別、2023年~2031年(百万米ドル) 157
表138 英国:再生医療市場、治療領域別、
2023年~2031年 (百万米ドル) 158
表139 フランス:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 159
表140 フランス:細胞療法の再生医療市場(種類別)、
2023年~2031年(百万米ドル) 159
表141 フランス:再生医療市場(幹細胞治療)、タイプ別、2023年~2031年(百万米ドル) 159
表142 フランス:幹細胞治療製品の再生医療市場(種類別)、2023年~2031年 (百万米ドル) 160
表143 フランス:再生医療市場(治療領域別)、
2023年~2031年(百万米ドル) 160
表144 イタリア:再生医療市場(製品別)、
2023年~2031年 (百万米ドル) 161
表145 イタリア:細胞療法における再生医療市場(タイプ別)、
2023年~2031年(百万米ドル) 161
表 146 イタリア:幹細胞治療の再生医療市場(タイプ別)、2023年~2031年(百万米ドル) 162
表147 イタリア:幹細胞治療製品の再生医療市場、種類別、2023年~2031年(百万米ドル) 162
表148 イタリア:再生医療市場、治療領域別、
2023年~2031年 (百万米ドル) 163
表149 スペイン:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 164
表150 スペイン:細胞療法の再生医療市場(種類別)、
2023–2031年(百万米ドル) 164
表151 スペイン:再生医療市場(幹細胞治療)、タイプ別、2023–2031年(百万米ドル) 164
表152 スペイン:幹細胞治療製品の再生医療市場(種類別)、2023年~2031年(百万米ドル) 165
表153 スペイン: 再生医療市場(治療分野別)、
2023年~2031年(百万米ドル) 165
表154 欧州その他:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 166
表155 その他の欧州諸国:細胞療法における再生医療市場、
種類別、2023年~2031年(百万米ドル) 166
表 156 欧州その他地域:幹細胞治療の再生医療市場(タイプ別、2023年~2031年)(百万米ドル) 167
表 157 欧州その他地域:幹細胞治療製品の再生医療市場、種類別、2023年~2031年(百万米ドル) 167
表158 欧州その他地域:再生医療市場(治療領域別)、2023年~2031年(百万米ドル) 168
表159 アジア太平洋地域:再生医療市場(国別)、
2023年~2031年(百万米ドル) 170
表160 アジア太平洋地域:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 170
表161 アジア太平洋地域:細胞療法の再生医療市場、タイプ別、2023年~2031年 (百万米ドル) 171
表 162 アジア太平洋地域:幹細胞治療の再生医療市場、
タイプ別、2023年~2031年(百万米ドル) 171
表 163 アジア太平洋地域: 幹細胞治療製品における再生医療市場:種類別、2023年~2031年(百万米ドル) 171
表164 アジア太平洋地域:再生医療市場:治療領域別、
2023年~2031年(百万米ドル) 172
表165 中国:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 173
表166 中国:細胞療法の再生医療市場(種類別)、
2023年~2031年 (百万米ドル) 173
表167 中国:再生医療市場(幹細胞治療)、タイプ別、2023年~2031年(百万米ドル) 173
表168 中国:幹細胞治療製品における再生医療市場(種類別)、2023年~2031年(百万米ドル) 174
表169 中国:再生医療市場(治療領域別)、
2023年~2031年(百万米ドル) 174
表170 日本:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 175
表171 日本:細胞療法の再生医療市場(種類別)、
2023年~2031年(百万米ドル) 176
表172 日本:再生医療市場(幹細胞治療)、タイプ別、2023年~2031年(百万米ドル) 176
表173 日本:幹細胞治療製品の再生医療市場、種類別、2023–2031年(百万米ドル) 176
表174 日本:再生医療市場、治療領域別、
2023–2031年(百万米ドル) 177
表 175 インド:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 178
表 176 インド:細胞療法の再生医療市場(種類別)、
2023年~2031年(百万米ドル) 178
表177 インド:再生医療市場(幹細胞療法)、タイプ別、2023年~2031年(百万米ドル) 178
表178 インド:幹細胞治療製品における再生医療市場、種類別、2023–2031年(百万米ドル) 179
表179 インド:再生医療市場、治療領域別、
2023–2031年(百万米ドル) 179
表180 韓国:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 180
表181 韓国:細胞療法の再生医療市場、
種類別、2023年~2031年(百万米ドル) 181
表182 韓国:再生医療市場(幹細胞治療)、
種類別、2023年~2031年(百万米ドル) 181
表183 韓国:幹細胞治療製品の再生医療市場、種類別、2023年~2031年(百万米ドル) 181
表184 韓国:再生医療市場(治療領域別)、2023年~2031年(百万米ドル) 182
表185 オーストラリア:再生医療市場(製品別)、
2023年~2031年(百万米ドル) 183
表186 オーストラリア:細胞療法の再生医療市場(種類別)、2023年~2031年(百万米ドル) 183
表187 オーストラリア:幹細胞治療の再生医療市場、
種類別、2023年~2031年(百万米ドル) 183
表188 オーストラリア:幹細胞治療製品の再生医療市場、種類別、2023年~2031年(百万米ドル) 184
表189 オーストラリア: 治療領域別再生医療市場、
2023年~2031年(百万米ドル) 184
表190 アジア太平洋地域その他:製品別再生医療市場、
2023年~2031年(百万米ドル) 185
表191 アジア太平洋地域その他:細胞療法における再生医療市場、
種類別、2023年~2031年(百万米ドル) 185
表192 アジア太平洋地域その他:幹細胞治療の再生医療市場、種類別、2023年~2031年(百万米ドル) 185
表193 アジア太平洋地域その他:幹細胞治療製品の再生医療市場、種類別、2023年~2031年
(百万米ドル) 186表 194 アジア太平洋地域その他:再生医療市場(治療領域別)、2023年~2031年(百万米ドル) 186表195 ラテンアメリカ:再生医療市場(国別)、2023年~2031年(百万米ドル) 187表196 ラテンアメリカ:再生医療市場(製品別)、2023年~2031年(百万米ドル) 187表197 ラテンアメリカ:細胞療法の再生医療市場、種類別、2023年~2031年 (百万米ドル) 188表198 ラテンアメリカ:幹細胞治療の再生医療市場、種類別、2023年~2031年(百万米ドル) 188表199 ラテンアメリカ:幹細胞治療製品の再生医療市場、種類別、2023年~2031年(百万米ドル) 188表 200 ラテンアメリカ:再生医療市場(治療領域別)、2023年~2031年(百万米ドル) 189表 201 ブラジル: 再生医療市場(製品別)、2023年~2031年(百万米ドル) 189表202 ブラジル:細胞療法の再生医療市場、種類別、2023年~2031年(百万米ドル) 190表203 ブラジル:幹細胞治療の再生医療市場、種類別、2023年~2031年(百万米ドル) 190表 204 ブラジル:幹細胞治療製品の再生医療市場、種類別、2023年~2031年(百万米ドル) 190表 205 ブラジル:再生医療市場、治療領域別、
2023年~2031年(百万米ドル) 191表206 ラテンアメリカその他地域:再生医療市場(製品別)、2023年~2031年 (百万米ドル) 191表 207 ラテンアメリカその他地域:細胞療法の再生医療市場、種類別、2023–2031(百万米ドル) 192表 208 ラテンアメリカその他の地域:幹細胞治療の再生医療市場、タイプ別、2023年~2031年(百万米ドル) 192表209 ラテンアメリカその他の地域:幹細胞治療製品の再生医療市場、種類別、2023年~2031年 (百万米ドル) 192表 210 ラテンアメリカその他地域:再生医療市場(治療領域別)、2023年~2031年(百万米ドル) 193表211 中東:再生医療市場(製品別)、2023年~2031年(百万米ドル) 194表 212 中東:細胞療法における再生医療市場、タイプ別、2023年~2031年(百万米ドル) 194表 213 中東:幹細胞療法における再生医療市場、種類別、2023年~2031年(百万米ドル) 194表214 中東:幹細胞治療製品の再生医療市場、種類別、2023年~2031年(百万米ドル) 195表215 中東:再生医療市場、治療領域別、2023年~2031年(百万米ドル) 195表216 アフリカ:再生医療市場、製品別、2023年~2031年(百万米ドル) 196表 217 アフリカ:細胞療法の再生医療市場(タイプ別)、2023–2031年(百万米ドル) 196
表218 アフリカ:幹細胞治療の再生医療市場、種類別、2023年~2031年(百万米ドル) 197
表219 アフリカ:幹細胞治療製品の再生医療市場、種類別、 2023–2031年(百万米ドル) 197
表220 アフリカ:再生医療市場、治療領域別、
2023–2031年(百万米ドル) 198
表 221 再生医療市場における主要企業の戦略の概要 199
表 222 再生医療市場:競争の激しさ 202
表 223 再生医療市場:地域別展開状況 206
表224 再生医療市場:製品別展開状況 207
表225 再生医療市場:治療領域別展開状況 208
表 226 再生医療市場:主要スタートアップ/中小企業の詳細リスト 211
表 227 再生医療市場:スタートアップ/中小企業の競合ベンチマーク 212
表 228 再生医療市場:製品発売、
2023年1月~2026年9月 215
表229 再生医療市場:取引、2023年1月~2026年9月 216
表230 再生医療市場:事業拡大、2023年1月
~2026年9月 217
表231 ノバルティスAG:企業概要 218
表232 ノバルティスAG:提供製品 220
表 233 ノバルティス AG:製品の承認、2023年1月~2026年9月 220
表 234 ノバルティス AG:取引、2023年1月~2026年9月 221
表 235 ノバルティス AG:事業拡大、2023年1月~2026年9月 221
表 236 ギリアド・サイエンシズ社:会社概要 223
表 237 ギリアド・サイエンシズ社:提供製品 224
表 238 ギリアド・サイエンシズ社:製品承認、
2023年1月~2026年9月 225
表 239 ギリアド・サイエンシズ社:取引(2023年1月~2026年9月) 225表 240 サレプタ・セラピューティクス社:会社概要 227表241 サレプタ・セラピューティクス社:提供製品 228表242 サレプタ・セラピューティクス社:製品の発売および承認、2023年1月~2026年9月 229表 243 サレプタ・セラピューティクス社:取引(2023年1月~2026年9月) 229表 244 アムジェン社:会社概要 231表245 アムジェン社:提供製品 232表246 アムジェン社:取引、2023年1月~2026年9月 233表247 ジョンソン・エンド・ジョンソン:会社概要 234表 248 ジョンソン・エンド・ジョンソン:取り扱い製品 235表 249 ジョンソン・エンド・ジョンソン:製品承認状況(2023年1月~2026年9月) 236表 250 ジョンソン・エンド・ジョンソン:取引(2023年1月~2026年9月) 236表251 バイオジェン社:会社概要 238表252 バイオジェン社:取り扱い製品 239表 253 バイオジェン社:製品の承認、2023年1月~2026年9月 240表 254 バイオジェン社:事業拡大、2023年1月~2026年9月 240表255 スミス・アンド・ネフュー:会社概要 241表256 スミス・アンド・ネフュー:取り扱い製品 242表257 メディポスト株式会社:会社概要 243表258 メディポスト:提供製品 244表259 製品パイプライン 244表260 メディポスト:取引、2023年1月~2026年9月 245表 261 メディポスト:その他の動向(2023年1月~2026年9月) 245表 262 JCRファーマシューティカルズ株式会社:会社概要 246表 263
JCRファーマシューティカルズ株式会社:取り扱い製品 248表264 コーレストム社:会社概要 249表265 コーレストム社:取り扱い製品 249表266 ベリセル社:会社概要 251表 267 ヴェリセル・コーポレーション:取り扱い製品 252表 268 ヴェリセル・コーポレーション:製品の承認状況、 2023年1月~2026年9月 253表 269 ミメドックス・グループ社:会社概要 254表270 ミメドックス・グループ社:取り扱い製品 255表271 ミメドックス・グループ社:製品発売(2023年1月~2026年9月) 256表 273 ORGANOGENESIS INC.:会社概要 258表 274 ORGANOGENESIS INC.:提供製品 259表 275 ORGANOGENESIS INC.:製品発売(2023年1月~2026年9月) 260表276 メドトロニック:会社概要 261表277 メドトロニック:取り扱い製品 262表278 メドトロニック:製品発売(2023年1月~2026年9月) 263表 279 ブリストル・マイヤーズ・スクイブ社:会社概要 264表 280 ブリストル・マイヤーズ・スクイブ社:取り扱い製品 266表 281 ブリストル・マイヤーズ・スクイブ社:製品の承認、2023年1月~2026年9月 266表 282 ブリストル・マイヤーズ・スクイブ社:取引(2023年1月~2026年9月) 267表 283 オートラス・セラピューティクス社:会社概要 268表284 オートラス・セラピューティクス:提供製品 269表285 オートラス・セラピューティクス:製品の承認状況、2023年1月~2026年9月 269表 286 オートラス・セラピューティクス:取引(2023年1月~2026年9月) 269表 287 オルソセル社:会社概要 270表 288 メソブラスト社:会社概要 271表289 バイオレストラティブ・セラピューティクス社:会社概要 272表290 プルリストム・セラピューティクス社:会社概要 272表291 テゴサイエンス社:会社概要 273表 292 ANTEROGEN. CO., LTD.:会社概要 273表 293 BLUEBIRD BIO, INC.:会社概要 274表 294 STEMPEUTICS RESEARCH PVT. LTD.:会社概要 274表 295 SIBIONO GENETECH CO. LTD.:会社概要 275表 296 ASPECT BIOSYSTEMS:会社概要 275表 297 ATHERSYS, INC.:会社概要 276
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









