主なポイント
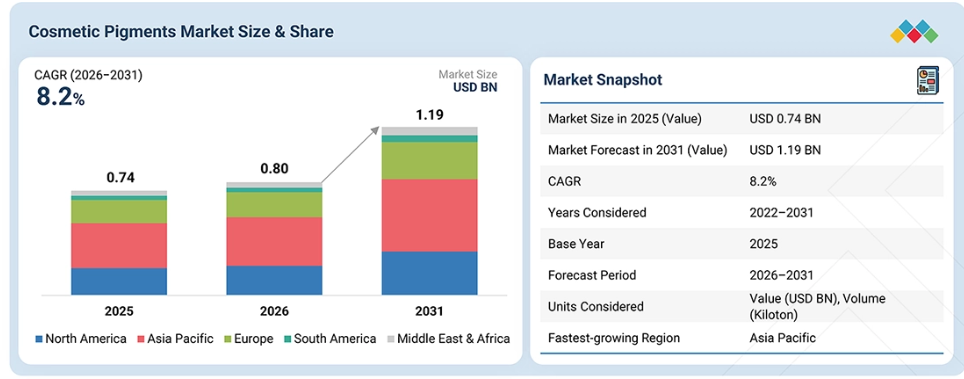
2026年、アジア太平洋地域の化粧品用顔料市場は、同地域全体における化粧品・パーソナルケア産業の急速な成長、製造活動の拡大、可処分所得の増加、およびカラーコスメティックスへの需要の高まりに牽引され、世界市場の43%を占めました。同地域では、フェイスメイク、アイメイク、リップ製品、ネイル製品、ヘアカラー製品、スキンケア・パーソナルケア用途にわたる化粧品消費の拡大が、市場の成長をさらに後押ししています。
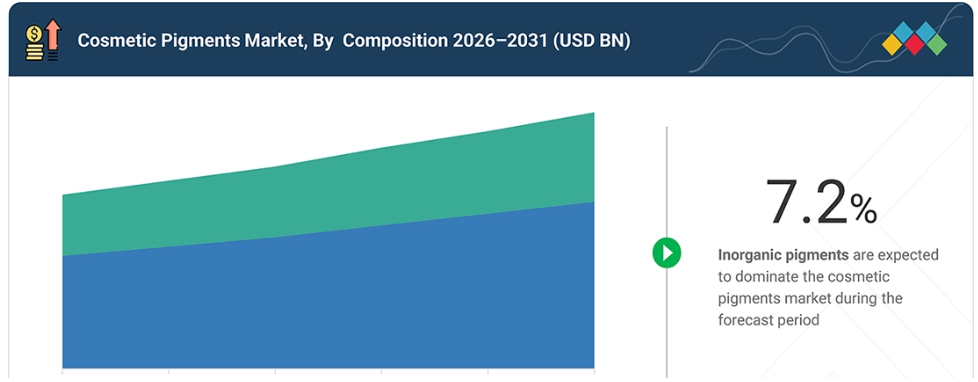
組成別では、有機顔料セグメントが予測期間中に年平均成長率(CAGR)8.0%を記録すると見込まれています。
種類別では、特殊効果顔料セグメントが2026年に市場全体の34%を占めました。これは、幅広い化粧品製品において、独自の光学効果、視覚的な魅力の向上、差別化された仕上がりを実現できる能力によるものです。
用途別では、2026年にフェイシャルメイクアップセグメントが市場全体の最大のシェアを占めました。これは、ファンデーション、コンシーラー、チーク、ブロンザー、その他のフェイシャル化粧品への広範な採用によるものです。この市場は、多様な色合い、高いカバー力、革新的なメイクアップ処方を求める消費者の需要の高まりに支えられています。
Sudarshan Chemical Industries Limited、DIC Corporation、Sensient Cosmetic Technologiesは、その強力な市場での存在感、幅広い製品ポートフォリオ、および広範な用途展開により、化粧品顔料市場における主要企業として挙げられました。
Kobo Products、Kuncai Pigments、Koel Colours Private Limitedなどは、専門的な顔料用途において確固たる基盤を築くことで、新興企業や中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
世界の化粧品顔料市場は、カラーコスメティクスの需要増加、美容・パーソナルケア産業の拡大、そしてフェイスメイク、アイメイク、リップ製品、ネイルコスメティクスにおける革新的な化粧品処方の採用拡大に牽引され、力強い成長を遂げています。
アジア太平洋地域は、急速な都市化、可処分所得の増加、化粧品製造活動の拡大、そして中国、インド、日本、韓国、東南アジア全域におけるカラーコスメティクスの需要増加に支えられ、最大の地域市場となっています。北米は、プレミアム美容製品、製品の革新、確立された化粧品メーカー、そして高性能・特殊顔料への需要拡大に支えられ、2番目に大きなシェアを占めています。欧州は、確立された美容・パーソナルケア市場全体における、プレミアムで持続可能、自然由来、かつ高品質な化粧品処方への需要に支えられています。一方、南米および中東・アフリカでは、美容製品の消費拡大、都市化、可処分所得の増加、小売およびEコマースチャネルの拡大、新興市場における化粧品の普及拡大を背景に、需要が伸びています。
顧客の顧客に影響を与えるトレンドと変革
技術の進歩と、革新的な美容製品に対する消費者の需要の高まりが、化粧品、パーソナルケア、カラーコスメティックス、スキンケア、ビューティーケアの各セクターにおいて大きな変革を推進しています。発色の向上、処方の安定性の改善、色調の幅の拡大、持続可能な原料、多機能な化粧品ソリューションへの注目が高まるにつれ、イノベーションが加速し、バリューチェーン全体に新たな成長の機会が生まれています。高度な効果顔料や表面処理顔料への移行に加え、天然着色料、特殊カラーシステム、高性能顔料技術の開発が進むことで、競争環境は再構築されつつあります。
市場の動向
推進要因:カラーコスメティクスおよび美容製品への需要の高まり
フェイスメイク、アイメイク、リップ製品、ネイル製品、その他の美容用途においてカラーコスメティクスの需要が高まるにつれ、化粧品用顔料市場は拡大しています。美容・パーソナルケア製品への消費者支出の増加、プレミアムコスメティクスの普及拡大、そして多様な化粧品カテゴリーにおける新製品の相次ぐ発売が、化粧品用顔料の需要を牽引しています。鮮やかな色合いへの嗜好の高まり、発色の向上、そして革新的な化粧品処方が、市場の成長をさらに後押ししています。
化粧品メーカーが製品ポートフォリオの拡大を続ける中、さまざまな用途において、一貫した発色性能を備えた高品質な顔料への需要が高まっています。
制約要因:化粧品用顔料を規制する厳格な規制
市場は力強い成長を遂げていますが、化粧品用顔料業界は、化粧品における着色添加物の安全性、純度、および使用許容範囲を規定する厳格な規制という課題に直面しています。顔料メーカーや化粧品企業は、各地域における成分の安全性、表示、製品組成、および環境基準に関する、絶えず変化する規制を遵守しなければなりません。これらの要件により、特に新規および特殊顔料を開発するメーカーにおいては、試験、認証、およびコンプライアンスにかかるコストが増加する可能性があります。さらに、国ごとの規制基準の違いにより、製品の承認が複雑化し、商品化までに要する時間が長くなる可能性があります。
機会:天然および持続可能な化粧品用顔料への需要の高まり
消費者が天然、持続可能、そしてクリーンラベルの美容製品を好む傾向が強まっていることから、化粧品用顔料市場には大きな機会が生まれています。
成分の安全性や環境的持続可能性に対する意識の高まりにより、化粧品メーカーは、天然由来の着色剤や環境に配慮した顔料ソリューションを製品処方に取り入れるよう促されています。安定性が高く、鮮やかで、高性能な天然顔料の開発は、メーカーが変化する消費者の嗜好に対応すると同時に、製品の差別化を図る上で役立ちます。さらに、持続可能な化粧品やクリーンビューティー製品の開発への投資拡大は、顔料メーカーにとって新たな機会を生み出しています。
課題:さまざまな処方において一貫した発色性能を維持すること
化粧品顔料業界は、異なる化粧品処方を横断して、色合い、発色度、分散性、および安定性を一貫して維持するという課題に直面しています。顔料の性能は、処方の組成、加工条件、粒子特性、および他の成分との相互作用によって変動する可能性があります。そのため、化粧品メーカーは、ファンデーション、リップスティック、アイシャドウ、ネイル製品、スキンケア製品など、さまざまな製品において均一な性能を発揮する顔料を必要としています。多様な処方要件を満たしつつ、一貫した品質を確保することは、技術的な複雑さを増し、顔料メーカーにとって課題となる可能性があります。
市場のエコシステム
化粧品用顔料のエコシステムは、原材料サプライヤー、顔料メーカー、化粧品原料サプライヤー、化粧品メーカー、流通業者、処方開発者、および最終用途産業など、相互に関連し合うステークホルダーで構成されています。
原材料サプライヤーは、有機・無機化合物、天然着色料、マイカ、鉱物、特殊材料などの主要な原材料を供給しています。化粧品顔料メーカーは、これらの原材料を加工・開発し、フェイスメイク、アイメイク、リップ製品、ネイル製品、ヘアカラー製品、スキンケア・パーソナルケア、その他の化粧品用途で使用される高性能な顔料へと仕上げています。
規制当局は、安全性、品質、表示、および許容される着色添加物の基準を定め、顔料の開発や、規制に準拠した持続可能な技術の採用に影響を与えています。流通業者や販売パートナーは、地域市場全体および化粧品メーカーへの効率的な製品供給を確保しています。化粧品、パーソナルケア、美容、および特殊配合分野のエンドユーザーは、安全で安定性が高く、高性能かつ革新的な化粧品用顔料への需要を牽引しています
市場セグメント
化粧品用顔料市場:組成別
世界の化粧品用顔料市場において、無機顔料は最大の組成セグメントである一方、有機顔料は最も急成長しているセグメントです。無機顔料は、その優れた色安定性、不透明度、耐久性、耐薬品性、および幅広い化粧品処方に適していることから、市場シェアをリードしています。有機顔料は、鮮やかな色合い、高い発色性、幅広い色域、そして革新的かつ特殊な化粧品用途への適性により、採用が進んでいます。
いずれの顔料組成も、フェイスメイク、アイメイク、リップ製品、ネイル製品、ヘアカラー製品、スキンケア・パーソナルケア、その他の化粧品用途で広く使用されています。高性能な着色剤への需要の高まり、カラー化粧品の消費拡大、そして革新的で差別化された化粧品処方の開発が進んでいることが、これらの顔料組成の成長をさらに後押ししています。
化粧品用顔料市場:種類別
世界的な化粧品用顔料市場において、特殊効果顔料が最大のセグメントである一方、天然着色剤は最も急成長しているセグメントです。特殊効果顔料は、化粧品製品全体にユニークな光学効果、視覚的な魅力の向上、差別化された仕上がり、そして高級感ある美観をもたらすため、市場で主導的なシェアを占めています。天然着色料は、天然由来の成分、持続可能な処方、クリーンラベルの化粧品に対する消費者の嗜好の高まりにより、採用が進んでいます。
これら両方のタイプは、フェイスメイク、アイメイク、リップ製品、ネイル製品、ヘアカラー製品、スキンケア・パーソナルケア、その他の化粧品用途で広く使用されています。革新的な美容製品、プレミアムな化粧品処方、差別化された視覚効果に対する需要の高まりが、これらの顔料タイプの成長をさらに後押ししています。
化粧品用顔料市場:用途別
フェイシャルメイクアップは最大の用途セグメントである一方、スキンケア・パーソナルケアは世界の化粧品顔料市場において最も急成長している用途です。フェイシャルメイクアップは、ファンデーション、コンシーラー、チーク、ブロンザー、その他のフェイシャル化粧品に広く使用されていることから、最大のシェアを占めています。この用途における市場は、美容製品への消費者支出の増加、製品ポートフォリオの拡大、多様な色合いへの需要の高まり、製品性能の向上、そして革新的な化粧品処方の需要拡大によって支えられています。
地域
予測期間中、アジア太平洋地域は化粧品顔料の最大市場となります。
アジア太平洋地域の化粧品顔料市場は、フェイシャルメイク、アイメイク、リップ製品、ネイル製品、ヘアカラー製品、スキンケア・パーソナルケア、およびその他の化粧品用途からの堅調な需要に支えられ、世界最大規模となっています。同地域は、化粧品・パーソナルケア産業の急速な成長、製造能力の拡大、可処分所得の増加、およびカラー化粧品の消費拡大の恩恵を受けています。化粧品製造、製品イノベーション、Eコマース、美容小売チャネルへの投資拡大が、市場の成長をさらに後押ししています。アジア太平洋地域は、主要な化粧品製造国の強力な存在感、美容製品への消費者支出の拡大、および多様な最終用途分野における革新的な化粧品顔料の採用拡大により、引き続き重要な市場となっています。
化粧品用顔料市場:企業評価マトリックス
化粧品用顔料市場の評価マトリックスにおいて、インドに拠点を置くSudarshan Chemical Industries Limited(Star)は、カラーコスメティクス、パーソナルケア、美容製剤の幅広い分野で活用されている有機顔料、無機顔料、特殊顔料、エフェクト顔料からなる豊富な製品ポートフォリオを通じて、市場をリードしています。
Kobo Products社は、表面処理顔料、顔料分散液、エフェクト顔料、カラーコンセントレートに重点的に注力しており、化粧品用顔料市場における新興のリーダーとして台頭しつつあります。同社は、パール、干渉、ホログラフィック、プリズム、磁性、ロングカラートラベルなどのエフェクト顔料を幅広く提供しており、これらはカラーコスメティクスにおいて独自の仕上がりを実現するのに役立っています。
主要市場プレイヤー
Sudarshan Chemical Industries Limited (India)
DIC Corporation (Japan)
Sensient Cosmetic Technologies (US)
Global New Material International Holdings Limited (China)
ALTANA (Germany)
Kobo Products (US)
Kuncai Pigments (China)
LANXESS (Germany)
Geotech International (India)
Neelikon Food Dyes and Chemicals Limited (India)
Vibrantz (US)
最近の動向
2025年8月:Sudarshan Chemical Industries Limited(インド)は、ドイツに拠点を置くHeubach Groupのグローバル顔料事業を買収を完了し、同社のグローバルな顔料ポートフォリオを強化するとともに、国際市場における存在感を拡大しました。この買収により、互いに補完し合う顔料技術、製造能力、および応用に関する専門知識が統合され、化粧品、塗料、プラスチック、インク、その他の用途にわたる顧客へのサービス提供能力が強化されました。
2025年8月:グローバル・ニュー・マテリアル・インターナショナル・ホールディングス・リミテッド(中国)は、メルクのサーフェス・ソリューションズ事業を7億5,100万米ドルで買収し、同事業は「スソニティ」にブランド名を変更しました。この取引により、GNMIのグローバルな生産拠点と販売チャネルが拡大し、プレミアム効果顔料および化粧品用途における同社の地位が強化されました。
2025年3月:Sudarshan Chemical Industries Limited(インド)は、完全子会社であるSudarshan Europe B.V.を通じて、ドイツに拠点を置くHeubach Groupの買収を完了しました。この買収により、Sudarshanのグローバル拠点は19カ所に拡大し、化粧品およびその他の最終用途産業における顔料ポートフォリオ、製造能力、および応用ノウハウが強化されました。
1 はじめに 26
1.1 本調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 27
1.3.1 対象市場および地域範囲 27
1.3.2 調査対象および除外項目 27
1.3.3 対象期間 28
1.4 対象通貨 28
1.5 対象単位 28
1.6 ステークホルダー 28
2 エグゼクティブ・サマリー 29
2.1 主な洞察と市場のハイライト 29
2.2 主要市場参加者:戦略的動向の分析 30
2.3 化粧品用顔料市場における破壊的トレンド 31
2.4 高成長セグメント 31
2.5 地域別概況:市場規模、成長率、および予測 32
3 プレミアムインサイト 33
3.1 化粧品用顔料市場における事業者にとって魅力的な機会 33
3.2 元素組成別 化粧品用顔料市場 33
3.3 種類別 化粧品用顔料市場 34
3.4 用途別 化粧品用顔料市場 34
3.5 国別 化粧品用顔料市場 35
4 市場の概要 36
4.1 はじめに 36
4.2 市場の動向 36
4.2.1 成長要因 37
4.2.1.1 カラーコスメティクスおよびメイクアップ製品の消費拡大 37
4.2.1.2 インパクトの強い仕上げや特殊効果仕上げへの需要の高まり 37
4.2.1.3 ヴィーガンおよびカルミンフリーの着色ソリューションに対する需要の増加 38
4.2.2 制約要因 38
4.2.2.1 化粧品用着色剤に対する厳格な規制要件 38
4.2.2.2 化粧品用顔料の用途ごとの制限 40
4.2.3 機会 40
4.2.3.1 天然および植物由来顔料の開発 40
4.2.3.2 バイオテクノロジーを活用した代替着色剤 41
4.2.3.3 合成マイカおよび先進的なエフェクト顔料技術 41
4.2.4 課題 42
4.2.4.1 従来の顔料と同等の性能の実現 42
4.2.4.2 ロット間の色の一貫性の維持 42
4.3 未充足ニーズと未開拓領域 43
4.3.1 化粧品用顔料市場における未充足ニーズ 43
4.3.2 未開拓市場の機会 43
4.4 相互に関連する市場とセクター横断的な機会 44
4.4.1 相互に関連する市場 44
4.4.2 セクター横断的な機会 44
4.5 新たなビジネスモデルとエコシステムの変容 45
4.5.1 新たなビジネスモデル 45
4.5.2 エコシステムの変容 45
4.6 ティア1/2/3の主要企業による戦略的動き 46
4.6.1 主な動きと戦略的焦点 46
4.7 ポーターの5つの力分析 47
4.7.1 新規参入の脅威 47
4.7.2 代替品の脅威 48
4.7.3 供給者の交渉力 48
4.7.4 買い手の交渉力 48
4.7.5 競合の激しさ 48
4.8 バリューチェーン分析 49
4.8.1 原材料供給業者 49
4.8.2 製造業者 50
4.8.3 流通業者 50
4.8.4 エンドユーザー 50
4.9 エコシステム分析 50
4.10 価格分析 51
4.10.1 地域別平均販売価格 52
4.10.2 主要企業別の平均販売価格 52
4.10.3 種類別の平均販売価格 53
4.11 マクロ経済指標 54
4.11.1 世界のGDPの推移 54
4.12 2025年の米国関税が化粧品用顔料市場に与える影響 55
4.12.1 はじめに 55
4.12.2 主な関税率 55
4.12.3 価格への影響分析 56
4.12.4 国・地域への影響 56
4.12.4.1 北米 56
4.12.4.2 欧州 56
4.12.4.3 アジア太平洋 57
4.12.5 最終用途産業への影響 57
4.13 貿易分析 57
4.13.1 輸入シナリオ(HSコード 320417) 57
4.13.2 輸出シナリオ(HSコード 320417) 58
4.14 顧客のビジネスに影響を与えるトレンド/混乱要因 59
4.15 投資および資金調達のシナリオ 60
4.16 ケーススタディ分析 61
4.16.1 サン・ケミカル社が、ラディアントファンデーション向けに天然着色料と酸化鉄の組み合わせを開発 61
4.16.2 センシエント・ビューティー、ファンデーションの色味の忠実度を向上させる表面処理顔料を開発 62
4.17 主要な会議およびイベント 63
5 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 64
5.1
技術分析 64
5.1.1 主要技術 64
5.1.1.1 エフェクト顔料および光学干渉技術 64
5.1.1.2 表面改質および機能化技術 64
5.1.2 補完技術 65
5.1.2.1 顔料分散・レオロジー技術 65
5.1.2.2 色測定・デジタルカラーマッチング技術 65
5.1.3 関連技術 65
5.1.3.1 合成鉱物基材技術 65
5.1.3.2 バイオテクノロジーおよびバイオベース着色剤技術 66
5.2 技術・製品ロードマップ 66
5.2.1 短期(2026年~2027年) | 基盤整備および初期の商業化 66
5.2.2 中期(2027年~2030年) | 拡大と標準化 67
5.2.3 長期(2030年~2035年以降) | 大規模商用化と業界変革 68
5.3 特許分析 69
5.3.1 特許の法的状況 70
5.3.2 管轄区域分析 70
5.4 将来の応用 71
5.4.1 多機能カラー化粧品 71
5.4.2 ロングウェア&転写防止メイクアップ 71
5.4.3 バイオ由来&持続可能な着色剤 71
5.4.4 高度なエフェクト&カラーシフトメイクアップ 71
5.4.5 パーソナライズ型・オンデマンド型カラー化粧品 72
5.5 AI/生成AIが化粧品用顔料市場に与える影響 72
5.5.1 主な活用事例と市場の可能性 72
5.5.2 化粧品用顔料加工におけるベストプラクティス 73
5.5.3 化粧品顔料市場におけるAI導入の事例研究 73
5.5.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 74
5.5.5 化粧品顔料市場におけるジェネレーティブAI導入に対する顧客の準備状況 74
6 規制環境とサステナビリティの取り組み 76
6.1 地域ごとの規制とコンプライアンス 76
6.1.1 規制機関、政府機関、およびその他の組織 76
6.1.2 業界基準 81
6.2 サステナビリティの取り組み 82
6.3 規制政策およびサステナビリティの取り組みが及ぼす影響 82
6.4 認証、表示、および環境基準 83
7 顧客動向および購買行動 84
7.1 はじめに 84
7.2 意思決定プロセス 84
7.3 主要なステークホルダーと購入基準 85
7.3.1 購入プロセスにおける主要なステークホルダー 85
7.3.2 購入基準 85
7.4 導入障壁と内部的課題 86
7.5 各最終用途産業における未充足ニーズ 87
7.6 市場の収益性 88
7.6.1 収益の可能性 88
7.6.2 コストの動向 89
7.6.3 主要な最終用途セクターにおける利益率の機会 89
8 元素組成別化粧品用顔料市場 90
8.1 はじめに 91
8.2 有機顔料 92
8.2.1 鮮やかで多様な化粧品用色合いへの嗜好の高まりが、有機顔料の成長を牽引 92
8.2.2 レーキ 92
8.2.2.1 鮮やかな色合いと調合の汎用性を実現し、市場での採用を促進 92
8.2.3 トナー 93
8.2.3.1 高い発色力と色調の濃さを提供し、需要を牽引 93
8.2.4 その他の有機顔料 93
8.2.4.1 差別化された色合いと性能を実現し、市場の成長を促進します 93
8.3 無機顔料 93
8.3.1 鉱物由来の着色剤と機能性が、無機顔料の需要を支えています 93
8.3.2 二酸化チタン 94
8.3.2.1 高い不透明度と白色の被覆力により、二酸化チタンは化粧品処方に不可欠な成分となっています 94
8.3.3 酸化鉄 94
8.3.3.1 メイクアップ製品における幅広い肌色への対応が、酸化鉄の需要を牽引しています 94
8.3.4 二酸化クロム 94
8.3.4.1 安定した緑色の発色により、アイメイクや特殊化粧品における酸化クロムの用途が拡大しています 94
8.3.5 酸化亜鉛 95
8.3.5.1 不透明性と多機能な保護作用により、化粧品における酸化亜鉛の採用が進んでいます 95
8.3.6 マイカ 95
8.3.6.1 光反射効果とシルキーな質感により、カラー化粧品におけるマイカの使用が促進されています 95
8.3.7 ウルトラマリン 95
8.3.7.1 特徴的な青色および紫色の色合いが、アイメイク製品におけるウルトラマリンの使用を後押ししています 95
8.3.8 その他の無機顔料 96
8.3.8.1 特殊な鉱物系着色剤およびエフェクト素材により、無機顔料の用途が拡大しています 96
9 化粧品用顔料市場(種類別) 97
9.1 はじめに 98
9.2 特殊効果顔料 99
9.2.1 インパクトの強いメイクアップ仕上げへの需要の高まりが市場を牽引 99
9.3 表面処理顔料 100
9.3.1 顔料の分散性および配合との相容性の向上に対する需要の高まりが市場を牽引 100
9.4 ナノ顔料 101
9.4.1 軽量でナチュラルな仕上がりを実現する処方の需要拡大が市場を牽引 101
9.5 天然着色料 101
9.5.1 天然由来成分への需要拡大が天然着色料市場を牽引 101 10 用途別化粧品顔料市場 103
10.1 はじめに 104
10.2 フェイスメイク 106
10.2.1 肌色への正確なマッチングと自然な仕上がりへの重視の高まりが市場を牽引 106
10.3 アイメイク 106
10.3.1 鮮やかな色や多面的なアイメイクへの嗜好の高まりが市場を牽引 106
10.4 リップ製品 107
10.4.1 高彩度の色合いと安定した発色に対する需要の高まりが市場を牽引 107
10.5 ネイル製品 107
10.5.1 装飾的なネイルスタイリングとエフェクト豊かな仕上がりの拡大が市場を牽引 107
10.6 ヘアカラー製品 108
10.6.1 多様な色合いやターゲットを絞った色補正の採用拡大が市場を牽引 108
10.7 特殊用途製品 108
10.7.1 専門的なカラーリングや特徴的な視覚効果の利用拡大が市場を牽引 108
10.8 その他の用途 109
11 地域別化粧品用顔料市場 110
11.1 はじめに 111
11.2 アジア太平洋地域 113
11.2.1 中国 118
11.2.1.1 国内の美容消費の拡大と化粧品オンライン小売の伸長が市場を牽引 118
11.2.2 インド 120
11.2.2.1 美容消費の増加と組織化されたカラー化粧品の拡大が市場を牽引 120
11.2.3 日本 122
11.2.3.1 化粧品出荷量の回復とメイクアップブランドの国際的な拡大が市場を牽引 122
11.2.4 韓国 124
11.2.4.1 世界的なK-ビューティーの輸出とカラーコスメティクスの急成長が市場を牽引 124
11.2.5 その他のアジア太平洋地域 126
11.3 ヨーロッパ 128
11.3.1 ドイツ 134
11.3.1.1 堅調な国内美容消費とメイクアップ化粧品への需要の高まりが市場を牽引 134
11.3.2 英国 136
11.3.2.1 大規模な美容消費基盤と、デジタル化に牽引されるメイクアップ需要が市場を牽引 136
11.3.3 フランス 138
11.3.3.1 プレミアム美容製品の消費と堅調な化粧品輸出が市場を牽引 138
11.3.4 イタリア 140
11.3.4.1 堅調なメイクアップ消費と輸出志向の化粧品製造が市場を牽引 140
11.3.5 スペイン 142
11.3.5.1 カラーコスメティクスの消費拡大と美容製品の輸出拡大が市場を牽引 142
11.3.6 その他の欧州諸国 144
11.4 北米 146
11.4.1 米国 152
11.4.1.1 プレミアムメイクアップ製品の革新と高性能な処方が市場を牽引 152
11.4.2 カナダ 154
11.4.2.1 輸入美容製品と規制に準拠した処方が市場を牽引 154
11.4.3 メキシコ 156
11.4.3.1 美容製品の製造拡大と二酸化チタン顔料の貿易拡大が市場を牽引 156
11.5 中東・アフリカ 158
11.5.1 GCC諸国 163
11.5.1.1 サウジアラビア 163
11.5.1.1.1 美容関連支出の増加と現地での化粧品製造の拡大が市場を牽引 163
11.5.1.2 アラブ首長国連邦(UAE) 165
11.5.1.2.1 高級美容小売市場と地域的な流通活動が市場を牽引 165
11.5.1.3 その他のGCC諸国 167
11.5.2 南アフリカ 169
11.5.2.1 確立された美容小売市場と、天然成分配合製品への需要拡大が市場を牽引 169
11.5.3 その他の中東・アフリカ諸国 171
11.6 南米 173
11.6.1 ブラジル 178
11.6.1.1 美容製品の消費が活発で、カラーコスメティクスの需要が拡大していることが市場の牽引力となります 178
11.6.2 アルゼンチン 180
11.6.2.1 美容製品の消費が回復し、プレミアムコスメティクスの需要が拡大していることが市場を支えています 180
11.6.3 南米のその他の地域 182
12 競争環境 185
12.1 はじめに 185
12.2 主要企業の戦略/競争優位性(2023年~2026年) 185
12.3 売上高分析(2023年~2025年) 188
12.4 市場シェア分析(2025年) 189
12.5 企業評価および財務指標 192
12.6 ブランド/製品比較 193
12.7 企業評価マトリックス:主要プレイヤー(2025年) 193
12.7.1 スター企業 193
12.7.2 新興リーダー企業 193
12.7.3 広範な事業展開を行う企業 194
12.7.4 参入企業 194
12.7.5 企業の事業展開範囲:主要企業、2025年 195
12.7.5.1 企業のフットプリント 195
12.7.5.2 地域のフットプリント 195
12.7.5.3 元素組成のフットプリント 196
12.7.5.4 種類のフットプリント 196
12.7.5.5 用途のフットプリント 197
12.8 企業評価マトリックス:スタートアップ/中小企業、2025年 197
12.8.1 先進的な企業 197
12.8.2 対応力のある企業 197
12.8.3 ダイナミックな企業 198
12.8.4 スタート地点 198
12.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 199
12.8.5.1 スタートアップ/中小企業のリスト 199
12.8.5.2 スタートアップ/中小企業の競合ベンチマーク 200
12.9 競争シナリオ 201
12.9.1 製品発売 201
12.9.2 取引 204
12.9.3 事業拡大 205
13 企業概要 206
13.1 主要企業 206
13.1.1 SUDARSHAN CHEMICAL INDUSTRIES LIMITED 206
13.1.1.1 事業概要 206
13.1.1.2 提供製品・ソリューション・サービス 207
13.1.1.3 最近の動向 210
13.1.1.3.1 取引 210
13.1.1.4 MnMの見解 210
13.1.1.4.1 勝つための強み 210
13.1.1.4.2 戦略的選択 211
13.1.1.4.3 弱点と競合上の脅威 211
13.1.2 DICコーポレーション 212
13.1.2.1 事業概要 212
13.1.2.2 提供している製品・ソリューション・サービス 213
13.1.2.3 最近の動向 215
13.1.2.3.1 新製品の発売 215
13.1.2.3.2 事業拡大 216
13.1.2.4 MnMの見解 217
13.1.2.4.1 勝利への権利 217
13.1.2.4.2 戦略的選択 217
13.1.2.4.3 弱点と競合上の脅威 217
13.1.3 GLOBAL NEW MATERIAL INTERNATIONAL HOLDINGS LIMITED 218
13.1.3.1 事業概要 218
13.1.3.2 提供している製品・ソリューション・サービス 219
13.1.3.3 最近の動向 221
13.1.3.3.1 取引実績 221
13.1.3.4 MnMの見解 221
13.1.3.4.1 勝利への権利 221
13.1.3.4.2 戦略的選択肢 221
13.1.3.4.3 弱点と競合上の脅威 222
13.1.4 SENSIENT TECHNOLOGIES CORPORATION 223
13.1.4.1 事業概要 223
13.1.4.2 提供している製品・ソリューション・サービス 224
13.1.4.3 最近の動向 225
13.1.4.3.1 取引 225
13.1.4.4 MnMの見解 226
13.1.4.4.1 勝利への権利 226
13.1.4.4.2 戦略的選択 226
13.1.4.4.3 弱点および競合上の脅威 226
13.1.5 ALTANA 227
13.1.5.1 事業概要 227
13.1.5.2 提供している製品・ソリューション・サービス 228
13.1.5.3 最近の動向 232
13.1.5.3.1 新製品の発売 232
13.1.5.3.2 取引 233
13.1.5.4 MnMの見解 233
13.1.5.4.1 勝利への権利 233
13.1.5.4.2 戦略的選択 234
13.1.5.4.3 弱点と競合上の脅威 234
13.1.6 KOBO PRODUCTS, INC. 235
13.1.6.1 事業概要 235
13.1.6.2 提供している製品・ソリューション・サービス 235
13.1.6.3 MnMの見解 236
13.1.7 LANXESS 237
13.1.7.1 事業概要 237
13.1.7.2 提供している製品・ソリューション・サービス 238
13.1.7.3 MnMの見解 239
13.1.8 KUNCAI 240
13.1.8.1 事業概要 240
13.1.8.2 提供している製品・ソリューション・サービス 240
13.1.8.3 最近の動向 241
13.1.8.3.1 新製品の発売 241
13.1.8.4 MnMの見解 242
13.1.9 GEOTECH 243
13.1.9.1 事業概要 243
13.1.9.2 提供している製品・ソリューション・サービス 243
13.1.9.3 MnMの見解 244
13.1.10 VIBRANTZ 245
13.1.10.1 事業概要 245
13.1.10.2 提供している製品・ソリューション・サービス 245
13.1.10.3 MnMの見解 246
13.2 その他の主要企業 247
13.2.1 KOEL COLOURS PRIVATE LIMITED 247
13.2.2 NEELIKON FOOD DYES AND CHEMICALS LIMITED 248
13.2.3 KOLORTEK CO., LTD. 249
13.2.4 DAYGLO COLOR CORP 250
13.2.5 日本光研工業株式会社 251
13.2.6 OXERRA 252
13.2.7 LI PIGMENTS 253
13.2.8 ORCHEER SPECIAL EFFECT PIGMENT 254
13.2.9 MIYOSHI KASEI, INC. 255
13.2.10 SHANGHAI YUNZHU PIGMENT TECHNOLOGY CO., LTD 256
13.2.11 VIPUL ORGANICS LTD. 257
13.2.12 AJANTA COLOURS 258
13.2.13 SHENGZHU PIGMENT 259
13.2.14 SCHLENK SE 260
13.2.15 SUNSHINE CHEMICALS 261
14 調査方法 262
14.1 調査データ 262
14.1.1 二次データ 263
14.1.1.1 二次情報源の一覧 263
14.1.1.2 二次情報源からの主要データ 263
14.1.2 一次データ 263
14.1.2.1 一次インタビュー対象者一覧—需要側および供給側 264
14.1.2.2 一次情報源からの主要データ 264
14.1.2.3 一次インタビューの内訳 264
14.1.2.4 業界専門家からの知見 265
14.2 市場規模の推計 265
14.2.1 ボトムアップ・アプローチ 265
14.2.2 トップダウン・アプローチ 266
14.3 予測数値の算出 267
14.4 データの三角測量 268
14.5 因子分析 269
14.6 調査の前提条件 269
14.7 調査の限界およびリスク評価 270
15 付録 271
15.1 ディスカッション・ガイド 271
15.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 274
15.3 カスタマイズオプション 276
15.4 関連レポート 276
15.5 著者情報 277
表1 化粧品用顔料市場:ポーターの5つの力による影響 49
表2 化粧品用顔料市場:エコシステムにおける企業の役割 51
表3 地域別 化粧品用顔料の平均販売価格の推移、
2023年~2025年(米ドル/kg) 52
表4 主要最終用途産業における化粧品用顔料の平均販売価格帯(主要企業別、2025年)(USD/kg) 53
表5 化粧品用顔料の平均販売価格の推移(種類別)、
2023年~2025年(USD/kg) 53
表6 主要国の実質GDP成長率(前年比変化率)の予測、2021年~2030年 54
表7 米国調整済み相互関税率 55
表8 HSコード320417に該当する製品の輸入シナリオ(国別、2021年~2025年)(百万米ドル) 58
表9 HSコード320417に準拠する製品の輸出シナリオ(国別、2021年~2025年)(百万米ドル) 59
表10 化粧品用顔料市場:会議・イベント、2026年~2027年 63
表11 主な用途と市場の可能性 72
表12 ベストプラクティス:主要企業による注目すべき業界慣行 73
表13 化粧品用顔料市場:AI導入に関するケーススタディ 73
表14 相互に関連する隣接エコシステムと市場プレイヤーへの影響 74
表15 北米:規制機関、政府機関、およびその他の組織の一覧 76
表16 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 77
表17 ヨーロッパ:規制機関、政府機関、およびその他の組織の一覧 78
表18 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 79
表19 南米:規制機関、政府機関、およびその他の組織の一覧 80
表20 化粧品用顔料市場におけるグローバル基準 81
表21 化粧品用顔料市場における認証、表示、および環境基準 83
表22 主要用途における購買プロセスに対するステークホルダーの影響(%) 85
表23 主要用途における主な購買基準 86
表24 化粧品用顔料市場:主要最終用途分野における未充足ニーズ 87
表25 化粧品用顔料市場(元素組成別)、
2022年~2025年(百万米ドル) 91
表26 化粧品用顔料市場:元素組成別、
2026–2031年(百万米ドル) 91
表27 化粧品用顔料市場:元素組成別、2022–2025年(トン) 92
表28 化粧品用顔料市場、元素組成別、2026年~2031年(トン) 92
表29 化粧品用顔料市場、種類別、2022年~2025年 (百万米ドル) 98
表30 化粧品用顔料市場、種類別、2026年~2031年(百万米ドル) 99
表31 化粧品用顔料市場、種類別、2022年~2025年(トン) 99
表32 化粧品用顔料市場:種類別、2026年~2031年(トン) 99
表33 化粧品用顔料市場:用途別、2022年~2025年(百万米ドル) 104
表34 化粧品用顔料市場:用途別、2026年~2031年(百万米ドル) 105
表35 化粧品用顔料市場:用途別、2022年~2025年(トン) 105
表36 化粧品用顔料市場:用途別、2026年~2031年(トン) 105
表37 化粧品用顔料市場:地域別、2022年~2025年(百万米ドル) 112
表38 化粧品用顔料市場:用途別、2026年~2031年(百万米ドル) 112
表39 化粧品用顔料市場:地域別、2022年~2025年 (トン) 112
表40 地域別化粧品用顔料市場、2026年~2031年(トン) 112
表41 アジア太平洋地域:国別化粧品用顔料市場、
2022年~2025年(百万米ドル) 114
表42 アジア太平洋地域:化粧品用顔料市場(国別)、
2026年~2031年(百万米ドル) 114
表43 アジア太平洋地域:化粧品用顔料市場(国別)、2022年~2025年(トン) 114
表44 アジア太平洋地域:化粧品用顔料市場(国別、2026年~2031年)(トン) 114
表45 アジア太平洋地域:化粧品用顔料市場(元素組成別、2022年~2025年)(百万米ドル) 115
表46 アジア太平洋地域:化粧品用顔料市場、元素組成別、2026年~2031年(百万米ドル) 115
表47 アジア太平洋地域:化粧品用顔料市場、元素組成別、2022年~2025年 (トン) 115
表48 アジア太平洋地域:化粧品用顔料市場、元素組成別、2026年~2031年(トン) 115
表49 アジア太平洋地域:化粧品用顔料市場、種類別、
2022年~2025年(百万米ドル) 116
表50 アジア太平洋地域:化粧品用顔料市場(種類別)、
2026–2031年(百万米ドル) 116
表51 アジア太平洋地域:化粧品用顔料市場(種類別)、2022–2025年(トン) 116
表52 アジア太平洋地域:化粧品用顔料市場(種類別)、2026年~2031年(トン) 116
表53 アジア太平洋地域:化粧品用顔料市場(用途別)、
2022年~2025年(百万米ドル) 117
表54 アジア太平洋地域:化粧品用顔料市場(用途別)、
2026年~2031年(百万米ドル) 117
表55 アジア太平洋地域:化粧品用顔料市場(用途別)、2022年~2025年 (トン) 117
表56 アジア太平洋地域:化粧品用顔料市場、用途別、2026–2031年(トン) 118
表57 中国:化粧品用顔料市場、用途別、
2022–2025年(百万米ドル) 119
表58 中国:化粧品用顔料市場(用途別)、
2026年~2031年(百万米ドル) 119
表59 中国:化粧品用顔料市場、用途別、2022年~2025年(トン) 119
表60 中国:化粧品用顔料市場、用途別、2026年~2031年(トン) 120
表61 インド:化粧品用顔料市場、用途別、
2022年~2025年(百万米ドル) 121
表62 インド:化粧品用顔料市場、用途別、
2026年~2031年(百万米ドル) 121
表63 インド:化粧品用顔料市場、用途別、2022年~2025年(トン) 121
表64 インド:化粧品用顔料市場、用途別、2026年~2031年 (トン) 122
表65 日本:化粧品用顔料市場、用途別、
2022–2025年(百万米ドル) 123
表66 日本:化粧品用顔料市場、用途別、
2026–2031年(百万米ドル) 123
表67 日本:化粧品用顔料市場、用途別、2022年~2025年(トン) 123
表68 日本:化粧品用顔料市場、用途別、2026年~2031年(トン) 124
表 69 韓国:化粧品用顔料市場、用途別、
2022–2025年(百万米ドル) 125
表 70 韓国:化粧品用顔料市場、用途別、
2026–2031年(百万米ドル) 125
表71 韓国:化粧品用顔料市場、用途別、
2022年~2025年(トン) 125
表72 韓国:化粧品用顔料市場、用途別、
2026年~2031年(トン) 126
表73 アジア太平洋地域その他:化粧品用顔料市場、用途別、
2022年~2025年(百万米ドル) 127
表74 アジア太平洋地域その他:化粧品用顔料市場(用途別)、
2026年~2031年(百万米ドル) 127
表75 アジア太平洋地域その他:化粧品用顔料市場(用途別)、
2022年~2025年(トン) 127
表76 アジア太平洋地域その他:化粧品用顔料市場、用途別、
2026年~2031年(トン) 128
表77 欧州:化粧品用顔料市場、国別、
2022年~2025年(百万米ドル) 129
表78 欧州:化粧品用顔料市場(国別)、
2026年~2031年(百万米ドル) 130
表79 欧州:化粧品用顔料市場(国別)、2022年~2025年(トン) 130
表80 欧州:化粧品用顔料市場、国別、2026年~2031年(トン) 130
表81 欧州:化粧品用顔料市場、元素組成別、
2022年~2025年(百万米ドル) 131
表82 欧州:化粧品用顔料市場、元素組成別、
2026年~2031年(百万米ドル) 131
表83 欧州:化粧品用顔料市場、元素組成別、
2022年~2025年(トン) 131
表84 欧州:化粧品用顔料市場、元素組成別、
2026年~2031年(トン) 131
表85 欧州:化粧品用顔料市場、種類別、2022年~2025年(百万米ドル) 132
表86 欧州:化粧品用顔料市場、種類別、2026年~2031年(百万米ドル) 132
表87 欧州:化粧品用顔料市場、種類別、2022年~2025年(トン) 132
表88 欧州:化粧品用顔料市場、種類別、2026年~2031年(トン) 132
表89 欧州:化粧品用顔料市場、用途別、
2022年~2025年(百万米ドル) 133
表90 欧州:化粧品用顔料市場、用途別、
2026–2031年(百万米ドル) 133
表91 欧州:化粧品用顔料市場、用途別、2022–2025年(トン) 133
表92 欧州:化粧品用顔料市場、用途別、2026年~2031年(トン) 134
表93 ドイツ:化粧品用顔料市場、用途別、
2022年~2025年(百万米ドル) 135
表94 ドイツ:化粧品用顔料市場、用途別、
2026年~2031年(百万米ドル) 135
表95 ドイツ:化粧品用顔料市場、用途別、2022年~2025年 (トン) 135
表96 ドイツ:化粧品用顔料市場、用途別、2026年~2031年(トン) 136
表97 英国:化粧品用顔料市場、用途別、2022年~2025年(百万米ドル) 137
表98 英国:化粧品用顔料市場、用途別、2026年~2031年(百万米ドル) 137
表99 英国:化粧品用顔料市場、用途別、2022年~2025年 (トン) 137
表100 英国:化粧品用顔料市場、用途別、2026年~2031年(トン) 138
表101 フランス:化粧品用顔料市場、用途別、
2022年~2025年(百万米ドル) 139
表102 フランス:化粧品用顔料市場(用途別)、
2026年~2031年(百万米ドル) 139
表103 フランス:化粧品用顔料市場(用途別)、2022年~2025年(トン) 139
表104 フランス:化粧品用顔料市場(用途別)、2026年~2031年(トン) 140
表105 イタリア:化粧品用顔料市場(用途別)、
2022年~2025年(百万米ドル) 141
表106 イタリア:化粧品用顔料市場(用途別)、
2026年~2031年(百万米ドル) 141
表107 イタリア:化粧品用顔料市場(用途別)、2022年~2025年(トン) 141
表108 イタリア:化粧品用顔料市場、用途別、2026年~2031年(トン) 142
表109 スペイン:化粧品用顔料市場、用途別、
2022年~2025年 (百万米ドル) 143
表110 スペイン:化粧品用顔料市場、用途別、
2026年~2031年(百万米ドル) 143
表111 スペイン:化粧品用顔料市場、用途別、2022年~2025年(トン) 143
表112 スペイン:化粧品用顔料市場(用途別)、2026年~2031年(トン) 144
表113 欧州その他地域:化粧品用顔料市場(用途別)、
2022年~2025年(百万米ドル) 145
表114 欧州その他地域:化粧品用顔料市場(用途別)、
2026年~2031年(百万米ドル) 145
表115 欧州その他地域:化粧品用顔料市場(用途別)、
2022年~2025年(トン) 145
表116 欧州その他地域:化粧品用顔料市場、用途別、
2026年~2031年(トン) 146
表117 北米:化粧品用顔料市場、国別、
2022年~2025年(百万米ドル) 147
表118 北米:化粧品用顔料市場、国別、
2026–2031年(百万米ドル) 147
表119 北米:化粧品用顔料市場、国別、
2022–2025年 (トン) 148
表120 北米:化粧品用顔料市場、国別、
2026–2031年(トン) 148
表121 北米:化粧品用顔料市場(元素組成別)、2022年~2025年(百万米ドル) 148
表122 北米:化粧品用顔料市場(元素組成別)、2026年~2031年(百万米ドル) 148
表123 北米:化粧品用顔料市場、元素組成別、2022年~2025年(トン) 149
表124 北米:化粧品用顔料市場、元素組成別、2026年~2031年(トン) 149
表125 北米:化粧品用顔料市場、種類別、
2022年~2025年(百万米ドル) 149
表126 北米:化粧品用顔料市場、種類別、
2026–2031年(百万米ドル) 149
表127 北米:化粧品用顔料市場、種類別、2022–2025年 (トン) 150
表128 北米:化粧品用顔料市場、種類別、2026年~2031年(トン) 150
表129 北米:化粧品用顔料市場(用途別)、
2022年~2025年(百万米ドル) 150
表130 北米:化粧品用顔料市場(用途別)、
2026年~2031年(百万米ドル) 151
表131 北米:化粧品用顔料市場(用途別)、
2022–2025年(トン) 151
表132 北米:化粧品用顔料市場(用途別)、
2026–2031年(トン) 151
表133 米国:化粧品用顔料市場、用途別、2022年~2025年(百万米ドル) 152
表134 米国:化粧品用顔料市場、用途別、2026年~2031年(百万米ドル) 153
表135 米国:化粧品用顔料市場、用途別、2022年~2025年(トン) 153
表136 米国:化粧品用顔料市場、用途別、2026年~2031年 (トン) 153
表137 カナダ:化粧品用顔料市場、用途別、
2022–2025年(百万米ドル) 154
表138 カナダ:化粧品用顔料市場、用途別、
2026–2031年 (百万米ドル) 155
表139 カナダ:化粧品用顔料市場、用途別、2022年~2025年(トン) 155
表140 カナダ:化粧品用顔料市場(用途別)、2026年~2031年(トン) 155
表141 メキシコ:化粧品用顔料市場(用途別)、
2022年~2025年(百万米ドル) 156
表142 メキシコ:化粧品用顔料市場(用途別)、
2026年~2031年(百万米ドル) 157
表143 メキシコ:化粧品用顔料市場(用途別)、2022年~2025年(トン) 157
表144 メキシコ:化粧品用顔料市場(用途別)、2026年~2031年(トン) 157
表145 中東・アフリカ:化粧品用顔料市場(国別)、
2022年~2025年(百万米ドル) 158
表146 中東・アフリカ:化粧品用顔料市場(国別)、
2026年~2031年(百万米ドル) 158
表147 中東・アフリカ:化粧品用顔料市場(国別)、
2022–2025年(トン) 159
表148 中東・アフリカ:化粧品用顔料市場(国別)、
2026–2031年(トン) 159
表149 中東・アフリカ:化粧品用顔料市場、元素組成別、2022年~2025年(百万米ドル) 159
表 150 中東・アフリカ:化粧品用顔料市場、元素組成別、2026年~2031年(百万米ドル) 159
表151 中東・アフリカ:化粧品用顔料市場、元素組成別、2022年~2025年 (トン) 160
表 152 中東・アフリカ:化粧品用顔料市場、元素組成別、2026年~2031年(トン) 160
表153 中東・アフリカ:化粧品用顔料市場(種類別)、
2022年~2025年(百万米ドル) 160
表154 中東・アフリカ:化粧品用顔料市場(種類別)、
2026年~2031年(百万米ドル) 160
表155 中東・アフリカ:化粧品用顔料市場(種類別)、
2022年~2025年(トン) 161
表156 中東・アフリカ:化粧品用顔料市場、種類別、
2026–2031年(トン) 161
表157 中東・アフリカ:化粧品用顔料市場、用途別、
2022–2025年(百万米ドル) 161
表 158 中東・アフリカ:化粧品用顔料市場、用途別、
2026–2031年(百万米ドル) 162
表 159 中東・アフリカ:化粧品用顔料市場、用途別、
2022–2025年(トン) 162
表 160 中東・アフリカ:化粧品用顔料市場、用途別、
2026–2031年 (トン) 162
表161 サウジアラビア:化粧品用顔料市場、用途別、
2022年~2025年(百万米ドル) 164
表162 サウジアラビア:化粧品用顔料市場(用途別)、
2026年~2031年(百万米ドル)
164表163 サウジアラビア:化粧品用顔料市場(用途別)、2022年~2025年(トン) 164表164 サウジアラビア:化粧品用顔料市場(用途別)、2026年~2031年(トン) 165表165 UAE:化粧品用顔料市場(用途別)、2022年~2025年(百万米ドル) 166表166 アラブ首長国連邦(UAE):化粧品用顔料市場、用途別、2026年~2031年(百万米ドル) 166表167 アラブ首長国連邦(UAE):化粧品用顔料市場、用途別、2022年~2025年(トン) 166表168 UAE:化粧品用顔料市場、用途別、2026年~2031年(トン) 167表169 GCC諸国(その他):化粧品用顔料市場、用途別、2022年~2025年(百万米ドル) 168表170 GCC諸国(その他):化粧品用顔料市場、用途別、2026年~2031年(百万米ドル) 168表171 GCC諸国(その他):化粧品用顔料市場、用途別、2022年~2025年(トン) 168表172 GCC諸国(その他):化粧品用顔料市場、用途別、2026年~2031年(トン) 169表173 南アフリカ:化粧品用顔料市場(用途別)、2022年~2025年(百万米ドル) 170表174 南アフリカ:化粧品用顔料市場(用途別)、2026年~2031年(百万米ドル) 170表175 南アフリカ:化粧品用顔料市場(用途別)、2022年~2025年(トン) 170表176 南アフリカ:化粧品用顔料市場、用途別、2026年~2031年(トン) 171表 177 中東・アフリカのその他の地域:化粧品用顔料市場、用途別、2022年~2025年(百万米ドル) 172表 178 中東・アフリカのその他の地域:化粧品用顔料市場、
用途別、2026年~2031年(百万米ドル) 172表179 中東・アフリカのその他の地域:化粧品用顔料市場、用途別、2022年~2025年 (トン) 172表180 中東・アフリカのその他の地域:化粧品用顔料市場、用途別、2026年~2031年(トン) 173表181 南米:化粧品用顔料市場、国別、2022年~2025年(百万米ドル) 173表182 南米:化粧品用顔料市場、国別、2026–2031年(百万米ドル) 174表183 南米:化粧品用顔料市場、国別、2022–2025年 (トン) 174表 184 南米:化粧品用顔料市場、国別、2026–2031年(トン) 174表185 南米:化粧品用顔料市場、元素組成別、2022年~2025年(百万米ドル) 174表186 南米:化粧品用顔料市場、元素組成別、2026年~2031年(百万米ドル) 175表187 南米:化粧品用顔料市場、元素組成別、2022年~2025年 (トン) 175表188 南米:化粧品用顔料市場、元素組成別、2026年~2031年(トン) 175表189 南米:化粧品用顔料市場、種類別、2022年~2025年 (百万米ドル) 175表 190 南米:化粧品用顔料市場、種類別、2026–2031年(百万米ドル) 176表191 南米:化粧品用顔料市場(種類別、2022年~2025年)(トン) 176表192 南米:化粧品用顔料市場(種類別、2026年~2031年)(トン) 176
表193 南米:化粧品用顔料市場(用途別)、2022–2025年(百万米ドル) 177表194 南米:化粧品用顔料市場(用途別)、2026–2031年(百万米ドル) 177表195 南米:化粧品用顔料市場(用途別)、2022–2025年(トン) 177表196 南米:化粧品用顔料市場(用途別)、2026–2031年(トン) 178表197 ブラジル:化粧品用顔料市場、用途別、2022年~2025年(百万米ドル) 179表198 ブラジル:化粧品用顔料市場、用途別、2026年~2031年(百万米ドル) 179表199 ブラジル:化粧品用顔料市場、用途別、2022年~2025年(トン) 179表200 ブラジル:化粧品用顔料市場、用途別、2026年~2031年(トン) 180表 201 アルゼンチン:化粧品用顔料市場、用途別、2022年~2025年(百万米ドル) 181表 202 アルゼンチン:化粧品用顔料市場(用途別)、2026–2031年(百万米ドル) 181表 203 アルゼンチン:化粧品用顔料市場(用途別)、2022–2025年(トン) 181表204 アルゼンチン:化粧品用顔料市場(用途別)、2026年~2031年(トン) 182表205 南米その他地域:化粧品用顔料市場(用途別)、2022年~2025年(百万米ドル) 183表206 南米その他地域:化粧品用顔料市場(用途別)、2026年~2031年(百万米ドル) 183表207 南米その他地域:化粧品用顔料市場(用途別)、2022年~2025年(トン) 183表208 南米その他地域:化粧品用顔料市場、用途別、2026年~2031年(トン) 184表209 主要企業の戦略/競争優位性、2023年~2026年 185表 210 化粧品用顔料市場:競争の激しさ 190表 211 地域別シェア 195表 212 元素組成別シェア 196表 213 種類別シェア 196
表214 用途別市場動向 197表215 スタートアップ/中小企業一覧 199表216 スタートアップ/中小企業の競合ベンチマーク 200表 217 化粧品用顔料市場:新製品発売、2023年1月~2026年7月 201表 218 化粧品用顔料市場:取引、2023年1月~2026年7月 204表219 化粧品用顔料市場:事業拡大、2023年1月~2026年7月 205表220 スダルシャン・ケミカル・インダストリーズ・リミテッド:会社概要 206表221 スダルシャン・ケミカル・インダストリーズ・リミテッド:提供製品・ソリューション・サービス 207表222 スダルシャン・ケミカル・インダストリーズ・リミテッド:取引実績(2023年1月~2026年7月) 210表 223 DIC株式会社:会社概要 212表 224 DIC株式会社:提供製品・ソリューション・サービス 213表 225 DIC株式会社:新製品の発売(2023年1月~2026年7月) 215表 226 DIC株式会社:事業拡大(2023年1月~2026年7月) 216表 227 グローバル・ニュー・マテリアル・インターナショナル・ホールディングス・リミテッド:会社概要 218表 228 グローバル・ニュー・マテリアル・インターナショナル・ホールディングス・リミテッド:提供製品・ソリューション・サービス 219表229 グローバル・ニュー・マテリアル・インターナショナル・ホールディングス・リミテッド:取引実績、2023年1月~2026年7月 221表230 センシエント・テクノロジーズ・コーポレーション:会社概要 223表231 センシエント・テクノロジーズ・コーポレーション:提供製品・ソリューション・サービス 224表232 センシエント・テクノロジーズ・コーポレーション:取引実績(2023年1月~2026年7月) 225表233 アルタナ:会社概要 227表234 アルタナ:提供製品・ソリューション・サービス 228表235 アルタナ:製品発売(2023年1月~2026年7月) 232
表 236 アルタナ:取引実績(2023年1月~2026年7月) 233
表 237 KOBO PRODUCTS, INC.:会社概要 235
表 238 KOBO PRODUCTS, INC.:提供製品・ソリューション・サービス 235
表 239 LANXESS:会社概要 237
表 240 LANXESS:提供製品・ソリューション・サービス 238
表 241 KUNCAI:会社概要 240
表 242 KUNCAI:提供製品・ソリューション・サービス 240
表243 KUNCAI:2023年1月~2026年7月の新製品発売 241
表244 GEOTECH:会社概要 243
表245 GEOTECH:提供している製品・ソリューション・サービス 243
表 246 VIBRANTZ:会社概要 245
表247 VIBRANTZ:提供製品・ソリューション・サービス 245
表248 KOEL COLOURS PRIVATE LIMITED:会社概要 247
表249 NEELIKON FOOD DYES AND CHEMICALS LIMITED:会社概要 248
表 250 KOLORTEK CO., LTD.:会社概要 249
表 251 DAYGLO COLOR CORP:会社概要 250
表 252 日本研研工業株式会社:会社概要 251
表 253 OXERRA:会社概要 252
表 254 LI PIGMENTS:会社概要 253
表 255 ORCHEER SPECIAL EFFECT PIGMENT:会社概要 254
表 256 MIYOSHI KASEI, INC.: 会社概要 255
表257 上海雲珠顔料技術有限公司:会社概要 256
表258 VIPUL ORGANICS LTD.:会社概要 257
表259 AJANTA COLOURS:会社概要 258
表260 シェンジュ・ピグメント:会社概要 259
表261 シュレンクSE:会社概要 260
表262 サンシャイン・ケミカルズ:会社概要 261
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









