近年、ラックの電力密度は上昇の一途をたどっており、従来の空冷方式は限界に達しつつあるため、データセンターの運用チームでは、ダイレクト・トゥ・チップ、浸漬冷却、リアドア式熱交換器システムなどの液体冷却方式の採用がますます進んでいます。
この変化により、より高性能なプレート式、液-液式、マイクロチャネル式、および液-空気式熱交換器に対する需要が旺盛になっています。さらに、エネルギー効率や持続可能性への関心の高まりに加え、電力使用効率(PUE)の低減や二酸化炭素排出量の削減が、次世代の冷却インフラへの投資を後押ししています。AI対応のデータセンター、エッジコンピューティング拠点、および完全な液体冷却エコシステムの導入が進む中、データセンター用熱交換器市場は今やデジタルインフラの重要な構成要素となっており、より優れた熱性能、より高い運用信頼性、そしてよりスケーラブルなコンピューティング能力を支えています。
主なポイント
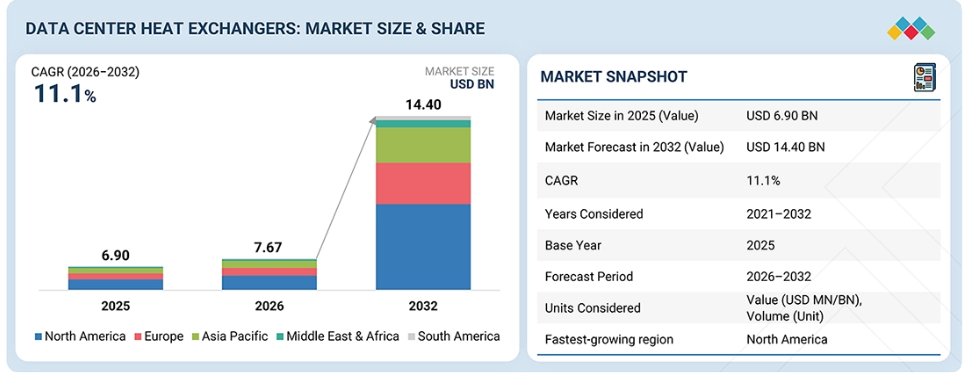
北米は、予測期間中の年平均成長率(CAGR)が10.9%と、市場規模の観点から最も急速に成長している地域です。
2025年には、市場規模の観点から、液体-液体熱交換器が市場の42.9%を占めました。
予測期間中、ダイレクト・トゥ・チップ冷却がデータセンター用熱交換器市場を牽引すると予想されます。
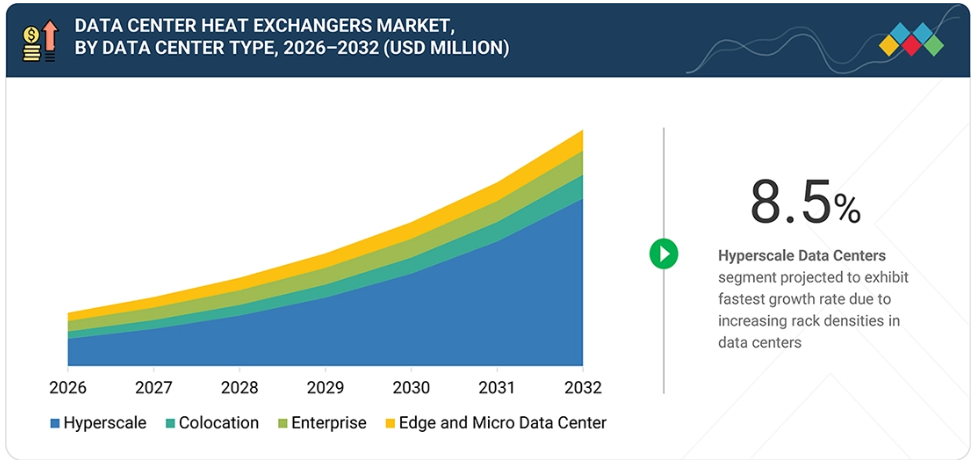
2025年、ハイパースケールデータセンターは、データセンター用熱交換器市場において、金額ベースで大きなシェアを占めました。
2025年、用途別では、サーバーおよびITハードウェアの冷却が市場の54.3%を占めました。
2025年には、Vertiv、シュナイダーエレクトリック、アルファ・ラバル、リッタル、STULZの5社が合わせて世界市場の約半分を占めていましたが、ニッチな熱管理専門企業が勢いを増すにつれ、競争環境は広がりつつあります。
Tranter Inc.、Advanced Thermal Solutions, Inc.、thermowaveなどは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業として頭角を現しており、新興市場のリーダーとしての潜在力を示しています。
データセンター用熱交換器市場は、最新のコンピューティングインフラから発生する熱を管理する必要性の高まりを背景に、世界のデータセンター冷却業界において重要なセグメントとして台頭しています。熱交換器は、サーバー、冷却分配ユニット(CDU)、および液体冷却ループから発生する熱エネルギーを施設の冷却システムへ伝達し、システム全体の安定性を維持するとともに、機器が最高のパフォーマンスを発揮できるようにする上で、極めて重要な役割を果たしています。
この市場は、AI駆動のワークロード、ハイパフォーマンスコンピューティング(HPC)システム、ハイパースケールクラウド施設の急速な展開により勢いを増しており、これらはデータセンター内の熱負荷を大幅に増加させています。一方、事業者らはエネルギー効率の向上、冷却コストの削減、およびラック密度の増加への対応に取り組んでおり、その結果、液体冷却アーキテクチャ全体で高度な熱交換器技術が広く採用されています。技術面では、プレート式熱交換器、マイクロチャネル設計、および熱回収システムにおける革新により、冷却効率が向上し、持続可能性の目標達成が後押しされています。AI対応インフラ、エッジデータセンター、および環境的に持続可能な冷却手法への投資が増加する中、熱交換器は、高い需要に耐えうる次世代の高密度・高エネルギー効率・スケーラブルな運用を実現するために不可欠なものとなりつつあります。
顧客の顧客に影響を与えるトレンドと変革
データセンター用熱交換器市場は、顧客要件の進化や新興技術によってデータセンター・エコシステム全体の需要が再構築される中、大きな変革を遂げています。従来、市場の収益は主に、ハイパースケール・データセンター、コロケーション施設、エンタープライズ・データセンター、クラウドサービスプロバイダーの施設、通信データセンター、および研究用コンピューティングセンターから得られてきました。
これらの施設では、液体冷却インフラをサポートし、信頼性の高い熱管理を確保するために、CDUポンプが導入されています。しかし、人工知能(AI)、機械学習(ML)、およびハイパフォーマンスコンピューティング(HPC)のワークロードが急速に普及していることで、新たな成長機会が生まれ、市場はより高度な冷却アーキテクチャへと移行しつつあります。
市場の動向
推進要因:ラック電力密度の上昇
AIおよびHPCの成長が、データセンター用熱交換器市場の拡大を牽引しています。GPU、TPU、AIアクセラレータといった高性能チップは、従来のCPUに比べてはるかに多くの熱を発生させるため、ラック電力密度が上昇しています。その値は10~20 kWから、一部のAIクラスターでは200 kW以上に達しています。従来の空冷ではもはや不十分となっており、ダイレクト・トゥ・チップ、浸漬冷却、リアドア型熱交換器などの液体冷却方式の導入が加速しています。これらの熱交換器は、ハードウェアの性能を維持し、サーマルスロットリングを低減し、稼働の信頼性を確保し、エネルギー効率を向上させるために不可欠です。
ハイパースケールクラウド事業者、AIプロバイダー、研究グループ、および企業がAI対応データセンターに多額の投資を行う中、熱管理とエネルギー効率に対応する高度な熱交換器技術への需要は引き続き高まっています。
抑制要因:高額な設備投資がCDUポンプの導入を制限
特に、事業者が基本的な空冷から最新の液体冷却システムへと移行する中で、高額な初期コストは依然としてデータセンター用熱交換器市場における大きな障壁となっています。高性能な熱交換器には、専用ハードウェア、冷却ユニット、ポンプ、配管、水処理、制御システム、施設のアップグレードなど、多額の費用がかかります。液-液、液-空、またはリアドア構成を追加すると、従来の冷却方式に比べて初期費用が増加します。
ハイパースケールやAIに特化した施設では、高い熱負荷に対応するためのカスタムソリューションが必要となる場合が多く、これによりコストがさらに上昇します。小規模な企業やコストを重視する事業者は、ROIへの懸念、予算の逼迫、将来の規格に関する不確実性から、導入を先送りする可能性があります。さらに、設計、検証、保守計画には専門的なエンジニアリングが必要であり、これらすべてが所有コストの上昇につながります。こうした要因により、長期的な効率性や持続可能性の利点があるにもかかわらず、先進的な熱交換器技術の普及が遅れる可能性があります。
機会:エネルギー効率に優れたCDUポンプの開発
AIに最適化されたデータセンターは、熱交換器にとって重要な成長分野です。生成AI、大規模言語モデル、高度な分析技術の台頭により、高密度のGPUおよびAIアクセラレータクラスタが推進され、従来の構成よりも大きな熱負荷が生じています。
多くのAI施設では、ラックの電力密度が100 kWを超えており、今後も増加が見込まれるため、従来の空冷を超える高度な熱管理が不可欠となっています。その結果、データセンター運営者は、ダイレクト・トゥ・チップ、液浸、ハイブリッドシステムといった液体冷却方式を好んで採用しており、これらは高性能な熱交換器に依存しています。大手クラウドプロバイダーや研究機関によるAI専用施設の建設により、エネルギー効率と信頼性を維持しつつ、極端な熱密度を管理するための様々な熱交換器技術への需要が高まっています。今後、世界的なAIインフラの拡大に伴い、次世代冷却技術への投資が持続すると見込まれ、熱交換器メーカーに恩恵をもたらすとともに、AIデータセンター向けに最適化された革新的な熱管理ソリューションの展開が後押しされるでしょう。
課題:高性能要件とポンプの長期的な信頼性の両立
AI、機械学習、およびハイパフォーマンスコンピューティングによって推進されるデータセンターの電力密度の上昇は、熱交換器にとって大きな課題となっています。従来のラックは5~15 kWに対応していましたが、現在ではAIクラスターが100 kWを超えることが多く、将来的には200 kW以上に達する見込みです。
この熱量の増加に伴い、より小型でコンパクトな空間において、より高い熱伝達効率、より大きな冷却能力、そして信頼性の高い性能が求められています。メーカー各社は、これらのニーズに応えるため、プレート式、マイクロチャネル式、液-液式、およびリアドア式熱交換器の開発を進めており、エネルギー消費量、圧力損失、または水使用量を増やすことなく熱を低減しています。運用事業者側は、稼働時間を確保し、リスクを低減できる、実用的で統合しやすいソリューションを求めています。
プロセッサアーキテクチャや冷却ニーズの急速な変化により、製品開発が加速し、カスタマイズが不可欠となっています。その結果、熱交換器プロバイダーは、超高密度データセンターという進化し続ける環境において、性能、拡張性、持続可能性、および費用対効果のバランスを取らなければなりません。
市場エコシステム
データセンター用熱交換器のエコシステムは、原材料サプライヤー、熱交換器メーカー、冷却システムインテグレーター、およびエンドユーザーであるデータセンター運営者からなるネットワークで構成されており、これらが一体となって、現代のデジタルインフラストラクチャにおける効率的な熱管理を実現しています。人工知能(AI)、クラウドコンピューティング、およびハイパフォーマンスコンピューティング(HPC)のワークロードにより、ラックの電力密度がかつてないほど高まっている中、熱交換器は液体冷却アーキテクチャの重要な構成要素となり、効率的な熱伝達を実現するとともに、エネルギー効率、信頼性、および持続可能性の向上に寄与しています。
市場セグメント
データセンター用熱交換器市場(タイプ別)
液体対液体熱交換器は、予測期間の大部分においてデータセンター用熱交換器市場を支配すると予想されます。その主な理由は、AI、ハイパフォーマンスコンピューティング(HPC)、およびハイパースケールデータセンター環境において、液体冷却技術が急速に採用されているためです。
これらの熱交換器は、流体を混合させることなく、サーバー側の冷却ループから施設の水システムへ熱を伝達し、効率的な熱管理、信頼性の高い運用、およびシステム全体の保護を実現します。ラックの電力密度が、標準的な空冷システムが対応可能な水準を超えて上昇し続ける中、多くのデータセンター運営者は、ダイレクト・トゥ・チップ(DTC)や液浸冷却といった手法への依存度を高めています。これらの手法は、液体-液体熱交換器に大きく依存しており、特に冷却分配ユニット(CDU)や二次冷却ループの中核部品として、システム全体の安定性を維持する基盤となる配管システムとして機能しています。
データセンター用熱交換器市場:データセンターの種類別
ハイパースケールデータセンターは、予測期間全体を通じてデータセンター用熱交換器市場を牽引すると予想されています。その主な理由は、クラウドコンピューティングが急速に拡大していることに加え、人工知能(AI)や機械学習、そして大規模なデジタルサービスも需要を牽引しているためです。
通常、大手テクノロジー企業やクラウドサービスプロバイダーによって運営されるこれらの施設には、数千台のサーバーが設置されており、膨大なコンピューティングワークロードを処理しています。その結果、著しい熱負荷が発生しています。最近では、ハイパースケール施設が高密度GPUクラスターやAIアクセラレータの導入をさらに進めているため、従来の空冷システムでは対応しきれなくなってきており、市場は高度な液体冷却インフラへと急速に移行しつつあります。これらのソリューションは、効果的な熱伝達と安定した熱管理のために、熱交換器に大きく依存しています。
地域
予測期間中、北米が最大の市場シェアを占める見込みです
予測期間中、北米がデータセンター用熱交換器市場で最大のシェアを占めると予想されます。これは主に、同地域に多くのハイパースケールデータセンターが存在するためです。また、人工知能(AI)技術の急速な普及や、クラウドコンピューティングインフラへの多額の資金投入も背景にあります。
この傾向は米国で最も顕著であり、同国には世界最大級のデータセンター事業者やクラウドサービスプロバイダーが拠点を置いており、その中には、AI、機械学習、およびハイパフォーマンスコンピューティング(HPC)のワークロードに対する需要の高まりに対応するため、施設の拡張を続けている複数の大手ハイパースケール企業も含まれています。これらの高度なコンピューティングアプリケーションは膨大な熱負荷を発生させるため、液体冷却や高密度熱管理システムに対応できる高効率な熱交換器への需要を牽引しています。
データセンター用熱交換器市場:企業評価マトリックス
データセンター用熱交換器市場の評価マトリックスにおいて、Vertiv Group Corp.(スター)は、様々なエンドユーザーに採用されている同社のデータセンター用熱交換器ソリューションを原動力として、高い市場シェアと広範な製品ラインナップを誇り、トップの座を占めています。Vikrant Heat Exchangers Pvt. Ltd.(新興リーダー)は、競合他社と比較して著しい製品革新を示しています。Vertiv Group Corp.が規模と多様な製品ポートフォリオによって市場を支配している一方で、熱交換器の需要が引き続き高まる中、Vikrant Heat Exchangersのデータセンター用熱交換器は、リーダーのクアドラントへと躍進する大きな可能性を秘めています。
主要市場プレイヤー
Vertiv Holdings Corp. (US)
Schneider Electric (France)
Alfa Laval (Sweden)
Rittal GmbH & Co. KG (Germany)
STULZ GmbH (Germany)
Airedale International Air Conditioning Ltd. (UK)
CoollT Systems Inc. (Canada)
Munters Group AB (Sweden)
Modine Manufacturing Company (US)
Danfoss A/S (Denmark)
Kelvion Holding GmbH (Germany)
Nortek Air Solutions LLC (US)
Eaton Corporation plc (Ireland)
Johnson Controls International plc (Ireland)
Huawei Technologies Co., Ltd. (China)
Vikrant Heat Exchangers Pvt. Ltd. (India)
thermowave (Germany)
最近の動向
2025年12月:2025年12月、Vertivは、データセンターの液体冷却システム向け流体管理およびパージサービスの主要プロバイダーであるPurgeRiteを、約10億米ドルで買収を完了しました。これにより、AI駆動型ハイパースケール環境向けのエンドツーエンドのサーマルチェーンサービス能力が強化されました。
2025年7月:2025年、Amazon Web Services(AWS)は、高密度AIサーバーラック向けの独自開発による「In-Row Heat Exchanger(IRHX)」液体冷却システムを商用化しました。報道によると、このシステムは従来の手法と比較して、最大46%の機械的エネルギーの節約が可能とのことです。
2025年3月:アブダビエネルギー局は、新規のハイパースケールデータセンター向けに、エネルギー効率に優れた冷却および熱管理ガイドラインの改訂版を発表しました。これを受け、Vertiv、シュナイダーエレクトリック、STULZをはじめとする国際的なプロバイダー各社は、過酷な環境条件下における高効率熱交換器設計の試験を加速させました。
1 はじめに 26
1.1 調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 27
1.3.1 市場セグメンテーションおよび地域範囲 27
1.3.2 調査対象および除外項目 28
1.3.3 対象期間 28
1.4 対象通貨 29
1.5 本調査の限界 29
1.6 ステークホルダー 29
2 エグゼクティブ・サマリー 30
2.1 主な知見と市場のハイライト 30
2.2 主要市場参加者:市場に関する洞察と戦略的動向 32
2.3 データセンター用熱交換器市場における破壊的トレンド 33
2.4 高成長セグメント 33
2.5 地域別概要:市場規模、成長率、および予測 34
3 プレミアムインサイト 35
3.1 データセンター用熱交換器市場における
事業者にとって魅力的な機会 35
3.2 データセンター用熱交換器市場:データセンターの種類別 36
3.3 データセンター用熱交換器市場:冷却方式別 36
3.4 データセンター用熱交換器市場:種類別 37
3.5 データセンター用熱交換器市場:用途別 37
3.6 データセンター用熱交換器市場:地域別 38
3.7 データセンター用熱交換器市場:国別 38
4 市場の概要 39
4.1 はじめに 39
4.2 市場の動向 40
4.2.1 成長要因 40
4.2.1.1 データセンターの容量の急速な拡大 40
4.2.1.2 AI/HPCラックの電力密度の向上と液体冷却への移行 42
4.2.1.3 高密度コンピューティングに向けた既存データセンターの改修および近代化の増加 43
4.2.2 制約要因 43
4.2.2.1 初期設備投資額の高さ 43
4.2.2.2 複雑な改修要件 43
4.2.3 機会 44
4.2.3.1 AI に最適化されたデータセンターの導入拡大 44
4.2.3.2 データセンターの熱回収・再利用システムの採用拡大 44
4.2.4 課題 45
4.2.4.1 ラック電力密度の上昇に伴う熱負荷の増加への対応 45
4.2.4.2 熱伝達性能とエネルギー消費のバランス 45
4.3 未充足のニーズと未開拓分野 46
4.3.1 データセンター用熱交換器市場における未充足のニーズ 46
4.3.2 未開拓市場の機会 46
4.4 相互に関連する市場とセクター横断的な機会 47
4.4.1 相互に関連する市場 47
4.4.2 セクター横断的な機会 47
4.5 新たなビジネスモデルとエコシステムの変容 48
4.5.1 新たなビジネスモデル 48
4.5.2 エコシステムの変容 48
4.6 ティア1/2/3の主要企業による戦略的動き 48
4.6.1 主な動きと戦略的重点 49
5 業界動向 50
5.1 ポーターの5つの力分析 50
5.1.1 供給者の交渉力 51
5.1.2 購入者の交渉力 51
5.1.3 代替品の脅威 52
5.1.4 新規参入の脅威 52
5.1.5 競合の激しさ 53
5.2 マクロ経済指標 53
5.2.1 はじめに 53
5.2.2 GDPの動向と予測 54
5.2.3 データセンター産業 55
5.2.4 製造業 55
5.2.5 世界のハイパースケールおよびAIデータセンター産業の動向 56
5.3 バリューチェーン分析 57
5.4 エコシステム分析 59
5.5 2026年~2027年の主要なカンファレンスおよびイベント 61
5.6 顧客のビジネスに影響を与えるトレンド/ディスラプション 62
5.7 投資および資金調達のシナリオ 63
5.8 ケーススタディ分析 64
5.8.1 ケーススタディ 1:ローレンス・バークレー国立研究所(LBNL) – リアドア式熱交換器を用いたデータセンター・ラック冷却 64
5.8.2 事例研究 2:アルファ・ラバル — 中国移動(チャイナ・モバイル)済南データセンター向けプレート式熱交換器の再設計 65
5.8.3 事例研究 3:SWEP — 新華社データセンター向けろう付けプレート式熱交換器 65
6 主要な新興技術 67
6.1 主要技術 67
6.1.1 リアドア式空気-液体熱交換器技術 67
6.1.2 直接液体冷却のための液体-液体熱交換 67
6.1.3 ダイレクト・トゥ・チップおよびコールドプレートによる熱伝達 67
6.2 関連技術 68
6.2.1 モジュール式およびプレハブ式液体冷却システム 68
6.2.2 熱回収および熱再利用技術 68
6.3 補完技術 68
6.3.1 冷却液分配ユニットおよび先進的な液体冷却制御 68
6.4 特許分析 69
6.4.1 はじめに 69
6.4.2 方法論 69
6.4.3 文献の種類 70
6.4.4 分析結果 71
6.4.5 特許の法的状況 71
6.4.6 管轄区域の分析 72
6.4.7 主要な出願者 73
6.4.7.1 主要特許の一覧 73
6.5 将来の応用 77
6.5.1 AI およびハイパフォーマンス・コンピューティング・データセンター:ラックスケールの液体冷却および極端な熱負荷に対応する大容量熱交換器 77
6.5.2 ハイブリッドおよびレトロフィット型データセンター:既存の空冷および冷水インフラに液体冷却を統合するための熱交換器 78
6.5.3 モジュラー型およびエッジデータセンター:迅速な展開と拡張が可能なデータセンターモジュール向けの、コンパクトで拡張性の高い熱交換器システム 78
6.5.4 データセンターの廃熱再利用: データセンターの廃熱を地域暖房、建物、温室、およびその他の熱利用用途へ転送するための熱交換器 79
6.6 AI/汎用AIがデータセンター用熱交換器市場に与える影響 79
6.6.1 はじめに 79
6.6.2 主なユースケースと市場の可能性 80
6.6.3 ベストプラクティス:企業・機関のユースケース 80
6.6.4 データセンター用熱交換器市場のケーススタディ 81
6.6.5 相互に関連する隣接エコシステムと市場プレイヤーへの影響 81
6.6.6 データセンター用熱交換器市場における生成AI導入に対する顧客の準備状況 82
6.6.6.1 アルファ・ラバル:熱交換器のメンテナンス向けAI搭載デジタルサービス 82
6.6.6.2 トランター:熱交換器の最適化に向けたハイブリッドAIデジタルツイン 83
7 持続可能性と規制環境 84
7.1 地域ごとの規制とコンプライアンス 84
7.1.1 規制機関、政府機関、およびその他の組織 84
7.1.2 業界標準 88
7.2 サステナビリティへの取り組み 89
7.2.1 データセンター用熱交換器市場におけるカーボンインパクトとエコアプリケーション 89
7.3 サステナビリティへの影響および規制政策の取り組み 91
7.4 認証、表示、および環境基準 92
8 顧客動向および購買行動 94
8.1 意思決定プロセス 94
8.2 購買プロセスにおける主要なステークホルダー 99
8.2.1 購買プロセスにおける主要なステークホルダー 99
8.2.2 購買基準 99
8.3 導入の障壁および内部的な課題 100
8.4 各種最終用途産業における未充足ニーズ 101
8.5 市場の収益性 102
8.5.1 収益の可能性 103
8.5.2 コストの動向 103
8.5.3 主要用途における利益率向上の機会 104
9 データセンター用熱交換器市場(タイプ別) 105
9.1 はじめに 106
9.2 プレート式熱交換器 107
9.3 シェル・アンド・チューブ式熱交換器 108
9.4 フィン付きコイル式熱交換器 109
9.5 その他のタイプ 110
10 データセンター用熱交換器市場(タイプ別) 112
10.1 はじめに 113
10.2 冷却液分配ユニット(CDU) 114
10.2.1 液体冷却の導入拡大が、CDU向け高効率熱交換器の需要を後押し 114
10.3 コンピュータールーム用空調機(CRAC)/コンピュータールーム用エアハンドラー(CRAH) 115
10.3.1 精密冷却への需要の高まりが、CRACおよびCRAHユニットにおける熱交換器の導入を後押ししています 115
10.4 ドライクーラーおよびチラー 117
10.4.1 フリークーリングの導入拡大と冷水インフラが需要を牽引 117
10.5 リアドア型熱交換器 118
10.5.1 ラックレベル冷却の要件が高まり、導入が拡大しています 118
11 冷却方式別データセンター用熱交換器市場 120
11.1 はじめに 121
11.2 空冷 122
11.2.1 空冷インフラへの需要が引き続き高まっています 122
11.3 液体冷却 123
11.3.1 高密度コンピューティングの台頭とダイレクト・トゥ・チップ導入が需要を加速 123
12 データセンター熱交換器市場(データセンターの種類別) 125
12.1 はじめに 126
12.2 ハイパースケール・データセンター 127
12.2.1 AIワークロードの増加とラック密度の上昇が熱交換器の導入を加速 127
12.3 エンタープライズ・データセンター 128
12.3.1 計算リソース要件の増加とインフラの近代化が導入を後押し 128
12.4 コロケーション・データセンター 130
12.4.1 高密度ワークロードの増加と柔軟な冷却要件が需要を牽引 130
13 地域別データセンター用熱交換器市場 132
13.1 はじめに 133
13.2 アジア太平洋地域 134
13.2.1 中国 138
13.2.1.1 データセンター用熱交換器の需要を支えるデジタルインフラの拡大 138
13.2.2 インド 139
13.2.2.1 インターネットユーザーの増加が急速な普及を牽引 139
13.2.3 日本 140
13.2.3.1 AIインフラの拡充とエネルギー効率の向上が需要を牽引 140
13.2.4 韓国 142
13.2.4.1 市場成長を支えるAIデータセンターの拡充とインフラ開発 142
13.2.5 アジア太平洋地域のその他 143
13.2.5.1 熱交換器の需要を支えるデータセンターインフラの拡張 143
13.3 北米 144
13.3.1 米国 148
13.3.1.1 コンピューティング密度と冷却要件の増加が導入を促進 148 13.3.2 カナダ 149
13.3.2.1 国家主導のAIコンピューティングインフラの成長が市場拡大を後押し 149
13.3.3 メキシコ 150
13.3.3.1 大規模なデータセンターへの投資と冷却要件の高まりが需要を牽引 150
13.4 ヨーロッパ 151
13.4.1 ドイツ 155
13.4.1.1 データセンター容量の急速な拡大と熱負荷の増加が、熱交換器の需要を牽引 155
13.4.2 英国 156
13.4.2.1 AIインフラの拡大とデータセンター容量の増加が、市場の成長を支える 156
13.4.3 オランダ 157
13.4.3.1 データセンターの設置面積の拡大とコンピューティング需要の高まりが導入を後押し 157
13.4.4 フランス 158
13.4.4.1 AIインフラの整備とデータセンターの拡張が需要を牽引 158
13.4.5 イタリア 159
13.4.5.1 市場拡大を支えるコロケーション需要の増加とデータセンターへの投資 159
13.4.6 その他のヨーロッパ諸国 160
13.5 中東・アフリカ 161
13.5.1 GCC諸国 165
13.5.1.1 アラブ首長国連邦(UAE) 165
13.5.1.1.1 熱交換器の需要を支える大規模なデータセンターへの投資 165
13.5.1.2 サウジアラビア 166
13.5.1.2.1 需要を牽引するデータセンターの急速な容量拡大とAIインフラの開発 166
13.5.1.3 その他のGCC諸国 167
13.5.2 南アフリカ 168
13.5.2.1 市場の成長を支えるデータセンターインフラの拡充 168
13.5.3 その他の中東・アフリカ諸国 169
13.6 南米 170
13.6.1 ブラジル 173
13.6.1.1 熱交換器の需要を支えるデータセンターの急速な拡大 173
13.6.2 南米のその他の地域 174
14 競争環境 176
14.1 はじめに 176
14.2 主要企業の戦略/競争優位性 176
14.3 2025年の売上高分析 177
14.4 2025年の市場シェア分析 178
14.4.1 主要市場プレーヤーのランキング分析 178
14.4.2 市場プレーヤーのシェア分析(2025年) 179
14.5 ブランド・製品比較 182
14.6 企業評価および財務指標 183
14.7 企業評価マトリックス:主要プレイヤー、2025年 185
14.7.1 スター企業 185
14.7.2 新興リーダー企業 185
14.7.3 広範な展開を行う企業 185
14.7.4 参入企業 185
14.7.5 企業の事業展開状況:主要企業、2025年 187
14.7.5.1 企業の事業展開状況 187
14.7.5.2 地域別展開状況 188
14.7.5.3 用途別展開状況 189
14.7.5.4 冷却方式別展開状況 190
14.7.5.5 データセンタータイプ別展開状況 191
14.8 企業評価マトリックス:スタートアップ/中小企業、2025年 192
14.8.1 先進的な企業 192
14.8.2 対応力のある企業 192
14.8.3 ダイナミックな企業 192
14.8.4 スタート地点 192
14.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 193
14.8.5.1 主要なスタートアップ/中小企業の詳細リスト 193
14.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 194
14.9 競争シナリオ 194
14.9.1 製品発売 194
14.9.2 取引 195
15 企業概要 197
15.1 主要企業 197
15.1.1 アルファ・ラバル 197
15.1.1.1 事業概要 197
15.1.1.2 提供製品・ソリューション・サービス 198
15.1.1.3 MnMの見解 199
15.1.1.3.1 主な強み 199
15.1.1.3.2 戦略的選択 199
15.1.1.3.3 弱点および競合上の脅威 199
15.1.2 ケルビオン・ホールディングGmbH 200
15.1.2.1 事業概要 200
15.1.2.2 提供している製品・ソリューション・サービス 200
15.1.2.3 最近の動向 201
15.1.2.3.1 新製品の発売 201
15.1.2.3.2 取引 202
15.1.2.4 MnMの見解 202
15.1.2.4.1 主な強み 202
15.1.2.4.2 戦略的選択 202
15.1.2.4.3 弱点および競合上の脅威 202
15.1.3 SWEP INTERNATIONAL AB 203
15.1.3.1 事業概要 203
15.1.3.2 提供製品・ソリューション・サービス 204
15.1.3.3 最近の動向 205
15.1.3.3.1 新製品の発売 205
15.1.3.3.2 取引 205
15.1.3.4 MnMの見解 205
15.1.3.4.1 主な強み 205
15.1.3.4.2 戦略的選択 205
15.1.3.4.3 弱点および競合上の脅威 206
15.1.4 DANFOSS 207
15.1.4.1 事業概要 207
15.1.4.2 提供製品・ソリューション・サービス 208
15.1.4.3 MnMの見解 209
15.1.4.3.1 主な強み 209
15.1.4.3.2 戦略的選択 209
15.1.4.3.3 弱みと競合上の脅威 209
15.1.5 XYLEM 210
15.1.5.1 事業概要 210
15.1.5.2 提供製品・ソリューション・サービス 211
15.1.5.3 MnMの視点 212
15.1.5.3.1 主な強み 212
15.1.5.3.2 戦略的選択 212
15.1.5.3.3 弱点および競合上の脅威 212
15.1.6 API HEAT TRANSFER 213
15.1.6.1 事業概要 213
15.1.6.2 提供している製品・ソリューション・サービス 213
15.1.7 CHART INDUSTRIES 214
15.1.7.1 事業概要 214
15.1.7.2 提供している製品・ソリューション・サービス 215
15.1.7.3 最近の動向 216
15.1.7.3.1 新製品の発売 216
15.1.8 TRANTER INC. 217
15.1.8.1 事業概要 217
15.1.8.2 提供している製品・ソリューション・サービス 217
15.1.9 エアデール・インターナショナル・エアコン・リミテッド(モダイン) 218
15.1.9.1 事業概要 218
15.1.9.2 提供している製品・ソリューション・サービス 219
15.1.10 HEXNOVAS HEAT EXCHANGER TECHNOLOGY CO., LTD. 220
15.1.10.1 事業概要 220
15.1.10.2 提供している製品・ソリューション・サービス 220
15.1.11 イートン 222
15.1.11.1 事業概要 222
15.1.11.2 提供している製品・ソリューション・サービス 223
15.1.11.3 最近の動向 224
15.1.11.3.1 取引実績 224
15.1.12 カオリ熱処理株式会社 225
15.1.12.1 事業概要 225
15.1.12.2 提供している製品・ソリューション・サービス 226
15.1.13 ジョンソン・コントロールズ 227
15.1.13.1 事業概要 227
15.1.13.2 提供している製品・ソリューション・サービス 228
15.1.13.3 最近の動向 229
15.1.13.3.1 取引 229
15.1.14 LUVE 230
15.1.14.1 事業概要 230
15.1.14.2 提供している製品・ソリューション・サービス 231
15.1.15 VESFIL 232
15.1.15.1 事業概要 232
15.1.15.2 提供している製品・ソリューション・サービス 232
15.1.16 WIELAND ONDA SRL 233
15.1.16.1 事業概要 233
15.1.16.2
提供している製品・ソリューション・サービス 23315.1.16.3 最近の動向 23415.1.16.3.1 取引実績 23415.1.17 BARRIQUAND HEAT EXCHANGERS 23515.1.17.1 事業概要 23515.1.17.2 提供している製品・ソリューション・サービス 23515.1.18 EVAPCO, INC. 23615.1.18.1 事業概要 23615.1.18.2 提供している製品・ソリューション・サービス 23615.1.18.3 最近の動向 23715.1.18.3.1 新製品の発売 237 15.1.19 NEXSON GROUP 23815.1.19.1 事業概要 23815.1.19.2 提供している製品・ソリューション・サービス 23815.1.19.3 最近の動向 23915.1.19.3.1 取引 23915.1.20 FUNKE WÄRMEAUSTAUSCHER APPARATEBAU GMBH 24015.1.20.1 事業概要 24015.1.20.2 提供している製品・ソリューション・サービス 24015.1.21 THERMOKEY S.P.A. 24115.1.21.1 事業概要 24115.1.21.2 提供している製品・ソリューション・サービス 24115.1.21.3 最近の動向 24315.1.21.3.1 取引実績 24315.1.22 SPX COOLING TECH, LLC 24415.1.22.1 事業概要 24415.1.22.2 提供している製品・ソリューション・サービス 24615.1.23 KRN HEAT EXCHANGER & REFRIGERATION LTD. 24715.1.23.1 事業概要 24715.1.23.2 提供している製品・ソリューション・サービス 24815.1.24 STEFANI SPA 24915.1.24.1 事業概要 24915.1.24.2 提供している製品・ソリューション・サービス 24915.1.25 ZHEJIANG SANHUA COMMERCIAL REFRIGERATION CO., LTD. 25015.1.25.1 事業概要 25015.1.25.2 提供している製品・ソリューション・サービス 25015.2 その他の主要企業 25115.2.1 TRIANON ÉCHANGEUR 25115.2.2 HFM 25216 調査方法 25316.1 調査データ 25316.1.1 二次データ 25416.1.1.1 主要な二次情報源の一覧 254
16.1.1.2 二次情報源からの主要データ 254
16.1.2 一次データ 255
16.1.2.1 一次情報源からの主要データ 255
16.1.2.2 主要な業界インサイト 256
16.1.2.3 一次インタビュー対象者一覧 256
16.1.2.4 一次インタビューの内訳 257
16.2 市場規模の推計 257
16.2.1 ボトムアップ・アプローチ 258
16.2.2 トップダウン・アプローチ 258
16.3 市場予測のアプローチ 259
16.3.1 需要側分析 259
16.3.2 供給側分析 260
16.3.3 供給側分析のための算定 260
16.4 成長予測 260
16.5 データの三角測量 261
16.6 調査の前提条件 262
16.7 調査の限界 262
16.8 リスク評価 263
16.9 因子分析 263
17 付録 264
17.1 ディスカッション・ガイド 264
17.2 ナレッジストア:MarketsandMarketsの購読ポータル 266
17.3 カスタマイズオプション 268
17.4 関連レポート 268
17.5 著者情報 269
表1 データセンター用熱交換器市場:調査対象および除外項目 28
表2 データセンター用熱交換器市場:ポーターの5つの力による影響 50
表3 2024年~2027年の世界経済成長見通し 54
表4 データセンター用熱交換器市場:エコシステムにおける企業の役割 60
表5 データセンター用熱交換器市場:会議・イベントの詳細リスト 61
表6 データセンター用熱交換器市場:
2015年~2025年の特許総数 70
表7 データセンター用熱交換器に関連する特許 73
表8 主なユースケースと市場の可能性 80
表9 ベストプラクティス:ユースケースを導入している企業 80
表10 データセンター用熱交換器市場:汎用AI(GEN AI)導入に関するケーススタディ 81
表11 相互に関連する隣接エコシステムと市場プレイヤーへの影響 81
表12 北米:規制機関、政府機関、およびその他の組織 84
表13 欧州:規制機関、政府機関、およびその他の組織 86
表14 アジア太平洋地域:規制機関、政府機関、およびその他の組織 87
表15 その他の地域:規制機関、政府機関、およびその他の組織 88
表16 データセンター用熱交換器の規格 88
表17 データセンター用熱交換器市場における認証、表示、および環境基準 92
表18 データセンターの種類別、購入プロセスにおけるステークホルダーの影響(%) 99
表19 データセンターの種類別 主要な購入基準 100
表20 データセンター用熱交換器市場:主要な最終用途産業における未充足ニーズ 102
表21 データセンター用熱交換器市場:タイプ別、2021年~2025年(百万米ドル) 107
表22 データセンター用熱交換器市場:タイプ別、2026年~2033年(百万米ドル) 107
表23 プレート式熱交換器:データセンター用熱交換器市場、地域別、2021年~2025年(百万米ドル) 108
表24 プレート式熱交換器:データセンター用熱交換器市場、地域別、2026年~2033年(百万米ドル) 108
表25 シェル・アンド・チューブ式熱交換器: データセンター用熱交換器市場:地域別、2021年~2025年(百万米ドル) 109
表26 シェル・アンド・チューブ式熱交換器:データセンター用熱交換器市場:地域別、2026年~2033年(百万米ドル) 109
表27 フィン付きコイル式熱交換器:データセンター用熱交換器市場(地域別、2021年~2025年)(百万米ドル) 110
表28 フィン付きコイル式熱交換器:データセンター用熱交換器市場、地域別、2026年~2033年(百万米ドル) 110
表29 その他のタイプ:データセンター用熱交換器市場、地域別、2021年~2025年(百万米ドル) 111
表30 その他のタイプ:データセンター用熱交換器市場、地域別、2026年~2033年(百万米ドル) 111
表31 データセンター用熱交換器市場、用途別、2021年~2025年(百万米ドル) 113
表32 データセンター用熱交換器市場:用途別、2026年~2033年(百万米ドル) 114
表33 冷却剤分配ユニット(CDU):データセンター用熱交換器市場、地域別、2021年~2025年 (百万米ドル) 115
表34 冷却剤分配ユニット(CDU):データセンター用熱交換器市場、地域別、2026–2033年(百万米ドル) 115
表35 コンピュータ室用空調機(CRAC)/コンピュータ室用エアハンドラー(CRAH):データセンター用熱交換器市場、地域別、2021年~2025年(百万米ドル) 116
表36 コンピュータールーム用空調機(CRAC)/コンピュータールーム用エアハンドラー(CRAH):データセンター用熱交換器市場、地域別、2026年~2033年(百万米ドル) 116
表37 ドライクーラーおよびチラー:データセンター用熱交換器市場、地域別、2021年~2025年(百万米ドル) 117
表38 ドライクーラーおよびチラー:データセンター用熱交換器市場、地域別、2026年~2033年(百万米ドル) 118
表39 リアドア式熱交換器:データセンター用熱交換器市場(地域別、2021年~2025年)(百万米ドル) 119
表40 リアドア式熱交換器:データセンター用熱交換器市場、地域別、2026年~2033年(百万米ドル) 119
表41 データセンター用熱交換器市場:冷却方式別、2021年~2025年(百万米ドル) 121
表42 データセンター用熱交換器市場:冷却方式別、2026年~2033年 (百万米ドル) 121
表43 空冷:データセンター用熱交換器市場、地域別、2021年~2025年(百万米ドル) 122
表44 空冷:データセンター用熱交換器市場(地域別、2026年~2033年)(百万米ドル) 123
表45 液冷:データセンター用熱交換器市場(地域別、2021年~2025年)(百万米ドル) 124
表46 液体冷却:データセンター用熱交換器市場(地域別、2026年~2033年)(百万米ドル) 124
表47 データセンター用熱交換器市場(データセンターの種類別、2021年~2025年) (百万米ドル) 126
表48 データセンター熱交換器市場:データセンタータイプ別、2026年~2033年(百万米ドル) 127
表49 ハイパースケールデータセンター: データセンター用熱交換器市場:地域別、2021年~2025年(百万米ドル) 128
表50 ハイパースケールデータセンター:データセンター用熱交換器市場、地域別、2026年~2033年(百万米ドル) 128
表51 エンタープライズ・データセンター:データセンター用熱交換器市場(地域別、2021年~2025年)(百万米ドル) 129
表52 エンタープライズ・データセンター:データセンター用熱交換器市場(地域別、2026年~2033年)
(百万米ドル) 129
表53 コロケーション・データセンター:地域別データセンター用熱交換器市場、2021年~2025年(百万米ドル) 130
表 54 コロケーション・データセンター:地域別データセンター用熱交換器市場、2026年~2033年(百万米ドル) 131
表55 データセンター用熱交換器市場:地域別、2021年~2025年(百万米ドル) 133
表56 データセンター用熱交換器市場:地域別、2026年~2033年(百万米ドル) 134
表57 アジア太平洋地域:データセンター用熱交換器市場(国別、2021年~2025年)(百万米ドル) 135
表58 アジア太平洋地域:データセンター用熱交換器市場(国別、2026年~2033年)(百万米ドル) 136
表59 アジア太平洋地域:データセンター用熱交換器市場(タイプ別、2021年~2025年)(百万米ドル) 136
表60 アジア太平洋地域:データセンター用熱交換器市場(タイプ別、2026年~2033年)(百万米ドル) 136
表61 アジア太平洋地域:データセンター用熱交換器市場(用途別、2021年~2025年)(百万米ドル) 137
表62 アジア太平洋地域:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 137
表63 アジア太平洋地域:データセンター用熱交換器市場(冷却方式別)、2021年~2025年(百万米ドル) 137
表64 アジア太平洋地域:データセンター用熱交換器市場、冷却方式別、2026年~2033年(百万米ドル) 137
表65 アジア太平洋地域:データセンター用熱交換器市場、データセンタータイプ別、2021年~2025年 (百万米ドル) 138
表66 アジア太平洋地域:データセンター用熱交換器市場、データセンターの種類別、2026年~2033年(百万米ドル) 138
表67 中国:データセンター用熱交換器市場(用途別、2021年~2025年)(百万米ドル) 139
表68 中国:データセンター用熱交換器市場(用途別、2026年~2033年)(百万米ドル) 139
表69 インド:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 140
表70 インド:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 140
表71 日本:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 141
表72 日本:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 141
表73 韓国:データセンター用熱交換器市場、用途別、2021年~2025年(百万米ドル) 142
表74 韓国:データセンター用熱交換器市場、用途別、2026年~2033年 (百万米ドル) 142
表75 アジア太平洋地域その他:データセンター用熱交換器市場、用途別、2021年~2025年(百万米ドル) 143
表76 アジア太平洋地域(その他):データセンター用熱交換器市場、用途別、2026年~2033年(百万米ドル) 143
表77 北米:データセンター用熱交換器市場、国別、2021年~2025年(百万米ドル) 145
表78 北米:データセンター用熱交換器市場(国別、2026年~2033年)(百万米ドル) 145
表79 北米:データセンター用熱交換器市場、タイプ別、2021年~2025年(百万米ドル) 145
表80 北米:データセンター用熱交換器市場、タイプ別、2026年~2033年(百万米ドル) 146
表81 北米:データセンター用熱交換器市場、用途別、2021年~2025年 (百万米ドル) 146
表82 北米:データセンター用熱交換器市場、用途別、2026年~2033年(百万米ドル) 146
表83 北米:データセンター用熱交換器市場(冷却方式別)、2021年~2025年(百万米ドル) 147
表84 北米:データセンター用熱交換器市場(冷却方式別)、2026年~2033年 (百万米ドル) 147
表85 北米:データセンター用熱交換器市場、データセンターの種類別、2021年~2025年(百万米ドル) 147
表 86 北米:データセンター用熱交換器市場、データセンターの種類別、2026年~2033年(百万米ドル) 147
表87 米国:データセンター用熱交換器市場、用途別、2021年~2025年(百万米ドル) 148
表88 米国:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 149
表89 カナダ:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 150
表90 カナダ:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 150
表91 メキシコ:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 151
表92 メキシコ:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 151
表93 欧州:データセンター用熱交換器市場(国別)、2021年~2025年(百万米ドル) 152
表94 欧州:データセンター用熱交換器市場、国別、2026年~2033年(百万米ドル) 153
表95 欧州:データセンター用熱交換器市場、タイプ別、2021年~2025年(百万米ドル) 153
表96 欧州:データセンター用熱交換器市場、タイプ別、2026年~2033年(百万米ドル) 153
表97 欧州:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 154
表98 欧州:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 154
表99 欧州:データセンター用熱交換器市場、冷却方式別、2021年~2025年(百万米ドル) 154
表100 欧州:データセンター用熱交換器市場、冷却方式別、2026年~2033年(百万米ドル) 154
表101 欧州:データセンター用熱交換器市場、データセンタータイプ別、2021年~2025年(百万米ドル) 155
表102 欧州:データセンター用熱交換器市場(データセンターの種類別、2026年~2033年)(百万米ドル) 155
表103 ドイツ:データセンター用熱交換器市場(用途別、2021年~2025年) (百万米ドル) 156
表104 ドイツ:データセンター用熱交換器市場、用途別、2026年~2033年(百万米ドル) 156
表105 英国:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 157
表106 英国:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 157
表107 オランダ:データセンター用熱交換器市場(用途別)、2021年~2025年 (百万米ドル) 158
表 108 オランダ:データセンター用熱交換器市場、用途別、2026年~2033年(百万米ドル) 158
表109 フランス:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 159
表110 フランス:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 159
表111 イタリア:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 160
表112 イタリア:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 160
表113 欧州その他:データセンター用熱交換器市場、用途別、2021年~2025年(百万米ドル) 161
表114 欧州その他: データセンター用熱交換器市場:用途別、2026年~2033年(百万米ドル) 161
表115 中東・アフリカ:データセンター用熱交換器市場:国別、2021年~2025年(百万米ドル) 162
表116 中東・アフリカ:データセンター用熱交換器市場(国別、2026年~2033年)(百万米ドル) 162
表117 中東・アフリカ:データセンター用熱交換器市場(タイプ別、2021年~2025年)(百万米ドル) 162
表118 中東・アフリカ:データセンター用熱交換器市場(タイプ別、2026年~2033年) (百万米ドル) 163
表 119 中東・アフリカ:データセンター用熱交換器市場、用途別、2021–2025年(百万米ドル) 163
表120 中東・アフリカ:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 163
表121 中東・アフリカ:データセンター用熱交換器市場(冷却方式別)、2021年~2025年(百万米ドル) 164
表 122 中東・アフリカ:データセンター用熱交換器市場、冷却方式別、2026年~2033年(百万米ドル) 164
表123 中東・アフリカ:データセンター用熱交換器市場(データセンターの種類別、2021年~2025年)(百万米ドル) 164
表124 中東・アフリカ:データセンター用熱交換器市場、データセンターの種類別、2026年~2033年(百万米ドル) 164
表125 アラブ首長国連邦(UAE):データセンター用熱交換器市場、用途別、2021年~2025年(百万米ドル) 165
表126 アラブ首長国連邦(UAE):データセンター用熱交換器市場、用途別、2026年~2033年(百万米ドル) 166
表127 サウジアラビア:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 166
表128 サウジアラビア:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 167
表129 GCC諸国その他: データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 167
表130 その他のGCC諸国:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 168
表131 南アフリカ:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 168
表132 南アフリカ:データセンター用熱交換器市場(用途別、2026年~2033年)(百万米ドル) 169
表133 中東・アフリカのその他の地域:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 169
表134 中東・アフリカのその他の地域:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 170
表135 南米:データセンター用熱交換器市場(国別、2021年~2025年)(百万米ドル) 170
表136 南米:データセンター用熱交換器市場(国別、2026年~2033年)(百万米ドル) 171
表137 南米:データセンター用熱交換器市場(種類別、2021年~2025年)(百万米ドル) 171
表138 南米:データセンター用熱交換器市場、タイプ別、2026年~2033年(百万米ドル) 171
表139 南米:データセンター用熱交換器市場、用途別、2021年~2025年
(百万米ドル) 172表140 南米:データセンター用熱交換器市場、用途別、2026年~2033年(百万米ドル) 172表141 南米:データセンター用熱交換器市場、冷却方式別、2021年~2025年(百万米ドル) 172表142 南米:データセンター用熱交換器市場、冷却方式別、2026年~2033年 (百万米ドル) 172表143 南米:データセンター用熱交換器市場、データセンターの種類別、2021年~2025年(百万米ドル) 173表144 南米:データセンター用熱交換器市場(データセンターの種類別、2026年~2033年)(百万米ドル) 173表 145 ブラジル:データセンター用熱交換器市場、用途別、2021年~2025年(百万米ドル) 174表 146 ブラジル:データセンター用熱交換器市場、用途別、2026年~2033年 (百万米ドル) 174表147 南米その他の地域:データセンター用熱交換器市場(用途別)、2021年~2025年(百万米ドル) 175表 148 南米その他の地域:データセンター用熱交換器市場(用途別)、2026年~2033年(百万米ドル) 175表 149 データセンター用熱交換器市場:主要企業の戦略概要、2021年~2026年 176表 150 データセンター用熱交換器市場:競争の激しさ、2025年 179表151 データセンター用熱交換器市場:地域別シェア 188表152 データセンター用熱交換器市場:用途別シェア 189表153 データセンター用熱交換器市場:冷却方式別シェア 190表154 データセンター用熱交換器市場:データセンター種別別市場規模 191表155 データセンター用熱交換器市場:主要スタートアップ/中小企業の詳細リスト 193
表 156 データセンター用熱交換器市場:主要スタートアップ/中小企業の競合ベンチマーク(1/2) 194表 157 データセンター用熱交換器市場:主要スタートアップ/中小企業の競合ベンチマーク(2/2) 194表158 データセンター用熱交換器市場:新製品の発売(2021年1月~2026年9月) 195表159 データセンター用熱交換器市場:取引動向(2021年1月~2026年9月) 195表 160 アルファ・ラバル:会社概要 197表 161 アルファ・ラバル:提供製品・ソリューション・サービス 198表 162 ケルビオン・ホールディング GMBH:会社概要 200表163 ケルビオン・ホールディングGmbH:提供製品・ソリューション・サービス 200表164 ケルビオン・ホールディングGmbH:新製品発売 201表165 ケルビオン・ホールディングGmbH:取引実績 202表166 SWEP INTERNATIONAL AB:会社概要 203表167 SWEP INTERNATIONAL AB:提供製品・ソリューション・サービス 204表168 SWEP INTERNATIONAL AB:新製品発売 205表169 SWEP INTERNATIONAL AB:取引実績 205表170 DANFOSS:会社概要 207表171 DANFOSS:提供製品・ソリューション・サービス 208表172 XYLEM:会社概要 210表 173 XYLEM:提供している製品・ソリューション・サービス 211表 174 API HEAT TRANSFER:会社概要 213表 175 API HEAT TRANSFER:提供している製品・ソリューション・サービス 213表 176 CHART INDUSTRIES:会社概要 214表 177 CHART INDUSTRIES:提供製品・ソリューション・サービス 215表 178 CHART INDUSTRIES:新製品発売 216表 179 トランター社:会社概要 217表 180 トランター社:提供製品・ソリューション・サービス 217表 181 エアデール・インターナショナル・エアコンディショニング社(モダイン):会社概要 218表 182 エアデール・インターナショナル・エアコン・リミテッド(モダイン):提供製品・ソリューション・サービス 219表 183 ヘクスノバス・ヒートエクスチェンジャー・テクノロジー株式会社:会社概要 220
表184 ヘクスノバス・ヒートエクスチェンジャー・テクノロジー株式会社:提供製品・ソリューション・サービス 220
表185 イートン:会社概要 222
表186 イートン:提供製品・ソリューション・サービス 223
表187 イートン:取引実績 224
表188 カオリ熱処理株式会社:会社概要 225
表189 カオリ熱処理株式会社:提供製品・ソリューション・サービス 226
表190 ジョンソン・コントロールズ:会社概要 227
表191 ジョンソン・コントロールズ:提供製品・ソリューション・サービス 228
表192 ジョンソン・コントロールズ:取引実績 229
表193 LUVE:会社概要 230
表194 LUVE:提供製品・ソリューション・サービス 231
表195 VESFIL:会社概要 232
表 196 ヴェスフィル:製品・ソリューション・提供サービス 232
表 197 ヴィーランド・オンダ SRL:会社概要 233
表 198 ヴィーランド・オンダ SRL:製品・ソリューション・提供サービス 233
表 199 WIELAND ONDA SRL:取引実績 234
表 200 BARRIQUAND HEAT EXCHANGERS:会社概要 235
表 201 BARRIQUAND HEAT EXCHANGERS:提供製品 235
表 202 EVAPCO, INC.:会社概要 236
表 203 EVAPCO, INC.:提供製品・ソリューション・サービス 236
表 204 EVAPCO, INC.:新製品発売 237
表 205 NEXSON GROUP:会社概要 238
表 206 NEXSON GROUP:提供製品・ソリューション・サービス 238
表 207 NEXSON GROUP:取引実績 239
表 208 FUNKE WÄRMEAUSTAUSCHER APPARATEBAU GMBH:会社概要 240
表 209 FUNKE WÄRMEAUSTAUSCHER APPARATEBAU GMBH:提供している製品・ソリューション・サービス 240
表 210 THERMOKEY S.P.A.:会社概要 241
表 211 THERMOKEY S.P.A.:提供している製品・ソリューション・サービス 241
表 212 THERMOKEY S.P.A.:取引実績 243
表 213 SPX COOLING TECH, LLC:会社概要 244
表 214 SPX COOLING TECH, LLC:提供している製品・ソリューション・サービス 246表 215 KRN HEAT EXCHANGER & REFRIGERATION LTD.:会社概要 247表 216 KRN HEAT EXCHANGER & REFRIGERATION LTD.:提供製品・ソリューション・サービス 248表 217 STEFANI SPA:会社概要 249表 218 STEFANI SPA:提供製品・ソリューション・サービス 249表 219 ZHEJIANG SANHUA COMMERCIAL REFRIGERATION CO., LTD.:会社概要 250表 220 ZHEJIANG SANHUA COMMERCIAL REFRIGERATION CO., LTD.:提供製品・ソリューション・サービス 250表 221 TRIANON ÉCHANGEUR:会社概要 251表 222 HFM:会社概要 252
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









