主なポイント
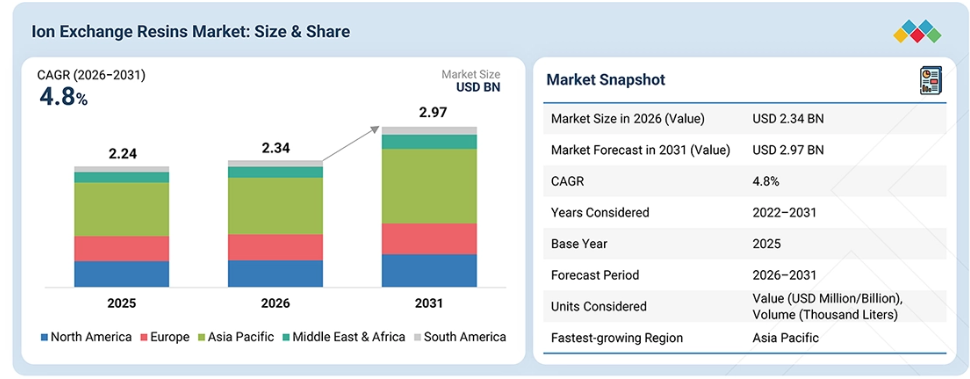
2025年、アジア太平洋地域はイオン交換樹脂市場において44.3%のシェアを占めました。
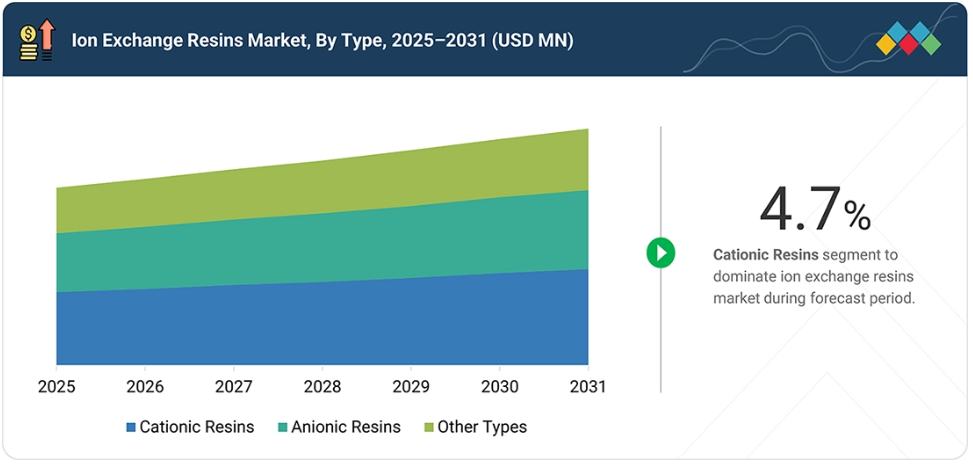
2025年、イオン交換樹脂市場において、種類別では陽イオン交換樹脂が41.1%と最大のシェアを占めました。
イオン交換樹脂市場において、水関連用途は最も急速に成長しており、2026年から2031年にかけて年平均成長率(CAGR)は5.0%となる見込みです。
予測期間中、最終用途産業別では、電力業界がイオン交換樹脂市場で最大のシェアを占めると予測されています。
デュポン、ランクセス、および三菱化学グループは、その高い市場シェアと製品展開の広さから、世界のイオン交換樹脂市場における主要企業として挙げられています。
ResinTech, Inc.、GFS Chemicals、およびSuqing Groupは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっています。
イオン交換樹脂市場は、自治体および産業部門における水処理・浄化への需要の高まりにより成長しています。急速な都市化と産業の拡大により、きれいな水と効果的な廃水管理へのニーズは高まり続けています。発電、製薬、化学、食品・飲料、電気・電子などの産業では高純度の水が必要とされており、これがイオン交換樹脂の採用を後押ししています。また、各国政府は水処理に関する規制を強化しており、企業は水質基準や排水基準を満たすために投資を迫られています。さらに、水のリサイクルや再利用への注目が高まっていることから、イオン交換樹脂を用いた高度な処理方法の導入が加速しています。これらの要因が相まって、イオン交換樹脂の需要を牽引しています。
顧客の顧客に影響を与えるトレンドと変革
企業が水の効率化、高純度水、廃水回収、および資源保全を優先する中、イオン交換樹脂市場における顧客の事業に対して、トレンドや変革がますます大きな影響を及ぼしています。TSMCは、樹脂の寿命を延ばし、半導体製造工程からの廃水を削減するため、イオン交換樹脂システムの強化を進めています。ファイザーは、製造拠点全体において、節水、責任ある排水管理、および水の再利用に注力しています。コカ・コーラ社は、水の確保が製造業務にますます影響を及ぼす中、水効率技術、リサイクル、および水資源の補充に投資しています。こうした動向により、より長寿命で、高容量、かつ用途に特化したイオン交換樹脂への需要が高まっています。
市場の動向
推進要因:新興国における原子力発電への需要の高まり
新興国における原子力発電への需要の高まりが、イオン交換樹脂市場の成長を牽引しています。原子力発電所では、原子炉システム、蒸気発生、冷却回路、および廃水処理のために高純度の水が必要です。安全かつ効率的に稼働するためには、これらの施設は厳格な安全基準を遵守しなければならず、そのため水処理システムへの依存度が高まっています。イオン交換樹脂は、このプロセスにおいて、溶解イオン、放射性物質、その他の不純物を除去し、発電所内の水質管理を支援する上で重要な役割を果たしています。より多くの国が新規原子炉を建設し、既存の原子力インフラを拡充するにつれ、特殊なイオン交換樹脂への需要は引き続き高まっています。原子力発電の運営において高純度水が不可欠であることから、市場需要は引き続き堅調に推移すると予想されます。
抑制要因:原材料価格の変動
原材料価格の変動は、生産コストを押し上げ、メーカーに不確実性をもたらすことで、イオン交換樹脂市場の成長を抑制しています。イオン交換樹脂は、スチレン、ジビニルベンゼン、アクリル化合物、その他の化学試薬から製造されます。
これらの原材料の価格は、原油価格、エネルギーコスト、供給状況、輸送コストの変動に伴い変動します。投入コストの上昇はイオン交換樹脂の価格を押し上げ、価格に敏感な顧客の購買決定に影響を及ぼします。また、原材料価格が急激に変動すると、メーカーは利益率を維持することが困難になります。こうした価格の変動は、生産計画、価格設定、および長期供給契約の確保を複雑にしています。
機会:新興国における工業化の進展
新興国における工業化の進展は、イオン交換樹脂市場にとって大きな機会となります。生産量の増加に伴い、浄水や廃水処理の需要が高まっているためです。化学、製薬、発電、食品・飲料、電子、金属の各産業は、施設や設備の稼働に水を必要としています。産業活動が拡大するにつれ、廃水量も増加し、水を放流または再利用する前に、溶解イオンやその他の汚染物質を除去する技術への需要が高まっています。アジア太平洋地域、ラテンアメリカ、中東における製造施設や水インフラへの投資が、市場の成長をさらに後押ししています。工業用水の消費量が増加する中、イオン交換樹脂は、プロセス水処理や廃水管理において、より広く利用されることが期待されています。
課題:イオン交換樹脂の新たな用途の開拓
水処理、発電、化学処理、製薬、食品・飲料分野における従来の用途はすでに確立されているため、新たな用途の特定は、イオン交換樹脂市場にとって重要な課題となっています。各社は、既存の樹脂技術やシステムに大幅な変更を加えることなく、追加収益を生み出すことができる用途を模索しています。新たな用途向けの樹脂を開発するには、さまざまな運転条件下での性能、耐久性、選択性、および費用対効果を実証するために、広範な試験が必要となる場合があります。競合する分離・精製技術の存在も、これらの樹脂の機会をさらに制限する可能性があります。その結果、樹脂メーカーは、新たなニーズに対応し、従来の市場を超えて事業を拡大するために、製品開発や用途研究への投資を継続しなければなりません。
市場のエコシステム
イオン交換樹脂のエコシステムは、原材料サプライヤー、メーカー、販売業者、およびエンドユーザーで構成されています。主要なイオン交換樹脂メーカーには、デュポン、ランクセス、三菱化学グループ株式会社などが挙げられます。主要な原材料サプライヤーには、シェル・ピーエルシー、トタルエナジーズSE、フォルモサ・プラスチック・コーポレーションなどが挙げられます。主要な販売業者には、ブレントグ、レンテック、カルディックB.V.などが挙げられます。
また、主要なエンドユーザーには、TSMC、ファイザー、ザ・コカ・コーラ・カンパニーなどが挙げられます。原材料サプライヤーはメーカーに化学物質を供給し、メーカーは様々な産業で使用される最終製品の研究開発を行い、仲介業者や販売業者は最終製品を供給することで、メーカーとエンドユーザーをつなぎます。これらのステークホルダーが一体となって、さまざまな産業のエンドユーザーに最終製品を届けます。バリューチェーンは、原材料の調達、最終製品の製造、そして様々な最終用途産業のエンドユーザーへの流通に及びます。
市場セグメント
イオン交換樹脂市場(種類別)
陽イオン交換樹脂は、家庭用および産業用を問わず、水の軟化や浄化用途、ならびに酸触媒として広く使用されています。水処理プロセスにおいて、イオン交換法を採用するか他の処理方法を採用するかは、水や溶液中に含まれる総溶解固形物(TDS)の量によって決まります。陽イオン交換樹脂は、さらに強酸陽イオン交換樹脂と弱酸陽イオン交換樹脂に分類されます。強酸陽イオン交換樹脂は容易に解離するため、幅広いpH範囲で交換可能なナトリウムイオンおよび水素イオンを利用できます。この独自の特性により、強酸陽イオン交換樹脂は溶液のpHに左右されずに機能し、幅広い用途での使用が可能となります。これらの樹脂は、脱カチオン化には水素形が、軟水化にはナトリウム形が使用されます。
イオン交換樹脂市場:用途別
イオン交換樹脂市場において、水関連分野は最も急速に成長している用途です。自治体および産業分野を問わず、浄水、軟水化、および廃水処理への需要が高まっています。急速な都市化と工業化により、水の消費量と廃水発生量が増加しており、処理技術への需要を後押ししています。イオン交換樹脂は、水中の溶解イオン、硬度成分、その他の汚染物質を非常に効果的に除去し、高純度の水の生産に貢献しています。産業分野において、淡水の消費量や廃水の排出量を削減する取り組みが進む中、水の再利用や再使用が普及しつつあることも、樹脂の需要をさらに押し上げています。水質基準の厳格化や、水処理インフラへの投資拡大も、水処理分野の成長を支えています。
イオン交換樹脂市場:最終用途産業別
電力業界は、いくつかの要因に後押しされ、イオン交換樹脂市場において大きなシェアを占めています。イオン交換樹脂は、発電所の安定した稼働を保証する水処理および浄化プロセスに不可欠です。実際には、イオン交換樹脂は、冷却システム、ボイラー、蒸気発生装置を流れる水から不純物を除去するという重要な役割を果たしており、これにより設備のスケール付着や腐食を防ぐのに役立っています。
特に発電所では、効率を最適化し、システムの寿命を延ばすために循環水を非常に高い純度レベルに維持する必要があるため、イオン交換樹脂は極めて重要です。発電所では、陽イオン交換樹脂と陰イオン交換樹脂の両方を用いることで、厳格な水質基準を満たすよう水を効果的に処理しています。したがって、イオン交換樹脂は、電力業界における水システムの健全性と性能を維持する上で重要な役割を果たしています。
地域
予測期間中、アジア太平洋地域が世界のイオン交換樹脂市場において最も急速に成長する地域となる見込みです
アジア太平洋地域は、イオン交換樹脂市場において最も急速に成長している地域です。アジア太平洋市場は、インド、中国、日本、韓国、タイ、インドネシア、台湾などの国々における経済成長に牽引されています。中国やインドといった人口の多い国々が存在することに加え、様々な最終用途産業からの需要増加が相まって、同地域におけるイオン交換樹脂の需要を牽引しています。世界でも有数の人口を抱える国々である中国、インド、インドネシア、韓国は、水処理用途におけるイオン交換樹脂の需要を絶えず生み出しています。
さらに、これらの国々は、化学・石油化学製品、医薬品、食品・飲料、電子製品の主要な製造国および輸出国であり、同地域のイオン交換樹脂市場の成長に大きく寄与しています。同地域は、原材料の入手容易さと低い人件費により、投資家が製造拠点を設立する上で魅力的な場所となっています。また、低い製造コストと政府の好意的な政策により、製造活動も著しい成長を遂げています。さらに、研究開発(R&D)活動への投資拡大が、アジア太平洋地域の市場をさらに牽引しています。
イオン交換樹脂市場:企業評価マトリックス
デュポン(米国)は、イオン交換樹脂市場の主要企業であり、水処理、電力、医薬品、食品・飲料、および産業用途向けの「アンバーライト(AmberLite)」イオン交換樹脂の幅広い製品ポートフォリオを提供しています。同社の製造施設、深い応用ノウハウ、そして世界的な顧客基盤により、デュポンは市場において強固な地位を維持しています。JACOBI RESINS(スウェーデン)は、水処理、工業用精製、および特殊分離用途に重点を置き、イオン交換樹脂の製品ラインナップを拡大している新興のリーダー企業です。同社は、水質浄化や資源回収に対する需要の高まりに応えるため、樹脂技術、新規用途、およびグローバルな流通網への投資を行っています。
主要市場プレイヤー
DuPont (US)
LANXESS (Germany)
Mitsubishi Chemical Group Corporation (Japan)
Samyang Corporation (South Korea)
Ecolab (US)
JACOBI RESINS (Sweden)
Ovivo (Canada)
IEI (India)
Thermax Limited (India)
Sunresin New Materials Co., Ltd. (China)
最近の動向
2026年9月:エコラボは、中国・衢州に樹脂製造施設を開設し、精製用樹脂の生産能力を拡大しました。この新工場により、環境およびインフラ分野における樹脂ベースの分離・精製アプリケーションにおけるエコラボの能力が強化されました。同工場は2026年7月から顧客への出荷を開始しており、敷地内には研究・開発・エンジニアリングセンターも併設されています。この投資により、エコラボはイオン交換樹脂および関連する精製ソリューションの供給能力を強化するとともに、生産効率の向上、イノベーションの推進、顧客への納期短縮を実現しています。
2026年7月:デュポンは、デュポン・アンバーライト(AmberLite)イオン交換樹脂を含む20種類以上の製品で構成される「直接リチウム抽出(Direct Lithium Extraction)」ポートフォリオを立ち上げました。このポートフォリオは、イオン交換樹脂と吸着剤、ナノろ過、逆浸透、限外ろ過を組み合わせることで、塩水からのリチウムの抽出、精製、濃縮を支援します。今回の発売により、ダイレクト・リチウム抽出におけるイオン交換樹脂の用途が拡大し、幅広い種類の塩水に対応したカスタマイズされた分離ソリューションが提供されることで、リチウム回収技術に対する高まる需要に応えることが可能となります。
2026年1月:デュポンは、有機酸の精製用に設計された弱塩基性陰イオン交換樹脂「アンバーライト FPA57」を発売しました。この樹脂は、総交換容量の向上、ファウリング耐性の強化、および物理的安定性の改善を実現し、サイクル時間を5~10%延長するとともに、脱灰性能の安定性を高めています。「AmberLite FPA57」は、弱酸、着色物質、および鉱物不純物を除去することで、乳酸およびクエン酸を精製するように設計されています。この製品の発売により、デュポンのイオン交換樹脂の製品ラインナップが拡充され、食品、飲料、およびその他の有機酸処理用途向けの製品提供体制が強化されました。
1 はじめに 26
1.1 本調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 27
1.3.1 対象市場 27
1.3.2 調査対象の範囲および除外項目 28
1.3.3 対象期間 28
1.4 対象通貨 29
1.5 対象単位 29
1.6 ステークホルダー 29
1.7 変更点の概要 29
2 エグゼクティブ・サマリー 31
2.1 主な洞察と市場のハイライト 31
2.2 主要な市場参加者:戦略的展開のマッピング 32
2.3 イオン交換樹脂市場における破壊的トレンド 33
2.4 高成長セグメント 34
2.5 地域別概況:市場規模、成長率、および予測 35
3 プレミアムインサイト 36
3.1 イオン交換樹脂市場における事業者にとって魅力的な機会 36
3.2 イオン交換樹脂市場(種類別) 36
3.3 イオン交換樹脂市場:用途別 37
3.4 イオン交換樹脂市場:最終用途産業別 37
3.5 イオン交換樹脂市場:主要国別 38
4 市場の概要 39
4.1 はじめに 39
4.2 市場の動向 39
4.2.1 成長要因 40
4.2.1.1 アジア太平洋地域における都市人口の増加 40
4.2.1.2 新興国における原子力発電への需要の高まり 40
4.2.1.3 米国および欧州における厳格な水処理規制 41
4.2.2 抑制要因 41
4.2.2.1 原材料価格の変動 41
4.2.2.2 逆浸透膜
およびその他の新興技術による競争の激化 42 4.2.3 機会 42
4.2.3.1 PFAS選択性樹脂の用途拡大 42
4.2.3.2 水の再利用・再使用の普及拡大 43
4.2.4 課題 43
4.2.4.1 樹脂のファウリングおよび性能低下 43
4.2.4.2 複雑な混合汚染物質の流れ 44
4.3 ポーターの5つの力分析 44
4.3.1 代替品の脅威 45
4.3.2 供給者の交渉力 45
4.3.3 新規参入者の脅威 45
4.3.4 買い手の交渉力 46
4.3.5 競合の激しさ 46
4.4 主要なステークホルダーと購買基準 46
4.4.1 購買プロセスにおける主要なステークホルダー 46
4.4.2 購入基準 47
4.5 バリューチェーン分析 48
4.5.1 原材料 48
4.5.2 製造業者 49
4.5.3 流通 49
4.5.4 エンドユーザー 49
4.6 マクロ経済の見通し 49
4.6.1 世界のGDPの推移 49
4.6.2 発電統計 51
4.7 エコシステム分析 51
4.8 ケーススタディ分析 53
4.8.1 ヘレニック・ペトロリアム社によるデュポン社製アンバーライト樹脂の活用 53
4.8.2 オーストラリア、リットンにあるクーギー・ケミカルズ社における塩素アルカリブラインの浄化 53
4.8.3 ピュロライト社のイオン交換樹脂を用いたコスト削減と飲料水の硬度処理 54
4.9 規制環境 54
4.9.1 規制機関、政府機関、およびその他の組織 55
4.10 技術分析 58
4.10.1 主要技術 58
4.10.1.1 混合床樹脂 58
4.10.1.2 キレート型イオン交換樹脂 58
4.10.1.3 単分散樹脂 59
4.10.2 補完技術 59
4.10.2.1 マクロレティキュラー技術 59
4.10.2.2 イオン交換樹脂と溶媒抽出技術の統合 59
4.10.3 関連技術 60
4.10.3.1 持続可能な再生プロセス 60
4.10.3.2 樹脂インパルプ 60
4.10.3.3 吸着技術 60
4.11 顧客のビジネスに影響を与えるトレンド/ディスラプション 61
4.12 貿易分析 62
4.12.1 輸入シナリオ(HSコード 391400) 62
4.12.2 輸出シナリオ(HSコード 391400) 63
4.13 2026年~2027年の主要な会議およびイベント 64
4.14 価格分析 65
4.14.1 地域別平均販売価格の推移 65
4.14.2 種類別平均販売価格の推移 65
4.15 投資および資金調達のシナリオ 66
4.16 特許分析 67
4.16.1 特許の法的状況 67
4.16.2 管轄権分析 68
4.17 AI/生成AIの影響 68
4.17.1 はじめに 68
4.17.2 影響の概要 69
4.17.2.1 化学産業の変革における生成AIの役割 69
4.17.2.2 創薬およびイオン交換樹脂の最適化におけるAIの役割 69
4.17.2.3 水処理におけるイオン交換樹脂の管理に対するAIの影響 69
5 タイプ別イオン交換樹脂市場 70
5.1 はじめに 71
5.2 陽イオン交換樹脂 72
5.2.1 水処理用途における陽イオン交換樹脂の広範な利用が成長を牽引 72
5.3 陰イオン交換樹脂 73
5.3.1 溶液から負に帯電したイオンを除去する有効性が成長を牽引 73
5.4 その他の種類 74
6 用途別イオン交換樹脂市場 75
6.1 はじめに 76
6.2 水 78
6.2.1 各種最終用途産業の成長が市場を牽引 78
6.2.2 自治体 78
6.2.3 産業用 78
6.2.4 その他 79
6.3 水以外 79
6.3.1 医薬品、化学、石油化学産業が成長を牽引 79
7 イオン交換樹脂市場:最終用途産業別 80
7.1 はじめに 81
7.2 電力 83
7.2.1 水処理・浄化用途が成長を牽引 83
7.3 化学・石油化学 83
7.3.1 水処理、浄化、分離分野での幅広い利用が成長を牽引 83
7.4 食品・飲料 84
7.4.1 成長を牽引する高品質な水の需要 84
7.5 電気・電子 84
7.5.1 成長を牽引する高性能電子部品の需要 84
7.6 医薬品 85
7.6.1 成長を牽引する、イオン交換樹脂による薬物-樹脂複合体の形成能力 85
7.7 金属・鉱業 85
7.7.1 成長を牽引する排水処理の必要性 85
7.8 その他の最終用途産業 86
7.8.1 水処理 86
7.8.2 農業 86
7.8.3 繊維 86
7.8.4 製紙 86
7.8.5 石油・ガス 86
8 地域別イオン交換樹脂市場 87
8.1 はじめに 88
8.2 北米 90
8.2.1 米国 95
8.2.1.1 PFASの浄化および高純度水の需要が市場を牽引 95
8.2.2 カナダ 97
8.2.2.1 都市水道インフラの改修が市場を牽引 97
8.2.3 メキシコ 99
8.2.3.1 海水淡水化および工業用水処理が市場を牽引 99
8.3 ヨーロッパ 101
8.3.1 ドイツ 108
8.3.1.1 化学産業、超純水、工業用脱塩が市場を牽引 108
8.3.2 フランス 110
8.3.2.1 原子力発電所の水処理および放射性樹脂の管理が市場を牽引 110
8.3.3 イタリア 112
8.3.3.1 使用済み原子力樹脂の処理および工業用水の浄化が市場を牽引 112
8.3.4 英国 114
8.3.4.1 原子力廃水処理およびPFAS除去要件が市場を牽引 114
8.3.5 スペイン 116
8.3.5.1 脱塩水の需要急増が成長を牽引 116
8.3.6 ロシア 118
8.3.6.1 大規模な電力産業の存在が成長を牽引 118
8.3.7 オランダ 120
8.3.7.1 様々な最終用途産業における純水の需要増加が成長を牽引 120
8.3.8 その他の欧州諸国 121
8.4 アジア太平洋地域 123
8.4.1 中国 130
8.4.1.1 原子力エネルギーへの需要増加が成長を牽引 130
8.4.2 インド 132
8.4.2.1 着実に増加する製造業の生産高が成長を牽引 132
8.4.3 日本 134
8.4.3.1 半導体製造における超高純度水の需要が市場を牽引 134
8.4.4 韓国 136
8.4.4.1 成長を牽引する家庭排水および産業排水の増加 136
8.4.5 タイ 138
8.4.5.1 市場を牽引する工業用プロセス水の浄化およびボイラー水の処理 138
8.4.6 インドネシア 140
8.4.6.1 大規模なインフラ予算が成長を牽引 140
8.4.7 台湾 142
8.4.7.1 半導体産業の成長が市場を牽引 142
8.4.8 その他のアジア太平洋地域 143
8.5 中東・アフリカ 145
8.5.1 GCC 150
8.5.1.1 サウジアラビア 151
8.5.1.1.1 エネルギー消費量の増加が成長を牽引 151
8.5.1.2 UAE 152
8.5.1.2.1 成長を牽引する海水淡水化の拡大 152
8.5.1.3 GCCのその他の地域 154
8.5.2 トルコ 156
8.5.2.1 成長を牽引する電力需要の拡大 156
8.5.3 南アフリカ 158
8.5.3.1 豊富な天然資源、研究開発能力、そして確立された製造基盤が成長を牽引 158
8.5.4 その他の中東・アフリカ諸国 159
8.6 南米 161
8.6.1 ブラジル 166
8.6.1.1 成長を牽引する砂糖・エタノールの精製および資源回収 166
8.6.2 アルゼンチン 168
8.6.2.1 市場を牽引する持続可能な経済発展 168
8.6.3 南米その他の地域 170
9 競争環境 172
9.1 はじめに 172
9.2 主要企業の競争戦略/勝つための条件、2023年~2026年 172
9.3 売上高分析、2023年~2025年 175
9.4 市場シェア分析、2025年 175
9.4.1 デュポン 176
9.4.2 ランクセス 177
9.4.3 エコラボ 177
9.4.4 三菱化学グループ 177
9.4.5 サムヤンコーポレーション 177
9.5 企業評価および財務指標 177
9.6 ブランド/製品比較 178
9.7 企業評価マトリックス:主要企業、2025年 179
9.7.1 スター企業 179
9.7.2 新興リーダー企業 179
9.7.3 広範な事業展開を行う企業 180
9.7.4 参入企業 180
9.7.5 企業の事業展開範囲:主要企業、2025年 181
9.7.5.1 企業の事業展開範囲 181
9.7.5.2 地域別の事業展開範囲 182
9.7.5.3 タイプ別展開状況 183
9.7.5.4 用途別展開状況 184
9.7.5.5 最終用途産業別展開状況 185
9.8 企業評価マトリックス:スタートアップ/中小企業、2025年 186
9.8.1 先進的な企業 186
9.8.2 対応力のある企業 186
9.8.3 ダイナミックな企業 186
9.8.4 スタートブロック 186
9.8.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 188
9.8.5.1 スタートアップ/中小企業のリスト 188
9.8.5.2 スタートアップ/中小企業の競争力ベンチマーク 189
9.9 競争シナリオ 190
9.9.1 製品発売 190
9.9.2 取引 192
9.9.3 事業拡大 192
10 企業概要 194
10.1 主要企業 194
10.1.1 デュポン 194
10.1.1.1 事業概要 194
10.1.1.2 提供製品 195
10.1.1.3 最近の動向 197
10.1.1.3.1 新製品の発売 197
10.1.1.4 MnMの見解 197
10.1.1.4.1 勝利への権利 197
10.1.1.4.2 戦略的選択 197
10.1.1.4.3 弱点と競合上の脅威 198
10.1.2 LANXESS 199
10.1.2.1 事業概要 199
10.1.2.2 提供製品 200
10.1.2.3 最近の動向 202
10.1.2.3.1 新製品の発売 202
10.1.2.3.2 事業拡大 203
10.1.2.4 MnMの見解 203
10.1.2.4.1 勝利への権利 203
10.1.2.4.2 戦略的選択 203
10.1.2.4.3 弱点と競合上の脅威 204
10.1.3 ECOLAB (PUROLITE) 205
10.1.3.1 事業概要 205
10.1.3.2 提供製品 206
10.1.3.3 最近の動向 208
10.1.3.3.1 新製品の発売 208
10.1.3.3.2 取引 208
10.1.3.3.3 事業拡大 209
10.1.3.4 MnMの見解 209
10.1.3.4.1 勝利への権利 209
10.1.3.4.2 戦略的選択 210
10.1.3.4.3 弱点と競合上の脅威 210
10.1.4 三菱化学グループ 211
10.1.4.1 事業概要 211
10.1.4.2 提供製品 212
10.1.4.3 最近の動向 212
10.1.4.3.1 事業拡大 212
10.1.4.4 MnMの見解 213
10.1.4.4.1 勝利への権利 213
10.1.4.4.2 戦略的選択肢 213
10.1.4.4.3 弱点と競合上の脅威 213
10.1.5 サミャン・コーポレーション 214
10.1.5.1 事業概要 214
10.1.5.2 取り扱い製品 215
10.1.5.3 MnMの見解 216
10.1.5.3.1 勝利への権利 216
10.1.5.3.2 戦略的選択肢 216
10.1.5.3.3 弱点と競合上の脅威 216
10.1.6 ION EXCHANGE INDIA (IEI) 217
10.1.6.1 事業概要 217
10.1.6.2 提供製品 218
10.1.6.3 MnMの見解 219
10.1.6.3.1 勝利への権利 219
10.1.6.3.2 戦略的選択 219
10.1.6.3.3 弱点と競合上の脅威 219
10.1.7 JACOBI RESINS 220
10.1.7.1 事業概要 220
10.1.7.2 取り扱い製品 220
10.1.7.3 MnMの見解 221
10.1.8 THERMAX LIMITED 222
10.1.8.1 事業概要 222
10.1.8.2 取り扱い製品 223
10.1.8.3 最近の動向 224
10.1.8.3.1 取引 224
10.1.8.3.2 事業拡大 225
10.1.8.4 MnMの見解 225
10.1.9 OVIVO 226
10.1.9.1 事業概要 226
10.1.9.2 提供製品 226
10.1.9.3 MnMの見解 227
10.1.10 SUNRESIN NEW MATERIALS CO., LTD. 228
10.1.10.1 事業概要 228
10.1.10.2 取り扱い製品 229
10.1.10.3 MnMの見解 229
10.2 その他の主要企業 230
10.2.1 RESINTECH, INC. 230
10.2.2 EVOQUA WATER TECHNOLOGIES LLC 231
10.2.3 ALDEX CHEMICAL COMPANY, LTD. 232
10.2.4 GFS CHEMICALS, INC. 233
10.2.5 SUQING GROUP 234
10.2.6 APPLEXION 235
10.2.7 安徽三興樹脂技術有限公司 236
10.2.8 RESINDION S.R.L. 237
10.2.9 KOVALUS SEPARATION SOLUTIONS 238
10.2.10 ACURO ORGANICS LIMITED 239
10.2.11 ウェスタン・カーボン・アンド・ケミカルズ 240
10.2.12 ドシオン・ポリサイエンス・プライベート・リミテッド 241
10.2.13 アクアフィルセップ 241
10.2.14 グレーバー・テクノロジーズ 242
10.2.15 ハイドロフラックス 243
11 調査方法論 244
11.1 調査データ 244
11.1.1 二次データ 245
11.1.1.1 主要な二次情報源 245
11.1.1.2 二次情報源からの主要データ 245
11.1.2 一次データ 246
11.1.2.1 一次情報源からの主要データ 246
11.1.2.2 主要な業界インサイト 247
11.1.2.3 専門家へのインタビューの内訳 247
11.2 市場規模の推計 248
11.2.1 ボトムアップ・アプローチ 249
11.2.2 トップダウン・アプローチ 249
11.3 データの三角測量 250
11.4 因子分析 251
11.5 成長予測 251
11.5.1 供給面 251
11.5.2 需要面 251
11.6 調査の前提条件 252
11.7 調査の限界 252
11.8 リスク評価 252
12 付録 253
12.1 ディスカッション・ガイド 253
12.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 256
12.3 カスタマイズオプション 258
12.4 関連レポート 258
12.5 著者情報 259
表1 イオン交換樹脂市場:対象範囲および除外項目 28
表2 ポーターの5つの力モデルがイオン交換樹脂市場に与える影響 45
表3 最終用途産業別、ステークホルダーが購買プロセスに与える影響(%) 47
表4 上位3つの最終用途産業別、主要な購買基準 47
表5 主要国の実質GDP成長率 (前年比変化率)主要国、
2021年~2030年 50
表6 主要国における発電量、2023年~2025年、テラワット時(TWh) 51
表7 イオン交換樹脂市場エコシステムにおける企業の役割 52
表8 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 55
表9 欧州:規制機関、政府機関、
およびその他の組織の一覧 55
表10 北米:規制機関、政府機関、
およびその他の組織の一覧 56
表11 中東・アフリカ: 規制機関、政府機関、
およびその他の組織の一覧 57
表12 南米:規制機関、政府機関、
およびその他の組織の一覧 57
表13 HSコード391400に準拠する製品の輸入シナリオ(国別、
2021年~2025年(百万米ドル) 62
表14 HSコード391400に該当する製品の輸出シナリオ(国別、
2021年~2025年 (百万米ドル) 63
表15 イオン交換樹脂市場:主要な会議およびイベント、2026年~2027年 64
表16 イオン交換樹脂市場:種類別、2022年~2025年(千リットル) 71
表17 イオン交換樹脂市場:種類別、2026年~2031年 (千リットル) 72
表18 イオン交換樹脂市場:種類別、2022年~2025年(百万米ドル) 72
表19 イオン交換樹脂市場:種類別、2026年~2031年(百万米ドル) 72
表20 イオン交換樹脂市場、用途別、
2022–2025年(千リットル) 76
表21 イオン交換樹脂市場、用途別、
2026–2031年(千リットル) 77
表22 イオン交換樹脂市場、用途別、2022年~2025年(百万米ドル) 77
表23 イオン交換樹脂市場、用途別、2026年~2031年(百万米ドル) 77
表24 イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 81
表25 イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 82
表26 イオン交換樹脂市場、最終用途産業別、
2022年~2025年(百万米ドル) 82
表27 イオン交換樹脂市場(最終用途産業別)、
2026–2031年(百万米ドル) 82
表28 イオン交換樹脂市場(地域別)、2022–2025年(千リットル) 88
表29 イオン交換樹脂市場:地域別、2026年~2031年(千リットル) 89
表30 イオン交換樹脂市場:地域別、2022年~2025年(百万米ドル) 89
表31 地域別イオン交換樹脂市場、2026年~2031年(百万米ドル) 89
表32 北米:国別イオン交換樹脂市場、
2022年~2025年(千リットル) 90
表33 北米:イオン交換樹脂市場、国別、
2026年~2031年(千リットル) 91
表34 北米:イオン交換樹脂市場、国別、
2022年~2025年(百万米ドル) 91
表35 北米:イオン交換樹脂市場、国別、
2026年~2031年(百万米ドル) 91
表36 北米:イオン交換樹脂市場(種類別)、
2022–2025年(千リットル) 91
表37 北米:イオン交換樹脂市場(種類別)、
2026–2031年(千リットル) 92
表38 北米:イオン交換樹脂市場(種類別)、
2022年~2025年(百万米ドル) 92
表39 北米:イオン交換樹脂市場(種類別)、
2026年~2031年(百万米ドル) 92
表40 北米:イオン交換樹脂市場(用途別)、
2022年~2025年(千リットル) 92
表41 北米:イオン交換樹脂市場(用途別)、
2026年~2031年(千リットル) 93
表42 北米:イオン交換樹脂市場、用途別、
2022年~2025年(百万米ドル) 93
表43 北米:イオン交換樹脂市場、用途別、
2026年~2031年 (百万米ドル) 93
表44 北米:イオン交換樹脂市場、最終用途産業別、
2022–2025年(千リットル) 94
表45 北米:イオン交換樹脂市場、最終用途産業別、
2026–2031年(千リットル) 94
表46 北米:イオン交換樹脂市場、最終用途産業別、
2022–2025年(百万米ドル) 94
表47 北米:イオン交換樹脂市場、最終用途産業別、
2026–2031年(百万米ドル) 95
表48 米国:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 96
表49 米国:イオン交換樹脂市場、最終用途産業別、
2026年~2031年 (千リットル) 96
表50 米国:イオン交換樹脂市場、最終用途産業別、
2022–2025年(百万米ドル) 96
表51 米国:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(百万米ドル) 97
表52 カナダ:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(千リットル) 98
表53 カナダ:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 98
表54 カナダ:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(百万米ドル) 98
表55 カナダ:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 99
表56 メキシコ:イオン交換樹脂市場、最終用途産業別、
2022年~2025年 (千リットル) 100
表57 メキシコ:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 100
表58 メキシコ:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 100
表59 メキシコ:イオン交換樹脂市場(最終用途産業別)、
2026–2031年(百万米ドル) 101
表60 欧州:イオン交換樹脂市場、国別、
2022–2025年(千リットル) 102
表61 欧州:イオン交換樹脂市場、国別、
2026–2031年(千リットル) 103
表62 欧州:イオン交換樹脂市場、国別、
2022年~2025年(百万米ドル) 103
表63 欧州:イオン交換樹脂市場、国別、
2026年~2031年(百万米ドル) 104
表64 欧州:イオン交換樹脂市場、種類別、
2022–2025年(千リットル) 104
表65 欧州:イオン交換樹脂市場、種類別、
2026–2031年(千リットル) 104
表66 欧州:イオン交換樹脂市場(種類別、2022年~2025年)(百万米ドル) 104
表67 欧州:イオン交換樹脂市場(種類別、2026年~2031年)(百万米ドル) 105
表68 欧州:イオン交換樹脂市場、用途別、
2022年~2025年(千リットル) 105
表69 欧州:イオン交換樹脂市場、用途別、
2026年~2031年(千リットル) 105
表70 欧州:イオン交換樹脂市場、用途別、
2022年~2025年(百万米ドル) 106
表71 欧州:イオン交換樹脂市場、用途別、
2026年~2031年(百万米ドル) 106
表72 欧州:イオン交換樹脂市場、最終用途産業別、
2022年~2025年 (千リットル) 106
表73 欧州:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 107
表74 欧州:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 107
表75 欧州:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年 (百万米ドル) 107
表76 ドイツ:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 108
表77 ドイツ: イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(千リットル) 109
表78 ドイツ:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 109
表79 ドイツ:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(百万米ドル) 109
表80 フランス:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年 (千リットル) 110
表81 フランス:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 111
表82 フランス: イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 111
表83 フランス:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(百万米ドル) 111
表84 イタリア:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(千リットル) 112
表85 イタリア:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(千リットル) 113
表86 イタリア:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 113
表87 イタリア:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年 (百万米ドル) 113
表88 英国:イオン交換樹脂市場、最終用途産業別、
2022–2025年(千リットル) 114
表89 英国:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(千リットル) 115
表90 英国:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 115
表91 英国:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 115
表92 スペイン:イオン交換樹脂市場、最終用途産業別、
2022年~2025年 (千リットル) 116
表93 スペイン:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 117
表94 スペイン:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(百万米ドル) 117
表95 スペイン:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 117
表96 ロシア:イオン交換樹脂市場(最終用途産業別)、
2022–2025年(千リットル) 118
表97 ロシア:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(千リットル) 119
表98 ロシア:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年 (百万米ドル) 119
表99 ロシア:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 119
表100 オランダ:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 120
表101 オランダ:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 120
表102 オランダ: イオン交換樹脂市場(最終用途産業別)、
2022–2025年(百万米ドル) 121
表103 オランダ:イオン交換樹脂市場(最終用途産業別)、
2026–2031年(百万米ドル) 121
表104 その他の欧州諸国:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(千リットル) 122
表105 その他の欧州諸国:イオン交換樹脂市場(最終用途産業別)、
2026–2031年(千リットル) 122
表106 欧州その他地域:イオン交換樹脂市場、最終用途産業別、
2022–2025年(百万米ドル) 122
表107 欧州その他地域: イオン交換樹脂市場(最終用途産業別)、
2026–2031年(百万米ドル) 123
表108 アジア太平洋地域:イオン交換樹脂市場(国別)、
2022–2025年(千リットル) 124
表109 アジア太平洋地域:イオン交換樹脂市場(国別)、
2026年~2031年(千リットル) 125
表110 アジア太平洋地域:イオン交換樹脂市場(国別)、
2022–2025年(百万米ドル) 125
表111 アジア太平洋地域:イオン交換樹脂市場、国別、
2026–2031年(百万米ドル) 126
表112 アジア太平洋地域:イオン交換樹脂市場、種類別、
2022–2025年(千リットル) 126
表113 アジア太平洋地域:イオン交換樹脂市場、種類別、
2026–2031年(千リットル) 126
表114 アジア太平洋地域:イオン交換樹脂市場(種類別)、
2022–2025年(百万米ドル) 127
表115 アジア太平洋地域:イオン交換樹脂市場(種類別)、
2026–2031年(百万米ドル) 127
表116 アジア太平洋地域:イオン交換樹脂市場(用途別)、
2022年~2025年(千リットル) 127
表117 アジア太平洋地域:イオン交換樹脂市場(用途別)、
2026年~2031年(千リットル) 127
表118 アジア太平洋地域:イオン交換樹脂市場(用途別)、
2022年~2025年(百万米ドル) 128
表119 アジア太平洋地域:イオン交換樹脂市場(用途別)、
2026年~2031年(百万米ドル) 128
表120 アジア太平洋地域:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 128
表121 アジア太平洋地域:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 129
表122 アジア太平洋地域:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(百万米ドル) 129
表123 アジア太平洋地域:イオン交換樹脂市場(最終用途産業別)、
2026–2031年(百万米ドル) 129
表124 中国:イオン交換樹脂市場(最終用途産業別)、
2022–2025年(千リットル) 130
表125 中国:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(千リットル) 131
表 126 中国:イオン交換樹脂市場(最終用途産業別)、
2022–2025年(百万米ドル) 131
表 127 中国:イオン交換樹脂市場(最終用途産業別)、
2026–2031年 (百万米ドル) 131
表128 インド:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 132
表129 インド:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 133
表130 インド:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(百万米ドル) 133
表131 インド:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 133
表132 日本: イオン交換樹脂市場:最終用途産業別、
2022年~2025年(千リットル) 134
表133 日本:イオン交換樹脂市場:最終用途産業別、
2026年~2031年(千リットル) 135
表134 日本:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 135
表135 日本:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(百万米ドル) 135
表136 韓国:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 136
表 137 韓国:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 137
表 138 韓国:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(百万米ドル) 137
表139 韓国:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 137
表140 タイ:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(千リットル) 138
表141 タイ:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年 (千リットル) 139
表142 タイ:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(百万米ドル) 139
表143 タイ:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 139
表144 インドネシア:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 140
表145 インドネシア:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(千リットル) 141
表146 インドネシア: イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 141
表147 インドネシア:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年 (百万米ドル) 141
表148 台湾:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 142
表149 台湾: イオン交換樹脂市場(最終用途産業別)、
2026–2031年(千リットル) 142
表150 台湾:イオン交換樹脂市場(最終用途産業別)、
2022–2025年(百万米ドル) 143
表151 台湾:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(百万米ドル) 143
表152 アジア太平洋地域(台湾を除く):イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 144
表153 アジア太平洋地域その他:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 144
表154 アジア太平洋地域その他:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(百万米ドル) 144
表155 アジア太平洋地域その他:イオン交換樹脂市場、最終用途産業別、
2026~2031年(百万米ドル) 145
表156 中東・アフリカ:イオン交換樹脂市場、国別、
2022~2025年(千リットル) 145
表157 中東・アフリカ: イオン交換樹脂市場(国別)、
2026–2031年(千リットル) 146
表158 中東・アフリカ:イオン交換樹脂市場、国別、
2022年~2025年(百万米ドル) 146
表159 中東・アフリカ:イオン交換樹脂市場、国別、
2026年~2031年(百万米ドル) 146
表160 中東・アフリカ:イオン交換樹脂市場、種類別、
2022年~2025年(千リットル) 147
表161 中東・アフリカ:イオン交換樹脂市場、種類別、
2026年~2031年(千リットル) 147
表162 中東・アフリカ:イオン交換樹脂市場(種類別)、
2022年~2025年(百万米ドル) 147
表163 中東・アフリカ:イオン交換樹脂市場(種類別)、
2026年~2031年(百万米ドル) 147
表164 中東・アフリカ:イオン交換樹脂市場、用途別、
2022年~2025年(千リットル) 148
表165 中東・アフリカ:イオン交換樹脂市場、用途別、
2026年~2031年(千リットル) 148
表166 中東・アフリカ:イオン交換樹脂市場、用途別、
2022–2025年(百万米ドル) 148
表167 中東・アフリカ:イオン交換樹脂市場、用途別、
2026–2031年(百万米ドル) 149
表168 中東・アフリカ:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(千リットル) 149
表169 中東・アフリカ:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 149
表170 中東・アフリカ:イオン交換樹脂市場、 最終用途産業別、
2022–2025年(百万米ドル) 150
表171 中東・アフリカ:イオン交換樹脂市場、最終用途産業別、
2026–2031年(百万米ドル) 150
表172 サウジアラビア:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 151
表173 サウジアラビア:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(千リットル) 151
表174 サウジアラビア:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 152
表175 サウジアラビア:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 152
表176 アラブ首長国連邦(UAE):イオン交換樹脂市場(最終用途産業別)、
2022–2025年(千リットル) 153
表177 アラブ首長国連邦(UAE):イオン交換樹脂市場(最終用途産業別)、
2026–2031年(千リットル) 153
表178 UAE:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 154
表179 UAE:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 154
表180 GCCその他の地域: イオン交換樹脂市場:最終用途産業別、
2022年~2025年(千リットル) 155
表181 GCCその他の地域:イオン交換樹脂市場:最終用途産業別、
2026年~2031年(千リットル) 155
表182 GCCその他の地域:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 155
表183 GCCその他の地域:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(百万米ドル) 156
表184 トルコ:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 156
表185 トルコ:イオン交換樹脂市場、最終用途産業別、
2026–2031年(千リットル) 157
表186 トルコ:イオン交換樹脂市場、最終用途産業別、
2022–2025年(百万米ドル) 157
表 187 トルコ:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 157
表188 南アフリカ:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(千リットル) 158
表189 南アフリカ:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 158
表190 南アフリカ:イオン交換樹脂市場、最終用途産業別、
2022年~2025年 (百万米ドル) 159
表 191 南アフリカ:イオン交換樹脂市場、最終用途産業別、
2026–2031年(百万米ドル) 159
表 192 中東・アフリカのその他の地域:イオン交換樹脂市場、
最終用途産業別、2022年~2025年(千リットル) 160
表193 中東・アフリカのその他の地域:イオン交換樹脂市場、
最終用途産業別、2026年~2031年(千リットル) 160
表194 中東・アフリカのその他の地域:イオン交換樹脂市場、
最終用途産業別、2022年~2025年(百万米ドル) 160
表195 中東・アフリカのその他の地域:イオン交換樹脂市場、
最終用途産業別、2026–2031年(百万米ドル) 161
表196 南米:イオン交換樹脂市場、国別、
2022–2025年(千リットル) 161
表197 南米:イオン交換樹脂市場、国別、
2026年~2031年(千リットル) 162
表198 南米:イオン交換樹脂市場、国別、
2022年~2025年(百万米ドル) 162
表199 南米:イオン交換樹脂市場、国別、
2026年~2031年(百万米ドル) 162
表200 南米:イオン交換樹脂市場、種類別、
2022年~2025年(千リットル) 162
表 201 南米:イオン交換樹脂市場、種類別、
2026年~2031年(千リットル) 163
表 202 南米:イオン交換樹脂市場(種類別)、
2022年~2025年(百万米ドル) 163
表 203 南米:イオン交換樹脂市場、種類別、
2026–2031年(百万米ドル) 163
表 204 南米:イオン交換樹脂市場、用途別、
2022–2025年(千リットル) 163
表 205 南米:イオン交換樹脂市場、用途別、
2026–2031年(千リットル) 164
表 206 南米:イオン交換樹脂市場、用途別、
2022年~2025年(百万米ドル) 164
表207 南米:イオン交換樹脂市場、用途別、
2026年~2031年 (百万米ドル) 164
表 208 南米:イオン交換樹脂市場、最終用途産業別、
2022–2025 (千リットル) 165
表 209 南米:イオン交換樹脂市場、最終用途産業別、
2026–2031年(千リットル) 165
表 210 南米:イオン交換樹脂市場(最終用途産業別)、
2022–2025年(百万米ドル) 165
表 211 南米:イオン交換樹脂市場、最終用途産業別、
2026–2031年(百万米ドル) 166
表 212 ブラジル: イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 167
表213 ブラジル:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(千リットル) 167
表214 ブラジル:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(百万米ドル) 167
表215 ブラジル: イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 168
表216 アルゼンチン:イオン交換樹脂市場、最終用途産業別、
2022年~2025年(千リットル) 168
表 217 アルゼンチン:イオン交換樹脂市場(最終用途産業別)、
2026年~2031年(千リットル) 169
表 218 アルゼンチン:イオン交換樹脂市場(最終用途産業別)、
2022年~2025年(百万米ドル) 169
表 219 アルゼンチン:イオン交換樹脂市場、最終用途産業別、
2026年~2031年(百万米ドル) 169
表 220 南米その他地域:イオン交換樹脂市場、
最終用途産業別、2022年~2025年(千リットル) 170
表 221 南米その他の地域:イオン交換樹脂市場、
最終用途産業別、2026年~2031年(千リットル) 170
表 222 南米その他の地域:イオン交換樹脂市場、
最終用途産業別、2022–2025年(百万米ドル) 171
表223 南米その他地域:イオン交換樹脂市場、
最終用途産業別、2026–2031年(百万米ドル) 171
表224 主要企業の戦略/競争優位性、2023年~2026年 172
表225 イオン交換樹脂市場:競争の激しさ 176
表226 地域別市場規模 182
表227 種類別市場規模 183
表228 用途別市場規模 184
表229 最終用途産業別市場規模 185
表230 スタートアップ/中小企業一覧 188
表 231 スタートアップ/中小企業の競合ベンチマーク 189
表 232 イオン交換樹脂市場:新製品発売、
2023年1月~2026年9月 190
表233 イオン交換樹脂市場:取引動向、2023年1月~2026年9月 192
表234 イオン交換樹脂市場:事業拡大、
2023年1月~2026年9月 192
表235 デュポン:会社概要 194
表 236 デュポン:提供製品 195
表 237 デュポン:製品発売(2023年1月~2026年9月) 197
表 238 ランクセス:会社概要 199
表 239 ランクセス:取り扱い製品 200
表 240 ランクセス:製品発売(2023年1月~2026年9月) 202
表 241 ランクセス:生産拡大(2023年1月~2026年9月) 203
表242 エコラボ:会社概要 205
表243 エコラボ:取り扱い製品 206
表244 エコラボ:新製品発売、2023年1月~2026年9月 208
表245 エコラボ:取引、2023年1月~2026年9月 208
表246 エコラボ:事業拡大(2023年1月~2026年9月) 209
表247 三菱化学グループ株式会社:会社概要 211
表248 三菱化学グループ株式会社: 取り扱い製品 212
表249 三菱化学グループ株式会社:事業拡大、
2023年1月~2026年9月 212
表250 サムヤン株式会社:会社概要 214
表251 サムヤン株式会社:取り扱い製品 215
表252 IEI:会社概要 217
表253 IEI:取り扱い製品 218
表254 ジャコビ・レジンス:会社概要 220
表 255 ジャコビ・レジンズ:取り扱い製品 220
表 256 サーマックス・リミテッド:会社概要 222
表 257 サーマックス・リミテッド:取り扱い製品 223
表258 サーマックス・リミテッド:取引実績(2023年1月~2026年9月) 224
表259 サーマックス・リミテッド:事業拡大(2023年1月~2026年9月) 225
表260 オヴィヴォ:会社概要 226
表261 OVIVO:取り扱い製品 226
表262 SUNRESIN NEW MATERIALS CO., LTD.:会社概要 228
表263 SUNRESIN NEW MATERIALS CO., LTD.:取り扱い製品 229
表 264 RESINTECH, INC.:会社概要 230
表 265 EVOQUA WATER TECHNOLOGIES LLC:会社概要 231
表 266 ALDEX CHEMICAL COMPANY, LTD.:会社概要 232
表 267 GFS CHEMICALS, INC.:会社概要 233
表 268 SUQING GROUP:会社概要 234
表 269 APPLEXION:会社概要 235
表 270 ANHUI SANXING RESIN TECHNOLOGY CO., LTD.:会社概要 236
表 271 RESINDION S.R.L.:会社概要 237
表 272 KOVALUS SEPARATION SOLUTIONS:会社概要 238
表 273 ACURO ORGANICS LIMITED:会社概要 239
表 274 WESTERN CARBON & CHEMICALS:会社概要 240
表 275 DOSHION POLYSCIENCE PVT. LTD.:会社概要 241
表 276 アクアフィルセップ:会社概要 241
表 277 グレーバー・テクノロジーズ:会社概要 242
表 278 ハイドロフラックス:会社概要 243
表279 専門家へのインタビュー:需要側と供給側 246
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









