主なポイント
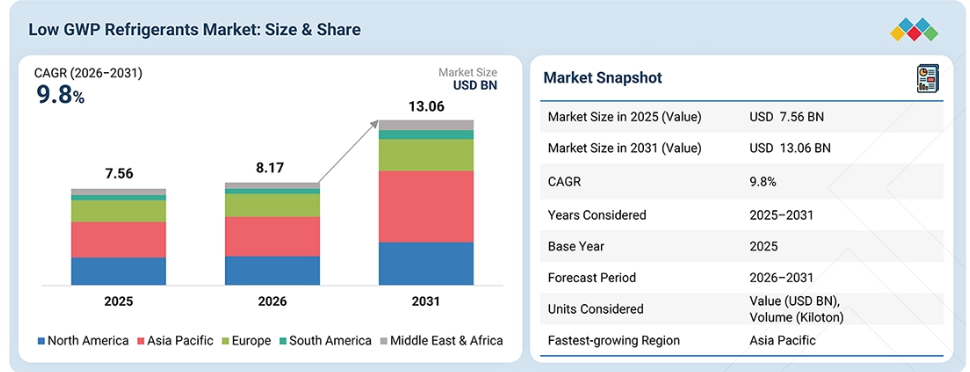
2026年、アジア太平洋地域の低GWP冷媒市場は、急速な工業化、製薬・バイオテクノロジー製造業の拡大、半導体・電子機器生産の増加、および同地域全体における高度なろ過ソリューションへの需要の高まりに牽引され、売上高の42.2%を占めました。
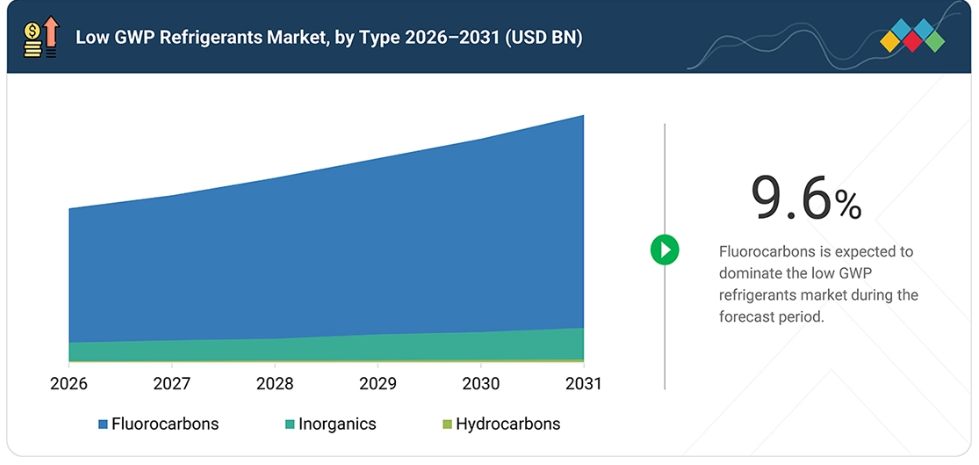
2026年、低GWP冷媒市場ではフッ素系冷媒セグメントが市場を席巻し、金額ベースで市場全体の66.6%を占めました。これは、冷凍・空調用途での広範な採用、優れた冷却性能、システムとの互換性、および低GWPのHFOやHFCブレンドの入手可能性が高まっていることによるものです。
2026年、商業用冷凍アプリケーションセグメントは、小売および外食産業のインフラ拡大、エネルギー効率の高い冷凍システムへの需要増加、および高GWP冷媒からの置換を背景に、低GWP冷媒市場において金額ベースで42.0%を占めました。
Solstice Advanced Materials社およびThe Chemours Company社は、その高い市場シェアと製品展開の広さから、低GWP冷媒市場(世界)における主要企業として挙げられました。
浙江巨華(Zhejiang Juhua Co., Ltd.)をはじめとする企業は、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
世界の低GWP冷媒市場は、厳格な環境規制、エネルギー効率の高い冷却への需要の高まり、および冷凍・空調用途における低GWP冷媒の採用拡大に牽引され、地域ごとに成長を見せています。アジア太平洋地域は、中国、インド、日本、韓国、および東南アジアにおける急速な工業化、コールドチェーンインフラの拡充、食品・飲料加工業の成長、ならびに冷凍・空調設備への需要増加に支えられ、最大の地域市場となっています。
北米は、高GWP冷媒の段階的削減、既存の冷凍システムの更新、業務用冷凍設備、ヒートポンプ、および厳格な環境要件に支えられ、2番目に大きなシェアを占めています。欧州は、厳格な冷媒規制、自然冷媒の採用拡大、およびエネルギー効率の高い冷凍・空調システムへの需要に支えられています。一方、南米および中東・アフリカでは、工業化、コールドチェーンの整備、商業用冷凍、空調インフラ、そして新興市場全体における低GWP冷媒技術の採用拡大を背景に、需要が拡大しています。
顧客の顧客に影響を与えるトレンドと変革
技術の進歩と性能要件の高まりが、産業用冷凍、商業用冷凍、家庭用冷凍、据え置き型空調、車載用空調、およびヒートポンプの各分野において、大きな変革を推進しています。エネルギー効率、地球温暖化係数(GWP)の低減、システムの互換性、安全性、および冷却性能の向上への注目が高まるにつれ、イノベーションが加速し、バリューチェーン全体に新たな成長の機会が生まれています。天然冷媒や先進的な低GWP冷媒への移行に加え、エネルギー効率の高い冷凍システムの開発、冷媒配合の改善、システムコンポーネントの高度化、および用途に特化した冷却技術の進展が、競争環境を一新しつつあります。
市場の動向
推進要因:厳格な規制と高GWP冷媒の使用段階的削減
低GWP冷媒市場は、厳格な環境規制や、冷凍・空調分野における高GWP冷媒の世界的な使用段階的削減により拡大しています。温室効果ガス排出量の削減、環境基準への準拠、および持続可能な冷却ソリューションへの移行に対する要求の高まりが、低GWP冷媒の採用を後押ししています。低GWP冷媒は、効果的な冷却性能、エネルギー効率、および信頼性の高い稼働を維持しつつ、環境への影響を低減します。高GWP冷媒の使用に対する規制圧力の高まりも、市場の成長をさらに後押ししています。
抑制要因:低GWP冷媒システムの初期コストの高さ
低GWP冷媒市場は、低GWP冷媒で稼働するように設計された冷凍・空調システムに伴う高い初期コストによって抑制されています。特殊な部品、設備の改造、安全システム、および設置に対する要件が厳しいため、従来のシステムと比較して初期投資額が増加する可能性があります。こうしたコストは、特に価格に敏感な市場において、中小規模の事業者が低GWP技術の導入を躊躇する要因となり得ます。また、システムの交換や改修の必要性も、全体的な移行コストをさらに押し上げる要因となっています。
機会:CO2、アンモニア、炭化水素などの天然冷媒の採用拡大
低GWP冷媒市場は、冷凍・冷却用途全般において、CO2、アンモニア、炭化水素などの天然冷媒の採用が拡大していることから、新たな機会をもたらしています。これらの冷媒はGWP値が非常に低く、高GWPの代替冷媒からの移行を後押しすることができます。持続可能な冷凍技術への需要の高まりに加え、システム設計、安全技術、および部品効率の向上が、これらの冷媒の採用を後押ししています。商業用および産業用冷凍分野における天然冷媒システムの導入拡大は、さらなる市場機会を生み出しています。
課題:特定の低GWP冷媒に伴う可燃性および毒性のリスク
低GWP冷媒市場は、特定の低GWP冷媒の可燃性および毒性の特性に関連する課題に直面しています。炭化水素などの冷媒は可燃性のリスクを伴う可能性があり、一方、アンモニアはその毒性のため慎重な取り扱いが必要です。これらの特性により、安全管理、漏洩検知、換気、機器設計、およびオペレーターの訓練に対する要件が高まる可能性があります。したがって、特定の低GWP冷媒技術の普及を促進するためには、安全基準の遵守と適切な取り扱い手順の徹底が不可欠です。
市場のエコシステム
低GWP冷媒のエコシステムは、冷媒原料サプライヤー、冷媒メーカー、冷凍・空調機器メーカー、販売業者、研究機関、規制当局、および応用分野など、相互に関連し合うステークホルダーで構成されています。原料サプライヤーは、冷媒の製造に必要なフッ素化合物、炭化水素、無機化合物、添加剤、および補助材料といった主要な原材料を供給しています。
低GWP冷媒メーカーは、産業、商業、家庭用、自動車、コールドチェーンの各分野における冷凍、空調、ヒートポンプ、その他の冷却用途向けの冷媒を開発・供給しています。規制当局は、環境、安全、品質、性能に関する基準を策定し、冷媒の開発や低GWP技術への移行に影響を与えています。流通業者や販売パートナーは、地域市場や顧客全体において、製品が効率的に供給されるよう確保しています。産業用冷凍、商業用冷凍、家庭用冷凍、据え置き型空調、車載用空調、コールドチェーン、およびその他の冷却用途における顧客が、効率的で信頼性が高く、環境的に持続可能な低GWP冷媒ソリューションへの需要を牽引しています。
市場セグメント
低GWP冷媒市場(種類別)
世界の低GWP冷媒市場において、フッ素系冷媒が最大のセグメントを占め、無機系冷媒が第2位のセグメントとなっています。フッ素系冷媒は、冷凍・空調システムでの広範な採用、優れた冷却性能、エネルギー効率、システムとの互換性、および低GWPのHFOやHFCブレンドの入手可能性が高まっていることから、最大のシェアを占めています。
無機系冷媒は、二酸化炭素やアンモニアなどの天然冷媒の利用拡大、地球温暖化係数(GWP)が極めて低い、あるいは無視できるほど小さいこと、優れた熱力学的性能、および産業用・商業用冷凍への適性により、採用が進んでいます。両タイプとも、産業用冷凍、商業用冷凍、家庭用冷凍、据え置き型空調、車載用空調、コールドチェーン、ヒートポンプ、および特殊な冷却用途で広く使用されています。エネルギー効率の高い冷却への需要の高まり、冷媒の段階的削減、環境規制への順守、そして信頼性の高い冷凍性能への要求が、これらの低GWP冷媒の成長をさらに後押ししています。
低GWP冷媒市場:用途別
商業用冷凍は、世界の低GWP冷媒市場において最大の用途セグメントです。その主導的な地位は、エネルギー効率の高い冷凍技術への需要の高まり、スーパーマーケットや小売店の拡大、外食産業インフラの成長、および高GWP冷媒からの置換によって支えられています。低GWP冷媒は、効率的な冷却、信頼性の高い温度制御、環境負荷の低減、そして最新の商業用冷凍システムとの互換性を提供するため、ショーケース、冷蔵室、集中冷凍システム、および外食産業用途に適しています。小売および食品流通活動の拡大、環境要件の強化、そしてエネルギー効率の高い冷凍技術の継続的な導入が、世界の低GWP冷媒市場における商業用冷凍セグメントの成長をさらに後押ししています。
地域
予測期間中、アジア太平洋地域は低GWP冷媒市場において最大の市場となります
アジア太平洋地域の低GWP冷媒市場は、産業用冷凍、商業用冷凍、家庭用冷凍、据え置き型空調、車載用空調、およびコールドチェーン用途からの堅調な需要に支えられ、世界最大規模となっています。同地域は、急速な工業化、製造能力の拡大、食品・飲料生産の増加、コールドチェーン開発の進展、および冷凍・空調インフラへの投資拡大の恩恵を受けています。
中国、インド、日本、韓国、および東南アジア全域における、エネルギー効率の高い冷却技術への需要の高まり、環境規制への対応、そして先進的な低GWP冷媒技術の普及が、市場の成長をさらに後押ししています。アジア太平洋地域は、主要な工業国が強く存在すること、商業用および住宅用の冷却需要の拡大、そして多様な冷凍・空調用途における低GWP冷媒の採用増加により、引き続き重要な市場であり続けています。
低GWP冷媒市場:企業評価マトリックス
主要市場プレイヤー
Solstice Advanced Materials (US)
The Chemours Company (US)
Daikin Industries, Ltd. (Japan)
Arkema(France)
Orbia (Mexico)
Linde plc (UK)
AGC Inc. (Japan)
Dongyue Group (China)
Sinochem Holdings (China)
Zhejiang Juhua Co., Ltd. (China)
最近の動向
2026年7月:ダイキンと伊藤忠商事は、日本における使用済み業務用空調機器のリサイクルに向けた提携を締結しました。この取り組みには、機器の回収・解体、材料の選別、冷媒の回収、材料のリサイクル、および回収された材料の新製品への再利用が含まれます。冷媒回収の取り組みは、ダイキンの広範な冷媒ライフサイクルおよび循環型戦略を支えるものです。
2026年6月:ソルスティス・アドバンスト・マテリアルズ社とA-Gas社は、再生材料を使用した低GWP冷媒ブレンドへのアクセスを拡大するための戦略的合意を締結しました。A-Gas社はHFCを回収・再生し、これをソルスティス社のHFOと組み合わせることで、スーパーマーケット、冷蔵倉庫、冷蔵輸送などの既存の冷凍システム向けに、特許取得済みの低GWPブレンドを製造します。
2025年8月:アルケマ社は、約6,000万米ドルの投資を経て、ケンタッキー州カルバートシティの拠点において、年間15,000トンの生産能力を持つ新たな「Forane 1233zd」製造設備の稼働に成功しました。このプロジェクトにより、既存のHFC生産ラインがHFO技術へと転換され、アルケマ社のForane 1233zdの生産能力が拡大されました。HTS 1233zdグレードは、高温ヒートポンプや遠心式チラーなど、冷却および熱管理用途に使用されます。
1 はじめに 26
1.1 調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 27
1.3.1 市場セグメンテーションおよび地域範囲 27
1.3.2 調査対象および除外項目 27
1.3.3 対象期間 28
1.3.4 対象単位 28
1.3.4.1 通貨/金額単位 28
1.3.4.2 数量単位 28
1.4 ステークホルダー 28
2 エグゼクティブ・サマリー 29
2.1 主な洞察と市場のハイライト 29
2.2 主要な市場参加者:戦略的展開のマッピング 30
2.3 低GWP冷媒市場を形作る破壊的トレンド 31
2.4 高成長セグメント 32
2.5 概要:世界の市場規模、成長率、および予測 33
3 プレミアムインサイト 34
3.1 低GWP冷媒市場のプレイヤーにとって魅力的な機会 34
3.2 低GWP冷媒市場(種類別) 34
3.3 低GWP冷媒市場(用途別) 35
3.4 低GWP冷媒市場(国別) 35
4 市場概要 36
4.1 はじめに 36
4.2 市場の動向 37
4.2.1 推進要因 37
4.2.1.1 厳格な規制および高GWP冷媒の使用段階的削減 37
4.2.1.2 エネルギー効率の高い冷凍・空調システムへの需要の高まり 38
4.2.1.3 コールドチェーン、食品加工、および冷蔵保管インフラの拡大 38
4.2.2 制約要因 38
4.2.2.1 低GWP冷媒システムの初期コストの高さ 38
4.2.2.2 既存の冷凍機器との互換性の制限 38
4.2.3 機会 39
4.2.3.1 CO₂、アンモニア、炭化水素などの自然冷媒の採用拡大 39
4.2.3.2 新興市場における低GWP冷媒の需要拡大 39
4.2.3.3 ヒートポンプおよび次世代HVACシステムの採用拡大 39
4.2.4 課題 39
4.2.4.1 特定の低GWP冷媒に伴う可燃性および毒性のリスク 39
4.2.4.2 技術者の専門知識および冷媒回収・リサイクルインフラの不足 40
4.3 未充足ニーズと未開拓市場 40
4.3.1 低GWP冷媒市場における未充足ニーズ 40
4.3.2 未開拓市場の機会 40
4.4 相互に関連する市場とセクター横断的な機会 41
4.4.1 相互に関連する市場 41
4.4.2 セクター横断的な機会 42
4.5 新たなビジネスモデルとエコシステムの変容 42
4.5.1 新たなビジネスモデル 42
4.5.2 エコシステムの変容 43
4.6 ティア1/2/3のプレーヤーによる戦略的動き 43
4.6.1 主な動きと戦略的焦点 44
5 業界の動向 45
5.1 ポーターの5つの力分析 45
5.1.1 代替品からの脅威 46
5.1.2 供給者の交渉力 46
5.1.3 新規参入の脅威 46
5.1.4 購入者の交渉力 46
5.1.5 競争の激しさ 46
5.2 マクロ経済の見通し 47
5.2.1 世界のGDPの推移 47
5.3 バリューチェーン分析 48
5.4 エコシステム分析 50
5.5 価格分析 53
5.5.1 地域別の平均販売価格の推移 53
5.5.2 製品別平均販売価格の推移 53
5.6 貿易分析 54
5.6.1 輸入シナリオ(HSコード 281410) 54
5.6.2 輸出シナリオ(HSコード 281410) 55
5.6.3 輸入シナリオ(HSコード 382768) 56
5.6.4 輸出シナリオ(HSコード 382768) 57
5.7 主要な会議およびイベント 58
5.8 顧客のビジネスに影響を与えるトレンドとディスラプション 59
5.9 投資および資金調達のシナリオ 60
5.10 ケーススタディ分析 61
5.10.1 食品・飲料分野における低GWP冷媒 61
5.10.2 コールドチェーン分野における低GWP冷媒 61
5.11 2025年の米国関税が低GWP冷媒市場に与える影響 62
5.11.1 はじめに 62
5.11.2 主な関税率 63
5.11.3 価格への影響分析 63
5.11.4 地域への影響 64
5.11.4.1 北米 64
5.11.4.2 欧州 64
5.11.4.3 アジア太平洋 64
5.11.5 最終用途産業への影響 65
6 技術の進歩、AIによる影響、特許、およびイノベーション 67
6.1 主要な新興技術 67
6.1.1 次世代の超低GWP冷媒 67
6.1.2 先進的な低GWP冷媒ブレンド 67
6.1.3 低充填量・高効率の冷凍システム 67
6.2 補完的技術 68
6.2.1 冷媒の回収、リサイクル、および再生技術 68
6.2.2 高度な漏洩検知および冷媒管理システム 68
6.3 関連技術 68
6.3.1 ヒートポンプおよび次世代HVACシステム 68
6.3.2 AIを活用した冷凍システムの監視および最適化 69
6.4 技術・製品ロードマップ 69
6.4.1 短期(2026年~2027年) | 最適化および性能向上 69
6.4.2 中期(2027~2030年) | 拡大と標準化 70
6.4.3 長期(2030~2035年以降) | 高度な機能と持続可能なイノベーション 70
6.5 特許分析 71
6.5.1 特許の法的状況 72
6.5.2 管轄区域分析 72
6.6 将来の応用 73
6.6.1 先進的な低GWP冷媒および高効率冷却技術 73
6.6.2 自動化された冷凍制御および先進システム技術 74
6.6.3 スマート冷凍性能監視システム 74
6.6.4 デジタル製造および冷凍システム統合プラットフォーム 74
6.6.5 先進的な冷凍・高性能冷却技術 74
6.7 AI/汎用AIが低GWP冷媒市場に与える影響 75
6.7.1 主な活用事例と市場の可能性 75
6.7.2 低GWP冷媒市場におけるベストプラクティス 76
6.7.3 低GWP冷媒市場におけるAI導入の事例研究 76
6.7.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 77
6.7.5 生成AIの導入に対する顧客の準備状況:低GWP冷媒市場 77
7 規制環境とサステナビリティの取り組み 78
7.1 地域ごとの規制とコンプライアンス 78
7.1.1 規制機関、政府機関、およびその他の組織 78
7.1.2 業界基準 83
7.2 規制政策の取り組み 84
7.2.1 安全プロトコル 84
7.2.2 持続可能な開発 84
7.2.3 標準化 84
7.2.4 循環型経済 85
7.3 サステナビリティの取り組み 85
7.3.1 熱性能、環境、および安全に関する取り組み 85
7.3.1.1 低炭素素材と持続可能な製品戦略 86
7.3.1.2 グリーンビルディングとエコアプリケーション 86
7.4 持続可能性への影響および規制政策の取り組み 87
7.5 認証、表示、および環境基準 87
8 顧客環境と購買行動 89
8.1 意思決定プロセス 89
8.2 主要なステークホルダーと購買基準 90
8.2.1 購買プロセスにおける主要なステークホルダー 90
8.2.2 購入基準 90
8.3 導入の障壁と内部的な課題 92
8.4 各種最終用途産業における未充足ニーズ 94
8.5 市場の収益性 95
8.5.1 収益の可能性 95
8.5.2 コストの動向 96
8.5.3 主要な最終用途産業における利益率向上の機会 96
9 低GWP冷媒市場(種類別) 97
9.1 はじめに 98
9.2 無機系 99
9.2.1 アンモニア 99
9.2.1.1 アンモニア系冷凍システムの採用拡大が市場を牽引 99
9.2.2 二酸化炭素 99
9.2.2.1 天然冷媒への需要拡大が成長を牽引 99
9.2.3 その他の無機系冷媒 100
9.2.3.1 低GWP無機系冷媒の採用拡大が市場成長を支える 100
9.3 フッ素系冷媒 100
9.3.1 HFOS (ピュア) 100
9.3.1.1 低GWPのHFO冷媒の採用拡大が市場を牽引 100
9.3.2 HCFOS 100
9.3.2.1 チラーにおける低GWP冷媒の需要拡大が市場成長を支える 100
9.3.3 HFCS(純粋) 100
9.3.3.1 低GWP HFCの需要拡大が市場を牽引する 100
9.3.4 HFO/HFCブレンド 101
9.3.4.1 低GWP冷媒ブレンドの採用拡大が成長を牽引 101
9.3.5 その他のフッ素系ブレンド 101
9.3.5.1 市場成長を支える代替低GWPブレンドの採用拡大 101
9.4 炭化水素 101
9.4.1 プロパン 101
9.4.1.1 R-290 ベースのシステムの採用拡大が市場を牽引 101
9.4.2 ブタン 101
9.4.2.1 冷凍用途におけるR-600の使用拡大が市場の成長を支えています 101
9.4.3 イソブタン 102
9.4.3.1 家庭用冷凍機器におけるR-600aの採用拡大が成長を牽引しています 102
9.4.4 その他の炭化水素 102
9.4.4.1 特殊冷却用途におけるR-1270の採用拡大が市場成長を支える 102
10 用途別低GWP冷媒市場 103
10.1 はじめに 104
10.2 産業用冷凍 106
10.3 商業用冷凍 106
10.4 家庭用冷凍 106
10.5 据え置き型空調 106
10.6 移動式空調 106
10.7 その他の用途 107
11 低GWP冷媒市場:地域別 10811.1 はじめに 10911.2 北米 11111.2.1 米国 11611.2.1.1 堅調な冷却需要と厳格なHFC規制が市場成長を牽引 11611.2.2 カナダ 11811.2.2.1 インフラ投資の増加とHFCの段階的削減が市場成長を牽引 11811.2.3 メキシコ 12011.2.3.1 HFCの段階的削減の進展と商業用冷凍・冷蔵設備の拡大が市場成長を牽引 12011.3 ヨーロッパ 12211.3.1 ドイツ 12611.3.1.1 厳格なフロンガス規制と低GWP冷媒の採用拡大が市場を牽引 12611.3.2 フランス 12811.3.2.1 電化の進展と高効率冷却システムの採用拡大が市場を牽引 12811.3.3 英国 13011.3.3.1 業務用冷凍・冷蔵およびコールドチェーンの拡大が市場を牽引します 13011.3.4 その他の欧州諸国 13211.4 アジア太平洋地域 13411.4.1 中国 13811.4.1.1 持続可能な冷凍・空調への需要の高まりが市場を牽引します 13811.4.2 インド 14011.4.2.1 コールドチェーンおよび業務用冷凍・冷蔵インフラの拡充が市場成長を牽引 14011.4.3 日本 14211.4.3.1 コールドチェーン用途における自然冷媒の採用拡大が市場成長を牽引 14211.4.4 韓国
14411.4.4.1 HFCの管理およびGWPの低い冷媒への移行が市場成長を牽引 14411.4.5 アジア太平洋地域のその他 14611.5 中東・アフリカ 14811.5.1 GCC諸国 15211.5.1.1 サウジアラビア 15311.5.1.1.1 食品製造、観光、および冷凍インフラの拡充が市場の成長を牽引 15311.5.1.2 その他のGCC諸国 15511.5.2 南アフリカ 15711.5.2.1 コールドチェーンの拡大と食品加工業の成長が市場を牽引 15711.5.3 その他の中東・アフリカ地域 15811.6 南米 16011.6.1 ブラジル 16411.6.1.1 HFCの削減とエネルギー効率の高い冷凍技術への移行が市場成長を牽引 16411.6.2 アルゼンチン 16511.6.2.1 食品加工および石油・ガス産業の拡大が市場成長を牽引 16511.6.3 南米その他の地域 16712 競争環境 16912.1 はじめに 16912.2 主要企業の戦略/競争優位性 16912.3 売上高分析(2021年~2025年) 17112.4 市場シェア分析(2025年) 17212.5 製品比較 17412.6 企業評価マトリックス:主要企業、2025年 17512.6.1 スター企業 17512.6.2 新興リーダー企業 17512.6.3 普及型企業 17512.6.4 参入企業 17512.6.5 企業の事業展開:主要企業、2025年 17712.6.5.1 企業の事業展開 17712.6.5.2 地域別の事業展開 17712.6.5.3 タイプ別の事業展開 17812.6.5.4 アプリケーション別展開状況 17912.7 企業評価マトリックス:スタートアップ/中小企業、2025年 17912.7.1 先進的な企業 17912.7.2 対応力のある企業 17912.7.3 ダイナミックな企業 18012.7.4 スタートブロック 18012.7.5 競合ベンチマーク:スタートアップ/中小企業、2025年 18112.7.5.1 主要なスタートアップ/中小企業の詳細リスト 18112.7.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 18212.8 企業評価および財務指標 18312.8.1 財務指標 18312.8.2 企業評価 18312.8.3 企業価値評価 18412.9 競合状況 18412.9.1 製品発売 18412.9.2 取引 18712.9.3 事業拡大 189 13 企業概要 19013.1 主要企業 19013.1.1 SOLSTICE ADVANCED MATERIALS, INC. 19013.1.1.1 事業概要 19013.1.1.2 提供製品・ソリューション・サービス 19113.1.1.3 最近の動向 19313.1.1.3.1 新製品の発売 19313.1.1.4 取引 19313.1.1.5 MnMの見解 19413.1.1.5.1 勝利への権利 19413.1.1.5.2 戦略的選択 19413.1.1.5.3 弱点および競合上の脅威 19513.1.2 ザ・ケモアーズ・カンパニー 19613.1.2.1 事業概要 19613.1.2.2 提供している製品・ソリューション・サービス 19713.1.2.3 最近の動向 20013.1.2.3.1 新製品の発売 20013.1.2.4 MnMの見解 20113.1.2.4.1 勝利への権利 20113.1.2.4.2 戦略的選択 20113.1.2.4.3 弱点および競合上の脅威 20113.1.3 ダイキン工業株式会社 20213.1.3.1 事業概要 20213.1.3.2 提供している製品・ソリューション・サービス 20313.1.3.3 最近の動向 20513.1.3.3.1 新製品の発売 20513.1.3.3.2 取引 20613.1.3.3.3 事業拡大 20713.1.3.4 MnMの見解 20713.1.3.4.1 勝利への権利 20713.1.3.4.2 戦略的選択 20813.1.3.4.3 弱点および競合上の脅威 20813.1.4 ARKEMA 20913.1.4.1 事業概要 20913.1.4.2 提供製品・ソリューション・サービス 21013.1.4.3 最近の動向 21213.1.4.3.1 取引 21213.1.4.3.2 事業拡大 21213.1.4.4 MnMの見解 21313.1.4.4.1 勝利への権利 21313.1.4.4.2 戦略的選択 21313.1.4.4.3 弱点および競合上の脅威 21313.1.5 ORBIA 21413.1.5.1 事業概要 214
13.1.5.2 提供製品・ソリューション・サービス 215
13.1.5.3 最近の動向 216
13.1.5.3.1 新製品の発売 216
13.1.5.3.2 取引 217
13.1.5.4 MnMの見解 217
13.1.5.4.1 勝利への権利 217
13.1.5.4.2 戦略的選択 217
13.1.5.4.3 弱点および競合上の脅威 218
13.1.6 LINDE PLC 219
13.1.6.1 事業概要 219
13.1.6.2 提供している製品・ソリューション・サービス 220
13.1.6.3 MnMの見解 221
13.1.7 AGC INC. 222
13.1.7.1 事業概要 222
13.1.7.2 提供している製品・ソリューション・サービス 223
13.1.7.3 最近の動向 224
13.1.7.3.1 新製品の発売 224
13.1.7.4 MnMの見解 224
13.1.8 DONGYUE GROUP 225
13.1.8.1 事業概要 225
13.1.8.2 提供している製品・ソリューション・サービス 226
13.1.8.3 最近の動向 228
13.1.8.3.1 事業拡大 228
13.1.8.4 MnMの見解 228
13.1.9 SINOCHEM HOLDINGS CORPORATION LTD. 229
13.1.9.1 事業概要 229
13.1.9.2 提供している製品・ソリューション・サービス 230
13.1.9.3 最近の動向 231
13.1.9.3.1 取引 231
13.1.9.4 MnMの見解 231
13.1.10 ZHEJIANG JUHUA CO., LTD. 232
13.1.10.1 事業概要 232
13.1.10.2 提供している製品・ソリューション・サービス 233
13.1.10.3 最近の動向 234
13.1.10.3.1 製品の発売 234
13.1.10.3.2 取引 234
13.1.10.4 MnMの見解 234
13.2 その他の主要企業 235
13.2.1 A-GAS INTERNATIONAL LIMITED 235
13.2.2 AIR LIQUIDE 236
13.2.3 ENGAS PTY LTD 237
13.2.4 GTS SPA 238
13.2.5 GUJARAT FLUOROCHEMICALS LIMITED 239
13.2.6 HARP INTERNATIONAL LTD. 240
13.2.7 HYCHILL AUSTRALIA PTY LTD. 241
13.2.8 JIANGSU MEILAN CHEMICAL CO. LTD. 242
13.2.9 NAVIN FLUORINE INTERNATIONAL LIMITED. 243
13.2.10 ZHEJIANG SANMEI CHEMICAL INDUSTRY CO., LTD. 24413.2.11 PUYANG ZHONGWEI FINE CHEMICAL CO., LTD. 24513.2.12 SHANDONG YUE’AN NEW MATERIAL CO., LTD. 24613.2.13 SRF LIMITED 24713.2.14 TAZZETTI S.P.A. 24813.2.15 ZHEJIANG YONGHE REFRIGERANT CO., LTD. 24914 調査方法論 25014.1 調査データ 25014.1.1 二次データ 25114.1.1.1 二次情報源からの主要データ 25114.1.2 一次データ 25114.1.2.1 一次情報源からの主要データ 25214.1.2.2 主要な業界インサイト 25314.1.2.3 一次インタビューの内訳 25314.2 市場規模の推計 25414.2.1 ボトムアップ・アプローチ 25414.2.2 トップダウン・アプローチ 25514.3 データの三角検証 25514.4 本調査の前提条件 25714.5 調査の限界 25715 付録 25815.1 ディスカッション・ガイド 25815.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 26115.3 カスタマイズオプション 26315.4 関連レポート 26315.5 著者情報 264
表1 低GWP冷媒市場:対象範囲および除外項目 27
表2 低GWP冷媒市場:ポーターの5つの力分析 45
表3 主要国の実質GDP成長率(前年比変化率)
主要国における実質GDP成長率(前年比変化率) 47
表4 エコシステムにおける企業の役割 52
表5 地域別平均販売価格の推移、2023年~2025年(米ドル/kg) 53
表6 2023年~2025年の種類別平均販売価格の推移(米ドル/kg) 53
表7 2021年~2025年のHSコード281410に該当する製品の国別輸入データ (百万米ドル) 55
表8 HSコード281410に該当する製品の輸出データ(国別、2021年~2025年)(百万米ドル) 56
表 9 HS コード 382768 に該当する製品の輸入データ(国別、2022 年~2025 年)(百万米ドル) 57
表10 HSコード382768に該当する製品の輸出データ(国別、2022年~2025年)(百万米ドル) 58
表11 主要な会議およびイベント(2026年~2027年) 58
表12 米国調整済み相互関税率 63
表13 主な用途と市場の可能性 75
表14 ベストプラクティス:主要企業による注目すべき業界慣行 76
表15 低GWP冷媒市場:AI導入に関する事例研究 76
表16 相互に関連する隣接エコシステムと市場参加者への影響 77
表17 北米:規制機関、政府機関、およびその他の組織 78
表18 欧州:規制機関、政府機関、およびその他の組織 79
表19 アジア太平洋地域:規制機関、政府機関、およびその他の組織 80
表20 中東・アフリカ:規制機関、政府機関、およびその他の組織 81
表21 南米:規制機関、政府機関、およびその他の組織 82
表22 低GWP冷媒市場におけるグローバル基準 83
表23 低GWP冷媒市場における認証、表示、および環境基準 87
表24 最終用途産業別、購買プロセスに対するステークホルダーの影響(%) 90
表25 主要な購入基準(最終用途産業別) 91
表26 低GWP冷媒市場:主要な最終用途産業における未充足ニーズ 94
表27 低GWP冷媒市場(種類別、2023年~2025年) (百万米ドル) 98
表28 低GWP冷媒市場:種類別、2026~2031年(百万米ドル) 98
表29 低GWP冷媒市場:種類別、2023~2025年(キロトン) 99
表30 低GWP冷媒市場:種類別、2026年~2031年(キロトン) 99
表31 低GWP冷媒市場:用途別、2023年~2025年(百万米ドル) 104
表32 低GWP冷媒市場:用途別、2026–2031年(百万米ドル) 105
表33 低GWP冷媒市場:用途別、2023–2025年(キロトン) 105
表34 低GWP冷媒市場:用途別、2026年~2031年(キロトン) 105
表35 低GWP冷媒市場:地域別、2023年~2025年(百万米ドル) 110
表36 低GWP冷媒市場:用途別、2026年~2031年(キロトン) 110
表37 低GWP冷媒市場:地域別、2023年~2025年 (キロトン) 110
表38 低GWP冷媒市場、地域別、2026年~2031年(キロトン) 111
表39 北米:低GWP冷媒市場、国別、
2023年~2025年 (百万米ドル) 112
表40 北米:低GWP冷媒市場(国別)、
2026年~2031年(百万米ドル) 112
表41 北米:低GWP冷媒市場(国別)、 2023~2025年(キロトン) 113
表42 北米:低GWP冷媒市場、国別、
2026~2031年(キロトン) 113
表43 北米:低GWP冷媒市場(種類別)、
2023–2025年(百万米ドル) 113
表44 北米:低GWP冷媒市場(種類別)、
2026–2031年(百万米ドル) 113
表45 北米:低GWP冷媒市場(種類別)、
2023年~2025年(キロトン) 114
表46 北米:低GWP冷媒市場(種類別)、
2026年~2031年(キロトン) 114
表47 北米:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 114
表48 北米:低GWP冷媒市場、用途別、
2026年~2031年(百万米ドル) 115
表49 北米:低GWP冷媒市場、用途別、
2023年~2025年 (キロトン) 115
表50 北米:低GWP冷媒市場、用途別、
2026年~2031年(キロトン) 115
表51 米国:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 116
表52 米国:低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 117
表53 米国:低GWP冷媒市場(用途別)、2023年~2025年(キロトン) 117
表54 米国:低GWP冷媒市場(用途別)、2026年~2031年(キロトン) 117
表55 カナダ:低GWP冷媒市場、用途別、
2023年~2025年(百万米ドル) 118
表56 カナダ:低GWP冷媒市場、用途別、
2026年~2031年(百万米ドル) 119
表57 カナダ:低GWP冷媒市場(用途別)、
2023–2025年(キロトン) 119
表58 カナダ:低GWP冷媒市場(用途別)、
2026–2031年(キロトン) 119
表59 メキシコ:低GWP冷媒市場(用途別)、
2023–2025年(百万米ドル) 120
表60 メキシコ:低GWP冷媒市場(用途別)、
2026–2031年(百万米ドル) 121
表61 メキシコ:低GWP冷媒市場(用途別)、
2023–2025年(キロトン) 121
表62 メキシコ:低GWP冷媒市場(用途別)、
2026–2031年(キロトン) 121
表63 欧州:低GWP冷媒市場(国別)、
2023年~2025年(百万米ドル) 123
表64 欧州:低GWP冷媒市場(国別)、
2026年~2031年 (百万米ドル) 123
表65 欧州:低GWP冷媒市場、国別、
2023–2025年(キロトン) 123
表66 欧州:低GWP冷媒市場(国別)、
2026年~2031年(キロトン) 123
表67 欧州:低GWP冷媒市場(種類別)、
2023年~2025年(百万米ドル) 124
表68 欧州:低GWP冷媒市場(種類別)、
2026年~2031年(百万米ドル) 124
表69 欧州:低GWP冷媒市場(種類別)、2023年~2025年(キロトン) 124
表70 欧州:低GWP冷媒市場、種類別、2026年~2031年(キロトン) 124
表71 欧州:低GWP冷媒市場、用途別、
2023年~2025年(百万米ドル) 125
表72 欧州:低GWP冷媒市場、用途別、
2026年~2031年(百万米ドル) 125
表73 欧州:低GWP冷媒市場、用途別、
2023年~2025年(キロトン) 125
表74 欧州:低GWP冷媒市場(用途別)、
2026年~2031年(キロトン) 126
表75 ドイツ:低GWP冷媒市場(用途別)、
2023年~2025年 (百万米ドル) 126
表76 ドイツ:低GWP冷媒市場(用途別)、
2026–2031年(百万米ドル) 127
表77 ドイツ:低GWP冷媒市場(用途別)、
2023年~2025年(キロトン) 127
表78 ドイツ:低GWP冷媒市場(用途別)、
2026年~2031年 (キロトン) 127
表79 フランス:低GWP冷媒市場、用途別、
2023年~2025年(百万米ドル) 128
表80 フランス:低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 129
表81 フランス:低GWP冷媒市場(用途別)、
2023年~2025年(キロトン) 129
表82 フランス:低GWP冷媒市場(用途別)、
2026年~2031年(キロトン) 129
表83 英国:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 130
表84 英国:低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 131
表85 英国:低GWP冷媒市場(用途別)、2023年~2025年(キロトン) 131
表86 英国:低GWP冷媒市場(用途別)、2026年~2031年(キロトン) 131
表87 欧州その他地域:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 132
表88 欧州その他地域:低GWP冷媒市場、用途別、
2026年~2031年(百万米ドル) 132
表89 欧州その他地域:低GWP冷媒市場、用途別、
2023年~2025年(キロトン) 133
表90 欧州その他地域:低GWP冷媒市場(用途別)、
2026年~2031年(キロトン) 133
表91 アジア太平洋地域:低GWP冷媒市場(国別)、
2023–2025年(百万米ドル) 135
表92 アジア太平洋地域:低GWP冷媒市場、国別、
2026–2031年(百万米ドル) 135
表93 アジア太平洋地域:低GWP冷媒市場(国別)、
2023年~2025年(キロトン) 135
表94 アジア太平洋地域:低GWP冷媒市場(国別)、
2026年~2031年(キロトン) 136
表95 アジア太平洋地域:低GWP冷媒市場(種類別)、
2023年~2025年(百万米ドル) 136
表96 アジア太平洋地域:低GWP冷媒市場(種類別)、
2026年~2031年 (百万米ドル) 136
表97 アジア太平洋地域:低GWP冷媒市場、種類別、
2023年~2025年(キロトン) 136
表98 アジア太平洋地域: 低GWP冷媒市場(種類別)、
2026–2031年(キロトン) 137
表99 アジア太平洋地域:低GWP冷媒市場(用途別)、
2023–2025年(百万米ドル) 137
表100 アジア太平洋地域:低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 137
表101 アジア太平洋地域:低GWP冷媒市場(用途別)、
2023年~2025年(キロトン) 138
表102 アジア太平洋地域:低GWP冷媒市場(用途別)、
2026年~2031年(キロトン) 138
表103 中国:低GWP冷媒市場(用途別)、
2023–2025年(百万米ドル) 139
表104 中国:低GWP冷媒市場、用途別、
2026–2031年(百万米ドル) 139
表105 中国:低GWP冷媒市場(用途別)、
2023–2025年(キロトン) 140
表106 中国:低GWP冷媒市場(用途別)、
2026–2031年(キロトン) 140
表107 インド:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 141
表108 インド:低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 141
表109 インド:低GWP冷媒市場(用途別)、
2023年~2025年 (キロトン) 141
表110 インド:低GWP冷媒市場、用途別、
2026年~2031年(キロトン) 142
表111 日本:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 143
表112 日本:低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 143
表 113 日本:低GWP冷媒市場(用途別)、
2023–2025年(キロトン) 143
表 114 日本:低GWP冷媒市場(用途別)、
2026–2031年(キロトン) 144
表115 韓国:低GWP冷媒市場、用途別、
2023年~2025年(百万米ドル) 145
表116 韓国: 低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 145
表117 韓国:低GWP冷媒市場(用途別)、
2023年~2025年(キロトン) 145
表118 韓国:低GWP冷媒市場(用途別)、
2026年~2031年(キロトン) 146
表119 アジア太平洋地域その他:低GWP冷媒市場(用途別)、2023年~2025年 (百万米ドル) 146
表120 アジア太平洋地域のその他地域:低GWP冷媒市場、用途別、2026年~2031年(百万米ドル) 147
表121 アジア太平洋地域その他:低GWP冷媒市場(用途別)、2023年~2025年(キロトン) 147
表122 アジア太平洋地域その他:低GWP冷媒市場(用途別)、2026年~2031年 (キロトン) 147
表123 中東・アフリカ:低GWP冷媒市場(国別)、
2023–2025年(百万米ドル) 148
表124 中東・アフリカ:低GWP冷媒市場(国別)、
2026年~2031年(百万米ドル) 148
表125 中東・アフリカ:低GWP冷媒市場(国別)、
2023–2025年(キロトン) 149
表126 中東・アフリカ:低GWP冷媒市場、国別、
2026–2031年(キロトン) 149
表127 中東・アフリカ:低GWP冷媒市場(種類別)、
2023–2025年(百万米ドル) 149
表128 中東・アフリカ:低GWP冷媒市場(種類別)、
2026年~2031年(百万米ドル) 150
表129 中東・アフリカ:低GWP冷媒市場(種類別)、
2023年~2025年(キロトン) 150
表130 中東・アフリカ:低GWP冷媒市場(種類別)、
2026–2031年(キロトン) 150
表131 中東・アフリカ:低GWP冷媒市場、用途別、2023–2025年(百万米ドル) 150
表132 中東・アフリカ:低GWP冷媒市場、用途別、2026–2031年(百万米ドル) 151
表133 中東・アフリカ:低GWP冷媒市場、用途別、2023–2025年 (キロトン) 151
表134 中東・アフリカ:低GWP冷媒市場(用途別、2026年~2031年)(キロトン) 151
表135 GCC諸国:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 152
表136 GCC諸国:低GWP冷媒市場(用途別)、
2026年~2031年 (百万米ドル) 152
表137 GCC諸国:低GWP冷媒市場(用途別)、
2023年~2025年(キロトン) 153
表138 GCC諸国:低GWP冷媒市場(用途別)、 2026年~2031年(キロトン) 153
表139 サウジアラビア:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 154
表140 サウジアラビア:低GWP冷媒市場(用途別)、
2026–2031年(百万米ドル) 154
表141 サウジアラビア:低GWP冷媒市場(用途別)、
2023–2025年 (キロトン) 154
表 142 サウジアラビア:低GWP冷媒市場(用途別)、
2026–2031年(キロトン) 155
表143 GCCその他の地域:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 155
表144 GCCその他の地域:低GWP冷媒市場(用途別)、
2026年~2031年 (百万米ドル) 156
表145 GCCその他の地域:低GWP冷媒市場(用途別)、
2023年~2025年(キロトン) 156
表146 GCCその他の地域:低GWP冷媒市場(用途別)、
2026年~2031年(キロトン) 156
表147 南アフリカ:低GWP冷媒市場(用途別)、
2023年~2025年 (百万米ドル) 157
表148 南アフリカ:低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 157
表149 南アフリカ:低GWP冷媒市場(用途別)、
2023年~2025年(キロトン) 158
表150 南アフリカ:低GWP冷媒市場(用途別)、
2026年~2031年 (キロトン) 158
表151 中東・アフリカのその他の地域:低GWP冷媒市場、
用途別、2023年~2025年(百万米ドル) 159
表 152 中東・アフリカのその他の地域:低GWP冷媒市場、
用途別、2026年~2031年(百万米ドル) 159
表 153 中東・アフリカのその他の地域:低GWP冷媒市場、
用途別、2023–2025年(キロトン) 159
表154 中東・アフリカのその他の地域:低GWP冷媒市場、
用途別、2026–2031年(キロトン) 160
表155 南米:低GWP冷媒市場、国別、
2023–2025年(百万米ドル) 160
表156 南米:低GWP冷媒市場、国別、
2026–2031年(百万米ドル) 161
表157 南米:低GWP冷媒市場(国別)、
2023年~2025年(キロトン) 161
表158 南米:低GWP冷媒市場、国別、
2026年~2031年(キロトン) 161
表159 南米:低GWP冷媒市場、種類別、
2023年~2025年(百万米ドル) 161
表160 南米:低GWP冷媒市場、種類別、
2026年~2031年(百万米ドル) 162
表161 南米:低GWP冷媒市場(種類別)、
2023–2025年(キロトン) 162
表162 南米:低GWP冷媒市場(種類別)、
2026–2031年(キロトン) 162
表163 南米:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 162
表 164 南米:低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 163
表 165 南米:低GWP冷媒市場(用途別)、
2023–2025年(キロトン) 163
表166 南米:低GWP冷媒市場(用途別)、
2026–2031年(キロトン) 163
表167 ブラジル:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 164
表168 ブラジル:低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 164
表 169 ブラジル:低GWP冷媒市場(用途別)、
2023–2025年(キロトン) 165
表 170 ブラジル:低GWP冷媒市場(用途別)、
2026年~2031年(キロトン) 165
表171 アルゼンチン:低GWP冷媒市場(用途別)、
2023年~2025年(百万米ドル) 166
表172 アルゼンチン:低GWP冷媒市場(用途別)、
2026年~2031年(百万米ドル) 166
表173 アルゼンチン:低GWP冷媒市場(用途別)、
2023年~2025年 (キロトン) 166
表174 アルゼンチン:低GWP冷媒市場(用途別)、
2026年~2031年(キロトン) 167
表175 南米その他の地域:低GWP冷媒市場(用途別)、2023年~2025年(百万米ドル) 167
表176 南米その他の地域:低GWP冷媒市場(用途別)、2026年~2031年(百万米ドル) 168
表177 南米その他の地域:低GWP冷媒市場(用途別、2023年~2025年)(キロトン) 168
表 178 南米その他の地域:低GWP冷媒市場、用途別、2026年~2031年(キロトン) 168
表179 低GWP
冷媒市場における主要企業の主要戦略 169
表180 低GWP冷媒市場:競争の激しさ、2025年 172
表181 低GWP冷媒市場:地域別シェア 177
表182 低GWP冷媒市場:種類別シェア 178
表183 低GWP冷媒市場:用途別シェア 179
表184 低GWP冷媒市場:主要な
スタートアップ/中小企業プレーヤーの詳細リスト 181
表185 低GWP冷媒市場:主要なスタートアップ/中小企業プレーヤーの
主要スタートアップ/中小企業:種類、用途、地域別 182
表 186 低GWP冷媒市場:製品発売状況、2020年1月~
2026年9月 184
表 187 低GWP冷媒市場:取引動向、2020年1月~2026年9月 187
表 188 低GWP冷媒市場:事業拡大、2023年1月~
2026年9月 189
表189 ソルスティス・アドバンスト・マテリアルズ社:会社概要 190
表190 ソルスティス・アドバンスト・マテリアルズ社:提供製品・ソリューション・サービス 191
表191 ソルスティス・アドバンスト・マテリアルズ社:製品発売、
2023年1月~2026年9月 193
表192 ソルスティス・アドバンスト・マテリアルズ社:取引、2023年1月~
2026年9月 193
表193 ザ・ケモアーズ・カンパニー:会社概要 196
表194 ザ・ケモアーズ・カンパニー:提供製品・ソリューション・サービス 197
表195 ザ・ケモアーズ・カンパニー:製品発売、
2023年1月~2026年9月 200
表196 ダイキン工業株式会社:会社概要 202
表197 ダイキン工業株式会社:提供製品・ソリューション・サービス 203
表198 ダイキン工業株式会社:新製品の発売、2023年1月~
2026年9月 205
表199 ダイキン工業株式会社:取引、2023年1月~2026年9月 206
表 200 ダイキン工業株式会社:事業拡大、2023年1月~2026年9月 207
表 201 アーケマ:会社概要 209
表 202 アーケマ:提供製品・ソリューション・サービス・技術 210
表 203 アーケマ:取引、2023年1月~2026年9月 212
表 204 ARKEMA:2023年1月~2026年9月の事業拡大 212
表205 ORBIA:会社概要 214
表206 ORBIA:提供製品・ソリューション・サービス・技術 215
表207 ORBIA:新製品の発売、2023年1月~2026年9月 216
表208 ORBIA:取引、2020年1月~2026年9月 217
表209 LINDE PLC:会社概要 219
表210 リンデPLC:提供している製品・ソリューション・サービス 220
表211 AGC社:会社概要 222
表212 AGC社:提供している製品・ソリューション・サービス 223
表 213 AGC社:製品発売(2023年1月~2026年9月) 224
表 214 東越グループ:会社概要 225
表215 東岳グループ:提供している製品・ソリューション・サービス 226
表216 東岳グループ:事業拡大(2023年1月~2026年9月) 228
表217 中化集団有限公司: 会社概要 229
表218 SINOCHEM HOLDINGS CORPORATION LTD.:提供している製品・サービス・
ソリューション 230
表219 中化集団株式会社:取引実績、2023年1月~
2026年9月 231
表220 浙江巨華株式会社:会社概要 232
表 221 浙江巨華株式会社:提供している製品・ソリューション・サービス 233
表 222 浙江巨華株式会社:製品発売(2023年1月~
2026年9月) 234
表 223 浙江ジュファ株式会社:取引実績(2023年1月~2026年9月) 234
表 224 A-GAS INTERNATIONAL LIMITED:会社概要 235
表 225 エア・リキード: 会社概要 236
表226 ENGAS PTY LTD:会社概要 237
表227 GTS SPA:会社概要 238
表228 GUJARAT FLUOROCHEMICALS LIMITED:会社概要 239
表 229 HARP INTERNATIONAL LTD.:会社概要 240
表 230 HYCHILL AUSTRALIA PTY LTD.:会社概要 241
表 231 JIANGSU MEILAN CHEMICAL CO. LTD. :会社概要 242
表 232 NAVIN FLUORINE INTERNATIONAL LIMITED.:会社概要 243
表 233 ZHEJIANG SANMEI CHEMICAL INDUSTRY CO., LTD.:会社概要 244
表 234 PUYANG ZHONGWEI FINE CHEMICAL CO., LTD.:会社概要 245
表 235 SHANDONG YUE’AN NEW MATERIAL CO., LTD.:会社概要 246
表 236 SRF LIMITED:会社概要 247
表 237 タッツェッティ S.P.A.:会社概要 248
表 238 浙江永和冷媒株式会社:会社概要 249
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









