主な市場動向と洞察
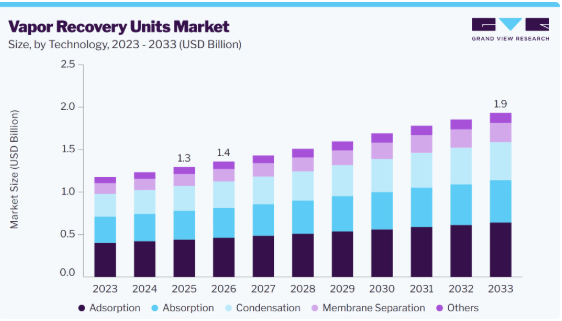
- 技術別:2025年には、吸着セグメントが市場を牽引し、売上高シェア34.0%で最大となりました。
- 用途別:2025年には、貯蔵セグメントが市場を牽引し、売上高シェア39.0%で最大となりました。
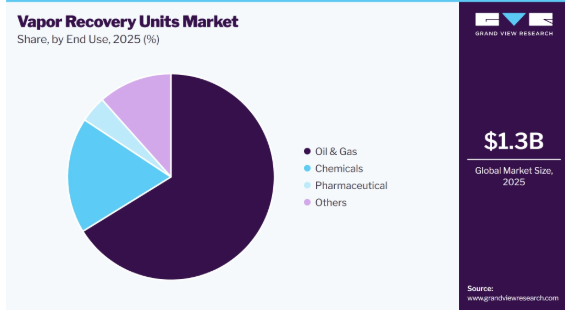
- 最終用途別:2025年には、石油・ガスセグメントが市場を牽引し、売上高シェア66.2%で最大となりました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア38.6%)
- 最も成長が著しい市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:13億米ドル
- 2026年の推定市場規模:14億米ドル
- 2033年までの予測市場規模:19億米ドル
- CAGR(2026年~2033年):5.1%
貯蔵タンク、処理ユニット、および積出ターミナルでは、貯蔵や製品の移送中に炭化水素蒸気が放出される可能性があり、環境規制が厳格化するにつれて、事業者は回収システムの導入を促進しています。
貴重な炭化水素の回収や操業効率の向上に対する関心の高まりも、市場の拡大を支えています。回収された蒸気には、メタン、NGL(天然ガス液体)、その他の炭化水素が含まれており、これらは燃料として再利用されたり、生産プロセスに戻されたり、あるいは販売・処理システムに送られたりすることができます。同時に、石油・ガスの生産、貯蔵インフラ、燃料ターミナル、および化学処理施設の拡大に伴い、蒸気損失が発生する場所が増加しており、回収システムの必要性が高まっています。
市場の動向
この業界は、排出規制、石油・ガスおよび化学処理活動の拡大、回収された炭化水素の経済的価値、技術の進歩、ならびに設備投資に関する考慮事項が複合的に影響しています。需要は特に、揮発性液体の貯蔵、処理、輸送の過程で発生する蒸気を管理する必要性によって形作られています。同時に、蒸気の回収の経済性、再利用や販売のためのインフラの整備状況、設備の複雑さ、および現場固有の運用条件が、導入の決定に影響を与えています。
市場の集中度と特徴
この業界は細分化されており、競争はグローバルな機器メーカー、専門技術プロバイダー、および地域密着型のシステムインテグレーターの間で分散しています。市場参加者は、さまざまな蒸気組成、運転条件、回収要件、および最終用途に応じたソリューションを提供しています。地域ごとの環境規制、施設構成、顧客要件の違いも、専門的かつ地域密着型のサプライヤーの存在を促進しており、少数のプレーヤーによる市場の独占を制限しています。
この業界のイノベーション度は中程度から高い水準にあり、技術開発は、蒸気回収効率の向上、低圧ストリームの処理、エネルギー消費の削減、およびより柔軟な運転の実現に重点が置かれています。圧縮システム、膜分離、吸着、凝縮、およびデジタルモニタリングの進歩により、VRUはさまざまな蒸気組成や運転条件に対応できるようになっています。また、モジュール式やスキッド搭載型の設計により、特に遠隔地の石油・ガス施設や処理施設において、導入の柔軟性が向上しています。
排出規制要件がVRUの導入に大きな影響を与えるため、規制は市場に多大な影響を及ぼしています。政府や環境当局は、貯蔵、処理、輸送活動から発生するVOC、メタン、その他の炭化水素排出に対する規制を強化しています。これらの要件により、事業者は蒸気を大気中に放出するのではなく、回収・利用することが奨励されており、蒸気回収技術の選定にあたっては、規制順守が重要な考慮事項となっています。
この業界はエンドユーザーの集中度が高く、需要は石油・ガス産業に強く集中しています。これは、炭化水素の生産、貯蔵、処理、および移送の過程で、回収可能な蒸気が大量に発生するためです。化学および石油化学施設も重要な顧客グループですが、製薬業界やその他の産業ユーザーによる需要の割合は比較的小さいです。このような集中度の高さから、炭化水素を多用する産業における投資サイクル、生産活動、および環境要件が、市場の発展にとって特に重要となっています。
技術動向
2025年には、貯蔵、処理、積載の各用途において炭化水素蒸気やVOCを捕捉するための確立された利用実績に支えられ、吸着セグメントが売上高シェア34.0%を占め、市場をリードしました。吸着方式のシステムは通常、活性炭などの多孔質材料を用いてガス流から蒸気分子を捕捉し、さまざまな運転条件下で信頼性の高い回収性能を発揮します。その実績のある技術、既存施設との比較的容易な統合、および排出制御用途への適性が、引き続き広範な採用を支えています。
膜分離セグメントは、コンパクトでエネルギー効率に優れ、連続的な蒸気回収ソリューションへの需要増加に牽引され、予測期間中に年平均成長率(CAGR)6.2%で成長すると見込まれています。膜システムは、ガス流から炭化水素成分を選択的に分離し、圧縮技術やその他の回収技術と統合することで、全体的な性能を向上させることができます。スペースが限られている用途、蒸気負荷が変動する用途、遠隔地やモジュール式の施設での適応性の高さが、さらなる導入を後押ししており、一方で膜材料の継続的な改良により、回収効率の向上とライフサイクルコストの削減が進められています。
用途別分析
2025年には、貯蔵用途セグメントが売上高シェア39.0%を占め、市場をリードしました。これは主に、貯蔵タンクが、タンクの呼吸や作業損失を通じて発生する炭化水素およびVOC蒸気の主要な発生源であるためです。原油、コンデンセート、その他の液体炭化水素貯蔵タンクに設置されたVRUは、低圧の蒸気を回収し、回収されたガスを燃料利用、処理、または販売のために送ります。貯蔵ターミナルの拡張や、タンク運用からの排出削減への継続的な注力が、この用途におけるVRUの持続的な需要を支えています。
処理分野では、石油・ガス、精製、および化学プラントにおいて、分離、処理、その他の加工工程で発生する蒸気の回収がますます求められていることから、年平均成長率(CAGR)5.7%という力強い成長が見込まれています。低圧および可変速の回収システムの導入により、変化するプロセス条件下でも、価値のある炭化水素ガスを回収する能力が向上しています。処理能力への投資拡大や、排出量を削減しつつ利用可能な炭化水素を回収することに重点が置かれていることが、処理施設におけるVRUの導入をさらに後押ししています。
最終用途に関する洞察
2025年には、原油およびコンデンセートの生産、貯蔵、処理、輸送の過程で大量の炭化水素蒸気が発生することから、石油・ガスセグメントが市場を牽引し、売上高シェアの66.2%を占めました。VRUは、メタン、VOC、NGL、およびその他の回収可能な炭化水素を回収するために、貯蔵タンクやその他の低圧排出源で広く導入されています。排出量を削減しつつ、価値のある炭化水素ストリームを回収できるという利点は、石油・ガス業界全体でのVRUの積極的な導入を後押しし続けています。
製薬セグメントは、溶剤消費量の増加や、製薬製造プロセスからのVOC排出制御への重視が高まっていることを背景に、2026年から2033年にかけて5.7%という最も高いCAGRで成長すると予想されています。API(原薬)やその他の医薬品の製造過程では、溶剤を含んだ蒸気が発生する可能性があり、これにより吸着、凝縮、その他の回収技術に対する需要が生まれています。環境規制への順守を向上させつつ、貴重な溶剤を回収・再利用できるという利点は、製薬メーカーによる蒸気回収ソリューションの導入をさらに後押ししています。
地域別動向
2025年、北米の蒸気回収装置市場は、確立された石油・ガスバリューチェーン、広範な貯蔵・輸送インフラ、および炭化水素排出量の抑制に対する強い重視に支えられ、売上高シェア38.6%で市場をリードしました。同地域には生産施設、タンクファーム、製油所、ターミナルが多数設置されており、新規のVRU導入と既存システムのアップグレードの両方に対する需要が継続しています。確立された規制の枠組みと、回収された炭化水素の商業的価値が、導入をさらに後押ししています。
米国の蒸気回収装置市場は、その膨大な石油・天然ガスの生産量と、広範な炭化水素インフラ網に支えられています。米国エネルギー情報局(EIA)によると、2025年の原油生産量は1日あたり平均1,360万バレルとなり、前年比3%の増加を記録しました。天然ガスの生産量も1日あたり118.5 Bcfという過去最高を記録し、生産現場、貯蔵施設、処理プラント、輸送インフラ全体において、蒸気回収システムの必要性が高まっています。
カナダの蒸気回収装置(VRU)市場は、原油生産量の増加と輸送インフラの改善に支えられ、着実な成長が見込まれています。カナダエネルギー規制庁(CER)によると、2025年の原油および原油換算生産量は1日あたり平均540万バレルとなり、2024年の1日あたり510万バレルから増加しました。アルバータ州は国内総生産量の83.8%を占めており、石油・ガス機器の主要市場となっています。パイプライン容量の拡大も炭化水素の輸送量を増やしており、生産、貯蔵、処理、輸送施設におけるVRUの需要を支えています。
欧州の蒸気回収装置市場の動向
欧州の蒸気回収装置市場は、環境規制への準拠や下流インフラの近代化が引き続き重要な投資優先事項であることから、着実な成長が見込まれています。需要を支えているのは、取り扱いおよび移送作業中に蒸気を効果的に制御する必要がある、既存の精製、化学、貯蔵、および港湾施設です。また、同地域におけるメタンおよびVOC(揮発性有機化合物)の削減への注力が、より効率的な回収技術を用いた設備のアップグレードや改修を促進しています。
ドイツの蒸気回収装置市場は、特に化学、石油・ガス処理、および燃料取り扱い分野における強固な産業基盤に支えられています。同国では、VOC排出量の削減と産業効率の向上に重点が置かれており、これが貯蔵、加工、輸送施設全体での蒸気回収システムの導入を後押ししています。産業インフラの近代化や、自動化された排出制御技術の活用も、市場の発展を支えています。
フランスの蒸気回収装置市場は、確立された化学、製薬、精製、および燃料貯蔵産業によって支えられています。産業排出ガスの規制に向けた取り組みが活発化する中、企業は生産や資材取り扱い時に発生する蒸気を回収・再利用できる技術の導入を進めています。また、化学・製薬分野の事業拡大も、特に揮発性溶剤や炭化水素を取り扱う現場において、VRUの新たな用途を生み出しています。
アジア太平洋地域の蒸気回収装置市場の動向
アジア太平洋地域の蒸気回収装置市場は、急速な工業化、精製・石油化学生産能力の拡大、および燃料消費量の増加に牽引され、最も急速に成長している市場です。中国、インド、韓国、および東南アジア諸国などは、エネルギーインフラへの投資を進める一方で、VOCや炭化水素の排出規制を段階的に強化しています。ターミナル、燃料貯蔵施設、および製造活動の拡大は、VRU導入のさらなる機会を生み出しています。
中国の蒸気回収装置市場は、その大規模な製油、石油化学、および産業基盤に支えられています。中国国家統計局によると、2025年の原油生産量は2億1,610万トンに達し、原油輸入量は5億7,770万トンとなりました。同国の広範な製油所、貯蔵施設、化学プラントのネットワークは、特に産業界が炭化水素の利用効率向上と排出規制に注力していることから、蒸気回収システムにとって大きな機会を生み出しています。
インドの蒸気回収装置市場は、精製能力の拡大、燃料需要の増加、および石油インフラの継続的な整備を背景に、力強い成長が見込まれています。インド石油天然ガス省によると、2026年時点で、同国には22カ所の稼働中の製油所があり、その総精製能力は年間2億5,810万トンに達しています。インドにおける精製および石油製品貿易の拡大に加え、排出ガス規制への関心の高まりが、製油所、貯蔵ターミナル、処理施設、積出作業の各分野において、VRU(蒸気回収装置)の導入機会を生み出しています。
中東・アフリカの蒸気回収装置市場の動向
中東・アフリカの蒸気回収装置市場は、石油・ガス処理、輸出ターミナル、製油所、および大規模な貯蔵インフラへの投資によって支えられています。中東では、日常的なフレアリングの削減や炭化水素の利用率向上に向けた取り組みが、蒸気回収システムの導入機会を生み出しています。一方、アフリカ市場では、石油関連施設全体における排出管理への注目が徐々に高まっています。導入状況は、規制の施行状況、インフラ整備、およびプロジェクトの経済性に応じて国ごとに異なるでしょう。
サウジアラビアの蒸気回収装置市場は、同国の大規模な石油・ガス生産基盤と、処理インフラへの継続的な投資によって支えられています。サウジアラムコによると、2025年の炭化水素総生産量は1日あたり1,290万バレル相当に達し、ガス生産量は1日あたり114億標準立方フィートに増加しました。ガス処理施設の継続的な開発や、排出量の削減および炭化水素の利用率向上に向けた取り組みにより、生産、処理、貯蔵、輸送の各業務において、蒸気回収システムへの需要が生まれています。
ラテンアメリカの蒸気回収装置市場の動向
ラテンアメリカの蒸気回収装置市場は、産油国が生産、精製、貯蔵、および燃料流通インフラの拡充と近代化を進めるにつれ、緩やかな成長を遂げると予測されています。製品の損失削減や排出ガスの抑制に対する関心の高まりが、ターミナルや炭化水素取扱施設における蒸気回収ソリューションの導入を後押ししています。ブラジルとアルゼンチンでは、エネルギーインフラの開発が進んでいることから、重要なビジネスチャンスが生まれると見込まれています。
ブラジルの蒸気回収装置市場は、拡大する石油・天然ガス産業と、増加する海洋生産によって支えられています。ブラジル石油・天然ガス・バイオ燃料庁(ANP)によると、2025年の同国の石油生産量は1日あたり平均377万バレルとなり、2024年から12.3%増加しました。一方、天然ガスの生産量は1日あたり1億7,900万立方メートルという過去最高を記録しました。プレソルト層の継続的な開発に加え、生産・処理インフラへの投資により、貯蔵、処理、輸送施設全般において、蒸気回収システムの導入機会が生まれています。
蒸気回収装置(VRU)主要企業の動向
この市場で事業を展開する主要企業には、John Zink Company, LLC、Zeeco, Inc.、Cimarron Energy, Inc.などが挙げられます。
John Zink社は、燃焼および排出ガス制御ソリューションのグローバルプロバイダーであり、精製、石油化学、ガス処理、ターミナル、船舶運航などの業界向けに技術を提供しています。同社の製品ラインナップには、蒸気回収装置(VRU)、蒸気燃焼システム、原油蒸気回収システム、船舶用蒸気排出ガス制御システムが含まれており、炭化水素蒸気の回収と管理を支援しています。また、同社はシステムの信頼性と排出性能の向上を支援するため、設備のアップグレード、交換部品、および技術サポートも提供しています。
ジーコ社(Zeeco, Inc.)は、高度な燃焼および環境ソリューションのグローバルプロバイダーであり、製油、石油・ガス、石油化学、LNG、電力、製薬、バイオガスなどの産業にサービスを提供しています。
- 1979年に設立され、オクラホマ州タルサに本社を置く同社は、蒸気制御システム、フレアシステム、熱酸化装置、産業用バーナー、燃焼用電子機器など、幅広い製品ポートフォリオを提供しています。同社のソリューションは、顧客が排出量を削減し、プロセス効率を向上させ、環境要件を満たすことを支援するように設計されています。
主要な蒸気回収装置メーカー
本調査において、蒸気回収装置市場に関するプロファイルが作成された主要企業は以下の通りです:
- John Zink Company, LLC
- Zeeco, Inc.
- Cimarron Energy, Inc.
- Dover Corporation
- Petrogas Systems
- BORSIG GmbH
- Diamond Key International
- ALMA Group
- Kappa GI S.r.l.
- Kilburn Engineering Ltd.
- Symex Technologies LLC
- VOCZero Ltd.
- SCS Technologies
- S&S Technical, Inc.
- Tecam Group
最近の動向
2026年3月、 Dover傘下のOPW Retail Fueling社は、同社の「71SOセグメント式オーバーフィル防止バルブ」について、CARB EVR認証を取得しました。このバルブは、取り扱い、輸送、設置を容易にするモジュール式設計が特徴です。その2段階の遮断機構は、気密性を維持しつつ、燃料のオーバーフィルを防止します。この認証は、燃料取り扱いおよび蒸気制御用途におけるOPW社の存在感を後押しするものです。
- 2025年12月、Cimarron Energyは、米国の主要なエネルギー産出地域において、先進的な蒸気回収装置(VRU)のレンタル提供を拡大するため、Bell Supply Companyとの戦略的提携を発表しました。この提携により、CimarronのVRU技術と、Bell Supplyの商業的なネットワークおよび柔軟なレンタルモデルが融合されます。
世界の蒸気回収装置市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、技術、用途、最終用途、および地域に基づいて、世界の蒸気回収装置市場レポートをセグメント化しました
- 技術別見通し(収益、10億米ドル、2021年~2033年)
- 吸着
- 凝縮
- 膜分離
- 吸収
- その他
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 貯蔵
- 処理
- 輸送/積載
- その他
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 石油・ガス
- 製薬
- 化学
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- アジア太平洋
-
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
-
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 世界の蒸気回収装置市場の変数、動向、および範囲
3.1. 市場集中度および成長見通しのマッピング
3.2. 業界バリューチェーン分析
3.2.1. 原材料・部品の見通し
3.2.2. メーカーの見通し
3.2.3. 流通の見通し
3.2.4. エンドユーザーの見通し
3.3. 規制の枠組み
3.4. 技術の概要
3.5. 市場のダイナミクス
3.5.1. 市場推進要因の分析
3.5.2. 市場制約要因の分析
3.5.3. 市場の課題の分析
3.5.4. 市場機会の分析
3.6. 経済的メガトレンドの分析
3.7. 業界分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. マクロ環境分析
第4章. 蒸気回収装置市場 – 技術別推計およびトレンド分析
4.1. 蒸気回収装置市場:技術動向分析および市場シェア(2025年および2033年)
4.2. 吸着
4.2.1. 市場推計および予測(2021年~2033年、10億米ドル)
4.3. 凝縮
4.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.4. 膜分離
4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.5. 吸収
4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.6. その他
4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第5章. 世界の蒸気回収装置市場:用途別推計およびトレンド分析
5.1. プロセス動向分析および市場シェア(2025年および2033年)
5.2. 用途別世界蒸気回収装置市場の推計および予測(2021年~2033年)(10億米ドル)
5.3. 貯蔵
5.3.1. 市場収益の推計および予測(2021年~2033年)(10億米ドル)
5.4. 処理
5.4.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.5. 輸送/積載
5.5.1. 市場収益の推計および予測、2021年~2033年 (10億米ドル)
5.6. その他
5.6.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第6章。世界の蒸気回収装置市場:最終用途別の推計および動向分析
6.1. 蒸気回収装置市場:最終用途別の動向分析および市場シェア(2025年および2033年)
6.2. 石油・ガス
6.2.1. 市場推計および予測(2021年~2033年)(10億米ドル)
6.3. 製薬
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4. 化学
6.4.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
6.5. その他
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第7章. 世界の蒸気回収装置市場:地域別推計および動向分析
7.1. 地域別動向分析および市場シェア、2025年および2033年
7.2. 北米
7.2.1. 市場規模推計および予測、2021年~2033年、(10億米ドル)
7.2. 2. 技術別市場規模および予測、2021年~2033年(10億米ドル)
7.2.3. 用途別市場規模および予測、2021年~2033年(10億米ドル)
7.2.4. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.2.5. 米国
7.2.5.1. 主要国の動向
7.2.5.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.2.5.3. 技術別市場規模の推計および予測(2021年~2033年、10億米ドル)
7.2.5.4. 用途別市場規模の推計および予測(2021年~2033年、10億米ドル)
7.2.5.5. 最終用途別市場規模および予測、2021年~2033年、(10億米ドル)
7.2.6. カナダ
7.2.6.1. 主要国の動向
7.2.6.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.2.6.3. 技術別市場規模の推計および予測(2021年~2033年、10億米ドル)
7.2.6.4. 用途別市場規模の推計および予測(2021年~2033年、10億米ドル)
7.2.6.5. 市場規模の推計および予測(最終用途別)、2021年~2033年、(10億米ドル)
7.2.7. メキシコ
7.2.7.1. 主要な国別動向
7.2.7.2. 市場規模の推計および予測、2021年~2033年、 (10億米ドル)
7.2.7.3. 技術別市場規模推計および予測、2021年~2033年、(10億米ドル)
7.2.7.4. 用途別市場規模推計および予測、2021年~2033年、(10億米ドル)
7.2.7.5. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3. 欧州
7.3.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.2. 技術別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.3. 用途別市場規模推計および予測、2021年~2033年、(10億米ドル)
7.3.4. 最終用途別市場規模推計および予測、2021年~2033年、(10億米ドル)
7.3.5. ドイツ
7.3.5.1. 主要国の動向
7.3.5.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.3.5.3. 技術別市場規模の推計および予測(2021年~2033年、10億米ドル)
7.3.5.4. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.5.5. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.6. フランス
7.3.6.1. 主要国の動向
7.3.6.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.3.6.3. 市場規模の推計および予測(技術別、2021年~2033年、10億米ドル)
7.3.6. 4. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.6.5. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.7. 英国
7.3.7.1. 主要な国別動向
7.3.7.2. 市場推計および予測、2021年~2033年、(10億米ドル)
7.3.7.3. 市場推計および予測、技術別、2021年~2033年、(10億米ドル)
7.3.7.4. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.7.5. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.8. イタリア
7.3.8.1. 主要国の動向
7.3.8.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.3.8.3. 技術別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.8.4. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.8.5. 最終用途別市場規模の推計および予測、2021年~2033年、 (10億米ドル)
7.3.9. スペイン
7.3.9.1. 主要国の動向
7.3.9.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.3.9.3. 技術別市場推計および予測、2021年~2033年、(10億米ドル)
7.3.9.4. 用途別市場推計および予測、2021年~2033年、(10億米ドル)
7.3.9.5. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)
7.4. アジア太平洋地域
7.4.1. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.4.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.4.3. 技術別市場規模の推計および予測(2021年~2033年、10億米ドル)
7.4.4. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.4.5. 最終用途別市場規模の推計および予測、2021年~2033年、 (10億米ドル)
7.4.6. 中国
7.4.6.1. 主要国の動向
7.4.6.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.4.6.3. 市場規模の推計および予測(技術別)、2021年~2033年、(10億米ドル)
7.4.6.4. 用途別市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.4.6.5. 最終用途別市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.4.7. インド
7.4.7.1. 主要国の動向
7.4.7.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.4.7.3. 技術別市場規模の推計および予測(2021年~2033年、10億米ドル)
7.4.7.4. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.4.7.5. 最終用途別市場規模の推計および予測、2021年~2033年、 (10億米ドル)
7.4.8. 日本
7.4.8.1. 主要国の動向
7.4.8.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.4.8.3. 市場規模の推計および予測(技術別)、2021年~2033年、(10億米ドル)
7.4.8.4. 用途別市場規模および予測、2021年~2033年、(10億米ドル)
7.4.8.5. 最終用途別市場規模および予測、2021年~2033年、(10億米ドル)
7.4.9. オーストラリア
7.4.9.1. 主要な国別動向
7.4.9.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.4.9.3. 市場規模の推計および予測(技術別、2021年~2033年、10億米ドル)
7.4.9.4. 市場規模の推計および予測(用途別、2021年~2033年、10億米ドル)
7.4.9.5. 市場規模の推計および予測(最終用途別)、2021年~2033年、(10億米ドル)
7.4.10. 韓国
7.4.10.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.4.10.2. 技術別市場規模および予測、2021年~2033年、(10億米ドル)
7.4.10.3. 用途別市場規模推計および予測、2021年~2033年、(10億米ドル)
7.4.10.4. 最終用途別市場規模推計および予測、2021年~2033年、 (10億米ドル)
7.5. ラテンアメリカ
7.5.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.5.2. 市場規模の推計および予測(技術別)、2021年~2033年、(10億米ドル)
7.5.3. 用途別市場規模推計および予測(2021年~2033年)(10億米ドル)
7.5.4. 最終用途別市場規模推計および予測(2021年~2033年)(10億米ドル)
7.5.5. ブラジル
7.5.5.1. 主要国の動向
7.5.5.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
7.5.5.3. 市場規模の推計および予測(技術別、2021年~2033年、10億米ドル)
7.5.5.4. 市場規模の推計および予測(用途別、2021年~2033年、10億米ドル)
7.5.5.5. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.5.6. アルゼンチン
7.5.6.1. 主要な国別動向
7.5.6.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.5.6.3. 技術別市場規模推計および予測、2021年~2033年、(10億米ドル)
7.5.6.4. 用途別市場規模推計および予測、2021年~2033年、(10億米ドル)
7.5.6.5. 最終用途別市場規模推計および予測、2021年~2033年、(10億米ドル)
7.6. 中東・アフリカ
7.6.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.6.2. 技術別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.6.3. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.6.4. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.6.5. サウジアラビア
7.6.5.1. 主要国の動向
7.6.5.2. 市場規模の推計および予測、2021年~2033年、 (10億米ドル)
7.6.5.3. 技術別市場規模および予測、2021年~2033年、(10億米ドル)
7.6.5.4. 用途別市場規模および予測、2021年~2033年、(10億米ドル)
7.6.5.5. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.6.6. アラブ首長国連邦(UAE)
7.6.6.1. 主要国の動向
7.6.6.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.6.6.3. 技術別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.6.6.4. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.6.6.5. 市場規模の推計および予測(最終用途別)、2021年~2033年、(10億米ドル)
7.6.7. 南アフリカ
7.6.7.1. 主要国の動向
7.6.7.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.6.7.3. 市場規模の推計および予測(技術別)、2021年~2033年、(10億米ドル)
7.6.7.4. 用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
7.6.7.5. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
第8章 世界の蒸気回収装置市場 – 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業の分類
8.3. 企業ダッシュボード分析
8.4. 企業のポジショニング分析(2025年)
8.5. 企業ヒートマップ分析(2025年)
8.6. 戦略マッピング
8.7. 企業プロファイル
8.7.1. John Zink Company, LLC
8.7.1.1. 企業概要
8.7.1.2. 財務実績
8.7.1.3. 製品ベンチマーク
8.7.1.4. 戦略的取り組み
8.7.2. Zeeco, Inc.
8.7.2.1. 企業概要
8.7.2.2. 財務実績
8.7.2.3. 製品ベンチマーク
8.7.2.4. 戦略的取り組み
8.7.3. Cimarron Energy, Inc.
8.7.3.1. 企業概要
8.7.3.2. 財務実績
8.7.3.3. 製品のベンチマーク
8.7.3.4. 戦略的取り組み
8.7.4. ドーバー・コーポレーション
8.7.4.1. 会社概要
8.7.4.2. 財務実績
8.7.4.3. 製品のベンチマーク
8.7.4.4. 戦略的取り組み
8.7.5. ペトロガス・システムズ
8.7.5.1. 会社概要
8.7.5.2. 財務実績
8.7.5.3. 製品ベンチマーク
8.7.5.4. 戦略的取り組み
8.7.6. BORSIG GmbH
8.7.6.1. 会社概要
8.7.6.2. 財務実績
8.7.6.3. 製品ベンチマーク
8.7.6.4. 戦略的取り組み
8.7.7. ダイヤモンド・キー・インターナショナル
8.7.7.1. 会社概要
8.7.7.2. 財務実績
8.7.7.3. 製品ベンチマーク
8.7.7.4. 戦略的取り組み
8.7.8. ALMAグループ
8.7.8.1. 会社概要
8.7.8.2. 財務実績
8.7.8.3. 製品ベンチマーク
8.7.8.4. 戦略的取り組み
8.7.9. カッパ・GI S.r.l.
8.7.9.1. 会社概要
8.7.9.2. 財務実績
8.7.9.3. 製品ベンチマーク
8.7.9.4. 戦略的取り組み
8.7.10. Kilburn Engineering Ltd.
8.7.10.1. 会社概要
8.7.10.2. 財務実績
8.7.10.3. 製品のベンチマーク
8.7.10.4. 戦略的取り組み
8.7.11. Symex Technologies LLC
8.7.11.1. 会社概要
8.7.11.2. 財務実績
8.7.11.3. 製品のベンチマーク
8.7.11.4. 戦略的取り組み
8.7.12. VOCZero Ltd.
8.7.12.1. 会社概要
8.7.12.2. 財務実績
8.7.12.3. 製品ベンチマーク
8.7.12.4. 戦略的取り組み
8.7.13. SCS Technologies
8.7.13.1. 会社概要
8.7.13.2. 財務実績
8.7.13.3. 製品ベンチマーク
8.7.13.4. 戦略的取り組み
8.7.14. S&S Technical, Inc.
8.7.14.1. 会社概要
8.7.14.2. 財務実績
8.7.14.3. 製品ベンチマーク
8.7.14.4. 戦略的取り組み
8.7.15. Tecam Group
8.7.15.1. 会社概要
8.7.15.2. 財務実績
8.7.15.3. 製品ベンチマーク
8.7.15.4. 戦略的取り組み
表の一覧
表1 世界の蒸気回収装置市場の推計値および予測、2021年~2033年(10億米ドル)
表2 2021年~2033年の世界の蒸気回収装置市場の推計および予測(技術別、10億米ドル)
表3 2021年~2033年の世界の蒸気回収装置市場の推計および予測(用途別、10億米ドル)
表4 2021年~2033年の世界の蒸気回収装置市場の推計および予測(最終用途別、10億米ドル)
表5 地域別 世界の蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
表6 北米の蒸気回収装置市場の推計および予測、技術別、2021年~2033年(10億米ドル)
表7 北米の蒸気回収装置市場の推計および予測、用途別、2021年~2033年(10億米ドル)
表8 北米蒸気回収装置市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)
表9 米国蒸気回収装置市場の見積もりおよび予測(技術別、2021年~2033年)(10億米ドル)
表10 米国における蒸気回収装置市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表11 米国における蒸気回収装置市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表12 カナダの蒸気回収装置市場:技術別推計値および予測(2021年~2033年)(10億米ドル)
表13 カナダの蒸気回収装置市場:用途別推計値および予測(2021年~2033年)(10億米ドル)
表14 カナダの蒸気回収装置市場:最終用途別、2021年~2033年(10億米ドル)
表15 メキシコの蒸気回収装置市場:技術別、2021年~2033年(10億米ドル)
表16 メキシコの蒸気回収装置市場:用途別、2021年~2033年 (10億米ドル)
表17 メキシコの蒸気回収装置市場:最終用途別、2021年~2033年(10億米ドル)
表18 欧州の蒸気回収装置市場:技術別、2021年 ~2033年(10億米ドル)
表19 欧州の蒸気回収装置市場:用途別推計および予測、2021年~2033年(10億米ドル)
表20 欧州の蒸気回収装置市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表21 ドイツの蒸気回収装置市場:技術別推計および予測、 2021年~2033年(10億米ドル)
表22 ドイツの蒸気回収装置市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)
表23 ドイツの蒸気回収装置市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)
表24 フランスにおける蒸気回収装置市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表25 フランスにおける蒸気回収装置市場の推計および予測(用途別)、2021年~2033年(10億米ドル)
表26 フランスにおける蒸気回収装置市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表27 イタリアにおける蒸気回収装置市場の推計および予測(技術別、2021年~2033年) (10億米ドル)
表28 イタリアの蒸気回収装置市場:用途別推計および予測、2021年~2033年(10億米ドル)
表29 イタリアの蒸気回収装置市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表30 スペインの蒸気回収装置市場の見積もりおよび予測(技術別、2021年~2033年)(10億米ドル)
表31 スペインの蒸気回収装置市場の見積もりおよび予測(用途別、2021年~2033年)(10億米ドル)
表32 スペインの蒸気回収装置市場の見積もりおよび予測(最終用途別、2021年~2033年) (10億米ドル)
表33 英国の蒸気回収装置市場規模の推計および予測(技術別、2021年~2033年)(10億米ドル)
表34 英国の蒸気回収装置市場:用途別推計および予測、2021年~2033年(10億米ドル)
表35 英国の蒸気回収装置市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表36 アジア太平洋地域の蒸気回収装置市場:技術別推計および予測、2021年~2033年 (10億米ドル)
表37 アジア太平洋地域の蒸気回収装置市場規模の推計および予測(用途別)、2021年~2033年(10億米ドル)
表38 アジア太平洋地域の蒸気回収装置市場:最終用途別、2021年~2033年(10億米ドル)
表39 中国の蒸気回収装置市場:技術別、2021年~2033年(10億米ドル)
表40 中国の蒸気回収装置市場:用途別推計および予測、2021年~2033年(10億米ドル)
表41 中国の蒸気回収装置市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表42 インドの蒸気回収装置市場:技術別、2021年~2033年(10億米ドル)
表43 インドの蒸気回収装置市場:用途別、2021年~2033年(10億米ドル)
表44 インドの蒸気回収装置市場:最終用途別、2021年~2033年(10億米ドル)
表45 日本の蒸気回収装置市場:技術別、2021年~2033年(10億米ドル)
表46 日本の蒸気回収装置市場:用途別推計および予測、2021年~2033年(10億米ドル)
表47 日本の蒸気回収装置市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表48 韓国における蒸気回収装置市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表49 韓国における蒸気回収装置市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表50 韓国における蒸気回収装置市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表51 オーストラリアにおける蒸気回収装置市場の推計および予測(技術別、2021年~2033年) (10億米ドル)
表52 オーストラリアの蒸気回収装置市場:用途別推計および予測、2021年~2033年(10億米ドル)
表53 オーストラリアの蒸気回収装置市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表54 ラテンアメリカにおける蒸気回収装置市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表55 ラテンアメリカにおける蒸気回収装置市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表56 ラテンアメリカにおける蒸気回収装置市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表57 ブラジルにおける蒸気回収装置市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表58 ブラジルにおける蒸気回収装置市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表59 ブラジルにおける蒸気回収装置市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表60 アルゼンチンの蒸気回収装置市場:技術別推計および予測、2021年~2033年(10億米ドル)
表61 アルゼンチンの蒸気回収装置市場:用途別推計および予測、2021年~2033年(10億米ドル)
表62 アルゼンチンの蒸気回収装置市場:最終用途別推計および予測、2021年~2033年 (10億米ドル)
表63 中東・アフリカの蒸気回収装置市場の見積もりおよび予測(技術別、2021年~2033年)(10億米ドル)
表64 中東・アフリカの蒸気回収装置市場の見積もりおよび予測(用途別、2021年~2033年) (10億米ドル)
表65 中東・アフリカの蒸気回収装置市場:最終用途別、2021年~2033年(10億米ドル)
表66 サウジアラビアの蒸気回収装置市場:技術別、2021年~2033年 (10億米ドル)
表67 サウジアラビアの蒸気回収装置市場:用途別推計および予測、2021年~2033年(10億米ドル)
表68 サウジアラビアの蒸気回収装置市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表69 アラブ首長国連邦(UAE)の蒸気回収装置市場:技術別推計および予測、2021年~2033年(10億米ドル)
表70 アラブ首長国連邦(UAE)の蒸気回収装置市場:用途別推計および予測、2021年~2033年(10億米ドル)
表71 アラブ首長国連邦(UAE)の蒸気回収装置市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表72 南アフリカの蒸気回収装置市場:技術別推計および予測、 2021年~2033年(10億米ドル)
表73 南アフリカの蒸気回収装置市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)
表74 南アフリカの蒸気回収装置市場:推計値および予測(最終用途別、2021年~2033年) (10億米ドル)
表75 企業ヒートマップ分析、2025年
表76 戦略マッピング
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場シェア評価のためのQFDモデリング
図6 情報調達
図7 市場の策定と検証
図8 データの検証と公表
図9 市場のセグメンテーションと範囲
図10 世界の蒸気回収装置市場の概要
図11 セグメントの概要
図12 競合環境の概要
図13 親市場の展望
図14 2025年の世界の蒸気回収装置市場の規模(10億米ドル)
図15 世界の蒸気回収装置市場 – バリューチェーン分析
図16 世界の蒸気回収装置市場 – 市場動向
図17 世界の蒸気回収装置市場 – ポーターの分析
図18 世界の蒸気回収装置市場 – PESTEL分析
図19 世界の蒸気回収装置市場の推計および予測(技術別):主なポイント
図20 世界の蒸気回収装置市場シェア(技術別)、2025年および2033年
図21 世界の蒸気回収装置市場:推定値および予測(吸着別、2021年~2033年)(10億米ドル)
図22 世界の蒸気回収装置市場:推定値および予測(凝縮別、2021年~2033年) (10億米ドル)
図23 膜分離別、世界の蒸気回収装置市場の推計値および予測、2021年~2033年(10億米ドル)
図24 吸収別、世界の蒸気回収装置市場の推計値および予測、2021年~2033年(10億米ドル)
図 25 世界の蒸気回収装置市場の見積もりおよび予測、その他別、2021年~2033年(10億米ドル)
図26 世界の蒸気回収装置市場の見積もりおよび予測、最終用途別:主なポイント
図27 世界の蒸気回収装置市場の見積もりおよび予測、 石油・ガス分野、2021年~2033年(10億米ドル)
図28 世界の蒸気回収装置市場の推計および予測、製薬分野、2021年~2033年(10億米ドル)
図29 世界の蒸気回収装置市場の推計および予測、化学分野、2021年~2033年(10億米ドル)
図30 世界の蒸気回収装置市場の推計および予測、その他分野、2021年~2033年(10億米ドル)
図31 世界の蒸気回収装置市場の推計および予測、用途別:主なポイント
図32 世界の蒸気回収装置市場シェア、用途別、2025年および2033年
図33 世界の蒸気回収装置市場の推計および予測:貯蔵別、2021年~2033年 (10億米ドル)
図34 世界の蒸気回収装置市場の推計および予測:処理別、2021年~2033年(10億米ドル)
図35 世界の蒸気回収装置市場の推計および予測:輸送・積載別、2021年~2033年(10億米ドル)
図36 世界の蒸気回収装置市場の推計および予測:その他別、2021年~2033年(10億米ドル)
図37 北米の蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図38 米国 蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図39 カナダの蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図40 メキシコの蒸気回収装置市場の推計および予測、2021年~2033年 (10億米ドル)
図41 欧州の蒸気回収装置市場規模の推計および予測、2021年~2033年(10億米ドル)
図42 ドイツの蒸気回収装置市場規模の推計および予測、2021年~2033年(10億米ドル)
図43 フランスにおける蒸気回収装置市場の推計値および予測(2021年~2033年)(10億米ドル)
図44 英国における蒸気回収装置市場の推計値および予測(2021年~2033年) (10億米ドル)
図45 イタリアの蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図46 スペインの蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図47 アジア太平洋地域の蒸気回収装置市場の推計値および予測(2021年~2033年)(10億米ドル)
図48 中国の蒸気回収装置市場の推計値および予測(2021年~2033年) (10億米ドル)
図49 日本の蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図50 インドの蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図51 オーストラリアの蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図52 韓国の蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図53 オーストラリアの蒸気回収装置市場の推計および予測、2021年 ~2033年(10億米ドル)
図54 ラテンアメリカにおける蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図55 ブラジルの蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図56 アルゼンチンの蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図57 中東・アフリカの蒸気回収装置市場の推計値および予測、2021年~2033年(10億米ドル)
図58 アラブ首長国連邦(UAE)の蒸気回収装置市場規模の推計および予測、2021年~2033年(10億米ドル)
図59 サウジアラビアの蒸気回収装置市場規模の推計および予測、2021年~2033年 (10億米ドル)
図60 南アフリカの蒸気回収装置市場の推計および予測、2021年~2033年(10億米ドル)
図61 主要企業の分類
図62 企業の市場ポジショニング
図63 主要企業の市場シェア分析、2025年
図64 戦略マッピング
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









