主なポイント
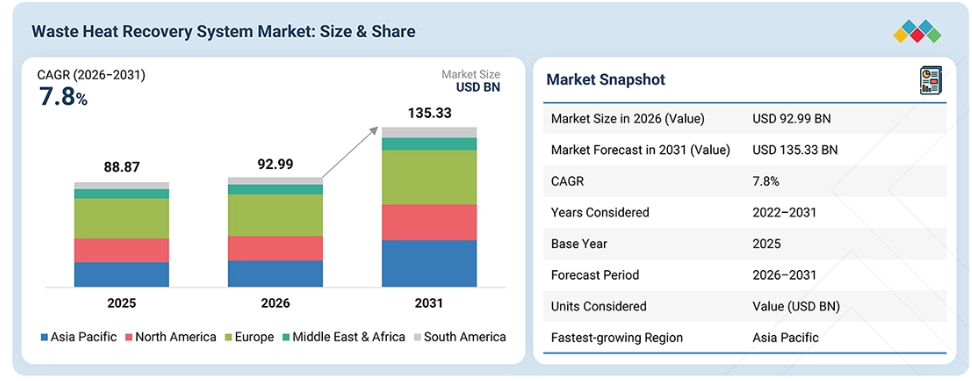
地域別では、2025年の廃熱回収システム市場において、欧州が38.0%という大きなシェアを占めました。
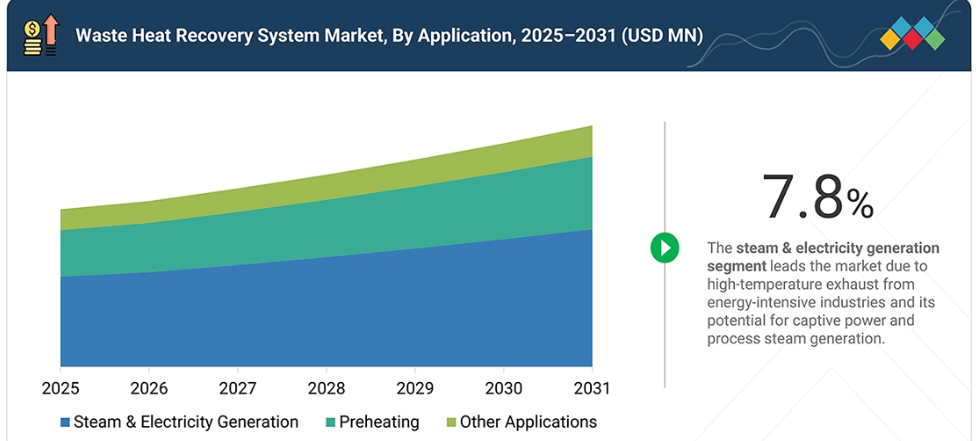
用途別では、2025年に蒸気・発電セグメントが57.0%という過半数の市場シェアを占めました。
最終用途産業別では、2025年に石油精製セグメントが28.8%という最大の市場シェアを獲得しました。
シーメンス・エナジーAG(ドイツ)、GEバーノバ社(米国)、三菱重工業株式会社(日本)、ABB社(スイス)、上海電気集団有限公司(中国)は、その高い市場シェアと製品展開の広さから、廃熱回収システム市場(世界)における主要企業として特定されました。
IHI株式会社(日本)、ワルティラ社(フィンランド)、バーラト・ヘビー・エレクトリカルズ・リミテッド(BHEL)(インド)は、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
廃熱回収システム市場は、エネルギーコストの上昇、脱炭素化への取り組み、および排出規制の厳格化によって牽引されています。エネルギー集約型産業における導入の拡大に加え、廃熱回収技術やデジタル制御の進歩により、省エネ効果、プラントの効率、およびシステムの性能が向上しています。
顧客の顧客に影響を与えるトレンドと変革
廃熱回収システム市場は、従来の固定式熱交換器から、先進的なデジタル熱管理ソリューションへと進化しています。従来、収益は標準的なシェル・アンド・チューブ式熱交換器、基本的な低温エコノマイザー、従来の産業用ボイラー、事後対応型の現場メンテナンス、および標準的な断熱材を通じて生み出されていました。
モジュール式有機ランキンサイクル(ORC)システム、スマートエッジ接続型熱交換器、高温産業用ヒートポンプ、ターンキー方式の廃棄物発電システム、およびカーボンクレジット生成サービスといった製品を通じて、新たな収益機会が生まれています。これらの製品は、セメントメーカー、鉄鋼・冶金製錬所、化学・精製プラント、およびデータセンター運営事業者によって、ますます活用されるようになっています。
こうした顧客は、排熱の無駄を排除し、排出規制への準拠を確保し、加工ラインの効率を最適化し、電力網への依存度を低減する必要があります。こうした需要に応えるため、サプライヤーは、有機ランキンサイクル(ORC)ソリューション、AIを活用した熱管理ソフトウェア、データセンター向け液体冷却システム、熱電発電モジュール、および「熱交換器・アズ・ア・サービス(Heat Exchanger-as-a-Service)」モデルを開発してきました。最終的には、製品の埋め込み炭素量の低減、エネルギー市場の価格安定化、供給の継続性の保証、そして検証済みのグリーンサプライチェーンにより、すべての関係者が恩恵を受けることになります。
市場の動向
推進要因:エネルギー多消費型産業におけるエネルギーコストの上昇
電力や燃料のコスト上昇により、セメント、鉄鋼、ガラス、化学、石油精製、パルプ・製紙などのエネルギー多消費型産業において、廃熱回収システムを導入する経済的合理性が高まっています。これらの産業では、炉、窯、ボイラー、改質装置、コンプレッサー、タービンなどが使用されており、プロセスにおいて排ガス、排気流、冷却水などの形で大量の熱エネルギーが失われることは避けられません。
廃熱回収技術により、こうした施設では本来無駄になってしまうエネルギーを回収し、蒸気、温水、プロセス熱、あるいは電力へと変換することが可能となり、その結果、外部からのエネルギー購入への依存度を低減することができます。この効果は、天然ガスや電力価格の変動に悩まされている施設において特に顕著であり、回収された廃熱を活用することで、蒸気タービンや有機ランキンサイクル(ORC)技術を用いて、ボイラーの燃料消費量や電力網からの電力供給量を削減することができます。さらに、既存の製造プロセスに熱回収を導入することで、一次エネルギーの使用量を同程度増加させることなく、全体としての熱効率を向上させることが可能です。
したがって、エネルギー集約型製造業における操業コストの上昇は、廃熱回収(WHR)設備の投資回収期間を長期化させると同時に、その導入の可能性を高めることにつながります。
制約要因:廃熱回収システムの導入に要する多額の初期投資
多額の初期投資は、特に低温の熱源や間欠的な稼働条件にあるプラントにおいて、廃熱回収システムの導入を依然として制約しています。完全な設置には、熱交換器、廃熱ボイラー、タービン、有機ランキンサイクル(ORC)ユニット、配管、ポンプ、自動化システム、フィルター、断熱材、その他の補助設備が必要となる場合があります。
稼働中のセメントキルン、鉄鋼・ガラス用炉、製油所、または化学プラントにシステムを統合する場合、構造上の改造、追加の配管、生産停止、制御システムの統合などにより、コストが大幅に増加する可能性があります。また、高温での用途では、特殊な合金や保護部品が必要となる場合があり、これにより設備コストがさらに増加する可能性があります。中小規模の製造業者にとっては、潜在的なエネルギー節約効果がわずかである場合や、エネルギー価格や生産負荷の変動の影響を受ける場合、設計、調達、設置、試運転にかかる費用を正当化することが困難となる可能性があります。
機会:データセンターの冷却インフラと廃熱回収システムの統合の拡大
データセンターの急速な拡大により、サーバーの稼働や冷却システムによって発生する膨大な熱エネルギーを回収・再利用する機会が生まれています。熱交換器やヒートポンプを利用すれば、本来は廃棄されるはずのこの熱を回収し、地域暖房、商業ビル、病院、プール、温室、工業プロセスなどの低温用途に供給することが可能です。
この機会は、大規模かつ比較的安定した熱負荷を発生させるハイパースケールデータセンターやコロケーションデータセンターにとって、特に大きな意義を持ちます。また、ハイパフォーマンスコンピューティング(HPC)における液体冷却の採用拡大は、より集中した利用しやすい熱流を提供することで、回収の可能性をさらに高めることができます。
課題:高温廃熱回収設備における腐食およびファウリングのリスク
高温かつ腐食性の排ガスを扱う廃熱回収システムにおいて、腐食とファウリングは重大な課題となっています。セメント製造、鉄鋼生産、廃棄物焼却、ガラス加工などのプロセスでは、粉塵、硫黄化合物、塩化物、アルカリ、その他の汚染物質を含む排ガスが発生します。これらのガスが熱交換器、廃熱ボイラー、エコノマイザーを通過する際、粒子状物質が熱伝達面に堆積し、熱効率を低下させ、ガスの流れを阻害する可能性があります。また、腐食性化合物は、特に高温の運転条件下において、熱交換器のチューブやその他の構成部品を劣化させる可能性があり、その結果、メンテナンスの負担が増大し、設備の劣化が進み、予期せぬ稼働停止のリスクが高まります。
市場のエコシステム
廃熱回収システム業界のエコシステムは、原材料の供給業者、機械メーカー、加工業者、設置を担当するEPC(設計・調達・建設)請負業者、そしてエンドユーザーなど、さまざまなステークホルダーで構成されています。
原材料の供給業者は、生産工程の原材料となる、特定の厚さやグレードの高品質なステンレス鋼、銅合金、アルミニウム、ニッケル合金、および特殊な作動流体を提供しています。メーカーは、自動溶接、パイプ曲げ加工、精密機械加工、熱試験装置などを活用し、廃熱回収システムの構築に必要な熱交換器、エコノマイザー、ボイラーモジュール、タービンモジュール、冷却ループシステムなどの各種部品を製造しています。
また、メーカーや製造業者は、最終製品の要件をソリューションの寸法に落とし込み、熱回収システムの各部品を製造するために、CADシステムや熱力学シミュレーションシステムを採用している場合もあります。このエコシステムにおけるその他の関係者は、制御弁、監視センサー、耐熱断熱材、配管、外装構造など、廃熱回収に必要な機器を提供している場合があります。設置作業員やEPC請負業者は、重工業の現場でこれらのシステムを適用し、タービンからの排ガスや煙道ガス、およびプロセス蒸気ループから廃熱を回収することができます。
最終的に、エンドユーザーは、オンサイト発電、自家用電力ループ、工業用冷凍処理、地域暖房など、重要なユーティリティ需要や操業のために廃熱回収システムを導入します。
市場セグメント
用途別廃熱回収システム市場
蒸気・発電セグメントは、セメント、鉄鋼、石油・ガス、化学、ガラス、ガスタービン事業などのエネルギー集約型産業から発生する高温の排熱が利用可能であることに支えられ、廃熱回収システム市場において支配的な地位を占めています。
廃熱ボイラーや熱回収蒸気発生器は、回収された熱をプロセス用蒸気に変換し、タービンや有機ランキンサイクル(ORC)システムは発電を可能にします。この二重の用途により、産業施設は購入電力の削減や燃料消費量の削減を図りながら、全体的なエネルギー利用効率を向上させることができます。熱電併給(CHP)の用途では、回収された熱がプロセス加熱と発電を同時に支えることができ、システムの利用効率をさらに高めることができます。
廃熱回収システム市場:最終用途産業別
石油精製セグメントは、連続的な高温操業と、精製プラント各ユニットにおける回収可能な熱エネルギーの多さにより、廃熱回収システム市場で最大のシェアを占めました。流動接触分解、原油蒸留、遅延コークス化、接触改質、水素製造、硫黄回収などのプロセスでは、熱交換器、廃熱ボイラー、エコノマイザー、および廃熱蒸気発生器に適した高温の排ガスやプロセス流体が生成されます。製油所では、この回収熱をプロセス蒸気に変換したり、ユーティリティボイラーの燃料消費量を削減したり、原油、原料、ボイラー給水、その他のプロセス流体を予熱したりすることができます。また、製油所操業が連続的であるという特性により、廃熱回収システムの高い稼働率が実現され、製油所各ユニットにわたる効率的なエネルギー統合が支えられています。
地域
予測期間中、アジア太平洋地域が世界の廃熱回収システム市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、急速な工業化、製造業の大幅な拡大、および政府による厳格な持続可能性に関する規制により、廃熱回収システム市場において最も高い年平均成長率(CAGR)を記録すると予測されています。
中国とインドは、本質的に膨大な排熱を発生させる鉄鋼、セメント、化学産業において、世界をリードする生産国です。これらの国々が製造拠点を近代化するにつれ、企業は電力コストの上昇に対処し、操業効率を最適化するために、廃熱回収システムを積極的に導入しています。さらに、同地域の各国政府は、厳格な脱炭素化政策や炭素削減目標を施行しています。
中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」目標や、インドの「パフォーマンス・アチーブ・アンド・トレード(PAT)」制度といった取り組みにより、エネルギー集約型プラントは排出量の抑制を迫られています。こうした規制の推進に加え、エネルギー効率の高いインフラへの構造的転換や、複合サイクルおよびコジェネレーションシステムの導入拡大が相まって、アジア太平洋地域は世界で最も急成長している市場となっています。
廃熱回収システム市場:企業評価マトリックス
市場での存在感、製品ポートフォリオ、技術力、地理的展開範囲、プロジェクト実行能力、および戦略的展開の評価に基づき、シーメンス・エナジーAGは、幅広い技術ポートフォリオ、強力なグローバル展開、そして豊富なプロジェクト実行能力に支えられ、「スター」プレイヤーとして位置づけられています。ヴァルティラ社は、廃熱回収アプリケーションにおける存在感の高まり、モジュール式ソリューションの提供能力、および船舶や分散型エネルギーシステム全体でのエネルギー効率技術の拡大への注力により、「新興リーダー」として位置づけられています。
主要市場プレイヤー
Siemens Energy AG (Germany)
GE Vernova Inc. (US)
Mitsubishi Heavy Industries, Ltd. (Japan)
ABB Ltd (Switzerland)
Shanghai Electric Group Co., Ltd. (China)
Kawasaki Heavy Industries, Ltd. (Japan)
Doosan Enerbility Co., Ltd. (South Korea)
IHI Corporation (Japan)
Wärtsilä Corporation (Finland)
Bharat Heavy Electricals Limited (BHEL) (India)
Thermax Limited (India)
Babcock & Wilcox Enterprises, Inc. (US)
Ormat Technologies, Inc. (US)
Isgec Heavy Engineering Ltd. (India)
Forbes Marshall Pvt. Ltd. (India)
最近の動向
2026年6月:シーメンス・エナジーは、送電網の監視およびデジタル化を専門とするカムリン・グループを買収しました。これにより、シーメンスのソフトウェアスイートが拡充され、産業用廃熱発電機を地域の電力インフラに直接接続する際、熱性能のリアルタイム追跡、予知保全分析、および高度なグリッドエッジ安定化が可能となりました。
2026年2月:GEバーノバは、プロレックGEの残りの50%の株式を52億7500万米ドルで買収しました。プロレックGEは廃熱ボイラーではなく、主に産業用電力変圧器を製造していますが、この買収により、大規模な廃熱発電システムによって生成される高電圧電力の管理および拡張におけるGEバーノバの能力が強化されました。
2026年2月:三菱重工業株式会社(MHI)は、スイスの回転機器サービスプロバイダーであるAST Turbo AGを買収しました。この買収により、産業用廃熱回収システムで使用される高速蒸気タービンやコンプレッサーの点検、修理、最適化を行うMHIのグローバルなフィールドサービス能力が強化される見込みです。
1 はじめに 25
1.1 調査の目的 25
1.2 市場の定義 25
1.3 調査範囲 26
1.3.1 対象市場および地域範囲 26
1.3.2 調査対象および除外項目 26
1.3.3 対象期間 27
1.3.4 対象通貨 27
1.3.5 ステークホルダー 27
1.4 市場における戦略的変化の概要 28
2 エグゼクティブ・サマリー 29
2.1 主な洞察と市場のハイライト 29
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 31
2.3 市場を形作る破壊的トレンド 32
2.4 高成長セグメントと新興市場 33
2.5 概要:世界の市場規模、成長率、および予測 34
3 プレミアムインサイト 35
3.1 廃熱回収
システム市場における事業者にとって魅力的な機会 35
3.2 用途および最終用途産業別 廃熱回収システム市場 36
3.3 国別 廃熱回収システム市場 37
4 市場概要 38
4.1 はじめに 38
4.2 市場の動向 39
4.2.1 推進要因 39
4.2.1.1 エネルギー多消費型産業におけるエネルギーコストの上昇 39
4.2.1.2 製鋼炉および再加熱工程からの回収量の増加 40
4.2.1.3 セメントおよび金属メーカーによる排出削減への注目の高まり 41
4.2.2 制約要因 41
4.2.2.1 廃熱回収システムの導入に必要な多額の資本 41
4.2.2.2 廃熱回収システムと既存のプラントインフラとの統合の複雑さ 42
4.2.3 機会 43
4.2.3.1 データセンターの冷却インフラとの廃熱回収システムの統合が進んでいます 43
4.2.3.2 廃熱の有効利用に向けた産業用ヒートポンプの導入が拡大しています 44
4.2.3.3 低・中温廃熱回収のためのORCシステムの導入が増加しています 45
4.2.4 課題 46
4.2.4.1 高温廃熱回収設備における腐食およびファウリングのリスク 46
4.2.4.2 生産負荷の変動による廃熱発生量の変動 47
4.3 未解決のニーズと未開拓分野 47
4.3.1 未解決のニーズ 48
4.3.1.1 150°C未満の低温廃熱の
経済的に実現可能な回収 48
4.3.1.2 腐食および
ファウリング条件下での長寿命高温機器 48
4.3.2 未開拓分野 48
4.3.2.1 変動の激しい産業生産負荷に対応したモジュール式廃熱回収システム(WHRS)プラットフォーム 49
4.3.2.2 低品位エネルギーを収益化する、廃熱とプロセス熱を統合したシステム
49
4.4 相互連携する市場とセクター横断的な機会 50
4.4.1 セクター横断的な機会 51
4.5 ティア1/2/3の主要企業による戦略的動き 52
5 業界の動向 54
5.1 ポーターの5つの力分析 54
5.1.1 新規参入の脅威 55
5.1.2 代替品の脅威 55
5.1.3 供給者の交渉力 55
5.1.4 購入者の交渉力 56
5.1.5 競合の激しさ 56
5.2 マクロ経済分析 56
5.2.1 はじめに 56
5.2.2 GDPの推移と予測 57
5.3 バリューチェーン分析 58
5.4 エコシステム分析 59
5.5 価格設定分析 61
5.5.1 2026年の価格動向 61
5.6 貿易分析 62
5.6.1 HSコード841950の輸出データ 62
5.6.2 HSコード841950の輸入データ 64
5.7 2026年~2027年の主要な会議およびイベント 65
5.8 顧客の事業に影響を与えるトレンドとディスラプション 65
5.9 投資および資金調達のシナリオ 66
5.10 ケーススタディ分析 67
5.10.1 THERMAX – メキシコにおけるグリーンフィールド製油所:メキシコの製油所向け統合廃熱回収システム 67
5.10.2 三菱重工業 – 船舶用WHR-ORCシステム:船舶用エンジン向け次世代廃熱回収システム 68
5.10.3 アルファ・ラバル – フィンランド・アウトクンプ:ステンレス鋼炉からの廃熱回収 68
5.11 2025年の米国関税が廃熱回収システム市場に与える影響 69
5.11.1 はじめに 69
5.11.2 価格への影響分析 70
5.11.3 各地域への主な影響 70
5.11.3.1 米国 70
5.11.3.2 欧州 70
5.11.3.3 アジア太平洋地域 70
5.11.4 最終用途セクターへの影響 70
6 技術、特許、
デジタル化、およびAIの導入による戦略的変革 72
6.1 主要な新興技術 72
6.1.1 有機ランキンサイクル(ORC) 72
6.1.2 廃熱回収ボイラー(WHRB) 72
6.1.3 廃熱回収蒸気発生器(HRSG) 73
6.2 補完的技術 73
6.2.1 熱交換器技術 73
6.2.2 熱エネルギー貯蔵(TES) 74
6.3 関連技術 74
6.3.1 超臨界CO₂(SCO₂)発電サイクル 74
6.3.2 熱化学的熱回収 75
6.4 技術・製品ロードマップ 75
6.4.1 短期(2025年~2027年) | 効率最適化
およびデジタル化フェーズ 76
6.4.2 中期(2027~2030年):高度な熱回収および統合エネルギー管理フェーズ 76
6.4.3 長期(2030~2035年以降):インテリジェントかつ次世代の熱回収エコシステムフェーズ 77
6.5 特許分析 78
6.5.1 はじめに 78
6.5.2 分析手法 78
6.5.3 主要出願者 78
6.5.4 管轄区域別分析 79
6.6 将来の応用 81
6.6.1 熱電直接発電 81
6.6.2 熱光発電による廃熱発電 82
6.6.3 膜式潜熱回収 82
6.6.4 廃熱を利用した産業用冷却 83
6.6.5 廃熱を利用した工業用脱塩 83
6.7 AI/汎用AIが廃熱回収システム市場に与える影響 84
6.7.1 主な活用事例と市場の可能性 84
6.7.2 廃熱回収システムにおけるメーカー/OEMが実践する
ベストプラクティス 84
6.7.3 廃熱回収システム市場におけるAI導入の
事例研究 85
6.7.4 相互に連携したエコシステムと市場関係者への影響 86
6.7.5 AIを統合した廃熱
回収システムを導入する顧客の準備状況 86
7 持続可能性と規制環境 88
7.1 地域ごとの規制とコンプライアンス 88
7.1.1 規制機関、政府機関、およびその他の組織 88
7.1.2 業界基準 90
7.2 サステナビリティへの取り組み 92
7.2.1 炭素排出量削減の取り組み 92
7.2.1.1 低炭素鋼およびリサイクル金属の含有率を高める 92
7.2.1.2 環境負荷の高い断熱材を、低炭素の代替品に置き換える 93
7.2.1.3 再生可能エネルギーおよび
熱の再利用を通じて、製造時の排出量を削減する 93
7.2.2 廃熱回収システムにおけるエコへの応用 93
7.2.2.1 パネル製造工程における回収された産業用熱の利用 93
7.2.2.2 産業用ヒートポンプを用いた低温廃熱の有効利用 93
7.2.2.3 廃熱回収と熱エネルギー貯蔵の組み合わせ 94
7.3 規制政策が持続可能性への取り組みに与える影響 94
7.4 認証、表示、環境基準 94
8 顧客環境と購買行動 96
8.1 意思決定プロセス 96
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 97
8.2.1 購買プロセスにおける主要なステークホルダー 97
8.2.2 購買基準 98
8.3 導入の障壁および内部的な課題 99
8.4 各種最終用途産業における未充足ニーズ 100
8.5 市場の収益性 101
8.5.1 収益の可能性 101
8.5.2 コストの動向 102
8.6 最終用途産業別の利益率の機会 102
8.6.1 石油精製 102
8.6.2 金属生産 102
8.6.3 セメント 102
8.6.4 化学 103
8.6.5 紙・パルプ 103
9 用途別廃熱回収システム市場 104
9.1 はじめに 105
9.2 予熱 108
9.2.1 産業プロセス全体にわたる直接的な熱統合を通じて拡大する予熱用途 108
9.3 蒸気・発電 109
9.3.1 蒸気発生 109
9.3.2 発電 109
9.3.2.1 蒸気ランキンサイクル 110
9.3.2.2 有機ランキンサイクル(ORC) 110
9.3.2.3 カリナサイクル 110
9.4 その他の用途 111
10 最終用途産業別廃熱回収システム市場 113
10.1 はじめに 114
10.2 石油精製 115
10.2.1 石油精製業界では、複雑で高温のプロセスストリーム全体において廃熱回収を拡大しています 115
10.3 金属生産 116
10.3.1 炉ごとの熱統合による廃熱回収の推進 116
10.4 セメント 118
10.4.1 キルンおよびクリンカー
冷却工程全体における廃熱回収の拡大 118
10.5 化学 119
10.5.1 反応および酸
製造プロセス全体における廃熱回収の拡大 119
10.6 製紙・パルプ 120
10.6.1 回収ボイラーおよび
乾燥システムにおける熱回収の拡大 120
10.7 その他の最終用途産業 121
11 地域別廃熱回収システム市場 123
11.1 はじめに 124
11.2 アジア太平洋地域 126
11.2.1 中国 129
11.2.1.1 拡大する産業基盤が需要を押し上げ 129
11.2.2 インド 131
11.2.2.1 エネルギー集約型産業の拡大が需要を後押し 131
11.2.3 日本 133
11.2.3.1 安定した産業活動が廃熱回収の需要を支えています 133
11.2.4 韓国 135
11.2.4.1 精製・重工業基盤が廃熱回収システムの需要を支えています 135
11.2.5 インドネシア 137
11.2.5.1 需要を支える加工拠点の拡大 137
11.2.6 アジア太平洋のその他の地域 139
11.3 ヨーロッパ 141
11.3.1 ドイツ 144
11.3.1.1 産業の回復が廃熱
回収システムの需要を押し上げる 144
11.3.2 フランス 146
11.3.2.1 製造業の堅調さが需要の伸びを支えています 146
11.3.3 英国 148
11.3.3.1 産業活動の活発化が需要を押し上げています 148
11.3.4 イタリア 150
11.3.4.1 産業のエネルギー依存度の高まりが需要を加速させています 150
11.3.5 スペイン 152
11.3.5.1 工業生産の拡大が、各企業のビジネスチャンスを拡大させています 152
11.3.6 ベルギー 153
11.3.6.1 ベルギーにおける重工業の集中が、廃熱回収システムの需要を
後押ししています 153
11.3.7 スウェーデン 155
11.3.7.1 輸出志向型の産業基盤が、廃熱
回収システムの需要を支えています 155
11.3.8 ロシア 157
11.3.8.1 大規模な産業基盤が、廃熱
回収システムの需要を後押ししています 157
11.3.9 ポーランド 159
11.3.9.1 エネルギー集約型産業の拡大が需要を押し上げています 159
11.3.10 その他の欧州諸国 161
11.4 北米 163
11.4.1 米国 165
11.4.1.1 産業の拡大により需要が増加しています 165
11.4.2 カナダ 167
11.4.2.1 カナダの精製・製造活動が廃熱
回収の需要を支えています 167
11.4.3 メキシコ 169
11.4.3.1 産業の拡大により需要が増加しています 169
11.5 中東・アフリカ 171
11.5.1 GCC諸国 174
11.5.1.1 サウジアラビア 175
11.5.1.1.1 産業基盤の拡大が需要を加速 175
11.5.1.2 アラブ首長国連邦(UAE) 177
11.5.1.2.1 非石油産業の拡大が需要を後押し 177
11.5.1.3 その他のGCC諸国 179
11.5.2 南アフリカ 181
11.5.2.1 工業生産の伸びが需要を押し上げ 181
11.5.3 その他の中東・アフリカ諸国 183
11.6 南米 185
11.6.1 ブラジル 187
11.6.1.1 工業生産の拡大が需要を押し上げ 187
11.6.2 アルゼンチン 189
11.6.2.1 工業生産の拡大が需要を押し上げる 189
11.6.3 南米のその他の地域 191
12 競争環境 194
12.1 概要 194
12.2 主要企業の戦略/勝つための要素 195
12.3 売上高分析(2021年~2025年) 197
12.4 市場シェア分析(2025年) 198
12.5 ブランド比較 200
12.6 企業評価マトリックス:主要プレイヤー(2025年) 201
12.6.1 スター企業 201
12.6.2 新興リーダー企業 201
12.6.3 広範な事業展開を行う企業 201
12.6.4 参入企業 201
12.6.5 企業の事業展開:主要企業、2026年 203
12.6.5.1 企業の事業展開 203
12.6.5.2 地域別の事業展開 203
12.6.5.3 用途別の事業展開 204
12.6.5.4 最終用途産業別の事業展開 204
12.7 企業評価マトリックス:スタートアップ/中小企業、2026年 205
12.7.1 先進的な企業 205
12.7.2 対応力のある企業 205
12.7.3 ダイナミックな企業 205
12.7.4 スタートブロック 206
12.7.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 207
12.7.5.1 主要なスタートアップ/中小企業のリスト 207
12.7.5.2 主要スタートアップ/中小企業の競合ベンチマーキング 208
12.8 企業価値評価 209
12.9 財務指標 210
12.10 競合シナリオ 211
12.10.1 製品発売 211
12.10.2 取引 212
12.10.3 事業拡大 216
13 企業概要 219
13.1 主要企業 219
13.1.1 シーメンス・エナジーAG 219
13.1.1.1 事業概要 219
13.1.1.2 提供製品 220
13.1.1.3 最近の動向 221
13.1.1.3.1 事業拡大 221
13.1.1.4 MnMの見解 222
13.1.1.4.1 勝利への権利 222
13.1.1.4.2 戦略的選択 223
13.1.1.4.3 弱点と競合上の脅威 223
13.1.2 GE VERNOVA INC. 224
13.1.2.1 事業概要 224
13.1.2.2 提供製品 225
13.1.2.3 MnMの見解 227
13.1.2.3.1 勝利への権利 227
13.1.2.3.2 戦略的選択肢 227
13.1.2.3.3 弱点と競合上の脅威 227
13.1.3 三菱重工業株式会社 228
13.1.3.1 事業概要 228
13.1.3.2 提供製品 229
13.1.3.3 最近の動向 231
13.1.3.3.1 新製品の発売 231
13.1.3.3.2 取引 231
13.1.3.4 MnMの見解 232
13.1.3.4.1 勝利への権利 232
13.1.3.4.2 戦略的選択 232
13.1.3.4.3 弱点と競合上の脅威 232
13.1.4 ABB LTD 233
13.1.4.1 事業概要 233
13.1.4.2 提供製品 234
13.1.4.3 最近の動向 235
13.1.4.3.1 事業拡大 235
13.1.4.4 MnMの見解 236
13.1.4.4.1 勝利への権利 236
13.1.4.4.2 戦略的選択 236
13.1.4.4.3 弱点と競合上の脅威 236
13.1.5 上海電気グループ株式会社 237
13.1.5.1 事業概要 237
13.1.5.2 提供製品 238
13.1.5.3 最近の動向 239
13.1.5.3.1 取引 239
13.1.5.3.2 事業拡大 240
13.1.5.4 MnMの見解 240
13.1.5.4.1 勝利への権利 240
13.1.5.4.2 戦略的選択 241
13.1.5.4.3 弱点と競合上の脅威 241
13.1.6 川崎重工業株式会社 242
13.1.6.1 事業概要 242
13.1.6.2 提供製品 243
13.1.6.3 最近の動向 245
13.1.6.3.1 新製品の発売 245
13.1.6.3.2 取引 245
13.1.6.4 MnMの見解 246
13.1.7 DOOSAN ENERBILITY CO., LTD. 247
13.1.7.1 事業概要 247
13.1.7.2 取り扱い製品 248
13.1.7.3 最近の動向 250
13.1.7.3.1 取引実績 250
13.1.7.3.2 事業拡大 251
13.1.7.4 MnMの見解 251
13.1.8 IHI株式会社 252
13.1.8.1 事業概要 252
13.1.8.2 提供製品 253
13.1.8.3 最近の動向 254
13.1.8.3.1 取引 254
13.1.8.4 MnMの見解 255
13.1.9 WÄRTSILÄ CORPORATION 256
13.1.9.1 事業概要 256
13.1.9.2 提供製品 257
13.1.9.3 最近の動向 258
13.1.9.3.1 取引 258
13.1.9.3.2 事業拡大 259
13.1.9.4 MnMの見解 260
13.1.10 THERMAX LIMITED 261
13.1.10.1 事業概要 261
13.1.10.2 取り扱い製品 262
13.1.10.3 最近の動向 263
13.1.10.3.1 新製品の発売 263
13.1.10.3.2 取引 264
13.1.10.4 MnMの見解 265
13.2 その他の主要企業 266
13.2.1 BHARAT HEAVY ELECTRICALS LIMITED (BHEL) 266
13.2.2 BABCOCK & WILCOX ENTERPRISES, INC. 267
13.2.3 オーマット・テクノロジーズ社 268
13.2.4 ISGECヘビー・エンジニアリング社 269
13.2.5 フォーブス・マーシャル社 270
13.2.6 ケイン・インダストリーズ社 271
13.2.7 東方電気株式会社 272
13.2.8 ハルビン電気株式会社 273
13.2.9 西子クリーンエネルギー設備製造株式会社 274
13.2.10 スピラックス・サーコ・エンジニアリング社(SPIRAX GROUP) 275
13.2.11 ジョン・コッカレル・グループ 276
13.2.12 オルカン・エナジー社 277
13.2.13 ビクトリー・エナジー・オペレーションズ社 278
13.2.14 サーモダイン・エンジニアリング・システムズ 279
13.2.15 クリーン・エナジー・テクノロジーズ社(CETY) 280
14 調査方法 281
14.1 調査データ 281
14.2 二次データ 282
14.2.1 二次情報源からの主要データ 282
14.3 一次データ 282
14.3.1 一次情報源からの主要データ 282
14.3.2 主要な業界インサイト 283
14.3.3 専門家へのインタビューの内訳 283
14.4 市場規模の推計 284
14.5 成長予測 286
14.6 データの三角測量 286
14.7 調査の前提条件 287
14.8 リスク評価 287
14.9 因子分析 288
14.10 調査の限界 288
15 付録 289
15.1 ディスカッション・ガイド 289
15.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 292
15.3 カスタマイズオプション 294
15.4 関連レポート 294
15.5 著者情報 295
表1 地域別世界データセンター数(2026年) 44
表2 世界の有機ランキンサイクル(ORC)メーカー:設置
容量および工場 45
表3 相互接続された市場 50
表4 セクター横断的な機会 51
表5 ティア1/2/3の主要企業による戦略的動き:主な動きと戦略的焦点 52
表6 ポーターの5つの力分析 55
表7 2024年~2026年の各地域別
世界実質GDP(前年比変化率) 57
表8 2024年~2026年の主要国別
世界実質GDP(前年比変化率) 58
表9 廃熱回収システムのエコシステムにおける企業の役割 60
表10 HSコード841950の輸出データ(国別)、
2021年~2025年(千米ドル) 63
表11 HSコード841950の輸入データ(国別)、
2021年~2025年(千米ドル) 64
表12 廃熱回収システム:主要な会議およびイベント、2026年~2027年 65
表13 米国関税表 – 廃熱回収システム
(HTS 8402 / 8404 / 8419.50) 69
表14 最終用途産業への影響 71
表15 主要特許(2025年) 80
表16 主なユースケースと市場の可能性 84
表17 ベストプラクティス:ユースケースを導入している企業 84
表18 廃熱回収システム市場:汎用AI(GEN AI)の導入に関連する
事例研究 85
表19 北米:規制機関、政府機関、
およびその他の組織の一覧 88
表20 欧州:規制機関、政府機関、
およびその他の組織の一覧 89
表21 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 89
表22 南米:規制機関、政府
機関、およびその他の組織の一覧 90
表23 中東・アフリカ:規制機関、政府
機関、およびその他の組織の一覧 90
表24 廃熱回収システム市場における世界的な業界基準 91
表25 廃熱回収システム市場における認証、表示、環境基準
95
表26 上位3つの
最終用途産業における購買プロセスに対するステークホルダーの影響 98
表27 上位3つの最終用途産業における主要な購買基準 98
表28 廃熱回収システム市場における未充足ニーズ
100
表29 低温度域(230°C/446°F未満)における廃熱源および関連する回収機会
105
表30 中温域(230°C~650°C/446~1,202°F)における廃熱源および関連する回収の機会 106
表31 高温域(650°C/1,202°F以上)における廃熱源および関連する回収の機会 106
表32 用途別廃熱回収システム市場(2020年) 107
高温域(>650°C/1,202°F)における廃熱源および関連する回収の機会 106
表32 用途別廃熱回収システム市場、
2021年~2024年(百万米ドル) 107
表33 用途別廃熱回収システム市場、
2025年~2031年(百万米ドル) 107
表34 予熱:地域別廃熱回収システム市場、
2021年~2024年(百万米ドル) 108
表35 予熱:廃熱回収システム市場、地域別、
2025年~2031年(百万米ドル) 109
表36 蒸気・発電:廃熱回収システム市場、地域別、2021年~2024年 (百万米ドル) 110
表37 蒸気・発電:地域別廃熱回収システム市場、2025年~2031年(百万米ドル) 111
表38 その他の用途:廃熱回収システム市場(地域別、2021年~2024年)(百万米ドル) 112
表39 その他の用途:廃熱回収システム市場(地域別、2025年~2031年)(百万米ドル) 112
表40 廃熱回収システム市場:最終用途産業別、
2021年~2024年(百万米ドル) 114
表41 廃熱回収システム市場:最終用途産業別、
2025年~2031年(百万米ドル) 115
表42 石油精製:廃熱回収システム市場(地域別、2021年~2024年)(百万米ドル) 116
表43 石油精製: 廃熱回収システム市場、地域別、2025年~2031年(百万米ドル) 116
表44 金属生産:廃熱回収システム市場、地域別、2021年~2024年(百万米ドル) 117
表45 金属生産:地域別廃熱回収システム市場、2025年~2031年(百万米ドル) 117
表46 セメント:地域別廃熱回収システム市場、
2021年~2024年(百万米ドル) 118
表47 セメント:地域別廃熱回収システム市場、
2025年~2031年(百万米ドル) 119
表48 化学:地域別廃熱回収システム市場、
2021年~2024年(百万米ドル) 120
表49 化学:地域別廃熱回収システム市場、
2025–2031年(百万米ドル) 120
表50 紙・パルプ:地域別廃熱回収システム市場、
2021–2024年(百万米ドル) 121
表51 製紙・パルプ:廃熱回収システム市場、地域別、
2025年~2031年(百万米ドル) 121
表52 その他の最終用途産業:廃熱回収システム市場、
地域別、2021年~2024年 (百万米ドル) 122
表53 その他の最終用途産業:廃熱回収システム市場、
地域別、2025年~2031年(百万米ドル) 122
表54 地域別廃熱回収システム市場、
2021年~2024年(百万米ドル) 125
表55 地域別廃熱回収システム市場、
2025年~2031年(百万米ドル) 126
表56 アジア太平洋地域:廃熱回収システム市場(国別)、
2021年~2024年(百万米ドル) 127
表57 アジア太平洋地域:廃熱回収システム市場(国別)、
2025年~2031年(百万米ドル) 128
表58 アジア太平洋地域:廃熱回収システム市場(用途別)、2021年~2024年 (百万米ドル) 128
表59 アジア太平洋地域:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 128
表60 アジア太平洋地域: 廃熱回収システム市場(最終用途産業別)、2021年~2024年(百万米ドル) 129
表61 アジア太平洋地域:廃熱回収システム市場(最終用途産業別)、2025年~2031年(百万米ドル) 129
表62 中国:廃熱回収システム市場(用途別)、
2021年~2024年(百万米ドル) 130
表63 中国:廃熱回収システム市場(用途別)、
2025年~2031年(百万米ドル) 130
表64 中国:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 130
表65 中国:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 131
表66 インド:廃熱回収システム市場、用途別、
2021年~2024年(百万米ドル) 132
表67 インド:廃熱回収システム市場(用途別)、
2025年~2031年(百万米ドル) 132
表68 インド:廃熱回収システム市場、最終用途産業別、
2021年~2024年(百万米ドル) 132
表69 インド:廃熱回収システム市場(最終用途産業別)、
2025年~2031年(百万米ドル) 133
表70 日本:廃熱回収システム市場(用途別)、
2021年~2024年(百万米ドル) 134
表71 日本:廃熱回収システム市場(用途別)、
2025年~2031年(百万米ドル) 134
表72 日本:廃熱回収システム市場(最終用途産業別)、2021年~2024年 (百万米ドル) 134
表73 日本:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 135
表74
韓国:廃熱回収システム市場(用途別)、2021年~2024年(百万米ドル) 136表75 韓国:廃熱回収システム市場(用途別)、2025年~2031年(百万米ドル) 136表76 韓国:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 136表77 韓国:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 137表78 インドネシア:廃熱回収システム市場(用途別)、2021年~2024年(百万米ドル) 138表79 インドネシア:廃熱回収システム市場(用途別)、2025年~2031年(百万米ドル) 138表80 インドネシア:廃熱回収システム市場、用途別、2021年~2024年(百万米ドル) 138表81 インドネシア: 廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 139表82 アジア太平洋地域その他:廃熱回収システム市場、用途別、2021年~2024年(百万米ドル) 140表83 アジア太平洋地域その他:廃熱回収システム市場、用途別、2025年~2031年 (百万米ドル) 140表84 アジア太平洋地域その他:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 140表85 アジア太平洋地域(その他):廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 141表86 欧州:廃熱回収システム市場、国別、2021年~2024年(百万米ドル) 142表87 欧州:廃熱回収システム市場、国別、2025年~2031年(百万米ドル) 143
表88 欧州:廃熱回収システム市場、用途別、
2021–2024年(百万米ドル) 143
表89 欧州:廃熱回収システム市場、用途別、
2025–2031年(百万米ドル) 143
表90 欧州:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 144
表91 欧州:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 144
表92 ドイツ:廃熱回収システム市場、用途別、
2021年~2024年(百万米ドル) 145
表93 ドイツ:廃熱回収システム市場、用途別、
2025年~2031年(百万米ドル) 145
表94 ドイツ:廃熱回収システム市場、最終用途産業別、2021年~2024年 (百万米ドル) 145
表95 ドイツ:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 146
表96 フランス:廃熱回収システム市場、用途別、
2021年~2024年(百万米ドル) 147
表97 フランス:廃熱回収システム市場、用途別、
2025年~2031年(百万米ドル) 147
表98 フランス:廃熱回収システム市場(最終用途産業別)、2021–2024年(百万米ドル) 147
表99 フランス:廃熱回収システム市場(最終用途産業別)、2025–2031年 (百万米ドル) 148
表100 英国:廃熱回収システム市場、用途別、
2021年~2024年(百万米ドル) 149
表101 英国:廃熱回収システム市場、用途別、
2025年~2031年(百万米ドル) 149
表102 英国:廃熱回収システム市場、最終用途産業別、
2021年~2024年(百万米ドル) 149
表103 英国:廃熱回収システム市場、最終用途産業別、
2025年~2031年(百万米ドル) 150
表104 イタリア:廃熱回収システム市場(用途別)、
2021年~2024年(百万米ドル) 150
表105 イタリア:廃熱回収システム市場(用途別)、
2025年~2031年(百万米ドル) 151
表106 イタリア:廃熱回収システム市場、最終用途産業別、
2021年~2024年(百万米ドル) 151
表107 イタリア:廃熱回収システム市場(最終用途産業別)、
2025年~2031年(百万米ドル) 151
表108 スペイン:廃熱回収システム市場(用途別)、
2021年~2024年(百万米ドル) 152
表109 スペイン:廃熱回収システム市場(用途別)、
2025年~2031年 (百万米ドル) 152
表110 スペイン:廃熱回収システム市場、用途別、2021–2024年(百万米ドル) 153
表111 スペイン: 廃熱回収システム市場(最終用途産業別)、2025年~2031年(百万米ドル) 153
表112 ベルギー:廃熱回収システム市場(用途別)、
2021年~2024年 (百万米ドル) 154
表113 ベルギー:廃熱回収システム市場、用途別、
2025年~2031年(百万米ドル) 154
表 114 ベルギー:廃熱回収システム市場(最終用途産業別)、2021年~2024年(百万米ドル) 154
表115 ベルギー:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 155
表116 スウェーデン:廃熱回収システム市場、用途別、
2021年~2024年 (百万米ドル) 156
表117 スウェーデン:廃熱回収システム市場、用途別、
2025年~2031年(百万米ドル)
156表118 スウェーデン:廃熱回収システム市場(最終用途産業別)、2021年~2024年(百万米ドル) 156表119 スウェーデン:廃熱回収システム市場(最終用途産業別)、2025年~2031年(百万米ドル) 157表120 ロシア:廃熱回収システム市場(用途別)、2021年~2024年 (百万米ドル) 158表121 ロシア:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 158表122 ロシア:廃熱回収システム市場(最終用途産業別)、2021年~2024年(百万米ドル) 158表123 ロシア:廃熱回収システム市場(最終用途産業別)、2025年~2031年(百万米ドル) 159表124 ポーランド:廃熱回収システム市場(用途別)、2021年~2024年(百万米ドル) 160表125 ポーランド:廃熱回収システム市場(用途別)、2025年~2031年(百万米ドル) 160表126 ポーランド:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 160表127 ポーランド:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 161表128 その他の欧州諸国:廃熱回収システム市場、用途別、2021年~2024年(百万米ドル) 162表129 欧州その他地域:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 162表130 欧州その他地域: 廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 162表131 欧州その他地域:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 163表132 北米:廃熱回収システム市場(国別、2021年~2024年)(百万米ドル) 164
表 133 北米:廃熱回収システム市場、国別、2025年~2031年(百万米ドル) 164表 134 北米:廃熱回収システム市場、用途別、2021年~2024年 (百万米ドル) 164表135 北米:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 164表 136 北米:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 165表137 北米:廃熱回収システム市場(最終用途産業別)、2025年~2031年(百万米ドル) 165表138 米国:廃熱回収システム市場(用途別)、2021年~2024年(百万米ドル) 166表139 米国:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 166表140 米国:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 166表141 米国:廃熱回収システム市場(最終用途産業別)、2025年~2031年(百万米ドル) 167表142 カナダ:廃熱回収システム市場(用途別)、2021年~2024年(百万米ドル) 168表143 カナダ:廃熱回収システム市場(用途別)、2025年~2031年(百万米ドル) 168表144 カナダ:廃熱回収システム市場(最終用途産業別)、2021年~2024年(百万米ドル) 168表145 カナダ:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 169表146 メキシコ:廃熱回収システム市場(用途別)、2021年~2024年(百万米ドル) 170
表147 メキシコ:廃熱回収システム市場(用途別)、2025年~2031年(百万米ドル) 170表148 メキシコ:廃熱回収システム市場(最終用途産業別)、2021年~2024年 (百万米ドル) 170表149 メキシコ:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 171表 150 中東・アフリカ:廃熱回収システム市場、国別、2021年~2024年(百万米ドル) 172表151 中東・アフリカ:廃熱回収システム市場、国別、2025年~2031年(百万米ドル) 172表152 中東・アフリカ:廃熱回収システム市場、用途別、2021年~2024年(百万米ドル) 172表153 中東・アフリカ:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 173表154 中東・アフリカ:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 173表155 中東・アフリカ:廃熱回収システム市場(最終用途産業別)、2025年~2031年(百万米ドル) 173表156 GCC諸国:廃熱回収システム市場、用途別、2021年~2024年(百万米ドル) 174表157 GCC諸国:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 174表158 GCC諸国:廃熱回収システム市場、最終用途産業別、2021年~2024年 (百万米ドル) 175表 159 GCC諸国:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 175
表160 サウジアラビア:廃熱回収システム市場(用途別)、2021年~2024年(百万米ドル) 176
表161 サウジアラビア:廃熱回収システム市場(用途別、2025年~2031年)(百万米ドル) 176
表162 サウジアラビア:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 177
表163 サウジアラビア:廃熱回収システム市場(最終用途産業別)、2025年~2031年(百万米ドル) 177
表164 UAE: 廃熱回収システム市場(用途別)、
2021–2024年(百万米ドル) 178
表165 UAE:廃熱回収システム市場(用途別)、
2025–2031年(百万米ドル) 178
表166 UAE:廃熱回収システム市場(最終用途産業別)、
2021年~2024年(百万米ドル) 179
表167 UAE:廃熱回収システム市場(最終用途産業別)、
2025年~2031年 (百万米ドル) 179
表 168 GCC 諸国(その他):廃熱回収システム市場、
用途別、2021–2024年(百万米ドル) 180
表 169 GCC 諸国(その他): 廃熱回収システム市場、
用途別、2025年~2031年(百万米ドル) 180
表170 GCC諸国その他:廃熱回収システム市場、
最終用途産業別、2021年~2024年 (百万米ドル) 181
表 171 GCC諸国以外:廃熱回収システム市場、
最終用途産業別、2025–2031年(百万米ドル) 181
表172 南アフリカ:廃熱回収システム市場(用途別)、2021年~2024年(百万米ドル) 182表173 南アフリカ:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 182表174 南アフリカ:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 182表175 南アフリカ:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 183表176 中東・アフリカのその他の地域:廃熱回収システム市場、用途別、2021–2024年(百万米ドル) 184表177 中東・アフリカのその他の地域:廃熱回収システム市場、用途別、2025–2031年(百万米ドル) 184表178 中東・アフリカのその他の地域:廃熱回収システム市場、最終用途産業別、2021–2024年(百万米ドル) 184表179 中東・アフリカのその他の地域:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 185表180 南米:廃熱回収システム市場、国別、2021年~2024年(百万米ドル) 186表181 南米:廃熱回収システム市場、国別、2025年~2031年(百万米ドル) 186表182 南米:廃熱回収システム市場、用途別、2021年~2024年(百万米ドル) 186表 183 南米:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 186表 184 南米:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 187表185 南米:廃熱回収システム市場(最終用途産業別)、2025年~2031年(百万米ドル) 187表186 ブラジル:廃熱回収システム市場(用途別)、
2021年~2024年(百万米ドル) 188表187 ブラジル:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 188表188 ブラジル: 廃熱回収システム市場、最終用途産業別、2021–2024年(百万米ドル) 189表189 ブラジル:廃熱回収システム市場、最終用途産業別、2025–2031年(百万米ドル) 189表190 アルゼンチン:廃熱回収システム市場(用途別)、2021年~2024年(百万米ドル) 190表191 アルゼンチン:廃熱回収システム市場(用途別)、2025年~2031年(百万米ドル) 190表192 アルゼンチン:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 190表 193 アルゼンチン:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 191表194 南米その他地域:廃熱回収システム市場、用途別、2021年~2024年(百万米ドル) 192表195 南米その他地域:廃熱回収システム市場、用途別、2025年~2031年(百万米ドル) 192表196 南米その他地域:廃熱回収システム市場、最終用途産業別、2021年~2024年(百万米ドル) 192表 197 南米その他地域:廃熱回収システム市場、最終用途産業別、2025年~2031年(百万米ドル) 193表 198 廃熱回収システム市場:市場プレイヤーが採用する戦略の概要、2024年1月~2026年7月 195表199 廃熱回収システム市場:競争の激しさ 198表200 廃熱回収システム市場:地域別展開状況 203表201 廃熱回収システム市場:用途別展開状況 204表202 廃熱回収システム市場:最終用途産業別展開状況 204表 203 廃熱回収システム市場:主要なスタートアップ/中小企業 207表 204 廃熱回収システム市場:主要なスタートアップ/中小企業の競合ベンチマーク 208表 205 廃熱回収システム市場:新製品の発売、2024年1月~2026年8月 211表206 廃熱回収システム市場:取引、2024年1月~2026年8月 212表 207 廃熱回収システム市場:事業拡大、2024年1月~2026年8月 216表 208 シーメンス・エナジーAG:会社概要 219表209 シーメンス・エナジーAG:提供製品 220表210 シーメンス・エナジーAG:事業拡大計画(2024年1月~2026年7月) 221表211 GEヴェルノバ社:企業概要 224表 212 GE VERNOVA INC.:取り扱い製品 225表 213 三菱重工業株式会社:会社概要 228表 214 三菱重工業株式会社:取り扱い製品 229表 215 三菱重工業株式会社:新製品の発売、2024年1月~2026年7月 231表216 三菱重工業株式会社:取引実績(2024年1月~2026年7月) 231表217 ABB社:会社概要 233表218 ABB社:提供製品 234表219 ABB社:事業拡大、2024年1月~2026年7月 235表220 上海電気集団株式会社:会社概要 237表 221 上海電気グループ株式会社:取り扱い製品 238表 222 上海電気グループ株式会社:取引実績(2024年1月~2026年7月) 239表 223 上海電気グループ株式会社:事業拡大、2024年1月~2026年7月 240表 224 川崎重工業株式会社:会社概要 242
表225 川崎重工業株式会社:取り扱い製品 243表226 川崎重工業株式会社:新製品発売、2024年1月~2026年7月 245表227 川崎重工業株式会社:契約実績(2024年1月~2026年7月) 245表228 斗山エナビリティ株式会社:会社概要 247表229 ドゥサン・エナビリティ株式会社:取り扱い製品 248表230 ドゥサン・エナビリティ株式会社:取引実績、2024年1月~2026年7月 250表231 ドゥサン・エナビリティ株式会社:事業拡大計画(2024年1月~2026年7月) 251表232 IHI株式会社:会社概要 252表233 IHI株式会社:取り扱い製品 253表234 IHI株式会社:取引実績、2024年1月~2026年7月 254表 235 ヴァルティラ社:会社概要 256表 236 ヴァルティラ社:提供製品 257表 237 ヴァルティラ社:取引実績(2024年1月~2026年7月) 258表 238 ヴァルティラ・コーポレーション:事業拡大、2024年1月~2026年7月 259表 239 サーマックス・リミテッド:会社概要 261表 240 サーマックス・リミテッド:取り扱い製品 262表 241 サーマックス・リミテッド:製品発売、2024年1月~2026年7月 263表242 サーマックス・リミテッド:取引、2024年1月~2026年7月 264表243 バーラット・ヘビー・エレクトリカルズ・リミテッド(BHEL):会社概要 266表244 バブコック・アンド・ウィルコックス・エンタープライズ社:会社概要 267表245 オーマット・テクノロジーズ社:会社概要 268表246 ISGECヘビー・エンジニアリング社:会社概要 269表247 フォーブス・マーシャル社:会社概要 270表248 ケイン・インダストリーズ社:会社概要 271表 249 東方電気株式会社:会社概要 272表 250 ハルビン電気株式会社:会社概要 273表 251 XIZI CLEAN ENERGY EQUIPMENT MANUFACTURING CO., LTD.:会社概要 274表 252 SPIRAX-SARCO ENGINEERING PLC(SPIRAX GROUP):会社概要 275表 253 ジョン・コッカレル・グループ:会社概要 276表 254 オルカン・エナジー AG:会社概要 277表 255 VICTORY ENERGY OPERATIONS, LLC:会社概要 278表 256 THERMODYNE ENGINEERING SYSTEMS:会社概要 279表 257 CLEAN ENERGY TECHNOLOGIES, INC. (CETY):会社概要 280
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









