主なポイント
アジア太平洋地域は、予測期間中に6.5%という最も高い年平均成長率(CAGR)で成長すると見込まれています。
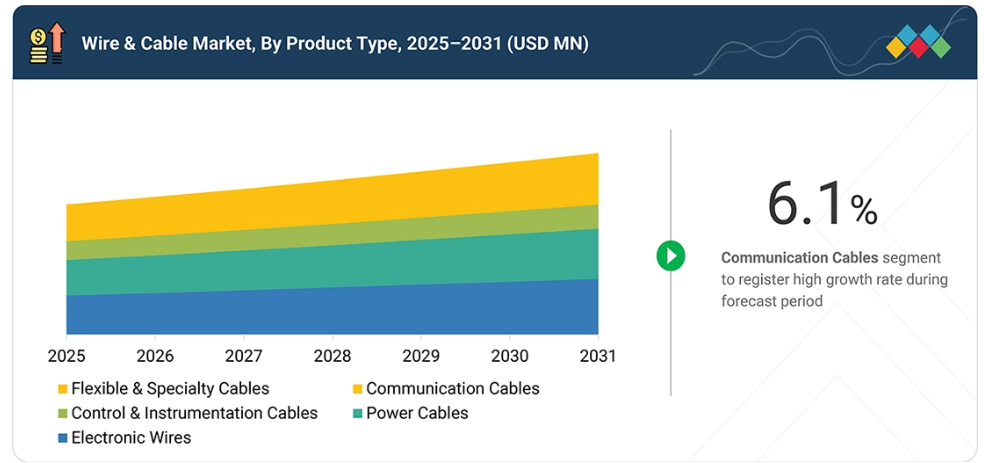
製品タイプ別では、2025年に電子用電線セグメントが30.3%のシェアを占め、世界の電線・ケーブル市場を牽引しました。
導体別では、銅セグメントが世界の電線・ケーブル市場で最大のシェアを占めています。
絶縁材別では、2025年にPVCが世界の電線・ケーブル市場において、金額ベースで最大のシェアを占めました。
電圧別では、2025年に低電圧セグメントが世界の電線・ケーブル市場を支配しました。
敷設方法別では、2025年に地下敷設セグメントが電線・ケーブル市場で最大のシェアを占めました。
最終用途産業別では、2025年にエネルギー・電力セグメントが33.2%という最大のシェアを占めました。
プリズミアン、ネクサンス、フジクラ株式会社、古河電気工業株式会社、およびLSケーブル・アンド・システムは、幅広い業界カバー率と強固な事業・財務基盤を背景に、電線・ケーブル市場における主要企業として位置づけられています。
トラトス・グループ、ハブベル、TTケーブルズ、シュトゥーダー・ケーブルズAG、およびブルッグ・ケーブルズは、確立されたマーケティングチャネルと、製品ポートフォリオの構築に向けた豊富な資金調達により、スタートアップ企業や中小企業の中でも際立った存在となっています。
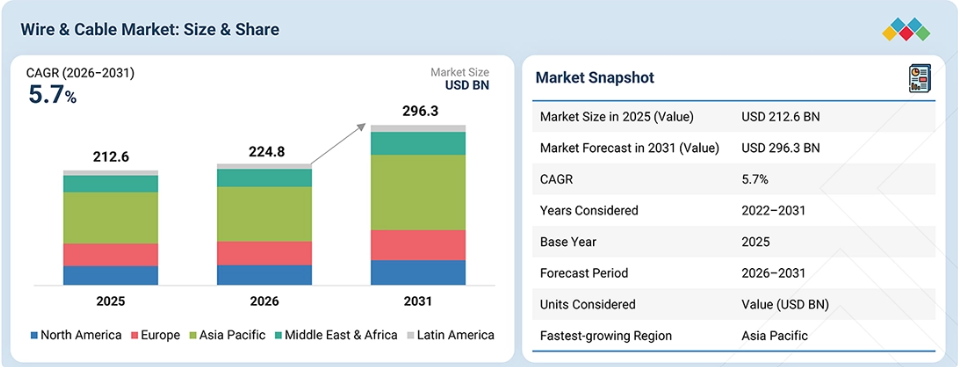
世界の電線・ケーブル市場は、電力消費量の増加、送電網の近代化、再生可能エネルギーの導入、データセンターの拡張、および通信・交通インフラへの継続的な投資に支えられ、着実に拡大しています。
需要は、送電・配電、洋上風力発電、太陽光発電プロジェクト、電気自動車、充電インフラ、高速データネットワーク向けの、より高性能なケーブルへとますますシフトしています。先進国における送電網の更新・拡張計画に加え、アジア太平洋地域、中東、ラテンアメリカ全域での急速な都市化、工業化、電化の取り組みが、低・中・高電圧ケーブルに対する持続的な需要を生み出しています。また、再生可能エネルギー発電の拡大に伴い、分散型発電資産と送電網を接続するための海底ケーブル、地下ケーブル、および特殊電力ケーブルへの需要も高まっています。一方、データセンター、5Gの展開、光ファイバーネットワーク、および産業オートメーションは、通信・制御用ケーブルの需要を支えています。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、顧客のトレンドやディスラプションから生じます。トレンドの変化やディスラプションといった変革は、エンドユーザーの収益に影響を及ぼします。エンドユーザーの収益への影響は、注目分野の収益に影響を与え、ひいては電線・ケーブルメーカーの収益にも影響を及ぼすことになります。
市場の動向
推進要因:再生可能エネルギーおよび電化プロジェクトによるケーブル需要の増加
産業用および商業用アプリケーションにおける太陽光、風力、蓄電池、電化の導入拡大に伴い、発電施設、集電システム、配電接続、電気機器で使用される電力ケーブルの需要が拡大しています。再生可能エネルギープロジェクトでは、発電ユニット、インバーター、変電所、系統連系点を接続するためのケーブルが必要とされます。一方、産業分野の電化が進むにつれ、内部の電力配電に対する要件も高まっています。
したがって、交通、建築、産業プロセスにおける電力の役割が拡大していることから、複数の電圧クラスにわたる電線・ケーブル製品に対する需要が広範にわたり生じています。
抑制要因:銅およびアルミニウム価格の変動
導体金属は多くの電線・ケーブル製品の生産コストの大部分を占めるため、銅およびアルミニウム価格の変動は依然として主要なコスト上の制約となっています。
金属価格の急激な変動は、特に固定価格契約に基づいて交渉されるプロジェクトにおいて、メーカーの利益率、見積価格の安定性、在庫コスト、および運転資金の需要に影響を及ぼす可能性があります。メーカーは、価格調整条項、ヘッジ、在庫管理、およびコスト転嫁メカニズムを活用してリスクを軽減することはできますが、これらの措置によって価格変動を完全に排除することはできません。電化需要の高まりに伴う銅の供給懸念は、長期的な投入コストに関する不確実性をさらに高めています。
機会:EV充電インフラにおけるケーブル需要の拡大
EV充電ネットワークの拡大は、充電ケーブルと、充電設備を配電システム、変圧器、電力網に接続する電力接続機器の両方に対する需要を通じて、ケーブルメーカーに具体的なビジネスチャンスを生み出しています。急速充電器および超急速充電器の導入により、充電拠点における電力容量要件が高まっているほか、フリート車両や大型車両の充電では、複数の高出力接続を同時に稼働させる必要が生じる場合があります。高電圧の車両アーキテクチャの登場や、ますます高出力化する充電システムの普及により、適切な通電容量、熱性能、および機械的耐久性を備えたケーブルへの要求がさらに高まっています。
課題:専門的な技術ノウハウの不足
高電圧(HV)、超高電圧(EHV)、海底ケーブル、およびその他の特殊なケーブルシステムの採用拡大に伴い、極めて専門的な技術能力を持つエンジニア、設置業者、試験専門家、および技術者の需要が高まっています。高度なケーブルプロジェクトには、導体および絶縁体の設計、高電圧試験、ケーブル付属品、接続、設置工学、試運転、およびプロジェクト実行に関する専門知識が求められます。経験豊富な人材の不足は、製造能力を制約し、プロジェクトのスケジュールを延長させ、専門請負業者への依存度を高める可能性があります。この問題は、設置や試運転のミスが多大なコストを招き、是正が困難となる可能性がある海底ケーブルや送電プロジェクトにおいて、特に重大です。
市場エコシステム
電線・ケーブル市場のエコシステムとは、原材料サプライヤー、電線・ケーブルメーカー、販売代理店、システムインテグレーター、およびエンドユーザーの間にある相互に関連する関係を特定し、分析することを指します。
この分析により、エコシステム全体における資材、情報、および価値の流れが明らかにされ、相互依存関係、連携、および潜在的な混乱要因が浮き彫りになります。原材料サプライヤーは、主に銅やアルミニウムの導体、PVC、XLPE、EPRなどのポリマー系絶縁・被覆材、およびシールド材、装甲材、ジャケット材などのその他の構成部品といった重要な投入資材を供給する上で極めて重要な役割を果たしています。
電線・ケーブルメーカーは、これらの原材料を加工して電力用、通信用、制御用、および特殊ケーブルを製造し、一方、販売業者や電気資材供給業者は、電力会社、請負業者、インフラ開発業者、OEM、および産業ユーザーへの納入を円滑に行います。エンドユーザーは、送電・配電、再生可能エネルギー、建設、通信、自動車、産業、輸送、その他の用途において、電線・ケーブルを導入しています。
市場セグメント
電線・ケーブル市場(製品タイプ別)
電子用電線は、民生用電子機器、コンピュータ、通信機器、家電製品、および自動車用電子システムで広く使用されていることから、世界の電線・ケーブル市場において最大のシェアを占めています。コネクテッドデバイス、スマートフォン、データ処理機器、および電子制御システムの急速な普及により、コンパクトで信頼性の高い配線ソリューションへの需要が高まっています。自動車の電動化の進展や、高度な電子機器、センサー、インフォテインメント、コネクティビティシステムの統合により、電線の需要はさらに拡大しています。データセンターや通信インフラの継続的な展開も、高性能な電子用電線の需要をさらに後押ししています。
電線・ケーブル市場(導体別)
銅は、その高い電気伝導率、優れた延性、および送電、建築配線、産業、自動車、通信の各用途における信頼性の高い性能により、世界の電線・ケーブル市場で最大のシェアを占めています。アルミニウムに比べて優れた伝導率を持つため、銅導体はより小さな導体サイズで必要な電流容量を確保でき、スペースが限られている用途に対応しています。また、銅は柔軟性、耐食性、および終端処理の容易さにも優れており、複雑な配線工事や機器の接続において広く好まれています。電力網、再生可能エネルギー、データセンター、電気自動車、および建築インフラへの継続的な投資が、銅系電線・ケーブルの需要をさらに支えています。
電線・ケーブル市場(絶縁材別)
PVCは、幅広いケーブル用途において、電気絶縁性、機械的柔軟性、耐湿性、耐久性をコスト効率良く兼ね備えているため、電線・ケーブル市場を支配しています。加工が容易で、大量押出成形に適しているため、電力ケーブル、建築用ケーブル、制御ケーブル、通信ケーブルを経済的に生産することができます。
また、PVCには添加剤を配合することで、難燃性、耐紫外線性、耐低温性を付与することができ、メーカーはさまざまな使用環境に合わせて性能を調整することが可能です。この材料の確立されたサプライチェーン、広範な入手可能性、および既存のケーブル製造インフラとの互換性は、その大規模な採用をさらに後押ししています。
電線・ケーブル市場(電圧別)
低電圧ケーブルは、住宅、商業、産業用途で幅広く使用されていることから、世界の電線・ケーブル市場において最大のシェアを占めています。これらは、建築配線、照明、配電、制御システム、通信、インフラプロジェクトなどで広く採用されており、高電圧ケーブルシステムと比較して大量の需要が生じています。急速な都市化、住宅・商業ビルの建設、データセンターやスマートビルの拡大も、低電圧ケーブルの消費をさらに後押ししています。比較的シンプルな設置要件や、エンドユーザーセクター全体にわたる幅広い適用性も、その圧倒的な市場シェアに寄与しています。
電線・ケーブル市場:設置方法別
地下設置は、送電・配電、都市の公益事業ネットワーク、再生可能エネルギープロジェクト、インフラ開発で広く利用されているため、世界の電線・ケーブル市場において最大のシェアを占めています。地下ケーブルは、地表のスペースをあまり必要とせず、天候による損傷、偶発的な接触、および破壊行為への曝露を低減できるため、人口密集地域においてますます好まれるようになっています。地下電力網、データセンター、鉄道および地下鉄システム、都市再開発プロジェクトの拡大により、地下ケーブルへの需要はさらに高まっています。送電網の近代化や信頼性の高い電力インフラへの投資も、重要な電力ネットワークにおける地下ケーブルシステムの導入をさらに後押ししています。
電線・ケーブル市場:最終用途産業別
発電、送電、配電インフラにおいてケーブルが広く使用されていることから、エネルギー・電力セグメントが世界の電線・ケーブル市場を牽引しています。電力網、再生可能エネルギープロジェクト、および電力網の近代化への投資拡大に伴い、高圧、中圧、および低圧ケーブルの需要が増加しています。
太陽光および風力発電容量の拡大に伴い、発電、送電、および系統連系のためのケーブル需要がさらに大幅に増加しています。さらに、先進国における電力インフラの老朽化により、既存のケーブルネットワークの交換やアップグレードが進んでおり、エネルギー・電力セクターからの持続的な需要を支えています。
地域
予測期間中、アジア太平洋地域が電線・ケーブル市場で最も急速に成長する見込み
アジア太平洋地域は、中国、インド、東南アジア、およびその他の新興経済国における送電、配電、再生可能エネルギーインフラへの急速な投資に支えられ、電線・ケーブル市場で最も急速に成長する地域になると予測されています。高電圧および超高電圧送電網を含む電力網の拡張により、新規発電容量と送電網の近代化の両方において、電力ケーブルの需要が増加しています。
また、同地域では太陽光発電や風力発電設備、データセンター、通信ネットワーク、電気自動車(EV)充電インフラの設置が堅調に伸びており、特殊ケーブルに対するさらなる需要を生み出しています。インドの送電網拡張や再生可能エネルギー推進といった政府主導のプログラム、および中国の超高圧送電への投資が、長期的なケーブル需要を後押ししています。
電線・ケーブル市場:企業評価マトリックス
世界の電線・ケーブル市場において、Prysmian(スター)は、幅広い電線・ケーブルソリューションのポートフォリオ、強力な製造能力、先進的なケーブル技術、そして送電・配電、通信、建設、産業、その他の用途にわたる確立されたグローバルな事業展開により、業界をリードしています。NKT A/S(新興リーダー)は、高電圧・電力ケーブルソリューション、専門的なケーブル製造ノウハウ、および送電網の近代化や再生可能エネルギーインフラの支援に注力することで、市場での地位を強化しています。プリズミアンは、包括的な製品ポートフォリオ、技術力、広範な製造拠点、そしてグローバルな市場での存在感を通じて優位性を維持している一方、NKT A/Sは、高性能で信頼性が高く、送電網の要件に準拠したケーブルソリューションへの需要が高まり続ける中、リーダーのクアドラントへと進出する強い可能性を示しています。
主要市場プレイヤー
Prysmian
Fujikura Ltd
Furukawa Electric Co., Ltd.
Belden Inc.
Sumitomo Electric Industries, Ltd.
Nexans
Amphenol
Emerson Electric Co.
Hellenic Cables
Leoni Ag
KEI industries
Finolex Cables
LS Cable & System
Helukabel
NKT A/S
最近の動向
2026年8月:プリズミアンは、米国を拠点とする電気製品メーカーであるアトコアを約38億米ドルで買収する最終合意を締結しました。アトコアは、データセンター、公益事業、再生可能エネルギー、および輸送市場向けに、電気用コンジットおよびケーブル管理システムを供給しています。この取引により、プリズミアンの北米における電気インフラ事業ポートフォリオが強化され、相互に補完的な製品を組み合わせた包括的なソリューションの提供が可能になると見込まれています
2025年6月:NKT A/Sは、ブルガリアにある工場で中・高圧ケーブルの生産能力を拡大するため、5,000万ユーロ(5,800万米ドル)を投資すると発表しました。この投資は、欧州における送電網の拡張、電化、および再生可能エネルギーの統合に伴う電力ケーブルの需要増に対応することを目的としています。
2025年1月:住友電気工業は、スコットランドのニッグに高電圧海底ケーブルの製造施設を設立するため、3億5,000万米ドルの投資を発表しました。同施設では、洋上風力発電プロジェクトや送電網の相互接続を支えるHVDCケーブルを生産する予定であり、欧州のエネルギー転換および海底電力ケーブル市場における同社の地位を強化するものです。
1 はじめに 27
1.1 本調査の目的 27
1.2 市場の定義 27
1.3 調査範囲 28
1.3.1 対象市場および地域範囲 28
1.3.2 調査対象および除外項目 29
1.3.3 調査対象期間 30
1.3.4 調査対象通貨 30
1.4 調査の限界 30
1.5 ステークホルダー 31
1.6 変更点の概要 31
2 エグゼクティブ・サマリー 32
2.1 主な洞察と市場のハイライト 32
2.2 主要市場参加者:市場洞察と戦略的動向 34
2.3 市場を形作る破壊的トレンド 35
2.4 高成長セグメントおよび新興市場 36
2.5 概要:世界の市場規模、成長率、および予測 37
3 プレミアムインサイト 38
3.1 電線・ケーブル市場における事業者にとって魅力的な機会 38
3.2 最終用途産業および地域別の電線・ケーブル市場 39
3.3 設置用途別の電線・ケーブル市場 40
3.4 国別の電線・ケーブル市場 40
4 市場概要 41
4.1 はじめに 41
4.2 市場の動向 41
4.2.1 成長要因 42
4.2.1.1 再生可能エネルギー分野におけるケーブル需要の増加 42
4.2.1.2 送電・配電インフラへの投資拡大 43
4.2.1.3 データセンターの電力インフラにおけるケーブル需要の拡大 43
4.2.1.4 ケーブルシステムに対する安全性および信頼性の要件の強化 44
4.2.2 制約要因 44
4.2.2.1 原材料価格の変動 44
4.2.2.2 通商政策の不確実性およびサプライチェーンの混乱 45
4.2.3 機会 45
4.2.3.1 EV充電インフラにおけるケーブル需要の増加 45
4.2.3.2 洋上風力発電および海底送電の拡大 46
4.2.3.3 高電圧および超高電圧ケーブルの用途拡大 46
4.2.4 課題 47
4.2.4.1 過酷な条件下における絶縁耐久性の向上 47
4.2.4.2 先進的なケーブルの開発および敷設に必要な技術的専門知識 47
4.3 未充足ニーズと未開拓分野 48
4.3.1 電線・ケーブル市場における未充足ニーズ
48
4.3.2 未開拓分野におけるビジネスチャンス 48
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 49
4.4.1 相互に関連する市場 49
4.4.2 セクター横断的なビジネスチャンス 50
4.5 新たなビジネスモデルとエコシステムの変容 50
4.5.1 新たなビジネスモデル 50
4.5.2 エコシステムの変容 51
4.6 ティア1/2/3の主要企業による戦略的動き 52
4.6.1 主な動きと戦略的重点 52
5 業界動向 53
5.1 ポーターの5つの力分析 53
5.1.1 新規参入の脅威 54
5.1.2 代替品の脅威 54
5.1.3 供給者の交渉力 54
5.1.4 購入者の交渉力 55
5.1.5 競合の激しさ 55
5.2 マクロ経済指標 55
5.2.1 はじめに 55
5.2.2 GDPの推移と予測 55
5.2.3 世界の建築・建設セクターの動向 57
5.3 バリューチェーン分析 57
5.4 エコシステム分析 59
5.5 価格分析 61
5.5.1 主要企業別の平均販売価格 61
5.5.2 地域別の電線・ケーブルの平均販売価格の推移 62
5.6 貿易分析 62
5.6.1 輸入シナリオ(HSコード 761410) 62
5.6.2 輸出の概況(HSコード 761410) 63
5.7 2026年~2027年の主要な会議およびイベント 65
5.8 顧客の事業に影響を与えるトレンド/ディスラプション 65
5.9 投資および資金調達のシナリオ 66
5.10 ケーススタディ分析 67
5.10.1 ネクサンズ、送電網の信頼性回復に向けコルフ島海底ケーブルの交換を完了 67
5.10.2 プライズミアン社、「シルバー・ラン」海底ケーブルプロジェクトを通じて米国の送電網を強化 68
5.10.3 NKT社、「イースタン・グリーン・リンク3」を通じて英国の送電網容量を拡大 68
5.11 2025年の米国関税が電線・ケーブル市場に与える影響 69
5.11.1 はじめに 69
5.11.2 主な関税率 69
5.11.3 価格への影響分析 70
5.11.4 国・地域への影響 71
5.11.4.1 米国 715.11.4.2 欧州 735.11.4.3 アジア太平洋地域 755.11.5 最終用途産業への影響 776 技術、特許、デジタル化、およびAIの導入による戦略的変革 796.1 主要な新興技術 796.1.1 伸線 796.1.2 焼鈍 796.1.3 撚り・撚り線 806.1.4 押出成形 806.1.5 ケーブル製造 816.2 補完的技術 826.2.1 3Dプリントワイヤ 826.2.2 スマートワイヤ・ケーブル 826.2.3 ナノテクノロジー 836.3 技術・製品ロードマップ 836.3.1 短期(2025年~2027年) | 基盤整備と初期の商用化 846.3.2 中期(2027年~2030年) | 拡大と標準化 856.3.3 長期(2030年~2035年以降) | 大規模商用化およびディスラプション 866.4 特許分析 876.4.1 はじめに 876.4.2 方法論 876.4.3 文献の種類 886.4.4 分析結果 896.4.5 特許の法的状況 896.4.6 管轄区域別分析 906.4.7 主要出願者 906.4.8 中国国家電網公司による特許一覧 916.5 将来の応用 916.5.1 再生可能エネルギーシステム:太陽光、風力、エネルギー貯蔵、および再生可能エネルギー送電向けの先進ケーブル 926.5.2 スマートグリッドおよび送電網の近代化:柔軟でデジタル接続された電力ネットワークを実現する高性能ケーブル 926.5.3 電気自動車および充電インフラ: 電圧および充電ケーブル:車両の電動化と急速充電を支える 936.5.4 AIデータセンターおよびデジタルインフラ:ハイパースケールおよびAIコンピューティング施設向けの大容量電力・通信ケーブル 946.5.5 洋上風力発電および海底送電:洋上発電所と陸上送電網を接続する高電圧海底ケーブル 946.6 AI/汎用AIがワイヤー・ケーブル市場に与える影響 95
6.6.1 主なユースケースと市場の可能性 95
6.6.2 電線・ケーブル加工におけるベストプラクティス 96
6.6.3 電線・ケーブル市場におけるAI導入の事例研究 96
6.6.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 97
6.6.5 電線・ケーブル市場における生成AI導入に対する顧客の準備状況 97
6.7 成功事例と実世界での応用例 98
6.7.1 PRYSMIAN:光ファイバーケーブル製造におけるAIベースの品質予測 98
6.7.2 NEXANS:AIを活用したケーブル監視および予知保全 98
7 持続可能性と規制環境 99
7.1 地域ごとの規制とコンプライアンス 99
7.1.1 規制機関、政府機関、およびその他の組織 99
7.1.2 業界標準 101
7.2 サステナビリティへの取り組み 102
7.2.1 電線・ケーブルのカーボンインパクトとエコ用途 102
7.2.1.1 カーボンインパクトの低減 102
7.2.1.2 エコ用途 103
7.3 サステナビリティへの影響および規制政策の取り組み 103
7.4 認証、表示、環境基準 104
8 顧客環境および購買者の行動 106
8.1 意思決定プロセス 106
8.2 購入に関わるステークホルダーと購入評価基準 108
8.2.1 購入プロセスにおける主要なステークホルダー 108
8.2.2 購入基準 109
8.3 導入の障壁と内部的な課題 109
8.4 各種最終用途産業における未充足ニーズ 111
8.5 市場の収益性 113
8.5.1 収益の可能性 113
8.5.2 コストの動向 114
8.5.3 最終用途産業別の利益率の機会 115
9 製品タイプ別の電線・ケーブル市場 117
9.1 はじめに 118
9.2 電子用電線 118
9.3 電力ケーブル 118
9.4 制御・計装用ケーブル 119
9.5 通信用ケーブル 119
9.6 フレキシブルケーブルおよび特殊ケーブル 119
10 導体別 電線・ケーブル市場 121
10.1 はじめに 122
10.2 アルミニウム 123
10.2.1 軽量化と材料コストの低減が需要を牽引 123
10.3 銅 124
10.3.1 優れた導電性と高い通電能力により、支配的な地位を維持 124
10.4 その他の導体 125
11 絶縁材別ワイヤー・ケーブル市場 126
11.1 はじめに 127
11.2 PVC 128
11.2.1 建築用および低電圧ケーブルでの広範な利用が需要を牽引 128
11.3 XLPE 129
11.3.1 高温耐性により、高電圧用途におけるXLPEの性能が向上 129
11.4 EPR 130
11.4.1 産業用および輸送用途におけるEPRの利用を支える柔軟性と熱的性能 130
11.5 その他の絶縁材料 130
12 設置形態別ワイヤー・ケーブル市場 132
12.1 はじめに 133
12.2 架空線 134
12.2.1 市場を牽引する送電網の信頼性と送電容量の拡大 134
12.3 地中線 135
12.3.1 山火事への耐性と都市インフラの保護が、地下埋設化を加速 135
12.4 海底 136
12.4.1 洋上再生可能エネルギーと国境を越えた電力相互接続が市場を牽引 136
13 電圧別ワイヤー・ケーブル市場 137
13.1 はじめに 138
13.2 低電圧 139
13.2.1 市場成長を支える、建物およびデジタルインフラにおける電力密度の向上 139
13.3 中電圧 140
13.3.1 配電網の拡張が中電圧ケーブルの需要を後押し 140
13.4 高電圧 141
13.4.1 高電圧ケーブルの需要を加速させる大規模送電プロジェクトと送電網の強化 141
13.5 超高電圧 142
13.5.1 送電容量の増加が超高圧送電システムの開発を牽引 142
14 最終用途産業別ワイヤー・ケーブル市場 143
14.1 はじめに 144
14.2 航空宇宙・防衛 14514.2.1 特殊ケーブルの需要を支える防衛調達および航空機生産の増加 145
14.3 建築・建設 146
14.3.1 需要を牽引する公共資本支出の増加および都市インフラ開発 146
14.4 石油・ガス 147
14.4.1 石油・ガス用ケーブル需要の持続を支えるLNG処理能力の拡大とエネルギー安全保障への投資 147
14.5 エネルギー・電力 148
14.5.1 再生可能エネルギーの導入拡大と送電網への投資が、引き続き主要な需要の原動力となる見込み 148
14.6 IT・通信 148
14.6.1 AI主導のデータセンター拡張が、電力・通信ケーブルの需要を加速させる 148
14.7 自動車 149
14.7.1 EV生産台数の増加と電気部品の割合の上昇が、自動車用ケーブルの需要を牽引 149
14.8 医療機器 150
14.8.1 継続的モニタリングおよびウェアラブル医療機器の普及により、特殊ケーブルの需要が創出されます 150
14.9 その他の最終用途産業 15015 地域別電線・ケーブル市場 152
15.1 はじめに 153
15.2 北米 154
15.2.1 米国 158
15.2.1.1 航空宇宙・防衛産業の生産拡大が電線・ケーブルの需要を牽引 158
15.2.2 カナダ 159
15.2.2.1 AIデータセンターおよびデジタルインフラの拡大が市場を牽引 159
15.3 ヨーロッパ 160
15.3.1 ドイツ 163
15.3.1.1 EV充電インフラの急速な拡大が需要を牽引 16315.3.2 フランス 164
15.3.2.1 大規模な電力網への投資がケーブル需要を加速 164
15.3.3 英国 165
15.3.3.1 クリーンエネルギーへの投資加速がケーブル市場の成長を支える 165
15.3.4 イタリア 16615.3.4.1 AIデータセンターへの投資急増が、電力・通信用ケーブルの需要を牽引 166
15.3.5 スペイン 167
15.3.5.1 自動車分野への堅調な投資と電動化が、ケーブル需要を支える 167
15.3.6 ロシア 168
15.3.6.1 防衛支出の持続が、特殊ケーブル製品の需要を支えます 168
15.3.7 その他のヨーロッパ諸国 169
15.4 アジア太平洋地域 170
15.4.1 中国 174
15.4.1.1 大規模なインフラ投資が、電線・ケーブルの需要を加速させます 174
15.4.2 日本 175
15.4.2.1 AIデータセンターおよびデジタルインフラの拡大が市場を牽引 175
15.4.3 インド 176
15.4.3.1 送電網の大規模な拡張が電線・ケーブルの需要を強化 176
15.4.4 韓国 177
15.4.4.1 半導体およびICT投資の急増が市場を牽引 177
15.4.5 オーストラリア 178
15.4.5.1 再生可能エネルギーの導入加速がケーブル需要を支える 178
15.4.6 その他のアジア太平洋地域 179
15.5 ラテンアメリカ 180
15.5.1 ブラジル 183
15.5.1.1 産業およびデジタルインフラの拡大が需要を牽引 183
15.5.2 メキシコ 184
15.5.2.1 ニアショアリングと工業団地の拡大がケーブル需要を加速 184
15.5.3 その他のラテンアメリカ諸国 185
15.6 中東・アフリカ 186
15.6.1 GCC諸国 189
15.6.1.1 UAE 189
15.6.1.1.1 送電網の拡張と再生可能エネルギーの統合がケーブル需要を加速させる 189
15.6.1.2 サウジアラビア 190
15.6.1.2.1 再生可能エネルギーの送電および送電網の拡張が市場を牽引 190
15.6.1.3 その他のGCC諸国 190
15.6.2 南アフリカ 191
15.6.2.1 再生可能エネルギー発電の可能性を引き出し、ケーブル需要を強化するための送電網の拡張 191
15.6.3 その他の中東・アフリカ諸国 192
16 競争環境 194
16.1 概要 194
16.2 主要企業の戦略/勝つための条件 194
16.3 売上高分析 195
16.4 市場シェア分析 196
16.5 ブランド比較 198
16.6 企業評価マトリックス:主要企業、2025年 200
16.6.1 スター企業 200
16.6.2 新興リーダー企業 200
16.6.3 広範な事業展開を行う企業 201
16.6.4 参入企業 201
16.6.5 企業の事業展開状況:主要企業、2025年 202
16.6.5.1 企業の事業展開 202
16.6.5.2 地域別の事業展開 202
16.6.5.3 製品タイプ別の事業展開 203
16.6.5.4 導体別の事業展開 204
16.6.5.5 絶縁体別の事業展開 205
16.6.5.6 設置規模 205
16.6.5.7 電圧規模 206
16.6.5.8 最終用途産業別規模 207
16.7 企業評価マトリックス:スタートアップ/中小企業、2025年 208
16.7.1 先進的な企業 208
16.7.2 対応力のある企業 208
16.7.3 活力ある企業 208
16.7.4 スタート地点にある企業 208
16.7.5 競合ベンチマーク:スタートアップ/中小企業、2025年 210
16.7.5.1 主要なスタートアップ/中小企業の詳細リスト 210
16.7.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 211
16.8 企業評価および財務指標 213
16.9 競争シナリオ 214
16.9.1 新製品の発売 214
16.9.2 取引 217
16.9.3 事業拡大 221
16.9.4 その他の動向 224
17 企業概要 226
17.1 主要企業 226
17.1.1 ベルデン社(BELDEN INC.) 226
17.1.1.1 事業概要 226
17.1.1.2 取り扱い製品 227
17.1.1.3 最近の動向 229
17.1.1.3.1 新製品の発売 229
17.1.1.3.2 事業拡大 230
17.1.1.4 MnMの見解 230
17.1.1.4.1 勝利への権利 230
17.1.1.4.2 戦略的選択 230
17.1.1.4.3 弱点と競合上の脅威 231
17.1.2 フジクラ株式会社 232
17.1.2.1 事業概要 232
17.1.2.2 取り扱い製品 233
17.1.2.3 最近の動向 234
17.1.2.3.1 新製品の発売 234
17.1.2.3.2 取引 234
17.1.2.3.3 事業拡大 235
17.1.2.4 MnMの見解 235
17.1.2.4.1 勝利への権利 235
17.1.2.4.2 戦略的選択 235
17.1.2.4.3 弱点と競合上の脅威 235
17.1.3 古河電気工業株式会社 236
17.1.3.1 事業概要 236
17.1.3.2 提供製品 237
17.1.3.3 最近の動向 238
17.1.3.3.1 新製品の発売 238
17.1.3.3.2 取引 239
17.1.3.3.3 事業拡大 24017.1.3.3.4 その他の動向 24017.1.3.4 MnMの見解 24117.1.3.4.1 勝利への権利 24117.1.3.4.2 戦略的選択 24117.1.3.4.3 弱点と競合上の脅威 24117.1.4 LEONI 24217.1.4.1 事業概要 24217.1.4.2 提供製品 24317.1.4.3 最近の動向 24417.1.4.3.1 新製品の発売 24417.1.4.3.2 取引 24417.1.4.3.3 事業拡大 24517.1.4.4 MnMの見解 24517.1.4.4.1 勝利への権利 24517.1.4.4.2 戦略的選択 24517.1.4.4.3 弱点と競合上の脅威 24617.1.5 エマーソン・エレクトリック社 24717.1.5.1 事業概要 24717.1.5.2 提供製品 24817.1.5.3 MnMの見解 24917.1.5.3.1 勝利への権利 24917.1.5.3.2 戦略的選択 24917.1.5.3.3 弱点と競合上の脅威 24917.1.6 PRYSMIAN 25017.1.6.1 事業概要 25017.1.6.2 提供製品 25117.1.6.3 最近の動向 25217.1.6.3.1 取引 25317.1.6.3.2 事業拡大 25417.1.6.4 MnMの見解 25517.1.6.4.1 勝利への権利 25517.1.6.4.2 戦略的選択 25517.1.6.4.3 弱点と競合上の脅威 25617.1.7 HELLENIC CABLES 25717.1.7.1 事業概要 25717.1.7.2 提供製品 25817.1.7.3 最近の動向 25917.1.7.3.1 取引 25917.1.7.3.2 事業拡大 26117.1.7.3.3 その他の動向 26217.1.7.4 MnMの見解 26217.1.7.4.1 勝利への権利 26217.1.7.4.2 戦略的選択 26217.1.7.4.3 弱点および競合上の脅威 26217.1.8 KEI INDUSTRIES 26317.1.8.1 事業概要 26317.1.8.2 提供製品 26417.1.8.3 最近の動向 266
17.1.8.3.1 新製品の発売 26617.1.8.3.2 取引 26617.1.8.3.3 事業拡大 26717.1.8.4 MnMの見解 26717.1.8.4.1 勝利への権利 26717.1.8.4.2 戦略的選択 26817.1.8.4.3 弱点と競合上の脅威 26817.1.9 AMPHENOL 26917.1.9.1 事業概要 26917.1.9.2 提供製品 27017.1.9.3 最近の動向 27217.1.9.3.1 新製品の発売 27217.1.9.3.2 取引 27217.1.9.3.3 事業拡大 27317.1.9.4 MnMの見解 27417.1.9.4.1 勝利への権利 27417.1.9.4.2 戦略的選択 27417.1.9.4.3 弱点と競合上の脅威 27417.1.10 FINOLEX CABLES LTD. 27517.1.10.1 事業概要 27517.1.10.2 提供製品 27617.1.10.3 最近の動向 27717.1.10.3.1 新製品の発売 27717.1.10.3.2 取引 27717.1.10.3.3 事業拡大 27817.1.10.4 MnMの見解 27817.1.10.4.1 勝利への権利 27817.1.10.4.2 戦略的選択 27817.1.10.4.3 弱点と競合上の脅威 27917.1.11 NKT A/S 28017.1.11.1 事業概要 28017.1.11.2 提供製品 28117.1.11.3 最近の動向 28217.1.11.3.1 製品の発売 28217.1.11.3.2 取引 28217.1.11.3.3 事業拡大 28417.1.11.4 MnMの見解 28517.1.11.4.1 勝利への権利 28517.1.11.4.2 戦略的選択 28517.1.11.4.3 弱点と競合上の脅威 28617.1.12 住友電気工業株式会社 28717.1.12.1 事業概要 287
17.1.12.2 取り扱い製品 28817.1.12.3 最近の動向 28917.1.12.3.1 新製品の発売 28917.1.12.3.2 取引 28917.1.12.3.3 事業拡大 29117.1.12.4 MnMの見解 29117.1.12.4.1 勝利への権利 29117.1.12.4.2 戦略的選択 29217.1.12.4.3 弱点と競合上の脅威 29217.1.13 HELUKABEL 29317.1.13.1 事業概要 29317.1.13.2 提供製品 29317.1.13.3 最近の動向 29417.1.13.3.1 新製品の発売 29417.1.13.3.2 取引 29517.1.13.3.3 事業拡大 29617.1.13.4 MnMの見解 29617.1.13.4.1 勝利への権利 29617.1.13.4.2 戦略的選択 29717.1.13.4.3 弱点と競合上の脅威 29717.1.14 LS CABLE & SYSTEM 29817.1.14.1 事業概要 29817.1.14.2 提供製品 29917.1.14.3 最近の動向 30017.1.14.3.1 新製品の発売 30017.1.14.3.2 取引 30117.1.14.3.3 事業拡大 30217.1.14.4 MnMの見解 30217.1.14.4.1 勝利への権利 30217.1.14.4.2 戦略的選択 30317.1.14.4.3 弱点と競合上の脅威 30317.1.15 NEXANS 30417.1.15.1 事業概要 30417.1.15.2 提供製品 30517.1.15.3 最近の動向 30617.1.15.3.1 新製品の発売 30617.1.15.3.2 取引 30717.1.15.3.3 事業拡大 30817.1.15.3.4 その他の動向 30917.1.15.4 MnMの見解 31017.1.15.4.1 勝利への権利 31017.1.15.4.2 戦略的選択 31017.1.15.4.3 弱点と競合上の脅威 31017.1.16 LAPP GROUP 31117.1.16.1 事業概要 31117.1.16.2 提供製品 31217.1.16.3 最近の動向 31317.1.16.3.1 新製品の発売 31317.1.16.3.2 取引 31317.1.16.3.3 事業拡大 31417.1.16.4 MnMの見解 31517.1.16.4.1 勝利への権利 31517.1.16.4.2 戦略的選択 31517.1.16.4.3 弱点と競合上の脅威 31517.2 その他の競合他社 31617.2.1 SAREL 31617.2.2 REMEE WIRE & CABLE 31617.2.3 ハベル 31717.2.4 トラトス・グループ 31717.2.5 ドンカスター・ケーブルズ 31917.2.6 TTケーブルズ 32017.2.7 ブルッグ・ケーブルズ 32117.2.8 シュトゥーダー・ケーブルズAG 32217.2.9 河南中央平原ケーブル・ワイヤー株式会社 32317.2.10 CORDS CABLE 32418 調査方法 32518.1 調査データ 32518.1.1 二次データ 32618.1.1.1 二次情報源からの主要データ 32618.1.2 一次データ 32618.1.2.1 一次情報源からの主要データ 32718.1.2.2 主要な一次インタビュー対象者 32718.1.2.3 専門家へのインタビューの内訳 32818.1.2.4 主要な業界インサイト 32818.2 市場規模の推計 32918.2.1 ボトムアップ手法 32918.2.2 トップダウン手法 32918.3 ベース数値の算出 33018.3.1 アプローチ 1:需要側分析 33018.3.2 アプローチ 2:供給側分析 33018.4 予測値の算出 33118.5 データの三角測量 33218.6 因子分析 33318.7 調査の前提条件 33318.8 調査の限界とリスク評価 33419 付録 33519.1 ディスカッション・ガイド 33519.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 33819.3 カスタマイズオプション 34019.4 関連レポート 34019.5 著者情報 341
表1 電線・ケーブル市場:ポーターの5つの力分析 54
表2 主要国別のGDP変化率(2021年~2029年) 55
表3 電線・ケーブル市場:エコシステムにおける企業の役割 60
表4 主要プレーヤーが提供する電線・ケーブルの平均販売価格、
製品タイプ別、2025年(米ドル/km) 61
表5 電線・ケーブルの平均販売価格の推移、地域別、
2023年~2025年(米ドル/km) 62
表6 HSコード761410に該当する製品の輸入データ、
2021年~2025年(千米ドル) 63
表7 HSコード761410に該当する製品の輸出データ、
2021年~2025年(千米ドル) 64
表8 電線・ケーブル市場:主要な会議およびイベントの一覧(2026年~2027年) 65
表9 米国調整済み相互関税率 69
表10 予想される価格変動および関税が最終用途市場に与える影響 70
表11 電線・ケーブル市場:特許総数(2015年~2025年) 88
表12 主なユースケースと市場ポテンシャル 95
表13 ベストプラクティス:AIを導入している企業のユースケース 96
表14 電線・ケーブル市場:AI導入に関するケーススタディ 96
表15 相互に関連する隣接エコシステムと市場プレイヤーへの影響 97
表16 北米:規制機関、政府機関、およびその他の組織 99
表17 欧州:規制機関、政府機関、およびその他の組織 100
表18 アジア太平洋地域:規制機関、政府機関、およびその他の組織 100
表19 その他の地域:規制機関、政府機関、およびその他の組織 100
表20 電線・ケーブル市場におけるグローバル基準 101
表21 電線・ケーブル市場における認証、表示、環境基準 104
表22 最終用途産業別、購買プロセスに対するステークホルダーの影響(%) 108
表23 用途別、主要な購買基準 109
表24 最終用途産業別、電線・ケーブル市場における未充足ニーズ 111
表25 製品タイプ別、電線・ケーブル市場、2023年~2031年(10億米ドル) 120
表26 導体別ワイヤー・ケーブル市場、2023年~2031年(10億米ドル) 122
表27 アルミニウム:地域別ワイヤー・ケーブル市場、2023年~2031年(10億米ドル) 123
表28 銅:地域別ワイヤー・ケーブル市場、2023年~2031年(10億米ドル) 124
表29 その他の導体:地域別ワイヤー・ケーブル市場、
2023年~2031年(10億米ドル) 125
表30 絶縁材別電線・ケーブル市場、2023年~2031年(10億米ドル) 127
表31 PVC:地域別電線・ケーブル市場、2023年~2031年 (10億米ドル) 128
表32 XLPE:電線・ケーブル市場、地域別、2023年~2031年(10億米ドル) 129
表33 EPR:電線・ケーブル市場、地域別、2023年~2031年(10億米ドル) 130
表34 その他の絶縁材料:地域別電線・ケーブル市場、
2023年~2031年(10億米ドル) 131
表35 設置形態別電線・ケーブル市場、2023年~2031年(10億米ドル) 133
表36 架空線:地域別電線・ケーブル市場、2023年~2031年(10億米ドル) 134
表37 地下線:地域別電線・ケーブル市場、2023年~2031年(10億米ドル) 135
表38 海底:地域別電線・ケーブル市場、2023年~2031年(10億米ドル) 136
表39 電圧別電線・ケーブル市場、2023年~2031年(10億米ドル) 138
表40 低電圧:電線・ケーブル市場、地域別、2023年~2031年(10億米ドル) 139
表41 中電圧:電線・ケーブル市場、地域別、
2023年~2031年(10億米ドル) 140
表42 高電圧:地域別電線・ケーブル市場、2023年~2031年(10億米ドル) 141
表43 超高電圧:地域別電線・ケーブル市場、
2023年~2031年(10億米ドル) 142
表44 最終用途産業別 電線・ケーブル市場、2023年~2031年(10億米ドル) 145
表45 航空宇宙・防衛:地域別 電線・ケーブル市場、
2023年~2031年(10億米ドル) 146
表46 建築・建設:地域別ワイヤー・ケーブル市場、
2023年~2031年(10億米ドル) 147
表47 石油・ガス:地域別ワイヤー・ケーブル市場、2023年~2031年(10億米ドル) 147
表48 エネルギー・電力:地域別電線・ケーブル市場、
2023年~2031年(10億米ドル) 148
表49 IT・通信:地域別電線・ケーブル市場、2023年~2031年(10億米ドル) 149
表50 自動車:地域別ワイヤー・ケーブル市場、2023年~2031年(10億米ドル) 149
表51 医療機器:地域別ワイヤー・ケーブル市場、
2023年~2031年(10億米ドル) 150
表52 その他の最終用途産業:地域別ワイヤー・ケーブル市場、
2023年~2031年(10億米ドル) 151
表53 地域別ワイヤー・ケーブル市場、2023年~2031年(10億米ドル) 154
表54 北米:電線・ケーブル市場(導体別)、
2023年~2031年(10億米ドル) 155
表55 北米:電線・ケーブル市場(絶縁体別)、
2023年~2031年(10億米ドル) 156
表56 北米:電線・ケーブル市場(電圧別)、
2023年~2031年(10億米ドル) 156
表57 北米:電線・ケーブル市場(設置形態別)、
2023年~2031年(10億米ドル) 156
表58 北米:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 157
表59 北米:電線・ケーブル市場(国別)、
2023年~2031年(10億米ドル) 157
表60 米国:ワイヤー・ケーブル市場、最終用途産業別、2023年~2031年(10億米ドル) 158
表61 カナダ:ワイヤー・ケーブル市場、最終用途産業別、
2023年~2031年(10億米ドル) 159
表62 欧州:電線・ケーブル市場(導体別)、2023年~2031年(10億米ドル) 161
表63 欧州:電線・ケーブル市場(絶縁体別)、2023年~2031年(10億米ドル) 161
表64 欧州:電線・ケーブル市場、電圧別、2023年~2031年(10億米ドル) 161
表65 欧州:電線・ケーブル市場、設置用途別、2023年~2031年(10億米ドル) 162
表66 欧州:電線・ケーブル市場、最終用途産業別、
2023年~2031年(10億米ドル) 162
表67 欧州:電線・ケーブル市場、国別、2023年~2031年(10億米ドル) 163
表68 ドイツ:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 164
表69 フランス:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 165
表70 英国:ワイヤー・ケーブル市場(最終用途産業別)、2023年~2031年(10億米ドル) 166
表71 イタリア:ワイヤー・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 167
表72 スペイン:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 168
表73 ロシア:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 169
表74 その他の欧州:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 170
表75 アジア太平洋地域:電線・ケーブル市場(導体別)、
2023年~2031年(10億米ドル) 171
表76 アジア太平洋地域:電線・ケーブル市場(絶縁材別)、2023年~2031年(10億米ドル) 172
表77 アジア太平洋地域:電線・ケーブル市場(電圧別)、2023年~2031年(10億米ドル) 172
表78 アジア太平洋地域:電線・ケーブル市場(設置用途別)、
2023年~2031年(10億米ドル) 172
表79 アジア太平洋地域:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 173
表80 アジア太平洋地域:電線・ケーブル市場(設置先別)、2023年~2031年(10億米ドル) 173
表81 中国:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 174
表82 日本:ワイヤー・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 175
表83 インド:ワイヤー・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 176
表84 韓国:ワイヤー・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 177
表85 オーストラリア:ワイヤー・ケーブル市場(最終用途産業別)、
2023年~2031年 (10億米ドル) 178
表86 アジア太平洋地域その他:電線・ケーブル市場、最終用途産業別、
2023年~2031年(10億米ドル) 179
表87 ラテンアメリカ:電線・ケーブル市場(導体別)、
2023年~2031年(10億米ドル) 180
表88 ラテンアメリカ:電線・ケーブル市場(絶縁体別)、
2023年~2031年(10億米ドル) 180
表89 ラテンアメリカ:電線・ケーブル市場、電圧別、2023年~2031年(10億米ドル) 181
表90 ラテンアメリカ:電線・ケーブル市場、設置用途別、
2023年~2031年(10億米ドル) 181
表91 ラテンアメリカ:電線・ケーブル市場、最終用途産業別、
2023年~2031年(10億米ドル) 182
表92 ラテンアメリカ:電線・ケーブル市場(設置別)、
2023年~2031年(10億米ドル) 182
表93 ブラジル:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 183
表94 メキシコ:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 184
表95 その他のラテンアメリカ:電線・ケーブル市場(最終用途産業別)、
2023年~2031年 (10億米ドル) 185
表96 中東・アフリカ:電線・ケーブル市場(導体別)、
2023年~2031年(10億米ドル) 186
表97 中東・アフリカ:電線・ケーブル市場(絶縁体別)、
2023年~2031年(10億米ドル) 186
表98 中東・アフリカ:電線・ケーブル市場、電圧別、
2023年~2031年(10億米ドル) 187
表99 中東・アフリカ:電線・ケーブル市場(設置用途別)、
2023–2031年(10億米ドル) 187
表100 中東・アフリカ:電線・ケーブル市場(最終用途産業別)、
2023年~2031年(10億米ドル) 188
表101 中東・アフリカ:電線・ケーブル市場、国別、
2023年~2031年(10億米ドル) 188
表102
アラブ首長国連邦(UAE):電線・ケーブル市場(最終用途産業別)、2023–2031年(10億米ドル) 189表103 サウジアラビア:電線・ケーブル市場(最終用途産業別)、2023–2031年(10億米ドル) 190表104 GCC諸国(その他):電線・ケーブル市場(最終用途産業別)、2023年~2031年(10億米ドル) 191表105 南アフリカ:電線・ケーブル市場(最終用途産業別)、2023年~2031年 (10億米ドル) 192表106 中東・アフリカのその他の地域:電線・ケーブル市場(最終用途産業別)、2023年~2031年(10億米ドル) 193表107 電線・ケーブル市場:主要企業が採用した主要戦略の概要(2023年~2026年) 194表108 電線・ケーブル市場:競争の激しさ(2025年) 197表109 電線・ケーブル市場:地域別シェア 202表110 電線・ケーブル市場:製品タイプ別シェア 203表111 電線・ケーブル市場:導体別シェア 204表 112 電線・ケーブル市場:絶縁材の市場規模 205表 113 電線・ケーブル市場:設置形態の市場規模 205表 114 電線・ケーブル市場:電圧別の市場規模 206表 115 電線・ケーブル市場:最終用途産業別シェア 207表 116 電線・ケーブル市場:主要スタートアップ/中小企業の詳細リスト 210表 117 電線・ケーブル市場:主要スタートアップ/中小企業(1/3) 211表118 電線・ケーブル市場:主要スタートアップ/中小企業の競合ベンチマーク 211表119 電線・ケーブル市場:主要スタートアップ/中小企業の競合ベンチマーク (3/3) 212表 120 電線・ケーブル市場:新製品発売、2023年1月~2026年8月 214表 121 電線・ケーブル市場:取引、2023年1月~2026年8月 217表122 電線・ケーブル市場:事業拡大、2023年1月~2026年8月 221表123 電線・ケーブル市場:その他の動向、2023年1月~2026年8月 225
表124 ベルデン社:会社概要 226表125 ベルデン社:取り扱い製品 227表126 ベルデン社:新製品発売 229表127 ベルデン社:事業拡大 230表128 フジクラ株式会社:会社概要 232表129 フジクラ株式会社:取り扱い製品 233表130 フジクラ株式会社:新製品発売 234表131 フジクラ株式会社:取引 234表132 フジクラ株式会社:事業拡大 235表133 古河電気工業株式会社:会社概要 236表134 古河電気工業株式会社:取り扱い製品 237表 135 古河電気工業株式会社:新製品の発売 238表 136 古河電気工業株式会社:取引 239表 137 古河電気工業株式会社:事業拡大 240表138 古河電気工業株式会社:その他の動向 240表139 レオニ:会社概要 242表140 レオニ:取り扱い製品 243表141 レオニ:新製品の発売 244表142 レオニ:取引 244表143 レオニAG:事業拡大 245表144 エマーソン・エレクトリック社:会社概要 247表 145 エマーソン・エレクトリック社:取り扱い製品 248表 146 プリズミアン:会社概要 250表 147 プリズミアン:取り扱い製品 251表 148 プリズミアン:新製品発売 252表149 プリズミアン:取引実績 253表150 プリズミアン:事業拡大 254表151 ヘレニック・ケーブルズ:会社概要 257表 152 ヘレニック・ケーブルズ:取り扱い製品 258表 153 ヘレニック・ケーブルズ:取引実績 259表 154 ヘレニック・ケーブルズ:事業拡大 261表 155 ヘレニック・ケーブルズ:その他の動向 262表156 KEI INDUSTRIES:会社概要 263表157 KEI INDUSTRIES:取り扱い製品 264表158 KEI INDUSTRIES:新製品発売 266表159 KEI INDUSTRIES:取引実績 266
表160 KEIインダストリーズ:事業拡大 267
表161 アンフェノール:会社概要 269
表162 アンフェノール:取り扱い製品 270
表163 アンフェノール:新製品発売 272
表164 アンフェノール:取引 272
表165 アンフェノール:事業拡大 273
表166 フィノレックス・ケーブルズ社:会社概要 275
表167 フィノレックス・ケーブルズ社:取り扱い製品 276
表 168 フィノレックス・ケーブルズ社:新製品の発売 277
表 169 フィノレックス・ケーブルズ社:取引 277
表 170 フィノレックス・ケーブルズ社:事業拡大 278
表171 NKT A/S:会社概要 280
表172 NKT A/S:取り扱い製品 281
表173 NKT A/S:新製品の発売 282
表174 NKT A/S:取引 282
表175 NKT A/S:事業拡大 284
表176 住友電気工業株式会社:会社概要 287
表177 住友電気工業株式会社:取り扱い製品 288
表 178 住友電気工業株式会社:新製品の発売 289
表 179 住友電気工業株式会社:取引実績 289
表 180 住友電気工業株式会社:事業拡大 291
表181 ヘルカベル:会社概要 293
表182 ヘルカベル:取り扱い製品 293
表183 ヘルカベル:新製品発売 294
表184 ヘルカベル:取引実績 295
表185 ヘルカベル:事業拡大 296
表186 LSケーブル&システム:会社概要 298
表187 LSケーブル&システム:取り扱い製品 299
表188 LSケーブル&システム:新製品発売 300
表 189 LS CABLE & SYSTEM:取引 301
表 190 LS CABLE & SYSTEM:事業拡大 302
表 191 NEXANS:会社概要 304
表 192 NEXANS:取り扱い製品 305
表 193 ネクサンズ:新製品の発売 306
表 194 ネクサンズ:取引 307
表 195 ネクサンズ:事業拡大 308
表 196 ネクサンズ:その他の動向 309
表 197 ラップ・グループ:会社概要 311
表 198 LAPPグループ:取り扱い製品 312表 199 LAPPグループ:新製品発売 313表 200 LAPPグループ:取引 313表 201 LAPPグループ:事業拡大 314表 202 SAREL:会社概要 316表 203 REMEE WIRE & CABLE:会社概要 316表 204 HUBBELL:会社概要 317表 205 TRATOSグループ:会社概要 317表 206 ドンカスター・ケーブルズ:会社概要 319表 207 TT ケーブルズ:会社概要 320表 208 ブルッグ・ケーブルズ:会社概要 321表 209 シュトゥーダー・ケーブルズ AG:会社概要 322表210 河南中央平原ケーブル・ワイヤー株式会社:会社概要 323表211 コードス・ケーブル:会社概要 324表212 主要インタビュー対象者一覧 327
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









