主な市場動向と洞察
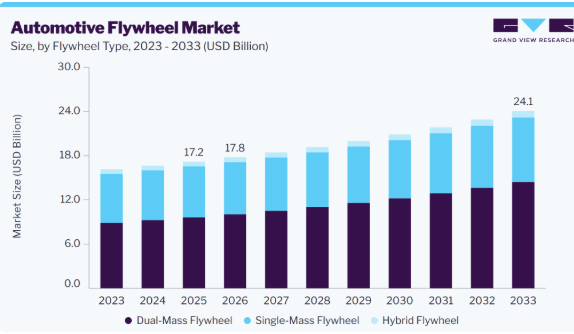
- フライホイールタイプ別:2025年には、デュアルマスフライホイールセグメントが55.9%という最大の市場シェアを占めました。
- 車種別:2025年には、乗用車セグメントが61.7%という最大の市場シェアを占めました。
- パワートレイン別:2025年には、ディーゼルセグメントが49.5%という最大の市場シェアを占めました。
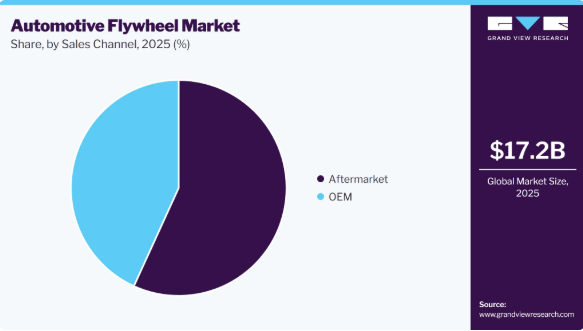
- 販売チャネル別:2025年には、アフターマーケットセグメントが56.8%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア48.0%)
- 国別:2025年には、中国がアジア太平洋地域で最大のシェアを占め、市場を牽引しました。
市場規模と予測
- 2025年の市場規模:172億米ドル
- 2026年の推定市場規模:178億米ドル
- 2033年までの予測市場規模:241億米ドル
- CAGR(2026年~2033年):4.4%
自動車用フライホイールは、回転エネルギーの蓄積、エンジンの回転安定性の維持、ねじれ振動の低減、およびエンジンとトランスミッションシステム間のスムーズな動力伝達を支える上で重要な役割を果たしています。
先進的なデュアルマスフライホイールや軽量ドライブトレイン部品の統合が進んでいることが、乗用車、商用車、およびオフハイウェイ用途における製品需要にさらなる影響を与えています。
また、電動化およびハイブリッドパワートレインへの移行も市場に影響を与えています。従来のディーゼル車やガソリン車がフライホイール需要の大きな割合を占め続けていますが、ハイブリッドパワートレインは、変化するトルク特性や運転条件に対応するように設計された、特殊なフライホイール技術やドライブトレイン部品への需要を生み出しています。メーカー各社は、フライホイールの効率と信頼性を高めるため、軽量素材、耐久性・耐熱性の向上、騒音・振動・不快感(NVH)性能の改善に加え、先進的な製造技術にもますます注力しています。アフターマーケットは、クラッチやドライブトレインのメンテナンスに伴う交換需要により、依然として重要な収益源となっています。
自動車メーカーや部品サプライヤーがドライブトレインの効率、耐久性、NVH性能の向上に継続的に取り組んでいることから、自動車用フライホイール業界は着実な拡大を遂げています。フライホイールは、従来の内燃機関搭載車両、特にマニュアルトランスミッションおよびオートマチックマニュアルトランスミッションシステムにおいて、エンジンの回転を安定させ、スムーズなトルク伝達を可能にする重要な部品であり続けています。新興経済国における自動車生産の増加、商用車への継続的な需要、および既存車両からの交換需要が、市場の収益を支えています。
技術開発は、デュアルマス・フライホイール、軽量化、ねじり振動の減衰性能の向上、および耐久性の向上にますます重点が置かれています。デュアルマス・フライホイールは、エンジンから発生する振動をトランスミッションから隔離し、走行快適性を向上させるため、現代のパワートレインにおいて特に重要です。エンジンのダウンサイジング、ターボチャージャーの普及、高トルク出力の増加、およびより厳格なNVH要件により、より高いねじり荷重に対応できる先進的なフライホイールシステムの採用が促進されています。
ハイブリッドパワートレインへの移行も、フライホイールメーカーにとって新たな開発分野を生み出しています。ハイブリッド車は内燃機関と電気推進システムを組み合わせているため、エンジンの作動サイクル、スタート・ストップの発生、およびトルク供給特性が異なります。こうした状況により、頻繁なパワートレインの切り替えや変動する運転負荷に対応できるドライブトレイン部品への需要が高まっています。
一方、クラッチの交換、ドライブトレインのメンテナンス、車両の経年劣化、および摩耗したフライホイールアセンブリの交換により、アフターマーケットの需要は引き続き堅調です。
市場の集中度と特徴
自動車用フライホイール業界は、世界の自動車OEMやアフターマーケットの流通業者と広範な関係を築いている、老舗の自動車部品メーカーが存在することが特徴です。主要な企業は、製品の耐久性、精密なエンジニアリング、NVH性能、軽量設計、製造規模、技術革新、およびグローバルな生産能力を通じて競争しています。各社は、先進的なデュアルマス・フライホイール・システム、ハイブリッド車対応のドライブトレイン部品、および効率と製品の信頼性を向上させる製造技術に、ますます注力しています。
また、この市場は、クラッチの摩耗、ドライブトレインのメンテナンス、車両の経年劣化、および修理活動によって交換需要が牽引される、強固なアフターマーケットのエコシステムからも恩恵を受けています。確立された流通ネットワークと幅広い車種対応力を有するサプライヤーは、複数の車両カテゴリーにわたる継続的な交換需要を取り込むことができます。
競争上の差別化要因は、高度な減衰技術、軽量化、ハイブリッド対応、製造効率、および製品のカスタマイズへとますますシフトしています。同時に、電動化の進展により、サプライヤーはドライブトレインの製品ポートフォリオを多様化し、ハイブリッドやその他の進化するパワートレインアーキテクチャにおいても引き続き有用な技術を開発するよう促されています。OEMとの強固な関係、広範な地理的カバー範囲、エンジニアリングの専門知識、およびアフターマーケットにおける流通能力を備えた企業は、予測期間を通じて競争上の優位性を維持すると予想されます。
フライホイールタイプ別の分析
2025年には、デュアルマス・フライホイール・セグメントが売上高シェア55.9%で市場をリードし、予測期間中も最も高いCAGRで成長すると見込まれています。デュアルマス・フライホイールは、ねじり振動の減衰性能の向上、より滑らかな動力伝達、ドライブトレイン騒音の低減、および運転快適性の向上をもたらすため、現代の車両において採用が拡大しています。ダウンサイジングおよびターボチャージャー付きエンジンの普及拡大、エンジントルク出力の向上、そしてますます厳格化するNVH要件が、先進的なデュアルマスシステムの需要を支えています。エンジンから発生する振動をトランスミッションから隔離する能力により、これらのシステムは乗用車や小型商用車に特に適しています。軽量素材、減衰機構、およびハイブリッド車対応設計における継続的な革新により、その応用可能性はさらに拡大しています。
シングルマス・フライホイール市場は、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。シングルマス・フライホイールは、比較的シンプルな構造、耐久性、交換の容易さ、および高度な振動減衰がそれほど重要ではない用途への適性から、引き続き大きな需要が見込まれています。これらは、商用車、高性能志向の用途、旧型の車両プラットフォーム、およびコスト重視の市場で広く使用され続けています。また、シングルマス・システムを搭載した車両の導入台数が多いため、アフターマーケットを通じて継続的な交換需要も生み出されています。特に新興自動車市場において、経済的なドライブトレイン部品への需要が継続していることから、予測期間を通じてこのセグメントは堅調に推移すると見込まれます。
車種別分析
2025年には、乗用車セグメントが市場を牽引し、売上高シェアで61.7%という最大の割合を占めました。乗用車は、世界的な生産台数が多く、運転の快適性、ドライブトレインの洗練度、燃費効率、およびNVH性能への重視が高まっていることから、自動車用フライホイールにとって重要な適用基盤となっています。デュアルマス・フライホイールは、ねじれ振動の低減やトランスミッションの滑らかさの向上に寄与するため、特に乗用車において重要な役割を果たしています。アジア太平洋地域全体での乗用車生産の増加に加え、既存車両からの継続的な交換需要により、予測期間を通じてこのセグメントの優位性が維持されると見込まれます。
オフハイウェイ車両セグメントは、予測期間中に最も高いCAGRで成長すると予想されます。建設機械、農業機械、鉱山車両、およびその他のオフハイウェイ用途では、高負荷、変動する稼働条件、頻繁なトルク変動に対応できる駆動系部品が求められます。オフハイウェイ機器の近代化の進展、自動化およびハイブリッドパワートレインの採用拡大、ならびに低燃費機械への需要の高まりが、先進的なフライホイールシステムへの機会を生み出しています。ヘビーデューティーおよびオフハイウェイ用途向けに特別に設計された、耐久性が高く軽量なフライホイールの開発により、このセグメントの成長はさらに加速すると予想されます。
パワートレインの動向
2025年には、ディーゼルセグメントが市場を牽引し、売上高シェアで49.5%という最大の割合を占めました。ディーゼルパワートレインは、特に商用車、大型輸送車両、オフハイウェイ機器、およびディーゼル車が依然として大きな導入基盤を維持している地域において、フライホイール需要の重要な源泉であり続けています。ディーゼルエンジンは高いトルクと著しいねじり振動を発生させるため、これらの力を効果的に制御できるドライブトレイン部品の重要性が際立っています。高度なフライホイールシステム、特にデュアルマス設計は、高トルクディーゼル用途における振動隔離と伝達性能を向上させるために、ますます採用が進んでいます。
ハイブリッドセグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。ハイブリッド車は、内燃機関と電気駆動を組み合わせたもので、エンジンのスタート・ストップサイクルや、変化するトルク供給パターンを通じて頻繁に稼働します。これらの特性により、過渡的な負荷やねじり振動に対応しつつ、駆動モード間のスムーズな切り替えを可能にするドライブトレイン部品への需要が生まれています。ハイブリッド車の普及拡大と、ハイブリッド車に対応したデュアルマスおよび軽量フライホイール技術の継続的な開発により、サプライヤーにとって大きなビジネスチャンスが生まれると予想されます。
販売チャネルに関する分析
アフターマーケットセグメントは、2025年に56.8%という最大の売上シェアを占め、市場を牽引しており、予測期間中は最も高いCAGRで成長すると見込まれています。アフターマーケットの需要は、主に車両の老朽化、クラッチおよびドライブトレインのメンテナンス、フライホイールの摩耗、交換の必要性、および修理活動によって生み出されています。世界中の車両保有台数が成熟化を続ける中、車両所有者や修理工場は、ドライブトレインの性能を回復させ、車両の稼働寿命を延ばすために、交換用フライホイールアセンブリをますます必要としています。独立系販売代理店、専門の自動車整備工場、そしてますます増加しているオンラインチャネルを通じて交換用製品が入手可能になることで、アフターマーケットへのアクセス性はさらに向上しています。業界調査でも、交換需要がアフターマーケットの成長に重要な役割を果たしていることが明らかになっています。
OEMセグメントは、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。OEM需要は、新車の生産台数や、純正パワートレインアーキテクチャへのフライホイールシステムの統合と密接に関連しています。自動車メーカーは、エンジンの特性、トランスミッションの構成、車両重量、トルク要件、およびNVH目標に最適化された、用途特化型のフライホイールを開発するために、部品サプライヤーとの協業をますます進めています。したがって、主要自動車メーカーとのサプライヤー関係は、引き続き戦略的に重要な位置を占めています。アジア太平洋地域における自動車生産の拡大、およびハイブリッド車や先進的な内燃機関パワートレインの開発が継続することで、予測期間を通じてOEM需要が維持されると見込まれます。
地域別インサイト
北米の自動車用フライホイール市場は、高い自動車保有率、大規模な商用車フリート、そして堅調なアフターマーケット需要に支えられ、予測期間を通じて大きなシェアを維持すると見込まれます。米国とカナダには膨大な数の車両が走行しており、ドライブトレイン部品の交換需要を生み出しています。商用車、ピックアップトラック、ライトトラック、および高性能志向の車両は、引き続き重要な用途分野となっています。燃費効率とドライブトレインの耐久性向上に対する需要の高まりにより、メーカーは軽量かつ高性能なフライホイール技術の開発を推進しています。
米国の自動車用フライホイール市場の動向
米国の自動車用フライホイール市場は、北米市場において最大の貢献度を占めています。需要は、大規模な乗用車保有台数、商用トラック業界、軽トラックの用途、そして広範なアフターマーケット流通ネットワークによって支えられています。老朽化した車両ではクラッチやフライホイールの整備が必要となるため、交換用部品市場は依然として重要な位置を占めています。また、ハイブリッド車の開発が進んでいることも、ドライブトレインサプライヤーにとって、進化するパワートレインアーキテクチャに部品技術を適応させる機会を生み出しています。
アジア太平洋地域の自動車用フライホイール市場の動向
アジア太平洋地域の自動車用フライホイール市場は、2025年に48.0%という最大の売上高シェアを占め、予測期間中は最も高いCAGRで成長すると見込まれています。同地域の優位性は、大規模な自動車製造拠点、高い自動車生産台数、拡大する商用車保有台数、そして成長を続ける自動車アフターマーケットによって支えられています。中国、日本、インド、韓国は、自動車用ドライブトレイン部品の重要な製造・消費拠点となっています。特に乗用車や商用車を中心に車両生産が増加していることから、フライホイールシステムに対するOEM需要が引き続き生み出されている一方、車両の保有台数の増加は、独立系アフターマーケットチャネルを通じた交換需要を支えています。また、自動車メーカーがNVH性能の向上やドライブトレインの洗練化を追求する中、同地域ではデュアルマス・フライホイールの採用も増加しています。業界関係者によると、アジア太平洋地域はシングルマスおよびデュアルマス・フライホイールの両用途において重要な市場であり、OEMおよびアフターマーケットのチャネルが主要な流通経路となっています。
2025年、中国の自動車用フライホイール市場は、大規模な自動車製造産業、広範なサプライヤー・エコシステム、そして膨大な商用車保有台数により、アジア太平洋地域において最大の市場売上高シェアを占めました。需要は、乗用車の生産、商用輸送、および同国に多数存在する車両からの交換需要によって支えられています。自動車メーカーや部品サプライヤーは、駆動系部品の軽量化、ねじり振動管理の改善、および先進的なデュアルマス・フライホイールシステムにますます注力しています。また、同国で拡大するハイブリッド車市場も、特殊な駆動系部品への需要創出につながっています。
インドの自動車用フライホイール市場は、乗用車生産の拡大、商用車の活動増加、自動車保有台数の増加、および自動車アフターマーケットの急速な発展に牽引され、予測期間中に著しいCAGRで成長すると見込まれています。フライホイールの需要は、OEMによる自動車生産と、膨大な既存車両群における交換需要の両方によって支えられています。さらに、物流、Eコマース、建設、および商用輸送の成長も、耐久性の高いドライブトレイン部品の需要を後押ししています。高性能エンジンや先進的なトランスミッションシステムの採用拡大により、デュアルマス・フライホイール技術に新たな機会が生まれると予想されます。
日本の自動車用フライホイール市場は、確立された自動車製造産業、先進的なドライブトレイン技術、そしてグローバルな自動車部品サプライヤーの強力な存在感により、予測期間中に大幅なCAGRで成長すると見込まれています。日本のメーカーは、従来から軽量化、精密工学、ドライブトレインの効率化、およびNVHの最適化を重視してきました。
欧州の自動車用フライホイール市場の動向
2025年、欧州の自動車用フライホイール市場は23.0%という大きな市場シェアを占めました。同地域は、確立された自動車製造基盤、先進的な駆動系技術の普及率の高さ、そして強固なアフターマーケットのエコシステムにより、依然として重要な市場となっています。欧州の自動車メーカーは、従来から燃費効率、排出ガス削減、走行快適性、およびNVH性能を重視しており、これが先進的なデュアルマスフライホイールシステムの採用を支えています。シェフラー社は、同社のLuKデュアルマスフライホイール技術が、内燃機関によって発生するねじり振動を低減するために特別に開発されたものであり、同社が乗用車および商用車向けのDMFアプリケーションを供給していると述べています。
ドイツの自動車用フライホイール市場は、広範な自動車製造エコシステムと、自動車OEMおよびティア1部品サプライヤーの集中により、急速に成長しています。先進的なフライホイールへの需要は、高級乗用車、商用車、および技術的に高度なパワートレインプラットフォームによって支えられています。ドライブトレインの洗練化と振動低減への注目が高まっていることが、デュアルマスフライホイールの採用を後押しし続けています。また、欧州車両の膨大な導入台数は、独立系修理ネットワークを通じて大きな交換需要を生み出しています。
英国の自動車用フライホイール市場は、乗用車および商用車への応用に加え、十分に整備された車両修理・交換のエコシステムによって支えられています。同国の膨大な車両保有台数は、フライホイールやクラッチの交換部品に対する継続的なアフターマーケット需要を生み出しています。車両のメンテナンス、独立系整備工場、およびオンライン自動車部品流通の拡大は、予測期間を通じてアフターマーケットの販売を後押しすると見込まれます。
自動車用フライホイール企業の主な動向
自動車用フライホイール業界は、OEMとの強固な関係、エンジニアリング能力、およびアフターマーケット流通ネットワークを有するグローバルな自動車部品メーカー間の競争が特徴です。各社は、先進的なデュアルマスフライホイール技術、ねじり振動の低減、軽量化、精密製造、および用途に特化したドライブトレインソリューションを通じて、差別化を図っています。例えば、シェフラーのLuK製品ポートフォリオには、乗用車、小型および大型商用車、トラクター向けのデュアルマスフライホイールや修理ソリューションが含まれており、最新のフライホイール技術の幅広い適用範囲を示しています。
- シェフラーAG/LuKは、自動車ドライブトレイン部品のサプライヤーであり、LuKデュアルマスフライホイール技術の開発元です。同社の製品ラインナップには、乗用車および商用車向けのデュアルマスフライホイールに加え、アフターマーケット向けの修理ソリューションも含まれています。その幅広い製品ラインナップとねじり振動減衰に関する技術的専門知識が、強力な競争優位性をもたらしています。
- ヴァレオSAは、幅広いパワートレインおよびクラッチシステムの製品ラインナップを通じて競争力を発揮しており、世界中の自動車OEMメーカーやアフターマーケットの顧客にサービスを提供しています。同社のドライブトレインに関する専門知識により、効率的で洗練されたパワートレインシステムに対する進化する要件に応える体制が整っています。
自動車用フライホイールの主要企業
本調査では、自動車用フライホイール市場に関する分析として、以下の主要企業を取り上げています。
- Schaeffler AG / LuK
- Valeo SA
- ZF Friedrichshafen AG / Sachs
- Aisin Corporation
- Exedy Corporation
- BorgWarner Inc.
- Linamar Corporation
- American Axle & Manufacturing (AAM)
- Magna International Inc.
- Skyway Precision, Inc.
最近の動向
- 2026年7月、シェフラーは、同社の「Vehicle Lifetime Solutions」部門が、「Automechanika Frankfurt 2026」において、さまざまな駆動方式や修理ソリューションを網羅した統合ポートフォリオを展示すると発表しました。この取り組みは、ますます複雑化するドライブトレインのサポートと、アフターマーケット製品ポートフォリオの維持にシェフラーが注力していることを示すものです。これには、同社が推定するところ、新車およびトランスポーターの約2台に1台に搭載されているLuK製デュアルマスフライホイールも含まれます。
- 2026年2月、アイシンは、インドにおける生産拠点を拡大し、オートマチックトランスミッションおよび無段変速機(CVT)を現地生産するための新工場を設立するため、約320億円を投資すると発表しました。この動きは、成長を続けるインドの自動車市場におけるアイシンの事業拡大を後押しするものであり、マニュアルトランスミッション車から自動変速システムへの移行を反映しています。これは、内燃機関(ICE)およびハイブリッドパワートレインに使用されるフライホイールおよびダンピング技術の将来的な構成に影響を与えるものです。
世界の自動車用フライホイール市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、フライホイールの種類、車種、パワートレイン、販売チャネル、および地域に基づいて、世界の自動車用フライホイール市場レポートをセグメント化しました。
- フライホイール種別別見通し(売上高、10億米ドル、2021年~2033年)
- デュアルマス・フライホイール
- シングルマス・フライホイール
- ハイブリッド・フライホイール
- 車種別見通し(売上高、10億米ドル、2021年~2033年)
- 乗用車
- 中型・大型商用車
- 小型商用車
- オフハイウェイ車
- パワートレイン別見通し(売上高、10億米ドル、2021年~2033年)
- ディーゼル
- ガソリン
- ハイブリッド
- 販売チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- アフターマーケット
- OEM
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 調査方法
1.2.1. 情報の収集
1.3. 情報またはデータの分析
1.4. 調査方法
1.5. 調査範囲と仮定
1.6. 市場の定義と検証
1.7. 国別セグメントシェアの算出
1.8. データソース一覧
第2章 エグゼクティブサマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 自動車用フライホイール市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.2.3. 業界が直面する課題
3.3. 自動車用フライホイール市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. サプライヤーの交渉力
3.3.1.2. バイヤーの交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 社会的環境
3.3.2.4. 技術的環境
3.3.2.5. 環境的環境
3.3.2.6. 法的環境
第4章. 自動車用フライホイール市場:フライホイール種別別予測および動向分析
4.1. セグメント概要
4.2. 自動車用フライホイール市場:フライホイール種別動向分析(2025年および2033年、10億米ドル)
4.3. デュアルマス・フライホイール
4.3.1. デュアルマス・フライホイール市場の売上高推計および予測(2021年~2033年、10億米ドル)
4.4. シングルマス・フライホイール
4.4.1. シングルマス・フライホイール市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.5. ハイブリッド・フライホイール
4.5.1. ハイブリッドフライホイール市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章 自動車用フライホイール市場:車種別推計および動向分析
5.1. セグメント概要
5.2. 自動車用フライホイール市場:車種別推移分析、10億米ドル、2025年および2033年
5.3. 乗用車
5.3.1. 乗用車市場の収益推計および予測、2021年~2033年(10億米ドル)
5.4. 中型・大型商用車
5.4.1. 中型・大型商用車市場の収益推計および予測、2021年~2033年(10億米ドル)
5.5. 小型商用車
5.5.1. 小型商用車市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.6. オフハイウェイ車
5.6.1. オフハイウェイ車市場の売上高推計および予測、2021年~2033年(10億米ドル)
第6章 自動車用フライホイール市場:パワートレインの推計および動向分析
6.1. セグメント概要
6.2. 自動車用フライホイール市場:パワートレインの動向分析、10億米ドル、2025年および2033年
6.3. ディーゼル
6.3.1. ディーゼル市場の収益推計および予測、2021年~2033年(10億米ドル)
6.4. ガソリン
6.4.1. ガソリン市場の収益推計および予測、2021年~2033年(10億米ドル)
6.5. ハイブリッド
6.5.1. ハイブリッド市場の収益推計および予測、2021年~2033年(10億米ドル)
第7章. 自動車用フライホイール市場:販売チャネルの推計およびトレンド分析
7.1. セグメント・ダッシュボード
7.2. 自動車用フライホイール市場:販売チャネルの推移分析、10億米ドル、2025年および2033年
7.3. アフターマーケット
7.3.1. アフターマーケットの市場収益推計および予測、2021年~2033年(10億米ドル)
7.4. OEM
7.4.1. OEM市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章 自動車用フライホイール市場:地域別推計および動向分析
8.1. 地域別自動車用フライホイール市場シェア(2025年および2033年、10億米ドル)
8.2. 北米
8.2.1. 北米自動車用フライホイール市場の推計および予測(2021年~2033年、10億米ドル)
8.2.2. 米国
8.2.2.1. 米国の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の自動車用フライホイール市場の推計および予測、2021年~2033年 (10億米ドル)
8.4.2. 中国
8.4.2.1. 中国の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. 日本
8.4.3.1.
日本の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. インド
8.4.4.1. インドの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国における自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアにおける自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 中東およびアフリカ
8.6.1. 中東およびアフリカの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. アラブ首長国連邦(UAE)
8.6.2.1. アラブ首長国連邦(UAE)の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. サウジアラビア王国(KSA)
8.6.3.1. サウジアラビア(KSA)の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
第9章。競争環境
9.1. 企業の分類
9.2. 企業の市場における位置づけ
9.3. 企業のヒートマップ分析
9.4. 企業概要/一覧
9.4.1. シェフラーAG/LuK
9.4.1.1. 参加企業の概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. Valeo SA
9.4.2.1. 参加企業の概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. ZF フリードリヒスハーフェン AG / サックス
9.4.3.1. 参加企業の概要
9.4.3.2. 財務実績
9.4.3.3. 製品ベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. アイシン株式会社
9.4.4.1. 参加企業の概要
9.4.4.2. 財務実績
9.4.4.3. 製品ベンチマーク
9.4.4.4.
戦略的取り組み
9.4.5. エクセディ株式会社
9.4.5.1. 参加企業の概要
9.4.5.2. 財務実績
9.4.5.3. 製品ベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. ボルグワーナー社
9.4.6.1. 参加企業の概要
9.4.6.2. 財務実績
9.4.6.3. 製品ベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. ライナマー・コーポレーション
9.4.7.1. 参加企業の概要
9.4.7.2. 財務実績
9.4.7.3. 製品ベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. アメリカン・アクスル・アンド・マニュファクチャリング(AAM)
9.4.8.1. 参加企業の概要
9.4.8.2. 財務実績
9.4.8.3. 製品ベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. マグナ・インターナショナル社
9.4.9.1. 参加企業の概要
9.4.9.2. 財務実績
9.4.9.3. 製品ベンチマーキング
9.4.9.4. 戦略的取り組み
9.4.10. スカイウェイ・プレシジョン社
9.4.10.1. 参加企業の概要
9.4.10.2. 財務実績
9.4.10.3. 製品ベンチマーク
9.4.10.4. 戦略的取り組み
表の一覧
表 1 世界の自動車用フライホイール市場規模の推計および予測 2021年~2033年(10億米ドル)
表2 世界の自動車用フライホイール市場:地域別 2021年~2033年(10億米ドル)
表3 世界の自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表4 世界の自動車用フライホイール市場:車種別 2021年~2033年 (10億米ドル)
表5 世界の自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表6 世界の自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表7 デュアルマス・フライホイール市場:地域別 2021年~2033年(10億米ドル)
表8 シングルマス・フライホイール市場(地域別、2021年~2033年)(10億米ドル)
表9 ハイブリッドフライホイール市場、地域別 2021年~2033年(10億米ドル)
表10 乗用車市場、地域別 2021年~2033年(10億米ドル)
表11 中型・大型商用車市場、地域別 2021年~2033年(10億米ドル)
表12 軽商用車市場、地域別 2021年~2033年(10億米ドル)
表13 オフハイウェイ車両市場:地域別 2021年~2033年(10億米ドル)
表14 ディーゼル市場:地域別 2021年~2033年(10億米ドル)
表15 ガソリン市場:地域別 2021年~2033年(10億米ドル)
表16 ハイブリッド車市場(地域別、2021年~2033年)(10億米ドル)
表17 アフターマーケット(地域別、2021年~2033年)(10億米ドル)
表18 OEM市場(地域別、2021年~2033年)(10億米ドル)
表19 北米自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表20 北米自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表21 北米自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表22 北米自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表23 米国自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表24 米国自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表25 米国自動車用フライホイール市場:パワートレイン別 2021年~2033年 (10億米ドル)
表26 米国自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表27 カナダ自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表28 カナダの自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表29 カナダの自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表30 カナダの自動車用フライホイール市場:販売チャネル別 2021年~2033年 (10億米ドル)
表31 メキシコ自動車用フライホイール市場、フライホイール種別 2021年~2033年(10億米ドル)
表32 メキシコ自動車用フライホイール市場、車種別 2021年~2033年 (10億米ドル)
表33 メキシコ自動車用フライホイール市場、パワートレイン別 2021年~2033年(10億米ドル)
表34 メキシコ自動車用フライホイール市場、販売チャネル別 2021年~2033年(10億米ドル)
表35 欧州自動車用フライホイール市場、フライホイールタイプ別 2021年~2033年 (10億米ドル)
表36 欧州自動車用フライホイール市場、車種別 2021年~2033年(10億米ドル)
表37 欧州自動車用フライホイール市場、パワートレイン別 2021年~2033年(10億米ドル)
表38 欧州自動車用フライホイール市場、販売チャネル別 2021年~2033年(10億米ドル)
表39 英国自動車用フライホイール市場、フライホイールタイプ別 2021年~2033年(10億米ドル)
表40 英国自動車用フライホイール市場、車種別 2021年~2033年(10億米ドル)
表41 英国の自動車用フライホイール市場:パワートレイン別 2021年~2033年 (10億米ドル)
表42 英国自動車用フライホイール市場、販売チャネル別 2021年~2033年(10億米ドル)
表43 ドイツ自動車用フライホイール市場、フライホイールタイプ別 2021年~2033年(10億米ドル)
表44 ドイツ自動車用フライホイール市場、車種別 2021年~2033年(10億米ドル)
表45 ドイツの自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表46 ドイツの自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表47 フランスの自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表48 フランス自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表49 フランス自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表50 フランス自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表51 アジア太平洋地域の自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表52 アジア太平洋地域の自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表53 アジア太平洋地域の自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表54 アジア太平洋地域の自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表55 中国の自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表56 中国の自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表57 中国の自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表58 中国の自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表59 インドの自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年 (10億米ドル)
表60 インドの自動車用フライホイール市場、車種別 2021年~2033年(10億米ドル)
表61 インドの自動車用フライホイール市場、パワートレイン別 2021年~2033年 (10億米ドル)
表62 インドの自動車用フライホイール市場、販売チャネル別 2021年~2033年(10億米ドル)
表63 日本の自動車用フライホイール市場、フライホイールタイプ別 2021年~2033年(10億米ドル)
表64 日本の自動車用フライホイール市場、車種別 2021年~2033年(10億米ドル)
表65 日本の自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表66 日本の自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表67 オーストラリアの自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表68 オーストラリアの自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表69 オーストラリアの自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表70 オーストラリアの自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表71 韓国自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表72 韓国自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表73 韓国自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表74 韓国自動車用フライホイール市場、販売チャネル別 2021年~2033年(10億米ドル)
表75 ラテンアメリカ自動車用フライホイール市場、 フライホイールタイプ別 2021年~2033年(10億米ドル)
表76 ラテンアメリカ自動車用フライホイール市場、車種別 2021年~2033年(10億米ドル)
表77 ラテンアメリカ自動車用フライホイール市場、パワートレイン別 2021年~2033年(10億米ドル)
表78 ラテンアメリカ自動車用フライホイール市場、販売チャネル別 2021年~2033年(10億米ドル)
表79 ブラジル自動車用フライホイール市場、フライホイールタイプ別 2021年~2033年(10億米ドル)
表80 ブラジル自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表81 ブラジル自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表82 ブラジル自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表83 MEA自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表84 MEA自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表85 MEA自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表86 MEA自動車用フライホイール市場、販売チャネル別 2021年~2033年(10億米ドル)
表87 UAE自動車用フライホイール市場、フライホイールタイプ別 2021年~2033年(10億米ドル)
表88 UAE自動車用フライホイール市場、車種別 2021年~2033年(10億米ドル)
表89 UAE自動車用フライホイール市場、パワートレイン別 2021年~2033年(10億米ドル)
表90 アラブ首長国連邦(UAE)の自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表91 サウジアラビア王国(KSA)の自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表92 サウジアラビア王国(KSA)の自動車用フライホイール市場:車種別 2021年~2033年(10億米ドル)
表93 サウジアラビア(KSA)の自動車用フライホイール市場:パワートレイン別 2021年~2033年(10億米ドル)
表94 サウジアラビア(KSA)の自動車用フライホイール市場:販売チャネル別 2021年~2033年(10億米ドル)
表95 南アフリカの自動車用フライホイール市場:フライホイールタイプ別 2021年~2033年(10億米ドル)
表96 南アフリカの自動車用フライホイール市場:車種別 2021年~2033年 (10億米ドル)
表97 南アフリカの自動車用フライホイール市場、パワートレイン別 2021年~2033年(10億米ドル)
表98 南アフリカの自動車用フライホイール市場、販売チャネル別 2021年~2033年(10億米ドル)
図表一覧
図1 自動車用フライホイール市場のセグメンテーション
図2 市場調査の実施形態
図3 情報調達
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 親市場の分析
図8 市場の策定と検証
図9 自動車用フライホイール市場の概要
図10 自動車用フライホイール市場セグメントの概要
図11 自動車用フライホイール市場の競合状況の概要
図12 市場調査の実施形態
図13 市場推進要因の関連性分析(現在および将来への影響)
図14 市場制約要因の関連性分析(現在および将来への影響)
図15 自動車用フライホイール市場:フライホイールタイプ別見通し 主なポイント(10億米ドル)
図16 自動車用フライホイール市場:フライホイールタイプ別推移分析(10億米ドル)、2025年および2033年
図17 デュアルマス・フライホイール市場の売上高推計および予測、2021年~2033年(10億米ドル)
図18 シングルマス・フライホイール市場の売上高推計および予測、2021年~2033年(10億米ドル)
図19 ハイブリッド・フライホイール市場の売上高推計および予測、2021年~2033年(10億米ドル)
図20 自動車用フライホイール市場:車種別見通し 主なポイント (10億米ドル)
図21 自動車用フライホイール市場:車種別推移分析(10億米ドル)、2025年および2033年
図22 乗用車市場の売上高推計および予測、2021年~2033年(10億米ドル)
図23 中型・大型商用車市場の売上高推計および予測、2021年~2033年(10億米ドル)
図24 軽商用車市場の売上高推計および予測、2021年~2033年(10億米ドル)
図25 オフハイウェイ車両市場の売上高推計および予測、2021年~2033年(10億米ドル)
図26 自動車用フライホイール市場:パワートレインの展望に関する主なポイント(10億米ドル)
図27 自動車用フライホイール市場:パワートレイン動向分析(10億米ドル)、2025年および2033年
図28 ディーゼル市場売上高の推計および予測、2021年~2033年(10億米ドル)
図29 ガソリン市場売上高の推計および予測、2021年~2033年 (10億米ドル)
図30 ハイブリッド市場の収益推計および予測、2021年~2033年(10億米ドル)
図31 自動車用フライホイール市場:販売チャネル見通しの要点(10億米ドル)
図32 自動車用フライホイール市場:販売チャネルの推移分析(10億米ドル)、2025年および2033年
図33 アフターマーケットの売上高推計および予測、2021年~2033年(10億米ドル)
図34 OEM市場の売上高推計および予測、2021年~2033年(10億米ドル)
図35 地域別市場:主なポイント
図36 自動車用フライホイール市場:地域別見通し、2025年および2033年、10億米ドル
図37 北米自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図38 米国自動車用フライホイール市場の推計および予測、2021年~2033年 (10億米ドル)
図39 カナダの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図40 メキシコの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図 図41 欧州の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図42 英国の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図43 ドイツの自動車用フライホイール市場の推計および予測、2021年~2033年 (10億米ドル)
図44 フランスにおける自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図45 アジア太平洋地域における自動車用フライホイール市場の推計および予測、2021年~2033年 (10億米ドル)
図46 日本の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図47 中国の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図48 インドの自動車用フライホイール市場の推計および予測(2021年~2033年)(10億米ドル)
図49 オーストラリアの自動車用フライホイール市場の推計および予測(2021年~2033年)(10億米ドル)
図50 韓国の自動車用フライホイール市場の推計および予測(2021年~2033年) (10億米ドル)
図51 ラテンアメリカ自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図52 ブラジル自動車用フライホイール市場の推計および予測、2021年~2033年 (10億米ドル)
図53 MEA地域の自動車用フライホイール市場の推計および予測、2021年~2033年 (10億米ドル)
図54 サウジアラビア(KSA)の自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図55 アラブ首長国連邦(UAE)の自動車用フライホイール市場の推計および予測、2021年~2033年 (10億米ドル)
図56 南アフリカの自動車用フライホイール市場の推計および予測、2021年~2033年(10億米ドル)
図57 戦略フレームワーク
図58 企業の分類
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









