主な市場動向とインサイト
- 素材別:2025年には、炭素鋼セグメントが約46.0%という最大の市場シェアを占めました。
- 用途別:2025年には、コンクリート建設セグメントが60.0%を超える最大の市場シェアを占めました。
地域別の注目点
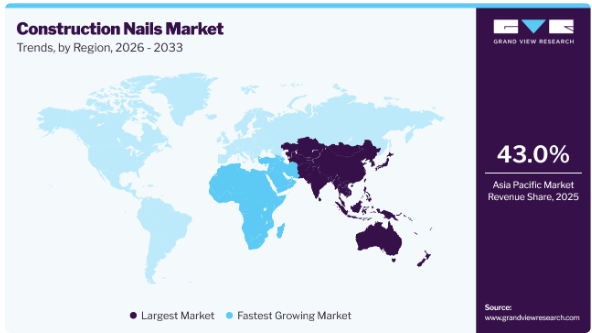
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア43.0%)
- 最も成長が著しい地域市場:中東・アフリカ(2026年~2033年のCAGRが最高)
市場規模と予測
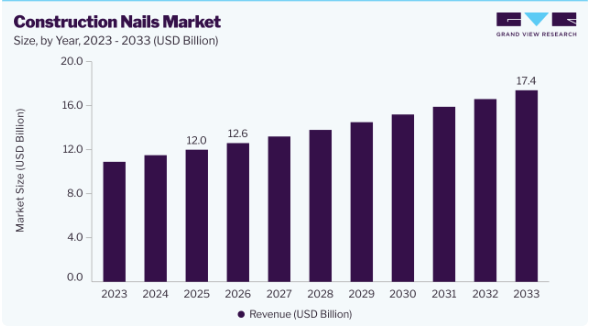
- 2025年の市場規模:120億米ドル
- 2026年の推定市場規模:126億米ドル
- 2033年までの予測市場規模:174億米ドル
- CAGR(2026年~2033年):4.7%
多くの国々で軽量な木材系建築工法が普及しつつあることが、建設用釘の需要をさらに後押ししています。木材は、入手が容易であること、優れた強度対重量比、加工のしやすさ、そして輸送コストが低いといった理由から、建築材料として引き続き人気を集めています。そのため、住宅や商業建築における木材の需要が高まるにつれ、建築用釘の需要も増加しています。米国では、豊富な木材の供給を背景に、木造建築が広く普及していることから、大幅な成長が見込まれています。木材のコストが比較的低く、また同国において持続可能な建築手法への重視が高まっていることから、この傾向は今後も続くと予想されます。
建築用釘は、ステンレス鋼や炭素鋼などの原材料から製造されています。ステンレス鋼製の釘は、その耐久性、耐食性、および高い強度から広く好まれています。一方、炭素鋼製の釘は、高い引張強度と優れた耐荷重能力が求められる用途で一般的に使用されています。
この市場は競争が激しく、顧客はブランド認知度よりも、釘の仕様、品質、用途への適合性を優先しています。建設用釘は、直接販売チャネル、第三者ベンダー、またはオンラインポータルを通じて流通しています。住宅および非住宅建設に携わる企業は、これらの釘をまとめて調達しています。最終用途産業におけるこれらの企業との購入量および契約期間は、メーカーの利益率に影響を与える2つの主要な要因です。その結果、製品の価格設定や利益率は業界各社によって異なります。
素材に関する分析
2025年時点で、炭素鋼セグメントは約46.0%という最大の市場シェアを占めました。このセグメントは、予測期間中に大幅な成長が見込まれています。釘製造において広く使用されている理由は、その優れた耐荷重能力と高い引張強度によるものです。さらに、炭素鋼製の釘は優れた耐摩耗性を備え、過酷な条件下でも構造的完全性を維持するため、木材やコンクリートを扱う重建設用途に最適です。したがって、大型の住宅、商業施設、インフラプロジェクトの建設が増加していることから、予測期間を通じて炭素鋼製釘の需要がさらに拡大すると見込まれます。
ステンレス鋼セグメントは、予測期間を通じて着実な成長を記録すると予想されます。ステンレス鋼製釘は、木材・コンクリート建築、DIYプロジェクト、インテリア、住宅リフォームなどで使用されています。さらに、ステンレス鋼製釘の防錆・耐食性により、デッキや屋根などの屋外用途にも適しています。ステンレス鋼は、その優れた耐久性、信頼性、および高い強度から、釘の製造に広く好まれています。その優れた耐食性により、構造物が頻繁に湿気や過酷な環境条件にさらされる木造建築用途に特に適しています。空気にさらされると酸化しやすい炭素鋼とは異なり、ステンレス鋼は保護用の酸化クロム層を形成し、酸素や化学的腐食から釘を保護します。これにより、耐久性が向上し、耐用年数が延長されます。
用途に関する洞察
2025年には、コンクリート建設セグメントが60.0%を超える最大の市場シェアを占めました。コンクリートが持つ耐久性、汎用性、強度といった特性により、予測期間中はさらに大幅な成長が見込まれています。これらの利点により、コンクリートは世界中のさまざまな商業・住宅プロジェクトにおいて理想的な選択肢となっています。また、コンクリートは洪水や地震などの自然災害に耐えることができるため、地震多発地域での利用も増加しています。さらに、インフラや建設・製造能力への継続的な投資が、コンクリート建設用途で使用される締結製品の需要を支えると予想されます。
木造建築セグメントは、予測期間を通じて安定した年平均成長率(CAGR)で成長すると見込まれています。このセグメントには、木材を用いた天井、骨組み、床、屋根、デッキ、壁の建設における釘の使用が含まれます。環境意識の高まりや、持続可能な建築手法の普及が進んでいることが、世界的な木造建築の需要を牽引しています。コンクリートと比較して、木材は湿気、シロアリ、腐朽、火災による損傷を受けやすいため、建物の耐用年数に影響を及ぼします。しかし、木造建築の軽量性、構造強度、施工のしやすさ、そして持続可能性が、世界中の建設プロジェクトにおける木造建築の採用を後押しし続けています。
地域別インサイト
北米の建設用釘市場は、同地域の建設業界の成長に牽引され、予測期間を通じて着実な成長率を示すと予想されます。同地域では、カナダやメキシコなどの国々における人口増加や購買力の向上により、住宅および商業施設への需要が高まっています。さらに、プレハブ建築や改修プロジェクトへの投資拡大が、地域全体における骨組み用釘および連釘の消費を支えています。また、自動締結システムや空気圧式釘打ち機の採用拡大も、メーカーによる高性能な建設用釘の投入を後押ししています。
米国の建設用釘市場の動向
2025年、米国の建設用釘市場は、同地域の売上高の約75.0%を占めました。米国には、豊富な木材資源に支えられた、木造建築の長い伝統があります。木材のコストが比較的低く、持続可能な建築手法の採用が増加していることから、この傾向は今後も続くと予想されます。さらに、モジュラー住宅や木造フレームを用いた商業建築の人気の高まりが、保持力や耐食性が向上した特殊釘への需要を牽引しています。加えて、修繕、改修、リフォームへの投資増加により、全米で建築用釘やその他の締結製品への需要が持続すると予想されます。
カナダの建築用釘市場は、主に集合住宅開発やインフラ改修プロジェクトへの投資増加によって牽引されています。
購買力の向上に伴い、多くの人々がカナダでの住宅購入を選択しており、これが新築住宅の需要を牽引しています。また、プレハブ工法の採用拡大も、高性能な締結ソリューションへの需要を生み出しています。
アジア太平洋地域の建設用釘市場の動向
2025年、アジア太平洋地域の建設用釘市場は、売上高シェア約43.0%を占め、市場をリードしました。この地域には、インド、中国、日本、バングラデシュなど、多くの発展途上国および先進国が含まれています。これらの国々ではインフラ開発が拡大しており、これが建設用釘の需要を牽引しています。急速な都市化や、産業・物流インフラへの投資増加も、建設用釘に対する地域的な需要をさらに後押ししています。さらに、プレハブおよびモジュール式建築活動の拡大により、地域全体で連打釘や特殊釘の使用が加速しています。
中国の建設用釘市場は、建設部門への投資を促進する政府の好意的な政策により、アジア太平洋地域において有望な市場として台頭しています。さらに、人口増加、急速な都市化、可処分所得の増加といった要因が、同国の建設部門の発展において重要な役割を果たしています。したがって、国内の建設活動の増加に伴い、予測期間を通じて市場は成長すると見込まれています。
インドの建設用釘市場は、活況を呈する建設セクターに牽引されています。世界で最も急成長している新興経済国の一つであるインドでは、住宅、商業施設、インフラ開発において堅調な成長が続いています。急速な都市化、人口増加、そして手頃な価格の住宅、スマートシティ、交通インフラへの政府投資の拡大が、建設活動をさらに加速させており、その結果、幅広い建築用途において建設用釘の需要が牽引されています。
欧州の建設用釘市場の動向
欧州の建設用釘市場は、予測期間を通じて緩やかな成長が見込まれています。欧州には、ドイツ、英国、ロシア、イタリア、フランスなど、建設セクターが確立された多くの先進国が含まれています。英国、ドイツ、フランス、イタリア、スウェーデンの政府や民間企業は、手頃な価格の住宅に多額の投資を行っています。医療・教育施設を含む商業・公共インフラの拡大が、同地域における製品需要を牽引すると予想されます。さらに、持続可能な建築手法やエネルギー効率の高い建設への注目が高まっていることから、地域全体で先進的な締結ソリューションの採用が進んでいます。また、改修工事の増加や交通インフラの近代化も、建設用釘の需要を支えています。
ドイツの建設市場は、業界全体での投資増加に支えられ、再び成長を遂げています。投資を牽引する要因としては、政府による有利な優遇措置、原材料の資源効率化、および循環型経済の定着などが挙げられます。さらに、住宅建設や商業施設の改修プロジェクトへの投資増加が、同国における建設用締結製品の需要を牽引しています。また、木材を主材とする建築手法の利用拡大も、予測期間を通じて建設用釘の消費を支えると見込まれています。
英国の建設用釘市場は、住宅、オフィス、教育機関、ホテル・レストラン、リゾート、交通関連施設、オンライン小売倉庫などにおける広範な建設・修復活動に牽引され、2025年には地域売上高の約12.0%を占めました。さらに、住宅供給の拡大や公共インフラの整備を目的とした政府の取り組みが、建設資材サプライヤーにとってのビジネスチャンスを生み出しています。物流施設や工業団地への投資拡大も、建設用釘の需要を支えると予想されます。
中南米(CSA)の建設用釘市場の動向
中南米(CSA)の建設用釘市場は、建設業界の活況に後押しされ、2025年には売上高シェアの6.0%を占めました。アルゼンチン、ブラジル、ペルーなど、同地域の新興経済国では、急速な都市化に伴い人口増加が進んでいます。これらの要因が、中南米における住宅および商業施設の建設を促進し、地域の製品需要を後押ししています。インフラの近代化や交通プロジェクトに対する政府支出の増加が、地域全体の建設活動を支えています。さらに、都市部の住宅開発の拡大が、予測期間中に建設用釘の需要を牽引すると見込まれています。
ブラジルの建設用釘市場は、インフラ開発プロジェクトへの投資増加により成長を遂げています。さらに、住宅建設プロジェクトや商業開発への投資拡大が、同国の建設セクターの成長に寄与しています。また、近代的な建設技術の採用拡大も、建設用釘の需要を支えると予想されます。
中東・アフリカ(MEA)の建設用釘市場の動向
MEA地域の建設用釘市場は、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。中東およびアフリカの建設業界は、投資の増加や石油生産の拡大といった要因により、今後数年間で飛躍的な成長を遂げると予想されます。急速な都市拡大や、観光、商業インフラ、産業プロジェクトへの投資増加が、市場成長にとって好ましい環境を作り出しています。さらに、経済の多角化に焦点を当てた政府の取り組みが、同地域における建設用釘の長期的な需要を支えると予想されます。
建設用釘の主要企業に関する洞察
この市場には、グローバル企業、地域企業、地元企業など多様なプレイヤーが存在しており、競争が極めて激しい状況です。世界をリードする企業は、激しい競争に耐え、市場シェアを拡大するための戦略として、パートナーシップ、提携、買収、合併、および契約を活用しています。
主要な建設用釘メーカー
本調査では、建設用釘市場に関する分析として、以下の主要企業を取り上げています:
- Simpson Strong-Tie
- Grip-Rite
- Shandong Oriental Cherry Hardware Group
- Maze Nails
- TITIBI
- Pan Chem Corporation
- JE-IL WIRE PRODUCTION
- Duchesne
- BECK Fastener Group
- DEACERO
最近の動向
- 2025年5月、G&Bフィッサッギ・グループは、英国を拠点とする建設用固定具および締結製品の卸売業者であるアプタス・ファスナー・システムズの買収を発表しました。この買収により、G&Bフィッサッギの製品ポートフォリオが拡大し、英国市場全体の建設用締結製品顧客に対する在庫の確保と技術サポート体制が強化されます。
- 2025年3月、ホワイト・キャップ・サプライ・ホールディングスLLCは、テキサス州で特殊建設資材および機器レンタルを手掛ける「クリス・コン・サプライ&ファスナーズ」の買収を発表しました。この買収により、ホワイト・キャップの付加価値サービスが拡大し、建設用釘や関連アクセサリーを含む建設資材および締結製品のワンストッププロバイダーとしての地位が強化されます。
- 2025年3月、ロケット・インダストリアル社は、建設および産業用途向けの連打釘やバラ釘を含む包括的なファスナー製品群の発売により、同社の独占販売製品ライン「ゼニス」を拡充すると発表しました。この拡充により、パレット製造、木箱製作、産業建設分野における同社の製品ラインナップが強化されるとともに、顧客が高性能な釘ソリューションを利用しやすくなります。
世界の建設用釘市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、素材、用途、地域に基づいて世界の建設用釘市場レポートをセグメント化しています:
- 素材別見通し(売上高、10億米ドル、2021年~2033年)
- ステンレス鋼
- 炭素鋼
- その他
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 木造建築
- コンクリート建築
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- トルコ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 中南米
- ブラジル
- アルゼンチン
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 調査方法
1.3. 調査範囲と前提条件
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源および第三者による見解
1.4.4. 一次調査
1.5. 情報の分析
1.5.1. データ分析モデル
1.6. 市場の構築およびデータの可視化
1.7. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場の見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 建築用釘市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 世界の工業用ファスナー市場
3.2. 建築用釘市場:業界のバリューチェーン分析
3.2.1. 原材料の動向
3.2.1.1. ステンレス鋼
3.2.1.2. 炭素鋼
3.2.2. 販売チャネル分析
3.3. 規制の枠組み
3.3.1. アナリストの見解
3.3.2. 規制
3.4. 技術の概要
3.4.1. 伸線
3.4.2. 冷間成形
3.4.3. 熱処理
3.5. 市場の動向
3.5.1. 市場推進要因の分析
3.5.1.1. 世界的な建設業界の活況
3.5.1.2. 建物の内外装構造における建築用釘の普及拡大
3.5.2. 市場制約要因の分析
3.5.2.1. 建築・建設用テープの利用拡大
3.5.3. 業界の機会
3.5.4. 業界の課題
3.6. 建設用釘市場 – ビジネス環境分析ツール
3.6.1. 業界分析:ポーターの
3.6.2. PESTEL分析
3.7. 市場のディスラプション分析
第4章. 建設用釘市場:素材別推計およびトレンド分析
4.1. 主なポイント
4.2. 素材別市場シェア分析(2025年および2033年)
4.3. 建築用釘市場の推計および予測(素材別、10億米ドル)、2021年~2033年
4.4. ステンレス鋼
4.5. 炭素鋼
4.6. その他
第5章 建設用釘市場:用途別推計および動向分析
5.1. 主なポイント
5.2. 用途別市場シェア分析(2025年および2033年)
5.3. 建設用釘市場の推計および予測(用途別、10億米ドル)、2021年~2033年
5.4. 木造建築
5.5. コンクリート建築
第6章 建築用釘市場:地域別推計および動向分析
6.1. 主なポイント
6.2. 地域別市場シェア分析(2025年および2033年)
6.3. 北米
6.3.1. 北米の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.3.2. 米国
6.3.2.1. 米国の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.3.3. カナダ
6.3.3.1. カナダの建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.3.4. メキシコ
6.3.4.1. メキシコの建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.4. ヨーロッパ
6.4.1. 欧州の建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.4.2. ドイツ
6.4.2.1. ドイツの建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.4.3. 英国
6.4.3.1. 英国の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.4.4. フランス
6.4.4.1. フランスの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.4.5. スペイン
6.4.5.1. スペインの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.4.6. トルコ
6.4.6.1. トルコの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.5. アジア太平洋地域
6.5.1. アジア太平洋地域の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.5.2. 中国
6.5.2.1. 中国の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.5.3. 日本
6.5.3.1. 日本の建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.5.4. インド
6.5.4.1. インドの建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.5.5. 韓国
6.5.5.1. 韓国の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.5.6. オーストラリア
6.5.6.1. オーストラリアの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.6. 中南米
6.6.1. 中南米の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.6.2. ブラジル
6.6.2.1. ブラジルの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.6.3. アルゼンチン
6.6.3.1. アルゼンチンの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.7. 中東・アフリカ
6.7.1. 中東・アフリカの建設用釘市場の推計および予測、2021年~2033年 (百万米ドル)
6.7.2. アラブ首長国連邦(UAE)
6.7.2.1. アラブ首長国連邦(UAE)の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
6.7.3. サウジアラビア
6.7.3.1. サウジアラビアの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
第7章 サプライヤー・インテリジェンス
7.1. クラリッチ・マトリックス
7.2. エンゲージメント・モデル
7.3. 交渉戦略
7.4. 調達におけるベストプラクティス
7.5. ベンダー選定基準
7.6. 原材料サプライヤー一覧
7.7. エンドユーザー一覧
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 競争の分類
8.3. 企業の市場ポジショニング
8.4. 企業のヒートマップ分析(2023年)
8.5. 戦略マッピング(2023年)
8.6. 企業一覧
8.6.1. シンプソン・ストロング・タイ
8.6.1.1. 企業概要
8.6.1.2. 財務実績
8.6.1.3. 製品ベンチマーキング
8.6.1.4. 戦略的取り組み
8.6.2. グリップ・ライト
8.6.2.1. 企業概要
8.6.2.2. 財務実績
8.6.2.3. 製品のベンチマーク
8.6.2.4. 戦略的取り組み
8.6.3. 山東オリエンタルチェリーハードウェアグループ
8.6.3.1. 会社概要
8.6.3.2. 財務実績
8.6.3.3. 製品のベンチマーク
8.6.3.4. 戦略的取り組み
8.6.4. Maze Nails
8.6.4.1. 会社概要
8.6.4.2. 財務実績
8.6.4.3. 製品ベンチマーク
8.6.4.4. 戦略的取り組み
8.6.5. TITIBI
8.6.5.1. 会社概要
8.6.5.2. 財務実績
8.6.5.3. 製品ベンチマーク
8.6.5.4. 戦略的取り組み
8.6.6. パン・ケム・コーポレーション
8.6.6.1. 会社概要
8.6.6.2. 財務実績
8.6.6.3. 製品ベンチマーク
8.6.6.4. 戦略的取り組み
8.6.7. JE-IL WIRE PRODUCTION
8.6.7.1. 会社概要
8.6.7.2. 財務実績
8.6.7.3. 製品ベンチマーク
8.6.7.4. 戦略的取り組み
8.6.8. Duchesne
8.6.8.1. 会社概要
8.6.8.2. 財務実績
8.6.8.3. 製品ベンチマーク
8.6.8.4. 戦略的取り組み
8.6.9. BECK Fastener Group
8.6.9.1. 会社概要
8.6.9.2. 財務実績
8.6.9.3. 製品のベンチマーク
8.6.9.4. 戦略的取り組み
8.6.10. DEACERO
8.6.10.1. 会社概要
8.6.10.2. 財務実績
8.6.10.3. 製品のベンチマーク
8.6.10.4. 戦略的取り組み
表の一覧
表 1 建材用釘市場の推定値および予測(素材別、2021年~2033年)(10億米ドル)
表 2 建材用釘市場の推定値および予測(用途別、2021年~2033年)(10億米ドル)
表 3 主要市場参加者別の最近の動向および影響分析
表 4 企業ヒートマップ分析(2025年)
図一覧
図1 建設用釘市場のセグメンテーション
図2 情報調達
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 地域別見通し
図7 セグメント別見通し
図8 競争環境の見通し
図9 世界の産業用ファスナー市場、2023年(10億米ドル)
図10 建設用釘市場 – バリューチェーン分析
図11 米国のステンレス鋼価格の推移、2019年~2023年(米ドル/トン)
図12 市場推進要因の影響分析
図13 米国の建設業界支出、2018年~2023年(百万米ドル)
図14 市場制約要因の影響分析
図15 業界分析:ポーターの
図16 PESTEL分析(SWOT別)
図17 資料:主なポイント
図18 資料:市場シェア(2025年および2033年)
図19 ステンレス製建築用釘市場の推計および予測(2021年~2033年) (10億米ドル)
図20 炭素鋼製建築用釘市場の推計および予測、2021年~2033年(10億米ドル)
図21 その他による建築用釘市場の推計および予測、2021年~2033年(10億米ドル)
図22 用途別:主なポイント
図23 用途別:市場シェア(2025年および2033年)
図24 木材建築別 建築用釘市場の推計および予測(2021年~2033年)(10億米ドル)
図25 コンクリート建築別 建築用釘市場の推計および予測(2021年~2033年) (百万米ドル)
図26 地域別、2025年および2033年(百万米ドル)
図27 地域別市場:主なポイント
図28 地域別市場:主なポイント
図29 北米建設用釘市場の推計および予測、2021年~2033年 (百万米ドル)
図30 米国における建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図31 カナダにおける建設用釘市場の推計および予測、2021年~2033年 (百万米ドル)
図32 メキシコの建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
図33 欧州の建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
図34 ドイツの建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
図35 英国の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図36 フランスの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図37 スペインの建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
図38 トルコの建築用釘市場の推計および予測、2021年~2033年(百万米ドル)
図39 アジア太平洋地域の建築用釘市場の推計および予測、2021年~2033年 (百万米ドル)
図40 中国の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図41 インドの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図42 日本の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図43 韓国における建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図44 オーストラリアにおける建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図45 中南米における建設用釘市場の推計および予測、2021年~2033年 (百万米ドル)
図46 ブラジルの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図47 アルゼンチンの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図48 中東・アフリカの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図49 アラブ首長国連邦(UAE)の建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図50 サウジアラビアの建設用釘市場の推計および予測、2021年~2033年(百万米ドル)
図51 クラリッチ・マトリックス
図52 エンゲージメント・モデル
図53 調達におけるベストプラクティス
図54 ベンダー選定基準
図55 競合の分類
図56 企業の市場ポジショニング
図57 戦略マッピング(2023年)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









