主なポイント
アジア太平洋地域のスマート水道メーター市場は、予測期間中に11.4%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
技術別では、自動検針(AMR)が予測期間中に最も高いCAGRを示すと見込まれています。
メーターの種類別では、超音波式メーターが予測期間中に最も高いCAGRを記録すると見込まれています。
コンポーネント別では、メーターおよび付属品セグメントが、予測期間中に最も高いCAGRを記録すると予想されます。
用途別では、水道事業セグメントが、予測期間中に最も高いCAGRを記録すると予想されます。
Badger Meter Inc、Xylem、およびKamstrupは、スマート水道メーター市場に注力する主要企業として特定されました。
Olea Edge AnalyticsおよびPhyn LLCは、強力な製品ポートフォリオと堅実な事業戦略により、中小企業およびスタートアップの中で際立った存在となっています。
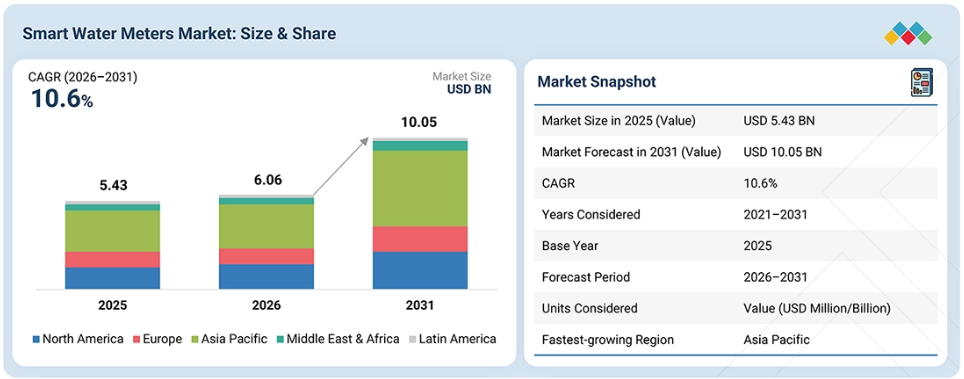
スマート水道メーター市場は、2026年の60億6,000万米ドルから、2031年までに100億5,000万米ドルへと成長し、予測期間中のCAGRは10.6%になると見込まれています。この市場の成長を牽引しているのは、水道インフラの近代化への投資拡大、節水および無収水削減への注目の高まり、都市化の進展、ならびに配水システムの効率向上への要請です。AMR/AMIシステム、IoT対応メーター、遠隔監視、漏水検知、分析、およびデジタル水管理プラットフォームの利用拡大は、自動検針、正確な請求、継続的な消費量の監視、および水損失管理の改善を可能にするため、市場の成長を後押しするでしょう。
顧客の顧客に影響を与えるトレンドと変革
スマート水道メーター市場は、2026年の60億6,000万米ドルから、2031年までに100億5,000万米ドルへと成長し、予測期間中の年平均成長率(CAGR)は10.6%になると見込まれています。節水や無収水削減への関心の高まり、水道インフラの老朽化、および配水システムの効率化へのニーズにより、予測期間中は市場が急速に成長すると予想されます。
水道事業者や産業ユーザーは、水使用量の監視、漏水の特定、請求の精度向上、および遠隔メーター管理を実現するために、スマートメーターシステムの導入をますます進めています。水使用量の最適化や配水ネットワークの効率強化へのニーズが高まることで、AMRおよびAMIシステム、超音波式水道メーター、IoTを活用した監視、遠隔データ収集、および水管理分析の導入がさらに促進される見込みです。
市場の動向
推進要因:節水と無収水(非収益水)の削減への注目の高まり
スマート水道メーターは、正確な使用量の計測、漏水の検知、遠隔監視を可能にし、水道事業者が水の損失を削減し、全体的な水利用効率を向上させるのに役立ちます。無収水(非収益水)とは、生産されたものの、漏水、盗水、または計測の不正確さにより顧客に届く前に失われる水のことであり、世界中の水道事業者にとって、依然として財政的・資源的な損失の最大の原因の一つとなっています。
スマートメーターは、継続的かつ高精細な使用量データを提供することで、事業者が漏水や異常な使用パターンを迅速に特定し、損失が蓄積する前に措置を講じることができるようになります。節水や持続可能性の目標をめぐる規制上の圧力の高まりにより、水道事業者はこれらの技術を大規模に導入するよう迫られています。これらの要因が相まって、節水と無収水削減が、スマート水道メーター導入の主要な推進要因となっています。
抑制要因:高い初期投資および設置コスト
スマート水道メーターの導入には、メーター本体、通信インフラ、データ管理システム、設置、およびシステム統合への投資が必要であり、これにより水道事業者の初期費用が増加する可能性があります。従来の機械式メーターとは異なり、スマートメーターにはネットワークゲートウェイ、ソフトウェアプラットフォーム、および継続的なデータ接続にかかる追加費用が発生します。
予算が限られている地方自治体の水道事業者にとって、こうした初期資本要件は、大規模な導入を遅らせたり、制限したりする要因となり得ます。サービス提供地域全体にわたって既存のメーターを交換し、新しいシステムを管理するためのスタッフ研修を行うことは、さらなる財政的負担となります。その結果、特に価格に敏感な地域や発展途上地域において、高い初期投資および設置コストは、市場成長に対する大きな制約要因であり続けています。
機会:IoT対応スマート水道メーターの導入拡大
IoT接続とスマートメーターの統合により、遠隔データ収集、リアルタイム監視、漏水検知、分析が可能となり、水道事業者や産業ユーザーの間でより広範な導入の機会が生まれています。IoTネットワークや、NB-IoTやLoRaWANなどの低消費電力通信技術が成熟するにつれ、多数のメーターを接続するためのコストと複雑さは引き続き低下しています。この接続性により、予知保全、需要予測、自動請求といった高度なアプリケーションがサポートされ、その価値は単なる基本的な検針をはるかに超えて広がっています。
スマートシティ構想やデジタル水管理プラットフォームの拡大により、接続型計測ソリューションの潜在市場はさらに広がっています。こうした動向により、IoT対応のスマート水道メーターは、既存市場と新興市場の両方において、大きな成長機会として位置づけられています。
課題:メーター、通信ネットワーク、公益事業プラットフォーム間の相互運用性の問題
公益事業者は、スマートメーターを既存の請求システム、顧客情報システム、資産管理システムと統合する必要がある場合が多いのですが、通信プロトコルの違いやレガシーシステムが存在することで、統合の複雑さが増す可能性があります。メーターメーカー、通信ネットワーク、ソフトウェアベンダー間で統一された標準規格が存在しないことは、互換性の問題やベンダーロックインにつながる可能性があります。
公益事業者は、複数のサプライヤーが提供するデバイスやプラットフォームを、単一の統合されたシステムに統合することに苦労する可能性があります。これらの課題は、導入コストの増加、展開期間の長期化、長期的なシステムアップグレードの複雑化を招く恐れがあります。したがって、メーター、通信ネットワーク、公益事業者のプラットフォーム間の相互運用性の障壁を克服することは、依然として市場にとって重要な課題となっています。
市場のエコシステム
スマート水道メーター市場は、スマート水道メーターメーカー、メーターおよび部品サプライヤー、通信・IoTプロバイダー、ソフトウェア・分析企業、販売代理店・システムインテグレーター、サービスプロバイダー、水道事業者、そしてエンドユーザーからなる協業型のエコシステムを通じて機能しています。Itron、Badger Meter、Sensus(Xylem)、Diehl Metering、Kamstrup、Landis+Gyr、Neptune Technology Group、Aclara、Arad Group、Zenner、Honeywellなどの企業は、スマート水道メーター、AMR/AMIソリューション、通信技術、データ管理プラットフォーム、および統合型水道計量ソリューションを提供しています。
専門サプライヤーは、超音波および電磁式計測、通信モジュール、IoT接続、漏水検知、スマートメーターレジスタなどの技術を通じてエコシステムを支えており、一方、ソフトウェアおよび分析機能により、データ処理、遠隔検針、消費量の監視、自動請求、および水損失管理が可能となっています。販売代理店、エンジニアリング会社、システムインテグレーターは、水道メーターの設置や既存の水道インフラとの統合を支援しており、一方、地方自治体の水道事業者、産業施設、商業ビル、その他の水道利用者は、新規および既存の水道配水網全体において、スマートメーターソリューションへの需要を牽引しています。
市場セグメント
スマート水道メーター市場:技術別
技術別に見ると、予測期間において、自動検針(AMR)セグメントが最も高い年平均成長率(CAGR)を記録すると予想されています。AMRにより、公益事業者はドライブバイ方式や固定ネットワークによる検針を通じて、遠隔で消費データを収集することができ、手動によるメーター点検が不要になります。比較的低コストであり、既存のメーターへの後付けも容易であるため、デジタル化への移行を始めたばかりの公益事業会社にとって魅力的な導入手段となっています。この手頃な価格と簡便さが、特に中小規模の公益事業会社やコスト重視の地域において、急速な普及を後押ししています。
スマート水道メーター市場:メータータイプ別
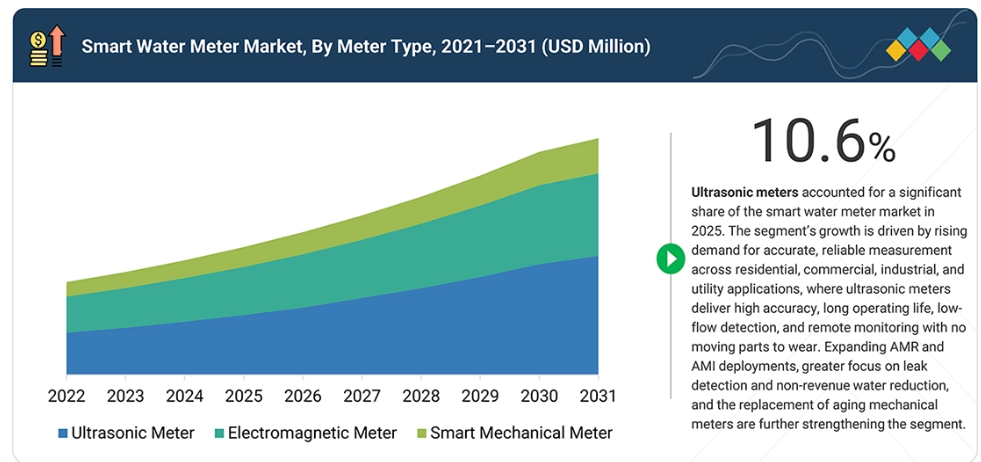
メータータイプ別では、超音波式メーターセグメントが、予測期間中に最も高いCAGRを記録すると予想されます。超音波式水道メーターは、音波を用いて水流を測定し、可動部品がないため、機械式メーターよりも高い精度と長い耐用年数を誇ります。極めて低い流量も検出できるため、漏水検知や正確な使用量測定に非常に有効です。製造コストの低下や、信頼性が高くメンテナンスフリーな機器に対する公益事業者の需要の高まりが、その導入を加速させています。
スマート水道メーター市場:構成部品別
構成部品別では、予測期間中、メーターおよび付属品セグメントが最も高いCAGRを記録すると予想されます。このセグメントには、メーター本体に加え、計量器、センサー、バルブ、および計量業務に不可欠なその他のハードウェアが含まれます。公益事業者が老朽化した機械式メーターを交換し、配水ネットワークを拡張するにつれ、新しいメーターや関連付属品への需要は引き続き高まっています。大規模なメーター交換プログラムや、新たなスマートメーターの導入が、このセグメントの成長を牽引する主な要因となっています。
スマート水道メーター市場:用途別
用途別では、予測期間において水道事業セグメントが最も高い年平均成長率(CAGR)を記録すると見込まれています。水道事業者はスマートメーターの最大の導入主体であり、消費量の監視、漏水の検知、請求の精度向上、および無収水(NRW)の削減に活用しています。規制圧力の高まりや持続可能性目標の達成により、水道事業者は老朽化したインフラを、コネクテッドメーターソリューションを用いて近代化することを迫られています。政府が資金を提供する水道インフラプログラムやスマートシティ構想が、このセグメント全体での導入をさらに加速させています。
地域
アジア太平洋地域は、予測期間中に最大の市場シェアを占めると予想されます
アジア太平洋地域は、急速な都市化、水不足の深刻化、効率的な水管理への需要の高まり、および政府主導のスマートシティ構想に牽引され、予測期間中に最も高い成長率を記録すると予測されています。同地域における水道インフラの拡大と、非収益水の削減への注目の高まりが、スマート水道メーター、AMR/AMIシステム、遠隔監視、およびIoT対応ソリューションの導入を加速させています。中国、インド、日本、韓国、その他の新興経済国における水道インフラ近代化への投資拡大が、市場の成長をさらに後押ししています。
スマート水道メーター市場:企業評価マトリックス
Badger Meter, Inc.は、スマート水道メーター市場の主要企業であり、公益事業、自治体、および商業・産業顧客向けに、スマート水道計測および水管理ソリューションの包括的なポートフォリオを提供しています。同社は、超音波式および電磁式水道メーター、ORION AMRおよびAMI通信ソリューション、ならびに遠隔監視、データ管理、水使用量分析のためのBEACONソフトウェアを提供しています。同社のEシリーズ超音波式水道メーターおよびセルラー通信対応AMIソリューションは、正確な計測、遠隔データ収集、漏水検知、および水損失管理の改善をサポートしています。また、Badger Meter社は「BlueEdge」スイートを通じて従来の計測業務の枠を超えた事業展開を進めており、コネクテッド水管理およびより広範な水循環アプリケーションにおける地位を強化しています。
主要市場プレイヤー
Badger Meter, Inc. (US)
Itron, Inc. (US)
Sensus (Xylem) (US)
Diehl Metering (Germany)
Kamstrup (Denmark)
Landis+Gyr (Switzerland)
Aclara Technologies (US)
Neptune Technology Group (US)
Sagemcom (France)
Wasion Group (China)
Arad Group (Israel)
Zenner International (Germany)
B METERS (Italy)
Apator (Poland)
Iskraemeco (Slovenia)
最近の動向
2025年1月:バジャー・メーター社は、XPVウォーター・パートナーズ社からスマートカバー・システムズ社を1億8,500万米ドルで買収しました。スマートカバー社は、下水管や揚水場のリアルタイム監視のためのセンサー、ソフトウェア、および関連サービスを提供しています。この買収により、バジャー・メーター社の「BlueEdge」スイートは下水収集システムの監視分野へと拡大し、水道インフラのリアルタイム監視における同社の能力が強化されました。
2025年10月:AURELIUSは、Xylemの北米以外の水・熱計量資産を買収する最終契約を締結しました。この取引には、主に欧州および一部の国際市場のお客様に製品や施設を提供しているXylemの国際計量事業が含まれていました。同事業は2024年に約2億5,000万米ドルの売上高を計上しており、センサス・インターナショナルのスマートメーター事業も含まれていました。ザイラムは、北米におけるスマートメーター事業を保有し続けました。
1 はじめに 23
1.1 本調査の目的 23
1.2 市場の定義 23
1.3 調査範囲 24
1.3.1 対象市場および地域範囲 24
1.3.2 調査対象および除外項目 24
1.3.3 対象期間 26
1.4 対象通貨 26
1.5 本調査の限界 26
1.6 ステークホルダー 27
1.7 変更点の概要 27
2 エグゼクティブ・サマリー 28
2.1 市場のハイライトと主要な洞察 28
2.2 主要な市場参加者:戦略的展開の分析 29
2.3 スマート水道メーター市場における破壊的トレンド 30
2.4 高成長セグメント 31
2.5 地域別概況:市場規模、成長率、および予測 32
3 プレミアムインサイト 33
3.1 スマート水道メーター市場における事業者にとって魅力的な機会 33
3.2 スマート水道メーター市場:メーターの種類および地域別 34
3.3 スマート水道メーター市場:メーターの種類別 35
3.4 スマート水道メーター市場:構成部品別 35
3.5 スマート水道メーター市場:技術別 36
3.6 スマート水道メーター市場:用途別 36
3.7 スマート水道メーター市場:国別 37
4 市場概要 38
4.1 はじめに 38
4.2 市場の動向 39
4.2.1 推進要因 39
4.2.1.1 配水ネットワーク全体における水損失の削減への注目が高まっていること 39
4.2.1.2 先進的な計量インフラ(AMI)プロジェクトの増加 40
4.2.2 制約要因 40
4.2.2.1 政府の支援が限定的であり、資金が不十分であること 40
4.2.2.2 バッテリーの寿命が短いこと 40
4.2.3 機会 41
4.2.3.1 老朽化した水道インフラの近代化への強い注力 41
4.2.3.2 自治体用水道メーターシステムの導入増加 41
4.2.3.3 下水処理インフラの拡充 42
4.2.4 課題 43
4.2.4.1 保守、サイバーセキュリティ、およびデータの完全性の確保に関する課題 43
4.3 未充足のニーズと未開拓分野 43
4.4 相互に連携する市場とセクター横断的な機会 44
4.5 ティア1/2/3の主要企業による戦略的動き 46
5 業界の動向 47
5.1 ポーターの5つの力分析 47
5.1.1 競合の激しさ 48
5.1.2 新規参入の脅威 48
5.1.3 供給者の交渉力 48
5.1.4 購入者の交渉力 48
5.1.5 代替品の脅威 49
5.2 マクロ経済の見通し 49
5.2.1 はじめに 49
5.2.1.1 水インフラへの投資拡大と都市化 49
5.2.1.2 水不足と節水に対する懸念の高まり 49
5.2.1.3 デジタル水管理への需要の高まり 49
5.2.2 GDPの動向と予測 50
5.2.3 世界の水道事業セクターの動向 51
5.2.4 世界の産業セクターの動向 51
5.3 バリューチェーン分析 52
5.4 エコシステム分析 53
5.5 価格分析 55
5.5.1 スマート水道メーターの平均販売価格の推移(
メータータイプ別、2023年~2025年) 55
5.5.2 スマート水道メーターの平均販売価格の推移、
地域別、2023年~2025年 56
5.6 貿易分析 57
5.6.1 輸入シナリオ(HSコード9028) 57
5.6.2 輸出シナリオ(HSコード9028) 58
5.7 主要な会議およびイベント(2026年~2027年) 59
5.8 顧客の事業に影響を与えるトレンド/ディスラプション 59
5.9 投資および資金調達シナリオ 60
5.10 ケーススタディ分析 61
5.10.1 スマート水道メーターの導入による無収水量の削減 61
5.10.2 大規模なAMI導入による国内ガスメーターシステムの近代化 61
5.10.3 先進的な計量インフラ(AMI)によるイタリアの電力網の近代化 62
5.11 米国の料金制度がスマート水道メーター市場に与える影響 62
5.11.1 はじめに 62
5.11.2 主な料金体系 63
5.11.3 価格への影響分析 63
5.11.4 地域への影響 64
5.11.4.1 北米 64
5.11.4.2 欧州 65
5.11.4.3 アジア太平洋地域 66
5.11.4.4 南米 66
5.11.4.5 中東・アフリカ 66
5.11.5 用途への影響 67
6 技術の進歩、AIによる影響、特許、
イノベーション、および将来の用途 68
6.1 主要技術 68
6.1.1 先進メータリングインフラ(AMI) 68
6.1.2 モノのインターネット (IoT) 68
6.2 補完技術 68
6.2.1 スマートグリッドインフラ 68
6.2.2 メーターデータ管理システム(MDMS) 69
6.3 技術・製品ロードマップ 69
6.4 特許分析 71
6.5 将来の応用例 72
6.6 AI/汎用AIがスマート水道メーター市場に与える影響 74
6.6.1 主なユースケースと市場の可能性 75
6.6.2 スマート水道メーター市場におけるOEM各社が実践しているベストプラクティス 75
6.6.3 スマート水道メーター市場におけるAI/汎用AI導入に関するケーススタディ 75
6.6.4 相互接続されたエコシステムと市場プレイヤーへの影響 76
6.6.5 AI/汎用AI(GEN AI)統合型スマート水道メーターの導入に対する顧客の準備状況 76
6.7 成功事例と実世界での応用例 76
6.7.1 BADGER METER INC.:コネクテッド水道メーターおよび漏水検知 76
6.7.2 SENSUS(XYLEM):AMI対応のスマート水道ネットワーク管理 77
6.7.3 DIEHL METERING:AIを活用した水損失管理およびコネクテッド計測 77
7 規制環境 78
7.1 地域ごとの規制とコンプライアンス 78
7.1.1 規制機関、政府機関、およびその他の組織 78
7.1.2 業界標準 80
8 顧客環境と購買行動 81
8.1 意思決定プロセス 81
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 82
8.2.1 購買プロセスにおける主要なステークホルダー 82
8.2.2 購買基準 82
8.3 導入の障壁と内部的な課題 83
8.4 市場の収益性 84
8.4.1 収益の可能性 85
8.4.2 コストの動向 85
9 技術別スマート水道メーター市場 86
9.1 はじめに 87
9.2 自動検針(AMR) 88
9.2.1 データ収集における手作業の削減が
セグメントの成長を促進 88
9.3 先進検針インフラ(AMI) 89
9.3.1 市場を牽引する、AMI通信インフラの高い信頼性 89
10 用途別スマート水道メーター市場 90
10.1 はじめに 91
10.2 水道事業者 92
10.2.1 従来の水道ネットワークの改修への投資がセグメントの成長を牽引 92
10.3 産業 93
10.3.1 セグメントの成長を促進するための水損失削減への注目の高まり セグメントの成長を促進 93
11 スマート水道メーター(メータータイプ別) 94
11.1 はじめに 95
11.2 電磁式 96
11.2.1 水使用量の追跡精度の向上による
セグメントの成長促進 96
11.3 超音波式 97
11.3.1 漏水、破裂、逆流を効果的に検知し、セグメントの成長を促進 97
11.4 スマート機械式 98
11.4.1 低コストによる、発展途上国における収益性の高い市場成長機会の創出 98
12 スマート水道メーター(構成部品別) 99
12.1 はじめに 100
12.2 メーターおよび付属品 101
12.2.1 市場を牽引する計測装置における技術革新 101
12.3 ITソリューション 102
12.3.1 セグメントの成長を後押しするデータ管理ソフトウェアへの需要の高まり 102
12.4 通信 103
12.4.1 セグメントの成長を後押しする低消費電力通信技術の開発の進展 103
13 地域別スマート水道メーター市場 105
13.1 はじめに 106
13.2 北米 108
13.2.1 米国 112
13.2.1.1 市場成長を促進するための水道インフラの近代化および
デジタルユーティリティ管理への投資の増加 112
13.2.2 カナダ 113
13.2.2.1 1.4.5.2.1 市場成長に寄与するため、老朽化した水道インフラの近代化に重点が置かれています 113
13.2.3 メキシコ 114
13.2.3.1 配水損失の削減や限られた水資源の管理に対する圧力が高まっており、これが市場成長を後押ししています 114
13.3 アジア太平洋地域 115
13.3.1 中国 118
13.3.1.1 急速な都市化、スマートシティの開発、および都市水道インフラの継続的な近代化が市場を牽引しています 118
13.3.2 インド 119
13.3.2.1 都市の水管理と持続可能性の急速な変革が、市場の成長を後押ししています 119
13.3.3
日本 120
13.3.3.1 市場成長を加速させるため、信頼性の高い水道サービスの維持と水道事業運営の効率化に対するニーズが高まっています 120
13.3.4 オーストラリア 121
13.3.4.1 干ばつへの懸念の高まりと、都市部および地方コミュニティ全体での水利用効率の向上が必要とされており、これが市場を牽引しています 121
13.3.5 マレーシア 121
13.3.5.1 市場の成長に寄与するため、水損失を削減する必要性が高まっています 121
13.3.6 アジア太平洋のその他の地域 122
13.4 ヨーロッパ 123
13.4.1 英国 126
13.4.1.1 水不足と、市場の成長を促進するための政府の取り組み 126
13.4.2 フランス 127
13.4.2.1 市場の成長を促進するための、自治体のインフラの近代化と水損失の削減への注力 127
13.4.3 ドイツ 128
13.4.3.1 市場成長を加速させるための、自治体の水道インフラの近代化および水道事業運営のデジタル化 128
13.4.4 デンマーク 129
13.4.4.1 市場を牽引するための、スマートウォーター・イノベーションに向けたグローバルな連携 129
13.4.5 オランダ 129
13.4.5.1 市場の成長を促進するため、コネクテッドメーターソリューションを通じて、水資源のアカウンタビリティとネットワークのレジリエンスを向上させる必要性が高まっています 129
13.4.6 その他の欧州諸国 130
13.5 南米 131
13.5.1 ブラジル 134
13.5.1.1 市場成長を加速させるため、水損失の削減と水道事業者の効率向上に重点が置かれています 134
13.5.2 アルゼンチン 135
13.5.2.1 市場成長を促進するため、配水モニタリングの改善と無収水(NRW)の削減がますます重視されています 135
13.5.3 ウルグアイ 136
13.5.3.1 市場の成長に寄与するため、節水と水使用量の可視化を強化する必要性が高まっています 136
13.5.4 南米その他の地域 137
13.6 中東・アフリカ 138
13.6.1 GCC 141
13.6.1.1 サウジアラビア 142
13.6.1.1.1 市場の成長を促進するための地下水の監視と保全への注目が高まっています 142
13.6.1.2 UAE 142
13.6.1.2.1 市場の成長を加速させる「水安全保障戦略2036」 142
13.6.2 イスラエル 143
13.6.2.1 消費量の監視と水損失の削減を目的としたスマート水道メーターの導入拡大が、市場の成長を支えています 143
13.6.3 エジプト 144
13.6.3.1 市場の成長機会をもたらす海水淡水化のメガプロジェクト 144
13.6.4 南アフリカ 145
13.6.4.1 市場成長に寄与するための水道インフラの近代化 145
13.6.5 その他の中東・アフリカ地域 146 14 競争環境 147
14.1 概要 147
14.2 主要企業の競争戦略/勝つための鍵、2023年1月~
2026年9月 147
14.3 市場シェア分析(2025年) 148
14.4 売上高分析(2021年~2025年) 150
14.5 ブランド比較 151
14.5.1 BADGER METER, INC.(米国) 152
14.5.2 SENSUS(XYLEM)(米国) 152
14.5.3 DIEHL STIFTUNG & CO. KG(ドイツ) 152
14.5.4 ITRON INC.(米国) 152
14.5.5 LANDIS+GYR(スイス) 152
14.6 企業評価マトリックス:主要企業、2025年 152
14.6.1 スター企業 153
14.6.2 新興リーダー企業 153
14.6.3 広範な事業展開を行う企業 153
14.6.4 参入企業 153
14.6.5 企業の事業展開:主要企業、2025年 155
14.6.5.1 企業の事業展開 155
14.6.5.2 地域別の事業展開 156
14.6.5.3 コンポーネント別の事業展開 157
14.6.5.4 メーター種別別の事業展開 158
14.6.5.5 アプリケーション別展開状況 159
14.7 企業評価マトリックス:スタートアップ/中小企業、2025年 160
14.7.1 先進的な企業 160
14.7.2 対応力のある企業 160
14.7.3 ダイナミックな企業 160
14.7.4 スタートブロック 160
14.7.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 162
14.7.5.1 主要なスタートアップ/中小企業の詳細リスト 162
14.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 162
14.8 企業評価および財務指標 162
14.9 競合シナリオ 163
14.9.1 製品発売 164
14.9.2 取引 164
14.9.3 事業拡大 165
15 企業概要 166
15.1 主要企業 166
15.1.1 BADGER METER, INC. 166
15.1.1.1 事業概要 166
15.1.1.2 提供製品・ソリューション・サービス 167
15.1.1.3 最近の動向 168
15.1.1.3.1 新製品の発売 168
15.1.1.3.2 取引 168
15.1.1.3.3 事業拡大 169
15.1.1.4 MnMの見解 169
15.1.1.4.1 主な強み/勝つための要因 169
15.1.1.4.2 戦略的選択 169
15.1.1.4.3 弱点/競合上の脅威 169
15.1.2 LANDIS+GYR 170
15.1.2.1 事業概要 170
15.1.2.2 提供している製品・ソリューション・サービス 171
15.1.2.3 最近の動向 172
15.1.2.3.1 新製品の発売 172
15.1.2.3.2 契約 172
15.1.2.3.3 事業拡大 172
15.1.2.4 MnMの見解 173
15.1.2.4.1 主な強み/勝つための要因 173
15.1.2.4.2 戦略的選択 173
15.1.2.4.3 弱み/競合上の脅威 173
15.1.3 ITRON INC. 174
15.1.3.1 事業概要 174
15.1.3.2 提供製品・ソリューション・サービス 176
15.1.3.3 最近の動向 177
15.1.3.3.1 新製品の発売 177
15.1.3.3.2 契約 177
15.1.3.3.3 事業拡大 177
15.1.3.4 MnMの見解 178
15.1.3.4.1 主な強み/勝つための要素 178
15.1.3.4.2 戦略的選択 178
15.1.3.4.3 弱み/競合上の脅威 178
15.1.4 DIEHL STIFTUNG & CO. KG 179
15.1.4.1 事業概要 179
15.1.4.2 提供製品/ソリューション/サービス 179
15.1.4.3 最近の動向 180
15.1.4.3.1 新製品の発売 180
15.1.4.3.2 取引 180
15.1.4.3.3 事業拡大 180
15.1.4.4 MnMの見解 181
15.1.4.4.1 主な強み/勝つための要素 181
15.1.4.4.2 戦略的選択 181
15.1.4.4.3 弱み/競合上の脅威 181
15.1.5 SENSUS (XYLEM) 182
15.1.5.1 事業概要 182
15.1.5.2 提供している製品・ソリューション・サービス 182
15.1.5.3 最近の動向 183
15.1.5.3.1 取引 183
15.1.5.3.2 事業拡大 183
15.1.5.4 MnMの見解 184
15.1.5.4.1 主な強み/勝因 184
15.1.5.4.2 戦略的選択 184
15.1.5.4.3 弱点/競合上の脅威 184
15.1.6 ハネウェル・インターナショナル社 185
15.1.6.1 事業概要 185
15.1.6.2 提供している製品・ソリューション・サービス 186
15.1.6.3 最近の動向 187
15.1.6.3.1 新製品の発売 187
15.1.6.3.2 取引 187
15.1.6.3.3 事業拡大 188
15.1.7 ワシオン・ホールディングス・インターナショナル 189
15.1.7.1 事業概要 189
15.1.7.2 提供している製品・ソリューション・サービス 190
15.1.7.3 最近の動向 191
15.1.7.3.1 事業拡大 191
15.1.7.3.2 その他の動向 191
15.1.8 KAMSTRUP 192
15.1.8.1 事業概要 192
15.1.8.2 提供している製品・ソリューション・サービス 192
15.1.8.3 最近の動向 193
15.1.8.3.1 新製品の発売 193
15.1.8.3.2 契約 193
15.1.8.3.3 事業拡大 193
15.1.9 ACLARA (HUBBELL) 194
15.1.9.1 事業概要 194
15.1.9.2 提供している製品・ソリューション・サービス 194
15.1.9.3 最近の動向 195
15.1.9.3.1 取引実績 195
15.1.9.3.2 事業拡大 195
15.1.10 B METERS SRL 196
15.1.10.1 事業概要 196
15.1.10.2 提供している製品・ソリューション・サービス 196
15.1.10.3 最近の動向 197
15.1.10.3.1 新製品の発売 197
15.1.10.3.2 取引 197
15.1.10.3.3 事業拡大 198
15.1.11 ARAD GROUP 199
15.1.11.1 事業概要 199
15.1.11.2 提供している製品・ソリューション・サービス 199
15.1.11.3 最近の動向 200
15.1.11.3.1 新製品の発売 200
15.1.11.3.2 事業拡大 200
15.1.12 ZENNER INTERNATIONAL GMBH & CO. KG 201
15.1.12.1 事業概要 201
15.1.12.2 提供している製品・ソリューション・サービス 201
15.1.12.3 最近の動向 201
15.1.12.3.1 取引実績 201
15.1.12.3.2 事業拡大 202
15.1.13 NEPTUNE TECHNOLOGY GROUP INC. 203
15.1.13.1 事業概要 203
15.1.13.2 提供している製品・ソリューション・サービス 203
15.1.13.3 最近の動向 204
15.1.13.3.1 事業拡大 204
15.1.14 ISKRAEMECO GROUP 205
15.1.14.1 事業概要 205
15.1.14.2 提供している製品・ソリューション・サービス 205
15.1.14.3 最近の動向 206
15.1.14.3.1 事業拡大 206
15.1.15 SAGEMCOM 207
15.1.15.1 事業概要 207
15.1.15.2 提供している製品・ソリューション・サービス 207
15.2 その他の主要企業 208
15.2.1 BAYLAN WATER METERS 208
15.2.2 WEGOT UTILITY SOLUTIONS PVT LTD. 209
15.2.3 APATOR S.A. 210
15.2.4 STMICROELECTRONICS 211
15.2.5 AXIOMA METERING 212
15.2.6 DRIZZLEX 213
15.2.7 CONSERVATION LABS, INC. 214
15.2.8 INTEGRA 215
15.2.9 PHYN LLC 216
15.2.10 BOVE TECHNOLOGY 217
16 調査方法論 218
16.1 調査データ 218
16.1.1 二次データ 219
16.1.1.1 主要な二次情報源の一覧 219
16.1.1.2 二次情報源からの主要データ 220
16.1.2 一次データ 220
16.1.2.1 一次インタビュー対象者一覧 220
16.1.2.2 業界に関する主な知見 221
16.1.2.3 一次調査の内訳 221
16.1.2.4 一次情報源からの主なデータ 222
16.2 データの三角検証 222
16.3 市場規模の推計 223
16.3.1 ボトムアップ・アプローチ 223
16.3.2 トップダウン・アプローチ 224
16.4 需要側分析 225
16.4.1 需要側分析の前提条件 226
16.4.2 需要側分析の算定 226
16.5 供給側分析 227
16.5.1 供給側分析の前提条件
228
16.5.2 供給側分析の算定 228
16.6 成長予測の前提条件 229
16.7 本調査の限界 229
16.8 リスク評価 230
17 付録 231
17.1 ディスカッション・ガイド 231
17.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 234
17.3 カスタマイズ・オプション 236
17.4 関連レポート 236
17.5 著者情報 237
表1 インドの下水処理プロジェクト 42
表2 相互連携市場 44
表3 ティア1/2/3の主要企業の主な動きと戦略的重点 46
表4 ポーターの5つの力による影響 47
表5 主要国別のGDP変化率(2021年~2029年) 50
表6 スマート水道メーター・エコシステムにおける企業の役割 54
表7 スマート水道メーターの平均販売価格の推移(メーター種別、2023年~2025年)(米ドル/台) 56
表8 スマート水道メーターの平均販売価格の推移(地域別、2023年~2025年)(米ドル/台) 56
表9 HSコード9028に該当する製品の輸入データ(国別、2021年~2025年) (千米ドル) 57
表10 HSコード9028に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 58
表11 主要な会議およびイベントの一覧(2026年~2027年) 59
表12 カムストラップ社によるAMIを活用した水道ネットワークの近代化 61
表13 GRDF社による大規模なスマートガスメーターの導入 61
表14 イタリアにおけるENEL社による大規模なAMIの導入 62
表15 米国調整済み相互料金率 63
表16 料金による価格の予想変動および市場参加者への潜在的な影響 64
表17 主要特許一覧、2025年 72
表18 スマートシティと都市水管理 73
表19 リアルタイム漏水検知と水損失管理 73
表20 IoT対応・接続型水道メーター 73
表21 AIを活用した消費量分析と需要予測 74
表22 産業用水の効率化、スマート灌漑、および持続可能な水管理 74
表23 ユースケースと市場の可能性 75
表24 ベストプラクティス:企業別スマート水道メーターのユースケース 75
表25 AI/汎用AIの導入に関する事例研究 75
表26 相互接続されたエコシステムとスマート水道メーター市場のプレーヤーへの影響 76
表27 北米:規制機関、政府機関、およびその他の組織 78
表28 欧州:規制機関、政府機関、およびその他の組織の一覧 78
表29 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 79
表30 ROW:規制機関、政府機関、およびその他の組織の一覧 79
表31 グローバル:規制機関、政府機関、およびその他の組織の一覧 79
表32 世界の業界標準 80
表33 用途別:購買プロセスに対するステークホルダーの影響(%) 82
表34 用途別:購買基準 83
表35 技術別スマート水道メーター市場、2022年~2025年(百万米ドル) 87
表36 技術別スマート水道メーター市場、2026年~2031年(百万米ドル) 87
表37 自動検針(AMR):スマート水道メーター市場、地域別、2022年~2025年(百万米ドル) 88
表38 自動検針(AMR):スマート水道メーター市場、地域別、2026年~2031年 (百万米ドル) 88
表39 高度計量インフラ(AMI):スマート水道メーター市場、
地域別、2022–2025年(百万米ドル) 89
表40 高度計量インフラ(AMI):スマート水道メーター市場、
地域別、2026年~2031年(百万米ドル) 89
表41 スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 91
表42 スマート水道メーター市場:用途別、2026年~2031年(百万米ドル) 91
表43 水道事業者:スマート水道メーター市場、地域別、2022年~2025年(百万米ドル) 92
表44 水道事業者: スマート水道メーター市場:地域別、2026年~2031年(百万米ドル) 92
表45 産業:スマート水道メーター市場:地域別、2022年~2025年 (百万米ドル) 93
表46 産業別:スマート水道メーター市場、地域別、2026年~2031年(百万米ドル) 93
表47 スマート水道メーター市場、メータータイプ別、2022年~2025年 (百万米ドル) 95
表48 スマート水道メーター市場:メータータイプ別、2026年~2031年(百万米ドル) 95
表49 電磁式:スマート水道メーター市場:地域別、2022年~2025年(百万米ドル) 96
表50 電磁式:スマート水道メーター市場、地域別、2026年~2031年(百万米ドル) 96
表51 超音波式:スマート水道メーター市場、地域別、2022年~2025年(百万米ドル) 97
表52 超音波式:スマート水道メーター市場、地域別、2026年~2031年(百万米ドル) 97
表53 スマート機械式:スマート水道メーター市場、地域別、2022年~2025年(百万米ドル) 98
表54 スマートメカニカル:地域別スマート水道メーター市場、2026年~2031年(百万米ドル) 98
表55 スマート水道メーター市場、構成部品別、2022年~2025年(百万米ドル) 100
表56 スマート水道メーター市場:構成部品別、2026年~2031年(百万米ドル) 100
表57 メーターおよび付属品:スマート水道メーター市場、地域別、2022年~2025年(百万米ドル) 101
表58 メーターおよび付属品:スマート水道メーター市場、地域別、2026年~2031年(百万米ドル) 102
表59 ITソリューション:スマート水道メーター市場、地域別、2022年~2025年(百万米ドル) 102
表60 ITソリューション:スマート水道メーター市場、地域別、2026–2031年(百万米ドル) 103
表61 通信:スマート水道メーター市場、地域別、2022–2025年(百万米ドル) 103
表62 通信:地域別スマート水道メーター市場、2026年~2031年(百万米ドル) 104
表63 地域別スマート水道メーター市場、2022年~2025年(百万米ドル) 107
表64 スマート水道メーター市場:地域別、2026年~2031年(百万米ドル) 107
表65 スマート水道メーター市場:地域別、2022年~2025年(百万台) 107
表66 スマート水道メーター市場:地域別、2026年~2031年(百万台) 108
表67 北米:スマート水道メーター市場:メータータイプ別、2022年~2025年(百万米ドル)
109
表68 北米:スマート水道メーター市場(メーター種別、2026年~2031年)(百万米ドル) 109
表69 北米:スマート水道メーター市場、技術別、2022年~2025年(百万米ドル) 110
表70 北米:スマート水道メーター市場、技術別、2026年~2031年(百万米ドル) 110
表71 北米:スマート水道メーター市場、構成部品別、2022年~2025年(百万米ドル) 110
表72 北米:スマート水道メーター市場(構成部品別)、2026年~2031年(百万米ドル) 110
表73 北米:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 111
表74 北米:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 111
表75 北米:スマート水道メーター市場、国別、2022年~2025年(百万米ドル) 111
表76 北米:スマート水道メーター市場(国別、2026年~2031年)(百万米ドル) 111
表77 米国:スマート水道メーター市場(用途別、2022年~2025年)(百万米ドル) 112
表78 米国:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 112
表79 カナダ:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 113
表80 カナダ:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 113
表81 メキシコ:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 114
表82 メキシコ:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 114
表83 アジア太平洋地域:スマート水道メーター市場(メーター種別、2022年~2025年)(百万米ドル) 116
表84 アジア太平洋地域:スマート水道メーター市場(メーター種別、2026年~2031年)(百万米ドル) 116
表85 アジア太平洋地域:スマート水道メーター市場(技術別)、2022年~2025年(百万米ドル) 116
表86 アジア太平洋地域:スマート水道メーター市場(技術別)、2026年~2031年(百万米ドル) 116
表87 アジア太平洋地域:スマート水道メーター市場(構成部品別)、2022年~2025年(百万米ドル) 117
表88 アジア太平洋地域:スマート水道メーター市場(構成部品別)、2026年~2031年(百万米ドル) 117
表89 アジア太平洋地域:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 117
表90 アジア太平洋地域:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 117
表91 アジア太平洋地域:スマート水道メーター市場、国別、2022年~2025年(百万米ドル) 118
表92 アジア太平洋地域:スマート水道メーター市場、国別、2026年~2031年 (百万米ドル) 118
表93 中国:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 119
表94 中国:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 119
表95 インド:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 119
表96 インド:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 120
表97 日本:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 120
表98 日本:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 120
表99 オーストラリア:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 121
表100 オーストラリア:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 121
表101 マレーシア:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 122
表102 マレーシア:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 122
表103 アジア太平洋地域その他:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 123
表104 アジア太平洋地域その他:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 123
表105 欧州:スマート水道メーター市場(メーター種別、2022年~2025年)(百万米ドル) 123
表106 欧州:スマート水道メーター市場(メーター種別、2026年~2031年)(百万米ドル) 124
表107 欧州:スマート水道メーター市場(技術別)、2022年~2025年(百万米ドル) 124
表108 欧州:スマート水道メーター市場(技術別)、2026年~2031年(百万米ドル) 124
表109 欧州:スマート水道メーター市場、構成部品別、2022年~2025年(百万米ドル) 124
表110 欧州:スマート水道メーター市場、構成部品別、2026年~2031年(百万米ドル) 125
表111 欧州:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 125
表112 欧州:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 125
表113 欧州:スマート水道メーター市場、国別、2022年~2025年(百万米ドル) 125
表114 欧州:スマート水道メーター市場、国別、2026年~2031年 (百万米ドル) 126
表115 英国:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 126
表116 英国:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 127
表117 フランス:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 127
表118 フランス:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 127
表119 ドイツ:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 128
表120 ドイツ:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 128
表121 デンマーク:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 129
表122 デンマーク:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 129
表123 オランダ:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 130
表124 オランダ:スマート水道メーター市場(用途別)、2026–2031年(百万米ドル) 130
表125 その他の欧州諸国:スマート水道メーター市場(用途別)、2022–2025年(百万米ドル) 131
表126 欧州その他:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 131
表127 南米:スマート水道メーター市場(メーター種類別)、2022年~2025年(百万米ドル) 132
表128 南米:スマート水道メーター市場、メーター種別、2026年~2031年(百万米ドル) 132
表129 南米:スマート水道メーター市場(技術別、2022年~2025年)(百万米ドル) 132
表130 南米:スマート水道メーター市場(技術別、2026年~2031年)(百万米ドル) 132
表131 南米:スマート水道メーター市場(構成部品別)、2022年~2025年(百万米ドル) 133
表132 南米:スマート水道メーター市場(構成部品別)、2026年~2031年(百万米ドル) 133
表133 南米:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 133
表134 南米:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 133
表135 南米:スマート水道メーター市場(国別、2022年~2025年)(百万米ドル) 134
表136 南米:スマート水道メーター市場(国別、2026年~2031年)(百万米ドル) 134
表137 ブラジル:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 135
表138 ブラジル:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 135
表139 アルゼンチン:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 136
表140 アルゼンチン:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 136
表141 ウルグアイ:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 137
表142 ウルグアイ:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 137
表143 南米その他地域:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 137
表144 南米その他の地域:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 138
表145 中東・アフリカ:スマート水道メーター市場(メーター種別)、2022年~2025年 (百万米ドル) 138
表146 中東・アフリカ:スマート水道メーター市場、メーター種別、2026年~2031年(百万米ドル) 139
表147 中東・アフリカ:スマート水道メーター市場(技術別、2022年~2025年)(百万米ドル) 139
表148 中東・アフリカ:スマート水道メーター市場(技術別、2026年~2031年) (百万米ドル) 139
表149 中東・アフリカ:スマート水道メーター市場、構成部品別、2022年~2025年(百万米ドル) 139
表 150 中東・アフリカ:スマート水道メーター市場(構成部品別、2026年~2031年)(百万米ドル) 140
表 151 中東・アフリカ:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 140
表 152 中東・アフリカ:スマート水道メーター市場、用途別、2026年~2031年 (百万米ドル) 140
表 153 中東・アフリカ:スマート水道メーター市場、国別、2022–2025年(百万米ドル) 140
表154 中東・アフリカ:スマート水道メーター市場(国別、2026年~2031年)(百万米ドル) 141
表155 GCC:スマート水道メーター市場(国別、2022年~2025年) (百万米ドル) 141
表156 GCC:スマート水道メーター市場、国別、2026年~2031年(百万米ドル) 141
表157 サウジアラビア:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 142
表158 サウジアラビア:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 142
表159 アラブ首長国連邦(UAE):スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 143
表160 アラブ首長国連邦(UAE):スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 143
表161 イスラエル:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 144
表162 イスラエル:スマート水道メーター市場、用途別、2026年~2031年(百万米ドル) 144
表163 エジプト:スマート水道メーター市場(用途別)、2022年~2025年(百万米ドル) 144
表164 エジプト:スマート水道メーター市場(用途別)、2026年~2031年 (百万米ドル) 145
表 165 南アフリカ:スマート水道メーター市場、用途別、2022年~2025年(百万米ドル) 145
表166 南アフリカ:スマート水道メーター市場(用途別)、2026年~2031年(百万米ドル) 146
表167 中東・アフリカのその他の地域:スマート水道メーター市場(用途別)、
2022年~2025年(百万米ドル) 146
表168 中東・アフリカのその他の地域:スマート水道メーター市場(用途別)、
2026年~2031年(百万米ドル) 146
表169 スマート水道メーター市場:主要企業が採用した戦略の概要、
2023年1月~2026年9月 147
表170 スマート水道メーター市場:競争の激しさ、2025年 148
表171 スマート水道メーター市場:地域別展開状況 156
表172 スマート水道メーター市場:構成部品別の市場規模 157
表173 スマート水道メーター市場:メーター種別別の市場規模 158
表174 スマート水道メーター市場:用途別の市場規模 159
表175 スマート水道メーター市場:主要スタートアップ/中小企業の詳細リスト 162
表176 スマート水道メーター市場:主要スタートアップ/中小企業の競合ベンチマーク 162
表 177 スマート水道メーター市場:製品発売状況(2023年1月~2026年9月) 164
表 178 スマート水道メーター市場:取引状況(2023年1月~2026年9月) 164
表 179 スマート水道メーター市場:事業拡大、2023年1月~2026年9月 165
表180 バジャー・メーター社:会社概要 166
表181 バジャー・メーター社:提供製品・ソリューション・サービス 167
表182 バジャー・メーター社:新製品の発売 168
表183 バジャー・メーター社:取引実績 168
表184 バジャー・メーター社:事業拡大 169
表 185 LANDIS+GYR:会社概要 170
表 186 LANDIS+GYR:提供製品・ソリューション・サービス 171
表 187 LANDIS+GYR:新製品発売 172
表 188 ランドイス・ジャイア社:取引実績 172
表 189 ランドイス・ジャイア社:事業拡大 172
表 190 イトロン社:会社概要 174
表 191 イトロン社:提供製品・ソリューション・サービス 176
表 192 ITRON INC.:製品発売 177
表 193 ITRON INC.:取引 177
表 194 ITRON INC.:事業拡大 177
表 195 DIEHL STIFTUNG & CO. KG:会社概要 179
表 196 DIEHL STIFTUNG & CO. KG:提供している製品・ソリューション・サービス 179
表 197 DIEHL STIFTUNG & CO. KG:新製品の発売 180
表 198 DIEHL STIFTUNG & CO. KG:取引実績 180
表 199 DIEHL STIFTUNG & CO. KG:事業拡大 180
表 200 SENSUS(XYLEM):会社概要 182
表 201 SENSUS(XYLEM):提供製品・ソリューション・サービス 182
表 202 SENSUS(XYLEM):取引 183
表 203 SENSUS(XYLEM):事業拡大 183
表 204 HONEYWELL INTERNATIONAL INC.:会社概要 185
表 205 HONEYWELL INTERNATIONAL INC.: 提供している製品・ソリューション・サービス 186
表206 ハネウェル・インターナショナル社:新製品の発売 187
表207 ハネウェル・インターナショナル社:取引 187
表208 ハネウェル・インターナショナル社:事業拡大 188
表 209 ワシオン・ホールディングス・インターナショナル:会社概要 189
表 210 ワシオン・ホールディングス・インターナショナル:提供製品・ソリューション・サービス 190
表 211 ワシオン・ホールディングス・インターナショナル:事業拡大 191
表 212 ワシオン・ホールディングス・インターナショナル:その他の動向 191
表 213 カムストラップ:会社概要 192
表 214 カムストラップ:提供製品・ソリューション・サービス 192
表 215 カムストラップ:新製品の発売 193
表 216 カムストラップ:取引 193
表 217 カムストラップ:事業拡大 193
表 218 アクララ(ハブベル):会社概要 194
表 219 ACLARA(HUBBELL):提供製品・ソリューション・サービス 194
表 220 ACLARA(HUBBELL):取引実績 195
表 221 ACLARA(HUBBELL):事業拡大 195
表 222 B METERS SRL:会社概要 196
表 223 B METERS SRL:提供している製品・ソリューション・サービス 196
表 224 B METERS SRL:新製品の発売 197
表 225 B METERS SRL:取引実績 197
表 226 B METERS SRL:事業拡大 198
表227 ARAD GROUP:会社概要 199
表228 ARAD GROUP:提供製品・ソリューション・サービス 199
表229 ARAD GROUP:新製品発売 200
表 230 ARAD GROUP:事業拡大 200
表 231 ZENNER INTERNATIONAL GMBH & CO. KG:会社概要 201
表 232 ZENNER INTERNATIONAL GMBH & CO. KG:提供製品・ソリューション・サービス 201
表 233 ゼナー・インターナショナル GMBH & CO. KG:取引実績 201
表 234 ゼナー・インターナショナル GMBH & CO. KG:事業拡大 202
表 235 ネプチューン・テクノロジー・グループ社:会社概要 203
表236 ネプチューン・テクノロジー・グループ社:提供製品・ソリューション・サービス 203
表 237 ネプチューン・テクノロジー・グループ社:事業拡大 204
表 238 イスクラエメコ・グループ:会社概要 205
表 239 イスクラエメコ・グループ:提供製品・ソリューション・サービス 205
表240 ISKRAEMECO GROUP:事業拡大 206
表241 SAGEMCOM:会社概要 207
表242 SAGEMCOM:提供製品・ソリューション・サービス 207
表 243 ベイラン・ウォーター・メーターズ:会社概要 208
表 244 ウェゴット・ユーティリティ・ソリューションズ PVT LTD.:会社概要 209
表 245 アパトル S.A.:会社概要 210
表 246 STマイクロエレクトロニクス:会社概要 211
表 247 アクシオマ・メータリング:会社概要 212
表 248 ドリズルックス:会社概要 213
表 249 CONSERVATION LABS, INC.:会社概要 214
表 250 INTEGRA:会社概要 215
表 251 PHYN LLC:会社概要 216
表 252 BOVE TECHNOLOGY:会社概要 217
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









