市場の動向
推進要因:予測可能で低炭素な再生可能電力への需要の高まり
潮汐エネルギーは、潮汐流が重力の作用によって生じ、かなり前から予測が可能であるため、予測可能な再生可能エネルギー源として注目を集めています。この予測可能性により、潮汐発電は風力や太陽光などの変動の激しい再生可能エネルギーを補完すると同時に、エネルギーシステムの脱炭素化を支援することができます。
エネルギー安全保障、再生可能エネルギーの多様化、および信頼性の高い発電への関心の高まりにより、特に沿岸部や島嶼部において、潮流発電プロジェクトへの需要が生まれています。
制約要因:初期投資コストの高さと、潮流発電による電力の比較的高いコスト
潮流発電プロジェクトには、専用のタービン、基礎または浮体構造物、海底ケーブル、海洋設置設備、送電網への接続、および専門的な運用・保守活動が必要となるため、多額の資本要件が依然として潮流エネルギーの導入における主要な制約となっています。
商業規模のプロジェクト数が限られていることは、開発事業者が規模の経済や確立されたサプライチェーンの恩恵を受ける機会が少ないことも意味します。その結果、潮流発電プロジェクトは、プロジェクトの経済性を向上させ、民間投資を誘致するために、政府による収益支援策や対象を絞った資金提供に依存し続けています。
機会:商業規模の潮流発電アレイの拡大
個別の実証装置から多タービン式潮流発電アレイへの移行は、潮流エネルギーのバリューチェーン全体に大きな機会を生み出しています。政府による収益支援により、プロジェクトはより大規模な展開へと進展しており、一方で開発事業者は、標準化されたタービン設計、モジュール式の設置手法、および拡張可能なプロジェクト構成にますます注力しています。増加するプロジェクトパイプラインは、タービンメーカー、部品サプライヤー、海洋工事請負業者、ケーブルおよび電気システムプロバイダー、ならびに運用・保守企業にとって、新たな機会を創出すると期待されています。
課題:複雑な海洋運用環境と長期運用データの不足
潮力発電プロジェクトは、強い潮流、腐食、生物付着、水中へのアクセス制限、そして設置・保守の困難さといった、極めて過酷な海洋環境下で運用されます。また、商業規模での運用実績が限られているため、部品の長期的な信頼性、保守要件、プロジェクトの性能、および環境への影響に関して不確実性が生じています。これらの要因により、プロジェクトの開発期間が長期化し、資金調達のリスクが高まり、保険要件が厳しくなり、ライフサイクルコストが増加する可能性があります。英国政府は、潮流発電技術が依然として商業開発の初期段階にあり、商業規模での導入実績が限られていることから、環境への影響に関する不確実性が生じていると指摘しています。
市場のエコシステム
潮力発電市場は、潮力タービンおよび技術の開発企業、部品・サブシステムのサプライヤー、海洋エンジニアリングおよび設置会社、プロジェクト開発企業、電力会社、研究機関、ならびに運用・保守事業者からなる、進化し続けるエコシステムを通じて機能しています。Orbital Marine Power、Nova Innovation、Minesto、HydroQuest、SAE Renewablesなどの技術開発企業は、系統連系型および商業規模のプロジェクト向けに潮力タービンやシステムを開発しています。
部品サプライヤーは、ブレード、ドライブトレイン、発電機、ベアリング、シール、パワーエレクトロニクス、制御システム、海底ケーブル、電気機器などの重要なサブシステムを提供しており、一方、海洋工事請負業者は、製造、輸送、設置、海底工事、および洋上作業を支援しています。また、このエコシステムには、技術の検証や性能向上を支援する研究・試験機関も含まれています。業界がより大規模な潮力発電アレイへと移行するにつれ、サプライチェーンでは、標準化された製造、モジュール式の導入、遠隔監視、O&Mコストの削減、および拡張可能な海洋インフラへの注目が高まっています。
市場セグメント
潮力発電市場(技術別)
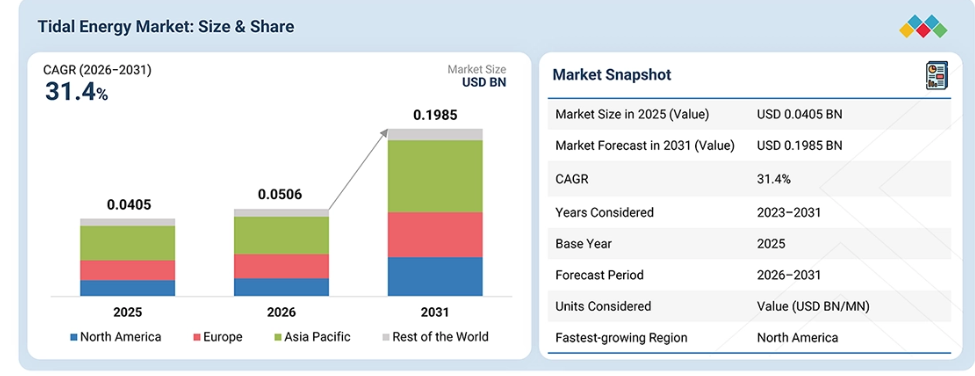
潮力発電市場は、技術別に潮汐流・潮流、潮位差、その他/新興技術に分類されます。潮汐流・潮流は最大のセグメントであり、流れる潮汐流の運動エネルギーを電気に変換する潮力タービンの導入拡大に支えられています。潮流利用技術には、水平軸および垂直軸タービン、潮汐カイト、振動式ハイドロフォイル、その他の新興技術が含まれます。潮位差利用技術(堰やラグーンなど)は、満潮と干潮の水位差を利用して発電を行う一方、その他/新興技術には、代替的な海流エネルギー変換システムが含まれます。
潮力エネルギー市場:導入形態別
潮力エネルギー市場は、導入形態によって固定式、浮体式、係留式、およびその他の構成に分類されます。固定式導入は主要なセグメントを占めており、潮流発電プロジェクトにおける海底設置型潮力タービンの定着した利用に支えられています。固定式システムは、一般的に重力式基礎、杭、またはその他の支持構造物を使用して海底に直接設置されます。浮体式システムは、海底に係留されたプラットフォームや構造体を使用する一方、潮汐カイトなどの係留式システムは、係留システムやテザーシステムを介して海底に接続されます。導入形態は、水深、潮汐流速、海底状況、アクセス性、設置要件、および運用・保守上の考慮事項によって決まります。
潮力発電市場:用途別
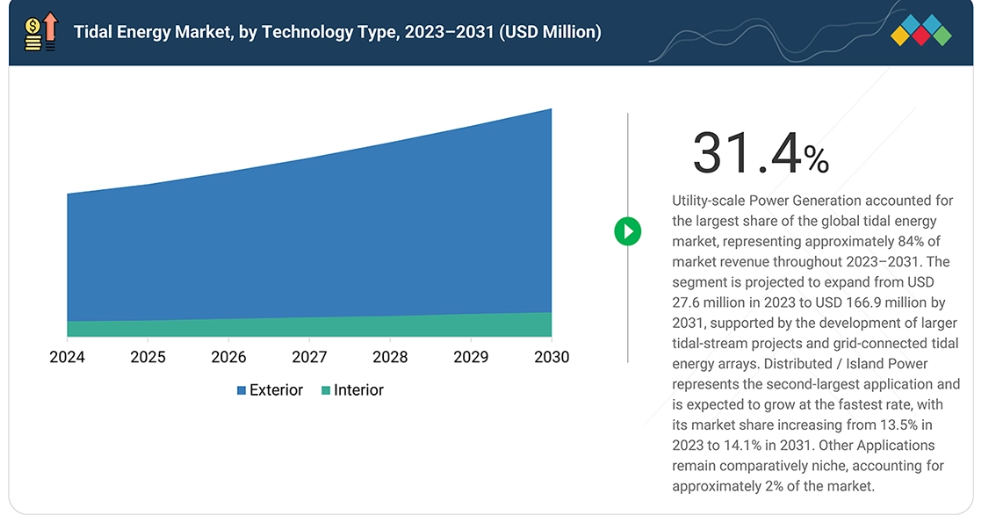
潮力発電市場は、用途別に、ユーティリティ規模の発電、分散型・孤立型発電、およびその他の用途に分類されます。ユーティリティ規模の発電は主要なセグメントを占めており、電力網に予測可能な再生可能電力を供給するように設計された、複数のタービンを備えた潮力発電アレイの開発が牽引役となっています。分散型および孤立型発電の用途は、潮力発電が他の再生可能エネルギー源を補完し、従来型発電への依存度を低減できる遠隔地や沿岸地域において、ますます重要性を増しています。その他の用途には、港湾、沿岸インフラ、産業施設、および新興のエネルギーシステムとの潮力発電の統合が含まれます。
地域
予測期間中、欧州が市場をリードすると見込まれています
予測期間中、欧州は潮力発電の主要な地域市場であり続けると見込まれています。これは、強力な政府による収益支援メカニズム、公的資金、および潮流発電技術が実証段階から商用化前および商用規模の展開へと移行し続けていることが支えとなっています。英国は、差額契約(CfD)や増加する潮流発電プロジェクトのパイプラインに支えられ、引き続き欧州の主要市場としての地位を維持しています。一方、フランスやオランダも、国家支援プログラム、実証プロジェクト、技術導入を通じて潮流発電の開発を推進しています。マルチタービン式潮流発電所の開発拡大、潮流発電技術の商用化、および海洋エネルギー・サプライチェーンへの投資が、欧州全域における市場の成長を支えると予想されます。
潮力エネルギー市場:企業評価マトリックス
潮力エネルギー市場は比較的細分化されており、技術主導型であるため、競争には潮力タービン開発企業、海洋エネルギー技術プロバイダー、プロジェクト開発企業、および専門の部品・エンジニアリング企業が参入しています。Orbital Marine Power、Nova Innovation、Minesto、SAE Renewablesは、技術開発、稼働中のプロジェクト実績、および確立された潮流発電プロジェクトのパイプラインに基づき、強固な地位を築いています。また、HydroQuest、Inyanga Marine Energy Group、Magallanes Renovables、ORPCなどの他の参入企業も、差別化されたタービン技術、モジュール式システム、およびプロジェクト開発能力を通じて、競争環境を強化しています。競争は、技術の信頼性、プロジェクトの実績、コスト削減、拡張性、政府支援プロジェクトへのアクセス、および戦略的パートナーシップによって、ますます形作られています。
主要市場プレイヤー
ANDRITZ Hydro/ANDRITZ Hydro Hammerfest (Austria)
Orbital Marine Power (UK)
Nova Innovation (UK)
Minesto (Sweden)
SAE Renewables/SIMEC Atlantis Energy (Singapore)
Verdant Power (US)
HydroQuest (France)
SABELLA (France)
Magallanes Renovables (Spain)
最近の動向
2026年8月:欧州投資銀行は、フランス・ノルマンディー地方のNH1潮力発電アレイに対し、資金支援を行いました。この計画では、ラズ・ブランシャールに、3MWの水中タービン4基で構成される、世界初の12MW級潮力発電アレイを建設する予定です。本プロジェクトは、商業規模の潮力発電の実証を行い、フランスで台頭しつつある潮力エネルギー分野を強化するものです。
2026年8月:ミネスト社は、フェロー諸島に設置された改良型「ドラゴン4」システムによる過去最高の発電量を含め、同社の「ドラゴン」潮力発電技術の商用化に向けた進展を報告しました。改良された動力取り出しシステムは、潮汐流のサイクル全体を通じて発電量の向上を実現すると同時に、システムコストの削減も達成しました。また、ミネスト社は、商用展開に向けて、顧客、政府、投資家との連携が深まっていることも報告しました。
1 はじめに 23
1.1 本調査の目的 23
1.2 市場の定義 24
1.3 調査範囲 24
1.3.1 対象市場および地域範囲 24
1.3.2 調査対象および除外項目 25
1.3.3 対象期間 26
1.4 対象通貨 26
1.5 対象単位 26
1.6 本調査の限界 26
1.7 ステークホルダー 27
2 エグゼクティブ・サマリー 29
2.1 市場のハイライトと主要な洞察 29
2.2 主要な市場参加者:戦略的展開の分析 30
2.3 潮力発電市場における破壊的トレンド 32
2.4 高成長セグメント 33
2.5 地域別概況:市場規模、成長率、および予測 34
3 プレミアムインサイト 35
3.1 潮力発電市場における事業者にとって魅力的な機会 35
3.2 地域別 潮力発電市場 36
3.3 欧州の潮力発電市場:技術別・用途別 36
3.4 潮力発電市場:導入形態別 37
3.5 潮力発電市場:技術別 37
3.6 潮力発電市場(用途別) 38
3.7 潮力発電市場(地域別) 38
4 市場概要 39
4.1 はじめに 39
4.2 市場の動向 39
4.2.1 推進要因 40
4.2.1.1 潮力発電の予測可能性と信頼性 40
4.2.1.2 世界的な脱炭素化、再生可能エネルギー目標、およびエネルギー安全保障の要件 41
4.2.2 制約要因 41
4.2.2.1 多額の設備投資と発電コストの高さ 41
4.2.2.2 適切な潮力発電サイトの確保が困難であること 42
4.2.3 機会 42
4.2.3.1 実証プロジェクトから商業規模の潮力発電アレイへの移行 42
4.2.3.2 島嶼部への電力供給、遠隔地送電網、ハイブリッドエネルギー、およびその他の新たな用途 43
4.2.4 課題 43
4.2.4.1 海底潮力発電設備の技術的および運用上の課題 43
4.2.4.2 環境許可および海洋空間上の制約 44
4.3 未充足のニーズと未開拓分野 44
4.4 相互接続された市場とセクター横断的な機会 46
4.5 ティア1/2/3の主要企業による戦略的動き 47
5 業界の動向 49
5.1 ポーターの5つの力分析 49
5.1.1 競合の激しさ 50
5.1.2 新規参入の脅威 50
5.1.3 供給者の交渉力 51
5.1.4 買い手の交渉力 51
5.1.5 代替品の脅威 51
5.2 マクロ経済の見通し 51
5.2.1 はじめに 51
5.2.2 GDPの動向と予測 52
5.2.3 世界の電力産業の動向 52
5.2.4 世界の海洋エネルギー産業の動向 53
5.3 バリューチェーン分析 53
5.4 エコシステム分析 57
5.5 価格設定分析 59
5.5.1 地域別 潮流タービンの平均販売価格の推移(2022年~2025年) 59
5.5.2 地域別 潮位差タービンの平均販売価格の推移(2022年~2025年) 60
5.5.3 2025年の潮位差式タービンの価格帯(技術別) 61
5.6 貿易分析 61
5.6.1 輸入シナリオ(HSコード 841090) 61
5.6.2 輸出シナリオ (HSコード 841090) 63
5.6.3 輸入シナリオ(HSコード 850300) 64
5.6.4 輸出シナリオ(HSコード 850300) 65
5.7 主要な会議およびイベント(2026年~2027年) 67
5.8 顧客の事業に影響を与えるトレンド/ディスラプション 68
5.9 ケーススタディ分析 69
5.9.1 NOVA INNOVATION、商業用潮力発電の規模拡大に向け、16基のタービンを備えた「SEASTAR」潮力発電所を開発 69
5.9.2 ハイドロクエスト社とクエア社が、フランスで17MW級の「フローアット」潮力発電所を開発 69
5.9.3 ミネスト社が、フェロー諸島にメガワット級の「ドラゴン12」潮力カイトを導入 70
5.9.4 SAE RENEWABLES社が「MEYGEN」を活用し、潮力発電を実証段階から商用規模の展開へと移行 71
5.10 投資および資金調達のシナリオ 71
5.11 米国の関税が及ぼす影響 – 世界の潮力発電市場 72
5.11.1 はじめに 72
5.11.2 主な関税率 73
5.11.3 価格への影響分析 73
5.11.4 国・地域への影響 75
5.11.4.1 米国 75
5.11.4.2 欧州 76
5.11.4.3 アジア太平洋地域 76
5.11.5 用途への影響 76
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の用途 79
6.1 主要技術 79
6.1.1 先進的な潮力タービンおよび動力取り出しシステム 79
6.1.2 浮体式、カイト式、および次世代の潮力発電システム 79
6.2 補完技術 79
6.2.1 AIを活用した制御、デジタルツイン、および予知保全 79
6.2.2 海底電気システム、ケーブル、およびパワーエレクトロニクス 80
6.3 関連技術 80
6.3.1 エネルギー貯蔵、マイクログリッド、およびハイブリッド再生可能エネルギーシステム 80
6.3.2 グリーン水素の製造 80
6.4 技術・製品ロードマップ 81
6.4.1 短期(2026年~2028年) | 技術の成熟化および製品の改良 81
6.4.2 中期(2028年~2031年) | アレイ規模での商用化および産業化 82
6.4.3 長期(2031年~2035年以降) | 大規模商用化および自律型潮力発電所 83
6.5 特許分析 85
6.6 将来の応用例 86
6.7 AI/汎用AIが潮力発電市場に与える影響 90
6.7.1 主なユースケースと市場の可能性 90
6.7.2 潮力発電市場におけるOEM各社のベストプラクティス 91
6.7.3 潮力発電市場におけるAI/GEN AI導入に関する事例研究 92
6.7.4 相互連携するエコシステムと市場関係者への影響 92
6.7.5 顧客の がAI/汎用AIを統合した潮力発電システムを導入する準備状況 93
6.8 成功事例と実世界での応用例 94
7 規制環境と持続可能性への取り組み 96
7.1 地域ごとの規制とコンプライアンス 96
7.1.1 規制機関、政府機関、およびその他の組織 96
7.1.2 業界基準 98
7.2 サステナビリティの取り組み 100
7.3 規制政策がサステナビリティの取り組みに与える影響 100
7.4 認証、表示、および環境基準 101
8 顧客環境と購買者の行動 103
8.1 意思決定プロセス 103
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 104
8.2.1 購買プロセスにおける主要なステークホルダー 104
8.2.2 購入基準 105
8.3 導入の障壁と内部的な課題 106
8.4 各種用途における未充足ニーズ 106
8.5 市場の収益性 107
9 技術別潮力発電市場 108
9.1 はじめに 109
9.2 潮流発電 110
9.2.1 セグメントの成長を後押しするための、商用化前の潮力発電パイプラインへの投資拡大 110
9.3 潮位差発電 110
9.3.1 セグメントの成長を促進するため、インフラ要件の削減とプロジェクトの経済性の向上への注目が高まっています 110
9.4 その他/新興技術 111
10 導入形態別潮力発電市場 112
10.1 はじめに 113
10.2 固定式 114
10.2.1 大規模な導入実績と確立された技術的ノウハウがセグメントの成長に寄与 114
10.3 浮体式 114
10.3.1 設置の柔軟性が高く、設置および回収の要件が軽減されることで需要を喚起 114
10.4 係留式 115
10.4.1 セグメントの成長を加速させるための、代替的な潮力発電構成の拡大 115
10.5 その他の導入形態 115
11 用途別潮力発電市場 116
11.1 はじめに 117
11.2 ユーティリティ規模の発電 118
11.2.1 セグメントの成長を促進するための、マルチタービンアレイおよび商業規模プロジェクトへの移行 118
11.3 分散型/孤立型電力 118
11.3.1 島嶼部や遠隔地における輸入ディーゼルへの依存、あるいは限られた送電網接続が、セグメントの成長を後押し 118
11.4 その他の用途 119
12 地域別潮力発電市場 120
12.1 はじめに 121
12.2 ヨーロッパ 123
12.2.1 英国 127
12.2.1.1 海洋エネルギーに関する高度な専門知識、専用の収益支援、および潮流発電技術の商用化が市場成長を牽引 127
12.2.2 フランス 129
12.2.2.1 堅固な海洋インフラと潮流発電技術にとって好ましい条件が、市場の成長を後押ししています 129
12.2.3 フェロー諸島 131
12.2.3.1 再生可能エネルギーへの急速な移行が、市場の成長に寄与しています 131
12.2.4 オランダ 133
12.2.4.1 市場成長を加速させる広範な沿岸インフラと高度な水管理能力 133
12.2.5 イタリア 135
12.2.5.1 市場成長を促進する海洋エネルギー研究能力と再生可能エネルギー技術に対するインセンティブ 135
12.2.6 その他の欧州諸国 138
12.3 アジア太平洋地域 140
12.3.1 中国 143
12.3.1.1 市場を牽引するための潮流発電技術への投資拡大および大規模実証プロジェクトの開発 143
12.3.2 日本 145
12.3.2.1 市場成長を加速させるための再生可能エネルギーミックスの多様化への強い重視 145
12.3.3 韓国 147
12.3.3.1 市場成長を後押しする、広範な沿岸インフラと政府主導の再生可能エネルギー開発 147
12.3.4 オーストラリア 149
12.3.4.1 市場成長に寄与する、確立された海洋エネルギー研究能力 149
12.3.5 フィリピン 151
12.3.5.1 市場成長を後押しする適切な技術として、潮流中流エネルギー変換装置が特定されています 151
12.3.6 その他のアジア太平洋地域 153
12.4 北米 155
12.4.1 米国 159
12.4.1.1 市場成長を支える豊富な海洋エネルギー資源と連邦政府の研究開発プログラム 159
12.4.2 カナダ 161
12.4.2.1 市場成長を加速させる強力な潮流と確立された海洋エネルギー研究能力 161
12.5 その他の地域 163
12.5.1 ニュージーランド 163
12.5.2 アルゼンチン 164
12.5.3 南アフリカ 164
12.5.4 コロンビア 164
12.5.5 チリ 165
12.5.6 ブラジル 165
12.5.7 モロッコ 166
13 競争環境 169
13.1 概要 169
13.2 主要企業の競争戦略/勝つための鍵、2023年~2026年 169
13.3 市場シェア分析、2025年 170
13.4 ブランド比較 172
13.4.1 アンドリッツ(オーストリア) 173
13.4.2 ミネスト AB(スウェーデン) 173
13.4.3 ノヴァ(英国) 173
13.4.4 ハイドロクエスト(フランス) 173
13.4.5 オービタル・マリン・パワー (英国) 173
13.5 企業評価マトリックス:主要企業(2025年) 173
13.5.1 スター企業 173
13.5.2 新興リーダー企業 173
13.5.3 広範な事業展開を行う企業 174
13.5.4 参入企業 174
13.5.5 企業の事業展開:主要企業、2025年 175
13.5.5.1 企業の事業展開 175
13.5.5.2 地域別の事業展開 176
13.5.5.3 技術別の事業展開 177
13.5.5.4 導入形態別の展開状況 178
13.5.5.5 アプリケーション別の展開状況 179
13.6 企業評価マトリックス:スタートアップ/中小企業、2025年 180
13.6.1 先進的な企業 180
13.6.2 対応力のある企業 180
13.6.3 ダイナミックな企業 180
13.6.4 スタートブロック 180
13.6.5 競合ベンチマーク:スタートアップ/中小企業、2025年 182
13.6.5.1 主要なスタートアップ/中小企業の詳細リスト 182
13.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 182
13.7 企業評価および財務指標 183
13.8 競合シナリオ 183
13.8.1 製品の発売 184
13.8.2 取引 184
13.8.3 事業拡大 185
13.8.4 その他の動向 186
14 企業概要 187
14.1 主要企業 187
14.1.1 アンドリッツ 187
14.1.1.1 事業概要 187
14.1.1.2 提供製品・ソリューション・サービス 188
14.1.1.3 MnMの見解 189
14.1.1.3.1 主な強み/競争優位性 189
14.1.1.3.2 戦略的選択 189
14.1.1.3.3 弱み/競合上の脅威 190
14.1.2 MINESTO AB 190
14.1.2.1 事業概要 190
14.1.2.2 提供している製品・ソリューション・サービス 191
14.1.2.3 最近の動向 191
14.1.2.3.1 取引 191
14.1.2.3.2 事業拡大 192
14.1.2.3.3 その他の動向 192
14.1.2.4 MnMの見解 193
14.1.2.4.1 主な強み/勝つための要素 193
14.1.2.4.2 戦略的選択 193
14.1.2.4.3 弱み/競合からの脅威 193
14.1.3 NOVA 194
14.1.3.1 事業概要 194
14.1.3.2 提供製品・ソリューション・サービス 194
14.1.3.3 MnMの見解 195
14.1.3.3.1 主要な強み/勝つための権利 195
14.1.3.3.2 戦略的選択 196
14.1.3.3.3 弱み/競合上の脅威 196
14.1.4 HYDROQUEST 197
14.1.4.1 事業概要 197
14.1.4.2 提供している製品・ソリューション・サービス 197
14.1.4.3 最近の動向 198
14.1.4.3.1 取引 198
14.1.4.3.2 その他の動向 199
14.1.4.4 MnMの見解 199
14.1.4.4.1 主な強み/勝つための要素 199
14.1.4.4.2 戦略的選択 199
14.1.4.4.3 弱み/競合上の脅威 199
14.1.5 ORBITAL MARINE POWER 200
14.1.5.1 事業概要 200
14.1.5.2 提供している製品・ソリューション・サービス 200
14.1.5.3 最近の動向 201
14.1.5.3.1 取引 201
14.1.5.3.2 その他の動向 202
14.1.5.4 MnMの見解 202
14.1.5.4.1 主な強み/勝つための権利 202
14.1.5.4.2 戦略的選択 202
14.1.5.4.3 弱み/競合上の脅威 202
14.1.6 AMPEAK ENERGY 203
14.1.6.1 事業概要 203
14.1.6.2 提供している製品・ソリューション・サービス 204
14.1.6.3 最近の動向 205
14.1.6.3.1 動向 205
14.1.7 CARNEGIE CLEAN ENERGY 206
14.1.7.1 事業概要 206
14.1.7.2 提供している製品・ソリューション・サービス 207
14.1.7.3 最近の動向 207
14.1.7.3.1 取引 207
14.1.7.3.2 その他の動向 208
14.1.8 ORPC, INC. 209
14.1.8.1 事業概要 209
14.1.8.2 提供している製品・ソリューション・サービス 209
14.1.8.3 最近の動向 210
14.1.8.3.1 取引実績 210
14.1.8.3.2 その他の動向 210
14.1.9 INYANGA MARITIME LTD. 211
14.1.9.1 事業概要 211
14.1.9.2 提供している製品・ソリューション・サービス 211
14.1.9.3 最近の動向 212
14.1.9.3.1 新製品の発売 212
14.1.9.3.2 取引 213
14.1.9.3.3 その他の動向 213
14.1.10 SCHOTTEL GROUP 214
14.1.10.1 事業概要 214
14.1.10.2 提供している製品・ソリューション・サービス 215
14.1.11 INSTREAM ENERGY SYSTEMS CORP. 216
14.1.11.1 事業概要 216
14.1.11.2 提供している製品・ソリューション・サービス 216
14.1.12 AQUANTIS, INC. 217
14.1.12.1 事業概要 217
14.1.12.2 提供している製品・ソリューション・サービス 217
14.1.13 VOITH GMBH & CO. KGAA 218
14.1.13.1 事業概要 218
14.1.13.2 提供している製品・ソリューション・サービス 218
14.1.14 TIDAL STREAM ENERGY LTD 219
14.1.14.1 事業概要 219
14.1.14.2 提供している製品・ソリューション・サービス 220
14.1.15 TIDAL BRIDGE 221
14.1.15.1 事業概要 221
14.1.15.2 提供している製品・ソリューション・サービス 222
14.2 その他の事業者 223
14.2.1 GUINARD ENERGIES NOUVELLES 223
14.2.2 QED NAVAL LIMITED 224
14.2.3 EEL ENERGY 225
14.2.4 MAGALLANES RENOVABLES, S.L. 226
14.2.5 ユアブルック・エナジー・システムズ 227
14.2.6 ジュピター・ハイドロ社 228
14.2.7 ケプラー・エナジー 229
14.2.8 タイダル・テクノロジーズ社 230
14.2.9 マコ・エナジー 231
14.2.10 シーカレント 232
15 調査方法論 233
15.1 調査データ 233
15.2 二次調査および一次調査 234
15.2.1 二次データ 234
15.2.1.1 主要な二次情報源の一覧 234
15.2.1.2 二次情報源からの主要データ 235
15.2.2 一次データ 235
15.2.2.1 一次インタビュー対象者の一覧 236
15.2.2.2 主要な業界インサイト 236
15.2.2.3 一次インタビューの内訳 237
15.2.2.4 一次情報源からの主要データ 237
15.3 市場規模の推計 238
15.3.1 ボトムアップ・アプローチ 238
15.3.2 トップダウン・アプローチ 239
15.4 市場予測のアプローチ 239
15.4.1 需要側 239
15.4.1.1 需要側の仮定 240
15.4.1.2 需要側の算出 240
15.4.2 供給側 241
15.4.2.1 供給側の仮定 242
15.4.2.2 供給側の算出 243
15.5 データの三角測量 244
15.6 本調査の限界 245
15.7 リスク分析 245
16 付録 247
16.1 ディスカッション・ガイド 247
16.2 ナレッジストア:MarketsandMarketsの購読ポータル 250
16.3 カスタマイズオプション 252
16.4 関連レポート 252
16.5 著者情報 253
表1 潮力発電市場:対象範囲と除外範囲 25
表2 相互接続された市場 46
表3 セクター横断的な機会 46
表4 ティア1/2/3の主要プレーヤーによる主要な動きと戦略的重点 47
表5 ポーターの5つの力による影響 49
表6 潮力発電エコシステムにおける企業の役割 58
表7 潮流タービンの平均販売価格の推移、
地域別、2022年~2025年(百万米ドル/MW) 60
表8 潮位差タービンの平均販売価格の推移、
地域別、2022年~2025年(百万米ドル/MW) 61
表9 技術別 潮流発電タービンの価格帯、
2025年(百万米ドル/MW) 61
表10 HSコード841090に該当する製品の輸入データ、
国別、2021年~2025年(千米ドル) 62
表11 HSコード841090に該当する製品の輸出データ、
国別、2021年~2025年 (千米ドル) 63
表12 HSコード850300に該当する製品の輸入データ、
国別、2021年~2025年(千米ドル) 64
表13 HSコード850300に該当する製品の輸出データ、
国別、2021年~2025年(千米ドル) 65
表14 主要な会議およびイベントの一覧、2026年~2027年 67
表15 NOVA INNOVATION社が、産業規模の潮力発電導入を実証するため、4 MWの「SEASTAR」潮力発電所を開発 69
表16 HYDROQUEST社とQAIR社が、「FLOWATT」を通じて商業規模の潮力発電を推進 69
表17 MINESTO社がTIDAL-KITE技術を活用し、フェロー諸島で予測可能な再生可能電力を供給 70
表17 マイネスト社が「タイダル・カイト」技術を活用し、フェロー諸島で予測可能な
再生可能電力を供給 70
表18 SAE RENEWABLES社が、稼働中の6MWの
アレイから、59MWの商業規模プロジェクトへとMEYGENを拡張 71
表19 米国調整済み相互関税率 73
表20 関税による価格の予想変動および市場
関係者への潜在的な影響 74
表21 主要特許一覧(2026年) 85
表22 ユーティリティ規模および系統連系型発電 87
表23 島嶼部および遠隔地のコミュニティ向けマイクログリッド 88
表24 グリーン水素、海水淡水化および水システム 88
表25 洋上養殖およびブルーエコノミーへの応用 89
表26 海底データセンターおよび海洋デジタルインフラ 89
表27 主なユースケースと市場の可能性 90
表28 企業が実践しているベストプラクティス 91
表29 AI/汎用AIの導入に関する事例研究 92
表30 相互接続されたエコシステムと潮力発電市場のプレイヤーへの影響 92
表31 AI/汎用AIを統合した潮力発電システムの導入に対する顧客の準備状況 93
表32 北米:規制機関、政府機関、
およびその他の組織 96
表33 欧州:規制機関、政府機関、
およびその他の組織 97
表34 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 97
表35 その他の地域:規制機関、政府機関、
およびその他の組織 98
表36 世界の業界基準 99
表37 潮力発電市場における認証、表示、および環境基準 101
表38 用途別、購買プロセスに対するステークホルダーの影響(%) 104
表39 用途別、購買基準 105
表40 用途別未充足ニーズ 106
表41 技術別潮力発電市場、2023年~2025年(百万米ドル) 109
表42 技術別潮力発電市場、2026年~2031年(百万米ドル) 110
表43 導入形態別潮力発電市場、2023年~2025年(百万米ドル) 113
表44 潮力発電市場、導入形態別、2026年~2031年(百万米ドル) 114
表45 潮力発電市場、用途別、2023年~2025年(百万米ドル) 117
表46 潮力発電市場:用途別、2026年~2031年(百万米ドル) 118
表47 潮力発電市場:地域別、2023年~2025年(百万米ドル) 122
表48 潮力発電市場:地域別、2026年~2031年(百万米ドル) 122
表49 潮力発電市場:地域・発電容量別、2026年~2031年(MW) 123
表50 欧州:潮力発電市場、技術別、2023年~2025年(百万米ドル) 124
表51 欧州:潮力発電市場、技術別、2026年~2031年(百万米ドル) 125
表52 欧州:潮力発電市場(導入形態別)、
2023年~2025年(百万米ドル) 125
表53 欧州:潮力発電市場(導入形態別)、
2026年~2031年(百万米ドル) 125
表54 欧州:潮力発電市場、導入形態別、2023年~2025年(百万米ドル) 125
表55 欧州:潮力発電市場、用途別、2026年~2031年(百万米ドル) 126
表56 欧州:潮力発電市場(国別)、2023年~2025年(百万米ドル) 126
表57 欧州:潮力発電市場(国別)、2026年~2031年(百万米ドル) 126
表58 欧州:潮力発電市場、国別・発電容量別、2026年~2031年(MW) 127
表59 英国:潮力発電市場、技術別、2023年~2025年(百万米ドル) 127
表60 英国:潮力発電市場(技術別、2026年~2031年)(百万米ドル) 128
表61 英国:潮力発電市場(導入形態別、2023年~2025年)(百万米ドル) 128
表62 英国:潮力発電市場(導入形態別)、2026年~2031年(百万米ドル) 128
表63 英国:潮力発電市場(用途別)、2023年~2025年(百万米ドル) 128
表64 英国:潮力発電市場、用途別、2026年~2031年(百万米ドル) 129
表65 フランス:潮力発電市場、技術別、2023年~2025年(百万米ドル)
129
表66 フランス:潮力発電市場(技術別)、2026年~2031年(百万米ドル) 130
表67 フランス:潮力発電市場(導入形態別)、
2023年~2025年(百万米ドル) 130
表68 フランス:潮力発電市場、導入形態別、
2026年~2031年(百万米ドル) 130
表69 フランス:潮力発電市場、用途別、2023年~2025年(百万米ドル) 130
表70 フランス:潮力発電市場(用途別)、2026年~2031年(百万米ドル) 131
表71 フェロー諸島:潮力発電市場(技術別)、
2023年~2025年(百万米ドル) 131
表72 フェロー諸島:潮力発電市場(技術別)、
2026–2031年(百万米ドル) 132
表73 フェロー諸島:潮力発電市場(導入形態別)、
2023–2025年 (百万米ドル) 132
表74 フェロー諸島:潮力発電市場、導入形態別、
2026–2031年(百万米ドル) 132
表75 フェロー諸島:潮力発電市場(用途別)、
2023年~2025年(百万米ドル) 133
表76 フェロー諸島:潮力発電市場(用途別)、
2026年~2031年(百万米ドル) 133
表77 オランダ:潮力発電市場(技術別)、
2023年~2025年(百万米ドル) 134
表78 オランダ:潮力発電市場(技術別)、
2026年~2031年(百万米ドル) 134
表79 オランダ:潮力発電市場(導入形態別)、
2023年~2025年(百万米ドル) 134
表80 オランダ:潮力発電市場(導入形態別)、
2026年~2031年(百万米ドル) 135
表81 オランダ:潮力発電市場(用途別)、
2023年~2025年(百万米ドル) 135
表82 オランダ:潮力発電市場(用途別)、
2026年~2031年(百万米ドル) 135
表83 イタリア:潮力発電市場(技術別)、2023年~2025年(百万米ドル) 136
表84 イタリア:潮力発電市場(技術別)、2026年~2031年(百万米ドル) 136
表85 イタリア:潮力発電市場(導入形態別)、
2023年~2025年(百万米ドル) 137
表86 イタリア:潮力発電市場(導入形態別)、
2026年~2031年(百万米ドル) 137
表87 イタリア:潮力発電市場(用途別)、2023年~2025年(百万米ドル) 137
表88 イタリア:潮力発電市場、用途別、2026年~2031年(百万米ドル) 137
表89 その他の欧州諸国:潮力発電市場、技術別、
2023年~2025年(百万米ドル) 138
表90 欧州その他地域:潮力発電市場(技術別)、
2026–2031年(百万米ドル) 138
表91 欧州その他地域:潮力発電市場(導入形態別)、
2023–2025年 (百万米ドル) 139
表92 欧州その他地域:潮力発電市場、導入形態別、
2026–2031年(百万米ドル) 139
表93 欧州その他地域: 潮力発電市場、用途別、
2023年~2025年(百万米ドル) 139
表94 欧州その他地域:潮力発電市場、用途別、
2026年~2031年(百万米ドル) 140
表95 アジア太平洋地域:潮力発電市場、技術別、
2023–2025年(百万米ドル) 140
表96 アジア太平洋地域:潮力発電市場、技術別、
2026–2031年(百万米ドル) 141
表97 アジア太平洋地域:潮力発電市場、導入形態別、
2023–2025年(百万米ドル) 141
表98 アジア太平洋地域:潮力発電市場、導入形態別、
2026–2031年(百万米ドル) 141
表99 アジア太平洋地域:潮力発電市場(用途別)、
2023–2025年(百万米ドル) 142
表100 アジア太平洋地域:潮力発電市場(用途別)、
2026–2031年(百万米ドル) 142
表101 アジア太平洋地域:潮力発電市場(国別、2023年~2025年)(百万米ドル) 142
表102 アジア太平洋地域:潮力発電市場(国別、2026年~2031年)(百万米ドル) 143
表103 アジア太平洋地域:潮力発電市場(国別・発電容量別)、
2026年~2031年(MW) 143
表104 中国:潮力発電市場(技術別)、2023年~2025年(百万米ドル) 144
表105 中国:潮力発電市場(技術別、2026年~2031年)(百万米ドル) 144
表106 中国:潮力発電市場(導入形態別、
2023年~2025年)(百万米ドル) 144
表107 中国:潮力発電市場(導入形態別)、
2026年~2031年(百万米ドル) 145
表108 中国:潮力発電市場(用途別)、2023年~2025年(百万米ドル) 145
表109 中国:潮力発電市場、用途別、2026年~2031年(百万米ドル) 145
表110 日本:潮力発電市場、技術別、2023年~2025年(百万米ドル) 146
表111 日本:潮力発電市場(技術別)、2026年~2031年(百万米ドル) 146
表112 日本:潮力発電市場(導入形態別)、
2023年~2025年(百万米ドル) 146
表 113 日本:潮力発電市場、導入形態別、
2026–2031年(百万米ドル) 147
表114 日本:潮力発電市場、用途別、2023年~2025年(百万米ドル) 147
表115 日本:潮力発電市場、用途別、2026年~2031年(百万米ドル) 147
表116 韓国:潮力発電市場(技術別)、
2023–2025年(百万米ドル) 148
表117 韓国:潮力発電市場(技術別)、
2026年~2031年(百万米ドル) 148
表118 韓国:潮力発電市場(導入形態別)、
2023年~2025年 (百万米ドル) 148
表119 韓国:潮力発電市場、導入形態別、
2026–2031年(百万米ドル) 149
表120 韓国:潮力発電市場(用途別)、
2023年~2025年(百万米ドル) 149
表121 韓国:潮力発電市場、用途別、
2026年~2031年(百万米ドル) 149
表122 オーストラリア:潮力発電市場、技術別、
2023年~2025年(百万米ドル) 150
表123 オーストラリア:潮力発電市場(技術別)、
2026年~2031年(百万米ドル) 150
表124 オーストラリア:潮力発電市場(導入形態別)、
2023年~2025年 (百万米ドル) 150
表125 オーストラリア:潮力発電市場、導入形態別、
2026–2031年(百万米ドル) 151
表126 オーストラリア:潮力発電市場(用途別)、2023年~2025年(百万米ドル) 151
表127 オーストラリア:潮力発電市場(用途別)、2026年~2031年(百万米ドル) 151
表128 フィリピン:潮力発電市場(技術別)、
2023年~2025年(百万米ドル) 152
表129 フィリピン:潮力発電市場(技術別)、
2026年~2031年 (百万米ドル) 152
表130 フィリピン:潮力発電市場(導入形態別)、
2023年~2025年(百万米ドル) 152
表131 フィリピン:潮力発電市場(導入形態別)、
2026年~2031年(百万米ドル) 153
表132 フィリピン:潮力発電市場(用途別)、
2023年~2025年 (百万米ドル) 153
表133 フィリピン:潮力発電市場、用途別、
2026–2031年(百万米ドル) 153
表134 アジア太平洋地域その他:潮力発電市場(技術別)、
2023年~2025年(百万米ドル) 154
表135 アジア太平洋地域その他:潮力発電市場(技術別)、
2026年~2031年(百万米ドル) 154
表136 アジア太平洋地域その他:潮力発電市場(導入形態別)、
2023年~2025年 (百万米ドル) 154
表137 アジア太平洋地域その他:潮力発電市場、導入形態別、
2026年~2031年(百万米ドル) 155
表138 アジア太平洋地域その他:潮力発電市場(用途別)、
2023年~2025年(百万米ドル) 155
表139 アジア太平洋地域その他:潮力発電市場(用途別)、
2026年~2031年 (百万米ドル) 155
表140 北米:潮力発電市場、技術別、
2023年~2025年(百万米ドル) 156
表141 北米:潮力発電市場(技術別)、
2026年~2031年(百万米ドル) 157
表142 北米:潮力発電市場(導入形態別)、
2023年~2025年 (百万米ドル) 157
表143 北米:潮力発電市場、導入形態別、
2026年~2031年(百万米ドル) 157
表144 北米:潮力発電市場(用途別)、
2023年~2025年(百万米ドル) 158
表145 北米:潮力発電市場(用途別)、
2026年~2031年(百万米ドル) 158
表146 北米:潮力発電市場(国別)、
2023年~2025年(百万米ドル) 158
表147 北米:潮力発電市場(国別)、
2026年~2031年(百万米ドル) 158
表148 北米:潮力発電市場(国別・発電容量別)、
2026年~2031年(MW) 159
表149 米国:潮力発電市場(技術別)、2023年~2025年(百万米ドル) 159
表150 米国:潮力発電市場、技術別、2026年~2031年(百万米ドル) 160
表151
米国:潮力発電市場、導入形態別、2023年~2025年(百万米ドル) 160
表152 米国:潮力発電市場、導入形態別、2026年~2031年(百万米ドル) 160
表 153 米国:潮力発電市場、用途別、2023~2025年(百万米ドル) 160
表 154 米国:潮力発電市場、用途別、2026–2031年(百万米ドル) 161
表 155 カナダ:潮力発電市場、技術別、2023–2025年(百万米ドル) 161
表156 カナダ:潮力発電市場、技術別、2026年~2031年(百万米ドル) 162
表157 カナダ:潮力発電市場、導入形態別、
2023年~2025年(百万米ドル) 162
表158 カナダ:潮力発電市場(導入形態別)、
2026年~2031年(百万米ドル) 162
表159 カナダ:潮力発電市場、用途別、2023年~2025年(百万米ドル) 162
表160 カナダ:潮力発電市場、用途別、2026年~2031年(百万米ドル) 163
表161 ROW:潮力発電市場、国別・発電容量別、2026年~2031年(MW) 166
表162 ROW:潮力発電市場、技術別、2023年~2025年(百万米ドル) 166
表163 行:潮力発電市場、技術別、2026年~2031年(百万米ドル) 167
表164 行:潮力発電市場、導入形態別、2023年~2025年(百万米ドル) 167
表165 行:潮力発電市場、導入形態別、2026年~2031年(百万米ドル) 167
表166 行:潮力発電市場、用途別、2023年~2025年(百万米ドル) 167
表 167 行:潮力発電市場、用途別、2026年~2031年(百万米ドル) 168
表168 潮力発電市場:主要プレーヤーによる戦略の概要、2023年1月~2026年2月 169
表169 潮力発電市場:競争の激しさ(2025年) 170
表170 潮力発電市場:地域別展開状況 176
表171 潮力発電市場:技術別展開状況 177
表172 潮力発電市場:導入形態別分布 178
表173 潮力発電市場:用途別分布 179
表174 潮力発電市場:主要スタートアップ/中小企業の詳細リスト 182
表175 潮力発電市場:主要スタートアップ/中小企業の競合ベンチマーク 182
表176 潮力発電市場:製品発売状況(2023年1月~2026年2月) 184
表177 潮力発電市場:取引動向(2023年1月~2026年2月) 184
表178 潮力発電市場:事業拡大動向(2023年1月~2026年2月) 185
表179 潮力発電市場:その他の動向、2023年1月~
2026年2月 186
表180 アンドリッツ:会社概要 187
表181 アンドリッツ:提供製品・ソリューション・サービス 188
表182 MINESTO AB:会社概要 190
表183 MINESTO AB:提供製品・ソリューション・サービス 191
表184 MINESTO AB:取引実績 191
表185 MINESTO AB:事業拡大 192
表186 MINESTO AB:その他の動向 192
表187 NOVA:会社概要 194
表188 NOVA:提供製品・ソリューション・サービス 194
表189 HYDROQUEST:会社概要 197
表190 ハイドロクエスト:提供製品・ソリューション・サービス 197
表191 ハイドロクエスト:取引実績 198
表192 ハイドロクエスト:その他の動向 199
表193 オービタル・マリン・パワー:会社概要 200
表194 オービタル・マリン・パワー:提供製品・ソリューション・サービス 200
表195 オービタル・マリン・パワー:取引実績 201
表196 オービタル・マリン・パワー:その他の動向 202
表197 AMPEAK ENERGY:会社概要 203
表198 AMPEAK ENERGY:提供製品・ソリューション・サービス 204
表199 AMPEAK ENERGY:動向 205
表200 カーネギー・クリーン・エナジー:会社概要 206
表201 カーネギー・クリーン・エナジー:提供製品・ソリューション・サービス 207
表202 カーネギー・クリーン・エナジー:取引実績 207
表203 カーネギー・クリーン・エナジー: その他の動向 208
表 204 ORPC, INC.:会社概要 209
表 205 ORPC, INC.:提供製品・ソリューション・サービス 209
表 206 ORPC, INC.:取引実績 210
表 207 ORPC, Inc.:その他の動向 210
表 208 INYANGA MARITIME LTD.:会社概要 211
表 209 INYANGA MARITIME LTD.:提供製品・ソリューション・サービス 211
表 210 イニャンガ・マリタイム社:製品の発売 212
表 211 イニャンガ・マリタイム社:取引 213
表 212 イニャンガ・マリタイム社:その他の動向 213
表213 ショットテル・グループ:会社概要 214
表214 ショットテル・グループ:提供製品・ソリューション・サービス 215
表215 インストリーム・エナジー・システムズ社:会社概要 216
表216 INSTREAM ENERGY SYSTEMS CORP.:提供している製品・ソリューション・サービス 216
表 217 AQUANTIS, INC.:会社概要 217
表 218 AQUANTIS, INC.:提供している製品・ソリューション・サービス 217
表 219 フォイト・GmbH & Co. KGAA:会社概要 218
表 220 フォイト・GmbH & Co. KGAA:提供製品・ソリューション・サービス 218
表 221 タイダル・ストリーム・エナジー社:会社概要 219
表 222 タイダル・ストリーム・エナジー社:提供製品・ソリューション・サービス 220
表 223 タイダル・ブリッジ社:会社概要 221
表 224 タイダル・ブリッジ:提供製品・ソリューション・サービス 222
表 225 ギナール・エネルジーズ・ヌーヴェル:会社概要 223
表 226 QED ネイバル・リミテッド:会社概要 224
表 227 EEL ENERGY:会社概要 225
表 228 MAGALLANES RENOVABLES, S.L.:会社概要 226
表 229 YOURBROOK ENERGY SYSTEMS:会社概要 227
表 230 ジュピター・ハイドロ社:会社概要 228
表 231 ケプラー・エナジー社:会社概要 229
表 232 タイダル・テクノロジーズ社:会社概要 230
表 233 MAKO ENERGY:会社概要 231
表 234 SEAQURRENT:会社概要 232
表 235 主な二次情報源 234
表 236 一次インタビューの回答者 236
表 237 一次情報源から収集したデータ 237
表 238 潮力発電市場における需要側の仮定 240
表 239 潮力発電市場:リスク分析 245
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









