主な市場動向と洞察
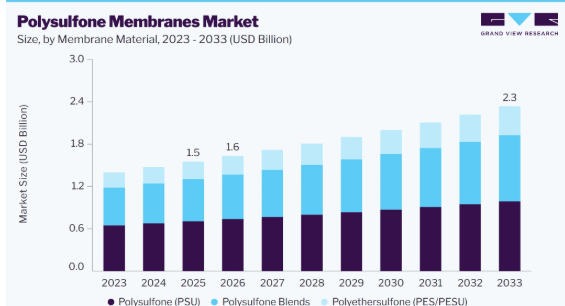
- 膜材料別:ポリエーテルサルホン(PES/PESU)セグメントは、2026年から2033年にかけて6.5%という最も高い年平均成長率(CAGR)で成長すると予測されています。
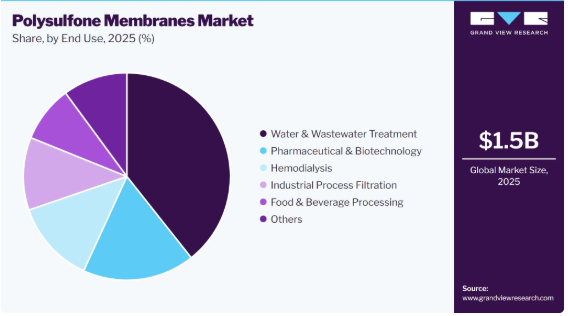
- 最終用途別:医薬品・バイオテクノロジーセグメントは、2026年から2033年にかけて6.3%という最も高い年平均成長率(CAGR)で成長すると予想されています。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア56.1%)
- 国別:2025年には中国が地域内で最大のシェアを占めました
市場規模と予測
- 2025年の市場規模:15億米ドル
- 2026年の推定市場規模:16億米ドル
- 2033年の予測市場規模:23億米ドル
- CAGR(2026年~2033年):5.2%
ポリスルホン膜は、耐薬品性、熱安定性、機械的強度、および効率的なろ過性能を備えています。膜の製造、表面改質、および細孔構造の最適化における進歩により、選択性と耐久性が向上している一方、浄水、プロセス効率、および高度な分離技術への注目が高まっていることが、その採用を加速させています。膜の製造、表面改質、細孔構造の制御、およびコーティング技術における技術的進歩が、業界における主要なトレンドとして浮上しています。メーカー各社は、ろ過効率、耐薬品性、熱安定性、透過性、およびファウリング耐性を向上させる、最適化されたポリスルホン、ポリエーテルスルホン、およびポリスルホンブレンド膜の開発をますます進めています。膜工学および製造における革新により、水処理、製薬、バイオテクノロジー、血液透析、および工業プロセスろ過用途における適用範囲がさらに拡大しています。
高性能で耐久性があり、効率的な分離技術に対する需要の高まりが、この業界の主要な推進要因となっています。ポリスルホン膜は、水および廃水処理、製薬・バイオテクノロジー加工、血液透析、食品・飲料加工、ならびに産業用途において、優れた機械的特性、耐薬品性、熱安定性、および制御されたろ過性能を提供します。浄水インフラ、医療技術、および高度なろ過システムへの投資の増加が、市場の発展をさらに加速させています。
市場の動向
高度な水処理および膜式分離技術の採用拡大は、この業界にとって大きな機会となっています。水質の向上、処理コストの削減、およびプロセス効率の向上への注目が高まっていることが、ポリスルホンおよびポリエーテルスルホン膜の需要拡大につながっています。メーカー各社は、分離性能と耐用年数を向上させる高流量・低ファウリングかつ用途特化型の膜構造を開発しており、これにより、自治体、産業、製薬、バイオテクノロジー分野におけるより広範な採用が促進されています。
市場の集中度と特徴
この業界は細分化が進んでいますが、主要企業が業界の動向を支配しています。Fresenius Medical Care, Asahi Kasei Medical, Toray Medical / Toray Industries, B. Braun, Medica S.p.A., Kuraray, UNISOL Membrane Technology, Mar Cor Purification, TOMAC Corporation, ZIG SHENG Industrialなどの主要企業が、市場の動向を形作る上で重要な役割を果たしています。これらの主要企業は、業界の進化するニーズに応えるため、新製品、新技術、新素材を導入することで、市場のイノベーションを牽引することがよくあります。
この業界におけるイノベーションの度合いは中程度から高い水準にあり、その原動力となっているのは、膜製造、細孔構造の制御、表面改質、およびポリマー配合の進歩です。Syensqo、旭化成メディカル、フレゼニウス・メディカル・ケア、東レメディカル、メディカなどの企業は、透過性、生体適合性、選択性、およびファウリング耐性を重視したポリスルホンおよびポリエーテルスルホン膜の開発や商品化を進めています。
こうした開発は、血液透析、浄水、バイオプロセス、および工業用ろ過にわたる用途を支えています。
製品の差別化と性能向上の取り組みが競争上の位置づけを形作っており、メーカー各社は、用途に合わせた細孔構造、高流量膜、防汚表面、および用途特化型の配合に注力しています。旭化成メディカルは、高流量かつビタミンEと相互作用するポリスルホン膜を提供しており、一方、フレゼニウスは、ナノレベルで制御された膜構造と親水性表面技術を開発しました。BARCとメディカは、家庭用、工業用、および浄水用途向けのポリスルホン限外ろ過ソリューションのさらなる開発を進めており、製品の多様性を強化し、採用範囲を拡大しています。
膜材料に関する洞察
ポリスルホン(PSU)セグメントが市場を支配しており、2025年には売上高シェアの45.5%を占めました。PSUは、水および廃水処理用の微濾過・限外濾過膜に加え、食品・飲料加工や製薬用途でも広く使用されています。pHや運転条件が変化しても性能を維持できる特性により、幅広い産業用途での利用が支えられています。
ポリエーテルスルホン(PES/PESU)セグメントは、予測期間中に年平均成長率(CAGR)6.5%で拡大すると見込まれています。このセグメントは、高い耐熱性・耐薬品性、機械的安定性、およびろ過性能に支えられ、水処理、廃水ろ過、血液透析、および工業用分離用途におけるポリエーテルスルホン(PES/PESU)膜の採用拡大によって牽引されています。PES膜は、透過性の制御と高い選択性を実現する一方で、表面改質、添加剤の配合、および膜製造技術の進歩により、親水性やファウリング耐性が向上しており、要求の厳しいろ過用途におけるより広範な採用を支えています。
最終用途に関する洞察
水・廃水処理セグメントが市場を牽引し、2025年には売上高の39.3%を占めました。このセグメントは、限外ろ過、精密ろ過、都市浄水、および産業廃水回収におけるポリスルホン膜の採用拡大によって牽引されています。ポリスルホンは、機械的強度、化学的安定性、および改質容易性を備えており、浮遊物質、微生物、汚染物質、および不純物の効率的な除去を支えています。水資源の不足の深刻化、廃水の再利用要件、および環境規制が需要をさらに後押ししている一方、防汚処理やナノ材料による改質により、透過性とろ過性能が向上しています。
製薬・バイオテクノロジー分野は、予測期間中に6.3%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この分野は、限外ろ過、タンパク質精製、濃縮、緩衝液交換、およびバイオプロセス用途におけるポリスルホン膜の採用拡大によって牽引されています。ポリスルホンおよびポリエーテルスルホン膜は、化学的安定性、機械的強度、および制御された分離性能を提供し、バイオ医薬品の効率的な処理を支えています。スケーラブルなダウンストリーム処理、連続バイオ製造、および先進的な治療薬生産に対する需要の高まりが、さらなる採用を後押ししており、表面改質により親水性が向上し、タンパク質のファウリングが低減されています。
地域別動向
アジア太平洋地域のポリスルホン膜市場は、2025年に56.1%という最大の売上高シェアを占め、予測期間中は5.7%という最も高い年平均成長率(CAGR)で成長すると見込まれています。急速な工業化、製薬・バイオテクノロジー製造の拡大、および水処理ニーズの高まりが、アジア太平洋地域全体における市場の成長を支えています。
中国のポリスルホン膜市場は、投資の増加に牽引されており、これが浄水、廃水処理、バイオプロセス、および血液透析における膜の需要を押し上げています。バイオ医薬品の生産拡大、医療インフラの整備、および水質基準の厳格化により、同地域におけるポリスルホンおよびポリエーテルスルホン膜の導入がさらに加速しています。
インドのポリスルホン膜市場は、水処理、製薬、バイオテクノロジー、およびヘルスケア分野における高度なろ過技術への需要の高まりに支えられ、着実に拡大しています。浄水、廃水処理、および製薬製造への投資の増加が、ポリスルホンおよびポリエーテルスルホン膜の採用を促進しています。医療用途、特に血液透析は主要な需要分野を占めており、一方で、ヘルスケアインフラの拡充や製薬分野における膜ろ過要件の高まりが、市場の発展をさらに後押ししています。
北米のポリスルホン膜市場の動向
北米のポリスルホン膜市場は、ヘルスケア、製薬、バイオテクノロジー、水処理、および産業用途における高度なろ過技術への強い需要に支えられています。同地域における確立された医療機器およびバイオプロセシングのインフラに加え、血液透析における合成膜の広範な採用が、ポリスルホンおよびポリエーテルスルホン材料への需要を牽引しています。浄水、医薬品製造、および高性能ろ過への投資拡大が、同地域の需要をさらに後押ししています。
米国のポリスルホン膜市場の動向
米国のポリスルホン膜市場は、医療、製薬、バイオテクノロジー、および水処理分野における広範な能力に支えられ、同地域の成長に大きく寄与しています。血液透析、無菌ろ過、バイオ医薬品製造、および廃水処理におけるポリスルホン膜の利用拡大が、需要を加速させています。膜の性能、生体適合性、ファウリング耐性、および先進的なろ過技術への強い重視が、メーカーに対し、要求の厳しい医療および産業用途向けに、高フラックス、改良型、および用途特化型の膜ソリューションを開発するようさらに後押ししています。
欧州のポリスルホン膜市場の動向
欧州のポリスルホン膜市場は、水処理、製薬、バイオテクノロジー、医療、食品・飲料、および工業用ろ過用途における採用拡大により、拡大しています。厳格な環境基準、水再利用要件の高まり、およびバイオ医薬品製造の拡大が、高性能なポリスルホンおよびポリエーテルスルホン膜への需要を支えています。膜技術、高度なろ過システム、および医療インフラへの投資拡大が、特にドイツ、フランス、英国、イタリア、スペインにおいて、地域市場の成長をさらに後押ししています。
ラテンアメリカのポリスルホン膜市場の動向
中南米のポリスルホン膜市場は、水処理、製薬、バイオテクノロジー、食品・飲料、および工業用ろ過用途における採用拡大により、拡大しています。水資源の不足の深刻化、廃水の再利用要件、および環境基準の厳格化が、ポリスルホンおよびポリエーテルスルホン膜の需要を牽引しています。製薬製造および高度なろ過システムへの投資の増加が、特にブラジル、チリ、アルゼンチン、コロンビアにおいて、同地域の市場発展をさらに後押ししています。
中東・アフリカのポリスルホン膜市場の動向
中東およびアフリカのポリスルホン膜市場は、水処理、医療、製薬、バイオテクノロジー、および工業用ろ過用途における採用拡大により、拡大しています。海水淡水化および廃水再利用の要件の高まり、医療インフラの開発、ならびに製薬製造への投資が、ポリスルホンおよびポリエーテルスルホン膜の需要を牽引しています。水資源の確保や高度なろ過技術への注目が高まっていることが、特にサウジアラビア、アラブ首長国連邦(UAE)、南アフリカにおいて、同地域の市場発展をさらに後押ししています。
主要なポリスルホン膜企業の動向
この市場で事業を展開する主要企業には、旭化成メディカルや東レメディカル/東レ産業などが挙げられます。また、TOMACコーポレーションやZIG SHENGインダストリアルは、ポリスルホン膜業界における新興企業の一部です。
- 旭化成メディカルは、APS、REXEED、ViEシリーズを含む高フラックス型ポリスルホン透析膜の製品ポートフォリオを通じて市場に参入しています。同社は、血液透析用途において、高い透過性、生体適合性、選択的な溶質除去、および強化された抗凝固性能を重視しています。同社の膜技術には、特殊な微細多孔構造と親水性表面処理が組み込まれており、効率的な血液浄化をサポートするとともに、先進的な透析や集中治療における濾過用途への応用を拡大しています。
- 東レメディカルおよび東レは、Toraysulfoneポリスルホン膜血液透析器を含む透析製品ポートフォリオを通じて参入しています。各社は、先進的な膜構造と高分子技術に支えられた生体適合性、高い透過性、溶質除去能力、および限外ろ過性能を重視しています。「トーレアスルホン」製品は血液透析および血液透析濾過に使用されており、継続的な膜開発により、東レは血液浄化および先進的な医療用ろ過用途における地位を強化しています。
- TOMAC社は、フラットシート膜の製品群を通じて参画しており、限外ろ過、微細ろ過、および関連する分離用途向けのポリスルホンおよびポリエーテルスルホン膜を提供しています。同社は、用途に合わせた膜の開発、自社内の成形・乾燥システム、および用途に応じた性能の最適化を重視しています。同社のポリスルホン膜は、逆浸透、廃水回収、食品・飲料加工、およびブドウ糖の澄清を支援しており、カスタマイズされた設計により、フラックス、ろ過効率、およびプロセス性能が向上しています。
- ZIG SHENG Industrial社は、ZISECO中空糸膜ポートフォリオを通じて参入しており、家庭用飲料水ろ過、産業廃水処理、および移動式バイオリアクターシステム向けのポリスルホン膜を提供しています。同社は、親水性膜構造、高いフラックス、耐塩素性、均一な細孔径、および長寿命を重視しています。同社のポリスルホン膜は、汚染物質の除去や浄水をサポートする一方、先進的な非対称構造により、水処理アプリケーション全般にわたるろ過効率を向上させています。
主要なポリスルホン膜メーカー
本調査では、ポリスルホン膜市場に関する分析の一環として、以下の主要企業を取り上げています。
- Fresenius Medical Care
- Asahi Kasei Medical
- Toray Medical / Toray Industries
- B. Braun
- Medica S.p.A.
- Kuraray
- UNISOL Membrane Technology
- Mar Cor Purification
- TOMAC Corporation
- ZIG SHENG Industrial
最近の動向
- 2025年10月、Syensqo社はPSU、PPSU、およびPESU向けの独自の化学リサイクル技術を導入しました。これにより、産業廃棄物および消費後廃棄物のスルホン系ポリマーを解重合し、再利用可能な精製モノマーへと変換することが可能になりました。この取り組みにより、特にポリスルホン用途において、Syensqoの循環型材料に関する能力が強化されるとともに、低炭素膜材料の開発が支援され、水処理、ろ過、およびその他の高性能膜用途において、リサイクル原料の統合が可能となりました。
- 2026年3月、BASFは「Ultrason」製品群を拡充し、20%のバイオサーキュラー原料を含むバイオマスバランス型PPSU「Ultrason P 3010 BMB」を発売しました。本製品は、水・衛生、医療、水素、電気・電子分野での用途を想定しています。この新素材は、BASFの持続可能なポリアリールエーテルスルホン製品群を強化し、低炭素原料への移行を支援するとともに、ろ過、膜システム、およびその他の要求の厳しい用途向けの持続可能な高性能ポリマーの供給を拡大します。
世界のポリスルホン膜市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの販売数量および売上高の成長を予測し、2021年から2033年にかけてのサブセグメントごとの最新業界動向に関する分析を提供しています。本調査において、Grand View Researchは、膜材料、最終用途、および地域に基づいて、世界のポリスルホン膜市場レポートをセグメント化しています:
- 膜材料別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- ポリスルホンブレンド
- ポリエーテルスルホン(PES/PESU)
- ポリスルホン(PSU)
- 最終用途別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 水・廃水処理
- 製薬・バイオテクノロジー
- 血液透析
- 食品・飲料加工
- 工業プロセスろ過
- その他
- 地域別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査の種類と第三者による見解
1.3.4. 一次調査
1.4. 情報分析
1.4.1. データ分析モデル
1.5. 市場タイプおよびデータ可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競争環境の見通し
第3章. ポリスルホン膜市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.2.1. 地理的範囲および生産・消費のマッピング
3.3. 産業バリューチェーン分析
3.3.1. バリューチェーンの各段階
3.3.2. 原材料の動向
3.3.3. 原材料価格の分析
3.4. 技術の概要
3.4.1. 商業生産技術
3.4.2. 2021年から2030年までの技術進歩ロードマップ
3.5. 持続可能性の動向
3.5.1. リサイクルと循環型経済
3.6. 2021年から2033年までの平均価格動向分析(USD/kg)
3.6.1. 価格形成に影響を与える主要要因
3.6.2. 需給ギャップ分析
3.7. 規制の枠組み
3.7.1. 政策およびインセンティブ計画
3.7.2. 規格およびコンプライアンス
3.7.3. 規制影響分析
3.8. 市場の動向
3.8.1. 市場推進要因の分析
3.8.2. 市場制約要因の分析
3.8.3. 業界が直面する課題
3.9. ポーターの5つの力分析
3.9.1. 供給者の交渉力
3.9.2. 購入者の交渉力
3.9.3. 代替品の脅威
3.9.4. 新規参入者の脅威
3.9.5. 競合他社間の競争
3.10. PESTEL分析
3.10.1. 政治的環境
3.10.2. 経済情勢
3.10.3. 社会情勢
3.10.4. 技術情勢
3.10.5. 環境情勢
3.10.6. 法的環境
第4章 ポリスルホン膜市場:膜材料の展望、推計および予測
4.1. ポリスルホン膜市場:膜材料の動向分析(2025年および2033年)
4.1.1. ポリスルホンブレンド
4.1.1.1. 市場規模の推計および予測(2021年~2033年) (10億米ドル)(キロトン)
4.1.2. ポリエーテルスルホン(PES/PESU)
4.1.2.1. 市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.3. ポリスルホン(PSU)
4.1.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
第5章 ポリスルホン膜市場:最終用途別見通し・推計および予測
5.1. ポリスルホン膜市場:最終用途別動向分析、2025年および2033年
5.1.1. 水・廃水処理
5.1.1.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.2. 製薬・バイオテクノロジー
5.1.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.3. 血液透析
5.1.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.4. 食品・飲料加工
5.1.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.5. 工業プロセスろ過
5.1.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.6. その他
5.1.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
第6章 ポリスルホン膜市場の地域別見通し:推計および予測
6.1. 地域別概要
6.2. ポリスルホン膜市場:地域別動向分析(2025年および2033年)
6.3. 北米
6.3.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.3.2. 膜材料別市場規模推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.3. 最終用途別市場規模推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.3.4. 米国
6.3.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.4.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.5. カナダ
6.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.5.2.
膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.6. メキシコ
6.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.6.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.3.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4. ヨーロッパ
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.4. ドイツ
6.4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.4.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.5. 英国
6.4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.5.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.4.5.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.6. フランス
6.4.6.1. 市場推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.4.6.2. 膜材料別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.6.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7. イタリア
6.4.7.1. 市場規模の推計および予測、2021年
~2033年(10億米ドル)(キロトン)
6.4.7.2. 膜材料別市場規模推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7.3. 最終用途別市場規模推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.4.8. スペイン
6.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.8.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.4.8.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5. アジア太平洋地域
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.4. 中国
6.5.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.5.4.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.5.5. インド
6.5.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6. 日本
6.5.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6.3. 2021年~2033年の市場規模推計および予測(最終用途別)(10億米ドル)(キロトン)
6.5.7.
韓国
6.5.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.7.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.5.7.3. 2021年~2033年の市場推定および予測(10億米ドル)(キロトン)
6.5.8. オーストラリア
6.5.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.8.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.8.3. 2021年~2033年の市場規模の推計および予測(10億米ドル)(キロトン) 6.5.8.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6. ラテンアメリカ
6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4. ブラジル
6.6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.6.4.2. 膜材料別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5. アルゼンチン
6.6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7. 中東・アフリカ
6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)
(キロトン)
6.7.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.4. 南アフリカ
6.7.4.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
6.7.4.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5. サウジアラビア
6.7.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5.2. 膜材料別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.6. アラブ首長国連邦(UAE)
6.7.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.6.2. 市場規模の推計および予測(膜材料別)、2021年~2033年(10億米ドル) (キロトン)
6.7.6.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
第7章 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. ベンダー動向
7.2.1. 企業の分類
7.2.2. 主要な販売代理店およびチャネルパートナーの一覧
7.2.3. 潜在的な顧客/エンドユーザーの一覧
7.3. 競争の動向
7.3.1. 企業の市場シェア分析および市場での位置づけ
7.3.2. 競合ベンチマーキング
7.3.3. 戦略マッピング
7.3.4. ヒートマップ分析
7.4. 企業概要/上場企業一覧
7.4.1. フレゼニウス・メディカル・ケア
7.4.1.1. 参加企業の概要
7.4.1.2. 財務実績
7.4.1.3. 製品ベンチマーク
7.4.2. 旭化成メディカル
7.4.2.1. 参加企業の概要
7.4.2.2. 財務実績
7.4.2.3. 製品ベンチマーク
7.4.3. 東レメディカル/東レ
7.4.3.1. 参加企業の概要
7.4.3.2. 財務実績
7.4.3.3. 製品ベンチマーク
7.4.4. B. Braun
7.4.4.1. 参加企業の概要
7.4.4.2. 財務実績
7.4.4.3.
製品のベンチマーク
7.4.5. メディカ S.p.A.
7.4.5.1. 参加企業の概要
7.4.5.2. 財務実績
7.4.5.3. 製品のベンチマーク
7.4.6. クラレ
7.4.6.1. 参加企業の概要
7.4.6.2. 財務実績
7.4.6.3. 製品ベンチマーク
7.4.7. UNISOL Membrane Technology
7.4.7.1. 参加企業の概要
7.4.7.2. 財務実績
7.4.7.3. 製品ベンチマーク
7.4.8. Mar Cor Purification
7.4.8.1. 参加企業の概要
7.4.8.2. 財務実績
7.4.8.3. 製品ベンチマーク
7.4.9. TOMAC Corporation
7.4.9.1. 参加企業の概要
7.4.9.2. 財務実績
7.4.9.3. 製品ベンチマーク
7.4.10. ZIG SHENG Industrial
7.4.10.1. 参加企業の概要
7.4.10.2. 財務実績
7.4.10.3. 製品のベンチマーク
表の一覧
表 1 略語一覧
表 2 膜材料市場の推定値および予測、2021年~2033年(10億米ドル)(キロトン)
表 3 ポリスルホンブレンドおよびポリスルホン膜市場の推定値および予測、2021年~2033年(10億米ドル)(キロトン)
表4 ポリエーテルスルホン(PES/PESU)系ポリスルホン膜市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表5 ポリスルホン(PSU)系ポリスルホン膜市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表6 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表7 水・廃水処理市場の推計および予測、2021年~2033年(10億米ドル) (キロトン)
表8 製薬・バイオテクノロジー市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表9 血液透析市場の推計および予測、2021年~2033年(10億米ドル) (キロトン)
表10 食品・飲料加工市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表11 工業プロセスろ過市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表12 その他市場の推計値および予測、2021年~2033年(10億米ドル)(キロトン)
表13 北米ポリスルホン膜市場の推計値および予測(膜材料別)、2021年~2033年(10億米ドル)(キロトン)
表14 北米ポリスルホン膜市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表15 米国ポリスルホン膜市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)(膜材料別)
表16 米国ポリスルホン膜市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表17 カナダのポリスルホン膜市場の推計および予測(膜材料別、2021年~2033年)(10億米ドル)(キロトン)
表18 カナダのポリスルホン膜市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
表19 メキシコのポリスルホン膜市場の推計および予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表20 メキシコのポリスルホン膜市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)(キロトン)
表21 欧州のポリスルホン膜市場の見積もりおよび予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表22 欧州のポリスルホン膜市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル) (キロトン)
表23 ドイツのポリスルホン膜市場の見積もりおよび予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表24 ドイツのポリスルホン膜市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表25 英国のポリスルホン膜市場の見積もりおよび予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表26 英国のポリスルホン膜市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
表27 フランスのポリスルホン膜市場:膜材料別、2021年~2033年(10億米ドル)(キロトン)
表28 フランスにおけるポリスルホン膜市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表29 イタリアにおけるポリスルホン膜市場の推計および予測(膜材料別、2021年~2033年)(10億米ドル)(キロトン)
表30 イタリアのポリスルホン膜市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
表31 スペインのポリスルホン膜市場:膜材料別、2021年~2033年(10億米ドル)(キロトン)
表32 スペインのポリスルホン膜市場:最終用途別、2021年~2033年 (10億米ドル)(キロトン)
表33 アジア太平洋地域のポリスルホン膜市場の推計および予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表34 アジア太平洋地域のポリスルホン膜市場の推計および予測(最終用途別、 2021年~2033年(10億米ドル)(キロトン)
表35 中国のポリスルホン膜市場規模(推計値および予測値)、膜材質別、2021年~2033年(10億米ドル) (キロトン)
表36 中国のポリスルホン膜市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表37 インドのポリスルホン膜市場の見積もりおよび予測(膜材料別、2021年~2033年)(10億米ドル) (キロトン)
表38 インドのポリスルホン膜市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表39 日本のポリスルホン膜市場の見積もりおよび予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表40 日本のポリスルホン膜市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表41 オーストラリアのポリスルホン膜市場:膜材質別、2021年~2033年(10億米ドル)(キロトン)
表42 オーストラリアのポリスルホン膜市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
表43 韓国におけるポリスルホン膜市場の推計および予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表44 韓国におけるポリスルホン膜市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表45 ラテンアメリカのポリスルホン膜市場の推計および予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表46 ラテンアメリカのポリスルホン膜市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)(キロトン)
表47 ブラジルにおけるポリスルホン膜市場の推計および予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表48 ブラジルにおけるポリスルホン膜市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表49 アルゼンチンのポリスルホン膜市場の見積もりおよび予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表50 アルゼンチンのポリスルホン膜市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル) (キロトン)
表51 中東・アフリカのポリスルホン膜市場の推計および予測(膜材料別、2021年~2033年)(10億米ドル)(キロトン)
表52 中東・アフリカのポリスルホン膜市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表53 サウジアラビアのポリスルホン膜市場の見積もりおよび予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表54 サウジアラビアのポリスルホン膜市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル) (キロトン)
表55 南アフリカのポリスルホン膜市場の見積もりおよび予測(膜材質別、2021年~2033年)(10億米ドル)(キロトン)
表56 南アフリカのポリスルホン膜市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表57 アラブ首長国連邦(UAE)のポリスルホン膜市場:膜材質別、2021年~2033年(10億米ドル)(キロトン)
表58 アラブ首長国連邦(UAE)のポリスルホン膜市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ ― ボトムアップ・アプローチ
図5 市場調査のアプローチ ― トップダウン・アプローチ
図6 市場調査のアプローチ ― 複合アプローチ
図7 ポリスルホン膜市場 ― 市場の概要
図8 ポリスルホン膜市場 ― セグメントの概要 (1/2)
図9 ポリスルホン膜市場 – セグメント概要 (2/2)
図10 ポリスルホン膜市場 – 競合状況の概要
図11 ポリスルホン膜市場:バリューチェーン分析
図12 ポリスルホン膜市場:ポーターの5つの力分析
図13 ポリスルホン膜市場:PESTLE分析
図14 ポリスルホン膜市場(膜材料別):主なポイント
図15 ポリスルホン膜市場(膜材料別): 主なポイント
図16 ポリスルホンブレンド市場の推計値および予測、2021年~2033年(キロトン)(10億米ドル)
図17 ポリエーテルスルホン(PES/PESU)市場の推計値および予測、2021年~2033年(キロトン) (10億米ドル)
図18 ポリスルホン(PSU)市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図19 ポリスルホン膜市場(最終用途別):主なポイント
図20 ポリスルホン膜市場(最終用途別):主なポイント
図21 水・廃水処理市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図22 製薬・バイオテクノロジー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図23 血液透析市場の推計値および予測(2021年~2033年)(キロトン)(10億米ドル)
図24 食品・飲料加工市場の推計値および予測(2021年~2033年)(キロトン)(10億米ドル)
図25 工業プロセスろ過市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図26 その他市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
図27 北米ポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図28 米国ポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図29 カナダのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図30 メキシコのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図31 欧州のポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図32 ドイツのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図33 英国のポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図34 フランスのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図 図35 イタリアのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図36 スペインのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図37 アジア太平洋地域のポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図38 中国のポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図39 インドのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図40 日本のポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図41 韓国におけるポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図42 オーストラリアにおけるポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図43 中南米におけるポリスルホン膜市場の推計値および予測、2021年~2033年(キロトン)(10億米ドル)
図44 ブラジルのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図45 アルゼンチンのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図46 中東・アフリカのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図47 サウジアラビアのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図48 アラブ首長国連邦(UAE)のポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図49 南アフリカのポリスルホン膜市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図50 ポリスルホン膜市場:競合ダッシュボード分析
図51 ポリスルホン膜市場:市場シェア分析、2025年
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









