主なポイント
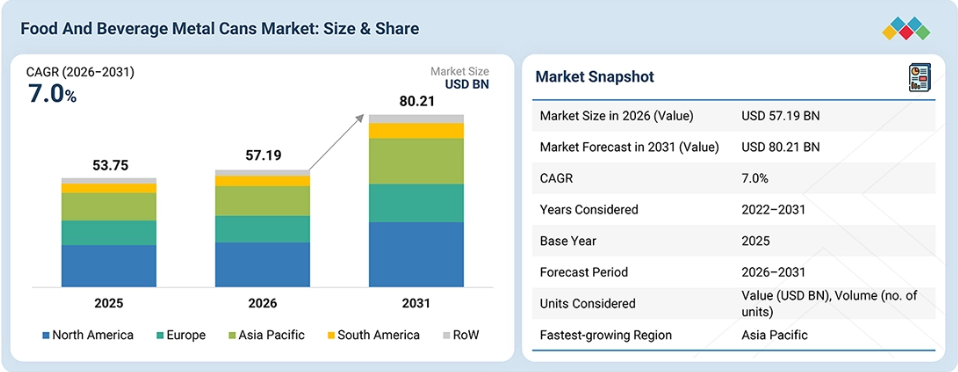
アジア太平洋地域は、予測期間中に7.9%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
製造形態別では、2ピース缶セグメントが予測期間中に7.02%という最も高い年平均成長率(CAGR)を示すと予想されます。
材質別では、アルミニウムセグメントが最大の市場シェアを占めると予想されます。
コーティングの種類別では、ブライトコーティングセグメントが70.7%という最大の市場シェアを占めると予想されます。
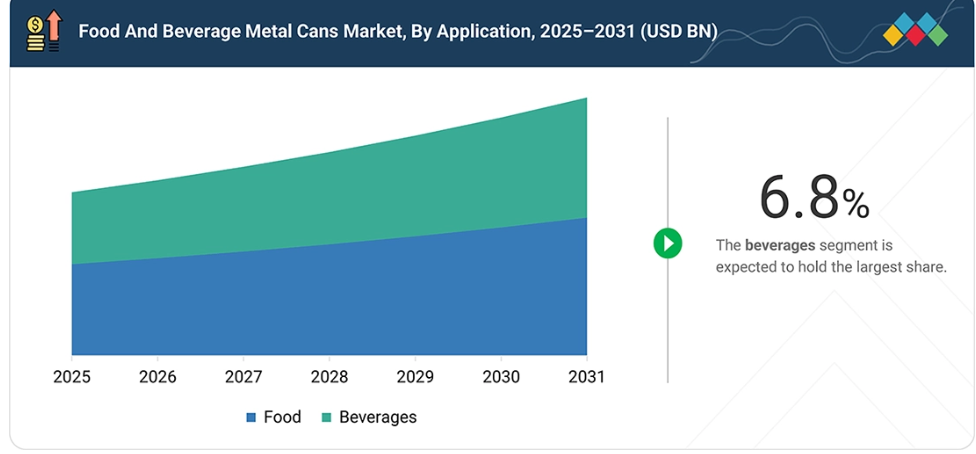
用途別では、食品セグメントが7.2%という最も高いCAGRを示すと予測されています。
Crown Holdings, Inc.(米国)、Ball Corporation(米国)、Ardagh Group(ルクセンブルク)、CANPACK Group(ポーランド)、東洋製罐グループホールディングス株式会社(日本)、およびSilgan Holdings Inc.(米国)は、食品・飲料用金属缶市場における主要企業です。
P. ウィルキンソン・コンテナーズ社(英国)、ラギーン・フード・パッケージング社(イスラエル)、マシリー・ホールディング社(フランス)は、食品・飲料用金属缶市場で事業を展開する先進的なスタートアップ企業や中小企業です。
食品・飲料用金属缶産業とは、主にアルミニウムまたは鋼鉄で作られた、食品や飲料の包装用金属缶の製造、流通、および利用に関わる世界的な産業を指します。これらの缶は、清涼飲料水、ビール、フルーツジュース、エナジードリンク、野菜缶詰、スープ、即席食品など、幅広い製品の保存に広く使用されています。
顧客の顧客に影響を与えるトレンドと変革
食品・飲料用金属缶市場は、進化するトレンドと変革の波に後押しされ、急速に変化しています。主なトレンドとしては、業界全体での軽量化やリサイクルアルミニウム含有率の向上への移行に加え、規制や消費者の安全への要求に応えるため、BPAフリー、水性、および環境に優しいコーティングの採用が拡大していることが挙げられます。
プレミアム化が缶のデザインに影響を与えており、エナジードリンク、クラフトビール、即飲型製品などの飲料に合わせて、装飾的な仕上げ、特殊コーティング、多様な容量(100~330ml)が採用されています。持続可能性は依然として中心的な課題であり、ブランドオーナーやメーカーは、クローズドループリサイクル、炭素排出削減戦略、およびパッケージの循環性への取り組みに投資しています。変革をもたらしているのは、従来のエポキシ樹脂に代わる新興のコーティング技術や、PETボトル、カートン、パウチといった代替パッケージ形態であり、これらは特定のセグメントにおいて缶の需要に課題をもたらしています。
同時に、自動化や高速生産ラインが生産の経済性を再構築しつつあり、アジア太平洋地域や南米における地域的な生産能力の拡大が、競争の構図を変えつつあります。より小型で利便性の高いパッケージサイズを求める消費者の嗜好の変化や、リサイクル性の向上を求める規制上の圧力も、この変化をさらに加速させています。最終的に、市場の行方は、サステナビリティ、コスト競争力、そしてコーティングおよび素材技術におけるイノベーションの交差点によって決定づけられています。
市場の動向
推進要因:企業は軽量で耐久性に優れた食品・飲料用缶への移行を進めています
食品・飲料業界では、企業が軽量で耐久性に優れた金属製缶をますます採用するようになり、金属製缶市場の著しい成長を牽引しています。この傾向は、環境への影響を最小限に抑えつつ、持続可能性、保護機能、輸送の利便性を兼ね備えた包装ソリューションへの需要によって後押しされています。
軽量な缶は、輸送コストと二酸化炭素排出量を削減できるため特に有益であり、これは厳しい環境目標の達成を目指す企業にとって極めて重要です。その耐久性により、製品を無傷で保護することができ、特に飲料や生鮮食品において、品質を維持し、賞味期限を延長するために不可欠です。消費者の間で持続可能な包装への意識が高まっていることから、メーカーはリサイクルが可能で、複数回のリサイクルサイクルを経ても構造的完全性を維持できる金属缶に注目しています。
その結果、強度を損なうことなく壁厚を薄くする技術やコーティング技術の進歩など、金属缶業界における革新により、企業は規制基準と消費者の期待の両方を満たす優れた包装ソリューションを提供できるようになっています。この変化の顕著な例として、東洋製罐が挙げられます。同社は2024年4月、コンプレッション・ボトム・リフォーム(CBR)技術を用いて、日本最軽量のアルミニウム製ダブルインテグレーテッド(DI)缶を開発したと発表しました。この革新により、350mLおよび500mL缶の重量が最大2.0グラム軽減され、温室効果ガスの排出量を約9%削減することが可能となりました。
同様に、ボール・コーポレーションは、カヴィンケア社と提携し、2024年4月にミルクシェイク用の持続可能なレトルト用アルミ缶を発売しました。これらの2ピース缶は、インドの乳製品業界向けに設計されており、輸送コストの削減と製品の鮮度向上を実現し、即飲飲料や持続可能な包装ソリューションに対する需要の高まりに応えています。
再考:代替包装オプションへの移行
食品・飲料用金属缶市場は、テトラパック、パウチ、ブリスター包装といった代替包装オプションからの競争激化に直面しています。これらの代替品は、多くの場合、より安価で利便性が高く、その革新的な機能から食品・飲料企業にますます好まれるようになっています。パウチやブリスター包装には、従来の硬質包装に比べて材料費が削減できることや、持続可能性が向上することなど、いくつかの利点があります。その結果、多くの日用消費財(FMCG)企業が、消費者の利便性を高めるためにパウチ包装を採用しています。
さらに、各市場セグメントにおいて、開封や再封が容易な機能を備えた新しいデザインが開発されています。しかし、包装コストの上昇が売上に影響を及ぼす可能性があります。この二重の課題により、企業は持続可能性とコスト管理の両方を統合したバランスの取れたアプローチを見出すことが求められています。
機会:金属缶包装におけるイノベーションの推進:持続可能な印刷・コーティングソリューション
消費者が健康や持続可能性をより重視する中、金属缶包装のイノベーションは、より安全で環境に優しい選択肢を求める需要に応えています。BPAフリーのコーティングは、規制の厳格化に対応した無毒のソリューションとして、重要なセールスポイントとなっています。
一方、デジタル印刷や高精細画像処理といった印刷技術の進歩により、廃棄物を削減し、ブランドアイデンティティを高める、鮮やかでカスタマイズ可能なデザインが可能になっています。2024年6月に導入されたDataLase社のインクレス技術は、レーザーの波長に応じて色が変わる特殊顔料を使用しており、インクやラベルが不要となります。このソリューションはリサイクル性を向上させ、持続可能性を支援すると同時に、「デジタル・プロダクト・パスポート」のようなトレーサビリティ要件も満たしています。
同様に、2023年9月に発売されたボール・コーポレーションの「Eyeris」技術は、アルミ缶に写真のようにリアルな画像を再現します。この印刷方法は360度をカバーし、高度な技術を活用して、消費者の心を捉える鮮やかで高解像度のデザインを実現しています。実際、76%の消費者がパッケージを購買の重要な決定要因と見なしています。また、「Eyeris」は、アルミニウムのリサイクル可能性を通じて持続可能性も実現しています。DataLase社とボール・コーポレーションの双方によるこれらの革新は、持続可能なパッケージングと最先端の印刷・コーティング技術を組み合わせるという、高まりつつあるトレンドを如実に示しています。こうした開発は、環境問題への対応にとどまらず、消費者の関与を高めるものでもあり、規制や市場の需要が変化する中で、金属缶業界の成長を後押しするものです。
課題:低コストを理由としたプラスチック包装の多用
発展途上国では、食品・飲料向けの金属製パッケージの利点に対する認識が限られています。鉄鋼やアルミニウムなどの原材料コストが高いため、消費者は缶詰製品を選ぶことを躊躇してしまいます。金属製缶メーカーにとっての大きな課題は、特に飲料分野において、ポリエチレンテレフタレート(PET)ボトルの使用が増加していることです。
紙、ガラス、プラスチックなどの他の持続可能な包装材料は、金属よりも費用対効果に優れています。テトラパックの紙パック、ガラス瓶、PET、フレキシブルパウチ、その他の革新的な包装方法など、金属缶に代わる選択肢も人気を集めています。こうした包装オプションの利用拡大が、食品・飲料用金属缶市場の成長を妨げているのです。
市場エコシステム
食品・飲料用金属缶市場は、耐久性があり持続可能な包装ソリューションを求める食品・飲料企業からの需要によって牽引されています。メーカーは、業界基準を満たすためにリサイクル性と革新性に重点を置き、アルミニウムや鋼などの素材を使用して缶を製造しています。規制当局は、安全性、品質、および環境ガイドラインへの準拠を確保しており、一方、大手飲料・食品メーカーを含むエンドユーザーは、その持続可能性の利点から金属缶を採用しています。
このエコシステムは、環境に優しい包装への需要の高まりと、メーカー、規制当局、エンドユーザー間の連携によって活気づいています。金属缶業界のエコシステム分析では、さまざまなステークホルダーの相互に関連した役割が浮き彫りになっています。コカ・コーラ、ペプシコ、ネスレなどの需要側企業が、包装ソリューションへのニーズを牽引しています。
ボール・コーポレーション、クラウン、アーダグ・グループなどのメーカーは、品質と拡張性を確保しつつ、金属缶を供給しています。FSSAI、ISO、アルミニウム協会などの規制機関は、安全性、環境、および業界基準を維持しています。ハイネケンやABインベブといったエンドユーザーは、持続可能性や市場のトレンドに沿って、これらの缶を使用して飲料を包装しています。このエコシステムは、需要、生産、規制、消費の間の協力的な取り組みを反映しています
市場セグメント
食品・飲料用金属缶市場(製造方式別)
2ピース缶は、飲料パッケージングでの広範な利用と、効率的な高速製造を背景に、最大の市場シェアを占めると予想されます。
食品・飲料用金属缶市場(材質別)
アルミニウムは、軽量性、リサイクル性、耐食性に加え、飲料缶での広範な利用を背景に、最大の市場シェアを占めると予想されます。
食品・飲料用金属缶市場(コーティングタイプ別)
食品・飲料用缶におけるグラフィック、ブランディング、視覚的な魅力の向上に対する需要の高まりを背景に、ホワイトベースコーティングが予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。
食品・飲料用金属缶市場(用途別)
予測期間中、食品分野が最も高いCAGRを記録すると予想されます。これは、果物や野菜、インスタント食品、肉・魚介類、ペットフード向けの、利便性が高く常温保存可能なパッケージに対する需要の高まりが要因です。
食品・飲料用金属缶市場:飲料缶の容量別
330 ml缶は、炭酸系ソフトドリンク、ビール、エナジードリンク、その他の即飲用飲料で広く使用されていることを背景に、予測期間中は最大の市場シェアを占めると見込まれています。
地域
アジア太平洋地域は最も高いCAGRで成長すると予測されています
アジア太平洋地域は、予測期間中、世界の食品・飲料用金属缶市場において最も急速な成長を記録すると予想されています。中国やインドなどの国々は、高い人口密度と、果物や野菜の主要生産国であるという立場から、この成長に大きく寄与しています。これらの要因により、同地域における加工食品・飲料の需要が増加すると見込まれ、アジア太平洋地域は食品・飲料セクターにおける金属缶の新興市場となるでしょう。
金属缶市場:企業評価マトリックス
食品・飲料用金属缶市場の評価マトリックスにおいて、Crown Holdings, Inc.(米国)、Ball Corporation(米国)、Ardagh Group(ルクセンブルク)、CANPACK Group(ポーランド)、東洋製罐グループホールディングス株式会社 (日本)、およびシルガン・ホールディングス社(米国)が、強力なグローバル展開、幅広い金属缶製品ポートフォリオ、食品・飲料用途における広範なカバー範囲、大規模な製造能力、そして確立された顧客関係に支えられ、「スタープレイヤー」として位置づけられています。一方、 P. ウィルキンソン・コンテナーズ社(英国)、ラギーン・フード・パッケージング社(イスラエル)、およびマシリー・ホールディング社(フランス)は、進歩的なスタートアップ/中小企業として位置づけられており、専門的な金属包装ソリューション、用途に特化した缶の形状、柔軟な製造能力、顧客重視のサービス、および地域の食品・飲料市場への拡大を通じて、その地位を強化しています。
主要市場プレイヤー
Crown Holdings, Inc. (US)
Ball Corporation (US)
Ardagh Group (Luxembourg)
CANPACK Group (Poland)
Toyo Seikan Group Holdings, Ltd. (Japan)
Silgan Holdings Inc. (US)
Can-One Berhad (Malaysia)
CCL Industries (US)
Shetron Group (India)
Orora Packaging Australia Pty Ltd (Australia)
Envases (Spain)
Universal Can Corporation (Japan)
Independent Can Company (US)
Visy (Australia)
Mauser Packaging Solutions (US)
最近の動向
2024年7月:シルガン・ホールディングス社は、ウィーナー・パッケージング社を買収しました。シルガン・ホールディングス社は、パーソナルケア、食品、ヘルスケア製品向けの特殊ディスペンシングソリューションの大手メーカーであるウィーナー・プラスチック・ホールディングスB.V.を、企業価値9億2300万米ドルで買収するための売買契約を締結したと発表しました。
2023年8月:クラウン・ホールディングス社は、ザールルイ工場を買収しました。これにより、年間生産能力が約10億ユニット増加し、ドイツにおける欧州の飲料缶事業が強化されることになります。取引完了に伴い、クラウン社は契約の一環として、ヘルヴェティア社の既存の顧客基盤および関連契約も引き継ぐことになります。
2022年10月:ボール・コーポレーションは、無限にリサイクル可能な「ボール・アルミニウム・カップ」のラインナップを拡充し、新たに9オンスおよび12オンスの製品を追加しました。これにより、環境に優しい飲料カップに対する需要の高まりに応えるとともに、持続可能なパッケージング分野におけるリーダーシップを確固たるものにしました。
1 はじめに 31
1.1 調査の目的 31
1.2 市場の定義 31
1.3 調査範囲 32
1.3.1 市場のセグメンテーション 32
1.3.2 調査対象の範囲(包含・除外) 33
1.3.3 調査対象期間 34
1.3.4 調査対象通貨 34
1.3.5 調査対象単位 35
1.4 ステークホルダー 35
1.5 変更点の概要 36
2 エグゼクティブ・サマリー 37
2.1 市場のハイライトと主要な洞察 37
2.2 主要市場参加者:戦略的展開のマッピング 39
2.3 金属缶市場における破壊的トレンド 40
2.4 高成長セグメント 41
2.5 地域別概況:市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 金属缶市場における事業者にとって魅力的な機会 43
3.2 用途別・地域別の金属缶市場 44
3.3 コーティング種別別の金属缶市場 44
3.4 素材種別別の金属缶市場 45
3.5 製造方法別の金属缶市場 45
3.6 用途別金属缶市場 45
3.7 国別金属缶市場 46
4 市場概要 47
4.1 はじめに 47
4.2 市場動向 48
4.2.1 成長要因 48
4.2.1.1 優れた機能性とコスト効率により、2ピース式飲料缶の需要が高まっています 48
4.2.1.2 軽量かつ耐久性に優れた金属缶への志向が高まっています 50
4.2.1.3 缶詰食品の栄養価の保持、保存期間の延長、および低価格 50
4.2.1.4 コンビニエンスフードへの需要が、缶製造におけるイノベーションを促進しています 51
4.2.2 制約要因 51
4.2.2.1 厳しい政府規制 51
4.2.2.2 消費者の包装形態における代替選択肢へのシフト 51
4.2.3 機会 51
4.2.3.1 外出先でのスナック摂取の傾向の高まりと金属缶の携帯性 51
4.2.3.2 持続可能な印刷・コーティングソリューションに対する意識の高まり 52
4.2.4 課題 53
4.2.4.1 生分解性包装の普及傾向 53
4.2.4.2 低コストによるプラスチック包装の多用 53
4.2.4.3 米国におけるアルミ缶のリサイクル率の低下 54
5 業界動向 55
5.1 ポーターの5つの力分析 55
5.1.1 競争の激しさ 56
5.1.2 供給者の交渉力 56
5.1.3 購入者の交渉力 56
5.1.4 代替品の脅威 56
5.1.5 新規参入の脅威 57
5.2 マクロ経済指標 57
5.2.1 世界的に増加する都市人口 57
5.2.2 原材料費 58
5.2.3 環境規制 59
5.2.4 サステナビリティの動向 59
5.3 バリューチェーン分析 59
5.3.1 研究開発 60
5.3.2 調達 60
5.3.3 生産・加工 61
5.3.4 流通 61
5.3.5 マーケティング・販売 61
5.4 エコシステム/市場マップ分析 61
5.4.1 需要側 61
5.4.2 供給側 61
5.5 価格分析 62
5.5.1 はじめに 62
5.5.2 主要企業の金属缶の平均販売価格の推移(コーティング種別) 63
5.5.3 平均販売価格の推移(製造方法別) 63
5.5.4 地域別の平均販売価格の推移 64
5.6 貿易分析 65
5.6.1 HSコード731021に該当する製品に関する輸出状況 65
5.6.1.1 食品・飲料関連の金属缶の輸出状況 65
5.6.2 HSコード731021に該当する製品に関する輸入シナリオ 65
5.6.2.1 食品・飲料関連の金属缶の輸入シナリオ 65
5.7 2026年~2027年の主要な会議およびイベント 68
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 68
5.9 投資および資金調達のシナリオ 69
5.10 ケーススタディ分析 69
5.10.1 美的魅力のある飲料用缶 69
5.10.2 ボール・コーポレーション:AIの統合による効率化 70
5.11 2025年の米国関税が金属缶市場に与える影響 70
5.11.1 はじめに 70
5.11.2 価格への影響分析 71
5.11.3 国・地域への影響 71
5.11.4 最終用途産業への影響 72
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 73
6.1 技術分析 73
6.1.1 主要技術 73
6.1.1.1 軽量化と材料の最適化 73
6.1.1.2 高度なコーティング、印刷、および装飾技術 73
6.1.2 補完技術 73
6.1.2.1 自動検査および品質管理 73
6.1.2.2 デジタル印刷および先進的な装飾技術 74
6.1.3 関連技術 74
6.1.3.1 スマートパッケージングおよびデジタル識別 74
6.1.4 技術・製品ロードマップ 74
6.1.4.1 短期 | プロセスの最適化と軽量化 74
6.1.4.2 中期 | 先進的なコーティング、再生素材の活用、およびデジタル製造 74
6.1.4.3 長期 | AIを活用した製造および次世代の金属缶 75
6.2 特許分析 75
6.3 将来の用途 77
6.3.1 軽量かつ高強度の金属缶:材料効率の向上 78
6.3.2 リサイクル素材含有率の高い金属缶:循環型パッケージングの支援 78
6.3.3 先進的なコーティングおよびバリアシステム:製品の保護性の向上 78
6.3.4 デジタル印刷およびスマート金属缶:カスタマイズとコネクティビティの実現 79
6.3.5 AIを活用した缶製造:生産と品質の最適化 79
6.4 生成AIが金属缶市場に与える影響 79
6.4.1 はじめに 79
6.4.2 金属缶市場におけるAI導入の事例研究 80
6.4.3 相互に連携する隣接エコシステムと市場プレイヤーへの影響 80
7 持続可能性と規制環境 81
7.1 地域ごとの規制とコンプライアンス 81
7.1.1 規制機関、政府機関、およびその他の組織 81
7.1.2 業界基準 83
7.1.3 表示要件と表示内容 84
7.1.4 今後5~10年間における規制の変更見通し 85
7.1.4.1 トレーサビリティとサプライチェーンの透明性の向上 85
7.1.4.2 世界的な包装基準のさらなる調和 85
7.1.4.3 食品接触安全性および材料要件の厳格化 85
7.1.4.4 デジタルによるコンプライアンス、トレーサビリティ、および品質管理 86
7.1.4.5 再生素材含有率および循環型包装に関する規制の拡大 86
7.1.4.6 表示および環境関連表示要件の強化 86
7.2 サステナビリティへの取り組み 86
7.2.1 持続可能な調達 86
7.2.2 カーボンフットプリント削減の取り組み 87
7.2.3 循環型経済への取り組み 87
7.3 サステナビリティへの影響および規制政策の取り組み 88
7.4 認証、表示、環境基準 89
8 顧客環境と購買者の行動 91
8.1 意思決定プロセス 91
8.2 主要なステークホルダーと購買基準 93
8.2.1 購買プロセスにおける主要なステークホルダー 93
8.2.2 購入基準 94
8.3 導入の障壁と内部的な課題 95
8.4 サプライチェーン全体における各種応用産業の未充足ニーズ 96
8.5 市場の収益性 97
8.6 収益の可能性 97
8.6.1 コストの動向 98
8.6.2 用途別の利益率の機会 99
9 製造タイプ別の金属缶市場 1009.1 はじめに 1019.2 2ピース 1029.2.1 飲料およびコンビニエンスフードの需要拡大が市場を牽引 1029.3 3ピース 1049.3.1 汎用性と製品保護性能の向上による需要の増加が市場を牽引 10410 素材別金属缶市場 10610.1 はじめに 10710.2 アルミニウム 10810.2.1 優れた成形性および加工性に加え、リサイクル可能性も相まって市場を牽引 10810.2.2 標準グレードのアルミニウム 11010.2.3 高強度アルミニウム 11010.3 スチール 11010.3.1 強度、耐久性、そして優れたバリア性が市場を牽引 11010.3.2 ブリキ 11210.3.3 無錫鋼 11311 内部圧力の程度別金属缶市場 11411.1 はじめに 11511.2 真空缶 11511.2.1 内容物の鮮度と品質の維持が市場を牽引 11511.3 加圧缶 11611.3.1 効率的で制御された内容物の取り出しにより、製品の使いやすさが市場を牽引 11612 コーティング種類別金属缶市場 11712.1 はじめに 11812.2 ホワイトベースコーティング 11912.2.1 耐久性と印刷適性を向上させる、環境に優しくコスト効率の高いコーティングによる市場拡大 11912.3 ブライトコーティング 12112.3.1 美的魅力とブランド認知度の向上により市場を牽引 121 13 用途別金属缶市場 12313.1 はじめに 12413.2 食品 12513.2.1 果物・野菜 12613.2.1.1 鮮度と栄養価の維持が市場を後押し 12613.2.2 コンビニエンスフード 12713.2.2.1 金属缶ならではの携帯性が市場を牽引 12713.2.3 ペットフード 12813.2.3.1 プレミアムで高品質な食品への需要が市場を後押し 12813.2.4 肉・魚介類 12913.2.4.1 品質、味、食感の維持が市場を牽引 12913.2.5 その他の食品 13013.3 飲料 13113.3.1 アルコール飲料 13213.3.1.1 味、品質、鮮度の維持が市場を牽引 13213.3.2 炭酸飲料 13313.3.2.1 優れた炭酸保持力、シュワシュワとした口当たりの維持、および味の向上による市場拡大 13313.3.3 スポーツドリンクおよびエナジードリンク 13413.3.3.1 製品の完全性と品質を維持することによる保護が市場を牽引 13413.3.4 その他の飲料 13514 飲料缶の容量別金属缶市場 13714.1 はじめに 13814.2 100 mL 13914.2.1 忙しいライフスタイルや健康志向の消費者に向けたコンパクトサイズが需要を牽引 13914.3 150 ML
13914.3.1 洗練されたデザイン、エレガントなブランディング、そして高級感や美意識の高まりが需要を後押し 13914.4 200 ml 13914.4.1 家族や健康志向の消費者からの支持が高まり、需要を牽引します 13914.5 310 ML 14014.5.1 より健康的な飲料への傾向が強まり、市場の成長を後押しします 14014.6 330 ML 14014.6.1 幅広い飲料に対応できる汎用性が市場を牽引 14014.7 その他の缶容量 140 15 地域別金属缶市場 14115.1 はじめに 14215.2 北米 14415.2.1 米国 15115.2.1.1 市場を牽引する金属包装に依存した加工食品・飲料の大量生産 15115.2.2 カナダ 15215.2.2.1 持続可能な包装に関する規制が、市場関係者にとって新たな機会を創出しています 15215.2.3 メキシコ 15315.2.3.1 ビール生産の急増が市場を牽引しています 15315.3 ヨーロッパ 15415.3.1 ドイツ 16015.3.1.1 耐久性、リサイクル可能性、およびパッケージ飲料消費の増加が市場を牽引 16015.3.2 英国 16115.3.2.1 顧客需要の高まりと輸出の拡大が需要を牽引 16115.3.3 フランス 16115.3.3.1 大規模な食品・飲料産業が成長を牽引 16115.3.4 スペイン 16215.3.4.1 大規模なアルコール飲料およびノンアルコール飲料産業が市場を後押し 16215.3.5 イタリア 16315.3.5.1 加工食品の輸出が市場の成長を後押し 16315.3.6 その他の欧州諸国 16315.4 アジア太平洋地域 16415.4.1 中国 17115.4.1.1 缶詰食品に対する国際的な需要の高まりが市場を牽引 17115.4.2 インド 17215.4.2.1 人口増加と可処分所得の増加が市場拡大を牽引 17215.4.3 タイ 17315.4.3.1 活況を呈する飲料および包装食品セクターが市場を牽引 17315.4.4 インドネシア 17415.4.4.1 利便性や保存期間の長い製品への消費者の嗜好の変化が市場を後押しする見込み 17415.4.5 アジア太平洋地域 17415.4.5.1 政府による柔軟で環境に優しい包装への重点的な取り組みが市場を後押しする見込み 17415.4.6 オーストラリアおよびニュージーランド
175
15.4.6.1 食品・飲料包装におけるリサイクル可能な素材の使用が重視され、市場を牽引 175
15.4.7 アジア太平洋地域のその他 176
15.5 南米 177
15.5.1 ブラジル 183
15.5.1.1 包装食品の需要増加が市場を後押し 183
15.5.2 アルゼンチン 184
15.5.2.1 包装による食品・飲料の保存期間の延長が市場を牽引 184
15.5.3 南米その他の地域 184
15.6 その他の地域(ROW) 185
15.6.1 中東 191
15.6.1.1 缶入り炭酸飲料および非炭酸飲料に対する消費者の嗜好の高まりが市場を牽引 191
15.6.2 アフリカ 192
15.6.2.1 急速な都市化と、スポーツドリンクやエナジードリンクへの消費者の嗜好の変化が市場の成長を牽引 192
16 競争環境 194
16.1 概要 194
16.2 主要企業の競争戦略/勝つための要素、2021年~2026年 194
16.3 売上高分析、2023年~2025年 196
16.4 市場シェア分析(2025年) 197
16.5 企業価値評価および財務指標 198
16.5.1 企業価値評価 198
16.5.2 EV/EBITDA 198
16.6 ブランド比較 199
16.7 企業評価マトリックス:主要企業、2025年 199
16.7.1 スター企業 200
16.7.2 新興リーダー企業 200
16.7.3 広範な事業展開を行う企業 200
16.7.4 参入企業 200
16.7.5 企業の事業展開:主要企業、2025年 202
16.7.5.1 企業の事業展開 202
16.7.5.2 地域別の事業展開 202
16.7.5.3 事業形態別の事業展開 203
16.7.5.4 用途別の事業展開 204
16.8 企業評価マトリックス:スタートアップ/中小企業、2025年 204
16.8.1 先進的な企業 204
16.8.2 対応力のある企業 204
16.8.3 活力ある企業 205
16.8.4 スタート地点にある企業 205
16.8.5 競合ベンチマーキング:主要スタートアップ/中小企業、2025年 206
16.8.5.1 主要スタートアップ/中小企業の詳細リスト 206
16.8.5.2 主要スタートアップ/中小企業の競合ベンチマーキング 207
16.9 競合シナリオ
207
16.9.1 製品発売 207
16.9.2 取引 208
16.9.3 事業拡大 214
16.9.4 その他 217
17 企業概要 218
17.1 主要企業 218
17.1.1 CROWN HOLDINGS, INC. 218
17.1.1.1 事業概要 218
17.1.1.2 提供製品・ソリューション・サービス 219
17.1.1.3 最近の動向 220
17.1.1.3.1 取引 220
17.1.1.3.2 事業拡大 222
17.1.1.4 MnMの見解 223
17.1.1.4.1 勝つための強み 223
17.1.1.4.2 戦略的選択 223
17.1.1.4.3 弱点と競合上の脅威 223
17.1.2 BALL CORPORATION 224
17.1.2.1 事業概要 224
17.1.2.2 提供製品・ソリューション・サービス 225
17.1.2.3 最近の動向 226
17.1.2.3.1 新製品の発売 226
17.1.2.3.2 取引 226
17.1.2.3.3 事業拡大 228
17.1.2.4 MnMの見解 228
17.1.2.4.1 勝利への権利 228
17.1.2.4.2 戦略的選択 228
17.1.2.4.3 弱点と競合上の脅威 228
17.1.3 ARDAGH GROUP 229
17.1.3.1 事業概要 229
17.1.3.2 提供している製品・ソリューション・サービス 230
17.1.3.3 最近の動向 231
17.1.3.3.1 取引 231
17.1.3.3.2 事業拡大 232
17.1.3.4 MnMの見解 233
17.1.3.4.1 勝利への権利 233
17.1.3.4.2 戦略的選択 233
17.1.3.4.3 弱点と競合上の脅威 233
17.1.4 CANPACK GROUP 234
17.1.4.1 事業概要 234
17.1.4.2 提供している製品・ソリューション・サービス 235
17.1.4.3 最近の動向 235
17.1.4.3.1 取引 235
17.1.4.3.2 事業拡大 236
17.1.4.4 MnMの見解 237
17.1.4.4.1 勝利への権利 237
17.1.4.4.2 戦略的選択 237
17.1.4.4.3 弱点および競合上の脅威 237
17.1.5 東洋製罐グループホールディングス株式会社 238
17.1.5.1 事業概要 238
17.1.5.2 提供している製品・ソリューション・サービス 239
17.1.5.3 最近の動向 240
17.1.5.3.1 取引 240
17.1.5.3.2 事業拡大 240
17.1.5.4 MnMの見解 241
17.1.5.4.1 勝利への権利 241
17.1.5.4.2 戦略的選択 241
17.1.5.4.3 弱点および競合上の脅威 241
17.1.6 SILGAN HOLDINGS INC. 242
17.1.6.1 事業概要 242
17.1.6.2 提供している製品・ソリューション・サービス 243
17.1.6.3 最近の動向 244
17.1.6.3.1 取引 244
17.1.6.4 MnMの見解 244
17.1.6.4.1 勝利への権利 244
17.1.6.4.2 戦略的選択 244
17.1.6.4.3 弱点と競合上の脅威 244
17.1.7 CAN-ONE BERHAD 245
17.1.7.1 事業概要 245
17.1.7.2 提供している製品・ソリューション・サービス 246
17.1.7.3 最近の動向 247
17.1.7.3.1 事業拡大 247
17.1.7.4 MnMの見解 247
17.1.8 CCL INDUSTRIES 248
17.1.8.1 事業概要 248
17.1.8.2 提供製品・ソリューション・サービス 249
17.1.8.3 最近の動向 250
17.1.8.3.1 取引実績 250
17.1.8.4 MnMの見解 251 17.1.9 シェトロン・グループ 252
17.1.9.1 事業概要 252
17.1.9.2 提供している製品・ソリューション・サービス 253
17.1.9.3 最近の動向 253
17.1.9.4 MnMの視点 253
17.1.10 ORORA PACKAGING AUSTRALIA PTY LTD 254
17.1.10.1 事業概要 254
17.1.10.2 提供している製品・ソリューション・サービス 255
17.1.10.3 最近の動向 255
17.1.10.3.1 事業拡大 255
17.1.10.4 MnMの見解 255
17.1.11 ENVASES 256
17.1.11.1 事業概要 256
17.1.11.2 提供している製品・ソリューション・サービス 256
17.1.11.3 最近の動向 257
17.1.11.3.1 新製品の発売 257
17.1.11.3.2 取引 258
17.1.11.4 MnMの見解 258
17.1.12 ALTEMIRA HOLDINGS CO.,LTD. 259
17.1.12.1 事業概要 259
17.1.12.2 提供している製品・ソリューション・サービス 259
17.1.12.3 最近の動向 259
17.1.12.4 MnMの見解 260
17.1.13 INDEPENDENT CAN COMPANY 261
17.1.13.1 事業概要 261
17.1.13.2 提供している製品・ソリューション・サービス 261
17.1.13.3 最近の動向 261
17.1.13.4 MnMの見解 261
17.1.14 VISY 262
17.1.14.1 事業概要 262
17.1.14.2 提供している製品・ソリューション・サービス 262
17.1.14.3 最近の動向 262
17.1.14.4 MnMの見解 262
17.1.15 MAUSER PACKAGING SOLUTIONS 263
17.1.15.1 事業概要 263
17.1.15.2 提供製品・ソリューション・サービス 263
17.1.15.3 最近の動向 264
17.1.15.3.1 事業拡大 264
17.1.15.4 MnMの見解 264
17.2 その他の主要企業 265
17.2.1 P. WILKINSON CONTAINERS LTD. 265
17.2.1.1 事業概要 265
17.2.1.2 提供している製品・ソリューション・サービス 265
17.2.1.3 最近の動向 266
17.2.1.3.1 事業拡大 266
17.2.1.4 MnMの見解 266
17.2.2 LAGEEN FOOD PACKAGING 267
17.2.2.1 事業概要 267
17.2.2.2 提供している製品・ソリューション・サービス 267
17.2.2.3 MnMの見解 267
17.2.3 MASSILLY HOLDING S.A.S 268
17.2.3.1 事業概要 268
17.2.3.2 提供している製品・ソリューション・サービス 268
17.2.3.3 最近の動向 268
17.2.3.4 MnMの見解 269
17.2.4 JAMESTRONG PACKAGING 270
17.2.4.1 事業概要 270
17.2.4.2 提供している製品・ソリューション・サービス 270
17.2.4.3 最近の動向 270
17.2.4.4 MnMの見解 271
17.2.5 KINGCAN HOLDINGS LIMITED 272
17.2.5.1 事業概要 272
17.2.5.2 提供している製品・ソリューション・サービス 272
17.2.5.3 最近の動向 272
17.2.5.4 MnMの見解 272
17.2.6 BLECHWARENFABRIK LIMBURG GMBH 273
17.2.7 HINDUSTAN TIN WORKS LIMITED 274
17.2.8 シルバー・キング・ビバレッジ・カンパニー 275
17.2.9 SCAN HOLDINGS 276
17.2.10 ALNA PACKAGING CO. LTD. 277
18 調査方法論 278
18.1 調査データ 278
18.1.1 二次データ 278
18.1.1.1 主要な二次情報源の一覧 279
18.1.2 一次データ 279
18.1.2.1 一次インタビュー対象者一覧 279
18.1.2.2 業界専門家からの主な知見 280
18.1.2.3 専門家へのインタビューの内訳 281
18.2 市場規模の推計 281
18.2.1 トップダウン・アプローチ 282
18.2.2 供給側分析 283
18.2.3 ボトムアップ・アプローチ (需要側) 283
18.3 データの三角測量 285
18.4 調査の前提条件 285
18.5 制限事項およびリスク評価 286
19 隣接および関連市場 287
19.1 はじめに 287
19.2 制限事項 287
19.3 食品包装市場 287
19.3.1 市場の定義 287
19.3.2 市場の概要 288
19.4 ペットフード包装市場 288
19.4.1 市場の定義 288
19.4.2 市場の概要 289
20 付録 290
20.1 ディスカッション・ガイド 290
20.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 293
20.3 カスタマイズオプション 295
20.4 関連レポート 295
20.5 著者情報 296
表1 2020年~2025年の米ドル為替レート(想定値) 35
表2 主要飲料メーカーによる2ピース飲料缶への投資額
49
表3 紙および木材の包装資材リサイクル率(2017年~2020年) 53
表4 金属缶市場:ポーターの5つの力分析 55
表5 マクロ経済要因の影響 57
表6 金属缶市場:エコシステム 62
表7 製造タイプ別平均販売価格(2020年~2023年、米ドル/個) 63
表8 地域別平均販売価格、2022年~2025年(米ドル/個) 64
表9 HSコード731021の輸出上位10カ国、2023年~2025年 (千米ドル) 66
表10 HSコード731021の主要輸出国トップ10、2020年~2023年(単位/トン) 67
表11 HSコード731021の主要輸入国トップ10、2023年~2025年 (千米ドル) 67
表12 HSコード731021の主要輸入国トップ10、2023年~2025年(単位/トン) 68
表13 金属缶市場:主要な会議およびイベントの一覧(2026年~2027年) 68
表14 美的魅力のある飲料用缶 69
表15 ボール・コーポレーション:効率性を高めるAIの統合 70
表16 金属缶市場に関連する特許(2021年~2026年) 76
表17 金属缶市場:汎用AI(Gen AI)導入に関する事例研究 80
表18 相互に関連する隣接エコシステムと市場参加者への影響 80
表19 北米:規制機関、政府機関、およびその他の組織 81
表20 欧州:規制機関、政府機関、およびその他の組織 82
表21 アジア太平洋地域:規制機関、政府機関、およびその他の組織 82
表22 南米:規制機関、政府機関、およびその他の組織 82
表23 その他の地域:規制機関、政府機関、およびその他の組織 83
表24 金属缶市場における世界的な業界基準 83
表25 金属缶市場における表示要件および表示内容 84
表26 金属缶市場における認証、表示、および環境基準 89
表27 食品・飲料用金属缶の購買プロセスに対するステークホルダーの影響 93
表28 用途別の主要な購入基準 94
表29 サプライチェーン全体における用途別産業別の金属缶市場における未充足ニーズ 96
表30 金属缶市場におけるコストの動向 98
表31 用途別、金属缶市場における利益率向上の機会 99
表32 製造形態別、金属缶市場(2022年~2025年、10億米ドル) 102
表33 金属缶市場:製造タイプ別、2026年~2031年(10億米ドル) 102
表34 金属缶市場:製造タイプ別、2022年~2025年 (10億個) 102
表35 金属缶市場、製造形態別、2026年~2031年(10億個) 102
表36 2ピース金属缶市場、地域別、2022年~2025年(10億米ドル) 103
表37 2ピース金属缶市場:地域別、2026年~2031年(10億米ドル) 103
表38 2ピース金属缶市場:地域別、2022年~2025年(10億個) 103
表39 2ピース金属缶市場、地域別、2026年~2031年(10億個) 104
表40 3ピース金属缶市場、地域別、2022年~2025年(10億米ドル) 104
表41 3ピース金属缶市場:地域別、2026年~2031年(10億米ドル) 105
表42 3ピース金属缶市場:地域別、2022年~2025年(10億個) 105
表43 3ピース金属缶市場、地域別、2026年~2031年(10億個) 105
表44 金属缶市場、素材別、2022年~2025年(10億米ドル) 107
表45 金属缶市場:素材別、2026年~2031年(10億米ドル) 108
表46 金属缶市場:素材別、2022年~2025年(10億個) 108
表47 金属缶市場、材質別、2026年~2031年(10億個) 108
表48 アルミニウム製金属缶市場、地域別、2022年~2025年(10億米ドル) 109
表49 地域別アルミニウム製金属缶市場、2026年~2031年 (10億米ドル) 109
表 50 地域別アルミニウム製金属缶市場、2022年~2025年(10億個) 109
表 51 地域別アルミニウム製金属缶市場、2026年~2031年(10億個) 110
表52 金属缶市場:素材サブセグメント別、2022年~2025年(10億米ドル) 111
表53 金属缶市場:素材サブセグメント別、2026年~2031年(10億米ドル) 111
表54 地域別スチール製金属缶市場、2022年~2025年(10億米ドル) 111
表55 地域別スチール製金属缶市場、2026年~2031年(10億米ドル) 112
表56 地域別スチール製金属缶市場、2022年~2025年(10億個) 112
表57 地域別スチール製金属缶市場、2026年~2031年(10億個) 112
表58 金属缶市場、コーティング種別、2022年~2025年 (10億米ドル) 118
表59 金属缶市場:コーティング種別、2026年~2031年(10億米ドル) 118
表60 金属缶市場:コーティング種別、2022年~2025年(10億個) 119
表61 金属缶市場、コーティング種別、2026年~2031年(10億個) 119
表62 ホワイトベースコーティング用金属缶市場、地域別、
2022年~2025年(10億米ドル) 120
表63 ホワイトベースコーティング用金属缶市場(地域別)、
2026年~2031年(10億米ドル) 120
表64 ホワイトベースコーティング用金属缶市場(地域別)、
2022年~2025年(10億個) 120
表65 ホワイトベースコーティング用金属缶市場、地域別、
2026年~2031年(10億個) 121
表66 ブライトコーティング用金属缶市場、地域別、
2022年~2025年(10億米ドル) 121
表67 地域別 ブリートコーティング用金属缶市場、
2026–2031年(10億米ドル) 122
表68 地域別 ブリートコーティング用金属缶市場、
2022–2025年(10億個) 122
表69 地域別 光沢コーティング用金属缶市場、
2026年~2031年(10億個) 122
表70 用途別 金属缶市場、2022年~2025年(10億米ドル) 124
表71 用途別金属缶市場、2026年~2031年(10億米ドル) 124
表72 用途別金属缶市場、2022年~2025年(10億個) 125
表73 金属缶市場:用途別、2026年~2031年(10億個) 125
表74 食品用金属缶市場:地域別、2022年~2025年(10億米ドル) 125
表75 食品用金属缶市場、地域別、2026年~2031年(10億米ドル) 126
表76 食品用金属缶市場、地域別、2022年~2025年(10億個) 126
表77 食品用金属缶市場、地域別、2026年~2031年(10億個) 126
表78 果物・野菜用金属缶市場、地域別、
2022年~2025年(10億米ドル) 127
表79 果物・野菜用金属缶市場、地域別、
2026年~2031年(10億米ドル) 127
表80 インスタント食品用金属缶市場、地域別、
2022年~2025年(10億米ドル) 128
表81 地域別・インスタント食品用金属缶市場、
2026年~2031年(10億米ドル) 128
表82 地域別・ペットフード用金属缶市場、2022年~2025年(10億米ドル) 129
表83 ペットフード用金属缶市場、地域別、2026年~2031年(10億米ドル) 129
表84 肉・魚介類用金属缶市場、地域別、
2022年~2025年(10億米ドル) 130
表85 肉・魚介類向け金属缶市場、地域別、
2026年~2031年(10億米ドル) 130
表86 その他の食品向け金属缶市場、地域別、
2022年~2025年(10億米ドル) 130
表87 その他の食品向け金属缶市場、地域別、
2026年~2031年(10億米ドル) 131
表88 飲料向け金属缶市場、地域別、2022年~2025年 (10億米ドル) 131
表89 飲料向け金属缶市場、地域別、2026年~2031年(10億米ドル) 132
表90 飲料向け金属缶市場、地域別、2022年~2025年 (10億個) 132
表91 飲料用金属缶市場:地域別、2026年~2031年(10億個) 132
表92 アルコール飲料の金属缶市場、地域別、
2022年~2025年(10億米ドル) 133
表93 アルコール飲料の金属缶市場、地域別、
2026年~2031年(10億米ドル) 133
表94 炭酸系ソフトドリンクの金属缶市場、地域別、
2022年~2025年(10億米ドル) 134
表95 炭酸ソフトドリンクの金属缶市場、地域別、
2026年~2031年(10億米ドル) 134
表96 スポーツ・エナジードリンクの金属缶市場、地域別、
2022–2025年(10億米ドル) 135
表97 スポーツ・エナジードリンク向け金属缶市場、地域別、
2026–2031年(10億米ドル) 135
表98 その他の飲料向け金属缶市場、地域別、
2022–2025年(10億米ドル) 135
表99 その他の飲料向け金属缶市場、地域別、
2026–2031年(10億米ドル) 136
表100 飲料缶の容量別金属缶市場、2022年~2025年(10億米ドル) 138
表101 飲料缶の容量別金属缶市場、2026年~2031年(10億米ドル) 139
表102 金属缶市場、地域別、2022年~2025年(10億米ドル) 143
表103 金属缶市場、地域別、2026年~2031年(10億米ドル) 143
表104 金属缶市場:地域別、2022年~2025年(10億個) 143
表105 金属缶市場:地域別、2026年~2031年(10億個) 144
表106 北米:金属缶市場、国別、2022年~2025年(10億米ドル) 145
表107 北米:金属缶市場、国別、2026年~2031年(10億米ドル) 145
表108 北米:金属缶市場、国別、
2022年~2025年(10億個) 146
表109 北米:金属缶市場、国別、
2026年~2031年(10億個) 146
表110 北米:金属缶市場、製造形態別、
2022年~2025年(10億米ドル) 146
表111 北米:金属缶市場、製造形態別、
2026年~2031年(10億米ドル) 146
表112 北米:金属缶市場、製造形態別、
2022–2025年(10億個) 147
表113 北米:金属缶市場、製造形態別、
2026–2031年(10億個) 147
表114 北米:金属缶市場、素材別、
2022–2025年(10億米ドル) 147
表115 北米:金属缶市場、材質別、
2026–2031年(10億米ドル) 147
表116 北米:金属缶市場、材質別、
2022–2025年(10億個) 148
表117 北米:金属缶市場(素材別)、
2026年~2031年(10億個) 148
表118 北米:金属缶市場、コーティング種別、
2022年~2025年(10億) 148
表119 北米:金属缶市場、コーティング種別、
2026年~2031年 (10億米ドル) 148
表120 北米:金属缶市場、コーティング種別、
2022年~2025年(10億個) 149
表121 北米:金属缶市場(コーティング種別)、
2026年~2031年(10億個) 149
表122 北米:金属缶市場(用途別)、
2022年~2025年(10億米ドル) 149
表123 北米:金属缶市場、用途別、
2026年~2031年(10億米ドル) 149
表124 北米:金属缶市場、用途別、
2022年~2025年(10億個) 150
表125 北米:金属缶市場、用途別、
2026年~2031年(10億個) 150
表126 北米:金属缶市場、食品サブセグメント別、
2022年~2025年(10億米ドル) 150
表127 北米:金属缶市場、食品サブセグメント別、
2026年~2031年(10億米ドル) 150
表128 北米:金属缶市場、飲料サブセグメント別、
2022年~2025年(10億米ドル) 151
表129 北米:金属缶市場、飲料サブセグメント別、
2026年~2031年(10億米ドル) 151
表130 米国:金属缶市場、用途別、2022年~2025年(10億米ドル) 152
表131 米国:金属缶市場、用途別、2026年~2031年(10億米ドル) 152
表132 カナダ:金属缶市場、用途別、2022年~2025年(10億米ドル) 152
表133 カナダ:金属缶市場、用途別、2026年~2031年(10億米ドル) 153
表134 メキシコ:金属缶市場、用途別、2022年~2025年(10億米ドル) 153
表135 メキシコ:金属缶市場、用途別、2026年~2031年(10億米ドル) 153
表136 欧州:金属缶市場、国別、2022年~2025年(10億米ドル) 154
表137 欧州:金属缶市場、国別、2026年~2031年(10億米ドル) 154
表138 欧州:金属缶市場、国別、2022年~2025年(10億個) 155
表139 欧州:金属缶市場、国別、2026年~2031年(10億個) 155
表140 欧州:金属缶市場、製造形態別、
2022年~2025年(10億米ドル) 155
表141 欧州:金属缶市場、製造形態別、
2026年~2031年(10億米ドル) 155
表142 欧州:金属缶市場、製造形態別、
2022年~2025年(10億個) 156
表143 欧州:金属缶市場、製造形態別、
2026年~2031年(10億個) 156
表144 欧州:金属缶市場、製造形態別、2022年~2025年(10億) 156
表145 欧州:金属缶市場、製造形態別、2026年~2031年(10億) 156
表146 欧州:金属缶市場(素材別)、2022年~2025年(10億個) 156
表147 欧州:金属缶市場、素材別、2026年~2031年(10億個) 157
表148 欧州:金属缶市場、コーティング別、2022年~2025年(10億米ドル) 157
表149 欧州:金属缶市場、コーティング種別、2026年~2031年(10億米ドル) 157
表150 欧州:金属缶市場、コーティング種別、2022年~2025年(10億個) 157
表151 欧州:金属缶市場、コーティング種別、2026年~2031年(10億個) 157
表152 欧州:金属缶市場、用途別、2022年~2025年(10億米ドル) 158
表153 欧州:金属缶市場、用途別、2026年~2031年(10億米ドル) 158
表154 欧州:金属缶市場、用途別、2022年~2025年(10億個) 158
表155 欧州:金属缶市場、用途別、2026年~2031年(10億個) 158
表156 欧州:金属缶市場、食品サブセグメント別、
2022年~2025年(10億米ドル) 159
表157 欧州:金属缶市場、食品サブセグメント別、
2026年~2031年(10億米ドル) 159
表158 欧州:金属缶市場、飲料サブセグメント別、
2022年~2025年 (10億米ドル) 159
表159 欧州:金属缶市場、飲料サブセグメント別、
2026年~2031年(10億米ドル) 160
表160 ドイツ:金属缶市場(用途別)、2022年~2025年(10億米ドル) 160
表161 ドイツ:金属缶市場(用途別)、2026年~2031年(10億米ドル) 160
表162 英国:金属缶市場、用途別、2022年~2025年(10億米ドル) 161
表163 英国:金属缶市場、用途別、2026年~2031年(10億米ドル) 161
表164 フランス:金属缶市場(用途別)、2022年~2025年(10億米ドル) 162
表165 フランス:金属缶市場(用途別)、2026年~2031年(10億米ドル) 162
表166 スペイン:金属缶市場(用途別)、2022年~2025年(10億米ドル) 162
表167 スペイン:金属缶市場(用途別)、2026年~2031年(10億米ドル) 163
表168 イタリア:金属缶市場、用途別、2022年~2025年(10億米ドル) 163
表169 イタリア:金属缶市場、用途別、2026年~2031年(10億米ドル) 163
表170 欧州その他地域:金属缶市場(用途別)、
2022–2025年(10億米ドル) 164
表171 欧州その他地域:金属缶市場(用途別)、
2026–2031年 (10億米ドル) 164
表 172 アジア太平洋地域:金属缶市場、国別、2022–2025年(10億米ドル) 165
表 173 アジア太平洋地域:金属缶市場、国別、2026–2031年 (10億米ドル) 166
表174 アジア太平洋地域:金属缶市場、国別、2022年~2025年 (10億個) 166
表175 アジア太平洋地域:金属缶市場、国別、2026年~2031年(10億個) 166
表176 アジア太平洋地域:金属缶市場、 製造形態別、
2022–2025年(10億米ドル) 167
表177 アジア太平洋地域:金属缶市場、製造形態別、
2026–2031年 (10億米ドル) 167
表178 アジア太平洋地域:金属缶市場、製造形態別、
2022–2025年(10億個) 167
表179 アジア太平洋地域:金属缶市場、製造形態別、
2026年~2031年(10億個) 167
表180 アジア太平洋地域:金属缶市場、製造形態別、
2022年~2025年(10億米ドル) 168
表181 アジア太平洋地域:金属缶市場、製造形態別、
2026–2031年(10億米ドル) 168
表182 アジア太平洋地域:金属缶市場(素材別)、
2022–2025年(10億個) 168
表183 アジア太平洋地域:金属缶市場(素材別)、
2026–2031年(10億個) 168
表184 アジア太平洋地域:金属缶市場(コーティング別)、
2022–2025年(10億米ドル) 168
表185 アジア太平洋地域:金属缶市場(コーティング種別)、
2026年~2031年(10億米ドル) 169
表186 アジア太平洋地域:金属缶市場、コーティング種別、
2022–2025年(10億個) 169
表187 アジア太平洋地域:金属缶市場、コーティング種別、
2026–2031年(10億個) 169
表188 アジア太平洋地域:金属缶市場(用途別)、2022年~2025年(10億米ドル) 169
表189 アジア太平洋地域:金属缶市場(用途別)、2026年~2031年(10億米ドル) 169
表190 アジア太平洋地域:金属缶市場、用途別、
2022年~2025年(10億個) 170
表191 アジア太平洋地域: 用途別金属缶市場、
2026–2031年(10億個) 170
表192 アジア太平洋地域:食品サブセグメント別金属缶市場、
2022–2025年(10億米ドル) 170
表193 アジア太平洋地域:金属缶市場、食品サブセグメント別、
2026–2031年(10億米ドル) 170
表194 アジア太平洋地域:金属缶市場、飲料サブセグメント別、
2022–2025年(10億米ドル) 171
表195 アジア太平洋地域:金属缶市場、飲料サブセグメント別、
2026年~2031年(10億米ドル) 171
表196 中国:金属缶市場、用途別、2022年~2025年(10億米ドル) 172
表197 中国:金属缶市場、用途別、2026年~2031年(10億米ドル) 172
表198 インド:用途別金属缶市場、2022年~2025年(10億米ドル) 172
表199 インド:用途別金属缶市場、2026年~2031年(10億米ドル) 173
表 200 タイ:用途別金属缶市場、2022年~2025年(10億米ドル) 173
表 201 タイ:用途別金属缶市場、2026年~2031年(10億米ドル) 173
表202 インドネシア:金属缶市場(用途別)、2022年~2025年(10億米ドル) 174
表203 インドネシア:金属缶市場(用途別)、2026年~2031年(10億米ドル) 174
表204 日本:金属缶市場、用途別、2022年~2025年(10億米ドル) 175
表205 日本:金属缶市場、用途別、2026年~2031年(10億米ドル) 175
表206 オーストラリアおよびニュージーランド:金属缶市場(用途別)、
2022年~2025年(10億米ドル) 175
表207 オーストラリアおよびニュージーランド:金属缶市場(用途別)、
2026年~2031年(10億米ドル) 176
表 208 アジア太平洋地域(その他):用途別金属缶市場、
2022–2025年(10億米ドル) 176
表 209 アジア太平洋地域のその他:金属缶市場、用途別、
2026年~2031年(10億米ドル) 176
表 210 南米:金属缶市場、国別、2022年~2025年(10億米ドル) 177
表 211 南米:金属缶市場、国別、2026年~2031年(10億米ドル) 177
表 212 南米:金属缶市場、国別、
2022–2025年(10億個) 177
表 213 南米:金属缶市場、国別、
2026–2031年(10億個) 178
表214 南米:金属缶市場、製造形態別、
2022年~2025年(10億米ドル) 178
表 215 南米:金属缶市場、製造タイプ別、
2026–2031年(10億米ドル) 178
表216 南米:金属缶市場、製造形態別、
2022年~2025年(10億個) 178
表217 南米:金属缶市場、製造形態別、
2026年~2031年(10億個) 179
表218 南米:金属缶市場、素材別、
2022年~2025年(10億米ドル) 179
表219 南米:金属缶市場、素材別、
2026年~2031年(10億米ドル) 179
表220 南米:金属缶市場、素材別、
2022年~2025年(10億個) 179
表221 南米:金属缶市場、素材別、
2026年~2031年(10億個) 180
表222 南米:金属缶市場、コーティング別、
2022年~2025年 (10億米ドル) 180
表223 南米:金属缶市場、コーティング種別、
2026–2031年(10億米ドル) 180
表224 南米:金属缶市場(コーティング種別)、
2022年~2025年(10億個) 180
表225 南米:金属缶市場(コーティング種別)、
2026年~2031年(10億個) 180
表226 南米:金属缶市場、用途別、
2022年~2025年(10億米ドル) 181
表227 南米:金属缶市場、用途別、
2026年~2031年(10億米ドル) 181
表228 南米:金属缶市場、用途別、
2022年~2025年(10億個) 181
表229 南米:金属缶市場、用途別、
2026年~2031年(10億個) 181
表230 南米:金属缶市場、食品サブセグメント別、
2022年~2025年(10億米ドル) 182
表231 南米:金属缶市場、食品サブセグメント別、
2026年~2031年 (10億米ドル) 182
表 232 南米:金属缶市場、飲料サブセグメント別、
2022–2025年(10億米ドル) 182
表 233 南米:金属缶市場、飲料サブセグメント別、
2026年~2031年(10億米ドル) 183
表234 ブラジル:金属缶市場、用途別、2022年~2025年(10億米ドル) 183
表235 ブラジル:金属缶市場、用途別、2026年~2031年(10億米ドル) 183
表236 アルゼンチン:金属缶市場、用途別、2022年~2025年(10億米ドル) 184
表237 アルゼンチン:金属缶市場(用途別)、2026年~2031年(10億米ドル) 184
表238 南米その他地域:金属缶市場(用途別)、
2022年~2025年(10億米ドル) 185
表239 南米その他の地域:金属缶市場(用途別)、
2026年~2031年(10億米ドル) 185
表240 世界のその他の地域:金属缶市場(地域別)、
2022年~2025年(10億米ドル) 185
表241 その他の地域:金属缶市場、用途別、
2026–2031年(10億米ドル) 186
表242 その他の地域:金属缶市場、地域別、
2022–2025年(10億個) 186
表243 その他の地域:金属缶市場、地域別、
2026年~2031年(10億個) 186
表244 その他の地域:金属缶市場、製造形態別、
2022年~2025年(10億米ドル) 186
表 245 その他の地域:金属缶市場、製造タイプ別、
2026–2031年(10億米ドル) 186
表246 その他の地域:金属缶市場、製造タイプ別、
2022年~2025年(10億個) 187
表247 その他の地域:金属缶市場、製造タイプ別、
2026~2031年(10億個) 187
表248 その他の地域:金属缶市場、素材別、
2022~2025年(10億米ドル) 187
表249 その他の地域:金属缶市場、素材別、
2026–2031年(10億米ドル) 187
表250 その他の地域:金属缶市場、素材別、
2022–2025年(10億個) 188
表251 その他の地域:金属缶市場、素材別、
2026–2031年(10億個) 188
表252 その他の地域:金属缶市場、コーティング別、 2022–2025年(10億米ドル) 188
表253 その他の地域:金属缶市場、コーティング種別、
2026–2031年(10億米ドル) 188
表254 その他の地域:金属缶市場、コーティング種別、
2022–2025年(10億個) 189
表255 その他の地域:金属缶市場、コーティング種別、
2026–2031年(10億個) 189
表256 その他の地域:金属缶市場、用途別、
2022年~2025年(10億米ドル) 189
表257 その他の地域:金属缶市場、用途別、
2026年~2031年(10億米ドル) 189
表258 その他の地域:金属缶市場、用途別、
2022年~2025年(10億個) 190
表259 その他の地域:金属缶市場、用途別、
2026年~2031年(10億個) 190
表260 その他の地域:金属缶市場、食品サブセグメント別、
2022年~2025年(10億米ドル) 190
表261 その他の地域:金属缶市場、食品サブセグメント別、
2026年~2031年 (10億米ドル) 190
表 262 その他の地域:金属缶市場、飲料サブセグメント別、2022年~2025年(10億米ドル) 191
表263 その他の地域:金属缶市場、飲料サブセグメント別、2026年~2031年(10億米ドル) 191
表264 中東:金属缶市場、用途別、
2022年~2025年(10億米ドル) 192
表265 中東:金属缶市場、用途別、
2026年~2031年(10億米ドル) 192
表 266 アフリカ:金属缶市場、用途別、2022年~2025年(10億米ドル) 192
表 267 アフリカ:金属缶市場、用途別、2026年~2031年(10億米ドル) 193
表 268 金属缶市場の主要プレイヤーが採用している戦略の概要 194
表269 金属缶市場:競争の激しさ(統合) 197
表270 金属缶市場:地域別シェア 202
表271 金属缶市場:種類別シェア 203
表272 金属缶市場:用途別シェア 204
表 273 金属缶市場:主要スタートアップ/中小企業の詳細リスト(2025年) 206
表 274 金属缶市場:主要スタートアップ/中小企業の競合ベンチマーク 207
表275 金属缶市場:新製品発売、2023年1月~2026年9月 207
表276 金属缶市場:取引、2023年1月~2026年9月 208
表277 金属缶市場:事業拡大、2023年1月~2026年9月 214
表279 クラウン・ホールディングス社:会社概要 218
表280 クラウン・ホールディングス社: 提供製品・ソリューション・サービス 219
表281 クラウン・ホールディングス社:取引 220
表282 クラウン・ホールディングス社:事業拡大 222
表 283 クラウン・ホールディングス社:その他の動向 222
表 284 ボール・コーポレーション:会社概要 224
表 285 ボール・コーポレーション:提供製品・ソリューション・サービス 225
表 286 ボール・コーポレーション:新製品の発売 226
表 287 ボール・コーポレーション:取引 226
表 288 ボール・コーポレーション:事業拡大 228
表 289 アーダグ・グループ:会社概要 229
表 290 アーダグ・グループ:提供製品・ソリューション・サービス 230
表 291 アーダグ・グループ:取引実績 231
表 292 アーダグ・グループ:事業拡大 232
表293 キャンパック・グループ:会社概要 234
表294 キャンパック・グループ:提供製品・ソリューション・サービス 235
表295 キャンパック・グループ:取引実績 235
表 296 キャンパック・グループ:事業拡大 236
表 297 キャンパック・グループ:その他の動向 236
表 298 東洋製罐グループホールディングス株式会社:会社概要 238
表 299 東洋製罐グループ・ホールディングス株式会社:製品・ソリューション・提供サービス 239
表 300 東洋製罐グループ・ホールディングス株式会社:取引 240
表 301 東洋製罐グループ・ホールディングス株式会社:事業拡大 240
表 302 シルガン・ホールディングス社:会社概要 242
表 303 シルガン・ホールディングス社:提供製品・ソリューション・サービス 243
表 304 シルガン・ホールディングス社:取引実績 244
表 305 CAN-ONE BERHAD:会社概要 245
表 306 CAN-ONE BERHAD:提供製品・ソリューション・サービス 246
表 307 CAN-ONE BERHAD:事業拡大 247
表 308 CCL INDUSTRIES:会社概要 248
表 309 CCL INDUSTRIES:提供している製品・ソリューション・サービス 249
表 310 CCL INDUSTRIES:取引実績 250
表 311 SHETRON GROUP:会社概要 252
表 312 シェトロン・グループ:提供製品・ソリューション・サービス 253
表 313 オロラ・パッケージング・オーストラリア PTY LTD:会社概要 254
表 314 オロラ・パッケージング・オーストラリア PTY LTD:提供製品・ソリューション・サービス 255
表 315 オロラ・パッケージング・オーストラリア PTY LTD:事業拡大 255
表 316 エンヴァセス:会社概要 256
表 317 ENVASES:提供している製品・ソリューション・サービス 256
表 318 ENVASES:新製品の発売 257
表 319 ENVASES:取引 258
表 320 アルテミラ・ホールディングス株式会社:会社概要 259
表 321 アルテミラ・ホールディングス株式会社:提供製品・ソリューション・サービス 259
表 322 インディペンデント・キャン・カンパニー:会社概要 261
表 323 インディペンデント・キャン・カンパニー:提供製品・ソリューション・サービス 261
表 324 VISY:会社概要 262
表 325 VISY:提供製品・ソリューション・サービス 262
表 326 MAUSER PACKAGING SOLUTIONS:会社概要 263
表 327 MAUSER PACKAGING SOLUTIONS:提供製品・ソリューション・サービス 263
表 328 MAUSER PACKAGING SOLUTIONS:事業拡大 264
表 329 P. WILKINSON CONTAINERS LTD.:会社概要 265
表 330 P. WILKINSON CONTAINERS LTD.:提供製品・ソリューション・サービス 265
表 331 P. ウィルキンソン・コンテナーズ社:事業拡大 266
表 332 ラギーン・フード・パッケージング:会社概要 267
表 333 LAGEEN FOOD PACKAGING:提供製品・ソリューション・サービス 267
表 334 MASSILLY HOLDING S.A.S:会社概要 268
表 335 MASSILLY HOLDING S.A.S:提供製品・ソリューション・サービス 268
表 336 JAMESTRONG PACKAGING:会社概要 270
表 337 JAMESTRONG PACKAGING:提供製品・ソリューション・サービス 270
表 338 キングキャン・ホールディングス・リミテッド:会社概要 272
表 339 キングキャン・ホールディングス・リミテッド:提供製品・ソリューション・サービス 272
表 340 ブレックヴァレンファブリック・リンブルク GMBH:会社概要 273
表 341 ヒンドゥスタン・ティン・ワークス・リミテッド:会社概要 274
表 342 シルバー・キング・ビバレッジ・カンパニー:会社概要 275
表 343 スキャン・ホールディングス:会社概要 276
表 344 ALNA PACKAGING CO. LTD.:会社概要 277
表 345 金属缶市場に関連する市場 287
表 346 食品包装市場(種類別、2020年~2024年)(10億米ドル) 288
表 347 食品包装市場:包装タイプ別、2025–2030年(10億米ドル) 288
表348 ペットフード包装市場(素材別)、2018年~2021年(百万米ドル) 289
表349 ペットフード包装市場(素材別)、2022年~2028年(百万米ドル) 289
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









