主なポイント
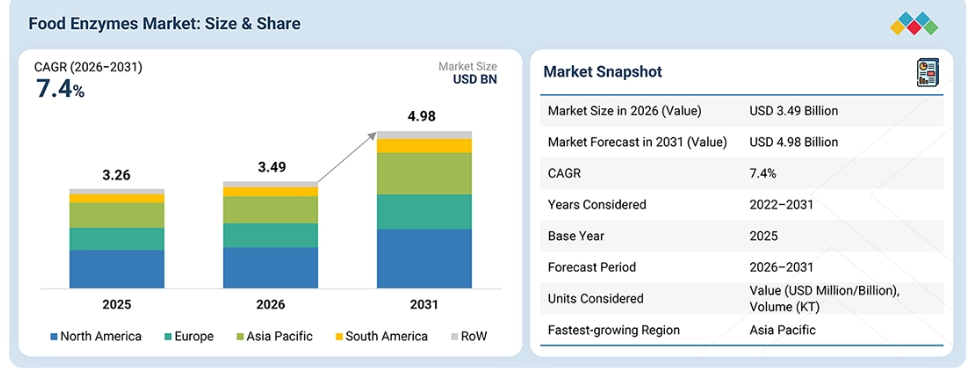
アジア太平洋地域は、予測期間中に9.3%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
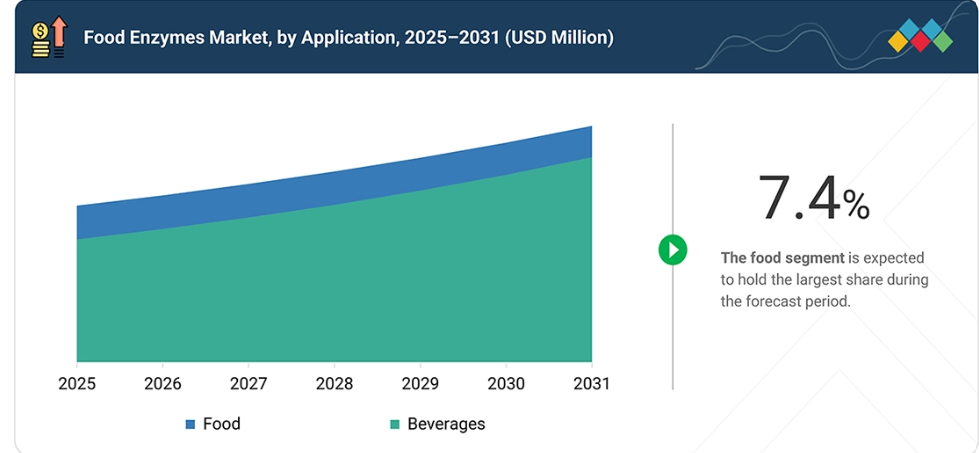
炭水化物分解酵素は、最大の市場シェアを占め、食品酵素市場を牽引すると予想されます。
植物由来セグメントは、予測期間中に8.2%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
飲料用途は、予測期間中に8.1%という最も高い年平均成長率(CAGR)で成長すると予想されます。
予測期間中、食品酵素市場において、凍結乾燥粉末が最大の市場シェアを占めると予想されます。
International Flavors and Fragrances Inc.(米国)、Associated British Foods plc(英国)、dsm-firmenich(オランダ)、Novonesis Group(デンマーク)、Kerry Group plc(アイルランド)は、食品酵素市場において注目される主要企業の一部です。
Sunson Industry Group Co., Ltd.(中国)、Aumgene Biosciences(バイオサイエンス)、Futura Ingredients(シンガポール)は、食品酵素市場で事業を展開する先進的なスタートアップ企業・中小企業です。
食品酵素市場は、ベーカリー・菓子、乳製品、肉製品、飲料、栄養補助食品、その他の食品用途において、酵素を用いた加工が拡大していることで形成されています。食品メーカーは、食感や一貫性の改善、収率の向上、風味開発の支援、製品の保存期間の延長など、特定の加工要件に対応するために酵素を採用しています。クリーンラベルや最小限の加工を施した製品への移行は、加工助剤としての酵素の使用をさらに後押ししています。
顧客の顧客に影響を与えるトレンドと業界の変革
消費者のトレンドの変化や業界の変革は、食品・飲料企業の事業運営に影響を及ぼします。こうした変化は、製パン・製菓、乳製品、加工食品メーカーなどのエンドユーザーの収益に影響を与えます。その結果、エンドユーザーの収益への影響が食品用酵素の需要に波及し、ひいては食品用酵素のサプライヤーやメーカーの収益にも影響を及ぼすと予想されます。
市場の動向
推進要因:クリーンラベルおよび天然原料のトレンドの拡大
クリーンラベルおよび天然原料に対する需要の高まりが、食品用酵素市場の重要な推進要因として浮上しています。消費者が食品選びにおいて透明性、健康、持続可能性をますます重視するようになるにつれ、メーカーは人工添加物を排除し、より自然で認識しやすい原料を採用するよう圧力を受けています。
酵素は天然由来であり、多くの場合、表示義務の対象外であるため、理想的な解決策となります。これにより、表示の簡潔さや消費者の信頼を損なうことなく、製品の食感、保存期間、加工効率の向上を実現できます。業界における戦略的な動向も、この変化をさらに後押ししています。
制約要因:酵素の不安定性
酵素の不安定性、特に高温条件下での不安定性は、食品用酵素市場にとって大きな制約となっています。例えば、バチルス属(Bacillus spp.)由来の野生型アミラーゼは熱不安定性を示し、80~90°Cを超えると活性が大幅に低下するため、デンプンの液化や糖化といった工業プロセスにおける有効性が制限されます。
多様な食品製造条件において一貫した酵素活性を維持できないことは、スケールアップやより広範な採用を制限し、より熱安定性が高く、商業的に実用可能な酵素変異体が利用可能になるまで、市場の成長を妨げることになります。
機会:機能性・栄養強化食品の革新
機能性および栄養強化食品に対する需要の高まりは、食品用酵素市場に大きな成長の機会をもたらしています。消費者が栄養価が高く付加価値のある主食をますます重視する中、酵素はタンパク質の品質や栄養素の生体利用能を高めるための不可欠なツールとして台頭しています。プロテアーゼ酵素を活用することで、リジンなどの必須アミノ酸の利用率を高め、小麦粉のタンパク質プロファイルが改善され、特にタンパク質欠乏になりやすい地域における栄養面の不足が解消されます。この革新は、健康上の利点と機能性の両方を提供する機能性食品に向けた、より広範な業界のトレンドと合致しています。
課題:酵素機能の維持の難しさ
食品酵素市場が直面している重大な課題は、多様な加工条件において酵素機能を維持することが難しいという点です。酵素は本質的に、工業的な食品製造環境でよく見られる熱、pHの変動、水分レベルなどの要因に対して敏感です。焼成、低温殺菌、押出成形などの高温プロセスでは、酵素が本来の機能を十分に発揮する前に変性してしまうことがあり、その結果、製品の品質にばらつきが生じます。この問題に対処するため、製造業者はカプセル化や徐放性製剤といった特殊な送達システムを必要とすることが多く、これにより製造プロセスが複雑化し、生産コストが増加することになります。
市場のエコシステム
食品用酵素市場のエコシステムには、食品・飲料業界全体の原材料サプライヤー、酵素メーカー、販売業者、エンドユーザーといった主要なステークホルダー間の相互に関連した関係が含まれます。原材料サプライヤーは、酵素の製造に使用される微生物、植物、または動物由来の原料を供給します。製造業者は、これらの原料を加工し、アミラーゼ、プロテアーゼ、リパーゼなどの特定の酵素製剤に加工します。流通業者やサプライヤーは仲介役として、製造業者とベーカリー、乳製品加工業者、飲料会社などのエンドユーザーを結びつけ、サプライチェーンを合理化することで、効率性、製品品質、収益性の向上を図っています。
市場セグメント
食品用酵素市場(種類別)
炭水化物分解酵素は、重要な酵素の一種として、食品産業、特に各種製品の食感や風味の向上において重要な役割を果たしています。製パン・製菓分野での幅広い活用により、生地の成形や発酵プロセスが改善され、より優れた焼き上がりの製品が生まれます。乳製品分野では、これらの酵素が乳糖の低減を助け、乳糖不耐症の消費者にとって製品をより消化しやすいものにします。飲料業界においても、炭水化物分解酵素は飲料の澄明化や安定化を促進し、視覚的にも魅力的な最終製品を確保する点で貢献しています。世界的に加工食品への需要が高まり続ける中、炭水化物分解酵素の市場もそれに伴って成長すると予想され、食品加工における主要な原料としての地位を確固たるものにするでしょう。
食品用酵素市場(原料別)
微生物は、主に生産プロセスを効率的にスケールアップできる能力により、さまざまな産業用途において極めて重要な役割を果たしています。微生物による安定した酵素生産は高品質な成果を保証するため、医薬品、食品、バイオ燃料などの分野において理想的です。さらに、微生物がもたらす制御された発酵プロセスにより、条件を精密に調整することが可能となり、収量の最適化につながります。各産業が持続可能性とイノベーションを優先し続ける中、微生物の利用は拡大する見込みであり、市場におけるその優位性はさらに強固なものとなるでしょう。
食品用酵素市場:用途別
高品質な飲料への需要の高まりにより、さまざまな製造工程における酵素の使用が大幅に増加し、製品の風味や食感を全体的に向上させています。さらに、酵素は加工効率の向上、廃棄物の削減、そして原材料からの風味や栄養素の抽出を最適化する上で、極めて重要な役割を果たしています。消費者が健康と品質を重視し続ける中、飲料業界は酵素技術への投資をさらに拡大すると予想され、この成長傾向をさらに後押しすることになると見込まれます。
食品用酵素市場:製剤別
安定性、取り扱い、投与、および適用性能の向上を目的とした特殊な酵素製剤への需要に支えられ、その他の製剤が予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。
地域
アジア太平洋地域は最も高いCAGRで成長すると予測されています
アジア太平洋地域は、いくつかの主要な要因に牽引され、力強い成長を遂げると見込まれています。中国やインドなどの国々における食品加工産業の拡大は、消費者の高まる期待に応えるために効率と品質の向上を目指すこれらの国々にとって、重要な推進力となっています。
特に急増する人口や食生活の嗜好の変化に起因する世界的な食品需要の急増と相まって、同地域では食品用酵素の採用が拡大しています。これらの酵素は、食品の保存性向上、風味の向上、栄養価の向上において極めて重要な役割を果たしており、革新を図り競争力を維持しようとするメーカーにとって、ますます魅力的な存在となっています。新興経済国が技術やインフラへの投資を継続する中、食品加工技術の進歩と酵素活用の相乗効果により、アジア太平洋地域は食品セクターにおける将来の成長に向けたダイナミックな市場として位置づけられています。
食品用酵素市場:企業評価マトリックス
食品用酵素市場の評価マトリックスにおいて、インターナショナル・フレーバーズ・アンド・フレグランス社(米国)、アソシエイテッド・ブリティッシュ・フーズ社(英国)、DSM-フィルメニヒ社(オランダ)、およびノボネシス・グループ(デンマーク)が、強力なグローバル展開、幅広い食品用酵素ポートフォリオ、多岐にわたる用途対応、そして統合された研究開発・製造能力を背景に、主要企業として位置づけられています。
一方、ADM(米国)、Advanced Enzyme Technologies(インド)、Neogen Corporation(米国)、およびLesaffre Corporation(フランス)は、新興リーダーとして位置づけられており、多様な食品・飲料用酵素ポートフォリオ、用途特化型ソリューション、顧客とのパートナーシップ、高度な技術力、および様々な用途や種類への展開を通じて、市場での地位を強化しています。
主要市場プレイヤー
International Flavors and Fragrances Inc. (US)
Associated British Foods plc (UK)
dsm-firmenich (Netherlands)
Novonesis Group (Denmark)
Kerry Group plc (Ireland)
ADM (US)
Advanced Enzyme Technologies (India)
Boli Bioproducts (China)
Amano Enzyme Inc. (Japan)
Lesaffre Corporation (France)
Neogen Corporation (US)
Enzyme Development Corporation (US)
Lallemand Inc (Canada)
K-Genix Group (India)
Biocatalysts (UK)
最近の動向
2024年10月:レサフレ・コーポレーションは、dsm-firmenich社の酵母エキス事業の買収を完了し、酵母由来の加工技術、製品、および従業員46名を同社のBiospringer事業部門に統合しました。この買収により、レサフレの発酵技術力が強化され、グローバルな製造・供給ネットワークを通じて、風味素材やその他の発酵ベースの用途において、顧客へのサービス提供能力が拡大しました。
2024年6月:ラレマンド社は、子会社のダンスター・ファーメント社(Danstar Ferment AG)およびラレマンド・スペシャリティーズ社(Lallemand Specialties Inc.)を通じて、BASF社のバイオエネルギー用酵素事業(Spartecポートフォリオおよび関連するパイプライン技術を含む)を買収しました。同事業はラレマンド・バイオフューエルズ&ディスティルド・スピリッツ(LBDS)に統合され、酵素ポートフォリオの拡充と、燃料用エタノールおよび蒸留酒用途における能力の強化につながりました。
2023年12月:ケリー・グループ(Kerry Group plc)は、1億5,000万ユーロ(1億6,230万米ドル)でグローバルなラクターゼ酵素事業を買収することに合意しました。これにより、NOLA社のラクターゼ技術が加わり、無乳糖および低糖乳製品向けの酵素ソリューションが強化されました。
1 はじめに 36
1.1 本調査の目的 36
1.2 市場の定義 36
1.3 調査範囲 37
1.3.1 市場セグメンテーションおよび対象地域 37
1.3.2 調査対象の範囲および除外項目 38
1.3.3 調査対象期間 39
1.4 調査単位 39
1.4.1 調査対象通貨 39
1.5 ステークホルダー 40
1.6 変更点の概要 40
2 調査方法 41
2.1 調査データ 41
2.1.1 二次データ 42
2.1.1.1 二次情報源からの主要データ 42
2.1.2 一次データ 43
2.1.2.1 一次情報源からの主要データ 43
2.1.2.2 一次インタビューの内訳 44
2.1.2.3 業界専門家からの主な知見 45
2.2 市場規模の推定 45
2.2.1 トップダウン・アプローチ 46
2.2.2 供給側分析 47
2.2.3 ボトムアップ・アプローチ 49
2.3 データの三角測量 49
2.4 調査の前提条件 51
2.5 調査の限界とリスク評価 52
3 エグゼクティブ・サマリー 53
4 プレミアム・インサイト 58
4.1 食品用酵素市場における事業者にとって魅力的な機会 58
4.2 北米:用途別・国別の食品用酵素市場 59
4.3 食品 酵素市場:用途別・地域別 60
4.4 食品酵素市場:種類別 61
4.5 食品用酵素市場:原料別 61
4.6 食品用酵素市場:製剤別 62
4.7 食品用酵素市場:主要地域別サブ市場のシェア 62
5 市場の概要 63
5.1 はじめに 63
5.2 マクロ経済指標 63
5.2.1 小売売上高の増加 63
5.3 市場の動向 65
5.3.1 成長要因 65
5.3.1.1 植物由来食品への需要の高まり 65
5.3.1.2 酵素の革新による持続可能性の推進 66
5.3.1.3 さまざまな産業における酵素の利用 66
5.3.1.4 クリーンラベル原料に対する世界的な需要の高まり 69
5.3.2 制約要因 69
5.3.2.1 さまざまな外部要因による酵素の作用の制限 69
5.3.2.2 製造業者に対する厳格な規制ガイドライン 69
5.3.2.3 新技術への適応に伴う中小企業の高コスト 70
5.3.3 機会 70
5.3.3.1 合成化学物質の天然代替品に対する需要 70
5.3.3.2 技術革新と幅広い産業分野 70
5.3.3.3 保存期間の長い酵素の開発 71
5.3.3.3.1 保存期間を延長するためのカプセル化 71
5.3.4 課題 72
5.3.4.1 原料コストの高騰による酵素の使用制限 72
5.3.4.2 食品・飲料への使用における品質への懸念 72
5.3.4.3 特許保護法における透明性の欠如 73
5.4 AI/GEN AIが食品用酵素市場に与える影響 73
5.4.1 食品用酵素市場におけるGEN AIの活用 74
5.4.2 ケーススタディ分析 75
5.4.2.1 新規かつ迅速な酵素生産法の発見に向けたAIの活用 75
5.4.2.2 酵素選定のためのAI最適化 76
5.4.3 食品用酵素市場への影響 76
5.4.4 生成AIに取り組む関連エコシステム 76
6 業界動向 77
6.1 はじめに 77
6.2 サプライチェーン分析 77
6.3 バリューチェーン分析 78
6.4 貿易分析 80
6.4.1 輸入シナリオ – HSコード:350790 酵素および調製酵素、その他(レンネットおよびその濃縮物を除く) 80
6.4.2 輸出シナリオ – HSコード:350790 酵素および調製酵素、他に分類されないもの(レンネットおよびその濃縮物を除く) 82
6.5 技術分析 84
6.5.1 主要技術 84
6.5.1.1 酵素設計における人工知能 84
6.5.1.2 精密発酵 84
6.5.2 補完的技術 84
6.5.2.1 食品用酵素とカプセル化 84
6.5.3 隣接技術 85
6.5.3.1 固相発酵 85
6.6 顧客の事業に影響を与えるトレンド/ディスラプション 85
6.7 規制環境 86
6.7.1 規制機関、政府機関、
およびその他の組織 86
6.7.2 規制 90
6.7.2.1 北米 90
6.7.2.1.1 米国 90
6.7.2.1.2 カナダ 92
6.7.2.1.3 メキシコ 93
6.7.2.2 欧州 93
6.7.2.2.1 食品用酵素に関連するEUの法規制 94
6.7.2.3 アジア太平洋地域 94
6.7.2.3.1 インド 94
6.7.2.3.2 中国 95
6.7.2.3.3 オーストラリアおよびニュージーランド 95
6.7.2.3.4 日本 96
6.8 特許分析 97
6.9 価格分析 100
6.9.1 主要企業の種類別参考販売価格 100
6.9.2 タイプ別平均販売価格の推移分析 101
6.9.3 地域別平均販売価格の推移分析 102
6.10 エコシステム分析 103
6.10.1 需要側 103
6.10.2 供給側 103
6.11 ポーターの5つの力分析 105
6.11.1 競合の激しさ 106
6.11.2 供給者の交渉力 106
6.11.3 購入者の交渉力 106
6.11.4 代替品の脅威 106
6.11.5 新規参入の脅威 106
6.12 主要なステークホルダーと購買基準 107
6.12.1 購買プロセスにおける主要なステークホルダー 107
6.12.2 購買基準 108
6.13 2025年~2026年の主要な会議およびイベント 109
6.14 ケーススタディ分析 109
6.14.1 インターナショナル・フレーバーズ・アンド・フレグランセス社は、製品ラインナップの拡充に向け、ケミラ社と提携しました 109
6.14.2 DSM-フィルメニヒ社は、醸造業者による副原料醸造を支援する新たな酵素を発売しました 110
6.14.3 インターナショナル・フレーバーズ・アンド・フレグランス社(米国)が、乳糖含有量を低減し、バランスの取れた甘みをもたらす乳製品向けの新酵素を発売しました 110
6.15 投資および資金調達のシナリオ 111
6.16 2025年の米国関税が食品用酵素市場に与える影響 111
6.16.1 はじめに 111
6.16.2 主な関税率 112
6.16.3 価格への影響分析 113
6.16.4 国・地域への影響 114
6.16.4.1 北米 114
6.16.4.2 欧州 114
6.16.4.3 アジア太平洋地域 114
6.16.5 最終用途産業への影響 114
7 食品用酵素市場(種類別) 115
7.1 はじめに 116
7.2 炭水化物分解酵素 118
7.2.1 アミラーゼ 120
7.2.1.1 効率的なデンプン変換およびクリーンラベルの製パン・醸造ソリューションに対する需要の高まり 120
7.2.2 セルラーゼ 122
7.2.2.1 製パン・飲料製品における食感、安定性、および食物繊維の改質に対する需要の高まり 122
7.2.3 ラクターゼ 123
7.2.3.1 乳糖不耐症への対応や消化器の健康維持を目的とした、乳糖を含まない乳製品の需要の高まり 123
7.2.4 ペクチナーゼ 125
7.2.4.1 高品質な無色透明ジュースや安定性の高いフルーツベースの飲料の消費増加が、ペクチナーゼの需要を押し上げています 125
7.2.5 その他の炭水化物分解酵素 127
7.3 プロテアーゼ 128
7.3.1 肉質の軟化、チーズの食感向上、および機能性食品におけるタンパク質加水分解に対する需要の高まり 128
7.3.2 セリンプロテアーゼ 130
7.3.2.1 高い触媒効率と安定性を背景とした、食品加工分野における幅広い産業用途 130
7.3.3 システインプロテアーゼ 130
7.3.3.1 クリーンラベルのトレンドを支える、肉の軟化および植物由来酵素用途における利用の拡大 130
7.3.4 アスパラギン酸プロテアーゼ 131
7.3.4.1 効率的な乳凝固のためにアスパラギン酸プロテアーゼを利用する乳製品用途への需要の高まり 131
7.3.5 メタロプロテアーゼ 131
7.3.5.1 栄養補助食品や機能性食品用途におけるタンパク質加水分解への利用拡大 131
7.4 リパーゼ 131
7.4.1 風味向上、脂肪の改質、およびクリーンラベル乳製品の革新におけるリパーゼの役割の拡大 131
7.4.2 微生物由来のリパーゼ 133
7.4.2.1 乳製品、製パン、および香料業界における、コスト効率に優れ、安定性の高い微生物由来リパーゼへの需要の高まり 133
7.4.3 動物由来リパーゼ 133
7.4.3.1 伝統的な乳製品および肉由来の香料配合における、動物由来リパーゼのニッチな用途の継続 133
7.4.4 組換えリパーゼ 134
7.4.4.1 遺伝子工学の進歩が、食品用途向けの高性能組換えリパーゼの成長を牽引しています 134
7.5 ポリメラーゼおよびヌクレアーゼ 134
7.5.1 持続可能な園芸を推進する精密農業、水耕栽培、およびソーラーソリューション 134
7.5.2 DNAポリメラーゼ 136
7.5.2.1 機能性食品および精密発酵に基づく酵素用途におけるDNAポリメラーゼの利用拡大 136
7.5.3 RNAポリメラーゼ 136
7.5.3.1 微生物工学および酵素発現の最適化におけるRNAポリメラーゼの統合が進んでいます 136
7.5.4 DNase 136
7.5.4.1 食品安全、加工衛生、およびアレルゲン低減用途におけるDNaseの利用拡大 136
7.6 その他の種類 137
8 用途別食品酵素市場 139
8.1 はじめに 140
8.2 食品 142
8.2.1 食肉製品 143
8.2.1.1 赤身肉 143
8.2.1.1.1 食感、風味、加工効率が向上した、柔らかく仕上がった赤身肉への需要の高まり 143
8.2.1.2 家禽肉 144
8.2.1.2.1 加工効率と品質の均一性が向上した、柔らかく風味豊かな家禽製品の需要の増加 144
8.2.1.3 加工肉・塩漬け肉 144
8.2.1.3.1 加工肉および塩漬け肉において、品質と風味の均一性、および保存期間の延長に対する需要の高まり 144
8.2.2 乳製品 145
8.2.2.1 牛乳 145
8.2.2.1.1 多様な消費者の食生活ニーズに応えるため、無乳糖および機能性乳製品への需要が高まっています 145
8.2.2.2 チーズ 146
8.2.2.2.1 世界的なチーズ消費量の拡大と、酵素の活用による安定した品質への嗜好の高まり 146
8.2.2.3 ヨーグルト 146
8.2.2.3.1 食感と消化性の向上したプロバイオティクスヨーグルトおよび機能性ヨーグルトへの需要の高まり 146
8.2.2.4 アイスクリーム 146
8.2.2.4.1 優れた食感と低糖配合を備えたプレミアムアイスクリームへの需要の高まり 146
8.2.3 ベーカリー・菓子製品 147
8.2.3.1 パン 147
8.2.3.1.1 保存期間が長く、添加物が削減された、新鮮で柔らかいパンに対する消費者の嗜好の高まり 147
8.2.3.2 ケーキ・ペストリー 148
8.2.3.2.1 食感、安定性、クリーンラベル処方において改良された、プレミアムで贅沢なベーカリー製品への需要の高まり 148
8.2.3.3 ビスケット・クッキー 148
8.2.3.3.1 製造効率の向上により、均一でサクサクした食感のビスケット・クッキーの生産が増加しています 148
8.2.3.4 チョコレート・キャンディ 148
8.2.3.4.1 酵素技術の革新に支えられた、低糖・機能性菓子の需要の高まり 148
8.2.4 ニュートラシューティカルズ 149
8.2.4.1 機能性食品 150
8.2.4.1.1 生物活性化合物が豊富に含まれ、消化性が向上した機能性食品への需要の高まり 150
8.2.4.2 栄養補助食品 150
8.2.4.2.1 消化と栄養素の吸収をサポートする酵素ベースの栄養補助食品に対する世界的な需要の拡大 150
8.2.4.3 タンパク質加水分解物 150
8.2.4.3.1 スポーツ栄養、乳児用調製粉乳、および臨床栄養分野における加水分解タンパク質の需要拡大 150
8.2.5 その他の食品 151
8.2.5.1 即食(RTE)食品 152
8.2.5.1.1 品質、安定性、保存期間が向上した、手軽な即食食品への需要の高まり 152
8.2.5.2 ソースおよびドレッシング 152
8.2.5.2.1 風味と食感が安定した「クリーンラベル」のソースおよびドレッシングに対する消費者の嗜好の高まり 152
8.2.5.3 パッケージ食品 152
8.2.5.3.1 天然の保存方法を採用し、保存期間が延長された高品質なパッケージ食品への需要の高まり 152
8.3 飲料 153
8.3.1 果汁 155
8.3.1.1 リンゴ 155
8.3.1.1.1 透明度と抽出効率が向上した、澄んだプレミアムリンゴジュースへの需要の高まり 155
8.3.1.2 柑橘類 155
8.3.1.2.1 保存期間が長く、透明度が安定した高品質な柑橘類ジュースに対する消費者の需要の高まり 155
8.3.1.3 ベリー系ジュース 156
8.3.1.3.1 色調、安定性、および生物活性成分の放出が向上した、抗酸化物質が豊富なベリー系ジュースへの需要の高まり 156
8.3.2 醸造 157
8.3.2.1 ビール 157
8.3.2.1.1 世界的なビール消費量の増加と、効率的で高品質な醸造プロセスの必要性 157
8.3.2.2 エール 157
8.3.2.2.1 多様な風味プロファイルと職人技による醸造技術の革新に牽引されたクラフトエール市場の拡大 157
8.3.2.3 低アルコール・ノンアルコール飲料 158
8.3.2.3.1 健康志向の消費者による、低カロリー、低アルコール、およびノンアルコールビールへの需要の高まり 158
8.3.3 その他の飲料 159
9 食品用酵素市場(原料別) 160
9.1 はじめに 161
9.2 微生物 162
9.2.1 細菌 162
9.2.1.1 高収率、安定性、およびコスト効率に優れた食品加工に向けた、バチルス由来酵素の採用拡大 162
9.2.2 菌類 163
9.2.2.1 効率的な果汁の清澄化、乳糖加水分解、および風味開発に向けた、菌類由来酵素への依存度の高まり 163
9.2.3 組換え/遺伝子組み換え微生物 163
9.2.3.1 高収率、安定性、
かつカスタマイズ可能な食品用酵素生産に向けた組換え菌株の採用拡大 163
9.3 植物 164
9.3.1 パパイン 164
9.3.1.1 クリーンラベルの食肉加工や機能性食品を支える天然由来の植物性酵素に対する需要の高まり 164
9.3.2 ブロメライン 165
9.3.2.1 多機能的な健康効果を目的とした、食品加工および栄養補助食品におけるブロメラインの利用拡大 165
9.3.3 その他の植物性プロテアーゼ 165
9.4 動物 166
9.4.1 食品加工における、従来の動物由来酵素から微生物由来および組換え酵素への移行 166
9.4.2 レンネット 166
9.4.2.1 大規模かつ倫理的なチーズ生産に向けた、動物由来レンネットから微生物由来および組換えキモシンへの移行 166
9.4.3 ペプシン、トリプシン、およびリパーゼ 167
9.4.3.1 微生物由来の代替品が登場しているにもかかわらず、特殊な食品用途における動物由来プロテアーゼの継続的な重要性 167
10 食品用酵素市場:製剤別 168
10.1 はじめに 169
10.2 凍結乾燥粉末 170
10.2.1 特殊栄養および機能性食品分野における、高安定性・高純度の酵素粉末への需要 170
10.3 液体 171
10.3.1 乳製品・飲料製造における効率的かつ連続的な操業への需要の高まり 171
10.4 その他の製剤形態 172
11 食品用酵素市場:機能別 174
11.1 はじめに 174
11.2 加水分解 174
11.2.1 食品・飲料業界全体における効率的な消化・発酵への需要の高まり 174
11.3 肉質軟化 174
11.3.1 安定した製品品質と食肉加工の迅速化への需要が、酵素の使用増加につながりました 174
11.4 保存期間の延長 175
11.4.1 食品廃棄物の削減や、合成保存料を天然酵素ソリューションに置き換えることへの注目が高まっています 175
11.5 その他 175
12 技術別食品酵素市場 176
12.1 はじめに 176
12.2 固相発酵 176
12.2.1 酵素製造における水使用量の削減 176
12.3 浸漬発酵 176
12.3.1 液体発酵による酵素生産のスケールアップ 176
12.4 組換えDNA (RDNA)技術 177
12.4.1 食品用途に向けたタンパク質発現の最適化 177
12.5 天然資源からの抽出 177
12.5.1 収率向上のための新規抽出法の適用 177
12.6 固定化酵素技術 177
12.6.1 工業用連続処理に向けた酵素の安定化 177
13 地域別食品用酵素市場 178
13.1 はじめに 179
13.2 北米 181
13.2.1 米国 194
13.2.1.1 健康志向の消費者を原動力とする、ノンアルコールおよび低アルコール(NOLO)飲料の人気の高まりが市場を牽引 194
13.2.2 カナダ 196
13.2.2.1 製パン分野での用途拡大が市場の需要を牽引 196
13.2.3 メキシコ 199
13.2.3.1 醸造業界の台頭が市場を牽引 199
13.3 ヨーロッパ 201
13.3.1 ドイツ 213
13.3.1.1 加工食品および高品質食品への需要の高まりが、工業用酵素の需要を牽引 213
13.3.2 イタリア 216
13.3.2.1 様々な応用分野における酵素の多機能性が需要を後押し 216
13.3.3 フランス 218
13.3.3.1 醸造業界の成長が、フランスにおける醸造用酵素の需要を牽引 218
13.3.4 スペイン 221
13.3.4.1 製パン、乳製品、加工食品分野からの需要増加が市場を牽引 221
13.3.5 英国 223
13.3.5.1 新興地域における主要企業の事業拡大が市場需要を裏付ける 223
13.3.6 その他の欧州諸国 225
13.4 アジア太平洋地域 228
13.4.1 中国 241
13.4.1.1 食品市場における酵素の政府承認は、需要の高まりを示しています 241
13.4.2 インド 243
13.4.2.1 パッケージ入り菓子やベーカリー製品への需要の高まりが、市場の成長を牽引しています 243
13.4.3 日本 246
13.4.3.1 食品・飲料への需要増加が市場の成長を後押ししています 246
13.4.4 マレーシア 248
13.4.4.1 食品加工セクターの需要増加が市場の成長を後押ししています 248
13.4.5 シンガポール 251
13.4.5.1 市場の可能性を示す主要企業間の提携 251
13.4.6 インドネシア 253
13.4.6.1 食品加工産業の拡大と焼き菓子の消費者需要の増加が市場の成長を牽引 253
13.4.7 ベトナム 256
13.4.7.1 食品加工産業の拡大と焼き菓子の消費者需要の増加が市場の成長を牽引 256
13.4.8 フィリピン 258
13.4.8.1 国内における肥満率の上昇が市場の成長を牽引しています 258
13.4.9 韓国 261
13.4.9.1 酵素を主成分とする栄養補助食品への需要の高まりが市場の成長を牽引しています 261
13.4.10
オーストラリアおよびニュージーランド 263
13.4.10.1 加工食品への需要の高まりと、政府による新規酵素の承認が市場を牽引しています 263
13.4.11 その他のアジア太平洋地域 266
13.5 南米 268
13.5.1 ブラジル 280
13.5.1.1 ブラジルにおけるビール産業の成長が市場を後押し 280
13.5.2 アルゼンチン 282
13.5.2.1 食肉加工および乳製品産業における技術の進歩が市場を牽引 282
13.5.3 南米その他の地域 284
13.6 中東 287
13.7 アフリカ 298
14 競争環境 310
14.1 概要 310
14.2 主要企業の戦略/成功への鍵、2021年~2024年 311
14.3 売上高分析(2022年~2024年) 313
14.4 市場シェア分析(2024年) 313
14.5 市場ランキング分析 314
14.6 企業評価および財務指標 316
14.7 ブランド/製品比較 317
14.8 企業評価マトリックス:主要企業、2024年 318
14.8.1 スター企業 318
14.8.2 新興リーダー 318
14.8.3 広範な展開を行う企業 318
14.8.4 参入企業 319
14.8.5 企業の事業展開:主要企業、2024年 320
14.8.5.1 企業の事業展開 320
14.8.5.2 地域別の事業展開 321
14.8.5.3 事業形態別の事業展開 322
14.8.5.4 用途別の事業展開 323
14.8.5.5 供給源別の事業展開 324
14.9 企業評価マトリックス:スタートアップ/中小企業、2024年 325
14.9.1 先進的な企業 325
14.9.2 対応力のある企業 325
14.9.3 ダイナミックな企業 325
14.9.4 スタートブロック 325
14.9.5 競争力ベンチマーク:スタートアップ/中小企業、2024年 327
14.9.5.1 主要なスタートアップ/中小企業の詳細リスト 327
14.9.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 328
14.10 競争シナリオと動向 329
14.10.1 新製品の発売 329
14.10.2 取引 330
14.10.3 事業拡大 332
15 企業概要 333
15.1 主要企業 333
15.1.1 インターナショナル・フレーバーズ・アンド・フレグランス社 333
15.1.1.1 事業概要 333
15.1.1.2 提供している製品・ソリューション・サービス 334
15.1.1.3 最近の動向 336
15.1.1.3.1 新製品の発売 336
15.1.1.3.2 取引 337
15.1.1.4 MnMの見解 337
15.1.1.4.1 主な強み 337
15.1.1.4.2 戦略的選択 337
15.1.1.4.3 弱点および競合上の脅威 337
15.1.2 アソシエイテッド・ブリティッシュ・フーズ(ASSOCIATED BRITISH FOODS PLC) 338
15.1.2.1 事業概要 338
15.1.2.2 提供している製品・ソリューション・サービス 339
15.1.2.3 最近の動向 341
15.1.2.3.1 新製品の発売 341
15.1.2.3.2 取引 341
15.1.2.4 MnMの見解 341
15.1.2.4.1 主な強み 341
15.1.2.4.2 戦略的選択 341
15.1.2.4.3 弱点および競合上の脅威 341
15.1.3 DSM-FIRMENICH 342
15.1.3.1 事業概要 342
15.1.3.2 提供している製品・ソリューション・サービス 343
15.1.3.3 最近の動向 345
15.1.3.3.1 新製品の発売 345
15.1.3.4 MnMの見解 346
15.1.3.4.1 主な強み 346
15.1.3.4.2 戦略的選択 346
15.1.3.4.3 弱点および競合上の脅威 346
15.1.4 NOVONESIS 347
15.1.4.1 事業概要 347
15.1.4.2 提供している製品・ソリューション・サービス 348
15.1.4.3 最近の動向 350
15.1.4.3.1 新製品の発売 350
15.1.4.3.2 取引 350
15.1.4.3.3 事業拡大 351
15.1.4.4 MnMの見解 352
15.1.4.4.1 勝利への権利 352
15.1.4.4.2 戦略的選択 352
15.1.4.4.3 弱点と競合上の脅威 352
15.1.5 KERRY GROUP PLC 353
15.1.5.1 事業概要 353
15.1.5.2 提供している製品・ソリューション・サービス 354
15.1.5.3 最近の動向 355
15.1.5.3.1 新製品の発売 355
15.1.5.3.2 取引 356
15.1.5.3.3 事業拡大 357
15.1.5.4 MnMの見解 357
15.1.5.4.1 勝利への権利 357
15.1.5.4.2 戦略的選択 357
15.1.5.4.3 弱点と競合上の脅威 357
15.1.6 ADM 358
15.1.6.1 事業概要 358
15.1.6.2 提供している製品・ソリューション・サービス 360
15.1.6.3 最近の動向 360
15.1.6.4 MnMの見解 360
15.1.7 ADVANCED ENZYME TECHNOLOGIES 361
15.1.7.1 事業概要 361
15.1.7.2 提供している製品・ソリューション・サービス 362
15.1.7.3 最近の動向 364
15.1.7.3.1 取引 364
15.1.7.4 MnMの見解 364
15.1.8 BOLI BIOPRODUCTS 365
15.1.8.1 事業概要 365
15.1.8.2 提供している製品・ソリューション・サービス 365
15.1.8.3 最近の動向 366
15.1.8.4 MnMの見解 366
15.1.9 AMANO ENZYME INC. 367
15.1.9.1 事業概要 367
15.1.9.2 提供している製品・ソリューション・サービス 367
15.1.9.3 最近の動向 368
15.1.9.3.1 新製品の発売 368
15.1.9.3.2 取引 368
15.1.9.3.3 事業拡大 369
15.1.9.4 MnMの見解 369
15.1.10 LESAFFRE CORPORATION 370
15.1.10.1 事業概要 370
15.1.10.2 提供している製品・ソリューション・サービス 370
15.1.10.3 最近の動向 371
15.1.10.4 MnMの見解 371
15.1.11 MEGAZYME LTD. 372
15.1.11.1 事業概要 372
15.1.11.2 提供している製品・サービス・ソリューション 372
15.1.11.3 最近の動向 373
15.1.11.4 MnMの見解 373
15.1.12 ENZYME DEVELOPMENT CORPORATION 374
15.1.12.1 事業概要 374
15.1.12.2 提供している製品・サービス・ソリューション 374
15.1.12.3 最近の動向 375
15.1.12.4 MnMの見解 375
15.1.13 ラレマンド社 376
15.1.13.1 事業概要 376
15.1.13.2 提供している製品・サービス・ソリューション 376
15.1.13.3 最近の動向 378
15.1.13.3.1 取引 378
15.1.13.4 MnMの見解 378
15.1.14 K-GENIX GROUP 379
15.1.14.1 事業概要 379
15.1.14.2 提供している製品・ソリューション・サービス 379
15.1.14.3 最近の動向 380
15.1.14.4 MnMの見解 380
15.1.15 BIOCATALYSTS 381
15.1.15.1 事業概要 381
15.1.15.2 提供している製品・ソリューション・サービス 381
15.1.15.3 最近の動向 382
15.1.15.3.1 取引実績 382
15.1.15.4 MnMの見解 383
15.2 その他の主要企業 384
15.2.1 SUNSON INDUSTRY GROUP CO., LTD 384
15.2.1.1 事業概要 384
15.2.1.2 提供している製品・ソリューション・サービス 384
15.2.1.3 最近の動向 385
15.2.1.3.1 新製品の発売 385
15.2.1.4 MnMの見解 385
15.2.2 AUMGENE BIOSCIENCES 386
15.2.2.1 事業概要 386
15.2.2.2 提供している製品・ソリューション・サービス 386
15.2.2.3 最近の動向 387
15.2.2.4 MnMの見解 387
15.2.3 CREATIVE ENZYMES 388
15.2.3.1 事業概要 388
15.2.3.2 提供している製品・サービス・ソリューション 388
15.2.3.3 最近の動向 389
15.2.3.3.1 新製品の発売 389
15.2.3.4 MnMの見解 389
15.2.4 XIKE ENZYMES 390
15.2.4.1 事業概要 390
15.2.4.2 提供している製品・ソリューション・サービス 390
15.2.4.3 最近の動向 391
15.2.4.4 MnMの見解 391
15.2.5 ULTREZE ENZYMES 392
15.2.5.1 事業概要 392
15.2.5.2 提供している製品・ソリューション・サービス 392
15.2.5.3 最近の動向 393
15.2.5.4 MnMの見解 393
15.2.6 インフィニタ・バイオテック・プライベート・リミテッド 394
15.2.7 フューチュラ・イングレディエンツ 395
15.2.8 レベキング 396
15.2.9 アントザイム・バイオテック・ピー・ヴィ・ティー・リミテッド 397
15.2.10 オーメンザイムズ 398
16 隣接および関連市場 400
16.1 はじめに 400
16.2 本調査の限界 400
16.3 工業用酵素市場 400
16.3.1 市場の定義 400
16.3.2 市場の概要 401
16.4 酵素市場 402
16.4.1 市場の定義 402
16.4.2 市場の概要 402
16.5 特殊酵素市場 403
16.5.1 市場の定義 403
16.5.2 市場の概要 403
17 付録 405
17.1 ディスカッション・ガイド 405
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 411
17.3 カスタマイズオプション 413
17.4 関連レポート 413
17.5 著者情報 414
表1 2020年~2024年の米ドル為替レート 40
表2 2025年と2030年の食品用酵素市場の概要 53
表3 酵素の用途と利点 67
表4 酵素および調製酵素(HSコード350790)の主要輸入国トップ10、2020年~2024年(千米ドル) 81
表5 酵素および調製酵素 (HSコード350790)、2020年~2024年(トン) 81
表6 酵素および調製酵素の輸出国トップ10(HSコード350790)、2020年~2024年(千米ドル) 83
表7 酵素および調製酵素(HSコード350790)の輸出国トップ10、2020年~2024年(トン) 83
表8 北米:規制機関、政府機関、
およびその他の組織の一覧 86
表9 欧州:規制機関、政府機関、
およびその他の組織の一覧 87
表10 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 88
表11 南米:規制機関、政府機関、
およびその他の組織の一覧 89
表12 その他の地域:規制機関、政府機関、
およびその他の組織 89
表13 酵素製剤-21 CFR 173に記載された承認済み食品添加物 91
表14 食品基準で規定されている酵素製剤 91
表15 21 CFR 184に記載されているGRASとして認定された酵素製剤 91
表16 欧州で許可されている酵素の一覧 94
表17 食品用酵素市場に関連する主要特許一覧(2015年~2025年) 98
表18 主要企業の参考販売価格(種類別、2024年)(米ドル/kg) 100
表19 食品用酵素市場:平均販売価格の推移、
種類別、2020年~2024年(米ドル/kg) 101
表20 食品用酵素の平均販売価格の推移、
地域別、2020年~2024年(米ドル/kg) 102
表21 エコシステムにおける企業の役割 104
表22 食品用酵素市場:ポーターの5つの力分析 105
表23 主要用途における購買プロセスに対するステークホルダーの影響 107
表24 用途別の主要な購買基準 108
表25 2025年~2026年の主要な会議およびイベント 109
表26 米国:2024年の調整済み相互関税率 112
表27 2025年の米国関税による、関連HSコードを持つ対象原料への予想影響度 113
表28 最終用途産業に対する関税の影響予測:食品用酵素市場 114
表29 食品用酵素市場(種類別)、2020年~2024年 (百万米ドル) 116
表30 食品用酵素市場(種類別)、2025年~2030年(百万米ドル) 117
表31 食品用酵素市場(種類別)、2020年~2024年 (キロトン) 117
表32 食品用酵素市場(種類別)、2025年~2030年(キロトン) 118
表33 カルボヒドラゼ:食品用酵素市場(地域別)、
2020年~2024年(百万米ドル) 119
表34 カルボヒドラゼ:食品用酵素市場、地域別、
2025年~2030年(百万米ドル) 119
表35 カルボヒドラゼ:食品用酵素市場、地域別、2020年~2024年(キロトン) 119
表36 カルボヒドラゼ:食品用酵素市場、地域別、2025年~2030年(キロトン) 120
表37 アミラーゼ:食品用酵素市場、地域別、2020年~2024年(百万米ドル) 120
表38 アミラーゼ:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 121
表39 アミラーゼ:食品用酵素市場、地域別、2020年~2024年(キロトン) 121
表40 アミラーゼ:食品用酵素市場、地域別、2025年~2030年(キロトン) 121
表41 セルラーゼ:食品用酵素市場、地域別、2020年~2024年(百万米ドル) 122
表42 セルラーゼ:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 122
表43 セルラーゼ:食品用酵素市場、地域別、2020年~2024年(キロトン) 123
表44 セルラーゼ:食品用酵素市場、地域別、2025年~2030年(キロトン) 123
表45 ラクターゼ:食品用酵素市場、地域別、2020年~2024年(百万米ドル) 124
表46 ラクターゼ:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 124
表47 ラクターゼ:食品用酵素市場、地域別、2020年~2024年(キロトン) 124
表48 ラクターゼ:食品用酵素市場、地域別、2025年~2030年(キロトン) 125
表49 ペクチナーゼ:食品用酵素市場、地域別、2020年~2024年(百万米ドル) 125
表50 ペクチナーゼ:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 126
表51 ペクチナーゼ:食品用酵素市場、地域別、2020年~2024年(キロトン) 126
表52 ペクチナーゼ:食品用酵素市場、地域別、2025年~2030年(キロトン) 126
表53 その他の炭水化物分解酵素:食品用酵素市場、
地域別、2020年~2024年(百万米ドル) 127
表54 その他の炭水化物分解酵素:食品用酵素市場、
地域別、2025年~2030年(百万米ドル) 127
表55 その他の炭水化物分解酵素:食品用酵素市場、
地域別、2020年~2024年 (キロトン) 128
表56 その他の炭水化物分解酵素:食品用酵素市場、
地域別、2025–2030年(キロトン) 128
表57 プロテアーゼ:食品用酵素市場、地域別、2020年~2024年(百万米ドル) 129
表58 プロテアーゼ:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 129
表59 プロテアーゼ:食品用酵素市場、地域別、2020年~2024年(キロトン) 129
表60 プロテアーゼ:食品用酵素市場、地域別、2025年~2030年(キロトン) 130
表61 リパーゼ:食品用酵素市場、地域別、2020年~2024年(百万米ドル) 132
表62 リパーゼ:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 132
表63 リパーゼ:食品用酵素市場、地域別、2020年~2024年(キロトン) 132
表64 リパーゼ:食品用酵素市場、地域別、2025年~2030年(キロトン) 133
表65 ポリメラーゼおよびヌクレアーゼ:食品用酵素市場、
地域別、2020年~2024年(百万米ドル) 134
表66 ポリメラーゼおよびヌクレアーゼ:食品用酵素市場、
地域別、2025年~2030年(百万米ドル) 135
表67 ポリメラーゼおよびヌクレアーゼ:食品用酵素市場、
地域別、2020年~2024年(キロトン) 135
表68 ポリメラーゼおよびヌクレアーゼ:食品用酵素市場、
地域別、2025年~2030年(キロトン) 135
表69 その他の種類:食品用酵素市場、地域別、2020年~2024年 (百万米ドル) 137
表70 その他の種類:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 137
表71 その他の種類:食品用酵素市場、地域別、2020年~2024年(キロトン) 138
表72 その他の種類:食品用酵素市場、地域別、2025年~2030年(キロトン) 138
表73 食品用酵素市場:用途別、2020年~2024年(百万米ドル) 141
表74 食品用酵素市場:用途別、2025年~2030年(百万米ドル) 141
表75 食品用途向け食品酵素市場、地域別、
2020年~2024年(百万米ドル) 142
表76 食品用途向け食品酵素市場、地域別、
2025年~2030年(百万米ドル) 143
表77 食肉製品向け食品酵素市場(地域別)、
2020年~2024年(百万米ドル) 144
表78 食肉製品向け食品酵素市場(地域別)、
2025年~2030年(百万米ドル) 145
表79 乳製品向け食品酵素市場(地域別)、
2020年~2024年(百万米ドル) 146
表80 乳製品向け食品酵素市場(地域別)、
2025年~2030年(百万米ドル) 147
表81 製パン・製菓製品向け食品酵素市場、
地域別、2020年~2024年(百万米ドル) 149
表82 製パン・製菓製品向け食品酵素市場、
地域別、2025年~2030年 (百万米ドル) 149
表83 栄養機能食品向け食品酵素市場(地域別)、
2020年~2024年(百万米ドル) 151
表84 ニュートラシューティカルズ向け食品酵素市場(地域別)、
2025年~2030年(百万米ドル) 151
表85 その他の食品向け食品酵素市場、
地域別、2020年~2024年(百万米ドル) 153
表86 その他の食品向け食品酵素市場、
地域別、2025年~2030年(百万米ドル) 153
表87 飲料:食品酵素市場、地域別、2020年~2024年(百万米ドル) 154
表88 飲料:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 154
表89 ジュース向け食品用酵素市場、地域別、2020年~2024年(百万米ドル) 156
表90 ジュース向け食品酵素市場:地域別、2025年~2030年(百万米ドル) 156
表91 醸造向け食品酵素市場:地域別、2020年~2024年(百万米ドル) 158
表92 醸造用食品酵素市場、地域別、2025年~2030年(百万米ドル) 158
表93 その他の飲料用食品酵素市場、
地域別、2020年~2024年(百万米ドル) 159
表94 その他の飲料向け食品酵素市場、
地域別、2025年~2030年(百万米ドル) 159
表95 食品酵素市場、原料別、2020年~2024年(百万米ドル) 161
表96 食品用酵素市場(原料別)、2025年~2030年(百万米ドル) 162
表97 微生物:食品用酵素市場(地域別)、
2020年~2024年(百万米ドル) 163
表98 微生物由来:食品用酵素市場、地域別、
2025年~2030年(百万米ドル) 164
表99 植物:食品用酵素市場、地域別、2020年~2024年(百万米ドル) 165
表100 植物:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 166
表101 動物用:食品用酵素市場、地域別、2020年~2024年(百万米ドル) 167
表102 動物用:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 167
表103 食品用酵素市場:製剤別、2020年~2024年(百万米ドル) 169
表104 食品用酵素市場:製剤別、2025年~2030年(百万米ドル) 170
表105 凍結乾燥粉末:食品用酵素市場、地域別、
2020–2024年(百万米ドル) 170
表106 凍結乾燥粉末:食品用酵素市場、地域別、
2025–2030年(百万米ドル) 171
表107 液体:食品用酵素市場、地域別、2020年~2024年(百万米ドル) 171
表108 液体:食品用酵素市場、地域別、2025年~2030年(百万米ドル) 172
表109 その他の製剤:食品用酵素市場、地域別、
2020年~2024年(百万米ドル) 172
表110 その他の製剤:食品用酵素市場、地域別、
2025年~2030年 (百万米ドル) 173
表111 食品用酵素市場:地域別、2020年~2024年(百万米ドル) 180
表112 食品用酵素市場:地域別、2025年~2030年(百万米ドル) 180
表113 食品用酵素市場、地域別、2020年~2024年(KT) 180
表114 食品用酵素市場、地域別、2025年~2030年 (KT) 181
表115 北米:食品用酵素市場、国別、
2020–2024年(百万米ドル) 182
表116 北米:食品用酵素市場、国別、
2025–2030年 (百万米ドル) 183
表117 北米:食品用酵素市場、種類別、2020年~2024年(百万米ドル) 183
表118 北米:食品用酵素市場、種類別、2025年~2030年 (百万米ドル) 183
表119 北米:食品用酵素市場、用途別、
2020年~2024年(百万米ドル) 184
表120 北米:食品用酵素市場、用途別、
2025年~2030年 (百万米ドル) 184
表121 北米:食品用酵素市場、原料別、
2020年~2024年(百万米ドル) 185
表122 北米:食品用酵素市場、原料別、
2025年~2030年 (百万米ドル) 185
表123 北米:食品用酵素市場、製剤別、
2020年~2024年(百万米ドル) 185
表124 北米:食品用酵素市場、製剤別、
2025–2030年(百万米ドル) 185
表125 北米:食用酵素市場(食肉製品)、
種類別、2020–2024年(百万米ドル) 186
表126 北米:食肉製品における食品酵素市場、
種類別、2025–2030年(百万米ドル) 186
表127 北米:ベーカリーおよび菓子製品における食品酵素市場、種類別、2020–2024年 (百万米ドル) 187
表128 北米:製パン・製菓製品における食品用酵素市場(種類別、2025年~2030年)(百万米ドル) 187
表129 北米:乳製品における食品酵素市場、
種類別、2020年~2024年(百万米ドル) 188
表130 北米:乳製品における食品酵素市場、
種類別、2025年~2030年(百万米ドル) 188
表131 北米:栄養補助食品における食品用酵素市場、
種類別、2020年~2024年(百万米ドル) 189
表132 北米:栄養機能食品における食品用酵素市場、
種類別、2025年~2030年(百万米ドル) 189
表133 北米:その他の食品における食品用酵素市場、
種類別、2020年~2024年(百万米ドル) 190
表134 北米:その他の食品における食品酵素市場、
種類別、2025年~2030年(百万米ドル) 190
表135 北米:ジュースにおける食品用酵素市場、種類別、
2020年~2024年(百万米ドル) 191
表136 北米:ジュースにおける食品用酵素市場、種類別、
2025年~2030年(百万米ドル) 191
表137 北米:醸造・ビール分野における食品用酵素市場、
種類別、2020年~2024年(百万米ドル) 192
表138 北米:醸造・ビール分野における食品用酵素市場、
種類別、2025年~2030年(百万米ドル) 192
表139 北米:その他の飲料における食品用酵素市場、
種類別、2020年~2024年(百万米ドル) 193
表140 北米:その他の飲料における食品用酵素市場、
種類別、2025年~2030年(百万米ドル) 193
表141 米国:食品用酵素市場、種類別、2020年~2024年(百万米ドル) 194
表142 米国:食品用酵素市場(種類別)、2025年~2030年(百万米ドル) 195
表143 米国:食品用酵素市場(用途別)、2020年~2024年(百万米ドル) 195
表144 米国:食品用酵素市場、用途別、2025年~2030年(百万米ドル) 196
表145 カナダ:食品用酵素市場、種類別、2020年~2024年(百万米ドル) 197
表146 カナダ:食品用酵素市場、種類別、2025年~2030年(百万米ドル) 197
表147 カナダ:食品用酵素市場、用途別、2020年~2024年(百万米ドル) 198
表148 カナダ:食品用酵素市場(用途別)、2025年~2030年(百万米ドル) 198
表149 メキシコ:食品用酵素市場(種類別)、2020年~2024年(百万米ドル) 199
表150 メキシコ:食品用酵素市場、種類別、2025年~2030年(百万米ドル) 200
表151 メキシコ:食品用酵素市場、用途別、2020年~2024年(百万米ドル) 200
表152 メキシコ:食品用酵素市場(用途別)、2025年~2030年(百万米ドル) 201
表153 欧州:食品用酵素市場(国別)、2020年~2024年(百万米ドル) 201
表154 欧州:食品用酵素市場、国別、2025年~2030年(百万米ドル) 202
表155 欧州:食品用酵素市場、種類別、2020年~2024年(百万米ドル) 202
表156 欧州:食品用酵素市場、種類別、2025年~2030年(百万米ドル) 203
表 157 欧州:食品用酵素市場、用途別、2020年~2024年(百万米ドル) 203
表 158 欧州:食品用酵素市場、用途別、2025年~2030年(百万米ドル) 204
表159 欧州:食品用酵素市場、原料別、2020年~2024年(百万米ドル) 204
表160 欧州:食品用酵素市場、原料別、2025年~2030年(百万米ドル) 204
表161 欧州:食品用酵素市場、製剤別、2020年~2024年(百万米ドル) 205
表162 欧州:食品用酵素市場、製剤別、2025年~2030年(百万米ドル) 205
表163 欧州:食肉製品における食品用酵素市場、
種類別、2020年~2024年(百万米ドル) 205
表164 欧州:食肉製品における食品用酵素市場、
種類別、2025年~2030年 (百万米ドル) 206
表165 欧州:製パン・製菓製品における食品用酵素市場(種類別、2020年~2024年)(百万米ドル) 206
表166 ヨーロッパ:製パン・製菓製品における食品酵素市場(種類別)、2025年~2030年(百万米ドル) 207
表167 ヨーロッパ:乳製品における食品酵素市場、
種類別、2020年~2024年 (百万米ドル) 207
表168 欧州:乳製品における食品用酵素市場、
種類別、2025年~2030年(百万米ドル) 208
表169 欧州:栄養機能食品における食品用酵素市場、
種類別、2020年~2024年(百万米ドル) 208
表170 欧州:ニュートラシューティカルズにおける食品用酵素市場、
種類別、2025年~2030年(百万米ドル) 209
表171 欧州:その他の食品における食品用酵素市場、
種類別、2020年~2024年(百万米ドル) 209
表172 欧州:その他の食品における食品用酵素市場、
種類別、2025年~2030年(百万米ドル) 210
表173 欧州: ジュースにおける食品酵素市場(種類別、2020年~2024年)(百万米ドル) 210
表174 欧州:ジュースにおける食品酵素市場(種類別、2025年~2030年)(百万米ドル) 211
表175 欧州:醸造・ビール分野における食品用酵素市場、
種類別、2020年~2024年(百万米ドル) 211
表176 欧州:醸造・ビール分野における食品用酵素市場、
種類別、2025年~2030年(百万米ドル) 212
表177 欧州:その他の飲料における食品用酵素市場、
種類別、2020年~2024年(百万米ドル) 212
表178 欧州:その他の飲料における食品用酵素市場、
種類別、2025年~2030年(百万米ドル) 213
表179 ドイツ:食品用酵素市場、種類別、2020年~2024年(百万米ドル) 214
表180 ドイツ:食品用酵素市場(種類別)、2025年~2030年(百万米ドル) 214
表181 ドイツ:食品用酵素市場(用途別)、
2020年~2024年(百万米ドル) 215
表182 ドイツ:食品用酵素市場(用途別)、
2025年~2030年(百万米ドル) 215
表183 イタリア:食品用酵素市場(種類別)、2020年~2024年(百万米ドル) 216
表184 イタリア:食品用酵素市場、種類別、2025年~2030年(百万米ドル) 217
表185 イタリア:食品用酵素市場、用途別、2020年~2024年(百万米ドル) 217
表186 イタリア:食品用酵素市場(用途別)、2025年~2030年(百万米ドル) 218
表187 フランス:食品用酵素市場(種類別)、2020年~2024年(百万米ドル) 219
表188 フランス:食品用酵素市場(種類別)、2025年~2030年(百万米ドル) 219
表189 フランス:食品用酵素市場(用途別)、2020年~2024年(百万米ドル) 220
表190 フランス:食品用酵素市場(用途別)、2025年~2030年(百万米ドル) 220
表191 スペイン:食品用酵素市場(種類別)、2020年~2024年(百万米ドル) 221
表192 スペイン:食品用酵素市場(種類別)、2025年~2030年(百万米ドル) 222
表193 スペイン:食品用酵素市場(用途別)、2020年~2024年(百万米ドル) 222
表194 スペイン:食品用酵素市場(用途別)、2025年~2030年(百万米ドル) 223
表195 英国:食品用酵素市場(種類別)、2020年~2024年(百万米ドル) 224
表196 英国:食品用酵素市場(種類別)、2025年~2030年(百万米ドル) 224
表197 英国:食品用酵素市場(用途別)、2020年~2024年(百万米ドル) 225
表198 英国:食品用酵素市場、用途別、2025年~2030年(百万米ドル) 225
表199 欧州その他地域:食品用酵素市場、用途別、2020年~2024年(百万米ドル) 226
表200 欧州その他地域:食品用酵素市場、種類別、2025年~2030年(百万米ドル) 226
表201 欧州その他地域:食品用酵素市場、用途別、
2020–2024年(百万米ドル) 227
表202 欧州その他地域:食品用酵素市場、用途別、
2025–2030年(百万米ドル) 227
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









