主なポイント
市場概要:
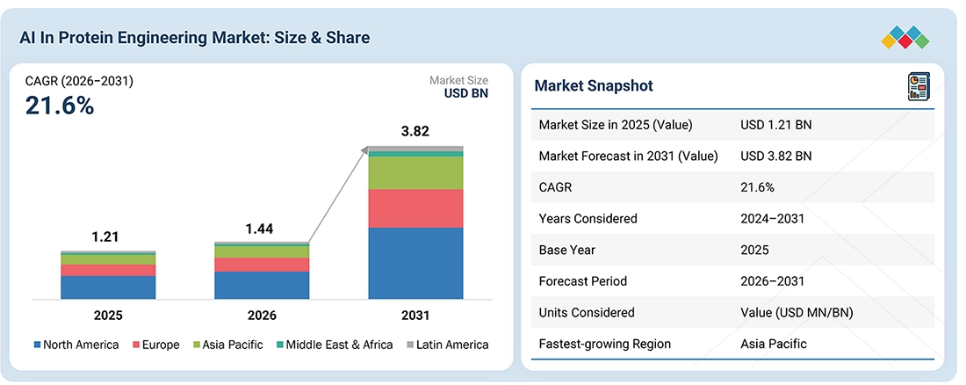
基準年(2025年)の市場規模:12億1,000万米ドル
現在の市場規模(2026年):14億4,000万米ドル
予測市場規模(2031年):38億2,000万米ドル
CAGR(2026年~2031年):21.6%
セグメント別動向:
地域別リーダー:北米がタンパク質工学におけるAI市場を支配しており、2025年のシェアは48.6%となっています。
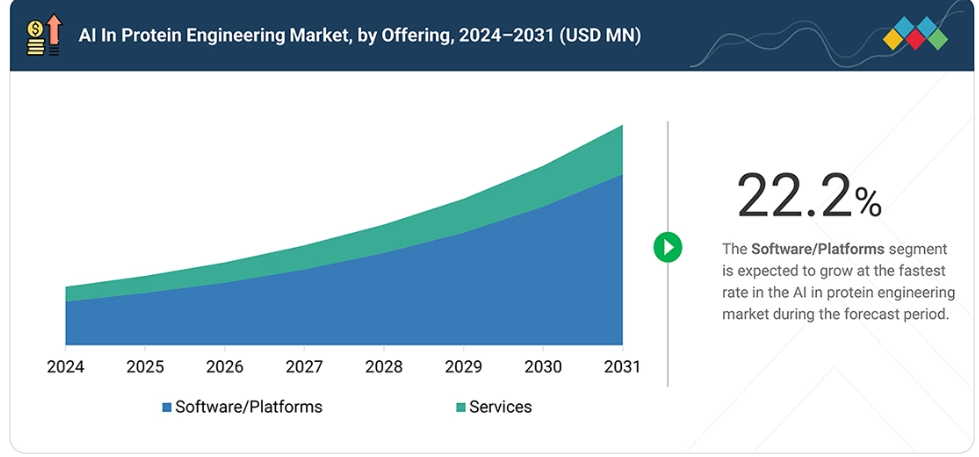
提供形態別リーダー:ソフトウェア/プラットフォームが市場を支配しており、2025年のシェアは75.4%となっています。
技術リーダー:タンパク質言語モデルは、予測期間中に最も高いCAGRを記録すると予想されます。
用途リーダー:デ・ノボタンパク質設計セグメントは、2025年にタンパク質工学におけるAI市場を支配しました。
タンパク質タイプ別リーダー:ミニタンパク質セグメントは、予測期間中に23.7%という最高のCAGRを記録すると予想されます。
市場見通しと競争環境:
Schrodinger, Inc.、XtalPi、およびDassault Systèmesは、その高い市場シェアと製品展開の広さから、タンパク質工学におけるAI市場(世界)の主要プレイヤーとして挙げられました。
Arzeda CorporationやEvozyneなどの企業は、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
タンパク質エンジニアリングにおけるAI市場は、高度な計算手法を通じた、より迅速かつ正確でスケーラブルなタンパク質の発見と最適化に対する需要によって牽引されています。生成AI、タンパク質言語モデル、機械学習、構造ベースのAIの採用拡大に加え、バイオ医薬品や次世代タンパク質治療薬の複雑化が進んでいることから、製薬・バイオテクノロジー企業、CRO、研究機関は、実験の反復回数を削減し、候補物質の開発を加速させ、高性能なタンパク質を特定する確率を高めるために、AIを活用したタンパク質エンジニアリングツールの導入を推進しています。
顧客の顧客に影響を与えるトレンドと変革
タンパク質エンジニアリング市場におけるAIは、従来の計算機によるタンパク質モデリングや配列解析ツールから、AI駆動型で生成型かつ統合されたタンパク質エンジニアリングプラットフォームへと、大きな変革を遂げています。ベンダー各社は、従来の構造予測や分子モデリングの枠を超え、タンパク質言語モデル、生成AI、デ・ノボタンパク質設計、AIベースの抗体および酵素の最適化、自動化された「設計・構築・試験・学習(design-build-test-learn)」ワークフローといった高度な機能へと移行しています。
製薬・バイオテクノロジー企業、CRO、学術研究者、産業バイオテクノロジー組織の間で、より迅速なタンパク質創出への需要が高まるにつれ、これらの技術はタンパク質エンジニアリングのワークフローを一新しつつあります。特に次世代バイオロジクス、多特異性タンパク質、改変酵素、新規タンパク質治療薬において、タンパク質開発がますます複雑化する中、AIを活用したプラットフォームは、広大な配列空間の探索、候補化合物の品質向上、実験の反復回数の削減、そして計算設計から実験的検証への移行の加速において、ますます重要になっています。
市場の動向
推進要因:生成AIおよびタンパク質基盤モデルの採用拡大
生成AIおよびタンパク質基盤モデルの採用拡大は、従来の計算手法では達成できない規模でのタンパク質配列の生成、予測、最適化を可能にすることで、タンパク質工学におけるAI市場を牽引しています。これらのモデルは、大規模なタンパク質配列および構造データセットから学習し、配列と機能の関係を特定するとともに、所望の特性を持つ新規タンパク質を生成することができます。
デ・ノボタンパク質設計、抗体工学、酵素の最適化、およびタンパク質の安定性予測におけるこれらのモデルの応用拡大により、試行錯誤によるアプローチへの依存度が低下し、設計から検証までのサイクルが加速しています。
制約要因:高品質で実験的に検証されたタンパク質データの入手可能性が限られていること
高品質で標準化され、実験的に検証されたタンパク質配列・機能データの入手可能性が限られていることは、AIモデルの学習や信頼性に影響を及ぼし、市場の成長を阻害しています。大規模なタンパク質配列データベースは急速に拡大していますが、利用可能なデータの多くは、活性、安定性、結合親和性、特異性などの特性に関する詳細な実験測定値が欠けています。
実験プロトコルの相違や不完全なアノテーションは、データの一貫性をさらに低下させ、タンパク質や生物学的文脈を超えて確実に汎化できるモデルの学習を困難にしています。
機会:AIによって設計されたデ・ノボタンパク質の拡大
AIによって設計されたデ・ノボタンパク質の拡大は、大きな機会をもたらします。生成モデルにより、研究者は自然界に存在しないタンパク質を作成し、特定の治療、産業、研究用途に合わせて調整することが可能になるからです。AIは広大な配列および構造空間を探索し、標的への結合、触媒活性、安定性、特異性を備えたタンパク質を設計することができ、次世代のバイオ医薬品、酵素、タンパク質バインダー、合成生物学の分野に新たな機会を切り開きます。AIによる設計と自動合成、ハイスループットスクリーニングとの統合が進むことで、スケーラブルなタンパク質エンジニアリングの機会がさらに創出されています。
課題:バイオセキュリティおよびバイオセーフティに関する懸念
AIシステムが、意図しない生物学的特性を持つ可能性のある新規タンパク質を設計できるようになるにつれ、バイオセキュリティおよびバイオセーフティに関する懸念は、ますます大きな課題となっています。
大規模にタンパク質を生成または改変する能力は、有害な生物剤や望ましくない機能を持つタンパク質の生成の可能性を含め、AIによって設計された配列の悪用に関する懸念を引き起こしています。こうした懸念により、配列スクリーニング、責任あるAIの枠組み、アクセス制御、実験上の安全対策、および規制監督の必要性が高まっており、AIを活用したタンパク質工学プラットフォームの開発と導入に複雑さを加える可能性があります。
市場エコシステム
タンパク質エンジニアリングにおけるAI市場のエコシステムは、Schrödinger, Inc.、XtalPi、Dassault Systèmes、NVIDIA Corporation、Generate: Biomedicines、Absci Corp.、Insilico Medicineといった主要プロバイダーで構成されており、これらの企業は、生成AI、タンパク質言語モデル、デ・ノボタンパク質設計、構造ベースのモデリング、抗体エンジニアリング、タンパク質最適化ソリューションなどの技術を提供しています。
Chai Discovery、EvolutionaryScale、Profluent、BigHat Bio、Cradle、Latent Labsなどの新興企業は、AIを活用したタンパク質設計、配列生成、および最適化機能の開発を進めています。AWS、Microsoft Azure、Google Cloudなどのクラウドおよび計算インフラプロバイダーは、AIベースのタンパク質エンジニアリングに必要な高性能コンピューティングとスケーラブルな環境をサポートしています。製薬・バイオテクノロジー企業、CRO、学術研究機関、産業用バイオテクノロジー企業などのエンドユーザーは、これらのプラットフォームを活用して、タンパク質創薬を加速させ、候補物質を最適化し、実験の反復回数を削減し、研究開発の生産性を向上させています。
市場セグメント
タンパク質エンジニアリングにおけるAI市場(提供内容別)
2025年には、ソフトウェア/プラットフォームセグメントがタンパク質エンジニアリングにおけるAI市場の最大のシェアを占めました。これは、AIを活用したプラットフォームが、タンパク質の発見、設計、最適化、および特性評価のための中核的なインフラストラクチャを提供しているためです。これらのソリューションにより、研究者はタンパク質のアミノ酸配列や構造を分析し、新規タンパク質を生成し、機能的特性を予測し、実験による検証に先立って候補物質の優先順位付けを行うことが可能になります。
生成AI、タンパク質言語モデル、機械学習、構造ベースAIの採用拡大に加え、デ・ノボタンパク質設計やAIを活用した抗体・酵素エンジニアリングへの需要の高まりが、プラットフォームの採用をさらに後押ししています。さらに、ハイスループット実験、自動化された設計・構築・試験のワークフロー、クラウドコンピューティング、および大規模なタンパク質データセットとの統合により、各組織は、創薬の加速、実験の反復回数の削減、および研究開発の生産性向上を図るため、高度なAIタンパク質エンジニアリングプラットフォームへの投資を進めています。
タンパク質エンジニアリングにおけるAI市場:AIツール別
AIツール別に見ると、2025年のタンパク質エンジニアリングにおけるAI市場において、生成AIセグメントが最大のシェアを占め、他のAIツールと比較して市場収益の最高シェアを確保しました。生成AIの主導的な地位は、主にデ・ノボタンパク質設計、タンパク質配列生成、抗体エンジニアリング、酵素の最適化、および次世代バイオ医薬品の開発におけるその利用拡大によって支えられています。
生成AIにより、研究者は広大なタンパク質配列空間を探索し、望ましい構造的・機能的特性を持つ新規タンパク質を設計することが可能となり、従来の試行錯誤によるアプローチへの依存度を低減できます。大規模なタンパク質データセットの利用可能性の高まり、基盤モデルの進歩、および自動化されたハイスループット実験との統合により、タンパク質の迅速な発見、最適化、および検証に向けた生成AIの導入がさらに促進されています
タンパク質工学におけるAI市場:用途別
用途別に見ると、2025年のタンパク質工学におけるAI市場において、抗体の発見および最適化セグメントが最大のシェアを占め、他の用途と比較して市場収益の最高シェアを確保しました。このセグメントが主導的な地位にある主な要因は、抗体の発見、親和性最適化、特異性および交差反応性の評価、開発可能性の最適化、ならびに二重特異性および多特異性抗体の設計において、AIが広く活用されていることにあります。
AI技術により、研究者は膨大な抗体配列空間をスクリーニングし、抗体と抗原の相互作用を予測し、有望な候補を特定し、実験的な検証を行う前に主要な特性を最適化することが可能になります。次世代抗体や標的型バイオロジクスの開発が進むことに加え、生成AIやタンパク質言語モデルの採用が拡大していることから、AIを活用した抗体エンジニアリングソリューションへの需要はさらに高まっています。
タンパク質工学におけるAI市場:タンパク質タイプ別
2025年、タンパク質タイプ別のタンパク質エンジニアリングにおけるAI市場において、抗体セグメントが最大のシェアを占めました。この主導的な地位は、配列生成、候補物質の発見、親和性および特異性の最適化、開発可能性の評価など、抗体開発全般にわたるAIの広範な活用に起因しています。
抗体ベースの治療薬、特に二重特異性抗体および多特異性抗体のパイプラインが拡大していることから、多数のタンパク質バリアントを効率的に評価・最適化できるAIを活用したアプローチへの需要が高まっています。さらに、生成型AIやタンパク質言語モデルの進歩により、より迅速かつ精密な抗体エンジニアリングが可能となり、候補化合物の品質が向上し、実験的検証が加速されています
タンパク質エンジニアリング市場におけるAI:プロセス別
2025年、プロセス別に見たタンパク質エンジニアリング市場におけるAIのシェアで、タンパク質設計セグメントが最大のシェアを占めました。このセグメントが主導的な地位を占めているのは、あらかじめ定義された機能的特性を備えた新規のタンパク質配列や構造を設計するために、AIの応用が拡大しているためです。
AIを活用した設計ツールにより、研究者は実験を行う前に、広範な配列や構造の可能性を評価し、有望な候補を特定し、望ましい特性を最適化することが可能になります。デ・ノボタンパク質設計、治療用タンパク質、酵素、その他の次世代バイオ医薬品への注目が高まっていることから、設計段階におけるAIの活用はさらに拡大しています。さらに、生成AI、タンパク質言語モデル、および構造ベースのアプローチの進歩により、タンパク質設計の効率と精度が向上し、実験的検証への移行が加速されています。
タンパク質工学におけるAI市場:エンドユーザー別
2025年、エンドユーザー別のタンパク質工学におけるAI市場において、製薬・バイオテクノロジー企業セグメントが最大のシェアを占めました。これは、タンパク質の発見および開発活動全般においてAI技術が広く採用されているためです。
これらの企業は、研究開発の効率向上を図るため、デ・ノボタンパク質設計、抗体発見・最適化、酵素工学、タンパク質の安定性評価、および開発可能性の最適化において、AIを活用したプラットフォームをますます活用しています。バイオ医薬品のパイプラインの複雑化が進み、候補化合物の特定を加速させる必要性が高まっていることが、AIを活用したタンパク質エンジニアリングソリューションへの投資をさらに後押ししています。さらに、AIを高スループットスクリーニング、自動化された実験、および大規模なタンパク質データセットと統合することで、製薬・バイオテクノロジー企業は実験の反復回数を減らし、新規タンパク質治療薬の開発を加速させることができます。
地域
アジア太平洋地域が予測期間中に最も高いCAGRを記録する見込み
アジア太平洋地域は、製薬およびバイオテクノロジー分野における研究開発活動の増加、AIを活用したタンパク質設計・最適化技術の普及拡大、ならびにライフサイエンス分野のイノベーションへの投資拡大に支えられ、タンパク質エンジニアリングにおけるAI市場で最も急速に成長している地域です。さらに、バイオ医薬品開発、計算生物学、ハイスループット実験における能力の拡大に加え、政府による支援策や研究インフラの改善が相まって、同地域全体でAIを活用したタンパク質エンジニアリングプラットフォームの導入が促進されています。タンパク質創薬の加速、次世代バイオ医薬品の開発、および実験の反復回数の削減への注目が高まっていることも、市場の成長にさらに寄与しています。
タンパク質エンジニアリング市場におけるAI:企業評価マトリックス
Schrödinger, Inc.(スター)は、物理学に基づく計算プラットフォームと、タンパク質構造予測、分子モデリング、タンパク質設計、バイオ医薬品最適化のためのAIを活用したソリューションに支えられた、強力な市場でのポジショニングと包括的なAI駆動型タンパク質エンジニアリングのポートフォリオで際立っています。計算タンパク質エンジニアリング、統合モデリングワークフロー、および製薬・バイオテクノロジー企業との提携にまたがる幅広い能力により、タンパク質発見および開発のライフサイクル全体における同社の地位は強化されています。
Isomorphic Labs(新興リーダー)は、DeepMindのAlphaFold研究に端を発する技術と、イーライ・リリーやノバルティスを含む大手製薬企業との戦略的提携に支えられた、タンパク質構造および創薬設計に対するAI駆動型のアプローチを通じて、高い評価を得ています。Schrodinger, Inc.が、確立された計算プラットフォーム、幅広いタンパク質エンジニアリング能力、AIと物理学に基づく統合ワークフロー、および商業的パートナーシップを通じて主導的な地位を占める一方、Isomorphic Labsは、AIを活用したタンパク質設計、構造ベースのモデリング、およびバイオ医薬品創出の加速に対する需要が引き続き高まる中、リーダーのクアドラントへと進出する強い可能性を示しています。
主要市場プレイヤー
Schrödinger, Inc.
XtalPi
Dassault Systèmes
NVIDIA Corporation
Generate:Biomedicines
Absci Corp.
Insilico Medicine
Isomorphic Labs
Chai Discovery
EvolutionaryScale
Profluent
BigHat Bio
Cradle
A-Alpha Bio Inc.
Latent Labs
Basecamp Research
Nabla Bio Inc.
Evozyne
LabGenius Limited
最近の動向
2026年6月:Cradle社はLundbeck社と提携し、中枢神経系(CNS)疾患を標的とする2つの抗体プログラムに、同社の生成AIタンパク質設計プラットフォームを導入しました。これにより、AIによるエンドツーエンドのタンパク質エンジニアリングワークフローが実現し、抗体候補の改善と実験室での反復作業の削減が可能となりました。
2025年12月:XtalPi社は、Gan & Lee Pharmaceuticals社と提携し、代謝性疾患を対象としたAI駆動型のペプチド創薬を推進しました。同社のPepiXプラットフォームを活用し、生成型設計、安定性最適化、開発可能性予測、およびハイスループットスクリーニングを行います。
2024年12月:AI Proteins社は、ブリストル・マイヤーズ・スクイブ社と提携し、AIを活用したデ・ノボタンパク質設計および最適化プラットフォームを活用して、AIによって設計された新規ミニタンパク質治療薬の発見および開発を進めています。この提携は、非公開の2つの標的を対象としており、開発、規制、商業化に関するマイルストーン支払いは最大4億米ドル、さらにロイヤリティが支払われる可能性があります。
1 はじめに 37
1.1 本調査の目的 37
1.2 市場の定義 37
1.3 調査対象範囲 38
1.3.1 市場セグメンテーションおよび地域範囲 38
1.3.2 調査対象の範囲および除外項目 39
1.3.3 対象期間 40
1.4 対象通貨 40
1.5 本調査の限界 41
1.6 ステークホルダー 42
2 エグゼクティブ・サマリー 43
2.1 主な知見と市場のハイライト 43
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 45
2.3 市場を形作る破壊的トレンド 46
2.4 高成長セグメントおよび新興市場 47
2.5 概要:世界の市場規模、成長率、および予測 48
3 プレミアムインサイト 50
3.1 タンパク質工学におけるAI市場の概要 50
3.2 タンパク質工学におけるAI市場:用途別・国別 51
3.3 タンパク質工学におけるAI市場の地域別概況 52
4 市場概要 53
4.1 はじめに 53
4.2 市場の動向 54
4.2.1 推進要因 54
4.2.1.1 生成AIおよびタンパク質基盤モデルの採用拡大 54
4.2.1.2 次世代バイオ医薬品および設計タンパク質の需要増加 55
4.2.1.3 タンパク質配列、構造、および実験データセットの利用可能性の向上 56
4.2.2 制約要因 56
4.2.2.1 実験的に検証された高品質な
タンパク質データの入手可能性が限られていること 56
4.2.2.2 実験的検証にかかるコストの高さと複雑さ 57
4.2.3 機会 57
4.2.3.1 AIによって設計されたデ・ノボタンパク質の拡大 57
4.2.3.2 AIを活用した抗体発見および最適化の拡大 57
4.2.3.3 独自のタンパク質工学データセットに対する需要の高まり 58
4.2.4 課題 58
4.2.4.1 バイオセキュリティおよびバイオセーフティに関する懸念 58
4.2.4.2 AIタンパク質エンジニアリング・プラットフォーム間の標準化されたベンチマークの欠如 59
4.3 未充足ニーズと未開拓領域 59
4.4 相互に関連する市場とセクター横断的な機会 60
4.5 ティア1/2/3の主要企業による戦略的動き 60
5 業界動向 62
5.1 世界のAIを活用したタンパク質工学市場における業界動向 62
5.2 ポーターの5つの力分析 62
5.2.1 供給者の交渉力 63
5.2.2 購入者の交渉力 64
5.2.3 代替品の脅威 64
5.2.4 新規参入の脅威 64
5.2.5 競争の激しさ 64
5.3 マクロ経済指標 64
5.3.1 はじめに 64
5.3.2 GDPの動向と予測 65
5.3.3 世界のヘルスケアIT産業の動向 65
5.4 バリューチェーン分析 65
5.4.1 研究・製品開発 66
5.4.2 データ入力および計算インフラ 66
5.4.3 AIモデルおよびプラットフォームの開発 67
5.4.4 プラットフォームの導入および統合 67
5.4.5 マーケティングおよび販売 67
5.4.6 アフターサービス 67
5.5 エコシステム分析 67
5.6 価格分析 70
5.6.1 タンパク質工学市場におけるAIの参考価格、
提供内容別(2025年) 70
5.6.2 タンパク質工学市場におけるAIの参考価格、
地域別(2025年) 71
5.7 主要な会議およびイベント(2026年~2027年) 71
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 72
5.9 投資および資金調達のシナリオ 73
5.10 ケーススタディ分析 74
5.11 2025年の米国関税がタンパク質工学市場におけるAIに与える影響 76
5.11.1 はじめに 76
5.11.2 主な関税率 76
5.11.3 価格への影響分析 77
5.11.4 国・地域への影響 78
5.11.4.1 米国 78
5.11.4.2 欧州 78
5.11.4.3 アジア太平洋地域 78
5.11.5 エンドユーザーへの影響 78
5.11.5.1 製薬・バイオテクノロジー企業 78
5.11.5.2 学術・研究機関 79
5.11.5.3 受託研究機関 79
5.11.5.4 産業用バイオテクノロジー企業 79
5.11.5.5 その他のエンドユーザー 79
6 技術、特許、デジタル、
およびAIの導入による戦略的変革 80
6.1 主要な新興技術 80
6.1.1 タンパク質設計のための生成AI 80
6.1.2 タンパク質言語モデル(PLMS) 80
6.1.3 タンパク質エンジニアリングのための構造ベースAI 81
6.2 補完的技術 81
6.2.1 ハイパフォーマンスコンピューティング(HPC)およびクラウドコンピューティング 81
6.2.2 実験室の自動化とハイスループットスクリーニング 81
6.3 関連技術 82
6.3.1 計算化学と分子シミュレーション 82
6.3.2 バイオインフォマティクスおよび生物学的データ分析 82
6.4 技術・製品ロードマップ 82
6.5 特許分析 83
6.5.1 タンパク質工学市場におけるAI関連特許公開の動向 83
6.5.2 インサイト:管轄区域および主要出願人の分析 84
6.6 将来の応用 86
6.6.1 AIを活用したインテリジェントなタンパク質設計および予測 87
6.6.2 AIを活用した自動化されたタンパク質工学および「設計・構築・
試験・学習」 87
6.6.3 AIを活用した個別化および機能特異的なタンパク質工学 87
7 規制環境 88
7.1 地域ごとの規制およびコンプライアンス 88
7.1.1 規制機関、政府機関、およびその他の組織 88
7.1.2 規制の枠組み 92
7.1.2.1 北米 92
7.1.2.2 欧州 93
7.1.2.3 アジア太平洋地域 94
7.1.2.4 ラテンアメリカ 96
7.1.2.5 中東・アフリカ 97
7.1.3 業界基準 97
8 顧客環境と購買者の行動 99
8.1 はじめに 99
8.2 意思決定プロセス 99
8.3 購入に関わるステークホルダーと購入評価基準 99
8.3.1 購入プロセスにおける主要なステークホルダー 100
8.3.2 購入基準 100
8.4 導入の障壁と内部的な課題 102
8.5 各種最終用途産業における未充足ニーズ 102
8.5.1 未充足ニーズ 103
8.5.2 エンドユーザーの期待 104
8.6 市場の収益性 105
9 タンパク質工学市場におけるAI:提供形態別 106
9.1 はじめに 107
9.2 ソフトウェア/プラットフォーム 107
9.2.1 ニッチなポイントソリューション 109
9.2.1.1 専門的なAIプラットフォームは、エンドツーエンドのワークフローを超えてタンパク質工学の範囲を拡大します 109
9.2.2 エンドツーエンドソリューション 110
9.2.2.1 統合型AIプラットフォームは、多段階のタンパク質工学を可能にし、候補化合物の開発を加速させます 110
9.3 サービス 111
9.3.1 コンサルティングおよびアドバイザリーサービス 112
9.3.1.1 AI導入の複雑化に伴い、タンパク質エンジニアリング戦略および技術的専門知識への需要が高まっています 112
9.3.2 導入および統合サービス 113
9.3.2.1 統合の複雑さとデータの互換性が、
AIタンパク質エンジニアリングソリューションの導入を左右しています 113
9.3.3 トレーニングおよびサポートサービス 114
9.3.3.1 専門スキルの不足と進化し続けるAI技術により、トレーニングおよびサポートへの需要が持続しています 114
10 AIタンパク質エンジニアリング市場:AIツール別 116
10.1 はじめに 117
10.2 機械学習および深層学習 117
10.2.1 基礎的なニューラルアーキテクチャが、現代のタンパク質エンジニアリングのワークフローを支えています 117
10.3 タンパク質言語モデル 118
10.3.1 進化スケールの配列モデルにより、構造情報を必要としない予測と生成が可能になります 118
10.4 生成型AI 119
10.4.1 生成モデルにより、抗体および結合体の設計はスクリーニングからプログラム可能な設計へと移行します 119
10.5 構造ベースのAI 120
10.5.1 正確な複合体予測が、エピトープ特異的な設計と親和性の推定を支援します 120
10.6 その他のツール 121
10.6.1 アクティブラーニング、ベイズ最適化、およびラボ・イン・ザ・ループ・プラットフォームが中核となるモデルクラスを補完します 121
11 用途別タンパク質エンジニアリング市場におけるAI 123
11.1 はじめに 124
11.2 次世代バイオ医薬品 124
11.2.1 治療用タンパク質工学 126
11.2.1.1 AIによって最適化された抗体およびエンジニアリングタンパク質が、開発の後期段階へと移行しています 126
11.2.2 多特異性および二重特異性タンパク質エンジニアリング 127
11.2.2.1 エンジニアリングプラットフォームの成熟に伴い、デュアルターゲティング形式へのライセンス投資が過去最高を記録しています 127
11.2.3 サイトカインおよび成長因子のエンジニアリング 128
11.2.3.1 再設計されたサイトカインは、治療効果と全身性毒性を分離することを目指しています 128
11.2.4 タンパク質バインダー工学 129
11.2.4.1 デ・ノボによるバインダー設計で、実験的ヒット率が2桁台からほぼ100%に達しています 129
11.2.5 その他の次世代バイオ医薬品 130
11.2.5.1 抗体薬物複合体、スキャフォールド融合体、および新規フォーマットが、エンジニアリングのツールキットを拡充しています 130
11.3 分子接着剤 131
11.4 データ生成 132
11.5 抗体の発見と最適化 133
11.5.1 抗体の発見 134
11.5.1.1 生成設計により、免疫化やライブラリスクリーニングへの依存度が低減されます 134
11.5.2 抗体の親和性最適化 135
11.5.2.1 計算機によるリード化合物の最適化により、効力と投与の利便性が向上します 135
11.5.3 抗体の特異性および交差反応性の最適化 136
11.5.3.1 原子レベルの設計により、選択的結合と制御された種間交差反応性を実現します 136
11.5.4 抗体の開発可能性の最適化 137
11.5.4.1 早期の開発可能性スクリーニングにより、後期段階での開発中止リスクを低減します 137
11.5.5 二重特異性および多特異性抗体の設計 138
11.5.5.1 成熟しつつあるフォーマットと設計プラットフォームは、腫瘍学分野のT細胞エンゲージャーにとどまらない 138
11.5.6 その他の抗体設計 139
11.5.6.1 Fc修飾、半減期の延長、および送達形式により、抗体の差別化が拡大しています 139
11.6 酵素工学 140
11.7 デ・ノボタンパク質設計 141
11.8 タンパク質の安定性および開発可能性の最適化 142
11.9 その他の応用 143
12 タンパク質タイプ別、タンパク質工学市場におけるAIの活用 144
12.1 はじめに 145
12.2 抗体 145
12.2.1 AIを活用した抗体の設計と最適化が、次世代バイオ医薬品の開発を加速 145
12.3 酵素 147
12.3.1 AIを活用した酵素工学が、産業用生体触媒分野における応用範囲を拡大しています 147
12.4 サイトカインおよび成長因子 148
12.4.1 サイトカインおよび成長因子の精密設計の進展 148
12.5 ペプチド 149
12.5.1 AIがペプチド配列設計および機能最適化の複雑性に対処 149
12.6 融合タンパク質 149
12.6.1 AIによる融合タンパク質のマルチドメイン設計の改善 149
12.7 ミニタンパク質 150
12.7.1 デ・ノボによるミニタンパク質設計が、精密バイオロジクスに新たな機会をもたらす 150
12.8 その他のタンパク質 151
12.8.1 新興のタンパク質モダリティが、AIを活用したエンジニアリングに新たな機会を創出 151
13 タンパク質エンジニアリング市場におけるAIの活用(タンパク質エンジニアリングプロセス別) 153
13.1 はじめに 154
13.2 タンパク質創薬 154
13.2.1 拡大する配列および構造データベースが、ターゲットおよび出発点の特定を加速 154
13.3 タンパク質設計 155
13.3.1 オープンな生成モデルにより、デ・ノボ設計は概念実証の段階から広範な実験的検証の段階へと移行しています 155
13.4 タンパク質の最適化 156
13.4.1 機械学習を活用した最適化により、反復サイクルを通じて親和性、安定性、および製造性が向上します 156
13.5 タンパク質の特性評価 157
13.5.1 高解像度の構造および生物物理学的解析により、計算による予測を実験的実態に裏付けます 157
13.6 実験的検証 158
13.6.1 クラウドラボ、公開コンペティション、およびラボ・イン・ザ・ループ・プラットフォームによるウェットラボ試験の拡大 158
14 エンドユーザー別 タンパク質工学市場におけるAI 160
14.1 はじめに 161
14.2 製薬・バイオテクノロジー企業 161
14.2.1 多額の研究開発投資とAI統合の進展が、タンパク質工学の導入を加速 161
14.3 学術機関・研究機関 163
14.3.1 AIを活用した研究
および計算設計によるタンパク質科学の進展 163
14.4 受託研究機関(CRO) 164
14.4.1 AIがCROSのタンパク質工学サービスの差別化
およびアウトソーシングによる創薬能力の拡大を支援 164
14.5 産業用バイオテクノロジー企業 165
14.5.1 AIを活用したバイオ触媒の開発が
産業用バイオテクノロジー分野での導入を加速 165
14.6 その他のエンドユーザー 166
14.6.1 多様な用途におけるAIを活用したタンパク質工学の拡大が、当該セグメントを後押し 166
15 地域別 タンパク質工学におけるAI市場 167
15.1 はじめに 168
15.2 北米 168
15.2.1 北米のマクロ経済見通し 169
15.2.2 米国 174
15.2.2.1 AIを活用したタンパク質設計と、バイオ医薬品分野における
強力な研究開発支援が市場の成長を後押し 174
15.2.3 カナダ 179
15.2.3.1 AIイノベーションとバイオ製造に対する政府の支援が市場の成長を強化 179
15.3 ヨーロッパ 185
15.3.1 ヨーロッパのマクロ経済見通し 185
15.3.2 ドイツ 191
15.3.2.1 強固な製薬研究基盤とAIイノベーションが
タンパク質工学の導入を推進しています 191
15.3.3 フランス 196
15.3.3.1 バイオ医薬品のイノベーションと研究の商業化が市場の拡大を支えています 196
15.3.4 英国 201
15.3.4.1 規制の革新とAIを活用した創薬が導入を加速させています 201
15.3.5 イタリア 206
15.3.5.1 製薬製造の強みと研究の近代化が機会を創出 206
15.3.6 スペイン 211
15.3.6.1 強力な製薬研究開発とバイオ医薬品エコシステムが市場の成長を支える 211
15.3.7 その他の欧州諸国 216
15.4 アジア太平洋地域 221
15.4.1 アジア太平洋地域のマクロ経済見通し 221
15.4.2 中国 227
15.4.2.1 AIを活用したタンパク質工学とバイオ医薬品のイノベーションが医薬品開発を再構築 227
15.4.3 日本 233
15.4.3.1 人口動態上の圧力とAIによるイノベーションが、タンパク質工学の導入を後押ししています 233
15.4.4 インド 238
15.4.4.1 コスト効率の高いイノベーションとバイオテクノロジーの拡大が、成長を支えています 238
15.4.5 オーストラリア 243
15.4.5.1 トランスレーショナル・リサーチのエコシステムが、AIを活用したタンパク質工学を支えています 243
15.4.6 韓国 248
15.4.6.1 バイオテクノロジーの拡大とAIへの投資が、
タンパク質工学の導入を支えています 248
15.4.7 その他のアジア太平洋地域 252
15.5 ラテンアメリカ 258
15.5.1 ラテンアメリカのマクロ経済見通し 258
15.5.2 ブラジル 264
15.5.2.1 地域をリードする製薬研究活動が
市場の成長を支えています 264
15.5.3 メキシコ 269
15.5.3.1 医薬品製造拠点と拡大する研究開発
活動がAIの導入を後押ししています 269
15.5.4 その他のラテンアメリカ諸国 273
15.6 中東・アフリカ 279
15.6.1 中東・アフリカのマクロ経済見通し 279
15.6.2 GCC諸国 285
15.6.2.1 医療の変革とバイオテクノロジーへの投資が市場の成長を支えています 285
15.6.2.2 サウジアラビア 290
15.6.2.2.1 「ビジョン2030」の投資が、バイオテクノロジーおよびAIを活用したタンパク質工学を加速させています 290
15.6.2.3 アラブ首長国連邦(UAE) 295
15.6.2.3.1 医療の革新とバイオテクノロジーに関する取り組みが市場の成長を支えています 295
15.6.2.4 その他のGCC諸国 300
15.6.3 南アフリカ 305
15.6.3.1 バイオテクノロジーおよび研究能力の拡大が市場の成長を支えています 305
15.6.4 その他の中東・アフリカ地域 310
16 競争環境 316
16.1 概要 316
16.2 主要企業の戦略/勝つための条件 316
16.2.1 タンパク質工学市場におけるAI分野の主要企業が採用する戦略の概要 317
16.3 主要企業の売上高シェア分析 319 16.4 2025年の市場シェア分析 320
16.3 主要市場プレーヤーの売上高シェア分析 319
16.4 2025年の市場シェア分析 320
16.5 ブランド比較 322
16.6 企業価値評価および財務指標 323
16.6.1 財務指標 323
16.6.2 企業価値評価 323
16.7 主要企業の評価マトリックス(2025年) 324
16.7.1 注目企業 324
16.7.2 新興リーダー企業 324
16.7.3 広範な事業展開を行う企業 324
16.7.4 参入企業 325
16.7.5 企業の事業展開範囲:主要企業、2025年 326
16.7.5.1 企業の事業展開 326
16.7.5.2 地域別の事業展開 327
16.7.5.3 提供サービスの展開 328
16.7.5.4 アプリケーションの展開 329
16.7.5.5 AIツールの展開 330
16.7.5.6
エンドユーザーにおける展開状況 331
16.8 企業評価マトリックス:スタートアップ/中小企業、2025年 332
16.8.1 先進的な企業 332
16.8.2 対応力のある企業 332
16.8.3 ダイナミックな企業 332
16.8.4 スタート地点 332
16.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 334
16.8.5.1 主要なスタートアップ/中小企業の詳細リスト 334
16.8.5.2 スタートアップ/中小企業の競合ベンチマーク 335
16.9 競争シナリオ 336
16.9.1 製品・サービスの発売および承認 336
16.9.2 取引 337
17 企業概要 338
17.1 主要企業 338
17.1.1 SCHRÖDINGER, INC. 338
17.1.1.1 事業概要 338
17.1.1.2 提供製品 340
17.1.1.3 最近の動向 341
17.1.1.3.1 製品の機能強化 341
17.1.1.3.2 取引 341
17.1.1.4 MnMの見解 342
17.1.1.4.1 主な強み 342
17.1.1.4.2 戦略的選択 342
17.1.1.4.3 弱点および競合上の脅威 342
17.1.2 XTALPI 343
17.1.2.1 事業概要 343
17.1.2.2 提供製品 344
17.1.2.3 最近の動向 345
17.1.2.3.1 取引 345
17.1.2.4 MnMの見解 346
17.1.2.4.1 主な強み 346
17.1.2.4.2 戦略的選択 346
17.1.2.4.3 弱点および競合上の脅威 346
17.1.3 DASSAULT SYSTÈMES 347
17.1.3.1 事業概要 347
17.1.3.2 提供製品 348
17.1.3.3 最近の動向 349
17.1.3.3.1 製品の発売・機能強化 349
17.1.3.3.2 契約 349
17.1.3.4 MnMの見解 349
17.1.3.4.1 主な強み 349
17.1.3.4.2 戦略的選択 349
17.1.3.4.3 弱点および競合上の脅威 350
17.1.4 NVIDIA CORPORATION 351
17.1.4.1 事業概要 351
17.1.4.2 提供製品・ソリューション 352
17.1.4.3 最近の動向 353
17.1.4.3.1 製品の発売・機能強化 353
17.1.4.3.2 取引 353
17.1.4.4 MnMの見解 353
17.1.4.4.1 主な強み 353
17.1.4.4.2 戦略的選択 353
17.1.4.4.3 弱点および競合上の脅威 354
17.1.5 GENERATE:BIOMEDICINES 355
17.1.5.1 事業概要 355
17.1.5.2 提供製品 355
17.1.5.3 最近の動向 356
17.1.5.3.1 製品の機能強化 356
17.1.5.3.2 取引 356
17.1.5.4 MnMの見解 357
17.1.5.4.1 主な強み 357
17.1.5.4.2 戦略的選択 357
17.1.5.4.3 弱点および競合上の脅威 357
17.1.6 ABSCI CORP. 358
17.1.6.1 事業概要 358
17.1.6.2 提供製品 359
17.1.6.3 最近の動向 360
17.1.6.3.1 取引 360
17.1.6.4 MnMの見解 360
17.1.6.4.1 主な強み 360
17.1.6.4.2 戦略的選択 360
17.1.6.4.3 弱点および競合上の脅威 361
17.1.7 INSILICO MEDICINE 362
17.1.7.1 事業概要 362
17.1.7.2 提供製品・ソリューション 363
17.1.7.3 最近の動向 364
17.1.7.3.1 製品の発売・機能強化 364
17.1.7.3.2 取引 365
17.1.7.4 MnMの見解 365
17.1.7.4.1 主な強み 365
17.1.7.4.2 戦略的選択 365
17.1.7.4.3 弱点および競合上の脅威 365
17.1.8 CRADLE 366
17.1.8.1 事業概要 366
17.1.8.2 提供製品 367
17.1.8.3 最近の動向 368
17.1.8.3.1 取引 368
17.1.8.3.2 その他の動向 369
17.1.9 A-ALPHA BIO, INC. 370
17.1.9.1 事業概要 370
17.1.9.2 提供製品 371
17.1.9.3 最近の動向 371
17.1.9.3.1 製品の発売 371
17.1.9.3.2 取引 372
17.1.9.3.3 その他の動向 373
17.1.10 ISOMORPHIC LABS 374
17.1.10.1 事業概要 374
17.1.10.2 提供製品 375
17.1.10.3 最近の動向 375
17.1.10.3.1 取引 375
17.1.10.3.2 その他の動向 376
17.1.11 CHAI DISCOVERY 377
17.1.11.1 事業概要 377
17.1.11.2 提供製品 378
17.1.11.3 最近の動向 378
17.1.11.3.1 製品の発売および承認 378
17.1.11.3.2 取引 379
17.1.11.3.3 その他の動向 379
17.1.12 EVOLUTIONARYSCALE (BIOHUB) 380
17.1.12.1 事業概要 380
17.1.12.2 提供製品 381
17.1.12.3 最近の動向 381
17.1.12.3.1 製品の発売および承認 381
17.1.12.3.2 取引 382
17.1.12.3.3 その他の動向 382
17.1.13 PROFLUENT 383
17.1.13.1 事業概要 383
17.1.13.2 提供製品 384
17.1.13.3 最近の動向 384
17.1.13.3.1 契約 384
17.1.13.3.2 その他の動向 385
17.1.14 BIGHAT BIO 386
17.1.14.1 事業概要 386
17.1.14.2 提供製品 387
17.1.14.3 最近の動向 387
17.1.14.3.1 新製品の発売 387
17.1.14.3.2 取引 388
17.1.15 LATENT LABS 390
17.1.15.1 事業概要 390
17.1.15.2 提供製品 391
17.1.15.3 最近の動向 391
17.1.15.3.1 製品の発売 391
17.1.15.3.2 取引 392
17.1.15.3.3 その他の動向 392
17.1.16 BASECAMP RESEARCH 393
17.1.16.1 事業概要 393
17.1.16.2 提供製品 393
17.1.16.3 最近の動向 394
17.1.16.3.1 製品発売 394
17.1.16.3.2 取引 394
17.1.16.3.3 その他の動向 395
17.1.17 NABLA BIO, INC. 396
17.1.17.1 事業概要 396
17.1.17.2 提供製品 397
17.1.17.3 最近の動向 397
17.1.17.3.1 取引 397
17.1.17.3.2 その他の動向 398
17.1.18 EVOZYNE 399
17.1.18.1 事業概要 399
17.1.18.2 提供製品 399
17.1.18.3 最近の動向 400
17.1.18.3.1 取引 400
17.1.18.3.2 その他の動向 400
17.1.19 LABGENIUS LIMITED 401
17.1.19.1 事業概要 401
17.1.19.2 提供製品 401
17.1.19.3 最近の動向 402
17.1.19.3.1 取引 402
17.1.19.3.2 その他の動向 402
17.2 その他の企業 403
17.2.1 ARZEDA CORPORATION 403
17.2.2 MENTEN AI 404
17.2.3 PROTEINQURE 405
17.2.4 アウトペース・バイオ 406
17.2.5 AIプロテインズ 407
17.2.6 モノドバイオ 408
17.2.7 バイオマター社 409
17.2.8 ディフューズ・バイオ 410
18 調査方法論 411
18.1 調査アプローチ 411
18.1.1 二次調査 412
18.1.1.1 二次情報源からの主要データ 413
18.1.2 一次調査 413
18.1.2.1 一次情報源 414
18.1.2.2 一次情報源からの主要データ 415
18.1.2.3 一次調査の内訳 415
18.1.2.4 専門家からの知見 416
18.2 調査方法論の設計 416
18.3 市場規模の推計 418
18.4 市場内訳データの三角測量 423
18.5 市場シェアの推計 423
18.6 本調査の前提条件 424
18.7 調査の限界 424
18.7.1 調査方法に関連する限界 424
18.8 リスク評価 425
19 付録 426
19.1 ディスカッション・ガイド 426
19.2 ナレッジストア:Markets and Marketsのサブスクリプション・ポータル 432
19.3 カスタマイズオプション 434
19.4 関連レポート 434
19.5 著者情報 435
表1 米ドル為替レート 40
表2 タンパク質工学市場におけるAI:ポーターの5つの力分析 63
表3 タンパク質工学市場におけるAI:エコシステムにおける役割 69
表4 タンパク質工学市場におけるAIの参考価格、
提供形態別(2025年) 70
表5 タンパク質工学市場におけるAIの参考価格、地域別(2025年) 71
表6 タンパク質工学市場におけるAI:主要な会議(2026年~2027年) 72
表7 事例1:過去の実験データを用いたAI主導の酵素最適化
74
表8 事例2:精密遺伝子編集のためのAI生成タンパク質設計 75
表9 事例3:AI設計による
ペプチド治療薬のための計算機支援タンパク質設計 75
表10 米国による調整済み相互関税率 76
表11 タンパク質工学におけるAI市場の主要出願国に関する管轄区域分析 85
表12 タンパク質工学におけるAI市場:主要特許/特許出願 86
表13 北米:規制機関、政府機関、
およびその他の組織 88
表14 欧州:規制機関、政府機関、
およびその他の組織 89
表15 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 90
表16 ラテンアメリカ:規制機関、政府機関、
およびその他の組織 91
表17 中東および アフリカ:規制機関、政府
機関、およびその他の組織 92
表18 北米の規制状況 92
表19 欧州の規制状況 93
表20 アジア太平洋地域の規制状況 94
表21 ラテンアメリカの規制状況 96
表22 中東・アフリカの規制状況 97
表23 上位3社のエンドユーザーにおける購買プロセスに対する
ステークホルダーの影響(%) 100
表24 上位3社のエンドユーザーにおける主要な購入基準 101
表25 タンパク質工学におけるAI市場の未充足ニーズ 103
表26 タンパク質工学におけるAI市場におけるエンドユーザーの期待 104
表27 タンパク質工学におけるAI市場:提供形態別、2024年~2031年(百万米ドル) 107
表28 タンパク質工学におけるAI市場:ソフトウェア/プラットフォーム、
種類別、2024年~2031年(百万米ドル) 108
表29 タンパク質工学におけるAI市場:ソフトウェア/プラットフォーム、
地域別、2024年~2031年(百万米ドル) 108
表30 タンパク質工学におけるAI市場:ニッチなポイントソリューション、
地域別、2024年~2031年 (百万米ドル) 110
表31 タンパク質工学におけるAI市場:エンドツーエンドソリューション、
地域別、2024年~2031年(百万米ドル) 111
表32 タンパク質工学におけるAI市場:サービス(タイプ別)、
2024年~2031年(百万米ドル) 112
表33 タンパク質工学におけるAI市場:サービス(地域別)、
2024年~2031年(百万米ドル) 112
表34 タンパク質工学におけるAI市場、コンサルティング・アドバイザリーサービス別、地域別、2024年~2031年(百万米ドル) 113
表35 タンパク質工学におけるAI市場:導入・統合サービス、地域別、2024年~2031年(百万米ドル) 114
表36 タンパク質工学におけるAI市場:トレーニング・サポートサービス、
地域別、2024年~2031年(百万米ドル) 115
表37 タンパク質工学におけるAI市場:AIツール別、2024年~2031年 (百万米ドル) 117
表38 タンパク質工学におけるAI市場:機械学習および深層学習、地域別、2024年~2031年(百万米ドル) 118
表39 タンパク質工学におけるAI市場:タンパク質言語モデル、
地域別、2024年~2031年(百万米ドル) 119
表40 生成AI分野におけるタンパク質工学AI市場、地域別、
2024年~2031年(百万米ドル) 120
表41 タンパク質工学におけるAI市場:構造ベースAI、
地域別、2024年~2031年(百万米ドル) 121
表42 タンパク質工学におけるAI市場:その他のツール、地域別、
2024年~2031年 (百万米ドル) 122
表43 タンパク質工学におけるAI市場:用途別、
2024年~2031年(百万米ドル) 124
表44 タンパク質工学におけるAI市場:次世代バイオロジクス向け、
タイプ別、2024年~2031年(百万米ドル) 125
表45 次世代バイオロジクス向けタンパク質工学におけるAI市場、
地域別、2024年~2031年(百万米ドル) 126
表46 治療用タンパク質工学におけるAI活用市場、地域別、2024年~2031年(百万米ドル) 127
表47 多特異性および二重特異性タンパク質工学におけるAI活用市場(地域別、2024年~2031年)(百万米ドル) 128
表48 タンパク質工学におけるAI市場:サイトカインおよび成長因子工学、地域別、2024年~2031年(百万米ドル) 129
表49 タンパク質バインダー工学におけるAIを活用したタンパク質工学市場、
地域別、2024年~2031年(百万米ドル) 130
表50 その他の次世代バイオ医薬品向けタンパク質エンジニアリングにおけるAI市場:地域別、2024年~2031年(百万米ドル) 131
表51 分子接着剤向けタンパク質エンジニアリングにおけるAI市場:地域別、2024年~2031年(百万米ドル) 132
表52 データ生成向けタンパク質エンジニアリングにおけるAI市場:地域別、
2024年~2031年 (百万米ドル) 132
表53 抗体発見・最適化分野におけるタンパク質工学市場におけるAIの活用状況(タイプ別、2024年~2031年)(百万米ドル) 133
表54 抗体発見・最適化におけるタンパク質工学市場におけるAIの活用状況(地域別、2024年~2031年) (百万米ドル) 134
表55 抗体発見向けタンパク質工学におけるAI市場:地域別、2024年~2031年(百万米ドル) 135
表56 抗体親和性最適化のためのタンパク質工学におけるAI市場、
地域別、2024年~2031年(百万米ドル) 136
表57 抗体特異性および交差反応性の最適化におけるタンパク質工学のAI市場:地域別、2024年~2031年(百万米ドル) 137
表58 抗体の開発可能性の最適化を目的としたタンパク質エンジニアリングにおけるAI市場(地域別、2024年~2031年)(百万米ドル) 138
表59 二重特異性および多特異性抗体工学向けAIを活用したタンパク質工学市場(地域別、2024年~2031年) (百万米ドル) 139
表60 その他の抗体工学向けタンパク質工学におけるAI市場、
地域別、2024年~2031年(百万米ドル) 140
表61 酵素エンジニアリング向けタンパク質エンジニアリング市場におけるAI、
地域別、2024年~2031年(百万米ドル) 141
表62 デ・ノボタンパク質設計向けタンパク質エンジニアリング市場におけるAI、
地域別、2024年~2031年 (百万米ドル) 142
表63 タンパク質安定性および開発可能性の最適化におけるAIを活用したタンパク質工学市場:地域別、2024年~2031年 (百万米ドル) 142
表 64 2024年~2031年の地域別、その他の用途におけるタンパク質工学市場におけるAI(人工知能)(百万米ドル) 143
表65 タンパク質工学におけるAI市場(タンパク質の種類別)、
2024年~2031年(百万米ドル) 145
表66 タンパク質工学におけるAI市場(抗体向け、地域別)、
2024年~2031年(百万米ドル) 146
表67 酵素向けタンパク質工学におけるAI市場、地域別、
2024年~2031年(百万米ドル) 147
表68 サイトカインおよび成長因子向けタンパク質工学におけるAI市場、
地域別、2024–2031年(百万米ドル) 148
表69 ペプチド向けタンパク質工学におけるAI市場、地域別、
2024–2031年(百万米ドル) 149
表70 融合タンパク質向けAIを活用したタンパク質工学市場、地域別、
2024年~2031年(百万米ドル) 150
表71 ミニタンパク質向けAIを活用したタンパク質工学市場、地域別、
2024年~2031年(百万米ドル) 151
表72 その他のタンパク質を対象としたタンパク質工学市場におけるAIの活用状況(地域別、
2024年~2031年)(百万米ドル) 152
表73 タンパク質工学市場におけるAIの活用状況(タンパク質工学プロセス別、2024年~2031年) (百万米ドル) 154
表74 タンパク質発見におけるAIを活用したタンパク質工学市場:地域別、2024年~2031年(百万米ドル) 155
表75 タンパク質設計分野におけるAIを活用したタンパク質工学市場(地域別)、
2024年~2031年(百万米ドル) 156
表76 タンパク質最適化分野におけるAIを活用したタンパク質工学市場(地域別)、2024年~2031年 (百万米ドル) 157
表77 タンパク質特性評価向けAIを活用したタンパク質エンジニアリング市場、
地域別、2024年~2031年(百万米ドル) 158
表78 実験的検証を目的としたタンパク質エンジニアリング市場におけるAI、
地域別、2024年~2031年(百万米ドル) 159
表79 タンパク質エンジニアリング市場におけるAI、エンドユーザー別、2024年~2031年(百万米ドル) 161
表80 製薬・バイオテクノロジー企業向けタンパク質工学におけるAI市場:地域別、2024年~2031年(百万米ドル) 162
表81 学術・研究機関向けタンパク質工学におけるAI市場:地域別、2024年~2031年(百万米ドル) 163
表82 地域別、受託研究機関向けAIを活用したタンパク質工学市場、2024年~2031年(百万米ドル) 164
表83 産業用バイオテクノロジー企業向けタンパク質工学におけるAI市場:地域別、2024年~2031年(百万米ドル) 165
表84 その他のエンドユーザー向けタンパク質工学におけるAI市場:地域別、2024年~2031年(百万米ドル) 166
表85 地域別 タンパク質工学におけるAI市場、2024年~2031年(百万米ドル) 168
表86 北米 タンパク質工学におけるAI市場、国別、
2024年~2031年(百万米ドル) 170
表87 北米:タンパク質工学におけるAI市場、提供形態別、
2024年~2031年 (百万米ドル) 170
表88 北米:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、タイプ別、2024年~2031年(百万米ドル) 170
表89 北米:タンパク質工学におけるAI市場(サービス別、種類別)、2024年~2031年(百万米ドル) 171
表90 北米:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年(百万米ドル) 171
表91 北米:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 172
表92 北米:次世代バイオロジクス向けタンパク質エンジニアリングにおけるAI市場(タイプ別、2024年~2031年) (百万米ドル) 172
表93 北米:抗体発見・最適化向けタンパク質エンジニアリングにおけるAI市場、タイプ別、2024年~2031年(百万米ドル) 173
表94 北米:タンパク質工学におけるAI市場(タンパク質タイプ別、2024年~2031年)(百万米ドル) 173
表95 北米:タンパク質エンジニアリングにおけるAI市場(タンパク質エンジニアリングプロセス別、2024年~2031年)(百万米ドル) 174
表96 北米:タンパク質工学におけるAI市場、エンドユーザー別、
2024年~2031年(百万米ドル) 174
表97 米国:タンパク質工学におけるAI市場、提供サービス別、
2024年~2031年(百万米ドル) 175
表98 米国:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、種類別、2024年~2031年 (百万米ドル) 176
表99 米国:タンパク質工学におけるAI市場(サービス別、タイプ別)、
2024年~2031年(百万米ドル) 176
表100 米国:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年 (百万米ドル) 176
表101 米国:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 177
表102 米国:次世代バイオロジクス向けタンパク質工学におけるAI市場、
種類別、2024年~2031年(百万米ドル) 177
表103 米国:抗体発見・最適化向けタンパク質工学におけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 178
表104 米国:タンパク質工学におけるAI市場、タンパク質の種類別、
2024年~2031年 (百万米ドル) 178
表105 米国:タンパク質エンジニアリングにおけるAI市場(タンパク質エンジニアリングプロセス別)、2024年~2031年(百万米ドル) 179
表106 米国:タンパク質工学におけるAI市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 179
表107 カナダ:タンパク質工学におけるAI市場(提供形態別)、
2024年~2031年(百万米ドル) 180
表108 カナダ:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、
種類別、2024年~2031年(百万米ドル) 181
表109 カナダ:タンパク質工学におけるAI市場(サービス)、タイプ別、
2024年~2031年(百万米ドル) 181
表110 カナダ:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年(百万米ドル) 181
表111 カナダ:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 182
表112 カナダ:次世代バイオロジクス向けタンパク質工学におけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 182
表113 カナダ: 抗体発見・最適化向けタンパク質工学におけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 183
表114 カナダ:タンパク質工学におけるAI市場(タンパク質タイプ別)、
2024年~2031年(百万米ドル) 183
表115 カナダ:タンパク質工学におけるAI市場(タンパク質工学プロセス別)、2024年~2031年 (百万米ドル) 184
表116 カナダ:タンパク質工学におけるAI市場、エンドユーザー別、
2024年~2031年(百万米ドル) 184
表117 欧州:タンパク質工学におけるAI市場(国別)、
2024年~2031年(百万米ドル) 186
表118 欧州:タンパク質工学におけるAI市場(提供形態別)、
2024年~2031年(百万米ドル) 186
表119 欧州:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、
タイプ別、2024年~2031年(百万米ドル) 186
表120 欧州:タンパク質工学におけるAI市場(サービス)、
タイプ別、2024年~2031年(百万米ドル) 187
表121 欧州:タンパク質工学におけるAI市場、AIツール別、
2024年~2031年(百万米ドル) 187
表122 欧州:タンパク質工学におけるAI市場、用途別、
2024年~2031年(百万米ドル) 188
表123 欧州:次世代バイオロジクス向けタンパク質工学におけるAI市場、種類別、2024年~2031年(百万米ドル) 188
表124 欧州:抗体発見・最適化向けタンパク質エンジニアリングにおけるAI市場、タイプ別、2024年~2031年(百万米ドル) 189
表125 欧州:タンパク質エンジニアリングにおけるAI市場、タンパク質タイプ別、
2024年~2031年(百万米ドル) 189
表126 欧州:タンパク質エンジニアリングにおけるAI市場(タンパク質エンジニアリングプロセス別)、2024年~2031年(百万米ドル) 190
表127 欧州:タンパク質工学におけるAI市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 190
表128 ドイツ:タンパク質工学におけるAI市場(提供形態別)、
2024年~2031年(百万米ドル) 191
表129 ドイツ:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、タイプ別、2024年~2031年(百万米ドル) 192
表130 ドイツ:タンパク質工学におけるAI市場(サービス)、
種類別、2024年~2031年(百万米ドル) 192
表131 ドイツ:タンパク質工学におけるAI市場、AIツール別、
2024年~2031年 (百万米ドル) 192
表132 ドイツ:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 193
表133 ドイツ:次世代バイオロジクス向けタンパク質エンジニアリングにおけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 193
表134 ドイツ:抗体発見・最適化向けタンパク質工学におけるAI市場、タイプ別、2024年~2031年(百万米ドル) 194
表135 ドイツ:タンパク質工学におけるAI市場、タンパク質タイプ別、
2024年~2031年(百万米ドル) 194
表136 ドイツ:タンパク質エンジニアリングにおけるAI市場(タンパク質エンジニアリングプロセス別)、2024年~2031年(百万米ドル) 195
表137 ドイツ:タンパク質工学におけるAI市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 195
表138 フランス:タンパク質工学におけるAI市場(提供形態別)、
2024年~2031年 (百万米ドル) 196
表139 フランス:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、
種類別、2024年~2031年(百万米ドル) 197
表140 フランス:タンパク質工学におけるAI市場(サービス別、種類別)、
2024年~2031年(百万米ドル) 197
表141 フランス:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年(百万米ドル) 197
表142 フランス:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 198
表143 フランス: 次世代バイオロジクス向けタンパク質工学におけるAI市場:タイプ別、2024年~2031年(百万米ドル) 198
表144 フランス:抗体発見・最適化向けタンパク質工学におけるAI市場:タイプ別、 2024年~2031年(百万米ドル) 199
表145 フランス:タンパク質工学におけるAI市場(タンパク質タイプ別)、
2024年~2031年(百万米ドル) 199
表146 フランス:タンパク質工学におけるAI市場(タンパク質工学プロセス別)、2024年~2031年(百万米ドル) 200
表147 フランス:タンパク質工学におけるAI市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 200
表148 英国:タンパク質工学におけるAI市場、提供形態別、
2024年~2031年(百万米ドル) 201
表149 英国:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、
タイプ別、2024年~2031年(百万米ドル) 202
表150 英国:タンパク質工学におけるAI市場(サービス)、タイプ別、
2024年~2031年(百万米ドル) 202
表151 英国:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年(百万米ドル) 202
表152 英国:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 203
表153 英国:次世代バイオロジクス向けタンパク質工学におけるAI市場、
タイプ別、2024年~2031年(百万米ドル) 203
表154 英国:抗体発見・最適化向けタンパク質工学におけるAI市場、タイプ別、2024年~2031年(百万米ドル) 204
表155 英国:タンパク質工学におけるAI市場、タンパク質タイプ別、
2024年~2031年 (百万米ドル) 204
表 156 英国:タンパク質エンジニアリングにおけるAI市場(タンパク質エンジニアリングプロセス別)、2024年~2031年(百万米ドル) 205
表 157 英国:タンパク質工学におけるAI市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 205
表158 イタリア:タンパク質工学におけるAI市場(提供形態別)、
2024年~2031年(百万米ドル) 206
表159 イタリア:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、
タイプ別、2024年~2031年(百万米ドル) 207
表160 イタリア:タンパク質工学におけるAI市場(サービス)、タイプ別、
2024年~2031年(百万米ドル) 207
表161 イタリア:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年(百万米ドル) 207
表162 イタリア:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 208
表163 イタリア:次世代バイオロジクス向けタンパク質工学におけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 208
表164 イタリア:抗体発見・最適化向けタンパク質工学におけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 209
表165 イタリア:タンパク質工学におけるAI市場(タンパク質タイプ別、
2024年~2031年(百万米ドル) 209
表166 イタリア:タンパク質エンジニアリングにおけるAI市場(タンパク質エンジニアリングプロセス別)、2024年~2031年(百万米ドル) 210
表167 イタリア:タンパク質工学におけるAI市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 210
表168 スペイン:タンパク質工学におけるAI市場(提供形態別)、
2024年~2031年(百万米ドル) 211
表169 スペイン:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、
タイプ別、2024年~2031年(百万米ドル) 212
表170 スペイン: サービス分野におけるタンパク質工学におけるAI市場、タイプ別、
2024年~2031年(百万米ドル) 212
表171 スペイン:タンパク質工学におけるAI市場、AIツール別、
2024年~2031年(百万米ドル) 212
表172 スペイン:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 213
表173 スペイン:次世代バイオロジクス向けタンパク質工学におけるAI市場(種類別)、2024年~2031年 (百万米ドル) 213
表174 スペイン:抗体発見・最適化向けタンパク質工学におけるAI市場、タイプ別、2024年~2031年(百万米ドル) 214
表175 スペイン:タンパク質工学におけるAI市場(タンパク質タイプ別)、
2024年~2031年(百万米ドル) 214
表176 スペイン:タンパク質エンジニアリングにおけるAI市場(タンパク質エンジニアリングプロセス別、2024年~2031年)(百万米ドル) 215
表177 スペイン:タンパク質エンジニアリングにおけるAI市場(エンドユーザー別、
2024年~2031年) (百万米ドル) 215
表178 欧州その他地域:タンパク質工学におけるAI市場、提供形態別、
2024年~2031年(百万米ドル) 216
表179 欧州その他地域: タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、タイプ別、2024年~2031年(百万米ドル) 217
表180 欧州その他:タンパク質工学におけるAI市場(サービス)、タイプ別、2024年~2031年 (百万米ドル) 217
表 181 欧州その他地域:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年(百万米ドル) 217
表 182 欧州その他地域:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 218
表183 欧州その他地域:次世代バイオロジクス向けタンパク質工学におけるAI市場(タイプ別)、2024年~2031年 (百万米ドル) 218
表 184 欧州その他地域:抗体発見・最適化向けタンパク質エンジニアリングにおけるAI市場、タイプ別、2024年~2031年 (百万米ドル) 219
表185 欧州その他地域:タンパク質工学におけるAI市場(抗体発見・最適化分野)、タイプ別、2024年~2031年(百万米ドル) 219
表186 欧州その他地域: タンパク質工学におけるAI市場:タンパク質工学プロセス別、2024年~2031年(百万米ドル) 220
表187 欧州その他地域:タンパク質工学におけるAI市場:エンドユーザー別、
2024年~2031年(百万米ドル) 220
表188 アジア太平洋地域:タンパク質工学におけるAI市場、国別、
2024年~2031年(百万米ドル) 222
表189 アジア太平洋地域:タンパク質工学におけるAI市場、提供形態別、
2024年~2031年 (百万米ドル) 223
表190 アジア太平洋地域:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、タイプ別、2024年~2031年(百万米ドル) 223
表 191 アジア太平洋地域:タンパク質工学におけるAI市場(サービス別、タイプ別)、2024年~2031年(百万米ドル) 223
表 192 アジア太平洋地域:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年 (百万米ドル) 224
表193 アジア太平洋地域:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 224
表194 アジア太平洋地域:次世代バイオロジクス向けタンパク質エンジニアリングにおけるAI市場、タイプ別、2024年~2031年(百万米ドル) 225
表195 アジア太平洋地域:抗体発見・最適化向けタンパク質エンジニアリングにおけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 225
表196 アジア太平洋地域:タンパク質工学におけるAI市場(タンパク質タイプ別)、
2024年~2031年(百万米ドル) 226
表197 アジア太平洋地域:タンパク質エンジニアリングにおけるAI市場(タンパク質エンジニアリングプロセス別)、2024年~2031年(百万米ドル) 226
表198 アジア太平洋地域:タンパク質工学におけるAI市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 227
表 199 中国:タンパク質工学におけるAI市場、提供サービス別、
2024年~2031年(百万米ドル) 228
表 200 中国:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、
タイプ別、2024年~2031年(百万米ドル) 228
表201 中国:タンパク質工学におけるAI市場(サービス)、タイプ別、
2024年~2031年(百万米ドル) 229
表 202 中国:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年(百万米ドル) 229
表 203 中国:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 230
表204 中国:次世代バイオロジクス向けタンパク質工学におけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 230
表 205 中国:抗体発見・最適化向けタンパク質工学におけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 231
表206 中国:タンパク質工学におけるAI市場(タンパク質タイプ別)、
2024年~2031年 (百万米ドル) 231
表 207 中国:タンパク質エンジニアリングにおけるAI市場(タンパク質エンジニアリングプロセス別、2024年~2031年)(百万米ドル) 232
表 208 中国:タンパク質工学におけるAI市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 232
表 209 日本:タンパク質工学におけるAI市場、提供形態別、
2024年~2031年(百万米ドル) 233
表210 日本:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、
種類別、2024年~2031年(百万米ドル) 234
表 211 日本:タンパク質工学におけるAI市場(サービス別、種類別)、
2024年~2031年(百万米ドル) 234
表 212 日本:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年 (百万米ドル) 234
表 213 日本:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 235
表 214 日本:次世代バイオロジクス向けタンパク質エンジニアリングにおけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 235
表 215 日本:抗体発見・最適化向けタンパク質エンジニアリングにおけるAI市場、タイプ別、2024年~2031年(百万米ドル) 236
表216 日本:タンパク質工学におけるAI市場(タンパク質タイプ別)、
2024年~2031年(百万米ドル) 236
表217 日本:タンパク質工学におけるAI市場(タンパク質工学プロセス別)、2024年~2031年 (百万米ドル) 237
表 218 日本:タンパク質工学における AI 市場、エンドユーザー別、
2024–2031 年(百万米ドル) 237
表 219 インド:タンパク質工学における AI 市場、提供形態別、
2024–2031 年 (百万米ドル) 238
表220 インド:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、
タイプ別、2024年~2031年(百万米ドル) 239
表221 インド:タンパク質工学におけるAI市場(サービス)、タイプ別、
2024年~2031年(百万米ドル) 239
表 222 インド:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年(百万米ドル) 239
表 223 インド:タンパク質工学におけるAI市場(用途別)、
2024年~2031年(百万米ドル) 240
表224 インド:次世代バイオロジクス向けタンパク質工学におけるAI市場(タイプ別、2024年~2031年)(百万米ドル) 240
表225 インド:抗体発見・最適化向けタンパク質工学におけるAI市場、タイプ別、2024年~2031年(百万米ドル) 241
表226 インド:タンパク質工学におけるAI市場、タンパク質タイプ別、
2024年~2031年 (百万米ドル) 241
表 227 インド:タンパク質エンジニアリングにおけるAI市場、タンパク質エンジニアリングプロセス別、2024年~2031年(百万米ドル) 242
表 228 インド:タンパク質エンジニアリングにおけるAI市場、エンドユーザー別、
2024年~2031年(百万米ドル) 242
表229 オーストラリア:タンパク質工学におけるAI市場、提供形態別、
2024年~2031年(百万米ドル) 243
表230 オーストラリア:タンパク質工学におけるAI市場(ソフトウェア/プラットフォーム)、タイプ別、2024年~2031年(百万米ドル) 244
表231 オーストラリア: サービス分野におけるタンパク質工学向けAI市場、タイプ別、2024年~2031年(百万米ドル) 244
表232 オーストラリア:タンパク質工学におけるAI市場(AIツール別)、
2024年~2031年(百万米ドル) 244
表233 オーストラリア:タンパク質工学におけるAI市場(用途別)、
2024年~2031年 (百万米ドル) 245
表234 オーストラリア:次世代バイオロジクス向けタンパク質工学におけるAI市場、タイプ別、2024年~2031年(百万米ドル) 245
表 235 オーストラリア:抗体発見・最適化向けタンパク質工学におけるAI市場(タイプ別)、2024年~2031年(百万米ドル) 246
表236 オーストラリア:タンパク質工学におけるAI市場(タンパク質タイプ別)、
2024年~2031年(百万米ドル) 246
表237 オーストラリア:タンパク質工学におけるAI市場、タンパク質工学プロセス別、2024年~2031年(百万米ドル) 247
表238 オーストラリア:タンパク質工学市場におけるAI、エンドユーザー別、
2024年~2031年(百万米ドル) 247
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









