主なポイント
市場概要:
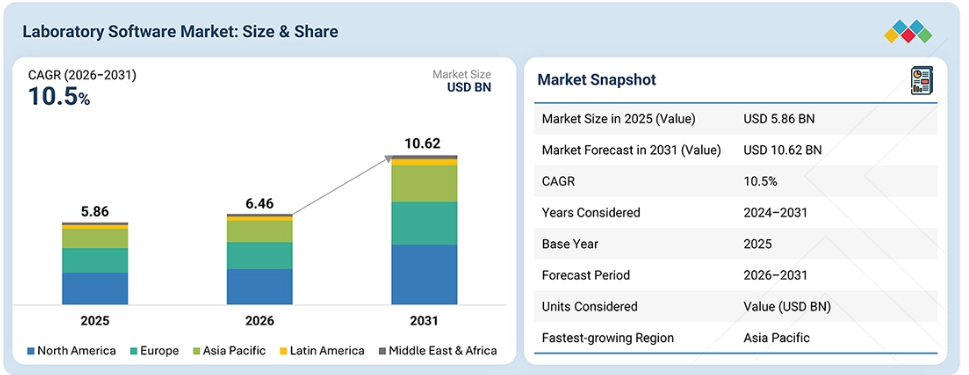
基準年(2025年)の市場規模:58億6,000万米ドル
現在の市場規模(2026年):64億6,000万米ドル
予測市場規模(2031年):106億2,000万米ドル
CAGR(2026年~2031年):10.5%
セグメント別リーダーシップ:
地域別リーダー:北米が市場を支配しており、2025年の世界の検査室用ソフトウェア市場において39.4%のシェアを占めています。
ソリューション種別リーダー:検査室情報管理システム(LIMS)は、予測期間中に最も高い成長率を示すと見込まれています。
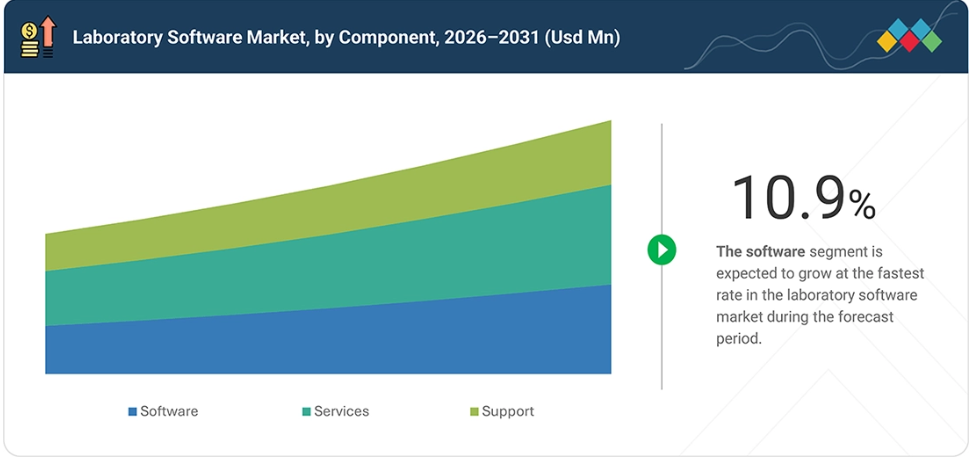
サービス別リーダー:サービスは、2025年の検査室用ソフトウェア市場において39.1%という最大のシェアを占めました。
技術別リーダー:AI対応ラボソフトウェアは、予測期間中に19.3%という最高の年平均成長率(CAGR)を記録すると予測されています。
機能別リーダー:検体およびワークフロー管理は、2025年のラボソフトウェア市場において最大のシェアを占めました。
業界別リーダー:ライフサイエンス業界が、ラボソフトウェア市場で最大のシェアを占めました。
市場見通しおよび競争環境:
サーモフィッシャーサイエンティフィック社、ラボバンテージ・ソリューションズ社、ラボウェア社、およびスターリムズ社は、その高い市場シェアと製品展開の広さから、世界的な実験室用ソフトウェア市場における主要プレイヤーとして挙げられています。
ベンチリング社、クラウドLIMS社、Qベンチ社などは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を強調しています。
実験室用ソフトウェア市場は、効率的なデータ管理へのニーズの高まり、生産性向上に向けた実験室の自動化の進展、およびデータ完全性に関する規制要件の強化によって牽引されています。さらに、製薬、バイオテクノロジー、診断分野における研究開発(R&D)活動の拡大に加え、クラウドベースおよびAI対応ソリューションへの移行が、導入を加速させています。
顧客の顧客に影響を与えるトレンドと変革
実験室ソフトウェア市場は、実験室における自動化、クラウドベースのプラットフォーム、AI搭載ツールの導入が進むにつれて、急速に進化しています。これにより、増大するデータ量への対応が可能となり、業務効率が向上します。データ整合性、規制順守、および迅速な結果提供への注目が高まる中、組織は断片化したプロセスを、連携したデジタルワークフローに置き換えるよう促されています。これにより、業務の標準化、データへのアクセス性の向上、および高度な分析が可能になります。こうした進展は、より自動化され、連携し、データ駆動型の環境を構築することで、実験室の業務を変革しています。
市場の動向
推進要因:検査室の自動化に対するニーズの高まり
検査室の自動化に対するニーズが高まっていることから、各検査室では非効率な手作業を自動化することで、その削減を図っています。ピペッティング、検体の取り扱い、プレートの搬送、データ入力といった作業は、手作業で行うとミスが発生しやすくなる可能性があります。
自動化ワークステーションや実験室システムを導入することで、実験室はミスの発生確率を低減し、処理能力を向上させ、熟練した人材をより複雑な業務に充てることが可能になります。同時に、自動化機器の利用拡大に伴い、実験データ量が増加しており、情報を収集、整理、分析、共有するための効果的なツールが求められています。実験室用ソフトウェアは、機器、ワークフロー、データを連携させる上で重要な役割を果たし、実験室が増加する業務量を管理しつつ、全体的な生産性と効率性を向上させるのに役立っています。
制約:導入、保守、およびサービスにかかるコストが高い
実験室用ソフトウェアの導入は、実験室の効率化やデータ管理の改善に役立ちますが、システムを稼働させるために必要な費用は高額になりすぎる可能性があります。実験室では、ソフトウェアライセンスの購入、システムの設定、機器の統合、データの移行、バリデーション、そして定期的な技術サポートの確保が必要となります。特に予算が限られている小規模な実験室にとっては、これらすべてが相当なコスト負担となる可能性があります。
また、保守、アップグレード、および特別なサポートも、全体的な予算を圧迫する可能性があります。したがって、研究所は、このようなシステムの導入によって得られる可能性のあるすべての利益を算出し、その上で初めて、情報技術への投資を行うかどうかを決定すべきです。
機会:リアルタイムのデータおよび分析に対する需要の高まり
正確な実験室情報や分析結果にタイムリーにアクセスするという要件の高まりは、実験室向けソフトウェアソリューションのサプライヤーにとって、いくつかの興味深い展望を開いています。ライフサイエンス、製薬、食品・飲料、化学産業の各分野における研究所では、データとその処理ニーズが絶えず増加しています。
LIMS、ELN、CDSといったソフトウェアソリューションにより、研究所のプロセスを一元化し、その監視、問題の検出、分析の実施、レポートの作成が可能になります。研究所において、タイムリーな意思決定、効率性、データの可視化、および規制順守への関心が高まるにつれ、リアルタイムのデータアクセスと高度な分析機能を備えたソフトウェアへの需要はさらに増加すると予想されます。
課題:熟練した臨床検査技師の不足
実験室プロセスのデジタル化と自動化が進むにつれ、実験室では、情報管理ツールを効率的に活用し、実験室データを処理し、ますます複雑化するデータを適切に解釈できる従業員が求められています。しかし、デジタルツールの使用や分析業務を行うための知識とスキルの両方を兼ね備えた専門家を見つけることが課題となっています。このようなスキルギャップは、組織が実験室用ソフトウェアを導入し、情報管理ツールの可能性を十分に活用することを妨げる可能性があります。予算に制約のある検査室では、こうした専門家の採用に困難をきたす可能性があります。したがって、熟練した人材の不足は、検査室用ソフトウェアの導入やデジタル技術の活用における障害となり得ます。
市場エコシステム
実験室用ソフトウェア市場のエコシステムは、多様な実験室環境において実験室用ソフトウェアやインフォマティクスソリューションを提供する主要企業(サーモフィッシャーサイエンティフィック社、LabVantage Solutions社、LabWare社、STARLIMS社、アジレント・テクノロジーズ社など)で構成されています。
また、(CloudLIMS、SciNote LLC、L7 Informatics社、QBench社など)を含むその他の企業は、専門的かつクラウドベースの実験室ソリューションを提供しています。政府および規制機関(米国食品医薬品局(FDA)、欧州連合(EU)、米国国立衛生研究所(NIH)、メディケア・メディケイドサービスセンター(CMS)、および米国疾病予防管理センター(CDC))は、検査データの標準、相互運用性、品質、および規制要件に影響を与えています。また、このエコシステムには、臨床、研究、検査、および製薬のワークフローを支援するために検査室用ソフトウェアを導入しているエンドユーザー(メイヨー・クリニック、アストラゼネカ、ノボ ノルディスク、クリーブランド・クリニック、ユーロフィン)も含まれています。
市場セグメント
実験室用ソフトウェア市場(ソリューション種別)
2025年、実験室情報管理システム(LIMS)は、検体の取り扱い、実験室業務、データ生成を管理する不可欠なシステムとして広く利用されていることから、実験室用ソフトウェア市場において最大の市場シェアを占めました。LIMSにより、実験室は膨大な量の情報を管理し、プロセスを自動化し、実験機器と連携させ、プロセス全体を通じてトレーサビリティを確保することが可能になります。製薬・バイオテクノロジー、診断、食品・飲料、化学、環境、および研究実験室など、幅広い分野で活用されているLIMSは、現代の実験室業務において不可欠な存在であると言えます。
実験室用ソフトウェア市場:コンポーネント別
2025年、実験室用ソフトウェア市場において、サービスセグメントが最大のシェアを占めました。これは、実験室がソフトウェアシステムの導入および管理においてサポートを必要としているという実務上の要件によるものです。ソフトウェアの導入には、多くの場合、設定、統合、データ移行、バリデーション、トレーニング、サポート、保守などの作業が含まれます。
これらはすべて、研究所がソフトウェアを機器、既存のシステム、およびプロセスと統合する必要がある場合に、特に重要となります。研究所におけるプロセスの複雑化が進み、規制当局からのデータ完全性に関する要求が高まるにつれ、組織はシステムの適切な機能を確保し、基準に準拠するために、特定のサービスを利用する傾向が強まっています。
クラウドおよびSaaS指向のソリューションは、導入、統合、カスタマイズ、移行サービスに対する需要をさらに後押ししています。
技術成熟度別 実験室用ソフトウェア市場
2025年時点で、AI非対応/従来型の実験室用ソフトウェアが最大の市場シェアを占めています。これは、多くの実験室が依然として、プロセス、検体、データ、品質手順、およびレポートの管理に既存のシステムに依存しているためです。多くの研究所では、人工知能を使用しなくてもニーズを満たす既存のシステムや検証済みのプロセスを有しているため、ソフトウェアに人工知能を統合していません。
また、導入コスト、システム統合、データの準備状況、検証の必要性、必要な専門知識といった要因もあり、研究所が人工知能を段階的に導入することにつながる可能性があります。しかし、自動化、分析、異常検知、意思決定の観点から人工知能の機能に注目する研究所が増えているため、予測期間中はAI対応ソフトウェアが支持される見込みです。
地域
予測期間中、アジア太平洋地域が検査室用ソフトウェア市場で最も急速な成長を遂げる見込み
予測期間中、アジア太平洋地域は検査室用ソフトウェア市場において最も急速な成長を記録すると予想されます。この成長は、同地域全体における製薬・バイオテクノロジー活動の拡大、研究開発(R&D)投資の増加、および検査室インフラの段階的な近代化によって支えられています。
自動化およびデジタル技術の採用拡大により、研究所は手作業による断片的なプロセスから、より連携の取れたワークフローへと移行するよう促されています。CRO、CDMO、臨床検査室、研究機関の拡大も、ソフトウェアに対する需要をさらに高めています。さらに、ヘルスケアおよびライフサイエンス分野への投資増加や、研究所の効率向上への注目の高まりが、アジア太平洋地域の主要市場における研究所向けソフトウェアの導入を後押しすると予想されます。
実験室用ソフトウェア市場:企業評価マトリックス
実験室用ソフトウェア市場のマトリックスにおいて、サーモフィッシャーサイエンティフィック社(スター)は強固な市場地位を維持しています。これは、同社の幅広い実験室情報システムポートフォリオ、確立された顧客基盤、グローバルな事業展開、および実験室データ管理、ワークフローの自動化、機器の接続性、実験室運営にわたる能力によって支えられています。
同社は、製薬、バイオテクノロジー、診断、検査ラボなど、幅広い業界にサービスを提供しています。Instem(新興リーダー)は、ラボの変革とコンプライアンスに準拠したラボ運営に注力することで、勢いを増しています。同社のソリューションは、ラボのワークフロー管理、データの完全性、機器の統合、品質プロセス、分析をサポートしており、AIを活用した機能への注力を強めることで、イノベーション面での存在感をさらに高めています。
主要市場プレイヤー
Thermo Fisher Scientific Inc. (US)
LabVantage Solutions Inc. (US)
LabWare (US)
STARLIMS Corporation (US)
Agilent Technologies, Inc. (US)
Waters Corporation (US)
LabLynx, Inc. (US)
Dassault Systèmes (France)
Revvity (Perkinelmer) (US)
Confience (US)
Labworks (US)
IDBS (UK)
Instem (UK)
Novatek International Inc. (Canada)
Agaram Technologies Pvt Ltd (India)
Siemens (Germany)
Caliber Technologies (US)
Clinsys,Inc. (US)
Labtrack (US)
Labkey (US)
Benchling (US)
最近の動向
2026年5月:アジレント・テクノロジーズは、実験室手順のガイド付き、標準化され、追跡可能なデジタル実行を実現するために設計された実験室実行システム「OpenLab Sync」を発表しました。このプラットフォームには、機器の統合、ワークフローの設定、システムの監視、セマンティック検索、およびアクティビティの要約といったAIを活用した機能も組み込まれており、インテリジェントでデジタル化された実験室ワークフローへの業界の移行を後押ししています。
2026年5月:STARLIMSは、ロンザ社のMODAプラットフォームの買収を完了し、実験室情報管理のポートフォリオを強化するとともに、製造実行および品質管理ワークフローにわたる機能を拡大しました。この取引により、実験室、品質管理、製造プロセスの統合が促進され、規制産業におけるより連携の取れた効率的な業務運営が支援されます。
2026年3月:LabVantage Solutions社は、自社のLIMSと統合されたAI、分析、自動化プラットフォーム「LabVantage CORTEX」を発表しました。このプラットフォームは、エージェント型AIとクラウドネイティブな自動化を活用し、検体管理、安定性試験、予測的品質管理、コンプライアンス監視などの検査室ワークフローを支援します。この開発は、中核となる検査室情報管理プラットフォームへのAIと自動化の統合が進んでいることを浮き彫りにしています。
2025年7月:Clinisys社は、Francisco Partners社からOrchard Software社の買収を完了し、Orchard社の実験室情報システムをClinisys社の幅広い実験室情報管理機能と統合しました。この取引により、Clinisys社は医療、ライフサイエンス、公衆衛生、診断検査室の各分野における存在感を拡大するとともに、多様な実験室ワークフローを支援する能力を強化しました。
2025年7月:Instemは、Xybion Digitalの買収を完了し、同社のPristimaによる前臨床試験管理機能をInstemのポートフォリオに追加しました。この取引により、Instemは前臨床研究分野における地位を強化するとともに、ライフサイエンスの研究開発および検査室ベースの研究ワークフロー向けのソフトウェア機能を拡充しました。
1 はじめに 30
1.1 本調査の目的 30
1.2 市場の定義 30
1.3 調査対象範囲 31
1.3.1 調査対象市場 31
1.3.2 調査対象の範囲および除外項目 32
1.3.3 対象期間 33
1.4 対象通貨 33
1.5 ステークホルダー 34
1.6 変更点の概要 34
2 エグゼクティブ・サマリー 36
2.1 主な洞察と市場のハイライト 36
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 38
2.3 市場を形作る破壊的トレンド 39
2.4 高成長セグメントおよび新興市場 40
2.5 概要:世界の市場規模、成長率、および予測 41
3 プレミアムインサイト 42
3.1 検査室用ソフトウェア市場の概要 42
3.2 北米:製品別・国別の検査室用ソフトウェア市場 43
3.3 検査室用ソフトウェア市場:地域別の成長機会 44
4 市場概要 45
4.1 はじめに 45
4.2 市場の動向 46
4.2.1 成長要因 46
4.2.1.1 検査室の自動化に対するニーズの高まり 46
4.2.1.2 統合型検査室情報ソリューションの導入拡大 47
4.2.1.3 製薬およびバイオテクノロジー企業における研究開発費の増加 48
4.2.1.4 前臨床および臨床試験に対する厳格な規制要件 49
4.2.1.5 クラウド型およびSaaS型実験室システムの導入拡大 49
4.2.2 制約要因 50
4.2.2.1 導入、保守、およびサービスにかかるコストの高さ 50
4.2.2.2 統合および相互運用性に関する課題 50
4.2.3 機会 51
4.2.3.1 リアルタイムデータおよび分析に対する需要の高まり 51
4.2.3.2 AIを活用した検査室情報システムの急速な普及 51
4.2.3.3 新興経済国における成長の可能性 52
4.2.4 課題 52
4.2.4.1 熟練した臨床検査技師の不足 52
4.2.4.2 中小企業における検査情報システムソリューションの導入が限定的であること 53
4.2.4.3 情報システムソフトウェアとの連携における課題 53
4.3 未充足ニーズと未開拓分野 54
4.4 相互に連携する市場とセクター横断的な機会 54
4.5 ティア1/2/3の主要企業による戦略的動き 55
5 業界の動向 57
5.1 ポーターの5つの力分析 57
5.1.1 供給者の交渉力 58
5.1.2 買い手の交渉力 58
5.1.3 新規参入の脅威 58
5.1.4 代替品の脅威 59
5.1.5 競争の激しさ 59
5.2 マクロ経済指標 59
5.2.1 はじめに 59
5.2.2 GDPの推移と予測 60
5.2.3 世界のヘルスケアIT産業の動向 60
5.3 バリューチェーン分析 60
5.3.1 研究開発 61
5.3.2 技術インフラ 61
5.3.3 プラットフォーム開発 61
5.3.4 流通 62
5.3.5 マーケティングおよび販売 62
5.3.6 アフターサービス 62
5.4 エコシステム分析 62
5.5 価格分析 64
5.5.1 ラボ用ソフトウェア市場の参考価格(ソフトウェア別、2025年) 65
5.5.2 地域別 検査室用ソフトウェア市場の参考価格(2025年) 65
5.6 主要な会議およびイベント 66
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 66
5.8 投資および資金調達のシナリオ 67
5.9 ケーススタディ分析 68
5.9.1 臨床検査データ管理の改善 68
5.9.2 データ管理の改善 69
5.9.3 ワークフローの標準化と相互接続されたエコシステム 69
5.9.4 検査結果へのアクセス性の向上 70
5.10 米国関税の影響の概要 70
5.10.1 はじめに 70
5.10.2 主な関税率 71
5.10.3 価格への影響分析 72
5.10.4 国・地域ごとの影響 72
5.10.4.1 米国 72
5.10.4.2 欧州 72
5.10.4.3 アジア太平洋 73
5.10.5 エンドユーザーへの影響 73
5.10.5.1 ライフサイエンス 73
5.10.5.2 食品・飲料および農業 73
5.10.5.3 化学 73
5.10.5.4 その他のエンドユーザー 73
6 テクノロジー、特許、
デジタル化、および AI の導入による戦略的変革 74
6.1 主要な新興技術 74
6.1.1 AI を活用した実験室情報学およびインテリジェント分析 74
6.1.2 自律的な検査室自動化とワークフローのオーケストレーション 74
6.1.3 クラウドネイティブで相互運用性があり、構成可能な検査室エコシステム 75
6.2 補完的技術 75
6.2.1 HL7、FHIR、LOINC、SNOMED CT、および検査データ
相互運用性技術 75
6.2.2 検査ミドルウェア、API、および機器接続
技術 76
6.2.3 クラウド、データ管理、およびサイバーセキュリティインフラ 76
6.3 関連技術 77
6.3.1 デジタルツインおよび計算モデリング 77
6.4 技術・製品ロードマップ 78
6.5 特許分析 79
6.5.1 実験室用ソフトウェア市場における特許公開の動向 79
6.5.2 インサイト:管轄区域および主要出願人の分析 80
6.6 将来の応用 84
6.6.1 AIを活用した検査室の意思決定支援および適応型ワークフロー 84
6.6.2 リアルタイムの検査室ワークフロー最適化と
インテリジェント・オートメーション 84
6.6.3 検査室データの縦断的管理と予測分析 85
6.7 AI/汎用AIが検査室ソフトウェア市場に与える影響 85
6.7.1 はじめに 85
6.7.2 検査室ソフトウェア市場におけるAI/汎用AIの可能性 86
6.7.3 AI/GEN AIの導入に関する事例研究 88
6.7.4 AI/GEN AIが相互接続されたエコシステムおよび隣接するエコシステムに与える影響 89
6.7.4.1 検査機器および自動化 89
6.7.4.2 ヘルスケアおよび臨床情報学 89
6.7.4.3 製薬、バイオテクノロジー、および科学研究 90
6.7.5 ユーザーの導入準備状況および影響評価 90
6.7.5.1 ユーザーの導入準備状況 90
6.7.5.1.1 ユーザーA:ライフサイエンス業界 90
6.7.5.1.2 ユーザーB:食品・飲料業界 91
6.7.5.1.3 ユーザーC:化学産業 91
6.7.5.2 影響評価 92
6.7.5.2.1 ユーザーA:ライフサイエンス産業 92
6.7.5.2.1.1 導入 92
6.7.5.2.1.2 影響 92
6.7.5.2.2 ユーザー B:食品・飲料業界 92
6.7.5.2.2.1 導入 92
6.7.5.2.2.2 影響 93
6.7.5.2.3 ユーザー C:化学産業 93
6.7.5.2.3.1 導入 93
6.7.5.2.3.2 影響 93
7 規制環境 94
7.1 地域ごとの規制およびコンプライアンス 94
7.1.1 規制機関、政府機関、およびその他の組織 95
7.1.2 規制の枠組み 97
7.1.2.1 北米 97
7.1.3 欧州 98
7.1.4 アジア太平洋地域 99
7.1.5 ラテンアメリカ 100
7.1.6 中東・アフリカ 100
7.1.7 業界標準 101
8 顧客環境と購買者の行動 102
8.1 はじめに 102
8.2 意思決定プロセス 102
8.3 購入者のステークホルダーと購入評価基準 103
8.4 購入プロセスにおける主要なステークホルダー 103
8.4.1 購入プロセスにおける主要なステークホルダー 104
8.4.2 購入基準 104
8.5 導入の障壁と内部的な課題 106
8.6 さまざまなエンドユーザーにおける未充足ニーズ 106
8.6.1 未充足ニーズ 107
8.6.2 エンドユーザーの期待 108
8.7 市場の収益性 109
9 ソリューション種別別の検査室用ソフトウェア市場 110
9.1 はじめに 111
9.2 検査室情報管理システム(LIMS) 111
9.2.1 汎用型LIMS 113
9.2.1.1 ROIの早期回収や総所有コストの削減といった利点が、このセグメントを後押ししています 113
9.2.2 業界特化型LIMS 113
9.2.2.1 市場の成長を支えるためには、特定の業界要件に対応したLIMSソリューションが必要です 113
9.3 電子実験ノート 114
9.3.1 市場の成長を支えるため、コンプライアンス、知的財産の
保護、および構造化された実験データ管理に対するニーズが高まっています 114
9.4 クロマトグラフィーデータシステム 115
9.4.1 クロマトグラフィーデータシステムは、クロマトグラフィー結果の
自動データ取得、処理、およびコンプライアンスに準拠した管理を
サポートします 115
9.5 電子データ収集(EDC)および臨床データ管理システム(CDMS) 116
9.5.1 臨床研究のデジタル化の進展と、
EDCおよびCDMSの導入を推進する高品質でトレーサビリティのあるデータの必要性 116
9.6 検査実行システム 117
9.6.1 検査実行システムは、紙ベースのプロセスを排除する電子的な
環境を提供し、紙ベースのプロセスを排除します 117
9.7 品質管理システム 118
9.7.1 市場の成長を支えるための、デジタル品質、コンプライアンス、および
CAPA管理へのニーズの高まり 118
9.8 科学データ管理システム 119
9.8.1 SDMSは、実験室システム全体で生成されたデータの一元管理、トレーサビリティ、
および再利用を支援します 119
9.9 その他 120
10 コンポーネント別ラボ用ソフトウェア市場 122
10.1 はじめに 123
10.2 ソフトウェア 123
10.2.1 市場の成長を支えるため、既存の分析機器を統合する
必要性が高まっています 123
10.3 サービス 124
10.3.1 市場を牽引する、導入、統合、および
バリデーションサービスへの需要の高まり 124
10.4 サポート 125
10.4.1 セグメントの成長を牽引するための、ソフトウェアのアップグレードを通じた技術的課題の解決および実験室
業務の効率化の必要性 125
11 技術の成熟度別 検査室用ソフトウェア市場 127
11.1 はじめに 128
11.2 AI 対応の検査室用ソフトウェア 128
11.2.1 市場の成長を支えるAIベースの分析、予測機能、および自動化の導入拡大 128
11.3 AI非対応/従来の検査室用ソフトウェア 129
11.3.1 中核的なデータ管理、ワークフローの自動化、およびコンプライアンス確保のための、定評ある検査室用ソフトウェアの継続的な利用 129
12 機能別検査室用ソフトウェア市場 131
12.1 はじめに 132
12.2 検体およびワークフロー管理 132
12.2.1 市場の成長を支える検体トレーサビリティおよびワークフロー自動化へのニーズの高まり 132
12.3 実験実行およびデータ管理 133
12.3.1 データ品質の向上に向けた、標準化された実験実施および直接データ収集への需要の高まり 133
12.4 データ保存およびライフサイクル管理 134
12.4.1 実験データの増加と、需要を牽引する長期的なデータアクセスへのニーズ 134
12.5 品質およびコンプライアンス管理 135
12.5.1 市場の成長を支えるため、データの完全性、監査可能性、およびデジタル品質プロセスへの注目が高まっています 135
12.6 分析と解釈 136
12.6.1 市場の成長を促進するため、検査データから知見を抽出する高度な分析およびAIの利用が拡大しています 136
12.7 在庫および資産管理 137
12.7.1 業務効率の向上に向けた、検査室の資材および機器のリアルタイム管理に対するニーズの高まり 137
12.8 報告および規制当局への提出 138
12.8.1 規制順守を支援するための、自動化された報告および追跡可能な電子申請へのニーズの高まり 138
13 業界別実験室用ソフトウェア市場 140
13.1 はじめに 141
13.2 ライフサイエンス 141
13.2.1 製薬・バイオテクノロジー企業 143
13.2.1.1 製薬・バイオテクノロジー企業におけるワークフローの自動化と効率化が需要を後押し 143
13.2.2 受託サービス機関(CDMO/CRO/CMO) 144
13.2.2.1 CRO、CDMO、CMOの成長に及ぼす高度な実験室用ソフトウェアの影響が、このセグメントを牽引します 144
13.2.3 バイオバンクおよびバイオレポジトリ 144
13.2.3.1 精密医療と共同
研究を促進する技術の進歩が、成長を後押しします 144
13.2.4 臨床・分子診断検査室 145
13.2.4.1 効率性とコンプライアンスの向上によるセグメント成長の促進 145
13.2.5 学術・政府系研究機関 146
13.2.5.1 市場の成長を支える、がん、ゲノミクス、プロテオミクス研究の進展 146
13.2.6 NGS/ゲノミクス検査室 147
13.2.6.1 次世代シーケンシング(NGS)が検査室用ソフトウェアに与える影響:ゲノム研究と臨床診断に革命をもたらす 147
13.2.7 毒性学研究所 148
13.2.7.1 毒性学のワークフロー管理、データの完全性、および規制順守の向上によるセグメントの牽引 148
13.3 食品・飲料および農業 149
13.3.1 食品汚染防止における重要な役割が市場を後押し 149
13.4 石油化学・石油・ガス産業 150
13.4.1 業務効率の向上とコンプライアンスの徹底がセグメントを牽引 150
13.5 化学 151
13.5.1 特殊化学品における高度な品質と効率性 – 主要な推進要因 151
13.6 環境試験所 152
13.6.1 環境
試験機関における確実なコンプライアンスと効率性が、このセグメントを牽引します 152
13.7 法科学 153
13.7.1 高度な
実験室用ソフトウェアソリューションによる法科学調査の強化が、このセグメントを後押しします 153
13.8 その他の産業 154
14 地域別実験室用ソフトウェア市場 156
14.1 はじめに 157
14.2 北米 157
14.3 北米のマクロ経済見通し 159
14.3.1 米国 163
14.3.1.1 市場成長を牽引する、AI対応かつ相互運用可能な検査室
ソフトウェアの導入拡大 163
14.3.2 カナダ 166
14.3.2.1 デジタル化の進展と研究インフラへの投資の拡大が
市場の成長を牽引 166
14.4 ヨーロッパ 170
14.4.1 ヨーロッパのマクロ経済見通し 170
14.4.2 ドイツ 174
14.4.2.1 医療のデジタル化の進展とバイオテクノロジーへの投資の拡大が
導入を促進 174
14.4.3 フランス 178
14.4.3.1 ヘルスケア・イノベーションおよび生物医学研究への投資の拡大が
導入を促進 178
14.4.4 英国 181
14.4.4.1 ライフサイエンスへの投資とデジタル化を拡大し、導入を促進 181
14.4.5 イタリア 185
14.4.5.1 医療のデジタル化と研究データ
インフラを拡充し、導入を促進 185
14.4.6 スペイン 188
14.4.6.1 ヘルスデータのデジタル化とライフサイエンスへの投資を拡大し、
導入を促進する 188
14.4.7 その他の欧州諸国 191
14.5 アジア太平洋地域 195
14.5.1 アジア太平洋地域のマクロ経済見通し 196
14.5.2 中国 200
14.5.2.1 医療のデジタル化と生物医学研究の拡大が
市場成長を牽引 200
14.5.3 日本 203
14.5.3.1 医療のデジタル化と先端技術に対する政府の支援が
市場成長を牽引 203
14.5.4 インド 206
14.5.4.1 デジタルヘルスインフラとライフサイエンス研究の拡大が
市場の成長を牽引 206
14.5.5 オーストラリア 210
14.5.5.1 ゲノミクスの導入拡大と医療データのデジタル化が
市場の成長を牽引 210
14.5.6 韓国 213
14.5.6.1 デジタルヘルスケアおよび生物医学
イノベーションへの投資拡大が市場成長を牽引 213
14.5.7 アジア太平洋その他の地域 217
14.6 ラテンアメリカ 220
14.6.1 ラテンアメリカのマクロ経済見通し 220
14.6.2 ブラジル 224
14.6.2.1 デジタルヘルスへの投資拡大と相互運用性の向上により、
検査室用ソフトウェアの導入を促進 224
14.6.3 メキシコ 227
14.6.3.1 医療のデジタル化と検査データの統合が進み、
市場を牽引 227
14.6.4 その他のラテンアメリカ諸国 230
14.7 中東・アフリカ 234
14.7.1 中東・アフリカのマクロ経済見通し 234
14.7.2 GCC諸国 238
14.7.2.1 サウジアラビア 242
14.7.2.1.1 医療のデジタル化とイノベーションの進展が市場成長を牽引 242
14.7.2.2 UAE 246
14.7.2.2.1 医療のデジタル化とAIの導入拡大が市場成長を牽引 246
14.7.2.3 その他のGCC諸国 249
14.7.3 南アフリカ 253
14.7.3.1 医療データのデジタル化と臨床検査分析の拡大が
市場成長を後押し 253
14.7.4 中東・アフリカのその他の地域 256
15 競争環境 260
15.1 概要 260
15.2 主要企業の戦略/競争優位性(2023年~2026年) 260
15.3 売上高分析(2021年~2025年) 263
15.4 市場シェア分析 263
15.5 ブランド/ソフトウェア比較 266
15.6 企業評価および財務指標 267
15.7 企業評価マトリックス:主要企業、2025年 268
15.7.1 スター企業 268
15.7.2 新興リーダー企業 268
15.7.3 普及型企業 268
15.7.4 参入企業 268
15.7.5 企業の事業展開:主要企業、2025年 270
15.7.5.1 企業の事業展開 270
15.7.5.2 地域別の事業展開 271
15.7.5.3 技術別の事業展開 272
15.7.5.4 コンポーネント別の事業展開 273
15.7.5.5 業界別展開状況 274
15.8 企業評価マトリックス:スタートアップ/中小企業、2025年 275
15.8.1 先進的な企業 275
15.8.2 対応力のある企業 275
15.8.3 活力ある企業 275
15.8.4 スタート地点 275
15.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 277
15.9 競合シナリオ 278
15.9.1 取引 279
15.9.2 その他の動向 280
16 企業概要 281
16.1 主要企業 281
16.1.1 サーモフィッシャーサイエンティフィック社 281
16.1.1.1 事業概要 281
16.1.1.2 提供製品・ソリューション・サービス 282
16.1.1.3 最近の動向 284
16.1.1.3.1 製品の発売およびアップグレード 284
16.1.1.3.2 取引 284
16.1.1.3.3 事業拡大 285
16.1.1.4 MnMの見解 285
16.1.1.4.1 主な強み 285
16.1.1.4.2 戦略的選択 286
16.1.1.4.3 弱点および競合上の脅威 286
16.1.2 LABVANTAGE SOLUTIONS INC. 287
16.1.2.1 事業概要 287
16.1.2.2 提供している製品・ソリューション・サービス 288
16.1.2.3 最近の動向 289
16.1.2.3.1 製品の発売およびアップグレード 289
16.1.2.3.2 取引 290
16.1.2.4 MnMの見解 290
16.1.2.4.1 主な強み 290
16.1.2.4.2 戦略的選択 290
16.1.2.4.3 弱点および競合上の脅威 291
16.1.3 LABWARE 292
16.1.3.1 事業概要 292
16.1.3.2 提供している製品・ソリューション・サービス 293
16.1.3.3 最近の動向 294
16.1.3.3.1 製品の発売およびアップグレード 294
16.1.3.3.2 取引 295
16.1.3.3.3 事業拡大 295
16.1.3.4 MnMの見解 295
16.1.3.4.1 主な強み 295
16.1.3.4.2 戦略的選択 296
16.1.3.4.3 弱点および競合上の脅威 296
16.1.4 STARLIMS CORPORATION 297
16.1.4.1 事業概要 297
16.1.4.2 提供している製品・ソリューション・サービス 298
16.1.4.3 最近の動向 299
16.1.4.3.1 製品の発売およびアップグレード 299
16.1.4.3.2 契約 299
16.1.4.4 MnMの見解 300
16.1.4.4.1 主な強み 300
16.1.4.4.2 戦略的選択 300
16.1.4.4.3 弱点および競合上の脅威 300
16.1.5 AGILENT TECHNOLOGIES, INC. 301
16.1.5.1 事業概要 301
16.1.5.2 提供している製品・ソリューション・サービス 302
16.1.5.3 最近の動向 304
16.1.5.3.1 製品の発売およびアップグレード 304
16.1.5.3.2 取引 305
16.1.5.3.3 事業拡大 305
16.1.5.4 MnMの見解 306
16.1.5.4.1 主な強み 306
16.1.5.4.2 戦略的選択 306
16.1.5.4.3 弱みと競合上の脅威 306
16.1.6 WATERS CORPORATION 307
16.1.6.1 事業概要 307
16.1.6.2 提供製品・ソリューション・サービス 308
16.1.6.3 最近の動向 309
16.1.6.3.1 製品の発売およびアップグレード 309
16.1.6.3.2 契約 310
16.1.6.3.3 事業拡大 311
16.1.7 LABLYNX LIMS 312
16.1.7.1 事業概要 312
16.1.7.2 提供している製品・ソリューション・サービス 313
16.1.7.3 最近の動向 314
16.1.7.3.1 製品の発売およびアップグレード 314
16.1.8 DASSAULT SYSTÈMES 315
16.1.8.1 事業概要 315
16.1.8.2 提供している製品・ソリューション・サービス 317
16.1.8.3 最近の動向 318
16.1.8.3.1 製品の発売およびアップグレード 318
16.1.8.3.2 事業拡大 318
16.1.9 REVVITY 319
16.1.9.1 事業概要 319
16.1.9.2 提供している製品・ソリューション・サービス 321
16.1.9.3 最近の動向 322
16.1.9.3.1 製品の発売およびアップグレード 322
16.1.9.3.2 契約 323
16.1.10 CONFIENCE 324
16.1.10.1 事業概要 324
16.1.10.2 提供している製品・ソリューション・サービス 325
16.1.10.3 最近の動向 325
16.1.10.3.1 製品の発売およびアップグレード 325
16.1.10.3.2 契約 326
16.1.11 LABWORKS 327
16.1.11.1 事業概要 327
16.1.11.2 提供している製品・ソリューション・サービス 327
16.1.12 IDBS 329
16.1.12.1 事業概要 329
16.1.12.2 提供している製品・ソリューション・サービス 330
16.1.12.3 最近の動向 330
16.1.12.3.1 製品の発売およびアップグレード 330
16.1.12.3.2 契約 331
16.1.13 INSTEM 332
16.1.13.1 事業概要 332
16.1.13.1.1 提供している製品・ソリューション・サービス 333
16.1.13.2 最近の動向 334
16.1.13.2.1 製品の発売およびアップグレード 334
16.1.13.2.2 取引 334
16.1.13.2.3 事業拡大 335
16.1.14 NOVATEK INTERNATIONAL 336
16.1.14.1 事業概要 336
16.1.14.2 提供している製品・ソリューション・サービス 337
16.1.15 AGARAM TECHNOLOGIES PVT. LTD. 338
16.1.15.1 事業概要 338
16.1.15.2 提供している製品・ソリューション・サービス 339
16.1.15.3 最近の動向 340
16.1.15.3.1 製品の発売およびアップグレード 340
16.1.15.3.2 契約 340
16.1.16 SIEMENS 342
16.1.16.1 事業概要 342
16.1.16.2 提供している製品・ソリューション・サービス 344
16.1.16.3 最近の動向 345
16.1.16.3.1 製品の発売およびアップグレード 345
16.1.16.3.2 契約 346
16.1.17 CALIBER TECHNOLOGIES 347
16.1.17.1 事業概要 347
16.1.17.2 提供している製品・ソリューション・サービス 348
16.1.17.3 最近の動向 349
16.1.17.3.1 製品の発売およびアップグレード 349
16.1.17.3.2 契約 349
16.1.18 CLINISYS, INC. 350
16.1.18.1 事業概要 350
16.1.18.2 提供している製品・ソリューション・サービス 350
16.1.18.3 最近の動向 351
16.1.18.3.1 製品の発売およびアップグレード 351
16.1.18.3.2 契約 352
16.1.18.3.3 事業拡大 353
16.1.19 LABTRACK 354
16.1.19.1 事業概要 354
16.1.19.2 提供している製品・ソリューション・サービス 355
16.1.20 LABKEY 356
16.1.20.1 事業概要 356
16.1.20.2 提供している製品・ソリューション・サービス 356
16.1.20.3 最近の動向 358
16.1.20.3.1 製品の発売およびアップグレード 358
16.1.20.3.2 契約実績 359
16.1.21 BENCHLING 360
16.1.21.1 事業概要 360
16.1.21.2 提供製品・ソリューション・サービス 360
16.1.21.3 最近の動向 362
16.1.21.3.1 製品の発売およびアップグレード 362
16.1.21.3.2 契約 364
16.2 その他の企業 365
16.2.1 CLOUDLIMS 365
16.2.2 SCINOTE LLC 366
16.2.3 L7 INFORMATICS, INC. 367
16.2.4 QBENCH INC. 368
17 調査方法論 369
17.1 調査アプローチ 369
17.1.1 二次調査 370
17.1.1.1 二次情報源からの主要データ 371
17.1.2 一次調査 371
17.1.2.1 一次情報源からの主要データ 373
17.1.2.2 主要専門家からの知見 374
17.2 調査方法論の設計 374
17.3 市場規模の推計 376
17.4 市場細分化データの三角測量 380
17.5 市場シェアの推計 381
17.6 本調査の前提条件 382
17.7 本調査の限界 382
17.7.1 調査範囲に関連する限界 382
17.7.2 調査方法に関連する限界 382
17.8 リスク評価 383
18 付録 384
18.1 ディスカッション・ガイド 384
18.2 ナレッジストア:Markets and Marketsの購読ポータル 389
18.3 カスタマイズオプション 391
18.4 関連レポート 391
18.5 著者情報 392
表1 米ドル為替レート 32
表2 実験室用ソフトウェア市場:ポーターの5つの力分析 57
表3 実験室用ソフトウェア市場:エコシステムにおける役割 62
表4 実験室用ソフトウェア市場の参考価格(提供形態別)(2025年) 64
表5 実験室用ソフトウェア市場の参考価格(地域別) (2025年) 64
表6 検査室用ソフトウェア市場:主要な会議およびイベント(2026年~2027年) 65
表7 事例1:生物分析および臨床検査室のデータ管理の改善 67
表8 事例2:社内LIMSからバリデーション済みの検査室用ソフトウェアプラットフォームへの移行 68
表9 事例3:複数のCRO拠点におけるLIMS+ELNの導入拡大 68
表10 事例4:病院の病理部門におけるレガシーLIMSの統合 69
表11 米国調整後相互関税率 70
表12 検査室用ソフトウェア市場:主要特許 82
表13 北米:規制機関、政府機関、およびその他の組織 94
表14 欧州:規制機関、政府機関、およびその他の組織 94
表15 アジア太平洋地域:規制機関、政府機関、およびその他の組織 95
表16 ラテンアメリカ:規制機関、政府機関、およびその他の組織 96
表17 中東・アフリカ:規制機関、政府機関、およびその他の組織 96
表18 北米の規制状況 96
表19 欧州の規制状況 97
表20 アジア太平洋地域の規制状況 98
表21 ラテンアメリカの規制状況 99
表22 中東・アフリカの規制状況 99
表23 上位3社のエンドユーザーにおける購買プロセスへのステークホルダーの影響 103
表24 上位3社のエンドユーザーの購買基準 104
表25 ラボ用ソフトウェア市場における未充足ニーズ 106
表26 検査室用ソフトウェア市場におけるエンドユーザーの期待 107
表27 検査室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 110
表28 LIMS向け実験室ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 111
表29 LIMS向け実験室ソフトウェア市場(地域別、2024年~2031年)(百万米ドル) 111
表30 汎用LIMS向け実験室ソフトウェア市場:地域別、2024年~2031年(百万米ドル) 112
表31 業界特化型LIMS向け実験室ソフトウェア市場(地域別、2024年~2031年)(百万米ドル) 113
表32 電子実験ノート向け実験室ソフトウェア市場(地域別、
2024年~2031年) (百万米ドル) 114
表33 クロマトグラフィーデータシステム向け実験室ソフトウェア市場(地域別)、
2024年~2031年(百万米ドル) 115
表34 電子データ収集および臨床データ 管理システム向け検査室ソフトウェア市場(地域別、2024年~2031年)(百万米ドル) 116
表35 検査室実行システム向け検査室ソフトウェア市場(地域別、
2024年~2031年)(百万米ドル) 117
表36 品質管理システム向け検査室ソフトウェア市場、地域別、
2024年~2031年(百万米ドル) 118
表37 科学データ管理システム向け検査室ソフトウェア市場(地域別、
2024年~2031年)(百万米ドル) 119
表38 その他のソリューションタイプ別 実験室用ソフトウェア市場(地域別、2024年~2031年)(百万米ドル) 120
表39 実験室用ソフトウェア市場(コンポーネント別、2024年~2031年)(百万米ドル) 122
表40 2024年~2031年の地域別ラボ用ソフトウェア市場(ソフトウェア部門)(百万米ドル) 123
表41 2024年~2031年の地域別ラボ用ソフトウェア市場(サービス部門)(百万米ドル) 124
表42 地域別 ラボ用ソフトウェアのサポート市場、2024年~2031年(百万米ドル) 125
表43 技術成熟度別 ラボ用ソフトウェア市場、2024年~2031年 (百万米ドル) 127
表44 AI対応ラボ用ソフトウェア市場(地域別)、
2024年~2031年(百万米ドル) 128
表45 非AI対応/従来型検査室用ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 129
表46 機能別実験室用ソフトウェア市場、2024年~2031年(百万米ドル) 131
表47 地域別サンプルおよびワークフロー管理用実験室用ソフトウェア市場、
2024年~2031年(百万米ドル) 132
表48 実験実行・データ管理向けラボ用ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 133
表49 データ保存・ライフサイクル管理向けラボ用ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 134
表50 品質・コンプライアンス管理向け実験室用ソフトウェア市場、地域別、
2024年~2031年(百万米ドル) 135
表51 分析・解釈向け検査室用ソフトウェア市場、地域別、
2024年~2031年(百万米ドル) 136
表52 在庫・資産管理向け実験室用ソフトウェア市場、地域別、
2024年~2031年(百万米ドル) 137
表53 報告・規制当局への提出向け実験室用ソフトウェア市場、地域別、
2024年~2031年(百万米ドル) 138
表54 業界別ラボ用ソフトウェア市場、2024年~2031年(百万米ドル) 140
表55 ライフサイエンス向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 141
表56 ライフサイエンス向け実験室用ソフトウェア市場(地域別、2024年~2031年)(百万米ドル) 141
表57 製薬・バイオテクノロジー企業向け実験室用ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 142
表58 地域別 受託サービス機関向け実験室用ソフトウェア市場、
2024年~2031年 (百万米ドル) 143
表59 バイオバンクおよびバイオレポジトリ向け実験室用ソフトウェア市場(地域別)、
2024年~2031年(百万米ドル) 144
表60 臨床・分子診断検査室向けラボ用ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 145
表61 学術・政府研究機関向けラボ用ソフトウェア市場、
地域別、2024年~2031年(百万米ドル) 146
表62 NGS/ゲノム検査室向けラボ用ソフトウェア市場、地域別、
2024年~2031年(百万米ドル) 147
表63 毒性学研究所向け実験室用ソフトウェア市場、地域別、
2024年~2031年(百万米ドル) 148
表64 食品・飲料および農業向け実験室用ソフトウェア市場、地域別、
2024年~2031年(百万米ドル) 149
表65 石油化学・石油・ガス分野向け実験室用ソフトウェア市場(地域別)、
2024年~2031年 (百万米ドル) 150
表66 化学分野における実験室用ソフトウェア市場(地域別、2024年~2031年)(百万米ドル) 151
表67 環境試験研究所向け実験室用ソフトウェア市場(地域別)、
2024年~2031年(百万米ドル) 152
表68 法科学向け実験室用ソフトウェア市場(地域別)、2024年~2031年(百万米ドル) 153
表69 その他の産業向け実験室用ソフトウェア市場(地域別、2024年~2031年)(百万米ドル) 154
表70 地域別ラボ用ソフトウェア市場、2024年~2031年(百万米ドル) 156
表71 北米:国別ラボ用ソフトウェア市場、2024年~2031年 (百万米ドル) 158
表72 北米:検査室用ソフトウェア市場、ソリューション種別、2024年~2031年(百万米ドル) 159
表73 北米:LIMS向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 159
表74 北米:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年 (百万米ドル) 160
表75 北米:実験室用ソフトウェア市場(技術成熟度別)、
2024年~2031年(百万米ドル) 160
表76 北米:実験室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 161
表77 北米:実験室用ソフトウェア市場(業界別)、2024年~2031年(百万米ドル) 161
表78 北米:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別)、
2024年~2031年(百万米ドル) 162
表79 米国:実験室用ソフトウェア市場(ソリューションタイプ別)、2024年~2031年 (百万米ドル) 163
表80 米国:LIMS向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 163
表81 米国:実験室用ソフトウェア市場(コンポーネント別、2024年~2031年)(百万米ドル) 163
表82 米国:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 164
表83 米国:実験室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 164
表84 米国:検査室用ソフトウェア市場(業界別)、2024年~2031年(百万米ドル) 165
表85 米国:ライフサイエンス向け検査室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル)
165表86 カナダ:実験室用ソフトウェア市場(ソリューション種別)、2024年~2031年(百万米ドル) 166表87 カナダ:LIMS向け実験室用ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 167表88 カナダ:実験室用ソフトウェア市場、コンポーネント別、2024年~2031年(百万米ドル) 167表89 カナダ:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 167表90 カナダ:実験室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 168表91 カナダ:検査室用ソフトウェア市場(業界別)、2024年~2031年(百万米ドル) 168表92 カナダ:ライフサイエンス向け検査室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 169表93 欧州:実験室用ソフトウェア市場(国別、2024年~2031年)(百万米ドル) 170表94 欧州:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 171表95 欧州:LIMS向け実験室ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 171表96 欧州:実験室ソフトウェア市場(コンポーネント別、2024年~2031年)(百万米ドル) 171表97 欧州:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 172表98 欧州:実験室用ソフトウェア市場(機能別)、 2024年~2031年(百万米ドル) 172表99 欧州:実験室用ソフトウェア市場、業種別、2024年~2031年(百万米ドル) 173表100 欧州:ライフサイエンス向け実験室用ソフトウェア市場、タイプ別 、2024年~2031年(百万米ドル) 173表101 ドイツ:実験室用ソフトウェア市場、ソリューションタイプ別、2024年~2031年 (百万米ドル) 174表 102 ドイツ:LIMS向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 174
表103 ドイツ:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 175
表104 ドイツ:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 175
表105 ドイツ:実験室用ソフトウェア市場(機能別)、 2024年~2031年(百万米ドル) 175
表106 ドイツ:実験室用ソフトウェア市場、業種別、2024年~2031年(百万米ドル) 176
表107 ドイツ:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 176
表108 フランス:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 177
表109 フランス:LIMS向け実験室用ソフトウェア市場(種別、2024年~2031年)(百万米ドル) 178
表110 フランス:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 178
表111 フランス:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 178
表112 フランス:実験室用ソフトウェア市場(機能別)、2024年~2031年 (百万米ドル) 179
表113 フランス:実験室用ソフトウェア市場、業界別、2024年~2031年(百万米ドル) 179
表114 フランス:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 180
表115 英国:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 181
表116 英国:LIMS向け実験室用ソフトウェア市場(種別、2024年~2031年)(百万米ドル) 181
表 117 英国:実験室用ソフトウェア市場、コンポーネント別、2024年~2031年(百万米ドル) 181表118 英国:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 182表119 英国:実験室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 182表120 英国:実験室用ソフトウェア市場、業界別、2024年~2031年(百万米ドル) 183表121 英国:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 183表122 イタリア:実験室用ソフトウェア市場(ソリューションタイプ別)、2024年~2031年 (百万米ドル) 184表123 イタリア:LIMS向け実験室用ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 184表124 イタリア:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 185表125 イタリア:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 185表126 イタリア:実験室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 185表127 イタリア:実験室用ソフトウェア市場(業界別)、2024年~2031年(百万米ドル) 186表128 イタリア:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 186表129 スペイン:実験室用ソフトウェア市場(ソリューションタイプ別)、2024年~2031年 (百万米ドル) 187表130 スペイン:LIMS向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 188表131 スペイン:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル)
188表132 スペイン:検査室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 188表133 スペイン:検査室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 189表134 スペイン:実験室用ソフトウェア市場(産業別)、2024年~2031年 (百万米ドル) 189表 135 スペイン:ライフサイエンス向け実験室用ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 190表136 その他の欧州諸国:ソリューション種別別実験室用ソフトウェア市場、2024年~2031年(百万米ドル) 191表137 欧州その他地域:LIMS向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 191表138 欧州その他地域:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 192表139 欧州その他地域:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年 (百万米ドル) 192表 140 欧州その他地域:実験室用ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 192表141 欧州その他地域:検査室用ソフトウェア市場(業界別)、2024年~2031年(百万米ドル) 193表142 欧州その他地域:ライフサイエンス向け検査室用ソフトウェア市場(タイプ別)、2024年~2031年 (百万米ドル) 193表 143 アジア太平洋地域:実験室用ソフトウェア市場(国別、2024年~2031年)(百万米ドル) 195表 144 アジア太平洋地域:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル)
196表145 アジア太平洋地域:LIMS向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 196表146 アジア太平洋地域:実験室用ソフトウェア市場(コンポーネント別、2024年~2031年) (百万米ドル) 197表 147 アジア太平洋地域:検査室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 197表148 アジア太平洋地域:実験室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 197表149 アジア太平洋地域:実験室用ソフトウェア市場(業界別)、2024年~2031年 (百万米ドル) 198表 150 アジア太平洋地域:ライフサイエンス向け実験室用ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 198表151 中国:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 199表152 中国:LIMS向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 199表153 中国:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 200表154 中国:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 200表155 中国:実験室用ソフトウェア市場(機能別)、2024年~2031年 (百万米ドル) 200表 156 中国:実験室用ソフトウェア市場、業種別、2024年~2031年(百万米ドル) 201表 157 中国:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 201表158 日本:実験室用ソフトウェア市場(ソリューションタイプ別、2024年~2031年)(百万米ドル) 202表159 日本:LIMS向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 203表160 日本:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 203表 161 日本:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 203表 162 日本:実験室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 204表 163 日本:実験室用ソフトウェア市場、業界別、2024年~2031年(百万米ドル) 204表 164 日本:ライフサイエンス向け実験室用ソフトウェア市場、 タイプ別、2024年~2031年(百万米ドル) 205表165 インド:実験室用ソフトウェア市場、ソリューションタイプ別、2024年~2031年(百万米ドル) 206表166 インド:LIM向け実験室用ソフトウェア市場 S向け、タイプ別、2024年~2031年(百万米ドル) 206表167 インド:実験室用ソフトウェア市場、コンポーネント別、2024年~2031年(百万米ドル) 206表 168 インド:検査室用ソフトウェア市場、技術成熟度別、2024年~2031年(百万米ドル) 207表169 インド:検査室用ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 207表170 インド:検査室用ソフトウェア市場(業界別)、2024年~2031年(百万米ドル) 208表171 インド:ライフサイエンス向け検査室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 208表172 オーストラリア:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 209表173 オーストラリア:LIMS向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 210表174 オーストラリア:実験室用ソフトウェア市場(コンポーネント別、2024年~2031年)(百万米ドル) 210表175 オーストラリア:
技術成熟度別 オーストラリアの検査室用ソフトウェア市場、2024年~2031年(百万米ドル) 210
表176 オーストラリア:実験室用ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 211
表177 オーストラリア:実験室用ソフトウェア市場(業界別)、2024年~2031年(百万米ドル) 211
表178 オーストラリア:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 212
表179 韓国:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 213
表180 韓国:LIMS向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 213
表181 韓国:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年 (百万米ドル) 214
表182 韓国:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 214
表183 韓国:実験室用ソフトウェア市場(機能別、2024年~2031年)(百万米ドル) 214
表184 韓国:実験室用ソフトウェア市場、業種別、2024年~2031年(百万米ドル) 215
表185 韓国: ライフサイエンス向け実験室用ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 215
表186 アジア太平洋地域その他:実験室用ソフトウェア市場、ソリューションタイプ別、2024年~2031年 (百万米ドル) 216
表187 アジア太平洋地域その他:LIMS向け実験室用ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル)
217表 188 アジア太平洋地域その他:検査室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 217表 189 アジア太平洋地域その他:検査室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 217表190 アジア太平洋地域その他:検査室用ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 218表 191 アジア太平洋地域その他:実験室用ソフトウェア市場、業界別、2024–2031年(百万米ドル) 218表 192 アジア太平洋地域その他:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別)、2024–2031年(百万米ドル) 219表 193 ラテンアメリカ:実験室用ソフトウェア市場(国別、2024年~2031年)(百万米ドル) 220表194 ラテンアメリカ:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 220表 195 ラテンアメリカ:LIMS向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 221表196 ラテンアメリカ:検査室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 221表197 ラテンアメリカ:検査室用ソフトウェア市場(技術成熟度別)、2024年~2031年 (百万米ドル) 221表 198 ラテンアメリカ:実験室用ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 222表 199 ラテンアメリカ:実験室用ソフトウェア市場、業界別、2024年~2031年(百万米ドル) 222表 200 ラテンアメリカ:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別)、2024–2031年 (百万米ドル) 223表 201 ブラジル:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 224表 202 ブラジル:LIMS向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 224表 203 ブラジル:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年 (百万米ドル) 224表 204 ブラジル:検査室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 225表 205 ブラジル: 機能別 ブラジル:実験室用ソフトウェア市場、2024年~2031年(百万米ドル) 225表206 ブラジル:業界別 実験室用ソフトウェア市場、2024年~2031年(百万米ドル) 226表207 ブラジル:ライフサイエンス向け検査室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 226表208 メキシコ:検査室用ソフトウェア市場(ソリューションタイプ別、2024年~2031年)(百万米ドル) 227表209 メキシコ:LIMS向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 227表210 メキシコ:実験室用ソフトウェア市場(コンポーネント別、2024年~2031年) (百万米ドル) 228表 211 メキシコ:検査室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 228表 212 メキシコ:検査室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 228表 213 メキシコ:検査室用ソフトウェア市場(業界別、2024年~2031年)(百万米ドル) 229表 214 メキシコ:ライフサイエンス向け検査室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 229表215 ラテンアメリカその他地域:実験室用ソフトウェア市場(ソリューション種別別)、2024年~2031年(百万米ドル) 230表216 ラテンアメリカその他地域:LIMS向け実験室用ソフトウェア市場、 タイプ別、2024–2031年(百万米ドル) 230表217 ラテンアメリカその他地域:検査室用ソフトウェア市場、コンポーネント別、2024–2031年(百万米ドル) 231表218 ラテンアメリカその他地域: ラボ用ソフトウェア市場、技術成熟度別、2024年~2031年(百万米ドル) 231表219 ラテンアメリカその他地域:ラボ用ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 232表220 ラテンアメリカその他地域:検査室用ソフトウェア市場(産業別)、2024年~2031年(百万米ドル) 232表221 ラテンアメリカその他地域:ライフサイエンス向け検査室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 233表222 中東・アフリカ:実験室用ソフトウェア市場(国別)、2024年~2031年(百万米ドル) 234表223 中東・アフリカ:実験室用ソフトウェア市場(ソリューション種別)、2024年~2031年(百万米ドル) 234表 224 中東・アフリカ:LIMS向け実験室用ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 235表 225 中東・アフリカ:実験室用ソフトウェア市場(コンポーネント別、2024年~2031年) (百万米ドル) 235表 226 中東・アフリカ:実験室用ソフトウェア市場(技術成熟度別)、2024–2031年(百万米ドル) 235表227 中東・アフリカ:検査室用ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 236表228 中東・アフリカ: 業界別 検査室用ソフトウェア市場、2024年~2031年(百万米ドル) 236表229 中東・アフリカ:ライフサイエンス向け検査室用ソフトウェア市場、タイプ別、2024年~2031年 (百万米ドル) 237表 230 GCC諸国:実験室用ソフトウェア市場、国別、2024年~2031年(百万米ドル) 238表 231 GCC諸国:実験室用ソフトウェア市場(ソリューション種別)、2024年~2031年(百万米ドル) 238表 232 GCC諸国: GCC諸国:LIMS向け実験室ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 239表233 GCC諸国:実験室ソフトウェア市場、コンポーネント別、2024年~2031年(百万米ドル) 239表234 GCC諸国:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 239表235 GCC諸国:実験室用ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 240表 236 GCC諸国:検査室用ソフトウェア市場(業界別)、2024年~2031年(百万米ドル) 240表 237 GCC諸国:ライフサイエンス向け検査室用ソフトウェア市場(タイプ別)、2024年~2031年 (百万米ドル) 241表 238 サウジアラビア:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 242表 239 サウジアラビア:LIMS向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 242表 240 サウジアラビア:実験室用ソフトウェア市場(コンポーネント別、2024年~2031年)(百万米ドル) 243表 241 サウジアラビア:実験室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 243表242 サウジアラビア:実験室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 244表243 サウジアラビア:実験室用ソフトウェア市場(産業別、2024年~2031年)(百万米ドル) 244表 244 サウジアラビア:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 245表 245 アラブ首長国連邦(UAE):実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 246表246 アラブ首長国連邦(UAE):LIMS向け実験室用ソフトウェア市場(種別、2024年~2031年)(百万米ドル) 246表 247 UAE:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 246表 248 UAE:検査室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 247表 249 UAE:検査室用ソフトウェア市場(機能別)、2024年~2031年 (百万米ドル) 247表 250 UAE:検査室用ソフトウェア市場、業種別、2024年~2031年(百万米ドル) 248表 251 UAE:ライフサイエンス向け検査室用ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 248表252 その他のGCC諸国:実験室用ソフトウェア市場(ソリューション種別、2024年~2031年)(百万米ドル) 249表 253 その他のGCC諸国:LIMS向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 249表 254 その他のGCC諸国:実験室用ソフトウェア市場(コンポーネント別、2024年~2031年)(百万米ドル) 250表 255 その他のGCC諸国:検査室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 250表 256 その他のGCC諸国:実験室用ソフトウェア市場(機能別、2024年~2031年)(百万米ドル) 250表 257 その他のGCC諸国:実験室用ソフトウェア市場(産業別)、2024年~2031年(百万米ドル) 251表 258 その他のGCC諸国:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 251表259 南アフリカ:実験室用ソフトウェア市場(ソリューションタイプ別)、2024年~2031年 (百万米ドル) 252表 260 南アフリカ:LIMS向け実験室用ソフトウェア市場、タイプ別、2024年~2031年(百万米ドル) 253表 261 南アフリカ:検査室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 253表 262 南アフリカ:検査室用ソフトウェア市場(技術成熟度別)、2024年~2031年 (百万米ドル) 253表 263 南アフリカ:検査室用ソフトウェア市場、機能別、2024年~2031年(百万米ドル) 254表 264 南アフリカ:検査室用ソフトウェア市場(業界別、2024年~2031年)(百万米ドル) 254表265 南アフリカ:ライフサイエンス向け実験室用ソフトウェア市場(タイプ別、2024年~2031年)(百万米ドル) 255表 266 中東・アフリカのその他の地域:ソリューション種別別実験室用ソフトウェア市場、2024年~2031年(百万米ドル) 256表 267 中東・アフリカのその他の地域:LIMS向け実験室用ソフトウェア市場(タイプ別)、2024年~2031年(百万米ドル) 256表268 中東・アフリカのその他の地域:実験室用ソフトウェア市場(コンポーネント別)、2024年~2031年(百万米ドル) 257表269 中東・アフリカのその他の地域:検査室用ソフトウェア市場(技術成熟度別)、2024年~2031年(百万米ドル) 257表270 中東・アフリカのその他の地域:検査室用ソフトウェア市場(機能別)、2024年~2031年(百万米ドル) 257表271 中東・アフリカのその他の地域:実験室用ソフトウェア市場、産業別、2024年~2031年 (百万米ドル) 258表 272 中東・アフリカのその他の地域:ライフサイエンス向け検査室用ソフトウェア市場、タイプ別、2024–2031年 (百万米ドル) 258表 273 実験室用ソフトウェア市場における主要企業の戦略の概要、2023年1月~2026年9月 260表 274 実験室用ソフトウェア市場:競争の激しさ 263表275 検査室用ソフトウェア市場:地域別展開状況 270表276 検査室用ソフトウェア市場:技術別展開状況 271表277 検査室用ソフトウェア市場:コンポーネント別展開状況 272表278 実験室用ソフトウェア市場:業界別分布 273表279 実験室用ソフトウェア市場:主要スタートアップ/中小企業一覧 276表280 実験室用ソフトウェア市場: スタートアップ/中小企業の競合ベンチマーク 276表 281 実験室用ソフトウェア市場:製品の発売およびアップグレード(2023年1月~2026年9月) 277表 282 実験室用ソフトウェア市場:
取引(2023年1月~2026年9月) 278
表283 実験室用ソフトウェア市場:その他の動向(2023年1月~2026年9月) 279
表284 サーモフィッシャーサイエンティフィック社:会社概要 280
表285 サーモフィッシャーサイエンティフィック社:提供製品・ソリューション・サービス 281
表286 サーモフィッシャーサイエンティフィック社: 製品の発売およびアップグレード、
2023年1月~2026年9月 283
表287 サーモフィッシャーサイエンティフィック社:取引、2023年1月~2026年9月 283
表288 サーモフィッシャーサイエンティフィック社:事業拡大、2023年1月~2026年9月 284
表289 ラボバンテージ・ソリューションズ社:会社概要 286
表290 ラボバンテージ・ソリューションズ社:提供製品・ソリューション・サービス 287
表291 ラボバンテージ・ソリューションズ社:製品の発売およびアップグレード、
2023年1月~2026年9月 288
表292 LABVANTAGE SOLUTIONS INC.:取引実績(2023年1月~2026年9月) 289
表293 LABWARE:会社概要 291
表294 LABWARE:提供製品・ソリューション・サービス 292
表 295 LABWARE:製品の発売およびアップグレード、2023年1月~2026年9月 293
表 296 LABWARE:取引実績、2023年1月~2026年9月 294
表297 LABWARE:事業拡大、2023年1月~2026年9月 294
表298 STARLIMS CORPORATION:会社概要 296
表299 STARLIMS CORPORATION:提供製品・ソリューション・サービス 297
表300 スターリムス・コーポレーション:製品の発売およびアップグレード、2023年1月~2026年9月 298
表301 スターリムス・コーポレーション: 取引実績(2023年1月~2026年9月) 298
表302 アジレント・テクノロジーズ社:会社概要 300
表303 アジレント・テクノロジーズ社:提供製品/ソリューション/サービス 301表304 アジレント・テクノロジーズ社:製品発売およびアップグレード(2023年1月~2026年9月) 303表 305 アジレント・テクノロジーズ社:取引実績(2023年1月~2026年9月) 304表 306 アジレント・テクノロジーズ社:事業拡大(2023年1月~2026年9月) 304表 307 ウォーターズ・コーポレーション:会社概要 306表 308 ウォーターズ・コーポレーション:提供製品・ソリューション・サービス 307表 309 ウォーターズ・コーポレーション:製品発売およびアップグレード、2023年1月~2026年9月 308表 310 ウォーターズ・コーポレーション:取引、2023年1月~2026年9月 309表 311 ウォーターズ・コーポレーション:事業拡大、2023年1月~2026年9月 310表312 ラボリンクスLIMS:会社概要 311表313 ラボリンクスLIMS:提供製品・ソリューション・サービス 312表314 ラボリンクスLIMS: 製品の発売およびアップグレード、2023年1月~2026年9月 313表315 ダッソー・システムズ:会社概要 314表316 ダッソー・システムズ:提供製品・ソリューション・サービス 316表317 ダッソー・システムズ:製品の発売およびアップグレード(2023年1月~2026年9月) 317表318 ダッソー・システムズ: 機能拡張、2023年1月~2026年9月 317表319 REVVITY:会社概要 318表320 REVVITY:提供製品・ソリューション・サービス 320表321 REVVITY: 製品の発売およびアップグレード、2023年1月~2026年9月 321表322 REVVITY:取引実績、2023年1月~2026年9月 322表323 CONFIENCE:会社概要 323表 324 CONFIENCE:提供製品・ソリューション・サービス 324表 325 CONFIENCE:製品リリースおよびアップグレード(2023年1月~2026年9月)
324
表 326 CONFIENCE:取引実績(2023年1月~2026年9月) 325
表 327 LABWORKS:会社概要 326
表 328 LABWORKS:提供製品・ソリューション・サービス 326
表 329 IDBS:会社概要 328
表 330 IDBS:提供製品・ソリューション・サービス 329
表 331 IDBS:製品リリースおよびアップグレード(2023年1月~2026年9月) 329
表 332 IDBS:取引実績(2023年1月~2026年9月) 330
表 333 INSTEM:会社概要 331
表 334 INSTEM:提供製品・ソリューション・サービス 332
表 335 INSTEM:製品の発売およびアップグレード、2023年1月~2026年9月 333
表 336 INSTEM:取引、2023年1月~2026年9月 333
表 337 INSTEM:事業拡大、2023年1月~2026年9月 334
表 338 NOVATEK INTERNATIONAL:会社概要 335
表 339 NOVATEK INTERNATIONAL:提供製品・ソリューション・サービス 336
表 340 AGARAM TECHNOLOGIES PVT. LTD.:会社概要 337
表 341 AGARAM TECHNOLOGIES PVT. LTD.:提供製品・ソリューション・サービス 338
表 342 AGARAM TECHNOLOGIES PVT. LTD.:製品の発売およびアップグレード、
2023年1月~2026年9月 339
表343 AGARAM TECHNOLOGIES PVT. LTD.:取引実績、2023年1月~2026年9月 339
表 344 シーメンス:会社概要 341
表 345 シーメンス:提供製品・ソリューション・サービス 343
表 346 シーメンス:製品の発売およびアップグレード、2023年1月~2026年9月 344
表347 シーメンス:取引実績、2023年1月~2026年9月
345
表 348 キャリバー・テクノロジーズ:会社概要 346
表 349 キャリバー・テクノロジーズ:提供製品・ソリューション・サービス 347
表 350 キャリバー・テクノロジーズ:製品の発売およびアップグレード、2023年1月~2026年9月 348
表351 キャリバー・テクノロジーズ:取引実績、2023年1月~2026年9月 348
表 352 クリニシス社:会社概要 349
表 353 クリニシス社:提供製品・ソリューション・サービス 349
表 354 CLINISYS, INC.:製品の発売およびアップグレード(2023年1月~2026年9月) 350
表 355 CLINISYS, INC.:取引実績(2023年1月~2026年9月) 351
表 356 CLINISYS, INC.:事業拡大、2023年1月~2026年9月 352
表 357 LABTRACK:会社概要 353
表 358 LABTRACK:提供製品・ソリューション・サービス 354
表 359 LABKEY:会社概要 355
表 360 LABKEY:提供製品・ソリューション・サービス 355
表 361 LABKEY:製品の発売およびアップグレード(2023年1月~2026年9月) 357
表 362 LABKEY:取引(2023年1月~2026年9月) 358
表 363 BENCHLING:会社概要 359
表 364 BENCHLING:提供製品・ソリューション・サービス 359
表 365 BENCHLING:製品発売およびアップグレード(2023年1月~2026年9月) 361
表366 BENCHLING:取引実績(2023年1月~2026年9月) 363
表367 CLOUDLIMS:会社概要 364
表368 SCINOTE LLC:会社概要 365
表369 L7 INFORMATICS, INC.:会社概要 366
表370 QBENCH INC.:会社概要 367
表371 リスク評価:検査室用ソフトウェア市場 382
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









