主なポイント
市場概要:
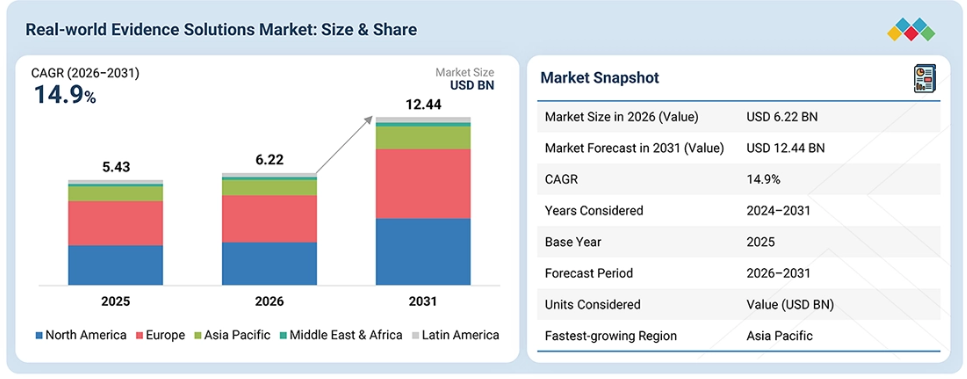
基準年(2025年)の市場規模:54億3,000万米ドル
現在の市場規模(2026年):62億2,000万米ドル
予測市場規模(2031年):124億4,000万米ドル
CAGR(2026年~2031年):14.9%
セグメント別動向:
地域別リーダー:北米は、2025年に58.3%という最大のシェアを占めました。
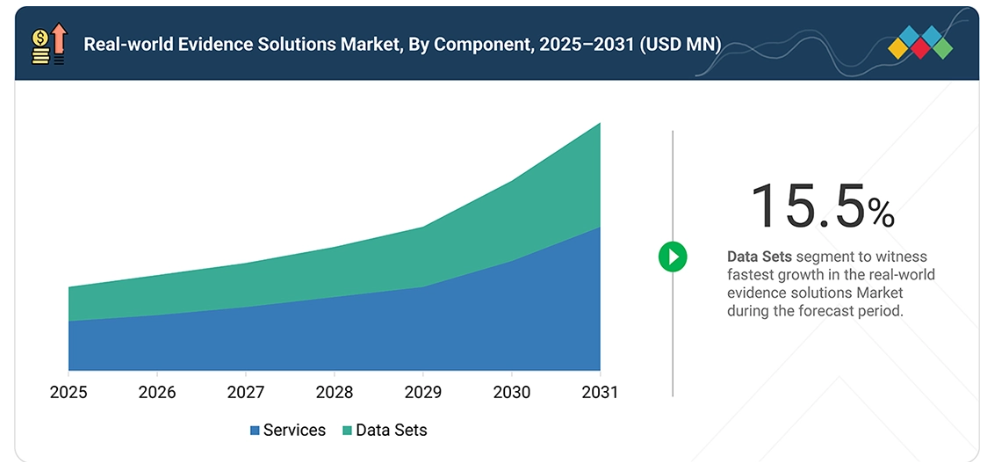
最も成長率の高いセグメント:データセットセグメントは、予測期間中に15.5%という最も高い成長率を示すと予測されています。
用途別リーダー:医薬品開発および承認セグメントは、2025年に32.0%という最大のシェアを占めました。
最も成長率の高い収益モデル:サブスクリプションセグメントは、予測期間中に最も高い成長率を示すと予測されています。
導入形態のリーダー:クラウドベースセグメントは、2025年に最大の市場シェアを占めました。
最も成長率の高いエンドユーザー:医療技術企業セグメントは、予測期間中に最も高い成長率を示すと予測されています。
市場見通しと競争環境:
IQVIA、Merative、およびOptumは、その高い市場シェアと製品展開の広さから、リアルワールドエビデンス(RWE)ソリューション市場における主要プレイヤーとして挙げられています。
HealthVerity, Inc.、OM1、OPEN healthなどは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
データ相互運用性、AI、機械学習、および高度な分析技術の進歩により、組織は断片化されたデータセットを統合し、構造化および非構造化の医療情報からより効率的に知見を抽出できるようになり、市場の成長がさらに加速しています。規制当局もRWEソリューションの利用に関するより明確な枠組みを提供している一方、保険者やHTA機関は、治療法の比較有効性や実世界における価値に関するエビデンスをますます求めています。
顧客の顧客に影響を与えるトレンドと変革
RWEソリューション市場は、断片的で遡及的なエビデンス生成から、統合され、AIを活用し、規制当局による承認がますます進むエビデンス・エコシステムへと移行しつつあります。電子カルテ(EHR)、保険請求データ、レジストリ、および医療機器や患者から生成されるデータの連携が進むにつれ、RWEの深さと適時性が拡大しており、AI/MLによって複雑なデータセットの抽出、分析、解釈がより迅速に行えるようになっています。同時に、規制当局は医薬品や医療機器に関する意思決定にRWEソリューションをますます取り入れており、これにより、臨床開発の迅速化、規制当局への申請の効率化、エビデンスに基づく保険適用決定、そして患者アウトカムの改善といった機会が生まれています。
市場の動向
成長要因:医薬品開発コストの削減におけるRWEの可能性
RWEソリューションが医薬品開発コストを削減する可能性は、RWEソリューション市場の主要な成長要因となっています。電子カルテ(EHR)、保険請求データ、レジストリ、その他の実世界データ源から得られる既存のデータを活用することで、製薬企業は特定のデータ収集活動の必要性を減らし、臨床開発の効率を向上させることができます。
また、RWEソリューションは、外部対照群の設定、被験者の特定、試験実施施設の選定、試験デザインの策定を支援することができ、被験者の募集要件を軽減し、開発期間を短縮する可能性があります。例えば、2025年には、FDAがGamifant(エマパルマブ-lzsg)の外部対照として、遡及的コホート研究から得られたRWEを承認しました。
この研究では、北米および欧州の9つの施設からの診療記録データを用いて、2つの単群試験に登録された患者に対する比較群を提供しました。これにより、スポンサーは、その比較のために従来の無作為化対照群を実施することなく、臨床的エビデンスを補完することが可能となりました。
制約:実世界研究への依存に対する医療従事者や研究者の消極的な姿勢
従来の臨床的エビデンスの代替としてRWEに依存することに対する、一部の医療従事者や研究者の消極的な姿勢は、市場での採用を妨げる可能性があります。無作為化比較試験とは異なり、実世界研究は選択バイアス、交絡因子、欠測データ、データ品質のばらつき、電子カルテ(EHR)のコーディングや記録方法の違いの影響を受けやすく、これらは研究結果の信頼性や再現性に影響を及ぼす可能性があります。
こうした制限により、臨床医や研究者は、治療効果や因果関係の結論を導き出すためにRWEを利用することに慎重になりがちです。例えば、FDAは、日常診療中に収集されたRWDには、研究課題に答えるために必要なすべてのデータ要素が含まれていない可能性があり、医療システム間で情報の欠落や不整合が生じ得ると指摘しています。その結果、RWEは一般的に、無作為化臨床試験の証拠を完全に置き換えるものではなく、それを補完するものと見なされています。
機会:新興市場における成長の機会
製薬企業や医療システムが、規制、保険償還、および臨床上の意思決定のために、現地に関連性のあるエビデンスをますます求めるようになるにつれ、新興国はRWEソリューション市場にとって重要な成長の機会となっています。中国、インド、インドネシア、タイなどの国々は、大規模かつ多様な患者集団を抱えていますが、現地の住民はグローバルな臨床試験において十分に代表されていないことが多く、そのため国別のRWD/RWEの価値が高まっています。
HTA(医療技術評価)や保険償還におけるRWEの採用は、アジア太平洋地域全体で勢いを増していますが、データの入手可能性や規制の枠組みには依然としてばらつきが見られます。例えば、中国では、海南・博鰲・楽城パイロットゾーンなどの取り組みを通じて、RWEの承認プロセスが確立されています。医薬品「COSELA」は、海南の承認プロセスを通じて生成されたRWEを用いて中国で承認され、その後、全国的な保険償還交渉において、実世界データに基づく比較対象を含む追加のRWDが活用されました。
これは、新興市場においてRWEが規制当局の承認と保険償還の両方を支援する可能性があることを示しています。
課題:熟練した専門家の不足
熟練した専門家の不足は、RWEソリューション市場にとって重要な課題です。なぜなら、効果的なRWEプログラムには、疫学、生物統計学、データサイエンス、医療経済学、臨床研究、そしてヘルスケア・アナリティクスにわたる学際的な専門知識が必要とされるからです。
AI/MLの利用拡大や、実世界データセットの複雑化に伴い、医療知識と高度な分析・技術スキルを兼ね備えた専門家の需要はさらに高まっています。この人材不足は、研究の設計、データセットの統合、エビデンスの検証、および規制基準を満たす分析の実施に必要な時間とコストを増大させる可能性があります。また、最近の人材に関する調査では、医療および公衆衛生分野におけるデータサイエンス能力を強化するために、さらなる人材の採用とスキル向上が必要であることも浮き彫りになっています。
市場エコシステム
RWEソリューションのエコシステムは、RWEソリューションプロバイダー、専門のデータ・分析企業、クラウドサービスプロバイダー、および医療機関で構成されています。RWEプロバイダーは、データ収集、統合、分析、研究設計、およびエビデンスの生成を支援し、一方、クラウド企業は、大規模な医療データセットを管理するためのインフラストラクチャを提供しています。
製薬企業、医療機器メーカー、保険者、および医療機関は、臨床開発、規制当局への申請、市場参入、安全性モニタリング、および治療成果の評価のために、これらのソリューションを活用しています。このエコシステムでは、より迅速かつスケーラブルなエビデンス創出を実現するため、AI/ML、クラウドベースのプラットフォーム、相互運用可能なデータソース、および患者レベルの縦断的データセットの採用がますます進んでいます。
市場セグメント
実世界データ(RWE)ソリューション市場:構成要素別
構成要素別に見ると、RWEソリューション市場においてサービスセグメントが最大のシェアを占めました。これは、RWE研究の設計、データ管理、疫学、生物統計学、HEOR、規制対応、およびエビデンス創出における専門的な知見への需要が高まっていることが要因です。
RWE研究では、複雑なデータセットが扱われることが増え、規制当局や保険者側の要件への適合が求められるようになったため、製薬会社や医療機器メーカーは、エビデンス創出プロセスの全工程を管理するために、専門のサービスプロバイダーに依存することが多くなっています。ICONなどの企業は、患者数が極めて少ないため、従来の承認後臨床試験の実施が困難であった、希少な分子サブタイプを有する固形腫瘍について、ある製薬企業を支援しました。ICONは、新たな試験を開始する代わりに、臨床・ゲノム学的実世界データベースを活用してエビデンスを創出することを提案しました。
実世界エビデンス(RWE)ソリューション市場:用途別
用途別では、臨床試験のエビデンスを補完するために実世界データの活用が進んでいることを背景に、医薬品開発・承認セグメントがRWEソリューション市場で最大のシェアを占めました。RWEは、製薬企業に対し、患者の特定、臨床試験の設計、外部対照群の設定、治療効果および安全性の評価、適応拡大、規制当局への申請支援などにおいて役立っています。
RWEに対する規制当局の受容が高まっていることで、医薬品開発ライフサイクル全体におけるその役割はさらに強化されています。例えば、2025年4月、FDAは「イストゥリサ(オシロドロスタット)」の適応を、根本的な原因を問わずクッシング症候群の成人患者の治療へと拡大しました。フランスで実施されたLINC7後ろ向きコホート研究からの実世界データは、この規制上の決定を裏付ける証拠を提供し、RWEが臨床試験の証拠を補完して適応拡大を支援できることを示しました。
収益モデル別リアルワールドエビデンス(RWE)ソリューション市場
収益モデル別に見ると、製薬、バイオテクノロジー、およびヘルスケア組織がRWD、分析プラットフォーム、患者レベルのデータセット、およびエビデンス生成ツールへの継続的なアクセスをますます必要としていることから、サブスクリプションセグメントがRWEソリューション市場で最大のシェアを占めました。
サブスクリプション型モデルでは、更新されたデータセットや分析機能への継続的なアクセスが提供されるため、ユーザーは個別のデータセットやプロジェクトを購入することなく、複数のRWE研究を実施することができます。TriNetXなどのRWEデータプロバイダーは、プラットフォームベースのアクセスモデルを採用しており、これによりライフサイエンス企業は、患者集団分析、臨床試験の計画、治療パターン研究、およびアウトカム研究のために、匿名化された医療データや分析機能に継続的にアクセスすることが可能になります。
実世界エビデンス(RWE)ソリューション市場:導入モデル別
導入モデル別に見ると、クラウドベースのセグメントがRWEソリューション市場で最大のシェアを占めました。これは、電子健康記録(EHR)、保険請求データ、レジストリ、ウェアラブルデバイス、その他の医療情報源から得られる大量の実世界データを保存、統合、分析するニーズの高まりに牽引されたものです。
クラウドプラットフォームは、スケーラブルなインフラストラクチャ、一元化されたデータアクセス、および高度な分析機能を提供し、製薬企業や医療機関が、より効率的に、かつより大規模な患者集団を対象にRWE研究を実施することを可能にしています。IQVIAは、同社の「Analytics Research Accelerator」を通じて、大規模なRWDへのクラウド経由のアクセスを提供しており、ユーザーはSnowflakeやAWS S3などのクラウド環境を通じて、医療データセットの発見、アクセス、統合、および分析を行うことができます。
エンドユーザー別リアルワールドエビデンス(RWE)ソリューション市場
エンドユーザー別に見ると、製薬・バイオテクノロジー企業セグメントがRWEソリューション市場で最大のシェアを占めました。これは、医薬品のライフサイクル全体を通じてリアルワールドデータが広く活用されていることが要因です。RWEは、臨床開発、患者集団の特定、外部対照群、安全性および有効性の評価、規制当局への申請、適応拡大、市販後調査などで、ますます活用されるようになっています。
RWEに対する規制当局の受容度が高まっていることが、医薬品開発企業によるRWEの採用をさらに後押ししています。FDAのデータによると、CDERに提出されたRWEを含むプロトコルは、2023会計年度には10件でしたが、2025会計年度には31件に増加しており、医薬品開発におけるRWEの役割が拡大していることが浮き彫りになっています。
地域
アジア太平洋地域は、リアルワールドエビデンス・ソリューション市場において最も急速に成長している地域です
アジア太平洋地域は、医療データインフラの拡充、臨床研究活動の活発化、および規制や保険償還の決定におけるRWEの受容拡大に牽引され、RWEソリューション市場において最も急速な成長を記録すると予想されています。中国は主要な貢献国となりつつあり、国家医療保障局は2026年までにRWEに特化した6つのガイドラインを発行する予定であるほか、博鰲(ボーアオ)パイロットゾーンを通じて生成されたRWEは、13件の製品承認を支えてきました。
さらに、アジア太平洋地域は世界の腫瘍学分野におけるRWE論文の約50%を占めており、2020年から2022年にかけての年間発表数は328件から502件へと53%増加しており、同地域におけるエビデンス創出活動の拡大を反映しています。こうした動向は、RWDプラットフォーム、データの調和、高度な分析、およびRWEサービスに対する同地域の需要が高まっていることを浮き彫りにしています。
リアルワールドエビデンス(RWE)ソリューション市場:企業評価マトリックス
IQVIAは、広範なリアルワールドデータ資産、高度な分析、エンドツーエンドのRWEサービス、および規制に関する専門知識を通じて強力な市場プレゼンスを確立しており、医薬品のライフサイクル全体にわたって製薬会社やバイオテクノロジー企業を支援しているため、RWEソリューション市場における主要プレイヤーです。TriNetXは新興企業であり、大規模な連合型電子健康記録(EHR)ネットワーク、クラウドベースの分析、リアルタイムのコホート分析を通じてRWEの事業基盤を拡大しており、特に臨床研究、患者集団の特定、エビデンス創出を支援しています。
主要市場プレイヤー
IQVIA (US)
Merative (US)
Optum Inc. (US)
Syneos Health (US)
ICON plc (Ireland)
Parexel International Corporation (US)
Flatiron Health (US)
Oracle (US)
Fortrea (US)
Elevance Health (US)
SAS Institute Inc. (US)
TATA Consultancy Services Limited (India)
Trinity Partners, LLC (US)
Medidata (US)
Cognizant (US)
Cegedim Health Data (France)
Verantos (US)
Medpace (US)
TriNetX, LLC (US)
Datavant (US)
最近の動向
2026年9月:オラクル(米国)は2026年9月23日、「Oracle Life Sciences Data Intelligence」の機能強化を発表しました。これにより、実世界データ、ドメイン特化型AI、高度な分析機能を統合した連携プラットフォームが実現しました。この機能により、製薬企業の研究チームは、1億2,200万件以上の匿名化された患者記録を含む「Oracle Health Real-World Data」を活用し、自然言語を用いて患者コホートを調査したり、アウトカム分析を実施したり、研究ワークフローを自動化したりすることが可能になります。
2026年5月: メラティブ(米国)は2026年5月14日、「MarketScan Partner Ecosystem」を立ち上げ、MarketScan Research Databasesと外部パートナーが厳選したデータセットを連携させることで、リアルワールドエビデンスの機能を拡充しました。このエコシステムにより、研究者は、縦断的な保険請求データに、電子健康記録、検査・診断結果、従来の医療現場以外からの患者レベルデータなど、追加の臨床情報や専門情報を補完することが可能になります。
2025年10月:フラットアイアン・ヘルス(米国)は、2025年10月15日、腫瘍学分野におけるリアルワールドエビデンスの生成を拡大するための科学的イノベーションを発表しました。この進歩には、大規模なLLM(大規模言語モデル)によるリアルワールドの病勢進行データの抽出、AI駆動型のデータ品質フレームワーク、および調和化された多国籍データセットが含まれており、500万件以上の患者記録と15億のデータポイントからなる同社のネットワークを活用した、より広範な腫瘍学研究を可能にしています。
2025年4月: IQVIA(米国)は2025年4月15日、医薬品の適応症を新たな患者集団へと拡大しようとする製薬企業のスポンサーとの協業について述べたケーススタディを発表しました。IQVIAは、従来の無作為化臨床試験に依存することなく、FDAとの協議および当該製品の適応症拡大の可能性を支援するため、規制基準を満たす実世界データを提供し、その活用を推進しました。
2025年3月:ICON plc(アイルランド)は、2025年3月に市場投入が予定されている実世界データ資産「PatientSourceDUO」を発表しました。このトークン化され、分析に即座に活用可能なデータセットは、オープンクレームの縦断的なカバレッジとクローズドクレームの患者レベルでの精度を組み合わせたもので、製品のライフサイクル全体にわたる研究および商業的エビデンス戦略を支援します。
1 はじめに 35
1.1 調査の目的 35
1.2 市場の定義 35
1.3 調査範囲 36
1.3.1 市場のセグメンテーション 36
1.3.2 調査対象の範囲(包含・除外) 37
1.4 対象期間 38
1.5 対象通貨 38
1.6 ステークホルダー 38
1.7 変更点の概要 39
2 エグゼクティブ・サマリー 40
2.1 主な洞察と市場のハイライト 40
2.2 主要市場参加者:市場洞察と戦略的動向 41
2.3 市場を形作る破壊的トレンド 42
2.4 高成長セグメントおよび新興市場 43
2.5 概要:世界の市場規模、成長率、および予測 44
3 プレミアムインサイト 45
3.1 リアルワールドエビデンスソリューション市場の概要 45
3.2 リアルワールドエビデンスソリューション市場:構成要素別・地域別 46
3.3 リアルワールド・エビデンス・ソリューション市場:地域別概況 47
4 市場概要 48
4.1 はじめに 48
4.2 市場動向 48
4.2.1 成長要因 49
4.2.1.1 高齢人口の増加およびそれに伴う慢性疾患の有病率の上昇 49
4.2.1.2 量重視型医療から価値重視型医療への移行 50
4.2.1.3 医薬品開発コストの削減および開発プロセスの迅速化におけるリアルワールド・エビデンスの可能性 51
4.2.1.4 新薬および医療機器の開発に向けた研究開発費の増加 52
4.2.1.5 リアルワールドエビデンスソリューションの利用に対する規制当局からの支援 53
4.2.2 制約要因 53
4.2.2.1 医療従事者や研究者がリアルワールド研究を信頼することに消極的であること 53
4.2.2.2 データの品質および標準化に関する課題 54
4.2.3 機会 54
4.2.3.1 新興市場における成長の機会 54
4.2.3.2 エンドツーエンドのRWEサービスへの注目の高まり 55
4.2.3.3 個別化医療および精密医療への注目の高まり 55
4.2.3.4 市場参入、医療技術評価(HTA)、および償還 56
4.2.4 課題 57
4.2.4.1 普遍的に受け入れられる方法論の基準およびデータ処理インフラの欠如 57
4.2.4.2 熟練した専門家の不足 57
4.3 未充足ニーズと未開拓領域 58
4.4 相互に連携する市場とセクター横断的な機会 58
4.5 ティア1/2/3の主要企業による戦略的動き 58
5 業界の動向 59
5.1 ポーターの5つの力分析 59
5.1.1 新規参入者からの脅威 60
5.1.2 供給者の交渉力 60
5.1.3 購入者の交渉力 60
5.1.4 代替品からの脅威 60
5.1.5 競争の激しさ 60
5.1.6 GDPの動向と予測 61
5.1.7 世界のヘルスケアIT業界の動向 61
5.2 バリューチェーン分析 61
5.3 エコシステム分析 63
5.4 価格設定分析 65
5.4.1 実世界エビデンス(REW)ソリューションの参考価格(
構成要素別) 65
5.4.2 実世界エビデンス(REW)ソリューションの参考価格(地域別) 67
5.5 2026年~2027年の主要な会議およびイベント 67
5.6 顧客のビジネスに影響を与えるトレンド/ディスラプション 68
5.7 投資および資金調達のシナリオ 69
5.8 ケーススタディ分析 70
5.8.1 RWEダッシュボードの設計・構築および
EHRおよび請求データの活用 70
5.8.2 専門薬局および患者ハブのデータをRWDデータと統合し、服薬遵守率低下の要因を調査する 70
5.8.3 RWEプラットフォームによるデータ分析の簡素化 71
6 2025年米国関税の影響 – 概要 72
6.1 はじめに 72
6.2 主な関税率 72
6.2.1 価格への影響分析 73
6.2.2 国・地域への影響 74
6.2.2.1 米国 74
6.2.2.2 欧州 75
6.2.2.3 アジア太平洋 75
6.2.3 最終用途産業への影響 76
7 テクノロジー、特許、デジタル、
およびAIの導入による戦略的変革 77
7.1 主要な新興技術 77
7.1.1 AIおよびMLの活用 77
7.1.2 ブロックチェーン技術 77
7.1.3 関連技術 78
7.1.3.1 予測分析 78
7.1.3.2 可視化ダッシュボードソフトウェア 78
7.1.4 補完的技術 78
7.1.4.1 電子健康記録(EHR) 78
7.1.4.2 臨床試験管理システム 79
7.2 特許分析 79
7.2.1 実世界エビデンス(REW)ソリューションに関する特許公開の動向 79
7.2.2 インサイト:管轄区域および主要出願人の分析 79
7.3 将来の応用 82
7.3.1 AIを活用したRWEの自動生成 82
7.3.2 臨床試験とRWDの統合およびハイブリッドエビデンスの生成 82
7.3.3 医薬品および医療機器の意思決定に向けた規制基準を満たすRWE 82
7.3.4 市販後の安全性および有効性の継続的なモニタリング 82
7.3.5 市場参入、HEOR、および医療技術評価のためのリアルタイム・エビデンス 83
7.4 AI/生成AIが実世界エビデンス・ソリューション市場に与える影響 83
7.4.1 主なユースケースと市場の可能性 83
7.4.1.1 主なユースケース 84
7.4.2 AI/生成AIの導入:事例研究 85
7.4.2.1 AIを活用したRWEが患者の選定と治療開始を変革 85
7.4.3 生成AIが相互に関連する市場エコシステムおよび隣接市場に与える影響 86
7.4.3.1 電子健康記録(EHR)市場 86
7.4.3.2 実世界データ(RWD)市場 87
7.4.4 ユーザーの受容度および影響評価 87
7.4.5 規制機関、政府機関、およびその他の組織 88
7.4.6 規制分析 89
7.4.6.1 北米 89
7.4.6.1.1 米国 89
7.4.6.1.1.1 ユースケース 90
7.4.6.1.2 カナダ 90
7.4.6.2 欧州 91
7.4.6.3 アジア太平洋地域 91
7.4.6.3.1 中国 91
7.4.6.3.2 日本 92
7.4.6.3.3 インド 92
7.4.6.4 中東・アフリカ 93
7.4.6.5 ラテンアメリカ 93
8 顧客環境と購買者の行動 94
8.1 はじめに 94
8.2 意思決定プロセス 94
8.3 購入に関わるステークホルダーと購入評価基準 94
8.3.1 購入プロセスにおける主要なステークホルダー 95
8.3.2 購入基準 95
8.4 導入の障壁と社内の課題 96
8.5 エンドユーザー分析 97
8.5.1 満たされていないニーズ 97
8.5.2 エンドユーザーの期待 97
8.6 市場の収益性 98
9 コンポーネント別リアルワールドエビデンスソリューション市場 99
9.1 はじめに 100
9.2 サービス 100
9.2.1 需要を牽引するための、データを実用的なエビデンスに変換するニーズの高まり
100
9.3 データセット 101
9.3.1 多様なデータセット 102
9.3.1.1 臨床現場のデータセット 103
9.3.1.1.1 成長を促進するため、臨床試験の被験者募集におけるEHRデータの活用が増加しています 103
9.3.1.2 保険請求データセット 105
9.3.1.2.1 成長を促進するために、保険者による医薬品償還の経済的メリットを理解する必要性が高まっています 105
9.3.1.3 薬局データセット 106
9.3.1.3.1 成長を促進するために、電子処方システムの導入が進んでいます 106
9.3.1.4 患者主導のデータセット 106
9.3.1.4.1 成長を促進するために、ソーシャルメディア上の疾患や治療に関する意見にアクセスする必要性が高まっています 106
9.3.1.5 レジストリベースのデータセット 107
9.3.1.5.1 エビデンス創出におけるレジストリベースのデータセットへの需要を促進する、疾患レジストリの数の増加 107
9.3.1.6 その他 108
9.3.1.6.1 ゲノムレジストリの増加が、RWEソリューションへの需要を牽引 108
9.3.2 統合データセット 109
9.3.2.1 複数のソースからの統合データに対する需要の高まりが成長を牽引 109
10 用途別リアルワールドエビデンス(RWE)ソリューション市場 111
10.1 はじめに 112
10.2 医薬品開発および承認 112
10.2.1 腫瘍学 113
10.2.1.1 がん治療に焦点を当てた臨床試験の増加が需要を牽引 113
10.2.2 心血管疾患 114
10.2.2.1 心血管疾患の高い有病率が市場の成長を支える 114
10.2.3 神経学 115
10.2.3.1 世界的な人口の高齢化の急速な進展と、それに伴う神経疾患の有病率の増加が成長を牽引する見込みです 115
10.2.4 免疫学 116
10.2.4.1 成長を牽引する革新的な製品開発への注目の高まり 116
10.2.5 希少疾患 117
10.2.5.1 希少疾患の治療法を前進させ、市場を活性化させるために、RWEを活用する必要性 117
10.2.6 その他の治療領域 118
10.3 医療機器の開発と承認 119
10.3.1 需要を牽引するための医療機器開発における研究の拡大 119
10.4 市販後調査 120
10.4.1 市場拡大に向けた市販後調査におけるRWEソリューションの広範な活用 120
10.5 市場参入および償還・適用範囲の意思決定 121
10.5.1 市場成長を促進するための経済・予算影響モデルの構築におけるRWEソリューションの活用拡大 121
10.6 臨床および規制上の意思決定 122
10.6.1 RWEソリューションの利用を促進する上で、ランダム化比較試験の有効性には限界がある 122
10.7 その他の用途 123
11 収益モデル別リアルワールドエビデンス(RWE)ソリューション市場 125
11.1 はじめに 126
11.2 従量課金(価値ベースの価格設定) 126
11.2.1 市場を活性化させるための、費用対効果が高く柔軟なソリューションへの需要の高まり 126
11.3 サブスクリプション 127
11.3.1 市場の成長を支える柔軟性と拡張性への志向の高まり 127
11.4 ライセンス 128
11.4.1 市場を牽引するため、プラットフォームライセンスによるエンドツーエンドのRWE提供の実現に注力 128
12 導入形態別リアルワールドエビデンス(RWE)ソリューション市場 130
12.1 はじめに 131
12.2 オンプレミス 131
12.2.1 需要を拡大するためには、データ管理の利点を強化する必要があります 131
12.3 クラウドベース 132
12.3.1 データ収集における拡張性と柔軟性の向上により、
成長を促進します 132
12.4 ハイブリッド 133
12.4.1 成長を牽引するためのデータ収集における拡張性と柔軟性の向上への重点 133
13 エンドユーザー別リアルワールドエビデンス(RWE)ソリューション市場 134
13.1 はじめに 135
13.2 製薬・バイオテクノロジー企業 135
13.2.1 市場成長を牽引する革新的な医薬品への研究開発費の増加 135
13.3 医療機器企業 136
13.3.1 成長を促進するため、リアルワールド・エビデンス・ソリューションを活用した医療機器の市場参入を加速させる必要性 136
13.4 医療保険者 137
13.4.1 需要を牽引するため、アウトカムベースの支払いモデルへの注目が高まっています 137
13.5 公的保険者 138
13.5.1 市場を活性化させるため、RWEソリューションを活用した公的保険者の意思決定強化に注力 138
13.6 民間保険者 139
13.6.1 需要を喚起するため、持続可能なRWEソリューションにおいて民間保険者を活用する必要性 139
13.7 医療提供者 140
13.7.1 市場の成長を支えるため、収益性の向上への注目が高まっています 140
13.7.2 病院 141
13.7.3 診療所およびその他の外来診療施設 142
13.7.4 その他の医療提供者 143
13.8 その他のエンドユーザー 143
14 地域別リアルワールドエビデンス(RWE)ソリューション市場 145
14.1 はじめに 146
14.2 北米 146
14.2.1 北米:マクロ経済の見通し 146
14.2.2 米国 151
14.2.2.1 米国が北米市場の大きなシェアを占める見込み 151
14.2.3 カナダ 156
14.2.3.1 カナダにおける製薬ハブの成長拡大が市場を牽引 156
14.3 ヨーロッパ 160
14.3.1 ヨーロッパ:マクロ経済の見通し 160
14.3.2 ドイツ 165
14.3.2.1 ドイツにおける医薬品研究開発費の高水準が市場成長を後押し 165
14.3.3 英国 169
14.3.3.1 HTAの導入拡大が市場成長を支える 169
14.3.4 フランス 173
14.3.4.1 市場成長を牽引するための広範かつ多様なデータベースの必要性 173
14.3.5 イタリア 177
14.3.5.1 市場を牽引する成果連動型報酬制度の普及により、RWEへの需要が高まっています 177
14.3.6 スペイン 181
14.3.6.1 研究開発費の増加が市場の成長を後押しします 181
14.3.7 その他の欧州諸国 186
14.4 アジア太平洋地域 190
14.4.1 アジア太平洋地域:マクロ経済の見通し 191
14.4.2 日本 196
14.4.2.1 日本の厳格な規制環境が市場の成長を抑制する見込み 196
14.4.3 中国 200
14.4.3.1 中国における臨床試験の低コストと大規模な製薬研究開発基盤が市場を牽引する見込み 200
14.4.4 インド 205
14.4.4.1 アウトカムベースの研究の採用拡大が市場を牽引する見込み 205
14.4.5 オーストラリア 209
14.4.5.1 市場成長を支える政策改革と強力な規制 209
14.4.6 韓国 213
14.4.6.1 市場の成長を後押しする製薬研究開発への注目の高まり 213
14.4.7 その他のアジア太平洋地域 217
14.5 ラテンアメリカ 221
14.5.1 ラテンアメリカ:マクロ経済の見通し 222
14.5.2 ブラジル 226
14.5.2.1 市場を牽引する臨床研究を促進する、進化する規制の枠組み 226
14.5.3 メキシコ 230
14.5.3.1 成長を後押しする、製薬研究開発への資金提供と投資の増加 230
14.5.4 その他のラテンアメリカ諸国 234
14.6 中東・アフリカ 238
14.6.1 中東・アフリカ:マクロ経済の見通し 239
14.6.2 GCC諸国 243
14.6.2.1 医療資金の確保が進み、市場成長の機会が生まれています 243
14.6.2.2 サウジアラビア 248
14.6.2.2.1 市場の成長機会をもたらすデジタルヘルス改革と規制の革新 248
14.6.2.3 アラブ首長国連邦(UAE) 252
14.6.2.3.1 市場を活性化させるためのデータ駆動型医療変革の推進が必要 252
14.6.2.4 その他のGCC諸国 256
14.6.3 南アフリカ 260
14.6.3.1 市場成長を牽引するための医療インフラ支援への重点 260
14.6.4 その他の中東・アフリカ地域 264
15 競争環境 268
15.1 はじめに 268
15.2 主要企業の戦略/勝つための条件 268
15.2.1 主要企業が採用している戦略の概要 268
15.3 売上高シェア分析 271
15.4 市場シェア分析 271
15.5 企業評価マトリックス:主要企業 274
15.5.1 スター企業 274
15.5.2 新興リーダー企業 274
15.5.3 普及型企業 274
15.5.4 参入企業 274
15.5.5 企業の事業展開 276
15.6 企業評価マトリックス:スタートアップ/中小企業 281
15.6.1 進歩的な企業 281
15.6.2 対応力のある企業 281
15.6.3 ダイナミックな企業 281
15.6.4 スタートブロック 281
15.6.5 競合ベンチマーキング 283
15.7 ブランド/製品の比較 284
15.8 企業価値評価および財務指標 284
15.9 競合環境 285
15.9.1 製品の発売・機能強化 285
15.9.2 取引 286
15.10 主要企業 287
15.10.1 IQVIA 287
15.10.1.1 事業概要 287
15.10.1.2 提供製品 288
15.10.1.3 最近の動向 289
15.10.1.3.1 取引 289
15.10.1.4 MnMの見解 290
15.10.1.4.1 主な強み/勝つための要素 290
15.10.1.4.2 戦略的選択 290
15.10.1.4.3 弱点および競合上の脅威 290
15.10.2 MERATIVE 291
15.10.2.1 事業概要 291
15.10.2.2 提供製品 291
15.10.2.2.1 その他の動向 292
15.10.2.3 MnMの見解 292
15.10.2.3.1 主要な強み/勝つための権利 292
15.10.2.3.2 戦略的選択 292
15.10.2.3.3 弱点および競合上の脅威 293
15.10.3 OPTUM, INC. 294
15.10.3.1 事業概要 294
15.10.3.2 提供製品 295
15.10.3.3 最近の動向 296
15.10.3.3.1 製品の発売・開発 296
15.10.3.4 MnMの見解 297
15.10.3.4.1 主な強み/勝つための要因 297
15.10.3.4.2 下された戦略的選択 297
15.10.3.4.3 弱点および競合上の脅威 297
15.10.4 ICON PLC 298
15.10.4.1 事業概要 298
15.10.4.2 提供製品 299
15.10.4.3 最近の動向 299
15.10.4.3.1 製品の発売・開発 299
15.10.4.3.2 取引 300
15.10.4.4 MnMの見解 300
15.10.4.4.1 主な強み/勝つための権利 300
15.10.4.4.2 戦略的選択 300
15.10.4.4.3 弱点および競合上の脅威 300
15.10.5 SYNEOS HEALTH 301
15.10.5.1 事業概要 301
15.10.5.2 提供製品 301
15.10.5.3 最近の動向 302
15.10.5.3.1 取引 302
15.10.5.4 MnMの見解 302
15.10.5.4.1 主な強み/勝つための要素 302
15.10.5.4.2 戦略的選択 303
15.10.5.4.3 弱点および競合上の脅威 303
15.10.6 PAREXEL INTERNATIONAL (MA) CORPORATION 304
15.10.6.1 事業概要 304
15.10.6.2 提供製品 304
15.10.6.3 最近の動向 305
15.10.6.3.1 製品の発売・開発 305
15.10.6.3.2 取引 306
15.10.7 FLATIRON HEALTH 307
15.10.7.1 事業概要 307
15.10.7.2 取り扱い製品 307
15.10.7.3 最近の動向 308
15.10.7.3.1 製品の発売・開発 308
15.10.7.3.2 取引 309
15.10.7.3.3 事業拡大 310
15.10.8 FORTREA 311
15.10.8.1 事業概要 311
15.10.8.2 提供製品 312
15.10.8.3 最近の動向 313
15.10.8.3.1 製品の発売・開発 313
15.10.8.3.2 取引 313
15.10.9 ORACLE 314
15.10.9.1 事業概要 314
15.10.9.2 提供製品 315
15.10.9.3 最近の動向 316
15.10.9.3.1 製品の発売・開発 316
15.10.9.3.2 契約 316
15.10.10 ELEVANCE HEALTH 318
15.10.10.1 事業概要 318
15.10.10.2 提供製品 319
15.10.11 SAS INSTITUTE INC. 320
15.10.11.1 事業概要 320
15.10.11.2 提供製品 320
15.10.11.3 最近の動向 321
15.10.11.3.1 製品の発売・開発 321
15.10.12 DATAVANT 322
15.10.12.1 事業概要 322
15.10.12.2 提供製品 322
15.10.12.3 最近の動向 323
15.10.12.3.1 製品の発売・開発 323
15.10.12.3.2 取引 323
15.10.13 TRINETX, LLC 324
15.10.13.1 事業概要 324
15.10.13.2 提供製品 324
15.10.13.3 最近の動向 325
15.10.13.3.1 取引 325
15.10.13.3.2 事業拡大 326
15.10.14 TRINITY 327
15.10.14.1 事業概要 327
15.10.14.2 取り扱い製品 327
15.10.14.3 最近の動向 328
15.10.14.3.1 取引実績 328
15.10.15 MEDIDATA 329
15.10.15.1 事業概要 329
15.10.15.2 提供製品 329
15.10.15.3 最近の動向 330
15.10.15.3.1 製品の発売・開発 330
15.10.15.3.2 取引実績 330
15.10.16 COGNIZANT 331
15.10.16.1 事業概要 331
15.10.16.2 提供製品 332
15.10.17 CEGEDIM HEALTH DATA 333
15.10.17.1 事業概要 333
15.10.17.2 提供製品 334
15.10.17.3 最近の動向 334
15.10.17.3.1 製品の発売・開発 334
15.10.17.3.2 取引 334
15.10.18 VERANTOS 335
15.10.18.1 事業概要 335
15.10.18.2 提供製品 335
15.10.18.3 最近の動向 336
15.10.18.3.1 製品の発売・開発 336
15.10.18.3.2 取引 337
15.10.19 MEDPACE 338
15.10.19.1 事業概要 338
15.10.19.2 提供製品 339
15.10.20 TATA CONSULTANCY SERVICES LIMITED 340
15.10.20.1 事業概要 340
15.10.20.2 提供製品 341
15.10.20.3 最近の動向 341
15.10.20.3.1 取引実績 341
15.11 その他の主要企業 342
15.11.1 HEALTHVERITY, INC. 342
15.11.2 OM1 342
15.11.3 OPEN HEALTH 343
15.11.4 TEMPUS 344
15.11.5 INFINITI RESEARCH (QUANTZIG) 344
16 調査方法 345
16.1 調査データ 345
16.1.1 二次データ 346
16.1.1.1 二次情報源からの主要データ 346
16.1.2 一次データ 347
16.1.2.1 一次情報源からの主要データ 349
16.1.2.2 主要な業界インサイト 350
16.2 調査方法論の設計 351
16.3 市場規模の推計 352
16.3.1 ボトムアップ・アプローチ 353
16.3.2 トップダウン・アプローチ 353
16.4 市場の細分化とデータの三角測量 356
16.5 調査の前提条件 358
16.6 リスク評価 358
16.7 制限事項 359
16.7.1 調査範囲に関連する限界 359
16.7.2 方法論に関連する限界 359
17 付録 360
17.1 ディスカッション・ガイド 360
17.2 ナレッジストア:MarketsandMarketsの購読ポータル 366
17.3 カスタマイズオプション 368
17.4 関連レポート 368
17.5 著者情報 369
表1 市場の動向:影響分析 49
表2 ポーターの5つの力分析 59
表3 リアルワールド・エビデンス・ソリューション市場:エコシステムにおける役割 64
表4 リアルワールド・エビデンス・ソリューションの参考価格分析、
データセット別、2024年 (米ドル) 66
表5 実世界エビデンス・ソリューションの参考価格帯、
主要地域別、2024年(米ドル) 67
表6 実世界エビデンス・ソリューション市場:主要な会議および
イベント(2026年~2027年) 68
表7 米国の調整済み相互関税率 72
表8 リアルワールドエビデンスソリューション市場における申請件数上位国の管轄区域別分析 80
表9 リアルワールドエビデンスソリューション市場:主要特許/特許出願 81
表10 規制機関、政府機関、およびその他の組織 88
表11 主要な用途における購買プロセスに対するステークホルダーの影響 95
表12 主要な用途における主要な購買基準 96
表13 リアルワールド・エビデンス・ソリューション市場における未充足ニーズ 97
表14 リアルワールド・エビデンス・ソリューション市場におけるエンドユーザーの期待 98
表15 実世界エビデンス・ソリューション市場(構成要素別)、
2024年~2031年(10億米ドル) 100
表16 主要市場プレーヤーが提供する実世界エビデンス・サービス 101
表17 サービス: リアルワールド・エビデンス・ソリューション市場:地域別、
2024年~2031年(百万米ドル) 101
表18 データセット:リアルワールド・エビデンス・ソリューション市場:種類別、
2024年~2031年(百万米ドル) 102
表19 データセット:実世界エビデンス・ソリューション市場、地域別、
2024年~2031年(百万米ドル) 102
表20 異種データセット:実世界エビデンス・ソリューション市場、
種類別、2024年~2031年 (百万米ドル) 103
表21 分散型データセット:リアルワールド・エビデンス・ソリューション市場、
地域別、2024年~2031年(百万米ドル) 103
表22 主要市場プレーヤーが提供する臨床現場向けデータセット 104
表23 臨床現場向けデータセット:リアルワールドエビデンスソリューション市場、
地域別、2024年~2031年(百万米ドル) 104
表24 主要市場プレイヤーが提供する請求データセット 105
表25 請求データセット:リアルワールドエビデンスソリューション市場、地域別、2024年~2031年(百万米ドル) 105
表26 薬局データセット:実世界エビデンス・ソリューション市場、地域別、2024年~2031年(百万米ドル) 106
表27 主要市場プレーヤーが提供する患者主導型データセット 107
表28 患者主導型データセット:リアルワールド・エビデンス・ソリューション市場、
地域別、2024年~2031年(百万米ドル) 107
表29 レジストリベースのデータセット:リアルワールド・エビデンス・ソリューション市場、
地域別、2024年~2031年(百万米ドル) 108
表30 その他のデータセット:リアルワールドエビデンスソリューション市場、地域別、2024年~2031年(百万米ドル) 109
表31 主要市場プレーヤーが提供する統合データセット 109
表32 統合データセット:リアルワールド・エビデンス・ソリューション市場、
地域別、2024年~2031年(百万米ドル) 110
表33 リアルワールド・エビデンス・ソリューション市場:用途別、
2024年~2031年(10億米ドル) 112
表34 医薬品開発・承認向けリアルワールドエビデンスソリューション市場:治療領域別、2024年~2031年(百万米ドル) 113
表35 医薬品開発・承認向けリアルワールドエビデンスソリューション市場:地域別、2024年~2031年(百万米ドル) 113
表36 腫瘍学におけるリアルワールド・エビデンス・ソリューション市場(地域別、
2024年~2031年)(百万米ドル) 114
表37 心血管疾患におけるリアルワールド・エビデンス・ソリューション市場(地域別、2024年~2031年)(百万米ドル) 115
表38 神経学分野におけるリアルワールド・エビデンス・ソリューション市場(地域別、2024年~2031年)(百万米ドル) 116
表39 免疫学分野におけるリアルワールド・エビデンス・ソリューション市場(地域別、2024年~2031年) (百万米ドル) 117
表40 希少疾患向けリアルワールド・エビデンス・ソリューション市場:地域別、2024年~2031年(百万米ドル) 118
表41 その他の治療領域におけるリアルワールド・エビデンス・ソリューション市場(地域別、2024年~2031年)(百万米ドル) 119
表42 医療機器の開発および承認: リアルワールド・エビデンス・ソリューション市場:地域別、2024年~2031年(百万米ドル) 120
表43 市販後調査:リアルワールド・エビデンス・ソリューション市場、
地域別、2024年~2031年(百万米ドル) 121
表44 市場参入および償還・適用範囲の意思決定:地域別リアルワールドエビデンスソリューション市場、2024年~2031年(百万米ドル) 122
表45 臨床および規制上の意思決定:リアルワールドエビデンスソリューション市場、地域別、2024年~2031年(百万米ドル) 123
表46 その他の用途:リアルワールド・エビデンス・ソリューション市場、地域別、2024年~2031年(百万米ドル) 124
表47 リアルワールド・エビデンス・ソリューション市場、収益モデル別、
2024年~2031年 (10億米ドル) 126
表48 従量課金(価値ベースの価格設定)モデル:地域別リアルワールドエビデンスソリューション市場、2024年~2031年(百万米ドル) 127
表49 サブスクリプションモデル: 地域別リアルワールドエビデンスソリューション市場、2024年~2031年(百万米ドル) 128
表50 ライセンスモデル:地域別リアルワールドエビデンスソリューション市場、2024年~2031年(百万米ドル) 129
表51 実世界エビデンス・ソリューション市場:導入形態別、
2024年~2031年(10億米ドル) 131
表52 オンプレミス:実世界エビデンス・ソリューション市場、地域別、
2024年~2031年(百万米ドル) 132
表53 クラウド型:実世界エビデンスソリューション市場、地域別、
2024年~2031年(百万米ドル) 133
表54 ハイブリッド型:実世界エビデンスソリューション市場(地域別)、
2024年~2031年(百万米ドル) 133
表55 エンドユーザー別 リアルワールドエビデンスソリューション市場、
2024年~2031年(10億米ドル) 135
表56 製薬・バイオテクノロジー企業向けリアルワールドエビデンスソリューション市場、地域別、2024年~2031年 (百万米ドル) 136
表57 医療機器企業向けリアルワールドエビデンスソリューション市場、
地域別、2024年~2031年(百万米ドル) 137
表58 医療保険者向けリアルワールド・エビデンス・ソリューション市場、
種類別、2024年~2031年(百万米ドル) 138
表59 医療保険者向けリアルワールド・エビデンス・ソリューション市場、
地域別、2024年~2031年(百万米ドル) 138
表60 公的保険者向けリアルワールドエビデンスソリューション市場、地域別、2024年~2031年(百万米ドル) 139
表61 民間保険者向けリアルワールドエビデンスソリューション市場、地域別、2024年~2031年(百万米ドル) 140
表62 医療提供者向けリアルワールドエビデンス・ソリューション市場、
種類別、2024年~2031年(百万米ドル) 141
表63 医療提供者向けリアルワールドエビデンスソリューション市場、
地域別、2024年~2031年(百万米ドル) 141
表64 病院向けリアルワールドエビデンスソリューション市場、地域別、
2024年~2031年(百万米ドル) 142
表65 診療所およびその他の外来施設向けリアルワールドエビデンスソリューション市場、地域別、2024年~2031年(百万米ドル) 142
表66 その他の医療提供者向けリアルワールドエビデンスソリューション市場(地域別、2024年~2031年)(百万米ドル) 143
表67 その他のエンドユーザー向けリアルワールドエビデンスソリューション市場、
地域別、2024年~2031年(百万米ドル) 144
表68 地域別リアルワールドエビデンスソリューション市場、
2024年~2031年(10億米ドル) 146
表69 北米:国別リアルワールドエビデンスソリューション市場、2024年~2031年 (百万米ドル) 147
表70 北米:実世界エビデンス・ソリューション市場、構成要素別、2024年~2031年(百万米ドル) 148
表71 北米:データセット向けリアルワールド・エビデンス・ソリューション市場(タイプ別)、2024年~2031年(百万米ドル) 148
表72 北米:異種データセット向けリアルワールドエビデンスソリューション市場、タイプ別、2024年~2031年(百万米ドル) 148
表73 北米:リアルワールド・エビデンス・ソリューション市場(用途別)、2024年~2031年(百万米ドル) 149
表74 北米:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(タイプ別、2024年~2031年)(百万米ドル) 149
表75 北米:リアルワールドエビデンス・ソリューション市場(収益モデル別)、2024年~2031年(百万米ドル) 150
表76 北米:リアルワールドエビデンスソリューション市場(導入形態別、2024年~2031年)(百万米ドル) 150
表77 北米:実世界エビデンス・ソリューション市場、エンドユーザー別、2024年~2031年(百万米ドル) 150
表78 北米:実世界エビデンス・ソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 151
表79 北米:リアルワールドエビデンス・ソリューション市場、医療提供者別、2024年~2031年(百万米ドル) 151
表80 米国:リアルワールドエビデンス・ソリューション市場、構成要素別、
2024年~2031年(百万米ドル) 152
表81 米国:データセット向け実世界エビデンスソリューション市場、タイプ別、2024年~2031年(百万米ドル) 152
表82 米国:分散データセット向けリアルワールドエビデンスソリューション市場、
タイプ別、2024年~2031年(百万米ドル) 153
表83 米国:リアルワールドエビデンスソリューション市場、用途別、
2024年~2031年(百万米ドル) 153
表84 米国:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(タイプ別、2024年~2031年)(百万米ドル) 154
表 85 米国:リアルワールド・エビデンス・ソリューション市場(収益モデル別)、
2024年~2031年(百万米ドル) 154
表86 米国:リアルワールドエビデンス・ソリューション市場(導入形態別)、
2024年~2031年(百万米ドル) 154
表87 米国:リアルワールドエビデンス・ソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 155
表88 米国:リアルワールドエビデンスソリューション市場、医療保険者別、
2024年~2031年 (百万米ドル) 155
表89 米国:リアルワールドエビデンスソリューション市場、医療提供者別、2024年~2031年(百万米ドル) 155
表90 カナダ: 実世界エビデンス・ソリューション市場(コンポーネント別)、
2024年~2031年(百万米ドル) 156
表91 カナダ:データセット向け実世界エビデンス・ソリューション市場(タイプ別)、2024年~2031年(百万米ドル) 156
表92 カナダ:異種データセット向けリアルワールドエビデンスソリューション市場、タイプ別、2024年~2031年(百万米ドル) 157
表93 カナダ:リアルワールドエビデンス・ソリューション市場(用途別)、
2024年~2031年(百万米ドル) 157
表94 カナダ:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(タイプ別、2024年~2031年)(百万米ドル) 158
表95 カナダ:リアルワールドエビデンスソリューション市場(収益モデル別、2024年~2031年) (百万米ドル) 158
表96 カナダ:実世界エビデンス・ソリューション市場、導入形態別、2024年~2031年(百万米ドル) 158
表97 カナダ: リアルワールド・エビデンス・ソリューション市場、エンドユーザー別、
2024年~2031年(百万米ドル) 159
表98 カナダ:リアルワールド・エビデンス・ソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 159
表99 カナダ:リアルワールドエビデンス・ソリューション市場、医療提供者別、2024年~2031年(百万米ドル) 159
表100 欧州:リアルワールド・エビデンス・ソリューション市場(地域別)、
2024年~2031年(百万米ドル) 161
表101 欧州:リアルワールド・エビデンス・ソリューション市場(構成要素別)、
2024年~2031年 (百万米ドル) 161
表 102 欧州:データセット向け実世界エビデンス・ソリューション市場、タイプ別、2024年~2031年(百万米ドル) 161
表103 欧州:実世界エビデンス・ソリューション市場(異種データセット別、種類別、2024年~2031年)(百万米ドル) 162
表104 欧州:リアルワールドエビデンスソリューション市場(用途別)、
2024年~2031年(百万米ドル) 162
表105 欧州:医薬品開発・承認向け実世界エビデンスソリューション市場(種類別、2024年~2031年)(百万米ドル) 163
表106 欧州:リアルワールドエビデンスソリューション市場(収益モデル別)、2024年~2031年(百万米ドル) 163
表107 欧州: 実世界エビデンス・ソリューション市場(導入形態別)、2024年~2031年(百万米ドル) 163
表108 欧州:実世界エビデンス・ソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 164
表109 欧州:リアルワールドエビデンスソリューション市場、医療保険者別、2024年~2031年 (百万米ドル) 164
表110 欧州:リアルワールド・エビデンス・ソリューション市場、医療提供者別、2024年~2031年(百万米ドル) 164
表 111 ドイツ:リアルワールド・エビデンス・ソリューション市場(構成要素別)、
2024年~2031年(百万米ドル) 165
表112 ドイツ:リアルワールド・エビデンス・ソリューション市場(タイプ別)、
2024年~2031年(百万米ドル) 165
表113 ドイツ: 異種データセット向けリアルワールドエビデンスソリューション市場、タイプ別、2024年~2031年(百万米ドル) 166
表114 ドイツ:リアルワールドエビデンスソリューション市場、用途別、
2024年~2031年(百万米ドル) 166
表115 ドイツ:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(種類別、2024年~2031年)(百万米ドル) 167
表116 ドイツ: 収益モデル別 ドイツのリアルワールド・エビデンス・ソリューション市場、2024年~2031年(百万米ドル) 167
表117 ドイツ:導入形態別 リアルワールド・エビデンス・ソリューション市場、2024年~2031年(百万米ドル) 167
表118 ドイツ:リアルワールド・エビデンス・ソリューション市場、エンドユーザー別、
2024年~2031年(百万米ドル) 168
表119 ドイツ:リアルワールドエビデンスソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 168
表120 ドイツ:リアルワールド・エビデンス・ソリューション市場、医療提供者別、2024年~2031年(百万米ドル) 168
表121 英国:リアルワールドエビデンス・ソリューション市場(構成要素別)、
2024年~2031年(百万米ドル) 169
表122 英国:データセット向けリアルワールドエビデンス・ソリューション市場(種類別)、2024年~2031年 (百万米ドル) 169
表123 英国:リアルワールド・エビデンス・ソリューション市場(異種データセット)、
種類別、2024年~2031年(百万米ドル) 170
表124 英国:リアルワールド・エビデンス・ソリューション市場、用途別、
2024年~2031年(百万米ドル) 170
表125 英国:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(タイプ別)、2024年~2031年(百万米ドル) 171
表126 英国:リアルワールド・エビデンス・ソリューション市場(収益モデル別)、
2024年~2031年(百万米ドル) 171
表127 英国:実世界データソリューション市場(導入形態別)、
2024年~2031年(百万米ドル) 171
表128 英国:実世界データソリューション市場(エンドユーザー別)、
2024年~2031年 (百万米ドル) 172
表129 英国:リアルワールド・エビデンス・ソリューション市場、医療保険者別、
2024年~2031年(百万米ドル) 172
表130 英国: リアルワールド・エビデンス・ソリューション市場(医療提供者別)、2024年~2031年(百万米ドル) 172
表131 フランス:リアルワールド・エビデンス・ソリューション市場(構成要素別)、
2024年~2031年(百万米ドル) 173
表132 フランス:リアルワールド・エビデンス・ソリューション市場(データセット)、
種類別、2024年~2031年(百万米ドル) 173
表133 フランス:リアルワールド・エビデンス・ソリューション市場(異種
データセット向けリアルワールドエビデンスソリューション市場、タイプ別、2024年~2031年(百万米ドル) 174
表134 フランス:リアルワールドエビデンスソリューション市場、用途別、
2024年~2031年(百万米ドル) 174
表135 フランス:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(タイプ別、2024年~2031年)(百万米ドル) 175
表136 フランス:リアルワールド・エビデンス・ソリューション市場(収益モデル別、2024年~2031年)(百万米ドル) 175
表137 フランス:リアルワールド・エビデンス・ソリューション市場(導入形態別、2024年~2031年)(百万米ドル) 175
表138 フランス:リアルワールド・エビデンス・ソリューション市場、エンドユーザー別、
2024年~2031年(百万米ドル) 176
表139 フランス:リアルワールド・エビデンス・ソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 176
表140 フランス:リアルワールド・エビデンス・ソリューション市場、医療提供者別、2024年~2031年 (百万米ドル) 176
表 141 イタリア:リアルワールド・エビデンス・ソリューション市場(構成要素別)、
2024年~2031年(百万米ドル) 177
表 142 イタリア:データセット向けリアルワールド・エビデンス・ソリューション市場(タイプ別)、2024年~2031年(百万米ドル) 178
表143 イタリア:異種データセット向けリアルワールド・エビデンス・ソリューション市場(タイプ別)、2024年~2031年 (百万米ドル) 178
表144 イタリア:リアルワールドエビデンスソリューション市場(用途別)、
2024年~2031年(百万米ドル) 179
表145 イタリア:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(タイプ別、2024年~2031年)(百万米ドル) 179
表146 イタリア:リアルワールドエビデンスソリューション市場(収益モデル別、
2024年~2031年(百万米ドル) 180
表147 イタリア:実世界エビデンス・ソリューション市場(導入形態別)、2024年~2031年(百万米ドル) 180
表148 イタリア: リアルワールド・エビデンス・ソリューション市場、エンドユーザー別、
2024年~2031年(百万米ドル) 180
表149 イタリア:リアルワールド・エビデンス・ソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 181
表150 イタリア:リアルワールドエビデンスソリューション市場、医療提供者別、2024年~2031年(百万米ドル) 181
表 151 スペイン:リアルワールド・エビデンス・ソリューション市場(構成要素別)、
2024年~2031年(百万米ドル) 182
表 152 スペイン:データセット向けリアルワールド・エビデンス・ソリューション市場(種類別)、2024年~2031年 (百万米ドル) 182
表 153 スペイン:異種データセット向けリアルワールド・エビデンス・ソリューション市場、タイプ別、2024–2031年(百万米ドル) 183
表 154 スペイン:リアルワールド・エビデンス・ソリューション市場(用途別)、
2024年~2031年(百万米ドル) 183
表 155 スペイン:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(種類別、2024年~2031年)(百万米ドル) 184
表156 スペイン:リアルワールドエビデンスソリューション市場(収益モデル別)、
2024年~2031年(百万米ドル) 184
表157 スペイン:リアルワールド・エビデンス・ソリューション市場、導入形態別、2024年~2031年(百万米ドル) 184
表158 スペイン:リアルワールド・エビデンス・ソリューション市場、エンドユーザー別、
2024年~2031年(百万米ドル) 185
表159 スペイン:リアルワールド・エビデンス・ソリューション市場、医療保険者別、2024年~2031年 (百万米ドル) 185
表 160 スペイン:リアルワールド・エビデンス・ソリューション市場、医療提供者別、2024年~2031年(百万米ドル) 185
表 161 欧州その他:リアルワールド・エビデンス・ソリューション市場、構成要素別、2024年~2031年(百万米ドル) 186
表 162 欧州その他: データセット向けリアルワールドエビデンスソリューション市場:タイプ別、2024年~2031年(百万米ドル) 187
表163 欧州その他地域:異種データセット向けリアルワールドエビデンスソリューション市場:タイプ別、2024年~2031年 (百万米ドル) 187
表164 欧州その他地域:実世界エビデンス・ソリューション市場(用途別)、2024年~2031年(百万米ドル) 188
表 165 欧州その他の地域:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(タイプ別、2024年~2031年)(百万米ドル) 188
表166 欧州その他地域:リアルワールドエビデンス・ソリューション市場(収益モデル別、2024年~2031年)(百万米ドル) 189
表167 欧州その他地域:実世界エビデンス・ソリューション市場(導入形態別)、2024年~2031年(百万米ドル) 189
表168 欧州その他地域: 実世界エビデンス・ソリューション市場、エンドユーザー別、2024年~2031年(百万米ドル) 189
表169 欧州その他地域:実世界エビデンス・ソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 190
表170 欧州その他地域:リアルワールドエビデンス・ソリューション市場(医療提供者別、2024年~2031年)(百万米ドル) 190
表 171 アジア太平洋地域:リアルワールドエビデンス・ソリューション市場(地域別)、
2024年~2031年(百万米ドル) 192
表 172 アジア太平洋地域:リアルワールドエビデンス・ソリューション市場(構成要素別)、2024年~2031年 (百万米ドル) 192
表173 アジア太平洋地域:データセット向けリアルワールドエビデンスソリューション市場、
タイプ別、2024年~2031年(百万米ドル) 192
表174 アジア太平洋地域: 異種データセット向けリアルワールド・エビデンス・ソリューション市場、タイプ別、2024年~2031年(百万米ドル) 193
表175 アジア太平洋地域:リアルワールド・エビデンス・ソリューション市場、用途別、2024年~2031年(百万米ドル) 193
表176 アジア太平洋地域:医薬品開発・承認向け実世界エビデンスソリューション市場(治療領域別)、
2024年~2031年(百万米ドル) 194
表177 アジア太平洋地域:リアルワールド・エビデンス・ソリューション市場(収益モデル別)、2024年~2031年(百万米ドル) 194
表178 アジア太平洋地域:リアルワールド・エビデンス・ソリューション市場、 導入形態別、2024年~2031年(百万米ドル) 194
表179 アジア太平洋地域:リアルワールドエビデンスソリューション市場、エンドユーザー別、
2024年~2031年 (百万米ドル) 195
表180 アジア太平洋地域:リアルワールドエビデンスソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 195
表181 アジア太平洋地域: リアルワールド・エビデンス・ソリューション市場(医療提供者別)、2024年~2031年(百万米ドル) 195
表182 日本:リアルワールド・エビデンス・ソリューション市場(構成要素別)、
2024年~2031年 (百万米ドル) 196
表183 日本:データセット向けリアルワールドエビデンスソリューション市場、
タイプ別、2024年~2031年 (百万米ドル) 197
表 184 日本:リアルワールド・エビデンス・ソリューション市場(異種データセット別、種類別、2024年~2031年)(百万米ドル) 197
表 185 日本:リアルワールド・エビデンス・ソリューション市場(用途別、
2024–2031年(百万米ドル) 198
表186 日本:医薬品開発・承認向けリアルワールドエビデンスソリューション市場、治療領域別、2024–2031年(百万米ドル) 198
表187 日本: 収益モデル別リアルワールドエビデンス・ソリューション市場、2024年~2031年(百万米ドル) 199
表188 日本:導入形態別リアルワールドエビデンス・ソリューション市場、2024年~2031年(百万米ドル) 199
表189 日本:リアルワールドエビデンスソリューション市場、エンドユーザー別、
2024年~2031年(百万米ドル) 199
表190 日本: リアルワールドエビデンス・ソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 200
表191 日本:リアルワールドエビデンス・ソリューション市場、医療提供者別、2024年~2031年(百万米ドル) 200
表192 中国:リアルワールド・エビデンス・ソリューション市場(構成要素別)、
2024年~2031年(百万米ドル) 201
表193 中国:データセット向けリアルワールドエビデンスソリューション市場、タイプ別、2024年~2031年(百万米ドル) 201
表194 中国:異種データセット向けリアルワールドエビデンスソリューション市場、タイプ別、2024年~2031年(百万米ドル) 202
表195 中国:リアルワールドエビデンスソリューション市場、用途別、
2024年~2031年(百万米ドル) 202
表196 中国:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(治療領域別、2024年~2031年)(百万米ドル) 203
表197 中国:リアルワールドエビデンスソリューション市場(収益モデル別)、2024年~2031年(百万米ドル) 203
表198 中国:リアルワールドエビデンスソリューション市場(導入形態別)、2024年~2031年 (百万米ドル) 203
表199 中国:リアルワールド・エビデンス・ソリューション市場、エンドユーザー別、
2024年~2031年(百万米ドル) 204
表200 中国:リアルワールド・エビデンス・ソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 204
表 201 中国:リアルワールド・エビデンス・ソリューション市場、医療提供者別、2024年~2031年 (百万米ドル) 204
表 202 インド:リアルワールド・エビデンス・ソリューション市場(構成要素別)、
2024–2031年(百万米ドル) 205
表 203 インド:データセット向け実世界エビデンス・ソリューション市場(タイプ別)、2024年~2031年(百万米ドル) 206
表 204 インド:異種データセット向け実世界エビデンス・ソリューション市場(タイプ別)、2024年 –2031年(百万米ドル) 206
表205 インド:リアルワールドエビデンスソリューション市場(用途別)、
2024–2031年(百万米ドル) 207
表206 インド:医薬品開発・承認向けリアルワールドエビデンスソリューション市場(治療領域別、2024年~2031年)(百万米ドル) 207
表 207 インド:リアルワールド・エビデンス・ソリューション市場(収益モデル別)、
2024年~2031年(百万米ドル) 208
表208 インド:リアルワールド・エビデンス・ソリューション市場(導入形態別)、2024年~2031年(百万米ドル) 208
表 209 インド:リアルワールドエビデンス・ソリューション市場、エンドユーザー別、
2024–2031年(百万米ドル) 208
表 210 インド:リアルワールドエビデンス・ソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 209
表 211 インド:リアルワールド・エビデンス・ソリューション市場、医療提供者別、2024年~2031年(百万米ドル) 209
表212 オーストラリア:リアルワールド・エビデンス・ソリューション市場、構成要素別、2024年~2031年(百万米ドル) 210
表 213 オーストラリア:データセット向け実世界エビデンス・ソリューション市場、
種類別、2024年~2031年(百万米ドル) 210
表 214 オーストラリア:異種データセット向けリアルワールドエビデンスソリューション市場(タイプ別、2024年~2031年)(百万米ドル) 210
表215 オーストラリア:リアルワールドエビデンスソリューション市場(用途別、2024年~2031年)(百万米ドル) 211
表216 オーストラリア:医薬品開発・承認向け実世界エビデンスソリューション市場(治療領域別)、
2024年~2031年(百万米ドル) 211
表217 オーストラリア:リアルワールド・エビデンス・ソリューション市場(収益モデル別、2024年~2031年)(百万米ドル) 212
表218 オーストラリア:リアルワールド・エビデンス・ソリューション市場(導入形態別、2024年~2031年)(百万米ドル) 212
表 219 オーストラリア:リアルワールド・エビデンス・ソリューション市場、エンドユーザー別、
2024年~2031年(百万米ドル) 212
表 220 オーストラリア: 実世界エビデンス・ソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 213
表221 オーストラリア:実世界エビデンス・ソリューション市場、医療提供者別、2024年~2031年 (百万米ドル) 213
表 222 韓国:リアルワールドエビデンスソリューション市場、構成要素別、2024年~2031年(百万米ドル) 214
表 223 韓国:データセット向けリアルワールドエビデンスソリューション市場、
タイプ別、2024年~2031年(百万米ドル) 214
表 224 韓国: 異種データセット向けリアルワールドエビデンスソリューション市場、タイプ別、2024年~2031年(百万米ドル) 214
表225 韓国:リアルワールドエビデンスソリューション市場、用途別、2024年~2031年 (百万米ドル) 215
表 226 韓国:医薬品開発・承認向け実世界データソリューション市場(治療領域別)、
2024年~2031年(百万米ドル) 215
表227 韓国:リアルワールド・エビデンス・ソリューション市場(収益モデル別)、2024年~2031年(百万米ドル) 216
表228 韓国:実世界エビデンス・ソリューション市場、導入形態別、2024年~2031年(百万米ドル) 216
表229 韓国:実世界エビデンス・ソリューション市場、エンドユーザー別、2024年~2031年 (百万米ドル) 216
表 230 韓国:リアルワールドエビデンス・ソリューション市場、医療保険者別、2024年~2031年(百万米ドル) 217
表 231 韓国:リアルワールドエビデンス・ソリューション市場(医療提供者別、2024年~2031年)(百万米ドル) 217
表 232 アジア太平洋地域その他:リアルワールドエビデンス・ソリューション市場、
構成要素別、2024年~2031年(百万米ドル) 218
表 233 アジア太平洋地域その他:リアルワールドエビデンス・ソリューション市場
データセット別、種類別、2024年~2031年(百万米ドル) 218
表234 アジア太平洋地域その他:リアルワールドエビデンスソリューション市場
異種データセット別、種類別、2024年~2031年(百万米ドル) 218
表235 アジア太平洋地域その他:リアルワールドエビデンスソリューション市場、
用途別、2024年~2031年(百万米ドル) 219
表236 アジア太平洋地域その他:医薬品開発・承認向けリアルワールドエビデンスソリューション市場
(治療領域別)、
2024年~2031年 (百万米ドル) 219
表237 アジア太平洋地域その他:リアルワールド・エビデンス・ソリューション市場、収益モデル別、2024年~2031年(百万米ドル) 220
表238 アジア太平洋地域その他:リアルワールド・エビデンス・ソリューション市場、
導入形態別、2024年~2031年(百万米ドル) 220
表239 アジア太平洋地域その他:リアルワールドエビデンスソリューション市場、
エンドユーザー別、2024年~2031年 (百万米ドル) 220
表 240 アジア太平洋地域その他:リアルワールドエビデンスソリューション市場、
医療保険者別、2024年~2031年(百万米ドル) 221
表241 アジア太平洋地域その他:リアルワールドエビデンスソリューション市場、
医療提供者別、2024年~2031年(百万米ドル) 221
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









