主なポイント
市場概要:
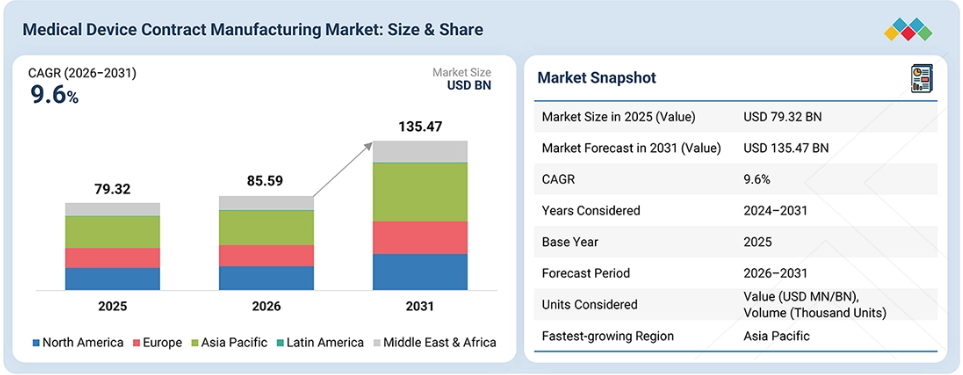
基準年(2025年)の市場規模:793億2000万米ドル
現在の市場規模(2026年):855億9000万米ドル
予測市場規模(2031年):1354億7000万米ドル
CAGR(2026年~2031年):9.6%
セグメント別動向:
最も成長率の高い地域:アジア太平洋地域は、2026年から2031年にかけて11.0%という最高のCAGRで成長すると予測されています。
デバイスタイプ別リーダー:IVDデバイスは、2025年に19.2%という最大のシェアを占めました。
デバイスクラスのリーダー:クラスIデバイスは、2025年に60.7%という最大のシェアを占めました。
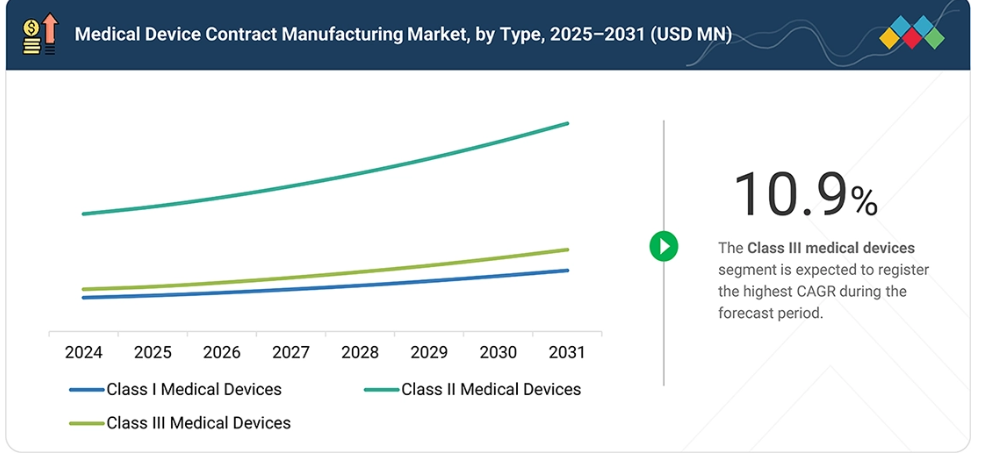
最も成長率の高いデバイスクラス:クラスIIIデバイスは、2026年から2031年にかけて10.9%という最高のCAGRで成長すると予測されています。
サービスのリーダー:デバイス開発・製造サービスは、2025年に69.1%のシェアを占めました。
市場見通しと競争環境:
Jabilは、評価マトリックスの「Stars」クアドラントに位置しています。Flex、Integer、Sanmina、およびPlexusも、設計から大量生産・組立に至る幅広い能力を背景に、主要企業として名を連ねています。
MehowとCirtec Medicalは、より狭い分野に特化し、柔軟な生産体制でニッチな医療機器プログラムに対応することで競争力を発揮しています。
医療機器の受託製造市場は、製造の複雑さを軽減し、商品化を加速させるために、医療機器およびヘルスケア企業が設計、開発、製造、組立、ライフサイクルサービスをますます外部委託する動きに牽引され、着実に拡大しています。この市場は、自動化、精密製造、射出成形、電子機器の統合、およびデジタルサプライチェーン管理の進歩に支えられ、統合されたエンドツーエンドの受託製造ソリューションへとますます移行しつつあります。
2031年までの成長は、OEM各社が医療機器のライフサイクルをより多く外部委託すること、より高級で複雑性の高い医療機器の比重が高まること、そして生産がアジア太平洋地域へ移行することに依存しています。規制に関するノウハウと自動化、エンドツーエンドのサプライチェーン管理を兼ね備えた受託製造業者は、その需要を長期的なプログラムへと転換するのに最も適した立場にあります。
顧客の顧客に影響を与えるトレンドと変革
受託製造業者は、図面通りの製造(Build-to-Print)から、より付加価値の高い収益源へと移行しつつあります。基本的な部品製造、射出成形や機械加工、従来の組立、および大量生産・低複雑度の生産は、設計から製造までの統合、複雑なデバイスやシステムの組立、そして高度な自動化やデジタル製造へと取って代わられつつあります。精密製造、規制対応、試験・検証支援、エンドツーエンドのサプライチェーン管理、新製品導入(NPI)、試作、迅速な商用化も、その重要性を高めています。
新たなユースケース、新興技術、パートナーや顧客のエコシステムの拡大、そしてM&A活動が、この変化を牽引しています。この変化は、これらのサプライヤーに依存する顧客にも波及しています。医療機器および診断機器のOEMメーカーは、開発サイクルの短縮と信頼性の高い規制対応支援を求めています。薬剤送達システムや製薬企業は、厳格な品質要件を満たす精密部品と組立を必要としています。診断機器メーカーは、検査量の増加に伴い、拡張性がありコスト管理された生産体制を求めています。単一の統合プラットフォームからこれらのニーズを満たすことができる受託製造業者は、明らかな優位性を得ることになります。
市場の動向
推進要因:医療機器のモダリティにおける技術的進歩
コネクテッド診断機器、低侵襲器具、複合製品など、新しいタイプの医療機器には、精密成形、微細組立、電子機器の統合、および無菌処理が求められます。これらすべてを社内で対応できるOEMはごくわずかです。高度な自動化と検証体制を備えた受託パートナーであれば、こうしたプロジェクトを引き受けることが可能であり、汎用的な業務よりも高い利益率を見込むことができます。
制約要因:知的財産権および機密保持に関する懸念
OEM各社は、独自の設計や製造ノウハウを外部の製造業者と共有することに躊躇しています。情報の漏洩、模倣、あるいは単一サプライヤーへの依存を恐れるあまり、企業は重要な業務を社内で処理するか、複数のベンダーに分割して委託することを余儀なくされる場合があります。受託製造業者は、厳格なデータ管理、生産ラインの分離、明確な契約上の保護措置をもってこれに対応していますが、こうした懸念が依然として一部のアウトソーシング決定を遅らせています。
機会:発展途上国における医療費、インフラ、および意識の高まり
公的・民間支出の増加に加え、新しい病院や診断センターの建設により、医療機器の需要が拡大しています。検診や慢性疾患管理に対する意識の高まりも、診断機器や治療用機器への需要を後押ししています。地域拠点を設立したり、現地で提携を結んだりした医療提供者は、この需要を早期に獲得することができます。
課題:コスト削減と品質のバランス
規制当局は一貫した品質と完全なトレーサビリティを求めている一方で、顧客はコスト削減を強く求めています。バリデーション、検査、文書化を犠牲にすることなくコストを削減することは、常にトレードオフを伴う課題です。たった一度の品質上の失敗がリコールを引き起こし、関係に悪影響を及ぼす可能性があるため、これは影響の大きい課題となっています。
市場のエコシステム
医療機器の受託製造エコシステムは、機器や部品を製造するメーカー、規則を定める規制当局、そして業務を発注するエンドユーザーを結びつけています。各グループが、受託製造業者が提供すべきものを形作っています。主要な主要プレイヤーには、Jabil、Flex、Sanmina、Celestica、TE Connectivity、Plexus、Integerなどが挙げられ、これらはグローバルな事業展開と幅広いエンジニアリングおよびサプライチェーン能力を兼ね備えています。ゲレスハイマー社は、薬剤送達システムおよびプラスチック製医療部品分野で強固な地位を確立しています。
専門企業層には、精密成形、包装、ニッチな医療機器プログラムが該当します。米国食品医薬品局(FDA)は、医療機器の分類、品質システムおよび製造要件の設定、ならびに施設の検査を行っています。欧州医薬品庁(EMA)は、医薬品・医療機器複合製品に関する役割を含め、欧州の枠組みを監督しています。インドの中央医薬品標準管理機構(CDSCO)は、インド国内における医療機器の輸入、製造、販売を規制しています。カナダ保健省(Health Canada)は、医療機器の認可を行い、カナダ市場における品質基準を定めています。受託製造業者は、供給先の地域ごとに各規制当局の要件を満たす必要があります。医療機器および診断機器のOEMメーカーは、設計支援、規制に関するノウハウ、そして拡張性のある生産体制を求めています。薬物送達システムおよび製薬企業は、精密部品、清浄度、そして複合製品に対する厳格なバリデーションを必要としています。診断機器メーカーは、検査需要に応じて規模を拡大できる、コスト効率に優れた大量組立体制を求めています。
市場セグメント
医療機器受託製造市場(デバイス別)
2025年には、IVDが19.2%と最大のシェアを占めました。IVD製品は、生産量が多く、消耗品が多く、規制が厳しいという特徴があり、精密成形や組立の外部委託に適しています。安定した試験需要により、プロジェクトは大規模に継続して実施されています。
糖尿病ケア分野は、2026年から2031年にかけて年平均成長率(CAGR)11.2%で最も急速に成長すると予測されています。この成長は、糖尿病の有病率の上昇や、注射用・ウェアラブル型の薬剤投与・モニタリング機器の普及拡大に起因しています。
医療機器受託製造市場(デバイス分類別)
2025年にはクラスIIが60.7%と最大のシェアを占め、市場規模は481億8,000万米ドルに達しました。クラスIIは中程度のリスクを持つ医療機器を対象としており、診断、画像診断、薬剤送達、外科用、モニタリングの各カテゴリーにおける製品構成の大部分を占めています。これらの機器は大量に製造されるため、最も厳格なインプラントレベルの検証というよりは、管理された、適切に文書化されたプロセスが求められます。このような特性は、成熟した品質管理システムと拡張可能な生産体制を持つ受託製造業者に適しています。
医療機器受託製造市場:サービス別
2025年には、医療機器の開発・製造サービスが69.1%と最大のシェアを占めました。このセグメントは、OEMが最も頻繁に外注する業務、すなわち設計支援、試作、金型製作、新製品導入(NPI)、および部品や完成品の量産を網羅しています。受託パートナーがここで最大の付加価値をもたらすため、このセグメントが市場を支配しています。
特に医療機器がますます複雑化する中、精密成形、微細組立、電子機器の統合、クリーンルーム設備への投資を自社で行うことを望むOEMはほとんどありません。また、開発と製造をセットで委託することで、1つのパートナーが設計移管、検証、量産立ち上げまで一貫してプログラムを推進するため、構想から市場投入までの期間が短縮されます。
地域
予測期間中、世界の医療機器受託製造市場において、アジア太平洋地域が最も急速に成長する地域となる見込み
アジア太平洋地域の市場規模は2025年に285.9億米ドルと評価され、2026年から2031年にかけて年平均成長率(CAGR)11.0%で推移し、2031年には525.8億米ドルに達すると予測されています。中国は、同地域で最も急速に成長している国です。
その大規模な製造拠点、国内医療機器メーカーに対する政府の支援、そして増加する医療費支出が、国内外のOEMメーカーを惹きつけています。病院インフラの拡充、中産階級の台頭、高齢化、そして診断サービスへのアクセス拡大が、地域全体の需要を後押ししています。競争力のある人件費と生産コストに加え、規制枠組みの改善やサプライヤー基盤の充実により、同地域は生産の外部委託先として魅力的な場所となっています。
医療機器受託製造市場:企業評価マトリックス
Jabilは、2025年の評価マトリックスにおいて「スターズ(Stars)」クアドラントに位置づけられています。同社は、幅広いヘルスケアポートフォリオと、設計から製造に至る能力、精密成形、高度な自動化、そして世界的な事業展開を兼ね備えています。米国における新たなヘルスケア施設を含む継続的な生産能力への投資が、同社の地位を支えています。アプター(Aptar Pharma)は「新興リーダー(Emerging Leaders)」に位置づけられています。薬剤送達システムや精密ディスペンシング部品に注力することで専門性の高い製品を提供しており、製薬企業顧客とのプログラムが拡大していることから、複合製品の拡大に伴い、同社の影響力も高まると見込まれます。
主要市場プレイヤ
Jabil Inc. (US)
Flex Ltd. (Singapore)
Plexus Corp. (US)
Sanmina Corporation (US)
Integer Holdings Corporation (US)
Celestica Inc. (Canada)
TE Connectivity Ltd. (Switzerland)
West Pharmaceutical Services, Inc. (US)
Benchmark Electronics Inc. (US)
AptarGroup, Inc. (Aptar Pharma) (US)
Gerresheimer AG (Germany)
Kimball Electronics, Inc. (US)
Nortech Systems, Inc. (US)
Carclo plc (UK)
Nolato GW, Inc., a part of Nolato AB (Sweden)
Nemera (France)
Viant Medical Holdings, Inc. (US)
Tecomet, Inc. (US)
Phillips-Medisize Corporation (US)
Cirtec Medical (US)
最近の動向
2026年4月:Jabilは、スイスに拠点を置くHSE•AGと、実験用機器および診断機器の開発とスケーラブルな製造を支援するための非独占的な戦略的提携を締結しました。この提携により、HSEの診断工学に関する専門知識とJabilのヘルスケア分野における製造能力を融合させ、製造可能性、サプライチェーンの最適化、および市場投入期間の短縮に注力します。
2025年3月:フレックス社は、マサチューセッツ州ボストン近郊に、ヘルスケア分野の顧客向けに新製品導入(NPI)センターを開設したと発表しました。同センターは製造へのゲートウェイとしての役割を果たし、プロトタイプから前臨床用試作、設計検証、生産移管に至るエンドツーエンドの製品開発を支援することで、顧客がリスクを低減しつつ、大規模かつ迅速に製品を市場に投入できるよう支援します。
2025年2月:インテジャーは、2025年1月7日、フッ素樹脂、陽極酸化コーティング、イオン処理ソリューション、レーザー加工など、高付加価値の表面コーティング技術プラットフォームを専門とする非上場メーカー、プレシジョン・コーティングの資産のほぼすべてを、1億5,200万米ドルで買収しました。なお、この金額には追加の条件付き対価による調整が適用される場合があります。
1 はじめに 38
1.1 調査の目的 38
1.2 市場の定義 38
1.3 調査範囲 39
1.3.1 対象市場および地域範囲 39
1.3.2 調査対象および除外項目 40
1.3.3 対象期間 40
1.4 通貨 40
1.5 ステークホルダー 41
1.6 変更点の概要 41
2 エグゼクティブ・サマリー 43
2.1 市場のハイライトと主要な洞察 43
2.2 主要市場参加者:戦略的展開の分析 44
2.3 医療機器受託製造市場における破壊的トレンド 45
2.4 高成長セグメント 46
2.5 地域別概況:市場規模、成長率、および予測 47
3 プレミアムインサイト 49
3.1 医療機器受託製造市場の概要 49
3.2 アジア太平洋地域:医療機器受託製造市場、サービス別・国別(2025年) 50
3.3 医療機器受託製造市場:地域別の成長機会 51
3.4 医療機器受託製造市場:地域別(2026年~2031年) 51
3.5 医療機器受託製造市場:先進国対発展途上国 52
4 市場の概要 53
4.1 はじめに 53
4.2 市場の動向 54
4.2.1 成長要因 54
4.2.1.1 発展途上国における医療機器市場の拡大 54
4.2.1.2 製造におけるロボット技術および自動化の導入 55
4.2.1.3 医療機器のモダリティにおける技術的進歩 56
4.2.1.4 インダストリー4.0が医療機器業界に与える影響 58
4.2.1.5 患者の利便性への重視の高まりが、専門的な医療機器受託製造への需要を牽引 59
4.2.2 制約要因 59
4.2.2.1 知的財産および機密保持に関する懸念 59
4.2.2.2 OEM顧客からの価格圧力 60
4.2.3 機会 61
4.2.3.1 発展途上国における医療費、インフラ、および意識の高まり 61
4.2.3.2 高齢人口の増加および関連疾患の発生率の上昇 61
4.2.4 課題 62
4.2.4.1 技術力とコストのバランスをとるための継続的なイノベーションの欠如 62
4.2.4.2 コスト削減と品質のバランス 63
4.3 未充足のニーズと未開拓分野 63
4.4 相互に関連する市場とセクター横断的な機会 64
4.4.1 相互に関連する市場 64
4.4.2 セクター横断的な機会 65
4.5 ティア1/2/3の主要企業による戦略的動き 65
4.5.1 ティア1/2/3の主要企業による戦略的動き 65
5 業界の動向 66
5.1 ポーターの5つの力分析 66
5.1.1 新規参入の脅威 67
5.1.2 代替品の脅威 68
5.1.3 供給者の交渉力 68
5.1.4 買い手の交渉力 68
5.1.5 競合の激しさ 69
5.2 マクロ経済指標 69
5.2.1 はじめに 69
5.2.2 GDPの動向と予測 69
5.2.3 世界のヘルスケア産業の動向 71
5.2.4 世界の医療機器受託製造産業の動向 72
5.3 バリューチェーン分析 73
5.4 エコシステム分析 74
5.5 価格分析 75
5.5.1 主要企業別、医療機器受託製造における平均販売価格の推移(2023年~2025年) 75
5.5.1.1 主要企業別、医療機器受託製造における平均販売価格の推移(薬物送達デバイス、心血管デバイス、およびIVDデバイス)、主要企業別、2023年~2025年 75
5.5.2 医療機器受託製造における平均販売価格の推移(地域別、2023年~2025年) 76
5.5.2.1 薬剤送達デバイスの平均販売価格の推移(地域別、2023年~2025年) 76
5.5.2.2 IVDデバイスの平均販売価格の推移(地域別、2023年~2025年) 77
5.5.2.3 心血管デバイスの平均販売価格の推移(地域別、2023年~2025年) 77
5.6 貿易分析 78
5.6.1 HSコード9018の輸入データ(2021年~2025年) 78
5.6.2 HSコード9018の輸出データ(2021年~2025年) 79
5.7 主要な会議およびイベント(2026年~2027年) 80
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 81
5.9 投資および資金調達のシナリオ 82
5.10 ケーススタディ分析 82
5.10.1 事例研究 1:JABIL INC. と AMS OSRAM が提携し、ポイント・オブ・ケア診断検査を加速 82
5.10.2 事例研究 2:SANMINA と MEDICAL DIAGNOSTICS COMPANY が提携し、迅速な新製品導入(NPI)と製造を実現 83
5.10.3 事例研究 3:PLEXUS社とQUIDEL社が提携し、ポイント・オブ・ケア診断機器の製造を拡大 83
5.11 2025年の米国関税が医療機器の受託製造市場に与える影響 83
5.11.1 はじめに 83
5.11.2 主な関税率 84
5.11.3 価格への影響分析 85
5.11.4 国・地域への影響 86
5.11.4.1 北米 86
5.11.4.2 アジア太平洋地域 86
5.11.4.3 ヨーロッパ 87
5.11.4.4 ラテンアメリカ 88
5.11.5 最終用途産業への影響 88
6 技術、特許、およびデジタル化・AIの導入による戦略的変革 89
6.1 技術分析 89
6.1.1 主要な新興技術 89
6.1.1.1 積層造形/3Dプリンティング 89
6.1.1.2 先進的なレーザー微細加工および処理 89
6.1.2 補完的技術 90
6.1.2.1 デジタルツイン 90
6.1.2.2 IIoT 90
6.1.3 関連技術 91
6.1.3.1 先進医療機器向けニチノールおよび形状記憶材料 91
6.2 技術・製品ロードマップ 91
6.3 将来の応用例 92
6.3.1 個別化・患者特化型医療機器 93
6.3.2 低侵襲・高複雑度医療機器 93
6.3.3 コネクテッド・スマート医療機器 93
6.3.4 AIを活用したデジタル製造 93
6.4 AI/生成AIが医療機器受託製造市場に与える影響 93
6.4.1 はじめに 93
6.4.2 医療機器受託製造エコシステムにおける市場の可能性 93
6.4.3 AIの活用事例 94
6.4.4 医療機器受託製造市場においてAIを導入している主要企業 94
7 持続可能性と規制環境96
7.1 規制環境 96
7.1.1 規制の枠組み 96
7.1.1.1 北米 96
7.1.1.1.1 米国 96
7.1.1.1.2 カナダ 97
7.1.1.2 欧州 97
7.1.1.3 アジア太平洋地域 98
7.1.1.3.1 日本 98
7.1.1.3.2 中国 99
7.1.1.3.3 インド 99
7.1.2 規制機関、政府機関、およびその他の組織 100
7.2 サステナビリティの取り組み 102
7.2.1 医療機器受託製造市場におけるエネルギー効率の高い製造と炭素排出量の削減 102
7.2.2 サステナビリティが及ぼす影響および規制政策の取り組み 103
7.2.3 認証、表示、および環境基準 103
8 顧客環境および購買者の行動 105
8.1 主要なステークホルダーと購入基準 105
8.1.1 購入プロセスにおける主要なステークホルダー 105
8.1.2 購入基準 106
8.2 顧客環境と購買者の行動 107
8.2.1 意思決定プロセス 107
8.2.2 導入の障壁と内部的な課題 108
8.2.3 さまざまな最終用途産業における未充足ニーズ 109
8.2.4 市場の収益性 110
9 医療機器受託製造市場(機器タイプ別) 111
9.1 はじめに 112
9.2 体外診断用医療機器(IVD) 113
9.2.1 IVD用消耗品 115
9.2.1.1 試薬およびキットの需要増加が市場を牽引 115
9.2.2 IVD用機器 117
9.2.2.1 市場成長を支える診断技術の進歩 117
9.3 診断用画像装置 119
9.3.1 市場拡大を後押しする、発展途上国における新規かつ高度な診断用画像システムの導入 119
9.4 心血管用医療機器 121
9.4.1 心血管疾患の有病率の上昇が市場を牽引 121
9.5 薬剤送達デバイス 123
9.5.1 輸液デバイスおよび投与セット 125
9.5.1.1 慢性疾患の発生率の上昇と手術件数の増加が市場を後押し 125
9.5.2 注射器 127
9.5.2.1 安全注射器の高コストと針刺し事故の発生率の増加が市場の成長を阻害する 127
9.5.3 吸入器 129
9.5.3.1 喘息、COPD、嚢胞性線維症の高い有病率が市場の成長を後押しする 129
9.5.4 オートインジェクター 131
9.5.4.1 新薬療法の承認件数の増加と技術の進歩が市場を牽引 131
9.5.5 ペン型インジェクター 133
9.5.5.1 慢性疾患の有病率の上昇と、バイオ医薬品およびバイオシミラーのパイプラインの拡大が市場の成長を後押し 133
9.5.6 その他の薬剤送達デバイス 134
9.6 整形外科用デバイス 136
9.6.1 整形外科疾患の高い有病率が市場を牽引 136
9.7 呼吸器ケア用デバイス 138
9.7.1 呼吸器感染症の有病率の増加が市場を牽引 138
9.8 眼科用医療機器 140
9.8.1 眼科疾患の有病率の増加が市場を牽引 140
9.9 外科用医療機器 142
9.9.1 外科手術件数の増加が市場を牽引 142
9.10 糖尿病ケア用医療機器 144
9.10.1 糖尿病有病率の上昇が市場を牽引 144
9.11 歯科用医療機器 146
9.11.1 歯科疾患の発生率上昇が市場を牽引 146
9.12 内視鏡・腹腔鏡用医療機器 148
9.12.1 低侵襲手術に対する患者の選好の高まりが市場を拡大させる 148
9.13 婦人科・泌尿器科用医療機器 150
9.13.1 性感染症(STD)の後期診断に対する意識の高まりと予防検診の拡大が市場を牽引 150
9.14 パーソナルケア用医療機器 152
9.14.1 プレミアムなパーソナルケア製品への消費パターンのシフトが市場を牽引 152
9.15 神経学用医療機器 154
9.15.1 世界的に増加する神経疾患の負担が市場を牽引 154
9.16 患者モニタリング機器 156
9.16.1 統合型モニタリング技術の普及拡大が市場を後押し 156
9.17 患者支援機器 158
9.17.1 高齢人口の増加が市場を牽引 158
9.18 その他の機器 159
10 医療機器受託製造市場(機器分類別) 161
10.1 はじめに 162
10.2 クラスII医療機器 162
10.2.1 幅広い用途と高い利用率が市場の成長を牽引 162
10.3 クラスI医療機器 165
10.3.1 クラスI医療機器に対する大量需要が市場の成長を支える 165
10.4 クラスIII医療機器 167
10.4.1 高リスクかつ技術的に高度な医療機器に対する需要の高まりがセグメントの成長を牽引する 167
11 サービス別医療機器受託製造市場 169
11.1 はじめに 170
11.2 医療機器の開発・製造サービス 171
11.2.1 医療機器および部品の製造サービス 173
11.2.1.1 成長を牽引する、専門的な製造能力への需要の高まり 173
11.2.2 プロセス開発サービス 175
11.2.2.1 需要を牽引する、製品の複雑化と規制要件の強化 175
11.2.3 医療機器エンジニアリングサービス 177
11.2.3.1 デバイスの複雑化がエンジニアリングサービスの需要を牽引 177
11.3 品質管理サービス 179
11.3.1 パッケージングバリデーションサービス 181
11.3.1.1 製品安全要件の厳格化が需要を牽引 181
11.3.2 検査・試験サービス 182
11.3.2.1 規制要件の強化と医療機器の複雑化が需要を牽引 182
11.3.3 滅菌サービス 184
11.3.3.1 滅菌基準の複雑化が市場を拡大 184
11.4 包装・組立サービス 186
11.4.1 一次・二次包装サービス 188
11.4.1.1 患者の安全に対する懸念の高まりが、このセグメントを後押し 188
11.4.2 ラベリングサービス 189
11.4.2.1 規制要件の強化とトレーサビリティへのニーズの高まりが需要を牽引 189
11.4.3 その他の包装・組立サービス 191
11.5 その他のサービス 192
12 地域別 193
12.1 はじめに 194
12.2 北米 195
12.2.1 北米のマクロ経済見通し 195
12.2.2 米国 199
12.2.2.1 市場を牽引する厳格な政府規制の存在 199
12.2.3 カナダ 203
12.2.3.1 市場を拡大させる主要な受託製造企業の強力な存在感 203
12.3 ヨーロッパ 207
12.3.1 ヨーロッパのマクロ経済見通し 208
12.3.2 ドイツ 212
12.3.2.1 主要な医療機器メーカーの存在と高い医療費支出が市場の成長を支えています 212
12.3.3 英国 216
12.3.3.1 認定臨床検査室および病院検査室の増加が市場を牽引しています 216
12.3.4 フランス 220
12.3.4.1 医療費削減に向けた政府の圧力の高まりと予算制約が市場成長を支える 220
12.3.5 スペイン 224
12.3.5.1 在宅用医療機器の普及拡大が市場を牽引する 224
12.3.6 イタリア 228
12.3.6.1 すべての市民および外国人居住者を対象とした医療保険制度により、医療機器の需要が増加する見込み 228
12.3.7 その他の欧州諸国 232
12.4 アジア太平洋地域 235
12.4.1 アジア太平洋地域のマクロ経済見通し 235
12.4.2 中国 240
12.4.2.1 低い人件費と急速に変化する医療インフラが市場を牽引 240
12.4.3 インド 245
12.4.3.1 市場成長を支える受託製造能力の向上 245
12.4.4 日本 249
12.4.4.1 市場を後押しする国民皆保険の償還政策 249
12.4.5 マレーシア 253
12.4.5.1 市場成長を後押しする、既存企業による研究開発活動および投資の拡大 253
12.4.6 タイ 257
12.4.6.1 市場を牽引する、政府支援による産業クラスター化と輸出競争力 257
12.4.7 韓国 261
12.4.7.1 他国からの高付加価値輸入が成長の機会をもたらす 261
12.4.8 オーストラリア 265
12.4.8.1 医療技術製造の成長を牽引する、政府主導の自国能力への投資 265
12.4.9 フィリピン 269
12.4.9.1 熟練した労働力とITを活用した支援が市場の成長を牽引 269
12.4.10 シンガポール 273
12.4.10.1 強力な政府支援とグローバルな投資が市場を牽引 273
12.4.11 ニュージーランド 277
12.4.11.1 治療用製品の規制緩和が、迅速なアクセスと輸出の可能性を切り開く 277
12.4.12 その他のアジア太平洋地域 281
12.5 ラテンアメリカ 284
12.5.1 ラテンアメリカのマクロ経済見通し 284
12.5.2 ブラジル 289
12.5.2.1 市場を後押しする、好ましい政府の取り組みと、より良い医療への支払い意欲 289
12.5.3 メキシコ 293
12.5.3.1 米国やその他のラテンアメリカ諸国への地理的近接性が、受託製造拠点としてのメキシコの重要性を高めています 293
12.5.4 その他のラテンアメリカ諸国 297
12.6 中東・アフリカ 300
12.6.1 中東・アフリカのマクロ経済見通し 300
12.6.2 GCC諸国 304
12.6.2.1 サウジアラビア王国(KSA) 308
12.6.2.1.1 投資を促進するための医療の現地化と「ビジョン2030」への注力 308
12.6.2.2 アラブ首長国連邦(UAE) 311
12.6.2.2.1 先進的なインフラと規制の効率性により、世界的な医療技術受託製造業者を誘致 311
12.6.2.3 その他のGCC諸国 315
12.6.3 その他の中東・アフリカ地域 318
13 競争環境 322
13.1 はじめに 322
13.1.1 医療機器受託製造市場における主要企業の主要戦略 322
13.2 売上高分析(2023年~2025年) 324
13.3 世界市場シェア分析(2025年) 324
13.3.1 米国医療機器受託製造市場シェア分析(2025年) 327
13.3.2 2025年の欧州医療機器受託製造市場シェア分析 328
13.4 企業評価マトリックス:主要企業(2025年) 329
13.4.1 スター企業 329
13.4.2 新興リーダー 329
13.4.3 広範な事業展開を行う企業 329
13.4.4 参入企業 329
13.4.5 企業の事業展開状況:主要企業、2025年 331
13.4.5.1 企業の事業展開状況 331
13.4.5.2 地域別の事業展開状況 332
13.4.5.3 デバイスタイプ別の事業展開状況 333
13.4.5.4 サービス別の事業展開状況 334
13.4.5.5 デバイスクラスの展開状況 335
13.5 企業評価マトリックス:スタートアップ/中小企業、2025年 335
13.5.1 先進的な企業 335
13.5.2 対応力のある企業 335
13.5.3
ダイナミックな企業 336
13.5.4 スタートブロック 336
13.5.5 競合ベンチマーク:スタートアップ/中小企業、2025年 337
13.5.5.1 スタートアップ/中小企業のリスト 337
13.5.5.2 スタートアップ/中小企業の競合ベンチマーク 338
13.6 企業評価および財務指標 339
13.6.1 財務指標 339
13.6.2 企業評価 339
13.7 主要企業の研究開発(R&D)評価 340
13.8 製品・ブランドの比較 341
13.9 競争環境 342
14 企業概要 345
14.1 主要企業 345
14.1.1 JABIL INC. 345
14.1.1.1 事業概要 345
14.1.1.2 提供製品・サービス 346
14.1.1.3 最近の動向 348
14.1.1.3.1 製品の承認 348
14.1.1.3.2 取引 349
14.1.1.3.3 事業拡大 350
14.1.1.4 MnMの見解 351
14.1.1.4.1 勝利への権利 351
14.1.1.4.2 戦略的選択 351
14.1.1.4.3 弱点および競合上の脅威 351
14.1.2 FLEX LTD. 352
14.1.2.1 事業概要 352
14.1.2.2 提供製品・サービス 354
14.1.2.3 最近の動向 354
14.1.2.3.1 取引 354
14.1.2.3.2 事業拡大 355
14.1.2.4 MnMの見解 355
14.1.2.4.1 勝利への権利 355
14.1.2.4.2 戦略的選択 355
14.1.2.4.3 弱点および競合上の脅威 356
14.1.3 PLEXUS CORP. 357
14.1.3.1 事業概要 357
14.1.3.2 提供している製品・サービス 359
14.1.3.3 最近の動向 359
14.1.3.3.1 事業拡大 359
14.1.3.4 MnMの見解 360
14.1.3.4.1 勝利への権利 360
14.1.3.4.2 戦略的選択 360
14.1.3.4.3 弱点および競合上の脅威 360
14.1.4 SANMINA CORPORATION 361
14.1.4.1 事業概要 361
14.1.4.2 提供製品・サービス 362
14.1.4.3 最近の動向 363
14.1.4.3.1 取引 363
14.1.4.4 MnMの見解 363
14.1.4.4.1 勝利への権利 363
14.1.4.4.2 戦略的選択 363
14.1.4.4.3 弱点および競合上の脅威 364
14.1.5 インテジャー・ホールディングス・コーポレーション 365
14.1.5.1 事業概要 365
14.1.5.2 提供している製品・サービス 366
14.1.5.3 最近の動向 369
14.1.5.3.1 取引 369
14.1.5.3.2 事業拡大 370
14.1.5.4 MnMの見解 371
14.1.5.4.1 勝利への権利 371
14.1.5.4.2 戦略的選択 371
14.1.5.4.3 弱点および競合上の脅威 371
14.1.6 TE CONNECTIVITY LTD. 372
14.1.6.1 事業概要 372
14.1.6.2 提供している製品・サービス 373
14.1.6.3 最近の動向 375
14.1.6.3.1 新製品の発売 375
14.1.7 CELESTICA INC. 376
14.1.7.1 事業概要 376
14.1.7.2 提供している製品・サービス 378
14.1.7.3 最近の動向 379
14.1.7.3.1 事業拡大 379
14.1.7.3.2 その他の動向 379
14.1.8 ウェスト・ファーマシューティカル・サービス社 380
14.1.8.1 事業概要 380
14.1.8.2 提供製品・サービス 381
14.1.8.3 最近の動向 382
14.1.8.3.1 新製品の発売 382
14.1.8.3.2 取引 383
14.1.8.3.3 事業拡大 383
14.1.9 ベンチマーク・エレクトロニクス社 384
14.1.9.1 事業概要 384
14.1.9.2 提供している製品およびサービス 385
14.1.9.3 最近の動向 387
14.1.9.3.1 取引 387
14.1.9.3.2 事業拡大 387
14.1.10 APTAR 388
14.1.10.1 事業概要 388
14.1.10.2 提供している製品・サービス 389
14.1.10.3 最近の動向 390
14.1.10.3.1 新製品の発売 390
14.1.10.3.2 取引 391
14.1.10.3.3 事業拡大 393
14.1.11 GERRESHEIMER AG 394
14.1.11.1 事業概要 394
14.1.11.2 提供している製品・サービス 395
14.1.11.3 最近の動向 397
14.1.11.3.1 取引 397
14.1.12 KIMBALL ELECTRONICS, INC. 398
14.1.12.1 事業概要 398
14.1.12.2 提供製品・サービス 399
14.1.12.3 最近の動向 400
14.1.12.3.1 取引 400
14.1.12.3.2 事業拡大 401
14.1.13 NORTECH SYSTEMS, INC. 402
14.1.13.1 事業概要 402
14.1.13.2 提供製品・サービス 403
14.1.13.3 最近の動向 404
14.1.13.3.1 その他の動向 404
14.1.14 CARCLO PLC 405
14.1.14.1 事業概要 405
14.1.14.2 提供している製品・サービス 406
14.1.15 NOLATO GW, INC. (NOLATO AB 傘下) 407
14.1.15.1 事業概要 407
14.1.15.2 提供している製品・サービス 409
14.1.15.3 最近の動向 409
14.1.15.3.1 取引 409
14.2 その他の主要企業 410
14.2.1 NEMERA 410
14.2.2 VIANT MEDICAL HOLDINGS, INC. 411
14.2.3 TECOMET, INC. 412
14.2.4 SMC LTD. 414
14.2.5 フィリップス・メディサイズ・コーポレーション 415
14.2.6 テッシー・プラスチック社 416
14.2.7 メハウ 417
14.2.8 テクニプレックス 419
14.2.9 サーテック・メディカル 420
14.2.10 ピーターズ・テクノロジー 421
15 調査方法論 423
15.1 調査データ 423
15.1.1 二次資料 424
15.1.1.1 二次情報源からの主要データ 425
15.1.2 一次情報源 425
15.1.2.1 一次情報源からの主要データ 427
15.1.2.2 業界に関する主要な知見 428
15.2 市場規模の推計 430
15.2.1 アプローチ1:供給側分析 430
15.2.2 アプローチ2:企業プレゼンテーションおよび一次インタビュー 432
15.2.3 アプローチ3:親市場アプローチ – 医療機器市場 432
15.2.4 アプローチ4:売上原価(COGS)アプローチ 432
15.3 市場の内訳とデータの三角測量 436
15.4 市場シェアの推計 437
15.5 本調査の前提条件 437
15.6 リスク評価 437
15.7 限界 438
15.7.1 方法論に関連する限界 438
15.7.2 調査範囲に関連する限界 438
16 付録 439
16.1 ディスカッション・ガイド 439
16.2 ナレッジストア:Markets and Marketsのサブスクリプション・ポータル 446
16.3 カスタマイズ・オプション 448
16.3.1 サービス/製品分析 448
16.3.2 企業情報 448
16.3.3 地域別分析 448
16.3.4 製品別・国別販売数量分析 448
16.3.5 お客様のご要望に応じたコンサルティング/カスタマイズ要件 448
16.4 関連レポート 449
16.5 著者情報 450
表1 標準為替レート(単位:米ドル) 41
表2 地域別高齢者人口の推計増加数(2019年対2050年) 62
表3 医療機器における顧客の未充足ニーズおよび未開拓分野受託製造市場における未充足な顧客ニーズと未開拓分野 64
表4 医療機器受託製造市場における相互関連市場 64
表5 医療機器受託製造市場におけるセクター横断型市場 65
表6 医療機器受託製造市場:ポーターの5つの力分析 67
表7 GDP(2021年~2030年、現行価格、10億米ドル) 70
表8 医療機器受託製造(薬剤送達デバイス、心血管デバイス、およびIVDデバイス)における平均販売価格の推移、主要企業別、2023年~2025年 75
表9 薬剤送達デバイスの平均販売価格の推移(地域別、2023年~2025年)(米ドル) 76
表10 IVDデバイスの平均販売価格の推移(地域別、2023年~2025年)(米ドル) 77
表11 地域別 心血管用医療機器の平均販売価格の推移、2023年~2025年(米ドル) 77
表12 HSコード9018の輸入データ(国別)、2021年~2025年(千米ドル) 79
表13 HSコード9018の輸出データ(国別、2021年~2025年)(千米ドル) 80
表14 医療機器受託製造市場における会議・イベントの詳細リスト(2026年~2027年) 80
表15 国別米国輸入額および適用される関税枠組み(2025年~2026年) 84
表16 医療機器に適用される主要な製品関連関税 85
表17 北米:米国関税がカナダに与える影響 86
表18 アジア太平洋地域:米国関税が中国、日本、インドに与える影響 86
表19 欧州:米国関税がドイツおよび英国に与える影響 87
表20 ラテンアメリカ:米国関税がメキシコに与える影響 88
表21 医療機器受託製造市場:技術・製品ロードマップ 91
表22 医療機器受託製造市場においてAIを導入している主要企業 95
表23 米国:医療機器の分類 96
表24 米国:登録プロセスの所要時間、費用、および複雑さ 96
表25 カナダ:登録プロセスのリスク、所要時間、費用、および複雑さ 97
表26 欧州:登録プロセスのリスク、所要時間、コスト、および複雑さ 98
表27 日本:登録プロセスの所要時間、コスト、および複雑さ 99
表28 中国:登録プロセスの所要時間、コスト、および複雑さ 99
表29 北米:規制機関、政府機関、およびその他の組織 100
表30 欧州:規制機関、政府機関、およびその他の組織 100
表31 アジア太平洋地域:規制機関、政府機関、およびその他の組織 101
表32 ラテンアメリカ:規制機関、政府機関、およびその他の組織 101
表33 中東・アフリカ:規制機関、政府機関、およびその他の組織 102
表34 医療機器受託製造市場:購買プロセスに対する主要ステークホルダーの影響(%)、機器分類別 106
表35 主要な購入基準(医療機器のクラス別) 107
表36 医療機器受託製造市場(医療機器の種類別)、2024年~2031年(百万米ドル) 112
表37 IVD用医療機器の受託製造市場、タイプ別、2024年~2031年(百万米ドル) 114
表38 IVD用医療機器の受託製造市場、国別、2024年~2031年(百万米ドル) 114
表39 IVD消耗品向け医療機器受託製造市場(国別、2024年~2031年)(百万米ドル) 116
表40 IVD機器向け医療機器受託製造市場、国別、2024年~2031年(百万米ドル) 118
表41 画像診断装置の医療機器受託製造市場、国別、2024年~2031年(百万米ドル) 120
表42 心血管疾患(CVDS)の有病率、2015年~2035年 122
表43 心血管用医療機器の受託製造市場、国別、2024年~2031年(百万米ドル) 122
表44 薬剤送達デバイス向け医療機器受託製造市場(タイプ別、2024年~2031年)(百万米ドル) 124
表45 薬剤送達用医療機器の受託製造市場:国別、2024年~2031年(百万米ドル) 124
表46 輸液デバイスおよび投与セットの医療機器受託製造市場(国別、2024年~2031年)(百万米ドル) 126
表47 医療機器の注射器に関する受託製造市場、国別、2024年~2031年(百万米ドル) 128
表48 医療機器の吸入器に関する受託製造市場、国別、2024年~2031年(百万米ドル) 130
表49 世界におけるオートインジェクターおよびペン型インジェクターの最近の承認状況 131
表50 オートインジェクターの医療機器受託製造市場、国別、2024年~2031年(百万米ドル) 132
表51 ペン型注射器向けの医療機器受託製造市場、国別、2024年~2031年(百万米ドル) 133
表52 その他の薬剤送達デバイス向け医療機器受託製造市場(国別、2024年~2031年)(百万米ドル) 135
表53 2024年~2031年の国別整形外科用医療機器の受託製造市場(百万米ドル) 137
表54 2024年~2031年の国別呼吸器ケア機器の医療機器受託製造市場(百万米ドル) 139
表55 眼科用医療機器の受託製造市場(国別、2024年~2031年)(百万米ドル) 141
表57 2024年~2031年の国別外科用医療機器受託製造市場(百万米ドル) 143
表58 糖尿病患者数が最も多い上位5カ国(20~79歳)(2024年対2050年) 144
表59 糖尿病ケア機器の医療機器受託製造市場(国別、2024年~2031年)(百万米ドル) 145
表60 歯科用医療機器の受託製造市場、国別、2024年~2031年(百万米ドル) 147
表61 内視鏡および腹腔鏡用医療機器の受託製造市場(国別、2024年~2031年)(百万米ドル) 149
表62 婦人科・泌尿器科用医療機器の受託製造市場(国別、2024年~2031年)(百万米ドル) 151
表63 パーソナルケア機器の医療機器受託製造市場(国別、2024年~2031年)(百万米ドル) 153
表64 神経学用医療機器の受託製造市場(国別、2024年~2031年)(百万米ドル) 155
表65 患者モニタリング機器の医療機器受託製造市場(国別、2024年~2031年)(百万米ドル) 157
表66 患者支援機器の医療機器受託製造市場:国別、2024年~2031年(百万米ドル) 158
表67 その他の医療機器の受託製造市場、国別、2024年~2031年(百万米ドル) 160
表68 医療機器の受託製造市場、機器クラス別、2024年~2031年(百万米ドル) 162
表69 2024年~2031年の国別クラスII医療機器の受託製造市場(百万米ドル) 164
表70 クラスI医療機器の受託製造市場(国別、2024年~2031年)(百万米ドル) 166
表71 クラスIII医療機器の受託製造市場(国別、2024年~2031年)(百万米ドル) 168
表72 医療機器受託製造市場(サービス別、2024年~2031年(百万米ドル) 170
表73 医療機器開発・製造サービスにおける受託製造市場、タイプ別、2024年~2031年(百万米ドル) 171
表74 医療機器開発・製造サービス向け受託製造市場(国別)、2024年~2031年(百万米ドル) 172
表76 医療機器の受託製造市場(機器・部品製造サービス別、国別、2024年~2031年)(百万米ドル) 174
表77 プロセス開発サービスにおける医療機器受託製造市場:国別、2024年~2031年(百万米ドル) 176
表78 医療機器受託製造市場:機器エンジニアリングサービス、国別、2024年~2031年(百万米ドル) 178
表79 品質管理サービスに関する医療機器受託製造市場(タイプ別、2024年~2031年)(百万米ドル) 180
表80 品質管理サービスにおける医療機器受託製造市場(国別、2024年~2031年)(百万米ドル) 180
表81 医療機器受託製造市場:包装バリデーションサービス、国別、2024年~2031年(百万米ドル) 181
表82 検査・試験サービスにおける医療機器受託製造市場(国別、2024年~2031年)(百万米ドル) 183
表83 世界の主要企業による医療機器の滅菌に関する公開特許 184
表84 滅菌サービスにおける医療機器受託製造市場(国別、2024年~2031年)(百万米ドル) 185
表85 医療機器の包装・組立サービスにおける受託製造市場(種類別、2024年~2031年)(百万米ドル) 186
表86 医療機器の包装・組立サービスにおける受託製造市場(国別、2024年~2031年)(百万米ドル) 187
表87 2024年~2031年の国別医療機器受託製造市場(一次・二次包装サービス)(百万米ドル) 188
表88 2024年~2031年の国別医療機器受託製造市場(ラベリングサービス)(百万米ドル) 190
表89 国別 医療機器受託製造市場(その他の包装・組立サービス)、2024年~2031年(百万米ドル) 191
表90 医療機器受託製造市場(その他のサービス)、国別、2024年~2031年(百万米ドル) 192
表91 医療機器受託製造市場(地域別)、2024年~2031年(百万米ドル) 194
表92 北米:医療機器受託製造市場、国別、2024年~2031年(百万米ドル) 196
表93 北米:医療機器受託製造市場、機器タイプ別、2024年~2031年(百万米ドル) 196
表94 北米:医療機器受託製造市場(2024年~2031年(単位:百万米ドル) 197
表95 北米:医薬品送達デバイスの医療機器受託製造市場、タイプ別、2024年~2031年(単位:百万米ドル) 197
表96 北米:医療機器受託製造市場、機器分類別、2024年~2031年(百万米ドル) 198
表97 北米:医療機器受託製造市場、サービス別、2024年~2031年(百万米ドル) 198
表98 北米:医療機器受託製造市場(機器開発・製造サービス)、タイプ別、2024年~2031年(百万米ドル) 198
表99 北米:品質管理サービス向け医療機器受託製造市場、種類別、2024年~2031年(百万米ドル) 199
表100 北米:医療機器受託製造市場(包装・組立サービス、種類別、2024年~2031年)(百万米ドル) 199
表101 米国:主要マクロ指標 200
表102 米国:医療機器受託製造市場(機器種別、2024年 –2031年(百万米ドル) 200
表103 米国:体外診断用医療機器(IVD)の受託製造市場、種類別、2024–2031年(百万米ドル) 201
表104 米国:薬物送達デバイス向け医療機器受託製造市場(タイプ別)、2024年~2031年(百万米ドル) 201
表105 米国:医療機器受託製造市場(機器分類別、2024年~2031年)(百万米ドル) 202
表106 米国:医療機器受託製造市場(サービス別)、2024年~2031年(百万米ドル) 202
表107 米国:医療機器受託製造市場(製品開発・製造サービス)、タイプ別、2024年~2031年(百万米ドル) 202
表108 米国:品質管理サービス向け医療機器受託製造市場、種類別、2024年~2031年(百万米ドル) 203
表109 米国:医療機器受託製造市場(包装・組立サービス、種類別、2024年~2031年)(百万米ドル) 203
表110 カナダ:主要マクロ指標 204
表111 カナダ:医療機器受託製造市場(機器タイプ別)、2024年~2031年(百万米ドル) 204
表112 カナダ:体外診断用医療機器(IVD)の受託製造市場、機器種別、2024年~2031年(百万米ドル) 205
表113 カナダ:薬剤送達デバイスの医療機器受託製造市場(タイプ別、2024年~2031年)(百万米ドル) 205
表114 カナダ:医療機器受託製造市場(機器分類別、2024年~2031年)(百万米ドル) 206
表115 カナダ:医療機器受託製造市場(サービス別、2024年~2031年)(百万米ドル) 206
表116 カナダ:医療機器受託製造市場(機器開発・製造サービス、種類別)、2024年~2031年(百万米ドル) 206
表117 カナダ:品質管理サービス分野における医療機器受託製造市場、種類別、2024年~2031年(百万米ドル) 207
表118 カナダ:医療機器の包装・組立サービスにおける受託製造市場(種類別、2024年~2031年)(百万米ドル) 207
表119 欧州:医療機器受託製造市場(国別、2024年~2031年)(百万米ドル) 208
表120 欧州:医療機器受託製造市場(機器種別、2024年~2031年)(百万米ドル) 209
表121 欧州:体外診断用医療機器(IVD)の受託製造市場(機器種別、2024年~2031年)(百万米ドル) 209
表122 欧州:薬剤送達デバイスの医療機器受託製造市場(タイプ別、2024年~2031年)(百万米ドル) 210
表123 欧州:医療機器受託製造市場(機器分類別、2024年~2031年)(百万米ドル) 210
表124 欧州:医療機器受託製造市場(サービス別)、2024年~2031年(百万米ドル) 210
表125 欧州:医療機器受託製造市場(機器開発・製造サービス、種類別)、2024年~2031年(百万米ドル) 211
表126 欧州:医療機器受託製造市場(品質管理サービス)、種類別、2024年~2031年(百万米ドル) 211
表127 欧州:医療機器受託製造市場(包装・組立サービス、種類別)、2024年~2031年(百万米ドル) 211
表128 ドイツ:主要マクロ指標 212
表129 ドイツ:医療機器受託製造市場、機器タイプ別、2024年~2031年(百万米ドル) 213
表130 ドイツ:医療機器受託製造市場(体外診断用医療機器)、タイプ別、2024年~2031年(百万米ドル) 213表131 ドイツ:薬剤送達デバイスの医療機器受託製造市場、タイプ別、2024年~2031年(百万米ドル) 214
表132 ドイツ: 医療機器受託製造市場、
機器分類別、2024年~2031年(百万米ドル) 214
表133 ドイツ:医療機器受託製造市場、
サービス別、2024年~2031年(百万米ドル) 214
表134 ドイツ:医療機器の受託製造市場(製品開発・製造サービス)、タイプ別、
2024年~2031年(百万米ドル) 215
表135 ドイツ:品質管理サービス向け医療機器受託製造市場、種類別、2024年~2031年(百万米ドル) 215
表136 ドイツ:医療機器受託製造市場(包装・組立サービス、種類別、2024年~2031年)(百万米ドル) 215
表137 英国:主要マクロ指標 216
表138 英国:医療機器受託製造市場(機器種別)、2024年~2031年(百万米ドル) 217
表139 英国:体外診断用医療機器(IVD)の受託製造市場、
種別別、2024年~2031年 (百万米ドル) 217
表140 英国:薬剤送達用医療機器の受託製造市場(タイプ別、2024年~2031年)(百万米ドル) 218
表141 英国:医療機器受託製造市場(機器分類別、2024年~2031年)(百万米ドル) 218
表142 英国:医療機器受託製造市場(サービス別)、
2024年~2031年(百万米ドル) 218
表143 英国:医療機器受託製造市場(機器開発・製造サービス、種類別)、
2024–2031年(百万米ドル) 219
表144 英国:医療機器受託製造市場(品質管理サービス)、種類別、2024–2031年(百万米ドル) 219
表145 英国:医療機器の受託製造市場(包装・組立サービス、種類別)、2024年~2031年(百万米ドル) 219表146 フランス:主要マクロ指標 220表147 フランス:医療機器受託製造市場、機器タイプ別、2024年~2031年(百万米ドル) 221表148 フランス:体外診断用医療機器(IVD)の受託製造市場(機器種別、2024年~2031年)(百万米ドル) 221表149 フランス:医療機器受託製造市場(薬剤送達デバイス、種類別、2024年~2031年)(百万米ドル) 222表150 フランス:医療機器受託製造市場、機器分類別、2024年~2031年(百万米ドル) 222表151 フランス:医療機器受託製造市場、サービス別、2024年~2031年 (百万米ドル) 222表152 フランス:医療機器受託製造市場(機器開発・製造サービス、種類別)、2024年~2031年(百万米ドル) 223表 153 フランス:品質管理サービスにおける医療機器受託製造市場(タイプ別、2024年~2031年) (百万米ドル) 223表154 フランス:医療機器受託製造市場(包装・組立サービス、種類別、2024年~2031年)(百万米ドル) 223表155 スペイン:主要マクロ指標 224表156 スペイン:医療機器受託製造市場、機器タイプ別、2024年~2031年(百万米ドル) 225表157 スペイン:体外診断用医療機器(IVD)の受託製造市場、種類別、2024年~2031年(百万米ドル) 225表158 スペイン: 薬剤送達デバイスの医療機器受託製造市場、タイプ別、2024年~2031年(百万米ドル) 226
表159 スペイン:医療機器受託製造市場、
デバイス分類別、2024年~2031年 (百万米ドル) 226
表160 スペイン:医療機器受託製造市場、
サービス別、2024年~2031年(百万米ドル) 226
表161 スペイン:医療機器受託製造市場
(デバイス開発・製造サービス、タイプ別、
2024年~2031年)(百万米ドル) 227
表162 スペイン:医療機器受託製造市場(品質管理サービス、タイプ別、2024年~2031年)(百万米ドル) 227
表163 スペイン:医療機器受託製造市場(包装・組立サービス、種類別、2024年~2031年)(百万米ドル) 227
表164 イタリア:主要マクロ指標 228
表165 イタリア:医療機器受託製造市場、
機器タイプ別、2024年~2031年(百万米ドル) 229
表166 イタリア:体外診断用医療機器(IVD)の受託製造市場、
機器種別、2024年~2031年(百万米ドル) 229
表167 イタリア:薬剤送達デバイスの医療機器受託製造市場(タイプ別、2024年~2031年)(百万米ドル) 230
表168 イタリア:医療機器受託製造市場、
機器分類別、2024年~2031年(百万米ドル) 230
表169 イタリア:医療機器受託製造市場、
サービス別、2024年~2031年(百万米ドル) 230
表170 イタリア:医療機器受託製造市場(製品開発・製造サービス)、種類別、
2024年~2031年 (百万米ドル) 231
表171 イタリア:医療機器受託製造市場(品質管理サービス)、種類別、2024年~2031年(百万米ドル) 231
表 172 イタリア:医療機器の包装・組立サービスにおける受託製造市場(種類別、2024年~2031年)(百万米ドル) 231
表173 欧州その他地域:医療機器受託製造市場、
機器タイプ別、2024年~2031年(百万米ドル) 232
表174 欧州その他地域:医療機器受託製造市場
(IVDデバイス、種類別、2024年~2031年)(百万米ドル) 233
表175 欧州その他地域:医療機器受託製造市場
(薬物送達デバイス、種類別、2024年~2031年)(百万米ドル) 233
表176 欧州その他地域:医療機器受託製造市場、
機器分類別、2024年~2031年(百万米ドル) 233
表177 欧州その他地域:医療機器受託製造市場、
サービス別、2024年~2031年(百万米ドル) 234
表178 欧州その他地域:医療機器受託製造市場(機器開発・製造サービス)、種類別、
2024年~2031年(百万米ドル) 234
表179 欧州その他地域:品質管理サービス向け医療機器受託製造市場、タイプ別、2024年~2031年(百万米ドル) 234
表180 欧州その他地域:医療機器受託製造市場(包装・組立サービス、種類別、2024年~2031年)(百万米ドル) 235
表181 アジア太平洋地域:医療機器受託製造市場、
国別、2024年~2031年(百万米ドル) 237
表182 アジア太平洋地域:医療機器受託製造市場、
機器タイプ別、2024年~2031年(百万米ドル) 237
表183 アジア太平洋地域:医療機器受託製造市場
(IVD機器)、機器種別、2024年~2031年(百万米ドル) 238
表184 アジア太平洋地域:医療機器受託製造市場
(薬物送達デバイス)、機器種別、2024年~2031年(百万米ドル) 238
表185 アジア太平洋地域:医療機器受託製造市場、
機器分類別、2024年~2031年(百万米ドル) 239
表186 アジア太平洋地域:医療機器受託製造市場、
サービス別、2024年~2031年(百万米ドル) 239
表187 アジア太平洋地域:医療機器受託製造市場
(デバイス開発・製造サービス)、タイプ別、
2024年~2031年(百万米ドル) 239
表 188 アジア太平洋地域:品質管理サービス向け医療機器受託製造市場、種類別、2024年~2031年(百万米ドル) 240
表189 アジア太平洋地域:医療機器受託製造市場(包装・組立サービス)、製品種別、2024年~2031年(百万米ドル) 240
表190 中国:主要マクロ指標 241
表191 中国:医療機器受託製造市場、
機器タイプ別、2024年~2031年(百万米ドル) 242
表192 中国:体外診断用医療機器(IVD)の受託製造市場、機器種別、2024年~2031年(百万米ドル) 242
表 193 中国:薬剤送達デバイスの医療機器受託製造市場(タイプ別、2024年~2031年)(百万米ドル) 243
表 194 中国:医療機器受託製造市場、
機器分類別、2024年~2031年(百万米ドル) 243
表195 中国:医療機器受託製造市場、
サービス別、2024年~2031年 (百万米ドル) 243
表 196 中国:医療機器受託製造市場(
機器開発・製造サービス)、タイプ別、
2024–2031年(百万米ドル) 244
表 197 中国:品質管理サービス向け医療機器受託製造市場、種類別、2024年~2031年(百万米ドル) 244
表198 中国:医療機器受託製造市場(包装・組立サービス、種類別、2024年~2031年)(百万米ドル) 244
表199 インド:主要マクロ指標 245
表200 インド:医療機器受託製造市場、
機器タイプ別、2024年~2031年(百万米ドル) 246
表201 インド:医療機器受託製造市場(
体外診断用医療機器)、タイプ別、2024年~2031年 (百万米ドル) 246
表 202 インド:薬剤送達デバイスの医療機器受託製造市場、タイプ別、2024年~2031年(百万米ドル) 247
表 203 インド:医療機器受託製造市場(機器分類別)、2024年~2031年(百万米ドル) 247
表 204 インド:医療機器受託製造市場(サービス別)、2024年~2031年 (百万米ドル) 247
表 205 インド:医療機器受託製造市場
(機器開発・製造サービス、種類別)、
2024–2031年(百万米ドル) 248
表 206 インド:品質管理サービス向け医療機器受託製造市場、種類別、2024年~2031年(百万米ドル) 248
表207 インド:医療機器受託製造市場(包装・組立サービス別、種類別、2024年~2031年)(百万米ドル) 248
表208 日本:主要マクロ指標 249
表209 日本: 医療機器受託製造市場(機器種別、2024年~2031年)(百万米ドル) 250
表210 日本:体外診断用医療機器(IVD)の受託製造市場(種別、2024年~2031年)(百万米ドル) 250
表 211 日本:薬物送達デバイスの医療機器受託製造市場(タイプ別、2024年~2031年)(百万米ドル) 251
表212 日本:医療機器受託製造市場、機器分類別、2024年~2031年(百万米ドル) 251表213 日本:医療機器受託製造市場、サービス別、2024年~2031年(百万米ドル) 251表214 日本:医療機器受託製造市場(製品開発・製造サービス)、種類別、2024年~2031年(百万米ドル) 252表 215 日本:医療機器受託製造市場(品質管理サービス)、種類別、2024–2031年 (百万米ドル) 252表216 日本:医療機器受託製造市場(包装・組立サービス、種類別、2024年~2031年)(百万米ドル) 252
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









