主なポイント
市場概要:
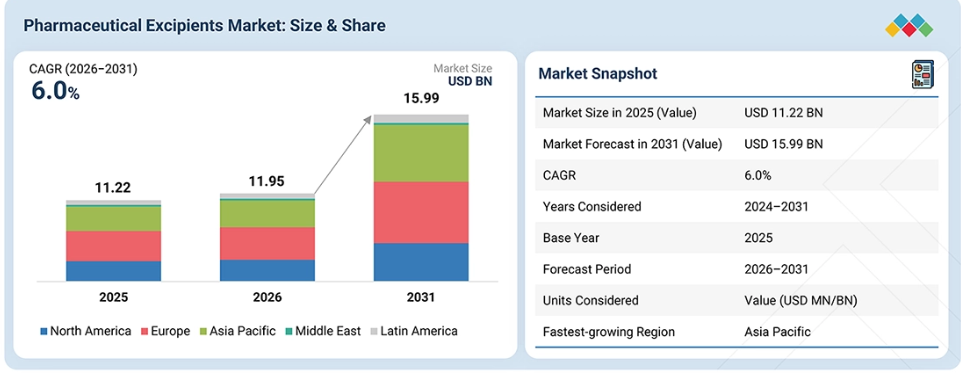
基準年(2025年)の市場規模:112億2,000万米ドル
現在の市場規模(2026年):119億5,000万米ドル
予測市場規模(2031年):159億9,000万米ドル
CAGR(2026年~2031年):6.0%
SEGMENT LEADERSHIP:
地域別リーダー:アジア太平洋地域は、予測期間中に6.7%のCAGRで成長し、最も急速に成長している地域セグメントです。
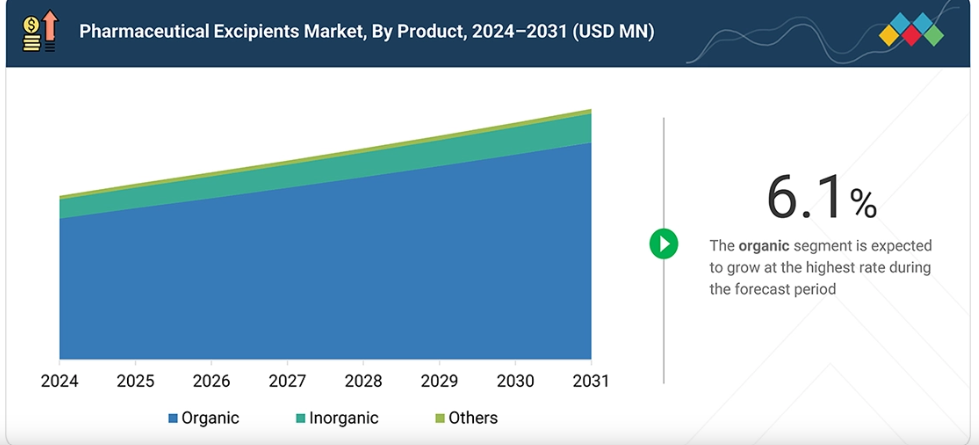
製品タイプ別リーダー:有機化学製品は、2025年に86.2%という最大のシェアを占めると予想されています。
機能別リーダー:充填剤および希釈剤が、2025年に最大のシェアを占めました。
製剤別リーダー:外用製剤は、2026年から2031年にかけて最も高いCAGRで成長すると予想されます。
機能別用途リーダー:安定剤が、2025年に最大のシェアを占めました。
市場見通しと競争環境:
ロケット社、ADM社、およびBASF社は、その高い市場シェアと幅広い製品ラインナップから、世界の医薬品賦形剤市場における主要企業として挙げられています。
イノフォス社やメグル社(Meggle GmbH & Co. KG)などの企業は、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
世界の医薬品賦形剤市場は、医薬品生産量の増加、複雑で難溶性の薬剤分子の開発拡大、ジェネリック医薬品および専門医薬品の成長、そして先進的な薬物送達システムへの需要の高まりなど、いくつかの理由により拡大しています。市場の成長はさらに、徐放性製剤、溶解性および生物学的利用能の向上、錠剤コーティング、非経口製剤、バイオ医薬品、およびペプチドベースの治療薬における機能性賦形剤の使用増加によって支えられています。さらに、新興市場全体における医薬品製造能力の拡大、CDMOへのアウトソーシングの増加、および製剤効率や製品安定性への重視の高まりが、市場の発展に寄与しています。
顧客の顧客に影響を与えるトレンドと変革
医薬品添加剤市場は、充填剤、結合剤、滑剤、糖類、澱粉、標準的なコーティング剤といった、従来の量重視の原料から、より付加価値の高い機能性添加剤や製剤開発を可能にするソリューションへと徐々に移行しつつあります。複雑なAPI、先進的な剤形、バイオ医薬品、および特殊医薬品の成長に伴い、共処理された賦形剤、溶解性および生物学的利用能向上剤、徐放システム、高純度賦形剤、ならびに統合型カプセルおよび製剤ソリューションに対する需要が高まっています。
この移行により、賦形剤サプライヤーには、従来の汎用製品を超えた新たな収益機会が生まれています。製薬・バイオテクノロジー企業、ジェネリック医薬品メーカー、CDMO、およびその他の製剤開発者にとって、規制要件を満たした供給、APIとのより高い適合性、複雑な製剤の開発スピードの向上、ロット間の均一性、そして確実なデュアルソーシングが、ますます重要な優先事項となっています。したがって、差別化された添加剤技術と、規制対応サポート、製剤に関する専門知識、そして信頼性の高い製造能力を兼ね備えたサプライヤーは、顧客にとって戦略的にますます重要な存在となっています。
最終的には、こうした変化により、より優れた性能と患者にとって使いやすい剤形、溶解性および生物学的利用能の向上、複雑な医薬品のスケーラブルな製造、再製剤化リスクの低減、そして規制面での信頼性の強化が実現されます。したがって、市場は、添加剤サプライヤーが原材料だけでなく、製剤の性能、開発効率、サプライチェーンの信頼性も提供するというモデルへと移行しつつあります。
市場の動向
推進要因:ジェネリック医薬品および製剤に対する需要の急増
ジェネリック医薬品の需要が高まるにつれ、医薬品添加剤市場は大幅に成長すると予想されます。ジェネリック医薬品は通常、ブランド医薬品よりも手頃な価格であるため、医療従事者や患者の間でますます人気が高まっています。
この手頃な価格により販売数量が増加しており、特に多くのブランド医薬品が「特許切れ」に直面している状況では、その傾向が顕著です。「特許切れ」とは、特許保護が失効し、ジェネリック医薬品が市場に参入できるようになる状況を指します。その結果、承認されたジェネリック医薬品の数が急増し、医薬品添加剤に対する需要が高まっています。Torrent Pharma、Aurobindo Pharma、Ajanta Pharma、Zydus Lifesciencesなど、米国で強力な事業基盤を持つ大手製薬企業は、この傾向から恩恵を受ける好位置にあります。添加剤は、医薬品の製剤、安定性、および生物学的利用能において極めて重要な役割を果たしています。
品質を維持しつつ製造コストの削減に注力するジェネリック医薬品メーカーにとって、添加剤は不可欠なコスト削減策となっています。その結果、高品質でありながら手頃な価格の賦形剤への需要の高まりが、市場拡大の主要な原動力となっています。この傾向は、費用対効果の高い医薬品製造に向けた広範な動きを反映しており、世界の賦形剤産業の継続的な成長を支えています。ジェネリック医薬品に対する継続的な需要と、手頃な価格への重視が相まって、今後数年間における賦形剤市場の展望は明るいものとなっています。
抑制要因:厳格かつ複雑な規制枠組み
医薬品賦形剤の品質は、そのライフサイクル全体を通じて、患者の安全性において極めて重要な役割を果たしています。有効成分(API)の生物学的利用能の低下など、低品質な賦形剤が及ぼす影響により、設計、製造、輸送を含む賦形剤のライフサイクルのさまざまな側面を管理することの重要性がさらに高まっています。
賦形剤の品質の重要性は、世界の製薬業界および世界各地の規制当局によって認識されています。新規賦形剤の開発および市場投入は、広範な規制当局の承認が必要であるため、長期かつ多額の費用を要するプロセスとなる可能性があります。例えば、米国食品医薬品局(FDA)の厳格な新薬承認申請(NDA)プロセスや、欧州医薬品庁(EMA)の規制要件により、革新的な賦形剤の市場投入が大幅に遅れる可能性があります。同様に、各国の政府は、製薬業界向けの賦形剤の調達および製造に関する法規制を整備しています。
機会:機能性および多機能性賦形剤への関心の高まり
共処理された多機能性賦形剤は、混合、ブレンド、または造粒プロセスを通じて、2つ以上の個別の賦形剤を物理的に組み合わせることで形成される、革新的な医薬品賦形剤の一種です。単純なブレンドとは異なり、共処理により元の成分の物理的特性が変化し、優れた機能性を備えた相乗効果のある賦形剤が生み出されます。これらの多機能賦形剤は、従来の単機能賦形剤に比べて、製剤に必要な成分数を削減できるなど、いくつかの利点があります。
これにより、製造プロセスが簡素化され、賦形剤間または賦形剤と医薬品との相互作用のリスクが最小限に抑えられ、製品の安全性と性能が向上します。さらに、これらの賦形剤は、流動性、圧縮性、結合性、崩壊性といった重要な製剤パラメータを向上させます。これらはすべて、一貫性のある高品質な錠剤製造に不可欠な要素です。共同加工された賦形剤は、ロット間のばらつきを大幅に低減し、最終的な医薬品の品質と性能の一貫性を確保します。
また、患者中心の薬剤設計において人気が高まっている、徐放性錠剤や口腔内崩壊錠などの複雑な薬物送達システムの開発を支援します。適切な安全性および機能性データが揃っている場合、規制当局による共処理賦形剤への受容度が高まっていることから、その採用は今後さらに拡大すると予想されます。これにより、共処理賦形剤は、革新を図り競争力を維持しようとする製薬企業にとって戦略的なツールとなり、収益性の高い長期的な市場成長の機会をもたらすことになります。
課題:賦形剤の安全性および品質基準に関する継続的な懸念
医薬品における賦形剤の使用が増加しているにもかかわらず、業界は規制当局、エンドユーザー、製薬会社、そして患者の品質に対する期待に応えるという課題に直面しています。賦形剤の製造におけるばらつきは、医薬品の性能や重要な品質特性に影響を及ぼします。賦形剤の供給業者間やロット間のばらつきは、賦形剤と医薬品の相互作用に影響を与え、ひいては医薬品そのものに影響を及ぼします。
さらに、WHOは偽造医薬品の広範な使用が増加していると報告しています。流通している医薬品の約1~30%が偽造品であり、開発途上国ではその影響が特に深刻です。これらの医薬品は品質が低く、患者の安全に重大な脅威をもたらしています。WHOによると、サハラ以南のアフリカでは、粗悪な抗マラリア薬による死亡者が毎年最大31,000~116,000人に上ると報告されています。賦形剤の品質ばらつきや偽造医薬品の問題を受け、品質および安全性の検査手順の強化が求められています。
これを受け、規制当局は、2012年の米国食品医薬品局(FDA)の「安全性・革新法(FDASIA)」や、EUの「偽造医薬品指令(FMD、指令2011/62/EU)」などの新たな規制を制定し、有効成分(API)および添加物の両面における医薬品の偽和防止に対する姿勢を強化しています。これらの規制の下、製薬企業は、安全なサプライチェーンを確保するため、すべての添加剤メーカーおよび流通業者に対して実地監査を実施することが求められています。
市場のエコシステム
医薬品添加剤市場のエコシステムは、原材料サプライヤー、製品プロバイダー、エンドユーザー、規制当局という4つの主要なカテゴリーに分類されます。PCCやInolexといった主要な原材料サプライヤーが安定した供給を確保する一方、BASF、Roquette、Ashlandなどの世界的な添加剤メーカーが製剤ソリューションの革新を牽引しています。ファイザーやノバルティスをはじめとする大手製薬企業は、需要の高いエンドユーザーとして、高度な薬物送達システムに賦形剤を組み込んでいます。
FDAやEMAなどの規制当局は、厳格なコンプライアンスを確保し、市場参入や品質基準を規定しています。これらのステークホルダーが一体となって、安全で効果的かつスケーラブルな医薬品を開発するために不可欠な、緊密に統合されたバリューチェーンを形成しています。
市場セグメント
世界の医薬品賦形剤市場(製品別)
2025年、有機化学品セグメントは、ほぼすべての主要な剤形、特に錠剤、カプセル、経口液剤、および特殊製剤において有機賦形剤が広く使用されたことから、医薬品賦形剤市場を支配しました。このセグメントには、炭水化物、セルロース誘導体、ポリオール、ポビドン、ポリマー、潤滑剤、界面活性剤、その他の機能性有機賦形剤といった大量に使用される材料が含まれており、これらは充填剤、結合剤、崩壊剤、被膜剤、可溶化剤、安定剤、徐放剤として重要な役割を果たしています。
その主導的な地位は、世界的に大規模な固形経口製剤の製造量に加え、徐放性調整、溶解性向上、および複合製剤向けの付加価値の高い機能性ポリマーや特殊賦形剤の使用拡大によってさらに裏付けられており、有機化学物質は、無機賦形剤のカテゴリーに比べて幅広い応用基盤と、より高い収益貢献度を誇っています。
機能別世界医薬品添加剤市場
2025年、医薬品添加剤市場では、充填剤・希釈剤セグメントが主導的な地位を占めました。これは、大量生産される経口固形製剤、特に錠剤やカプセルにおいて、効率的な製造に必要な体積、重量、圧縮性、流動性、および投与量の均一性を提供するこれらの添加剤が広く使用されているためです。乳糖、微結晶セルロース、デンプン、マンニトール、ソルビトール、リン酸カルシウムなどの広く使用されている賦形剤は、即放性製剤、直接圧縮製剤、および従来の製剤の大部分に配合されており、その結果、多くの特殊な機能を持つ賦形剤に比べて消費量が大幅に多くなっています。
このセグメントの主導的地位は、ジェネリック医薬品の生産の継続的な拡大、新興市場における錠剤およびカプセルの製造増加、ならびに流動性、圧縮性、製造効率を向上させる多機能および共処理された充填剤システムの使用拡大によって、さらに支えられています。
世界の医薬品添加剤市場:製剤別
2025年、経口製剤セグメントが医薬品添加剤市場を牽引しました。これは、錠剤やカプセルが、その利便性、患者の受容性、投与量の正確性、製造の拡張性、および比較的低い製造コストに支えられ、世界的に最も広く製造・消費されている剤形であり続けているためです。
また、経口製剤では、充填剤、結合剤、崩壊剤、潤滑剤、被膜剤、溶解促進剤、甘味料、徐放性ポリマーなど、他のほとんどの剤形に比べて、より広範かつ大量の賦形剤が使用されています。このセグメントの主導的な地位は、世界的に大規模なジェネリック医薬品の市場基盤、直接圧縮錠や徐放性錠剤の使用拡大、および難溶性・複雑な有効成分(API)向けの経口製剤の開発が継続していることによってさらに強化されており、これにより従来の賦形剤と特殊賦形剤の両方に対する需要が高まっています。
機能別用途別世界医薬品添加剤市場
2025年、機能別用途別医薬品添加剤市場では、安定化剤セグメントが最大のシェアを占めました。これは、経口剤、非経口剤、生物製剤、その他の剤形を問わず、医薬品の物理的、化学的、微生物学的安定性を維持することが基本的な要件であるためです。安定化賦形剤は、APIを酸化、加水分解、凝集、湿気、pHに関連する劣化、およびその他の環境ストレスから保護するために広く使用されており、それによって製造、保管、流通の全過程を通じて、有効性、保存期間、および製品の品質を維持するのに役立っています。
地域
予測期間中、アジア太平洋地域が市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、中国、インド、韓国、東南アジアなどの国々において、製薬製造の急速な拡大、ジェネリック医薬品の生産増加、医療費の増加、および製剤・医薬品開発能力への投資拡大により、医薬品賦形剤市場で最も急速に成長する地域になると予想されます。
また、同地域は、患者数の多さ、医薬品へのアクセス改善、および製薬・CDMO(受託開発製造)製造活動が、低コストで生産能力の高い拠点へと継続的にシフトしていることからも恩恵を受けています。さらに、徐放性製剤、溶解性向上、バイオ医薬品、ペプチド、および複雑なジェネリック医薬品に使用される特殊・機能性賦形剤への需要増加も、成長を後押ししています。現地および多国籍の添加剤サプライヤーは、増加する国内および輸出向けの医薬品生産に対応するため、同地域における製造、技術サポート、流通体制を拡充しており、これによりアジア太平洋地域は世界の医薬品添加剤市場における重要な成長エンジンとなっています。
医薬品賦形剤市場:企業評価マトリックス
ロケット社は、経口固形製剤、非経口製剤、バイオ医薬品、および先進的な薬物送達アプリケーションに広く使用される機能性および特殊賦形剤の幅広いポートフォリオに支えられ、世界の医薬品賦形剤市場において主要なプレイヤーとなっています。同社は、製剤サポート、規制順守、製造規模、グローバルな供給体制における強力な能力を強みとしており、その製品ポートフォリオは、ポリオール、デンプン、セルロース誘導体、シクロデキストリン、結合剤、崩壊剤、徐放性賦形剤、コーティング材、カプセルソリューションに及びます。
IFF Pharma SolutionsやQualicapsなどの買収やポートフォリオの拡大を通じて、高付加価値の製剤技術分野における存在感を高め、その地位をさらに強固なものにしています。一方、JRS Pharmaは、セルロース系、共処理、および多機能性賦形剤における確立された専門知識を活かし、直接圧縮、結合、崩壊促進、その他の経口固形製剤用途において、台頭しつつあるリーダー企業です。差別化された賦形剤システム、製剤サポート、および地域的な製造拠点の拡大に注力していることから、同社は進化し続ける医薬品賦形剤市場において、その存在感をさらに強める態勢を整えています。
主要市場プレイヤー
Roquette Frères (France)
Archer-Daniels-Midland Company (ADM) (US)
BASF SE (Germany)
Evonik Industries AG (Germany)
Ashland Inc. (US)
International Flavors & Fragrances Inc. (US)
Kerry Group plc (Ireland)
Merck KGaA (Germany)
Associated British Foods plc (UK)
Wacker Chemie AG (Germany)
L’Air Liquide S.A. (France)
The Dow Chemical Company (US)
The Lubrizol Corporation (US)
Colorcon, Inc. (US)
DFE Pharma GmbH & Co. KG (Germany)
最近の動向
2025年9月:クロダ社は、英国リークにある「スーパー・リファインド」賦形剤の製造施設を拡張し、高純度の医薬品およびバイオ医薬品用賦形剤の生産能力を強化しました。この拡張により、バイオプロセスおよびせん断応力保護用途向けに設計された「スーパー・リファインド・ポロキサマー188」の発売も支援されました。
2025年7月:カラーコン社は、マレーシアのジョホールに20万平方フィートのフィルムコーティング製造施設を新設しました。同工場は、アジア太平洋地域における医薬品用フィルムコーティングの生産拠点として機能し、カラーコン社の地域における製造能力、供給の信頼性、および顧客サポート体制を強化します。
2025年5月:ロケット社は、IFFファーマ・ソリューションズの買収を完了し、医薬品添加剤および薬物送達システムのポートフォリオを大幅に拡大しました。この取引により、定評のあるセルロース誘導体、機能性ポリマー、製剤技術が加わり、医薬品添加剤および薬物送達ソリューションのグローバルサプライヤーとしてのロケット社の地位が強化されました。
2025年3月:信越化学工業は、日本およびドイツにおける医薬品用セルロース事業を強化するため、約6,400万米ドル(100億円)の投資を発表しました。この計画には、ドイツにおける新たなL-HPC製造施設の建設や、日本における医薬品用セルロースの貯蔵能力の拡大が含まれており、これにより供給の安定性と生産の柔軟性が向上します。
1 はじめに 62
1.1 調査の目的 62
1.2 市場の定義 62
1.3 調査範囲 62
1.3.1 対象セグメント 63
1.3.2 調査対象の範囲および除外項目 64
1.3.3 対象期間 65
1.3.4 対象通貨 65
1.4 ステークホルダー 65
1.5 変更点の概要 66
2 エグゼクティブ・サマリー 67
2.1 主な洞察と市場のハイライト 67
2.2 主要な市場参加者:洞察と戦略的動向 69
2.3 市場の成長を形作る破壊的トレンド 70
2.4 高成長セグメントおよび新興市場 71
2.5 概要:世界の市場規模、成長率、および予測 72
3 プレミアムインサイト 73
3.1 世界の医薬品賦形剤市場の概要 73
3.2 北米:製剤形態別・国別の医薬品賦形剤市場(2025年) 74
3.3 医薬品賦形剤市場:地域別の成長機会 75
4 市場概要 76
4.1 はじめに 76
4.2 市場の動向 76
4.2.1 成長要因 77
4.2.1.1 ジェネリック医薬品および製剤に対する需要の急増 77
4.2.1.2 新規添加剤の開発に向けた研究開発投資の増加 79
4.2.1.3 患者中心の製剤への注目が高まっています 80
4.2.1.4 製薬企業間の提携およびパートナーシップ 81
4.2.2 制約要因 81
4.2.2.1 厳格かつ複雑な規制の枠組み 81
4.2.2.2 賦形剤の開発および製造にかかる高コスト 82
4.2.3 機会 83
4.2.3.1 機能性および多機能性賦形剤への関心の高まり 83
4.2.3.2 ナノテクノロジーにおける技術的進歩 84
4.2.3.3 新興経済国における市場機会 85
4.2.4 課題 86
4.2.4.1 賦形剤の安全性および品質基準に関する継続的な懸念 86
4.2.4.2 主要原材料の入手困難およびコストの変動 87
4.3 未充足ニーズおよび未開拓分野 87
4.4 相互に関連する市場とセクター横断的な機会 89
4.5 ティア1/2/3の主要企業による戦略的動き 89
5 業界の動向 91
5.1 ポーターの5つの力分析 91
5.1.1 供給者の交渉力 92
5.1.2 購入者の交渉力 92
5.1.3 新規参入の脅威 93
5.1.4 代替品の脅威 93
5.1.5 競争の激しさ 93
5.2 マクロ経済の見通し 93
5.2.1 はじめに 93
5.2.2 GDPの推移と予測 94
5.2.3 世界の医薬品添加剤市場の動向 94
5.2.4 医療費の動向 95
5.3 バリューチェーン分析 97
5.4 サプライチェーン分析 99
5.5 エコシステム分析 100
5.6 価格分析 102
5.6.1 主要企業別 参考価格分析(2025年) 102
5.6.2 地域別 参考価格分析(2025年) 103
5.7 貿易分析 104
5.7.1 貿易データ(HSコード 290545) 104
5.7.1.1 HSコード 290545 の輸入データ 104
5.7.1.2 HSコード 290545 の輸出データ 105
5.7.2 貿易データ(HSコード 350510) 106
5.7.2.1 HSコード350510の輸入データ 106
5.7.2.2 HSコード350510の輸出データ 107
5.7.3 貿易データ(HSコード290532) 108
5.7.3.1 HSコード290532の輸入データ 108
5.7.3.2 HSコード290532の輸出データ 109
5.7.4 貿易データ(HSコード283650) 110
5.7.4.1 HSコード283650の輸入データ 110
5.7.4.2 HSコード283650の輸出データ 111
5.7.5 貿易データ(HSコード250100) 112
5.7.5.1 HSコード250100の輸入データ 112
5.7.5.2 HSコード250100の輸出データ 113
5.7.6 貿易データ(HSコード290543) 114
5.7.6.1 HSコード290543の輸入データ 114
5.7.6.2 HSコード290543の輸出データ 115
5.7.7 貿易データ(HSコード 3912) 116
5.7.7.1 HSコード 3912 の輸入データ 116
5.7.7.2 HSコード 3912 の輸出データ 117
5.8 主要な会議・イベント 118
5.9 顧客のビジネスに影響を与えるトレンド・変革 120
5.10 投資・資金調達動向 121
5.11 事例研究の分析 122
5.11.1 事例研究 1:湿気に敏感な錠剤の防湿対策 122
5.11.2 事例研究 2:モノクローナル抗体製剤の安定化 122
5.12 2025年の米国関税が及ぼす影響—医薬品添加剤市場 123
5.12.1 はじめに 123
5.12.2 主な関税率 123
5.12.3 価格への影響分析 124
5.12.4 2025年米国関税導入前後の主要賦形剤の価格比較 124
5.12.5 国・地域への影響 125
5.12.5.1 北米 125
5.12.5.1.1 米国 125
5.12.5.2 欧州 125
5.12.5.3 アジア太平洋地域 125
5.12.6 最終用途産業への影響 125
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 127
6.1 技術分析 127
6.1.1 主要技術 127
6.1.1.1 共処理賦形剤技術 127
6.1.1.2 ナノテクノロジーに基づく賦形剤 127
6.1.2 補完的技術 127
6.1.2.1 3Dプリンティング/積層造形 127
6.1.2.2 プロセス分析技術(PAT) 127
6.1.3 関連技術 127
6.1.3.1 製剤設計における人工知能 127
6.1.3.2 グリーンケミストリー/持続可能性技術 128
6.2 技術・製品ロードマップ 128
6.3 特許分析 128
6.3.1 2015年~2025年の医薬品賦形剤特許における主要出願者・権利者(企業) 129
6.4 将来の応用 130
6.5 AI/汎用AIが医薬品賦形剤市場に与える影響 131
6.5.1 はじめに 131
6.5.2 医薬品賦形剤市場におけるAI導入の事例研究 131
6.5.3 AIの活用事例 132
6.5.4 AIを導入している主要企業 133
6.5.5
医薬品賦形剤エコシステムにおける生成AIの将来 134
6.6 成功事例と実世界での応用 134
7 規制環境と持続可能性への取り組み 136
7.1 規制環境 136
7.1.1 規制機関、政府機関、およびその他の組織 136
7.1.2 規制の枠組み 139
7.1.2.1 米国 139
7.1.2.2 欧州 139
7.1.2.3 中国 140
7.1.2.4 インド 140
7.1.2.5 ブラジル 140
7.1.3 業界基準 141
7.2 サステナビリティの取り組み 141
7.3 認証、表示、および環境基準 142
8 顧客環境と購買者の行動 143
8.1 意思決定プロセス 143
8.2 購入に関わるステークホルダーおよび購入評価基準 144
8.2.1 購入プロセスにおける主要なステークホルダー 144
8.2.2 エンドユーザー別の主要な購入基準 145
8.3 導入の障壁と内部的な課題 146
8.4 各種エンドユーザー産業における未充足ニーズ 146
8.5 市場の収益性 147
9 製品別医薬品添加剤市場 148
9.1 はじめに 149
9.2 有機化学品 149
9.2.1 油脂化学品 152
9.2.1.1 脂肪アルコール 155
9.2.1.1.1 両性性質を持つ脂肪アルコールが非イオン性界面活性剤として広く使用されていることが、市場の成長を牽引しています 155
9.2.1.2 鉱物性ステアリン酸塩 157
9.2.1.3 栄養補助食品および医薬品の製剤における賦形剤としてのステアリン酸マグネシウムの幅広い利用が、市場の成長を牽引しています 157
9.2.1.4 グリセリン 160
9.2.1.4.1 グリセリンの幅広い用途が、市場の成長を牽引しています 160
9.2.1.5 その他の油脂化学製品 162
9.2.2 炭水化物 164
9.2.2.1 糖類 167
9.2.2.2 天然糖類 170
9.2.2.3 乳糖 173
9.2.2.3.1 優れた圧縮性と固形経口製剤における広範な使用が、このセグメントの成長を牽引しています 173
9.2.2.4 ショ糖 175
9.2.2.4.1 小児用製剤、経口液剤、および凍結乾燥生物製剤におけるショ糖の使用増加が、成長を牽引しています 175
9.2.2.5 デキストロース(D-グルコース) 177
9.2.2.5.1 成長を支えるため、注射剤および水分補給療法におけるデキストロースの使用が増加しています 177
9.2.2.6 糖アルコール 180
9.2.2.7 ソルビトール 183
9.2.2.7.1 市場を牽引する、液剤およびチュアブル製剤における安定剤および甘味料としてのソルビトールの需要の高まり 183
9.2.2.8 マンニトール 185
9.2.2.8.1 非吸湿性および安定化特性により、固形製剤や凍結乾燥生物製剤におけるマンニトールの使用が拡大し、市場の成長を後押ししています 185
9.2.2.9 その他の糖アルコール 187
9.2.2.10 人工甘味料 190
9.2.2.10.1 人工甘味料としてのアスパルテームの広範な使用が市場の成長を牽引しています 190
9.2.2.11 セルロース 193
9.2.2.12 微結晶セルロース 196
9.2.2.12.1 錠剤の直接圧縮法において最も広く使用されている賦形剤であり、市場を活性化させています 196
9.2.2.13 セルロースエーテル 198
9.2.2.13.1 低濃度でも高い効果を発揮し、セルロースエーテルの需要を押し上げる 198
9.2.2.14 CMCおよびクロスカルメロースナトリウム 201
9.2.2.14.1 CMCおよびクロスカルメロースナトリウムの多岐にわたる利点が市場の成長を牽引 201
9.2.2.15 セルロースエステル 204
9.2.2.15.1 細胞膜および細胞内マトリックスにおける薬物送達が市場の成長を支える 204
9.2.2.16 デンプン 206
9.2.2.17 変性デンプン 209
9.2.2.17.1 冷水での膨潤性およびゲルバリア形成能力により、徐放性錠剤での使用が拡大し、市場の成長を牽引しています 209
9.2.2.18 乾燥デンプン 211
9.2.2.18.1 強力な結合剤および被覆剤としての用途拡大が採用を促進 211
9.2.2.19 加工デンプン 214
9.2.2.19.1 分子カプセル化剤としての加工デンプンの利用拡大が市場を支えています 214
9.2.3 石油化学製品 216
9.2.3.1 グリコール 219
9.2.3.1.1 市場需要を高める高純度ポリエチレングリコールの入手可能性 219
9.2.3.2 ポリエチレングリコール(PEG) 222
9.2.3.2.1 外用剤、経口剤、および非経口製剤における汎用性の高い添加剤としてのPEGの採用拡大が市場を後押し 222
9.2.3.3 プロピレングリコール(PG) 224
9.2.3.3.1 溶媒、保湿剤、および防腐剤の効能を高める機能として、経口剤および注射剤での使用が増加し、需要を押し上げる 224
9.2.3.4 ポビドン 227
9.2.3.4.1 速溶性錠剤への需要の高まりが成長を牽引 227
9.2.3.5 鉱物性炭化水素 229
9.2.3.5.1 疼痛管理における外用製剤への選好の高まりが、鉱物性炭化水素の需要を支えています 229
9.2.3.6 ペトロラタム 232
9.2.3.6.1 ペトロラタムの閉塞性および皮膚軟化作用が採用を促進 232
9.2.3.7 鉱物ワックス 234
9.2.3.7.1 固形および半固形製剤における鉱物ワックスの活用:構造強化と薬物放出制御による市場拡大 234
9.2.3.8 鉱物油 237
9.2.3.8.1 外用、経口、および非経口医薬品用途における溶媒および皮膚軟化剤としての鉱物油の広範な使用が成長を牽引 237
9.2.3.9 アクリル系ポリマー 239
9.2.3.9.1 徐放性製剤におけるアクリル系ポリマーの幅広い利用が市場の成長を牽引 239
9.2.3.10 その他の石油化学系賦形剤 242
9.2.4 タンパク質 245
9.2.4.1 微粒子およびナノ粒子の担体としてのタンパク質の用途拡大が、市場の成長を牽引しています 245
9.2.5 その他の有機化学物質 247
9.3 無機化学物質 250
9.3.1 リン酸カルシウム 252
9.3.1.1 化学的純度が高く、医薬品との非相容性が低いため、製薬業界での利用が拡大しています 252
9.3.2 金属酸化物 255
9.3.2.1 疎水性、親水性、および顆粒状の酸化ケイ素が利用可能であり、市場の成長を後押ししています 255
9.3.3 ハロライト 257
9.3.3.1 ワクチンや徐放性製剤におけるハロライトの利用拡大が、市場の需要を牽引しています 257
9.3.4 炭酸カルシウム 260
9.3.4.1 崩壊時間の短さや優れた機械的強度といった特性が、市場を牽引しています 260
9.3.5 硫酸カルシウム 262
9.3.5.1 固形製剤向けの費用対効果が高く、品質を向上させる希釈剤としての利点により、需要が拡大 262
9.3.6 その他の無機化学物質 264
9.4 その他の化学物質 267
10 製剤別医薬品添加剤市場 270
10.1 はじめに 271
10.2 経口製剤 271
10.2.1 錠剤 274
10.2.1.1 市場の成長を支える錠剤の幅広い利用 274
10.2.2 カプセル 277
10.2.2.1 ハードゼラチンカプセル 280
10.2.2.1.1 製造の容易さと汎用性が、ハードゼラチンカプセル市場の成長を牽引 280
10.2.2.2 ソフトゼラチンカプセル 282
10.2.2.2.1 水溶性の高い化合物や加水分解を受けやすい化合物における安定性の懸念が、市場の成長を制約しています 282
10.2.3 液剤 285
10.2.3.1 液剤は溶解時間を必要とせず、錠剤よりも胃からの吸収が速いという利点があり、これらが成長を牽引する重要な要因となっています 285
10.2.4 その他の経口製剤 288
10.3 外用製剤 290
10.3.1 外用薬物送達の利点が、このセグメントにおける賦形剤の需要を牽引 290
10.4 非経口製剤 293
10.4.1 賦形剤の需要を増加させる新たな生物学的分子の登場 293
10.5 その他の製剤 297
11 機能別医薬品賦形剤市場 300
11.1 はじめに 301
11.2 充填剤および希釈剤 301
11.2.1 錠剤における凝集性の向上、直接圧縮、および最終投与量への流動性の改善が市場需要を後押し 301
11.3 懸濁剤および粘度調整剤 304
11.3.1 薬剤の安定性や味マスキングといった利点による市場成長の促進 304
11.4 コーティング剤 307
11.4.1 製薬業界における徐放性製剤の使用拡大による市場成長の促進 307
11.5 結合剤 310
11.5.1 市場を支える結合剤に求められる、錠剤製造に不可欠な流動性および圧縮性 310
11.6 香味料および甘味料 313
11.6.1 医薬品の嗜好性を向上させる能力が需要を牽引 313
11.7 崩壊剤 316
11.7.1 固形製剤の急速な崩壊を促し、採用を促進する能力 316
11.8 着色剤 319
11.8.1 ハードカプセル、ソフトカプセル、錠剤、経口液剤、および外用クリームでの使用拡大が成長を牽引 319
11.9 潤滑剤および滑剤 322
11.9.1 粒子間の摩擦や凝集力を低減することで製剤の流動性を向上させ、成長を促進する能力 322
11.10 防腐剤 324
11.10.1 成長を支えるため、製薬および栄養補助食品業界におけるベンジルアルコールの使用拡大 324
11.11 乳化剤 327
11.11.1 液体製剤における溶解性向上賦形剤の使用が、有効成分の生物学的利用能を高め、需要を牽引 327
11.12 その他の機能 330
12 機能別・用途別の医薬品賦形剤市場 334
12.1 はじめに 335
12.2 安定化剤 335
12.2.1 医薬品の保存期間の延長や製造上の欠陥の低減といった利点が需要を後押し 335
12.3 味マスキング 338
12.3.1 患者の服薬コンプライアンスや治療計画の順守率向上といった利点が市場を牽引 338
12.4 徐放性 341
12.4.1 製薬業界における徐放性製剤の利用拡大が市場の成長を牽引 341
12.5 溶解性および生物学的利用能の向上 344
12.5.1 薬剤の有効な送達に向けた溶解性および生物学的利用能の重要性が、採用拡大を後押し 344
12.6 その他の機能的用途 347
13 地域別医薬品賦形剤市場 351
13.1 はじめに 352
13.2 ヨーロッパ 352
13.2.1 ドイツ 361
13.2.1.1 2025年、ドイツは欧州の医薬品賦形剤市場において最大のシェアを占めました 361
13.2.2 英国 368
13.2.2.1 ジェネリック医薬品の普及拡大と、新規の多機能・共処理添加剤の開発が市場の成長を牽引する見込みです 368
13.2.3 フランス 375
13.2.3.1 国内の高齢者人口の多さが市場の成長を支える見込みです 375
13.2.4 イタリア 382
13.2.4.1 予算の制約や医療費支出の抑制が、イタリア市場の成長を阻害する見込みです 382
13.2.5 スペイン 389
13.2.5.1 バイオ医薬品の高い消費量が、市場の成長を支える見込みです 389
13.2.6 その他の欧州諸国 396
13.3 北米 403
13.3.1 米国 410
13.3.1.1 米国が北米市場を牽引 410
13.3.2 カナダ 417
13.3.2.1 新興市場の力強い成長と新製品承認の鈍化が、カナダの市場成長を阻害する見込み 417
13.4 アジア太平洋 424
13.4.1 中国 432
13.4.1.1 ジェネリック医薬品および特許切れ医薬品への注力が、中国の市場を牽引する見込み 432
13.4.2 日本 439
13.4.2.1 日本の高齢人口の急速な増加が、医薬品の需要を大幅に押し上げる見込みです 439
13.4.3 インド 446
13.4.3.1 ジェネリック医薬品の主要生産国が、インド市場の成長を牽引します 446
13.4.4 韓国 454
13.4.4.1 主要な受託研究開発機関の存在が市場の成長を後押し 454
13.4.5 その他のアジア太平洋地域 461
13.5 ラテンアメリカ 468
13.5.1 ブラジル 475
13.5.1.1 ブラジルの添加剤メーカーにとって、成長を後押しする新たな機会 475
13.5.2 メキシコ 482
13.5.2.1 手頃な価格の治療法への需要の高まりと、成長を支える受託製造 482
13.5.3 その他のラテンアメリカ諸国 489
13.6 中東 496
13.6.1 GCC諸国 503
13.6.1.1 医療インフラの拡充と医薬品製造の現地化が、GCC諸国における添加剤市場を牽引 503
13.6.2 中東のその他の地域 510
13.7 アフリカ 517
13.7.1 同地域の未開拓市場がグローバル企業の注目を集めています 517
14 競争環境 524
14.1 はじめに 524
14.2 主要企業の戦略/競争優位性 524
14.2.1 2023年~2026年の医薬品添加剤市場における主要企業の戦略概要 524
14.3 売上高分析(2023年~2025年) 525
14.4 市場シェア分析(2025年) 526
14.5 企業評価マトリックス:主要企業、2025年 528
14.5.1 スター企業 528
14.5.2 新興リーダー企業 528
14.5.3 広範な事業展開を行う企業 529
14.5.4 参入企業 529
14.5.5 競合ベンチマーク:主要企業、2025年 530
14.5.5.1 企業の事業展開範囲 530
14.5.5.2 地域別の事業展開範囲 531
14.5.5.3 製品別の事業展開範囲 532
14.5.5.4 機能別展開状況 533
14.5.5.5 機能別アプリケーション展開状況 534
14.6 企業評価マトリックス:スタートアップ/中小企業、2025年 535
14.6.1 先進的な企業 535
14.6.2 対応力のある企業 535
14.6.3 ダイナミックな企業 535
14.6.4 スタートブロック 535
14.6.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 537
14.6.5.1 主要なスタートアップ/中小企業の詳細リスト 537
14.6.5.2 主要スタートアップ/中小企業の競合ベンチマーク 538
14.7 企業評価および財務指標 539
14.8 ブランド/製品比較 540
14.9 競合シナリオ 541
14.9.1 製品の承認および発売 541
14.9.2 取引 542
14.9.3 事業拡大 543
15 企業概要 544
15.1 主要企業 544
15.1.1 ロケット・フレール社 544
15.1.1.1 事業概要 544
15.1.1.2 取り扱い製品 545
15.1.1.3 最近の動向 551
15.1.1.3.1 製品発売 551
15.1.1.3.2 取引 551
15.1.1.4 MnMの見解 551
15.1.1.4.1 主な強み 551
15.1.1.4.2 戦略的選択 552
15.1.1.4.3 弱点および競合上の脅威 552
15.1.2 アーチャー・ダニエルズ・ミッドランド社 553
15.1.2.1 事業概要 553
15.1.2.2 取り扱い製品 555
15.1.2.3 最近の動向 556
15.1.2.3.1 取引 556
15.1.2.4 MnMの見解 556
15.1.2.4.1 主な強み 556
15.1.2.4.2 戦略的選択 556
15.1.2.4.3 弱点および競合上の脅威 556
15.1.3 BASF SE 557
15.1.3.1 事業概要 557
15.1.3.2 提供製品 559
15.1.3.3 最近の動向 562
15.1.3.3.1 取引 562
15.1.3.3.2 事業拡大 562
15.1.3.4 MnMの見解 562
15.1.3.4.1 主な強み 562
15.1.3.4.2 戦略的選択 563
15.1.3.4.3 弱点および競合上の脅威 563
15.1.4 EVONIK INDUSTRIES AG 564
15.1.4.1 事業概要 564
15.1.4.2 取り扱い製品 566
15.1.4.3 最近の動向 567
15.1.4.3.1 事業拡大 567
15.1.4.4 MnMの見解 567
15.1.4.4.1 主な強み 567
15.1.4.4.2 戦略的選択 567
15.1.4.4.3 弱点および競合上の脅威 567
15.1.5 アシュランド社 568
15.1.5.1 事業概要 568
15.1.5.2 提供製品 569
15.1.5.3 最近の動向 571
15.1.5.3.1 製品の発売および承認 571
15.1.5.4 MnMの見解 572
15.1.5.4.1 主な強み 572
15.1.5.4.2 戦略的選択 573
15.1.5.4.3 弱点および競合上の脅威 573
15.1.6 ケリー・グループ・ピーエルシー 574
15.1.6.1 事業概要 574
15.1.6.2 提供製品 575
15.1.6.3 最近の動向 577
15.1.6.3.1 取引 577
15.1.7 MERCK KGAA 578
15.1.7.1 事業概要 578
15.1.7.2 取り扱い製品 579
15.1.7.3 最近の動向 581
15.1.7.3.1 取引 581
15.1.8 アソシエイテッド・ブリティッシュ・フーズ PLC 582
15.1.8.1 事業概要 582
15.1.8.2 取り扱い製品 583
15.1.8.3 最近の動向 586
15.1.8.3.1 取引 586
15.1.9 WACKER CHEMIE AG 587
15.1.9.1 事業概要 587
15.1.9.2 取り扱い製品 588
15.1.10 AIR LIQUIDE S.A. 589
15.1.10.1 事業概要 589
15.1.10.2 取り扱い製品 590
15.1.10.3 最近の動向 593
15.1.10.3.1 新製品の発売 593
15.1.11 DOW INC. 594
15.1.11.1 事業概要 594
15.1.11.2 取り扱い製品 595
15.1.12 BERKSHIRE HATHAWAY INC. (LUBRIZOL CORPORATION) 596
15.1.12.1 事業概要 596
15.1.12.2 取り扱い製品 597
15.1.13 カラーコン社 599
15.1.13.1 事業概要 599
15.1.13.2 取り扱い製品 599
15.1.13.3 最近の動向 600
15.1.13.3.1 新製品の発売 600
15.1.13.3.2 取引 601
15.1.13.3.3 事業拡大 601
15.1.14 DFE PHARMA GMBH & CO. KG 602
15.1.14.1 事業概要 602
15.1.14.2 取り扱い製品 602
15.1.15 ACTYLIS 605
15.1.15.1 事業概要 605
15.1.15.2 取り扱い製品 605
15.1.15.3 最近の動向 610
15.1.15.3.1 取引 610
15.1.16 CRODA INTERNATIONAL PLC 611
15.1.16.1 事業概要 611
15.1.16.2 取り扱い製品 612
15.1.16.3 最近の動向 612
15.1.16.3.1 取引 612
15.1.16.3.2 事業拡大 613
15.1.17 GATTEFOSSÉ SAS 614
15.1.17.1 事業概要 614
15.1.17.2 取り扱い製品 614
15.1.18 J. RETTENMAIER & SÖHNE GMBH + CO KG 616
15.1.18.1 事業概要 616
15.1.18.2 取り扱い製品 616
15.1.19 信越化学工業株式会社 618
15.1.19.1 事業概要 618
15.1.19.2 取り扱い製品 619
15.1.19.3 最近の動向 620
15.1.19.3.1 取引 620
15.1.19.3.2 事業拡大 621
15.2 その他の主要企業 622
15.2.1 INNOPHOS HOLDINGS, INC. 622
15.2.2 MEGGLE GMBH & CO. KG 623
15.2.3 富士化学工業株式会社 624
15.2.4 COREL PHARMA CHEM PVT. LTD. 625
15.2.5 BIOGRUND GMBH 626
15.2.6 NITIKA PHARMACEUTICAL SPECIALTIES PVT. LTD. 627
15.2.7 R.T. ヴァンダービルト・ホールディング・カンパニー社 628
15.2.8 ベネオ社 629
15.2.9 シガチ・インダストリーズ社 630
15.2.10 JH ナンハン・ライフ・サイエンス社 631
16 調査方法 632
16.1 調査データ 632
16.1.1 二次データ 633
16.1.1.1 二次調査の目的 633
16.1.1.2 二次情報源からの主要データ 634
16.1.2 一次データ 634
16.1.2.1 一次調査の対象の内訳(供給側および需要側の関係者) 635
16.1.2.2 一次調査の主な目的 635
16.2 市場規模の推計 636
16.2.1 世界市場の推計 636
16.2.1.1 企業収益の分析(ボトムアップアプローチ) 636
16.2.1.2 ロケット・フレール社の収益シェア分析 637
16.2.1.3 MnMリポジトリ分析 638
16.2.1.4 一次インタビュー 638
16.2.2 主要専門家からの知見 639
16.2.3 セグメント別市場規模の推計 (トップダウン・アプローチ) 639
16.3 市場成長率の予測 641
16.4 データの三角測量 642
16.5 本調査の前提条件 643
16.6 調査の限界 644
16.7 リスク分析 644
17 付録 645
17.1 ディスカッション・ガイド 645
17.2 ナレッジストア:MarketsandMarketsの購読ポータル 650
17.3 カスタマイズオプション 652
17.4 関連レポート 652
17.5 著者情報 653
表1 医薬品添加剤市場:調査対象および除外項目 64
表2 医薬品添加剤市場:市場動向の影響分析 77
表3 ブロックバスター治療薬の特許満了予定および現在進行中の特許満了状況、
2023年~2035年 78
表4 多機能賦形剤の一覧 84
表5 医薬品有効成分(API)の一般市場:地域別、
2023~2031年(百万米ドル) 89
表6 医薬品添加剤市場:ポーターの5つの力分析 91
表7 医療支出および資金調達、2015~2024年(GDPに占める割合) 96
表8 医薬品賦形剤市場:エコシステムにおける役割 101
表9 製品タイプ別・主要企業別の参考価格分析、
2025年(米ドル/kg) 102
表10 賦形剤の参考価格分析、 地域別、2025年(米ドル/kg) 103
表11 HSコード290545(グリセロール)の輸入データ、2021年~2025年(米ドル) 104
表12 HSコード290545(グリセロール)の輸入データ、2021年 –2025年(トン) 105
表13 HSコード290545(グリセロール)の輸出データ、2021年~2025年(米ドル) 105
表14 HSコード290545(グリセロール)の輸出データ、2021年~2025年(トン) 106
表15 HSコード350510(デキストリンおよびその他の変性デンプン、例: 予備糊化またはエステル化デンプンなど)、2021年~2025年(米ドル) 106
表16 HSコード350510(デキストリンおよびその他の変性デンプン、例:予備糊化またはエステル化デンプンなど)の輸入データ、2021年~2025年 (トン) 107
表17 HSコード350510(デキストリンおよびその他の変性デンプン、例:予備糊化デンプンまたはエステル化デンプン)の輸出データ、2021年~2025年(米ドル) 107
表18 HSコード350510(デキストリンおよびその他の加工デンプン、例:予備糊化デンプンまたはエステル化デンプン)の輸出データ、2021年~2025年(トン) 108
表19 HSコード290532(プロピレングリコール「プロパン-1,2-ジオール」)の輸入データ、
2021年~2025年(米ドル) 108
表20 HSコード290532(プロピレングリコール「プロパン-1,2-ジオール」)の輸入データ、
2021~2025年(トン) 109
表21 HSコード290532(プロピレングリコール/プロパン-1,2-ジオール)の輸出データ、
2021~2025年(米ドル) 109
表22 HSコード290532(プロピレングリコール/プロパン-1,2-ジオール)の輸出データ、
2021年~2025年(トン) 110
表23 HSコード283650(炭酸カルシウム)の輸入データ、2021年~2025年(米ドル) 110
表24 HSコード283650(炭酸カルシウム)の輸入データ、2021年~2025年(トン) 111
表25 HSコード283650(炭酸カルシウム)の輸出データ、2021年~2025年(米ドル) 111
表26 HSコード283650(炭酸カルシウム)の輸出データ、2021年~2025年(トン) 112
表27 HSコード250100(塩、
これには 食卓塩および変性塩、ならびに純粋な塩化ナトリウムを含む)の輸入データ、2021年~2025年(米ドル) 112
表28 HSコード250100(塩、
食卓塩および変性塩、ならびに純粋な塩化ナトリウムを含む)の輸入データ、 2021年~2025年(トン) 113
表29 HSコード250100(塩、
食塩および変性塩、ならびに純粋な塩化ナトリウムを含む)の輸出データ、2021年~2025年(米ドル) 113
表30 HSコード250100(塩、
食塩および変性塩、ならびに純塩化ナトリウムを含む)の輸出データ、2021年~2025年(トン) 114
表31 HSコード290543(マンニトール)の輸入データ、2021年~2025年 (米ドル) 114
表32 HSコード290543(マンニトール)の輸入データ、2021年~2025年(米ドル) 115
表33 HSコード290543(マンニトール)の輸出データ、2021年~2025年(米ドル) 115
表34 HSコード290543(マンニトール)の輸出データ、2021年~2025年(トン) 116
表35 HSコード: 3912(セルロースおよびその化学誘導体、
その他に分類されないもの、一次形態)、2021~2025年(米ドル) 116
表36 HSコード3912(セルロースおよびその化学誘導体、
その他に分類されないもの、一次形態)の輸入データ、2021年~2025年(トン) 117
表37 HSコード3912(セルロースおよびその化学誘導体、
その他に分類されないもの、一次形態)の輸出データ、2021年~2025年(米ドル) 117
表38 HSコード3912(セルロースおよびその化学誘導体、
その他に分類されないもの、一次形態)の輸出データ、2021年~2025年(トン) 118
表39 医薬品添加剤市場:主要な会議・イベント、
2026年~2027年 118
表40 米国の調整済み相互関税率 123
表41 最終用途産業への影響分析 126
表42 医薬品添加剤市場:技術・製品ロードマップ 128
表43 医薬品添加剤市場における主要特許の詳細分析 130
表 44 北米:規制機関、政府機関、
およびその他の組織 136
表 45 欧州:規制機関、政府機関、
およびその他の組織 137
表46 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 137
表47 ラテンアメリカ:規制機関、政府機関、
およびその他の組織 138
表48 中東・アフリカ:規制機関、政府機関、
およびその他の組織 138
表49 製品別、購買プロセスに対するステークホルダーの影響(%) 144
表50 エンドユーザー別 主要な購入基準 145
表51 医薬品賦形剤市場(製品別)、
2023年~2031年(百万米ドル) 149
表52 有機化学物質の医薬品賦形剤市場:種類別、
2023年~2031年(百万米ドル) 150
表53 有機化学物質の医薬品賦形剤市場:地域別、
2023年~2031年(百万米ドル) 150
表54 北米:有機化学物質を用いた医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 150
表55 欧州:有機化学物質を用いた医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 151
表56 アジア太平洋地域:有機化学物質を用いた医薬品添加剤市場、国別、 2023年~2031年(百万米ドル) 151
表57 ラテンアメリカ:有機化学物質を用いた医薬品添加剤市場、国別、2023年~2031年 (百万米ドル) 151
表58 中東:有機化学物質を用いた医薬品添加剤市場(国別)、2023年~2031年(百万米ドル) 152
表59 油脂化学品を用いた医薬品賦形剤市場(種類別)、
2023年~2031年(百万米ドル) 152
表60 油脂化学品を用いた医薬品賦形剤市場(地域別)、
2023年~2031年(百万米ドル) 153
表61 北米:油脂化学品を用いた医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 153
表62 欧州:油脂化学品を用いた医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 153
表63 アジア太平洋地域:医薬品添加剤市場(油脂化学品)、
国別、2023年~2031年(百万米ドル) 154
表64 ラテンアメリカ:油脂化学品を用いた医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 154
表65 中東:油脂化学品を用いた医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 154
表66 脂肪アルコールを用いた医薬品添加剤市場:地域別、
2023年~2031年(百万米ドル) 155
表67 北米: 医薬品添加剤市場(脂肪アルコール)、国別、2023年~2031年(百万米ドル) 156
表68 欧州:医薬品添加剤市場(脂肪アルコール)、
国別、2023年~2031年(百万米ドル) 156
表69 アジア太平洋地域:医薬品添加剤市場(脂肪アルコール)、
国別、2023年~2031年(百万米ドル) 156
表70 ラテンアメリカ:脂肪アルコール製剤用添加剤市場、国別、2023年~2031年(百万米ドル) 157
表71 中東:脂肪アルコール製剤用添加剤市場、
国別、2023年~2031年(百万米ドル) 157
表72 鉱物ステアリン酸塩の医薬品添加剤市場:地域別、
2023年~2031年(百万米ドル) 158
表73 北米:鉱物ステアリン酸塩の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 158
表74 欧州:鉱物ステアリン酸塩の医薬品添加剤市場、
国別、2023年~ 2031年(百万米ドル) 158
表75 アジア太平洋地域:鉱物性ステアリン酸塩の医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 159
表76 ラテンアメリカ:鉱物性ステアリン酸塩の医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 159
表77 中東:鉱物ステアリン酸塩の医薬品添加剤市場、国別、2023年~2031年 (百万米ドル) 159
表78 グリセリンの医薬品添加剤市場:地域別、
2023年~2031年(百万米ドル) 160
表79 北米:グリセリンの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 160
表80 欧州:グリセリンの医薬品添加剤市場、国別、
2023年~2031年(百万米ドル) 161
表81 アジア太平洋地域:グリセリンの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 161
表82 ラテンアメリカ:グリセリンの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 161
表83 中東:グリセリンの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 162
表84 その他の油脂化学製品を用いた医薬品添加剤市場:地域別、
2023年~2031年(百万米ドル) 162
表85 北米:その他の油脂化学製品を用いた医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 163
表86 欧州:その他の油脂化学製品を用いた医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 163
表87 アジア太平洋地域:その他の油脂化学製品を用いた医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 163
表88 ラテンアメリカ:その他の油脂化学製品を用いた医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 164
表89 中東:その他の油脂化学製品を用いた医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 164
表90 炭水化物を原料とする医薬品賦形剤市場(種類別)、
2023年~2031年(百万米ドル) 165
表91 炭水化物を原料とする医薬品賦形剤市場(地域別)、
2023年~2031年 (百万米ドル) 165
表92 北米:炭水化物系医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 165
表93 欧州:炭水化物系医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 166
表94 アジア太平洋地域:医薬品添加剤市場(炭水化物)、
国別、2023年~2031年(百万米ドル) 166
表95 ラテンアメリカ:医薬品添加剤市場(炭水化物)、国別、2023年~2031年(百万米ドル) 166
表96 中東:医薬品添加剤市場(炭水化物)、
国別、2023年~2031年(百万米ドル) 167
表97 医薬品添加剤市場(糖類):種類別、
2023年~2031年(百万米ドル) 167
表98 医薬品添加剤市場(糖類):地域別、
2023年~2031年(百万米ドル) 168
表99 北米:医薬品添加剤市場(糖類)、
国別、2023年~2031年(百万米ドル) 168
表100 欧州:医薬品添加剤市場(糖類)、国別、
2023年~2031年(百万米ドル) 168
表101 アジア太平洋地域: 医薬品添加剤市場(糖類):国別、
2023年~2031年(百万米ドル) 169
表102 ラテンアメリカ:医薬品添加剤市場(糖類)、
国別、2023年~2031年(百万米ドル) 169
表103 中東:医薬品賦形剤市場(糖類)、
国別、2023年~2031年(百万米ドル) 169
表104 医薬品添加剤市場:天然糖類、種類別、
2023年~2031年(百万米ドル) 170
表105 医薬品添加剤市場:天然糖類、地域別、
2023年~2031年(百万米ドル) 171
表106 北米:天然糖類の医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 171
表107 欧州: 医薬品添加剤市場(天然糖類)、
国別、2023年~2031年(百万米ドル) 171
表108 アジア太平洋地域:医薬品添加剤市場(天然糖類)、
国別、2023年~2031年(百万米ドル) 172
表109 ラテンアメリカ:医薬品添加剤市場(天然糖類)、
国別、2023年~2031年 (百万米ドル) 172
表 110 中東:医薬品添加剤市場(天然糖類)、
国別、2023年~2031年(百万米ドル) 172
表111 乳糖の医薬品添加剤市場(地域別)、
2023年~2031年(百万米ドル) 173
表 112 北米:乳糖の医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 173
表113 欧州:乳糖の医薬品添加剤市場(国別)、
2023年~2031年(百万米ドル) 174
表114 アジア太平洋地域:乳糖の医薬品添加剤市場(国別)、
2023年~2031年(百万米ドル) 174
表115 ラテンアメリカ:乳糖の医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 174
表116 中東:乳糖の医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 175
表117 ショ糖の医薬品添加剤市場、地域別、
2023年~2031年(百万米ドル) 175
表118 北米:医薬品添加剤市場(ショ糖)、
国別、2023年~2031年(百万米ドル) 176
表119 欧州:医薬品添加剤市場におけるショ糖、国別、
2023年~2031年(百万米ドル) 176
表120 アジア太平洋地域:医薬品添加剤市場におけるショ糖、
国別、2023年~2031年(百万米ドル) 176
表121 ラテンアメリカ:医薬品添加剤市場(ショ糖)、
国別、2023年~2031年(百万米ドル) 177
表122 中東:医薬品添加剤市場(ショ糖)、
国別、2023年~2031年(百万米ドル) 177
表123 医薬品添加剤市場(デキストロース(D-グルコース))、地域別、
2023年~2031年(百万米ドル) 178
表124 北米:デキストロース(D-グルコース)の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 178
表125 欧州:デキストロース(D-グルコース)の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 178
表126 アジア太平洋地域:デキストロース(D-グルコース)の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 179
表127 ラテンアメリカ:デキストロース(D-グルコース)の医薬品添加剤市場、国別、 2023年~2031年(百万米ドル) 179
表128 中東:デキストロース(D-グルコース)の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 179
表129 糖アルコール製剤用賦形剤市場(種類別)、
2023年~2031年(百万米ドル) 180
表130 糖アルコール製剤添加剤市場(地域別)、
2023年~2031年(百万米ドル) 181
表131 北米:糖アルコール製剤用添加剤市場、国別、2023年~2031年(百万米ドル) 181
表132 欧州:医薬品添加剤市場(糖アルコール)、
国別、2023年~2031年(百万米ドル) 181
表133 アジア太平洋地域:医薬品添加剤市場(糖アルコール)、
国別、2023年~2031年(百万米ドル) 182
表134 ラテンアメリカ: 医薬品添加物市場における糖アルコール、国別、2023年~2031年(百万米ドル) 182
表135 中東:医薬品添加剤市場における糖アルコール、
国別、2023年~2031年 (百万米ドル) 182
表136 ソルビトールの医薬品添加剤市場:地域別、
2023年~2031年(百万米ドル) 183
表137 北米:ソルビトールの医薬品添加剤市場、
国別、2023年~2031年 (百万米ドル) 183
表138 欧州:ソルビトールの医薬品添加剤市場、国別、
2023年~2031年(百万米ドル) 184
表139 アジア太平洋地域:ソルビトールの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 184
表140 ラテンアメリカ:ソルビトールの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 184
表 141 中東:ソルビトールの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 185
表142 マンニトールの医薬品添加剤市場(地域別)、
2023年~2031年(百万米ドル) 185
表143 北米:マンニトールの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 186
表144 欧州:マンニトールの医薬品添加剤市場、国別、
2023年 –2031年(百万米ドル) 186
表145 アジア太平洋地域:マンニトール製薬用添加剤市場、
国別、2023年~2031年(百万米ドル) 186
表146 ラテンアメリカ:マンニトール製薬用添加剤市場、
国別、2023年~2031年(百万米ドル) 187
表147 中東:マンニトール製薬用賦形剤市場、
国別、2023年~2031年(百万米ドル) 187
表148 その他の糖アルコールに関する医薬品添加剤市場、
地域別、2023年~2031年(百万米ドル) 188
表149 北米:その他の糖アルコール製剤用添加剤市場(国別、2023年~2031年)(百万米ドル) 188
表150 欧州:その他の糖アルコール系医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 188
表151 アジア太平洋地域:その他の糖アルコール製剤用賦形剤市場(国別、2023年~2031年) (百万米ドル) 189
表 152 ラテンアメリカ:その他の糖アルコール製剤用添加剤市場(国別、2023年~2031年)(百万米ドル) 189
表153 中東:その他の糖アルコールの医薬品賦形剤市場(国別、2023年~2031年) (百万米ドル) 189
表154 人工甘味料の医薬品添加剤市場、
地域別、2023年~2031年(百万米ドル) 191
表 155 北米:人工甘味料の医薬品添加剤市場(国別、2023年~2031年) (百万米ドル) 191
表156 欧州:人工甘味料用医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 191
表157 アジア太平洋地域:人工甘味料の医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 192
表158 ラテンアメリカ:人工甘味料用医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 192
表159 中東:人工甘味料用医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 192
表160 セルロースの医薬品添加剤市場、種類別、
2023年~2031年(百万米ドル) 193
表161 セルロースの医薬品添加剤市場:地域別、
2023年~2031年(百万米ドル) 194
表162 北米:セルロースの医薬品添加剤市場、
国別、2023年~2031年 (百万米ドル) 194
表163 欧州:セルロースの医薬品添加剤市場(国別)、
2023年~2031年 (百万米ドル) 194
表 164 アジア太平洋地域:セルロースの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 195
表 165 ラテンアメリカ:セルロースの医薬品添加剤市場 、
国別、2023年~2031年(百万米ドル) 195
表166 中東:セルロースの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 195
表167 微結晶性セルロースの医薬品添加剤市場、
地域別、2023年~2031年(百万米ドル) 196
表168 北米:微結晶セルロースの医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 197
表169 欧州:微結晶セルロースの医薬品添加剤市場(国別、 2023年~2031年(百万米ドル) 197
表170 アジア太平洋地域:微結晶セルロースの医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 197
表171 ラテンアメリカ:微結晶セルロースの医薬品添加剤市場(国別)、2023年~2031年(百万米ドル) 198
表172 中東:微結晶セルロースの医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 198
表173 セルロースエーテル製薬用添加剤市場:地域別、
2023年~2031年(百万米ドル) 199
表174 北米:セルロースエーテル製剤用賦形剤市場(国別、2023年~2031年)(百万米ドル) 199
表175 欧州:セルロースエーテル製剤用賦形剤市場、
国別、2023年~2031年(百万米ドル) 200
表176 アジア太平洋地域:セルロースエーテル製剤添加剤市場(国別、2023年~2031年)(百万米ドル) 200
表177 ラテンアメリカ:セルロースエーテル製剤用賦形剤市場、国別、2023年~2031年(百万米ドル) 200
表178 中東:セルロースエーテル製剤用添加剤市場、国別、2023年~2031年(百万米ドル) 201
表179 CMCおよびクロスカルメロースナトリウムの医薬品賦形剤市場:地域別、2023年~2031年(百万米ドル) 202
表180 北米:CMCおよびクロスカルメロースナトリウムの医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 202
表181 欧州:CMCおよびクロスカルメロースナトリウムの医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 202
表182 アジア太平洋地域:CMCおよびクロスカルメロースナトリウムの医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 203
表183 ラテンアメリカ:CMCおよびクロスカルメロースナトリウムの医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 203
表184 中東:CMCおよびクロスカルメロースナトリウムの医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 203
表185 セルロースエステルの医薬品添加剤市場、地域別、
2023年~2031年(百万米ドル) 204
表186 北米:セルロースエステルの医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 204
表187 欧州:セルロースエステルの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 205
表188 アジア太平洋地域:セルロースエステル製薬用賦形剤市場、国別、2023年~2031年(百万米ドル) 205
表189 ラテンアメリカ:セルロースエステル製剤用賦形剤市場、国別、2023年~2031年(百万米ドル) 205
表190 中東:セルロースエステル製薬用添加剤市場、国別、2023年~2031年(百万米ドル) 206
表191 医薬品賦形剤市場:デンプン(種類別)、
2023年~2031年(百万米ドル) 206
表192 医薬品賦形剤市場:デンプン(地域別)、
2023年~2031年(百万米ドル) 207
表 193 北米:医薬品添加剤市場(デンプン)、
国別、2023–2031年 (百万米ドル) 207
表 194 欧州:医薬品用デンプン賦形剤市場(国別)、
2023年~2031年(百万米ドル) 207
表 195 アジア太平洋地域:医薬品添加剤市場(デンプン)、国別、
2023年~2031年(百万米ドル) 208
表196 ラテンアメリカ:医薬品添加剤市場(デンプン)、
国別、2023年~2031年 (百万米ドル) 208
表197 中東:医薬品添加剤市場(デンプン)、国別、
2023年~2031年(百万米ドル) 208
表198 変性デンプン製剤用添加剤市場(地域別)、
2023年~2031年(百万米ドル) 209
表199 北米:変性デンプンを用いた医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 210
表200 欧州:医薬品添加剤市場(変性デンプン)、
国別、2023年~2031年(百万米ドル) 210
表 201 アジア太平洋地域:医薬品添加剤市場(変性デンプン)、
国別、2023年~2031年(百万米ドル) 210
表 202 ラテンアメリカ:変性デンプンの医薬品添加剤市場、国別、2023年~2031年 (百万米ドル) 211
表 203 中東:医薬品添加剤市場における変性デンプン、
国別、2023年~2031年(百万米ドル) 211
表 204 乾燥デンプンの医薬品添加剤市場:地域別、
2023–2031年(百万米ドル) 212
表 205 北米:医薬品添加剤市場(乾燥デンプン)、
国別、2023年~2031年(百万米ドル) 212
表 206 欧州: 医薬品添加剤市場における乾燥デンプン、
国別、2023年~2031年(百万米ドル) 212
表207 アジア太平洋地域:医薬品添加剤市場における乾燥デンプン、
国別、2023年~2031年 (百万米ドル) 213
表 208 ラテンアメリカ:医薬品添加剤市場における乾燥デンプン、
国別、2023年~2031年(百万米ドル) 213
表209 中東:乾燥デンプン製剤用賦形剤市場、
国別、2023年~2031年(百万米ドル) 213
表210 加工デンプン製剤用賦形剤市場、地域別、
2023–2031年(百万米ドル) 214
表211 北米:医薬品添加剤市場における加工デンプン、国別、2023–2031年 (百万米ドル) 214
表 212 欧州:医薬品添加剤市場における加工デンプン、
国別、2023–2031年(百万米ドル) 215
表213 アジア太平洋地域:医薬品添加剤市場(加工デンプン)、国別、2023年~2031年(百万米ドル) 215
表214 ラテンアメリカ: 医薬品添加剤市場:加工デンプン、国別、2023年~2031年(百万米ドル) 215
表215 中東:医薬品添加剤市場(加工デンプン)、国別、2023年~2031年(百万米ドル) 216
表216 石油化学製品を用いた医薬品賦形剤市場:種類別、
2023年~2031年(百万米ドル) 216
表217 石油化学系医薬品添加剤市場:地域別、
2023年~2031年(百万米ドル) 217
表218 北米:石油化学系医薬品添加剤市場:国別、2023年~2031年 (百万米ドル) 217
表 219 欧州:石油化学由来医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 218
表220 アジア太平洋地域:石油化学由来医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 218
表 221 ラテンアメリカ:石油化学由来医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 218
表 222 中東:石油化学製品由来の医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 219
表223 グリコール系医薬品添加剤市場:種類別、
2023年~2031年(百万米ドル) 220
表224 グリコール系医薬品添加剤市場(地域別)、
2023年~2031年(百万米ドル) 220
表225 北米:グリコール系医薬品添加剤市場、
国別、2023年~2031年 (百万米ドル) 220
表 226 欧州:グリコール系医薬品添加剤市場、国別、
2023–2031年(百万米ドル) 221
表 227 アジア太平洋地域:グリコール系医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 221
表228 ラテンアメリカ:グリコール系医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 221
表 229 中東:グリコール系医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 222
表 230 ポリエチレングリコール(PEG)系医薬品添加剤市場、
地域別、2023年~2031年(百万米ドル) 222
表231 北米:ポリエチレングリコール(PEG)の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 223
表232 欧州:ポリエチレングリコール(PEG)の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 223
表233 アジア太平洋地域:ポリエチレングリコール(PEG)の医薬品添加剤市場、国別、2023年~2031年 (百万米ドル) 223
表 234 ラテンアメリカ:ポリエチレングリコール(PEG)の医薬品添加剤市場、国別、2023年~2031年 (百万米ドル) 224
表 235 中東:ポリエチレングリコール(PEG)の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 224
表236 プロピレングリコール(PG)の医薬品賦形剤市場、
地域別、2023年~2031年(百万米ドル) 225
表237 北米:
プロピレングリコール(PG)の医薬品賦形剤市場:国別、2023年~2031年(百万米ドル) 225
表238 欧州:プロピレングリコール(PG)の医薬品添加剤市場、国別、2023年~2031年 (百万米ドル) 225
表239 アジア太平洋地域:プロピレングリコール(PG)の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 226
表 240 ラテンアメリカ:プロピレングリコール(PG)の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 226
表241 中東:プロピレングリコール(PG)の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 226
表242 ポビドン製剤用添加剤市場(地域別)、
2023年~2031年(百万米ドル) 227
表243 北米:ポビドン製剤用添加剤市場、
国別、2023年~2031年(百万米ドル) 227
表244 欧州:ポビドン製剤用添加剤市場、国別、
2023年~2031年 (百万米ドル) 228
表 245 アジア太平洋地域:ポビドン製剤用添加剤市場、
国別、2023年~2031年(百万米ドル) 228
表 246 ラテンアメリカ:ポビドン製剤用添加剤市場、
国別、2023年~2031年(百万米ドル) 228
表247 中東:ポビドン製剤用添加剤市場、
国別、2023年~2031年(百万米ドル) 229
表248 鉱物系炭化水素製剤用添加剤市場、種類別、
2023年~2031年(百万米ドル) 230
表249 鉱物系炭化水素の医薬品添加剤市場、
地域別、2023年~2031年 (百万米ドル) 230
表250 北米:鉱物系炭化水素の医薬品添加剤市場(国別、2023年~2031年) (百万米ドル) 230
表 251 欧州:鉱物系炭化水素の医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 231表 252 アジア太平洋地域:鉱物系炭化水素の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 231
表253 ラテンアメリカ:鉱物系炭化水素の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 231
表 254 中東:鉱物系炭化水素の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 232表255 ペトロラタムを用いた医薬品賦形剤市場(地域別)、
2023年~2031年(百万米ドル) 232表256 北米:ペトロラタム製剤用添加剤市場、
国別、2023年~2031年(百万米ドル) 233
表257 欧州:ペトロラタム製剤用添加剤市場、国別、2023年~2031年(百万米ドル) 233
表258 アジア太平洋地域:ペトロラタム製剤用添加剤市場、
国別、2023年~2031年(百万米ドル) 233表259 ラテンアメリカ:ペトロラタム製剤用添加剤市場、
国別、2023年~2031年(百万米ドル) 234
表260 中東:ペトロラタム製剤用賦形剤市場、
国別、2023年~2031年(百万米ドル) 234
表261 鉱物ワックス製剤用賦形剤市場、地域別、
2023年~2031年(百万米ドル) 235
表 262 北米:鉱物ワックスを用いた医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 235
表263 欧州:鉱物ワックスの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 235
表 264 アジア太平洋地域:医薬品添加剤市場における鉱物ワックス、
国別、2023年~2031年 (百万米ドル) 236
表 265 ラテンアメリカ:医薬品添加剤市場における鉱物ワックス、
国別、2023年~2031年(百万米ドル) 236
表 266 中東:鉱物ワックスを用いた医薬品賦形剤市場、
国別、2023年~2031年(百万米ドル) 236
表267 鉱物油を用いた医薬品賦形剤市場、地域別、
2023年~2031年(百万米ドル) 237
表 268 北米:鉱物油の医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 237表 269 欧州:鉱物油の医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 238表270 アジア太平洋地域:鉱物油の医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 238
表271 ラテンアメリカ:鉱物油の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 238
表272 中東:医薬品添加剤市場(鉱物油)、
国別、2023年~2031年 (百万米ドル) 239
表 273 アクリルポリマー製剤用賦形剤市場、地域別、
2023–2031年(百万米ドル) 240
表 274 北米:アクリルポリマー製剤添加剤市場(国別、2023年~2031年) (百万米ドル) 240
表 275 欧州:アクリル系ポリマーの医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 240
表276 アジア太平洋地域:アクリル系ポリマー製剤用賦形剤市場(国別、2023年~2031年)(百万米ドル) 241
表 277 ラテンアメリカ:アクリル系ポリマーの医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 241
表278 中東:アクリルポリマー製剤用賦形剤市場、国別、2023年~2031年(百万米ドル) 241
表279 その他の石油化学系添加剤の医薬品添加剤市場:地域別、2023年~2031年(百万米ドル) 243
表280 北米:その他の石油化学系添加剤の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 243
表281 欧州:その他の石油化学系医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 243
表282 アジア太平洋地域:その他の石油化学系医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 244
表283 ラテンアメリカ:その他の石油化学系添加剤の医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 244
表284 中東:その他の石油化学系添加剤の医薬品添加剤市場、国別、2023年~2031年 (百万米ドル) 244
表285 タンパク質系医薬品添加剤市場:地域別、
2023年~2031年(百万米ドル) 245
表286 北米:タンパク質系医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 246
表287 欧州:タンパク質系医薬品添加剤市場、国別、
2023年~2031年(百万米ドル) 246
表 288 アジア太平洋地域:医薬品添加剤市場(タンパク質)、
国別、2023年~2031年(百万米ドル) 246
表 289 ラテンアメリカ:タンパク質系医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 247
表290 中東:タンパク質系医薬品添加剤市場、
国別、2023年~2031年(百万米ドル) 247
表291 その他の有機化学物質系医薬品添加剤市場、
地域別、2023年~2031年(百万米ドル) 248
表292 北米:その他の有機化学物質の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 248
表293 欧州:その他の有機化学物質の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 248
表294 アジア太平洋地域:その他の有機化学物質の医薬品添加剤市場(国別、2023年~2031年) (百万米ドル) 249表 295 ラテンアメリカ:その他の有機化学物質の医薬品添加剤市場、国別、2023年~2031年(百万米ドル) 249表296 中東:その他の有機化学物質を用いた医薬品添加剤市場(国別、2023年~2031年)(百万米ドル) 249
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









