主なポイント
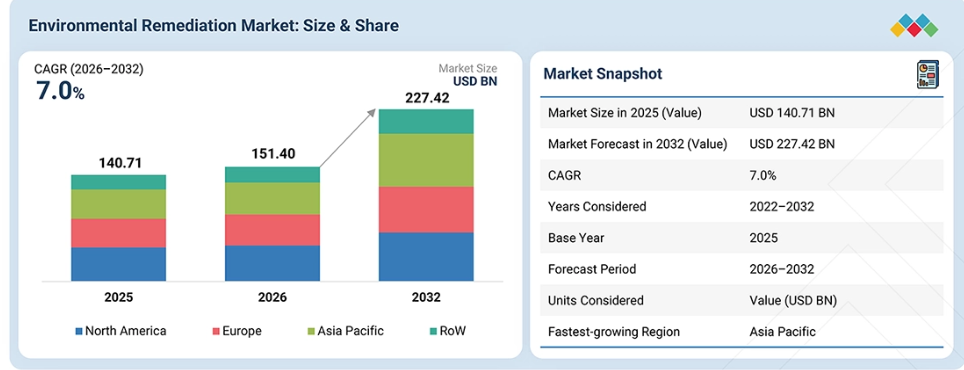
2025年、北米の環境修復市場は売上高シェアの32.1%を占めました。
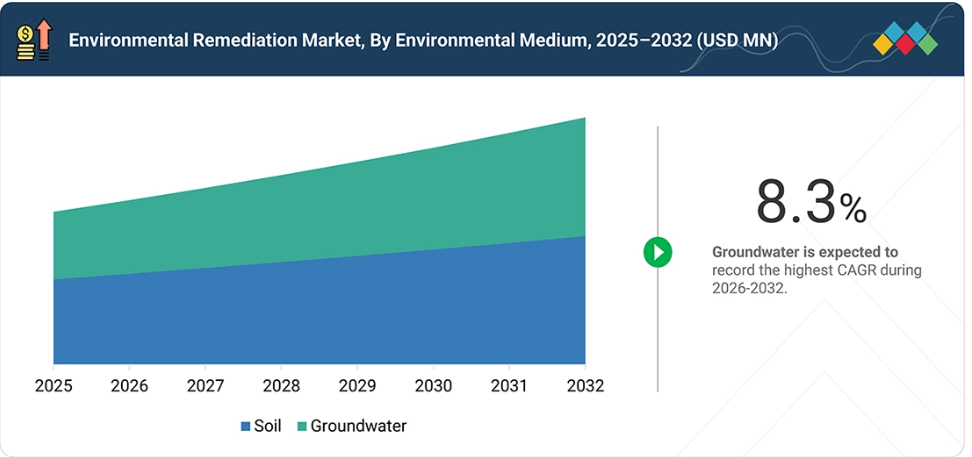
環境媒体別では、地下水セグメントが2026年から2032年にかけて8.3%という最も高い成長率を示すと予測されています。
サイトタイプ別では、2025年に民間セグメントが69.9%という最大の市場シェアを占めました。
技術別では、2026年から2032年にかけて、バイオレメディエーション分野が9.1%という最も高い成長率を示すと予測されています。
CLEAN HARBORS, INC.、WSP、AECOM、Jacobs Solutions Inc.、およびTetra Tech, Inc.は、その高い市場シェアと製品展開の広さから、環境修復市場(世界)における主要企業として挙げられています。
Oxyle、ecoSPEARS Inc.、Allonia、Aclarity, Inc.などは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を浮き彫りにしています。
環境修復ソリューションの導入により、組織はバイオレメディエーション、化学処理、土壌洗浄、掘削、原位置処理などの技術を適用して、汚染された土壌や地下水を修復することが可能になります。環境規制の厳格化や汚染サイトの修復ニーズが高まるにつれ、効果的で現場に即した持続可能な修復ソリューションへの需要が拡大しており、その重要性はますます高まっています。
顧客の顧客に影響を与えるトレンドとディスラプション
環境修復市場における消費者のビジネスへの影響は、顧客ニーズの進化と業界の変革に起因しています。鉱業・林業、石油・ガス、農業、自動車、建設、土地開発が、環境修復の主な利用者です。高度なファイトレメディエーションソリューションや不均一系光触媒などへの移行は、エンドユーザーの事業実績や収益に直接的な影響を与えます。こうした影響がひいては環境修復への需要を牽引し、市場の成長軌道を形作っています。
市場の動向
推進要因:環境修復に向けた規制枠組みの強化
環境規制の強化に伴い、汚染サイトの評価、浄化、モニタリング、および修復に対する要件が高まっています。各国政府は、土壌や地下水の汚染、有害物質、および産業活動に関して、より厳しい基準を導入しています。こうした措置により、組織は修復プロジェクトに着手するよう促されており、専門技術、環境サービス、および規制に準拠したサイト修復ソリューションへの需要が高まっています。
抑制要因:環境保護規制の実施が遅れていること
環境保護規制の実施が遅れると、修復プロジェクトが遅延し、修復サービスに対する当面の需要が減少する可能性があります。承認プロセスの長期化、執行能力の不足、および汚染基準の策定の遅れにより、敷地浄化活動が先送りされることがあります。これは特に、修復活動を開始する前に政府の承認、環境アセスメント、および規制上の認可を必要とするプロジェクトに影響を及ぼします。
機会:先進的な浄化技術の開発
先進的な浄化技術は、汚染された土壌や地下水をより効率的に処理する機会を生み出しています。先進的なバイオレメディエーション、原位置処理、化学酸化、熱処理、改良型ろ過システムなどの技術は、複雑な汚染物質に対処しつつ、処理時間、廃棄物の発生、および現場への影響を低減することができ、産業および公共の浄化プロジェクトにおけるより広範な導入を後押ししています。
課題:多くの国における政府規制の不統一
各国間の環境規制、汚染基準、承認要件、および浄化基準の違いは、国際的に事業を展開する企業にとって課題となっています。規制枠組みの相違は、コンプライアンスコストの増加、技術やプロジェクトの変更を余儀なくされ、プロジェクトの工期を延長させる可能性があります。したがって、企業は、さまざまな国や地域の環境要件を満たすよう、浄化戦略を適応させる必要があります。
市場のエコシステム
環境修復市場のエコシステムは、機器提供業者(村田製作所、Schaefer Technologie GmbH、Dematic Corp.、ダイフク株式会社)、資材提供業者(Composition Materials Co., Inc.、Evonik Industries AG、Compass Environmental Solutions, LLC)、サービス提供業者(Clean Harbors, Inc.、AECOM、WSP Global Inc.、DEME Group NV、 テトラテック社、テラ・システムズ社、HDR社)、およびエンドユーザー(BASF SE、BHPグループ・リミテッド、ウェイスト・マネジメント社、カーギル社、エクソンモービル社)で構成されています。
機器プロバイダーは浄化機器を供給し、資材プロバイダーは処理資材や化学薬品を供給し、サービスプロバイダーは浄化プロジェクトを実施し、エンドユーザーは汚染された敷地の対策や環境要件の遵守のために浄化プロバイダーに委託します。
市場セグメント
環境修復市場:環境媒体別
2025年には、土壌が最大の市場シェアを占めました。これは、産業活動、鉱業、石油・ガス、農業、および廃棄物処理による汚染が、広範囲の土地に直接影響を及ぼしているためです。また、土壌修復には、掘削、土壌洗浄、生物修復、熱処理、土壌蒸気抽出など、広く利用されている数多くの技術が含まれており、これが堅調な修復需要を支えています。
環境修復市場(サイトタイプ別)
2025年には、民間所有者が最大の市場シェアを占めました。これは、民間所有の工業用、商業用、開発用不動産が、特にブラウンフィールドの再開発において、重要な修復対象となっているためです。民間開発業者や不動産所有者は、資産価値や再開発の可能性に汚染が直接影響を及ぼす可能性があるため、不動産の再利用を可能にするために、しばしば浄化作業の資金調達や管理を行っています。
環境浄化市場(技術別)
2025年には、バイオレメディエーションが最大の市場シェアを占めました。これは、微生物を用いて汚染された土壌や地下水を処理でき、多くの場合、従来のいくつかの方法に比べて設備、エネルギー、労働力の要件が低いからです。多様な汚染物質への適応性、および原位置処理と非原位置処理の両方への適性が、浄化プロジェクト全体での幅広い採用を支えています。
環境浄化市場:用途別
2025年には、石油・ガス分野が最大の市場シェアを占めました。これは、探査、生産、精製、貯蔵、輸送の各活動により、土壌や地下水に多量の炭化水素汚染が生じる可能性があるためです。また、石油の流出事故に対処し、地下水、地表水、および周辺環境へのリスクを解消するためには大規模な浄化が必要となり、浄化技術やサービスに対する持続的な需要が生まれています。
地域
予測期間中、アジア太平洋地域が世界の環境修復市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、急速な工業化と都市化、汚染サイトの修復ニーズの高まり、および環境規制の強化により、最も高い年平均成長率(CAGR)を記録すると予想されます。汚染防止やブラウンフィールド再生への投資増加により、産業用地や都市部における修復技術への需要がさらに拡大しています。
環境修復市場の規模、シェア、動向、成長:企業評価マトリックス
環境修復市場の評価マトリックスにおいて、Clean Harbors, Inc.(スター)は、幅広い修復・環境サービスポートフォリオ、強力なプロジェクト実行能力、そして確立された現場浄化の専門知識を武器に首位に立っています。
土壌および地下水の修復、掘削、安定化、除染、統合処理にわたる同社の能力は、公共部門および民間部門の多様な修復プロジェクトを支えています。フルーア・コーポレーション(新興リーダー)は、複雑な環境・産業プロジェクトを支援するエンジニアリングおよびプロジェクト実行能力によって差別化を図っています。エンジニアリング主導のアプローチと、環境コンプライアンスおよび浄化における経験により、市場での存在感を拡大する態勢が整っています。
主要市場プレイヤー
CLEAN HARBORS, INC.
WSP
AECOM
Jacobs Solutions Inc.
Tetra Tech, Inc.
DEME Group NV.
ENTACT
Terra Systems
HDR, Inc.
Bechtel Corporation
最近の動向
- 2025年5月:ジェイコブス社は、米国空軍土木工兵センターから、環境設計・エンジニアリングサービスを提供するための、総額15億米ドル、10年間のIDIQ(無制限・不定数量契約)に基づく複数業者選定タスクオーダー契約(MATOC)を獲得しました。本契約には、空軍および国防総省(DoD)の各施設における修復、計画、保全、ならびに高品質な作業が含まれます。ジェイコブス社は、インフラと環境のレジリエンスを強化するための評価、設計、検査を実施し、包括的なインフラソリューションを通じて国家安全保障の強化に貢献してまいります。
1 はじめに 26
1.1 本調査の目的 26
1.2 市場の定義 26
1.3 市場の範囲 27
1.3.1 市場のセグメンテーションおよび地域範囲 27
1.3.2 対象範囲および除外範囲 28
1.3.3 対象期間 28
1.3.4 対象通貨 28
1.3.5 対象単位 29
1.4 本調査の限界 29
1.5 ステークホルダー 29
1.6 変更点の概要 30
2 エグゼクティブ・サマリー 31
2.1 市場のハイライトと主要な洞察 31
2.2 主要な市場参加者:戦略的展開のマッピング 32
2.3 環境修復市場における破壊的トレンド 33
2.4 高成長セグメント 34
2.5 地域別概況:市場規模、成長率、および予測 35
3 プレミアムインサイト 36
3.1 環境修復市場における事業者にとって魅力的な機会 36
3.2 環境媒体別 環境修復市場のシェア 36
3.3 サイトタイプ別 環境修復市場のシェア 37
3.4 技術別環境修復市場:2026年対2032年 37
3.5 用途別環境修復市場:2026年対2032年 38
3.6 国・地域別環境修復市場 39
4 市場概要 40
4.1 はじめに 40
4.2 市場の動向 40
4.2.1 成長要因 41
4.2.1.1 環境修復に関する規制枠組みの強化 41
4.2.1.2 環境に優しい産業の発展への注目の高まり 41
4.2.1.3 開発途上国における急速な人口増加と工業化 42
4.2.1.4 地下水修復のニーズの高まり 42
4.2.2 制約要因 43
4.2.2.1 環境保護規制の実施が遅れていること 43
4.2.2.2 掘削機器のコストが高いこと 43
4.2.3 機会 44
4.2.3.1 先進的な浄化技術の開発 44
4.2.3.2 石油・ガス業界からの継続的な需要 45
4.2.4 課題 46
4.2.4.1 多くの国における政府規制の不整合 46
4.2.4.2 複雑な現場における技術的および非技術的な課題 46
4.2.4.3 環境修復分野における熟練労働力の不足 46
4.3 相互に関連する市場とセクター横断的な機会 47
4.4 ティア1/2/3の主要企業による戦略的動き 48
5 業界の動向 50
5.1 はじめに 50
5.2 ポーターの5つの力分析 50
5.2.1 競争の激しさ 51
5.2.2 供給者の交渉力 51
5.2.3 購入者の交渉力 52
5.2.4 代替品の脅威 52
5.2.5 新規参入の脅威 52
5.3 マクロ経済指標 52
5.3.1 はじめに 52
5.3.2 GDPの動向と予測 52
5.3.3 世界の石油・ガス産業の動向 54
5.3.4 世界の鉱業の動向 55
5.4 バリューチェーン分析 55
5.5 エコシステム分析 57
5.6 価格設定分析 58
5.6.1 サイト種別ごとの価格帯 60
5.6.1.1 主要事業者別、民間サイトにおける環境修復の価格帯(2025年) 60
5.6.1.2 主要事業者別、公共サイトにおける環境修復の価格帯(2025年) 61
5.6.2 地域別価格動向(2022年~2025年) 61
5.6.2.1 民間サイトにおける環境修復の価格動向(地域別、
2022年~2025年) 61
5.6.2.2 民間敷地における環境修復の価格動向(地域別)、
2022年~2025年 62
5.6.2.3 公共敷地における環境修復の価格動向(地域別)、2022年~2025年 62
5.6.2.4 地域別・公共用地における環境修復の価格動向(2022年~2025年) 62
5.7 貿易分析 63
5.7.1 HSコード8430の輸出データ 63
5.7.2 HSコード8430の輸入データ 64
5.8 主要な会議およびイベント(2026年~2027年) 65
5.9 顧客のビジネスに影響を与えるトレンド/ディスラプション 65
5.10 投資および資金調達のシナリオ(2022年~2025年) 66
5.11 ケーススタディ分析 67
5.11.1 住宅再開発に向けた旧動物衛生研究所敷地における包括的な解体、環境修復、および生態系改善 67
5.11.2 テムズミード・プラムステッド・ウェストのロンバード・スクエアにおける浄化および整備工事 67
5.11.3 モンローズ社が迅速かつ拡張性の高いPFAS処理技術を提供し、キャサリンで安全な飲料水を回復 68
5.12 2025年の米国関税が環境修復市場に与える影響 68
5.12.1 はじめに 68
5.12.2 主な関税率 69
5.12.3 価格への影響分析 70
5.12.4 国・地域への影響 71
5.12.5 米国 71
5.12.6 欧州 71
5.12.7 アジア太平洋地域 72
5.12.8 適用産業への影響 72
6 技術の進歩、AIによる影響、特許、イノベーション、
および将来の応用 74
6.1 技術分析 74
6.1.1 主要技術 74
6.1.1.1 ジオシンセティックス 74
6.1.1.2 掘削および処分 74
6.1.2 補完技術 74
6.1.2.1 ナノ修復 74
6.1.3 関連技術 75
6.1.3.1 微生物による修復 75
6.1.3.2 不均一系光触媒 75
6.2 技術ロードマップ 75
6.3 特許分析 77
6.4 将来の応用 80
6.5 AIが環境修復市場に与える影響 80
6.5.1 主な活用事例と市場の可能性 81
6.5.2 環境修復市場におけるベストプラクティス 81
6.5.3 環境修復市場におけるAI導入の事例研究 82
6.5.4 相互に関連するエコシステムと市場参加者への影響 82
6.5.5 環境修復市場における顧客のAI導入への準備状況 83
6.6 規制環境 83
6.6.1 規制機関、政府機関、およびその他の組織 83
6.6.2 規格 86
6.6.3 規制 86
6.6.3.1 北米 86
6.6.3.2 欧州 87
6.6.3.3 アジア太平洋地域 87
6.6.3.4 その他の地域 87
7 顧客環境と購買行動 88
7.1 主要なステークホルダーと購入基準 90
7.1.1 購買プロセスにおける主要なステークホルダー 90
7.1.2 購入基準 90
7.2 さまざまな用途における未充足ニーズ 92
8 汚染物質の種類別環境修復市場 94
8.1 はじめに 94
8.2 微生物汚染物質 94
8.3 有機汚染物質 94
8.4 無機汚染物質 95
9 環境修復市場(環境媒体別) 96
9.1 はじめに 97
9.2 土壌 98
9.2.1 製造業および
エネルギー産業における土壌浄化への需要の高まりが市場の成長を牽引 98
9.3 地下水 100
9.3.1 地下水
の水質改善に向けた浄化対策の必要性の高まりが市場の成長を後押し 100
10 サイトタイプ別環境修復市場 102
10.1 はじめに 103
10.2 民間 104
10.2.1 厳格な環境規制が環境修復サービスの需要を押し上げる 104
10.3 公共部門 105
10.3.1 政府の取り組みが環境修復サービスの需要を後押し 105
11 技術別環境修復市場 106
11.1 はじめに 107
11.2 エアスパージング 109
11.2.1 地下水浄化プログラムがエアスパージング
ソリューションの拡大を後押し 109
11.3 土壌洗浄 110
11.3.1 ブラウンフィールドの再開発および土地再利用プロジェクトの増加が、土壌洗浄技術への需要を加速させています 110
11.4 化学処理 112
11.4.1 現場処理技術が、長期的な地下水汚染管理の中心となりつつあります 112
11.4.2 化学沈殿法 113
11.4.3 イオン交換法 113
11.4.4 炭素による吸収・吸着 113
11.4.5 化学的還元 113
11.4.6 化学的酸化 114
11.4.7 PFASの浄化 114
11.5 バイオレメディエーション 114
11.5.1 微生物による浄化およびシステム生物学における研究開発の拡大が
市場の拡大を牽引 114
11.5.2 バイオオーグメンテーション 115
11.5.3 生分解 116
11.5.4 生物刺激 116
11.5.5 バイオベント 116
11.5.6 バイオリアクター 116
11.5.7 堆肥化 117
11.6 電気運動法による浄化 117
11.6.1 電気動的浄化は、重金属および炭化水素で汚染されたサイトに対する拡張可能な解決策として、勢いを増しています
117
11.7 掘削 118
11.7.1 高度なマッピングとリアルタイムモニタリングにより、
高リスクサイトの浄化における掘削の役割を強化しています 118
11.8 透水性反応性バリア(PRB) 119
11.8.1 先進材料と非開削技術が、
複雑な地下水浄化におけるPRBの普及を後押ししています 119
11.9 原位置グラウト工法 120
11.9.1 重金属、PFAS、
およびNAPLによる汚染を受けた現場における費用対効果の高い浄化技術が市場を牽引 120
11.10 ファイトレメディエーション 121
11.10.1 植物による浄化は、
金属および放射性物質による汚染に対する環境に優しい浄化手法として注目を集めています 121
11.11 ポンプ&トリートメント 122
11.11.1 VOC汚染の増加が、ポンプ&トリートメント
地下水対策の普及 122
11.12 土壌蒸気抽出法 123
11.12.1 過去の廃棄物処分場の浄化により、土壌
蒸気抽出システムの市場導入が加速しています 123
11.13 原位置ガラス固化法 125
11.13.1 原子力および化学物質の浄化ニーズの高まりを受け、高リスク汚染サイトにおける原位置ガラス固化法の採用が拡大しています
125
11.14 熱処理 126
11.14.1 深層土壌汚染の処理における高効率技術への依存度の高まりが
市場を牽引 126
11.14.2 熱脱着 127
12 用途別環境修復市場 128
12.1 はじめに 129
12.2 鉱業・林業 130
12.2.1 市場を牽引する、廃鉱山の保全に対する高まるニーズ 130
12.3 石油・ガス 134
12.3.1 技術の進歩により、石油・ガスサイトの浄化における精度と効率が向上
石油・ガス施設の浄化 134
12.4 農業 138
12.4.1 農業における収益性の高い機会を創出するための、土壌肥沃度の回復に対するニーズの高まり
138
12.5 自動車産業 141
12.5.1 連邦政府の資金援助イニシアチブが、自動車関連汚染の浄化を推進 141
12.6 埋立地および廃棄物処分場 145
12.6.1 都市再開発と土地再利用の進展が、
旧埋立地の浄化を後押ししています 145
12.7 製造、工業、および化学製品の生産・加工 148
12.7.1 産業汚染基準の厳格化が、
製造および化学製品生産分野における浄化ソリューションの需要を後押ししています 148
12.8 建設および土地開発 152
12.8.1 ブラウンフィールドの再開発および都市の拡大が、
建設前の浄化に対する需要を牽引しています 152
13 地域別環境浄化市場 156
13.1 はじめに 157
13.2 北米 158
13.2.1 米国 161
13.2.1.1 市場の成長を支える包括的な環境法 161
13.2.2 カナダ 162
13.2.2.1 市場成長を牽引する大規模なインフラおよび産業廃棄物プロジェクト 162
13.2.3 メキシコ 164
13.2.3.1 市場を牽引する産業の近代化とグローバルなパートナーシップ 164
13.3 ヨーロッパ 165
13.3.1 ドイツ 169
13.3.1.1 市場成長を後押しする強固な規制の枠組み 169
13.3.2 英国 171
13.3.2.1 都市廃棄物の増加と規制圧力による市場成長の支援 171
13.3.3 フランス 172
13.3.3.1 市場成長を牽引する政府主導の水質汚染対策 172
13.3.4 その他の欧州諸国 173
13.4 アジア太平洋地域 175
13.4.1 中国 178
13.4.1.1 修復需要を喚起する戦略的な生態系回復およびインフラプロジェクト 178
13.4.2 日本 179
13.4.2.1 市場成長を後押しする政府主導の取り組みの増加 179
13.4.3 インド 181
13.4.3.1 積極的な環境修復への取り組みを促進する国家グリーン裁判所および河川再生プロジェクト 181
13.4.4 オーストラリアおよびニュージーランド 182
13.4.4.1 産業・鉱業サイトの修復、PFAS管理、および過去の汚染の浄化が市場の成長を牽引 182
13.4.5 アジア太平洋地域のその他 184
13.5 世界のその他 186
13.5.1 中東・アフリカ 188
13.5.1.1 持続可能性と生態系保護への取り組みの高まりが市場を牽引 188
13.5.2 南米 189
13.5.2.1 天然資源の汚染と産業活動の拡大が
市場の成長を牽引 189
13.6 無機汚染物質 190
14 競争環境 191
14.1 概要 191
14.2 主要企業の競争戦略/勝つための鍵、2023年1月~2026年10月 191
14.3 売上高分析、2021年~2025年 193
14.4 市場シェア分析(2025年) 194
14.5 企業評価および財務指標 197
14.6 ブランド比較 198
14.7 企業評価マトリックス:主要プレイヤー(2025年) 199
14.7.1 スター企業 199
14.7.2 新興リーダー企業 199
14.7.3 広範な事業展開を行う企業 199
14.7.4 参入企業 199
14.7.5 企業の事業展開範囲:主要企業、2025年 201
14.7.5.1 企業の事業展開 201
14.7.5.2 地域別事業展開 202
14.7.5.3 環境分野における事業展開 203
14.7.5.4 拠点タイプ別事業展開 204
14.7.5.5 用途別事業展開 205 14.8 企業評価マトリックス:スタートアップ/中小企業、2025年 206
14.8.1 先進的な企業 206
14.8.2 対応力のある企業 206
14.8.3 ダイナミックな企業 206
14.8.4 スタートブロック 206
14.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 208
14.8.5.1 主要なスタートアップ/中小企業の詳細リスト 208
14.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 209
14.9 競合シナリオ 211
14.9.1 製品発売 211
14.9.2 取引 211
14.9.3 その他の動向 213
15 企業概要 214
15.1 主要企業 214
15.1.1 クリーン・ハーバーズ社 214
15.1.1.1 事業概要 214
15.1.1.2 提供製品・サービス・ソリューション 216
15.1.1.3 最近の動向 216
15.1.1.3.1 新製品の発売 216
15.1.1.3.2 取引 216
15.1.1.4 MnMの見解 217
15.1.1.4.1 主な強み/勝つための要素 217
15.1.1.4.2 戦略的選択 217
15.1.1.4.3 弱み/競合上の脅威 217
15.1.2 WSP 218
15.1.2.1 事業概要 218
15.1.2.2 提供している製品/サービス/ソリューション 219
15.1.2.3 最近の動向 220
15.1.2.3.1 製品の発売 220
15.1.2.3.2 取引 220
15.1.2.4 MnMの見解 221
15.1.2.4.1 主な強み/勝つための要因 221
15.1.2.4.2 戦略的選択 221
15.1.2.4.3 弱点/競合上の脅威 221
15.1.3 AECOM 222
15.1.3.1 事業概要 222
15.1.3.2 提供している製品・サービス・ソリューション 223
15.1.3.3 最近の動向 223
15.1.3.3.1 取引 223
15.1.3.3.2 その他の動向 224
15.1.3.4 MnMの見解 224
15.1.3.4.1 主な強み/勝因 224
15.1.3.4.2 戦略的選択 224
15.1.3.4.3 弱み/競合上の脅威 224
15.1.4 JACOBS 225
15.1.4.1 事業概要 225
15.1.4.2 提供している製品・サービス・ソリューション 226
15.1.4.3 最近の動向 227
15.1.4.3.1 取引 227
15.1.4.3.2 その他の動向 227
15.1.4.4 MnMの見解 227
15.1.4.4.1 主な強み/勝因 227
15.1.4.4.2 戦略的選択 228
15.1.4.4.3 弱み/競合上の脅威 228
15.1.5 TETRA TECH, INC. 229
15.1.5.1 事業概要 229
15.1.5.2 提供している製品・サービス・ソリューション 230
15.1.5.3 最近の動向 231
15.1.5.3.1 その他の動向 231
15.1.5.4 MnMの見解 232
15.1.5.4.1 主な強み/勝つための要因 232
15.1.5.4.2 戦略的選択 232
15.1.5.4.3 弱点/競合上の脅威 232
15.1.6 DEME 233
15.1.6.1 事業概要 233
15.1.6.2 提供している製品・サービス・ソリューション 234
15.1.6.3 最近の動向 235
15.1.6.3.1 取引 235
15.1.6.3.2 その他の動向 235
15.1.7 ENTACT 236
15.1.7.1 事業概要 236
15.1.7.2 提供している製品・サービス・ソリューション 236
15.1.7.3 最近の動向 237
15.1.7.3.1 取引実績 237
15.1.8 TERRA SYSTEMS 238
15.1.8.1 事業概要 238
15.1.8.2 提供している製品・サービス・ソリューション 238
15.1.8.3 最近の動向 239
15.1.8.3.1 取引 239
15.1.9 HDR, INC. 240
15.1.9.1 事業概要 240
15.1.9.2 提供している製品・サービス・ソリューション 240
15.1.10 BECHTEL CORPORATION 241
15.1.10.1 事業概要 241
15.1.10.2 提供している製品・サービス・ソリューション 241
15.1.10.3 最近の動向 242
15.1.10.3.1 取引実績 242
15.1.11 FLUOR CORPORATION 243
15.1.11.1 事業概要 243
15.1.11.2 提供している製品・サービス・ソリューション 244
15.1.11.3 最近の動向 245
15.1.11.3.1 その他の動向 245
15.2 その他の企業 246
15.2.1 ENVIRONMENTAL LOGIC 246
15.2.2 ONTERRIS, INC. 247
15.2.3 OXYLE AG 248
15.2.4 ECOSPEARS INC. 249
15.2.5 ALLONNIA 250
15.2.6 CARBOGENICS 251
15.2.7 アライド・マイクロバイオタ 252
15.2.8 アクラリティ社 253
15.2.9 エコライブ S.R.O. 254
15.2.10 ノボバイオム 255
15.2.11 オキシ・アンビエンタル 256
15.2.12 WEBER AMBIENTAL 257
15.2.13 AMENTUM SERVICES, INC. 258
15.2.14 NORTHSTAR ENVIRONMENTAL SERVICES 258
15.2.15 OXIDATIVE TECHNOLOGIES, INC. (ISOTEC) 259
16 調査方法論 260
16.1 調査データ 260
16.1.1 二次データ 261
16.1.1.1 主な二次情報源 261
16.1.1.2 二次情報源からの主要データ 261
16.1.2 一次データ 261
16.1.2.1 一次インタビュー対象者一覧 262
16.1.2.2 一次情報源からの主要データ 262
16.1.2.3 業界に関する主要な知見 263
16.1.2.4 一次調査の内訳 263
16.1.3 二次調査および一次調査 264
16.2 市場規模の推計 264
16.2.1 ボトムアップ・アプローチ 265
16.2.1.1 ボトムアップ分析を用いた市場規模の推計手法(需要側) 265
16.2.2 トップダウン・アプローチ 266
16.2.2.1 トップダウン分析を用いた市場規模の推計手法(需要側) 266
16.3 市場の分類とデータの三角測量 268
16.4 調査の前提条件 269
16.5 リスク評価 269
16.6 調査の限界 270
17 付録 271
17.1 ディスカッション・ガイド 271
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 275
17.3 カスタマイズオプション 277
17.4 関連レポート 277
17.5 著者情報 278
表1 限界 29
表2 ティア1/2/3の主要企業の戦略的重点 49
表3 環境修復市場:ポーターの5つの力分析 50
表4 主要国別のGDP変化率(2021年~2030年) 53
表5 環境修復エコシステムにおける各プレーヤーの役割 58
表6 サイトタイプ別・技術別の環境修復コスト推計 59
表7 技術種別ごとのサービスコストランキング(降順) 60
表8 主要事業者別、民間サイトにおける環境修復の価格帯(2025年)(USD/m³) 60
表9 主要事業者別、公共用地における環境修復の価格帯(2025年)(USD/m³) 61
表10 地域別、民間用地における環境修復の価格動向(2022年~2025年)(USD/m³) 62
表11 地域別公共用地における環境修復の価格動向、2022年~2025年(米ドル/m³) 62
表12 主要国におけるHSコード8430の輸出データ、2021年~2025年(千米ドル) 63
表13 主要国におけるHSコード8430の輸入データ(2021年~2025年)(千米ドル) 64
表14 環境修復市場:主要な会議およびイベントの詳細一覧 65
表15 バークシャー州コンプトンにある旧動物衛生研究所における
敷地浄化および住宅再開発に向けた準備 67
表16 プラムステッドにおけるロンバード・スクエア住宅
開発に向けたブラウンフィールドの浄化および整備工事 67
表17 オーストラリア・キャサリンにおけるPFASの緊急処理および長期的な飲料水の復旧
68
表18 米国の調整済み相互関税率 69
表19 環境修復技術の変遷 75
表20 環境修復に関連する出願・登録特許一覧(2025年5月~2025年6月) 78
表21 将来の応用例 80
表22 主なユースケースと市場の可能性 81
表23 環境修復市場:AI導入に関する事例研究 82
表24 相互に関連するエコシステムと市場参加者への影響 82
表25 北米:規制機関、政府機関、およびその他の組織の一覧 84
表26 欧州:規制機関、政府機関、およびその他の組織の一覧 84
表27 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 85
表28 ROW:規制機関、政府機関、およびその他の組織の一覧 85
表29 規格 86
表30 アプリケーションの購入プロセスにおけるステークホルダーの影響力(%) 90
表31 アプリケーションの主な購入基準 91
表32 用途別環境修復市場における未充足ニーズ 93
表33 環境修復市場:環境媒体別、2022年~2025年(百万米ドル) 97
表34 環境修復市場:環境媒体別、2026年~2032年(百万米ドル) 97
表35 土壌:環境修復市場、技術別、2022年~2025年(百万米ドル) 99
表36 土壌:環境修復市場(技術別、2026年~2032年)(百万米ドル) 99
表37 地下水:環境修復市場(技術別、2022年~2025年)(百万米ドル) 101
表38 地下水:環境修復市場(技術別)、2026年~2032年(百万米ドル) 101
表39 環境修復市場:サイトタイプ別、2022年~2025年(百万米ドル) 103
表40 環境修復市場:サイトタイプ別、2026年~2032年(百万米ドル) 103
表41 環境修復市場:技術別、2022年~2025年(百万米ドル) 108
表42 環境修復市場:技術別、2026年~2032年(百万米ドル) 109
表43 エアスパージング:環境修復市場(環境媒体別)、
2022年~2025年(百万米ドル) 110
表44 エアスパージング:環境修復市場(環境媒体別)、
2026年~2032年 (百万米ドル) 110
表45 土壌洗浄:環境修復市場、環境媒体別、
2022年~2025年(百万米ドル) 111
表46 土壌洗浄:環境修復市場(環境媒体別)、
2026年~2032年(百万米ドル) 111
表47 化学処理:環境修復市場(環境媒体別)、
2022年~2025年(百万米ドル) 112
表48 化学処理:環境修復市場、環境媒体別、
2026年~2032年(百万米ドル) 112
表49 バイオレメディエーション: 環境修復市場:環境媒体別、
2022–2025年(百万米ドル) 115
表50 バイオレメディエーション:環境修復市場:環境媒体別、
2026–2032年 (百万米ドル) 115
表51 電気動的浄化:環境浄化市場(環境媒体別)、
2022年~2025年(百万米ドル) 118
表52 電気動的浄化:環境浄化市場(環境媒体別)、
2026年~2032年(百万米ドル) 118
表53 掘削:環境修復市場、環境媒体別、
2022年~2025年(百万米ドル) 119
表54 掘削:環境修復市場、環境媒体別、
2026–2032年(百万米ドル) 119
表55 透水性反応性バリア:環境修復市場、環境媒体別、2022–2025年(百万米ドル) 120
表56 透水性反応性バリア:環境修復市場、環境媒体別、2026–2032年(百万米ドル) 120
表57 イン・シチュ・グラウティング:環境修復市場、環境媒体別、
2022年~2025年(百万米ドル) 121
表58 イン・シチュ・グラウティング: 環境修復市場、環境媒体別、
2026年~2032年(百万米ドル) 121
表59 ファイトレメディエーション:環境修復市場、環境媒体別、
2022年~2025年 (百万米ドル) 122
表60 ファイトレメディエーション:環境修復市場(環境媒体別)、
2026年~2032年(百万米ドル) 122
表61 ポンプ・アンド・トリートメント: 環境浄化市場(環境媒体別)、
2022年~2025年(百万米ドル) 123
表62 ポンプ・アンド・トリート法:環境浄化市場(環境媒体別)、
2026年~2032年(百万米ドル) 123
表63 土壌蒸気抽出法:環境修復市場、環境媒体別、
2022年~2025年(百万米ドル) 124
表64 土壌蒸気抽出法: 環境浄化市場(環境媒体別)、
2026年~2032年(百万米ドル) 124
表65 原位置ガラス固化:環境浄化市場(環境媒体別)、
2022年~2025年 (百万米ドル) 125
表66 原位置ガラス固化:環境修復市場、環境媒体別、
2026年~2032年(百万米ドル) 125
表67 熱処理:環境修復市場(環境媒体別)、
2022年~2025年(百万米ドル) 127
表68 熱処理:環境修復市場、環境媒体別、
2026年~2032年(百万米ドル) 127
表69 環境修復市場:用途別、2022年~2025年(百万米ドル) 130
表70 環境修復市場:用途別、2026年~2032年(百万米ドル) 130
表71 鉱業・林業向け環境修復市場:地域別、2022年~2025年
(百万米ドル) 131
表72 鉱業・林業向け環境修復市場:地域別、2026年~2032年
(百万米ドル) 131
表73 北米:鉱業・林業向け環境修復市場(国別)、
2022年~2025年(百万米ドル) 132
表74 北米:鉱業・林業向け環境修復市場(国別)、
2026年~2032年(百万米ドル) 132
表75 欧州:鉱業・林業向け環境修復市場(国別)、
2022–2025年(百万米ドル) 132
表76 欧州:鉱業・林業向け環境修復市場(国別)、
2026–2032年 (百万米ドル) 133
表77 アジア太平洋地域:鉱業・林業向け環境修復市場、国別、
2022年~2025年(百万米ドル) 133
表78 アジア太平洋地域: 鉱業・林業向け環境修復市場(国別)、
2026–2032年(百万米ドル) 133
表79 その他の地域:鉱業・林業向け環境修復市場(地域別)、
2022–2025年(百万米ドル) 134
表80 その他の地域:鉱業・林業向け環境修復市場、地域別、
2026年~2032年(百万米ドル) 134
表81 石油・ガス分野の環境修復市場:地域別、2022年~2025年(百万米ドル) 135
表82 石油・ガス分野の環境修復市場:地域別、2026年~2032年 (百万米ドル) 135
表83 北米:石油・ガス分野の環境修復市場(国別)、
2022年~2025年(百万米ドル) 136
表84 北米:石油・ガス分野の環境修復市場(国別)、
2026年~2032年(百万米ドル) 136
表85 欧州:石油・ガス分野の環境修復市場、国別、2022年~2025年
(百万米ドル) 136
表86 欧州:石油・ガス分野の環境修復市場、国別、2026年~2032年
(百万米ドル) 136
表87 アジア太平洋地域:石油・ガス分野の環境修復市場(国別)、
2022年~2025年(百万米ドル) 137
表88 アジア太平洋地域:石油・ガス分野の環境修復市場(国別)、
2026年~2032年(百万米ドル) 137
表89 その他の地域:石油・ガス分野の環境修復市場(地域別)、
2022年~2025年(百万米ドル) 137
表90 その他の地域:石油・ガス分野の環境修復市場、地域別、
2026年~2032年 (百万米ドル) 137
表91 農業分野の環境修復市場:国別、2022–2025年(百万米ドル) 138
表92 農業分野における環境修復市場:国別、2026年~2032年(百万米ドル) 139
表93 北米:農業分野における環境修復市場:国別、
2022年~2025年 (百万米ドル) 139
表94 北米:農業向け環境修復市場(国別)、
2026年~2032年(百万米ドル) 139
表95 欧州:農業向け環境修復市場(国別)、
2022年~2025年(百万米ドル) 140
表96 欧州:農業向け環境修復市場(国別)、
2026年~2032年(百万米ドル) 140
表97 アジア太平洋地域:農業向け環境修復市場、国別、
2022年~2025年(百万米ドル) 140
表98 アジア太平洋地域:農業向け環境修復市場(国別)、
2026年~2032年(百万米ドル) 141
表99 その他の地域:農業向け環境修復市場、地域別、
2022年~2025年(百万米ドル) 141
表100 その他の地域:農業向け環境修復市場、地域別、
2026年~2032年(百万米ドル) 141
表101 自動車分野の環境修復市場:地域別、2022年~2025年(百万米ドル) 142
表102 自動車向け環境修復市場:地域別、2026–2032年(百万米ドル) 142
表103 北米:自動車向け環境修復市場:国別、
2022–2025年 (百万米ドル) 143
表104 北米:自動車向け環境修復市場(国別)、
2026年~2032年(百万米ドル) 143
表105 欧州: 自動車向け環境修復市場(国別)、
2022年~2025年(百万米ドル) 143
表106 欧州: 自動車向け環境修復市場:国別、
2026年~2032年(百万米ドル) 143
表107 アジア太平洋地域:自動車向け環境修復市場:国別、
2022年~2025年 (百万米ドル) 144
表108 アジア太平洋地域:自動車向け環境修復市場(国別)、
2026年~2032年 (百万米ドル) 144
表 109 その他の地域:自動車向け環境修復市場(地域別)、
2022年~2025年(百万米ドル) 144
表110 その他の地域:自動車向け環境修復市場(地域別)、
2026年~2032年(百万米ドル) 144
表111 埋立地および廃棄物処分場の環境修復市場:地域別、
2022年~2025年(百万米ドル) 145
表112 埋立地および廃棄物処分場の環境修復市場:地域別、
2026年~2032年(百万米ドル) 146
表113 北米:埋立地および廃棄物処分場の環境修復市場、
国別、2022年~2025年(百万米ドル) 146
表114 北米:埋立地および廃棄物処分場の環境修復市場、
国別、2026年~2032年(百万米ドル) 146
表115 ヨーロッパ:埋立地および廃棄物処分場の環境修復市場、
国別、2022年~2025年(百万米ドル) 146
表116 ヨーロッパ:埋立地および廃棄物処分場の環境修復市場、
国別、2026年~2032年(百万米ドル) 147
表117 アジア太平洋地域:埋立地および廃棄物処分場の環境修復市場、
国別、2022年~2025年(百万米ドル) 147
表118 アジア太平洋地域:埋立地および廃棄物処分場の環境修復市場、
国別、2026年~2032年(百万米ドル) 147
表119 その他の地域:埋立地および廃棄物処分場向け環境修復市場、
地域別、2022年~2025年(百万米ドル) 148
表120 その他の地域:埋立地および廃棄物処分場の環境修復市場、
地域別、2026年~2032年(百万米ドル) 148
表121 製造・産業・化学製品生産/加工分野における環境修復市場、地域別、2022年~2025年(百万米ドル) 149
表122 製造、工業、および化学製品の生産・加工分野における環境修復市場、地域別、2026年~2032年(百万米ドル) 149
表123 北米:製造、産業、
および化学製品生産・加工分野における環境修復市場(国別、2022年~2025年)(百万米ドル) 150
表124 北米:製造、産業、
および化学製品の生産・加工分野における環境修復市場(国別、2026年~2032年) (百万米ドル) 150
表125 欧州:製造、産業、
および化学製品生産・加工分野における環境修復市場(国別、2022年~2025年) (百万米ドル) 150
表 126 欧州:製造、産業、
および化学製品の生産・加工分野における環境修復市場(国別、2026–2032年) (百万米ドル) 151
表 127 アジア太平洋地域:製造、産業、
および化学製品の生産・加工分野における環境修復市場(国別、2022年~2025年) (百万米ドル) 151
表 128 アジア太平洋地域:製造、産業、
および化学製品の生産・加工分野における環境修復市場(国別、2026年~2032年)(百万米ドル) 151
表129 その他の地域:製造、工業、
および化学製品の生産・加工分野における環境修復市場(地域別、2022年~2025年) (百万米ドル) 152
表130 その他の地域:製造、産業、
および化学製品の生産・加工分野における環境修復市場(地域別、2026年~2032年)(百万米ドル) 152
表131 建設・土地開発分野における環境修復市場(地域別)、
2022年~2025年(百万米ドル) 153
表132 建設・土地開発分野における環境修復市場(地域別)、
2026–2032年(百万米ドル) 153
表133 北米:建設・土地開発向け環境修復市場、
国別、2022–2025年
(百万米ドル) 153
表134 北米:建設・土地開発向け環境修復市場、
国別、2026–2032年(百万米ドル) 154
表135 欧州:建設・土地開発における環境修復市場、
国別、2022年~2025年(百万米ドル) 154
表136 欧州:建設・土地開発向け環境修復市場、
国別、2026年~2032年(百万米ドル) 154
表137 アジア太平洋地域:建設・土地開発向け環境修復市場、
国別、2022年~2025年(百万米ドル) 155
表138 アジア太平洋地域:建設・土地開発向け環境修復市場、
国別、2026年~2032年(百万米ドル) 155
表139 その他の地域:建設・
土地開発向け環境修復市場、地域別、2022年~2025年 (百万米ドル) 155
表140 その他の地域:建設・
土地開発向け環境修復市場、地域別、2026年~2032年(百万米ドル) 155
表141 地域別環境修復市場、2022年~2025年(百万米ドル) 157
表142 地域別環境修復市場、2026年~2032年(百万米ドル) 158
表143 北米:用途別環境修復市場、2022年~2025年(百万米ドル) 160
表144 北米:用途別環境修復市場、2026年~2032年(百万米ドル) 160
表145 北米:環境修復市場(国別、2022年~2025年)(百万米ドル) 160
表146 北米:環境修復市場、国別、2026年~2032年(百万米ドル) 161
表147 米国:環境修復市場(用途別)、2022年~2025年(百万米ドル) 162
表148 米国:環境修復市場(用途別)、2026年~2032年(百万米ドル) 162表149 カナダ:用途別環境修復市場、2022年~2025年(百万米ドル) 163
表150 カナダ:用途別環境修復市場、2026年~2032年(百万米ドル) 164表151 メキシコ:用途別環境修復市場、2022年~2025年(百万米ドル) 165
表152 メキシコ:用途別環境修復市場、2026年~2032年(百万米ドル) 165
表153 欧州:用途別環境修復市場、2022年~2025年(百万米ドル) 168
表154 欧州:用途別環境修復市場、2026年~2032年(百万米ドル) 168
表155 欧州:国別環境修復市場、2022年~2025年(百万米ドル) 168
表156 欧州:環境修復市場、国別、2026年~2032年(百万米ドル) 169
表157 ドイツ:環境修復市場(用途別)、2022年~2025年(百万米ドル) 170
表158 ドイツ:環境修復市場(用途別)、2026年~2032年(百万米ドル) 170表159 英国:用途別環境修復市場、2022年~2025年(百万米ドル) 171
表160 英国:用途別環境修復市場、2026年~2032年(百万米ドル) 172表161 フランス:用途別環境修復市場、2022年~2025年(百万米ドル) 173
表162 フランス:用途別環境修復市場、2026年~2032年(百万米ドル) 173表163 欧州その他地域:用途別環境修復市場、2022年~2025年(百万米ドル) 174
表164 欧州その他地域:用途別環境修復市場、2026年~2032年(百万米ドル) 174
表165 アジア太平洋地域:用途別環境修復市場、2022年~2025年(百万米ドル) 177
表166 アジア太平洋地域:用途別環境修復市場、2026年~2032年(百万米ドル) 177
表167 アジア太平洋地域:環境修復市場(国別、2022年~2025年)(百万米ドル) 177
表168 アジア太平洋地域:環境修復市場(国別、2026年~2032年)(百万米ドル) 178
表169 中国:環境修復市場(用途別、2022年~2025年)(百万米ドル) 179
表170 中国:環境修復市場(用途別)、2026年~2032年(百万米ドル) 179
表171 日本:用途別環境修復市場、2022年~2025年(百万米ドル) 180
表172 日本:用途別環境修復市場、2026年~2032年(百万米ドル) 181
表173 インド:用途別環境修復市場、2022年~2025年(百万米ドル) 182
表174 インド:用途別環境修復市場、2026年~2032年(百万米ドル) 182
表175 オーストラリア・ニュージーランド:用途別環境修復市場、
2022–2025年(百万米ドル) 183
表176 オーストラリア・ニュージーランド:用途別環境修復市場、
2026年~2032年(百万米ドル) 184
表177 アジア太平洋地域その他:用途別環境修復市場、
2022年~2025年(百万米ドル) 185
表 178 アジア太平洋地域のその他地域:用途別環境修復市場、
2026年~2032年(百万米ドル) 185
表 179 世界のその他地域:用途別環境修復市場、2022年~2025年
(百万米ドル) 186表180 その他の地域:環境修復市場(用途別)、2026年~2032年(百万米ドル) 187表181 その他の地域:環境修復市場(用途別)、2022年~2025年(百万米ドル) 187表182 その他の地域:環境修復市場、地域別、2026年~2032年(百万米ドル) 187表183 中東・アフリカ:環境修復市場、用途別、2022年~2025年(百万米ドル) 188表 184 中東・アフリカ:用途別環境修復市場、2026–2032年(百万米ドル) 189表185 南米:環境修復市場(用途別)、2022年~2025年(百万米ドル) 190表186 南米:環境修復市場(用途別)、2026年~2032年(百万米ドル) 190表187 環境修復市場:主要企業が採用した戦略の概要、2023年1月~2026年10月 192表188 環境修復市場のシェア分析、2025年 194表189 環境修復市場:地域別展開状況 202表190 環境修復市場:環境媒体別展開状況 203表191 環境修復市場:サイトタイプ別分布 204表192 環境修復市場:用途別分布 205表193 環境修復市場:主要スタートアップ/中小企業の詳細リスト 208表194 環境修復市場:主要スタートアップ/中小企業の競合ベンチマーク(1/2) 209表195 環境修復市場:主要スタートアップ/中小企業の競合ベンチマーク(2/2) 210表196 環境修復市場:製品発売、 2023年1月~2026年10月 211表197 環境修復市場:取引動向、2023年1月~2026年10月 211表198 環境修復市場:その他の動向、2023年1月~2026年10月 213表199 クリーン・ハーバーズ社:事業概要 214表200 クリーン・ハーバーズ社: 提供製品・サービス・ソリューション 216表 201 クリーン・ハーバーズ社:新製品の発売 216表 202 クリーン・ハーバーズ社:取引実績 216表 203 WSP:事業概要 218表 204 WSP:提供している製品・サービス・ソリューション 219表 205 WSP:新製品の発売 220表 206 WSP:取引実績 220表 207 AECOM:事業概要 222表 208 AECOM:提供している製品・サービス・ソリューション 223表 209 AECOM:取引実績 223表 210 AECOM:その他の動向 224表 211 JACOBS:事業概要 225表212 ジェイコブス:提供している製品・サービス・ソリューション 226表213 ジェイコブス:取引実績 227表214 ジェイコブス:その他の動向 227表215 テトラテック社:事業概要 229表 216 テトラ・テック社:提供している製品・サービス・ソリューション 230表 217 テトラ・テック社:その他の動向 231表 218 デメ社:事業概要 233表 219 DEME:提供している製品・サービス・ソリューション 234表 220 DEME:取引実績 235表 221 DEME:その他の動向 235表 222 ENTACT:事業概要 236表 223 ENTACT:提供している製品・サービス・ソリューション 236表 224 ENTACT:取引実績 237表 225 TERRA SYSTEMS:事業概要 238表 226 TERRA SYSTEMS:提供している製品・サービス・ソリューション 238表 227 TERRA SYSTEMS:取引実績 239表 228 HDR, INC.:事業概要 240表 229 HDR, INC.:提供製品・サービス・ソリューション 240
表 230 ベクテル・コーポレーション:事業概要 241表 231 ベクテル・コーポレーション:提供製品・サービス・ソリューション 241表 232 ベクテル・コーポレーション:取引実績 242表 233 フルーア・コーポレーション:事業概要 243表 234 フルーア・コーポレーション:提供製品・サービス・ソリューション 244表 235 フルーア・コーポレーション:その他の動向 245表 236 エンバイロメンタル・ロジック:会社概要 246表 237 オンテリス社:会社概要 247表 238 オキシル社:会社概要 248表 239 エコスピアーズ社:会社概要 249表 240 アロニア:会社概要 250表 241 カーボジェニクス:会社概要 251表 242 アライド・マイクロバイオタ:会社概要 252表 243 アクラリティ社:会社概要 253表 244 EKOLIVE S.R.O.:会社概要 254表 245 NOVOBIOM:会社概要 255表 246 OXI AMBIENTAL:会社概要 256表 247 WEBER AMBIENTAL:会社概要 257表 248 AMENTUM SERVICES, INC.:会社概要 258表 249 NORTHSTAR ENVIRONMENTAL SERVICES:会社概要 258表 250 オキシダティブ・テクノロジーズ社(ISOTEC):会社概要 259表 251 環境修復市場:リスク分析 269
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









