主なポイント
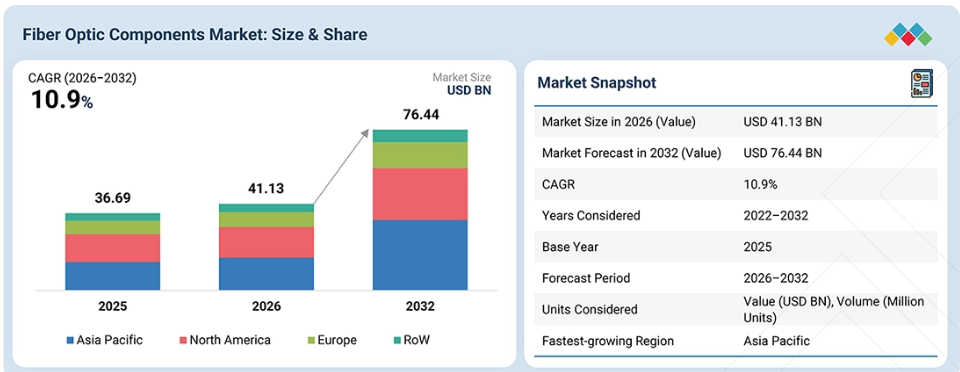
アジア太平洋地域は、光ファイバー部品市場を牽引すると予想されており、2026年には約37.9%のシェアを占める見込みです。
製品タイプ別では、トランシーバーセグメントが最大のシェアを占めると予想されます。
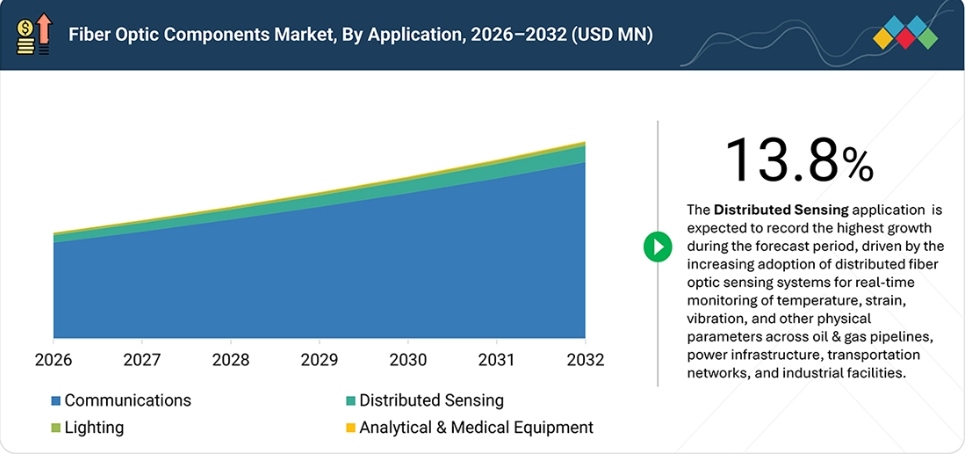
データ転送速度別では、41 Gbps~100 Gbpsの帯域が、予測期間中に約12.8%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
用途別では、通信セグメントが最大のシェアを占めると予想されます。
Coherent Corporation、Lumentum Holdings Inc.(Oclaro)、Broadcom Inc.、住友電気工業株式会社、およびAccelink Technologies Co., Ltd.は、製品ラインナップ、光技術力、研究開発活動、製造能力、ならびに通信、データセンター、企業ネットワーク、分散センシング、その他の用途における事業展開に基づき、光ファイバー部品市場の主要企業として特定されています。
コムスコープ、ヘキサトロニック、O-Netテクノロジーズ、スミス・インターコネクト、ソース・フォトニクス、ファイバー・マウンテン、アンフェノール・コーポレーション、TEコネクティビティ、ファイバー・オプティック・コミュニケーションズ社、MWテクノロジーズ、LDA、 グレンエア、スーリオ、日本航空電子工業株式会社などは、通信、データセンター、企業ネットワーク、分散センシング、分析・医療機器、照明などの用途向けに、光ファイバー部品、光接続製品、および関連ソリューションを提供しています。これらの企業は、光ネットワークやエンドユーザー用途の進化する要件に対応するため、光接続、高速伝送、ファイバー管理、センシング、および特殊な部品ソリューションに注力しています。
通信事業者、データセンター運営者、企業、その他のエンドユーザーが、増加するデータトラフィックや、高速かつ信頼性の高い接続への需要に対応するために光ファイバーインフラを拡充するにつれ、光ファイバー部品市場は着実に成長すると予想されます。市場の成長は、ブロードバンドおよび5Gネットワークの導入拡大、データセンターやクラウドインフラの拡張、ならびに分散型センシングや特殊用途における光技術の採用拡大によって支えられています。
これらの要因により、通信およびその他のアプリケーションにおいて、ケーブル、アクティブ光ケーブル(AOC)、増幅器、スプリッター、コネクタ、サーキュレータ、トランシーバーなどの光ファイバーコンポーネントに対する需要が牽引されています。Coherent Corporation、Lumentum Holdings Inc.、Broadcom Inc.、住友電気工業、Accelink Technologiesといった主要企業による製品の革新や戦略的な開発が、市場の発展を支えています。こうした開発は、伝送速度の向上、光学性能の改善、ネットワーク容量と信頼性の強化、そして高密度かつ次世代の光接続のサポートに重点を置いています。
顧客の顧客に影響を与えるトレンドと変革
高速接続への需要の高まり、データセンターの容量拡大、光ファイバーネットワークの拡張、および光ファイバーベースのセンシングや照明ソリューションの採用が、先進的な光ファイバー部品の開発を牽引しています。400G/800Gおよびそれ以上の高速トランシーバー、高密度相互接続、WDMコンポーネント、アクティブ光ケーブル、光センシングソリューションは、通信、データセンター、企業、分析・医療機器、分散型センシング、照明といった分野で用途を拡大しています。
こうした開発により、顧客はより高い帯域幅、より低い信号損失、より高速なデータ伝送、信頼性の高いセンシング、および向上した光学性能を実現できるようになっています。顧客がネットワーク容量、伝送信頼性、電力効率、コンパクトな設計、および統合の容易さにますます重点を置くにつれ、メーカーは、より統合化され、高性能で、用途に特化した光ファイバー部品の開発を進めています。この変化は新たな収益機会を生み出し、通信、センシング、医療、分析、照明の各用途における光ファイバー部品のより広範な採用を支えています。
市場の動向
要因:データセンターの導入拡大
ハイパースケール、コロケーション、およびエンタープライズ向けデータセンターの導入が拡大していることが、高速・高帯域幅の光接続に対する需要を牽引しています。クラウドコンピューティング、人工知能、ハイパフォーマンスコンピューティング、およびデータ集約型アプリケーションの成長に伴い、サーバー、スイッチ、ストレージシステム、ネットワーク機器間のデータ伝送に用いる高速トランシーバー、アクティブ光ケーブル、コネクタ、その他の光ファイバー部品の必要性が高まっています。データ転送速度の向上に向けた動きは、高度な光部品の需要をさらに後押ししています。
制約要因:物理的損傷や伝送損失が生じやすい
光ファイバーネットワークの設置および保守には、専門機器、熟練した人材、ファイバーの終端処理、スプライシング、試験、ネットワークのアップグレードなどが必要となるため、多額の費用がかかる場合があります。さらに、ケーブル、コネクタ、スプリッタ、その他の光インフラストラクチャなどのコンポーネントについては、信号品質を維持し、減衰を最小限に抑えるために、適切な設置と取り扱いが必要です。こうしたコストは、コスト重視のアプリケーションや市場における光ファイバーインフラストラクチャの導入を制限する要因となり得ます。
機会:デジタルサイネージにおける光ファイバー部品の採用拡大
データセンター、通信ネットワーク、企業内ネットワーク、ブロードバンドインフラ全体で、より高いデータ転送速度への需要が高まっていることが、高度な光ファイバー部品の市場機会を生み出しています。400G、800G、さらにはそれ以上の高速光接続への移行により、高性能トランシーバー、アクティブ光ケーブル、増幅器、コネクタ、および関連部品の需要が牽引されています。継続的なネットワークのアップグレードと大容量光インフラの拡大は、部品メーカーにとって新たな機会を生み出すと予想されます。
課題:光ネットワークのセキュリティに対する脅威
光ネットワークの複雑化が進むにつれ、部品メーカーやネットワーク事業者にとって課題が生じています。現代のネットワークには、より高い伝送速度、より高いポート密度、電力効率の向上、相互運用性、そして異なるネットワークアーキテクチャにわたる信頼性の高いパフォーマンスが求められています。互換性と信号の完全性を維持しつつ、高速トランシーバー、ケーブル、コネクタ、増幅器、スプリッタ、その他のコンポーネントを統合することは、設計、テスト、導入、および保守の要件を増大させる可能性があります。
市場エコシステム
光ファイバーコンポーネントのエコシステムは、光ファイバーコンポーネントメーカー、インテグレーター、およびエンドユーザーで構成されています。光部品メーカーは、ケーブル、アクティブ光ケーブル、増幅器、スプリッタ、コネクタ、サーキュレータ、トランシーバなどの製品を提供しており、インテグレータはこれらの部品を光通信およびネットワークシステムに組み込んでいます。
主な参入企業には、Coherent Corporation、Broadcom Inc.、Lumentum Holdings Inc.、住友電気工業株式会社、Accelink Technologies Co., Ltd.、 古河電気工業株式会社、TEコネクティビティ、富士通オプティカルコンポーネント株式会社といった主要企業に加え、シエナ・コーポレーション、ファーウェイ・テクノロジーズ、ZTEコーポレーション、シスコシステムズといったインテグレーター、およびAT&T、ベライゾン、ボーダフォン、チャイナテレコム、アマゾン・ウェブ・サービス(AWS)、オレンジといったエンドユーザーが含まれます。これらの企業は、通信、データセンター、企業ネットワーク、ブロードバンドインフラ、およびその他の高帯域幅通信アプリケーションにおいて、光ファイバーコンポーネントを導入・活用しています。
市場セグメント
地域別光ファイバー部品市場
アジア太平洋地域は、通信およびブロードバンドネットワークの大規模な拡張、データセンターの容量拡大、ならびに高速インターネット接続への需要増加に牽引され、光ファイバー部品市場を牽引すると予想されます。5Gネットワーク、FTTH(Fiber-to-the-Home)、クラウドインフラ、および企業ネットワークの導入が進むにつれ、ケーブル、コネクタ、スプリッタ、トランシーバ、その他の光部品に対する需要が高まっています。さらに、中国、インド、日本、韓国、および東南アジアにおけるデジタルインフラへの継続的な投資が、光ファイバーネットワークの拡大を支えています。
光部品市場:製品タイプ別
製品タイプ別では、トランシーバーは電気信号と光信号を変換し、ネットワーク機器間のデータ伝送を可能にするために不可欠であるため、予測期間中はトランシーバーセグメントが市場で最大のシェアを占めると予想されます。データセンター、通信ネットワーク、高速スイッチの導入拡大に伴い、大容量のトランシーバーに対する需要が高まっています。また、100G、400G、800G、さらにはそれ以上の高速接続への移行が進んでいることも、ネットワーク事業者やデータセンター企業が既存の光モジュールをアップグレードする後押しとなっています。
光ファイバー部品市場:データ転送速度別
データ転送速度別では、通信ネットワーク、データセンター、および企業ネットワーク全体で高容量接続への需要が高まっていることを背景に、41 Gbps~100 Gbpsのセグメントが予測期間中に最も高い成長を記録すると見込まれています。このセグメントは、増加するデータトラフィックに対応するため、低速接続から40G、100G、および関連する光リンクへの継続的なアップグレードの恩恵を受けています。クラウドの普及拡大、データセンター間相互接続のニーズ、5Gネットワークの展開、および企業の帯域幅需要の高まりが、このデータレート範囲で動作する光コンポーネントの採用をさらに後押ししています。
光コンポーネント市場:用途別
用途別では、通信、データセンター、および企業ネットワーク全体における光ファイバーインフラの広範な展開を背景に、予測期間中は通信セグメントが市場で最大のシェアを占めると予想されます。インターネット利用の増加、動画トラフィックの増加、クラウドサービスの普及、5Gの展開、およびデジタル化の進展により、ネットワーク事業者は光ファイバーインフラの拡張とアップグレードを迫られています。
通信分野では、データセンターが、高密度サーバーおよびスイッチの接続をサポートするための高速トランシーバー、アクティブ光ケーブル、コネクタ、その他の部品に対する強い需要を牽引しています。また、通信事業者は、ブロードバンドや5Gバックホールをサポートし、増大するネットワーク容量要件に対応するため、光ファイバーネットワークの拡張を進めています。
地域
予測期間中、光ファイバー部品市場においてアジア太平洋地域が最も急速に成長する地域となる見込み
アジア太平洋地域は、通信およびブロードバンドネットワークの拡大、データセンターの導入増加、ならびに高速接続への需要の高まりに牽引され、光ファイバー部品市場において最も急速に成長する地域になると予想されます。5Gインフラ、FTTH(Fiber-to-the-Home)、クラウドインフラ、および企業ネットワークへの投資拡大により、光ケーブル、トランシーバー、コネクタ、スプリッタ、増幅器、その他の光ファイバー部品の需要が高まっています。
中国、日本、韓国、インドは、5Gネットワーク、データセンター、ブロードバンドインフラ、およびデジタル接続への投資を通じて、この地域の成長に貢献しています。さらに、インターネット利用の増加、クラウドの導入拡大、データトラフィックの増加により、通信事業者やデータセンター企業は光ファイバーインフラの拡張やアップグレードを進めており、これが地域全体の光ファイバー部品への需要をさらに後押ししています。
光ファイバー部品市場の規模、シェア、および動向(2026年~2032年):企業評価マトリックス
光ファイバー部品市場の評価マトリックスにおいて、Coherent(スター)は、通信およびデータ通信用途向けの光トランシーバー、光検出器、受信機、パッシブ部品、ポンプレーザー、光電子デバイス、および統合サブアセンブリからなる幅広い製品ポートフォリオを背景に、光ファイバー部品市場で主導的な地位を占めています。
同社のソリューションは、データセンター、メトロおよび長距離ネットワーク、5G、高速光通信をサポートしており、主要な光接続アプリケーション全般においてその存在感を強めています。Lumentum(スター)は、光トランシーバー、波長可変レーザー、変調器、フォトニック部品、ポンプレーザー、光増幅器、波長管理ソリューションなど、幅広い製品ポートフォリオを背景に、光ファイバー部品市場で主導的な地位を占めています。同社の製品は、通信、データ通信、データセンター、アクセス、メトロ、長距離、および海底ネットワークに採用されており、大容量でスケーラブルな光通信を実現しています。
主要市場プレイヤー
Coherent Corporation (US)
Lumentum Holdings Inc. (US)
Broadcom Inc. (US)
Sumitomo Electric Industries, Ltd. (Japan)
Accelink Technologies Co., Ltd. (China)
Furukawa Electric Co., Ltd. (Japan)
Fujitsu Optical Component Ltd. (Japan)
CommScope (US)
Source Photonics (US)
O-Net Technologies (China)
最近の動向
2026年3月:Coherent社は、OFC 2026において、AI主導のデータセンターネットワークにおける増大する帯域幅および接続性の要件に対応するよう設計された1.6Tおよび3.2Tのトランシーバーを含む、次世代のプラグイン式光技術を披露しました。
2026年3月:Broadcomは、OFC 2026において、1.6Tトランシーバー向けの400G/レーン光DSPを発表しました。これは、より高速な光接続と、次世代AIおよびハイパースケールデータセンターネットワークの増大する帯域幅要件に対応するものです。
2026年3月:ルメンタムは、4つの400G差動EMLレーザーを使用した1.6T DR4 OSFPプラグイン型トランシーバーのプロトタイプを実演しました。これは、ハイパースケールAIデータセンターおよび次世代ネットワークアーキテクチャ向けの高帯域幅光インターコネクトをターゲットとしています。
2026年3月:住友電気工業は、AFL、コーニング、TeraHopと提携し、光伝送容量の増大とAIデータセンターにおける短距離接続要件への対応を目的とした、4コアマルチコアファイバー仕様の開発を発表しました。
2026年9月:住友電気工業は、AFL、コーニング、TeraHopと共に、SDM4マルチコアファイバーMSAの策定完了および技術仕様書バージョン1.0の公開を発表しました。これにより、AIデータセンターやその他の短距離アプリケーション向けの、より大容量な光リンクの開発が支援されます。
1 はじめに 26
1.1 調査の目的 26
1.2 市場の定義 27
1.3 調査範囲 27
1.3.1 対象市場および地域範囲 27
1.3.2 対象範囲および除外項目 28
1.3.3 対象期間 28
1.4 対象通貨 29
1.5 対象単位 29
1.6 本調査の限界 29
1.7 ステークホルダー 29
1.8 変更点の概要 30
2 エグゼクティブ・サマリー 31
2.1 市場のハイライトと主要な洞察 31
2.2 主要な市場参加者:戦略的展開のマッピング 32
2.3 光ファイバー部品市場における破壊的トレンド 33
2.4 高成長セグメント 34
2.5 地域別概況:市場規模、成長率、および予測 35
3 プレミアムインサイト 36
3.1 光ファイバー部品市場における事業者にとって魅力的な機会 36
3.2 光ファイバー部品市場(種類別) 37
3.3 光ファイバー部品市場(データ転送速度別) 37
3.4 光ファイバー部品市場:用途別 38
3.5 光ファイバー部品市場:地域別 38
4 市場概要 39
4.1 はじめに 39
4.2 市場の動向 39
4.2.1 推進要因 39
4.2.1.1 データセンターの導入拡大 39
4.2.1.2 インターネット普及率とデータトラフィックの増加 40
4.2.1.3 帯域幅に対する需要の高まり 40
4.2.2 抑制要因 41
4.2.2.1 物理的損傷や伝送損失が生じやすい 41
4.2.3 機会 42
4.2.3.1 デジタルサイネージ市場における光ファイバー部品の採用拡大 42
4.2.3.2 信頼性による光ファイバーの需要増加 42
4.2.3.3 発展途上国における通信インフラの拡大 43
4.2.4 課題 44
4.2.4.1 光ネットワークのセキュリティに対する脅威 44
4.3 未充足ニーズと未開拓分野 45
4.4 相互に関連する市場とセクター横断的な機会 46
4.5 ティア1/2/3の主要企業による戦略的動き 48
5 業界動向 49
5.1 はじめに 49
5.2 ポーターの5つの力分析 49
5.2.1 競争の激しさ 50
5.2.2 供給者の交渉力 50
5.2.3 購入者の交渉力 50
5.2.4 代替品の脅威 51
5.2.5 新規参入の脅威 51
5.3 マクロ経済の見通し 51
5.3.1 はじめに 51
5.3.2 GDPの推移と予測 51
5.3.3 世界の通信産業の動向 53
5.3.4 世界の分散型センシング産業の動向 54
5.4 サプライチェーン分析 54
5.5 エコシステム分析 56
5.6 価格分析 58
5.6.1 主要企業による光トランシーバーの平均販売価格の推移(データレート別、2025年) 58
5.6.2 光トランシーバーの平均販売価格の推移(地域別、2022年~2025年) 59
5.7 貿易分析 60
5.7.1 輸入シナリオ(HSコード9001) 60
5.7.2 輸出シナリオ(HSコード9001) 61
5.8 主要な会議およびイベント(2026年~2027年) 62
5.9 顧客のビジネスに影響を与えるトレンド・ディスラプション 63
5.10 投資および資金調達のシナリオ 63
5.11 ケーススタディ分析 64
5.11.1 プロ・オプティクス社、将来のデータ需要に効果的に対応するためのマルチファイバー・プッシュオン(MPO)ソリューションを提供 64
5.11.2 北欧に拠点を置くテレビ放送会社が、データ転送速度の向上を図るため100G光トランシーバーを採用 64
5.11.3 プロ・オプティクス社、北欧のシステムインテグレーターと提携し、BIDI光トランシーバーを導入して高速インターネットアクセスを提供 65 5.12 米国の関税が光ファイバー部品市場に与える影響 65
5.12.1 はじめに 65
5.12.2 主な関税率 66
5.12.3 価格への影響分析 67
5.12.4 国・地域への影響 67
5.12.4.1 米国 67
5.12.4.2 欧州 68
5.12.4.3 アジア太平洋地域 68
5.12.5 用途への影響 69
6 技術の進歩、AIによる影響、特許、およびイノベーション 70
6.1 主要技術 70
6.1.1 プラスチック光ファイバー(POF) 70
6.1.2 ガラス光ファイバー 70
6.1.3 ナノファイバー中空コアファイバー 70
6.2 補完技術 71
6.2.1 デジタル信号プロセッサ(DSP) 71
6.3 関連技術 71
6.3.1 無線通信 71
6.4 特許分析 74
6.5 AIが光ファイバー部品市場に与える影響 76
6.5.1 主なユースケースと市場の可能性 76
6.5.2 光ファイバー部品市場におけるメーカー/OEMが実践しているベストプラクティス 76
6.5.3 光ファイバー部品市場におけるAI導入に関するケーススタディ 77
6.5.4 相互連携するエコシステムと市場参加者への影響 78
6.5.5 AI統合型光ファイバー部品の導入に対する顧客の準備状況 78
7 規制環境 79
7.1 地域ごとの規制およびコンプライアンス 79
7.1.1 規制機関、政府機関、およびその他の組織 79
7.1.2 規制基準 82
7.1.2.1 国際標準化機構(ISO)/国際電気標準会議(IEC) 82
7.1.2.2 ITU規格 82
8 顧客環境と購買者の行動 84
8.1 意思決定プロセス 84
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 85
8.2.1 購買プロセスにおける主要なステークホルダー 85
8.2.2 購入基準 86
8.3 導入の障壁と内部的な課題 86
8.4 各種アプリケーションにおける未充足ニーズ 88
9 光ファイバー部品市場(種類別) 89
9.1 はじめに 90
9.2 ケーブル 92
9.2.1 シングルモード 94
9.2.1.1 長距離および高帯域幅用途での採用がセグメントの成長を後押し 94
9.2.2 マルチモード 95
9.2.2.1 セグメントの成長を促進する、無制限の帯域幅容量への需要 95
9.3 AOCS 97
9.3.1 軽量性と電磁耐性がセグメントの成長に寄与 97
9.4 増幅器 98
9.4.1 長距離伝送における信号増幅への幅広い応用が市場を牽引 98
9.4.2 エルビウム添加ファイバー増幅器 98
9.4.3 ファイバー・ラマン増幅器 98
9.4.4 半導体光増幅器 98
9.5 スプリッター 100
9.5.1 コンパクトかつ低コストで、より高い分岐率を実現し、セグメントの成長を牽引 100
9.6 コネクタ 101
9.6.1 LCコネクタ 101
9.6.1.1 最新の通信ネットワーク、データセンター、および企業ネットワークでの利用により、各セグメントの成長を促進します 101
9.6.2 SCコネクタ 101
9.6.2.1 ファイバーの位置合わせを維持したまま、接続および切断を容易に行えるため、各セグメントの成長を促進します 101
9.6.3 FCコネクタ 102
9.6.3.1 セグメントごとの成長を促進するため、さまざまなファイバータイプや運用要件に対応した構成が用意されています 102
9.6.4 STコネクタ 102
9.6.4.1 セグメントごとの成長を促進するため、企業ネットワーク、ビル内ネットワーク、およびその他の光ファイバー設備で使用されています 102
9.6.5 MTP/MPOコネクタ 102
9.6.5.1 セグメントごとの成長を加速させるため、高密度配線への対応およびデータセンター環境での採用 102
9.6.6 MMCコネクタ 103
9.6.6.1 市場を牽引するため、小型フォームファクタと、先進的なアーキテクチャにおける高密度ファイバ配線への対応 103
9.6.7 SN-MTコネクタ 103
9.6.7.1 データセンターにおける高密度光接続や、コンパクトな多芯接続を必要とするアプリケーションに焦点を当て、セグメントの成長を促進 103
9.6.8 その他の接続タイプ 103
9.7 サーキュレータ 105
9.7.1 光信号を誘導する非互換デバイスによるセグメントの成長支援 105
9.8 トランシーバ 107
9.8.1 市場を牽引するため、対応する機器インターフェースとの互換性を維持しつつ、光ファイバーリンクを介したデータ伝送に注力 107
9.8.2 フォームファクタ別 109
9.8.2.1 SFF および SFP 109
9.8.2.1.1 波長別 111
9.8.2.2 SFP+ および SFP28 112
9.8.2.2.1 波長別 113
9.8.3 QSFP、QSFP+、QSFP14、および QSFP28 114
9.8.3.1 波長別 116
9.8.4 CFP、CFP2、およびCFP4 116
9.8.4.1 波長別 117
9.8.5 XFP 118
9.8.5.1 波長別 119
9.8.6 CXP 120
9.8.6.1 波長別 121
9.9 その他のタイプ 121
9.9.1 光ファイバーフィルター 123
9.9.2 光ファイバー減衰器 123
9.9.3 光ファイバー多重化器 123
9.9.4 光ファイバーアグリゲーター 123
10 データ転送速度別光ファイバー部品市場 124
10.1 はじめに 125
10.2 10 GBPS未満 126
10.2.1 シングルモードおよびマルチモードファイバーへの対応がセグメントの成長に寄与 126
10.3 10~40 GBPS 128
10.3.1 バックボーンおよびコアネットワーク用途における高速トランシーバーの採用が、セグメントの成長を牽引 128
10.4 41~100 GBPS 130
10.4.1 ビッグデータ、クラウドコンピューティング、大規模動画、および5Gアプリケーションの継続的な発展が市場を牽引 130
10.5 100 GBPS以上 132
10.5.1 通信ネットワークにおけるデータセキュリティへの注力がセグメントの成長を加速 132
11 用途別光ファイバー部品市場 135
11.1 はじめに 136
11.2 分析・医療機器 137
11.2.1 医療処置における光学照明の需要が市場を牽引 137
11.3 通信 139
11.3.1 電気通信 142
11.3.1.1 セグメントの成長に寄与する高速データ伝送の需要 142
11.3.2 データセンター 144
11.3.2.1 セグメントの成長を後押しするネットワークトラフィックおよびクラウドコンピューティングサービスの増加 144
11.3.3 企業 146
11.3.3.1 セグメントの成長を加速させる通信ソリューションへの需要の高まり 146
11.4 分散型センシング 148
11.4.1 遠隔地や過酷な環境におけるモニタリングの支援が、セグメントの成長を後押し 148
11.4.2 温度センシング 150
11.4.3 音響センシング 150
11.4.4 その他のセンシング用途 150
11.5 照明 151
11.5.1 遠隔地での照明における光ファイバー部品の活用によるセグメント成長の促進 151
12 地域別光ファイバー部品市場 153
12.1 はじめに 154
12.2 北米 155
12.2.1 米国 158
12.2.1.1 データセンターへの投資拡大と高速接続への需要の高まりが市場を牽引 158
12.2.2 カナダ 158
12.2.2.1 市場成長を後押しするネットワークインフラの整備が進展 158
12.2.3 メキシコ 159
12.2.3.1 インターネットデータトラフィックの増加が市場成長を促進 159
12.3 ヨーロッパ 159
12.3.1 英国 162
12.3.1.1 市場の成長を後押しする「インダストリー4.0」への注目度の高まりと、大手通信サービスプロバイダーによる技術的取り組み 162
12.3.2 ドイツ 162
12.3.2.1 市場の成長を加速させる、製造業および自動車産業におけるIoTの導入拡大 162
12.3.3 フランス 163
12.3.3.1 市場成長を後押しする5G技術の導入拡大 163
12.3.4 イタリア 163
12.3.4.1 市場成長の機会をもたらすFTTHブロードバンドの普及率の高さ 163
12.3.5 その他の欧州諸国 163
12.4 アジア太平洋地域 164
12.4.1 中国 166
12.4.1.1 AI、IoT、5G技術の急速な進展が市場成長を加速 166
12.4.2 日本 166
12.4.2.1 クラウドベースのサービスの普及拡大が市場を牽引 166
12.4.3 インド 167
12.4.3.1 ネットワークのアップグレードに対する需要の急増が市場の成長に寄与する見込みです 167
12.4.4 アジア太平洋地域のその他 167
12.5 その他の地域 168
12.5.1 中東・アフリカ 169
12.5.1.1 GCC 169
12.5.1.2 その他の中東・アフリカ 170
12.5.2 南米 170
12.5.2.1 市場の成長を支えるインターネット利用の拡大とデータセンターの増加 170
13 競争環境 172
13.1 概要 172
13.2 主要企業の競争戦略、勝つための要因、2023年~2026年 172
13.3 市場シェア分析、2025年 174
13.4 売上高分析(2022年~2025年) 176
13.5 企業価値評価および財務指標 177
13.6 ブランド/製品比較 178
13.6.1 COHERENT CORP.(米国) 178
13.6.2 ルメンタム・オペレーションズLLC(米国) 178
13.6.3 ブロードコム社(米国) 179
13.6.4 住友電気工業株式会社(日本) 179
13.6.5 ACCELINK TECHNOLOGIES CO., LTD.(中国) 179
13.7 企業評価マトリックス:主要企業、2025年 179
13.7.1 スター企業 179
13.7.2 広範な事業展開を行う企業 179
13.7.3 新興のリーダー企業 180
13.7.4 参入企業 180
13.7.5 企業の事業展開状況:主要企業、2025年 181
13.7.5.1 企業の事業展開状況 181
13.7.5.1.1 地域別の事業展開状況 182
13.7.5.2 事業形態別の事業展開状況 183
13.7.5.3 データ通信速度別の事業展開状況 184
13.7.5.4 アプリケーション別の事業展開状況 185
13.8 企業評価マトリックス:主要なスタートアップ/中小企業、2025年 185
13.8.1 先進的な企業 185
13.8.2 対応力のある企業 186
13.8.3 活力ある企業 186
13.8.4 スタート地点 186
13.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 187
13.8.5.1 主要なスタートアップ/中小企業の詳細リスト 187
13.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 187
13.9 競争シナリオ 188
13.9.1 製品の発売・機能強化 188
13.9.2 取引 189
13.9.3 事業拡大 190
14 企業概要 191
14.1 主要企業 191
14.1.1 COHERENT CORP. 191
14.1.1.1 事業概要 191
14.1.1.2 提供製品・ソリューション・サービス 192
14.1.1.3 最近の動向 193
14.1.1.3.1 製品の発売・機能強化 193
14.1.1.3.2 取引 194
14.1.1.4 MnMの見解 194
14.1.1.4.1 主な強み/勝つための要因 194
14.1.1.4.2 戦略的選択 195
14.1.1.4.3 弱点/競合上の脅威 195
14.1.2 LUMENTUM OPERATIONS LLC 196
14.1.2.1 事業概要 196
14.1.2.2 提供製品・ソリューション・サービス 198
14.1.2.3 最近の動向 199
14.1.2.3.1 製品の発売・機能強化 199
14.1.2.3.2 取引 200
14.1.2.4 MnMの見解 201
14.1.2.4.1 主な強み/勝つための要因 201
14.1.2.4.2 戦略的選択 201
14.1.2.4.3 弱み/競合からの脅威 201
14.1.3 BROADCOM 202
14.1.3.1 事業概要 202
14.1.3.2 提供製品・ソリューション・サービス 204
14.1.3.3 最近の動向 205
14.1.3.3.1 製品の発売・機能強化 205
14.1.3.3.2 取引 206
14.1.3.3.3 その他の動向 206
14.1.3.4 MnMの見解 207
14.1.3.4.1 主な強み/勝つための要素 207
14.1.3.4.2 戦略的選択 207
14.1.3.4.3 弱み/競合からの脅威 207
14.1.4 住友電気工業株式会社 208
14.1.4.1 事業概要 208
14.1.4.2 提供製品・ソリューション・サービス 209
14.1.4.3 最近の動向 210
14.1.4.3.1 製品の発売・機能強化 210
14.1.4.3.2 取引 210
14.1.4.4 MnMの見解 211
14.1.4.4.1 主な強み/勝つための要素 211
14.1.4.4.2 戦略的選択 211
14.1.4.4.3 弱点/競合上の脅威 212
14.1.5 ACCELINK TECHNOLOGY CO. LTD 213
14.1.5.1 事業概要 213
14.1.5.2 提供製品・ソリューション・サービス 214
14.1.5.3 最近の動向 215
14.1.5.3.1 製品の発売・機能強化 215
14.1.5.3.2 事業拡大 215
14.1.5.4 MnMの見解 216
14.1.5.4.1 主な強み/勝つための権利 216
14.1.5.4.2 戦略的選択肢 216
14.1.5.4.3 弱み/競合上の脅威 216
14.1.6 ACACIA COMMUNICATIONS, INC. 217
14.1.6.1 事業概要 217
14.1.6.2 提供製品/ソリューション/サービス 218
14.1.6.3 最近の動向 218
14.1.6.3.1 製品の発売・機能強化 218
14.1.6.3.2 契約 219
14.1.7 EMCORE LLC 220
14.1.7.1 事業概要 220
14.1.7.2 提供している製品・ソリューション・サービス 220
14.1.7.3 最近の動向 221
14.1.7.3.1 製品の発売・機能強化 221
14.1.8 古河フィテルオプティカルコンポーネント株式会社 222
14.1.8.1 事業概要 222
14.1.8.2 提供している製品・ソリューション・サービス 222
14.1.8.3 最近の動向 223
14.1.8.3.1 製品の発売・機能強化 223
14.1.8.3.2 契約実績 223
14.1.9 古河電気工業株式会社 224
14.1.9.1 事業概要 224
14.1.9.2 提供している製品・ソリューション・サービス 225
14.1.9.3 最近の動向 226
14.1.9.3.1 製品の発売・機能強化 226
14.1.9.3.2 取引 226
14.1.10 コーニング社 227
14.1.10.1 事業概要 227
14.1.10.2 提供している製品・ソリューション・サービス 228
14.1.10.3 最近の動向 229
14.1.10.3.1 製品の発売・機能強化 229
14.1.10.3.2 取引 229
14.1.10.3.3 事業拡大 230
14.2 その他の主要企業 231
14.2.1 HEXATRONIC GROUP 231
14.2.2 O-NET TECHNOLOGIES (SHENZHEN) GROUP CO., LTD. 232
14.2.3 SMITHS INTERCONNECT 233
14.2.4 ソース・フォトニクス 234
14.2.5 ファイバー・マウンテン 235
14.2.6 アンフェノール・コーポレーション 236
14.2.7 TEコネクティビティPLC 237
14.2.8 ファイバー・オプティック・コミュニケーションズ社 (FOCI) 238
14.2.9 MW TECHNOLOGIES 239
14.2.10 SHENZHEN NOKOXIN TECHNOLOGY CO., LTD. 240
14.2.11 BELDEN, INC. 241
14.2.12 HUBER+SUHNER 242
14.2.13 ライヒレ・アンド・デ・マッサリ社(R&M) 243
14.2.14 パンデュイット社 244
14.2.15 クリアフィールド社 245
14.2.16 RPGケーブルズ 246
15 調査方法論 247
15.1 調査データ 247
15.1.1 二次データ 249
15.1.1.1 主要な二次情報源 249
15.1.1.2 二次情報源からの主要データ 250
15.1.2 一次データ 250
15.1.2.1 一次インタビューの参加者 250
15.1.2.2 一次情報源からの主要データ 251
15.1.2.3 業界に関する主要な知見 251
15.1.2.4 一次調査の内訳 252
15.1.3 二次調査および一次調査 252
15.2 市場規模の推計 253
15.2.1 ボトムアップ・アプローチ 254
15.2.1.1 ボトムアップ分析による市場規模の推計手法 (需要側) 254
15.2.2 トップダウン・アプローチ 255
15.2.2.1 トップダウン分析による市場規模の推計手法(供給側) 255
15.3 データの三角測量 257
15.4 調査の前提条件 258
15.5 リスク評価 259
15.6 調査の限界 259
16 付録 260
16.1 ディスカッション・ガイド 260
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 263
16.3 カスタマイズオプション 265
16.4 関連レポート 265
16.5 著者情報 266
表1 光ファイバー部品市場:対象範囲と除外項目 28
表2 光ファイバー部品市場:変化の概要 30
表3 ティア1/2/3企業の主要な戦略的重点 48
表4 ポーターの5つの力分析による影響 49
表5 主要国別のGDP変化率(2021年~2030年) 52
表6 光ファイバー部品エコシステムにおける企業の役割 57
表7 データ転送速度別 光トランシーバーの平均販売価格の推移(2022年~2025年)(米ドル) 59
表8 地域別 光トランシーバーの平均販売価格の推移(2022年~2025年)(米ドル) 60
表9 HSコード9001に該当する製品の輸入データ(国別、2021年~2025年)(百万米ドル) 61
表10 HSコード9001に該当する製品の輸出データ(国別、2021年~2025年)(百万米ドル) 62
表11 2026年~2027年の主要な会議およびイベント一覧 62
表12 リンシェーピング大学データセンター、マルチファイバー・プッシュオン(MPO)ソリューションを採用し、将来を見据えたデータセンターの構築を目指す 64
表13 北欧の放送会社が光ファイバーを活用し、データ転送速度を向上させ、信頼性の高いサイト間接続を確保 64
表14 PRO OPTIXと北欧のシステムインテグレーターが提携し、BIDI光トランシーバーを用いた高速インターネットの実現を推進 65
表15 米国調整済み相互関税率 66
表16 光ファイバーコンポーネント技術の進化 71
表17 主要特許一覧(2023年~2025年) 74
表18 主なユースケースと市場の可能性 76
表19 ユースケース別:市場プレイヤーが採用しているベストプラクティス 76
表20 AI導入に関する事例研究 77
表21 相互連携するエコシステムと市場プレイヤーへの影響 78
表22 北米:規制機関、政府機関、およびその他の組織の一覧 79
表23 欧州:規制機関、政府機関、およびその他の組織の一覧 80
表24 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 81
表25 ROW:規制機関、政府機関、およびその他の組織の一覧 81
表26 上位3つの用途における購買プロセスに対するステークホルダーの影響(%) 85
表27 上位3つの用途における購買基準 86
表28 用途別 光ファイバー部品市場における未充足ニーズ 88
表29 2022年~2025年の光ファイバー部品市場(種類別) (百万米ドル) 91
表30 光ファイバー部品市場:種類別、2026年~2032年(百万米ドル) 91
表31 光ファイバー部品市場:種類別、2022年~2025年(百万台) 92
表32 光ファイバー部品市場:種類別、2026年~2032年(百万単位) 92
表33 ケーブル:光ファイバー部品市場:用途別、2022年~2025年(百万米ドル) 93
表34 ケーブル:光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 93
表35 ケーブル: 通信用光ファイバー部品市場:用途別、2022年~2025年(百万米ドル) 93
表36 ケーブル:通信用光ファイバー部品市場:用途別、2026年~2032年(百万米ドル) 93
表37 ケーブル:光ファイバー部品市場(ケーブル種別別、2022年~2025年)(百万米ドル) 94
表38 ケーブル:光ファイバー部品市場(ケーブル種別別、2026年~2032年)(百万米ドル) 94
表39 シングルモード:光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 94
表40 シングルモード:光ファイバー部品市場、用途別、2026年~2032年 (百万米ドル) 95
表41 シングルモード:通信向け光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 95
表 42 シングルモード:通信用光ファイバー部品市場(用途別)、2026年~2032年 (百万米ドル) 95
表43 マルチモード:通信用光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 96
表44 マルチモード:用途別光ファイバー部品市場、2026年~2032年(百万米ドル) 96
表45 マルチモード:通信用光ファイバー部品市場、用途別、 2022年~2025年(百万米ドル) 96
表46 マルチモード:通信用光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 96
表47 AOCS:光ファイバー部品市場(用途別)、2022年~2025年(百万米ドル) 97
表48 AOCS:光ファイバー部品市場(用途別)、2026年~2032年 (百万米ドル) 97
表49 AOCS:通信向け光ファイバー部品市場、用途別、2022年~2025年 (百万米ドル) 97
表 50 AOCS:通信用光ファイバー部品市場(用途別)、2026年~2032年(百万米ドル) 98
表51 増幅器:光ファイバー部品市場(用途別)、2022年~2025年(百万米ドル) 99
表52 増幅器:光ファイバー部品市場(用途別)、2026年~2032年(百万米ドル) 99
表53 増幅器:通信向け光ファイバー部品市場、用途別、2022年~2025年 (百万米ドル) 99
表54 増幅器:通信向け光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 99
表55 スプリッター:通信用光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 100
表56 スプリッター:通信用光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 100
表57 スプリッター:通信向け光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 100
表58 スプリッター:通信向け光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 101
表59 コネクタ:光ファイバー部品市場、接続タイプ別、2022年~2025年(百万米ドル) 104
表60 コネクタ:光ファイバー部品市場、接続タイプ別、2026年~2032年(百万米ドル) 104
表61 コネクタ:光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 104
表62 コネクタ:光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 105
表63 コネクタ:通信向け光ファイバー部品市場、用途タイプ別、2022年~2025年 (百万米ドル) 105
表64 コネクタ:通信向け光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 105
表 65 サーキュレータ:通信用光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 106
表 66 サーキュレータ:通信用光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 106
表67 サーキュレータ:通信向け光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 106
表68 サーキュレータ:通信用光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 107
表69 トランシーバー:光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 107
表70 トランシーバー:光ファイバー部品市場(用途別)、2026年~2032年(百万米ドル) 108
表71 トランシーバー:通信用光ファイバー部品市場(用途別)、2022年~2025年(百万米ドル) 108
表72 トランシーバー:通信向け光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 108
表73 トランシーバー:通信用光ファイバー部品市場、フォームファクタ別、2022年~2025年(百万米ドル) 109
表74 トランシーバー:通信用光ファイバー部品市場、フォームファクタ別、2026年~2032年(百万米ドル) 109
表75 SFFおよびSFP:光ファイバー部品市場、データレート別、2022年~2025年(百万米ドル) 110
表76 SFFおよびSFP:光ファイバー部品市場、データレート別、2026年~2032年 (百万米ドル) 110
表77 SFFおよびSFP:光ファイバー部品市場、波長別、2022年~2025年(百万米ドル) 110
表78 SFFおよびSFP:波長別光ファイバー部品市場、2026年~2032年(百万米ドル) 110
表79 SFP+およびSFP28:データ転送速度別光ファイバー部品市場、2022年~2025年(百万米ドル) 112
表80 SFP+およびSFP28:データ転送速度別光ファイバー部品市場、2026年~2032年(百万米ドル) 112
表81 SFP+およびSFP28:光ファイバー部品市場(波長別、2022年~2025年) (百万米ドル) 113
表82 SFP+およびSFP28:光ファイバー部品市場、波長別、2026年~2032年 (百万米ドル) 113
表 83 QSFP、QSFP+、QSFP-DD、QSFP28、および QSFP56:データ転送速度別光ファイバー部品市場、2022年~2025年(百万米ドル) 115
表84 QSFP、QSFP+、QSFP-DD、QSFP28、およびQSFP56:データ転送速度別光ファイバー部品市場、2026年~2032年(百万米ドル) 115
表85 QSFP、QSFP+、QSFP-DD、QSFP28、およびQSFP56:光ファイバー部品市場(波長別、2022年~2025年)(百万米ドル) 115
表86 QSFP、QSFP+、QSFP-DD、QSFP28、およびQSFP56:波長別光ファイバー部品市場、2026年~2032年(百万米ドル) 115
表87 CFP、CFP2、CFP4、およびCFP8: 光ファイバー部品市場(データ転送速度別)、2022–2025年(百万米ドル) 116
表88 CFP、CFP2、CFP4、およびCFP8:光ファイバー部品市場(データ転送速度別)、2026–2032年(百万米ドル) 117
表89 CFP、CFP2、CFP4、およびCFP8:光ファイバー部品市場(波長別)、2022年~2025年(百万米ドル) 117
表90 CFP、CFP2、CFP4、およびCFP8:光ファイバー部品市場(波長別)、2026年~2032年 (百万米ドル) 117
表 91 XFP:光ファイバー部品市場、データ転送速度別、2022年~2025年(百万米ドル) 118
表92 XFP:光ファイバー部品市場(データレート別、2026年~2032年)(百万米ドル) 118
表93 XFP:光ファイバー部品市場(波長別、2022年~2025年)(百万米ドル) 119
表94 XFP:光ファイバー部品市場、波長別、2026年~2032年(百万米ドル) 119
表95 CXP:光ファイバー部品市場、データ転送速度別、2022年~2025年(百万米ドル) 120
表96 CXP:光ファイバー部品市場、データレート別、2026年~2032年(百万米ドル) 120
表97 CXP:光ファイバー部品市場、波長別、2022年~2025年 (百万米ドル) 120
表 98 CXP:光ファイバー部品市場、波長別、2026年~2032年(百万米ドル) 121
表99 その他のタイプ:用途別光ファイバー部品市場、2022年~2025年(百万米ドル) 122
表100 その他のタイプ:用途別光ファイバー部品市場、2026年~2032年(百万米ドル) 122
表101 その他の種類:通信向け光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 122
表102 その他の種類:通信用光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 122
表103 光ファイバー部品市場、データ転送速度別、2022年~2025年(百万米ドル) 125
表104 データ転送速度別光コンポーネント市場、2026年~2032年(百万米ドル) 126
表105 10 GBPS未満:フォームファクタ別光トランシーバー市場、 2022–2025年(百万米ドル) 127
表106 10 GBPS未満:光トランシーバー市場、フォームファクタ別、2026–2032年(百万米ドル) 127
表 107 10 GBPS 未満:光トランシーバー市場(フォームファクタ別)、2022–2025 年(百万米ドル) 127
表 108 10 GBPS 未満:光トランシーバー市場、地域別、2026–2032年 (百万米ドル) 128
表109 10~40 GBPS:光トランシーバー市場、フォームファクタ別、2022~2025年(百万米ドル) 129
表110 10~40 GBPS:フォームファクタ別光トランシーバー市場、2026年~2032年(百万米ドル) 129
表111 10~40 GBPS:地域別光トランシーバー市場、2022年~2025年(百万米ドル) 129
表 112 10~40 Gbps:地域別光トランシーバー市場、2026~2032年(百万米ドル) 130
表 113 41~100 Gbps:フォームファクタ別光トランシーバー市場、2022~2025年 (百万米ドル) 131
表 114 41~100 GBPS:フォームファクタ別光トランシーバー市場、2026~2032年(百万米ドル) 131
表 115 41~100 GBPS:地域別光トランシーバー市場、2022~2025年 (百万米ドル) 131
表 116 41~100 GBPS:地域別光トランシーバー市場、2026~2032年(百万米ドル) 132
表 117 100 GBPS 以上: 光トランシーバー市場(フォームファクタ別、2022年~2025年)(百万米ドル) 133
表118 100 GBPS超:光トランシーバー市場(フォームファクタ別、2026年~2032年)(百万米ドル) 133
表119 100 GBPS超:光トランシーバー市場(地域別、2022年~2025年)(百万米ドル) 133
表120 100 GBPS超: 光トランシーバー市場:地域別、2026年~2032年(百万米ドル) 134
表121 光ファイバー部品市場:用途別、2022年~2025年(百万米ドル) 136
表122 光ファイバー部品市場(用途別)、2026年~2032年(百万米ドル) 137
表123 分析・医療機器:光ファイバー部品市場(種類別)、2022年~2025年 (百万米ドル) 138
表124 分析・医療機器:光ファイバー部品市場、種類別、2026年~2032年(百万米ドル) 138
表125 分析・医療機器:光ファイバー部品市場(ケーブルタイプ別、2022年~2025年)(百万米ドル) 138
表126 分析・医療機器:光ファイバー部品市場、ケーブル種別、2026年~2032年(百万米ドル) 139
表127 分析・医療機器:光ファイバー部品市場、地域別、2022年~2025年(百万米ドル) 139
表128 分析・医療機器: 光ファイバー部品市場:地域別、2026年~2032年(百万米ドル) 139
表129 通信:光ファイバー部品市場:種類別、2022年~2025年(百万米ドル) 140
表130 通信:光ファイバー部品市場、種類別、2026年~2032年(百万米ドル) 140
表131 通信:光ファイバー部品市場、ケーブル種類別、2022年~2025年(百万米ドル) 140
表132 通信:光ファイバー部品市場、ケーブル種別、2026年~2032年(百万米ドル) 141
表133 通信:光ファイバー部品市場、地域別、2022年~2025年 (百万米ドル) 141
表134 通信:光ファイバー部品市場、地域別、2026年~2032年(百万米ドル) 141
表 135 通信:光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 141
表136 通信:光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 142
表137 電気通信:光ファイバー部品市場(タイプ別、2022年~2025年)(百万米ドル) 143
表138 電気通信:光ファイバー部品市場、種類別、2026年~2032年(百万米ドル) 143
表139 電気通信:光ファイバー部品市場(ケーブル種別)、2022年~2025年(百万米ドル) 144
表140 電気通信:光ファイバー部品市場(ケーブル種別)、2026年~2032年(百万米ドル) 144
表141 データセンター:光ファイバー部品市場(タイプ別、2022年~2025年)(百万米ドル) 145
表142 データセンター:光ファイバー部品市場(タイプ別、2026年~2032年) (百万米ドル) 145
表143 データセンター:光ファイバー部品市場、ケーブル種別、2022年~2025年(百万米ドル) 145
表144 データセンター:光ファイバー部品市場(ケーブル種別)、2026年~2032年(百万米ドル) 146
表145 企業:光ファイバー部品市場(種類別)、2022年~2025年(百万米ドル) 146
表146 企業向け:光ファイバー部品市場、タイプ別、2026年~2032年(百万米ドル) 147
表147 企業向け: 光ファイバー部品市場:ケーブル種別、2022年~2025年(百万米ドル) 147
表148 企業向け:光ファイバー部品市場:ケーブル種別、2026年~2032年(百万米ドル) 147
表149 分散センシング:光ファイバー部品市場(タイプ別)、2022年~2025年(百万米ドル) 148
表150 分散センシング:光ファイバー部品市場(タイプ別)、2026年~2032年 (百万米ドル) 148
表 151 分散センシング:光ファイバー部品市場、ケーブル種別、2022年~2025年(百万米ドル) 149
表 152 分散センシング: 光ファイバー部品市場:ケーブル種別、2026年~2032年(百万米ドル) 149
表153 分散センシング:光ファイバー部品市場、地域別、2022年~2025年(百万米ドル) 149
表 154 分散センシング:光ファイバー部品市場、地域別、2026年~2032年(百万米ドル) 149
表155 照明:光ファイバー部品市場、種類別、2022年~2025年(百万米ドル) 151
表156 照明:光ファイバー部品市場、種類別、2026年~2032年(百万米ドル) 151
表 157 照明:光ファイバー部品市場、ケーブルタイプ別、2022年~2025年(百万米ドル) 152
表 158 照明:光ファイバー部品市場、ケーブル種別、2026年~2032年(百万米ドル) 152
表 159 照明:光ファイバー部品市場、地域別、2022年~2025年(百万米ドル) 152
表160 照明:光ファイバー部品市場、地域別、2026年~2032年(百万米ドル) 152
表161 光ファイバー部品市場、地域別、2022年~2025年(百万米ドル) 154
表162 光ファイバー部品市場:地域別、2026年~2032年(百万米ドル) 155
表163 北米:光ファイバー部品市場:用途別、2022年~2025年(百万米ドル) 156
表164 北米:光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 157
表165 北米:光ファイバー部品市場(国別、2022年~2025年)(百万米ドル) 157
表166 北米:光ファイバー部品市場(国別、2026年~2032年) (百万米ドル) 157
表167 欧州:光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 160
表168 欧州:光ファイバー部品市場(用途別、2026年~2032年)(百万米ドル) 161
表169 欧州:光ファイバー部品市場(国別、2022年~2025年)(百万米ドル) 161
表170 欧州:光ファイバー部品市場、国別、2026年~2032年(百万米ドル) 161
表171 アジア太平洋地域:光ファイバー部品市場、用途別、2022年~2025年(百万米ドル) 165
表172 アジア太平洋地域:光ファイバー部品市場、用途別、2026年~2032年(百万米ドル) 165
表173 アジア太平洋地域:光ファイバー部品市場、国別、2022年~2025年 (百万米ドル) 165
表174 アジア太平洋地域:光ファイバー部品市場、国別、2026年~2032年(百万米ドル) 166
表 175 ROW:光ファイバー部品市場(用途別)、2022年~2025年(百万米ドル) 168
表 176 ROW:光ファイバー部品市場(用途別)、2026年~2032年(百万米ドル) 168
表177 行:光ファイバー部品市場、地域別、2022年~2025年(百万米ドル) 168
表178 行:光ファイバー部品市場、地域別、2026年~2032年(百万米ドル) 169
表179 中東・アフリカ:光ファイバー部品市場、国別、2022年~2025年(百万米ドル) 169
表180 中東・アフリカ:光ファイバー部品市場、国別、2026年~2032年(百万米ドル) 169
表181 光ファイバー部品市場:主要企業の戦略概要、2023年1月~2026年10月 173
表182 光ファイバー部品市場:競争の激しさ 174
表183 光ファイバー部品市場:地域別シェア 182
表184 光ファイバー部品市場:種類別シェア 183
表185 光ファイバー部品市場:データ転送速度別シェア 184
表186 光ファイバー部品市場:用途別シェア 185
表187 光ファイバー部品市場:主要スタートアップ/中小企業の詳細リスト 187
表 188 光ファイバー部品市場:主要スタートアップ/中小企業の競合ベンチマーク 187
表 189 光ファイバー部品市場:製品発売/機能強化(2023年1月~2026年10月) 188
表190 光ファイバー部品市場:取引動向(2023年1月~2026年10月) 189
表 191 光ファイバー部品市場:事業拡大、
2023年1月~2026年10月 190
表 192 コヒーレント社:会社概要 191
表193 コヒーレント社:提供製品・ソリューション・サービス 192
表194 コヒーレント社:製品の発売・機能強化 193
表195 コヒーレント社:取引事例 194
表 196 ルメンタム・オペレーションズLLC:会社概要 196
表 197 ルメンタム・オペレーションズLLC:提供製品・ソリューション・サービス 198
表 198 ルメンタム・オペレーションズLLC:製品の発売・機能強化 199
表 199 ルメンタム・オペレーションズLLC:取引 200
表 200 ブロードコム:会社概要 202
表 201 ブロードコム:提供製品・ソリューション・サービス 204
表 202 ブロードコム:製品の発売・機能強化 205
表 203 ブロードコム:取引 206
表 204 ブロードコム:その他の動向 206
表 205 住友電気工業株式会社:会社概要 208
表 206 住友電気工業株式会社:提供製品 209
表 207 住友電気工業株式会社:製品の発売・改良 210
表 208 住友電気工業株式会社:取引 210
表 209 アクセリンク・テクノロジー株式会社:会社概要 213
表 210 アクセリンク・テクノロジー株式会社:取り扱い製品 214
表 211 アクセリンク・テクノロジー株式会社:製品の発売・機能強化 215
表 212 アクセリンク・テクノロジー株式会社:事業拡大 215
表 213 アカシア・コミュニケーションズ社:会社概要 217
表214 アカシア・コミュニケーションズ社:提供製品・ソリューション・サービス 218
表215 アカシア・コミュニケーションズ社:製品の発売・機能強化 218
表216 アカシア・コミュニケーションズ社:取引実績 219
表217 EMCORE LLC:会社概要 220
表218 EMCORE LLC:提供製品・ソリューション・サービス 220
表219 EMCORE LLC:製品の発売・機能強化 221
表 220 古河フィテル光部品株式会社:会社概要 222
表 221 古河フィテル光部品株式会社:提供製品・ソリューション・サービス 222
表 222 古河フィテル光部品株式会社:製品の発売・機能強化 223
表 223 古河フィテル光部品株式会社:取引実績 223
表 224 古河フィテル光学部品株式会社:会社概要 224
表 225 古河フィテル光学部品株式会社:提供製品・ソリューション・サービス 225
表 226 古河電気工業株式会社:製品の発売・改良 226
表 227 古河電気工業株式会社:取引実績 226
表 228 コーニング社:会社概要 227
表 229 コーニング社:提供している製品・ソリューション・サービス 228
表 230 コーニング社:製品の発売・改良 229
表 231 コーニング社:取引 229
表 232 コーニング社:事業拡大 230
表 233 主要な二次情報源 249
表 234 主要な一次インタビュー対象者 250
表 235 光ファイバー部品市場:リスク分析 259
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









