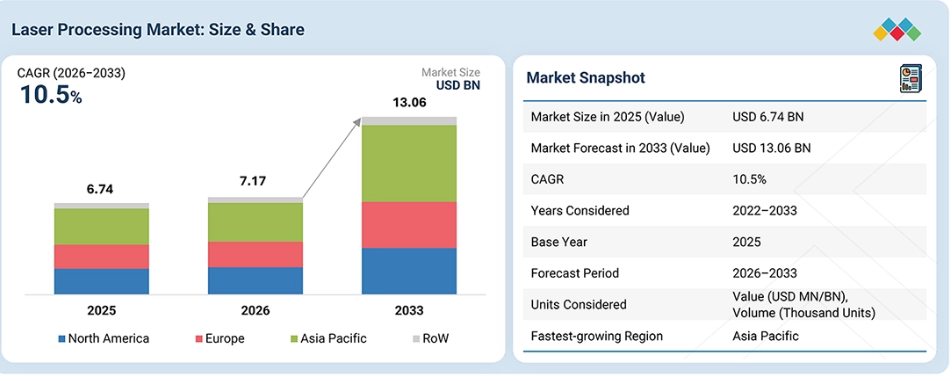
主なポイント
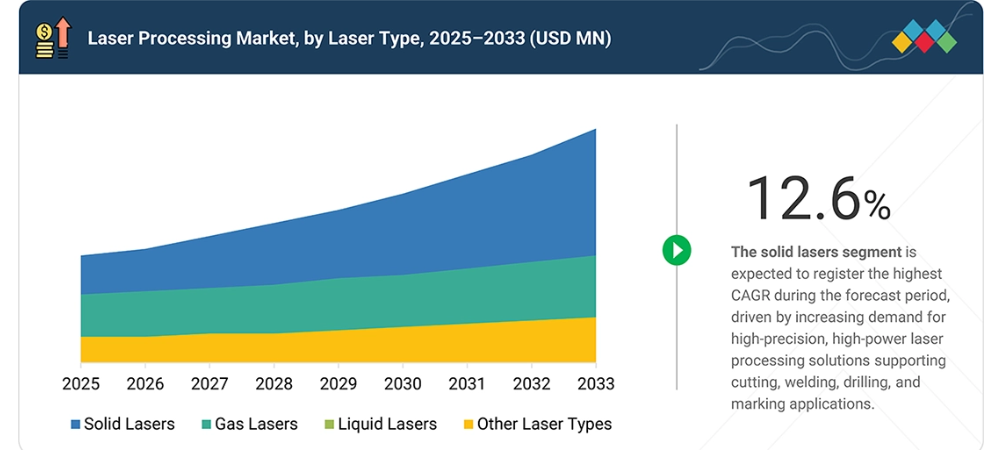
レーザーの種類別では、固体レーザーセグメントが、その効率性、信頼性、高いビーム品質、および幅広い産業用途での汎用性により、2033年にはレーザー加工市場で最大のシェアを占めると予想されます。
ハイブリッドビームセグメントは、より高い加工の柔軟性を提供し、複数のレーザーベースの作業に対応できることを強みとして、2026年にはレーザー加工市場の40.6%のシェアを占めると予想されます。
用途別では、高精度かつ効率的な材料加工への広範な利用を背景に、2026年には切断セグメントが市場シェアの30.1%を占めると予想されます。
最終用途産業別では、精密製造や小型化への需要の高まりにより、マイクロエレクトロニクス・半導体セグメントがレーザー加工市場で最大のシェアを占めています。
地域別では、アジア太平洋地域は2026年から2033年にかけて、レーザー加工市場において年平均成長率(CAGR)12.0%を記録すると予想されています。
レーザー加工市場は、幅広いレーザー光源、レーザーシステム、フォトニクス製品群を擁する老舗企業が参入していることが特徴です。Coherent Corp.、TRUMPF、Han’s Laser Technology Industry Group Co., Ltd.、IPG Photonics Corporation、およびJENOPTIK AGは、強力な技術力、製品の革新性、地理的な展開、ならびに戦略的提携、買収、新製品発売に支えられた主要企業です。
レーザー加工市場には、ニッチなレーザー光源、フォトニクス技術、レーザー加工装置、および用途特化型ソリューションに注力する専門企業や中小企業も含まれています。ALPHALAS GmbH、Applied Laser Technology, Inc.、Arima Lasers Corp.、Focuslight Technologies Inc.、Inno Laser Technology Co., Ltd.、Photonics Industries International, Inc.、SFX、およびTOPTICA Photonics AGは、特定の産業用、科学用、および高精度レーザー加工用途に対応する専門企業の一部です。
レーザー加工市場は、先進的な製造、小型化された電子機器、および産業オートメーションに対する需要の高まりによって牽引されています。その用途は、医療、自動車、航空宇宙分野における精密材料加工に及びます。レーザーシステムやソフトウェアにおける技術革新は、効率性を継続的に向上させ、ハイテク産業全体での採用を拡大し続けています
顧客の顧客に影響を与えるトレンドと変革
レーザー加工市場は、従来の技術から新興技術への移行期にあり、業界全体で新たな収益構成を生み出しています。固体、液体、気体レーザーの進歩により、マイクロエレクトロニクス、自動車、航空宇宙、医療機器などの分野での導入が促進されています。これらの革新は、製造の効率と精度を変革している産業用IoT(IIoT)、AI、クラウドコンピューティング、予知保全といった広範なトレンドと合致しています。デジタル化が加速する中、新興技術はクライアントの戦略的課題や長期的な成長成果の中心となりつつあります。
市場の動向
推進要因:精密医療および個別化治療におけるレーザー技術の導入拡大
レーザー加工は、その精度、汎用性、および低侵襲性から、医療業界において極めて有用な技術です。この技術は、精密かつ低侵襲なソリューションを提供する上で、医療業界において不可欠な役割を果たしています。レーザーには、特定の組織に焦点を合わせられること、高い精度、および周辺組織への損傷が最小限に抑えられるといった独自の特性があり、医療処置に最適です。
制約要因:多額の研究開発投資と初期導入コスト
レーザー技術の進歩と安全基準への準拠を確保するための研究開発投資が、高い初期コストの一因となっています。品質保証手順、インフラ要件、および特定の用途に合わせたカスタマイズが必要となることも、レーザー技術の導入に伴う全体的な財政的負担の一因となっています。レーザーの応用分野は、自動車、半導体、産業、医療、研究、防衛など、さまざまな業界で拡大しています。
機会:自動車分野におけるレーザー技術の利用拡大
レーザー加工は、製造プロセスと製品品質を向上させる、自動車産業における基盤技術となっています。最も重要な用途の一つがレーザー溶接であり、これにより、ボディパネルや排気システムなどの自動車部品を精密かつ効率的に接合し、強固で耐久性のある接合部を実現できます。レーザー切断は、ボディパネルやその他の複雑な部品用の金属板を、比類のない精度と速度で成形する上で極めて重要であり、生産時間の短縮と材料の無駄の削減につながります。
課題:希土類元素への依存による環境問題
レーザー加工における希土類元素(REE)の使用は、その採掘、加工、廃棄に伴う潜在的な悪影響により、環境上の懸念を引き起こしています。ネオジムやジスプロシウムなどの希土類元素は、特定の種類のレーザー、特に様々な用途で使用される固体レーザーの製造に不可欠です。
市場エコシステム
レーザー加工のエコシステムは、原材料サプライヤー、レーザー加工システムメーカー、レーザー加工システムの販売代理店、および最終用途産業で構成されています。このエコシステムでは、マイクロエレクトロニクス・半導体、自動車、医療・ライフサイエンス、航空宇宙、建築・建設などの最終用途産業が特定されています。
市場セグメント
レーザー加工市場:レーザーの種類別
レーザー加工市場には、産業、医療、研究の各分野における特定の用途に合わせて設計された、さまざまな種類のレーザーが含まれます。本章では、固体レーザー、気体レーザー、液体レーザー、その他のレーザーなど、主要なレーザーの種類について包括的な概要を説明します。固体レーザーは、さらにファイバーレーザー、ルビーレーザー、YAGレーザー、半導体レーザー、および薄ディスクレーザーに分類されます。ガスレーザーは、CO₂レーザー、エキシマレーザー、ヘリウム・ネオンレーザー、アルゴンレーザー、および化学レーザーに分類され、切断、彫刻、医療処置など、多岐にわたる用途に対応しています。
レーザー加工市場:構成別
レーザー加工は、溶接、穴あけ、マーキング、彫刻、および高度な材料加工などの用途において、さまざまな産業で広く利用されています。これらの加工プロセスは、高精度、再現性、および材料の歪みを最小限に抑えられるという利点があります。材料に対するレーザービームの動きや制御に応じて、レーザーシステムは主に「固定ビーム」、「可動ビーム」、「ハイブリッドビーム」の3つのタイプに分類されます。これらの構成は通常、X軸、Y軸、そして場合によってはZ軸に沿った動きに基づいており、特に多軸CNC加工において顕著です。構成の選択は加工速度、効率、品質に直接影響するため、製造プロセスの具体的な要件に合わせてシステム構成を調整することが不可欠です。
用途別レーザー加工市場
レーザー技術は、その精度、速度、汎用性により、さまざまな産業用途において不可欠なものとなっています。主な用途には、切断、溶接、穴あけ、マーキング・彫刻、高度な加工に加え、アブレーション、アニール、はんだ付け、微細構造形成などの用途が含まれます。
自動車、航空宇宙、エレクトロニクス、医療機器、製造などの業界では、生産効率、製品品質、およびカスタマイズ能力を向上させるために、レーザーシステムの導入がますます進んでいます。市場の成長は、小型化された部品への需要の高まり、各セクターにおける自動化の進展、および超高速レーザーやファイバーレーザーを含むレーザー技術の進歩によって牽引されています。
レーザー加工市場:最終用途産業別
レーザー加工は、高精度かつ材料の無駄を最小限に抑えながら、切断、溶接、彫刻、マーキング、穴あけを行うため、さまざまな産業において不可欠な製造ツールとなっています。工作機械およびマイクロエレクトロニクス・半導体分野では、レーザーシステムが高速製造と小型化を支えています。
自動車および医療・ライフサイエンス産業では、安全性とトレーサビリティを確保するための精密溶接やマーキングが活用されています。航空宇宙および建築・建設分野では、高度な材料加工や複雑な設計の実現にレーザー加工が活用されています。防衛、原子力、消費財、食品・飲料などのその他の最終用途産業においても、マーキング、包装、クリーン加工のためのレーザーソリューションの導入がますます進んでいます。これらの産業が進化する中、レーザー加工技術は生産能力の向上において重要な役割を果たしています。
地域
予測期間中、アジア太平洋地域はレーザー加工市場において最も高い年平均成長率(CAGR)を記録すると見込まれています。
アジア太平洋地域は、中国、日本、韓国、インドにおける強固な製造基盤に牽引され、予測期間中に世界のレーザー加工市場で最も高いCAGRを記録すると見込まれています。この成長は、エレクトロニクス、自動車、半導体産業の拡大に加え、政府主導の自動化および研究開発(R&D)の取り組みによって支えられています。ベトナムやタイなどの新興拠点が世界的な投資を呼び込んでいる一方、デジタルトランスフォーメーションやスマートファクトリーの導入が、高度なレーザーシステムへの需要をさらに後押ししています。
レーザー加工市場の規模、シェア、および動向(2025年~2032年):企業評価マトリックス
レーザー加工市場において、Coherent Corp.(米国)およびTRUMPF(ドイツ)は、強力な製品ポートフォリオ、幅広い市場リーチ、そして世界的な普及を牽引する戦略的なイノベーションを備えた主要企業です。MKS Instruments(米国)は、市場シェアは小さいものの、特化された先進的なレーザー技術を活用して競争力を高めており、新興のリーダーとして台頭しています。
主要市場プレイヤー
Coherent Corp. (US)
TRUMPF (Germany)
Han’s Laser Technology Industry Group Co., Ltd. (China)
IPG Photonics Corporation (US)
JENOPTIK AG (Germany)
Fives (France)
AXBIS (South Korea)
Lumentum Operations LLC (US)
Gravotech, Inc. (France)
Laser Star Technologies (US)
最近の動向
2026年9月:TRUMPF社は、人工知能(AI)によるプログラミング機能を備えたコンパクトなロボットレーザー溶接セル「TruLaser Weld 3000」を発表しました。このシステムはAIを活用してプログラミングを迅速化するとともに、コンパクトな溶接光学系により、手の届きにくい箇所へのアクセスも可能です。このソリューションは、柔軟な自動溶接用途や小ロット生産向けに設計されています。
2026年1月:IPG Photonics Corporationは、「SPIE Photonics West 2026」において、高いビーム品質を備えた新型の8 kWコンパクトシングルモードレーザー光源を展示しました。このレーザーはその後、「2026 SPIE Prism Award」のレーザー部門で受賞を果たしており、より高い精度を実現するとともに、新たな産業用加工用途を可能にするよう設計されています。
1 はじめに 30
1.1 本調査の目的 30
1.2 市場の定義 30
1.3 市場範囲 31
1.3.1 市場セグメンテーションおよび地域範囲 31
1.3.2 対象範囲および除外範囲 32
1.3.3 調査対象期間 32
1.4 対象通貨 33
1.5 対象単位 33
1.6 制限事項 33
1.7 ステークホルダー 33
1.8 変更点の概要 34
2 エグゼクティブ・サマリー 35
2.1 市場のハイライトと主要な洞察 35
2.2 主要市場参加者:戦略的展開のマッピング 36
2.3 レーザー加工市場における破壊的トレンド 37
2.4 高成長セグメント 38
2.5 地域別概要:市場規模、成長率、および予測 39
3 プレミアムインサイト 40
3.1 レーザー加工市場における事業者にとって魅力的な機会 40
3.2 レーザー加工市場(レーザー種別) 40
3.3 レーザー加工市場(構成別) 41
3.4 用途別レーザー加工市場 41
3.5 最終用途産業別レーザー加工市場 42
3.6 地域別レーザー加工市場 42
4 市場概要 43
4.1 はじめに 43
4.2 市場の動向 43
4.2.1 成長要因 44
4.2.1.1 精密医療および個別化治療におけるレーザー技術の統合が進んでいること 44
4.2.1.2 従来の材料加工方法から、先進的なレーザーベースのソリューションへの移行 44
4.2.1.3 ナノ・マイクロスケールの製造におけるレーザー技術への依存度の高まり 45
4.2.1.4 マーキングおよびコーディング作業におけるレーザー用途の拡大 45
4.2.2 制約要因 47
4.2.2.1 多額の研究開発投資および初期導入コスト 47
4.2.2.2 熟練したレーザー技術者の確保が困難であること 47
4.2.3 機会 48
4.2.3.1 自動車分野におけるレーザー技術の利用拡大 48
4.2.3.2 消費財のデザイン、機能性、
およびパーソナライゼーションを向上させるための導入拡大 49
4.2.3. 3 科学研究およびイノベーションにおける役割の拡大 49
4.2.4 課題 50
4.2.4.1 希土類元素の使用に伴う環境への懸念 50
4.2.4.2 高出力レーザーの統合における技術的制約 51
4.3 未充足のニーズと未開拓分野 52
4.4 相互に関連する市場とセクター横断的な機会 53
4.5 ティア1/2/3の主要企業による戦略的動き 55
5 業界動向 56
5.1 はじめに 56
5.2 ポーターの5つの力分析 56
5.2.1 新規参入の脅威 57
5.2.2 代替品の脅威 57
5.2.3 供給者の交渉力 57
5.2.4 購入者の交渉力 58
5.2.5 競合の激しさ 58
5.3 マクロ経済の見通し 59
5.3.1 はじめに 59
5.3.2 GDPの推移と予測 59
5.3.3 世界の製造業の動向 61
5.3.4 世界の自動車および電気自動車産業の動向 61
5.4 サプライチェーン分析 61
5.5 エコシステム分析 63
5.6 価格分析 65
5.6.1 レーザー種別における平均販売価格の推移(2022年~2025年) 65
5.6.2 レーザー加工ソリューションの平均販売価格の推移、
地域別、2022年~2025年 66
5.7 貿易分析 67
5.7.1 輸入シナリオ(HSコード 901320) 67
5.7.2 輸出シナリオ(HSコード 901320) 68
5.8 主要な会議およびイベント(2026年~2027年) 69
5.9 顧客の事業に影響を与えるトレンド/ディスラプション 69
5.10 投資および資金調達のシナリオ 70
5.11 ケーススタディ分析 71
5.12 米国関税の影響 – レーザー加工市場 73
5.12.1 はじめに 73
5.12.2 主な関税率 74
5.12.3 価格への影響分析 75
5.12.4 国・地域への影響 76
5.12.4.1 米国 76
5.12.4.2 欧州 76
5.12.4.3 アジア太平洋地域 77
5.12.5 最終用途産業への影響 77
6 技術の進歩、AIによる影響、特許、
およびイノベーション 79
6.1 主要技術 79
6.1.1 機械学習および人工知能 79
6.1.2 積層造形 79
6.2 補完技術 80
6.2.1 LiDAR 80
6.3 関連技術 80
6.3.1 光ファイバー 80
6.4 特許分析 83
6.5 AIがレーザー加工市場に与える影響 88
6.5.1 主なユースケースと市場の可能性 88
6.5.2 レーザー加工市場におけるメーカー/OEMが実践しているベストプラクティス 89
6.5.3 レーザー加工市場におけるAI導入に関する事例研究 89
6.5.4 相互に関連する/隣接するエコシステムと市場プレイヤーへの影響 90
6.5.5 レーザー加工市場における顧客のAI導入への準備状況 91
6.6 規制環境 91
6.6.1 規制機関、政府機関、およびその他の組織 91
6.6.2 規格 93
6.6.2.1 IEC 60825-1:2014 93
6.6.2.2 ANSI Z136.1 94
6.6.2.3 連邦レーザー製品性能基準(FLPPS) 94
6.6.2.4 非電離放射線防護国際委員会(ICNIRP)(2013年) 94
6.6.2.5 EN 60825 – レーザー製品の安全性 94
7 顧客環境と購買者の行動 95
7.1 意思決定プロセス 95
7.2 購買プロセスに関与する主要なステークホルダーとその購買基準 96
7.2.1 購買プロセスにおける主要なステークホルダー 96
7.2.2 購買基準 97
7.3 導入の障壁と内部的な課題 98
7.4 各最終用途産業における未充足ニーズ 99
8 レーザー加工装置の構成要素 100
8.1 はじめに 100
8.2 レーザー 100
8.3 レーザーシステム 101
9 レーザー種別別のレーザー加工市場 102
9.1 はじめに 103
9.2 固体レーザー 105
9.2.1 ファイバーレーザー 106
9.2.1.1 切断、溶接、マーキング用途での採用拡大がセグメントの成長を牽引 106
9.2.2 ルビーレーザー 107
9.2.2.1 皮膚科および科学研究分野における持続的な需要がセグメントの成長を支える 107
9.2.3 YAGレーザー 107
9.2.3.1 高精度溶接および切断分野での利用拡大が、セグメントの成長を牽引します 107
9.2.4 半導体レーザー 107
9.2.4.1 積層造形およびコンパクトレーザーシステムへの導入拡大が、セグメントの成長を後押しします 107
9.2.5 薄ディスクレーザー 108
9.2.5.1 高出力・高ビーム品質の加工に対する需要の高まりが、セグメントの成長を加速させる 108
9.3 ガスレーザー 109
9.3.1 CO₂レーザー 110
9.3.1.1 非金属材料の非接触加工に対する需要の高まりが、セグメントの成長を牽引する 110
9.3.2 エキシマレーザー 111
9.3.2.1 半導体フォトリソグラフィーおよび視力矯正分野での利用拡大が、セグメントの成長を牽引 111
9.3.3 ヘリウム・ネオンレーザー 111
9.3.3.1 セグメントの成長を支える、精密アライメントおよび測定ツールへの持続的な需要 111
9.3.4 アルゴンレーザー 112
9.3.4.1 眼科手術や科学研究における継続的な採用が、セグメントごとの成長を後押し 112
9.3.5 化学レーザー 112
9.3.5.1 防衛および高エネルギー研究への投資拡大が、セグメントごとの成長を持続 112
9.4 液体レーザー 113
9.4.1 植生および土地被覆調査における導入拡大が市場を牽引 113
9.5 その他のレーザー種 114
10 構成別レーザー加工市場 116
10.1 はじめに 117
10.2 固定ビーム 118
10.2.1 市場拡大を支えるモーション制御およびCNCシステムの進化 118
10.3 可動ビーム 119
10.3.1 市場の成長を後押しするスマートマニュファクチャリング構想を支援する政府投資 119
10.4 ハイブリッドビーム 121
10.4.1 需要を加速させるための生産サイクル時間の短縮と製品品質の向上への注目が高まっています 121
11 用途別レーザー加工市場 123
11.1 はじめに 124
11.2 切断 125
11.2.1 製造分野の進歩がセグメントの成長を牽引 125
11.3 溶接 126
11.3.1 電気自動車およびバッテリー生産の拡大が市場の成長を支えます 126
11.4 穴あけ 126
11.4.1 高精度マイクロファブリケーションへの需要拡大が市場の成長を後押しします 126
11.5 マーキングおよび彫刻 127
11.5.1 精度と無菌性を追求した医療機器製造におけるレーザー彫刻の利用拡大が市場を牽引 127
11.6 高度な加工 128
11.6.1 産業およびヘルスケア分野における積層造形技術の進歩が市場の成長を促進 128
11.7 その他の用途 128
12 最終用途産業別レーザー加工市場 129
12.1 はじめに 130
12.1.1 主要競合他社 132
12.2 マイクロエレクトロニクスおよび半導体 133
12.2.1 小型化と回路の複雑化の進展が、高度なレーザー加工への需要を加速 133
12.2.2 事例研究の分析 137
12.2.3 PCBの穴あけ・切断 139
12.2.4 ウェーハのダイシング 139
12.2.5 OLEDディスプレイのパターニング 140
12.2.5.1 マイクロエレクトロニクスおよび半導体業界の顧客一覧 140
12.3 自動車 141
12.3.1 軽量素材、電気自動車、
および自動化製造への移行が市場を牽引 141
12.3.2 ケーススタディ分析 145
12.3.3 ボディパネルの溶接 147
12.3.4 バッテリーの溶接 147
12.3.5 プラスチック部品のマーキング 147
12.3.5.1 自動車業界の顧客一覧 148
12.4 医療・ライフサイエンス 148
12.4.1 医療機器における高精度化および小型化への需要の高まりが市場成長を牽引 148
12.4.2 ケーススタディ分析 153
12.4.3 医療機器の製造 154
12.4.4 ステント向けレーザー微細加工 155
12.4.5 DNAおよび細胞操作 155
12.4.5.1 医療・ライフサイエンス業界の顧客一覧 155
12.5 航空宇宙 156
12.5.1 需要を刺激するための材料廃棄の削減と生産の迅速化への注目が高まっています 156
12.5.2 ケーススタディ分析 160
12.5.3 航空機部品の溶接 161
12.5.4 複合材料の加工 162
12.5.5 レーザー距離計および照準システム 162
12.5.5.1 航空宇宙産業の顧客一覧 162
12.6 建築・建設 163
12.6.1 市場拡大を支える自動化・デジタル制御による製造の活用拡大 163
12.6.2 ケーススタディ分析 167
12.6.3 装飾用レーザー切断 167
12.6.4 インテリアおよびファサードの彫刻 168
12.6.4.1 建築・建設業界の顧客一覧 168
12.7 その他の最終用途産業 169
12.7.1 事例研究の分析 173
12.7.1.1 その他の最終用途産業における顧客一覧 174
13 地域別レーザー加工市場 175
13.1 はじめに 176
13.2 北米 177
13.2.1 米国 180
13.2.1.1 電子機器製造におけるマイクロ加工の需要拡大が市場成長を牽引 180
13.2.2 カナダ 181
13.2.2.1 市場成長を支える、光学・フォトニクス分野における政府主導のイノベーション 181
13.2.3 メキシコ 183
13.2.3.1 市場拡大を促進するためのスマート製造ハブの開発 183
13.3 ヨーロッパ 184
13.3.1 英国 188
13.3.1.1 市場成長を牽引するフォトニクスおよびレーザーの研究開発への投資拡大 188
13.3.2 ドイツ 189
13.3.2.1 需要を促進するための強固な産業基盤と先進製造技術への投資 189
13.3.3 フランス 191
13.3.3.1 成長機会を創出するための医療、製薬、繊維セクターの拡大 191
13.3.4 イタリア 192
13.3.4.1 市場成長を支えるための、国際的な提携を通じた現地流通ネットワークの拡大 192
13.3.5 スペイン 193
13.3.5.1 市場成長に寄与するための、自動化およびスマート製造への投資 193
13.3.6 オランダ 194
13.3.6.1 市場成長を支えるハイテクおよび精密製造産業の成長 194
13.3.7 スイス 195
13.3.7.1 市場成長に寄与する精密工学およびフォトニクス分野における強固な基盤とイノベーション 195
13.3.8 ポーランド 196
13.3.8.1 エレクトロニクスおよび半導体分野における精密製造への需要拡大が市場を牽引 196
13.3.9 北欧諸国 198
13.3.9.1 先進的な製造、ヘルスケアのイノベーション、
および持続可能性への重点が需要を後押し 198
13.3.10 その他の欧州諸国 199 13.4 アジア太平洋地域 200
13.4.1 中国 204
13.4.1.1 ウェハー製造、先端パッケージング、および半導体製造装置の製造の拡大が市場を牽引 204
13.4.2 日本 205
13.4.2.1 確立された製造セクターの存在が、収益性の高い成長機会をもたらす
205
13.4.3 韓国 207
13.4.3.1 積層造形および3Dプリンティング技術の進歩により、市場は堅調な成長が見込まれます 207
13.4.4 インド 208
13.4.4.1 国際的なレーザー技術プロバイダーの進出拡大が、市場の成長に寄与します 208
13.4.5 オーストラリア 209
13.4.5.1 市場成長を支えるため、戦略的パートナーシップを通じて国内の製造能力を強化しています 209
13.4.6 インドネシア 211
13.4.6.1 半導体産業の発展に政府が注力しており、これが市場成長を後押ししています 211
13.4.7 マレーシア 212
13.4.7.1 活況を呈する半導体産業が、収益性の高い成長機会を創出 212
13.4.8 タイ 213
13.4.8.1 市場成長を支える韓国系半導体メーカーからの技術移転 213
13.4.9 ベトナム 214
13.4.9.1 バッテリーメーカーからのレーザー加工ソリューションへの需要増加が市場成長を牽引 214
13.4.10 アジア太平洋地域のその他 215
13.5 その他の地域 216
13.5.1 中東 218
13.5.1.1 バーレーン 220
13.5.1.1.1 レーザー加工の需要を喚起するための産業近代化への戦略的注力 220
13.5.1.2 クウェート 220
13.5.1.2.1 市場の成長を支援する「クウェート・ビジョン2035」戦略に基づく政策 220
13.5.1.3 オマーン 220
13.5.1.3.1 市場の成長を支える、商業および産業用途におけるレーザーベースのソリューションの重要性の高まり 220
13.5.1.4 カタール 221
13.5.1.4.1 市場の成長に寄与する、先端製造およびクリーンエネルギーへの移行への投資 221
13.5.1.5 サウジアラビア 221
13.5.1.5.1 先進技術を活用した国内製造能力の拡大が市場成長を牽引 221
13.5.1.6 アラブ首長国連邦(UAE) 222
13.5.1.6.1 市場の成長を促進するための先進的なバッテリー製造技術への投資 222
13.5.1.7 その他の中東諸国 222
13.5.2 南米 222
13.5.2.1 市場拡大を強化するための技術認知度向上を促進する主要な産業見本市 222
13.5.3 アフリカ 223
13.5.4 南アフリカ 225
13.5.4.1 ICT分野へのベンチャーキャピタル投資の増加が普及を後押し 225
13.5.5 その他のアフリカ諸国 225
14 競争環境 226
14.1 概要 226
14.2 主要企業の競争戦略、勝利への鍵、2024年~2026年 226
14.3 市場シェア分析、2025年 229
14.4 売上高分析 231
14.5 企業評価および財務指標 232
14.6 ブランド/製品比較 233
14.7 企業評価マトリックス(主要プレイヤー)、2025年 234
14.7.1 スター企業 234
14.7.2 新興リーダー企業 234
14.7.3 広範な事業展開を行う企業 235
14.7.4 参入企業 235
14.7.5 企業の事業展開状況:主要企業、2025年 236
14.7.5.1 企業の事業展開状況 236
14.7.5.2 地域別の事業展開状況 237
14.7.5.3 レーザー種別別の事業展開状況 238
14.7.5.4 用途別の事業展開状況 239
14.7.5.5 最終用途産業別の市場動向 240
14.8 企業評価マトリックス:スタートアップ/中小企業、2025年 241
14.8.1 先進的な企業 241
14.8.2 対応力のある企業 241
14.8.3 ダイナミックな企業 241
14.8.4 スタートブロック 241
14.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 243
14.8.5.1 追加のスタートアップ/中小企業の詳細リスト 243
14.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 244
14.9 競合シナリオ 245
14.9.1 製品発売 245
14.9.2 取引 246
14.9.3 事業拡大 247
15 企業概要 248
15.1 主要企業 248
15.1.1 COHERENT CORP. 248
15.1.1.1 事業概要 248
15.1.1.2 提供製品・ソリューション・サービス 249
15.1.1.3 最近の動向 252
15.1.1.3.1 新製品の発売 252
15.1.1.4 MnMの見解 254
15.1.1.4.1 主な強み/勝つための要素 254
15.1.1.4.2 戦略的選択 254
15.1.1.4.3 弱み/競合上の脅威 254
15.1.2 TRUMPF 255
15.1.2.1 事業概要 255
15.1.2.2 提供している製品・ソリューション・サービス 256
15.1.2.3 最近の動向 260
15.1.2.3.1 新製品の発売 260
15.1.2.3.2 取引 261
15.1.2.4 MnMの見解 261
15.1.2.4.1 主な強み/勝つための権利 261
15.1.2.4.2 戦略的選択 261
15.1.2.4.3 弱み/競合上の脅威 261
15.1.3 HAN’S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD. 262
15.1.3.1 事業概要 262
15.1.3.2 提供製品・ソリューション・サービス 263
15.1.3.3 最近の動向 264
15.1.3.3.1 新製品の発売 264
15.1.3.4 MnMの見解 265
15.1.3.4.1 主な強み/勝因 265
15.1.3.4.2 戦略的選択 265
15.1.3.4.3 弱み/競合上の脅威 265
15.1.4 IPG PHOTONICS CORPORATION 266
15.1.4.1 事業概要 266
15.1.4.2 提供製品・ソリューション・サービス 267
15.1.4.3 最近の動向 269
15.1.4.3.1 新製品の発売 269
15.1.4.3.2 取引 270
15.1.4.4 MnMの見解 271
15.1.4.4.1 主な強み/勝つための要素 271
15.1.4.4.2 戦略的選択 271
15.1.4.4.3 弱み/競合上の脅威 271
15.1.5 JENOPTIK AG 272
15.1.5.1 事業概要 272
15.1.5.2 提供製品/ソリューション/サービス 274
15.1.5.3 最近の動向 275
15.1.5.3.1 新製品の発売 275
15.1.5.4 MnMの見解 276
15.1.5.4.1 主な強み/勝つための権利 276
15.1.5.4.2 戦略的選択 276
15.1.5.4.3 弱み/競合上の脅威 276
15.1.6 FIVES 277
15.1.6.1 事業概要 277
15.1.6.2 提供している製品・ソリューション・サービス 278
15.1.6.3 最近の動向 279
15.1.6.3.1 事業拡大 279
15.1.7 AXBIS 280
15.1.7.1 事業概要 280
15.1.7.2 提供している製品・ソリューション・サービス 280
15.1.8 LUMENTUM OPERATIONS LLC 281
15.1.8.1 事業概要 281
15.1.8.2 提供している製品・ソリューション・サービス 283
15.1.8.3 最近の動向 283
15.1.8.3.1 取引 283
15.1.8.3.2 事業拡大 284
15.1.9 GRAVOTECH, INC. 285
15.1.9.1 事業概要 285
15.1.9.2 提供している製品・ソリューション・サービス 285
15.1.9.3 最近の動向 286
15.1.9.3.1 製品の発売 286
15.1.10 LASER STAR TECHNOLOGIES 287
15.1.10.1 事業概要 287
15.1.10.2 提供している製品・ソリューション・サービス 287
15.1.11 LUMIBIRD 289
15.1.11.1 事業概要 289
15.1.11.2 提供している製品・ソリューション・サービス 290
15.1.11.3 最近の動向 291
15.1.11.3.1 取引実績 291
15.1.12 EPILOG LASER 292
15.1.12.1 事業概要 292
15.1.12.2 提供している製品・ソリューション・サービス 292
15.1.12.3 最近の動向 293
15.1.12.3.1 新製品の発売 293 15.1.13 MKS INSTRUMENTS 294
15.1.13.1 事業概要 294
15.1.13.2 提供している製品・ソリューション・サービス 295
15.1.13.3 最近の動向 296
15.1.13.3.1 新製品の発売 296
15.1.14 NOVANTA INC. 297
15.1.14.1 事業概要 297
15.1.14.2 提供している製品・ソリューション・サービス 299
15.1.14.3 最近の動向 300
15.1.14.3.1 製品の発売 300
15.1.15 EUROLASER GMBH 301
15.1.15.1 事業概要 301
15.1.15.2 提供している製品・ソリューション・サービス 302
15.2 その他の主要企業 303
15.2.1 600 GROUP PLC 303
15.2.2 BYSTRONIC GROUP 304
15.2.3 ALPHALAS GMBH 305
15.2.4 APPLIED LASER TECHNOLOGY, INC. 306
15.2.5 ARIMA LASERS CORP. 307
15.2.6 フォーカスライト・テクノロジーズ社 308
15.2.7 イノ・レーザー・テクノロジー株式会社 309
15.2.8 NKTフォトニクス社 310
15.2.9 フォトニクス・インダストリーズ・インターナショナル社 311
15.2.10 SFX 312
15.2.11 TOPTICA PHOTONICS AG 313
15.2.12 UNIVERSAL LASER SYSTEMS, INC. 314
16 調査方法論 315
16.1 調査データ 315
16.1.1 二次データ 316
16.1.1.1 主要な二次情報源 317
16.1.1.2 二次情報源からの主要データ 317
16.1.2 一次データ 318
16.1.2.1 一次インタビューの参加者 318
16.1.2.2 一次情報源からの主要データ 318
16.1.2.3 主要な業界インサイト 319
16.1.2.4 一次調査の内訳 319
16.1.3 二次調査および一次調査 320
16.2 市場規模の推計 321
16.2.1 ボトムアップ・アプローチ 322
16.2.1.1 ボトムアップ分析による市場規模の推計手法(需要側) 322
16.2.2 トップダウン・アプローチ 323
16.2.2.1 トップダウン分析による市場規模の推計手法
(供給側) 323
16.2.2.2 供給側から市場規模を推定する手法(手法 1) 324
16.2.2.3 供給側から市場規模を推定する手法(手法 2) 324
16.3 データの三角測量 326
16.4 調査の前提条件 327
16.5 景気後退がレーザー加工市場に与える影響を分析するために考慮したパラメータ 327
16.6 リスク評価 328
16.7 調査の限界 328
17 付録 329
17.1 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 332
17.2 カスタマイズオプション 334
17.3 関連レポート 334
17.4 著者情報 335
表1 対象範囲および除外項目 32
表2 改訂版レポートで実施された変更点の概要 34
表3 ティア1/2/3の主要企業の戦略的重点分野 55
表4 ポーターの5つの力分析による影響 56
表5 国別GDP変化率(2021年~2030年) 59
表6 レーザー加工エコシステムにおける企業の役割 64
表7 レーザー種別ごとの平均販売価格の推移(2022年~2025年、米ドル) 65
表8 レーザー加工ソリューションの平均販売価格の推移、
地域別(2022年~2025年、米ドル) 66
表9 HSコード901320に該当する製品の輸入データ、
国別、2021年~2025年(百万米ドル) 67
表10 HSコード901320に該当する製品の輸出データ、
国別、2021年~2025年(百万米ドル) 68
表11 主要な会議およびイベントの一覧、2026年~2027年 69
表12 マペルトゥイ研究所におけるCANUNDA-HPを用いた銅レーザー溶接の高度化 71
表13 LASERAXを用いたグリットブラストからレーザーテクスチャリングへの移行 71
表14 マンチェスター大学におけるHPCレーザーカッターを活用した工学教育の充実 72
表15 LASER ISSE社の完全自動レーザー溶接ラインによる煙突・ボイラー製造の高度化 72
表 16 VORTRAN LASER社のLIFE CANVASテクノロジーによる生物医学研究の向上 73
表 17 米国調整済み相互関税率 74
表18 レーザー加工技術の進化 80
表19 レーザー加工市場:主要特許一覧(2021年~2024年) 84
表20 主なユースケースと市場の可能性 88
表21 ユースケース別:市場プレイヤーが採用しているベストプラクティス 89
表22 レーザー加工市場:AI導入に関するケーススタディ 89
表23 相互に関連する/隣接するエコシステムと市場プレイヤーへの影響 90
表24 北米:規制機関、政府機関、
およびその他の組織の一覧 91
表25 欧州:規制機関、政府機関、
およびその他の組織の一覧 92
表26 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 93
表27 その他の地域:規制機関、政府機関、
およびその他の組織の一覧 93
表28 上位3つの最終用途産業における購買プロセスに対するステークホルダーの影響(%) 96
表29 上位3つの最終用途産業における主要な購買基準 97
表30 エンドユーザー別 レーザー加工市場における未充足ニーズ 99
表31 レーザー種類別 レーザー加工市場、2022年~2025年(百万米ドル) 103
表32 レーザー加工市場:レーザー種別、2026年~2033年(百万米ドル) 104
表33 レーザー加工市場:レーザー種別、2022年~2025年(千台) 104
表34 レーザー加工市場:レーザー種別、2026年~2033年(千台) 104
表35 固体レーザー:レーザー加工市場、地域別、
2022年~2025年(百万米ドル) 105
表36 固体レーザー:地域別レーザー加工市場、
2026年~2033年(百万米ドル) 105
表37 固体レーザー:種類別レーザー加工市場、
2022年~2025年(百万米ドル) 106
表38 固体レーザー:レーザー加工市場(種類別)、
2026年~2033年(百万米ドル) 106
表39 ガスレーザー:レーザー加工市場(地域別)、
2022年~2025年(百万米ドル) 109
表40 ガスレーザー:レーザー加工市場(地域別)、
2026–2033年(百万米ドル) 109
表41 ガスレーザー:レーザー加工市場(種類別)、2022–2025年(百万米ドル) 110
表42 ガスレーザー:レーザー加工市場(種類別)、2026年~2033年(百万米ドル) 110
表43 液体レーザー:レーザー加工市場(地域別)、
2022年~2025年(百万米ドル) 113
表44 液体レーザー:レーザー加工市場、地域別、
2026年~2033年(百万米ドル) 114
表45 その他のレーザー種別:レーザー加工市場、地域別、
2022年~2025年(百万米ドル) 115
表46 その他のレーザー種別:地域別レーザー加工市場、
2026年~2033年(百万米ドル) 115
表47 構成別レーザー加工市場、2022年~2025年(百万米ドル) 117
表48 構成別レーザー加工市場、2026年~2033年(百万米ドル) 118
表49 固定ビーム:レーザー加工市場、地域別、
2022年~2025年(百万米ドル) 119
表50 固定ビーム:レーザー加工市場、地域別、
2026年~2033年(百万米ドル) 119
表51 可動ビーム:レーザー加工市場、地域別、
2022年~2025年(百万米ドル) 120
表52 可動ビーム:レーザー加工市場、地域別、
2026年~2033年(百万米ドル) 120
表53 ハイブリッドビーム:レーザー加工市場、地域別、
2022年~2025年(百万米ドル) 121
表54 ハイブリッドビーム:レーザー加工市場(地域別)、
2026年~2033年(百万米ドル) 121
表55 レーザー加工構成の比較 122
表56 用途別レーザー加工市場、2022年~2025年(百万米ドル) 124
表57 用途別レーザー加工市場、2026年~2033年(百万米ドル) 125
表58 レーザー加工市場:最終用途産業別、2022年~2025年(百万米ドル) 131
表59 レーザー加工市場:最終用途産業別、2026年~2033年(百万米ドル) 131
表60 レーザー加工システムを提供する主要競合他社 132
表61 マイクロエレクトロニクス・半導体:レーザー加工市場、
地域別、2022–2025年(百万米ドル) 134
表62 マイクロエレクトロニクス・半導体:レーザー加工市場、
地域別、2026–2033年(百万米ドル) 134
表63 マイクロエレクトロニクス・半導体:北米におけるレーザー加工市場、国別、2022年~2025年(百万米ドル) 134
表64 マイクロエレクトロニクス・半導体:北米におけるレーザー加工市場(国別、2026年~2033年)(百万米ドル) 134
表65 マイクロエレクトロニクス・半導体:欧州におけるレーザー加工市場(国別、 2022年~2025年(百万米ドル) 135
表66 マイクロエレクトロニクス・半導体:欧州におけるレーザー加工市場、国別、2026年~2033年(百万米ドル) 135
表67 マイクロエレクトロニクス・半導体:アジア太平洋地域のレーザー加工市場
(国別、2022–2025年)(百万米ドル) 136
表68 マイクロエレクトロニクス・半導体:アジア太平洋地域のレーザー加工市場
(国別、2026年~2033年)(百万米ドル) 136
表69 マイクロエレクトロニクス・半導体:レーザー加工市場
(行単位)、地域別、2022年~2025年(百万米ドル) 137
表70 マイクロエレクトロニクスおよび半導体:レーザー加工市場(行単位)、地域別、2026年~2033年(百万米ドル) 137
表71 高精度レーザーマイクロジェット技術によるウェーハの小型化の推進 137
表72 水ガイド式レーザーを用いた
極薄シリコンウェーハの高精度分離 138
表73 高密度回路のダイシングにおける精度と効率の向上 138
表74 ウェーハダイシングにおけるコスト削減と品質向上 139
表75 マイクロエレクトロニクスおよび半導体業界の顧客 140
表76 自動車:地域別レーザー加工市場、
2022年~2025年(百万米ドル) 141
表77 自動車:レーザー加工市場(地域別)、
2026年~2033年(百万米ドル) 142
表78 自動車:北米におけるレーザー加工市場、
国別、2022年~2025年 (百万米ドル) 142
表79 自動車:北米におけるレーザー加工市場、
国別、2026年~2033年(百万米ドル) 142
表80 自動車: 欧州のレーザー加工市場、
国別、2022年~2025年(百万米ドル) 143
表81 自動車:欧州のレーザー加工市場、
国別、2026年~2033年(百万米ドル) 143
表82 自動車:アジア太平洋地域のレーザー加工市場、
国別、2022年~2025年(百万米ドル) 144
表83 自動車: アジア太平洋地域のレーザー加工市場、
国別、2026年~2033年(百万米ドル) 144
表84 自動車:ROW地域のレーザー加工市場、地域別、
2022年~2025年(百万米ドル) 145
表85 自動車:ROWにおけるレーザー加工市場、地域別、
2026年~2033年(百万米ドル) 145
表86 過酷なダイカスト環境におけるトレーサビリティの向上
:レーザーマーキングの活用 145
表87 自動車用シートレールの溶接における精密なEコート除去 146
表88 自動車製造における3Dレーザー切断の生産性と精度の向上 146
表89 自動車産業における顧客一覧 148
表90 医療・ライフサイエンス:レーザー加工市場、
地域別、2022年~2025年(百万米ドル) 149
表91 医療・ライフサイエンス:レーザー加工市場、
地域別、2026年~2033年(百万米ドル) 149
表92 医療・ライフサイエンス:北米におけるレーザー加工市場、
国別、2022年~2025年(百万米ドル) 150
表93 医療・ライフサイエンス:北米におけるレーザー加工市場、
国別、2026年~2033年(百万米ドル) 150
表 94 医療・ライフサイエンス:欧州におけるレーザー加工市場、
国別、2022年~2025年(百万米ドル) 150
表 95 医療・ライフサイエンス:欧州におけるレーザー加工市場、
国別、2026年~2033年(百万米ドル) 151
表96 医療・ライフサイエンス:アジア太平洋地域のレーザー加工市場、
国別、2022年~2025年(百万米ドル) 151
表97 医療・ライフサイエンス:アジア太平洋地域のレーザー加工市場、
国別、2026年~2033年(百万米ドル) 152
表98 医療・ライフサイエンス: ROWにおけるレーザー加工市場、
地域別、2022年~2025年(百万米ドル) 152
表99 医療・ライフサイエンス:ROWにおけるレーザー加工市場、
地域別、2026年~2033年 (百万米ドル) 152
表100 眼科手術用シリコンブレードの精密切断 153
表101 レーザーマイクロジェット技術によるステント製造の高度化 153
表102 医療機器における耐久性が高く精密なマーキングの実現 154
表103 脳神経外科用インプラント向けの精密レーザーマーキングおよび切断 154
表104 医療・ライフサイエンス業界の顧客 155
表105 航空宇宙:地域別レーザー加工市場、
2022年~2025年(百万米ドル) 156
表106 航空宇宙:地域別レーザー加工市場、
2026年~2033年(百万米ドル) 157
表 107 航空宇宙:北米におけるレーザー加工市場、
国別、2022–2025年(百万米ドル) 157
表 108 航空宇宙:北米におけるレーザー加工市場、
国別、2026年~2033年(百万米ドル) 157
表109 航空宇宙:欧州におけるレーザー加工市場、国別、
2022年~2025年 (百万米ドル) 158
表110 航空宇宙:欧州におけるレーザー加工市場(国別)、
2026年~2033年(百万米ドル)
158表 111 航空宇宙:アジア太平洋地域のレーザー加工市場、国別、2022年~2025年(百万米ドル) 159表 112 航空宇宙:アジア太平洋地域のレーザー加工市場、国別、2026年~2033年(百万米ドル) 159表113 航空宇宙:その他の地域(ROW)のレーザー加工市場、地域別、2022年~2025年(百万米ドル) 160表 114 航空宇宙:ROWにおけるレーザー加工市場、地域別、2026–2033年(百万米ドル) 160表 115 LMJ技術を用いた航空エンジン部品の精密穴あけ、フライス加工、および切削 160表116 ウォータージェット誘導レーザーソリューションによるCMC加工の進展 161表117 複雑な航空宇宙部品向けの精密溶接ソリューション 161表 118 航空宇宙産業の顧客 162表 119 建築・建設:レーザー加工市場、地域別、2022年~2025年(百万米ドル) 163表 120 建築・建設: レーザー加工市場、地域別、2026–2033年(百万米ドル) 164表121 建築・建設:北米におけるレーザー加工市場、国別、2022–2025年(百万米ドル) 164表122 建築・建設:北米におけるレーザー加工市場、国別、2026年~2033年(百万米ドル) 164表123 建築・建設:欧州におけるレーザー加工市場、国別、2022年~2025年(百万米ドル) 165表124 建築・建設:欧州におけるレーザー加工市場、国別、2026年~2033年(百万米ドル) 165表 125 建築・建設:アジア太平洋地域のレーザー加工市場、国別、2022–2025年(百万米ドル) 166表126 建築・建設:アジア太平洋地域のレーザー加工市場(国別、2026年~2033年)(百万米ドル) 166
表127 建築・建設:ROWにおけるレーザー加工市場、
地域別、2022年~2025年(百万米ドル) 167
表128 建築・建設:ROWにおけるレーザー加工市場、
地域別、 2026年~2033年(百万米ドル) 167
表129 高度に複雑なインフラプロジェクトのための精密モデリング 167
表130 建築・建設業界の顧客 168
表131 その他の最終用途産業:レーザー加工市場、
地域別、2022–2025年(百万米ドル) 169
表132 その他の最終用途産業: レーザー加工市場、
地域別、2026年~2033年(百万米ドル) 169
表133 その他の最終用途産業:北米におけるレーザー加工市場、国別、2022年~2025年(百万米ドル) 170
表134 その他の最終用途産業:北米におけるレーザー加工市場(国別、2026年~2033年) (百万米ドル) 170
表135 その他の最終用途産業:欧州におけるレーザー加工市場、
国別、2022年~2025年(百万米ドル) 170
表 136 その他の最終用途産業:欧州におけるレーザー加工市場、
国別、2026年 –2033年(百万米ドル) 171
表137 その他の最終用途産業:アジア太平洋地域のレーザー加工市場、
国別、2022年~2025年(百万米ドル) 171
表138 その他の最終用途産業: アジア太平洋地域のレーザー加工市場、
国別、2026年~2033年(百万米ドル) 172
表139 その他の最終用途産業:ROW地域のレーザー加工市場、
地域別、2022年~2025年(百万米ドル) 172
表140 その他の最終用途産業:ROWにおけるレーザー加工市場、
地域別、2026年~2033年(百万米ドル) 172
表141 レーザー技術による軍事用マーキング基準への対応 173
表142 レーザー技術による時間効率と設計精度の向上 173
表143 食品包装における持続可能なマーキング技術の導入 174
表144 その他の最終用途産業における顧客 174
表145 地域別レーザー加工市場、2022年~2025年(百万米ドル) 176
表146 地域別レーザー加工市場、2026年~2033年(百万米ドル) 176
表147 北米:国別レーザー加工市場、
2022年~2025年(百万米ドル) 178
表148 北米:国別レーザー加工市場、
2026年~2033年(百万米ドル) 178
表149 北米:レーザー加工市場、レーザー種別、
2022年~2025年(百万米ドル) 178
表150 北米:レーザー加工市場、レーザー種別、
2026年~2033年 (百万米ドル) 178
表151 北米:レーザー加工市場、構成別、
2022年~2025年(百万米ドル) 179
表152 北米:レーザー加工市場(構成別)、
2026年~2033年(百万米ドル) 179
表153 北米:レーザー加工市場(最終用途産業別)、
2022年~2025年 (百万米ドル) 179
表154 北米:レーザー加工市場、最終用途産業別、
2026年~2033年(百万米ドル) 180
表155 米国:レーザー加工市場、最終用途産業別、
2022年~2025年(百万米ドル) 181
表156 米国:レーザー加工市場、最終用途産業別、
2026年~2033年(百万米ドル) 181
表157 カナダ:レーザー加工市場、最終用途産業別、
2022–2025年(百万米ドル) 182
表158 カナダ:レーザー加工市場、最終用途産業別、
2026–2033年(百万米ドル) 182
表159 メキシコ:レーザー加工市場(最終用途産業別)、
2022–2025年(百万米ドル) 183
表160 メキシコ:レーザー加工市場(最終用途産業別)、
2026–2033年(百万米ドル) 184
表161 欧州:レーザー加工市場(国別、2022年~2025年)(百万米ドル) 185
表162 欧州:レーザー加工市場(国別、2026年~2033年)(百万米ドル) 186
表163 欧州:レーザー加工市場(レーザー種別別)、
2022年~2025年(百万米ドル) 186
表164 欧州:レーザー加工市場(レーザー種別別)、
2026年~2033年(百万米ドル) 186
表165 欧州:レーザー加工市場、構成別、
2022年~2025年(百万米ドル) 187
表166 欧州:レーザー加工市場、構成別、
2026年~2033年 (百万米ドル) 187
表167 欧州:レーザー加工市場、最終用途産業別、
2022年~2025年(百万米ドル) 187
表168 欧州:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 188
表169 英国:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 189
表170 英国:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 189
表171 ドイツ:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 190
表172 ドイツ:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 190
表173 フランス:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 191
表174 フランス:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 192
表175 イタリア:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 193
表176 イタリア:レーザー加工市場、最終用途産業別、
2026年~2033年(百万米ドル) 193
表177 スペイン:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 194
表178 スペイン:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 194
表179 オランダ:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 195
表180 オランダ:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 195
表181 スイス:レーザー加工市場(最終用途産業別)、
2022年~2025年 (百万米ドル) 196
表182 スイス:レーザー加工市場、最終用途産業別、
2026年~2033年(百万米ドル) 196
表183 ポーランド:レーザー加工市場、最終用途産業別、
2022年~2025年(百万米ドル) 197
表184 ポーランド:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 197
表185 北欧諸国:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 198
表186 北欧諸国:レーザー加工市場(最終用途産業別)、
2026年~2033年 (百万米ドル) 199
表187 欧州その他地域:レーザー加工市場(最終用途産業別)、
2022–2025年(百万米ドル) 200
表 188 欧州その他地域:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 200
表189 アジア太平洋地域:レーザー加工市場(国別)、
2022年~2025年(百万米ドル) 201
表190 アジア太平洋地域:レーザー加工市場(国別)、
2026年~2033年(百万米ドル) 202
表 191 アジア太平洋地域:レーザー加工市場(レーザー種別別)、
2022–2025年(百万米ドル) 202
表 192 アジア太平洋地域:レーザー加工市場、レーザー種別、
2026年~2033年(百万米ドル) 202
表193 アジア太平洋地域:レーザー加工市場、構成別、
2022年~2025年(百万米ドル) 203
表194 アジア太平洋地域:レーザー加工市場(構成別)、
2026年~2033年(百万米ドル) 203
表195 アジア太平洋地域:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 203
表196 アジア太平洋地域:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 204
表197 中国:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 205
表198 中国:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 205
表199 日本:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 206
表 200 日本:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 206
表 201 韓国:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 207
表 202 韓国:レーザー加工市場(最終用途産業別)、
2026–2033年(百万米ドル) 208
表 203 インド:レーザー加工市場(最終用途産業別)、
2022–2025年 (百万米ドル) 209
表 204 インド:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 209
表 205 オーストラリア:レーザー加工市場(最終用途産業別)、
2022–2025年(百万米ドル) 210
表 206 オーストラリア:レーザー加工市場(最終用途産業別)、
2026–2033年 (百万米ドル) 210
表 207 インドネシア:レーザー加工市場(最終用途産業別)、
2022–2025年(百万米ドル) 211
表 208 インドネシア:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 211
表 209 マレーシア:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 212
表 210 マレーシア:レーザー加工市場(最終用途産業別)、
2026–2033年(百万米ドル) 212
表 211 タイ:レーザー加工市場(最終用途産業別)、
2022年~2025年(百万米ドル) 213
表212 タイ:レーザー加工市場、最終用途産業別、
2026年~2033年(百万米ドル) 213
表213 ベトナム: レーザー加工市場(最終用途産業別)、
2022–2025年(百万米ドル) 214
表214 ベトナム:レーザー加工市場(最終用途産業別)、
2026–2033年(百万米ドル) 214
表215 アジア太平洋地域その他:用途別レーザー加工市場、2022年~2025年(百万米ドル) 215
表216 アジア太平洋地域その他:用途別レーザー加工市場、2026年~2033年(百万米ドル) 215
表 217 ROW:レーザー加工市場(地域別、2022~2025年)(百万米ドル) 216
表 218 ROW:レーザー加工市場(地域別、2026~2033年)(百万米ドル) 216
表 219 行:レーザー加工市場、レーザー種別、2022年~2025年(百万米ドル) 216
表 220 行:レーザー加工市場、レーザー種別、2026–2033年(百万米ドル) 217
表 221 行:レーザー加工市場、構成別、
2022–2025年(百万米ドル) 217
表 222 行:レーザー加工市場、構成別、
2026年~2033年(百万米ドル) 217
表 223 行:レーザー加工市場、最終用途産業別、
2022年~2025年(百万米ドル) 217
表224 ROW:レーザー加工市場、最終用途産業別、
2026年~2033年(百万米ドル) 218
表 225 中東:レーザー加工市場(国別)、
2022–2025年(百万米ドル) 218
表 226 中東:レーザー加工市場、国別、
2026–2033年(百万米ドル) 219
表 227 中東:レーザー加工市場、最終用途産業別、
2022年~2025年(百万米ドル) 219
表228 中東:レーザー加工市場、最終用途産業別、
2026年~2033年(百万米ドル) 219
表 229 南米:レーザー加工市場(最終用途産業別)、
2022–2025年(百万米ドル) 223
表 230 南米:レーザー加工市場(最終用途産業別)、
2026年~2033年(百万米ドル) 223
表 231 アフリカ:レーザー加工市場(国別)、2022年~2025年(百万米ドル) 224
表232 アフリカ:レーザー加工市場、国別、2026年~2033年(百万米ドル) 224
表233 アフリカ:レーザー加工市場、最終用途産業別、
2022年~2025年 (百万米ドル) 224
表234 アフリカ:レーザー加工市場、最終用途産業別、
2026年~2033年(百万米ドル) 225
表 235 レーザー加工市場:主要企業による戦略の概要
2023年1月~2026年6月 227
表236 レーザー加工市場:競争の激しさ、2025年 229
表237 レーザー加工市場:地域別シェア 237
表238 レーザー加工市場:レーザー種別シェア 238
表239 レーザー加工市場:用途別市場規模 239
表240 レーザー加工市場:最終用途産業別市場規模 240
表241 レーザー加工市場:主要スタートアップ/中小企業一覧 243
表242 レーザー加工市場:主要スタートアップ/中小企業の競合ベンチマーク 244
表 243 レーザー加工市場:新製品発売、
2024年1月~2026年9月 245
表 244 レーザー加工市場:取引、2024年1月~2026年9月 246
表 245 レーザー加工市場:事業拡大、2024年1月~2026年9月 247
表 246 コーヒレント社:会社概要 248
表 247 コヒーレント社:提供製品・ソリューション・サービス 249
表 248 コヒーレント社:新製品発売 252
表 249 トランプフ社:会社概要 255
表 250 TRUMPF:提供している製品・ソリューション・サービス 256
表 251 TRUMPF:新製品の発売 260
表 252 TRUMPF:取引実績 261
表 253 HAN’S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD.: 会社概要 262
表 254 HAN’S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD.:提供製品・ソリューション・サービス 263
表 255 HAN’S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD.: 新製品の発売 264
表 256 IPG フォトニクス社:会社概要 266
表 257 IPG フォトニクス社:提供製品・ソリューション・サービス 267
表 258 IPG フォトニクス社: 新製品の発売 269
表259 IPGフォトニクス社:取引 270
表260 イェノプティック社:会社概要 272
表261 イェノプティック社:提供製品・ソリューション・サービス 274
表 262 イェノプティック AG:新製品の発売 275
表 263 ファイブス:会社概要 277
表 264 ファイブス:提供している製品・ソリューション・サービス 278
表 265 FIVES:事業拡大 279
表 266 AXBIS:会社概要 280
表 267 AXBIS:提供製品・ソリューション・サービス 280
表 268 LUMENTUM OPERATIONS LLC:会社概要 281
表 269 LUMENTUM OPERATIONS LLC:製品・ソリューション・提供サービス 283
表 270 LUMENTUM OPERATIONS LLC:取引実績 283
表 271 LUMENTUM OPERATIONS LLC:事業拡大 284
表 272 GRAVOTECH, INC.:会社概要 285
表 273 GRAVOTECH, INC.:提供製品・ソリューション・サービス 285
表 274 GRAVOTECH, INC.:製品発売 286
表275 レーザー・スター・テクノロジーズ:会社概要 287
表276 レーザー・スター・テクノロジーズ:提供製品・ソリューション・サービス 287
表277 ルミバード:会社概要 289
表 278 LUMIBIRD:提供している製品・ソリューション・サービス 290
表 279 LUMIBIRD:取引実績 291
表 280 エピログ・レーザー:会社概要 292
表 281 エピログ・レーザー:提供製品・ソリューション・サービス 292
表 282 エピログ・レーザー:新製品発売 293
表 283 MKS INSTRUMENTS:会社概要 294
表 284 MKS INSTRUMENTS:提供製品・ソリューション・サービス 295
表 285 MKS INSTRUMENTS:新製品発売 296
表 286 ノヴァンタ社:会社概要 297
表 287 ノヴァンタ社:提供製品・ソリューション・サービス 299
表 288 ノヴァンタ社:新製品発売 300
表 289 ユーロレーザー社:会社概要 301
表 290 ユーロレーザー社:提供製品・ソリューション・サービス 302
表 291 600グループPLC:会社概要 303
表 292 バイストロニック・グループ:会社概要 304
表 293 アルファラス GMBH:会社概要 305
表 294 アプライド・レーザー・テクノロジー社:会社概要 306
表 295 ARIMA LASERS CORP.:会社概要 307
表 296 FOCUSLIGHT TECHNOLOGIES INC.:会社概要 308
表 297 INNO LASER TECHNOLOGY CO., LTD.:会社概要 309
表 298 NKT フォトニクス A/S:会社概要 310
表 299 フォトニクス・インダストリーズ・インターナショナル社:会社概要 311
表 300 SFX:会社概要 312
表 301 TOPTICA PHOTONICS AG:会社概要 313
表 302 UNIVERSAL LASER SYSTEMS, INC.:会社概要 314
表 303 主な二次情報源 317
表 304 主な一次インタビュー対象者 318
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









