主な市場動向と洞察
- 構成要素別:2025年には、ソリューションセグメントが市場を席巻し、売上高シェアは76.1%となりました。
- 導入形態別:2025年には、クラウドセグメントが市場を席巻し、売上高シェアは73.5%となりました。
- 企業規模別:2025年には、大企業セグメントが市場を席巻し、売上高シェアは65.1%となりました。
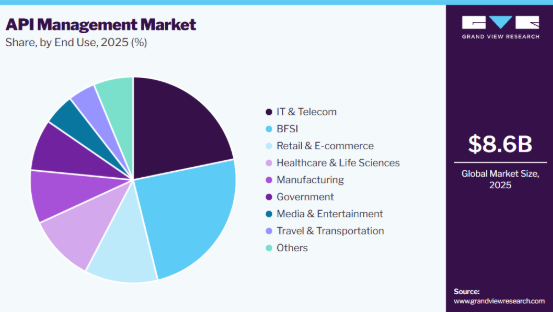
- 最終用途別:2025年には、IT・通信セグメントが最大の売上高シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア39.0%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
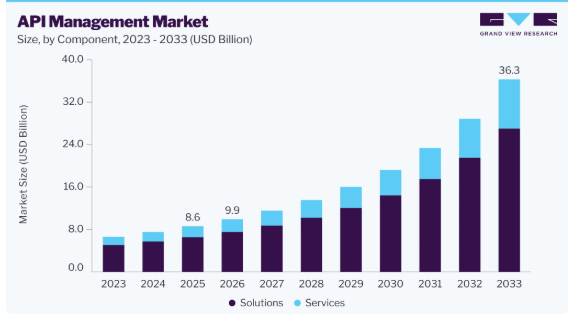
2025年の市場規模:86億米ドル
2026年の推定市場規模:99億米ドル
- 2033年までの市場規模予測:363億米ドル
- CAGR(2026年~2033年):20.3%
GraphQL APIの利用拡大は、従来のRESTベースのインターフェースに加え、新たなガバナンスや監視要件を導入することで、市場の成長を牽引しています。GraphQLにより、アプリケーションは柔軟なクエリを通じて特定のデータ構造を要求できるようになり、これによりアプリケーション開発の効率が向上する一方で、トラフィック監視やセキュリティに対する新たなアプローチが導入されます。REST APIと並行してGraphQLを利用している企業は、同一の技術環境内における複数のAPIスタイルにわたる可視性を必要としています。API管理プラットフォームは、これらのインターフェース全体にわたって、一元化されたポリシーの適用、認証、分析、およびライフサイクル管理を提供できます。これにより、異種混在のアプリケーション環境におけるアプリケーション・プログラミング・インターフェース(API)管理の価値が高まります。したがって、GraphQLベースのアーキテクチャの採用拡大が、市場の成長に寄与しています。
スマートシティや都市インフラ構想の採用拡大は、API管理市場における成長を牽引しています。地方自治体、交通機関、公益事業体、都市計画者、インフラ開発業者は、交通ネットワーク、公共安全システム、公益インフラ、環境モニタリング、緊急対応計画、および都市開発プログラムを管理するために、地理的分析を導入しています。API管理プラットフォームは、複雑な都市環境全体における空間モデリング、交通最適化、インフラ計画、サービス配分分析、および地理的リソース管理をサポートします。公的機関では、長期的な都市計画とリアルタイムの運用管理を同時にサポートする統合型地理空間インテリジェンス・プラットフォームへの需要が高まっています。スマートインフラとデジタル都市開発の継続的な拡大により、公共部門のアプリケーション全体でAPI管理技術への需要が加速しています。
組織がユーザー、アプリケーション、デバイス、およびサービス間のやり取りの継続的な検証へと移行するにつれ、ゼロトラスト・セキュリティ・アーキテクチャの拡大が市場の成長を牽引しています。APIは、異なる信頼境界を越えて、内部アプリケーション、クラウドサービス、外部パートナー、および自動化されたプロセスを頻繁に接続します。これにより、分散したAPI環境全体で一貫して適用できる、IDを意識したアクセスポリシーの必要性が生じています。API管理プラットフォームは、インターフェース層で認証および認可ルールを適用すると同時に、トラフィックやアクセスパターンの可視性を提供できます。これにより、APIゲートウェイは、より広範なエンタープライズセキュリティアーキテクチャにおいてますます重要な役割を果たすようになっています。したがって、ゼロトラストの原則の採用が、高度なAPI管理機能への需要を後押ししています。
組み込み型デジタルサービスの拡大は、企業がアプリケーションや顧客体験に外部機能をますます統合するにつれて、市場の拡大を牽引しています。決済、本人確認、地図、通信、分析、物流、与信審査、その他の機能は、サードパーティのAPIを通じて利用可能です。企業には、これらの外部依存関係を監視し、一貫したセキュリティおよびパフォーマンス基準を維持するための仕組みが必要です。API管理プラットフォームは、外部APIの利用状況を可視化し、組織がサードパーティのサービスと社内アプリケーションとの連携方法を制御するのを支援します。これにより、相互接続されたデジタルエコシステム全体にわたるAPIガバナンスへのニーズが高まっています。その結果、組み込みサービスの採用拡大が、アプリケーション・プログラミング・インターフェース(API)管理ソフトウェアへの需要を後押ししています。
オープンバンキングやAPIベースの金融サービスの拡大が市場の成長を牽引しており、金融機関は自社の銀行インフラをフィンテック企業、決済プラットフォーム、個人向け金融アプリケーション、その他のデジタルサービスとますます連携させています。これらのエコシステムでは、認証、認可、同意、取引のセキュリティ、および利用状況の監視に関する強力な管理が求められます。API管理プラットフォームは、運用上の可視性を維持しつつ、金融インターフェースへのアクセスを管理するための一元化された仕組みを提供します。接続される金融アプリケーションの増加に伴い、バージョン管理や標準化されたAPIドキュメントの必要性も高まっています。金融サービスがますますAPI主導型になるにつれ、API管理はデジタルバンキングインフラと統合される傾向が強まっています。したがって、APIベースの金融エコシステムの拡大が、市場での導入を後押ししています。
市場の動向
企業がアプリケーション、クラウドサービス、データベース、マイクロサービス、パートナープラットフォーム、顧客向けデジタル製品を接続するためにAPIへの依存度を高めるにつれ、API管理市場は力強い成長を遂げています。ハイブリッドおよびマルチクラウドアーキテクチャの拡大に伴い、組織が自社の技術環境全体において作成、公開、保護、監視、バージョン管理、ガバナンスを行う必要のあるAPIの数が増加しています。API管理プラットフォームは、APIゲートウェイ、ライフサイクル管理、アクセス制御、トラフィック監視、分析、開発者ポータル、ポリシー適用といった機能を一元的に提供し、企業がますます複雑化するAPIエコシステムを管理できるようにします。デジタル製品やAPI主導のビジネスモデルの台頭により、組織はAPIを単なる技術的な統合コンポーネントではなく、戦略的資産として扱うようさらに促されています。さらに、APIセキュリティ、パフォーマンスの最適化、ガバナンスに対する要件の高まりが、業界を問わず専門的なAPI管理プラットフォームの導入を加速させています。
市場の集中度と特徴
API管理市場は競争が激しく、中程度の集中度を示しており、大手クラウドプロバイダー、エンタープライズ統合企業、および専門のAPIプラットフォームベンダーが、エンタープライズ、ハイブリッド、マルチクラウド環境の各分野で競合しています。市場の主導権は、単体のAPIゲートウェイ機能というよりも、ディスカバリー、セキュリティ、ガバナンス、開発者ポータル、分析、バージョン管理、ランタイム管理を網羅する完全なAPIライフサイクルを提供できる能力によって決まります。成功するプラットフォームには、エンタープライズアーキテクチャとの深い統合、強力なセキュリティ機能、プロトコルのサポート、および大規模で分散したAPI資産を管理する能力が求められるため、参入障壁は中程度から高い水準にあります。
企業がマイクロサービス、クラウドネイティブアーキテクチャ、デジタルエコシステム、およびAPIファーストの統合モデルへと移行するにつれ、市場は力強い拡大局面を迎えています。APIは、社内アプリケーション、パートナー、顧客、および外部サービスを接続する再利用可能なビジネス資産としての役割をますます果たしており、APIポートフォリオの拡大に伴い、APIガバナンスとライフサイクルの可視性がますます重要になっています。また、AIアプリケーションの急速な発展により、従来のAPIに加え、AIモデルのエンドポイント、エージェント、および新興プロトコルを管理するという新たな需要層も生まれています。
コンポーネントの分析
2025年、API管理市場において、ソリューションセグメントが76.1%という最大の市場シェアを占めました。企業アプリケーション環境の複雑化が進む中、APIゲートウェイ、セキュリティ、分析、ライフサイクル管理、および開発者のアクセス権を一元的に制御するAPI管理ソリューションへの需要が高まっています。組織がクラウドアプリケーション、レガシーシステム、モバイルアプリケーション、パートナープラットフォーム、マイクロサービスを連携させるにつれ、APIを個別に管理することはますます困難になっています。専用のソリューション層により、企業はAPIポリシーを標準化し、トラフィックを監視し、認証を管理し、大規模なAPI環境全体で一貫したパフォーマンスを維持することが可能になります。APIファースト開発の拡大に伴い、組織がライフサイクル全体を通じて公開、ガバナンス、セキュリティ確保を行う必要のあるインターフェースの数はさらに増加しています。こうした一元的なAPI制御に対する需要の高まりが、アプリケーション・プログラミング・インターフェース(API)管理ソリューション市場の成長を牽引しています。
サービス分野は、予測期間中に大幅な成長が見込まれています。APIアーキテクチャの設計、統合、移行、実装、および継続的な最適化において、専門的なノウハウへのニーズが高まっていることが、API管理サービスの需要を牽引しています。多くの組織では、レガシーシステム、クラウドワークロード、サードパーティ製アプリケーション、および社内で開発されたAPIを含むアプリケーション環境を構築しており、これらすべてに複雑な統合が求められています。サービスプロバイダーは、企業が社内に高度な専門知識を持たなくても、API戦略の策定、ガバナンスフレームワークの構築、既存のインターフェースの移行、および監視・セキュリティ対策の確立を支援します。また、APIエンジニアリングの専門リソースが限られている組織におけるAPI管理プラットフォームの導入拡大も、コンサルティング、導入、サポート、およびトレーニングサービスの機会を拡大しています。API環境がより広範かつ高度化するにつれ、外部の技術的専門知識に対するこのニーズが、サービスセグメントを牽引しています。
導入に関する洞察
2025年には、クラウドセグメントが73.5%という最大の市場シェアを占めました。エンタープライズアプリケーションのクラウドネイティブアーキテクチャへの移行が、クラウドベースのAPI管理プラットフォームの採用を後押ししています。組織では、大規模な社内管理インフラを維持することなく、分散型アプリケーション、マイクロサービス、コンテナ、サーバーレスワークロード、SaaSプラットフォームを接続できるAPIへの需要が高まっています。また、クラウド導入により、API管理機能はトラフィック量やアプリケーションの要件に応じて拡張可能となり、これは急速に変化するデジタルワークロードに直面している組織にとって特に価値があります。継続的なソフトウェアの更新や、クラウド開発環境との統合の容易さは、専用のAPIインフラストラクチャを維持する場合と比較して、運用上の複雑さをさらに軽減します。したがって、クラウドネイティブアプリケーション開発の拡大が、クラウドAPI管理の導入に対する強い需要を牽引しています。
オンプレミス分野は、2026年から2033年にかけて著しい年平均成長率(CAGR)を記録すると予想されています。機密データ、インフラストラクチャ、およびAPIトラフィックを直接制御する必要性から、オンプレミス型API管理プラットフォームの導入が引き続き進んでいます。金融機関、政府機関、および厳格な内部セキュリティポリシーの下で運営されている企業は、API管理インフラを自社の管理下にある環境内に維持することを好む可能性があります。また、オンプレミス展開により、組織は内部要件に応じて、ネットワーク構成、アクセスポリシー、認証メカニズム、および統合アーキテクチャをカスタマイズすることが可能になります。大規模なレガシーインフラストラクチャを有する企業にとっては、すべてのワークロードをクラウドに移行するよりも、既存システムを置き換えるか、段階的に再構築する際に、オンプレミス展開の方が現実的である場合があります。こうしたインフラ制御やデータガバナンスの要件が、オンプレミス型API管理への需要を生み出し続けています。
企業規模に関する分析
2025年、API管理市場において、大企業セグメントが65.1%という最大の市場シェアを占めました。大企業内における複雑なデジタルエコシステムの拡大が、広範なアプリケーションポートフォリオを持つ組織におけるAPI管理の導入を後押ししています。大企業は通常、多数の社内システム、ビジネスアプリケーション、パートナーとの接続、顧客向けプラットフォーム、および地理的に分散した技術環境を運用しており、これらが大量のAPIやり取りを生み出しています。一元化されたAPIガバナンスにより、これらの組織は、異なる事業部門にわたって共通のセキュリティポリシー、認証基準、トラフィック制御、監視メカニズム、およびライフサイクルプロセスを確立することができます。マイクロサービスやモジュール型アーキテクチャによるレガシーアプリケーションの近代化が進むにつれ、体系的な管理を必要とするAPIの依存関係がさらに生じています。その結果、エンタープライズアプリケーション環境の規模と複雑さが、大企業におけるAPI管理への持続的な投資を後押ししています。
中小企業(SME)セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。サブスクリプション型でスケーラブルなAPI管理プラットフォームの利用可能性が高まっていることで、APIガバナンスの導入に必要なインフラや初期投資が削減され、中小企業における導入が促進されています。小規模な企業では、信頼性の高いAPI接続を必要とするSaaSアプリケーション、決済プラットフォーム、クラウドデータベース、eコマースシステム、顧客向けアプリケーション、およびサードパーティのデジタルサービスの利用がますます増えています。API管理により、これらの組織は、すべての統合機能を社内で開発することなく、こうしたサービスを接続できるようになります。「Pay-as-you-grow(成長に応じた課金)」型の価格モデルや簡素化された導入オプションも、技術チームが小規模な組織にとって、高度なAPI機能へのアクセスを容易にしています。したがって、中小企業のデジタル化の進展により、API管理プラットフォームの潜在顧客基盤は、大企業を超えて拡大しています。
エンドユーザーに関する洞察
2025年、API管理市場において、BFSIセグメントが24.4%という最大の市場シェアを占めました。デジタルバンキングや組み込み型金融サービスの拡大が、BFSIセクター全体におけるアプリケーション・プログラミング・インターフェース(API)管理の導入を後押ししています。銀行、保険会社、フィンテック企業、決済プロバイダーは、口座サービス、決済、本人確認、融資、投資サービス、およびサードパーティ製アプリケーションとの連携のために、APIの公開をますます進めています。金融取引には極めて機密性の高い情報や厳格な運用要件が伴うため、これらのインターフェースには、強力な認証、認可、トラフィック管理、監視、およびガバナンスが求められます。オープンバンキングや相互接続された金融エコシステムの発展により、金融機関が管理しなければならない外部および内部のAPIの数はさらに増加しています。その結果、デジタル金融エコシステムの複雑化が進むにつれ、BFSIセクターにおいて、安全で一元的にガバナンスが施されたAPI管理プラットフォームへの需要が高まっています。
ヘルスケア・ライフサイエンス分野は、ヘルスケアエコシステムの急速なデジタル化や、電子健康記録(EHR)、遠隔医療プラットフォーム、ウェアラブルデバイス、検査システム、薬局ネットワーク、ヘルスケアアプリケーションを安全に連携させる必要性の高まりを背景に、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。API管理プラットフォームにより、医療機関はAPIを安全に公開、統合、監視、およびガバナンスを行うと同時に、相互運用性、リアルタイムのデータ交換、そして厳格なデータプライバシーおよびセキュリティ要件への準拠をサポートすることができます。クラウドベースの医療ソリューション、患者中心のデジタルサービス、遠隔患者モニタリング、AIを活用した医療アプリケーションの採用拡大は、APIトラフィックと統合の複雑さをさらに増大させ、それによってスケーラブルなAPI管理ソリューションおよびサービスへの需要を牽引しています。
地域別分析
北米はAPI管理市場を牽引しており、2025年には売上高の39.0%を占めました。デジタル化が進んだ企業や技術集約型ビジネスが集中していることが、北米全域におけるAPI管理の導入を後押ししています。同地域の組織では、クラウドプラットフォーム、SaaSアプリケーション、マイクロサービス、モバイルアプリケーション、フィンテックエコシステム、およびAPI接続に大きく依存するデジタル配信サービスが広く利用されています。また、洗練された開発者エコシステムの存在も、企業が孤立した統合ツールに依存するのではなく、体系的なAPIライフサイクル管理を採用するよう促しています。サイバーセキュリティ要件の強化に伴い、企業はAPIへのアクセス、認証、監視、トラフィックに対するより強力な管理体制の構築を迫られています。こうした特徴により、北米は引き続き主要なアプリケーション・プログラミング・インターフェース(API)管理市場としての地位を維持しており、同地域は世界的な需要においてトップシェアを占めています。
米国のAPI管理市場の動向
米国のAPI管理市場は、予測期間中に大幅な成長が見込まれています。APIファーストのデジタルビジネスモデルの急速な拡大が、米国におけるAPI管理の需要を牽引しています。テクノロジー企業、フィンテックプラットフォーム、小売業者、医療機関、および企業は、アプリケーション、サービス、顧客、外部パートナー間の主要な接続層として、APIをますます活用しています。また、同国の成熟したクラウドエコシステムにより、マイクロサービス、SaaSアプリケーション、AIサービス、および分散型アーキテクチャの広範な導入が可能となっており、これらが膨大なAPIトラフィックを生み出しています。金融技術の発展やデジタル化されたマーケットプレイスの普及により、制御可能でスケーラブルなAPI接続の必要性はさらに高まっています。したがって、APIを中心としたソフトウェアエコシステムの継続的な発展が、全米におけるAPI管理の強力な普及を牽引しています。
アジア太平洋地域のAPI管理市場の動向
アジア太平洋地域のAPI管理市場は、2026年から2033年にかけて最も高い年平均成長率(CAGR)で成長すると予想されています。デジタルサービスと接続されたアプリケーションエコシステムの急速な拡大が、アジア太平洋全域におけるAPI管理の成長を牽引しています。同地域の企業は、デジタル決済、モバイルコマース、クラウドの導入、通信サービス、デジタルバンキング、および多数のAPI接続を必要とするプラットフォームベースのビジネスモデルを加速させています。また、5Gインフラの拡大は、信頼性の高いAPI通信に依存する接続型アプリケーションやリアルタイムのデジタルサービスにとって、さらなる機会を生み出しています。テクノロジーユーザー基盤が大きな国々では、一元化されたAPIセキュリティ、分析、ガバナンス、ライフサイクル管理を必要とする相互接続されたデジタルエコシステムの開発がますます進んでいます。この広範なデジタルトランスフォーメーションにより、アジア太平洋地域は、より成熟した市場よりも速いペースでAPI管理の成長軌道に乗っています。
中国のAPI管理業界は、予測期間中に大幅な成長が見込まれています。大規模なデジタルプラットフォームの拡大により、企業がeコマース、フィンテック、製造、物流、クラウド、人工知能(AI)アプリケーションをますます連携させるにつれ、中国におけるAPI管理の需要が高まっています。大手企業は高度に分散化されたアプリケーション環境を運用しており、その中でAPIが社内プラットフォーム、外部パートナー、顧客、およびデジタルサービス間の通信を円滑にしています。また、同国の製造業の近代化により、オペレーショナルテクノロジー(OT)、エンタープライズソフトウェア、クラウドプラットフォーム、および産業用アプリケーション間の統合がさらに進んでいます。デジタル決済やプラットフォーム型コマースの成長により、大量の取引にわたる信頼性の高いAPI接続へのニーズがさらに高まっています。その結果、相互接続された中国のデジタル経済の規模拡大が、APIガバナンス、セキュリティ、監視、およびライフサイクル管理への需要を牽引しています。
インドのAPI管理市場は、予測期間中に大幅な成長が見込まれています。デジタル公共インフラおよびAPIを活用したサービスの拡大が、インドにおけるAPI管理の導入を促進しています。デジタル決済エコシステム、フィンテックアプリケーション、eコマースプラットフォーム、SaaSビジネス、および政府関連のデジタルサービスは、情報の交換や複数のアプリケーションの連携において、ますますAPIに依存するようになっています。インドの急速に拡大するスタートアップエコシステムも、APIファーストのアプリケーション開発を後押ししています。これは、新興のテクノロジー企業が、クラウドサービス、決済システム、IDプラットフォーム、分析ツール、その他のサードパーティ製機能を組み合わせて製品を構築することが多いためです。クラウドの導入拡大により、インドの企業は、一元化されたAPIガバナンスを必要とする分散型アプリケーション環境を構築できるようになっています。したがって、相互接続されたデジタルサービスの継続的な拡大が、インド全土でAPI管理に対する強い需要を牽引しています。
欧州のAPI管理市場の動向
欧州のAPI管理業界は、2026年から2033年にかけて着実に成長すると予測されています。データガバナンス、相互運用性、および安全なデジタル統合への重視が高まっていることが、欧州全域でのAPI管理の導入を後押ししています。企業は、構造化されたアクセス制御を維持しつつ、国境を越えて、ビジネスパートナー、クラウドプラットフォーム、公共のデジタルサービス間でアプリケーションを接続し、データを交換する必要性をますます高めています。データ保護の要件により、組織はAPIが情報を公開、送信、管理する方法について、より強力なガバナンスを確立するよう促されています。また、欧州の各業界では、製造、金融サービス、物流、医療、公共部門のシステムの近代化が進んでおり、レガシーアプリケーションと最新アプリケーション間の標準化されたインターフェースに対するニーズが高まっています。こうした要件が、相互運用性とセキュリティ、ガバナンスを兼ね備えたAPI管理プラットフォームへの需要を牽引しています。
英国のAPI管理業界は、予測期間中に大幅な成長が見込まれています。オープンバンキングやAPIを活用した金融サービスの展開が、英国におけるAPI管理の導入を後押ししています。金融機関やフィンテック企業は、銀行サービスとサードパーティ製アプリケーション、決済プラットフォーム、財務管理ツール、デジタル顧客インターフェースを連携させるために、ますますAPIを活用しています。このエコシステムでは、多数の外部参加者が金融インフラとやり取りを行うため、信頼性の高いAPIの可用性、認証、認可、監視、およびライフサイクルガバナンスが求められます。同国の成熟したフィンテック環境もまた、再利用可能でスケーラブルなAPI接続に依存する新しいデジタル金融商品の開発を後押ししています。その結果、API主導の金融エコシステムの拡大に伴い、英国全土でAPI管理技術への需要が高まっています。
ドイツのAPI管理業界は、予測期間中に大幅な成長が見込まれています。インダストリー4.0および産業のデジタル化の進展が、ドイツにおけるAPI管理の導入を後押ししています。製造業者は、工場システム、エンタープライズアプリケーション、産業用機器、クラウドプラットフォーム、デジタルツイン、サプライチェーンシステム、分析アプリケーションをますます連携させ、統合された生産環境を構築しています。APIは、構造化されたアクセスとガバナンスを維持しつつ、これらの異種システム間で情報を交換するために必要な通信層を提供します。レガシーな産業インフラと新しいクラウドネイティブアプリケーションが共存することで、制御されたAPI統合とライフサイクル管理に対するさらなる要件が生じています。したがって、ドイツにおける継続的な産業の近代化は、製造業者がますます相互接続されたデジタル生産エコシステムを構築するにつれ、API管理への需要を牽引しています。
API管理企業に関する主な洞察
API管理市場における主要なプレーヤーには、IBM CorporationやMicrosoft Corporationなどが挙げられます。
- IBM Corporationは、ハイブリッドクラウド、人工知能、エンタープライズソフトウェア、データ管理、サイバーセキュリティ、自動化、ITインフラストラクチャを網羅する幅広いポートフォリオを持つ、グローバルなテクノロジーおよびコンサルティング企業です。IBMは、「IBM API Connect」を通じてAPI管理機能を提供しています。これは、作成やテストから、デプロイ、セキュリティ、利用、分析、廃止に至るまでのAPIライフサイクル全体をサポートするように設計されたエンタープライズプラットフォームです。このプラットフォームはAPI主導の統合をサポートしており、組織がデータやアプリケーションの機能を社内チーム、パートナー、開発者、顧客に公開することを可能にします。
- マイクロソフト社は、クラウドコンピューティング、エンタープライズソフトウェア、人工知能、オペレーティングシステム、生産性向上アプリケーション、サイバーセキュリティ、開発者向けツール、デジタルサービスに及ぶポートフォリオを持つグローバルなテクノロジー企業です。マイクロソフトは、組織がAPIを公開、保護、ガバナンス、監視、分析できるようにする、クラウドベースおよびハイブリッド型のAPI管理プラットフォーム「Azure API Management」を提供しています。Azure API Managementには、APIゲートウェイ、開発者ポータル、APIポリシー、認証および認可、レート制限、トラフィック管理、APIのバージョン管理、分析、ライフサイクル管理などの機能が含まれています。
主要なAPI管理企業
本調査では、API管理市場に関する分析として、以下の主要企業を取り上げています。
- IBM Corporation
- Microsoft Corporation
- Google LLC
- KRAKEND S.L.U.
- Tyk Technologies
- MuleSoft
- Boomi, LP.
- SnapLogic Inc.
- Postman, Inc.
- Torry Harris Business Solutions Pvt. Ltd.
最近の動向
- 2026年6月、MuleSoftとAkamaiは、企業がハイブリッド、マルチクラウド、およびAI駆動型環境全体でAPIのセキュリティとガバナンスを強化できるよう支援するため、パートナーシップを拡大しました。企業がAIを活用したアプリケーションやエージェント型ワークフローをますます導入するにつれ、APIはアプリケーション、データ、AIモデル、エージェント、およびエンタープライズサービス間の重要な接続手段となりつつあります。この急速な拡大により、セキュリティとガバナンスの複雑さが増大しています。特に、複雑なIT環境において、API、MCPサーバー、および関連資産が、文書化されていない、管理されていない、あるいは保護が不統一なまま放置される可能性があるためです。
- 2026年4月、PostmanはMicrosoftと提携し、Postmanの「Agent Mode」におけるAIモデルの選択肢を拡大しました。この提携の一環として、「Agent Mode」はMicrosoft Foundry経由でOpenAIモデルをサポートするようになり、開発チームは自社のワークフロー、セキュリティ要件、組織の好みに合ったモデルをより柔軟に選択できるようになりました。この統合により、チームはプラットフォームを離れることなく、Foundry内の幅広いモデル選択肢にアクセスできるようになります。
グローバルAPI管理市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、コンポーネント、導入形態、企業規模、最終用途、および地域に基づいて、世界のAPI管理市場レポートをセグメント化しました。
コンポーネント別見通し(収益、百万米ドル、2021年~2033年)
- ソリューション
- APIゲートウェイ
- APIセキュリティ
- API分析・モニタリング
- APIライフサイクル管理
- 開発者ポータル
- APIの収益化
- その他
- サービス
- コンサルティング・アドバイザリー
- 統合・導入
- トレーニング・教育
- サポート・メンテナンス
導入形態別見通し(売上高、百万米ドル、2021年~2033年)
- クラウド
- オンプレミス
企業規模別見通し(売上高、百万米ドル、2021年~2033年)
- 大企業
- 中小企業(SME)
最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- IT・通信
- BFSI
- 小売・Eコマース
- ヘルスケア・ライフサイエンス
- 製造
- 政府
- メディア・エンターテインメント
- 旅行・運輸
- その他
地域別見通し(売上高、百万米ドル、2021年~2033年)北米米国カナダメキシコ欧州ドイツ英国フランスアジア太平洋中国インド日本韓国オーストラリアラテンアメリカブラジル中東・アフリカアラブ首長国連邦サウジアラビア南アフリカ
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の定義とデータの可視化
1.3.4. データの検証と公開
1.4. 調査範囲と前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 API管理の変数、動向、および範囲
3.1. 市場概要/沿革の見通し
3.2. 業界バリューチェーン分析
3.3. 市場ダイナミクス
3.3.1. 市場推進要因の分析
3.3.2. 市場の制約要因分析
3.3.3. 業界の機会
3.4. API管理分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者による脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的状況
3.4.2.5. 法的環境
第4章 API管理:構成要素別の推定値およびトレンド分析
4.1. API管理市場:構成要素別分析および市場シェア(2025年および2033年)
4.2. ソリューション
4.2.1. ソリューション市場の推計および予測、2021年~2033年(百万米ドル)
4.2.2. APIゲートウェイ
4.2.2.1. APIゲートウェイ市場の推計および予測、2021年~2033年(百万米ドル)
4.2.3. APIセキュリティ
4.2.3.1. APIセキュリティ市場の推計および予測、2021年~2033年(百万米ドル)
4.2.4. API分析およびモニタリング
4.2.4.1. API分析およびモニタリング市場の推計および予測、2021年~2033年(百万米ドル)
4.2.5. APIライフサイクル管理
4.2.5.1. APIライフサイクル管理市場の推計および予測、2021年~2033年(百万米ドル)
4.2.6. 開発者ポータル
4.2.6.1. 開発者ポータル市場の推計および予測、2021年~2033年(百万米ドル)
4.2.7. APIの収益化
4.2.7.1. APIの収益化市場の推計および予測、2021年~2033年(百万米ドル)
4.2.8. その他
4.2.8.1. その他 API 管理市場の推計および予測、2021年~2033年(百万米ドル)
4.3. サービス
4.3.1. サービス市場の推計および予測、2021年~2033年(百万米ドル)
4.3.2. コンサルティングおよびアドバイザリー
4.3.2.1. コンサルティングおよびアドバイザリー API管理市場の推計および予測、2021年~2033年(百万米ドル)
4.3.3. 統合および導入
4.3.3.1. 統合・導入 API 管理市場の推定値および予測、2021年~2033年(百万米ドル)
4.3. 4. トレーニングおよび教育
4.3.4.1. トレーニングおよび教育 API 管理市場の推定値および予測、2021年~2033年(百万米ドル)
4.3.5. サポートおよびメンテナンス
4.3.5.1. サポートおよびメンテナンス API 管理市場の推定値および予測、2021年~2033年(百万米ドル)
第5章。API管理:導入形態別の推計およびトレンド分析
5.1. API管理市場:導入形態別分析および市場シェア(2025年および2033年)
5.2. クラウド
5.2.1. クラウド市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.3. オンプレミス
5.3.1. オンプレミス市場の推計および予測、2021年~2033年(百万米ドル)
第6章 API管理:企業規模別の推計およびトレンド分析
6.1. API管理市場:企業規模別分析および市場シェア、2025年および2033年
6.2. 大企業
6.2.1. 大企業市場の推計および予測、2021年~2033年(百万米ドル)
6.3. 中小企業(SME)
6.3.1. 中小企業(SME)市場の推計および予測、2021年~2033年 (百万米ドル)
第7章. API管理:最終用途別の推計およびトレンド分析
7.1. API管理市場:企業規模別分析および市場シェア、2025年および2033年
7.2. ITおよび通信
7.2.1. ITおよび通信市場の推計および予測、2021年~2033年(百万米ドル)
7.3. BFSI
7.3.1. BFSI市場の推計および予測、2021年~2033年(百万米ドル)
7.4. 小売・Eコマース
7.4.1. 小売・Eコマース市場の推計および予測、2021年~2033年(百万米ドル)
7.5. ヘルスケア・ライフサイエンス
7.5.1. ヘルスケア・ライフサイエンス市場の推計および予測、2021年~2033年(百万米ドル)
7.6. 製造業
7.6.1. 製造業市場の推計および予測、2021年~2033年(百万米ドル)
7.7.
政府
7.7.1. 政府市場の推計および予測、2021年~2033年(百万米ドル)
7.8. メディア・エンターテインメント
7.8.1. メディア・エンターテインメント市場の推計および予測、2021年~2033年(百万米ドル)
7.9. 旅行・運輸
7.9.1. 旅行・運輸市場の推計および予測、2021年~2033年(百万米ドル)
7.10. その他
7.10.1. その他市場の推計および予測、2021年~2033年(百万米ドル)
第8章 API管理市場:地域別推計および動向分析
8.1. 地域別API管理市場シェア(2025年および2033年、百万米ドル)
8.2. 北米
8.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.2.2. コンポーネント別市場規模の推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.3. 導入形態別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.5. 最終用途別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.6. 米国
8.2.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.2.6.2. コンポーネント別市場規模の推計および予測、2021年~2033年 (売上高、百万米ドル)
8.2.6.3. 導入形態別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.6.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.6.5. 最終用途別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.7. カナダ
8.2.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.2.7.2. コンポーネント別市場規模の推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.7.3. 導入形態別市場規模の推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.7.4. 企業規模別市場規模の推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.7.5. 最終用途別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.8. メキシコ
8.2.8.1. 市場推計および予測、2021年~2033年 (百万米ドル)
8.2.8.2. 構成部品別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.8.3. 技術別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.8.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.2.8.5. 最終用途別の市場推計および予測、2021年~2033年 (売上高、百万米ドル)
8.3. ヨーロッパ
8.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.2. 構成部品別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.3. 導入形態別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.5. 最終用途別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.6. 英国
8.3.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.6.2. コンポーネント別市場規模の推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.6.3. 導入形態別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.6.4. 企業規模別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.6.5. 最終用途別市場推計および予測、2021年~2033年
(売上高、百万米ドル)
8.3.7. ドイツ
8.3.7.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.3.7.2. 構成部品別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.7.3. 導入形態別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.7.4. 企業規模別の市場推計および予測、2021年~2033年 (売上高、百万米ドル)
8.3.7.5. 最終用途別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.8. フランス
8.3.8.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.3.8.2. コンポーネント別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.8.3. 導入形態別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.3.8.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、 百万米ドル)
8.3.8.5. 最終用途別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4. アジア太平洋地域
8.4.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.4.2. 構成部品別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.3. 導入形態別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.4. 企業規模別の市場規模推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.5. 最終用途別の市場規模推計および予測、2021年~2033年 (売上高、百万米ドル)
8.4.6. 中国
8.4.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.6.2. コンポーネント別市場規模の推計および予測、2021年~2033年(売上高、 百万米ドル)
8.4.6.3. 導入形態別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.6.4. 企業規模別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.6.5.
最終用途別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.7. インド
8.4.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.7.2. コンポーネント別市場規模の推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.7.3. 導入形態別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.7.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.7.5. 最終用途別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.8. 日本
8.4.8.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
8.4.8.2. 構成部品別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.8.3. 導入形態別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.8.4. 企業規模別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.8.5. 最終用途別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.9. オーストラリア
8.4.9. 1. 市場推計および予測、2021年~2033年(百万米ドル)
8.4.9.2. コンポーネント別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.9.3. 導入形態別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.9.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.9.5. 最終用途別市場規模の推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.10. 韓国
8.4.10.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.10.2. 構成部品別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.10.3. 導入形態別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.10.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.4.10.5. 最終用途別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.5. ラテンアメリカ
8.5.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.5.2. コンポーネント別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.5.3. 導入形態別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.5.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.5.5. 最終用途別市場規模の推計および予測、2021年~2033年(売上高、百万米ドル)
8.5.6. ブラジル
8.5.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.6.2. 構成部品別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.5.6.3. 導入形態別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.5.6.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.5.6.5. 最終用途別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6. 中東・アフリカ
8.6.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
8.6.2. 構成要素別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.3. 導入形態別市場推計および予測、2021年~2033年 (売上高、百万米ドル)
8.6.4. 企業規模別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.5. 最終用途別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.6. アラブ首長国連邦(UAE)
8.6.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.6.2. 構成部品別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.6.3. 導入形態別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.6.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.6.5. 最終用途別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.7. サウジアラビア
8.6.7.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.6.7.2. 構成部品別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.7.3. 導入形態別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.7.4. 企業規模別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.7.5. 最終用途別の市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.8. 南アフリカ
8.6.8.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.8.2. コンポーネント別市場規模の推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.8.3. 導入形態別市場規模の推計および予測、2021年 ~2033年(売上高、百万米ドル)
8.6.8.4. 企業規模別市場推計および予測、2021年~2033年(売上高、百万米ドル)
8.6.8.5. 最終用途別市場推計および予測、2021年~2033年(売上高、百万米ドル)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場シェア分析(2025年)
9.4. 企業のヒートマップ分析
9.5. 戦略マッピング
9.5.1. 事業拡大
9.5.2. 合併・買収
9.5.3. 提携および協業
9.5.4. 製品発売
9.5.5. 最近の動向
9.6. 企業概要
9.6.1. IBM Corporation
9.6.1.1. 企業の概要
9.6.1.2.
財務実績
9.6.1.3. 製品のベンチマーク
9.6.1.4. 最近の動向
9.6.2. マイクロソフト社
9.6.2.1. 参加企業の概要
9.6.2.2. 財務実績
9.6.2.3. 製品のベンチマーク
9.6.2.4. 最近の動向
9.6.3. Google LLC
9.6.3.1. 参加企業の概要
9.6.3.2. 財務実績
9.6.3.3. 製品ベンチマーク
9.6.3.4. 最近の動向
9.6.4. KRAKEND S.L.U.
9.6.4.1. 参加企業の概要
9.6.4.2. 財務実績
9.6.4.3. 製品のベンチマーク
9.6.4.4. 最近の動向
9.6.5. Tyk Technologies
9.6.5.1. 参加企業の概要
9.6.5.2. 財務実績
9.6.5.3. 製品のベンチマーク
9.6.5.4. 最近の動向
9.6.6. MuleSoft
9.6.6.1. 参加企業の概要
9.6.6.2. 財務実績
9.6.6.3. 製品のベンチマーク
9.6.6.4. 最近の動向
9.6.7. Boomi, LP.
9.6.7.1. 参加企業の概要
9.6.7.2. 財務実績
9.6.7.3. 製品ベンチマーク
9.6.7.4. 最近の動向
9.6.8. SnapLogic Inc.
9.6.8.1. 参加企業の概要
9.6.8.2. 財務実績
9.6.8.3. 製品ベンチマーク
9.6.8.4. 最近の動向
9.6.9. Postman, Inc.
9.6.9.1. 参加企業の概要
9.6.9.2. 財務実績
9.6.9.3. 製品のベンチマーク
9.6.9.4. 最近の動向
9.6.10. Torry Harris Business Solutions Pvt. Ltd.
9.6.10.1. 参加企業の概要
9.6.10.2. 財務実績
9.6.10.3. 製品のベンチマーク比較
9.6.10.4. 最近の動向
表の一覧
表1 世界のAPI管理市場規模の推計および予測 2021年~2033年(百万米ドル)
表2 世界のAPI管理市場(地域別) 2021年~2033年 (百万米ドル)
表3 世界のAPI管理市場(コンポーネント別、2021年~2033年)
(百万米ドル)
表4 2021年~2033年の地域別グローバルAPI管理市場(百万米ドル)
表5 2021年~2033年の企業規模別グローバルAPI管理市場(百万米ドル)
表6 2021年~2033年の最終用途別グローバルAPI管理市場(百万米ドル)
表7 ソリューション別、地域別市場規模(2021年~2033年)(百万米ドル)
表8 サービス別、地域別市場規模(2021年~2033年)(百万米ドル)
表9 クラウド別、地域別市場規模(2021年~2033年)(百万米ドル)
表10 オンプレミス別、地域別市場規模(2021年~2033年)(百万米ドル)
表11 地域別 大企業 2021年~2033年(百万米ドル)
表12 地域別 中小企業(SME) 2021年~2033年(百万米ドル)
表13 地域別 IT・通信 2021年~2033年 (百万米ドル)
表14 BFSI、地域別 2021年~2033年(百万米ドル)
表15 小売・Eコマース、地域別 2021年~2033年(百万米ドル)
表16 小売・Eコマース、地域別 2021年~2033年(百万米ドル)
表17 地域別 運輸・物流市場規模(2021年~2033年)(百万米ドル)
表18 地域別 政府部門市場規模(2021年~2033年)(百万米ドル)
表19 地域別 メディア・エンターテインメント市場規模(2021年~2033年) (百万米ドル)
表20 旅行・交通、地域別 2021年~2033年(百万米ドル)
表21 その他、地域別 2021年~2033年(百万米ドル)
表22 北米API管理市場、コンポーネント別 2021年~2033年(百万米ドル)
表23 北米API管理市場:導入形態別 2021年~2033年(百万米ドル)
表24 北米API管理市場:企業規模別 2021年~2033年(百万米ドル)
表25 北米API管理市場:最終用途別 2021年~2033年(百万米ドル)
表26 米国API管理市場:コンポーネント別 2021年~2033年(百万米ドル)
表27 米国API管理市場:導入形態別 2021年~2033年(百万米ドル)
表28 米国API管理市場:企業規模別 2021年~2033年(百万米ドル)
表29 米国API管理市場:最終用途別 2021年~2033年(百万米ドル)
表30 カナダAPI管理市場:構成要素別 2021年~2033年(百万米ドル)
表31 カナダAPI管理市場:企業規模別 2021年~2033年 (百万米ドル)
表32 カナダのAPI管理市場、最終用途別 2021年~2033年(百万米ドル)
表33 メキシコのAPI管理市場:コンポーネント別 2021年~2033年(百万米ドル)
表34 メキシコのAPI管理市場:導入形態別 2021年~2033年(百万米ドル)
表35 メキシコのAPI管理市場:企業規模別 2021年~2033年 (百万米ドル)
表36 メキシコAPI管理市場:最終用途別 2021年~2033年(百万米ドル)
表37 欧州API管理市場:コンポーネント別 2021年~2033年(百万米ドル)
表38 欧州API管理市場:導入形態別 2021年~2033年 (百万米ドル)
表39 欧州API管理市場:企業規模別 2021年~2033年(百万米ドル)
表40 欧州API管理市場:最終用途別 2021年~2033年(百万米ドル)
表41 英国API管理市場:構成要素別 2021年~2033年(百万米ドル)
表42 英国API管理市場:導入形態別、2021年~2033年(百万米ドル)
表43 英国API管理市場:企業規模別、2021年~2033年(百万米ドル)
表44 英国API管理市場:最終用途別、2021年~2033年 (百万米ドル)
表45 ドイツのAPI管理市場:コンポーネント別 2021年~2033年(百万米ドル)
表46 ドイツのAPI管理市場:導入形態別 2021年~2033年(百万米ドル)
表47 ドイツのAPI管理市場:企業規模別 2021年~2033年(百万米ドル)
表48 ドイツのAPI管理市場、最終用途別 2021年~2033年(百万米ドル)
表49 フランスのAPI管理市場、コンポーネント別 2021年~2033年 (百万米ドル)
表50 フランスAPI管理市場:導入形態別 2021年~2033年(百万米ドル)
表51 フランスAPI管理市場:企業規模別 2021年~2033年(百万米ドル)
表52 フランスAPI管理市場、最終用途別 2021年~2033年(百万米ドル)
表53 アジア太平洋API管理市場、コンポーネント別 2021年~2033年(百万米ドル)
表54 アジア太平洋API管理市場、導入形態別 2021年~2033年 (百万米ドル)
表55 アジア太平洋地域のAPI管理市場:企業規模別 2021年~2033年(百万米ドル)
表56 アジア太平洋地域のAPI管理市場:最終用途別 2021年~2033年(百万米ドル)
表57 中国のAPI管理市場:構成要素別 2021年~2033年(百万米ドル)
表58 中国のAPI管理市場:導入形態別、2021年~2033年(百万米ドル)
表59 中国のAPI管理市場:企業規模別、2021年~2033年(百万米ドル)
表60 中国のAPI管理市場:最終用途別、2021年~2033年(百万米ドル)
表61 インドのAPI管理市場:コンポーネント別 2021年~2033年 (百万米ドル)
表62 インドのAPI管理市場:導入形態別 2021年~2033年(百万米ドル)
表63 インドのAPI管理市場:企業規模別 2021年~2033年(百万米ドル)
表64 インドのAPI管理市場:最終用途別 2021年~2033年(百万米ドル)
表65 日本のAPI管理市場、コンポーネント別 2021年~2033年(百万米ドル)
表66 日本のAPI管理市場、導入形態別 2021年~2033年(百万米ドル)
表67 日本のAPI管理市場、企業規模別 2021年 ~2033年(百万米ドル)
表68 日本のAPI管理市場:エンドユース別 2021年~2033年(百万米ドル)
表69 オーストラリアのAPI管理市場:コンポーネント別 2021年~2033年(百万米ドル)
表70 オーストラリアのAPI管理市場:導入形態別 2021年~2033年 (百万米ドル)
表71 オーストラリアのAPI管理市場:企業規模別 2021年~2033年(百万米ドル)
表72 オーストラリアのAPI管理市場:最終用途別 2021年~2033年(百万米ドル)
表73 韓国のAPI管理市場:構成要素別 2021年~2033年(百万米ドル)
表74 韓国API管理市場、導入形態別 2021年~2033年(百万米ドル)
表75 韓国API管理市場、企業規模別 2021年~2033年(百万米ドル)
表76 韓国API管理市場、最終用途別 2021年~2033年 (百万米ドル)
表77 ラテンアメリカAPI管理市場、コンポーネント別 2021年~2033年(百万米ドル)
表78 ラテンアメリカAPI管理市場、導入形態別 2021年~2033年(百万米ドル)
表79 ラテンアメリカAPI管理市場、企業規模別 2021年~2033年 (百万米ドル)
表80 ラテンアメリカAPI管理市場:最終用途別 2021年~2033年(百万米ドル)
表81 ブラジルAPI管理市場:構成要素別 2021年~2033年(百万米ドル)
表82 ブラジルAPI管理市場:導入形態別、2021年~2033年(百万米ドル)
表83 ブラジルAPI管理市場:企業規模別、2021年~2033年(百万米ドル)
表84 ブラジルAPI管理市場:最終用途別、2021年~2033年(百万米ドル)
表85 MEA API管理市場、コンポーネント別 2021年~2033年(百万米ドル)
表86 MEA API管理市場、導入形態別 2021年~2033年(百万米ドル)
表87 MEA API管理市場、企業規模別 2021年~2033年(百万米ドル)
表88 MEA API管理市場、最終用途別 2021年~2033年(百万米ドル)
表89 UAE API管理市場、コンポーネント別 2021年~2033年 (百万米ドル)
表90 UAEのAPI管理市場:導入形態別 2021年~2033年(百万米ドル)
表91 UAEのAPI管理市場:企業規模別 2021年~2033年(百万米ドル)
表92 UAEのAPI管理市場:最終用途別 2021年~2033年(百万米ドル)
表93 サウジアラビアのAPI管理市場:コンポーネント別 2021年~2033年(百万米ドル)
表94 サウジアラビアのAPI管理市場:導入形態別 2021年~2033年 (百万米ドル)
表95 サウジアラビアのAPI管理市場:企業規模別 2021年~2033年(百万米ドル)
表96 サウジアラビアのAPI管理市場:最終用途別 2021年~2033年(百万米ドル)
表97 南アフリカのAPI管理市場:構成要素別 2021年~2033年(百万米ドル)
表98 南アフリカのAPI管理市場:導入形態別 2021年~2033年(百万米ドル)
表99 南アフリカのAPI管理市場:企業規模別 2021年~2033年(百万米ドル)
表100 南アフリカのAPI管理市場:最終用途別 2021年~2033年 (百万米ドル)
図一覧
図1 API管理市場のセグメンテーション
図2 情報の調達
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公開
図6 市場の概要
図7 構成要素別のセグメント概要
図8 導入形態別のセグメント概要
図9 企業規模別のセグメント概要
図10 最終用途別のセグメント概要
図11 競合環境の概要
図12 API管理市場の市場規模、2021年~2033年(百万米ドル)
図13 API管理市場 – 産業バリューチェーン分析
図14 API管理市場 – 市場動向
図15 API管理市場:ポーターの分析
図16 API管理市場:PESTEL分析
図17 API管理市場(コンポーネント別):主なポイント
図18 API管理市場(コンポーネント別):市場シェア(2025年および2033年)
図19 ソリューション市場の推計および予測(2021年~2033年)(百万米ドル)
図20 サービス市場の推計および予測(2021年~2033年) (百万米ドル)
図21 API
図22 API管理市場(導入形態別):主なポイント
図23 API管理市場(導入形態別):市場シェア(2025年および2033年)
図24 クラウド市場の推計および予測、2021年~2033年(百万米ドル)
図25 オンプレミス市場の推計および予測、2021年~2033年(百万米ドル)
図26 API管理市場(企業規模別):主なポイント
図27 API管理市場(企業規模別):市場シェア(2025年および2033年)
図28 大企業市場の推計および予測(2021年~2033年)(百万米ドル)
図29 中小企業 (SME)の市場規模および予測、2021年~2033年(百万米ドル)
図30 API管理市場(最終用途別):主なポイント
図31 API管理市場(最終用途別):市場シェア、2025年および2033年
図32 IT・通信市場の市場規模および予測、2021年~2033年(百万米ドル)
図33 BFSI市場の推計および予測、2021年~2033年(百万米ドル)
図34 小売・Eコマース市場の推計値および予測、2021年~2033年(百万米ドル)
図35 小売・Eコマース市場の推計値および予測、2021年~2033年(百万米ドル)
図36 運輸・物流市場の推計値および予測、2021年~2033年(百万米ドル)
図37 政府市場の推計および予測、2021年~2033年(百万米ドル)
図38 メディア・エンターテインメント市場の推計および予測、2021年~2033年(百万米ドル)
図39 旅行・交通市場の推計および予測、2021年~2033年(百万米ドル)
図40 その他市場の推計および予測、2021年~2033年(百万米ドル)
図41 地域別グローバルAPI管理市場収益、2025年および2033年(百万米ドル)
図42 北米API管理市場の推計および予測、2021年~2033年(百万米ドル)
図43 米国API管理市場の推計および予測、2021年~2033年(百万米ドル)
図44 カナダのAPI管理市場の推計値および予測、2021年~2033年(百万米ドル)
図45 メキシコのAPI管理市場の推計値および予測、2021年~2033年(百万米ドル)
図46 欧州のAPI管理市場の推計値および予測、2021年~2033年 (百万米ドル)
図47 英国のAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図48 ドイツのAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図49 フランスにおけるAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図50 アジア太平洋地域におけるAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図51 中国におけるAPI管理市場の推計および予測、2021年~2033年 (百万米ドル)
図52 インドのAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図53 日本のAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図54 オーストラリアのAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図55 韓国API管理市場の推計および予測、2021年~2033年(百万米ドル)
図56 ラテンアメリカAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図57 ブラジルAPI管理市場の推計および予測、 2021年~2033年(百万米ドル)
図58 中東・アフリカのAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図59 アラブ首長国連邦(UAE)のAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図60 サウジアラビアのAPI管理市場の推計および予測、2021年 ~2033年(百万米ドル)
図61 南アフリカのAPI管理市場の推計および予測、2021年~2033年(百万米ドル)
図62 主要企業の分類
図63 API管理ソフトウェア市場 – 主要企業の市場シェア分析、2025年
図64 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









