主な市場動向と洞察
- 用途別:2025年には、アクリレートエステルセグメントが55.0%を超える最大の市場シェアを占めました。
- 最終用途別:2025年には、パーソナルケア製品セグメントが30.0%を超える最大の市場シェアを占めました。
地域別の注目点
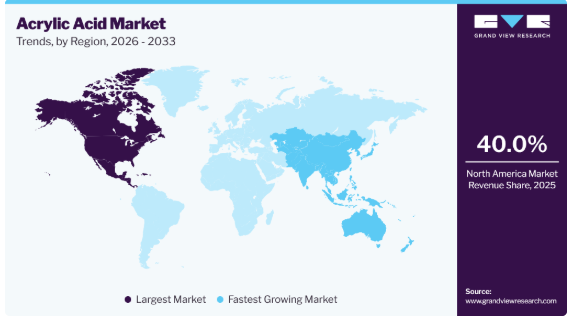
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア40.0%)
- 最も急成長している地域市場:北米(2026年~2033年のCAGRが最高)
市場規模と予測
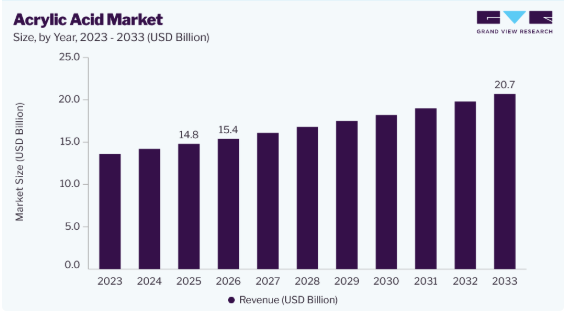
- 2025年の市場規模:148億米ドル
- 2026年の推定市場規模:154億米ドル
- 2033年までの予測市場規模:207億米ドル
- CAGR(2026年~2033年):4.3%
パーソナルケア業界、特に衛生用品分野では、アクリル酸系高吸水性ポリマーへの依存度が高くなっています。アクリル酸は高吸水性ポリマーの主要な原料であり、おむつ、生理用ナプキン、大人用失禁用品などに広く使用されています。塗料・コーティング業界はアクリル酸の最大の消費業界の一つであり、主に各種コーティング配合の必須成分であるアクリレートエステルの製造に用いられています。可処分所得の増加に伴い、接着剤、シーラント、繊維製品、パーソナルケア製品など、アクリル酸誘導体を利用する消費財の消費量が増加しています。建設、自動車、繊維、包装などの最終用途産業の拡大が、アクリル酸に対する堅調な需要を牽引しています。
アクリル酸を原料とする高吸水性ポリマーは、おむつや大人用失禁用品などのパーソナルケア製品において、ますます広く利用されています。大量の液体を吸収・保持するその独自の能力により、これらの用途において不可欠な存在となっています。生産技術の革新により、アクリル酸の製造プロセスの効率が向上すると同時に、コスト削減も進んでいます。新興国における急速な工業化と都市化は、アクリル酸市場の成長に大きく寄与しています。
用途別の分析
アクリレートエステルは、塗料、コーティング、接着剤、繊維などの業界にわたる幅広い用途により、2025年には売上高の55.0%以上を占め、市場を席巻しました。その汎用性はコーティング用途において特に際立っており、成膜性、接着性、耐久性を向上させます。自動車産業は主要な需要家であり、優れた仕上げのためにアクリレートエステルを活用しています。一方、建設業界では、耐候性のある塗料やコーティングの製造において、その役割が活かされています。例えば、2026年3月、世界最大の化学企業であるBASFと、接着剤を専門とするグローバルな材料科学企業であるエイブリー・デニソンは、再生可能電力を使用して製造された最新のアクリレートである「ブチルアクリレートRE」および「2-エチルヘキシルアクリレートRE」を共同で発売しました。ブチルアクリレートは、自動車用コーティングにおいて最も広く使用されているアクリレートエステルの一つです。
氷晶性アクリル酸は、予測期間中に大幅な年平均成長率(CAGR)を記録すると見込まれています。この上昇傾向は、おむつや女性用衛生用品などのパーソナルケア製品で広く使用されている高吸水性ポリマー(SAP)の製造において、前駆体として重要な役割を果たしていることに起因しています。世界人口の増加と衛生意識の高まりがSAPの需要を牽引しており、それによって市場が拡大しています。
最終用途に関する分析
2025年には、パーソナルケア製品が市場収益シェアの30.0%以上を占め、最大のシェアとなりました。これは、超吸収性ポリマー(SAP)への使用が牽引したものです。これらのポリマーは、おむつ、大人用失禁用品、女性用衛生用品において不可欠な成分であり、大量の液体を保持・吸収する能力が極めて重要です。世界人口の増加、特に新興経済国における人口増加と可処分所得の向上により、パーソナルケア製品の需要が刺激され、市場の成長を牽引しています。
接着剤およびシーラントは、予測期間中に著しいCAGRで成長すると見込まれています。アクリル系接着剤は、その優れた接着性、柔軟性、および湿気や紫外線などの環境要因に対する耐性から、広く採用されています。建設業界の活況、修繕・メンテナンス活動の増加、そして自動車セクターの成長が、これらの製品への需要を牽引しています。例えば、2024年6月、建築および自動車産業向けに製品を提供する特殊化学品企業が、中国・遼寧省に新製造工場を開設しました。この工場の主な役割は、モルタル、タイル用接着剤、および建設用ソリューションの製造でした。
地域別動向
2025年、アジア太平洋地域のアクリル酸産業は、売上高シェア約40.0%で市場を支配しました。急速な工業化、都市化、および可処分所得の増加により、予測期間中に市場は成長すると見込まれています。同地域で急成長している建設、自動車、およびパーソナルケアの各セクターが、アクリル酸系製品の需要を牽引しています。
中国のアクリル酸産業は、2025年にアジア太平洋地域で最大のシェアを占めました。同国の急速な経済成長と大規模なインフラプロジェクトが相まって、塗料、コーティング剤、接着剤、シーラントの堅調な市場が形成されています。さらに、中国で拡大を続ける自動車およびパーソナルケア産業が、アクリル酸誘導体の需要を後押ししています。
北米のアクリル酸市場の動向
北米のアクリル酸産業は、予測期間中に著しいCAGRで成長すると見込まれています。これは、建設、自動車、パーソナルケアなどの最終用途産業の堅調な成長によるものです。同地域は、アクリル酸およびその誘導体の確立された製造基盤に加え、強力な研究開発エコシステムを誇っています。
アクリル酸市場の主要企業に関する洞察
アクリル酸市場の主要企業には、Vigon International, LLC、SMC、BASF SE、Arkema、LG Chemなどが挙げられます。
- 日本触媒株式会社は、日本の大阪に拠点を置く化学企業であり、多様な基礎化学品および機能性化学品の製造・販売を専門としています。
- ダウは、ミシガン州ミッドランドに本社を置く米国の多国籍企業です。同社は材料科学を専門とし、主に様々な産業向けのサプライヤーとして事業を展開しています。その製品ポートフォリオには、幅広い化学製品、プラスチック、農産物が含まれています。
アクリル酸市場の主要企業
本アクリル酸市場調査では、以下の主要企業について分析を行いました:
- Vigon International, LLC.
- SMC
- BASF SE
- Arkema
- LG Chem
- Shanghai Huayi Acrylic Acid Co., Ltd
- NIPPON SHOKUBAI CO., LTD.
- Dow
- Sinopec
- Formosa Plastics Corporation, U.S.A
- Sasol
- Wanhua
最近の動向
- 2025年2月、LGケムは、微生物発酵により3-ヒドロキシプロピオン酸(3HP)から製造された、米国農務省(USDA)認定のバイオベース製品である100%バイオベースのアクリル酸の試作生産を開始しました。この開発は、化石燃料由来の原料への依存度を低減することを目的とした、持続可能で再生可能な化学品生産技術に対する業界の関心が高まっていることを浮き彫りにしました。
- 2023年5月、日本触媒は、インドネシアのチレゴンにおいて、PT. NIPPON SHOKUBAI INDONESIAによる新たなアクリル酸(AA)生産施設の稼働開始を発表しました。約2億米ドルの投資により建設された同施設は、年間10万メートルトンの生産能力を有しており、地域におけるアクリル酸の供給体制を強化し、下流の化学用途における需要の拡大を支えることを目的として設立されました。
世界のアクリル酸市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、用途、最終用途、および地域に基づいて、世界のアクリル酸市場レポートを以下のとおりセグメント化しました:
- 用途別見通し(数量、キロトン; 売上高、10億米ドル、2021年~2033年)
- アクリレートエステル
- 氷晶アクリル酸
- その他
- 最終用途別見通し(数量、キロトン;売上高、10億米ドル、2021年~2033年)
- 界面活性剤および表面コーティング
- 有機化学品
- 接着剤およびシーラント
- 繊維
- 水処理
- パーソナルケア製品
- その他
- 地域別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ベルギー
- ドイツ
- フランス
- アジア太平洋
- 中国
- 日本
- インド
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証と公表
1.4. 調査範囲と仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 アクリル酸市場の変動要因、動向、および範囲
3.1. 市場の概要/将来展望
3.2. 市場規模と成長見通し(10億米ドル、数量:キロトン)
3.3. 市場動向
3.3.1. 市場推進要因の分析
3.3.2. 市場制約要因の分析
3.4. アクリル酸市場の分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者からの脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的環境
3.4.2.5. 法的環境
第4章 アクリル酸市場:用途別推定値およびトレンド分析
4.1. セグメント概要
4.2. アクリル酸市場:用途別動向分析、2025年および2033年(百万米ドル、キロトン単位)
4.3. アクリレートエステル
4.3.1. アクリレートエステル市場の収益推計および予測、2021年~2033年(百万米ドル、キロトン単位)
4.4. 氷晶アクリル酸
4.4.1. 氷晶アクリル酸市場の収益推計および予測、2021年~2033年(百万米ドル、キロトン単位)
4.5. その他
4.5.1. その他市場の収益推計および予測、2021年~2033年(百万米ドル、キロトン単位)
第5章 アクリル酸市場:最終用途別の推計および動向分析
5.1. セグメント概要
5.2. アクリル酸市場:最終用途別の推移分析(2025年および2033年)(単位:百万米ドル、数量:キロトン)
5.3. 界面活性剤および表面コーティング
5.3.1. 界面活性剤および表面コーティング市場の売上高推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
5.4. 有機化学品
5.4.1. 有機化学品市場の売上高推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
5.5. 接着剤およびシーラント
5.5.1. 接着剤およびシーラント市場の売上高推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
5.6. 繊維
5.6.1. 繊維市場の売上高推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
5.7. 水処理
5.7.1. 水処理市場の売上高推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
5.8. パーソナルケア製品(高吸水性おむつなど)
5.8.1. パーソナルケア製品(高吸水性おむつなど)市場の収益推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
5.9. その他
5.9.1. その他市場の収益推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
第6章 アクリル酸市場:地域別推計およびトレンド分析
6.1. アクリル酸の地域別市場シェア、2025年および2033年(百万米ドル、数量:キロトン)
6.2. 北米
6.2.1. 北米のアクリル酸市場:推計および予測(2021年~2033年)(単位:百万米ドル、数量:キロトン)
6.2.2. 米国
6.2.2.1. 米国のアクリル酸市場の推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
6.2.3. カナダ
6.2.3.1. カナダのアクリル酸市場の推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
6.2.4. メキシコ
6.2.4.1. メキシコのアクリル酸市場の見積もりおよび予測、2021年~2033年(百万米ドル、数量:キロトン)
6.3. 欧州
6.3.1. 欧州のアクリル酸市場に関する推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
6.3.2. ベルギー
6.3.2.1. ベルギーのアクリル酸市場に関する推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
6.3.3. ドイツ
6.3.3.1. ドイツのアクリル酸市場:推計および予測(2021年~2033年)(単位:百万米ドル、数量:キロトン)
6.3.4. フランス
6.3.4.1. フランスのアクリル酸市場の推計および予測、2021年~2033年(百万米ドル、キロトン単位)
6.4. アジア太平洋地域
6.4.1. アジア太平洋地域のアクリル酸市場の推計および予測、2021年~2033年(百万米ドル、キロトン単位)
6.4.2. 中国
6.4.2.1. 中国のアクリル酸市場の見積もりおよび予測、2021年~2033年(百万米ドル、数量:キロトン)
6.4.3. 日本
6.4.3.1.
日本のアクリル酸市場の推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
6.4.4. インド
6.4.4.1. インドのアクリル酸市場の推計および予測、2021年~2033年(百万米ドル、数量:キロトン)
6.5. ラテンアメリカ
6.5.1. ラテンアメリカのアクリル酸市場の見積もりと予測、2021年~2033年(百万米ドル、数量:キロトン)
6.5.2. ブラジル
6.5.2.1. ブラジルのアクリル酸市場に関する推計および予測、2021年~2033年(百万米ドル、キロトン単位)
6.6. 中東およびアフリカ
6.6.1. 中東およびアフリカのアクリル酸市場の見積もりおよび予測、2021年~2033年(百万米ドル、数量:キロトン)
6.6.2. サウジアラビア
6.6.2.1. サウジアラビアのアクリル酸市場の見積もりおよび予測、2021年~2033年(百万米ドル、数量:キロトン)
第7章 競争環境
7.1. 主要市場参加者による最近の動向および影響分析
7.2. 企業の分類
7.3. 企業のヒートマップ分析
7.4. 企業概要
7.4.1. Vigon International, LLC.
7.4.1.1. 企業の概要
7.4.1.2. 財務実績
7.4.1.3. 製品ベンチマーク
7.4.1.4. 最近の動向/戦略的取り組み
7.4.2. SMC
7.4.2.1. 参加企業の概要
7.4.2.2. 財務実績
7.4.2.3. 製品ベンチマーク
7.4.2.4. 最近の動向/戦略的取り組み
7.4.3. BASF SE
7.4.3.1. 参加企業の概要
7.4.3.2. 財務実績
7.4.3.3. 製品ベンチマーク
7.4.3.4. 最近の動向/戦略的取り組み
7.4.4. アルケマ
7.4.4.1. 参加企業の概要
7.4.4.2. 財務実績
7.4.4.3. 製品ベンチマーク
7.4.4.4. 最近の動向/戦略的取り組み
7.4.5. LGケム
7.4.5.1. 参加企業の概要
7.4.5.2. 財務実績
7.4.5.3. 製品ベンチマーク
7.4.5.4. 最近の動向/戦略的取り組み
7.4.6. 上海華芸アクリル酸株式会社
7.4.6.1. 参加企業の概要
7.4.6.2. 財務実績
7.4.6.3. 製品ベンチマーク
7.4.6.4. 最近の動向/戦略的取り組み
7.4.7. 全日本触媒株式会社
7.4.7.1. 参加企業の概要
7.4.7.2.
財務実績
7.4.7.3. 製品ベンチマーク
7.4.7.4. 最近の動向/戦略的取り組み
7.4.8. ダウ
7.4.8.1. 参加企業の概要
7.4.8.2. 財務実績
7.4.8.3. 製品ベンチマーク
7.4.8.4. 最近の動向/戦略的取り組み
7.4.9. シノペック
7.4.9.1. 参加企業の概要
7.4.9.2. 財務実績
7.4.9.3. 製品ベンチマーク
7.4.9.4. 最近の動向/戦略的取り組み
7.4.10. フォルモサ・プラスチック・コーポレーション(米国)
7.4.10.1. 参加企業の概要
7.4.10.2. 財務実績
7.4.10.3. 製品ベンチマーク
7.4.10.4. 最近の動向/戦略的取り組み
7.4.11. サソル
7.4.11.1. 参加企業の概要
7.4.11.2. 財務実績
7.4.11.3. 製品ベンチマーク
7.4.11.4. 最近の動向/戦略的取り組み
7.4.12. Wanhua
7.4.12.1. 参加企業の概要
7.4.12.2. 財務実績
7.4.12.3. 製品ベンチマーク
7.4.12.4. 最近の動向/戦略的取り組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









