主な市場動向と洞察
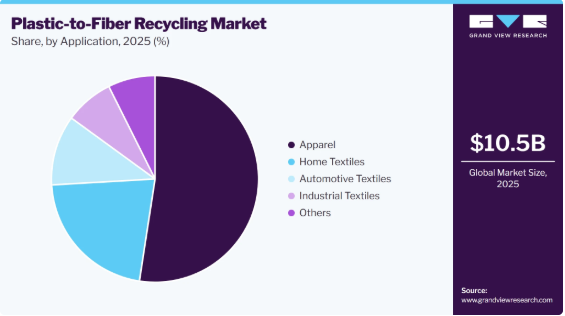
- 用途別:2025年には、アパレル用繊維セグメントが52.4%という最大の市場シェアを占めました。
- 繊維種別:2025年には、短繊維セグメントが売上高シェア63.0%で市場を席巻しました。
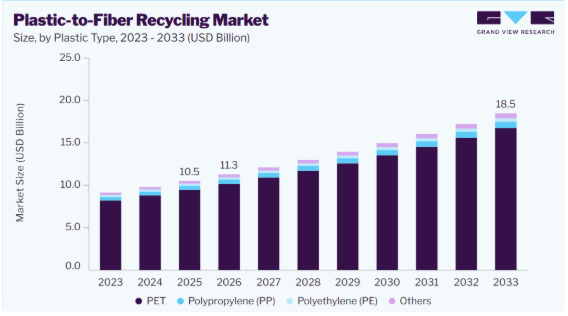
- プラスチック種別:2025年には、PETセグメントが89.9%という最高の売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア45.6%)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:105億米ドル
- 2026年の推定市場規模:113億米ドル
- 2033年までの予測市場規模:185億米ドル
- CAGR(2026年~2033年):7.3%
この市場では主に、消費後および産業由来のプラスチック廃棄物、特にポリエチレンテレフタレート(PET)を、再生ポリエステル繊維、フィラメント、糸、不織布に転換しています。再生素材を含むテキスタイルへの需要の高まりや、循環型マテリアルフローへの重視が進んでいることから、回収、選別、加工、繊維製造の各分野における投資が促進されています。
プラスチック汚染やテキスタイル廃棄物に対する懸念の高まりにより、プラスチックとテキスタイルのバリューチェーンを結びつけることのできる技術への需要が強まっています。機械的リサイクルは依然として最も確立された手法であり、PETの選別、洗浄、破砕、溶融、押出、および繊維への紡糸が含まれます。しかし、原料の品質、汚染、ポリマーの劣化、および高品質なPET廃棄物をめぐる競争により、より高度な処理技術への圧力が高まっています。その結果、リサイクル業者や繊維メーカーは、より高品質な再生原料を生産できる化学的リサイクル、脱重合、溶剤ベースのプロセス、およびその他の技術をますます評価するようになっています。
技術開発の進展により、市場は従来の「ボトルから繊維」へのリサイクルから、より広範な「プラスチックから繊維」および「繊維から繊維」への循環型システムへと移行しつつあります。機械的PETリサイクルは、商業的に確立された再生ポリエステルを引き続き供給している一方、化学リサイクルは、汚染された原料、混合原料、または劣化した原料に伴う制限を克服するために開発が進められています。グリコール分解、加水分解、メタノール分解、酵素処理、溶解、高度な選別、および改良されたポリマー精製といった技術により、潜在的な原料基盤が拡大しています。
市場の動向
この市場は、線形なプラスチックおよび繊維生産から、循環型材料システムへの移行によって形作られています。アパレル、ホームテキスタイル、自動車用テキスタイル、履物、および産業用途からの需要により、メーカーは自社製品に再生繊維を取り入れるよう促されています。同時に、原料の入手可能性、加工の経済性、品質要件、リサイクル技術の成熟度、および規制上の圧力によって、さまざまなリサイクル経路の商業的な魅力が決まります。市場は、従来のPETボトルリサイクルから、多様なプラスチックおよび繊維廃棄物原料へと徐々に移行しつつあります。
市場の集中度と特徴
市場は中程度の分散状態にあり、老舗のポリエステルメーカーや垂直統合型の繊維企業が、専門のリサイクル業者、廃棄物管理会社、技術開発企業、新興の化学リサイクル企業と並んで事業を展開しています。機械的PETから繊維への製造は比較的成熟しており、確立されたプレイヤーやサプライチェーンが存在する一方、先進的な化学リサイクルは、技術開発企業やパイロット規模から商業規模までのプロジェクトに分散した状態が続いています。企業が原料を確保し、独自のリサイクル技術を開発し、繊維生産能力を確立し、プラスチックおよび繊維のバリューチェーン全体で提携関係を構築するにつれ、市場の統合が進むと予想されます。
代替品の脅威は中程度です。これは、プラスチックから繊維へリサイクルされたポリエステルが、バージンポリエステル、繊維廃棄物から直接得られるリサイクル繊維、リサイクルナイロン、再生セルロース繊維、バイオベース繊維、およびその他の優先される代替素材と競合しているためです。バージンポリエステルは、その安定した供給、性能、製造インフラにより、依然として重要な競合素材となっています。しかし、規制やブランドレベルでのサステナビリティ要件の強化により、化石由来のバージン繊維の長期的な魅力は低下しつつあり、一方で、繊維から繊維へのリサイクルが、ペットボトル由来のリサイクルポリエステルに代わる直接的な代替手段として台頭してきています。
プラスチック種別の動向
2025年には、PETセグメントが売上高シェアの89.9%を占め、最高を記録しました。これは、使用済みPETボトルや包装廃棄物が広く入手可能であること、およびPETを回収・選別・洗浄し、再生ポリエステルに加工するための確立されたインフラに支えられたものです。また、PETは、バージンポリエステルの代替として再生ポリエステル繊維を求めるアパレルおよび繊維メーカーからの強い需要の恩恵も受けています。機械的PETリサイクルの成熟に加え、リサイクル業者、繊維メーカー、およびグローバルアパレルブランド間の確立された関係が相まって、市場におけるPETの優位性は引き続き強まっています。
ポリプロピレン(PP)セグメントは、リサイクル技術の進歩によりPP廃棄物を繊維グレードの素材に変換することがますます可能になっていることから、予測期間中に年平均成長率(CAGR)5.9%で成長すると見込まれています。PP包装材、工業用資材、不織布製品、および繊維廃棄物の量が増加していることで、PET以外の原料基盤を拡大する機会が生まれています。選別、精製、押出、および繊維紡糸技術の向上により、自動車、工業用、およびテクニカルテキスタイルなどの用途に向けた再生PP繊維の開発が後押しされています。再生素材への需要の高まりや、プラスチック原料の多様化に向けた取り組みが、このセグメントをさらに支えると予想されます。
繊維種別の分析
2025年には、アパレル、ホームテキスタイル、不織布、家具、および産業用途における再生ポリエステル短繊維の広範な利用に牽引され、短繊維セグメントが63.0%という最大の売上高シェアを占めました。再生ステープル繊維は、他の繊維と混紡でき、従来の繊維製造システムで加工できるため、再生プラスチックを製品に組み込もうとするメーカーにとって商業的に魅力的です。確立された機械的リサイクルプロセスと幅広い下流用途が、再生ステープル繊維、特にPET廃棄物から製造されたものの普及を支えてきました。
フィラメント繊維セグメントは、アパレルや技術用途において、より高い性能、均一性、美的特性を提供できる再生繊維に対する繊維メーカーの需要が高まっていることから、予測期間中に年平均成長率(CAGR)7.7%で成長すると見込まれています。再生フィラメント糸は、滑らかさ、強度、連続糸の特性が重要となるスポーツウェア、アクティブウェア、ファッションテキスタイル、およびプレミアム用途において特に適しています。ポリマーの精製、溶融加工、および紡糸技術の進歩により、再生フィラメント繊維の品質は向上しており、一方で、再生素材に対するブランドの取り組みが強化されることで、その採用に向けたさらなる機会が生まれています。
用途に関する洞察
2025年には、アパレル分野が売上高市場シェアの52.4%を占め、最も高いシェアを記録しました。これは、衣類、スポーツウェア、アクティブウェア、アウターウェア、およびその他の衣料品カテゴリーにおいて、再生ポリエステル繊維が広く採用されたためです。主要なアパレルブランドは、化石由来のバージン素材への依存度を低減し、持続可能性の目標を達成するために、製品コレクションに再生合成繊維をますます取り入れています。PETの回収・リサイクルからポリエステル繊維および糸の生産に至る確立されたサプライチェーンが、アパレル分野における再生繊維の使用をさらに後押ししています。消費者の意識の高まりや、ファッション業界全体における持続可能性への取り組みが、需要を継続的に押し上げています。
自動車用テキスタイル分野は、自動車メーカーが内装や機能性テキスタイル部品にリサイクル素材をますます採用していることから、予測期間中に年平均成長率(CAGR)8.1%で成長すると見込まれています。リサイクルポリエステルやその他のプラスチック由来の繊維は、耐久性や素材性能が重要なカーペット、シート生地、ヘッドライナー、トランクライナー、断熱材、その他の内装用途に使用できます。車両の軽量化、リサイクル素材の含有率向上、循環型素材の利用、および環境負荷の低減への注目が高まっていることから、自動車メーカーやサプライヤーは、リサイクル合成繊維の利用拡大を推進しています。
地域別動向
アジア太平洋地域は、大規模なポリエステル、繊維、アパレル、およびプラスチック産業に牽引され、2025年には45.6%という最大の売上高シェアを占め、世界のプラスチックから繊維へのリサイクル市場をリードしました。同地域は、広範なPETの回収・リサイクルインフラ、確立されたポリマー加工能力、および主要な繊維製造クラスターへの近接性という利点を有しています。中国、インド、日本、韓国、および東南アジア諸国は、再生ポリエステルおよび循環型繊維のサプライチェーンへの投資を拡大しています。国際ブランドからの持続可能性に関する要件の高まりにより、地域のメーカーは、トレーサビリティとリサイクル効率を向上させながら、再生素材を含む製品の生産を拡大するよう促されています。
中国のプラスチックから繊維へのリサイクル市場の動向
中国のプラスチックから繊維へのリサイクル市場は主要な生産拠点であり、プラスチックリサイクル、ポリマー加工、紡糸、繊維製造において広範な能力を有しています。石油化学からポリエステル、そして繊維に至る統合されたバリューチェーンは、メーカーに対し、再生ポリエステル生産を拡大するための確固たる基盤を提供しています。環境要件の強化や循環型経済イニシアチブの発展により、再生材料の利用拡大が促進されています。また、企業は、より複雑なプラスチックや繊維廃棄物を処理できる先進的なリサイクル技術の検討も進めています。
北米のプラスチックから繊維へのリサイクル市場の動向
北米のプラスチックから繊維へのリサイクル市場は、PETの回収、リサイクル、ポリマー加工、繊維製造のエコシステムが十分に整備されており、使用済みプラスチックからの再生ポリエステル繊維の生産を支えています。ブランドやメーカーが再生原料のサプライチェーンやトレーサビリティをより厳格に管理しようとする中、同地域では国内のリサイクル能力に対する関心が高まっています。アパレルや消費財企業による持続可能性への取り組みが、再生繊維の需要を支えています。また、先進的なリサイクル技術は、従来の機械的リサイクルでは処理が困難な廃棄物ストリームを処理できる可能性を秘めているため、投資を集めています。
米国のプラスチックから繊維へのリサイクル市場は、確立されたPETリサイクルインフラ、大規模な消費財市場、そしてアパレル、履物、インテリア、産業用繊維企業からの強い需要に支えられています。再生ポリエステルメーカーは、原料の品質向上、回収効率の向上、およびサプライチェーンのトレーサビリティの向上にますます注力しています。また、企業が従来のペットボトル由来のリサイクルポリエステルに代わる選択肢を模索する中、繊維から繊維へのリサイクル技術や化学的リサイクル技術への関心も高まっています。企業のサステナビリティへの取り組みや循環型経済のイニシアチブが、国内のリサイクル能力への投資を後押ししています。
欧州のプラスチックから繊維へのリサイクル市場の動向
欧州のプラスチックから繊維へのリサイクル市場は、サステナビリティに関する規制が繊維政策や循環型経済政策と密接に連携しているため、この分野における重要な市場となっています。EUは、繊維廃棄物の回収、生産者責任、リサイクル可能性、および循環型製品設計に関する要件を強化しており、リサイクル繊維の採用に対するより強力なインセンティブを生み出しています。欧州のブランドや繊維メーカーは、検証可能な生産履歴と、環境性能が向上したリサイクル素材をますます求めています。また、この地域は、繊維から繊維へのリサイクルおよび先進的なポリマーリサイクル技術の開発における重要な拠点でもあります。
ドイツのプラスチックから繊維へのリサイクル市場は、リサイクル産業が十分に発達しており、厳しい環境規制と、プラスチックおよび繊維のリサイクル技術を支える高度な機械工学技術が備わっています。同国の繊維・化学産業は、循環型材料システムや高品質な再生ポリマーへの関心を高めています。ドイツ企業は、選別、リサイクル設備、ポリマー加工、繊維製造、技術開発に携わっており、プラスチックから繊維へのバリューチェーン全体にわたりビジネスチャンスを生み出しています。
中南米のプラスチックから繊維へのリサイクル市場の動向
中南米(CSA)におけるプラスチックから繊維へのリサイクル市場は、プラスチック廃棄物の発生量の増加、繊維産業の拡大、および国際的なアパレルブランドからの持続可能性への要求の高まりにより、新たな可能性を秘めています。ブラジルとメキシコは重要な製造および消費市場を提供しており、その他の国々では回収・リサイクルインフラが整備されつつあります。PETボトルのリサイクルは、確立されたリサイクル経路があり、ポリエステル繊維へと変換できるため、最も参入しやすい分野となっています。
中東・アフリカのプラスチックから繊維へのリサイクル市場の動向
中東・アフリカ(CSA)におけるプラスチックから繊維へのリサイクル市場は、まだ発展の初期段階にありますが、政府や企業が廃棄物管理、循環型経済、持続可能な製造に注力するにつれて、長期的な可能性を秘めています。湾岸諸国は、リサイクルインフラや製造活動の多角化に投資しており、高度なプラスチックリサイクルやポリマー加工施設への機会を生み出しています。アフリカでは、都市化の進展やプラスチック廃棄物の課題により、PETの回収・リサイクルに大きな可能性がありますが、回収・選別インフラは国によって依然として不均一な状況です。
プラスチックから繊維へのリサイクルに関する主要企業の洞察
この市場で事業を展開する主要企業には、Indorama VenturesやFar Eastern New Centuryなどが挙げられます。また、AquafilやNan Ya Plastics Corporationなどは、新興の市場参加者です。
- Indorama Venturesは、タイを拠点とするグローバルな化学・中間体メーカーであり、PET、再生PET、ポリエステル繊維、および糸の分野で強固な地位を築いています。同社は、消費後PET廃棄物を、繊維・アパレル用途に広く使用される再生ポリエステル繊維を含む再生材料へと変換するリサイクル施設を運営しています。
- ファー・イースタン・ニュー・センチュリーは、台湾を拠点とする多角的な製造企業であり、石油化学、ポリエステル、繊維、再生材料の各分野で事業を展開しています。同社は、使用済みPETボトルから再生ポリエステル繊維や糸を生産しており、ボトルから繊維へのリサイクルを支える技術を開発しています。その統合されたサプライチェーン、リサイクル能力、そして国際的な繊維・アパレルブランドとの提携関係が、再生繊維市場における同社の地位を強固なものにしています。
- アクアフィルは、イタリアに拠点を置くメーカーで、合成繊維、特にナイロンを専門としており、同社の「エコニル(ECONYL)」再生システムは、循環型経済における主要な製品となっています。同社は、廃棄された漁網、生地の端切れ、その他のナイロン系素材などのナイロン廃棄物を回収し、高品質なナイロン糸に再生しています。
- 南亜プラスチック(Nan Ya Plastics Corporation)は、台湾に拠点を置くメーカーであり、プラスチック、石油化学製品、ポリエステル素材、繊維、電子材料などの分野で事業を展開しています。同社は、回収されたPET原料を用いてポリエステル繊維および再生ポリエステル素材を生産しており、繊維製品や工業製品への応用を支援しています。
主要なプラスチックから繊維へのリサイクル企業
本調査では、プラスチックから繊維へのリサイクル市場に関する主要企業について、以下の企業を分析対象としています。
- Indorama Ventures
- Far Eastern New Century
- Unifi, Inc.
- Reliance Industries Limited
- Hyosung TNC
- TEIJIN LIMITED
- Nan Ya Plastics Corporation
- Aquafil
- JB Ecotex
- Alpek Polyester
最近の動向
- 2025年8月、インドラマ・ベンチャーズは、全世界の事業拠点においてPETボトル1,500億本のリサイクルを達成したと発表しました。同社は、PETリサイクル活動を通じて大量のプラスチック廃棄物の発生を抑制し、繊維、シート、ボトル用途向けのPETフレーク生産を引き続き支援していると報告しました。
- 2026年2月、ユニフィ社は、同社の「REPREVE」プラットフォームを基盤として、2030年度までに650億本のプラスチックボトルをリサイクルするという新たな目標を発表しました。また、同社は2026年初頭までに、REPREVEを通じて460億本以上のボトルを再生繊維に変換したと報告しました。
世界のプラスチックから繊維へのリサイクル市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの売上高の伸びを予測するとともに、2021年から2033年までの各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、プラスチックの種類、繊維の種類、用途、および地域に基づいて、世界のプラスチックから繊維へのリサイクル市場をセグメント化しました:
- プラスチック種別別見通し(売上高、10億米ドル、2021年~2033年)
- PET
- ポリプロピレン(PP)
- ポリエチレン(PE)
- その他
- 繊維種別別見通し(売上高、10億米ドル、2021年~2033年)
- ステープル繊維
- フィラメント繊維
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- アパレル
- ホームテキスタイル
- 自動車用テキスタイル
- 産業用テキスタイル
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 中南米
- ブラジル
- 中東・アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料
1.3.4. 第三者による見解
1.3.5. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場の見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 プラスチックから繊維へのリサイクル市場の変数、動向、および範囲
3.1. 関連市場の展望
3.2. バリューチェーン分析
3.2.1. 販売チャネル分析
3.3. 規制の枠組み
3.3.1. 規制
3.3.2. アナリストの見解
3.4. 技術動向
3.4.1. 先進的なPET解重合および化学的リサイクル
3.4.2. 自動選別およびAIを活用した原料識別
3.4.3. 酵素利用および環境負荷の低いリサイクル技術
3.5. 市場ダイナミクス
3.5.1. 市場推進要因の分析
3.5.2. 市場の制約要因分析
3.5.3. 業界の機会
3.5.4. 市場の課題
3.6. ビジネス環境分析
3.6.1. ポーターの分析
3.6.1.1. 供給者の交渉力
3.6.1.2. 買い手の交渉力
3.6.1.3. 代替品の脅威
3.6.1.4. 新規参入者による脅威
3.6.1.5. 競合他社間の競争
3.6.2. PESTEL分析
3.6.2.1. 政治的環境
3.6.2.2. 環境情勢
3.6.2.3. 社会情勢
3.6.2.4. 技術情勢
3.6.2.5. 経済情勢
3.6.2.6. 法的環境
3.7. サステナビリティの動向
3.7.1. バージンポリエステル消費量の削減
3.7.2. リサイクル繊維のブランドによる採用拡大
3.7.3. トレーサビリティのあるリサイクル素材への需要の高まり
3.7.4. 循環型および低炭素な繊維生産への注力
3.8. バイヤー・インテリジェンス
3.8.1. カテゴリー別バイヤー企業の特定
3.8.2. バイヤー企業データベース
3.8.3. 素材消費量および調達状況の評価
3.8.4. バイヤーおよび購買動向に関するインサイト
第4章 プラスチックから繊維へのリサイクル市場:プラスチック種類別の推計およびトレンド分析
4.1. プラスチック種類別の要点
4.2. プラスチック種類別の市場シェア分析(2025年および2033年)
4.3. プラスチックから繊維へのリサイクル市場の推計および予測(プラスチック種類別、2021年~2033年)(10億米ドル)
4.4. PET
4.4.1. プラスチックから繊維へのリサイクル市場の推計および予測(PET別、2021年~2033年)(10億米ドル)
4.5. ポリプロピレン(PP)
4.5.1. プラスチックから繊維へのリサイクル市場規模の推計および予測(ポリプロピレン(PP)別)、2021年~2033年(10億米ドル)
4.6. ポリエチレン(PE)
4.6.1. ポリエチレン(PE)別 プラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
4.7. その他
4.7.1. その他別 プラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
第5章 プラスチックから繊維へのリサイクル市場:繊維種別における推計および動向分析
5.1. 繊維種別に関する要点
5.2. 繊維種別における市場シェア分析(2025年および2033年)
5.3. プラスチックから繊維へのリサイクル市場の推計および予測(繊維種別、2021年~2033年)(10億米ドル)
5.4. ステープル繊維
5.4.1. プラスチックから繊維へのリサイクル市場規模の推計および予測(ステープル繊維別、2021年~2033年)(10億米ドル)
5.5. フィラメント繊維
5.5.1. フィラメント繊維別 プラスチックから繊維へのリサイクル市場規模の推計および予測、2021年~2033年(10億米ドル)
第6章 プラスチックから繊維へのリサイクル市場:用途別推計および動向分析
6.1. 用途別の要点
6.2. 用途別市場シェア分析(2025年および2033年)
6.3. プラスチックから繊維へのリサイクル市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
6.4. アパレル
6.4.1. アパレル向けプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
6.5. ホームテキスタイル
6.5.1. ホームテキスタイル向けプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
6.6. 自動車用テキスタイル
6.6.1. 自動車用テキスタイル向けプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
6.7. 産業用テキスタイル
6.7.1. 産業用テキスタイルにおけるプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
6.8. その他
6.8.1. その他におけるプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
第7章 プラスチックから繊維へのリサイクル市場:地域別推計および動向分析
7.1. 主なポイント
7.2. 地域別市場シェア分析(2025年および2033年)
7.3. 北米
7.3.1. 北米のプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.3. 2. 北米におけるプラスチックから繊維へのリサイクル市場の推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.3.3. 北米におけるプラスチックから繊維へのリサイクル市場の推計および予測(プラスチック種別、2021年~2033年) (10億米ドル)
7.3.4. 北米のプラスチックから繊維へのリサイクル市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.3.5. 米国
7.3.5.1. 米国のプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.3.5.2. 米国のプラスチックから繊維へのリサイクル市場の推計および予測、繊維種別、2021年~2033年(10億米ドル)
7.3.5.3. 米国におけるプラスチックから繊維へのリサイクル市場の推計および予測(プラスチック種類別、2021年~2033年)(10億米ドル)
7.3.5.4. 米国におけるプラスチックから繊維へのリサイクル市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
7.3.6. カナダ
7.3.6.1. カナダのプラスチックから繊維へのリサイクル市場:推計および予測、2021年~2033年(10億米ドル)
7.3.6.2. カナダのプラスチックから繊維へのリサイクル市場:繊維種別、2021年~2033年 (10億米ドル)
7.3.6.3. カナダのプラスチックから繊維へのリサイクル市場:推計および予測、2021年~2033年(プラスチック種類別)(10億米ドル)
7.3.6.4. カナダのプラスチックから繊維へのリサイクル市場:推計および予測、2021年~2033年(用途別)(10億米ドル)
7.3.7. メキシコ
7.3.7.1. メキシコのプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.3.7.2. メキシコのプラスチックから繊維へのリサイクル市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.3.7.3. メキシコのプラスチックから繊維へのリサイクル市場:プラスチック種別、2021年~2033年(10億米ドル)
7.3.7.4. メキシコのプラスチックから繊維へのリサイクル市場:用途別、2021年~2033年(10億米ドル)
7.4. 欧州
7.4.1. 欧州のプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.4.2. 欧州のプラスチックから繊維へのリサイクル市場の推計および予測、繊維種別、2021年~2033年(10億米ドル)
7.4.3. 欧州のプラスチックから繊維へのリサイクル市場:推計および予測(プラスチック種類別、2021年~2033年)(10億米ドル)
7.4.4. 欧州のプラスチックから繊維へのリサイクル市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.4.5. 英国
7.4.5.1. 英国のプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.4.5.2. 英国のプラスチックから繊維へのリサイクル市場の推計および予測、繊維種別、2021年~2033年 (10億米ドル)
7.4.5.3. 英国のプラスチックから繊維へのリサイクル市場の推計および予測、プラスチック種別、2021年~2033年(10億米ドル)
7.4.5.4. 英国のプラスチックから繊維へのリサイクル市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.4.6. ドイツ
7.4.6.1. ドイツのプラスチックから繊維へのリサイクル市場:推計および予測(2021年~2033年)(10億米ドル)
7.4.6.2. ドイツのプラスチックから繊維へのリサイクル市場:2021年~2033年の推計および予測(繊維の種類別、10億米ドル)
7.4.6.3. ドイツのプラスチックから繊維へのリサイクル市場:プラスチック種類別推計および予測、2021年~2033年(10億米ドル)
7.4.6.4. ドイツのプラスチックから繊維へのリサイクル市場:用途別推計および予測、2021年~2033年(10億米ドル)
7.4.7. フランス
7.4.7.1. フランスのプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.4.7.2. フランスのプラスチックから繊維へのリサイクル市場の推計および予測(繊維種別)、2021年~2033年(10億米ドル)
7.4.7.3. フランスにおけるプラスチックから繊維へのリサイクル市場の推計および予測、プラスチック種類別、2021年~2033年(10億米ドル)
7.4.7.4. フランスにおけるプラスチックから繊維へのリサイクル市場の推計および予測、用途別、2021年~2033年(10億米ドル)
7.4.8. イタリア
7.4.8.1. イタリアのプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.4.8.2. イタリアのプラスチックから繊維へのリサイクル市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.4.8.3. イタリアのプラスチックから繊維へのリサイクル市場:推計および予測(プラスチック種類別、2021年~2033年)(10億米ドル)
7.4.8.4. イタリアのプラスチックから繊維へのリサイクル市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.4.9. スペイン
7.4.9.1. スペインのプラスチックから繊維へのリサイクル市場:推計および予測、2021年~2033年(10億米ドル)
7.4.9.2. スペインのプラスチックから繊維へのリサイクル市場:繊維種別、2021年~2033年(10億米ドル)
7.4.9.3. スペインのプラスチックから繊維へのリサイクル市場:推計および予測(プラスチック種別、2021年~2033年)(10億米ドル)
7.4.9.4. スペインのプラスチックから繊維へのリサイクル市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域のプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年 (10億米ドル)
7.5.2. アジア太平洋地域のプラスチックから繊維へのリサイクル市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.5.3. アジア太平洋地域のプラスチックから繊維へのリサイクル市場:推計および予測(プラスチック種別、2021年~2033年)(10億米ドル)
7.5.4. アジア太平洋地域のプラスチックから繊維へのリサイクル市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.5.5. 中国
7.5.5.1. 中国のプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.5.5.2. 中国のプラスチックから繊維へのリサイクル市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.5.5.3. 中国のプラスチックから繊維へのリサイクル市場:推計および予測、 プラスチック種別、2021年~2033年(10億米ドル)
7.5.5.4. 中国のプラスチックから繊維へのリサイクル市場:推計および予測、用途別、2021年~2033年 (10億米ドル)
7.5.6. 日本
7.5.6.1. 日本のプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.5.6. 2. 日本のプラスチックから繊維へのリサイクル市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.5.6.3. 日本のプラスチックから繊維へのリサイクル市場:推計および予測(プラスチック種別、2021年~2033年)(10億米ドル)
7.5.6.4. 日本のプラスチックから繊維へのリサイクル市場:用途別、2021年~2033年(10億米ドル)
7.5.7. インド
7.5.7.1. インドのプラスチックから繊維へのリサイクル市場:推計および予測、2021年~2033年(10億米ドル)
7.5.7.2. インドのプラスチックから繊維へのリサイクル市場:繊維種別、2021年~2033年 (10億米ドル)
7.5.7.3. インドのプラスチックから繊維へのリサイクル市場:推計および予測、2021年~2033年(プラスチック種類別)(10億米ドル)
7.5.7.4. インドのプラスチックから繊維へのリサイクル市場:推計および予測、2021年~2033年(用途別) (10億米ドル)
7.5.8. 韓国
7.5.8.1. 韓国におけるプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.5.8. 2. 韓国におけるプラスチックから繊維へのリサイクル市場の推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.5.8.3. 韓国におけるプラスチックから繊維へのリサイクル市場の推計および予測(プラスチック種別、2021年~2033年)(10億米ドル)
7.5.8.4. 韓国におけるプラスチックから繊維へのリサイクル市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
7.6. 中南米
7.6.1. 中南米におけるプラスチックから繊維へのリサイクル市場の推計および予測(2021年~2033年) (10億米ドル)
7.6.2. 中南米のプラスチックから繊維へのリサイクル市場:2021年~2033年の推計および予測(繊維種別) (10億米ドル)
7.6.3. 中南米におけるプラスチックから繊維へのリサイクル市場の推計および予測(プラスチック種別)、2021年~2033年(10億米ドル)
7.6.4. 中南米のプラスチックから繊維へのリサイクル市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.6.5. ブラジル
7.6.5.1. ブラジルのプラスチックから繊維へのリサイクル市場:推計および予測、2021年~2033年(10億米ドル)
7.6.5.2. ブラジルのプラスチックから繊維へのリサイクル市場:繊維種別、2021年~2033年(10億米ドル)
7.6.5.3. ブラジルにおけるプラスチックから繊維へのリサイクル市場の推計および予測(プラスチック種別、2021年~2033年)(10億米ドル)
7.6.6. ブラジルにおけるプラスチックから繊維へのリサイクル市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
7.7. 中東およびアフリカ
7.7.1. 中東およびアフリカのプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.7.2. 中東およびアフリカのプラスチックから繊維へのリサイクル市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.7.3. 中東およびアフリカのプラスチックから繊維へのリサイクル市場:推計および予測(プラスチック種別、2021年~2033年)(10億米ドル)
7.7.4. 中東およびアフリカのプラスチックから繊維へのリサイクル市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.7.5. サウジアラビア
7.7.5.1. サウジアラビアのプラスチックから繊維へのリサイクル市場:推計値および予測(2021年~2033年、10億米ドル)
7.7.5.2. サウジアラビアのプラスチックから繊維へのリサイクル市場:繊維種別、推計値および予測(2021年~2033年、10億米ドル)
7.7.5.3. サウジアラビアのプラスチックから繊維へのリサイクル市場:推計および予測(プラスチック種別、2021年~2033年)(10億米ドル)
7.7.6. サウジアラビアのプラスチックから繊維へのリサイクル市場:推計および予測(用途別、2021年~2033年) (10億米ドル)
第8章 サプライヤー・インテリジェンス
8.1. クラリッチ・マトリックス
8.2. エンゲージメント・モデル
8.3. 交渉戦略
8.4. 調達におけるベストプラクティス
8.5. ベンダー選定基準
8.6. カテゴリー別原材料サプライヤーの特定
8.7. 原材料サプライヤー・データベース
8.8. 原材料の生産能力および生産状況の評価
8.9. 生産能力拡大の追跡
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 競争の分類
9.3. 企業の市場における位置づけ
9.4. 企業のヒートマップ分析(2025年)
9.5. 戦略マッピング(2025年)
9.6. 企業一覧
9.6.1. インドラマ・ベンチャーズ
9.6.1.1. 企業概要
9.6.1.2. 財務実績
9.6.1.3. 製品ベンチマーク
9.6.1.4. 戦略的取り組み
9.6.2. ファー・イースタン・ニュー・センチュリー
9.6.2.1. 会社概要
9.6.2.2. 財務実績
9.6.2.3. 製品ベンチマーク
9.6.2.4. 戦略的取り組み
9.6.3. ユニフィ社
9.6.3.1. 会社概要
9.6.3.2. 財務実績
9.6.3.3. 製品ベンチマーク
9.6.3.4. 戦略的取り組み
9.6.4. リライアンス・インダストリーズ・リミテッド
9.6.4.1. 会社概要
9.6.4.2. 財務実績
9.6.4.3. 製品ベンチマーク
9.6.4.4. 戦略的取り組み
9.6.5. ヒョソンTNC
9.6.5.1. 会社概要
9.6.5.2. 財務実績
9.6.5.3. 製品ベンチマーク
9.6.5.4. 戦略的取り組み
9.6.6. 帝人株式会社
9.6.6.1. 会社概要
9.6.6.2. 財務実績
9.6.6.3. 製品ベンチマーク
9.6.6.4. 戦略的取り組み
9.6.7. 南亜プラスチック株式会社
9.6.7.1. 会社概要
9.6.7.2. 財務実績
9.6.7.3. 製品ベンチマーク
9.6.7.4. 戦略的取り組み
9.6.8. アクアファイル
9.6.8.1. 会社概要
9.6.8.2. 財務実績
9.6.8.3. 製品のベンチマーク
9.6.8.4. 戦略的取り組み
9.6.9. JB エコテックス
9.6.9.1. 会社概要
9.6.9.2. 財務実績
9.6.9.3. 製品ベンチマーク
9.6.9.4. 戦略的取り組み
9.6.10. アルペック・ポリエステル
9.6.10.1. 会社概要
9.6.10.2. 財務実績
9.6.10.3. 製品ベンチマーク
9.6.10.4. 戦略的取り組み
表の一覧
表 1 プラスチックから繊維へのリサイクル市場の推計および予測(繊維種別、2021年~2033年)(10億米ドル)
表 2 プラスチックから繊維へのリサイクル市場の推計および予測(プラスチック種別、2021年~2033年)(10億米ドル)
表3 プラスチックから繊維へのリサイクル市場:推定値および予測(用途別、2021年~2033年)(10億米ドル)
図一覧
図1 プラスチックから繊維へのリサイクル市場のセグメンテーションおよび範囲
図2 情報収集
図3 データ分析モデル
図4 市場の策定および検証
図5 データの検証および公表
図6 地域別見通し
図7 セグメント別見通し
図8 競合状況
図9 バリューチェーン分析
図10 プラスチックから繊維へのリサイクル:市場のダイナミクス
図11 市場推進要因の分析
図12 市場制約要因の分析
図13 業界分析:ポーターの
図14 PESTEL分析
図15 プラスチック種類:主なポイント
図16 プラスチック種類:市場シェア(2025年および2033年)
図17 プラスチックから繊維へのリサイクル市場規模の推計および予測(PET別、2021年~2033年) (10億米ドル)
図18 プラスチックから繊維へのリサイクル市場の推計および予測(ポリプロピレン(PP)別、2021年~2033年)(10億米ドル)
図19 プラスチックから繊維へのリサイクル市場の推計および予測(ポリエチレン(PE)別、2021年~2033年)(10億米ドル)
図20 プラスチックから繊維へのリサイクル市場の推計および予測:その他別、2021年~2033年(10億米ドル)
図21 繊維の種類:主なポイント
図22 繊維の種類:市場シェア(2025年および2033年)
図23 プラスチックから繊維へのリサイクル市場の推計および予測(ステープルファイバー別、2021年~2033年) (10億米ドル)
図24 プラスチックから繊維へのリサイクル市場の見積もりおよび予測、フィラメント繊維別、2021年~2033年(10億米ドル)
図25 用途: 主なポイント
図26 用途別:市場シェア(2025年および2033年)
図27 プラスチックから繊維へのリサイクル市場:アパレル分野の推計および予測(2021年~2033年)(10億米ドル)
図28 プラスチックから繊維へのリサイクル市場:家庭用テキスタイル分野における推計および予測、2021年~2033年(10億米ドル)
図29 プラスチックから繊維へのリサイクル市場:自動車用テキスタイル分野における推計および予測、2021年~2033年(10億米ドル)
図30 プラスチックから繊維へのリサイクル市場の推計および予測:産業用テキスタイル分野、2021年~2033年 (10億米ドル)
図31 プラスチックから繊維へのリサイクル市場:その他分野における推計および予測、2021年~2033年(10億米ドル)
図32 地域別、2025年および2033年(10億米ドル)
図33 地域別市場:主なポイント
図34 北米のプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図35 米国のプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図36 カナダのプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図37 メキシコのプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図38 欧州のプラスチックから繊維へのリサイクル市場:推計値および予測(2021年~2033年)(10億米ドル)
図39 英国のプラスチックから繊維へのリサイクル市場:推計値および予測(2021年~2033年)(10億米ドル)
図40 ドイツのプラスチックから繊維へのリサイクル市場:推計値および予測(2021年~2033年)(10億米ドル)
図41 フランスのプラスチックから繊維へのリサイクル市場:推計値および予測(2021年~2033年) (10億米ドル)
図42 イタリアのプラスチックから繊維へのリサイクル市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図43 スペインのプラスチックから繊維へのリサイクル市場の見積もりおよび予測、2021年~2033年 (10億米ドル)
図44 アジア太平洋地域のプラスチックから繊維へのリサイクル市場:推計値および予測(2021年~2033年)(10億米ドル)
図45 中国のプラスチックから繊維へのリサイクル市場:推計値および予測(2021年~2033年) (10億米ドル)
図46 日本のプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図47 インドのプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年 (10億米ドル)
図48 韓国におけるプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図49 中南米におけるプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図50 ブラジルにおけるプラスチックから繊維へのリサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図51 中東・アフリカのプラスチックから繊維へのリサイクル市場:推計値および予測(2021年~2033年、10億米ドル)
図52 サウジアラビアのプラスチックから繊維へのリサイクル市場:推計値および予測(2021年~2033年、10億米ドル)
図53 競合企業の分類
図54 企業の市場における位置づけ
図55 企業のヒートマップ分析、2025年
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









