主な市場動向と洞察
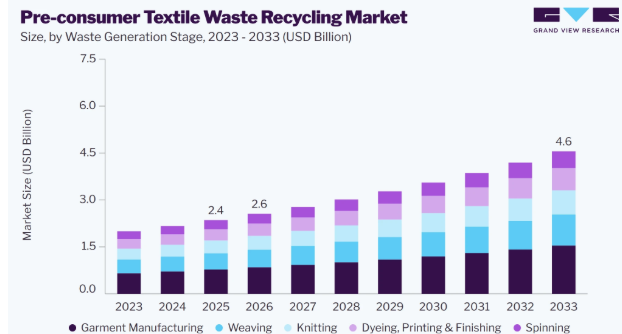
- 廃棄物発生段階別:アパレル製造セグメントは、予測期間中に年平均成長率(CAGR)8.9%で成長すると見込まれています。
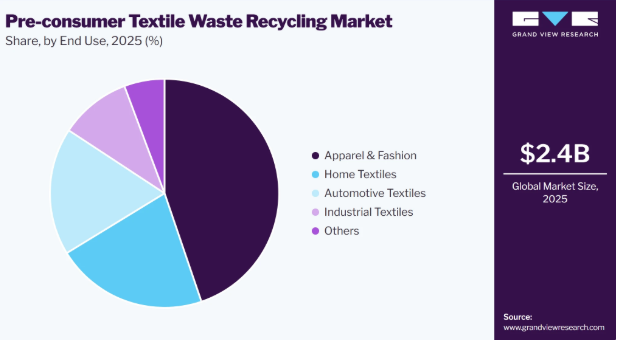
- 最終用途別:2025年には、アパレル・ファッションセグメントが売上高シェア44.8%を占め、市場をリードしました。
- リサイクルプロセス別:化学リサイクルセグメントは、2026年から2033年までの予測期間において、年平均成長率(CAGR)9.3%を記録すると見込まれています。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア41.0%)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:24億米ドル
- 2026年の推定市場規模:26億米ドル
- 2033年までの予測市場規模:46億米ドル
- CAGR(2026年~2033年):8.6%
プレコンシューマー廃棄物は、繊維製品が消費者に届く前に発生するもので、生地の裁断くず、生産時の端材、糸くず、縁切れ、および品質不良により廃棄された繊維材料などが含まれます。これらの材料は、ポストコンシューマー廃棄物に比べ比較的汚れが少なく、均質性が高いため、リサイクル用の魅力的な原料となっています。市場の主な推進要因は、クローズドループリサイクルおよびファイバー・トゥ・ファイバーリサイクルの採用拡大です。綿やその他の比較的均質な繊維廃棄物に対しては、依然として機械的リサイクルが広く利用されており、生産くずを再生繊維に変換し、糸、不織布、断熱材、その他の繊維用途に活用されています。
化学リサイクルは、ポリエステル、ポリアミド、セルロース系繊維、および特定の混紡素材において注目を集めています。これは、バージン原料に近い特性を持つ素材を回収できる可能性があるためです。プレコンシューマー繊維廃棄物は、その組成や出所をたどることが比較的容易であるため、これらの技術に特に適しています。技術開発の進展により、市場は従来の廃棄物のダウンサイクリングから、より付加価値の高い「テキスタイル・トゥ・テキスタイル」リサイクルへと移行しつつあります。自動選別、光学識別、改良された破砕・開繊システム、高度な紡糸技術、溶剤ベースのリサイクル、脱重合、酵素処理などにより、製造廃棄物から有用な繊維を回収する能力が向上しています。また、ブランドが検証済みのリサイクル素材含有率や透明性の高いサプライチェーンを求めるにつれ、デジタルトレーサビリティや素材認証の重要性もますます高まっています。化学リサイクルは特に合成繊維や混紡繊維の廃棄物に有効である一方、綿やその他の繊維ストリームについては、機械的リサイクルが依然として重要な役割を果たしています。
市場の動向
この市場は、製造廃棄物の削減に対するニーズの高まり、リサイクル繊維への需要の増加、繊維・アパレル企業による持続可能性への取り組み、および循環型繊維システムを推進する政府の取り組みによって影響を受けています。製造廃棄物の組成は比較的安定しているため、リサイクル業者にとっては混合された消費後廃棄物に比べて有利であり、技術の進歩によりリサイクル可能な素材の範囲も拡大しています。しかし、繊維の劣化、混紡素材、回収の物流、リサイクルの経済性、および適切な処理インフラの可用性に関連する課題が、引き続き市場の発展に影響を及ぼしています。
市場の集中度と特徴
生産前繊維廃棄物のリサイクル業界は、ある程度分散しており、繊維工場、専門のリサイクル企業、繊維メーカー、不織布メーカー、技術開発企業、および垂直統合型アパレル企業が参入しています。市場構造は素材によって異なり、既存の機械的リサイクル業者は綿や比較的均質な廃棄物流に対応している一方、新興の技術系企業は化学的リサイクルや高付加価値繊維の回収に注力しています。大手繊維・テキスタイルメーカーは、原料の確保や再生繊維の生産能力拡大を図るため、リサイクル技術プロバイダーとの提携をますます進めています。同時に、繊維製造廃棄物は主要な生産クラスター周辺に地理的に集中しているため、地域のリサイクル業者は引き続き重要な役割を果たしています。
代替品の脅威は中程度です。これは、リサイクルされたプレコンシューマー繊維が、主にバージン繊維やその他のリサイクル原料と競合しているためです。バージン綿、ポリエステル、ナイロン、ビスコース、その他の繊維は、その安定した品質、入手可能性、そして十分に整備されたサプライチェーンにより、依然として確立された代替品となっています。繊維以外の分野から得られる再生PETも、繊維廃棄物由来の再生ポリエステルにとって重要な代替品です。しかし、繊維から繊維への循環型リサイクルに対する需要の高まりにより、特にブランドがクローズドループ型の調達を求めるようになるにつれ、繊維以外の分野からの再生原料の魅力は徐々に薄れつつあります。テキスタイル・エクスチェンジは、他産業由来の再生材料に過度に依存するのではなく、繊維から繊維へのリサイクルを拡大する必要性を強調しています。
廃棄物発生段階に関する洞察
2025年には、アパレル製造セグメントが売上高シェアの33.0%と最も高い割合を占めました。これは、アパレル製造過程で大量の生地裁断くず、端材、不良品、生産スクラップが発生していることに支えられています。これらの廃棄物流は、一般的に比較的安定した量で発生しており、効率的に回収、選別、機械的リサイクルが可能です。アパレルメーカーがリサイクル施設や確立された廃棄物回収ネットワークに近接していることも、このセグメントからの収益創出をさらに後押ししています。
染色・プリント・仕上げセグメントは、仕上げ工程で発生する不良生地、加工スクラップ、その他の繊維廃棄物の回収に向けた取り組みの拡大に牽引され、予測期間中に年平均成長率(CAGR)8.8%で成長すると見込まれています。高付加価値リサイクルへの需要の高まりにより、染色・プリント・化学処理された素材を処理できるプロセスの開発が促進されています。化学的および生化学的リサイクルの進歩により、こうした複雑な繊維廃棄物流の回収可能性が向上すると期待されています。
リサイクルプロセスの概要
2025年、機械的リサイクルセグメントは、その確立された商業利用、比較的単純な処理要件、および均質なプレコンシューマー繊維廃棄物への適合性により、71.8%という最大の売上シェアを占めました。シュレッディング、開繊、カーディング、ブレンド、再紡糸などのプロセスにより、製造業者は生産スクラップをリサイクル繊維や糸に変換することができます。その確立されたインフラと拡張性は、引き続き同セグメントの市場における主導的な地位を支えています。
化学リサイクル分野は、高品質な再生繊維への需要の高まりや、機械的リサイクルが困難な繊維廃棄物を処理できる技術に支えられ、予測期間中に年平均成長率(CAGR)9.3%で成長すると見込まれています。化学プロセスにより、繊維材料を分解または溶解して再利用可能な分子単位の構成要素に変換することができ、繊維から繊維へのリサイクルや素材品質の向上につながる機会が生まれます。混紡繊維や化学処理された繊維向けの技術開発が継続されることで、この分野の採用がさらに進むと予想されます。
最終用途に関する分析
2025年、アパレル・ファッション分野は売上高市場シェアで44.8%と最も高い割合を占めました。これは主に、衣料品生産から発生するプレコンシューマー廃棄物が大量に存在すること、および業界における再生繊維や循環型製造手法の採用が進んでいることが要因です。生地の裁断くず、端切れ、不良品、生産スクラップは回収され、新しいアパレル用途向けの繊維や糸へと転換することができ、クローズドループ型の繊維サプライチェーンを支えています。
自動車用テキスタイルセグメントは、車内内装、断熱材、カーペット、吸音材、その他の技術用途における再生テキスタイル素材の利用拡大に牽引され、予測期間中に年平均成長率(CAGR)9.1%で成長すると見込まれています。プレコンシューマー繊維廃棄物は、自動車用途に使用される不織布や複合材料の製造において、比較的安定しており、トレーサビリティを確保できる原料を提供することができます。軽量素材、リサイクル素材の含有率、および持続可能な自動車製造への注目が高まっていることから、リサイクル繊維原料のさらなる活用機会が生まれると予想されます。
地域別インサイト
アジア太平洋地域は、その広範な繊維・アパレル製造基盤を背景に、2025年には41.0%という最大の売上シェアを占め、世界のプレコンシューマー繊維廃棄物リサイクル市場を牽引しました。紡績、織物、編み物、染色、仕上げ、および衣料品製造が集中している地域では、生産段階において大量の繊維残渣が発生しています。中国、インド、バングラデシュ、ベトナム、インドネシア、およびその他の製造拠点では、比較的集中した廃棄物流へのアクセスが可能であり、収集およびリサイクルの経済性を支えています。繊維メーカーは、材料の損失を削減し、顧客の持続可能性に関する要件を満たすため、廃棄物の分別および回収システムをますます導入しています。
中国のプレコンシューマー繊維廃棄物リサイクル市場の動向
中国のプレコンシューマー繊維廃棄物リサイクル市場は、その広範な繊維製造エコシステムと垂直統合されたサプライチェーンにより、プレコンシューマー繊維廃棄物リサイクルにおける最大の機会の一つとなっています。同国における紡績、織物、編み物、染色、およびアパレル生産の集中は、リサイクル業者に比較的均質な製造廃棄物を大量に供給しています。適切な繊維残渣に対しては機械的リサイクルがすでに定着していますが、メーカーが回収繊維のより高付加価値な用途を模索するにつれ、高度リサイクルへの投資も拡大しています。また、中国の大規模な合成繊維産業は、ポリエステルやポリアミドのリサイクルにも機会を生み出しています。
北米のプレコンシューマー繊維廃棄物リサイクル市場の動向
北米のプレコンシューマー繊維廃棄物リサイクル市場は、アパレルブランド、小売業者、繊維メーカーによる持続可能性への取り組みを背景に、リサイクル繊維原料への需要が高まっていることが特徴です。この地域は、リサイクルおよび廃棄物管理のインフラが比較的整備されていますが、繊維リサイクルの処理能力は、従来のリサイクル分野に比べて依然として限定的です。プレコンシューマー廃棄物は、製造施設から直接回収が可能であり、ポストコンシューマー素材に比べて選別作業が少なくて済む場合が多いため、魅力的な原料となります。国内における「繊維から繊維へのリサイクル」への関心の高まりが、機械的および化学的リサイクル技術への投資を後押ししています。
米国のプレコンシューマー繊維廃棄物リサイクル市場は、企業のサステナビリティへの取り組みの強化、再生繊維への需要、および繊維リサイクルへの技術投資によって支えられています。国内の繊維生産、アパレル製造、および工業用繊維事業によって発生するプレコンシューマー繊維廃棄物は、リサイクル業者にとって比較的安定した原料源となっています。綿やその他の適切な廃棄物については、依然として機械的リサイクルが主流ですが、合成繊維や混紡素材については、化学的リサイクルが注目を集めています。研究機関、スタートアップ企業、繊維メーカー、技術開発企業は、繊維から繊維へのリサイクルソリューションをますます模索しています。
欧州のプレコンシューマー繊維廃棄物リサイクル市場の動向
欧州のプレコンシューマー繊維廃棄物リサイクル市場は、世界で最も先進的な市場の一つであり、今後もプレコンシューマー繊維廃棄物リサイクルの主要市場であり続けると予想されます。規制措置により、繊維製品の耐久性、リサイクル可能性、再生素材の使用、生産者責任、および廃棄物管理の改善が促進されています。EUの改正「廃棄物枠組み指令」は、繊維製品の拡大生産者責任(EPR)システムに関する共通原則を定めており、より広範な循環型経済の取り組みが、リサイクルインフラへの投資を後押ししています。欧州のリサイクル事業者は、付加価値の低い用途よりも、クローズドループ型の繊維回収にますます注力しており、一方、繊維メーカーやブランドは、リサイクル原料を確保するためにパートナーシップを構築しています。
ドイツのプレコンシューマー繊維廃棄物リサイクル市場は、その先進的な製造インフラ、エンジニアリング能力、環境規制、そして強固な産業リサイクルエコシステムにより、欧州において重要な市場となっています。繊維メーカーやテクノロジー企業は、自動選別、効率的な繊維分離、機械的リサイクル、および高度な化学プロセスをますます模索しています。同国が資源効率と産業の循環性を重視していることは、生産残渣を再利用可能な材料に変換できる技術への投資を後押ししています。また、ドイツは、より広範な欧州の繊維・化学産業におけるその位置付けから恩恵を受けており、リサイクル業者、機械サプライヤー、繊維メーカー、研究機関間の連携の機会を生み出しています。
中南米におけるプレコンシューマー繊維廃棄物リサイクル市場の動向
中南米(CSA)のプレコンシューマー繊維廃棄物リサイクル市場では、繊維・アパレル製造業界が資源効率と持続可能性への注力を拡大するにつれ、新たな機会が生まれています。ブラジル、メキシコ、その他の製造拠点では繊維生産が集中しており、それゆえにプレコンシューマー廃棄物の潜在的な発生源となっています。機械的リサイクルは、その技術が比較的確立されており、均質な繊維残渣への適用性が高いため、今後も重要な位置を占め続けるものと見られます。サステナビリティ意識の高い市場への輸出増加は、製造業者に対し、廃棄物管理と再生材料の利用改善を促しています。
中東・アフリカ(MEA)のプレコンシューマー繊維廃棄物リサイクル市場の動向
中東・アフリカ(MEA)におけるプレコンシューマー繊維廃棄物リサイクル市場は、依然として比較的発展途上段階にありますが、繊維製造の拡大、産業の多角化、およびサステナビリティへの取り組みを通じて、長期的な機会を提供しています。アパレルおよび繊維製造能力が高まっている国々は、貴重な材料を廃棄したり、付加価値の低い用途に回したりする代わりに、生産残渣を現地でリサイクルすることで恩恵を受けることができます。繊維加工インフラ、産業用リサイクル、循環型製造への投資により、市場環境は徐々に改善していくと見込まれます。また、この地域では、国際的なリサイクル業者や技術プロバイダーとの提携を通じて、近代的な繊維回収施設を設立する機会も提供されています。
プレコンシューマー繊維廃棄物リサイクル企業の主な動向
この市場で事業を展開する主要企業には、Birla CelluloseやKishco Groupなどが挙げられます。SaXcellやCircは、新興の市場参加者の一部です。
- Grasim Industriesのセルロース繊維事業部門であるBirla Celluloseは、ビスコースやモーダル繊維を含む、人造セルロース繊維の世界的な主要生産者です。同社は、プレコンシューマーおよびポストコンシューマーの繊維廃棄物を活用した循環型繊維ソリューションを開発しており、リサイクルされた、より持続可能な繊維生産への移行を支援しています。
- キシュコ・グループは、インドを拠点とする繊維廃棄物リサイクル企業であり、プレコンシューマー繊維廃棄物の収集、選別、処理、リサイクルを専門としています。同社の事業は、生地の裁断くず、糸くず、繊維くず、スライバーくず、その他の製造残渣などの廃棄物流を対象としており、これらを再生繊維やその他の再利用可能な繊維素材に加工しています。
- SaXcellは、オランダを拠点とする繊維リサイクル技術企業であり、綿を多く含む繊維廃棄物を再生セルロース繊維に変換することに注力しています。同社の技術は、廃棄された繊維素材を、繊維製造に適した高品質な新しい繊維へと転換することを目指しており、クローズドループおよびファイバー・トゥ・ファイバー(繊維から繊維への)リサイクルを支援しています。
- Circは、米国を拠点とする繊維リサイクル技術企業であり、混紡繊維廃棄物、特にポリエステル・綿混紡生地向けの化学リサイクルプロセスを開発しています。同社の技術は、セルロースとポリエステルの成分を分離・回収し、それらを新しい繊維グレードの素材に変換できるように設計されており、繊維から繊維へのリサイクルにおける主要な課題の一つに対処しています。
主要なプレコンシューマー繊維廃棄物リサイクル企業
本調査では、プレコンシューマー繊維廃棄物リサイクル市場に関する分析として、以下の主要企業を取り上げています。
- Birla Cellulose
- FabScrap
- Infinited Fibre Company
- Martex Fiber
- Lenzing AG
- SaXcell
- Hyosung TNC
- UNIFI, Inc.
- Kishco Group
- Circ
最近の動向
- 2026年2月、ビルラ・セルロース社は、リサイクル衣料から製造された次世代の循環型繊維「Liva Reviva M」を発売しました。この製品は、ビルラ・セルロース社のリサイクル繊維ポートフォリオの拡充を示すものであり、テキスタイル・トゥ・テキスタイルの循環性を支援するものです。
- 2025年9月、ヒョソンTNCは、低価値の繊維廃棄物を高純度の再生ポリエステルに変換し、さらに「regen」ポートフォリオの下で機能性糸へと加工する「Loop」というテキスタイル・トゥ・テキスタイルのリサイクルソリューションを発表しました。
世界のプレコンシューマー繊維廃棄物リサイクル市場レポート
本レポートでは、地域および国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、廃棄物発生段階、リサイクルプロセス、最終用途、および地域に基づいて、世界のプレコンシューマー繊維廃棄物リサイクル市場レポートをセグメント化しました:
- 廃棄物発生段階別見通し(売上高、10億米ドル、2021年~2033年)
- 紡績
- 織物
- 編み物
- 染色・プリント・仕上げ
- アパレル製造
- リサイクルプロセス別見通し(売上高、10億米ドル、2021年~2033年)
- 機械的リサイクル
- 化学的リサイクル
- 熱的リサイクル
- その他
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- アパレル・ファッション
- ホームテキスタイル
- 自動車用テキスタイル
- 産業用テキスタイル
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 中南米
- ブラジル
- 中東・アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 第三者による見解
1.3.5. 一次調査
1.4. 情報分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章. 消費前繊維廃棄物リサイクル市場の変数、動向および範囲
3.1. 付随市場の展望
3.2. バリューチェーン分析
3.2.1. 販売チャネル分析
3.3. 規制の枠組み
3.3.1. 規制
3.3.2. アナリストの見解
3.4. 技術動向
3.4.1. 酵素およびバイオテクノロジーを用いた繊維リサイクル
3.4.2. 混紡繊維廃棄物の高度な化学的リサイクル
3.4.3. AIを活用した繊維廃棄物の自動選別および繊維識別
3.5. 市場の動向
3.5.1. 市場推進要因の分析
3.5.2. 市場制約要因の分析
3.5.3. 業界の機会
3.5.4. 市場の課題
3.6. 事業環境分析
3.6.1. ポーターの分析
3.6.1.1. 供給者の交渉力
3.6.1.2. 購入者の交渉力
3.6.1.3. 代替品の脅威
3.6.1.4. 新規参入者の脅威
3.6.1.5. 競合他社との競争
3.6.2. PESTEL分析
3.6.2.1. 政治的状況
3.6.2.2. 環境的状況
3.6.2.3. 社会的状況
3.6.2.4. 技術的状況
3.6.2.5. 経済的状況
3.6.2.6. 法的環境
3.7. 持続可能性および循環型経済の動向
3.7.1. 繊維から繊維へのリサイクルへの移行
3.7.2. リサイクル繊維原料に対する需要の高まり
3.7.3. ゼロ・ウェイスト製造および社内での廃棄物回収
3.7.4. 追跡可能かつ循環型の繊維サプライチェーン
3.8. バイヤー・インテリジェンス
3.8.1. カテゴリー別バイヤー企業の特定
3.8.2. バイヤー企業データベース
3.8.3. 素材消費量および調達状況の評価
3.8.4. バイヤーおよび購買動向に関するインサイト
第4章. プレコンシューマー繊維廃棄物リサイクル市場:廃棄物発生段階の推計および動向分析
4.1. 廃棄物発生段階に関する要点
4.2. 廃棄物発生段階別の市場シェア分析(2025年および2033年)
4.3. 廃棄物発生段階別の消費前繊維廃棄物リサイクル市場の推計および予測(10億米ドル)、2021年~2033年
4.4. 紡績
4.4.1. 消費前繊維廃棄物リサイクル市場の推計および予測(紡績別、2021年~2033年)(10億米ドル)
4.5. 織布
4.5.1. 消費前繊維廃棄物リサイクル市場の推計および予測(織布別、2021年~2033年)(10億米ドル)
4.6. 編み物
4.6.1. 編み物別、消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
4.7. 染色、プリント、仕上げ
4.7.1. 消費前繊維廃棄物リサイクル市場の推計および予測:染色・プリント・仕上げ別、2021年~2033年(10億米ドル)
4.8. 衣料品製造
4.8.1. 消費前繊維廃棄物リサイクル市場の推計および予測:衣料品製造別、2021年~2033年(10億米ドル)
第5章 消費前繊維廃棄物リサイクル市場:リサイクルプロセスの推計および動向分析
5.1. リサイクルプロセスに関する要点
5.2. リサイクルプロセスの市場シェア分析(2025年および2033年)
5.3. 消費前繊維廃棄物リサイクル市場の推計および予測(リサイクルプロセス別、10億米ドル)、2021年~2033年
5.4. 機械的リサイクル
5.4.1. 消費前繊維廃棄物リサイクル市場の推計および予測(機械的リサイクル別、2021年~2033年)(10億米ドル)
5.5. 化学的リサイクル
5.5.1. 消費前繊維廃棄物リサイクル市場の推計および予測(化学的リサイクル別、2021年~2033年)(10億米ドル)
5.6. 熱リサイクル
5.6.1. 消費前繊維廃棄物リサイクル市場の推計および予測(熱リサイクル別、2021年~2033年)(10億米ドル)
5.7. その他
5.7.1. 消費前繊維廃棄物リサイクル市場の推計および予測(その他別、2021年~2033年) (10億米ドル)
第6章 生産前繊維廃棄物リサイクル市場:最終用途別の推計および動向分析
6.1. 最終用途に関する要点
6.2. 最終用途別市場シェア分析(2025年および2033年)
6.3. 生産前繊維廃棄物リサイクル市場の推計および予測(最終用途別) (10億米ドル)、2021年~2033年
6.4. アパレル・ファッション
6.4.1. アパレル・ファッション分野における消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
6.5. ホームテキスタイル
6.5.1. ホームテキスタイル分野における生産前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
6.6. 自動車用テキスタイル
6.6.1. 自動車用繊維分野における生産前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
6.7. 産業用繊維
6.7.1. 産業用繊維分野における生産前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年 (10億米ドル)
6.8. その他
6.8.1. その他分野における消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年 (10億米ドル)
第7章:消費前繊維廃棄物リサイクル市場:地域別推計および動向分析
7.1. 主なポイント
7.2. 地域別市場シェア分析(2025年および2033年)
7.3. 北米
7.3.1. 北米の消費前繊維廃棄物リサイクル市場の推計および予測(2021年~2033年)(10億米ドル)
7.3.2. 北米の消費前繊維廃棄物リサイクル市場の推計および予測(リサイクルプロセス別、2021年~2033年) (10億米ドル)
7.3.3. 北米の消費前繊維廃棄物リサイクル市場の推計および予測(廃棄物発生段階別)、2021年~2033年(10億米ドル)
7.3.4. 北米の消費前繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.3.5. 米国
7.3.5.1. 米国における消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.3.5.2. 米国におけるプレコンシューマー繊維廃棄物リサイクル市場の推計および予測:リサイクルプロセス別、2021年~2033年(10億米ドル)
7.3.5.3. 米国におけるプレコンシューマー繊維廃棄物リサイクル市場の推計および予測:廃棄物発生段階別、2021年~2033年(10億米ドル)
7.3.5.4. 米国の消費前繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.3.6. カナダ
7.3.6.1. カナダの消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.3.6.2. カナダの消費前繊維廃棄物リサイクル市場の推計および予測、リサイクルプロセス別、2021年~2033年 (10億米ドル)
7.3.6.3. カナダのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、廃棄物発生段階別、2021年~2033年(10億米ドル)
7.3.6.4. カナダの消費前繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.3.7. メキシコ
7.3.7.1. メキシコの消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.3.7.2. メキシコの消費前繊維廃棄物リサイクル市場の推計および予測(リサイクルプロセス別、2021年~2033年)(10億米ドル)
7.3.7.3. メキシコの消費前繊維廃棄物リサイクル市場の推計および予測(廃棄物発生段階別、2021年~2033年) (10億米ドル)
7.3.7.4. メキシコのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.4. 欧州
7.4.1. 欧州のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.4.2. 欧州の消費前繊維廃棄物リサイクル市場:推計および予測(リサイクルプロセス別、2021年~2033年)(10億米ドル)
7.4.3. 欧州の消費前繊維廃棄物リサイクル市場:推計および予測(廃棄物発生段階別、2021年~2033年) (10億米ドル)
7.4.4. 欧州のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)
7.4.5. 英国
7.4.5.1. 英国の消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.4.5.2. 英国の消費前繊維廃棄物リサイクル市場の推計および予測、リサイクルプロセス別、2021年~2033年(10億米ドル)
7.4.5.3. 英国のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、廃棄物発生段階別、2021年~2033年(10億米ドル)
7.4.5.4. 英国のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.4.6. ドイツ
7.4.6.1. ドイツのプレコンシューマー繊維廃棄物リサイクル市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.2. ドイツのプレコンシューマー繊維廃棄物リサイクル市場規模の推計および予測、リサイクルプロセス別、2021年~2033年 (10億米ドル)
7.4.6.3. ドイツのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測(廃棄物発生段階別)、2021年~2033年(10億米ドル)
7.4.6.4. ドイツのプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.4.7. フランス
7.4.7.1. フランスにおけるプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.4.7.2. フランスにおけるプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、リサイクルプロセス別、2021年~2033年(10億米ドル)
7.4.7.3. フランスにおける消費前繊維廃棄物リサイクル市場の推計および予測(廃棄物発生段階別、2021年~2033年)(10億米ドル)
7.4.7.4. フランスにおける消費前繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
7.4.8. イタリア
7.4.8.1. イタリアの消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.4.8.2. イタリアの生産前繊維廃棄物リサイクル市場:推計および予測(リサイクルプロセス別、2021年~2033年)(10億米ドル)
7.4.8.3. イタリアの生産前繊維廃棄物リサイクル市場:推計および予測(廃棄物発生段階別、2021年~2033年)(10億米ドル)
7.4.8.4. イタリアのプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.4.9. スペイン
7.4.9.1. スペインのプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(2021年~2033年)(10億米ドル)
7.4.9.2. スペインの消費前繊維廃棄物リサイクル市場:推計および予測(リサイクルプロセス別、2021年~2033年)(10億米ドル)
7.4.9.3. スペインのプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(廃棄物発生段階別、2021年~2033年)(10億米ドル)
7.4.9.4. スペインのプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域の消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.5.2. アジア太平洋地域のプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(リサイクルプロセス別、2021年~2033年)(10億米ドル)
7.5.3. アジア太平洋地域のプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(廃棄物発生段階別、2021年~2033年)(10億米ドル)
7.5.4. アジア太平洋地域の消費前繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.5.5. 中国
7.5.5.1. 中国の消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.5.5.2. 中国のプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(リサイクルプロセス別)、2021年~2033年(10億米ドル)
7.5.5.3. 中国のプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(廃棄物発生段階別)、2021年~2033年(10億米ドル)
7.5.5.4. 中国の消費前繊維廃棄物リサイクル市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
7.5.6. 日本
7.5.6.1. 日本のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.5.6.2. 日本のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、リサイクルプロセス別、2021年~2033年 (10億米ドル)
7.5.6.3. 日本のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、廃棄物発生段階別、2021年~2033年(10億米ドル)
7.5.6.4. 日本のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、最終用途別、2021年~2033年 (10億米ドル)
7.5.7. インド
7.5.7.1. インドのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.5.7.2. インドの生産前繊維廃棄物リサイクル市場:推計および予測(リサイクルプロセス別、2021年~2033年)(10億米ドル)
7.5.7.3. インドの生産前繊維廃棄物リサイクル市場:推計および予測(廃棄物発生段階別、2021年~2033年)(10億米ドル)
7.5.7.4. インドの消費前繊維廃棄物リサイクル市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.5.8. 韓国
7.5.8.1. 韓国における消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.5.8.2. 韓国における消費前繊維廃棄物リサイクル市場の推計および予測、リサイクルプロセス別、2021年~2033年 (10億米ドル)
7.5.8.3. 韓国における消費前繊維廃棄物リサイクル市場の推計および予測(廃棄物発生段階別)、2021年~2033年(10億米ドル)
7.5.8.4. 韓国における消費前繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.6. 中南米
7.6.1. 中南米のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 中南米のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、リサイクルプロセス別、2021年~2033年 (10億米ドル)
7.6.3. 中南米における消費前繊維廃棄物リサイクル市場の推計および予測(廃棄物発生段階別、2021年~2033年) (10億米ドル)
7.6.4. 中南米における消費前繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.6.5. ブラジル
7.6.5.1. ブラジルのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.6.5.2. ブラジルのプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(リサイクルプロセス別、2021年~2033年)(10億米ドル)
7.6.5.3. ブラジルのプレコンシューマー繊維廃棄物リサイクル市場:推計および予測(廃棄物発生段階別、2021年~2033年) (10億米ドル)
7.6.6. ブラジルにおける消費前繊維廃棄物リサイクル市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
7.7. 中東およびアフリカ
7.7.1. 中東・アフリカのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
7.7.2. 中東・アフリカのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、リサイクルプロセス別、2021年~2033年(10億米ドル)
7.7.3. 中東およびアフリカの消費前繊維廃棄物リサイクル市場:推計および予測(廃棄物発生段階別、2021年~2033年)(10億米ドル)
7.7.4. 中東およびアフリカの消費前繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
7.7.5. サウジアラビア
7.7.5.1. サウジアラビアの消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年 (10億米ドル)
7.7.5.2. サウジアラビアの消費前繊維廃棄物リサイクル市場の推計および予測(リサイクルプロセス別、2021年~2033年)(10億米ドル)
7.7.5.3. サウジアラビアの消費前繊維廃棄物リサイクル市場:推計および予測(廃棄物発生段階別、2021年~2033年)(10億米ドル)
7.7.6. サウジアラビアの消費前繊維廃棄物リサイクル市場:推計および予測(最終用途別、2021年~2033年) (10億米ドル)
第8章 サプライヤー・インテリジェンス
8.1. クラリッチ・マトリックス
8.2. エンゲージメント・モデル
8.3. 交渉戦略
8.4. 調達におけるベストプラクティス
8.5. ベンダー選定基準
8.6. カテゴリー別原材料サプライヤーの特定
8.7. 原材料サプライヤー・データベース
8.8. 原材料の生産能力および生産量の評価
8.9. 生産能力拡大の追跡
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 競争の分類
9.3. 企業の市場ポジショニング
9.4. 企業のヒートマップ分析(2025年)
9.5. 戦略マッピング(2025年)
9.6. 企業一覧
9.6.1. ビルラ・セルロース
9.6.1.1. 企業概要
9.6.1.2. 財務実績
9.6.1.3. 製品ベンチマーク
9.6.1.4. 戦略的取り組み
9.6.2. FabScrap
9.6.2.1. 会社概要
9.6.2.2. 財務実績
9.6.2.3. 製品ベンチマーク
9.6.2.4. 戦略的取り組み
9.6.3. インフィニテッド・ファイバー社
9.6.3.1. 会社概要
9.6.3.2. 財務実績
9.6.3.3. 製品ベンチマーク
9.6.3.4. 戦略的取り組み
9.6.4. Martex Fiber
9.6.4.1. 会社概要
9.6.4.2. 財務実績
9.6.4.3. 製品ベンチマーク
9.6.4.4. 戦略的取り組み
9.6.5. レンツィング社
9.6.5.1. 会社概要
9.6.5.2. 財務実績
9.6.5.3. 製品ベンチマーク
9.6.5.4. 戦略的取り組み
9.6.6. SaXcell
9.6.6.1. 会社概要
9.6.6.2. 財務実績
9.6.6.3. 製品ベンチマーク
9.6.6.4. 戦略的取り組み
9.6.7. ヒョソンTNC
9.6.7.1. 会社概要
9.6.7.2. 財務実績
9.6.7.3. 製品ベンチマーク
9.6.7.4. 戦略的取り組み
9.6.8. UNIFI, Inc.
9.6.8.1. 会社概要
9.6.8.2. 財務実績
9.6.8.3. 製品ベンチマーク
9.6.8.4. 戦略的取り組み
9.6.9. Kishco Group
9.6.9.1. 会社概要
9.6.9.2. 財務実績
9.6.9.3. 製品ベンチマーク
9.6.9.4. 戦略的取り組み
9.6.10. Circ
9.6.10.1. 会社概要
9.6.10.2. 財務実績
9.6.10.3. 製品ベンチマーク
9.6.10.4. 戦略的取り組み
表一覧
表1 消費前繊維廃棄物リサイクル市場の推定値および予測(リサイクルプロセス別、2021年~2033年)(10億米ドル)
表2 消費前繊維廃棄物リサイクル市場の推定値および予測(廃棄物発生段階別、2021年~2033年) (10億米ドル)
表3 生産前繊維廃棄物リサイクル市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
図一覧
図1 生産前繊維廃棄物リサイクル市場のセグメンテーションおよび範囲
図2 情報調達
図3 データ分析モデル
図4 市場の策定および検証
図5 データの検証および公表
図6 地域別見通し
図7 セグメント別見通し
図8 競合状況
図9 バリューチェーン分析
図10 生産前繊維廃棄物リサイクル:市場のダイナミクス
図11 市場推進要因の分析
図12 市場制約要因の分析
図13 業界分析:ポーターの
図14 PESTEL分析
図15 廃棄物発生段階:主なポイント
図16 廃棄物発生段階:市場シェア(2025年および2033年)
図17 生産前繊維廃棄物リサイクル市場の推計および予測(紡績別、2021年~2033年) (10億米ドル)
図18 消費前繊維廃棄物リサイクル市場の推計および予測(織物別、2021年~2033年)(10億米ドル)
図19 消費前繊維廃棄物リサイクル市場の推計および予測(編物別、2021年~2033年)(10億米ドル)
図20 生産前繊維廃棄物リサイクル市場の推計および予測:染色・プリント・仕上げ別、2021年~2033年(10億米ドル)
図21 生産前繊維廃棄物リサイクル市場の推計および予測:衣料品製造別、2021年~2033年(10億米ドル)
図22 リサイクルプロセス:主なポイント
図23 リサイクルプロセス:市場シェア(2025年および2033年)
図24 プレコンシューマー繊維廃棄物リサイクル市場の推計および予測(機械的リサイクル別、2021年~2033年)(10億米ドル)
図25 プレコンシューマー繊維廃棄物リサイクル市場の推計および予測(化学的リサイクル別、2021年~2033年)(10億米ドル)
図26 消費前繊維廃棄物リサイクル市場の推計および予測(熱リサイクル別、2021年~2033年)(10億米ドル)
図27 消費前繊維廃棄物リサイクル市場の推計および予測(その他別、2021年~2033年) (10億米ドル)
図28 最終用途:主なポイント
図29 最終用途:市場シェア、2025年および2033年
図 30 生産前繊維廃棄物リサイクル市場:アパレル・ファッション分野の推定値および予測、2021年~2033年(10億米ドル)
図31 生産前繊維廃棄物リサイクル市場:ホームテキスタイル分野の推定値および予測、2021年~2033年(10億米ドル)
図32 消費前繊維廃棄物リサイクル市場の推計および予測:自動車用繊維分野、2021年~2033年(10億米ドル)
図33 消費前繊維廃棄物リサイクル市場の推計および予測、 産業用繊維分野、2021年~2033年(10億米ドル)
図34 消費前繊維廃棄物リサイクル市場の推計および予測、その他分野、2021年~2033年(10億米ドル)
図35 地域別、2025年および2033年(10億米ドル)
図36 地域別市場:主なポイント
図37 北米のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図38 米国のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図39 カナダの消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図40 メキシコの消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図41 欧州のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図42 英国のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図43 ドイツのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図44 フランスのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図45 イタリアのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図46 スペインのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年 (10億米ドル)
図47 アジア太平洋地域のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図 48 中国のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図49 日本のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図50 インドのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図51 韓国のプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年 (10億米ドル)
図52 中南米における消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図53 ブラジルにおける消費前繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図54 中東・アフリカのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年(10億米ドル)
図55 サウジアラビアのプレコンシューマー繊維廃棄物リサイクル市場の推計および予測、2021年~2033年 (10億米ドル)
図56 競合状況の分類
図57 企業の市場における位置づけ
図58 企業のヒートマップ分析、2025年
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









