主な市場動向と洞察
- 製品タイプ別では、診断セグメントが市場をリードし、2025年には約55.0%のシェアを占めました。
- 最終用途別では、病院セグメントが市場をリードし、2025年には約40.0%のシェアを占めました。
地域別の注目点
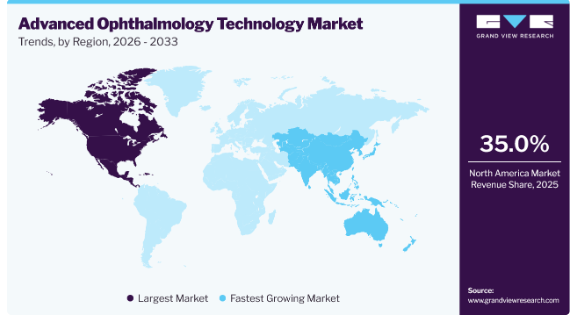
- 最大の地域市場:北米(2025年の売上高シェア35.0%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
市場規模と予測
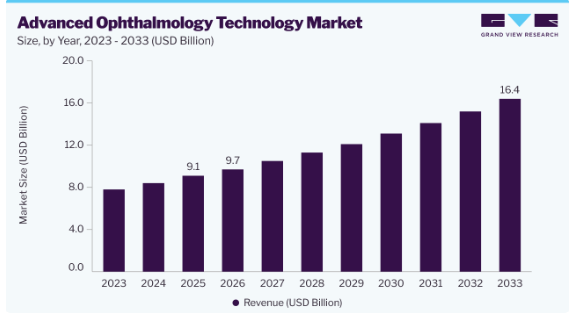
- 2025年の市場規模:91億米ドル
- 2026年の推定市場規模: 97億米ドル
- 2033年までの市場規模予測:164億米ドル
- CAGR(2026年~2033年):7.8%
2025年、白内障、緑内障、糖尿病性網膜症、近視などの眼疾患の有病率が増加していることから、高度な眼科医療機器市場は急成長しています。予防的診断や革新的な手術技術に対する認識の高まりが、この急成長をさらに後押ししています。この成長を牽引する主な要因としては、精密な眼科医療、低侵襲なレーザー手術への移行、AIを活用した診断などが挙げられ、これらはいずれも治療成果を大幅に向上させ、世界的な認知度を高めています。
白内障は現在、加齢に伴う眼疾患の中で最も一般的なものであり、世界中で毎年2,000万件以上の手術が行われており、人口の高齢化に伴い、この数はさらに増加すると予想されています。さらに、眼科関連団体の推計によると、世界中で10億人以上が治療可能または予防可能な視力障害に苦しんでおり、眼科分野における未充足の臨床ニーズが極めて大きいことが浮き彫りになっています。
近視の有病率の上昇を考慮すると、2050年までに世界人口の50%近くが近視になる可能性があると予測されています。矯正技術や診断法に対するこうした需要の高まりが、今後数年間で市場の成長を牽引するものと見込まれます。
セグメント別分析
2025年には、診断セグメントが市場を牽引し、約55.0%を占めました。眼精疲労、緑内障、白内障、糖尿病性網膜症、色覚異常などの眼科疾患の有病率の増加が、早期診断や高度な眼科スクリーニングソリューションへの需要を後押ししています。さらに、急速に増加する高齢者人口により、回避可能な失明や加齢に伴う視覚障害の負担が増大しており、定期的な眼科検診や予防医療サービスの必要性がさらに高まっています。
また、個人の健康意識の高まりも定期的な眼科検診を促進しており、これが市場の成長に寄与しています。国際糖尿病連合(IDF)の『糖尿病アトラス』2025年版によると、糖尿病性網膜症は依然として世界的に視力障害の主要な原因の一つとなっています。同報告書はさらに、世界の糖尿病患者数が5億人を超えると予測されており、これにより糖尿病関連の眼合併症のリスクが高まり、高度な網膜画像診断および眼科スクリーニング機器への需要が促進されると指摘しています。
治療分野は、予測期間において最も高い年平均成長率(CAGR)を記録すると見込まれています。この分野には、網膜疾患、緑内障、アレルギー、感染症、その他の視力関連疾患を含む眼科疾患の治療に使用される療法および医薬品が含まれます。市場の成長は、主に眼科疾患の有病率の上昇、革新的な治療製品の商業化および承認の増加、ならびに眼科医療における先進技術の採用拡大によって牽引されています。さらに、継続的な研究開発活動に加え、効果的かつ低侵襲な治療ソリューションへの需要の高まりも、このセグメントの成長に一層寄与しています。
エンドユーザー別の分析
病院セグメントは市場を支配しており、2025年には売上高の約40.0%を占めると見込まれています。これは、高度な眼科技術の急速な導入、患者数の増加、および病院環境における熟練した医療従事者の確保が進んでいることが要因です。さらに、病院は一般的に他のエンドユース環境に比べて設備予算が潤沢であるため、技術的に高度な眼科用機器や診断システムへの投資を拡大することが可能です。治療成果の向上、手術の精度向上、患者の回復期間の短縮といった、先進的な眼科技術の利点に対する認識の高まりも、このセグメントの成長をさらに後押ししています。
ASC(外来手術センター)セグメントは、予測期間において最も高いCAGRで成長すると見込まれています。このセグメントの成長は、主に治療手順で使用される高度な眼科技術のメリットに対する認識の高まりと、世界的なASC数の増加によって牽引されています。さらに、熟練した医療従事者の確保が進んでいることや、費用対効果が高く低侵襲な外来手術が好まれる傾向が強まっていることも、市場の成長に大きく寄与しています。ASCにおける技術的に高度な眼科機器の導入は、手術効率をさらに向上させ、入院期間を短縮し、患者の治療成果を高めています。
地域別分析
2025年、北米の先進眼科技術市場は、約35.0%のシェアで市場をリードしました。同地域における膨大な患者層の存在、患者数の増加、多様な市場参加者の存在、そして医療インフラの改善に向けた取り組みが、市場の成長に大きく寄与しました。さらに、同地域における高糖質食の摂取が糖尿病の増加につながっており、これにより患者数がさらに増え、先進眼科技術市場の拡大を後押ししています。米国眼科学会(American Academy of Ophthalmology)によると、ドライアイは1,600万人近くのアメリカ人に影響を及ぼしており、その有病率は加齢とともに増加しています。50歳以上の女性のうち約320万人、男性のうち約168万人がこの症状に悩まされています。さらに、米国では黄斑変性症や糖尿病性網膜症による視力喪失を防ぐため、年間約700万件の硝子体内注射が行われています。
米国の先進眼科技術市場の動向
2025年、米国の先進眼科技術市場は、糖尿病患者数の増加、主要企業による研究開発の拡大、および患者数の増加により、北米市場で最大のシェアを占め、主導的な地位を確立しました。さらに、主要企業の参入が技術の進歩や低侵襲治療の進展を牽引し、市場の成長をさらに後押ししています。
欧州の先進眼科技術市場の動向
2025年、欧州の先進眼科技術市場は収益性の高い地域として位置づけられました。患者数の増加や、携帯電話、テレビ、ノートパソコンの利用拡大が、さまざまな眼疾患を引き起こしています。医療インフラの改善に向けた各国の政府による取り組みが、市場の成長に大きく寄与しています。さらに、高度な技能を持つ専門家の確保やインフラの改善に後押しされた医療ツーリズムの台頭も、市場の成長をさらに加速させています。欧州盲人連合(EBU)によると、3,000万人以上が全盲または弱視であると推定されており、視力障害は平均してヨーロッパ人の30人に1人に影響を及ぼしています。弱視者の数は、全盲者の4倍に上ります。
英国の先進眼科技術市場は、高齢化、緑内障や白内障などの眼疾患の有病率の上昇、および低侵襲手術への需要の高まりにより、今後数年間で急速に成長すると予想されています。さらに、診断ツールや治療技術の進歩、そして支援的な医療政策も市場の成長を後押ししています。2025年、英国のNHS(国民保健サービス)傘下の眼科病院では、回復の早さや外来での眼科治療に対する需要の高まりを背景に、加齢に伴う眼疾患の増加という課題に対処するため、低侵襲白内障手術システムやフェムト秒レーザーを用いた手術の導入を拡大しました。
ドイツの先進眼科技術市場は、2025年に大きなシェアを占めました。これは、先進的な医療機器メーカーの強力な存在感と、国内全体での研究開発活動の活発化に牽引されたものです。市場の成長は、治療の精度と患者の転帰を改善するための、技術的に高度な眼科診断・手術システムの導入によってさらに後押しされています。さらに、加齢に伴う視覚障害の有病率の増加や、低侵襲な眼科手術への需要の高まりが、欧州全域における革新的な治療技術の導入を加速させています。
アジア太平洋地域の先進眼科技術市場の動向
アジア太平洋地域の先進眼科技術市場は、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、医療インフラの拡充や、医療施設の充実および医療へのアクセス向上に向けた多額の投資によって牽引されています。その結果、最先端の眼科技術がより広く利用可能となり、普及が進む見込みです。インフラの改善は、この地域における高度な眼科医療ソリューションへの需要増加を支えています。世界銀行の医療支出データによると、アジア太平洋地域の各国では、特に中国、インド、東南アジアにおいて、保険適用範囲の拡大や医療の近代化に向けた取り組みを背景に、医療費が持続的に増加しています。
日本の先進眼科技術市場は、今後数年間で急速に成長すると予想されています。手術機器、画像診断システム、診断ツールにおける革新により、精度と患者の治療成果が大幅に向上しています。さらに、低侵襲手術への移行に伴い、治療効果と患者の全体的な体験を向上させる先進眼科技術への需要が高まっています。
中国の先進眼科技術市場は、主に人口の高齢化を背景に、2025年には大きな市場シェアを占めました。この人口動態の変化により、白内障、黄斑変性、緑内障といった加齢に伴う眼疾患の発生率が高まっています。その結果、こうした一般的な問題を効果的に解決するための先進眼科技術に対する需要が高まっています。診断および治療ソリューションの改善に対するニーズが高まるにつれ、先進的な眼科技術市場は拡大を続けています。WHOの「Vision Health Updates」によると、アジアにおける視力障害の症例は、糖尿病の有病率の増加と高齢化を背景に増加しています。この傾向は、眼科分野における先進的な診断・治療技術への需要をさらに強めています。
先進的な眼科技術市場の主要企業に関する洞察
先進的な眼科技術市場の主要企業には、Carl Zeiss Meditec AG, Bausch + Lomb, Teva Pharmaceutical Industries Ltd., CooperVision, Alcon, NIDEK CO., LTD., TOPCON CORPORATION, Ziemer Ophthalmic Systems AG, and Essilor International S.A..などが挙げられます。
先進眼科技術市場の主要企業
世界の先進眼科技術市場における主要企業には、以下の企業が含まれます:
- Carl Zeiss Meditec AG
- Bausch + Lomb.
- Teva Pharmaceutical Industries Ltd.
- CooperVision
- Alcon
- NIDEK CO., LTD.
- TOPCON CORPORATION
- Ziemer Ophthalmic Systems AG
- Essilor International S.A.
最近の動向
- 2026年1月、クーパービジョンは、シリコーンハイドロゲル素材と近視管理技術を組み合わせたコンタクトレンズ「MyDay MiSight 1-day」を、世界の一部の市場で発売すると発表しました。これは、画面使用時間の増加に伴う高度な視力矯正やデジタル眼精疲労対策への需要の高まりに対応するためのものです。
- 2025年9月、ニデックは欧州白内障・屈折矯正外科学会(ESCRS)2025年大会において、改良されたエキシマレーザーや診断システムなど、同社の眼科および屈折矯正手術技術の進歩を紹介しました。これらの開発は、レーシックや白内障関連の手術における精度と効率の向上を目指す、継続的なイノベーションを反映したものです。
先進眼科技術市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけて、世界、地域、国ごとの売上高の成長を予測するとともに、各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の先進眼科技術市場レポートを、種類、最終用途、地域に基づいてセグメント化しました。
- 種類別見通し(売上高、10億米ドル、2021年~2033年)
- 診断
- 治療
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 病院
- 外来手術センター(ASC)
- 眼科クリニック
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証および公表
1.4. 調査範囲および仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 先進眼科技術市場の変数、動向、および範囲
3.1. 市場の概要/今後の展望
3.2. 市場規模と成長見通し(百万米ドル)
3.3. 市場動向
3.3.1. 市場推進要因の分析
3.3.2. 市場制約要因の分析
3.4. 先進眼科技術市場の分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者からの脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的状況
3.4.2.2. 経済的および社会的状況
3.4.2.3. 技術的状況
3.4.2.4. 環境的状況
3.4.2.5. 法的状況
第4章 先進眼科技術市場:種類別予測およびトレンド分析
4.1. セグメント概要
4.2. 先進眼科技術市場:種類別動向分析、2025年および2033年(百万米ドル)
4.3. 診断
4.3.1. 診断市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4. 治療
4.4.1. 治療市場の収益推計および予測、2021年~2033年(百万米ドル)
第5章 先進眼科技術市場:最終用途別の推計および動向分析
5.1. セグメント・ダッシュボード
5.2. 先進眼科技術市場:最終用途別の動向分析、百万米ドル、2025年および2033年
5.3. 病院
5.3.1. 病院市場の収益推計および予測、2021年~2033年(百万米ドル)
5.4. 外来手術センター
5.4.1. 外来手術センター市場の収益推計および予測、2021年~2033年(百万米ドル)
5.5. 眼科クリニック
5.5.1. 眼科クリニック市場の収益推計および予測、2021年~2033年(百万米ドル)
第6章. 先進眼科技術市場:地域別推計および動向分析
6.1. 先進眼科技術の市場シェア(地域別)、2025年および2033年(百万米ドル)
6.2. 北米
6.2.1. 北米における先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.2.2. 米国
6.2.2.1.
米国の先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.2.3. カナダ
6.2.3.1. カナダの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.2.4. メキシコ
6.2.4.1. メキシコの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.3. ヨーロッパ
6.3.1. 欧州の先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.3.2. 英国
6.3.2.1. 英国の先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.3.3. ドイツ
6.3.3.1. ドイツの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.3.4. フランス
6.3.4.1. フランスの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.3.5. イタリア
6.3.5.1. イタリアの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.3.6. スペイン
6.3.6.1. スペインの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.3.7. デンマーク
6.3.7.1. デンマークの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.3.8. スウェーデン
6.3.8.1. スウェーデンの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.3.9. ノルウェー
6.3.9.1. ノルウェーの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.4. アジア太平洋地域
6.4.1. アジア太平洋地域の先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.4.2. 日本
6.4.2.1. 日本の先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.4.3. 中国
6.4.3.1. 中国の先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.4.4. インド
6.4.4.1. インドの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.4.5. オーストラリア
6.4.5.1. オーストラリアの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.4.6. 韓国
6.4.6.1. 韓国における先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.4.7. タイ
6.4.7.1. タイの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.5. ラテンアメリカ
6.5.1. ラテンアメリカの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.5.2. ブラジル
6.5.2.1. ブラジルの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.5.3. アルゼンチン
6.5.3.1. アルゼンチンの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.6. 中東およびアフリカ
6.6.1. 中東およびアフリカの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.6.2. 南アフリカ
6.6.2.1. 南アフリカの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.6.3. サウジアラビア
6.6.3.1. サウジアラビアの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.6.4. UAE
6.6.4.1. UAEの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
6.6.5. クウェート
6.6.5.1. クウェートの先進眼科技術市場の推計および予測、2021年~2033年(百万米ドル)
第7章 競争環境
7.1. 主要市場参加者による最近の動向および影響分析
7.2. 企業の分類
7.3. 企業のヒートマップ分析
7.4. 企業概要
7.4.1. カール・ツァイス・メディテックAG
7.4.1.1. 企業の概要
7.4.1.2. 財務実績
7.4.1.3. 製品ベンチマーキング
7.4.1.4. 最近の動向/戦略的取り組み
7.4.2. ボシュ・アンド・ロム。
7.4.2.1. 参加企業の概要
7.4.2.2. 財務実績
7.4.2.3. 製品のベンチマーク
7.4.2.4. 最近の動向/戦略的取り組み
7.4.3. テバ・ファーマシューティカル・インダストリーズ社
7.4.3.1. 参加企業の概要
7.4.3.2. 財務実績
7.4.3.3. 製品のベンチマーク
7.4.3.4. 最近の動向/戦略的取り組み
7.4.4. クーパービジョン
7.4.4.1. 参加企業の概要
7.4.4.2. 財務実績
7.4.4.3. 製品ベンチマーク
7.4.4.4. 最近の動向/戦略的取り組み
7.4.5. アルコン
7.4.5.1.
対象企業の概要
7.4.5.2. 財務実績
7.4.5.3. 製品ベンチマーク
7.4.5.4. 最近の動向/戦略的取り組み
7.4.6. ニデック株式会社
7.4.6.1. 対象企業の概要
7.4.6.2. 財務実績
7.4.6.3. 製品ベンチマーク
7.4.6.4. 最近の動向/戦略的取り組み
7.4.7. トプコン株式会社
7.4.7.1. 参加企業の概要
7.4.7.2. 財務実績
7.4.7.3. 製品のベンチマーク
7.4.7.4. 最近の動向/戦略的取り組み
7.4.8. Ziemer Ophthalmic Systems AG
7.4.8.1. 参加企業の概要
7.4.8.2. 財務実績
7.4.8.3. 製品のベンチマーク
7.4.8.4. 最近の動向/戦略的取り組み
7.4.9. エシロール・インターナショナル S.A.
7.4.9.1. 参加企業の概要
7.4.9.2. 財務実績
7.4.9.3. 製品ベンチマーク
7.4.9.4. 最近の動向/戦略的取り組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









