エージェント型機械操作の成長を支える重要な数値とは何でしょうか?
2036年までに18億1000万米ドルの絶対的な市場機会が見込まれており、中国とインドが牽引役となります。
市場の需要要因
- CNC加工工場では、深夜シフト中にオペレーターが複数の機械を監視する必要がある場合、無人でのワークロード作業が求められます。
- 工場では、バッチサイズが小さく、加工部品の組み合わせが頻繁に変わる場合、適応型作業シーケンスが採用されます。
- 金属加工サプライヤーは、アラーム、誤積載、または工具の摩耗信号発生後の停止時間を短縮するため、例外処理を規定しています。
- システムインテグレーターは、機械の状態管理を活用して、ロボットとドアや治具を連携させています。プログラムと安全信号が、セルロジックを完成させます。
分析対象の主要セグメント
- 自動化機能別:スピンドルの稼働時間から直接得られる価値により、2026年には「積載・荷下ろし」が36.0%のシェアを占めると予想されます。
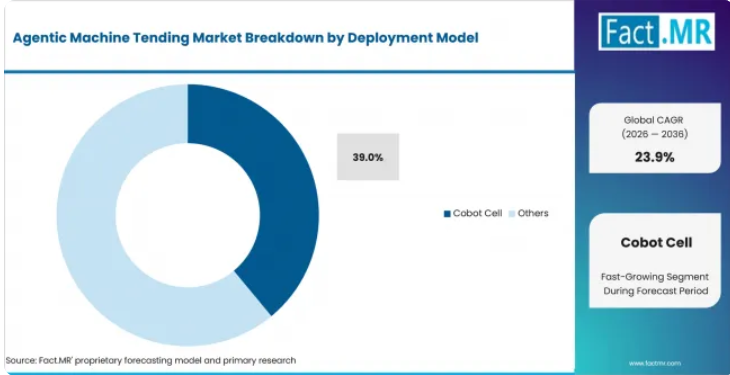
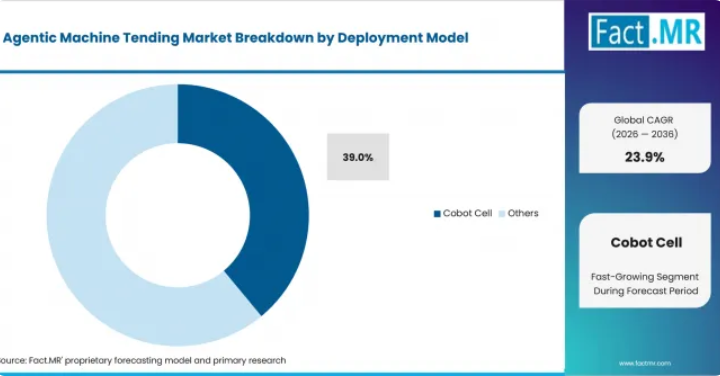
- 導入モデル別:コボットセルは、稼働中の作業現場での後付け導入が容易であることから、2026年には39.0%のシェアを獲得すると予測されています。
- 機械タイプ別:CNC工作機械は、反復的な部品の搬送やバッチ切り替えが行われることから、2026年には44.0%のシェアを占めると予測されています。
- 最終用途産業別:金属加工は、加工能力の逼迫を背景に、2026年には30.0%のシェアを占めると推定されています。
- 購入者タイプ別:大手OEMは、自動化予算の規模が大きく、安全対策チームを擁していることから、2026年には32.0%のシェアを占めると予想されています。
- 地域別:中国は、ロボットの導入規模と国内サプライヤーの充実度により、2036年まで年平均成長率(CAGR)26.6%を記録すると予測されています。
Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「エージェント型機械テンディングは、自律型作業場への現実的な入り口になりつつあります。購入者からは、毎回オペレーターを呼び出すことなく、セルが日常的な機械の異常から自律的に復旧できるかどうかという問いが寄せられています。ロボットのハードウェア、機械からの信号、そしてシンプルな復旧ロジックを組み合わせたサプライヤーが、最初のリピート注文を獲得できるでしょう。」
戦略的示唆
ロボットOEM各社は、CNCのドア、治具、および機械の状態信号を軸としたテンドリング・テンプレートをパッケージ化すべきです。機械加工工場には、無人運転時のスピンドル稼働時間と統合コストを比較した投資回収モデルが必要です。制御機器サプライヤーは、エージェントのワークフローをPLC、CNCシステム、および工場ネットワークと連携させるべきです。システムインテグレーターには、既存設備への導入に向けた、再現性のある安全ファイルとトレーニングパッケージが必要です。
産業用ロボットのデータは、規模設定の論理を裏付けています。国際ロボット連盟(IFR)の報告によると、2024年には54万2,000台の産業用ロボットが導入されました。[1] これにより、エージェント型機械操作ソフトウェアでアップグレード可能な工場用ロボットシステムの広範な基盤が形成されています。
中国は、ロボット導入規模が巨大であることから、2036年まで年平均成長率(CAGR)26.6%を記録すると予測されています。インドは、自動化基盤は小さいものの、CAGR 26.1%で拡大すると見込まれています。韓国は、電子機器分野における高度な自動化に牽引され、2036年までCAGR 25.2%と予測されています。日本は、工作機械の普及率の高さから、CAGR 24.4%で成長すると見込まれています。米国は2036年まで年平均成長率(CAGR)23.8%で拡大すると予測されています。ドイツはCAGR 22.9%、メキシコはCAGR 22.4%を記録すると見込まれています。
エージェント型機械搬送市場は、セグメント別にどのように分類されますか?
「ロード・アンロード」が36.0%で首位を占め、「コボットセル」が39.0%で首位となっています。
どの自動化機能が主流となっていますか?
2026年には、「ロード・アンロード」が36.0%のシェアを占めています。
「搬入・搬出」は、スピンドルの稼働率と直接関連しているため、2026年には36.0%のシェアを占めると予想されます。購入者は、シーケンス処理、工具応答、例外処理ロジックを追加する前に、まず部品の搬送から導入を開始します。また、この機能は、工場ですでに反復的なハンドリング作業を担当しているロボットアームにも適しています。
どの導入モデルが主流となるのでしょうか?
2026年には、「コボットセル」が39.0%のシェアを占める見込みです。
コボットセルは、稼働中の機械の近くにコンパクトに設置できることから、市場をリードしています。レイアウトへの影響が少なく、オペレーターのアクセスも容易であることから、このモデルは2026年に39.0%のシェアを占めると予測されています。ロボットセルへの需要は、中小企業がまず1台または2台の機械の作業支援を必要とする分野で最も高くなっています。
どの種類の機械が主流となるのでしょうか?
2026年には、CNC機械が44.0%のシェアを占める見込みです。
CNC工作機械は、積載サイクルやプログラムの状態が視認しやすいことから主導的な地位を占めています。ドア制御もテンド作業のワークフローを円滑にします。このセグメントは、2026年に44.0%のシェアを占めると予測されています。需要は、繰り返し加工される部品を扱うフライス盤や旋盤センターと密接に関連しています。
どの最終用途産業が主流となるのでしょうか?
2026年には、金属加工が30.0%のシェアを占める見込みです。
金属加工は、労働力の制約や厳しい納期により、初期の需要を牽引しています。このセグメントは、2026年に30.0%のシェアを占めると推定されています。この環境では、工具の摩耗への対応と部品の搬送の両方が重要です。1回のサイクル失敗でも、無人運転が中断される可能性があります。
どの購入者タイプが主流となるのでしょうか?
2026年には、大手OEMが32.0%のシェアを占める見込みです。
大手OEMは、統合と安全審査の費用を同時に賄う能力があるため、2026年には32.0%のシェアを占めると予想されます。通常、オペレーターのトレーニング費用も同予算に含まれます。ティアサプライヤーや中小企業がこれに続き、導入台数の伸びはより急速です。小規模な購入企業は、本格的な展開に先立ち、パッケージ化されたセルと現地でのサービスを求めています。
エージェント型機械テンディングの需要を加速させている要因と、その妨げとなっている要因は何でしょうか?
知覚に基づくテンディングと産業用AIエージェントが需要を加速させていますが、機械インターフェースの多様性がその妨げとなっています。
主な推進要因は、固定されたローディングパスから、機械の状況を把握できるセルへの移行です。シーメンスは2025年5月、自動化向けの産業用AIエージェントを発表しました。同社は、これらのエージェントが産業企業の生産性を最大50%向上させることを目指していると述べています。[11] これは、ロボット、コントローラ、作業指示書を連携させる産業用自動制御システムを支えるものです。
主な制約要因は、既存設備の作業現場における機械インターフェースの多様性です。旧式のCNC機械は、アラーム、ドア、プログラム信号をそれぞれ異なる形式で出力します。セルが安全に動作するためには、インテグレーターがこれらの信号をマッピングする必要があります。国際標準化機構(ISO)は、ロボットアプリケーションおよびロボットセルに関する規格としてISO 10218-2:2025を定めています。[9] 工場内で複数のブランドの機器が混在している場合、ロボット制御システムにも同様の問題が生じます。
エージェント型機械テンディングの最大の機会はどこにあるのでしょうか?
CNCレトロフィットセル、知覚ベースの機械搬送、および制御層エージェントです。
CNCレトロフィットセル:インテグレーターは、ロボットの積載とドア、チャック、機械サイクル信号を連携させるパッケージを構築できます。
知覚ベースの機械搬送:サプライヤーは、自律型グリッパーやビジョンツールを活用し、多品種少量生産における治具への依存度を低減できます。
制御層エージェント:ソフトウェア企業は、工場全体にわたるシーケンス、アラーム回復、およびメンテナンスメッセージの調整を行うことができます。
どの国がエージェント型機械搬送を最も急速に拡大しているのでしょうか?
中国が26.6%で首位を占めています。インドが26.1%でそれに続きます。韓国、日本、米国、ドイツ、メキシコがトップ7を構成しています。
地域別分析に基づき、エージェント型機械搬送市場は6つの地域クラスターに分類されています。北米とラテンアメリカが含まれます。欧州と東アジアが含まれます。南アジア・太平洋地域、および中東・アフリカが地域別分類を構成しています。
中国のリードを支える要因とは?
ロボットの導入規模と国内サプライヤーの充実により、年平均成長率(CAGR)は26.6%に達しています。
中国には、エージェント型テンドリングを導入できる大規模な既存設備基盤があります。国際ロボット連盟(IFR)の報告によると、中国における稼働中の産業用ロボットの保有台数は約200万台に上ります。[2] 国内のロボット供給体制に加え、工場ユーザーが1台あたりの手作業を削減しようとしていることから、中国では2036年まで年平均成長率(CAGR)26.6%を記録すると予測されています。モジュール式のテンドリングパッケージを提供するサプライヤーは、中国を拠点として、低コストの導入モデルを試験的に展開することができます。
インドが急速に成長している理由は何でしょうか?
年平均成長率(CAGR)26.1%。これは、過去最高のロボット導入台数と自動車部品サプライヤーによる投資に支えられています。
インドは自動化の基盤が比較的小さいため、新しいテンドリングセルを導入する余地がより多く残されています。国際ロボット連盟(IFR)によると、インドの産業用ロボット導入台数は2024年に9,120台に達しました。[3] インドでは、自動車部品サプライヤーが機械加工や組立工程に自動化を導入しているため、2036年まで年平均成長率(CAGR)26.1%で拡大すると予想されています。購入者は、サービスやトレーニングが含まれたコンパクトなコボットパッケージを好む傾向にあるでしょう。
韓国の見通しを支えている要因は何でしょうか?
年平均成長率(CAGR)25.2%。これは、電子機器分野における高密度な自動化と、作業員を最小限に抑えた生産が牽引しています。
韓国では、すでにエレクトロニクスや自動車の生産現場でロボットが集中的に活用されています。国際ロボット連盟(IFR)の報告によると、韓国は製造業従業員1万人あたり1,220台のロボット密度を誇り、世界最高水準となっています。[4] 韓国は、半導体および精密部品メーカーを牽引役として、2036年まで年平均成長率(CAGR)25.2%で成長すると予測されています。さらなる成長には、インテグレーターがコンパクトな生産レイアウト内での回復挙動を実証できるかどうかにかかっています。
エージェント型テンドリングにおいて、なぜ日本が重要なのでしょうか?
年平均成長率(CAGR)24.4%。工作機械の高度な技術と慎重な検証体制に支えられています。
日本は、工作機械に関する専門知識と、大規模なロボット導入実績を兼ね備えています。国際ロボット連盟(IFR)の報告によると、2024年の日本の自動車産業における産業用ロボットの導入台数は約13,000台でした。[5] 日本では、大規模な導入に先立ち安定したプロセス実証を求める購入者の需要に支えられ、2036年まで年平均成長率(CAGR)24.4%で市場が拡大すると予想されています。テンドエージェントをCNCコントローラに接続するサプライヤーは、この市場において有利な立場にあります。
米国の市場見通しを支える要因は何でしょうか?
年平均成長率(CAGR)23.8%。これは、ジョブショップの改修および機械テンドの投資回収率(ROI)に牽引されています。
米国の購入者は、労働力の確保状況と投資回収期間を通じてテンディングセルを評価しています。国際ロボット連盟(IFR)の記録によると、2024年時点で米国の工場で稼働している産業用ロボットは393,700台でした。[6] 米国は、機械加工サプライヤーやOEM工場におけるレトロフィット需要を反映し、2036年まで年平均成長率(CAGR)23.8%で成長すると予測されています。中小規模の購入者における統合コストの影響により、この成長率は世界的なベンチマークに近い水準にとどまっています。
ドイツの成長を支えている要因は何でしょうか?
22.9%のCAGRで、工学基準とEUの機械規制への準拠が後押ししています。
ドイツには豊富な導入実績がありますが、購入者は生産セルを変更する前に安全関連書類の提出を指定しています。欧州委員会は、2027年1月20日以前にEU市場に投入された機械は、現行の機械指令に準拠しなければならないと定めています。[7] ドイツは、高付加価値のCNCおよび機械ユーザーに支えられ、2036年まで年平均成長率(CAGR)22.9%が見込まれています。コンプライアンス計画により、認証証拠は改修の意思決定において依然として重要な要素となっています。
メキシコはどのように需要を創出しているのでしょうか?
年平均成長率(CAGR)22.4%。自動車産業の集積と北米との供給ネットワークに支えられています。
メキシコのビジネスチャンスは、米国のお客様に近い場所で生産能力の拡大を必要とする自動車部品サプライヤーと密接に関連しています。米国国際貿易局の報告によると、2024年のメキシコからの海外向けトラクタートラックの出荷額は約520億米ドルでした。[8] メキシコは、ニアショアリングと機械加工能力の増強を牽引役として、2036年まで年平均成長率(CAGR)22.4%を記録すると予想されています。販売チャネルの成長は、サービス対応やオペレーター研修をサポートできる現地のインテグレーターに依存しています。
エージェント型機械搬送の分野をリードしているのはどの企業でしょうか?
ユニバーサル・ロボッツ、ファナック、ABB、KUKA、安川電機が、ロボットハードウェア、ソフトウェアへのアクセス、およびインテグレーターのエコシステムを通じて主導的な立場にあります。
ユニバーサル・ロボッツは、IMTSでの機械搬送デモを通じて、エージェント型搬送分野において早期から存在感を示しています。[10] ABBは、LandingAIとの提携を通じてビジョンAI機能を構築しています。[12] シーメンスは、産業用AIエージェントを通じて制御層をサポートしています。KUKAは、「Physical AI」と「KUKA AMP」を軸に展開しています。これらの取り組みにより、産業用ロボットと、機械の稼働をリアルタイムで調整できるソフトウェアが連携します。
ファナック、安川電機、三菱電機、オムロンは、購入者が定評のあるロボットコントローラや工場レベルのサービスを好む分野において、依然として重要な存在です。DMG MORIは、CNCユーザー向けの自動化システムを通じて、工作機械との統合の深みを高めています。2036年までの競争は、産業用ロボット部品、機械インターフェースへのアクセス、および現場サービスの品質に左右されると予想されます。
ロボット、グリッパー、工作機械の信号を組み合わせたプロバイダーは、ハードウェアのみを提供するサプライヤーよりも有利な立場にあります。エージェントソフトウェアは、復旧機能の層を追加します。各セルがドアの作動や部品の固定に適合しなければならないことを考えると、システムインテグレーターは大きな役割を担っています。購入者は、試運転のリスクを低減し、1つのセルが複数の工作機械に対応する移動型産業用ロボットをサポートするベンダーを選ぶ可能性が高いでしょう。
主要なプレーヤーはどの企業でしょうか?
- Universal Robots A/S
- FANUC Corporation
- ABB Robotics
- KUKA AG
- Yaskawa Electric Corporation
- Siemens AG
- Rockwell Automation Inc.
- Omron Corporation
- Mitsubishi Electric Corporation
- DMG MORI Company Limited
市場はどのように区分されていますか?
- 自動化機能別:
- 荷積み・荷下ろし
- 作業順序の決定
- 工具の摩耗への対応
- 例外処理
- ステータスの調整
- 導入モデル別:
- コボットセル
- ロボットセル
- 移動式マニピュレーター
- CNCセル
- クラウドワークフロー
- 機械の種類別:
- CNC工作機械
- プレス機
- 射出成形機
- ダイカスト機
- 検査ステーション
- 最終用途産業別:
- 金属加工
- 自動車
- エレクトロニクス
- 機械
- 航空宇宙
- 医療機器
- 包装
- 消費財
- 購入者タイプ別:
- 大手OEM
- ティアサプライヤー
- 中小企業
- システムインテグレーター
- 受託製造業者
- 機械メーカー
- 地域別:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
目次
主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額ベースの機会分析
2021年から2036年までの世界市場価格分析
2021年から2036年までの自動化機能別世界市場分析および予測
- はじめに/主な調査結果
- 自動化機能別 過去市場規模(10億米ドル)分析、2021年~2025年
- 自動化機能別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- 積載・荷降ろし
- その他
- 自動化機能別 前年比成長傾向分析、2021年~2025年
- 自動化機能別 絶対的な市場機会分析(2026年~2036年)
導入モデル別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 導入モデル別 過去市場規模(価値)(10億米ドル)分析(2021年~2025年)
- 導入モデル別、2026年から2036年までの現在および将来の市場規模(10億米ドル)の分析および予測
- コボットセル
- その他
- 導入モデル別、2021年から2025年までの前年比成長傾向分析
- 導入モデル別、2026年から2036年までの絶対的な市場機会(米ドル)の分析
機械タイプ別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 機械タイプ別過去市場規模(10億米ドル)分析(2021年~2025年)
- 機械タイプ別現在および将来の市場規模(10億米ドル)分析および予測(2026年~2036年)
- CNC工作機械
- その他
- 機械種別ごとの前年比成長傾向分析(2021年~2025年)
- 機械種別ごとの絶対額機会分析(2026年~2036年)
最終用途産業別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 最終用途産業別 過去市場規模(10億米ドル)の分析:2021年~2025年
- 最終用途産業別 現在および将来の市場規模(10億米ドル)の分析および予測:2026年~2036年
- 金属加工
- その他
- 最終用途産業別 前年比成長傾向の分析:2021年~2025年
- 最終用途産業別 絶対的な市場機会分析(2026年~2036年)
購入者タイプ別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 購入者タイプ別 過去市場規模(価値)(10億米ドル)分析(2021年~2025年)
- 購入者タイプ別、2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の分析および予測
- 大手OEM
- その他
- 購入者タイプ別、2021年から2025年までの前年比成長傾向分析
- 購入者タイプ別、2026年から2036年までの絶対的な市場機会(金額)分析
地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(価値)(10億米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(価値)(10億米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
北米市場分析および予測(国別、2021年~2036年)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 主なポイント
ラテンアメリカ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模 (10億米ドル)市場分類別予測、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 主なポイント
西ヨーロッパの市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 主なポイント
東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- その他の東ヨーロッパ
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 主なポイント
東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 主なポイント
南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル) 市場分類別予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 主なポイント
中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 主なポイント
主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- メキシコ
- 価格分析
- 市場シェア分析(2025年
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- ブラジル
- 価格分析
- 市場シェア分析(2025年
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 自動化機能別
- 導入モデル別
- 機械タイプ別
- 最終用途産業別
- 購入者タイプ別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- ユニバーサル・ロボッツ A/S
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/製品ライフサイクル/販売チャネル/地域)
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ファナック株式会社
- ABBロボティクス
- KUKA AG
- 安川電機株式会社
- Siemens AG
- Rockwell Automation Inc.
- オムロン株式会社
- ユニバーサル・ロボッツ A/S
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
前提条件および使用された略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:自動化機能別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:導入モデル別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:機械タイプ別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:最終用途産業別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:購入者タイプ別世界市場規模(10億米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:自動化機能別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:導入モデル別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:機械タイプ別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:北米市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
- 表12:北米市場規模(10億米ドル)の購入者タイプ別予測(2021年~2036年)
- 表13:ラテンアメリカ市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表14:ラテンアメリカ市場規模(10億米ドル)の予測(自動化機能別、2021年~2036年)
- 表15:ラテンアメリカ市場規模(10億米ドル)の予測(導入モデル別、2021年~2036年)
- 表16:ラテンアメリカ市場規模(10億米ドル)の予測(機械タイプ別、2021年~2036年)
- 表17:ラテンアメリカ市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
- 表18:ラテンアメリカ市場規模(10億米ドル)の購入者タイプ別予測(2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の自動化機能別予測(2021年~2036年)
- 表21: 導入モデル別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表22:機械タイプ別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表23:最終用途産業別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表24:2021年から2036年までの西ヨーロッパ市場規模(10億米ドル)の購入者タイプ別予測
- 表25:2021年から2036年までの東ヨーロッパ市場規模(10億米ドル)の国別予測
- 表26:2021年から2036年までの東ヨーロッパ市場規模 (10億米ドル)の予測(自動化機能別、2021年~2036年)
- 表27:東ヨーロッパの市場規模(10億米ドル)の予測(導入モデル別、2021年~2036年)
- 表28:東ヨーロッパの市場規模(10億米ドル)の予測(機械タイプ別、2021年~2036年)
- 表29: 東ヨーロッパ市場規模(10億米ドル):最終用途産業別予測、2021年~2036年
- 表30:東ヨーロッパ市場規模(10億米ドル):購入者タイプ別予測、2021年~2036年
- 表31:東アジア市場規模(10億米ドル):国別予測、2021年~2036年
- 表32: 東アジアの市場規模(10億米ドル)の予測(自動化機能別、2021年~2036年)
- 表33:東アジアの市場規模(10億米ドル)の予測(導入モデル別、2021年~2036年)
- 表34:東アジアの市場規模(10億米ドル)の予測(機械タイプ別、2021年~2036年)
- 表35:東アジア市場規模(10億米ドル)の予測(最終用途産業別、2021年~2036年)
- 表36:東アジア市場規模(10億米ドル)の予測(購入者タイプ別、2021年~2036年)
- 表37:南アジアおよび太平洋地域市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表38:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(自動化機能別)
- 表39:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(導入モデル別)
- 表40:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の機種別予測
- 表41:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の最終用途産業別予測
- 表42:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の予測(購入者タイプ別)
- 表43:2021年から2036年までの中東・アフリカ地域の市場規模(10億米ドル)の予測(国別)
- 表44:中東・アフリカ地域の市場規模(10億米ドル)の予測(自動化機能別、2021年~2036年)
- 表45:中東・アフリカ地域の市場規模(10億米ドル)の予測(導入モデル別、2021年~2036年)
- 表46:中東・アフリカ地域の市場規模 (10億米ドル)の予測(機械タイプ別、2021年~2036年)
- 表47:中東・アフリカ市場規模(10億米ドル)の予測(最終用途産業別、2021年~2036年)
- 表48:中東・アフリカ市場規模(10億米ドル)の予測(購入者タイプ別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)の予測
- 図3:2026年および2036年の自動化機能別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の自動化機能別世界市場の前年比成長率比較
- 図5:自動化機能別世界市場の魅力度分析
- 図6:導入モデル別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:導入モデル別世界市場の前年比成長率比較(2026年~2036年)
- 図8:導入モデル別の世界市場の魅力度分析
- 図9:機械タイプ別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図10:機械タイプ別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:機械タイプ別の世界市場の魅力度分析
- 図12:最終用途産業別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:最終用途産業別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:最終用途産業別の世界市場魅力度分析
- 図15:購入者タイプ別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図16:購入者タイプ別の世界市場前年比成長率比較(2026年~2036年)
- 図17:購入者タイプ別の世界市場の魅力度分析
- 図18:地域別の世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図25:東アジア市場の追加ドル機会(2026年~2036年)
- 図26:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図28:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図29:北米市場における自動化機能別市場シェアおよびBPS分析、2026年および2036年
- 図30:北米市場における自動化機能別の前年比成長率比較(2026年~2036年)
- 図31:北米市場における自動化機能別の市場魅力度分析
- 図32:北米市場における導入モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図34:北米市場における導入モデル別の市場魅力度分析
- 図35:機種別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:機種別北米市場の前年比成長率比較(2026年~2036年)
- 図37:機械タイプ別の北米市場の魅力度分析
- 図38:最終用途産業別の北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:最終用途産業別の北米市場の前年比成長率比較(2026年~2036年)
- 図40:最終用途産業別の北米市場の魅力度分析
- 図41:北米市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:北米市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図43:北米市場における購入者タイプ別の市場魅力度分析
- 図44:国別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図45:自動化機能別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図46:自動化機能別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:自動化機能別ラテンアメリカ市場の魅力度分析
- 図48:導入モデル別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:導入モデル別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:導入モデル別のラテンアメリカ市場の魅力度分析
- 図51:機械タイプ別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:機械タイプ別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図53:機械タイプ別のラテンアメリカ市場の魅力度分析
- 図54:最終用途産業別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図55: ラテンアメリカ市場:最終用途産業別前年比成長率比較(2026年~2036年)
- 図56:ラテンアメリカ市場:最終用途産業別の市場魅力度分析
- 図57:ラテンアメリカ市場:購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図58: ラテンアメリカ市場:購入者タイプ別前年比成長率の比較(2026年~2036年)
- 図59:ラテンアメリカ市場:購入者タイプ別の魅力度分析
- 図60:西ヨーロッパ市場:国別の市場シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場:自動化機能別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における自動化機能別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における自動化機能別の市場魅力度分析
- 図64:西ヨーロッパ市場における導入モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図65:西ヨーロッパ市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図66:導入モデル別の西ヨーロッパ市場の魅力度分析
- 図67:機械タイプ別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図68:機械タイプ別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図69:機種別 西ヨーロッパ市場の魅力度分析
- 図70:最終用途産業別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図71:最終用途産業別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図72:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
- 図73:西ヨーロッパ市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場における購入者タイプ別の市場魅力度分析
- 図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場における自動化機能別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場における自動化機能別前年比成長率の比較(2026年~2036年)
- 図79:東ヨーロッパ市場における自動化機能別の市場魅力度分析
- 図80:東ヨーロッパ市場における導入モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図81:東ヨーロッパ市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図82:導入モデル別の東欧市場の魅力度分析
- 図83:機械タイプ別の東欧市場における価値シェアおよびBPS分析(2026年および2036年)
- 図84:機械タイプ別の東欧市場の前年比成長率比較(2026年~2036年)
- 図85:機械タイプ別の東欧市場の魅力度分析
- 図86:最終用途産業別の東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図87:最終用途産業別の東欧市場の前年比成長率比較(2026年~2036年)
- 図88:東欧市場における最終用途産業別の市場魅力度分析
- 図89:東欧市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:東欧市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図91:東欧市場における購入者タイプ別の市場魅力度分析
- 図92:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場における自動化機能別の市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場における自動化機能別の前年比成長率比較(2026年~2036年)
- 図95:自動化機能別東アジア市場の魅力度分析
- 図96:導入モデル別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:導入モデル別東アジア市場の前年比成長率比較(2026年~2036年)
- 図98:導入モデル別東アジア市場の魅力度分析
- 図99:東アジア市場における機械タイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図100:東アジア市場における機械タイプ別の前年比成長率比較(2026年~2036年)
- 図101:機械タイプ別の東アジア市場の魅力度分析
- 図102:最終用途産業別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図103:最終用途産業別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図104:東アジア市場における最終用途産業別の市場魅力度分析
- 図105:東アジア市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図106:東アジア市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図107:東アジア市場における購入者タイプ別の市場魅力度分析
- 図108:南アジアおよび太平洋地域市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図109:南アジア・太平洋市場における自動化機能別の市場シェアおよびBPS分析(2026年および2036年)
- 図110:南アジア・太平洋市場における自動化機能別の前年比成長率比較(2026年~2036年)
- 図111:南アジア・太平洋市場における自動化機能別の市場魅力度分析
- 図112:南アジアおよび太平洋地域の市場シェアおよびBPS分析(導入モデル別、2026年および2036年)
- 図113:南アジアおよび太平洋地域の市場の前年比成長率比較(導入モデル別、2026年~2036年)
- 図114:南アジアおよび太平洋地域の市場の魅力度分析(導入モデル別)
- 図115:南アジア・太平洋市場における機種別市場シェアおよびBPS分析(2026年および2036年)
- 図116:南アジア・太平洋市場における機種別前年比成長率の比較(2026年~2036年)
- 図117:機種別 南アジア・太平洋地域の市場魅力度分析
- 図118:最終用途産業別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図119:最終用途産業別 南アジア・太平洋地域の市場前年比成長率比較(2026年~2036年)
- 図120:南アジア・太平洋地域の市場魅力度分析(最終用途産業別)
- 図121:南アジア・太平洋市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図122:南アジア・太平洋市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図123:南アジア・太平洋市場における購入者タイプ別の市場魅力度分析
- 図124:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図125:中東・アフリカ市場における自動化機能別市場価値シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場における自動化機能別前年比成長率の比較(2026年~2036年)
- 図127:中東・アフリカ市場における自動化機能別の市場魅力度分析
- 図128:中東・アフリカ市場における導入モデル別の市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における導入モデル別の前年比成長率比較(2026年~2036年)
- 図130:中東・アフリカ市場における導入モデル別の市場魅力度分析
- 図131:中東・アフリカ市場における機械タイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場におけるY -o-Y成長率比較(機械タイプ別、2026年~2036年)
- 図133:機械タイプ別の中東・アフリカ市場の魅力度分析
- 図134:最終用途産業別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図135:最終用途産業別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図136:中東・アフリカ市場における最終用途産業別の市場魅力度分析
- 図137:中東・アフリカ市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図139:購入者タイプ別の中東・アフリカ市場の魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









