主な市場動向と洞察
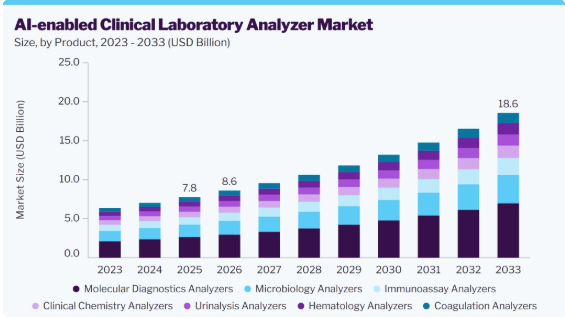
- 製品別:2025年には、分子診断分析装置セグメントが33.9%という最大の市場シェアを占めました。
- 用途別:2025年には、感染症診断セグメントが54.2%という最大の市場シェアを占めました。
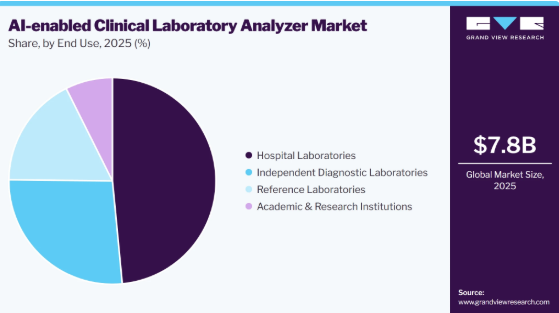
- 最終用途別:2025年には、病院検査室セグメントが48.5%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア41.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:78億米ドル
- 2026年の推定市場規模:86億米ドル
- 2033年までの予測市場規模:186億米ドル
- CAGR(2026年~2033年):11.6%
臨床検査室では、検体の処理、結果の解釈、ワークフローの優先順位付け、品質監視、および機器管理を自動化するために、AI搭載の分析装置の導入がますます進んでいます。AIと検査室自動化の統合により、反復的な手作業が削減され、業務効率が向上し、処理ミスが最小限に抑えられ、検査件数の多い診断検査室全体で検査結果の報告までの時間を短縮することが可能になります。
市場の集中度と特徴
AI搭載臨床検査用分析装置市場におけるイノベーションの度合いは高く、これはAIを活用した意思決定支援、計算機画像処理、およびデジタル形態学的解析が、従来の検査ワークフローに統合されていることが原動力となっています。例えば、2026年2月、Scopio Labs社は、サンプル全体にわたる赤血球(RBC)形態および血小板凝集の検出にAIを活用した意思決定支援機能を組み込んだ「Full-Field Peripheral Blood Smear」アプリケーションを搭載したX100およびX100HTプラットフォームについて、EU IVDR認証を取得しました。白血球(WBC)分析を超えたAI機能の拡張は、最終的な診断決定に対する専門家の監督を維持しつつ、臨床的一貫性とワークフローの効率性を向上させます。このような進歩は、臨床検査分析装置が従来の測定・可視化システムから、自動分析が可能なインテリジェントなプラットフォームへと移行していることを示しており、市場における高度なイノベーションを支えています。
AI搭載臨床検査分析装置市場におけるM&A活動の水準は適度であり、戦略的に焦点を絞ったものとなっています。確立された診断企業は、分析装置のポートフォリオを拡大し、検査分野全般にわたる能力を強化するために買収を進めています。例えば、2026年4月、シスメックスはJEOLの臨床化学検査事業の買収を完了し、シスメックス・バイオマジェスティ・コーポレーションを設立しました。この取引により、JEOLの「BioMajesty」臨床化学分析装置ポートフォリオおよび関連する製造、研究開発、販売、サービス体制が、シスメックスの診断事業ポートフォリオに加わりました。この買収により、シスメックスの臨床化学分野における存在感が拡大し、グローバルな製品ラインナップが強化されるとともに、複数の検査領域にわたるデータを活用した統合ソリューションが可能となり、診断分野におけるデジタル技術やAIのより広範な導入が促進されるものと期待されています。
AI搭載臨床検査分析装置市場には、規制が大きな影響を及ぼしています。これは、メーカーが製品を市場に投入する前に、AIアルゴリズムの分析性能、臨床的妥当性、安全性、サイバーセキュリティ、データ保護、および信頼性を実証しなければならないためです。規制要件により、製品の承認までの期間が長期化し、開発およびコンプライアンスコストが増加する可能性があります。特に、AIシステムではソフトウェアやアルゴリズムの更新後に継続的な検証が必要となる場合があるためです。したがって、これらの規制要件は製品の市場投入を遅らせ、AI搭載臨床検査分析装置の開発および導入にかかる総コストを増加させる可能性があります。
AI搭載臨床検査分析装置市場における製品拡大は、メーカーが既存のプラットフォームを新たな検査用途やワークフローの段階へと拡張していることに起因しています。各社は、診断の有用性を広げ、自動化を向上させ、より複雑な検査要件に対応するため、AI支援機能を備えた検査プラットフォームの強化をますます進めています。例えば、2026年3月、CellaVision社はEMEA地域で「骨髄穿刺液検査アプリケーション」を発売し、シスメックス社が販売パートナーを務めました。このAI支援アプリケーションは、骨髄形態検査のワークフローを自動化・標準化し、CellaVisionのデジタル形態検査ポートフォリオを末梢血分析の枠を超えて拡大するとともに、血液検査室全体におけるインテリジェント技術の活用を強化します。この拡大により、検査室は専門的な検査要件に対応しつつ、ワークフローの一貫性と業務効率を向上させることが可能になります。
AI搭載臨床検査分析装置市場における地域的な拡大は、新興医療市場全体でのAIを活用した診断技術の規制承認および現地化によって支えられています。AI搭載の臨床検査技術が新たな地域市場へ拡大することは、自動化された診断検査へのアクセスを広げ、メーカーの商業的プレゼンスを強化し、多様な医療インフラや診断ニーズに対応する機会を創出することにつながります。規制の道筋が明確になり、医療提供者がインテリジェントな検査ソリューションをますます採用するにつれ、メーカーは先進国および新興市場において分析装置のポートフォリオを拡大し、地域全体での市場浸透の拡大と長期的な成長を支援することができます。
製品インサイト
分子診断分析装置セグメントは33.9%という最大のシェアを占めており、予測期間を通じて最も急速な成長を記録すると予想されています。このセグメントの成長は、感染症、腫瘍学、遺伝性疾患、およびプレシジョン・メディシンにおける分子検査の拡大に支えられており、これらの分野では、複雑な診断データに対して自動化された解釈と品質管理がますます求められています。例えば、2025年5月、Diagnostics.ai社は、臨床用リアルタイムPCR診断向けのCE-IVDR認証を取得した透明性の高い機械学習プラットフォームをリリースしました。このプラットフォームは、検査ごとのアルゴリズムの説明責任、リアルタイムのモデル監視、および説明可能な結果分析を提供します。この開発は、分子診断ワークフローへのAIの統合が進んでいることを示しており、臨床用PCR検査において、透明性が高く監査可能なAIの重要性を浮き彫りにしています。こうした機能は、臨床検査室全体におけるインテリジェントな分子診断技術の導入を後押しし、予測期間中のセグメント成長を強化すると期待されています。
微生物学分析装置セグメントは、2026年から2033年にかけて高いCAGRで成長すると予想されています。微生物の検出、コロニーの評価、およびワークフローの優先順位付けにおいて、AIを活用した画像解析や検査室の自動化の導入が進んでいます。AIは、手作業による培地の確認作業を削減しつつ、一貫性を向上させ、検査室が増加する検体量を管理できるようにします。例えば、2026年2月、COPAN社は「PhenoMATRIX」について、微生物コロニー画像評価システムおよびWASPLab自動化プラットフォームのオプションモジュールとして、FDAの510(k)認可を取得しました。このシステムは、高度な画像解析と検査室が定義した専門的なルールを用いて、微生物の増殖を検出し、コロニー数を推定し、表現型特性に基づいて分離株を識別します。この規制上のマイルストーンは、AIを活用した微生物学ワークフローの商用化を後押しし、臨床微生物学検査室全体におけるインテリジェントな自動化のさらなる普及を支援するものです。
アプリケーションの洞察
感染症診断セグメントは、世界のAI搭載臨床検査用分析装置市場を牽引しており、2025年には売上高シェアの54.2%を占め、予測期間中は最も高い年平均成長率(CAGR)を記録すると予想されています。この分野の主導的な地位は、検査件数の多さ、抗菌薬耐性、繰り返される感染症の流行、そして迅速かつ正確な診断評価へのニーズによって支えられています。AI搭載分析装置は、複雑なパターンを識別し、判定を自動化し、タイムリーな臨床的意思決定を支援することができます。例えば、2025年9月、HORIBA社はGeodAIsics社と提携し、敗血症や感染症に関連するパターンの早期検出を目的として、同社の血液検査分析装置「Yumizen H1500」「H2500」「H500」に生成AIを統合しました。このソリューションは、日常的な血液検査パラメータを分析し、解釈可能なアラートを生成することで、検査分析装置へのAI統合が感染症の評価とワークフローの効率化をいかに強化できるかを実証しています。
腫瘍診断分野は、がん発症率の増加、早期発見への需要の高まり、およびバイオマーカーに基づく検査や分子検査の利用拡大に支えられ、予測期間中に著しい成長が見込まれています。AIを搭載した臨床検査装置は、腫瘍バイオマーカーの解釈、分子データの分析、異常の検出、およびワークフローの自動化を強化し、より効率的ながんの診断とモニタリングを支援します。プレシジョン・メディシンやコンパニオン・ダイアグノスティクスの導入拡大は、複雑な診断データセットを処理できるインテリジェントな分析技術への需要をさらに生み出しています。さらに、AIと臨床検査の統合は、判定の標準化に寄与し、より迅速な臨床的意思決定を支援することができます。これらの要因により、病院、リファレンスラボ、および専門のがん診断施設において、AI搭載分析装置の導入が促進されると予想されます。
エンドユーザー別の分析
病院検査室セグメントは、48.5%という最大のシェアを占めると予想されます。AI搭載臨床検査装置市場は、高い診断検査件数、幅広い検査メニュー、および入院患者、外来患者、救急患者、専門医療の各分野における迅速な結果へのニーズに支えられています。病院では、ワークフローの効率化、検査の標準化、品質管理の支援、そして増大する業務負荷の管理を実現するインテリジェントな分析装置への需要が高まっています。例えば、2025年11月、Dymind社はMEDICA 2025において、AIを搭載したDH-8000血液学分析シリーズおよびDH-88CSH全自動血液学・HbA1c分析装置を展示しました。DH-8000は、AIベースの異常細胞スクリーニング機能を組み込み、構造化されたAI分析レポートを生成するほか、その高処理能力構成により、手作業による介入を最小限に抑えるよう設計されています。こうした機能は、膨大な検査ワークロードを管理する病院検査室にとって特に重要であり、高スループットの臨床現場におけるAI搭載分析装置の普及を後押しします。
民間運営の検査室が、迅速なターンアラウンドと一貫した分析品質を維持しつつ、増加する検体量を管理しようとする中、独立系診断検査室セグメントでは、AI搭載の臨床検査分析装置の導入が急速に進むと予想されます。これらの施設では、検査スタッフの大幅な増員を必要とせずに、手作業の介入を削減し、結果の検証を効率化し、機器の利用率を最適化できる自動化がますます重視されています。例えば、2026年7月、Ozelle社は、同社のAI搭載血液検査装置「O-Cyte 1」が、独立系検査機関、病院、健康診断センター、および地域検査ネットワーク向けに設計されており、単体で最大60検査/時、カスケード拡張により最大360検査/時の処理能力を備えていることを強調しました。この分析装置の「AI × 完全血球形態学」技術は、画像に基づく形態学的知見を日常のワークフローに取り入れ、拡張性の高い検査と標準化された判定を支援します。これらの機能は、効率的で拡張性が高く、テクノロジーを活用した診断業務を求める独立系検査機関のニーズに合致しています。
地域別動向
北米は、世界のAI搭載臨床検査分析装置市場を牽引し、2025年には41.2%という最大の売上シェアを占めました。また、先進的な検査インフラ、高い検査処理量、確立された自動化システム、そしてデジタル診断技術の積極的な導入に支えられ、今後もAI搭載臨床検査分析装置の主要な地域市場であり続けると予想されます。この地域は、病院、リファレンスラボ、および独立系診断ネットワーク全体にわたり、自動化分析装置の導入台数が多いため、AI対応へのアップグレードやインテリジェントなワークフロー統合にとって好ましい環境が整っています。例えば、2026年7月、シーメンス・ヘルスインアーズは、人員不足や検査量の増加という課題に直面している中~高検査量の検査室向けに、血液検査と自動化、ミドルウェア、遠隔デジタルスライドレビューを組み合わせた「Atellica HEMA 580 分析装置」を米国の検査室に導入しました。検査室の人手不足により、医療提供者は処理能力の向上と手作業の削減につながる技術を優先するようになっています。全体として、需要は、業務効率の向上と標準化された分析性能を求める高スループットの検査室に集中し続けるものと見られます。
米国のAI搭載臨床検査分析装置市場の動向
米国は、その高度な診断インフラ、検査自動化の広範な導入、および世界的な分析装置メーカーの強力な存在感により、同地域において支配的な地位を維持すると予想されます。大規模な病院グループ、リファレンス・ラボ、および独立系診断ネットワークでは、自動化された品質管理、結果の検証、ワークフローの優先順位付けをサポートしつつ、大量の検査を処理できる分析装置への需要が高まっています。AI搭載医療技術に対する規制当局の理解も商業化を後押ししていますが、メーカーは分析性能および臨床性能を実証する必要があります。同国における検査室の人員不足は、インテリジェントな自動化への投資をさらに促進しています。さらに、分散型検査への関心の高まりにより、従来の検査室環境以外でのコンパクトなAI搭載分析装置への需要が生まれています。これらの要因が相まって、米国の臨床検査室全体において、技術の継続的な導入と製品の革新が後押しされています。
欧州のAI搭載臨床検査分析装置市場の動向
欧州は、確立された医療システム、検査室の自動化の普及、および標準化された診断ワークフローへの重視の高まりに支えられ、AI搭載臨床検査分析装置にとって重要な市場となっています。西ヨーロッパ諸国では、血液学、分子診断、およびコネクテッド検査システム全般にわたってデジタルトランスフォーメーションが進展している一方、EUのIVDR(体外診断用医療機器規則)の要件が、製品開発と商業化に引き続き影響を与えています。例えば、2025年6月、Analis社はベネルクス地域においてPixCell Medical社との提携を拡大し、AI搭載のHemoScreenポイントオブケア血液学分析装置へのアクセスを広げました。この分析装置は、粘弾性フォーカシングとAIを活用した画像解析を組み合わせ、少量の血液サンプルから5分類の全血球計数(CBC)検査を自動で実施し、集中型および分散型の臨床診断の両方をサポートしています。この拡大は、AI搭載分析装置の地域的な普及が進んでいることを示しており、欧州の病院、外来施設、その他の臨床検査現場における導入を後押ししています。
英国のAI搭載臨床検査分析装置市場は、国民保健サービス(NHS)の広範な検査ネットワーク、診断能力の向上に対する圧力の高まり、そして自動化やデジタルトランスフォーメーションへの関心の高まりによって支えられています。集中型病理サービスや検査室の統合は、検査処理量を多くこなしつつ、ワークフローの一貫性と検査結果の報告時間を改善できるAI搭載分析装置にとって、新たな機会を生み出しています。例えば、2025年6月、英国医薬品・医療製品規制庁(MHRA)は、「AI Airlock」プログラムを拡充し、NHSでの使用を目的とした技術を含むAI搭載医療技術の安全な導入を試験・支援するために、100万ポンドの追加資金を拠出しました。この取り組みは、AI搭載医療機器に関連する規制上の課題の解決に寄与し、臨床現場での導入に向けた進展を促進することが期待されています。英国の充実した学術エコシステム、NHSのデジタル化への取り組み、そして診断の滞留解消や医療従事者の負担軽減への注力は、インテリジェントな検査室技術の継続的な導入を後押しすると見込まれています。
ドイツのAI搭載臨床検査分析装置市場は、先進的な医療インフラ、確立された診断検査ネットワーク、そして強力な医療技術産業に支えられ、欧州において重要な市場となることが予想されます。臨床検査室では、効率性と標準化を向上させるため、自動化、デジタル化、および診断機器と検査情報システム(LIS)の統合にますます注力しています。AI搭載分析装置は、自動判定、画像解析、品質管理、ワークフローの最適化をサポートすることで、こうした進展の恩恵を受けることができます。また、ドイツの強力な製造・エンジニアリング能力も、高度な検査技術の開発と商用化にとって好ましい環境を提供しています。ただし、導入には依然として、規制順守、医療調達構造、償還に関する考慮事項、相互運用性の要件などが影響を及ぼしています。検査室の業務負荷の増加や専門人材の不足により、特に検査件数の多い病院や集中型診断検査室において、インテリジェントな自動化への需要が高まると予想されます。
アジア太平洋地域のAI搭載臨床検査分析装置市場の動向
アジア太平洋地域のAI搭載臨床検査分析装置市場は、先進国および新興国における医療インフラの拡充、診断検査件数の増加、検査室の自動化の進展に支えられ、力強い成長が見込まれています。中国、日本、韓国、インド、オーストラリアなどの国々では、検査の効率性、精度、およびアクセスの向上を図るため、デジタルヘルスケアの能力強化や先進的な診断技術への投資が進められています。AI搭載分析装置は、結果の自動判定、異常検出、品質管理、ワークフローの最適化、および予知保全のために導入が進んでいます。また、この地域では、特に集中型施設へのアクセスが限られている地域において、分散型およびポイント・オブ・ケア(POC)検査に大きな機会が見込まれています。医療費の増加、検査室の近代化、人材不足、およびコスト効率の高い診断ソリューションへの需要が、病院、診断検査室、医療ネットワーク全体での導入をさらに後押しすると予想されます。
中国におけるAI搭載臨床検査分析装置市場は、その膨大な人口、拡大する医療インフラ、増加する診断検査需要、そして強固な国内医療機器製造基盤により、高い潜在力を秘めた市場となっています。病院や診断検査室では、処理能力の向上や多数の患者を対象とした検査の標準化を図るため、自動化システムの導入が徐々に進んでいます。国内メーカーは、競争力のある価格でAI搭載の検査技術を提供することで市場の拡大を後押しできる一方、老舗の国際企業は、高度な自動化および診断プラットフォームの提供を通じて引き続き貢献しています。AIの導入は、特に血液学、デジタル形態学、臨床化学、および連携型検査ワークフローにおいて重要であり、これらの分野では、自動化された判定が膨大な検査量の処理に役立ちます。医療インフラや検査能力における地域格差は依然として考慮すべき点であり、大都市の主要病院では、小規模な施設に比べて一般的に導入が速い傾向にあります。医療の近代化と技術の現地化が継続すれば、長期的な市場の発展を支えることになるでしょう。
日本のAI搭載臨床検査分析装置市場は、同国の先進的な医療インフラ、高齢化、確立された検査の自動化、そして強力な技術力により、成長を遂げています。臨床検査室では、効率の向上、人材不足の解消、および標準化された診断ワークフローの支援を目的として、AIやロボティクスの導入検討がますます進められています。2026年に実施された臨床検査におけるAIに関するレビューでは、日本における規制環境の整備が進んでいることが強調され、2025年3月時点で44件のAI搭載医療機器が承認されていることが指摘されるとともに、人材育成、データ統合、および品質管理の必要性が強調されました。こうした状況は、形態評価、結果の解釈、およびワークフローの支援を自動化できるAI搭載分析装置にとっての機会を生み出しています。導入は、規制の整備や、日常的な検査業務へのAIの統合が進むにつれて、さらに進むものと見込まれます。
ラテンアメリカにおけるAI搭載臨床検査分析装置市場の動向
ラテンアメリカでは、医療提供者が検査インフラを徐々に近代化し、自動化された診断検査へのアクセスを拡大していることから、AI搭載臨床検査分析装置にとって新たな機会が生まれています。ブラジルとメキシコは、確立された民間診断ネットワークと、効率的な検査技術に対する需要の高まりから、重要な市場となることが予想されます。例えば、2025年6月、Noul社はNihon Kohden Mexico社と110万米ドルの3年間の供給契約を締結し、同社のAI搭載miLab血液分析プラットフォームをメキシコの病院に導入することになりました。この契約には、miLab BCMプラットフォーム、診断用カートリッジ、ソフトウェア、および消耗品が含まれています。この提携は、1年以上にわたる性能試験を経て実現したものであり、リソースが限られている臨床現場において、AIを活用した血液分析を拡大することを目的としています。この地域の多くの地域では、AIの導入はまだ成熟段階には至っておらず、手作業の負担を軽減し、診断へのアクセスを改善できるスケーラブルな技術に機会が生まれています。したがって、ブラジル、メキシコ、およびその他のラテンアメリカ市場では、検査室のインフラやデジタル診断能力が発展するにつれて、段階的な拡大が進むと予想されます。
中東・アフリカのAI搭載臨床検査分析装置市場の動向
中東・アフリカのAI搭載臨床検査分析装置市場は、政府や医療提供者が検査室インフラ、診断能力、デジタルヘルスケア、および自動化に投資するにつれて、着実に発展すると予想されます。湾岸諸国、特にサウジアラビアとアラブ首長国連邦(UAE)は、先進的な医療技術への投資や診断施設の近代化により、より迅速な導入が進む見込みです。需要は、診断効率の向上、専門的な検査の拡大、および検査室の人材不足への対応というニーズによって支えられています。アフリカでは、インフラの制約を克服し、医療サービスが行き届いていない地域への診断アクセスを拡大できる、携帯型および分散型のAI搭載分析装置の導入機会が特に注目されています。機器の高コストによるデジタル接続の制限、規制のばらつき、熟練人材の不足が依然として主要な障壁となっています。とはいえ、医療の近代化に向けた取り組み、民間セクターによる投資の増加、およびデジタルトランスフォーメーションにより、同地域全体でインテリジェントな検査室技術の導入機会が徐々に拡大していくと予想されます。
AI搭載臨床検査分析装置の主要企業に関する洞察
AI搭載臨床検査分析装置市場は適度に集中しており、老舗の診断機器メーカー各社は、幅広い分析装置の製品ポートフォリオ、検査室自動化機能、導入実績、およびAI搭載ソフトウェアを活用して、自社の地位を強化しています。F. ホフマン・ラ・ロシュ社、アボット・ラボラトリーズ社、シーメンス・ヘルスインアーズ社、ダナハー・コーポレーション(ベックマン・コールター・ダイアグノスティックス)、およびシスメックス社は、広範なグローバル販売網と検査室との確固たる関係に支えられた、主要な市場参加者です。また、Mindray Bio-Medical Electronics、bioMérieux、BD、Thermo Fisher Scientific、HORIBAは、専門分野別の分析装置カテゴリーにおいて競争をさらに促進しています。市場での位置づけは、製品ポートフォリオ、地理的な展開、導入済みの分析装置台数、AI機能、および検査情報システムや自動化システムとの統合状況によって異なります。正確な企業レベルの市場シェアについては、企業または市場固有の売上高データによって裏付けられている場合にのみ提示されるべきです。
AI搭載臨床検査分析装置の主要企業
本調査では、AI搭載臨床検査分析装置市場について、以下の主要企業を分析対象としました。
- F. Hoffmann-La Roche Ltd
- Abbott Laboratories
- Siemens Healthineers
- Danaher Corporation (Beckman Coulter Diagnostics)
- Sysmex Corporation
- Mindray Bio-Medical Electronics Co., Ltd.
- bioMérieux SA
- Becton, Dickinson and Company (BD)
- Thermo Fisher Scientific Inc.
- HORIBA Ltd.
最近の動向
- 2026年7月、オゼル社は、AI × 完全血球形態学技術を組み込んだ自動血液検査装置「O-Cyte 1」を正式に発売しました。このシステムは、画像ベースの形態学的知見を日常的な血液検査のワークフローに統合し、自動分析と形態学的情報を組み合わせることで、一貫性、生産性、および運用効率を向上させます。
- 2026年7月、アルゴサイト社は、定期的かつ遠隔での健康モニタリングを目的として設計されたAI搭載血液分析装置「PROXIMA Mobile Health Station」を発売しました。この超ポータブルなシステムは、専門医以外の医療従事者による分散型利用を想定しており、血液検査の在宅および地域密着型環境への移行を支援します。
- 2025年7月、Scopio Labs社は、同社のX100およびX100HTプラットフォーム、ならびに「末梢血塗抹標本アプリケーション」におけるAI機能の強化について、4度目のFDA認可を取得しました。この認可により、23の赤血球形態パラメータに対するAI駆動型の分析および格付け、ならびに検体の臨床的に関連する領域全体にわたる血小板凝集の検出機能が追加されました。
AI搭載臨床検査分析装置の世界市場レポートのセグメンテーション
本レポートでは、国別の売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、AI搭載臨床検査分析装置市場レポートを、製品、用途、最終用途、および地域に基づいてセグメント化しました:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 臨床化学分析装置
- 免疫測定分析装置
- 血液学分析装置
- 分子診断分析装置
- 微生物学分析装置
- 凝固分析装置
- 尿検査分析装置
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 感染症診断
- 腫瘍学診断
- 慢性疾患診断
- その他の臨床診断
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 病院・診療所
- 独立系診断検査機関
- リファレンスラボ
- 学術・研究機関
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.2.1. 製品セグメント
1.2.2. 用途セグメント
1.2.3. 最終用途セグメント
1.3. 情報分析
1.3.1. 市場モデルの構築とデータの可視化
1.4. データの検証と公表
1.5. 情報の収集
1.5.1. 一次調査:感染症診断
1.6. 情報またはデータ分析
1.7. 市場構築および検証
1.8. 市場モデル
1.9. 市場総規模:CAGRの算出
1.10. 目的
1.10.1. 目的1
1.10.2. 目的2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合状況の分析
第3章. 世界のAI搭載臨床検査分析装置市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 自動化された検査ワークフローへのAIの統合が進んでいること
3.2.1.2. より迅速かつ正確な診断に対する需要の高まり
3.2.1.3. 検査室の人手不足と検査件数の増加
3.2.2. 市場抑制要因の分析
3.2.2.1. AI搭載臨床検査分析装置およびその導入にかかる高コスト
3.2.2.2. AI搭載診断における規制およびデータ関連の課題
3.2.3. 市場機会の分析
3.3. 世界のAI搭載臨床検査分析装置市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.2. PESTEL分析
第4章. 世界のAI搭載臨床検査分析装置市場:製品別予測およびトレンド分析
4.1. セグメントダッシュボード
4.2. 世界のAI搭載臨床検査分析装置市場における製品動向分析
4.3. 製品別、2021年から2033年までの世界のAI搭載臨床検査分析装置市場の規模および動向分析(10億米ドル)
4.4. 臨床化学分析装置
4.4.1. 2021年から2033年までの臨床化学分析装置市場の推計および予測(10億米ドル)
4.5. 免疫測定分析装置
4.5.1. 免疫測定分析装置の市場規模推計および予測(2021年~2033年)(10億米ドル)
4.6. 血液学分析装置
4.6.1. 血液学分析装置の市場規模推計および予測(2021年~2033年)(10億米ドル)
4.7. 分子診断用分析装置
4.7.1. 分子診断用分析装置市場の推計および予測(2021年~2033年、10億米ドル)
4.8. 微生物学用分析装置
4.8.1. 微生物学用分析装置市場の推計および予測(2021年~2033年、10億米ドル)
4.9. 凝固分析装置
4.9.1. 凝固分析装置市場の推計および予測(2021年~2033年)(10億米ドル)
4.10. 尿検査分析装置
4.10.1. 尿検査分析装置市場の推計および予測(2021年~2033年)(10億米ドル)
第5章. 世界のAI搭載臨床検査分析装置市場:用途別推計および動向分析
5.1. セグメント概要
5.2. 世界のAI搭載臨床検査分析装置市場の用途別動向分析
5.2.1. 用途別、世界のAI搭載臨床検査分析装置市場の規模および動向分析(2021年~2033年)(10億米ドル)
5.3. 感染症診断
5.3.1. 感染症診断市場の推計および予測(2021年~2033年、10億米ドル)
5.4. 腫瘍診断
5.4.1. 腫瘍診断市場の推計および予測(2021年~2033年、10億米ドル)
5.5. 慢性疾患診断
5.5.1. 慢性疾患診断市場の推計および予測(2021年~2033年)(10億米ドル)
5.6. その他の臨床診断
5.6.1. その他の臨床診断市場の推計および予測(2021年~2033年)(10億米ドル)
第6章。世界のAI搭載臨床検査分析装置市場:最終用途別の推計および動向分析
6.1. セグメント概要
6.2. 世界のAI搭載臨床検査分析装置市場における最終用途別の動向分析
6.2.1. 世界のAI搭載臨床検査分析装置市場規模および動向分析(最終用途別、2021年~2033年)(10億米ドル)
6.3. 病院および診療所
6.3.1. 病院・診療所市場の推計および予測(2021年~2033年、10億米ドル)
6.4. 独立系診断検査機関
6.4.1. 独立系診断検査機関市場の推計および予測(2021年~2033年、10億米ドル)
6.5. 参照検査機関
6.5.1. 参照検査機関の市場規模推計および予測(2021年~2033年)(10億米ドル)
6.6. 学術・研究機関
6.7. 学術・研究機関の市場規模推計および予測(2021年~2033年)(10億米ドル)
第7章. 世界のAI搭載臨床検査分析装置市場:地域別推計およびトレンド分析
7.1. 地域別概要
7.2. 市場規模および予測の動向分析(2021年~2033年):
7.3. 北米
7.3.1. 米国
7.3.1.1. 主要国の動向
7.3.1.2. 規制の枠組み/償還構造
7.3.1.3. 競争状況
7.3.1.4. 米国市場の推計および予測(2021年~2033年、10億米ドル)
7.3.2. カナダ
7.3.2.1. 主要国の動向
7.3.2.2. 規制の枠組み/償還制度
7.3.2.3. 競合状況
7.3.2.4. カナダ市場の推計および予測(2021年~2033年) (10億米ドル)
7.3.3. メキシコ
7.3.3.1. 主要な国別動向
7.3.3.2. 規制の枠組み/償還構造
7.3.3.3. 競争状況
7.3.3.4. 2021年から2033年までのメキシコ市場の推計および予測(10億米ドル)
7.4. 欧州
7.4.1. 英国
7.4.1.1. 主要な国別動向
7.4.1.2. 規制の枠組み/償還制度
7.4.1.3. 競争環境
7.4.1.4. 2021年から2033年までの英国市場の推計および予測(10億米ドル)
7.4.2. ドイツ
7.4.2.1. 主要な国別動向
7.4.2.2. 規制の枠組み/償還構造
7.4.2.3. 競争環境
7.4.2.4. ドイツ市場の推計および予測(2021年~2033年) (10億米ドル)
7.4.3. フランス
7.4.3.1. 主要な国別動向
7.4.3.2. 規制の枠組み/償還構造
7.4.3.3. 競争状況
7.4.3.4. 2021年から2033年までのフランス市場の推計および予測(10億米ドル)
7.4.4. イタリア
7.4.4.1. 主要な国別動向
7.4.4.2. 規制の枠組み/償還構造
7.4.4.3. 競争環境
7.4.4.4. イタリア市場の推計および予測(2021年~2033年)(10億米ドル)
7.4.5. スペイン
7.4.5.1. 主要な国別動向
7.4.5.2. 規制の枠組み/償還構造
7.4.5.3. 競争環境
7.4.5.4. スペイン市場の推計および予測(2021年~2033年、10億米ドル)
7.4.6. ノルウェー
7.4.6.1. 主要な国別動向
7.4.6.2. 規制の枠組み/償還構造
7.4.6.3. 競争環境
7.4.6.4. ノルウェー市場の推計および予測(2021年~2033年、10億米ドル)
7.4.7. スウェーデン
7.4.7.1. 主要な国内動向
7.4.7.2. 規制の枠組み/償還構造
7.4.7.3. 競争環境
7.4.7.4. 2021年から2033年までのスウェーデン市場の推計および予測(10億米ドル)
7.4.8. デンマーク
7.4.8.1. 主要な国別動向
7.4.8.2. 規制の枠組み/償還制度
7.4.8.3. 競争環境
7.4.8.4. 2021年から2033年までのデンマーク市場の推計および予測(10億米ドル)
7.5. アジア太平洋地域
7.5.1. 日本
7.5.1.1. 主要な国内動向
7.5.1.2. 規制の枠組み/償還制度
7.5.1.3. 競争状況
7.5.1.4. 2021年から2033年までの日本市場の推計および予測(10億米ドル)
7.5.2. 中国
7.5.2.1. 主要国の動向
7.5.2.2. 規制の枠組み/償還制度
7.5.2.3. 競争環境
7.5.2.4. 2021年から2033年までの中国市場の推計および予測(10億米ドル)
7.5.3. インド
7.5.3.1. 主要な国別動向
7.5.3.2. 規制の枠組み/償還制度
7.5.3.3. 競争環境
7.5.3.4. インド市場の推計および予測(2021年~2033年、10億米ドル)
7.5.4. オーストラリア
7.5.4.1. 主要な国別動向
7.5.4.2. 規制の枠組み/償還構造
7.5.4.3. 競争状況
7.5.4.4. 2021年から2033年までのオーストラリア市場の推計および予測(10億米ドル)
7.5.5. 韓国
7.5.5.1. 主要な国別動向
7.5.5.2. 規制の枠組み/償還構造
7.5.5.3. 競争状況
7.5.5.4. 2021年から2033年までの韓国市場の推計および予測(10億米ドル)
7.5.6. タイ
7.5.6.1. 主要な国別動向
7.5.6.2. 規制の枠組み/償還構造
7.5.6.3. 競争状況
7.5.6.4. タイ市場の推計および予測(2021年~2033年、10億米ドル)
7.6. ラテンアメリカ
7.6.1. ブラジル
7.6.1.1. 主要な国別動向
7.6.1.2. 規制の枠組み/償還制度
7.6.1.3. 競合状況
7.6.1.4. ブラジル市場の推計および予測(2021年~2033年、10億米ドル)
7.6.2. アルゼンチン
7.6.2.1. 主要な国別動向
7.6.2.2. 規制の枠組み/償還構造
7.6.2.3. 競争環境
7.6.2.4. アルゼンチン市場の推計および予測(2021年~2033年、10億米ドル)
7.7. 中東・アフリカ(MEA)
7.7.1. 南アフリカ
7.7.1.1. 主要な国別動向
7.7.1.2. 規制の枠組み/償還制度
7.7.1.3. 競合状況
7.7.1.4. 南アフリカ市場の推計および予測(2021年~2033年、10億米ドル)
7.7.2. サウジアラビア
7.7.2.1. 主要な国別動向
7.7.2.2. 規制の枠組み/償還制度
7.7.2.3. 競争環境
7.7.2.4. サウジアラビア市場の推計および予測(2021年~2033年、10億米ドル)
7.7.3. アラブ首長国連邦(UAE)
7.7.3.1. 主要な国別動向
7.7.3.2. 規制の枠組み/償還制度
7.7.3.3. 競争環境
7.7.3.4. 2021年から2033年までのUAE市場の推計および予測(10億米ドル)
7.7.4. クウェート
7.7.4.1. 主要な国別動向
7.7.4.2. 規制の枠組み/償還制度
7.7.4.3. 競争環境
7.7.4.4. 2021年から2033年までのクウェート市場の推計および予測(10億米ドル)
第8章 競争環境
8.1. 企業/競合の分類
8.2. 戦略マッピング
8.3. 2025年の企業別市場シェア分析
8.4. 主要な認証機関/スキーム所有者のリスト
8.5. 企業概要/一覧
8.5.1. F. ホフマン・ラ・ロシュ社
8.5.1.1. 企業概要
8.5.1.2. 財務実績
8.5.1.3. 製品ベンチマーク
8.5.1.4. 戦略的取り組み
8.5.2. アボット
8.5.2.1. 企業概要
8.5.2.2. 財務実績
8.5.2.3. 製品ベンチマーク
8.5.2.4. 戦略的取り組み
8.5.3. シーメンス・ヘルスインアーズ
8.5.3.1. 会社概要
8.5.3.2. 財務実績
8.5.3.3. 製品ベンチマーク
8.5.3.4. 戦略的取り組み
8.5.4. ダナハー・コーポレーション
8.5.4.1. 会社概要
8.5.4.2. 財務実績
8.5.4.3. 製品ベンチマーク
8.5.4.4. 戦略的取り組み
8.5.5. シスメックス株式会社
8.5.5.1. 会社概要
8.5.5.2. 財務実績
8.5.5.3. 製品ベンチマーク
8.5.5.4. 戦略的取り組み
8.5.6. マインドレイ・バイオメディカル・エレクトロニクス株式会社
8.5.6.1. 会社概要
8.5.6.2. 財務実績
8.5.6.3. 製品ベンチマーク
8.5.6.4. 戦略的取り組み
8.5.7. バイオメリュー社
8.5.7.1. 会社概要
8.5.7.2. 財務実績
8.5.7.3. 製品のベンチマーク
8.5.7.4. 戦略的取り組み
8.5.8. ベクトン・ディキンソン・アンド・カンパニー
8.5.8.1. 会社概要
8.5.8.2. 財務実績
8.5.8.3. 製品のベンチマーク
8.5.8.4. 戦略的取り組み
8.5.9. サーモフィッシャーサイエンティフィック社
8.5.9.1. 会社概要
8.5.9.2. 財務実績
8.5.9.3. 製品ベンチマーク
8.5.9.4. 戦略的取り組み
8.5.10. 株式会社堀場製作所
8.5.10.1. 会社概要
8.5.10.2. 財務実績
8.5.10.3. 製品ベンチマーク
8.5.10.4. 戦略的取り組み
表の一覧
表1 二次情報源の一覧
表2 略語一覧
表3 世界のAI搭載臨床検査分析装置市場:製品別、2021年~2033年(10億米ドル)
表4 世界のAI搭載臨床検査分析装置市場:用途別、2021年~2033年(10億米ドル)
表5 世界のAI搭載臨床検査分析装置市場:最終用途別、2021年~2033年(10億米ドル)
表6 北米のAI搭載臨床検査分析装置市場:地域別、2021年~2033年(10億米ドル)
表7 北米のAI搭載臨床検査分析装置市場:製品別、2021年~2033年 (10億米ドル)
表8 北米AI搭載臨床検査分析装置市場、用途別、2021年~2033年(10億米ドル)
表9 北米AI搭載臨床検査分析装置市場、最終用途別、2021年~2033年(10億米ドル)
表10 米国AI搭載臨床検査分析装置市場、 製品別、2021年~2033年(10億米ドル)
表11 米国AI搭載臨床検査分析装置市場、用途別、2021年~2033年(10億米ドル)
表12 米国AI搭載臨床検査分析装置市場、最終用途別、2021年~2033年(10億米ドル)
表13 カナダのAI搭載臨床検査分析装置市場、製品別、2021年~2033年(10億米ドル)
表14 カナダのAI搭載臨床検査分析装置市場、用途別、2021年~2033年 (10億米ドル)
表15 カナダのAI搭載臨床検査分析装置市場(最終用途別、2021年~2033年)(10億米ドル)
表16 メキシコのAI搭載臨床検査分析装置市場(製品別、2021年~2033年) (10億米ドル)
表17 メキシコのAI搭載臨床検査分析装置市場(用途別)、2021年~2033年(10億米ドル)
表18 メキシコのAI搭載臨床検査分析装置市場(最終用途別)、2021年~2033年(10億米ドル)
表19 欧州のAI搭載臨床検査分析装置市場(地域別、2021年~2033年)(10億米ドル)
表20 欧州のAI搭載臨床検査分析装置市場(製品別、2021年~2033年) (10億米ドル)
表21 欧州のAI搭載臨床検査分析装置市場、用途別、2021年~2033年(10億米ドル)
表22 欧州のAI搭載臨床検査分析装置市場、最終用途別、2021年~2033年(10億米ドル)
表23 英国のAI搭載臨床検査分析装置市場、製品別、2021年~2033年(10億米ドル)
表24 英国のAI搭載臨床検査分析装置市場、用途別、2021年~2033年 (10億米ドル)
表25 英国のAI搭載臨床検査分析装置市場、最終用途別、2021年~2033年(10億米ドル)
表26 ドイツのAI搭載臨床検査分析装置市場、製品別、2021年~2033年 (10億米ドル)
表27 ドイツのAI搭載臨床検査分析装置市場(用途別)、2021年~2033年(10億米ドル)
表28 ドイツのAI搭載臨床検査分析装置市場(最終用途別)、2021年~2033年 (10億米ドル)
表29 フランスにおけるAI搭載臨床検査分析装置市場(製品別、2021年~2033年)(10億米ドル)
表30 フランスにおけるAI搭載臨床検査分析装置市場(用途別、2021年~2033年)(10億米ドル)
表31 フランスにおけるAI搭載臨床検査分析装置市場(最終用途別、2021年~2033年)(10億米ドル)
表32 イタリアにおけるAI搭載臨床検査分析装置市場(製品別、2021年~2033年) (10億米ドル)
表33 イタリアのAI搭載臨床検査分析装置市場:用途別、2021年~2033年(10億米ドル)
表34 イタリアのAI搭載臨床検査分析装置市場:最終用途別、2021年~2033年 (10億米ドル)
表35 スペインのAI搭載臨床検査分析装置市場(製品別、2021年~2033年)(10億米ドル)
表36 スペインのAI搭載臨床検査分析装置市場(用途別、2021年~2033年)(10億米ドル)
表37 スペインのAI搭載臨床検査分析装置市場(最終用途別、2021年~2033年)(10億米ドル)
表38 デンマークのAI搭載臨床検査分析装置市場(製品別、2021年~2033年)(10億米ドル)
表39 デンマークのAI搭載臨床検査分析装置市場(用途別、2021年~2033年) (10億米ドル)
表40 デンマークのAI搭載臨床検査分析装置市場、最終用途別、2021年~2033年(10億米ドル)
表41 スウェーデンのAI搭載臨床検査分析装置市場:製品別、2021年~2033年(10億米ドル)
表42 スウェーデンのAI搭載臨床検査分析装置市場:用途別、2021年~2033年(10億米ドル)
表43 スウェーデンのAI搭載臨床検査分析装置市場:最終用途別、2021年~2033年(10億米ドル)
表44 ノルウェーのAI搭載臨床検査分析装置市場:製品別、2021年~2033年(10億米ドル)
表45 ノルウェーのAI搭載臨床検査分析装置市場:用途別、2021年~2033年 (10億米ドル)
表46 ノルウェーのAI搭載臨床検査分析装置市場、最終用途別、2021年~2033年(10億米ドル)
表47 アジア太平洋地域のAI搭載臨床検査分析装置市場、地域別、2021年~2033年(10億米ドル)
表48 アジア太平洋地域のAI搭載臨床検査分析装置市場、 製品別、2021年~2033年(10億米ドル)
表49 アジア太平洋地域のAI搭載臨床検査分析装置市場、用途別、2021年~2033年(10億米ドル)
表50 アジア太平洋地域のAI搭載臨床検査分析装置市場、最終用途別、2021年~2033年 (10億米ドル)
表51 日本のAI搭載臨床検査分析装置市場、製品別、2021年~2033年(10億米ドル)
表52 日本のAI搭載臨床検査分析装置市場、用途別、2021年~2033年 (10億米ドル)
表53 日本のAI搭載臨床検査分析装置市場(最終用途別、2021年~2033年)(10億米ドル)
表54 中国のAI搭載臨床検査分析装置市場(製品別、2021年~2033年)(10億米ドル)
表55 中国のAI搭載臨床検査分析装置市場:用途別、2021年~2033年(10億米ドル)
表56 中国のAI搭載臨床検査分析装置市場:最終用途別、2021年~2033年(10億米ドル)
表57 インドのAI搭載臨床検査分析装置市場:製品別、2021年~2033年(10億米ドル)
表58 インドのAI搭載臨床検査分析装置市場:用途別、2021年~2033年(10億米ドル)
表59 インドのAI搭載臨床検査分析装置市場:最終用途別、2021年~2033年 (10億米ドル)
表60 オーストラリアのAI搭載臨床検査分析装置市場:製品別、2021年~2033年(10億米ドル)
表61 オーストラリアのAI搭載臨床検査分析装置市場:用途別、2021年~2033年(10億米ドル)
表62 オーストラリアのAI搭載臨床検査分析装置市場:最終用途別、 2021年~2033年(10億米ドル)
表63 韓国におけるAI搭載臨床検査分析装置市場:製品別、2021年~2033年(10億米ドル)
表64 韓国におけるAI搭載臨床検査分析装置市場:用途別、2021年~2033年 (10億米ドル)
表65 韓国におけるAI搭載臨床検査分析装置市場(最終用途別)、2021年~2033年 (10億米ドル)
表66 タイのAI搭載臨床検査分析装置市場:製品別、2021年~2033年(10億米ドル)
表67 タイのAI搭載臨床検査分析装置市場:用途別、2021年~2033年 (10億米ドル)
表68 タイのAI搭載臨床検査分析装置市場、最終用途別、2021年~2033年(10億米ドル)
表69 ラテンアメリカのAI搭載臨床検査分析装置市場、地域別、2021年~2033年(10億米ドル)
表70 ラテンアメリカのAI搭載臨床検査分析装置市場、 製品別、2021年~2033年(10億米ドル)
表71 ラテンアメリカにおけるAI搭載臨床検査分析装置市場、用途別、2021年~2033年(10億米ドル)
表72 ラテンアメリカにおけるAI搭載臨床検査分析装置市場、最終用途別、2021年~2033年 (10億米ドル)
表73 ブラジルのAI搭載臨床検査分析装置市場、製品別、2021年~2033年(10億米ドル)
表74 ブラジルのAI搭載臨床検査分析装置市場、用途別、2021年~2033年 (10億米ドル)
表75 ブラジルにおけるAI搭載臨床検査分析装置市場(最終用途別、2021年~2033年)(10億米ドル)
表76 アルゼンチンにおけるAI搭載臨床検査分析装置市場(製品別、2021年~2033年) (10億米ドル)
表77 アルゼンチンのAI搭載臨床検査分析装置市場(用途別)、2021年~2033年(10億米ドル)
表78 アルゼンチンのAI搭載臨床検査分析装置市場(最終用途別)、2021年~2033年(10億米ドル)
表79 中東・アフリカ(MEA)のAI搭載臨床検査分析装置市場:地域別、2021年~2033年(10億米ドル)
表80 MEAのAI搭載臨床検査分析装置市場、製品別、2021年~2033年(10億米ドル)
表81 MEAのAI搭載臨床検査分析装置市場、用途別、2021年~2033年(10億米ドル)
表82 MEA AI搭載臨床検査分析装置市場、最終用途別、2021年~2033年(10億米ドル)
表83 南アフリカのAI搭載臨床検査分析装置市場、製品別、2021年~2033年(10億米ドル)
表84 南アフリカのAI搭載臨床検査分析装置市場、 最終用途別、2021年~2033年(10億米ドル)
表85 サウジアラビアのAI搭載臨床検査分析装置市場、製品別、2021年~2033年(10億米ドル)
表86 南アフリカのAI搭載臨床検査分析装置市場、用途別、2021年~2033年(10億米ドル)
表87 サウジアラビアのAI搭載臨床検査分析装置市場、 最終用途別、2021年~2033年(10億米ドル)
表88 アラブ首長国連邦(UAE)のAI搭載臨床検査分析装置市場、製品別、2021年~2033年(10億米ドル)
表89 アラブ首長国連邦(UAE)のAI搭載臨床検査分析装置市場、用途別、2021年~2033年(10億米ドル)
表90 クウェートのAI搭載臨床検査分析装置市場、製品別、2021年~2033年 (10億米ドル)
表91 クウェートのAI搭載臨床検査分析装置市場、用途別、2021年~2033年(10億米ドル)
表92 クウェートのAI搭載臨床検査分析装置市場、最終用途別、2021年~2033年(10億米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場シェア評価のためのQFDモデリング
図7 市場の策定と検証
図8 AI搭載臨床検査分析装置市場:市場見通し
図9 AI搭載臨床検査分析装置市場:競合分析
図10 親市場の展望
図11 関連/付随市場の展望
図12 市場浸透率および成長見通しのマッピング
図13 業界バリューチェーン分析
図14 AI搭載臨床検査分析装置市場の推進要因の影響
図15 AI搭載臨床検査分析装置市場の制約要因の影響
図16 AI搭載臨床検査分析装置市場の戦略的取り組み分析
図17 AI搭載臨床検査分析装置市場:製品動向分析
図18 AI搭載臨床検査分析装置市場:製品見通しと主なポイント
図19 臨床化学分析装置市場の推定値および予測、2021年~2033年(10億米ドル)
図20 免疫測定分析装置およびシステム市場の推定値および予測、2021年~2033年(10億米ドル)
図21 血液学分析装置市場の推定値および予測、2021年~2033年 (10億米ドル)
図22 分子診断用分析装置市場の推計および予測、2021年~2033年(10億米ドル)
図23 微生物学用分析装置市場の推計および予測、2021年~2033年(10億米ドル)
図24 凝固検査用分析装置市場の推計および予測、2021年 ~2033年(10億米ドル)
図25 尿検査用分析装置市場の推計および予測、2021年~2033年(10億米ドル)
図26 AI搭載臨床検査用分析装置市場:用途別動向分析
図27 AI搭載臨床検査用分析装置市場:用途別見通しおよび主なポイント
図28 感染症診断市場の推計および予測、2021年~2033年(10億米ドル)
図29 腫瘍学診断市場の推計および予測、2021年~2033年(10億米ドル)
図30 慢性疾患診断市場の推計および予測、2021年~2033年 (10億米ドル)
図31 その他の臨床診断市場の推計および予測、2021年~2033年(10億米ドル)
図32 AI搭載臨床検査装置市場:最終用途別の動向分析
図33 AI搭載臨床検査装置市場:最終用途別の見通しと主なポイント
図34 病院検査室市場の推計および予測、2021年~2033年(10億米ドル)
図35 独立系診断検査室市場の推計および予測、2021年~2033年(10億米ドル)
図36 参照検査室市場の推計および予測、2021年~2033年(10億米ドル)
図37 学術・研究機関市場の推計および予測、2021年~2033年(10億米ドル)
図38 世界のAI搭載臨床検査分析装置市場:地域別動向分析
図39 世界のAI搭載臨床検査分析装置市場:地域別見通しと主なポイント
図40 北米市場の推計値および予測、2021年~2033年(10億米ドル)
図 図41 米国市場の推計および予測、2021年~2033年(10億米ドル)
図42 カナダ市場の推計および予測、2021年~2033年(10億米ドル)
図43 メキシコ市場の推計および予測、2021年~2033年(10億米ドル)
図44 欧州市場の推計および予測、2021年~2033年(10億米ドル)
図45 英国市場の推計および予測、2021年~2033年(10億米ドル)
図 46 ドイツ市場の推計および予測、2021年~2033年(10億米ドル)
図47 フランス市場の推計および予測、2021年~2033年(10億米ドル)
図48 イタリア市場の推計および予測、2021年~2033年(10億米ドル)
図49 スペイン市場の推計および予測、2021年~2033年(10億米ドル)
図50 スウェーデン市場の推計および予測、2021年~2033年 (10億米ドル)
図51 ノルウェー市場の推計値および予測、2021年~2033年(10億米ドル)
図52 デンマーク市場の推計値および予測、2021年~2033年(10億米ドル)
図53 アジア太平洋市場の推計値および予測、2021年~2033年 (10億米ドル)
図54 日本の市場推計および予測、2021年~2033年(10億米ドル)
図55 中国の市場推計および予測、2021年~2033年 (10億米ドル)
図56 インド市場の推計および予測、2021年~2033年(10億米ドル)
図57 オーストラリア市場の推計および予測、2021年~2033年(10億米ドル)
図58 タイ市場の推計および予測、2021年~2033年(10億米ドル)
図59 韓国市場の推計および予測、2021年~2033年(10億米ドル)
図60 ラテンアメリカ市場の推計および予測、2021年~2033年 (10億米ドル)
図61 ブラジル市場の推計および予測、2021年~2033年(10億米ドル)
図62 アルゼンチン市場の推計および予測、2021年~2033年(10億米ドル)
図63 中東・アフリカ市場の推計および予測、2021年~2033年 (10億米ドル)
図64 サウジアラビア市場の推計および予測、2021年~2033年(10億米ドル)
図65 南アフリカ市場の推計および予測、2021年~2033年(10億米ドル)
図66 アラブ首長国連邦(UAE)の市場推計および予測、2021年~2033年(10億米ドル)
図67 クウェートの市場推計および予測、2021年~2033年(10億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









