主なポイント
市場の概要:
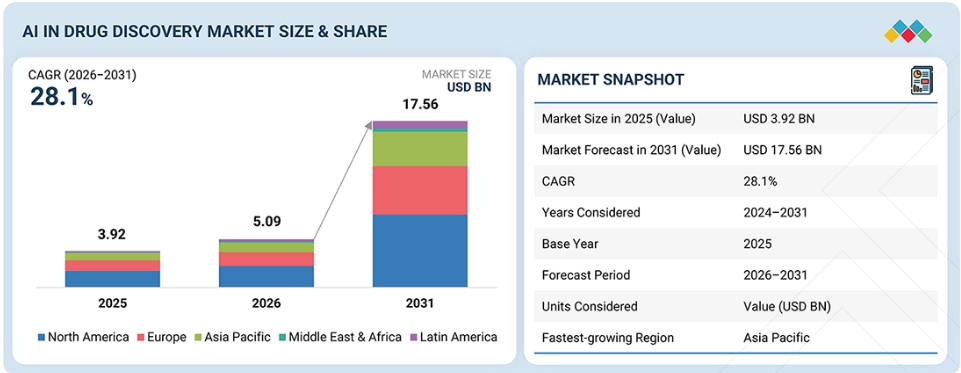
- 基準年(2025年)の市場規模:39億2,000万米ドル
- 現在の市場規模(2026年):50億9,000万米ドル
- 予測市場規模(2031年):175億6,000万米ドル
- CAGR(2026年~2031年):28.1%
セグメント別動向:
- 地域別リーダー:北米は、2025年の創薬におけるAI市場の44.9%を占めました。
- プロセス別リーダー:ヒットからリードへの同定/リード創出セグメントは、2026年から2031年にかけて最も高いCAGRを記録すると予想されています。
- ユースケース別リーダー: デ・ノボ創薬セグメントは、2026年から2031年にかけて最も高い成長率を示すと予測されています。
- 治療領域別リーダー:腫瘍学セグメントは、2025年に38.6%という最大のシェアを占めました。
- プレイヤータイプ別リーダー:AI技術プロバイダーセグメントは、2026年から2031年にかけて最も高い成長率を示すと予測されています。
- AIツール別リーダー:機械学習セグメントは、予測期間中に市場を支配すると見込まれています。
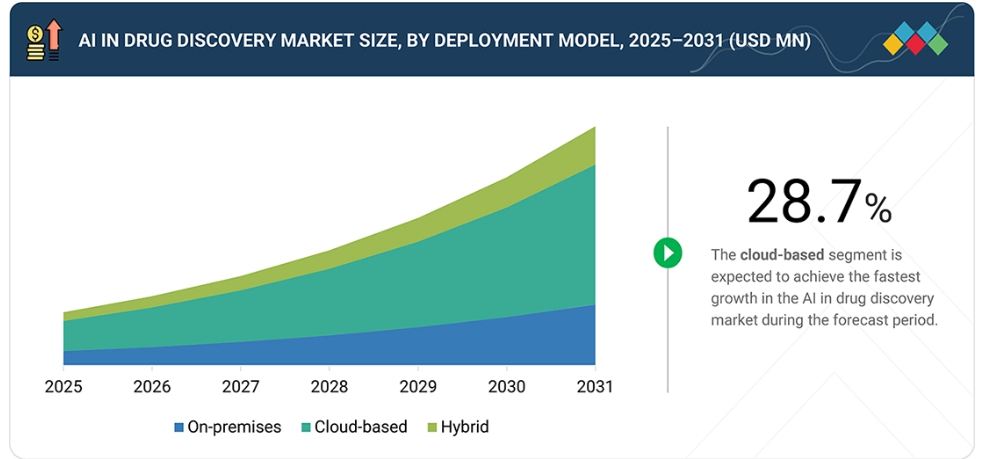
- 導入モデル別リーダー:クラウドベースモデルは、予測期間中に28.7%のCAGRを示すと予測されています。
- エンドユーザー別リーダー:製薬・バイオテクノロジー企業セグメントは、2025年の創薬におけるAI市場で最大のシェアを占めました。
市場見通しおよび競争環境: NVIDIA Corporation、Schrodinger, Inc.、およびRecursionは、その高い市場シェアと製品展開の広さを踏まえ、創薬分野におけるAI市場の主要プレイヤーとして挙げられました。Xaira Therapeutics, Inc.、Converge Bio、CellType Inc.などは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を強調しています。
創薬におけるAI市場は、仮説主導型の研究からデータ駆動型の創薬へと根本的な転換を遂げており、これにより研究者は、新規の生物学的ターゲットを特定し、分子間の相互作用を予測し、有望な創薬候補をより高い確信を持って優先順位付けできるようになっています。AIにより、製薬企業はゲノミクス、プロテオミクス、トランスクリプトミクス、科学文献、実世界データにまたがる多様なデータセットを統合し、創薬パイプライン全体における意思決定を改善することが可能になっています。AIモデルの予測精度と拡張性が向上するにつれ、各組織は、ポートフォリオの質を高め、研究生産性を向上させ、治療薬開発の成功確率を高めるため、初期段階の創薬における中核的な要素としてAIを導入しています。
顧客の顧客に影響を与えるトレンドと変革
創薬市場におけるAIは、断片化された段階別のアプリケーションから、統一されたワークフローの中で生物学的データ、計算化学、実験的検証を結びつける統合的な創薬エコシステムへと進化しています。製薬企業は、創薬パイプライン全体での意思決定を改善するためにAIプラットフォームの導入を加速させており、これにより創薬候補の優先順位付けを迅速化し、より情報に基づいたポートフォリオ管理が可能になっています。孤立したAIツールからエンタープライズ規模の創薬プラットフォームへのこの移行は、技術投資のあり方を変革し、AIを次世代の製薬イノベーションに向けた戦略的能力として位置づけています。
市場の動向
推進要因:創薬・開発にかかる時間とコストの削減ニーズの高まり
創薬・開発にかかる時間とコストを削減する必要性が高まっていることが、創薬分野におけるAI導入を推進する主な要因となっています。新薬の開発は依然として長期にわたり、多大なリソースを要するプロセスであり、開発パイプライン全体を通じて高い脱落率が見られます。PhRMAによると、新薬を市場に投入するには平均10~15年を要し、失敗した候補薬のコストを含めて約26億米ドルの費用がかかります。一方、臨床試験に入る新規分子実体のうち、最終的にFDAの承認を得るものはわずか12%に過ぎません。こうした課題を背景に、標的の特定、先導化合物の最適化、そして有望な創薬候補の優先順位付けをより迅速かつ正確に行うため、AIの導入が加速しています。反復的な実験室での実験への依存度を低減し、初期段階の研究における意思決定を改善することで、AIは製薬企業が研究開発の生産性を高め、創薬の期間を短縮し、医薬品開発の成功確率を向上させることを可能にしています。
制約要因:AI人材の不足およびAIを活用した創薬に関する規制の枠組みの欠如
人工知能、計算生物学、医薬化学、創薬の各分野にまたがる専門知識を持つ人材の不足は、製薬研究開発におけるAIの広範な導入にとって依然として大きな課題となっています。AIプラットフォームの導入を成功させるには、複雑なAIモデルを開発、検証、解釈し、それらを既存の創薬ワークフローに統合できる学際的なチームが必要です。同時に、創薬におけるAI生成エビデンスの利用を規定する規制の枠組みは進化し続けており、モデルの検証、透明性、再現性、および規制当局による承認を巡って不確実性が生じています。世界経済フォーラムの『Future of Jobs Report 2025』によると、AIおよびビッグデータのスペシャリストに対する需要は2030年までに80%以上増加すると予測されており、これらは世界的に最も急速に成長している職種の一つとなっています。
しかし、AIとライフサイエンスの両方の専門知識を兼ね備えた人材の供給が限られていることに加え、米国FDAやEMAなどの規制当局によるAIを活用した医薬品開発に対する規制上の期待が変化していることから、製薬企業における技術の導入が遅れ、実装の複雑さが増す可能性があります。
機会:バイオテクノロジーによる創薬の加速
バイオテクノロジー企業全体でのAI導入の拡大は、創薬分野におけるAI市場にとって大きな成長の機会をもたらしています。大手製薬企業とは異なり、多くのバイオテクノロジー企業はAIネイティブであるか、あるいは限られた研究開発予算の中で、標的の特定、デ・ノボ創薬、バイオマーカーの発見、およびリード化合物の最適化を加速させるためにAIを急速に導入しています。バイオテクノロジー・イノベーション機構(BIO)によると、新興のバイオテクノロジー企業が世界の創薬パイプラインの約70%を占めており、製薬イノベーションにおけるそれらの役割がますます大きくなっていることが浮き彫りになっています。
AIを活用することで、これらの企業は生物学的仮説を迅速に検証し、価値の高い創薬候補を優先順位付けし、有望な資産をより効率的に前臨床開発段階へと進めることが可能になります。AIネイティブなバイオテクノロジー系スタートアップへの投資増加、製薬企業との提携拡大、およびクラウドベースのAIプラットフォームの利用拡大により、バイオテクノロジー分野全体でのAI導入がさらに加速すると予想され、予測期間中にAI技術プロバイダーにとって大きな成長機会が生まれると見込まれます。
課題:高品質なトレーニングデータセットの入手困難さ
高品質で多様性があり、適切にアノテーションされた生物学的データセットの入手が限られていることは、創薬市場におけるAIにとって依然として大きな課題となっています。AIモデルは、標的同定、分子設計、リード化合物の最適化において信頼性の高い予測を生成するために、検証済みのゲノム、プロテオミクス、化学、臨床、および実世界データの大量へのアクセスを必要とします。
しかし、こうしたデータの多くは、製薬企業、学術機関、公開リポジトリに分散したままであり、フォーマット、品質基準、アクセス可能性も様々です。独自データの所有権、プライバシーに関する懸念、知的財産上の制約も、データの共有やモデル開発をさらに制限しています。OECDの2024年報告書によると、高品質で相互運用可能な科学データセットへのアクセスが限られていることは、生物医学研究を含む科学分野全般において、堅牢なAIモデルを開発する上での主要な障壁の一つとなっています。こうしたデータの品質や相互運用性に関する課題に対処することは、AIを活用した創薬ソリューションの精度、再現性、および拡張性を向上させるために不可欠となるでしょう。
市場エコシステム
創薬におけるAI市場は、製薬企業、バイオテクノロジー企業、AI技術プロバイダー、受託研究機関(CRO)、学術・研究機関、クラウドサービスプロバイダー、規制当局からなる協業エコシステムの中で展開されています。
人工知能、計算生物学、高性能コンピューティング、およびマルチオミクス研究の融合が進むにつれ、創薬バリューチェーン全体におけるイノベーションが加速しています。AIプラットフォーム開発者と製薬会社との戦略的提携により、スケーラブルでデータ駆動型の創薬プラットフォームの開発が可能になっており、一方で、クラウドコンピューティングや実験室自動化の進歩が、統合型かつAIネイティブな創薬ワークフローへの移行を支えています
市場セグメント
創薬におけるAI市場:プロセス別
プロセス別に見ると、2025年の創薬におけるAI市場において、「ヒットからリードへの同定/リード創出」セグメントが最大のシェアを占めました。このセグメントが主導的な地位を占めている背景には、有望なリード化合物の迅速な同定と最適化を可能にする、AIを活用したバーチャルスクリーニング、分子特性予測、および生成化学ツールの採用が拡大していることが挙げられます。AIは、膨大な化学ライブラリを分析し、生物学的・構造的・薬理学的データを統合することで、リード候補の品質を大幅に向上させると同時に、リソースを大量に消費する実験室でのスクリーニングの必要性を低減します。機械学習および生成AIにおける最近の進歩により、ヒットからリードへのワークフローの効率がさらに向上し、製薬会社やバイオテクノロジー企業は、創薬の初期段階を加速させ、候補化合物の成功率を高め、研究開発の生産性を最適化することが可能となっています。
創薬におけるAI市場:ユースケース別
2025年には、デ・ノボ創薬セグメントが創薬におけるAI市場で最大のシェアを占めました。この優位性は、望ましい生物学的および物理化学的特性を持つ新規分子の設計を可能にする、生成AI、ディープラーニング、および計算化学プラットフォームの採用拡大によって牽引されています。AIを活用したデ・ノボ創薬は、従来の化合物ライブラリを超えた広大な化学空間を探索することで、潜在的な創薬候補の同定と最適化を大幅に加速させます。
生成モデルと分子シミュレーション、構造ベース創薬、予測分析との統合が進むにつれ、創薬の初期段階における効率と成功率はさらに向上しています。製薬会社やバイオテクノロジー企業がAIネイティブな創薬プラットフォームへの投資を拡大する中、デ・ノボ創薬は、イノベーションの加速と研究開発の生産性向上において、引き続き極めて重要な役割を果たしています。
創薬におけるAI市場:治療領域別
2025年には、創薬におけるAI市場において、腫瘍学セグメントが最大のシェアを占めました。この優位性は、世界的ながんの負担の増加、広範な抗がん剤開発パイプライン、および標的療法や免疫腫瘍学薬の発見を加速させるためのAIの採用拡大によって支えられています。AIにより、研究者は複雑なゲノム、トランスクリプトーム、プロテオーム、および臨床データセットを分析し、バイオマーカーの同定、標的の発見、患者の層別化、およびリード化合物の最適化を行うことが可能になります。大規模な腫瘍学データセットの利用可能性に加え、精密腫瘍学に対する製薬業界からの多額の投資が相まって、がん研究全般におけるAIの導入がさらに加速しています。個別化がん治療への需要が引き続き高まる中、腫瘍学は創薬におけるAI市場において、今後も主要な治療領域であり続けると予想されます。
創薬におけるAI市場:プレイヤータイプ別
プレイヤータイプ別では、2025年の創薬におけるAI市場において、エンドツーエンドソリューションプロバイダーセグメントが最大のシェアを占めました。このセグメントの主導的な地位は、標的同定やヒット化合物発見からリード化合物の最適化、候補化合物の選定に至るまでの創薬ワークフロー全体をサポートする統合AIプラットフォームへの需要の高まりによって支えられています。
製薬会社やバイオテクノロジー企業は、人工知能、計算化学、マルチオミクスデータの統合、分子モデリング、予測分析を単一のプラットフォーム上で組み合わせた包括的なソリューションをますます好むようになっています。こうしたエンドツーエンドのプラットフォームは、ワークフローの効率を向上させ、統合の複雑さを軽減し、創薬の各段階にわたるシームレスなデータ交換を可能にします。企業がテクノロジーベンダーの統合を進め、全社的なAI戦略を採用し続ける中、エンドツーエンドソリューションプロバイダーは、創薬分野におけるAI市場での主導的な地位を維持すると予想されます
創薬におけるAI市場:AIツール別
AIツール別に見ると、機械学習セグメントが創薬におけるAI市場を牽引し、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。このセグメントの成長は、標的同定、バーチャルスクリーニング、分子特性予測、ヒット化合物の優先順位付け、リード化合物の最適化といった分野における機械学習アルゴリズムの広範な活用によって牽引されています。機械学習により、大規模な生物学的、化学的、およびマルチオミクスデータセットの迅速な分析が可能となり、予測モデルの精度が向上すると同時に、時間のかかる実験的手法への依存度が低減されます。ディープラーニング、グラフニューラルネットワーク、生成AIにおける継続的な進歩により、分子設計や創薬候補の最適化における機械学習の能力はさらに拡大しています。製薬会社やバイオテクノロジー企業が創薬ワークフローへのAIの統合を加速させる中、機械学習は創薬分野におけるAI市場において、今後も最も急速に成長するAIツールであり続けると予想されます。
創薬におけるAI市場:導入モデル別
導入モデル別に見ると、2025年にはクラウドベースの導入セグメントが、創薬におけるAI市場で最大のシェアを占めました。このセグメントの優位性は、AIモデルのトレーニング、分子シミュレーション、および大規模な生物学的・化学的データセットの分析をサポートできる、スケーラブルなコンピューティングインフラへの需要の高まりによって支えられています。
クラウドベースのプラットフォームにより、製薬およびバイオテクノロジー企業は、研究データを安全に保存、処理、共有できるほか、地理的に分散した研究開発チーム間の連携も促進されます。さらに、クラウド導入により、高性能なコンピューティングリソースに柔軟にアクセスできるようになり、インフラコストの削減とAIを活用した創薬ワークフローの加速につながります。組織がクラウドネイティブな研究環境の導入を進め、創薬パイプライン全体にAIを統合していくにつれ、クラウドベースの導入は市場における主導的な地位を維持すると予想されます。
創薬におけるAI市場:エンドユーザー別
エンドユーザー別に見ると、2025年の創薬におけるAI市場において、製薬・バイオテクノロジー企業セグメントが最大のシェアを占めました。このセグメントの優位性は、標的の特定、リード化合物の最適化、候補化合物の選定を加速させると同時に、研究開発の生産性を向上させるため、AIを活用した創薬プラットフォームへの投資が増加していることに起因しています。
製薬・バイオテクノロジー企業は、AIを活用して複雑な生物学的・化学的データセットを分析し、予測モデリングを強化するとともに、創薬の初期段階における従来の試行錯誤型アプローチへの依存度を低減しています。パイプラインの生産性向上、高騰する研究開発コストへの対応、新規治療薬の開発加速に対するニーズの高まりが、製薬研究全般におけるAIの導入をさらに促進しています。AIが現代の創薬戦略に不可欠な要素となるにつれ、製薬およびバイオテクノロジー企業は、AIを活用した創薬ソリューションの最大のエンドユーザーであり続けるものと見込まれます。
地域
創薬分野におけるAI市場で最も急速に成長する地域はアジア太平洋地域
アジア太平洋地域は、製薬およびバイオテクノロジー研究の急速な拡大、ゲノムおよび臨床データセットの利用可能性の向上、そしてAIネイティブな創薬企業への投資拡大に支えられ、創薬分野におけるAI市場で最も急速に成長しています。同地域は、クラウドインフラの拡充、高性能コンピューティング能力、そしてAIを活用したバイオテクノロジー系スタートアップの豊富なパイプラインに牽引され、計算創薬の世界的なハブとして台頭しつつあります。中国、日本、韓国、シンガポール、インドでは、ターゲット同定、分子設計、リード化合物の最適化の各分野でAIの導入が進んでおり、一方で、地域のバイオテクノロジー企業とグローバル製薬メーカーとの連携により、技術の商用化がさらに加速しています。これらの要因により、この地域は予測期間において、AIを活用した創薬の重要な成長エンジンとしての地位を確立しつつあります。
創薬におけるAI市場:企業評価マトリックス
NVIDIA Corporation(スター)は、分子シミュレーション、予測モデリング、バーチャルスクリーニング、および生成型創薬を支える、高速化コンピューティングプラットフォーム、BioNeMo基盤モデル、およびGPUに最適化されたAIエコシステムを通じて、創薬におけるAI市場で主導的な地位を占めています。
製薬会社、バイオテクノロジー企業、研究機関との強固な提携に加え、高性能コンピューティングおよびエージェント型AIへの継続的な投資が相まって、スケーラブルなAI主導の創薬を可能にする同社のリーダーシップを強化しています。マイクロソフト社(新興リーダー)は、Azure AI、クラウドネイティブインフラ、および大規模な生物学的データの統合、AIモデルのトレーニング、ターゲットの特定、共同創薬を支援する高度なAI開発サービスを通じて、市場での存在感を急速に高めています。製薬およびライフサイエンスのエコシステム全体に広がる同社のパートナーシップの拡大は、次世代のAIを活用した治療薬開発およびデジタルR&D変革の重要な推進役としての同社の地位を確立しています。
主要な市場プレイヤー
NVIDIA Corporation (US)
Schrödinger, Inc. (US)
Microsoft Corporation (US)
Recursion (US)
Insilico Medicine (US)
Google (US)
BenevolentAI (UK)
Numerion Labs (US)
Illumina, Inc. (US)
XtalPi Inc. (China)
Iktos (France)
Tempus AI, Inc. (US)
Deep Genomics, Inc. (Canada)
Verge Labs (US)
BPGbio, Inc. (US)
BenchSci (Canada)
Valo Health (US)
insitro (US)
Relay Therapeutics (US)
Generate:Biomedicines (US)
最近の動向
2026年7月:インシリコ・メディシンと武田薬品工業は、インシリコの「Pharma.AI」プラットフォームを活用し、複数の疾患領域にわたる新規治療薬の発見・開発を行うため、最大6億米ドル規模のAIを活用した戦略的創薬提携を締結しました。
2026年6月:インシリコ・メディシンとSKバイオファーマシューティカルズは、インシリコのAIプラットフォームとSKバイオファーマシューティカルズの神経科学に関する専門知識を組み合わせ、AIを活用して神経免疫疾患を標的とする新規治療法の発見を目指す、最大25億米ドル規模の戦略的提携を発表しました。
2026年3月:NVIDIA Corporationは、GTC 2026において、次世代のBioNeMo基盤モデルとエージェント型AI機能を発表しました。これにより、製薬およびバイオテクノロジー企業は、分子設計、タンパク質工学、ターゲット発見、およびAI駆動型の創薬ワークフローを加速させることが可能となります。
1 はじめに 49
1.1 調査の目的 49
1.2 市場の定義 49
1.3 調査範囲 50
1.3.1 市場セグメンテーション 50
1.3.2 地域範囲 51
1.3.3 対象範囲および除外項目 51
1.3.4 対象期間 53
1.4 対象通貨 54
1.5 調査の限界 54
1.6 ステークホルダー 55
1.7 変更点の概要 56
2 エグゼクティブ・サマリー 57
2.1 主な洞察と市場のハイライト 57
2.2 主要市場参加者:シェアに関する洞察と戦略的動向 59
2.3 市場を形作る破壊的トレンド 60
2.4 高成長セグメントおよび新興市場 61
2.5 概要:世界の市場規模、成長率、および予測 62
3 プレミアムインサイト 64
3.1 創薬分野におけるAI市場の概要 64
3.2 創薬分野におけるAI市場:導入形態および国別 65
3.3 創薬分野におけるAI市場:地域別概況 66
4 市場の概要 67
4.1 はじめに 67
4.2 市場の動向 68
4.2.1 推進要因 68
4.2.1.1 業界横断的な提携やパートナーシップの増加 68
4.2.1.2 創薬および開発の時間とコストを削減する必要性の高まり 70
4.2.1.3 医薬品の特許満了と、効果的な新規リード化合物の必要性 71
4.2.1.4 がん治療における薬物-標的相互作用の予測へのAI活用の拡大 71
4.2.1.5 創薬におけるAIを活用したマルチオミクスの統合 72
4.2.1.6 希少疾患治療への注目の高まりと、オーファン
医薬品開発
73 4.2.2 制約要因 73 4.2.2.1 AI人材の不足および医療用ソフトウェアに関する曖昧な規制ガイドライン 73 4.2.3 結論 73 73
4.2.2 制約要因 73
4.2.2.1 AI人材の不足と医療用ソフトウェアに関する曖昧な規制ガイドライン 73
4.2.3 機会 74
4.2.3.1 AIを活用したバイオテクノロジーによる創薬の加速 74
4.2.3.2 新興経済国における創薬への注目の高まり 75
4.2.3.3 人間を認識するAIシステムの開発への注力 76
4.2.3.4 単一細胞解析におけるAIの利用拡大 76
4.2.3.5 単一細胞データからのバイオマーカーおよび疾患サブタイプの容易な特定
77
4.2.3.6 精密医療および個別化医療に対する高い需要 78
4.2.4 課題 79
4.2.4.1 質の高いデータセットの入手可能性の限界 79
4.2.4.2 高度なAIツールおよびトレーニング用データセットの不足 79
4.2.4.3 高度なAIモデルの計算上の制約 80
4.2.4.4 モデル学習用の高品質なデータセットの不足 80
4.3 未充足のニーズと未開拓領域 81
4.4 相互に関連する市場とセクター横断的な機会 82
4.5 ティア1/2/3の主要企業による戦略的動き 83
5 業界動向 84
5.1 ポーターの5つの力分析 84
5.1.1 供給者の交渉力 85
5.1.2 購入者の交渉力 85
5.1.3 代替品の脅威 85
5.1.4 新規参入の脅威 85
5.1.5 競争の激しさ 85
5.2 マクロ経済指標 86
5.2.1 はじめに 86
5.2.2 GDPの動向と予測 86
5.2.3 世界の製薬研究開発費および生産性の推移 87
5.3 バリューチェーン分析 88
5.3.1 研究、データ生成、および科学的インプット 89
5.3.2 データエンジニアリングおよびAIインフラ 89
5.3.3 AIモデルおよびプラットフォームの開発 90
5.3.4 AIワークフローの統合および導入 90
5.3.5 創薬サービスおよび実験の実施 90
5.3.6 検証、ラボ・イン・ザ・ループ、および継続的な最適化 90
5.4 エコシステム分析 91
5.5 価格分析 92
5.5.1 主要企業別、創薬プラットフォームにおけるAIの参考価格(2025年) 93
5.5.2 地域別、創薬ソフトウェアおよびサービスにおけるAIの参考価格(2025年) 94
5.6 主要な会議およびイベント(2026年~2027年) 96
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 97
5.8 投資および資金調達のシナリオ 98
5.9 事例研究分析 99
5.10 2025年の米国関税が創薬市場におけるAIに与える影響 101
5.10.1 はじめに 101
5.10.2 主な関税率 101
5.10.3 価格への影響分析 102
5.10.4 国・地域への影響 102
5.10.4.1 米国 102
5.10.4.2 欧州 103
5.10.4.3 アジア太平洋 103
5.10.5 最終用途産業への影響 103
5.10.5.1 製薬企業 103
5.10.5.2 バイオテクノロジー企業 103
5.10.5.3 CROおよびCDMO 104
5.10.5.4 学術・研究機関 104
5.10.5.5 その他のエンドユーザー 104
6 技術、特許、デジタル、
およびAIの導入による戦略的変革 105
6.1 主要な新興技術 105
6.1.1 創薬のための生成AIおよびエージェント型AI 105
6.1.2 マルチモーダルAIおよび基盤モデル 105
6.1.3 AIを活用した自律型実験室 106
6.2 補完的技術 106
6.2.1 クラウドコンピューティングとハイパフォーマンスコンピューティング 106
6.2.2 ハイスループットスクリーニングと実験室の自動化 106
6.3 関連技術 106
6.3.1 マルチオミクスおよび単一細胞技術 107
6.3.2 デジタルツインおよびインシリコ臨床技術 107
6.4 技術・製品ロードマップ 107
6.5 特許分析 108
6.5.1 創薬市場におけるAI関連特許公開の動向 108
6.5.2 インサイト:管轄区域および主要出願者分析 109
6.6 将来の応用 112
6.6.1 自律的なエンドツーエンドの創薬 112
6.6.2 AIを活用した精密創薬および患者個別化治療 113
6.6.3 AIを活用したデジタルおよびバーチャル創薬 113
7 規制環境 114
7.1 地域ごとの規制およびコンプライアンス 114
7.1.1 規制機関、政府機関、およびその他の組織 115
7.1.2 規制の枠組み 121
7.1.2.1 北米 121
7.1.2.2 欧州 121
7.1.2.3 アジア太平洋地域 123
7.1.2.4 ラテンアメリカ 125
7.1.2.5 中東・アフリカ 126
7.1.3 業界基準 128
8 顧客環境と購入者の行動 129
8.1 はじめに 129
8.2 意思決定プロセス 129
8.3 購入関係者と購入評価基準 130
8.3.1 購買プロセスにおける主要なステークホルダー 130
8.3.2 購入基準 131
8.4 導入の障壁と社内の課題 132
8.5 さまざまなエンドユーザーからの未充足ニーズ 133
8.5.1 満たされていないニーズ 133
8.5.2 エンドユーザーの期待 134
8.6 市場の収益性 135
9 創薬市場におけるAIの活用(プロセス別) 136
9.1 はじめに 137
9.2 ターゲットの特定と選定 137
9.2.1 個別化医療への需要の高まりと、医薬品研究開発への多額の投資が市場成長を後押し 137
9.3 ターゲットの検証 139
9.3.1 市場成長を促進するため、創薬における後期段階の失敗回避への重視が高まっています 139
9.4 HITの特定と優先順位付け 140
9.4.1 導入を推進するための大規模データ分析の必要性 140
9.5 ヒットからリードへの同定/リード生成 141
9.5.1 親油性を高めずに新薬の効力を向上させるためのヒットからリードへの同定/リード創出 141
9.6 リードの最適化 142
9.6.1 市場成長を促進するための透明性のある提示と分析の必要性
市場成長を促進するための透明性のある提示と分析の必要性 142
9.7 候補化合物の選定と検証 144
9.7.1 臨床試験での失敗の可能性の高さが、候補化合物検証サービスの導入を後押し 144
10 創薬市場におけるAIの活用:AIツール別 146
10.1 はじめに 147
10.2
機械学習 148
10.2.1 複雑な生物学的および化学的データセットの利用可能性の高まりが導入を促進 148
10.2.2 深層学習 150
10.2.2.1 マルチモーダルな生物学的および分子データにまたがる複雑な非線形関係を捉える能力 – 主要な推進要因 150
10.2.2.2 トランスフォーマーベースのアーキテクチャ 152
10.2.2.2.1 増加する時系列データ、マルチモーダルデータ、および非構造化科学データが市場を牽引 152
10.2.2.3 グラフニューラルネットワーク(GNN) 153
10.2.2.3.1 分子構造や複雑な生物学的関係を理解する必要性が、GNNの採用を後押ししています 153
10.2.2.4 畳み込みニューラルネットワーク(CNN) 154
10.2.2.4.1 画像ベースおよび 3D 構造解析の拡大が導入を後押ししています 154
10.2.2.5 拡散および流れベースのモデル 155
10.2.2.5.1 新規分子やタンパク質の制御された生成に対する需要の高まりが、このセグメントの成長を加速させています 155
10.2.2.6 生成対抗ネットワーク(GAN)および変分オートエンコーダー(VAE) 156
10.2.2.6.1 化学空間の計算機による探索に対する需要の高まりが成長を支えています 156
10.2.2.7 リカレントおよびシーケンスモデル(RNN、LSTM) 157
10.2.2.7.1 連続的な化学・生物学的情報をモデル化する継続的なニーズが需要を支えています 157
10.2.2.8 その他のディープラーニング技術 158
10.2.2.8.1 特殊化されたニューラルアーキテクチャの登場により、複雑な創薬ワークフロー全体での応用が拡大しています 158
10.2.3 教師あり学習 159
10.2.3.1 実験的に検証されたデータセットの利用可能性が高まっていることが、この分野を支えています 159
10.2.4 自己教師あり学習および表現学習 160
10.2.4.1 ラベル付き生物学的データの不足と、ラベルなしデータセットの利用可能性の高まりが、導入を後押ししています 160
10.2.5 強化学習 161
10.2.5.1 複数の目的を横断して分子や実験上の判断を最適化する必要性が、この手法の採用を促進しています 161
10.2.6 教師なし学習 162
10.2.6.1 生物学的データセットの複雑化が進み、この分野を後押ししています 162
10.2.7 その他の機械学習技術 163
10.2.7.1 部分的にラベル付けされた不均一なデータセットから価値を抽出する必要性が、このセグメントを後押ししています 163
10.3 生成型AI 164
10.3.1 新規分子および生物学的構造を設計する能力が、導入を加速しています 164
10.3.2 分子生成モデル
165
10.3.2.1 より広範な化学空間を探索し、複数の分子特性を同時に最適化する必要性 – セグメントの推進要因 165
10.3.3 タンパク質およびバイオ医薬品の生成モデル 166
10.3.3.1 設計タンパク質、抗体、その他のバイオ医薬品に対する需要の高まりが応用範囲を拡大 166
10.3.4 大規模言語モデル(LLM) 167
10.3.4.1 科学文献や非構造化研究データの急速な増加により、需要が高まっています 167
10.4 基盤モデル 168
10.4.1 大規模かつマルチモーダルな生物学的データセットから学習するための再利用可能なAIモデルの必要性が、導入を促進しています 168
10.4.2 化学基盤モデル 169
10.4.2.1 再利用可能な分子表現とスケーラブルな化学的知性に対するニーズの高まりが、このセグメントを牽引しています 169
10.4.3 タンパク質言語モデル 170
10.4.3.1 タンパク質工学および機能予測に対する需要の高まりが、導入を加速させています 170
10.4.4 生物学およびマルチオミクス基盤モデル 171
10.4.4.1 ゲノム、トランスクリプトーム、プロテオーム、および細胞データの統合が進んでいること――主要な推進要因 171
10.5 エージェント型AIおよびAI共同研究者 172
10.5.1 自律的な研究ワークフローへの需要と科学者の生産性向上による成長 172
10.5.2 自律型研究エージェントとワークフローのオーケストレーション 173
10.5.2.1 複雑な多段階の研究プロセスを自動化する必要性が、導入を促進しています 173
10.5.3 マルチエージェント推論システム 174
10.5.3.1 科学的問題の複雑化が需要を生み出しています 174
10.5.4 ラボ・イン・ザ・ループおよび閉ループ実験 175
10.5.4.1 AIと自動化実験室の統合により、設計・構築・試験・学習の連続的なワークフローが可能になります 175
10.6 ナレッジグラフとセマンティック推論 176
10.6.1 断片化された科学情報を結びつけ、隠れた関係を特定する必要性が、この分野を牽引しています 176
10.7 自然言語処理(NLP) 177
10.7.1 科学文献、特許、および非構造化研究開発情報の爆発的な増加が、NLPの導入を後押ししています 177
10.8 コンピュータビジョンと画像解析 178
10.8.1 ハイコンテンツスクリーニング、顕微鏡観察、および表現型アッセイの利用拡大が応用範囲を広げています 178
10.9 物理ベースおよびハイブリッドAI手法 179
10.9.1 分子モデリングにおけるメカニズムの理解と精度向上の必要性が、このセグメントを牽引しています 179
11 創薬市場におけるAIの活用:エンドユーザー別 182
11.1 はじめに 183
11.2 製薬・バイオテクノロジー企業 183
11.2.1 研究開発の生産性向上と創薬コスト削減への圧力の高まりが、このセグメントを牽引しています 183
11.2.2 大手製薬企業 185
11.2.2.1 多額の研究開発費とパイプラインの生産性向上に対するニーズの高まりが、AIの導入を加速させています 185
11.2.3 中小規模のバイオテクノロジー企業 186
11.2.3.1 社内のリソースが限られていること、および差別化されたパイプラインの必要性から、AIを活用した創薬への依存度が高まっています 186
11.3 契約研究機関(CRO)およびCDMO 187
11.3.1 創薬活動のアウトソーシング拡大が成長を牽引 187
11.4 研究センター、学術機関、および政府機関 188
11.4.1 研究資金の確保が容易になり、高度なAI機能が利用可能になることで、成長が拡大しています 188
12 創薬市場におけるAIの活用事例別分析 190
12.1 はじめに 191
12.2 疾患の生物学的メカニズムの解明 192
12.2.1 研究データの質と量を向上させるための疾患理解への注目の高まり 192
12.2.2 エビデンスの統合と科学文献の分析 194
12.2.2.1 迅速なデータ分析――需要の主要な推進要因 194
12.2.3 マルチオミクス統合と標的・疾患の関連性 195
12.2.3.1 ゲノム、トランスクリプトーム、プロテオーム、メタボローム、およびその他の生物学的データセットの統合が進み、市場を牽引しています 195
12.2.4 実験設計および試薬・モデルの選定 196
12.2.4.1 疾患の生物学的メカニズムや実験設計の複雑化が進み、需要を押し上げています 196
12.3 タンパク質構造および相互作用の予測 197
12.3.1 AIを活用したタンパク質相互作用予測の進歩が、構造に基づく創薬を加速 197
12.4 薬剤の転用 198
12.4.1 体系的な薬剤の転用に向けたAIプラットフォームの採用拡大 198
12.5 デ・ノボ創薬 199
12.5.1 低分子化合物の設計 200
12.5.1.1 バーチャルスクリーニングおよびシミュレーション技術の活用拡大が
成長を牽引 200
12.5.2 ワクチンの設計 201
12.5.2.1 市場成長を後押しする、十分に検証されたAIツールの利用可能性 201
12.5.3 抗体およびその他の生物学的製剤の設計 202
12.5.3.1 セグメントの成長を牽引するタンパク質モデリングの進歩 202
12.5.4 タンパク質および酵素の設計 203
12.5.4.1 セグメントの成長を促進するタンパク質設計 203
12.6 薬剤の最適化 204
12.6.1 低分子化合物の最適化 205
12.6.1.1 市場成長を後押しする、分子構造の潜在的な修飾を予測する生成モデル 205
12.6.2 ワクチンの最適化 206
12.6.2.1 成長を促進するための、ワクチン製剤の効果的な予測と送達ベクターの調整 206
12.6.3 抗体およびその他の生物学的製剤の最適化 207
12.6.3.1 セグメントの成長を促進するための、タンパク質構造予測における機械学習の導入拡大 207
12.7 安全性および毒性 209
12.7.1 市場を牽引するための、高度なオフターゲット効果予測、PK/PDシミュレーション、およびQSPモデリングへの注力 209
13 創薬市場におけるAIの導入形態別分析 211
13.1 はじめに 212
13.2 オンプレミス型ソリューション 212
13.2.1 データ主権、知的財産の保護、および独自の研究開発データの管理に対する需要の高まりが、導入の拡大を支えています 212
13.3 クラウドベースのソリューション 213
13.3.1 スケーラブルなコンピューティング、AIの迅速な導入、および先進的なインフラへのコスト効率の高いアクセスへのニーズ — 主要な推進要因 213
13.3.2 パブリッククラウド 214
13.3.2.1 弾力的なコンピューティング容量と高度なAIインフラへのアクセスが導入を促進 214
13.3.3 プライベートクラウド/VPC/主権型導入 215
13.3.3.1 データセキュリティ、知的財産の保護、およびデータ居住要件の強化が需要を後押し 215
13.4 ハイブリッドソリューション 216
13.4.1 計算能力のスケーラビリティと機密性の高い研究開発データの管理とのバランスを図る必要性が、導入を加速させています 216
14 治療領域別 創薬市場におけるAI 218
14.1 はじめに 219
14.2 腫瘍学 219
14.2.1 腫瘍学領域における高い有病率と、有効な抗がん剤の不足が市場の成長を牽引 219
14.3 感染症 220
14.3.1 抗菌薬耐性の高まりと新規抗感染症療法へのニーズが成長を牽引 220
14.4 神経学 221
14.4.1 疾患の複雑さと治療選択肢の限られさが、AIを活用した創薬への需要を牽引 221
14.5 心血管疾患 223
14.5.1 心血管疾患の負担の増大と新規治療標的へのニーズが成長を後押し 223
14.6 代謝性疾患 224
14.6.1 肥満および代謝性疾患の有病率の上昇が、革新的な治療法への需要を加速させています 224
14.7 免疫学 225
14.7.1 複雑な免疫メカニズムと標的療法への需要の高まりが、AIの導入を後押ししています 225
14.8 希少疾患および遺伝性疾患 226
14.8.1 治療選択肢の限られさと疾患データの断片化が
AIを活用した創薬を推進 226
14.9 精神疾患 227
14.9.1 高いアンメットニーズと疾患メカニズムに対する理解の不足が、このセグメントの成長を牽引しています 227
14.10 その他の治療領域 228
14.10.1 未開拓の疾患領域におけるAIの応用拡大が市場の成長を牽引 228
15 創薬市場におけるAI:プレイヤータイプ別 230
15.1 はじめに 231
15.2 エンドツーエンド・ソリューション・プロバイダー 231
15.2.1 創薬ワークフロー全体における統合型AIプラットフォームの導入拡大が成長を牽引 231
15.3 ニッチ/ポイント・ソリューション・プロバイダー 232
15.3.1 複雑な創薬の課題に対処する専門的なAI機能への需要の高まりが成長を牽引 232
15.4 AI技術プロバイダー 233
15.4.1 生成AI、基盤モデル、エージェント型AIの急速な進歩が需要を加速 233
15.5 コンピューティングおよびインフラストラクチャ・プロバイダー 234
15.5.1 高度なAIモデルの計算要件の増加が需要を牽引 234
15.6 ビジネスプロセス・サービス・プロバイダー 235
15.6.1 AIを活用した専門的な創薬活動におけるアウトソーシングの増加が成長を牽引 235
16 地域別 創薬市場におけるAI 237
16.1 はじめに 238
16.2 北米 238
16.2.1 北米のマクロ経済見通し 239
16.2.2 米国 248
16.2.2.1 強固な製薬・AIエコシステムと高い研究開発投資が
需要を牽引 248
16.2.3 カナダ 257
16.2.3.1 強固なAI研究基盤と拡大するバイオ医薬品のイノベーション
– 主要な推進要因 257
16.3 ヨーロッパ 265
16.3.1 ヨーロッパのマクロ経済見通し 265
16.3.2 ドイツ 274
16.3.2.1 高度なコンピューティングおよび研究インフラの利用可能性
– 市場の主要な推進要因 274
16.3.3 英国 282
16.3.3.1 AI ベースの分子設計への投資拡大が需要を牽引 282
16.3.4 スイス 290
16.3.4.1 市場を後押しする強力な製薬・バイオテクノロジー・エコシステム 290
16.3.5 フランス 298
16.3.5.1 製薬企業による大規模なAI投資 – 主要な推進要因 298
16.3.6 イタリア 306
16.3.6.1 同国の強力な製薬およびライフ
サイエンス・エコシステムに牽引される市場 306
16.3.7 スペイン 314
16.3.7.1 AIを活用したバイオテクノロジー研究の拡大が需要を牽引 314
16.3.8 その他の欧州諸国 322
16.3.8.1 製薬分野の研究開発の拡大と公共部門におけるAIの導入拡大が
市場を牽引 322
16.4 アジア太平洋地域 330
16.4.1 アジア太平洋地域のマクロ経済見通し 331
16.4.2 日本 340
16.4.2.1 AIおよびロボティクスへの製薬投資の増加が
需要を牽引 340
16.4.3 中国 348
16.4.3.1 AIネイティブのバイオテクノロジー企業の成長が需要を押し上げる 348
16.4.4 インド 357
16.4.4.1 大規模な製薬・バイオテクノロジーのエコシステムが市場を牽引 357
16.4.5 韓国 365
16.4.5.1 AI を活用した創薬に対する政府の支援が市場を後押し 365
16.4.6 オーストラリア 374
16.4.6.1 AI および
医学研究に対する政府の強力な支援が市場を牽引 374
16.4.7 その他のアジア太平洋地域 382
16.4.7.1 地域における製薬およびバイオテクノロジーの能力の向上により市場が拡大 382
16.5 ラテンアメリカ 391
16.5.1 ラテンアメリカのマクロ経済見通し 392
16.5.2 ブラジル 400
16.5.2.1 拡大する製薬分野の研究開発と、新興のAI・バイオテクノロジー・エコシステムが主要な推進力となります 400
16.5.3 メキシコ 408
16.5.3.1 多国籍製薬企業の活動と政府主導の研究が市場を牽引します 408
16.5.4 その他のラテンアメリカ諸国 416
16.5.4.1 AI分野の研究基盤の拡大が市場を牽引 416
16.6 中東・アフリカ 425
16.6.1 中東・アフリカのマクロ経済見通し 425
16.6.2 GCC諸国 434
16.6.2.1 各国のAI戦略と拡大する技術提携が主要な推進力として機能 434
16.6.3 サウジアラビア 442
16.6.3.1 バイオテクノロジーおよびライフサイエンスへの政府投資が市場を牽引しています 442
16.6.4 アラブ首長国連邦(UAE) 450
16.6.4.1 政府主導のAIおよびバイオテクノロジーへの投資が市場を後押ししています 450
16.6.5 GCCのその他の国々 459
16.6.5.1 国際的なAIを活用した創薬パートナーシップが需要を牽引 459
16.6.6 南アフリカ 467
16.6.6.1 強固な国内の創薬研究基盤が市場を牽引 467
16.6.7 中東・アフリカのその他の地域 475
16.6.7.1 現地の製薬およびバイオ製造能力の拡大が需要を牽引 475
17 競争環境 484
17.1 概要 484
17.2 主要企業の戦略/勝つための条件 484
17.2.1 創薬分野におけるAI市場で主要企業が採用している戦略の概要 485
17.3 主要市場プレーヤーの売上高シェア分析 488
17.4 2025年の市場シェア分析 489
17.5 ブランド比較 491
17.6 企業価値評価および財務指標 492
17.6.1 財務指標 492
17.6.2 企業価値評価 492
17.7 企業評価マトリックス 493
17.7.1 スター企業 493
17.7.2 新興リーダー企業 493
17.7.3 普及型企業 493
17.7.4 参入企業 494
17.7.5 企業の事業展開:主要企業、2025年 495
17.7.5.1 企業の事業展開 495
17.7.5.2 地域別事業展開 496
17.8 企業評価マトリックス:スタートアップ/中小企業、2025年 502
17.8.1 先進的な企業 502
17.8.2 対応力のある企業 502
17.8.3 活力ある企業 502
17.8.4 スタート地点 502
17.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 504
17.8.5.1 主要なスタートアップ/中小企業の詳細リスト 504
17.8.5.2 スタートアップ/中小企業の競合ベンチマーク 505
17.9 競争シナリオ 505
17.9.1 製品・サービスの発売 505
17.9.2 取引 506
17.9.3 事業拡大 507
17.9.4 その他の動向 507
18 企業概要 508
18.1 主要企業 508
18.1.1 NVIDIA CORPORATION 508
18.1.1.1 事業概要 508
18.1.1.2 提供製品・サービス 510
18.1.1.3 最近の動向 511
18.1.1.3.1 製品・サービスの発売および承認 511
18.1.1.3.2 取引 512
18.1.1.3.3 その他の動向 515
18.1.1.4 MnMの見解 515
18.1.1.4.1 勝利への権利 515
18.1.1.4.2 戦略的選択 516
18.1.1.4.3 弱点および競合上の脅威 516
18.1.2 ALPHABET INC. 517
18.1.2.1 事業概要 517
18.1.2.2 提供製品・サービス 518
18.1.2.3 最近の動向 519
18.1.2.3.1 製品の発売および承認 519
18.1.2.3.2 取引 520
18.1.2.3.3 その他の動向 521
18.1.2.4 MnMの見解 521
18.1.2.4.1 勝利への権利 521
18.1.2.4.2 戦略的選択 521
18.1.2.4.3 弱点および競合上の脅威 521
18.1.3 RECURSION 522
18.1.3.1 事業概要 522
18.1.3.2 提供製品・サービス 523
18.1.3.3 最近の動向 524
18.1.3.3.1 製品・サービスの発売 524
18.1.3.3.2 取引 524
18.1.3.3.3 事業拡大 526
18.1.3.4 MnMの見解 527
18.1.3.4.1 勝利への権利 527
18.1.3.4.2 戦略的選択 527
18.1.3.4.3 弱点および競合上の脅威 527
18.1.4 INSILICO MEDICINE 528
18.1.4.1 事業概要 528
18.1.4.2 提供している製品・サービス 529
18.1.4.3 最近の動向 530
18.1.4.3.1 製品・サービスの発売 530
18.1.4.3.2 取引 531
18.1.4.3.3 その他の動向 534
18.1.4.3.4 事業拡大 534
18.1.4.4 MnMの見解 534
18.1.4.4.1 勝つための強み 534
18.1.4.4.2 戦略的選択 535
18.1.4.4.3 弱点および競合上の脅威 535
18.1.5 SCHRÖDINGER, INC. 536
18.1.5.1 事業概要 536
18.1.5.2 提供している製品・サービス 537
18.1.5.3 最近の動向 538
18.1.5.3.1 取引 538
18.1.5.3.2 その他の動向 539
18.1.5.4 MnMの見解 540
18.1.5.4.1 勝利への権利 540
18.1.5.4.2 戦略的選択 540
18.1.5.4.3 弱点および競合上の脅威 540
18.1.6 BENEVOLENTAI 541
18.1.6.1 事業概要 541
18.1.6.2 提供している製品・サービス 542
18.1.6.3 最近の動向 542
18.1.6.3.1 取引 542
18.1.7 マイクロソフト社 544
18.1.7.1 事業概要 544
18.1.7.2 提供している製品・サービス 545
18.1.7.3 最近の動向 546
18.1.7.3.1 製品・サービスの発売および承認 546
18.1.7.3.2 取引 546
18.1.8 NUMERION LABS 548
18.1.8.1 事業概要 548
18.1.8.2 提供製品・サービス 549
18.1.9 ILLUMINA, INC. 550
18.1.9.1 事業概要 550
18.1.9.2 提供製品・サービス 551
18.1.9.3 最近の動向 553
18.1.9.3.1 製品・サービスの発売 553
18.1.9.3.2 取引 554
18.1.10 XTALPI INC. 556
18.1.10.1 事業概要 556
18.1.10.2 提供している製品・サービス 557
18.1.10.3 最近の動向 558
18.1.10.3.1 取引 558
18.1.11 IKTOS 560
18.1.11.1 事業概要 560
18.1.11.2 提供している製品・サービス 561
18.1.11.3 最近の動向 562
18.1.11.3.1 取引 562
18.1.11.3.2 その他の動向 563
18.1.12 TEMPUS AI, INC. 564
18.1.12.1 事業概要 564
18.1.12.2 提供している製品・サービス 565
18.1.12.3 最近の動向 566
18.1.12.3.1 製品・サービスの発売 566
18.1.12.3.2 取引 567
18.1.13 DEEP GENOMICS, INC. 570
18.1.13.1 事業概要 570
18.1.13.2 提供している製品・サービス 570
18.1.13.3 最近の動向 571
18.1.13.3.1 製品・サービスの発売および承認 571
18.1.14 VERGE LABS 572
18.1.14.1 事業概要 572
18.1.14.2 提供している製品・サービス 573
18.1.14.3 最近の動向 573
18.1.14.3.1 取引 573
18.1.15 BENCHSCI 575
18.1.15.1 事業概要 575
18.1.15.2 提供している製品・サービス 575
18.1.15.3 最近の動向 576
18.1.15.3.1 製品・サービスの発売および承認 576
18.1.15.3.2 取引 576
18.1.15.3.3 その他の動向 577
18.1.16 INSITRO 578
18.1.16.1 事業概要 578
18.1.16.2 提供している製品・サービス 578
18.1.16.3 最近の動向 579
18.1.16.3.1 取引 579
18.1.16.3.2 その他の動向 579
18.1.17 VALO HEALTH 580
18.1.17.1 事業概要 580
18.1.17.2 提供製品・サービス 580
18.1.17.3 最近の動向 581
18.1.17.3.1 取引 581
18.1.17.3.2 その他の動向 582
18.1.18 BPGBIO, INC. 583
18.1.18.1 事業概要 583
18.1.18.2 提供製品・サービス 583
18.1.18.3 最近の動向 584
18.1.18.3.1 取引 584
18.1.19 GENERATE:BIOMEDICINES 585
18.1.19.1 事業概要 585
18.1.19.2 提供製品・サービス 585
18.1.19.3 最近の動向 586
18.1.19.3.1 製品・サービスの発売 586
18.1.19.3.2 取引 587
18.1.19.3.3 事業拡大 588
18.1.20 CERTARA, INC. 589
18.1.20.1 事業概要 589
18.1.20.2 提供製品・サービス 590
18.1.20.3 最近の動向 591
18.1.20.3.1 製品・サービスの発売および承認 591
18.1.20.3.2 取引 592
18.2 その他の新興企業 594
18.2.1 XAIRA THERAPEUTICS 594
18.2.2 IAMBIC THERAPEUTICS, INC. 595
18.2.3 GENESIS MOLECULAR AI 596
18.2.4 CRADLE BIO 597
18.2.5 ISOMORPHIC LABS 598
19 調査方法論 599
19.1 調査アプローチ 599
19.1.1 二次調査 600
19.1.1.1 二次情報源からの主要データ 601
19.1.2 一次調査 601
19.1.2.1 一次情報源 602
19.1.2.2 一次情報源からの主要データ 603
19.1.2.3 一次調査の内訳 603
19.1.2.4 一次調査の専門家からの知見 604
19.2 調査方法の設計 604
19.3 市場規模の推定 606
19.4 市場内訳データの三角測量 612
19.5 市場シェアの推定 612
19.6 調査の前提条件 613
19.7 調査の限界 613
19.7.1 調査方法に関連する限界 613
19.8 リスク評価 614
20 付録 615
20.1 ディスカッション・ガイド 615
20.2 ナレッジストア:Markets and Marketsの購読ポータル 626
20.3 カスタマイズオプション 628
20.4 関連レポート 628
20.5 著者情報 629
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









