「古いものを置き換えつつ、新しいものを構築する」というこの二重の使命は、再生可能エネルギーの導入ペースによってさらに強まっています。太陽光発電や風力発電の設備容量が1ギガワット増設されるたびに、その電力を送電網へ送電するための変電所が同量必要となるためです。
また、土地が制約要因とならない場所では、ガス絶縁方式に比べて設置コストが低いことから、AISが依然としてデフォルトの選択肢となっています。アジアにおける州主導の送電網拡張から新興市場での配電網強化計画に至るまで、政府が支援する送電網近代化プログラムは、AIS需要の中核をなす中・高電圧インフラに向けて持続的な公的資本を投入することで、この勢いをさらに加速させています。
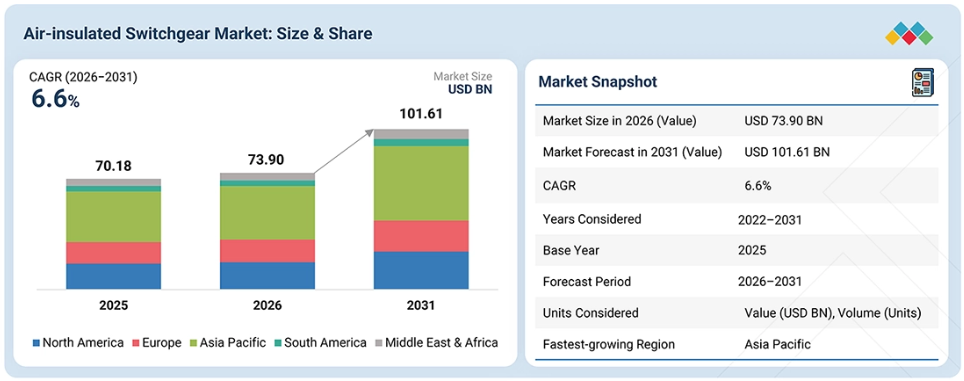
空気絶縁開閉装置の市場規模と予測:
市場規模(2025年):701.8億米ドル
市場規模(2026年):739.0億米ドル
市場予測(2031年):1,016.1億米ドル
成長率:2026年から2031年までの年平均成長率(CAGR)6.6%基準年:2025年予測期間:2026年~2031年
主な成長要因
- 再生可能エネルギー発電容量の急速な拡大
- 送配電網の近代化および送配電インフラへの投資の加速
- 老朽化した開閉装置および変電所インフラの更新・改修
- 電化鉄道、地下鉄システム、港湾、および交通インフラの拡充
- 電力網の強化および近代化に対するニーズの高まり
主なポイント
アジア太平洋地域は、空気絶縁開閉装置市場において最も急速に成長する地域となり、2026年から2031年にかけて年平均成長率(CAGR)6.9%を記録する見込みです。
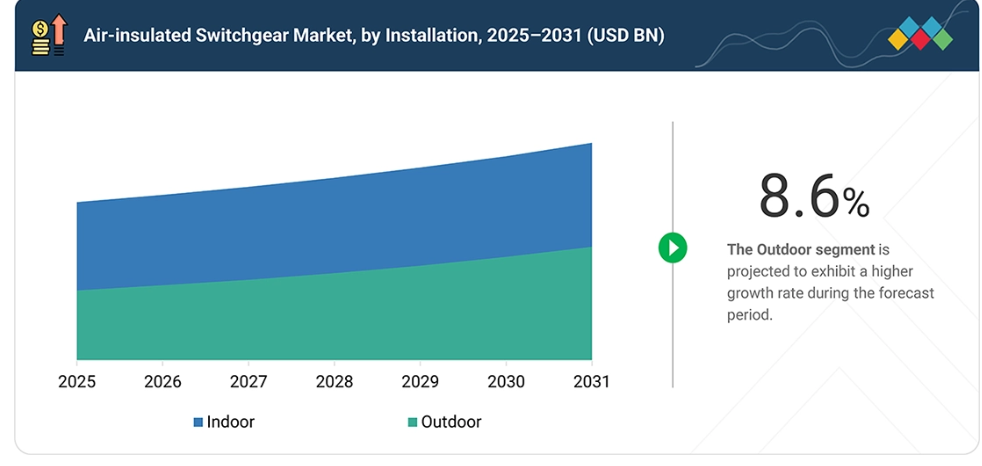
屋外設置は、予測期間中に8.6%というより高いCAGRを記録する見込みです。
空気絶縁開閉装置市場における高電圧(36 kV以上)セグメントは、2025年に最大の市場シェアを占めました。
用途別では、送電・配電分野が市場を牽引し、2025年には最大の市場シェアを占めました。
開閉装置市場の主要企業には、ABB(スイス)、イートン(アイルランド)、シュナイダーエレクトリック(フランス)、日立エナジー(スイス)、シーメンス・エナジー(ドイツ)があり、各社は空気絶縁開閉装置市場でのシェア拡大に向け、様々な戦略を展開しています。
JST Power Equipment(米国)およびZhejiang Usune Electric Co., Ltd.(中国)は、強力な製品エコシステムと市場浸透力を背景に、市場において影響力のあるスタートアップ/中小企業/リーダーとしての地位を確立しています。
市場そのものは、AIS(空気絶縁開閉装置)の定義そのものを変えつつある一連の技術的・規制上の変化によって、静かに再定義されつつあります。欧州および北米全域におけるSF6ガスの段階的な規制により、メーカー各社は真空遮断器やクリーンエア絶縁を軸とした開閉装置の再設計を迫られており、かつては旧来の技術と見なされていたものが、特定の電圧クラスにおいては、規制に準拠した将来を見据えた選択肢へと変貌を遂げています。
これと並行して、デジタル化はパイロットプロジェクトから標準仕様へと移行しており、状態監視センサー、部分放電検出、IoT対応の資産管理が、新規設置に組み込まれることや老朽化した設備への後付けがますます増え、開閉装置を受動的なインフラからデータを生成する送電網資産へと変貌させています。また、電力会社が、従来はガス絶縁型が好まれてきたスペースに制約のある都市部や工業地帯において、この技術のコスト面での優位性を活かそうとしていることから、コンパクトでモジュール式のAIS設計も注目を集めています。
一方、アジアや中東の地域メーカーが、各国のインフラ計画に伴う現地調達要件を満たすために生産規模を拡大するにつれ、サプライチェーン全体も多様化が進んでいます。
顧客の顧客に影響を与えるトレンドと変革
空気絶縁開閉装置分野における顧客の経済状況は、時間軸は異なるものの、同じ購入者に影響を及ぼす複数の要因によって変化しつつあります。規制上の圧力、特にEUのFガス規制や他地域の同様の枠組みに基づくSF6の段階的規制が、最も差し迫った要因となっています。
これにより、電力会社や産業分野の購入者は、真空遮断器やクリーンエア絶縁を採用した開閉装置の再認定を迫られており、コンプライアンスが設備投資計画上の課題となっています。これと並行して、容量面での課題も生じています。成熟した経済圏や新興経済圏の送電網は、産業の電化、都市化、再生可能エネルギー発電、データセンターによる負荷の増加に対応しており、その増加ペースは計画を上回ることも少なくありません。
EV充電、鉄道の電化、港湾の岸壁電源といった輸送分野の需要も、新たな開閉装置のニーズを生み出しています。その結果、購入者は現在、停電リスク、排出量、系統連系速度、設備投資(Capex)を考慮し、デジタル監視機能を備え、SF6を使用せず、省スペースなAISプラットフォームを好むようになっています。これにより、購入者層は従来の電力会社にとどまらず、EPC請負業者、再生可能エネルギー開発業者、データセンター運営者へと広がっています。
市場の動向
再生可能エネルギー発電容量の急速な拡大
世界的な太陽光および風力発電容量の拡大は、空気絶縁開閉装置(AIS)に対する新たな需要を牽引する最も強力な要因の一つとなりつつあります。太陽光発電所や風力発電所といった新たな再生可能エネルギープロジェクトには、発電した電力を安全に送電網に接続するための変電所が必要ですが、特に用地に制約が少ない場合、AISはガス絶縁型に比べ設置コストが低く、保守も容易であるため、自然な選択肢となることが多いのです。
各国政府や民間開発業者がクリーンエネルギー目標を達成するために、記録的なペースで再生可能エネルギー設備容量を増強し続けていることから、これは新規変電所プロジェクトの着実かつ複数年にわたるパイプラインへとつながっており、AISメーカーには、次の10年にかけても堅調かつ拡大し続ける需要基盤がもたらされています。
銅、アルミニウム、鉄鋼、および電気用絶縁材料の価格変動
AIS製造の収益性は、その製造に用いられる原材料のコストと密接に関連しており、近年、これらのコストはますます予測困難になっています。特に銅とアルミニウムは、バスバーや巻線などの開閉装置部品に不可欠ですが、その価格は、世界的な供給制約、地政学的混乱、あるいは産業需要の変動により、急激に変動する可能性があります。公益事業会社との開閉装置契約の多くは、納入のかなり前に固定価格で合意されるため、メーカーには急激なコスト上昇を転嫁する余地がほとんどなく、これが利益率に直接的な圧力をかけ、長期的なプロジェクト計画の策定をより困難にしています。
老朽化した開閉装置および変電所インフラの交換と改修
数十年前に公益事業や産業ネットワークに設置された開閉装置の相当な割合が、現在、耐用年数の終わりに近づいており、メーカーにとっては単に新しい機器を販売する以上の大きなビジネスチャンスが生まれています。多くの公益事業者は、変電所全体を交換するのではなく、既存のAIS設備を、アップグレードされた部品、最新の遮断器、あるいは追加された監視機能を用いて改修することを選択しており、これにより資産の寿命を延ばしつつ、多額の設備投資を先送りしています。
この変化により、新規設置と並行して、サービスや改修による安定した収益源が生まれつつあり、メーカーにとっては、すでに設置されている機器の膨大な規模に裏打ちされた、より強靭な第二の成長チャネルがもたらされています。
高密度都市部および高電圧用途におけるガス絶縁開閉装置(GIS)との競争
都市の密度が高まり、土地の価格が高騰するにつれ、ガス絶縁開閉装置(GIS)は、まさにスペースが最も限られているプロジェクトにおいて、AISに勝る選択肢となりつつあります。GISは、同じ定格電圧においてAISが必要とする設置面積のほんの一部しか占めないため、混雑した大都市圏の変電所や、空気絶縁のみでは安全クリアランスの確保が困難になる高電圧レベルにおいて、実用的な選択肢となっています。
これは単なる好みの問題ではありません。こうした環境の多くでは、物理的なスペースの制約により、AISはまったく競争力を持たないため、AISに注力するメーカーは、都市化が進み、新しい変電所の建設場所が再編され続ける中で、現実的にどのタイプのプロジェクトを勝ち取ることができるかを冷静に見極める必要があります。
市場のエコシステム
空気絶縁開閉装置のバリューチェーンは、原材料の採掘から、最終的に機器に電力を供給する電力会社や送電網事業者まで広がっています。その基盤となるのは、3M(米国)やオールービス(ドイツ)といった原材料サプライヤーであり、これらは開閉装置の構成部品に使用される金属、合金、特殊材料を供給しています。これらは、TE Connectivity(スイス)やPhoenix Contact(ドイツ)といった部品サプライヤーへと供給され、これらの企業は完成したパネルに組み込まれるコネクタ、リレー、制御部品を製造しています。
スイッチギア本体は、ABB(スイス)やSiemens(ドイツ)といった企業が主導する、少数のグローバルメーカーによって生産されており、これらの企業は技術の深さ、デジタル能力、そしてグローバルなサービス網を武器に競争を繰り広げています。そこから先、ラーセン・アンド・トゥブロ(インド)やリンクソン(スイス)などのEPC(設計・調達・建設)企業やシステムインテグレーターが、スイッチギアを稼働中の変電所プロジェクトに導入するための設計、調達、建設業務を担当します。
一方、レクセル(フランス)やウェスコ(米国)などの販売代理店やチャネルパートナーは、小規模な購入者や地域の請負業者に機器を届けるための物流を管理しています。このサプライチェーンの末端には、エンドユーザーである電力会社や送電網運営事業者、例えば中国国家電網(中国)やナショナル・グリッド(英国)などが位置しており、これらの企業の設備投資計画こそが、このエコシステムのあらゆる階層における需要のペースと方向性を最終的に決定づけるのです。
市場セグメント
開閉装置市場:設置形態別
2025年の空気絶縁開閉装置市場において、屋内設置セグメントが最大のシェアを占めています。これは、電力会社や産業分野の購入者が、管理された環境下で稼働する機器を明確に好んでいることを反映しています。開閉装置を屋内に設置することで、汚染、湿度、沿岸部の塩分、極端な温度変化から機器を保護できます。これらはすべて、機器を屋外に放置した場合、絶縁材の劣化を加速させ、保守コストを押し上げる要因となります。
これは特に、都市部の変電所、産業施設、商業ビルにおいて大きな価値があります。これらの場所では、屋内設置のAIS(空気絶縁開閉装置)は、セキュリティの強化、保守要員によるアクセス容易性、および建物インフラとの統合性の向上といった利点も享受できます。電力会社が資産の長期的な耐用年数とライフサイクルコストの低減を引き続き優先する中、屋内設置のAISは、スペースが許す幅広い用途において標準的な選択肢となっており、現在の市場において屋外設置に対する優位性を確固たるものにしています。
開閉装置市場:電圧別
36 kVを超える定格をカバーする高電圧セグメントは、送電レベルのインフラおよび大規模な電力搬出において中心的な役割を果たしていることから、2025年の空気絶縁開閉装置(AIS)市場において最大のシェアを占めています。高電圧AISは、大量電力転送の基幹をなすものであり、新たな再生可能エネルギー発電設備を含む発電源を広域送電網に接続し、配電網に到達する前に長距離にわたって電力を輸送する変電所を支えています。
成熟した経済圏における送電網の強化プログラムから、新興市場における新たな送電網の整備に至るまで、世界中で行われている送電インフラへの巨額の投資により、当然のことながら、中電圧および低電圧の代替機器よりも高電圧機器に多くの資本が投入されています。このセグメントの優位性は、高電圧開閉装置自体の単価が高いことにも起因しており、設置台数がそれほど多くなくても、市場全体の収益において相当な割合を占めることになります。
開閉装置市場:用途別
2025年の空気絶縁開閉装置(AIS)市場において、送配電分野が最大のシェアを占めており、電力会社が依然としてこの機器の最大の購入者グループであるという事実を裏付けています。送配電ネットワークは、長距離送電のために電圧を昇圧する変電所から、家庭、企業、産業施設に電力を供給する配電拠点に至るまで、ほぼすべての段階でAISに依存しているため、この用途は市場全体の需要において当然の中心となっています。
この優位性は、世界中で進行中の送配電網の近代化および拡張プログラムの規模によってさらに強められています。そこでは、老朽化したインフラの更新と新規容量の増強の両方が、電力会社主導の送配電投資を通じて行われています。再生可能エネルギーの導入や電力需要の増加が送配電網インフラにさらなる圧力をかけている中、産業用や輸送用といった他のセグメントが成長を続けるとしても、送配電分野はAIS需要の基幹用途であり続ける可能性が高いと考えられます。
地域
アジア太平洋地域が予測期間中、最高CAGRで空気絶縁開閉装置(AIS)市場を牽引
アジア太平洋地域の空気絶縁開閉装置(AIS)市場は、2025年に320億8,000万米ドルと評価され、2026年には338億6,000万米ドルと推定され、2031年までに471億6,000万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率(CAGR)6.9%で成長する見込みです。この市場における主導的な地位は、中国とインドにおける大規模な送電網投資を反映しています。
両国では、送電網の拡張と配電網の近代化により、新規および更新用の変電所建設が資金提供されています。中国では、屋上太陽光発電の統合や都市部の送電網のアップグレードに向けて、中電圧AISベイが導入されています。一方、インドでは、配電改革により、技術的損失の削減と信頼性の高い電力供給の拡大を目的とした変電所建設が促進されています。日本、韓国、オーストラリアでは、データセンターの拡大や送電網への接続を必要とする洋上風力発電プロジェクトにより、需要が増加しています。都市化と産業の電化も、電力需要を高めるとともに、それを支える送電・配電インフラの必要性を高めています。これらの要因により、アジア太平洋地域は2031年まで、最大の地域市場であると同時に最も急成長する市場となり、送電網への投資は引き続き堅調に推移すると予想されます。
空気絶縁開閉装置市場:企業評価マトリックス
ABB(スイス)は、充実した技術ポートフォリオ、世界的な製造拠点網、およびすべての主要地域における電力会社との長年にわたる関係を背景に、空気絶縁開閉装置市場におけるトッププレイヤーとして際立っています。HD現代電機(韓国)は、競争力のある価格設定と輸出活動の拡大を通じて地歩を固め、特にアジアや中東のバイヤーが従来の欧米や日本のメーカー以外にも供給元を多様化させている中で、注目すべき挑戦者として台頭しています。
主要市場プレイヤー
ABB (Switzerland)
Schneider Electric (France)
Eaton (Ireland)
Siemens (Germany)
GE Vernova (US)
Mitsubishi Electric Corporation (Japan)
TOSHIBA CORPORATION (Japan)
Siemens Energy (Germany)
Hitachi Energy Ltd. (Switzerland)
WEG (Brazil)
CHINT Group (China)
CG Power and Industrial Solutions Limted (India)
HD Hyundai Electric Co., Ltd (South Korea)
HYUSONG HEAVY INDUSTRIES (South Korea)
Fuji Electric Co., Ltd (Japan)
LS ELECTRIC Co., Ltd (South Korea)
Armtek Elektrik (Turkey)
Hubbell (US)
Orecco (China)
MEIDENSHA CORPORATION (Japan)
TGOOD Global Ltd (China)
S&C Electric Company (US)
G&W Electric (US)
Sieyuan Electric Co., Ltd (China)
SGC SwitchGear Company (Belgium)
最近の動向
2026年8月:シーメンスは、電力インフラ製品の生産拡大と1,500人以上の雇用創出を目的として、米国の製造事業に2億米ドルを投資しました。この計画には、ジョージア州ペンダーグラスに低電圧電気製品を製造する1億8,500万米ドルの新工場と、テキサス州グランドプレーリーに、近隣にあるシーメンスの開閉装置工場の生産能力を拡大するための1,900万米ドルの施設が含まれています。
2026年5月:ABBは、イタリアのダルミーネに新製造施設を建設するため1億米ドルを投資し、空気絶縁型および環境に優しいSF6フリーの中電圧開閉装置および遮断器の生産を拡大しました。この投資により、送電網の近代化に向けた取り組みが強化され、再生可能エネルギーの導入が支援され、欧州全域で高まる電力需要に対応することになります
2026年4月:イートンは、オマハ近郊のネブラスカ州ベルビューに37万平方フィートの新製造施設を建設し、米国における中電圧開閉装置の生産を拡大するため、3,000万米ドルを投資しました。2027年に生産開始を予定しているこの施設では、データセンター、電力会社、および産業用顧客向けの空気絶縁およびガス絶縁開閉装置を製造し、AIやデジタル化によって高まる電力インフラの需要への対応を支援します。
1 はじめに 25
1.1 本調査の目的 25
1.2 市場の定義 26
1.3 市場の範囲 27
1.3.1 市場のセグメンテーションおよび地域範囲 27
1.3.2 対象範囲および除外項目 28
1.3.3 対象期間 28
1.4 対象通貨 29
1.5 対象単位 29
1.6 制限事項 29
1.7 ステークホルダー 29
1.8 変更点の概要 30
2 エグゼクティブ・サマリー 31
2.1 市場のハイライトと主要な洞察 31
2.2 主要な市場参加者:戦略的展開のマッピング 32
2.3 空気絶縁開閉装置市場における破壊的トレンド 33
2.4 高成長セグメント 34
2.5 地域別概況:市場規模、成長率、および予測 35
3 プレミアムインサイト 36
3.1 空気絶縁開閉装置市場における事業者にとって魅力的な機会 36
3.2 地域別 空気絶縁開閉装置市場 37
3.3 アジア太平洋地域:国別および設置形態別の空気絶縁開閉装置市場 38
3.4 設置形態別の空気絶縁開閉装置市場シェア 38
3.5 空気絶縁開閉装置市場シェア(電圧別) 39
3.6 空気絶縁開閉装置市場シェア(用途別) 39
3.7 空気絶縁開閉装置市場(地域別) 39
4 市場概要 40
4.1 はじめに 40
4.2 市場の動向 41
4.2.1 推進要因 41
4.2.1.1 老朽化した送電・配電インフラの近代化および更新
41
4.2.1.2 再生可能エネルギー発電容量の拡大と、系統連系
および送電インフラの必要性 42
4.2.1.3 データセンターおよび産業の電化に伴う電力需要の増加 42
4.2.2 制約要因 43
4.2.2.1 原材料価格の変動 43
4.2.3 機会 43
4.2.3.1 HVDCシステムへの需要拡大とハイブリッド開閉装置の開発 43
4.2.3.2 輸送の電化を含むインフラ分野におけるAISの採用拡大 43
4.2.3.3 SF6フリーおよびデジタル対応のAIS設計の開発 44
4.2.4 課題 44
4.2.4.1 高電圧AISに関連する運用上の課題 44
4.2.4.2 非組織部門からの激しい競争 45
4.2.4.3 サプライチェーンの混乱および重要部品における長いリードタイム 45
4.3 未充足のニーズと未開拓分野 45
4.4 相互に連携する市場とセクター横断的な機会 46
4.5 新たなビジネスモデルとエコシステムの変容 48
4.5.1 新たなビジネスモデル 48
4.5.2 エコシステムの変容 50
4.6 ティア1/2/3の主要企業による戦略的動き 52
5 業界の動向 53
5.1 ポーターの5つの力分析 53
5.1.1 競合の激しさ 54
5.1.2 新規参入の脅威 54
5.1.3 供給者の交渉力 54
5.1.4 購入者の交渉力 55
5.1.5 代替品の脅威 55
5.2 マクロ経済の見通し 55
5.2.1 はじめに 55
5.2.2 GDPの推移と予測 56
5.2.3 電力・公益事業セクターの動向 57
5.3 バリューチェーン分析 59
5.4 エコシステム分析 60
5.5 価格分析 61
5.5.1 2025年の電圧別空気絶縁開閉装置の価格帯 電圧別、2025年 62
5.5.2 空気絶縁開閉装置の平均販売価格の推移、
地域別、2022年~2025年 62
5.6 貿易分析 63
5.6.1 輸入シナリオ(HSコード 853720) 64
5.6.2 輸出シナリオ(HSコード 853720) 65
5.6.3 輸入シナリオ(HSコード 853521) 66
5.6.4 輸出シナリオ (HSコード 853521) 68
5.6.5 輸入シナリオ(HSコード 853529) 69
5.6.6 輸出シナリオ(HSコード 853529) 70
5.7 2026年~2027年の主要な会議およびイベント 72
5.8 顧客の事業に影響を与えるトレンド/ディスラプション 72
5.9 投資および資金調達のシナリオ 74
5.10 ケーススタディ分析 75
5.10.1 ENEDIS および ABB:フランスの
配電網向け SF6 フリーの空気絶縁開閉装置 75
5.10.2 フラポート AG(フランクフルト空港):シュナイダーエレクトリックの GM AIRSET を採用した
SF6 フリー開閉装置 75
5.10.3 セントリン・データ・システムズと ABB:中国のデータセンター向けデジタル中電圧
スイッチギア 76
5.11 米国関税の影響 – 空気絶縁スイッチギア市場 76
5.11.1 はじめに 76
5.11.2 主な関税率 78
5.11.3 価格への影響分析 79
5.11.4 国・地域への影響 80
5.11.4.1 米国 80
5.11.4.2 欧州 81
5.11.4.3 アジア太平洋 81
5.11.5 用途への影響 82
6 技術の進歩、AIによる影響、特許、
イノベーション、および将来の用途 84
6.1 主要な新興技術 84
6.1.1 真空遮断技術 84
6.1.2 空気絶縁技術およびモジュール式開閉装置の設計 84
6.2 補完的技術 85
6.2.1 インテリジェント電子デバイス(IEDS)およびデジタル保護リレー 85
6.2.2 状態監視および予知保全システム 86
6.3 関連技術 87
6.3.1 変電所自動化システム(SAS) 87
6.3.2 分散型エネルギー資源(DER)の統合およびマイクログリッド
制御技術 88
6.4 技術・製品ロードマップ 89
6.4.1 短期(2026年~2028年) 89
6.4.2 中期(2028年~2031年) 89
6.4.3 長期(2031年~2035年以降) 90
6.5 特許分析 90
6.6 将来の応用例 92
6.7 AI/汎用AIが空気絶縁開閉装置市場に与える影響 94
6.7.1 主なユースケースと市場の可能性 95
6.7.2 空気絶縁開閉装置の製造においてOEMが採用しているベストプラクティス
加工 96
6.7.3 空気絶縁開閉装置市場におけるAI/ジェネレーティブAI導入に関する事例研究 96
6.7.4 相互連携するエコシステムと市場プレイヤーへの影響 96
6.7.5 AI/汎用AIを統合した開閉装置の導入に対する顧客の準備状況 97
6.8 成功事例と実社会での応用例 98
7 規制環境と持続可能性への取り組み 99
7.1 地域ごとの規制とコンプライアンス 99
7.1.1 規制機関、政府機関、およびその他の組織 99
7.1.2 業界標準 103
7.2 サステナビリティの取り組み 104
7.3 規制政策がサステナビリティの取り組みに与える影響 105
7.4 認証、表示、および環境基準 107
8 顧客環境と購買者の行動 108
8.1 意思決定プロセス 108
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 109
8.2.1 購買プロセスにおける主要なステークホルダー 109
8.2.2 購買基準 110
8.3 導入の障壁と内部的な課題 111
8.4 各種用途における未充足ニーズ 112
8.5 市場の収益性 113
9 設置場所別 空気絶縁開閉装置市場 116
9.1 はじめに 117
9.2 屋内 118
9.2.1 データセンターの拡張、産業分野の拡大、および
レガシーパネルの置き換えが市場を牽引 118
9.3 屋外 119
9.3.1 送電網の拡張、再生可能エネルギーの送電、および新規変電所の建設が市場の成長を支えます 119
10 空気絶縁開閉装置市場(電圧別) 121
10.1 はじめに 122
10.2 低電圧(1 kV以下) 123
10.2.1 商業建築、データセンターの拡張、および最終用途の電化が、低電圧AISの需要を牽引 123
10.3 中電圧(2~36 kV) 124
10.3.1 市場成長を支える配電網のアップグレード、再生可能エネルギーの系統連系、および産業の電化 124
10.4 高電圧(36 kV 以上) 125
10.4.1 送電網の拡張、再生可能エネルギーの系統連系、および老朽化した変電所の更新が市場成長を牽引 125
11 用途別 空気絶縁開閉装置(AIS)市場 127
11 用途別 空気絶縁開閉装置市場 127
11.1 はじめに 128
11.2 送電・配電 129
11.2.1 需要を牽引する送電網の拡張、再生可能エネルギーの送電、および老朽化した変電所の更新 129
11.3 産業用 130
11.3.1 産業用AISの需要を維持するための生産能力の拡大、プロセスの電化、および信頼性
要件 130
11.4 商業・住宅 131
11.4.1 市場の成長を支えるデータセンターの建設、都市開発、および建物の電化 131
11.5 交通 132
11.5.1 鉄道電化、地下鉄網の拡張、および港湾・空港の
整備による輸送用AIS需要の牽引 132
11.6 その他の用途 134
12 地域別空気絶縁開閉装置市場 135
12.1 はじめに 136
12.2 アジア太平洋地域 138
12.2.1 中国 142
12.2.1.1 カーボンフットプリント削減への注目が高まり、需要を押し上げる 142
12.2.2 インド 143
12.2.2.1 電化の進展が市場を牽引 143
12.2.3 日本 145
12.2.3.1 老朽化した電力インフラの更新ニーズの高まりが需要を創出 145
12.2.4 オーストラリア 146
12.2.4.1 鉄道電化の取り組みが市場の成長を後押し 146
12.2.5 アジア太平洋地域のその他 147
12.3 ヨーロッパ 148
12.3.1 ドイツ 152
12.3.1.1 市場を牽引するため、エネルギー効率の向上と送電網インフラの拡充がますます重視されています 152
12.3.2 英国 153
12.3.2.1 都市化、交通、工業化に伴う電力需要の急増が、需要を拡大させる見込みです 153
12.3.3 イタリア 154
12.3.3.1 炭素排出量の削減と、よりクリーンなエネルギーへの移行に重点を置くことで、
市場を牽引しています 154
12.3.4 フランス 156
12.3.4.1 市場参加者にとっての機会を創出するため、再生可能エネルギーの容量拡大への
重視が高まっています 156
12.3.5 スペイン 157
12.3.5.1 電力送電網プロジェクトが需要を押し上げる見込み 157
12.3.6 その他の欧州諸国 158
12.4 北米 159
12.4.1 米国 162
12.4.1.1 データセンターの急速な拡大と送電網の近代化が、
空気絶縁開閉装置の需要を牽引する見込み 162
12.4.2 カナダ 163
12.4.2.1 市場成長を支えるため、低排出型発電を優先する取り組みが拡大しています
163
12.4.3 メキシコ 164
12.4.3.1 市場成長を促進するための電力インフラ開発への投資が増加しています 164
12.5 中東・アフリカ 165
12.5.1 GCC諸国 168
12.5.1.1 サウジアラビア 169
12.5.1.1.1 市場成長を加速させるため、発電における再生可能エネルギーの利用が増加しています
169
12.5.1.2 UAE 170
12.5.1.2.1 電力需要の拡大が、市場関係者にとって収益性の高い機会を創出しています
170
12.5.1.3 その他のGCC諸国 172
12.5.2 南アフリカ 173
12.5.2.1 市場成長を促進するため、老朽化した電力インフラの更新が急務となっています 173
12.5.3 その他の中東・アフリカ諸国 174
12.6 南米 175
12.6.1 ブラジル 177
12.6.1.1 需要を押し上げる電力供給プロジェクトの増加 177
12.6.2 アルゼンチン 178
12.6.2.1 市場成長を支援するための再生可能エネルギーの導入を促進する政府の取り組み 178
12.6.3 南米その他の地域 179
13 競争環境 181
13.1 概要 181
13.2 主要企業の競争戦略/勝因、2023年1月~2026年10月 181
13.3 市場シェア分析、2025年 183
13.4 売上高分析(2021年~2025年) 185
13.5 企業評価マトリックス:主要プレイヤー(2025年) 187
13.5.1 スター企業 187
13.5.2 新興リーダー企業 187
13.5.3 広範な展開を行う企業 187
13.5.4 参入企業 187
13.5.5 企業の事業展開範囲:主要企業、2025年 189
13.5.5.1 地域別事業展開範囲 190
13.5.5.2 設置状況 191
13.5.5.3 電圧状況 192
13.5.5.4 用途別状況 193
13.6 企業評価マトリックス:スタートアップ/中小企業、2025年 194
13.6.1 先進的な企業 194
13.6.2 対応力のある企業 194
13.6.3 活力ある企業 194
13.6.4 スタート地点にある企業 194
13.6.5 競合ベンチマーク: スタートアップ/中小企業、2025年 196
13.6.5.1 主要なスタートアップ/中小企業の詳細リスト 196
13.6.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 196
13.7 企業評価と財務指標 197
13.8 ブランド比較 198
13.8.1 ABB(スイス) 199
13.8.2 シーメンス(ドイツ) 199
13.8.3 シュナイダーエレクトリック(フランス) 199
13.8.4 イートン(アイルランド) 199
13.8.5 GE VERNOVA(米国) 199
13.9 競争環境 199
13.9.1 新製品の発売 199
13.9.2 取引 201
13.9.3 事業拡大 202
13.9.4 その他の動向 204
14 企業概要 205
14.1 主要企業 205
14.1.1 ABB 205
14.1.1.1 事業概要 205
14.1.1.2 提供製品・ソリューション・サービス 206
14.1.1.3 最近の動向 207
14.1.1.3.1 新製品の発売 207
14.1.1.3.2 取引 207
14.1.1.3.3 事業拡大 208
14.1.1.3.4 その他の動向 209
14.1.1.4 MnMの見解 209
14.1.1.4.1 主な強み/勝つための要因 209
14.1.1.4.2 戦略的選択 210
14.1.1.4.3 弱み/競合上の脅威 210
14.1.2 シュナイダーエレクトリック 211
14.1.2.1 事業概要 211
14.1.2.2 提供製品・ソリューション・サービス 212
14.1.2.3 最近の動向 213
14.1.2.3.1 新製品の発売 213
14.1.2.3.2 取引 214
14.1.2.3.3 事業拡大 214
14.1.2.3.4 その他の動向 215
14.1.2.4 MnMの見解 215
14.1.2.4.1 主な強み/勝つための要素 215
14.1.2.4.2 戦略的選択 215
14.1.2.4.3 弱み/競合上の脅威 216
14.1.3 SIEMENS 217
14.1.3.1 事業概要 217
14.1.3.2 提供製品/ソリューション/サービス 218
14.1.3.3 最近の動向 219
14.1.3.3.1 新製品の発売 219
14.1.3.3.2 契約 220
14.1.3.3.3 事業拡大 220
14.1.3.3.4 その他の動向 220
14.1.3.4 MnMの見解 221
14.1.3.4.1 主な強み/勝因 221
14.1.3.4.2 戦略的選択 221
14.1.3.4.3 弱点/競合上の脅威 221
14.1.4 EATON 222
14.1.4.1 事業概要 222
14.1.4.2 提供製品・ソリューション・サービス 223
14.1.4.3 最近の動向 224
14.1.4.3.1 新製品の発売 224
14.1.4.3.2 取引 224
14.1.4.3.3 事業拡大 225
14.1.4.3.4 その他の動向 225
14.1.4.4 MnMの見解 226
14.1.4.4.1 主な強み/勝つための要素 226
14.1.4.4.2 戦略的選択 226
14.1.4.4.3 弱み/競合上の脅威 226
14.1.5 GE VERNOVA 227
14.1.5.1 事業概要 227
14.1.5.2 提供製品/ソリューション/サービス 228
14.1.5.3 最近の動向 229
14.1.5.3.1 製品の発売 229
14.1.5.3.2 取引 229
14.1.5.3.3 事業拡大 229
14.1.5.3.4 その他の動向 230
14.1.5.4 MnMの見解 230
14.1.5.4.1 主な強み/勝つための要因 230
14.1.5.4.2 戦略的選択 230
14.1.5.4.3 弱み/競合上の脅威 231
14.1.6 HITACHI ENERGY LTD. 232
14.1.6.1 事業概要 232
14.1.6.2 提供している製品・ソリューション・サービス 232
14.1.6.3 最近の動向 232
14.1.6.3.1 取引 232
14.1.6.3.2 事業拡大 233
14.1.6.3.3 その他の動向 233
14.1.7 東芝株式会社 234
14.1.7.1 事業概要 234
14.1.7.2 提供している製品・ソリューション・サービス 235
14.1.7.3 最近の動向 235
14.1.7.3.1 事業拡大 235
14.1.7.3.2 その他の動向 235
14.1.8 CG POWER AND INDUSTRIAL SOLUTIONS LTD. 236
14.1.8.1 事業概要 236
14.1.8.2 提供している製品・ソリューション・サービス 237
14.1.8.3 最近の動向 238
14.1.8.3.1 事業拡大 238
14.1.9 ELATEC POWER DISTRIBUTION 239
14.1.9.1 事業概要 239
14.1.9.2 提供している製品・ソリューション・サービス 239
14.1.10 JST POWER EQUIPMENT, INC. 241
14.1.10.1 事業概要 241
14.1.10.2 提供している製品・ソリューション・サービス 241
14.1.11 ALFANAR 242
14.1.11.1 事業概要 242
14.1.11.2 提供している製品・ソリューション・サービス 242
14.1.11.3 最近の動向 243
14.1.11.3.1 取引 243
14.1.11.3.2 その他の動向 243
14.1.12 LS ELECTRIC CO., LTD. 244
14.1.12.1 事業概要 244
14.1.12.2 提供している製品・ソリューション・サービス 245
14.1.12.3 最近の動向 246
14.1.12.3.1 取引実績 246
14.1.12.3.2 事業拡大 246
14.1.12.3.3 その他の動向 246
14.1.13 三菱電機株式会社 247
14.1.13.1 事業概要 247
14.1.13.2 提供している製品・ソリューション・サービス 248
14.1.13.3 最近の動向 249
14.1.13.3.1 取引 249
14.1.13.3.2 事業拡大 249
14.1.13.3.3 その他の動向 250
14.1.14 ヒョソン重工業 251
14.1.14.1 事業概要 251
14.1.14.2 提供している製品・ソリューション・サービス 252
14.1.14.2.1 事業拡大 253
14.1.15 ハベル 254
14.1.15.1 事業概要 254
14.1.15.2 提供している製品・ソリューション・サービス 255
14.1.15.3 最近の動向 256
14.1.15.3.1 取引実績 256
14.1.16 SGC – SWITCHGEAR COMPANY 257
14.1.16.1 事業概要 257
14.1.16.2 提供している製品・ソリューション・サービス 257
14.1.17 S&C ELECTRIC COMPANY 258
14.1.17.1 事業概要 258
14.1.17.2 提供している製品・ソリューション・サービス 258
14.1.17.3 最近の動向 259
14.1.17.3.1 取引 259
14.1.17.3.2 事業拡大 259
14.1.18 TBEA CO., LTD. 260
14.1.18.1 事業概要 260
14.1.18.2 提供している製品・ソリューション・サービス 261
14.1.18.3 最近の動向 261
14.1.18.3.1 取引実績 261
14.1.19 WEG 262
14.1.19.1 事業概要 262
14.1.19.2 提供している製品・ソリューション・サービス 264
14.1.19.2.1 その他の動向 264
14.1.20 ORECCO 265
14.1.20.1 事業概要 265
14.1.20.2 提供している製品・ソリューション・サービス 265
14.1.21 MEDELEC 266
14.1.21.1 事業概要 266
14.1.21.2 提供している製品・ソリューション・サービス 266
14.1.21.3 最近の動向 267
14.1.21.3.1 その他の動向 267
14.1.22 LUCY ELECTRIC 268
14.1.22.1 事業概要 268
14.1.22.2 提供している製品・ソリューション・サービス 268
14.1.22.3 最近の動向 269
14.1.22.3.1 取引 269
14.2 その他の企業 270
14.2.1 C-SEC TECHNOLOGIES PRIVATE LIMITED 270
14.2.2 SIEYUAN ELECTRIC CO., LTD. 270
14.2.3 AL HAMAD INDUSTRIES INT ’L F.Z.E. 271
15 調査方法論 272
15.1 調査データ 272
15.1.1 二次データ 273
15.1.1.1 主要な二次情報源の一覧 273
15.1.1.2 二次情報源からの主要データ 273
15.1.2 一次データ 274
15.1.2.1 一次情報源からの主要データ 274
15.1.2.2 一次インタビュー対象者一覧 274
15.1.2.3 主要な業界インサイト 275
15.1.2.4 一次インタビューの内訳 275
15.2 市場規模の推計 276
15.2.1 ボトムアップ手法 276
15.2.2 トップダウン手法 277
15.2.3 需要側分析 278
15.2.3.1 地域別分析 278
15.2.3.2 国別分析 278
15.2.3.3 需要側の仮定 279
15.2.3.4 需要側の算出 279
15.2.4 供給側分析 280
15.2.4.1 供給側の仮定 281
15.2.4.2 供給側の算出 281
15.3 市場予測の手法 282
15.4 データの三角測量 282
15.5 因子分析 283
15.6 調査の前提条件と制限事項 284
15.7 リスク分析 284
16 付録 285
16.1 業界専門家からの洞察 285
16.2 ディスカッション・ガイド
285
16.3 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 289
16.4 カスタマイズオプション 291
16.5 関連レポート 291
16.6 著者情報 292
表1 空気絶縁開閉装置市場:対象範囲と除外項目 28
表2 空気絶縁開閉装置市場:変化の概要 30
表3 相互に関連する市場 46
表4 ティア1/2/3企業の主な動きと戦略的重点 52
表5 ポーターの5つの力による影響 53
表6 主要国別のGDP変化率(2022年~2031年) 56
表7 空気絶縁開閉装置市場:開閉装置エコシステムにおける各企業の役割 61
表8 電圧別 空気絶縁開閉装置の価格帯(2025年)(米ドル/台) 62
表9 地域別 開閉装置の平均販売価格の推移、2022年~2025年(米ドル/台) 63
表10 HSコード853720に該当する製品の輸入データ、国別、2021年~2025年(千米ドル) 64
表11 HSコード853720に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 65
表12 HSコード853521に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 66
表13 HSコード853521に該当する製品の輸出データ(国別、2021年~2025年) (千米ドル) 68
表14 HSコード853529に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 69
表15 HSコード853529に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 70
表16 空気絶縁開閉装置市場:主要な会議およびイベント 72
表17 ENEDISおよびABB:SF6フリー空気絶縁開閉装置の導入状況 75
表18 FRAPORT AG(フランクフルト空港):SF6フリー空気絶縁開閉装置の導入状況 75
表19 セントリン・データ・システムズおよびABB:デジタル空気絶縁開閉装置の導入 76
表20 米国調整済み相互関税率 78
表21 関税による価格の予想変動および市場参加者への潜在的な影響 79
表22 主要特許一覧(2025年~2026年) 91
表23 スマートグリッドの近代化とデジタル変電所 93
表24 再生可能エネルギーの統合と送電網接続性 93
表25 データセンターとAIインフラ 94
表26 産業の電化と自動化製造 94
表27 電気自動車と充電インフラ 94
表28 主なユースケースと市場の可能性 95
表29 企業が実践しているベストプラクティス 96
表30 AI/汎用AI(GEN AI)の導入に関するケーススタディ 96
表31 相互連携するエコシステムと、空気絶縁開閉装置市場のプレーヤーへの影響 96
表32 世界:規制機関、政府機関、およびその他の組織 99
表33 北米:規制機関、政府機関、およびその他の組織 99
表34 欧州: 規制機関、政府機関、およびその他の組織 100
表 35 アジア太平洋地域:規制機関、政府機関、およびその他の組織 101
表36 中東・アフリカ:規制機関、政府機関、およびその他の組織 101
表37 南米:規制機関、政府機関、およびその他の組織 102
表 38 空気絶縁開閉装置市場における世界的な業界基準 103
表 39 空気絶縁開閉装置市場における認証、表示、および環境基準 107
表40 上位3つの用途における購買プロセスへのステークホルダーの影響(%) 109
表41 上位3つの用途における主要な購買基準 111
表42 用途別の未充足ニーズ 113
表43 設置形態別 空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 117
表44 設置形態別 空気絶縁開閉装置市場、2026年~2031年 (10億米ドル) 117
表45 屋内用:地域別空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 118
表46 屋内:地域別空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 119
表47 屋外:地域別空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 120
表48 屋外用:地域別空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 120
表49 電圧別 空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 122
表50 電圧別 空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 122
表51 低電圧(1 kV以下):地域別空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 123
表52 低電圧(1 kV以下):地域別空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 124
表53 中電圧(2~36 kV):地域別空気絶縁開閉装置市場、2022年~2025年 (10億米ドル) 125
表54 中電圧(2~36 kV):地域別空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 125
表55 高電圧(36 kV以上): 地域別 空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 126
表56 高電圧(36 kV以上):地域別 空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 126
表57 用途別 空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 128
表58 用途別 空気絶縁開閉装置市場、2026年~2031年 (10億米ドル) 129
表59 送電・配電:地域別空気絶縁開閉装置市場、
2022年~2025年(10億米ドル) 130
表60 送電・配電:地域別 空気絶縁開閉装置市場、
2026年~2031年(10億米ドル) 130
表61 産業用:地域別空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 131
表62 産業用:地域別空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 131
表63 商業・住宅用:地域別空気絶縁開閉装置市場、
2022年~2025年(10億米ドル) 132
表64 商業・住宅用:地域別空気絶縁開閉装置市場、
2026年~2031年(10億米ドル) 132
表65 運輸分野:地域別空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 133
表66 運輸:地域別空気絶縁開閉装置市場、2026–2031年(10億米ドル) 133
表67 その他の用途:地域別空気絶縁開閉装置市場、2022–2025年(10億米ドル) 134
表68 その他の用途:地域別空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 134
表69 地域別空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 137
表70 地域別 空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 137
表71 地域別 空気絶縁開閉装置市場、2022年~2025年(台数) 138
表72 地域別 空気絶縁開閉装置市場、2026年~2031年(台数) 138
表73 アジア太平洋地域:設置形態別 空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 139
表74 アジア太平洋地域:空気絶縁開閉装置市場、設置別、2026年~2031年(10億米ドル) 139
表75 アジア太平洋地域:空気絶縁開閉装置市場、電圧別、2022年~2025年(10億米ドル) 140
表76 アジア太平洋地域:空気絶縁開閉装置市場(電圧別、2026年~2031年)(10億米ドル) 140
表77 アジア太平洋地域:空気絶縁開閉装置市場(用途別)、2022年~2025年(10億米ドル) 140
表78 アジア太平洋地域:空気絶縁開閉装置市場(用途別)、2026年~2031年 (10億米ドル) 141
表79 アジア太平洋地域:空気絶縁開閉装置市場、国別、2022年~2025年(10億米ドル) 141
表80 アジア太平洋地域:空気絶縁開閉装置市場(国別、2026年~2031年)(10億米ドル) 141
表81 中国:空気絶縁開閉装置市場(用途別、2022年~2025年)(10億米ドル) 142
表82 中国:空気絶縁開閉装置市場(用途別、2026年~2031年)(10億米ドル) 143
表83 インド:空気絶縁開閉装置市場(用途別、2022年~2025年)(10億米ドル) 144
表84 インド:用途別空気絶縁開閉装置市場、2026年~2031年 (10億米ドル) 145
表85 日本:空気絶縁開閉装置市場、用途別、2022年~2025年(10億米ドル) 145
表86 日本:空気絶縁開閉装置市場、用途別、2026年~2031年 (10億米ドル) 146
表87 オーストラリア:空気絶縁開閉装置市場、用途別、2022年~2025年(10億米ドル) 146
表88 オーストラリア: 用途別 空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 147
表89 アジア太平洋地域その他:用途別 空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 148
表 90 アジア太平洋地域その他:用途別空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 148
表 91 欧州:空気絶縁開閉装置市場、設置別、2022年~2025年(10億米ドル) 149
表 92 欧州:空気絶縁開閉装置市場、設置別、2026年~2031年(10億米ドル) 150
表93 欧州:空気絶縁開閉装置市場、設置先別、2022年~2025年(10億米ドル) 150
表94 欧州:空気絶縁開閉装置市場、電圧別、2026年~2031年(10億米ドル) 150
表95 欧州:空気絶縁開閉装置市場、用途別、2022年~2025年(10億米ドル) 150
表96 欧州:空気絶縁開閉装置市場、用途別、2026年~2031年(10億米ドル) 151
表97 欧州:空気絶縁開閉装置市場、国別、2022年~2025年(10億米ドル) 151
表98 欧州:空気絶縁開閉装置市場、用途別、2026年~2031年(10億米ドル) 151
表99 ドイツ:空気絶縁開閉装置市場、用途別、2022年~2025年(10億米ドル) 152
表 100 ドイツ:空気絶縁開閉装置市場、用途別、2026年~2031年(10億米ドル) 153
表101 英国:空気絶縁開閉装置市場(用途別)、2022年~2025年(10億米ドル) 154
表102 英国:空気絶縁開閉装置市場(用途別)、2026年~2031年(10億米ドル) 154
表103 イタリア:空気絶縁開閉装置市場、用途別、2022年~2025年(10億米ドル) 155
表104 イタリア:空気絶縁開閉装置市場、用途別、2026年~2031年(10億米ドル) 155
表105 フランス:空気絶縁開閉装置市場(用途別、2022年~2025年)(10億米ドル) 156
表106 フランス:空気絶縁開閉装置市場(用途別、2026年~2031年)(10億米ドル) 156
表107 スペイン:空気絶縁開閉装置市場(用途別)、2022年~2025年(10億米ドル) 157
表108 スペイン:空気絶縁開閉装置市場(用途別)、2026年~2031年(10億米ドル) 157
表109 その他の欧州諸国:空気絶縁開閉装置市場(用途別)、2022年~2025年(10億米ドル) 158
表110 その他の欧州諸国: 用途別 空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 159
表111 北米:設置形態別 空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 160
表112 北米:空気絶縁開閉装置市場(設置別)、2026年~2031年(10億米ドル) 160
表 113 北米:空気絶縁開閉装置市場、電圧別、2022年~2025年(10億米ドル) 160
表 114 北米: 空気絶縁開閉装置市場、電圧別、2026年~2031年(10億米ドル) 160
表115 北米:空気絶縁開閉装置市場、用途別、2022年~2025年(10億米ドル) 161
表 116 北米:空気絶縁開閉装置市場(用途別)、2026年~2031年(10億米ドル) 161
表 117 北米:空気絶縁開閉装置市場、国別、2022年~2025年(10億米ドル) 161
表118 北米:空気絶縁開閉装置市場、国別、2026年~2031年(10億米ドル) 162
表119 米国:空気絶縁開閉装置市場、用途別、2022年~2025年(10億米ドル) 163
表120 米国:空気絶縁開閉装置市場、用途別、2026年~2031年(10億米ドル) 163
表121 カナダ:空気絶縁開閉装置市場、用途別、2022年~2025年(10億米ドル) 164
表122 カナダ:空気絶縁開閉装置市場(用途別)、2026年~2031年(10億米ドル) 164
表123 メキシコ:空気絶縁開閉装置市場(用途別)、2022年~2025年 (10億米ドル) 165
表124 メキシコ:空気絶縁開閉装置市場、用途別、2026年~2031年(10億米ドル) 165
表125 中東・アフリカ:空気絶縁開閉装置市場(設置形態別)、
2022年~2025年(10億米ドル) 166
表126 中東・アフリカ:空気絶縁開閉装置市場(設置形態別)、
2026年~2031年(10億米ドル) 166
表127 中東・アフリカ:空気絶縁開閉装置市場、電圧別、2022年~2025年(10億米ドル) 166
表128 中東・アフリカ:空気絶縁開閉装置市場(電圧別)、2026–2031年(10億米ドル) 167
表129 中東・アフリカ:空気絶縁開閉装置市場(用途別)、
2022年~2025年(10億米ドル) 167
表130 中東・アフリカ:空気絶縁開閉装置市場(用途別)、
2026年~2031年 (10億米ドル) 167
表 131 中東・アフリカ:空気絶縁開閉装置市場、国別、2022年~2025年(10億米ドル) 168
表132 中東・アフリカ:空気絶縁開閉装置市場(国別、2026年~2031年)(10億米ドル) 168
表133 GCC諸国:国別 空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 169
表134 GCC諸国: 国別 空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 169
表135 サウジアラビア:用途別 空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 170
表136 サウジアラビア:空気絶縁開閉装置市場(用途別、2026年~2031年)(10億米ドル) 170
表137 UAE:空気絶縁開閉装置市場(用途別、2022年~2025年) (10億米ドル) 171
表138 アラブ首長国連邦(UAE):用途別空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 171
表139 GCC諸国(その他):空気絶縁開閉装置市場(用途別)、
2022年~2025年(10億米ドル) 172
表140 GCC諸国(その他):空気絶縁開閉装置市場(用途別)、
2026–2031年(10億米ドル) 172
表141 南アフリカ:空気絶縁開閉装置市場、用途別、2022–2025年(10億米ドル) 173
表142 南アフリカ:空気絶縁開閉装置市場(用途別)、2026年~2031年(10億米ドル) 173
表143 中東・アフリカのその他の地域:空気絶縁開閉装置市場(用途別)、
2022年~2025年(10億米ドル) 174
表144 中東・アフリカのその他の地域:空気絶縁開閉装置市場(用途別)、
2026年~2031年(10億米ドル) 174
表145 南米:空気絶縁開閉装置市場(設置別)、2022年~2025年 (10億米ドル) 175
表 146 南米:空気絶縁開閉装置市場、設置別、2026年~2031年(10億米ドル) 175
表 147 南米:空気絶縁開閉装置市場(設置先別)、2022年~2025年(10億米ドル) 175
表 148 南米:空気絶縁開閉装置市場、電圧別、2026年~2031年(10億米ドル) 176
表149 南米:空気絶縁開閉装置市場、用途別、2022年~2025年(10億米ドル) 176
表 150 南米:空気絶縁開閉装置市場、用途別、2026年~2031年(10億米ドル) 176
表 151 南米: 国別 空気絶縁開閉装置市場、2022年~2025年(10億米ドル) 177
表152 南米:国別 空気絶縁開閉装置市場、2026年~2031年(10億米ドル) 177
表 153 ブラジル:空気絶縁開閉装置市場(用途別、2022年~2025年)(10億米ドル) 178
表154 ブラジル:空気絶縁開閉装置市場(用途別、2026年~2031年)(10億米ドル) 178
表155 アルゼンチン:空気絶縁開閉装置市場(用途別、2022年~2025年)(10億米ドル) 179
表156 アルゼンチン:空気絶縁開閉装置市場(用途別)、2026年~2031年(10億米ドル) 179
表157 南米その他地域:空気絶縁開閉装置市場(用途別)、
2022年~2025年(10億米ドル) 180
表158 南米その他の地域:空気絶縁開閉装置市場(用途別)、
2026年~2031年(10億米ドル) 180
表159 空気絶縁開閉装置市場:主要
プレーヤーが採用した戦略の概要、2023年1月~2026年10月 181
表160 空気絶縁開閉装置市場: 競争の激しさ、2025年 183
表161 空気絶縁開閉装置市場:地域別展開状況 190
表162 空気絶縁開閉装置市場:設置実績 191
表163 空気絶縁開閉装置市場:電圧別市場規模 192
表164 空気絶縁開閉装置市場:用途別市場規模 193
表165 空気絶縁開閉装置市場: 主要スタートアップ/中小企業の詳細リスト 196
表166 空気絶縁開閉装置市場:主要スタートアップ/中小企業の競合ベンチマーク 196
表167 空気絶縁開閉装置市場: 製品発売、2023年1月~2026年10月 200
表168 空気絶縁開閉装置市場:取引、2023年1月~2026年10月 201
表169 空気絶縁開閉装置市場:事業拡大、2023年1月~2026年10月 202
表170 空気絶縁開閉装置市場:その他の動向、2023年1月~2026年10月 204
表171 ABB:会社概要 205
表172 ABB:提供製品・ソリューション・サービス 206
表173 ABB:新製品発売 207
表174 ABB:取引 207
表175 ABB:事業拡大 208
表176 ABB:その他の動向 209
表177 シュナイダーエレクトリック:会社概要 211
表178 シュナイダーエレクトリック:提供製品・ソリューション・サービス 212
表179 シュナイダーエレクトリック:新製品の発売 213
表180 シュナイダーエレクトリック:取引 214
表181 シュナイダーエレクトリック:事業拡大 214
表182 シュナイダーエレクトリック:その他の動向 215
表183 シーメンス:会社概要 217
表184 シーメンス:提供製品・ソリューション・サービス 218
表 185 シーメンス:新製品の発売 219
表 186 シーメンス:取引 220
表 187 シーメンス:事業拡大 220
表 188 シーメンス:その他の動向 220
表 189 イートン:会社概要 222
表 190 イートン:提供製品・ソリューション・サービス 223
表 191 イートン:新製品発売 224
表 192 イートン:取引 224
表 193 イートン:事業拡大 225
表 194 イートン:その他の動向 225
表 195 GE ヴェルノバ:会社概要 227
表 196 GE ヴェルノバ:提供製品・ソリューション・サービス 228
表 197 GE ヴェルノバ:新製品の発売 229
表 198 GE ヴェルノバ:取引 229
表 199 GE ヴェルノバ:事業拡大 229
表 200 GE VERNOVA:その他の動向 230
表 201 日立エナジー株式会社:会社概要 232
表 202 日立エナジー株式会社:提供製品・ソリューション・サービス 232
表 203 日立エナジー株式会社:取引実績 232
表 204 日立エナジー株式会社:事業拡大 233
表 205 日立エナジー株式会社:その他の動向 233
表206 東芝株式会社:会社概要 234
表207 東芝株式会社:提供製品・ソリューション・サービス 235
表208 東芝株式会社:事業拡大 235
表 209 東芝株式会社:その他の動向 235
表 210 CGパワー・アンド・インダストリアル・ソリューションズ株式会社:会社概要 236
表 211 CGパワー・アンド・インダストリアル・ソリューションズ株式会社:提供製品・ソリューション・サービス 237
表212 CGパワー・アンド・インダストリアル・ソリューションズ社:事業拡大 238
表213 エラテック・パワー・ディストリビューション社:会社概要 239
表214 エラテック・パワー・ディストリビューション社:提供製品・ソリューション・サービス 239
表 215 JST POWER EQUIPMENT, INC.:会社概要 241
表 216 JST POWER EQUIPMENT, INC.:提供製品・ソリューション・サービス 241
表 217 ALFANAR:会社概要 242
表218 ALFANAR:提供している製品・ソリューション・サービス 242
表219 ALFANAR:取引実績 243
表220 ALFANAR:その他の動向 243
表221 LS ELECTRIC CO., LTD.:会社概要 244
表222 LSエレクトリック株式会社:提供製品・ソリューション・サービス 245
表223 LSエレクトリック株式会社:取引実績 246
表224 LSエレクトリック株式会社:事業拡大 246
表 225 LSエレクトリック株式会社:その他の動向 246
表 226 三菱電機株式会社:会社概要 247
表 227 三菱電機株式会社:提供製品・ソリューション・サービス 248
表 228 三菱電機株式会社:取引実績 249
表 229 三菱電機株式会社:事業拡大 249
表 230 三菱電機株式会社:その他の動向 250
表 231 ヒョソン重工業:会社概要 251
表 232 ヒョソン重工業:提供製品・ソリューション・サービス 252
表 233 ヒョソン重工業:事業拡大 253
表 234 ハベル:会社概要 254
表 235 ハベル:提供している製品・ソリューション・サービス 255
表 236 ハベル:取引実績 256
表 237 SGC – スイッチギア・カンパニー:会社概要 257
表 238 SGC – SWITCHGEAR COMPANY:提供製品・ソリューション・サービス 257
表 239 S&C ELECTRIC COMPANY:会社概要 258
表 240 S&C ELECTRIC COMPANY:提供製品・ソリューション・サービス 258
表 241 S&C ELECTRIC COMPANY:取引実績 259
表 242 S&C ELECTRIC COMPANY:事業拡大 259
表 243 TBEA CO., LTD.:会社概要 260
表 244 TBEA CO., LTD.:提供製品・ソリューション・サービス 261
表 245 TBEA株式会社:取引実績 261
表 246 WEG:会社概要 262
表 247 WEG:提供製品・ソリューション・サービス 264
表 248 WEG:その他の動向 264
表 249 ORECCO:会社概要 265
表 250 ORECCO:提供製品・ソリューション・サービス 265
表 251 MEDELEC:会社概要 266
表 252 MEDELEC:提供製品・ソリューション・サービス 266
表 253 MEDELEC:その他の動向 267
表 254 LUCY ELECTRIC:会社概要 268
表 255 ルーシー・エレクトリック:提供している製品・ソリューション・サービス 268
表 256 ルーシー・エレクトリック:取引実績 269
表 257 主な二次情報源 273
表258 一次情報源から収集したデータ 274
表259 企業別一次インタビュー回答者 274
表260 空気絶縁開閉装置市場:リスク分析 284
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









