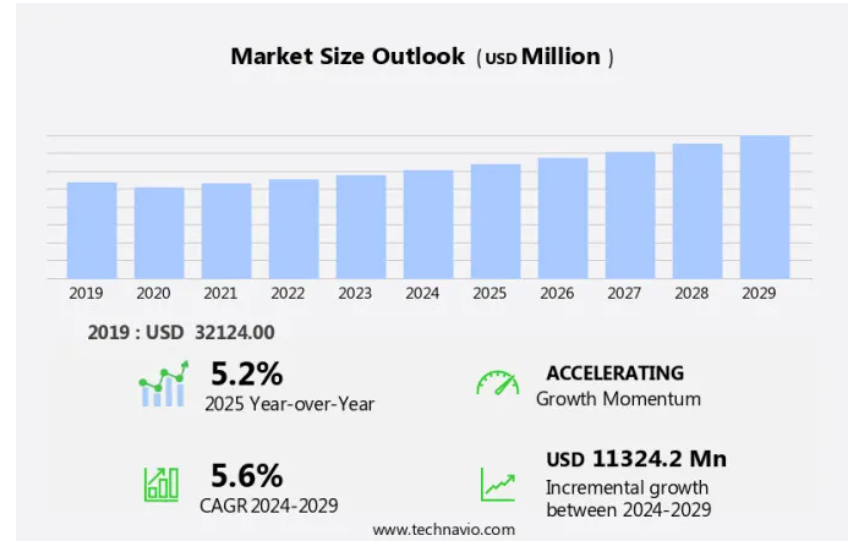
予測期間中の航空機エンジンMRO市場の規模は?
- 航空会社や軍隊は、航空機群の最適な性能と安全性を確保するために、MROサポートセンターに頼っています。ティアIIおよびティアIIIのサプライヤーは、これらのMRO活動に不可欠な部品やサービスを提供する上で重要な役割を果たしています。旅客機および貨物機ともに需要が高く、世界の航空機保有機数は大幅に拡大しています。LEAPエンジンなどの次世代エンジンは、燃料効率の向上と排出量の削減により、航空業界に革命をもたらしています。
- さらに、技術革新を推進する継続的な技術の進歩により、タービンエンジンとピストンエンジンが市場を支配し続けています。急速な都市化と新興国の出現は、航空交通量と航空機の稼働率の増加に寄与しています。労働力コストと熟練技術者の確保は、依然として航空業界の主要な課題となっています。MRO市場の力学は、航空機保有数の拡大計画、新技術の採用、進化する規制環境など、さまざまな要因の影響を受けています。航空業界の継続的な成長と進化は、航空会社と軍隊の両方にとって効果的なMRO戦略の重要性を強調しています。
航空機エンジンMRO業界はどのように区分され、最大の区分はどれでしょうか?
航空機エンジンMRO業界調査レポートは、2025年から2029年の期間における「10億米ドル」単位での予測と推定、および2019年から2023年の期間における以下の区分の歴史的データを含む包括的なデータ(地域別区分分析)を提供しています。
- 用途
- 民間航空
- 軍用航空
- 一般航空
- 種類
- ターボファン&ターボジェット
- ターボプロップ
- 地域
- アジア太平洋地域
- 中国
- インド
- 韓国
- ヨーロッパ
- ドイツ
- フランス
- 北米
- カナダ
- アメリカ
- 中東・アフリカ
- 南アメリカ
- ブラジル
- アジア太平洋地域
用途別洞察
- 民間航空セグメントは、予測期間中に大幅な成長が見込まれています。
民間航空機の運航会社は、航空機の最適な性能と安全性を確保するために、エンジンメンテナンスを優先しています。 摩耗や損傷を防ぐためには、定期的な点検、潤滑、および部品交換が不可欠です。 予定外のエンジン問題が発生した場合は、診断と修理のためにMRO(メンテナンス、修理、オーバーホール)サービスが必要となります。 オーバーホールには、エンジン寿命を延ばすための包括的な点検、修理、および部品交換が含まれます。 民間航空会社は、稼働時間または規制要件に基づいてオーバーホールのスケジュールを立てます。FAAやEASAが定める安全および耐空性に関する規制の順守は、規制の厳しい民間航空業界では不可欠です。新世代のエンジンでは、ターンアラウンド時間と効率性を向上させるために、高価な素材やデジタル化された自動化されたメンテナンス作業が必要とされています。MROサービスは、民間航空および軍事用途の両方において、航空機エンジンの耐空性と安全性を維持する上で重要な役割を果たしています。
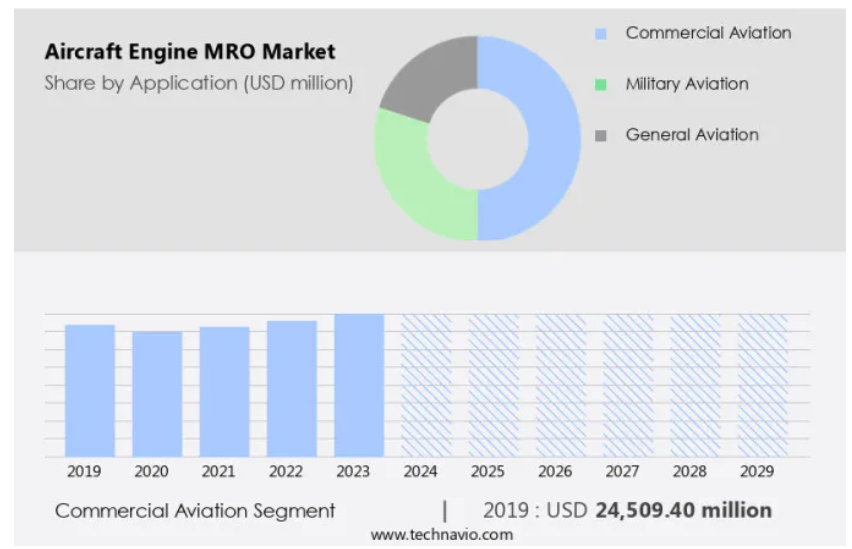
商用航空セグメントは2019年に245.1億米ドルの価値があり、予測期間中に徐々に増加しました。
地域分析
- 北米は、予測期間中に世界市場の成長に37%貢献すると推定されています。
テクノビオのアナリストは、予測期間中の市場を形成する地域動向と推進要因について詳しく説明しています。
アジア太平洋(APAC)地域では、格安航空会社(LCC)の台頭、生活水準の向上、中流階級の拡大、観光事業の拡大を背景に、旅客輸送量が増加しており、民間航空業界は着実な成長を遂げています。航空機運航会社は、老朽化した機種をエネルギー効率の高い機種に置き換えることを検討しており、航空機メーカーやエンジンメーカーにとっては、魅力的な価格戦略を武器に、この地域で競争するチャンスが生まれています。APACは、高い成長率を背景に、今後20年にわたって世界の航空業界をリードしていくと予想されています。さらに、貨物機や旅客機のMRO(メンテナンス、修理、オーバーホール)センターをサポートするティア1、ティア2、ティア3のサプライヤーからは、ピストンエンジンやタービンエンジンに加え、LEAPエンジンなどの次世代エンジンを含む先進技術への需要が高まっています。
市場力学
弊社の航空機エンジンMRO市場調査担当者は、2024年を基準年として、主要推進要因、トレンド、課題とともにデータを分析しました。推進要因の包括的分析は、企業が競争優位性を獲得するためのマーケティング戦略の改善に役立ちます。
航空機エンジンMRO業界の採用増加につながる主な市場推進要因は何でしょうか?
MRO施設への投資増加が市場の主な推進要因です。
- 航空機エンジンメンテナンス、修理、オーバーホール(MRO)の世界市場は、複数の要因により著しい成長を遂げています。航空会社や軍隊を含む航空業界は、保有機材の拡大計画に多額の投資を行っており、航空機の運航回数の増加とそれに伴うエンジンメンテナンスやオーバーホールの需要増加につながっています。この傾向は、急速な都市化と中流階級人口の増加により航空交通量が急増している新興国で特に顕著です。MRO企業は、こうした需要に応えるため、これらの地域に新たな施設を設置しています。例えば、エアバスヘリコプターズは最近、アジア太平洋地域におけるヘリコプターの整備能力を強化するため、シンガポールに新たなMRO施設を開設しました。
- 同様に、ロッキード・マーティン社は、日本の航空自衛隊向けの最新戦闘機の整備に重点的に取り組むため、日本に新たな施設を開設し、MROサービスを拡大しました。さらに、整備作業におけるデジタル化と自動化の採用が増加していることで、ターンアラウンド・タイムが短縮され、安全性が向上しています。 ナローボディ機やワイドボディ機を含む民間航空機セグメントは、市場の成長に大きく貢献しています。軍用航空機もまた主要な分野であり、防衛予算がエンジンMROサービスの需要を牽引しています。エンジンメンテナンスコストは、民間航空機および軍用航空機の両セグメントにとって重要な要素です。その結果、エンジンメーカーとMROサービスプロバイダーは提携し、コスト削減と効率性向上を目的とした長期契約やジョイントベンチャーを提供しています。
航空機エンジンMRO業界を形成する市場動向とは?
航空機エンジンMROにおける3Dプリンティング技術の採用拡大が、市場における今後のトレンドとなるでしょう。
- 航空業界における航空機エンジンMRO(メンテナンス、修理、オーバーホール)市場は、旅客数の増加、航空機の運航回数、航空機保有数の拡大計画により、著しい成長を遂げています。民間航空および軍用航空の両セグメントにおいて、広範囲にわたるエンジンメンテナンス、修理、オーバーホールの活動が必要とされており、エンジンMROサービスの需要を牽引しています。高価な素材を必要とする新世代エンジンや、メンテナンス作業のデジタル化・自動化は、市場における重要なトレンドです。航空会社や軍は、サービスプロバイダーと長期にわたるパートナーシップやジョイントベンチャーを結ぶことで、ターンアラウンド時間の短縮、安全性の確保、エンジンメンテナンスコストの削減を実現しています。また、一般航空、貨物機、次世代エンジンも市場の成長に貢献しています。
- さらに、エンジンMRO市場は、タービンエンジン(Leap 1Bエンジン)、ピストンエンジン、ターボプロップ、ターボファン、ターボシャフト、固定翼機、回転翼機など、幅広いエンジンを網羅しています。労働力コストの上昇や技術的なメンテナンス作業の需要の高まりにもかかわらず、航空交通量、航空機の稼働率、労働力の供給により、この市場はさらに成長すると見込まれています。 部品の要件や技術サービス、トレーニングサービスを提供するティア2およびティア3のサプライヤーは、重要な役割を果たしています。 航空旅行は引き続き世界経済に大きく貢献しており、航空業界のデジタル化と自動化のプロセスは、エンジンMRO市場をさらに推進すると見込まれています。
航空機エンジンMRO業界は成長の過程でどのような課題に直面しているのでしょうか?
航空機MROにおける新しい技術や機器の導入を妨げる障壁は、業界の成長に影響を与える主な課題です。
- 航空業界における航空機エンジンMRO(メンテナンス、修理、オーバーホール)市場は、航空会社や軍隊の旅客輸送、航空機の運航、航空機保有数の拡大計画など、さまざまなセグメントを含んでいます。航空機のメンテナンス、修理、オーバーホールの活動は、航空機エンジンの安全性と効率性を確保するために不可欠です。旅客航空会社を含む民間航空部門では、航空機の稼働率が高く、航空交通量も増加しているため、頻繁なエンジンメンテナンスが必要です。LEAP 1Bエンジンなどの新世代エンジンは、高価な材料を必要とし、複雑な部品が必要であるため、より迅速なターンアラウンドタイムを実現するために、メンテナンス作業のデジタル化と自動化が求められています。シェレメーチエヴォ空港のS7テクニクスなどのサービスプロバイダーは、メンテナンス施設やオーバーホール施設でエンジンMROサービスを提供しています。
- さらに、航空会社や軍隊が保有する航空機全体の稼働を維持するためには、こうしたパートナーシップが不可欠です。軍用航空機でも、Tier-IIおよびTier-IIIのサプライヤーに重点を置いたエンジンメンテナンスが必要であり、スペアパーツの供給も必要です。貨物機や、固定翼機、回転翼機を含むさまざまな種類の航空機でも、エンジンMROサービスが必要です。軍用航空機分野では、陳腐化率の高さや、長期にわたるパートナーシップやジョイントベンチャーの必要性により、新技術の採用に課題があります。急速な都市化と新興国に牽引される民間航空部門では、航空訓練センターにおけるエンジンメンテナンスとトレーニングサービスへの継続的な投資が必要とされています。
独占的な顧客の状況
航空機エンジンMRO市場予測レポートには、市場の採用ライフサイクルが含まれており、イノベーターの段階からラガードの段階までをカバーしています。 普及率に基づくさまざまな地域での採用率に焦点を当てています。さらに、市場レポートには、企業の市場成長分析戦略の評価と開発に役立つ、主な購入基準と価格感度を左右する要因も含まれています。
主要企業と市場洞察
企業は、業界での存在感を高めるために、戦略的提携、市場予測、パートナーシップ、合併・買収、地理的拡大、製品・サービスの立ち上げなど、さまざまな戦略を実施しています。
AAR Corp. – 同社は、定期整備、不定期修理、ホットセクション検査、ボロスコープ検査、コンポーネントのオーバーホールサービスなどの航空機エンジンMROサービスを提供しています。
航空機エンジンMRO業界の調査および成長に関するレポートには、市場の競合状況の詳細な分析と、以下の主要企業に関する情報が含まれています。
-
- A J Walter Aviation Ltd.
- ANA Engine Technics Co. ltd.
- Aviation Technical Services
- AZUL SA
- CFM International
- Delta TechOps
- General Electric Company
- Hindustan Aeronautics Ltd.
- Hong Kong Aircraft Engineering Company Limited.
- IAG Aero Group
- Israel Aerospace Industries Ltd.
- Lufthansa Group
- MTU Aero Engines AG
- Pratt and Whitney
- Rolls Royce Holdings Plc
- Sanad
- SIA Engineering Company
- Singapore Technologies Engineering Ltd.
- Synerjet Corp.
- TAP Maintenance & Engineering
- The Boeing Co.
- Turkish Airlines
企業に関する定性的および定量的分析は、クライアントがより広範なビジネス環境を理解し、主要な業界プレーヤーの強みと弱みを把握するのに役立つよう実施されています。データは、定性的分析により、企業を純粋企業、カテゴリー重視企業、業界重視企業、多角化企業に分類し、定量的分析により、企業を支配的企業、有力企業、強力企業、暫定的企業、弱小企業に分類します。
リサーチアナリストの概要
航空機エンジンメンテナンス、修理、オーバーホール(MRO)市場は、航空機エンジンの最適性能と安全性を確保する上で重要な役割を果たしています。この部門には、固定翼および回転翼航空機を動かす各種エンジンに対するメンテナンス、修理、オーバーホール、技術トレーニング、部品要件など、幅広い活動が含まれます。航空機エンジンMROは、航空業界にとって不可欠な要素であり、その重要性は民間および軍事の両部門に及びます。 民間航空部門は、旅客数の増加、航空機保有数の拡大計画、航空会社による保有航空機の運航効率維持への取り組みにより、継続的な成長を遂げています。
一方、軍事航空部門では、防衛予算が重要な要素となる中、MROに依存して防衛軍および航空機の即応性を確保しています。 市場では、技術の進歩に伴い、デジタル化と自動化へのシフトが起こっています。新世代のエンジンは高価な材料を必要とし、MROサービスプロバイダーは、メンテナンス作業の合理化、ターンアラウンドタイムの短縮、安全性の向上を目的としてデジタルツールへの投資を行っています。 安全性は依然として市場における最優先事項です。 サービスプロバイダーは、エンジンの信頼性の高い運用を確保するために、厳格な安全プロトコルの導入と業界標準の順守に重点的に取り組んでいます。 さらに、MRO施設は、拡大するエンジンサービスへの需要に応えるために、その能力を拡大しています。
さらに、エンジンMROサービスは、OEM(Original Equipment Manufacturer:航空機メーカー)や独立修理施設、MROサポートセンターなど、さまざまな種類のサービスプロバイダーによって提供されています。また、部品や技術サービスの提供を通じて、ティア2およびティア3のサプライヤーも市場で重要な役割を果たしています。航空機全体の数は、航空旅行の需要の高まりと新興国における急速な都市化に後押しされ、増加の一途をたどっています。この拡大により、航空交通量が増え、航空機の稼働率が上昇し、エンジンMROサービスの需要が高まっています。エンジンMROプロバイダーにとって、労働力の供給と労働力コストは重要な検討事項です。技術的なメンテナンス業務は需要が高く、航空機全体の数が増え、エンジンが複雑化するにつれ、業界は絶えず進化しています。
さらに、MRO施設では、現場でのメンテナンス、デポでのメンテナンス、オーバーホール施設など、さまざまなサービスを提供しています。 エンジンの種類には、タービンエンジン(例:LEAP 1bエンジン)、ピストンエンジン、ターボプロップ、ターボファン、ターボシャフトなどがあり、それぞれに独自のメンテナンスアプローチが必要です。 エンジンMRO市場では、サービスプロバイダーがリソース、専門知識、コストを共有できるため、長期的なパートナーシップやジョイントベンチャーが一般的です。シェレメーチエヴォ空港のS7テクニクス社などの企業は、包括的なエンジンMROサービスを提供し、さまざまな航空会社やOEMと強力なパートナーシップを維持することで、市場における主要なプレーヤーとしての地位を確立しています。結論として、この市場は航空機エンジンの安全性、効率性、信頼性を確保する上で重要な役割を果たす、ダイナミックで進化し続ける分野です。航空旅行の需要の高まりとエンジンの複雑化に伴い、この市場は今後数年間も拡大を続けると予想されています。
1 エグゼクティブサマリー
1.1 市場概要
エグゼクティブサマリー – 市場概要の図表
エグゼクティブサマリー – 市場概要のデータ表
エグゼクティブサマリー – 世界市場の特徴の図表
エグゼクティブサマリー – 地域別の市場の図表
エグゼクティブサマリー – 用途別の市場細分化の図表
エグゼクティブサマリー – 種類別の市場細分化の図表
エグゼクティブサマリー – 増分成長の図表
エグゼクティブサマリー – 増分成長のデータ表
エグゼクティブサマリー – 企業市場ポジショニングの図表
2 Technavio 分析
2.1 価格感度、ライフサイクル、顧客の購入かご、採用率、購入基準の分析
価格感度、ライフサイクル、顧客の購入かご、採用率、購入基準の分析
2.2 入力の重要度と差別化要因
入力の重要度と差別化要因の概要
2.3 破壊要因
破壊要因の概要
2.4 推進要因と課題の影響
2024年と2029年の推進要因と課題の影響
3 市場概観
3.1 市場エコシステム
親市場
データ表 – 親市場
3.2 市場特性
市場特性分析
3.3 バリューチェーン分析
バリューチェーン分析
4 市場規模
4.1 市場定義
市場定義に含まれる企業の製品
4.2 市場区分分析
市場区分
4.3 市場規模 2024
4.4 市場の見通し:2024年から2029年の予測
世界市場 – 市場規模および予測 2024年から2029年(百万ドル)の図表
世界市場 – 市場規模および予測 2024年から2029年(百万ドル)のデータ表
世界市場:前年比成長率 2024年から2029年(%)の図表
世界市場データ表:前年比成長率 2024年~2029年(%)
5 歴史的市場規模
5.1 世界航空機エンジンMRO市場 2019年~2023年
歴史的市場規模 – 世界航空機エンジンMRO市場 2019年~2023年(百万ドル)データ表
5.2 用途セグメント分析 2019年~2023年
用途別市場規模推移 2019年~2023年 ($百万)
5.3 種類別分析 2019年~2023年
種類別市場規模推移 2019年~2023年 ($百万)
5.4 地域別分析 2019年~2023年
歴史的市場規模 – 地域セグメント 2019年~2023年 ($百万)
5.5 国別セグメント分析 2019年~2023年
歴史的市場規模 – 国別セグメント 2019年~2023年 ($百万)
6 定性的分析
6.1 世界の航空機エンジンMRO市場におけるAIの影響
7 ファイブフォース分析
7.1 ファイブフォースのまとめ
ファイブフォース分析 – 2024年と2029年の比較
7.2 買い手の交渉力
買い手の交渉力 – 主な要因の影響(2024年と2029年
7.3 売り手の交渉力
売り手の交渉力 – 主な要因の影響(2024年と2029年
7.4 新規参入の脅威
新規参入の脅威 – 2024年と2029年の主要要因の影響
7.5 代替品の脅威
代替品の脅威 – 2024年と2029年の主要要因の影響
7.6 競合の脅威
競合の脅威 – 2024年と2029年の主要要因の影響
7.7 市場動向
市場状況に関する図表 – ファイブフォース分析 2024年&2029年
8 用途別市場区分
8.1 市場区分
用途に関する図表 – 市場シェア 2024年~2029年(%)
用途に関するデータ表 – 市場シェア 2024年~2029年(%)
8.2 用途別比較
用途別比較に関する図表
用途別比較に関するデータ表
8.3 民間航空 – 市場規模・予測 2024年~2029年
グラフ:民間航空 – 市場規模・予測 2024年~2029年(百万ドル)
データテーブル:民間航空 – 市場規模・予測 2024年~2029年(百万ドル)
グラフ:民間航空 – 前年比成長率 2024年~2029年(%)
民間航空 – 前年比成長率 2024-2029 (%)
8.4 軍事航空 – 市場規模および予測 2024-2029
軍事航空 – 市場規模および予測 2024-2029 ($百万)
軍事航空 – 市場規模および予測 2024-2029 ($百万)
軍用航空に関する図表 – 2024年から2029年の前年比成長率(%)
軍用航空に関するデータ表 – 2024年から2029年の前年比成長率(%)
8.5 一般航空 – 市場規模および予測 2024年から2029年
一般航空に関する図表 – 市場規模および予測 2024年から2029年(百万ドル)
一般航空 – 市場規模および予測 2024年~2029年(百万ドル)に関するデータ表
一般航空 – 前年比成長率 2024年~2029年(%)に関するグラフ
一般航空 – 前年比成長率 2024年~2029年(%)に関するデータ表
8.6 用途別市場機会
用途別市場機会(百万ドル)
用途別市場機会(百万ドル)に関するデータ表
9 種類別市場区分
9.1 市場区分
種類別 – 市場シェア 2024年~2029年(%)の図表
種類別 – 市場シェア 2024年~2029年(%)のデータ表
9.2 種類別比較
種類別比較の図表
種類別比較のデータ表
9.3 ターボファン&ターボジェット – 市場規模と予測 2024年~2029年
ターボファン&ターボジェット – 市場規模・予測 2024年~2029年 ($百万)
ターボファン&ターボジェット – 市場規模・予測 2024年~2029年 ($百万)
ターボファン&ターボジェット – 前年比成長率 2024年~2029年 (%)
ターボファンおよびターボジェット – 2024年から2029年の前年比成長率(%)に関するデータ表
9.4 ターボプロップ – 市場規模および予測 2024年から2029年
ターボプロップ – 市場規模および予測 2024年から2029年(百万ドル)に関するグラフ
ターボプロップ – 市場規模および予測 2024年から2029年(百万ドル)に関するデータ表
ターボプロップに関する図表 – 2024年から2029年の前年比成長率(%)
ターボプロップに関するデータ表 – 2024年から2029年の前年比成長率(%)
9.5 種類別市場機会
種類別市場機会(百万ドル)
種類別市場機会に関するデータ表(百万ドル)
10 顧客の状況
10.1 顧客の状況の概要
価格感度、ライフサイクル、顧客の購入バスケット、採用率、購入基準の分析
11 地理的概観
11.1 地理的セグメント
2024年から2029年の地理的市場シェアに関する図表
2024年から2029年の地理的市場シェアに関するデータ表
11.2 地理的比較
地理的比較に関する図表
地理的比較に関するデータ表
11.3 アジア太平洋地域 – 市場規模および予測 2024年~2029年
アジア太平洋地域 – 市場規模および予測 2024年~2029年 ($百万)
アジア太平洋地域 – 市場規模および予測 2024年~2029年 ($百万)
アジア太平洋地域 – 前年比成長率 2024年~2029年 (%)
アジア太平洋地域に関するデータテーブル – 2024年から2029年までの前年比成長率(%)
11.4 ヨーロッパ – 市場規模および予測 2024年から2029年
ヨーロッパに関する図表 – 市場規模および予測 2024年から2029年(百万ドル)
ヨーロッパに関するデータテーブル – 市場規模および予測 2024年から2029年(百万ドル)
ヨーロッパに関する図表 – 2024年から2029年までの前年比成長率(%)
ヨーロッパに関するデータ表 – 2024年から2029年までの前年比成長率(%)
11.5 北米 – 市場規模および予測 2024年から2029年
北米に関する図表 – 市場規模および予測 2024年から2029年(百万ドル)
北米 – 市場規模・予測 2024年~2029年(百万ドル)に関するデータ表
北米 – 前年比成長率 2024年~2029年(%)に関するグラフ
北米 – 前年比成長率 2024年~2029年(%)に関するデータ表
11.6 中東・アフリカ – 市場規模・予測 2024年~2029年
中東・アフリカに関する図表 – 市場規模・予測 2024年~2029年 ($百万)
中東・アフリカに関するデータ表 – 市場規模・予測 2024年~2029年 ($百万)
中東・アフリカに関する図表 – 前年比成長率 2024年~2029年 (%)
中東・アフリカ – 2024年から2029年までの前年比成長率(%)に関するデータ表
11.7 南アメリカ – 市場規模および予測 2024年から2029年
南アメリカに関する図表 – 市場規模および予測 2024年から2029年(百万ドル)
南アメリカに関するデータ表 – 市場規模および予測 2024年から2029年(百万ドル)
南米に関する図表 – 2024年から2029年までの前年比成長率(%)
南米に関するデータ表 – 2024年から2029年までの前年比成長率(%)
11.8 アメリカ – 市場規模および予測 2024年から2029年
アメリカに関する図表 – 市場規模および予測 2024年から2029年(百万ドル)
アメリカ合衆国 – 市場規模・予測 2024年~2029年(百万ドル)に関するデータ表
アメリカ合衆国 – 前年比成長 2024年~2029年(%)に関するグラフ
アメリカ合衆国 – 前年比成長 2024年~2029年(%)に関するデータ表
11.9 中国 – 市場規模・予測 2024年~2029年
中国に関する図表 – 市場規模・予測 2024年~2029年 ($百万)
中国に関するデータ表 – 市場規模・予測 2024年~2029年 ($百万)
中国に関する図表 – 前年比成長率 2024年~2029年 (%)
中国に関するデータ表 – 前年比成長率 2024年~2029年 (%)
11.10 ロシア – 市場規模および予測 2024年から2029年
ロシアに関する図表 – 市場規模および予測 2024年から2029年(百万ドル)
ロシアに関するデータ表 – 市場規模および予測 2024年から2029年(百万ドル)
ロシアに関する図表 – 前年比成長率 2024年から2029年(%)
ロシアに関するデータテーブル – 2024年から2029年までの前年比成長率(%)
11.11 ドイツ – 市場規模および予測 2024年から2029年
ドイツに関するチャート – 市場規模および予測 2024年から2029年(百万ドル)
ドイツに関するデータテーブル – 市場規模および予測 2024年から2029年(百万ドル)
ドイツに関する図表 – 2024年から2029年までの前年比成長率(%)
ドイツに関するデータ表 – 2024年から2029年までの前年比成長率(%)
11.12 インド – 市場規模および予測 2024年から2029年
インドに関する図表 – 市場規模および予測 2024年から2029年(百万ドル)
インドに関するデータ表 – 市場規模および予測 2024年~2029年 ($百万)
インドに関するチャート – 前年比成長率 2024年~2029年 (%)
インドに関するデータ表 – 前年比成長率 2024年~2029年 (%)
11.13 韓国 – 市場規模および予測 2024年~2029年
韓国に関する図表 – 市場規模・予測 2024年~2029年(百万ドル)
韓国に関するデータ表 – 市場規模・予測 2024年~2029年(百万ドル)
韓国に関する図表 – 前年比成長率 2024年~2029年(%)
韓国に関するデータ表 – 前年比成長率 2024年~2029年(%)
11.14 カナダ – 市場規模および予測 2024年から2029年
カナダに関する図表 – 市場規模および予測 2024年から2029年(百万ドル)
カナダに関するデータ表 – 市場規模および予測 2024年から2029年(百万ドル)
カナダに関する図表 – 前年比成長率 2024年から2029年(%)
カナダに関するデータテーブル – 2024年から2029年までの前年比成長率(%)
11.15 フランス – 市場規模および予測 2024年から2029年
フランスに関する図表 – 市場規模および予測 2024年から2029年(百万ドル)
フランスに関するデータテーブル – 市場規模および予測 2024年から2029年(百万ドル)
フランスに関する図表 – 2024年から2029年までの前年比成長率(%)
フランスに関するデータ表 – 2024年から2029年までの前年比成長率(%)
11.16 アラブ首長国連邦 – 市場規模および予測 2024年から2029年
アラブ首長国連邦に関する図表 – 市場規模および予測 2024年から2029年(百万ドル)
UAE – 市場規模・予測 2024年~2029年 ($百万) のデータ表
UAE – 前年比成長 2024年~2029年 (%) のグラフ
UAE – 前年比成長 2024年~2029年 (%) のデータ表
11.17 ブラジル – 市場規模・予測 2024年~2029年
ブラジルに関する図表 – 市場規模および予測 2024年~2029年 ($百万)
ブラジルに関するデータ表 – 市場規模および予測 2024年~2029年 ($百万)
ブラジルに関する図表 – 前年比成長率 2024年~2029年 (%)
ブラジルに関するデータ表 – 前年比成長率 2024年~2029年 (%)
11.18 地域別の市場機会
地域別市場機会(百万ドル)
地域別市場機会(百万ドル)に関するデータ表
12 推進要因、課題、機会/阻害要因
12.1 市場推進要因
12.2 市場課題
12.3 推進要因と課題の影響
2024年と2029年の推進要因と課題の影響
12.4 市場機会/阻害要因
13 競合状況
13.1 概要
13.2 競合環境
投入の重要性と差別化要因の概要
13.3 競合環境の混乱
混乱要因の概要
13.4 業界リスク
主要リスクが事業に与える影響
14 競合分析
14.1 プロファイルされた企業
対象企業
14.2 企業ランキング指標
企業ランキング指標
14.3 企業の市場ポジショニング
企業のポジションと分類のマトリックス
14.4 AAR Corp.
AAR Corp. – 概要
AAR Corp. – 事業セグメント
AAR Corp. – 主なニュース
AAR Corp. – 主な製品・サービス
AAR Corp. – セグメントフォーカス
SWOT
14.5 ANA Engine Technics Co. ltd.
ANA Engine Technics Co. ltd. – 概要
ANA Engine Technics Co. ltd. – 製品 / サービス
ANAエンジンテクニクス株式会社 – 主な製品
SWOT
14.6 航空機整備
航空機整備 – 概要
航空機整備 – 製品 / サービス
航空機整備 – 主なニュース
航空機整備 – 主な製品
SWOT
14.7 CFMインターナショナル
CFMインターナショナル – 概要
CFMインターナショナル – 製品 / サービス
CFMインターナショナル – 主な製品
SWOT
14.8 デルタ・テックオプス
デルタ・テックオプス – 概要
デルタ・テックオプス – 製品 / サービス
デルタ・テックオプス – 主なサービス内容
SWOT
14.9 ゼネラル・エレクトリック・カンパニー
ゼネラル・エレクトリック・カンパニー – 概要
ゼネラル・エレクトリック・カンパニー – 製品 / サービス
ゼネラル・エレクトリック・カンパニー – 主なサービス内容
SWOT
14.10 香港航空機エンジニアリング・カンパニー・リミテッド
香港航空機エンジニアリング・カンパニー・リミテッド – 概要
香港航空機エンジニアリング・カンパニー・リミテッド – 製品 / サービス
香港航空機エンジニアリング・カンパニー・リミテッド – 主なサービス内容
SWOT
14.11 IAGエアログループ
IAGエアログループ – 概要
IAGエアログループ – 製品 / サービス
IAGエアログループ – 主な提供サービス
SWOT
14.12 イスラエル・エアロスペース・インダストリーズ社
イスラエル・エアロスペース・インダストリーズ社 – 概要
イスラエル・エアロスペース・インダストリーズ社 – 製品 / サービス
イスラエル・エアロスペース・インダストリーズ社 – 主なニュース
イスラエル・エアロスペース・インダストリーズ社 – 主な提供サービス
SWOT
14.13 ルフトハンザグループ
ルフトハンザ・グループ – 概要
ルフトハンザ・グループ – 事業セグメント
ルフトハンザ・グループ – 主なニュース
ルフトハンザ・グループ – 主な製品
ルフトハンザ・グループ – 注力セグメント
SWOT
14.14 MTU Aero Engines AG
MTU Aero Engines AG – 概要
MTU Aero Engines AG – 事業セグメント
MTU Aero Engines AG – 主な製品
MTU Aero Engines AG – 注力セグメント
SWOT
14.15 Pratt and Whitney
Pratt and Whitney – 概要
Pratt and Whitney – 製品 / サービス
Pratt and Whitney – 主な提供品目
SWOT
14.16 Rolls Royce Holdings Plc
Rolls Royce Holdings Plc – 概要
Rolls Royce Holdings Plc – 事業セグメント
Rolls Royce Holdings Plc – 主なニュース
Rolls Royce Holdings Plc – 主な提供品目
Rolls Royce Holdings Plc – セグメントフォーカス
SWOT
14.17 SIAエンジニアリング会社
SIAエンジニアリング会社 – 概要
SIAエンジニアリング会社 – 製品 / サービス
SIAエンジニアリング会社 – 主な製品
SWOT
14.18 ボーイング社
ボーイング社 – 概要
ボーイング社 – 事業セグメント
ボーイング社 – 主なニュース
ボーイング社 – 主な製品
ボーイング社 – セグメントフォーカス
SWOT
15 付録
15.1 報告書の範囲
15.2 対象企業リスト&除外対象チェックリスト
対象企業リスト
除外対象リスト
15.3 アメリカドルの為替レート
アメリカドルの為替レート
15.4 調査方法
調査方法
15.5 データ収集
情報源
15.6 データの検証
データの検証
15.7 市場規模の算出に使用された検証処置
市場規模の検証に使用された処置
15.8 データの統合
データの統合
15.9 360度市場分析
360度市場分析
15.10 略語一覧
略語一覧
| ※参考情報 航空機用エンジンMRO(Maintenance, Repair and Overhaul)とは、航空機のエンジンに関する保守、修理、オーバーホール作業を指します。これにより、エンジンの運用における信頼性と効率性が確保され、安全な航空運行が実現されます。航空機のエンジンは非常に高い技術を要する部品であり、これらの作業は非常に専門的な知識と技術を必要とします。 航空機用エンジンMROは主に三つのプロセスから成り立っています。まず、メンテナンスは定期的に行われる点検や整備を指します。この作業は、エンジンの使用状況に合わせたスケジュールで行われ、新しい規定や技術の進展に基づいて適宜更新されます。例えば、飛行回数や運転時間に応じたチェックリストが用意されており、それに基づいて作業が行われます。 次に、修理はエンジンの故障や不具合に対処するための作業です。エンジン内部で発生した損傷や摩耗は、早期に発見されることが理想で、適切な修理が施されることによって、エンジンの性能を維持することができます。これには、機械部品の交換や電子系統の再設定などが含まれます。 最後に、オーバーホールは、長期間の使用を経たエンジンに対して行う包括的な作業です。これはエンジンを分解し、各部品を洗浄・交換・検査した後、再組み立てを行うプロセスです。オーバーホールを実施することで、エンジンは新しいものに近い状態に戻され、さらに数千時間の運転が可能になります。 航空機用エンジンMROの種類には、民間航空機用エンジンと軍用航空機用エンジンがあります。民間航空機用エンジンは、旅客機や貨物機に使用され、主に効率性や経済性が重視されます。対して、軍用航空機用エンジンは、耐久性や出力、緊急時の性能が重視される傾向にあります。これらのエンジンはそれぞれ異なる要件があり、MROのプロセスにも若干の違いが生じます。 また、エンジンの用途についてですが、商業用から個人所有の小型機、さらにはジェット戦闘機に至るまで、様々な航空機に搭載されています。これらのエンジンは飛行時間や運転サイクルに応じた厳しい運用条件のもとで稼働しており、そのため、MROが欠かせない要素となります。 関連技術については、最近の進展としてデジタル技術の導入が挙げられます。例えば、センサー技術によりエンジンの状態をリアルタイムでモニタリングし、予知保全を行うことが可能になりました。また、データ解析によってエンジンの性能を最適化し、故障を未然に防ぐ手法が開発されています。これにより、MROの効率が向上し、コスト削減が期待されています。 さらに、3Dプリンティング技術の利用も進んでいます。この技術により、特定の部品を迅速に製造することができるため、修理や交換の際に大幅な時間短縮が可能となります。部品の供給が困難な場合でも、必要に応じて部品を生産できるため、運航のダウンタイムを減らすことができます。 最後に、航空機用エンジンMROは航空業界の持続可能性にも寄与しています。再利用可能な部品を活用することや、環境に配慮した材料を使用することで、生産時のエネルギー消費や廃棄物の削減が可能になります。このように、エンジンMROは技術の進化とともに変化し続けており、航空業界全体の発展に大きな影響を与えています。安全で効率的な航空運行のために、航空機用エンジンMROの役割は今後もますます重要になるでしょう。 |
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









