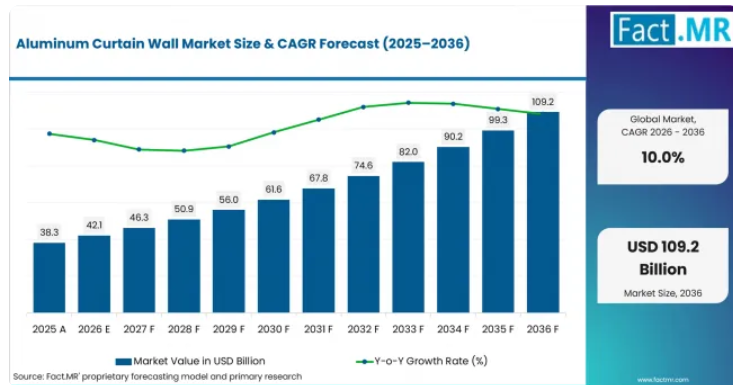
アルミニウム製カーテンウォール市場の成長を支える重要な数値とは何でしょうか?
2026年から2036年にかけて、671億米ドルの市場規模が見込まれています。
- 市場の需要を牽引する要因
- 建物の外皮性能が、ファサード調達における重要な要素となりつつあります。国連環境計画(UNEP)の報告によると、建物は世界のエネルギー消費量の32%を占め、世界のCO2排出量の34%を占めています。一方、米国エネルギー省は、商業ビルで使用される一次エネルギーの約30%が窓、壁、屋根に起因すると述べています。これにより、断熱性能が向上したフレーム、断熱スパンドレル、空気漏れの制御、そして自然採光やファサードデザインを損なうことなく冷暖房負荷を低減できる高性能な建築用ガラスに対する仕様上の要求が高まっています。
- 商業建築では、オフィス、小売店、宿泊施設、公共施設などが通常、広大な外壁面積を有し、ガラス、フレーム、アンカー、ガスケット、および周辺部の接合部を統合的に設計する必要があるため、大規模なファサード工事が必要となります。米国国勢調査の建設支出データは、新築建物と既存建物の改修の両方を対象としており、カーテンウォールシステムが新規建設プロジェクトだけでなく、建物の改修においても重要な役割を果たしていることを裏付けています。
- 改修政策は、新規高層ビル建設に次ぐ第2の需要チャネルを開拓しています。EUの「建築物のエネルギー性能に関する指令」では、2030年および2033年までに、非住宅建築ストックの中で性能が低い部分を最低性能基準に引き上げるための各国ごとの基準値が義務付けられています。また、フランスでは、第三次産業用建築物のエネルギー規制において、外皮工事、建具、日射遮蔽を重要な対策として位置付けています。これらの措置により、既存の外皮がエネルギー効率、耐候性、外観の目標を満たさなくなった場合、ファサードの交換、ガラス性能の向上、および隣接する外装材パッケージの更新といった機会が増加しています。
- アルミニウムプロファイルは、カーテンウォールエンジニアリングにおいて依然として中心的な役割を果たしています。これは、マリオン、トランサム、圧力プレート、キャップ、補強材を、排水経路、熱断絶部、取り付け部材の詳細に対応させつつ、再現性のある形状に押出成形できるためです。アルミニウム押出成形の設計と製造公差を調整できるサプライヤーは、建築コンセプトから試験済みのファサード組立までのプロセスを短縮し、繰り返し施工される立面間のばらつきを低減することができます。
- 性能試験は、プロジェクト終了時の最終チェックというよりも、調達における重要な審査基準となりつつあります。FGIA AAMA 501-25規格は、性能特性や試験手順を含め、金属製カーテンウォールの実験室および現場試験の仕様を規定しています。したがって、空気漏れ、水浸透、構造的応答、および変位に関連する性能は、システム設計、モックアップの承認、施工の品質管理、そして施主が新しいファサード構成を受け入れる意欲に影響を与えます。
- 分析対象の主要セグメント
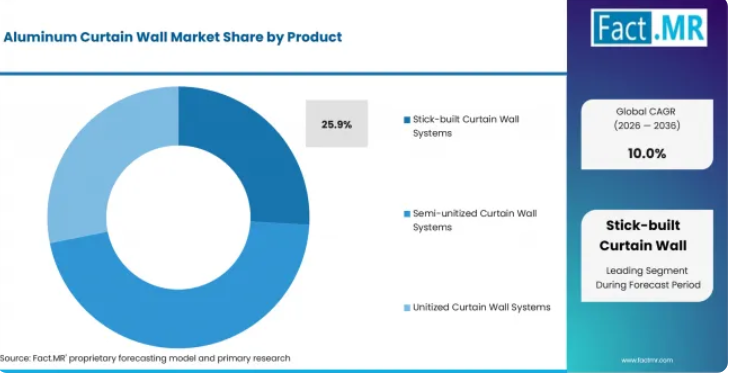
- 2026年には、現場組立式のカーテンウォールシステムが市場シェアの25.9%を占める見込みです。これは、現場で組み立てられるマリオンやトランサムにより、施工業者が多様な建物の形状に合わせてベイの寸法、接合部、施工順序を柔軟に調整できるためです。
- 2026年の用途別シェアでは、商業用が58.0%を占めます。これは、オフィス、小売店、ホスピタリティ施設、および公共施設といったプロジェクトにおいて、広大なファサード面積に加え、耐候性、採光、外観、およびエネルギー性能に対する厳しい要件が組み合わさっているためです。
- 2026年の最終用途別シェアでは、新築が39.0%を占めます。これは、カーテンウォールのアンカー、スラブエッジとの接合部、防火対策、および排水設備について、現場での設置が始まる前の構造設計および建築設計の段階で調整が可能であるためです。
- 2026年の「材料」別内訳において、ガラスが28.9%を占めています。これは、透明ガラスやスパンドレルガラスが、アルミニウムフレームのファサードシステム内で、自然採光、安全性、日射制御、断熱性能、そして建築的な連続性を兼ね備えることができるためです。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「カーテンウォールの調達基準は、ファサードの外観を重視する判断から、建物の性能を重視する判断へと移行しつつあります。施主や設計者は、アルミニウムシステムに対し、熱橋、水、空気漏れ、風による動き、ガラス荷重、そしてますます重要視されるライフサイクルにおける炭素排出量を同時に管理することを求めています。プロファイルのエンジニアリング、ガラスの選定、試験、現場での品質管理を統合できるサプライヤーは、新築およびファサード改修プロジェクトの両方において、継続的な仕様採用を獲得しやすい立場にあります。」
- 戦略的示唆
- システムサプライヤーは、測定可能な熱・空気・水・構造上の目標に基づいてプロファイルのファミリーを設計すべきです。そうすることで、建築家は個別のフレーム断面ではなく、アセンブリ全体を比較できるようになります。
- 製造業者は、現場組立とプレハブの双方の能力を備える必要があります。形状や施工順序が異なる場合、在来工法によるシステムは依然として重要ですが、半ユニット式やユニット式の形式を採用することで、反復的な立面における現場作業を削減できます。
- 材料戦略においては、ファサードの性能と、リサイクル素材の使用やライフサイクルに関する文書化といった調達要件を結びつけるべきです。EUの建築指令により、建物全体の二酸化炭素排出量への注目が高まっている一方、低炭素の金属クラッディングやファサード材料は、アルミニウムカーテンウォールサプライヤーにとって、新たな仕様基準を生み出しています。
- 開発業者は、初期の材料価格のみに基づいてフレームやガラスを選ぶのではなく、ファサードの総設置コスト、試験、試運転、メンテナンスへのアクセス、および交換リスクを比較検討すべきです。
アルミニウムカーテンウォール市場はセグメントごとにどのように分類されますか?
市場は、製品、用途、最終用途、および材料ごとに分類されています。
なぜスティック工法によるカーテンウォールシステムが製品別で首位を占めるのでしょうか?
スティック工法によるカーテンウォールシステムは、2026年には製品別シェアの25.9%を占めると予測されています。
現場組立式システムは、プロジェクトチームが建物の端部において柔軟性を必要とする場面で威力を発揮します。マリオンとトランサムは現場で段階的に組み立てられるため、施工者は、完全な工場製造ユニットとして標準化することが困難な、不規則なスラブの端部、変動するベイ幅、出入り口、コーナー、および接合部に対応しながら作業を進めることができます。
また、この方式により、施工業者は建設工程に合わせてフレームとガラスの設置を段階的に進めたり、大規模なファサードモジュールを取り外すことなく個々の部品を交換したりすることが可能になります。FGIAの試験要件では、気密性、防水性、構造性能に対して依然として高い基準が求められているため、この方式の利点は、エンジニアリング上の厳格さを犠牲にすることではなく、適応性の高さにあります。
なぜ商業用がアプリケーション分野をリードするのでしょうか?
2026年には、商業用がアプリケーション市場の58.0%を占めると予測されています。
商業ビルは、露出するファサード面積が広いことに加え、ガラス張りのエントランス、視界確保ゾーン、スパンドレル、コーナー部、建築的特徴などに対する需要が頻繁に見られます。オフィス、小売、ホスピタリティ関連のプロジェクトにおいても、ファサードを用いて採光、日射取得、テナントの快適性、外観のアイデンティティを管理しており、これにより、アルミニウムとガラスシステムの連携の価値が高まっています。
米国エネルギー省は、建物の外皮と商業用エネルギー消費を直接関連付けており、一方、ヨーロッパでは非住宅建築物の性能基準が厳格化されています。こうした圧力により、カーテンウォールのサーマルブレイク、断熱ガラス、周辺部シール、および気密・防水のディテールは、単なる建築的仕上げではなく、建物の性能仕様の一部となっています。
なぜ「新築」が最終用途のトップを占めるのでしょうか?
2026年には、「新築」が最終用途の39.0%を占めると予測されています。
新規プロジェクトでは、構造体が完成する前にファサードの荷重や接合部を調整することが可能です。設計者は、アンカーの位置決め、スラブ端部の許容誤差の設定、防火区画の詳細設計、排水計画、およびガラス厚の選定を単一のシステムとして行うことができ、既存の構造物を避けてファサードを交換する際に生じる妥協を軽減できます。
規制の変更も、設計段階からプロジェクトに反映されます。イギリスでは、住居以外の建物向けに「2026年パートL」ガイダンスが発行されており、韓国では所定の床面積以上の建物に省エネ設計要件が適用され、日本では2025年4月から、ほぼすべての新規住宅および非住宅建築物に対してエネルギー効率基準の遵守が義務付けられます。こうした動きはいずれも、ファサード性能の早期調整の重要性を高めています。
なぜガラスが材料部門をリードしているのでしょうか?
2026年には、ガラスが建材市場全体の28.9%を占めると予測されています。
ガラスが主導的な地位を占める理由は、カーテンウォールが視覚的な開放感と、安全性、断熱性、日射制御、および耐候性とのバランスを取らなければならないためです。強化ガラスや合わせガラス製品は、さまざまな耐衝撃性および安全要件に対応しており、一方、コーティング剤を施した断熱ユニットは、広い視界エリアにおける熱伝達や日射熱の侵入を低減することができます。
また、コーティング剤や機能性ガラスにより、設計の幅も広がっています。セルフクリーニングガラスは、手が届きにくい外壁面のメンテナンス負担を軽減できる一方、合わせガラスや特殊ガラスは、防音、安全性、装飾性の要件に対応します。アルミニウムフレームは、これらのガラス素材を完全なファサードシステムとして機能させるための、荷重伝達および排水の基盤として依然として重要な役割を果たしています。
アルミニウム製カーテンウォール市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
エネルギー性能に関する規制、商業ビルの投資、ファサードの改修、および試験基準の厳格化が需要を拡大させていますが、一方で、材料費の変動、プロジェクト固有のエンジニアリング、施工リスク、資金調達の遅れなどが、仕様決定を遅らせたり、大規模なファサード工事の実施を先送りさせたりする可能性があります。
2036年までに、どの国がアルミニウム製カーテンウォール市場を拡大させているのでしょうか?
- 米国:商業建築や建物の改修により、新築・既存物件を問わず需要が活発に維持されています。一方、米国エネルギー省(DOE)の外皮効率化プログラムにより、断熱性および気密性を備えたファサードの性能への注目が高まっています。
- イギリス:イギリスの2026年版「パートL」ガイドライン(住宅以外の建築物対象)では、建築規制の適合プロセスにおいてファサードの断熱性能が規定されており、より高性能なフレームやガラス仕様の採用が促進されています。
- フランス:「Éco Énergie Tertiaire」では、延床面積1,000平方メートル以上の第三次産業用建物に対し、大幅なエネルギー使用量の削減が求められており、建築外皮の改修を具体的な対策として明示することで、ファサードの近代化を後押ししています。
- ドイツ:エネルギー効率の高い非住宅改修に対するKfWの融資や、ドイツの長期的な公共建築物改修要件により、新築着工数が不安定な状況であっても、建築外皮の改修は引き続き重要な課題となっています。
- イタリア:「Conto Termico 3.0」は対象となる既存建築物に適用され、窓の交換や日射遮蔽などの建築外皮関連措置を含んでおり、老朽化した建築外皮を改修するための政策的な枠組みを構築しています。
- 韓国:省エネ設計基準では、断熱、平均熱貫流率、気密性の高い窓、日射遮蔽が規定されており、さらに厳格化されたゼロエネルギー建築の要件により、新しいファサードの性能基準が引き上げられています。
- 日本:2025年4月以降、エネルギー効率基準は原則としてほぼすべての新築家庭用および非住宅建築物に適用され、枠組やガラス部分の性能が、一般的な設計承認の要件の一部となります。
2036年までの米国の成長を牽引しているのは何でしょうか?
米国は2026年から2036年にかけて、年平均成長率(CAGR)9.2%で拡大すると予測されています。
米国の需要は、進行中の建設工事と、性能重視の外皮改修が相まって支えられています。国勢調査局の「Value of Construction Put in Place」プログラムは、新築建築物と既存建築物の改修の両方を追跡しているため、カーテンウォールサプライヤーは、新規開発プロジェクトだけでなく、既設の商業施設の近代化プロジェクトにも関与することになります。
エネルギー省によると、商業ビルの外皮は一次エネルギー消費量の約30%を占めています。このことから、窓や外壁はエネルギー管理の決定事項に含まれ、カーテンウォールの仕様決定や交換の際には、設計者が熱断熱層、複層ガラス、外周部のシーリング、および試運転・調整(コミッショニング)を検討するよう促されています。
2036年までの英国市場の成長を牽引する要因は何でしょうか?
英国市場は、2026年から2036年にかけて年平均成長率(CAGR)8.6%で拡大すると予測されています。
イギリスでは、「承認文書L(2026年版)」第2巻が、建築規制のパートLに基づく住宅以外の建物に対する最新の指針を定めています。この適合枠組みにより、設計段階において熱損失や建物のエネルギー性能が可視化され、これがガラス、フレームの熱伝達率、およびファサードの連続性に関する選択に影響を与えます。
カーテンウォール供給業者にとっての実質的な影響は、仕様策定段階で組立性能を文書化する必要性がより高まっていることです。建築家や施工業者が、建物外皮全体がプロジェクトのエネルギー戦略を満たしていることを実証しなければならない場合、試験済みの熱データ、互換性のあるガラスオプション、詳細なインターフェースを提供できるシステムハウスは優位性を持ちます。
2036年までのフランスの成長を牽引しているのは何でしょうか?
フランスでは、2026年から2036年にかけて年平均成長率(CAGR)9.1%で拡大すると予測されています。
フランスの「Éco Énergie Tertiaire」枠組みは、関連床面積が1,000 m²以上の第三次産業用建物を対象としており、基準期間と比較して、2030年までに最終エネルギー消費量を少なくとも40%、2040年までに50%、2050年までに60%削減することを目標としています。同省は、利用可能な対策として、外皮工事、建具、日射遮蔽などを挙げており、規制からファサードへの介入へと直接つながる道筋を築いています。
新築建物については、「RE2020」がエネルギーおよびライフサイクルにおける炭素排出量の考慮事項を追加し、オフィス、学校、その他の第三次産業用途に段階的に適用されます。これにより、カーテンウォール担当チームは、外壁を独立した建築要素として扱うのではなく、ガラス面積比率、日射制御、アルミニウム含有量、およびファサードの熱性能を総合的に考慮するよう促されます。
2036年までのドイツの成長を牽引しているのは何でしょうか?
ドイツは2026年から2036年にかけて、年平均成長率(CAGR)10.2%で拡大すると予測されています。
KfWの「BEG非住宅建築クレジット263」は、非住宅建築物のエネルギー効率の高い改修を支援するもので、定義されたエネルギー効率基準を達成するために必要な専門的な計画および施工支援も含まれています。既存の窓、パネル、壁の接合部が熱性能を制限している場合、資金調達の可能性により、ファサードの交換をより広範な改修プログラムに組み込むことが可能になります。
ドイツエネルギー庁の「Fit for 2045」プロジェクトも、公共の非住宅建築物全体で必要とされる改修の規模を浮き彫りにしており、現在の改修活動では2045年の目標達成に向けた道筋には不十分であると結論付けています。このため、需要は、より迅速で再現性の高い外皮への介入や、工事による混乱を最小限に抑えて設置できるファサードシステムに集中し続けています。
2036年までのイタリアの成長を牽引しているのは何でしょうか?
イタリアは、2026年から2036年にかけて年平均成長率(CAGR)8.4%で拡大すると予測されています。
イタリアの「Conto Termico 3.0」枠組みでは、建設中の建物ではなく既存の建物に対して対象となる改修措置を適用しており、改修が主要な需要チャネルであることを裏付けています。GSEの指針では、省エネプログラムの一環として窓の交換や日射遮蔽対策も明記されており、公的支援を実用的な建築外皮の改修に結びつけています。
アルミニウム製カーテンウォールに関しては、古い商業施設や公共施設の外皮において、より優れたガラス仕様、制御不能な熱取得の低減、気密性の向上、あるいは外観の刷新が必要なプロジェクトが優先されます。ファサード工事が、単なる外観上の交換として扱われるのではなく、機械設備やビル管理システムのアップグレードと統合できる場合に、その機会は最も大きくなります。
2036年までの韓国の成長を牽引しているのは何でしょうか?
韓国は、2026年から2036年にかけて年平均成長率(CAGR)9.8%で拡大すると予測されています。
韓国エネルギー庁の指針では、500 m2以上の新築建物に対して省エネ計画の策定が義務付けられており、審査対象となる建築設計措置として、平均熱貫流率、気密性の高い窓、日射遮蔽などが挙げられています。これらの要件は、アルミニウム製フレーム、ガラス、スパンドレル、および周辺部のシーリングの接合部に直接影響を及ぼします。
国土交通省の「2025-2029年グリーンビルディング基本計画」においても、1,000 m²以上の民間新築建築物に対する設計基準が強化され、公共部門のZEB(ゼロエネルギービル)プログラムの一部要件も引き上げられています。そのため、カーテンウォールサプライヤーは、ますます明確化される建築物のエネルギー基準に対して、ファサードの性能を実証しなければならない市場に直面しています。
2036年までの日本の成長を牽引しているのは何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)8.2%で拡大すると予測されています。
日本の国土交通省は、2025年4月1日から、限定的な適用除外基準以上となるすべての新築家庭用および非住宅建築物に対し、原則としてエネルギー効率基準が適用されることを確認しました。この規則により、小規模なプロジェクトも、すでに大規模な非住宅建築物に適用されていたのと同じ広範な適合基準の対象となります。
同省はまた、増改築についても、改修対象部分の壁、屋根、窓の性能と関連付けています。カーテンウォールプロジェクトにおいては、これにより、熱性能を証明できるだけでなく、地震による変位への対応、耐候性、そして密集した都市部での建設に求められる厳密な施工公差にも対応できるシステムへの需要が高まっています。
アルミニウム製カーテンウォール市場をリードするのはどの企業でしょうか?
EFCO Corporation、Enclos Corporation、GUTMANN AG、Aluplex、Alutech、HansenGroup Ltd.、Heroal、HUECK System GmbH & Co. KG。
競争の構図は、単なるフレームの製造だけでなく、ファサードエンジニアリングの深さによって形作られています。購入者は、プロファイルの設計、断熱層、排水戦略、ガラスとの適合性、耐風荷重能力、モックアップ試験、製造精度、そして長い立面全体にわたるスラブ端部の許容誤差や現場のインターフェースを管理する施工業者の能力を評価します。
競争環境には、システムメーカー、ファサード施工業者、ガラス専門業者、および企業グループが含まれます。アポジー・エンタープライズは、EFCOおよびTubeliteの運営ブランドと並んで展開されており、SAPAビルディングシステムズブランドはHydro傘下で事業を行っています。地域や納入モデルによって、プロジェクトの仕様獲得がグループ、ブランド、システム、あるいは施工業者のいずれのレベルで行われるかが異なるため、こうした関係性は重要です。
規模によっても競争の基盤は変わります。反復的なタワービルや公共施設プロジェクトでは、標準化されたプロファイル、プレハブ化、信頼性の高い物流が重視されますが、オーダーメイドの商業用ファサードでは、設計支援エンジニアリング、特注の押出成形、構造解析、試験、現場での問題解決がより重要視されます。両方のプロジェクトの種類に対応できるサプライヤーは、建築仕様書によるリピート受注において有利な立場にあります。
主要なプロバイダーはどの企業でしょうか?
- EFCO Corporation
- Enclos Corporation
- GUTMANN AG
- Aluplex
- Alutech
- HansenGroup Ltd.
- Heroal
- HUECK System GmbH & Co. KG
- Kalwall Corporation
- National Enclosure Company
- Ponzio Srl
- Purso Oy
- RAICO Bautechnik GmbH
- Sapa Building Systems Ltd.
- Skansa
- Trimo d.o.o.
- Tubelite, Inc.
- Apogee Enterprises, Inc.
- Shandong Yaohua Glass Co., Ltd.
- Zhongshan Shengxing Curtain Wall Co., Ltd.
- Aluk Group
市場はどのように分類されていますか?
- 製品別
- 在来工法カーテンウォールシステム
- フレーム支持式システム
- ガラス一体型システム
- セミユニタイズド・カーテンウォールシステム
- パネル化システム
- モジュラー・フレーミング・システム
- ユニタイズド・カーテンウォールシステム
- 完全ユニタイズド・システム
- 高性能ユニタイズド・システム
- 在来工法カーテンウォールシステム
- 用途別
- 商業施設
- オフィスビル
- 小売・ホスピタリティ施設
- 機関施設
- 家庭用
- 高層家庭用ビル
- 複合用途住宅開発
- 商業施設
- 最終用途別
- 新築
- グリーンフィールドプロジェクト
- 都市再開発
- 改修およびリトロフィット
- ファサードの交換
- 建物の近代化
- 新築
- 材料別
- ガラス
- 強化ガラス
- 合わせガラス
- 金属
- アルミニウム
- 鉄
- 複合材料
- アルミニウム複合パネル
- 繊維強化複合材
- ガラス
目次
- 主なポイント
- 市場規模と年平均成長率(CAGR)
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 回答される主な質問
- 市場の規模はどのくらいですか?
- CAGR(年平均成長率)はどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限
- 調査方法論
- 章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、可能性が高い、保守的)
- 影響分析
- AIによる影響
- 持続可能性への影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額ベースの機会分析
- 2021年から2036年までの世界市場価格分析
- 2021年から2036年までの製品別世界市場分析および予測
- はじめに/主な調査結果
- 製品別過去市場規模(10億米ドル)分析:2021年~2025年
- 製品別現在および将来の市場規模(10億米ドル)分析および予測:2026年~2036年
- スティック工法カーテンウォールシステム
- フレーム支持型システム
- ガラス一体型システム
- セミユニタイズド・カーテンウォールシステム
- パネル化システム
- モジュラー・フレーミング・システム
- ユニット化カーテンウォールシステム
- 完全ユニット化システム
- 高性能ユニット化システム
- スティック工法カーテンウォールシステム
- 製品別前年比成長傾向分析(2021年~2025年)
- 製品別絶対的な市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 用途別現在および将来の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 商業施設
- オフィスビル
- 小売・ホスピタリティ
- 公共施設
- 住宅
- 高層住宅
- 複合用途住宅開発
- 商業施設
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額機会分析(2026年~2036年)
- 最終用途別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 最終用途別 過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 最終用途別 現在および将来の市場規模(金額、10億米ドル)分析および予測(2026年~2036年)
- 新築
- グリーンフィールドプロジェクト
- 都市再開発
- 改修および改装
- ファサードの交換
- 建物の近代化
- 新築
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対額($)の市場機会分析(2026年~2036年)
- 素材別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 素材別 過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 素材別 現在および将来の市場規模(金額、10億米ドル)分析および予測(2026年~2036年)
- ガラス
- 強化ガラス
- 合わせガラス
- 金属
- アルミニウム
- 鉄
- 複合材料
- アルミニウム複合パネル
- 繊維強化複合材料
- ガラス
- 素材別前年比成長傾向分析(2021年~2025年)
- 素材別絶対額市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 地域別現在の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別の過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 製品別
- 用途別
- 最終用途別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 素材別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場規模(過去データ:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ諸国
- 製品別
- 用途別
- 最終用途別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 素材別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:10億米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 製品別
- 用途別
- 最終用途別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 素材別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他地域
- 製品別
- 用途別
- 最終用途別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 素材別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別過去市場規模(金額:10億米ドル)および動向分析、2021年から2025年
- 市場分類別市場規模(金額:10億米ドル)予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 製品別
- 用途別
- 最終用途別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 素材別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)および動向分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 製品別
- 用途別
- 最終用途別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 素材別
- 主なポイント
- 中東・アフリカ市場の分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 製品別
- 用途別
- 最終用途別
- 素材別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 素材別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 素材別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 素材別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 素材別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 素材別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品別
- 用途別
- 最終用途別
- 素材別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- EFCO Corporation
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- エンクロス・コーポレーション
- GUTMANN AG
- Aluplex
- Alutech
- HansenGroup Ltd.
- Heroal
- HUECK System GmbH & Co. KG
- Kalwall Corporation
- National Enclosure Company
- Ponzio Srl
- Purso Oy
- RAICO Bautechnik GmbH
- Sapa Building Systems Ltd.
- Skansa
- Trimo d.o.o.
- Tubelite, Inc.
- アポジー・エンタープライズ社
- 山東ヤオファ・グラス社
- 中山盛興カーテンウォール社
- EFCO Corporation
- 競合の詳細分析
- 事例研究
- 成功事例
- 最近の動向
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:製品別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:最終用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:素材別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:製品別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:最終用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:素材別北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:南米アメリカ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表12:南米アメリカ市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表13:南米アメリカ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表15:南米アメリカ市場規模(10億米ドル)の素材別予測、2021年~2036年
- 表16:西ヨーロッパ市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表17:西ヨーロッパ市場規模(10億米ドル)の製品別予測(2021年~2036年)
- 表18:西ヨーロッパ市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表20:西ヨーロッパの市場規模(10億米ドル)の素材別予測、2021年~2036年
- 表21:東ヨーロッパの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表22:東ヨーロッパの市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表23:東ヨーロッパの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表24:東ヨーロッパの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表25:東ヨーロッパ市場規模(10億米ドル)の予測(素材別、2021年~2036年)
- 表26:東アジア市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表27:東アジア市場規模(10億米ドル)の予測(製品別、2021年~2036年)
- 表28:東アジア市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表29:東アジア市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表30:東アジア市場規模(10億米ドル)の素材別予測、2021年~2036年
- 表31:南アジアおよび太平洋地域の市場規模(10億米ドル)の国別予測、2021年~2036年
- 表32:南アジアおよび太平洋地域の市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表33:南アジアおよび太平洋地域の市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表34:南アジアおよび太平洋地域の市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表35:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(素材別、2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表37:中東・アフリカ地域の市場規模(10億米ドル)の予測(製品別、2021年~2036年)
- 表38:中東・アフリカ地域の市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表39:中東・アフリカ地域の市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表40:中東・アフリカ地域の市場規模(10億米ドル)の素材別予測、2021年~2036年
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:製品別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:製品別世界市場の前年比成長率比較(2026年~2036年)
- 図5:製品別世界市場の魅力度分析
- 図6:用途別グローバル市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別グローバル市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別の世界市場の魅力度分析
- 図12:素材別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:素材別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:素材別の世界市場の魅力度分析
- 図15:地域別の世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場の増分ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場の増分ドル機会(2026年~2036年)
- 図24: 中東・アフリカ市場の追加収益機会(ドル)、2026-2036年
- 図25:北米市場における国別価値シェアおよびBPS分析、2026年および2036年
- 図26:北米市場における製品別価値シェアおよびBPS分析、2026年および2036年
- 図27:北米市場における製品別前年比成長率の比較(2026年~2036年)
- 図28:製品別北米市場の魅力度分析
- 図29:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図31:用途別北米市場の魅力度分析
- 図32: 最終用途別北米市場シェアおよびBPS分析(2026年および2036年)
- 図33:最終用途別北米市場の前年比成長率比較(2026年~2036年)
- 図34:最終用途別北米市場の魅力度分析
- 図35:素材別北米市場シェアおよびBPS分析(2026年および2036年)
- 図36:2026年~2036年の素材別北米市場の前年比成長率比較
- 図37:素材別北米市場の魅力度分析
- 図38:2026年および2036年の国別南米アメリカ市場における市場シェアおよびBPS分析
- 図39:南米アメリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図41:南米アメリカ市場における製品別市場魅力度分析
- 図42:南米アメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図44:用途別ラテンアメリカ市場の魅力度分析
- 図45:最終用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:最終用途別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:最終用途別ラテンアメリカ市場の魅力度分析
- 図48: 南米アメリカ市場:素材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場:素材別前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場:素材別市場魅力度分析
- 図51:西ヨーロッパ市場:国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における製品別魅力度分析
- 図55:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図57:西ヨーロッパ市場における用途別の魅力度分析
- 図58:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における最終用途別の魅力度分析
- 図61:西ヨーロッパ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場における素材別市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図67:製品別ヨーロッパ市場の魅力度分析
- 図68:用途別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図69:用途別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図70:用途別ヨーロッパ市場の魅力度分析
- 図71:ヨーロッパ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図73:ヨーロッパ市場における最終用途別の魅力度分析
- 図74:ヨーロッパ市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における素材別の前年比成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場における素材別魅力度分析
- 図77:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
- 図80:東アジア市場における製品別の魅力度分析
- 図81:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
- 図83:東アジア市場における用途別の魅力度分析
- 図84:東アジア市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における最終用途別の魅力度分析
- 図87:東アジア市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における素材別の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における素材別の魅力度分析
- 図90:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
- 図93:南アジア・太平洋市場における製品別魅力度分析
- 図94:南アジア・太平洋市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図95:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図96: 用途別南アジア・太平洋市場の魅力度分析
- 図97:最終用途別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図98:最終用途別南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図99:最終用途別南アジア・太平洋市場の魅力度分析
- 図100: 南アジア・太平洋市場:素材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場:素材別前年比成長率の比較(2026年~2036年)
- 図102:南アジア・太平洋市場:素材別の市場魅力度分析
- 図103:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図106:製品別の中東・アフリカ市場の魅力度分析
- 図107:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図108:用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場における用途別の魅力度分析
- 図110:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における用途別魅力度分析
- 図113:中東・アフリカ市場における素材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における素材別の前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場における素材別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









