主な市場動向と洞察
- 製品別:2025年には、視力矯正機器セグメントが50.1%という最大の市場シェアを占めました。
- 弱視の種類別:2025年には、不同視性弱視セグメントが30.3%という最大の市場シェアを占めました。
- 年齢層別:2025年には、6~12歳のセグメントが44.8%という最大の市場シェアを占めました。
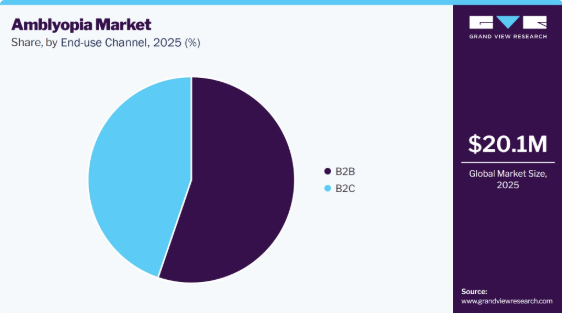
- 流通チャネル別:2025年には、B2Bセグメントが55.3%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア34.5%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には、米国が北米市場を牽引し、最大の売上高シェアを占めました。
市場規模と予測
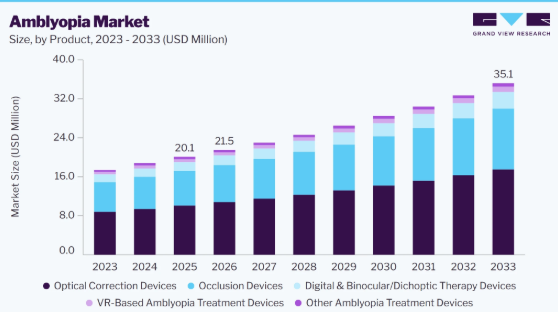
- 2025年の市場規模:2,010万米ドル
- 2026年の推定市場規模:2,150万米ドル
- 2033年までの予測市場規模:3,510万米ドル
- CAGR(2026年~2033年):7.2%
デジタル療法、両眼療法、および二視療法の採用拡大が、市場の拡大をさらに後押ししています。特に、これらの技術は従来の眼帯療法に代わる選択肢や補完的な選択肢を提供し、治療への関与や順守率を向上させることができるためです。
在宅型およびアイトラッキング機能を備えた治療法の利用可能性の高まり、小児眼科および検眼サービスの拡大、そして継続的な製品革新が、さらなる成長の機会を生み出しています。さらに、デジタルセラピューティクスやVRベースの治療プラットフォームなど、テクノロジーを活用した個別化された弱視管理に対する臨床的な関心の高まりが、予測期間を通じて市場の成長を加速させると予想されます。
弱視業界は、小児の視覚障害に対する早期発見、屈折矯正、および適時の治療への継続的な重視に支えられています。97件の研究と465万人の小児を対象とした世界的な系統的レビューおよびメタ分析では、世界全体の弱視の統合有病率は1.36%と推定されており、スクリーニングと管理を必要とする相当数の潜在的な患者層が存在することが浮き彫りになっています。患者、小児科医、検眼士、眼科医の間で、早期の視力スクリーニングの重要性に対する認識が高まっていることから、弱視および関連する屈折異常の早期発見が進んでいます。米国小児眼科学会(AAOS)は、一般的に年齢が低いほど治療成績が良好であるため、治療はできるだけ早期に開始すべきであると強調しています。また、10代前半の青少年においても、治療によって依然として効果が得られることを指摘しています。
処方眼鏡レンズと遮蔽療法は、依然として弱視治療市場の基盤となっており、眼鏡は屈折異常を矯正するために、眼帯は視力の弱い方の目の視覚発達を促すために使用されます。AAPOSは、確立された治療法として眼鏡、眼帯、薬物による抑制療法を挙げていますが、同時に、新しい技術を活用した治療法も利用可能であることに言及しています。粘着式眼帯は商業的に特に重要な位置を占めており、AAPOSはこれを好ましい遮蔽眼帯の種類として挙げる一方で、眼鏡の上から装着できるように設計された布製眼帯の存在も認めています。同時に、弱視治療は数ヶ月にわたる反復的または長期的な治療を必要とすることが多いため、治療の順守は依然として重要な考慮事項となっています。このため、メーカー各社は、治療効果を維持しつつ順守率を向上させることができる、より便利で子供に優しく、日常生活への支障が少ない治療オプションの開発を推進しています。
市場は、従来の眼帯療法を超えて、治療をより魅力的で家庭での使用に適したものにするよう設計された、デジタル療法、両眼視療法、二像視療法、および視線追跡に基づく療法へと、ますます拡大しています。こうしたアプローチに関する臨床的エビデンスは強まりつつあります。4~7歳の小児105名を対象とした無作為化比較試験では、二眼視デジタル療法により、12週間後に弱視眼の視力が1.8行改善したのに対し、眼鏡単独では0.8行の改善にとどまり、本研究は成功を収めたため早期に終了しました。同様に、4歳から9歳未満の児童103名を対象とした多施設共同無作為化試験では、NovaSight社の視線追跡技術に基づく「CureSight」治療が眼帯療法に劣らないことが示され、治療遵守率も83%に対し91%と有意に高かったことが確認されました。続いて2025年に実施された、不同視、小角斜視、または混合機序による弱視を有する149人の小児を対象とした無作為化試験においても、両眼二像視治療が眼帯療法と比較して非劣性であることが改めて実証されました。
実臨床における治療パターンは、小児弱視の管理において、視力矯正と体系的な眼帯療法が依然として重要であることを強調しています。最近の三次医療施設における小児コホート研究のエビデンスによると、処方眼鏡が依然として最も一般的に使用されている治療法であり、治療は通常、幼児期に開始され、追加の介入を必要とする小児には眼帯療法が処方されています。観察された治療期間からは、患者や介護者による継続的な関与が依然として必要であることが浮き彫りになっており、より便利で、子どもに優しく、治療の順守に重点を置いた治療ソリューションへの需要が高まっています。
市場の動向
小児の視力障害に対する早期スクリーニング、適時の診断、および治療への注目が高まるにつれ、矯正・治療用製品の需要が牽引され、弱視関連市場は着実な成長を遂げています。この市場は主に、処方眼鏡レンズ、粘着式眼帯、遮光フィルター、ペナルティゼーションレンズといった確立された治療法によって支えられていますが、新興のデジタル療法、両眼視/二像視療法、視線追跡療法、VR(仮想現実)ベースの療法などが、治療の選択肢を拡大しています。早期介入の重要性に対する保護者、小児科医、検眼士、眼科医の意識の高まりに加え、小児眼科医療インフラの改善や在宅治療オプションの利用可能性の拡大が、市場の発展を支えています。これと並行して、メーカー各社は、治療への関与と継続性を向上させるよう設計された、子どもに優しい、利便性が高く、テクノロジーを活用したソリューションにますます注力しており、デジタル治療薬や次世代の弱視治療プラットフォームに新たな機会を生み出しています。
市場の集中度と特徴
弱視業界は中程度の分散状態にあり、3M、Essity、Optego Vision/Ortopad、Essilor、HOYA Vision Care、Zeissといった老舗の医療企業に加え、LuminopiaやNovaSightなどの新興デジタル治療企業が、さまざまな治療カテゴリーに参入しています。競争の舞台は、従来の粘着式眼帯、非粘着式遮蔽装置、処方用光学製品、遮蔽フィルター、そしてデジタルおよび両眼視/二像視治療システムに及びます。老舗メーカーは、確立された小児眼科および光学製品のポートフォリオを通じて強固な地位を維持している一方、新規参入企業は、デジタル治療、視線追跡、両眼視治療、ゲーミフィケーション、そして治療への関与と順守を向上させるよう設計された在宅治療プラットフォームを通じて、差別化を図っています。臨床的有効性の検証、規制当局の承認、医師による採用、および眼科・検眼診療所との提携への重視が高まっていることが競争の様相を形作っており、一方で、テクノロジーを活用した治療アプローチの台頭により、競争は徐々に激化し、市場は従来の眼帯や視力矯正製品を超えて多様化していくものと予想されます。
世界市場では、特にデジタル、両眼視/二眼視、視線追跡、およびVRベースの治療アプローチにおいて、技術革新が加速しています。イノベーションは、従来の眼帯療法のみに依存するのではなく、治療をより魅力的で、在宅で実施可能かつ服薬遵守しやすいものにすることに、ますます焦点を当てています。最近では、Luminopia社がFDA承認済みのプラットフォームを拡大し続けており、開発者たちはアイトラッキング、個別化された視覚刺激、インタラクティブなコンテンツ、VRを活用した治療手法を治療プラットフォームに組み込んでいます。こうした進化により、市場は従来の視力矯正や眼帯療法から、デジタル技術を活用した個別化された弱視管理へと徐々に拡大しています。
新興のデジタル療法には、眼科医、小児眼科医療提供者、技術プラットフォーム、および国際的な流通ネットワークへのアクセスが必要となるため、世界市場においてパートナーシップや提携の重要性がますます高まっています。こうした提携は、商業化を加速させ、地理的なアクセスを拡大し、医師による新しい治療法の採用を支援することができます。例えば、2026年6月、ルミノピア社は、日本での小児弱視治療の展開に向け、ロート製薬との間で初の国際ライセンス契約を締結したと発表しました。これは、デジタル弱視治療の国際的な商用化に向けた重要な一歩となります。また、ルミノピア社は、臨床および学術パートナーと連携し、同社の両眼視療法プラットフォームに関する臨床研究や実世界での評価を支援しています。
規制当局の監督は、弱視治療技術、特にデジタルセラピューティクス、視線追跡システム、およびVRベースのデバイスの開発と商用化に大きな影響を及ぼします。FDAは、製品コードQQUおよび21 CFR 886.5500に基づき、弱視用デジタル治療デバイスに対する特定の医療機器分類を確立し、これらの製品をクラスII医療機器として分類しています。「Luminopia One」は2021年にFDAのデ・ノボ承認を取得し、続いてNovaSight社の「CureSight-CS100」が2022年に510(k)認可を取得したことで、デジタル技術を用いた弱視治療における規制上の先例が確立されました。したがって、規制要件は、製品開発のスケジュール、臨床エビデンスの要件、商業化コスト、および地理的展開に影響を及ぼす可能性があります。
弱視業界は、同様の治療目的を果たす代替治療法、特に従来型のアプローチとテクノロジーを活用したアプローチとの間で、代替の脅威に直面しています。処方眼鏡による矯正や遮蔽療法は依然として主要な確立されたアプローチですが、アトロピンによる視力抑制やバンガーターフィルターは、特定の患者において従来の眼帯療法に代わる選択肢となっています。また、新しい両眼視/二眼視デジタル療法も、デジタルコンテンツを通じて治療を提供しながら両眼の使用を促すことで、眼帯療法の代替または補完として機能し得ます。こうした代替手段の利用可能性が高まるにつれ、臨床医や患者の治療選択肢は広がり、利便性、快適性、および治療への関与度が高い製品へと需要が徐々にシフトしていく可能性があります。
弱視業界における地域的な拡大は、主にデジタル治療プラットフォームの国際的な商用化、小児眼科医療サービスの拡大、およびテクノロジーを活用した治療法の利用可能性の向上によって牽引されています。デジタル弱視治療を開発する企業は、ライセンス供与、規制当局への申請、および販売提携を通じて、当初の国内市場を超えて事業を展開する動きを強めています。NovaSight社も同様に、CureSightをFDA承認およびCEマークを取得した在宅弱視治療法として位置付けており、米国および欧州市場の両方における商業化の可能性を示唆しています。継続的な規制当局の承認、現地での販売提携、および在宅型デジタル治療の普及拡大が、特に北米、欧州、およびアジア太平洋地域の特定市場における地理的拡大を支えると予想されます。
製品インサイト
2025年には、視力矯正機器セグメントが売上高シェア50.1%と最大を占め、市場を牽引しました。このセグメントの成長は、主に、特に不同視や屈折性/非屈折性弱視の子供たちにおいて、弱視管理の基礎的な要素としての屈折矯正の確立された役割によって牽引されています。処方眼鏡レンズは、根本的な屈折異常を矯正し、一部の患者においては、追加の治療を必要とせずに視力を大幅に改善させることができます。屈折異常の早期矯正への継続的な重視、小児の視力スクリーニングの増加、そして適切な時期の介入に関する保護者や眼科医療従事者の意識の高まりが、処方光学製品の需要を支えています。
デジタルおよび両眼/二眼視療法デバイス分野は、予測期間において7.8%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この分野の成長は、従来の眼帯療法の限界を克服する、テクノロジーを活用した治療アプローチの採用拡大によって牽引されています。デジタル治療、二眼視/両眼視システム、および視線追跡ベースのプラットフォームは、両眼の協調的な使用を促しながら、インタラクティブな環境や在宅環境を通じて治療を提供する機会をもたらします。これらの技術の採用を裏付ける臨床的エビデンスが増加しており、無作為化試験では、デジタルおよび両眼視アプローチが、従来の眼帯療法と同等、あるいは一部の状況ではそれ以上の視力改善をもたらすことが実証されています。
弱視のタイプ別分析
2025年には、不同視性弱視セグメントが市場を牽引し、30.3%という最大の売上シェアを占め、予測期間中は最も高い年平均成長率(CAGR)で成長すると見込まれています。これは、両眼の屈折異常が異なる小児の管理において、屈折矯正が重要な役割を果たしていることに支えられています。不同視は一般的な弱視の原因因子であり、処方眼鏡による矯正は、依然として罹患した小児に対する主要な第一選択の治療法となっています。EyeWikiによると、弱視症例の3分の1は不同視によるものです。さらに、小児眼疾患調査グループ(Pediatric Eye Disease Investigator Group)の証拠によれば、未治療の不同視性弱視を有する小児の77%が、屈折矯正のみによって視力が少なくとも2行改善し、27%は弱視が解消されました。
予測期間中、小児における著しい屈折異常の早期発見と矯正への注目が高まっていることを背景に、屈折性弱視市場は大幅な年平均成長率(CAGR)で拡大すると見込まれています。屈折矯正は弱視管理の基本的な要素であり、眼鏡による治療は、屈折性弱視の小児において視力の著しい改善をもたらすことができます。小児の視力スクリーニングの増加、未矯正の屈折異常に対する認識の高まり、および処方による視力矯正へのアクセス拡大により、治療対象となる患者数は増加すると予想されます。さらに、先進的な眼鏡レンズ設計、光学ペナルティ製品、および従来の屈折矯正を補完できる技術を活用した治療法の利用可能性が高まっていることが、さらなる治療の機会を生み出しています。早期診断により、長期にわたる視力障害が進行する前に介入が可能となるため、予測期間中、屈折性弱視セグメントは、より安定した疾患カテゴリーよりも急速に拡大すると予想されます。
年齢層別の分析
2025年には、6~12歳のセグメントが市場を牽引し、売上高シェアで44.8%と最大の割合を占めました。このセグメントの成長は、主に学齢期の児童における視力矯正および遮蔽療法への継続的なニーズによって牽引されています。この年齢層の子供たちは、学校や小児科、眼科での定期検診、あるいは屈折異常や斜視の経過観察検査を通じて頻繁に発見されるため、処方眼鏡レンズ、眼帯、その他の弱視治療製品に対する持続的な需要が生まれています。早期介入、定期的な視力検査、および光学矯正のみでは十分な改善が見られない子供たちへの継続的な治療がますます重視されることから、予測期間を通じて、この年齢層が市場売上高の最大の貢献源であり続けると予想されます。
18歳以上セグメントは、予測期間を通じて最も高い年平均成長率(CAGR)で成長すると予想されます。このセグメントの成長を牽引しているのは、小児期を過ぎても視力の改善が依然として可能であるという認識の高まりと、これまで治療を受けていなかった、あるいは不十分な治療しか受けていなかった思春期や成人の患者に対する治療選択肢への関心の高まりです。従来の治療は歴史的に幼い子供に重点が置かれてきましたが、臨床研究により、知覚学習、両眼視・二眼視療法、およびその他の技術を活用したアプローチが、年長の患者にも潜在的な効果をもたらすことが実証されています。より魅力的で負担の少ない治療を提供するデジタル療法や在宅療法の登場により、成人の弱視管理の機会はさらに拡大しています。従来の小児期という治療の適期を超えた治療の可能性に対する認識が高まるにつれ、18歳以上セグメントは、比較的小さな基盤から成長し、2033年にかけてシェアを拡大すると予想されます。
エンドユースに関する洞察
2025年には、B2Bセグメントが市場を牽引し、売上高シェアの55.3%を占めました。この成長は、弱視の診断、矯正製品の処方、および治療の開始において、病院、眼科・検眼クリニック、視機能療法センターが引き続き重要な役割を果たしていることに支えられています。処方眼鏡レンズ、遮蔽パッチ、フィルター、およびテクノロジーを活用した治療法は、専門の眼科医療施設を通じて頻繁に推奨または処方されています。これらの施設では、臨床医が患者の年齢、弱視のタイプ、屈折状態、および治療要件に基づいて治療法を決定します。確立された臨床インフラと、診断および治療計画における医療専門家への継続的な依存により、予測期間を通じてB2Bが最大の流通チャネルであり続けると予想されます。
B2Cセグメントは、眼鏡店や専門小売店、Eコマースプラットフォーム、および消費者直販チャネルを通じて弱視関連製品の入手可能性が高まっていることを背景に、予測期間中に最も高いCAGRで成長すると予想されます。処方箋が必要な光学製品、再利用可能な眼帯や粘着式眼帯、その他の在宅用治療製品へのアクセスが拡大していることで、介護者は医療機関以外でも弱視関連製品を入手・補充しやすくなっています。Eコマースや直販チャネルの拡大は、眼帯や在宅型デジタル療法といった繰り返し使用する製品において特に重要であり、利便性や入手しやすさが購買行動に影響を与える可能性があります。弱視管理に対する認識が高まり、治療において在宅型やデジタルを活用したアプローチがますます取り入れられるにつれ、B2C流通は従来の医療提供者チャネルよりも急速に拡大すると予想されますが、予測期間中はB2Bが依然として主要なチャネルであり続ける見込みです。
地域別分析
北米は、2025年に34.5%という最大の売上シェアを占め、世界の弱視市場を牽引しました。同地域の主導的地位は、確立された小児眼科および検眼のインフラ、幼児期の視力スクリーニングへの重視の高まり、そして処方箋に基づく視力矯正製品や遮蔽製品の広範な入手可能性によって支えられています。この地域では、早期診断と早期介入の重要性について、保護者や医療従事者の間で高い認識が広まっていることが強みとなっており、確立された保険償還制度や医療制度が、眼科検診や治療へのアクセスを促進しています。さらに、北米はテクノロジーを活用した弱視治療の重要な市場として台頭しており、FDA(米国食品医薬品局)の承認を受けたデジタル治療プラットフォームや両眼視治療プラットフォームが、臨床医や患者が利用できる治療選択肢の幅を広げています。主要なデジタル治療法開発企業の存在、強力な臨床研究能力、そして在宅治療ソリューションの採用拡大が、同地域の市場発展をさらに後押ししています。
米国の弱視市場の動向
2025年、米国の弱視市場は北米全体において最大の市場収益シェアを占めました。米国市場の特徴は、従来の光学療法や遮蔽療法が広く採用されている一方で、デジタル治療技術の商用化が進んでいる点にあります。処方眼鏡レンズ、眼帯、バンガーターフィルター、その他の光学製品は、小児眼科や検眼診療の現場で依然として広く使用されていますが、一方で、従来の眼帯療法の継続が困難な患者に対しては、新しいデジタル治療法が治療選択肢を拡大しています。
欧州の弱視市場の動向
欧州の弱視市場は、確立された小児眼科医療インフラ、小児の視力スクリーニングへの注目の高まり、および処方眼鏡や遮蔽療法の広範な利用によって支えられています。欧州の医療制度は、小児の視覚障害の早期発見と管理を非常に重視しており、矯正用光学製品や確立された治療法への需要を支えています。同時に、テクノロジーを活用した弱視治療に関する臨床的エビデンスが拡大するにつれ、同地域ではデジタル療法や両眼視・二像視療法が徐々に導入されつつあります。在宅治療プラットフォームの利用可能性の高まり、個別化された視覚療法の開発、および従来の治療への順守率向上への関心の高まりは、欧州市場全体において、デジタル製品やテクノロジーを活用した製品にさらなる機会をもたらすと予想されます。
英国の弱視市場は着実に成長しています。これは、確立された小児眼科医療サービスや、小児の視力スクリーニングおよび治療に対する体系的なアプローチに支えられています。処方眼鏡や眼帯療法は依然として治療の重要な要素ですが、デジタル療法や両眼視療法への関心の高まりが、治療の選択肢を広げています。同国に確立された国民保健サービス(NHS)のインフラにより、小児の眼科検診や治療経路へのアクセスが確保されている一方、進行中の臨床研究やテクノロジーを活用した介入法の導入が、新たな弱視治療プラットフォームの機会を生み出しています。在宅型ソリューションや治療の継続性に重点を置いたソリューションへの関心の高まりは、従来のアプローチと並行して、デジタル治療技術の段階的な導入を後押しすると予想されます。
スペインの弱視市場は、確立された眼科および検眼サービス、処方による視力矯正や遮蔽療法の継続的な利用、そしてテクノロジーを活用した治療アプローチに対する臨床的な関心の高まりに支えられています。また、スペインは、デジタル視覚トレーニング、知覚学習、二眼視療法、およびゲーミフィケーションを用いた治療に関する研究が活発に行われている場としても台頭しています。2024年にスペインで実施された、52人の小児を対象とした多施設共同研究では、知覚学習と二眼視療法を眼帯療法と組み合わせたデジタル視覚トレーニングプラットフォームが評価され、治療抵抗性の患者において視力、コントラスト感度、および両眼機能の改善が報告されました。さらに最近では、カタルーニャ工科大学(Universitat Politècnica de Catalunya)およびムティア・テラサ大学病院(Hospital Universitari Mútua Terrassa)の研究者らが、4~10歳の小児を対象に、アクション系ビデオゲームと眼帯療法を組み合わせた無作為化臨床試験を実施し、弱視治療を改善するための戦略としてゲーミフィケーションへの同国の関心が高まっていることをさらに実証しました。
アジア太平洋地域の弱視市場の動向
アジア太平洋地域の弱視市場は、予測期間中に7.8%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この市場は、大規模な小児人口、小児の視覚障害に対する認識の高まり、眼科医療インフラの拡充、および小児眼科医療サービスへのアクセス改善によって牽引されています。同地域の各国では、屈折異常、斜視、その他の小児期の視覚異常の早期発見がより重視されるようになり、処方眼鏡や遮蔽療法用製品の需要が高まっています。同時に、急速なデジタル化や在宅治療技術の普及が進んでいることから、両眼視/二眼視療法、アイトラッキング、デジタル弱視治療などの分野に新たな機会が生まれています。しかし、発展途上市場における医療インフラや治療へのアクセス可能性の格差により、国ごとの導入状況には依然としてばらつきが見られます。
中国の弱視市場は、大規模な小児人口、小児近視やその他の屈折異常に対する認識の高まり、そして眼科および検眼サービスへのアクセス拡大に牽引され、急速な拡大を遂げています。子どもの視覚の健康に対する保護者の意識の高まりにより、屈折異常や弱視の早期検診・治療が進んでおり、処方眼鏡レンズ、眼帯、その他の矯正製品の需要を支えています。デジタルヘルスケアの急速な発展と、中国における小児眼科および検眼インフラの拡充も、テクノロジーを活用した弱視治療の機会を生み出しています。デジタル療法や在宅療法の利用可能性が高まれば、特に都市部において、治療へのアクセスがさらに向上する可能性があります。
日本の弱視市場は、充実した医療インフラ、眼科サービスの利用しやすさ、そして小児の視覚障害の早期発見と管理への重視が高まっていることが特徴です。処方による視力矯正は依然として治療の重要な要素であり、確立された小児眼科診療では、眼帯療法やその他の従来の治療法が活用されています。また、日本では、特に2026年にルミノピア社とロート製薬が、ルミノピア社の小児弱視治療法を日本で商用化するためのライセンス契約を締結したことを受け、デジタル弱視治療の新たな機会が生まれています。この動きは、国内におけるデジタル方式の両眼視機能療法に対する認知度向上と普及を後押しする可能性があります。
ラテンアメリカの弱視市場の動向
ラテンアメリカの弱視市場は、小児眼科医療サービスの拡大や小児の視覚障害に対する認識の高まりに伴い、発展しています。この成長は、眼科および検眼診療へのアクセス向上、早期治療に対する保護者の意識の高まり、そして手頃な価格の処方眼鏡や遮蔽療法製品への継続的な需要によって支えられています。ブラジルは、比較的大きな人口と発展途上の医療インフラを背景に、重要な市場となっています。しかし、小児眼科医へのアクセス、スクリーニングプログラム、および先進的な治療技術へのアクセスにおける地域差が、同地域全体における新しいデジタル療法やテクノロジーを活用した治療法の普及に引き続き影響を及ぼしています。
ブラジルの弱視市場は急速に成長しています。この成長は、小児人口の増加、眼科および検眼サービスのネットワークの拡大、そして小児の視覚健康に対する意識の高まりによるものです。処方眼鏡レンズや遮蔽療法用製品は、特に屈折性または斜視性弱視と診断された小児にとって、依然として重要な治療選択肢となっています。民間眼科サービスや眼鏡小売ネットワークの拡大により、矯正製品へのアクセスは改善されつつありますが、医療のデジタル化が進むにつれて、在宅型やテクノロジーを活用した治療法の導入が徐々に後押しされる可能性があります。とはいえ、都市部と医療サービスが不十分な地域の間で、専門的な小児眼科サービスへのアクセスにばらつきがあることは、市場の発展において依然として重要な考慮事項となっています。
中東・アフリカの弱視市場の動向
中東・アフリカの弱視市場は、医療インフラの改善、小児眼科サービスの拡大、および小児の視覚障害に対する意識の高まりに牽引され、着実な成長を遂げています。需要は、度付き矯正用眼鏡、眼帯、その他の確立された治療製品によっても支えられていますが、デジタル療法や先進的な治療法の導入は、依然として医療インフラが整備され、専門的な眼科サービスへのアクセスが良好な国々に集中しています。医療施設への投資拡大、民間眼科ネットワークの成長、および小児の予防的眼科ケアに対する意識の高まりにより、主要市場全体で診断や治療へのアクセスが改善されると予想されます。
サウジアラビアの弱視市場は、医療インフラへの投資増加、専門的な眼科サービスの拡大、および小児医療への重視の高まりを背景に、著しい成長を遂げています。眼科および検眼クリニックへのアクセスが拡大していることで、小児の屈折異常や弱視の早期発見・治療の機会が増えています。処方眼鏡や遮蔽療法用製品が依然として主要な治療選択肢である一方、先進的な医療施設やデジタルヘルスインフラの拡充により、デジタル療法、両眼視療法、在宅型弱視治療法の段階的な導入が後押しされる可能性があります。また、同国で成長を続ける民間医療セクターも、専門的な小児眼科ケアサービスへのアクセスを改善すると予想されます。
弱視関連企業の主な動向
弱視業界は中程度の細分化が見られ、競争は、遮光パッチや光学製品の老舗メーカーから、デジタル療法、両眼視/二像視療法、視線追跡療法、VRベースの療法を開発する新興企業にまで及んでいます。3M、Essity、Essilor、Zeiss、HOYA Vision Care、Optego Vision/Ortopad、Hilco Vision、Luminopia、NovaSight などの企業が、さまざまな治療カテゴリーに参入しており、製品タイプや販売網によって競争上の位置づけは大きく異なります。
弱視分野の主要企業
本調査では、弱視市場に関する分析として、以下の主要企業をプロファイリングしました
- 3M
- Optego Vision/Ortopad
- Essity
- SavCo Optical
- MYI Patches
- Hilco Vision/RYSER Medical
- Bernell Corporation
- Luminopia, Inc.
- NovaSight Ltd.
- HOYA Vision Care
- ZEISS
- EssilorLuxotica
最近の動向
- 2026年2月、Luminopiaは、CareFirst BlueCross BlueShieldが同社のFDA承認済み小児弱視治療法の保険適用を承認したと発表しました。この決定により、以前Anthem Blue Cross Blue Shieldによる保険適用承認に続き、メリーランド州、ワシントンD.C.、およびバージニア州の一部において、対象となる小児に対する保険によるアクセスが拡大することになります。この進展は、保険適用範囲の拡大により、処方箋が必要なデジタル治療薬の導入における重要な障壁を軽減し、自己負担やアクセスが限定された治療モデルを超えた普及を後押しする点で、極めて重要です。
- 2025年4月、ルミノピア社は、弱視治療の対象を8歳から12歳の小児に拡大することについて、FDAの認可を取得しました。従来は4~7歳の小児を対象としていましたが、適応拡大により、不同視および/または軽度の斜視に伴う弱視を有する4歳から13歳未満の患者が対象となります。ルミノピア社は、この適応拡大により、弱視を有する8~12歳の米国の小児約40万人に対して治療の機会が開かれ、対象となる患者層が大幅に拡大することになると述べています。
世界の弱視市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、弱視の種類、年齢層、最終用途、および地域に基づいて、世界の弱視市場レポートをセグメント化しています:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 遮蔽装置
- 粘着式眼帯
- 非粘着式遮蔽装置
- 光学矯正装置
- 処方眼鏡レンズ
- バンガーター/遮蔽フィルター
- ペナルティ/デフォーカスレンズ
- デジタルおよび両眼/二視療法装置
- デジタル弱視治療システム
- 二視/両眼療法システム
- 視線追跡型治療システム
- VRベースの弱視治療装置
- その他の弱視治療装置
- 遮蔽装置
- 弱視の種類別見通し(売上高、百万米ドル、2021年~2033年)
- 斜視性弱視
- 不同視性弱視
- 屈折性弱視
- 遮蔽性弱視
- 混合性/複合性弱視
- 年齢層別見通し(売上高、百万米ドル、2021年~2033年)
- 3歳未満
- 3~5歳
- 6~12歳
- 13~17歳
- 18歳以上
- 販売チャネル別見通し(売上高、百万米ドル、2021年~2033年)
- B2B
- 病院
- 眼科・検眼クリニック
- 視機能療法センター
- B2C
- 眼鏡・専門小売店
- Eコマース
- 直販
- その他
- B2B
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- タイ
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と対象範囲
1.1. 市場セグメンテーションと対象範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 弱視の種類
1.2.3. 年齢層
1.2.4. 販売チャネル
1.2.5. 地域範囲
1.2.6. 推計および予測のタイムライン
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.4.5.1. 北米における一次インタビューのデータ
1.4.5.2. 欧州における一次インタビューのデータ
1.4.5.3. アジア太平洋地域における一次インタビューのデータ
1.4.5.4. ラテンアメリカにおける一次インタビューのデータ
1.4.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.2. アプローチ1:商品フローアプローチ
1.7.3. 数量・価格分析(モデル2)
1.7.4. アプローチ2:数量・価格分析
1.8. 二次情報源一覧
1.9. 一次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 製品別見通し
2.2.2. 弱視の種類別見通し
2.2.3. 年齢層別見通し
2.2.4. 流通チャネル別見通し
2.2.5. 地域別見通し
2.3. 競合状況
第3章. 弱視市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
第3章 弱視市場の変数、動向および範囲 3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. 弱視市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 社会情勢
3.3.2.4. 技術情勢
3.3.2.5. 環境情勢
3.3.2.6. 法的環境
第4章. 弱視市場:製品別推計およびトレンド分析
4.1. セグメント概要
4.2. 弱視市場:製品動向分析
4.3. 製品別弱視市場の見通し (百万米ドル)
4.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
4.5. 遮蔽装置
4.5.1. 遮蔽装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.5.2. 粘着式眼帯
4.5.2.1. 粘着性眼帯市場の売上高推計および予測(2021年~2033年)(百万米ドル)
4.5.3. 非粘着性遮蔽装置
4.5.3.1. 非粘着性遮蔽装置市場の売上高推計および予測(2021年~2033年)(百万米ドル)
4.6. 視力矯正機器
4.6.1. 視力矯正機器市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.6.2. 処方眼鏡レンズ
4.6.2.1. 処方眼鏡レンズ市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.6.3. バンガーター/オクルージョンフィルター
4.6.3.1. バンガーター/オクルージョンフィルター市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.6.4. ペナライジング/デフォーカシングレンズ
4.6.4.1. ペナライジング/デフォーカシングレンズ市場の収益推計および予測、2021年~2033年(百万米ドル)
4.7. デジタルおよび両眼/二眼視療法デバイス
4.7.1. デジタルおよび両眼/二眼視療法装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.7.2. デジタル弱視治療システム
4.7.2.1. デジタル弱視治療システムの売上高推計および予測、2021年~2033年(百万米ドル)
4.7.3. 二眼視/両眼視療法システム
4.7.3.1. 二眼視/両眼視療法システムの市場収益推計および予測、2021年~2033年(百万米ドル)
4.7.4. アイトラッキング方式の治療システム
4.7.4.1. アイトラッキング方式の治療システム市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.8. VRを活用した弱視治療デバイス
4.8.1. VRベースの弱視治療機器市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.9. その他の弱視治療機器
4.9.1. その他の弱視治療機器市場の売上高推計および予測(2021年~2033年、百万米ドル)
第5章. 弱視市場:弱視の種類別推計および動向分析
5.1. セグメント概要
5.2. 弱視市場:疾患タイプ別動向分析
5.3. 疾患タイプ別弱視市場の展望(百万米ドル)
5.4. 2021年から2033年までの市場規模・予測および動向分析(以下について)
5.5. 斜視性弱視
5.5.1. 斜視性弱視市場の収益推計および予測、2021年~2033年(百万米ドル)
5.6. 不同視性弱視
5.6.1. 不同視性弱視市場の収益推計および予測、2021年~2033年(百万米ドル)
5.7. 屈折性弱視
5.7.1. 屈折性弱視市場の収益推計および予測、2021年~2033年(百万米ドル)
5.8. 剥奪性弱視
5.8.1. 剥奪性弱視市場の収益推計および予測、2021年~2033年(百万米ドル)
5.9. 混合型/複合型弱視
5.9.1. 混合型/複合型弱視市場の収益推計および予測(2021年~2033年) (百万米ドル)
第6章 弱視市場:年齢層別の推計および動向分析
6.1. セグメント概要
6.2. 弱視市場:年齢層別の推移分析
6.3. 年齢層別の弱視市場見通し(百万米ドル)
6.4. 2021年から2033年までの市場規模・予測および動向分析(以下について)
6.5. 3歳未満
6.5.1. 3歳未満の市場収益の推計および予測、2021年~2033年(百万米ドル)
6.6. 3~5歳
6.6.1. 3~5歳の市場収益の推計および予測、2021年~2033年(百万米ドル)
6.7. 6~12歳
6.7.1. 6~12歳 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.8. 13~17歳
6.8.1. 13~17歳 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.9. 18歳以上
6.9.1. 18歳以上 市場収益の推計および予測、2021年~2033年(百万米ドル)
第7章 弱視市場:流通チャネルの推計およびトレンド分析
7.1. セグメント・ダッシュボード
7.2. 弱視市場:流通チャネルの動向分析
7.3. 流通チャネル別弱視市場の展望(百万米ドル)
7.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
7.5. B2B
7.5.1. B2B市場の収益推計および予測、2021年~2033年(百万米ドル)
7.5.2. 病院
7.5.2.1.
病院市場の収益推計および予測、2021年~2033年(百万米ドル)
7.5.3. 眼科・検眼クリニック
7.5.3.1. 眼科・検眼クリニック市場の収益推計および予測、2021年~2033年(百万米ドル)
7.5.4. 視機能療法センター
7.5.4.1. 視覚療法センター市場の収益推計および予測、2021年~2033年(百万米ドル)
7.6. B2C
7.6.1. B2C市場の売上高推計および予測、2021年~2033年(百万米ドル)
7.6.2. 眼鏡・専門小売
7.6.2.1. 眼鏡・専門小売市場の売上高推計および予測、2021年~2033年(百万米ドル)
7.6.3. Eコマース
7.6.3.1. Eコマース市場の収益推計および予測、2021年~2033年(百万米ドル)
7.6.4. 直販
7.6.4.1. 直販市場の収益推計および予測、2021年~2033年(百万米ドル)
7.6.5. その他
7.6.5.1. その他市場の収益推計および予測、2021年~2033年(百万米ドル)
第8章 弱視市場:地域別推計およびトレンド分析
8.1. 地域別ダッシュボード
8.2. 地域別弱視市場の動向分析
8.3. 弱視市場:製品および供給源別の地域別推計およびトレンド分析
8.4. 市場規模・予測および動向分析(2021年~2033年、以下の
8.5. 北米
8.5.1. 北米の弱視市場:推計および予測(2021年~2033年、単位:百万米ドル)
8.5.2. 米国
8.5.2.1. 主要国の動向
8.5.2.2. 競争状況
8.5.2.3. 規制の枠組み
8.5.2.4. 償還状況
8.5.2.5. 米国の弱視市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.3. カナダ
8.5.3.1. 主要な国別動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. 保険償還のシナリオ
8.5.3.5. カナダの弱視市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.4. メキシコ
8.5.4.1. 主要な国別動向
8.5.4.2. 競争環境
8.5.4.3. 規制の枠組み
8.5.4.4. 償還状況
8.5.4.5. メキシコの弱視市場の推計および予測、2021年~2033年(百万米ドル)
8.6. 欧州
8.6.1. 欧州の弱視市場の推計および予測、2021年~2033年(百万米ドル)
8.6.2. 英国
8.6.2.1. 主要な国内動向
8.6.2.2. 競争状況
8.6.2.3. 規制の枠組み
8.6.2.4. 償還状況
8.6.2.5. 英国の弱視市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.3. ドイツ
8.6.3.1. 主要国の動向
8.6.3.2. 競争状況
8.6.3.3. 規制の枠組み
8.6.3.4. 償還シナリオ
8.6.3.5. ドイツの弱視市場の推計および予測、2021年~2033年(百万米ドル)
8.6.4. フランス
8.6.4.1. 主要な国別動向
8.6.4.2. 競合状況
8.6.4.3. 規制の枠組み
8.6.4.4. 償還状況
8.6.4.5. フランスの弱視市場規模の推計および予測(2021年~2033年、百万米ドル)
8.6.5. イタリア
8.6.5.1. 主要な国別動向
8.6.5.2. 競争環境
8.6.5.3. 規制の枠組み
8.6.5.4. 償還状況
8.6.5.5. イタリアの弱視市場規模の推計および予測(2021年~2033年、百万米ドル)
8.6.6. スペイン
8.6.6.1. 主要な国別動向
8.6.6.2. 競争環境
8.6.6.3. 規制の枠組み
8.6.6.4. 償還シナリオ
8.6.6.5. スペインの弱視市場の推計および予測、2021年~2033年(百万米ドル)
8.6.7. デンマーク
8.6.7.1. 主要国の動向
8.6.7.2. 競争環境
8.6.7.3. 規制の枠組み
8.6.7.4. 保険償還シナリオ
8.6.7.5. デンマークの弱視市場規模の推計および予測(2021年~2033年、百万米ドル)
8.6.8. スウェーデン
8.6.8.1. 主要国の動向
8.6.8.2. 競争環境
8.6.8.3. 規制の枠組み
8.6.8.4. 償還シナリオ
8.6.8.5. スウェーデンの弱視市場:推計および予測(2021年~2033年、百万米ドル)
8.6.9. ノルウェー
8.6.9.1. 主要な国別動向
8.6.9.2. 競争環境
8.6.9.3. 規制の枠組み
8.6.9.4. 償還状況
8.6.9.5. ノルウェーの弱視市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7. アジア太平洋地域
8.7.1. アジア太平洋地域の弱視市場の推計および予測、2021年~2033年(百万米ドル)
8.7.2. 日本
8.7.2.1. 主要な国別動向
8.7.2.2. 競争状況
8.7.2.3. 規制の枠組み
8.7.2.4. 償還シナリオ
8.7.2.5. 日本の弱視市場の推計および予測、2021年~2033年(百万米ドル)
8.7.3. 中国
8.7.3.1. 主要国の動向
8.7.3.2. 競争環境
8.7.3.3. 規制の枠組み
8.7.3.4. 保険償還のシナリオ
8.7.3.5. 中国の弱視市場規模の推計および予測(2021年~2033年、百万米ドル)
8.7.4. インド
8.7.4.1. 主要国の動向
8.7.4.2. 競争環境
8.7.4.3. 規制の枠組み
8.7.4.4. 保険償還の動向
8.7.4.5. インドの弱視市場規模の推計および予測(2021年~2033年、百万米ドル)
8.7.5. 韓国
8.7.5.1. 主要な国別動向
8.7.5.2. 競争環境
8.7.5.3. 規制の枠組み
8.7.5.4. 保険償還状況
8.7.5.5. 韓国の弱視市場規模の推計および予測(2021年~2033年、百万米ドル)
8.7.6. オーストラリア
8.7.6.1. 主要な国別動向
8.7.6.2. 競争環境
8.7.6.3. 規制の枠組み
8.7.6.4. 保険償還のシナリオ
8.7.6.5. オーストラリアの弱視市場規模の推計および予測(2021年~2033年、百万米ドル)
8.7.7. タイ
8.7.7.1. 主要な国別動向
8.7.7.2. 競争状況
8.7.7.3. 規制の枠組み
8.7.7.4. 保険償還状況
8.7.7.5. タイの弱視市場の推計および予測、2021年~2033年 (百万米ドル)
8.8. ラテンアメリカ
8.8.1. ラテンアメリカの弱視市場の推計および予測、2021年~2033年(百万米ドル)
8.8.2. ブラジル
8.8.2.1. 主要な国別動向
8.8.2.2. 競争環境
8.8.2.3. 規制の枠組み
8.8.2.4. 償還シナリオ
8.8.2.5. ブラジルの弱視市場の推計および予測、2021年~2033年(百万米ドル)
8.8.3. アルゼンチン
8.8.3.1. 主要な国別動向
8.8.3.2. 競争状況
8.8.3.3. 規制の枠組み
8.8.3.4. 償還シナリオ
8.8.3.5. アルゼンチンの弱視市場:推計および予測(2021年~2033年、百万米ドル)
8.9. 中東・アフリカ
8.9.1. 中東・アフリカの弱視市場:推計および予測(2021年~2033年、百万米ドル)
8.9.2. 南アフリカ
8.9.2.1. 主要な国別動向
8.9.2.2. 競争状況
8.9.2.3. 規制の枠組み
8.9.2.4. 償還シナリオ
8.9.2.5. 南アフリカの弱視市場規模の推計および予測、2021年~2033年(百万米ドル)
8.9.3. サウジアラビア
8.9.3.1. 主要な国別動向
8.9.3.2. 競争環境
8.9.3.3. 規制の枠組み
8.9.3.4. 償還状況
8.9.3.5. サウジアラビアの弱視市場:推計および予測(2021年~2033年)(百万米ドル)
8.9.4. アラブ首長国連邦
8.9.4.1. 主要な国別動向
8.9.4.2. 競争状況
8.9.4.3. 規制の枠組み
8.9.4.4. 償還状況
8.9.4.5. UAEの弱視市場の推計および予測、2021年~2033年(百万米ドル)
8.9.5. クウェート
8.9.5.1. 主要な国別動向
8.9.5.2. 競争状況
8.9.5.3. 規制の枠組み
8.9.5.4. 償還状況
8.9.5.5. クウェートの弱視市場の推計および予測、2021年~2033年(百万米ドル)
第9章 競争環境
9.1. 市場参加者の分類
9.2. 主要企業の概要
9.2.1. 3M
9.2.1.1. 企業概要
9.2.1.2. 財務実績
9.2.1.3. 製品ベンチマーク
9.2.1.4. 戦略的取り組み
9.2.2. Optego Vision/Ortopad
9.2.2.1. 会社概要
9.2.2.2. 財務実績
9.2.2.3. 製品ベンチマーク
9.2.2.4. 戦略的取り組み
9.2.3. Essity
9.2.3.1. 会社概要
9.2.3.2. 財務実績
9.2.3.3. 製品ベンチマーク
9.2.3.4. 戦略的取り組み
9.2.4. SavCo Optical
9.2.4.1. 会社概要
9.2.4.2. 財務実績
9.2.4.3. 製品ベンチマーク
9.2.4.4. 戦略的取り組み
9.2.5. MYI Patches
9.2.5.1. 会社概要
9.2.5.2. 財務実績
9.2.5.3. 製品ベンチマーク
9.2.5.4. 戦略的取り組み
9.2.6. Hilco Vision/RYSER Medical
9.2.6.1. 会社概要
9.2.6.2. 財務実績
9.2.6.3. 製品ベンチマーク
9.2.6.4. 戦略的取り組み
9.2.7. バーネル・コーポレーション
9.2.7.1. 会社概要
9.2.7.2. 財務実績
9.2.7.3. 製品ベンチマーク
9.2.7.4. 戦略的取り組み
9.2.8. Luminopia, Inc.
9.2.8.1. 会社概要
9.2.8.2. 財務実績
9.2.8.3. 製品ベンチマーク
9.2.8.4. 戦略的取り組み
9.2.9. NovaSight Ltd.
9.2.9.1. 会社概要
9.2.9.2. 財務実績
9.2.9.3. 製品ベンチマーク
9.2.9.4. 戦略的取り組み
9.2.10. HOYA Vision Care
9.2.10.1. 会社概要
9.2.10.2. 財務実績
9.2.10.3. 製品ベンチマーク
9.2.10.4. 戦略的取り組み
9.2.11. ZEISS
9.2.11.1. 会社概要
9.2.11.2. 財務実績
9.2.11.3. 製品ベンチマーク
9.2.11.4. 戦略的取り組み
9.2.12. エシロール・ルクソティカ
9.2.12.1. 会社概要
9.2.12.2. 財務実績
9.2.12.3. 製品ベンチマーク
9.2.12.4. 戦略的取り組み
表一覧
表1 二次情報源一覧
表2 略語一覧
表3 世界の弱視市場:製品別、2021年~2033年(百万米ドル)
表4 世界の弱視市場:弱視の種類別、2021年~2033年(百万米ドル)
表5 世界の弱視市場:年齢層別、2021年~2033年(百万米ドル)
表6 世界の弱視市場:流通チャネル別、2021年~2033年(百万米ドル)
表7 北米弱視市場:国別、2021年~2033年(百万米ドル)
表8 北米弱視市場:製品別、2021年~2033年(百万米ドル)
表9 北米弱視市場:弱視の種類別、2021年~2033年(百万米ドル)
表10 北米弱視市場、年齢層別、2021年~2033年(百万米ドル)
表11 北米弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表12 米国 弱視市場、製品別、2021年~2033年(百万米ドル)
表13 米国弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表14 米国弱視市場、年齢層別、2021年~2033年 (百万米ドル)
表15 米国弱視市場、製品別、2021年~2033年(百万米ドル)
表16 カナダ弱視市場、製品別、2021年~2033年(百万米ドル)
表17 カナダの弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表18 カナダの弱視市場、年齢層別、2021年~2033年 (百万米ドル)
表19 カナダの弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表20 メキシコの弱視市場、製品別、2021年~2033年(百万米ドル)
表21 メキシコの弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表22 メキシコの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表23 メキシコの弱視市場、流通チャネル別、2021年~2033年 (百万米ドル)
表24 欧州の弱視市場、国別、2021年~2033年(百万米ドル)
表25 欧州の弱視市場、製品別、2021年~2033年(百万米ドル)
表26 欧州の弱視市場:弱視の種類別、2021年~2033年(百万米ドル)
表27 欧州の弱視市場:年齢層別、2021年~2033年(百万米ドル)
表28 欧州弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表29 ドイツ弱視市場、製品別、2021年~2033年(百万米ドル)
表30 ドイツ弱視市場、弱視の種類別、2021年~2033年 (百万米ドル)
表31 ドイツの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表32 ドイツの弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表33 スペインの弱視市場、製品別、2021年~2033年(百万米ドル)
表34 スペインの弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表35 スペインの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表36 スペインの弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表37 英国の弱視市場、製品別、2021年~2033年(百万米ドル)
表38 英国の弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表39 英国の弱視市場、年齢層別、2021年~2033年 (百万米ドル)
表40 英国の弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表41 イタリアの弱視市場、製品別、2021年~2033年(百万米ドル)
表42 イタリアの弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表43 イタリアの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表44 イタリアの弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表45 フランス弱視市場、製品別、2021年~2033年(百万米ドル)
表46 フランス弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表47 フランス弱視市場、年齢層別、2021年~2033年 (百万米ドル)
表48 フランス弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表49 デンマーク弱視市場、製品別、2021年~2033年 (百万米ドル)
表50 デンマークの弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表51 デンマークの弱視市場、年齢層別、2021年~2033年 (百万米ドル)
表52 デンマークの弱視市場:流通チャネル別、2021年~2033年(百万米ドル)
表53 スウェーデンの弱視市場:製品別、2021年~2033年(百万米ドル)
表54 スウェーデンの弱視市場:弱視の種類別、2021年~2033年(百万米ドル)
表55 スウェーデンの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表56 スウェーデンの弱視市場、流通チャネル別、2021年~2033年 (百万米ドル)
表57 ノルウェーの弱視市場、製品別、2021年~2033年(百万米ドル)
表58 ノルウェーの弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表59 ノルウェーの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表60 ノルウェーの弱視市場:流通チャネル別、2021年~2033年(百万米ドル)
表61 アジア太平洋地域の弱視市場:国別、2021年~2033年(百万米ドル)
表62 アジア太平洋地域の弱視市場、製品別、2021年~2033年(百万米ドル)
表63 アジア太平洋地域の弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表64 アジア太平洋地域の弱視市場、年齢層別、2021年~2033年 (百万米ドル)
表65 アジア太平洋地域の弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表66 インドの弱視市場、製品別、2021年~2033年 (百万米ドル)
表67 インドの弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表68 インドの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表69 インドの弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表70 日本の弱視市場、製品別、2021年~2033年(百万米ドル)
表71 日本の弱視市場、 弱視の種類別、2021年~2033年(百万米ドル)
表72 日本の弱視市場、年齢層別、2021年 ~2033年(百万米ドル)
表73 日本の弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表74 中国の弱視市場、製品別、2021年~2033年 (百万米ドル)
表75 中国の弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表76 中国の弱視市場、年齢層別、2021年~2033年(百万米ドル)
表77 中国の弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表78 オーストラリアの弱視市場、製品別、2021年~2033年(百万米ドル)
表79 オーストラリアの弱視市場、弱視の種類別、2021年~2033年 (百万米ドル)
表80 オーストラリアの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表81 オーストラリアの弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表82 韓国の弱視市場、製品別、2021年~2033年(百万米ドル)
表83 韓国弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表84 韓国弱視市場、年齢層別、2021年~2033年 (百万米ドル)
表85 韓国弱視市場:流通チャネル別、2021年~2033年(百万米ドル)
表86 タイ弱視市場:製品別、2021年~2033年(百万米ドル)
表87 タイ弱視市場:弱視の種類別、2021年~2033年(百万米ドル)
表88 タイの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表89 タイの弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表90 ラテンアメリカの弱視市場:国別、2021年~2033年(百万米ドル)
表91 ラテンアメリカの弱視市場:製品別、2021年~2033年(百万米ドル)
表92 ラテンアメリカの弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表93 ラテンアメリカの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表94 ラテンアメリカ弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表95 アルゼンチン弱視市場、製品別、2021年~2033年 (百万米ドル)
表96 アルゼンチンの弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表97 アルゼンチンの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表98 アルゼンチンの弱視市場、 流通チャネル別、2021年~2033年(百万米ドル)
表99 ブラジル弱視市場、製品別、2021年~2033年(百万米ドル)
表100 ブラジル弱視市場、弱視の種類別、2021年~2033年 (百万米ドル)
表101 ブラジル弱視市場、年齢層別、2021年~2033年(百万米ドル)
表102 ブラジル弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表103 中東・アフリカ弱視市場、国別、2021年~2033年(百万米ドル)
表104 中東・アフリカ弱視市場、製品別、2021年~2033年 (百万米ドル)
表105 中東・アフリカの弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表106 中東・アフリカの弱視市場、年齢層別、2021年~2033年(百万米ドル)
表107 中東・アフリカ・アメリカにおける弱視市場:流通チャネル別、2021年~2033年(百万米ドル)
表108 サウジアラビアの弱視市場:製品別、2021年~2033年(百万米ドル)
表109 サウジアラビアの弱視市場:弱視の種類別、2021年~2033年(百万米ドル)
表110 サウジアラビアの弱視市場:年齢層別、2021年~2033年 (百万米ドル)
表111 サウジアラビアの弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表112 南アフリカの弱視市場:製品別、2021年~2033年(百万米ドル)
表113 南アフリカの弱視市場:弱視の種類別、2021年~2033年(百万米ドル)
表114 南アフリカの弱視市場:年齢層別、2021年~2033年(百万米ドル)
表115 南アフリカの弱視市場、流通チャネル別、2021年~2033年(百万米ドル)
表116 アラブ首長国連邦(UAE)の弱視市場、製品別、2021年~2033年 (百万米ドル)
表117 アラブ首長国連邦(UAE)の弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表118 アラブ首長国連邦(UAE)の弱視市場、年齢層別、2021年~2033年(百万米ドル)
表119 アラブ首長国連邦(UAE)の弱視市場、流通チャネル別、 2021年~2033年(百万米ドル)
表120 クウェート弱視市場、製品別、2021年~2033年(百万米ドル)
表121 クウェート弱視市場、弱視の種類別、2021年~2033年(百万米ドル)
表122 クウェート弱視市場、年齢層別、2021年~2033年(百万米ドル)
表123 クウェート弱視市場、流通チャネル別、2021年~2033年 (百万米ドル)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出と予測
図5 市場の策定と検証
図6 弱視市場のセグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析(現在および将来への影響)
図9 要因別(政治・法規制、経済、技術)SWOT分析
図10 ポーターの5つの力分析
図11 弱視市場:製品別見通し 主なポイント(百万米ドル)
図12 弱視市場:製品動向分析 2025年および2033年(百万米ドル)
図13 遮蔽装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
図14 粘着性アイパッチ市場の売上高推計および予測、2021年~2033年(百万米ドル)
図15 非粘着性遮蔽装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
図16 視力矯正装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
図17 処方眼鏡レンズ市場の売上高推計および予測、2021年~2033年(百万米ドル)
図18 バンガーター/遮光フィルター市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図19 ペナルティ/デフォーカスレンズ市場の売上高推計および予測、2021年~2033年(百万米ドル)
図20 デジタルおよび両眼/二視療法デバイスの市場売上高推計および予測、2021年~2033年 (百万米ドル)
図21 デジタル弱視治療システム市場の売上高推計および予測、2021年~2033年(百万米ドル)
図22 二眼視/両眼視治療システム市場の売上高推計および予測、2021年 ~2033年(百万米ドル)
図23 アイトラッキング方式治療システム市場の売上高推計および予測、2021年~2033年(百万米ドル)
図24 VR方式弱視治療機器市場の売上高推計および予測、2021年~2033年(百万米ドル)
図25 その他の弱視治療機器市場の売上高推計および予測、2021年~2033年(百万米ドル)
図26 弱視市場、弱視の種類別見通し:主なポイント(百万米ドル)
図27 弱視市場:弱視の種類別推移分析(2025年および2033年)(百万米ドル)
図28 斜視性弱視市場の売上高推計および予測(2021年~2033年) (百万米ドル)
図29 不同視性弱視市場の収益推計および予測、2021年~2033年(百万米ドル)
図30 屈折性弱視市場の収益推計および予測、2021年~2033年 (百万米ドル)
図31 視覚剥奪性弱視市場の収益推計および予測、2021年~2033年(百万米ドル)
図32 混合型/複合型弱視市場の収益推計および予測、2021年~2033年(百万米ドル)
図33 弱視市場、年齢層別見通し:主なポイント(百万米ドル)
図34 弱視市場:年齢層別推移分析 2025年および2033年(百万米ドル)
図35 図36 3~5歳児の市場収益の推計および予測、2021年~2033年 (百万米ドル)
図37 6~12歳の市場収益の推計および予測、2021年~2033年(百万米ドル)
図38 13~17歳の市場収益の推計および予測、2021年~2033年(百万米ドル)
図39 18歳以上市場:売上高の推計および予測(2021年~2033年)(百万米ドル)
図40 弱視市場:流通チャネルの見通し 主なポイント(百万米ドル)
図41 弱視市場:流通チャネルの推移分析(2025年および2033年)(百万米ドル)
図42 B2B市場の収益推計および予測(2021年~2033年)(百万米ドル)
図43 病院市場の収益推計および予測(2021年~2033年)(百万米ドル)
図44 眼科・検眼クリニック市場の収益推計および予測、2021年~2033年(百万米ドル)
図45 視機能療法センター市場の収益推計および予測、2021年~2033年(百万米ドル)
図46 B2C市場の収益推計および予測、2021年~2033年(百万米ドル)
図47 眼鏡・専門小売市場の売上高推計および予測、2021年~2033年(百万米ドル)
図48 Eコマース市場の売上高推計および予測、2021年~2033年(百万米ドル)
図49 直販市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図50 その他市場の売上高推計および予測、2021年~2033年(百万米ドル)
図51 弱視市場、地域別主なポイント(百万米ドル)
図52 弱視市場の地域別見通し、2025年および2033年(百万米ドル)
図53 北米弱視市場の推計および予測、2021年~2033年(百万米ドル)
図54 米国弱視市場の推計および予測、2021年~2033年(百万米ドル)
図55 カナダ弱視市場の推計および予測、2021年~2033年 (百万米ドル)
図56 メキシコの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図57 欧州の弱視市場の推計および予測、2021年~2033年(百万米ドル)
図58 英国の弱視市場の推計および予測、2021年~2033年 (百万米ドル)
図59 ドイツの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図60 フランスの弱視市場の推計および予測、2021年~2033年 (百万米ドル)
図61 イタリアの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図62 スペインの弱視市場の推計および予測、2021年~2033年 (百万米ドル)
図63 デンマークの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図64 スウェーデンの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図65 ノルウェーの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図 66 アジア太平洋地域の弱視市場の推計および予測、2021年~2033年(百万米ドル)
図67 日本の弱視市場の推計および予測、2021年~2033年(百万米ドル)
図68 中国の弱視市場の推計および予測、2021年~2033年(百万米ドル)
図69 インドの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図70 オーストラリアの弱視市場の推計および予測、2021年~2033年 (百万米ドル)
図71 韓国における弱視市場の推計および予測、2021年~2033年(百万米ドル)
図72 タイにおける弱視市場の推計および予測、2021年~2033年(百万米ドル)
図73 ラテンアメリカにおける弱視市場の推計および予測、2021年~2033年 (百万米ドル)
図74 ブラジルの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図75 アルゼンチンの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図76 中東・アフリカの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図77 南アフリカの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図78 サウジアラビアの弱視市場の推計および予測、2021年~2033年(百万米ドル)
図79 アラブ首長国連邦(UAE)の弱視市場の推計および予測、2021年~2033年(百万米ドル)
図80 クウェートの弱視市場規模の推計および予測、2021年~2033年(百万米ドル)
図81 主要な新興企業/適応症分野の革新企業/イノベーターの一覧
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









