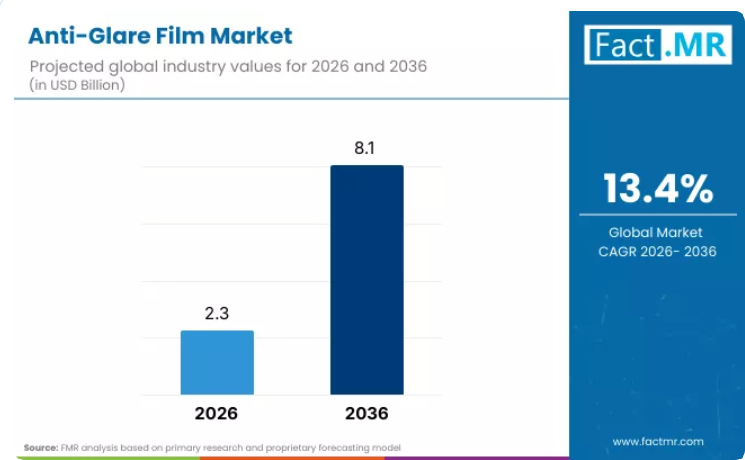
この拡大は、家電製品におけるスクリーン利用時間の増加、自動車用ディスプレイの普及、そしてデジタル眼精疲労に対処する職場の人間工学基準と密接に関連しています。アンチグレアフィルムの配合技術は、光学材料分野における長年の課題を解決しつつあります。
これらのフィルムは、ディスプレイの鮮明さ、タッチ感度、および既存のデバイスアーキテクチャとの互換性を維持しつつ、効果的な反射制御を実現します。このため、視覚的な快適さがユーザー体験や生産性に直接影響を与える、プレミアムスマートフォン、自動車用インストルメントクラスター、およびプロフェッショナルなコンピューティング環境において、特に価値が高いものとなっています。
この分野の重要性について、産業のリーダーたちはしばしば「光学透明度の革命」と表現しています。2026年のSociety for Information Display(SID)カンファレンスで講演した、3M社のディスプレイ技術部門責任者であるトーマス・ギールハー博士は、現代のアンチグレアフィルムには、ナノ構造表面と精密な光拡散機能が統合されていると説明しました。これらのフィルムは、4Kおよび8K解像度におけるピクセルの鮮明さを維持しつつ、表面反射を排除します。このアプローチは、ディスプレイの高密度化や、色精度を損なうことなくブルーライトへの曝露を低減したいという高まるニーズに、市場がいかに適応しているかを反映しています。
特定の視聴環境に対応するために高度な表面エンジニアリングを応用するメーカーは、市場シェアを拡大する上で有利な立場にあります。蛾の目のナノ構造、多層コーティング剤、ハイブリッド反射防止システムを統合することで、アンチグレアフィルムメーカーは、今日のディスプレイ性能と目の健康に関する要件に密接に対応しています。
セグメント別分析
デジタル眼精疲労への関心の高まりが、アンチグレアフィルム市場においてディスプレイ保護を主要な用途として位置づけているのはなぜでしょうか?
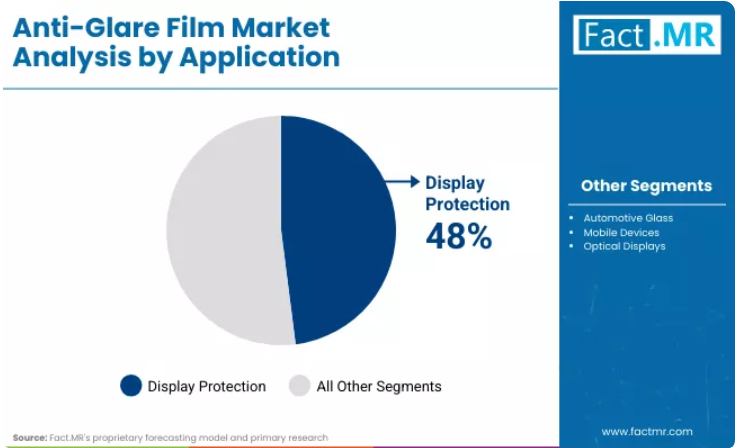
ディスプレイ保護は、長時間の画面使用時の視認性を直接向上させるため、アンチグレアフィルム市場の48%を占めています。仕事、教育、娯楽のあらゆる場面で、画面を見る時間は増え続けています。現在、多くのユーザーが1日の大半をデジタルディスプレイの前で過ごしています。
医学的研究によると、長時間の画面閲覧は目の疲れ、頭痛、睡眠障害と関連していることが示されています。アンチグレアフィルムは、こうした影響を軽減するのに役立ちます。マットコーティング剤、ナノ構造表面、光拡散層は、輝度や色精度を維持しつつ、反射を最小限に抑えます。これらのフィルムは、ユーザーが画面の輝度を上げる必要なく、さまざまな照明条件下で優れた性能を発揮します。また、タッチスクリーンや保護ガラスとの互換性も維持されており、使いやすさや画質を損なうことなく快適さを提供します。
なぜマットコーティング技術の台頭が、アンチグレアフィルムの光学的な選好を再構築しているのでしょうか?
マットコーティングは、グレアを低減するための信頼性が高く手頃な手段であるため、50%の市場シェアを占めています。表面のテクスチャ処理により、反射光が拡散され、天井照明や窓からの鏡のような反射が除去されます。メーカーがマットコーティングを好む理由は、複雑さを最小限に抑えつつ、即座にグレアを低減できるからです。
標準解像度のディスプレイにおいては、画像の鮮明さも許容範囲内に保たれます。マット加工は既存のフィルム生産ラインに容易に統合でき、一般的な接着ラミネート工程とも相性が良いです。この性能、拡張性、コストのバランスにより、マットコーティング剤は、高度な光学性能が求められないがグレア制御が必要な、民生用電子機器、自動車用ディスプレイ、産業用スクリーンにおける標準的なソリューションとなっています。
アンチグレアフィルム市場の成長要因、制約要因、および動向
成長要因:アンチグレアフィルム市場の最大の成長要因は、世界的なスクリーン使用時間の増加です。リモートワークやオンライン学習の普及により、ディスプレイの長時間使用は避けられないものとなっています。これにより、視覚疲労や目の健康に対する懸念が高まっています。
職場における規制も一因となっています。ドイツのDGUV V3などの基準では、業務用モニターや産業用ディスプレイにおけるグレア制御が義務付けられています。こうした規制により、オフィス、工場、制御室などで安定した需要が生まれています。同時に、ナノインプリント技術や生物にヒントを得た表面設計の進歩により、画質を損なうことなく、より効果的なグレア低減が可能になっています。これらの技術は、4Kや8Kスクリーンを含む高解像度ディスプレイへの採用を後押ししています。
抑制要因:需要は堅調であるものの、技術的なトレードオフは依然として残っています。従来型のマットコーティング剤は光を散乱させるため、高解像度ディスプレイでは画像の鮮明さが損なわれる可能性があります。これにより、鮮明さが極めて重要なプレミアムデバイスへの採用が制限されています。防眩機能と他の機能を組み合わせると、複雑さが増します。指紋防止、ブルーライトカット、または反射防止層も兼ね備えたフィルムには、精密な光学調整が必要です。製造プロセスが複雑になるにつれて、製造コストも増加します。その結果、一部の電子ブランドは、特殊な設備や長い生産サイクルを必要とする高度な防眩フィルムの採用に躊躇しています。
トレンド: ナノ構造表面エンジニアリング 蛾の目に着想を得たナノ構造表面が、研究段階から実用化へと移行しつつあります。これらのパターンは、光を散乱させるのではなく、屈折率を段階的に変化させることで反射を低減します。その結果、鮮明さを損なうことなく、眩しさを大幅に軽減することができます。ナノインプリントリソグラフィーに投資するメーカーは、プレミアム用途において優位性を獲得しています。これらのフィルムは、超高解像度ディスプレイに対応しつつ、視認性を向上させるため、プロフェッショナル向けビジュアライゼーションやハイエンドの民生用電子機器において魅力的な選択肢となっています。
トレンド:ブルーライト低減と防眩機能を組み合わせたハイブリッドシステム ブルーライト低減と防眩機能を組み合わせたハイブリッドフィルムが注目を集めています。これらの製品は、有害な青色波長を吸収すると同時に、表面反射も低減します。機能を1枚のフィルムに統合することで、メーカーは組み立て工程の複雑さを軽減できます。これらのソリューションは、目の快適さや概日リズムの健康が優先される、プロフェッショナルユーザー、医療用ディスプレイ、および長時間のコンピューティング環境において、高い需要が見込まれます。
主要国別の防眩フィルム市場分析
電気自動車のコックピットの進化は、中国における防眩フィルムの市場拡大にどのような影響を与えているのでしょうか?
中国の防眩フィルム市場は、電気自動車のコックピットデザインの急速な変化に牽引され、年平均成長率(CAGR)14.8%で拡大しています。現在、国内の自動車メーカーは、デジタルインテリアを重要な差別化要因と位置づけています。3画面構成のダッシュボードやパノラマ型ヘッドアップディスプレイが標準装備となりつつあります。BYDやNIOなどのブランドは、グレアの影響を強く受けやすい大型の曲面ディスプレイを採用しています。
さまざまな角度から差し込む太陽光により、車室内では反射の問題が生じています。この課題に対処するため、BenQ Materialsは2026年初頭に、グレア防止と反射防止機能を統合した自動車用偏光フィルムを発売しました。これらのフィルムは、超高解像度の鮮明さを維持しつつ、きらめきやフロントガラスへの反射を最小限に抑えます。この需要は、先進運転支援システム(ADAS)と、プレミアムなインテリアデザインへの期待が融合していることを反映しています。
米国において、コンピュータビジョン症候群はアンチグレアフィルムの需要をどのように牽引しているのでしょうか?
米国市場は、リモートワークやハイブリッド勤務従事者におけるコンピュータビジョン症候群の症例増加に後押しされ、年平均成長率(CAGR)12.0%で拡大しています。画面の前で長時間過ごすことは、慢性的な眼精疲労、頭痛、視覚的疲労を引き起こしています。医療専門家は、視力矯正を処方する前に、画面環境の改善を推奨する傾向が強まっています。
アンチグレアフィルムは、多くの場合、最初の解決策となります。これにより、グレアの低減とブルーライトカット機能を兼ね備えたハイブリッドフィルムへの需要が加速しています。3M社は、2026年の企業向けノートパソコンの買い替えサイクルに対応するため、高透明度のアンチグレアフィルムおよびプライバシーフィルムの生産を拡大しました。雇用主は現在、画面のエルゴノミクスを、単なるオプションの付属品ではなく、職場のウェルネスの一部として捉えています。
ドイツにおける職場安全規制は、アンチグレアフィルムの導入にどのような変化をもたらしているのでしょうか?
ドイツの市場は、厳格な職場安全規制に後押しされ、年平均成長率(CAGR)11.2%で成長しています。DGUV V3規格では、画面の反射や視覚的疲労に対する管理措置の文書化が義務付けられています。この規制への準拠が、高度な光学ソリューションの導入を促進しています。
蛾の目のようなナノ構造フィルムは、鮮明さを損なうことなくグレアを低減するため、従来型のマットコーティング剤に取って代わりつつあります。これらのフィルムは、明るい産業用照明の下でも優れた性能を発揮します。モンディ・グループは、産業用制御盤や医療用モニターに、ナノエッチング加工を施したアンチグレアフィルムを導入しました。ドイツでは、グレアの低減はもはや設計上の選択肢ではありません。工場や医療施設において、文書化された安全要件となっています。
屋外でのデバイスの視認性は、日本におけるアンチグレアフィルムの革新をどのように牽引しているのでしょうか?
日本のアンチグレアフィルム市場は、物流効率化の取り組みや労働力の高齢化を背景に、年平均成長率(CAGR)9.8%で成長しています。倉庫では、屋外や荷役場の近くで使用される堅牢なタブレットへの依存度が高まっています。これらのデバイスは、直射日光の下でも視認性を維持しつつ、タッチ感度を保つ必要があります。
標準的なフィルムは、10万ルクスの照度条件下では機能しないことがよくあります。日東電工は2026年初頭に、抗ウイルス機能とアンチグレア機能を兼ね備えたハイブリッドフィルムを発売しました。この製品は、同社の「Virus Weeper」技術を公共のキオスクや交通機関のタッチスクリーンへと拡大したものです。このソリューションは、衛生面と屋外での視認性の両方を満たしており、多機能な素材革新に重点を置く日本の姿勢を反映しています。
競合状況
顧客の期待が、単なる反射低減から多機能で用途に特化したソリューションへと移行するにつれ、アンチグレアフィルム市場の競合状況は顕著に変化しました。2024年には、競争は主に光学性能と製造規模に焦点が当てられていました。
3Mなどの企業は、実績のあるマイクロレプリケーション技術と幅広い民生用電子機器への展開力を武器に市場をリードし、一方、三菱化学はプレミアムスマートフォンディスプレイ向けの低ヘイズフィルムに注力しました。コベストロは自動車用ガラス向けのポリカーボネート基板を通じてより支援的な役割を果たし、日東電工はニッチな医療用および公共のタッチスクリーン用途に対応しました。
2026年までに、各社の差別化はさらに深まりました。アンチグレアフィルムは、目の健康、職場の安全、電気自動車のコックピットデザインに対応する統合光学システムへと進化しました。3Mは、従業員のウェルネスへの関心の高まりを反映し、企業向けノートパソコン向けのブルーライトカットとアンチグレアを兼ね備えたハイブリッドソリューションへと事業を拡大しました。
三菱化学は、ナノ構造表面技術を採用することで、超プレミアムディスプレイ分野での地位を強化しました。コベストロは、大型曲面ディスプレイやヘッドアップディスプレイのプログラムを支援することで、自動車OEMメーカーとの連携を強化しました。日東電工は、防眩機能と抗菌・抗ウイルス特性を組み合わせた多機能フィルムを通じて、市場での存在感を高めました。全体として、2026年の市場リーダーシップは、画一的なディスプレイ保護ではなく、表面工学の専門知識、多機能の統合、そして特定の環境に合わせて眩しさの制御を最適化する能力にますます依存するようになっています。
最近の動向
- 2025年8月、デクセリアルズ社は、高度なスパッタリング技術を用いて製造された同社の反射防止フィルムが、6年連続で世界最大の市場シェアを獲得したと発表しました。これは、グレアの低減と耐久性が極めて重要な自動車および民生用電子機器用途において、高視認性ディスプレイへの需要が高まっていることが要因です。
- 2025年9月、産業分析によると、Xinmei社が偏光板表面処理フィルムの大規模生産ラインに多額の投資を行ったことが報告されました。これは、スマートフォンから自動車用ヘッドアップディスプレイに至るまで、ディスプレイの鮮明度を高め、グレアを低減する光学フィルムに対する世界的な需要の高まりを反映しており、各社が高性能とサプライチェーンの生産能力拡大とのバランスを図ろうとしていることを示しています。
グレア防止フィルム市場の主要企業
- 3M
- Mitsubishi Chemical
- Covestro
- Nitto Denko
アンチグレアフィルム市場のセグメント別分析
- 用途別セグメント:
- ディスプレイ保護
- 自動車用ガラス
- モバイル機器
- 光学ディスプレイ
- コーティング剤:
- マットコーティング剤
- ナノコーティング剤
- 光拡散コーティング剤
- 反射防止コーティング剤
- 基材フィルム:
- PETフィルム
- ポリカーボネート
- アクリルフィルム
- PET/PCフィルム
- 地域:
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ヨーロッパのその他地域
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカのその他地域
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 光学技術および表面エンジニアリングの分析
- 戦略的洞察と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義
- 調査の範囲
- 市場の制限事項
- 調査方法
- 各章の構成
- 分析フレームワークと仮定
- 市場構造と需要の兆候
- ベンチマークおよび市場横断的な検証
- 市場規模の算出および予測アプローチ
- 調査設計およびエビデンスの枠組み
- 二次調査情報源
- 一次調査および専門家インタビュー
- データの三角測量および検証
- ツール、モデル、および参照データベース
- 市場の背景
- 市場のダイナミクス
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測分析
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析
- ポーターの5つの力分析
- 規制および人間工学的基準の概況
- 市場のダイナミクス
- 2021-2025年の世界のアンチグレアフィルム市場分析および2026-2036年の予測
- 過去の市場規模分析
- 現在および将来の市場規模予測
- 前年比成長トレンド分析
- 絶対額(ドル)ベースの機会分析
- 価格動向分析
- 用途セグメント別の世界のアンチグレアフィルム市場分析
- ディスプレイ保護
- 自動車用ガラス
- モバイルデバイス
- 光学ディスプレイ
- コーティング技術別の世界のアンチグレアフィルム市場分析
- マットコーティング剤
- ナノコーティング剤
- 光拡散コーティング剤
- 反射防止コーティング剤
- 基材フィルム別の世界のアンチグレアフィルム市場分析
- PETフィルム
- ポリカーボネート
- アクリルフィルム
- PET/PCフィルム
- 地域別 世界アンチグレアフィルム市場分析
- 北米
- ヨーロッパ
- アジア太平洋
- 南米アメリカ
- 中東・アフリカ
- 地域および国別の市場分析
- 北米(米国、カナダ)
- ヨーロッパ(ドイツ、英国、フランス、イタリア)
- アジア太平洋(中国、インド、日本、韓国、オーストラリア)
- 南米アメリカ(ブラジル、メキシコ、アルゼンチン)
- 中東・アフリカ
- 競合環境
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーク分析
- 主要企業の市場シェア分析
- 最近の動向と戦略的取り組み
- 企業プロファイル
- 3M
- 三菱化学
- コベストロ
- 日東電工
- 使用された仮定および略語
表の一覧
- アンチグレアフィルム市場の主なポイント
- 世界のアンチグレアフィルム市場規模(10億米ドル)、2021年から2036年
- 世界のアンチグレアフィルム市場の前年比成長率(%)、2021年から2036年
- 世界のアンチグレアフィルム市場の絶対的な市場機会分析(10億米ドル)、2026年から2036年
- 世界のアンチグレアフィルム市場の価格分析、2021年から2036年
- 用途セグメント別の世界のアンチグレアフィルム市場規模(10億米ドル)、2021年から2036年
- コーティング技術別の世界のアンチグレアフィルム市場規模(10億米ドル)、2021年から2036年
- ベースフィルム別 世界のアンチグレアフィルム市場規模(10億米ドル)、2021年~2036年
- 地域別 世界のアンチグレアフィルム市場規模(10億米ドル)、2021年~2036年
- 国別 北米のアンチグレアフィルム市場規模(10億米ドル)、2021年~2036年
- 北米アンチグレアフィルム市場規模(10億米ドル):用途別、2021年~2036年
- 北米アンチグレアフィルム市場規模(10億米ドル):コーティング技術別、2021年~2036年
- 北米アンチグレアフィルム市場規模(10億米ドル):基材別、2021年~2036年
- 国別 北米アンチグレアフィルム市場の魅力度分析
- 国別 ヨーロッパアンチグレアフィルム市場規模(10億米ドル)、2021年から2036年
- 用途セグメント別 ヨーロッパアンチグレアフィルム市場規模(10億米ドル)、2021年から2036年
- ヨーロッパのアンチグレアフィルム市場規模(10億米ドル、コーティング技術別、2021年~2036年)
- ヨーロッパのアンチグレアフィルム市場規模(10億米ドル、基材別、2021年~2036年)
- ヨーロッパのアンチグレアフィルム市場の魅力度分析(国別)
- アジア太平洋地域のアンチグレアフィルム市場規模(10億米ドル):国別、2021年~2036年
- アジア太平洋地域のアンチグレアフィルム市場規模(10億米ドル):用途別、2021年~2036年
- アジア太平洋地域のアンチグレアフィルム市場規模(10億米ドル):コーティング技術別、2021年~2036年
- アジア太平洋地域のアンチグレアフィルム市場規模(10億米ドル):基材別、2021年~2036年
- アジア太平洋地域のアンチグレアフィルム市場の魅力度分析(国別)
- 南米のアンチグレアフィルム市場規模(10億米ドル):国別、2021年~2036年
- 南米アメリカにおけるアンチグレアフィルム市場の魅力度分析(国別)
- 中東・アフリカにおけるアンチグレアフィルム市場規模(10億米ドル)(国別、2021年~2036年)
- 中東・アフリカにおけるアンチグレアフィルム市場の魅力度分析(国別)
- 世界のアンチグレアフィルム市場シェア(%)(用途別、2025年)
- 用途別 世界のアンチグレアフィルム市場シェア(%)、2036年
- コーティング技術別 世界のアンチグレアフィルム市場シェア(%)、2025年
- コーティング技術別 世界のアンチグレアフィルム市場シェア(%)、2036年
- 基材別 世界のアンチグレアフィルム市場シェア(%)、2025年
- 2036年のベースフィルム別世界アンチグレアフィルム市場シェア(%)
- 2025年の地域別世界アンチグレアフィルム市場シェア(%)
- 2036年の地域別世界アンチグレアフィルム市場シェア(%)
- アンチグレアフィルム市場の競争状況ダッシュボード
- アンチグレアフィルム市場の競争ベンチマーク分析
- 地域別主要企業のアンチグレアフィルム市場シェア分析
- 用途セグメント別 主要企業のアンチグレアフィルム市場シェア分析
- コーティング技術別 主要企業のアンチグレアフィルム市場シェア分析
- 基材別 主要企業のアンチグレアフィルム市場シェア分析
図表一覧
- 2021年から2036年までの世界のアンチグレアフィルム市場規模(10億米ドル)
- 世界のアンチグレアフィルム市場の前年比成長率(%)、2021年~2036年
- 世界のアンチグレアフィルム市場の絶対的な市場機会分析(10億米ドル)、2026年~2036年
- アンチグレアフィルム市場のバリューチェーン分析
- アンチグレアフィルム市場のサプライチェーン分析
- アンチグレアフィルム市場の投資実現可能性マトリックス
- アンチグレアフィルム市場のPESTLE分析
- アンチグレアフィルム市場のポーターの5つの力分析
- アンチグレアフィルム市場の製品ライフサイクル分析
- アンチグレアフィルム市場の機会マップ分析
- アンチグレアフィルム市場のシナリオ予測分析
- 用途セグメント別世界アンチグレアフィルム市場シェア(%)、2025年
- 用途セグメント別世界アンチグレアフィルム市場シェア(%)、2036年
- コーティング技術別 世界のアンチグレアフィルム市場シェア(%)、2025年
- コーティング技術別 世界のアンチグレアフィルム市場シェア(%)、2036年
- 基材別 世界のアンチグレアフィルム市場シェア(%)、2025年
- 基材別 世界のアンチグレアフィルム市場シェア(%)、2036年
- 地域別 世界のアンチグレアフィルム市場シェア(%)、2025年
- 地域別 世界のアンチグレアフィルム市場シェア(%)、2036年
- 北米のアンチグレアフィルム市場規模(10億米ドル)、2021年~2036年
- ヨーロッパのアンチグレアフィルム市場規模(10億米ドル)、2021年~2036年
- アジア太平洋地域のアンチグレアフィルム市場規模(10億米ドル)、2021年~2036年
- 南米アメリカのアンチグレアフィルム市場規模(10億米ドル)、2021年~2036年
- 中東・アフリカのアンチグレアフィルム市場規模(10億米ドル)、2021年~2036年
- 北米 アンチグレアフィルム市場シェア(%)国別、2025年
- 北米 アンチグレアフィルム市場シェア(%)国別、2036年
- ヨーロッパ アンチグレアフィルム市場シェア(%)国別、2025年
- ヨーロッパ アンチグレアフィルム市場シェア(%)国別、2036年
- アジア太平洋地域のアンチグレアフィルム市場シェア(%)国別、2025年
- アジア太平洋地域のアンチグレアフィルム市場シェア(%)国別、2036年
- 競合環境ポジショニングマトリックス – アンチグレアフィルム市場
- アンチグレアフィルム市場の競合ダッシュボード
- アンチグレアフィルム市場における主要企業のシェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









