特定用途向け集積回路(ASIC)市場は、業界を問わず、カスタマイズされた高性能かつ省エネ型の半導体ソリューションに対する需要の高まりに牽引されています。民生用電子機器、自動車、通信、産業用オートメーション分野の成長が、ASICの導入を後押ししています。例えば、2023年11月、Alchip Technologies社は「Design Solutions Forum」において、先進的な自動車用ASICプラットフォームを発表し、自動車用ICの生産を強化しました。このプラットフォームは、ADAS(先進運転支援システム)および自動運転技術を向上させる6つの専用モジュールを備えています。AI、IoT、5G技術の台頭により、高速処理と低消費電力に対する需要がさらに加速しています。さらに、チップ設計および製造技術の進歩により、特定の用途に合わせた費用対効果の高いコンパクトなソリューションが可能になっています。データセンター、ブロックチェーン、自動運転車の拡大も、ASICの開発を後押ししています。
米国の特定用途向け集積回路(ASIC)市場は、AI、IoT、5G、クラウドコンピューティングにおける、カスタマイズされた高性能半導体への需要の高まりに牽引されています。EVや自動運転車を含む自動車用エレクトロニクスの成長が、ASICの採用を後押ししています。データセンターやブロックチェーンアプリケーションの拡大は、低消費電力かつ高速なプロセッサへの需要をさらに押し上げています。5Gインフラの急速な拡大は、通信各社がネットワークの最適化に向けて高性能かつ低消費電力のチップを求めていることから、ASICの採用をさらに加速させています。例えば、FCCの2024年報告書によると、2023年の米国における5Gネットワークへの投資総額は302億ドルに達したことが明らかになっています。AT&T、T-Mobile、Verizonをはじめとする主要プロバイダーは、サービス提供範囲を人口の97%にまで拡大しました。Massive MIMOやOpen RANといった革新的な技術により、ネットワーク全体の容量、速度、およびユーザー体験が向上しています。さらに、国内の半導体製造を支援する政府の取り組みや、チップ設計・製造技術の進歩も、市場の成長を後押ししています。防衛および航空宇宙分野も、米国におけるASICの革新に貢献しています。
特定用途向け集積回路(ASIC)市場の動向:
民生用電子機器および多様な産業用途における製品需要の増加
スマートフォン、スマートウォッチ、タブレットなどの民生用電子機器に対する需要の高まりが、市場の拡大を牽引しています。特定用途向け集積回路(ASIC)とは、特定の用途や機能のために特別に設計された集積回路の一種です。これらの回路は、複数の中小規模の集積回路の機能を1つのチップに統合することで、システム全体の完全な統合を可能にし、システムの要件との互換性を確保します。その結果、集積回路は医療、通信、自動車、電気・電子機器など、さまざまな産業で広く利用されています。自動車産業においては、先進運転支援システム(ADAS)や電気自動車(EV)技術の導入が進んでいることから、専用チップへの需要が高まっています。業界レポートによると、2023年に日本の自動車業界では、電気自動車や技術的に先進的なモデルを含む約777万台の乗用車が生産されました。さらに、通信や民生用電子機器分野における特定用途向け集積回路(ASIC)への需要の高まりは、高効率でコンパクト、かつカスタマイズ可能なソリューションへの需要によって後押しされています。
カスタマイズ化、効率化、および大量生産ニーズの高まり特定用途向け集積回路(ASIC)とは、特定の基準を満たすように設計されたカスタマイズされた集積回路(IC)のことです。このICは、用途や要件を念頭に置いて設計・製造されます。ASICは大量生産に非常に適しているため、製造、自動車、産業用など、さまざまな業界で広く利用されています。例えば、2025年1月、インフィニオンは、電気自動車のトラクションインバータ向けに特別に設計された新しいEiceDRIVER™絶縁型ゲートドライバICを発売しました。IGBTおよびSiC技術をサポートし、AEC認定およびISO 26262準拠を取得したこれらのデバイスは、HybridPACK™ Drive G2 Fusionモジュールの性能を向上させ、高度な安全性とモニタリング機能を備えた最大300 kWの高性能インバーターを実現します。2023年に約900万台の自動車を生産した日本の自動車業界は、効率的で専門性の高いチップソリューションに対する需要の高まりをさらに浮き彫りにしています。特定用途向け集積回路(ASIC)は、1つのチップ上で複数の機能を実行できる点で価値が高く、これがASICへの関心を高め、ASIC市場の動向に好影響を与えると期待されています。航空宇宙分野におけるASIC技術の利用拡大ASICは、日中の照明から暗視モードへの切り替えを管理するコックピット照明、機内データ処理プロトコルの実装、慣性ステアリングのための加速度計データの高速度・高精度処理など、さまざまな航空機用途でますます活用されています。その結果、航空宇宙分野におけるASIC技術の採用拡大が見込まれており、予測期間を通じて市場を牽引すると予想されます。さらに、フィールド・プログラマブル・ゲート・アレイ(FPGA)は、航空分野における論理ソリューションに対して、優れた性能や堅牢なIPのようなマイクロプロセッサ、およびプログラマブルデバイス内のメモリインターフェースなど、大きな利点を提供しており、航空宇宙用途での採用がより魅力的になっています。また、ASICチップは、個人がセキュリティ検査を無事に通過したことを確認することで、航空および海事分野のセキュリティ識別において重要な役割を果たしています。いくつかの企業は、航空宇宙産業向けに特化したASICの製造を専門としています。例えば、ハネウェル・インターナショナル社は、最大1,500万ゲートに対応可能なカスタムASICを開発しています。さらに、支援的な政府規制が先進技術の採用を後押ししており、これが航空宇宙セクターの成長を促進し、特定用途向け集積回路(ASIC)市場における最近の進展を牽引しています。
特定用途向け集積回路(ASIC)市場のセグメンテーション:
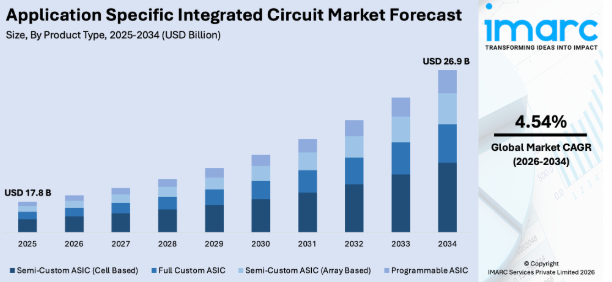
IMARC Groupは、市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、市場を製品タイプおよび用途に基づいて分類しています。
製品タイプ別分析:
- フルカスタムASIC
- セミカスタムASIC(セルベース)
- セミカスタムASIC(アレイベース)
- プログラマブルASIC
2025年には、セミカスタムASIC(セルベース)が市場シェアの約49.8%を占め、市場をリードしています。セミカスタムASIC市場において、セルベースのサブカテゴリーが最大のシェアを占めており、世界全体の売上高の大部分を占めています。この優位性は、デジタルロジックやインダクタンス、静電容量といった電気的特性に起因しており、これらにより電気的性能の向上と部品密度の向上が実現されています。さらに、高度なスタティックRAM(SRAM)やインターネットプロトコル(IP)コアの統合により、セルベースASICの汎用性がさらに高まり、設計の複雑さにかかわらず多様な製品での利用が可能となり、システムの円滑な動作が保証されます。
フルカスタムASICとは異なり、セルベースのセミカスタムASICは、あらかじめ設計されたロジックセルを利用するため、開発期間とコストの削減につながります。この手法は、カスタマイズ性とコスト効率のバランスを両立させており、フルカスタム設計に通常伴う高額なコストをかけずに、ニーズに合わせたソリューションを求める企業にとって魅力的な選択肢となっています。これにより、市場における主導的地位がさらに強固なものとなっています。
用途別分析:
- 通信
- 自動車
- 民生用電子機器
- その他
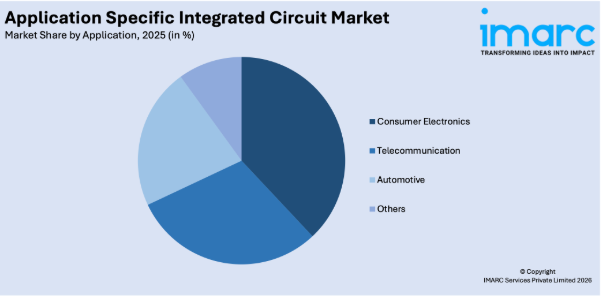
2025年には、民生用電子機器が約37.6%の市場シェアを占め、市場を牽引すると見込まれています。民生用電子機器業界は最大の市場シェアを占めており、特定用途向け集積回路(ASIC)市場の明るい見通しに寄与しています。この分野は、主に世界的なスマートフォン、タブレット、ノートパソコンにおける特定用途向け集積回路(ASIC)の採用拡大により、バリューチェーンに関わるすべての関係者にとって大きな成長の見通しをもたらすものと見込まれています。ASICには、消費電力の低減、IPセキュリティの強化、コンパクトなフォームファクター、帯域幅の拡大など、さまざまな利点があります。これらの集積回路は、民生用電子機器に加え、通信、医療、産業用アプリケーションなど、さまざまな業界で広く利用されています。さらに、民生用電子機器における急速なイノベーションサイクルは、優れたグラフィックス、高速接続、バッテリー性能の向上といった特定の機能を提供するカスタマイズされたソリューションへの需要を生み出しています。民生用電子機器の大規模な生産と広範な普及は、このセグメントにおける特定用途向け集積回路(ASIC)市場の需要をさらに拡大させ、同セグメントが最大の市場シェアを占める地位を確固たるものにしています。
地域別分析:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、北米が36%を超える最大の市場シェアを占めました。北米地域は、特定用途向け集積回路(ASIC)市場における主導的な地位を確立しており、予測期間中に大幅な収益成長を遂げています。この大幅な増加は、同地域におけるASICの需要を牽引するいくつかの重要な要因と関連しています。急速な経済発展と産業の発展に後押しされ、エネルギー効率の高いデバイスへのニーズが高まっています。さらに、同地域におけるスマートフォンの利用拡大も、市場の拡大に重要な役割を果たしています。こうしたデバイスの普及拡大は、ASIC市場の成長にとって好ましい環境を醸成しています。その他の要因としては、進行中のデジタル化の取り組み、先端技術の導入急増、自動車用電子機器の革新、および小型化への需要の高まりなどが挙げられます。
地域別の主なポイント:
米国における特定用途向け集積回路(ASIC)市場の分析
2025年、米国は北米の特定用途向け集積回路(ASIC)市場の85.50%以上を占めました。通信、自動車、民生用電子機器を含む多くの分野からの需要の高まりにより、米国の特定用途向け集積回路(ASIC)市場は急速に拡大しています。半導体産業協会(SIA)によると、2023年時点で米国の半導体市場規模は約2,500億米ドルでした。電気自動車(EV)は専用チップの需要においてかなりの割合を占めており、2023年に米国で販売された電気自動車は約120万台で、自動車総販売台数の7.6%を占めています。ハイテク産業は、5G技術やデータセンターなどのイノベーションを原動力として成長を推進しています。これらの産業は、米国が世界的な競争力を維持できるよう、インテル、NVIDIA、クアルコムといった市場の大手企業に大きな責任を負っています。半導体製造を奨励する連邦政府の政策により、国内の生産能力の強化が進められており、ASIC業界において米国は他国を大きく引き離してトップの地位を確立しています。
欧州の特定用途向け集積回路(ASIC)市場分析
欧州の特定用途向け集積回路(ASIC)産業は、自動車および産業分野における技術進歩への同地域の取り組みに伴い、進化を遂げています。業界レポートによると、2023年の欧州における電気自動車(EV)の販売台数は大幅な伸びを記録しました。データによると、184万台以上のバッテリー式電気自動車(BEV)が販売され、市場シェア全体の16%を占めました(Inside-Evs.com)。これは、自動車メーカーが効率化や自動化のために高度な半導体技術を導入するにつれ、EVの普及がASICなどの専用チップの需要に影響を与えていることを意味します。ドイツとフランスは自動運転プロジェクトの最前線に立っており、これがASICの開発をさらに推進しています。インフィニオンやSTマイクロエレクトロニクスなどの欧州の半導体企業は、車両の安全性とコネクティビティを向上させるため、次世代チップの設計に投資しています。国内の半導体生産を支援する政府の政策により、ASICのイノベーションにおける欧州の役割が確固たるものとなっています。
アジア太平洋地域の特定用途向け集積回路(ASIC)市場分析
アジア太平洋地域の特定用途向け集積回路(ASIC)市場は、自動車、通信、民生用電子機器分野における技術革新を背景に成長しています。日本の堅調な自動車産業は、ASIC需要の主要な牽引要因の一つです。業界レポートによると、2023年、日本は乗用車を約777万台生産し、前年の約657万台から増加しました。バスやトラックを含めた国内総生産台数は、約900万台に達しました。先進運転支援システム(ADAS)と電気自動車(EV)技術の融合が進んでいることが、自動車業界におけるASICの利用を後押ししています。一方、中国は、通信やAIベースのアプリケーション向けASICへの投資が増加しており、引き続き半導体の主要な消費国となっています。インドも、政府の支援により国内でのチップ生産が促進され、半導体の注目地域となりつつあります。各地域の競合国は、輸入への依存度を低減するためにサプライチェーンを強化しており、これによりアジア太平洋地域は世界のASIC業界において主要な競争地域となっています。
ラテンアメリカの特定用途向け集積回路(ASIC)市場分析
ラテンアメリカのASIC市場は、自動車用電子機器、通信、産業用途への投資により着実に拡大しています。同地域最大の経済大国であるブラジルでは、特に自動車産業において、ニッチなチップへの需要が高まっています。業界レポートによると、2022年のブラジルの自動車セクターの生産台数は200万台を超え、これが高性能ASICの需要につながっています。また、同地域のデジタルインフラやモバイル通信網の拡充も、市場を牽引しています。ある業界レポートによると、メキシコは半導体生産の拠点として急速に台頭しており、これが地域のサプライチェーンの統合を促進しているとのことです。現地のメーカーは、先進的なASIC技術を地域に導入するため、海外企業との提携にますます注力しています。
中東・アフリカにおける特定用途向け集積回路(ASIC)市場の分析
中東・アフリカのASIC市場は、通信、防衛、自動車などの産業における技術の進化を背景に拡大しています。米国国際貿易局によると、2022年のサウジアラビアの防衛・技術分野への支出は約400億米ドルに達しており、これがカスタマイズされた集積回路への需要に反映されています。アフリカでは、南アフリカなどの国々が通信や自動車産業向けにASICを導入しており、自動車産業では電気自動車やスマート技術がターゲットとなっています。中東では、UAEなどの国々におけるデジタルトランスフォーメーションへの注力が、最先端のASICソリューションへの投資に影響を与えており、世界的な半導体市場において同地域の地位をさらに高めています。
競争環境:
主要な特定用途向け集積回路(ASIC)企業は、市場での存在感を強化するため、研究開発に積極的に注力している著名な企業です。主要なASIC企業は、市場の成長を確保するために、先進的な設計技術への投資や生産能力の拡大を進めています。また、民生用電子機器、自動車、通信などの分野における需要の高まりに応えるため、より省エネで高性能なASICの開発に注力しています。さらに、これらの企業は、設計能力を強化し、新製品の市場投入までの時間を短縮するため、業界のリーダー企業と戦略的提携や協業を締結しています。柔軟かつ拡張性の高い製造プロセスを採用することで、生産コストを削減し、中小企業を含むより幅広い顧客層へのアクセスを改善しています。また、市場リーチを拡大するために他のテクノロジー企業や業界のリーダー企業と戦略的提携を結んでおり、それによってASIC市場の収益拡大に貢献しています。
本レポートでは、特定用途向け集積回路(ASIC)市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを紹介しています:
- Analog Devices Inc.
- Infineon Technologies AG
- Intel Corporation
- Maxim Integrated Products Inc.
- NXP Semiconductors N.V.
- ON Semiconductor
- Qualcomm Incorporated
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
最新ニュースと動向:
2025年1月:インフィニオンは、電気自動車のトラクションインバータ向けに特別に設計された新しいEiceDRIVER™絶縁型ゲートドライバICを発売しました。AEC認定を受け、ISO 26262に準拠したこれらのデバイスは、IGBTおよびSiC技術の両方をサポートしています。これらはHybridPACK™ Drive G2 Fusionモジュールを強化し、高度な安全性と監視機能を備え、最大300 kWの高性能インバータを実現します。
2024年12月:オンセミは、ユナイテッド・シリコン・カーバイドを含むコーヴォ社のSiC JFET技術事業を1億1,500万米ドルで買収すると発表しました。この戦略的動きにより、オンセミのEliteSiCポートフォリオが強化され、AIデータセンターの電力効率が向上するとともに、EV用バッテリー切断装置やソリッドステート回路ブレーカーにおける同技術の活用が促進されます。
2024年9月:インテルは、米国内の半導体製造を強化する「Secure Enclave」プログラムに対し、「CHIPS法」に基づく最大30億米ドルの資金調達を確保しました。この取り組みは、安全な国内チップ供給の確保と、2025年までの量産に向けたインテル・ファウンドリーの18Aプロセスの推進を目的とした、SHIPおよびRAMP-Cを通じた米国防総省(DoD)との協業を補完するものです。
2024年8月:テキサス・インスツルメンツ(TI)は、「CHIPS and Science Act」から最大16億米ドルの資金調達を行うための予備合意を締結しました。この投資により、テキサス州およびユタ州に3つの300mm半導体ウェハー工場が建設されることになります。TIは、アナログおよび組み込み処理用半導体の生産能力を拡大する計画であり、2029年までに総額180億米ドルの追加投資を目指しています。
2023年9月:インテルは、完全同型暗号(FHE)に伴うパフォーマンスのオーバーヘッドを最小限に抑えることを目的とした、特定用途向け集積回路(ASIC)アクセラレータの開発計画を発表しました。さらに、同社は今年後半に、開発者向けの暗号化コンピューティング・ソフトウェア・ツールキットのベータ版をリリースする予定です。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の特定用途向け集積回路(ASIC)市場
5.1 市場の概要
5.2 市場の動向
5.3 COVID-19の影響
5.4 市場予測
6 製品タイプ別の市場内訳
6.1 フルカスタムASIC
6.1.1 市場動向
6.1.2 市場予測
6.2 セミカスタムASIC(セルベース)
6.2.1 市場動向
6.2.2 市場予測
6.3 セミカスタムASIC(セルベース)
6.3.1 市場動向
6.3.2 市場予測
6.4 プログラマブルASIC
6.4.1 市場動向
6.4.2 市場予測
7 用途別市場内訳
7.1 通信
7.1.1 市場動向
7.1.2 市場予測
7.2 自動車
7.2.1 市場動向
7.2.2 市場予測
7.3 民生用電子機器
7.3.1 市場動向
7.3.2 市場予測
7.4 その他
7.4.1 市場の動向
7.4.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場の動向
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場の動向
8.1.2.2 市場予測
8.2 アジア太平洋地域
8.2.1 中国
8.2.1.1 市場動向
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場動向
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場の動向
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場の動向
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場の動向
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場動向
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場動向
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場の動向
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場の動向
8.3.2.2 市場予測
8.3.3 英国
8.3.3.1 市場の動向
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場の動向
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場の動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場の動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場の動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場の動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場の動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場の動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の激しさ
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 アナログ・デバイセズ社
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.1.4 SWOT分析
13.3.2 インフィニオン・テクノロジーズ社
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.2.4 SWOT分析
13.3.3 インテル社
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 財務状況
13.3.3.4 SWOT分析
13.3.4 マキシム・インテグレーテッド・プロダクツ社
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 NXPセミコンダクターズN.V.
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.5.4 SWOT分析
13.3.6 ON Semiconductor
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.6.4 SWOT分析
13.3.7 Qualcomm Incorporated
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.7.4 SWOT分析
13.3.8 ルネサス エレクトロニクス株式会社
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.8.4 SWOT分析
13.3.9 STマイクロエレクトロニクスN.V
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 テキサス・インスツルメンツ社
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務状況
13.3.10.4 SWOT分析
図表一覧
図1:世界:特定用途向け集積回路(ASIC)市場:主な推進要因と課題
図2:世界:特定用途向け集積回路(ASIC)市場:売上高(10億米ドル)、2020年~2025年
図3:世界:特定用途向け集積回路(ASIC)市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:特定用途向け集積回路(ASIC)市場:製品タイプ別内訳(%)、2025年
図5:世界:特定用途向け集積回路(ASIC)市場:用途別内訳(%)、2025年
図6:世界:特定用途向け集積回路(ASIC)市場:地域別内訳(%)、2025年
図7:世界:特定用途向け集積回路(フルカスタムASIC)市場:売上高(百万米ドル)、2020年および2025年
図8:世界:特定用途向け集積回路(フルカスタムASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図9:世界:特定用途向け集積回路(セミカスタムASIC-セルベース)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:特定用途向け集積回路(セミカスタムASIC-セルベース)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:特定用途向け集積回路(セミカスタムASIC-アレイベース)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:特定用途向け集積回路(セミカスタムASIC-アレイベース)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図13:世界:特定用途向け集積回路(プログラマブルASIC)市場:売上高(単位:百万米ドル)、2020年および2025年
図14:世界:特定用途向け集積回路(プログラマブルASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:特定用途向け集積回路(通信)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:特定用途向け集積回路(通信)市場の予測:売上高(百万米ドル)、2026年~2034年
図17:世界:特定用途向け集積回路(自動車)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:特定用途向け集積回路(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:特定用途向け集積回路(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:特定用途向け集積回路(民生用電子機器)市場予測:販売額(百万米ドル)、2026年~2034年
図21:世界:特定用途向け集積回路(その他)市場:販売額(百万米ドル)、2020年および2025年
図22:世界: 特定用途向け集積回路(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図23:北米:特定用途向け集積回路市場:売上高(百万米ドル)、2020年および2025年
図24:北米:特定用途向け集積回路市場予測:売上高(百万米ドル)、2026年~2034年
図25:米国:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図26:米国:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図27:カナダ:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図28:カナダ:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図29:アジア太平洋地域:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図30:アジア太平洋地域:特定用途向け集積回路(ASIC)市場の予測:売上高(百万米ドル)、2026年~2034年
図31:中国:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図32:中国:特定用途向け集積回路(ASIC)市場の予測:売上高(百万米ドル)、2026年~2034年
図33:日本:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図34:日本: 特定用途向け集積回路(ASIC)市場の予測:売上高(百万米ドル)、2026年~2034年
図35:インド:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図36:インド:特定用途向け集積回路(ASIC)市場の予測:売上高(百万米ドル)、2026年~2034年
図37:韓国:特定用途向け集積回路市場:売上高(百万米ドル)、2020年および2025年
図38:韓国:特定用途向け集積回路市場の予測:売上高(百万米ドル)、2026年~2034年
図39:オーストラリア:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図40:オーストラリア:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図41:インドネシア:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図42:インドネシア:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図43:その他:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図44:その他:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図45:欧州:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図46:欧州:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図47:ドイツ:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図48:ドイツ:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図49:フランス:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図50:フランス:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図51:英国:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図52:英国:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図53:イタリア:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図54:イタリア:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図55:スペイン:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図56:スペイン:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図57:ロシア:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図58:ロシア:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図59:その他:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図60:その他:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図61:ラテンアメリカ:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図62:ラテンアメリカ:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図63:ブラジル: 特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図64:ブラジル:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図65:メキシコ:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図66:メキシコ: 特定用途向け集積回路(ASIC)市場の予測:売上高(百万米ドル)、2026年~2034年
図67:その他:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図68:その他:特定用途向け集積回路(ASIC)市場の予測:売上高(百万米ドル)、2026年~2034年
図69:中東・アフリカ:特定用途向け集積回路(ASIC)市場:売上高(百万米ドル)、2020年および2025年
図70:中東・アフリカ:特定用途向け集積回路(ASIC)市場予測:売上高(百万米ドル)、2026年~2034年
図71:中東・アフリカ:特定用途向け集積回路(ASIC)市場:国別内訳(%)、2025年
図72:世界:特定用途向け集積回路(ASIC)業界:SWOT分析
図73:世界:特定用途向け集積回路(ASIC)業界:バリューチェーン分析
図74:世界:特定用途向け集積回路(ASIC)業界:ポーターの5つの力分析
表一覧
表1:世界:特定用途向け集積回路市場:主要な業界動向、2025年および2034年
表2:世界:特定用途向け集積回路市場予測:製品タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:特定用途向け集積回路市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:特定用途向け集積回路(ASIC)市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:特定用途向け集積回路(ASIC)市場:競争構造
表6:世界:特定用途向け集積回路(ASIC)市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









