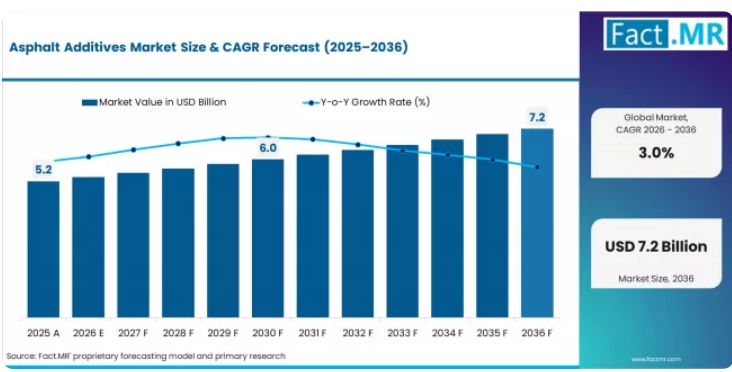
予測期間において、2026年から2036年にかけて、絶対額ベースで約18億4,000万米ドルの市場拡大が見込まれています。この成長傾向は、舗装の耐用年数を延長する改質バインダーシステムが、従来のホットミックス配合に徐々に取って代わっていることを反映しています。原油価格の変動は、アスファルトの原料コストに直接影響を及ぼし、製油所の処理量が増加する時期には添加剤サプライヤーの利益率を圧迫するとともに、大規模な高速道路プロジェクトにおいて調達時期の選定に慎重さを要する状況を生み出しています。
アスファルト添加剤市場の主なポイント
米国は、連邦高速道路再認可に伴う支出や、州レベルでのウォームミックスの導入目標に後押しされ、2036年まで年平均成長率(CAGR)3.5%で市場を牽引しています。メキシコは、有料道路の拡張や産業回廊の舗装事業に支えられ、3.2%でこれに続きます。ドイツは、再生アスファルト舗装(RAP)の厳格な配合基準により、2.9%の成長を記録しています。フランスは、高速道路の舗装更新サイクルの恩恵を受け、2.8%の成長率を示しています。英国は2.6%の成長を維持し、韓国は2.5%、日本は2.3%を記録しており、いずれも都市部の道路維持管理予算に支えられています。
アスファルト添加剤市場の概要
市場の概況
- アスファルト添加剤市場は2025年に52億米ドルの規模となり、2036年までに72億米ドルに達すると予測されています。
- この業界は、2026年から2036年にかけて年平均成長率(CAGR)3.0%で成長し、18億4,000万米ドルの追加的な市場機会を生み出すと予想されています。
- この市場は、仕様主導型かつインフラサイクルに依存するカテゴリーとして機能しており、政府の高速道路予算やバインダー性能に関する要件が、添加剤の消費量を決定づけています。
需要と成長の推進要因
- 需要は、高速道路や有料道路の契約において、ポリマー改質バインダーの仕様を義務付ける政府のインフラ支出プログラムによって支えられています。
- 州および地方自治体の運輸局が設定したウォームミックスアスファルトの採用目標により、請負業者は標準的な舗装作業に化学添加剤パッケージを組み入れることが求められています。
- ドイツおよびフランスにおける再生アスファルト舗装(RAP)の混合基準では、経年劣化したバインダーの特性を回復させるために、若返り剤の添加が義務付けられています。
- 主要国の中では、米国が年平均成長率(CAGR)3.5%で首位を占め、次いでメキシコが3.2%、ドイツが2.9%、フランスが2.8%、英国が2.6%、韓国が2.5%、日本が2.3%となっています。
製品およびセグメント別概況
- アスファルト添加剤とは、舗装、屋根工事、および工業用防水用途において、粘度、接着性、弾性、および温度性能を調整するために、瀝青系結合材に混合される化学化合物です。
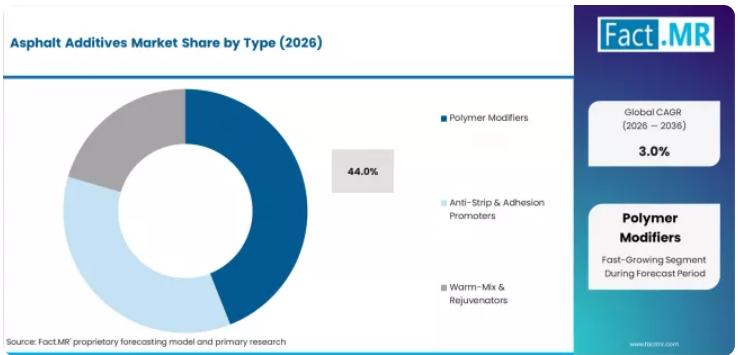
- 2026年には、ポリマー改質剤がタイプ別セグメントで44.0%のシェアを占め、トップの座を占めています。これらは、スチレン・ブタジエン・スチレン(SBS)およびスチレン・ブタジエンゴム(SBR)で改質された結合材配合に使用されています。
- 2026年には、道路舗装が用途別シェアの66.0%を占め、高速道路の建設や路面再舗装工事を通じて主要な消費チャネルとなっていることが反映されています。
- 2026年には、公共インフラが最終用途別シェアの64.0%を占めており、政府資金による高速道路、橋梁床版、空港滑走路のプロジェクトが牽引役となっています。
- 本調査の範囲には、ポリマー改質剤、剥離防止剤および接着促進剤、ウォームミックス用添加剤、再生剤が含まれますが、生アスファルト、アスファルトエマルジョン製造装置、および道路建設機械は除外されています。
地域別および競争環境の見通し
米国とメキシコは、連邦政府による高速道路への支出や有料道路の拡張により、最も急成長している市場です。一方、ドイツとフランスは、RAP(アスファルト舗装残渣)のリサイクルに関する厳しい規制がある成熟市場です。競争は、配合技術と請負業者の仕様承認によって形作られており、主要企業にはインジェヴィティ、ダウ、BASF SE、クラトン・コーポレーション、サソル・リミテッドなどが挙げられます。インジェヴィティは、トールオイルベースの化学プラットフォームと、北米の舗装請負業者のサプライチェーンにおける確立された地位を活かし、約11%の市場シェアを占めています。
アスファルト添加剤市場が成長している理由は何でしょうか?
市場の拡大は、都市化と経済成長に牽引される世界的なインフラ開発の進展に加え、道路の性能向上、高交通量の管理、そして各種高速道路建設、空港滑走路、港湾施設、都市インフラ用途における構造的完全性の維持を可能にする耐久性の高い舗装ソリューションへの需要の高まりによって支えられています。
現代の建設会社やインフラ開発業者は、包括的な性能要件や規制要件を満たしつつ、耐久性の向上、持続可能性目標の達成、そして費用対効果の高い維持管理を保証できるアスファルト添加剤ソリューションの導入に、ますます注力しています。
持続可能な建設と環境への責任がますます重視される中、再生材料の利用を支援し、カーボンフットプリントの削減を可能にし、包括的な環境管理を確保できるアスファルト添加剤への需要が高まっています。
建設請負業者が、性能向上と環境適合性、規制順守を兼ね備えた材料を好む傾向にあることから、革新的なアスファルト添加剤の導入機会が生まれています。
スマートインフラ開発や気候変動適応要件の影響力の高まりもまた、建設効率や費用対効果を損なうことなく、レジリエンス(回復力)の向上をもたらすアスファルト添加剤ソリューションの採用拡大に寄与しています。
セグメント別分析
本市場は、種類、用途、および最終用途によって区分されています。種類別では、ポリマー改質剤、剥離防止剤・接着促進剤、およびウォームミックス・再生剤に分類されます。用途別では、道路舗装、屋根材、および産業用途に分類されます。最終用途別では、公共インフラ、商業、および住宅セクターが含まれます。地域別では、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカに分けられます。
種類別では、ポリマー改質剤セグメントが市場をリードしています
ポリマー改質剤セグメントは、2026年においてもアスファルト添加剤市場で44.0%の市場シェアを維持し、性能向上や構造改善の用途において最も好まれる添加剤カテゴリーとしての役割を改めて確立すると予測されています。建設会社やアスファルト製造業者は、弾力性の向上、耐熱性の強化、優れた耐久性の確保において実証済みの効果に加え、激しい交通量への対応や耐用年数の延長を実現できることから、ポリマー改質剤の利用をますます拡大しています。
ポリマー改質剤技術の確立された性能と用途の汎用性は、多様な建設プロジェクトや運用条件において、高性能な舗装ソリューションや包括的なインフラの耐久性に対する業界の要件に直接応えるものです。このセグメントは、舗装性能への貢献度が最も高く、複数のインフラ用途や建設環境において商業的な受容が確立されている添加剤カテゴリーであるため、現代の高性能アスファルト用途の基盤を形成しています。
耐久性の高い舗装技術に対する建設業界の投資により、請負業者やインフラ開発事業者におけるポリマー改質剤の採用は引き続き拡大しています。長寿命なインフラや高交通量管理への需要が高まる中、ポリマー改質剤は性能要件と費用対効果の目標の両方に合致しており、包括的なアスファルト性能向上戦略の中核をなしています。
用途別では、道路舗装セグメントが市場の需要を牽引しています
道路舗装用途セグメントは、2026年にアスファルト添加剤の需要において66.0%の市場シェアを占め、最大となる見込みです。これは、高速道路建設、都市道路開発、および交通インフラプロジェクト全体におけるアスファルト添加剤の採用を牽引する主要な要因としての、その極めて重要な役割を浮き彫りにしています。
建設請負業者は、舗装の耐久性を高め、交通荷重に対する耐力を向上させ、長期的な維持管理の必要性を低減すると同時に、安全基準や規制順守を支援する実証済みの能力があるため、道路用途にアスファルト添加剤を好んで採用しています。現代の道路建設に不可欠な材料として位置づけられているアスファルト添加剤は、性能上の利点と経済的メリットの両方を提供します。
このセグメントは、舗装技術における継続的な革新と、耐候性や交通耐久性を高め、優れた道路性能を実現する特殊な添加剤配合の入手可能性が高まっていることに支えられています。さらに、インフラ開発事業者は、ますます厳しくなる交通要件や気候変動への耐性に対する期待に応えるため、包括的な舗装改良プログラムに投資しています。都市化が加速し、交通インフラの重要性がますます高まる中、道路舗装用途は引き続き市場を牽引するとともに、高度なアスファルト添加剤の活用や建設の最適化戦略を支えていくでしょう。
アスファルト添加剤市場の推進要因、制約要因、および主要なトレンドとは?
アスファルト添加剤市場は、都市化や経済発展に牽引された耐久性のあるインフラへの需要の高まり、および多様な道路建設、空港開発、港湾インフラ、産業用舗装用途において、耐久性、交通耐性、耐候性を向上させる特殊な添加剤ソリューションを必要とする高性能舗装技術の採用拡大により、着実に拡大しています。
しかし、この市場は、原材料コストの変動や石油への依存、代替舗装技術や施工方法との競争、環境影響や排出規制に関連する法的制約といった課題に直面しています。バイオベースの添加剤やリサイクル技術におけるイノベーションは、製品開発や市場拡大の動向に引き続き影響を与えています。
持続可能なインフラとグリーン建設の実践の拡大
持続可能な建設の採用拡大により、環境要件を満たし、再生材料の組み込みを支援し、舗装の性能と施工効率の基準を維持しつつカーボンフットプリントの削減を実現するアスファルト添加剤への需要が高まっています。グリーン建設プロジェクトでは、構造性能を損なうことなく、再生材料の高含有率を実現し、エネルギー消費を削減し、環境規制への準拠を可能にする添加剤ソリューションが求められています。
建設各社は、グリーンビルディング認証や環境面でのポジショニングにおいて、持続可能な添加剤の導入がもたらす競争上の優位性をますます認識しており、これにより、持続可能なインフラ開発と循環型経済の原則に基づいて設計されたバイオベースの配合剤に新たな機会が生まれています。
スマートインフラ技術と性能モニタリングの統合
現代のインフラ開発事業者は、スマート舗装技術や性能モニタリングシステムを導入し、統合されたセンサーシステムやデータ分析プラットフォームを通じて、インフラ管理の強化、保守スケジュールの最適化、そして包括的な資産管理を支援しています。主要企業は、スマートインフラ技術と互換性のある添加剤配合を開発し、性能モニタリング機能を実装するとともに、構造的完全性を維持しながらリアルタイムの性能データを提供する舗装インテリジェンスシステムを推進しています。
これらの技術は、インフラ管理を改善すると同時に、予知保全システム、性能最適化サービス、インテリジェント交通インフラなど、新たな市場機会を創出しています。また、先進技術の統合により、開発者は従来の建設手法を超えた、包括的なインフラ効率化目標や運用最適化を支援することが可能になります。
気候変動への耐性と異常気象への対応を目的とした用途の開発
気候変動への適応要件や異常気象への耐性に対する要求の高まりにより、従来の舗装仕様を超える過酷な環境条件下でも、温度安定性、耐湿性が向上し、優れた性能を発揮するアスファルト添加剤への需要が高まっています。
これらの先進的な用途には、インフラのレジリエンスと長期的な性能を支える、耐環境性仕様が強化された特殊な添加剤技術が必要とされており、差別化された価値提案を備えたプレミアム市場セグメントが創出されています。
メーカー各社は、気候変動適応技術や異常気象に対する試験能力に投資を行い、新興のレジリエントなインフラ用途に対応すると同時に、気候変動に強い建設や適応型インフラ開発におけるイノベーションを支援しています。
主要国別アスファルト添加剤市場の分析
アスファルト添加剤市場は世界的に堅調な成長を遂げており、米国は2036年までの年間平均成長率(CAGR)3.5%で市場を牽引しています。これは、インフラ投資の拡大、包括的な高速道路近代化プログラム、および連邦政府の資金援助や各州のインフラ開発イニシアチブに支えられた高性能舗装技術の採用拡大が原動力となっています。メキシコは3.2%の成長率でこれに続き、急速なインフラ開発、道路建設プロジェクトの拡大、および交通インフラ近代化への投資増加が後押しとなっています。
ドイツは2.9%の成長率を示しており、持続可能な建設手法、先進的な舗装技術、および包括的なインフラ更新プログラムに重点を置いています。フランスは2.8%の成長率を示しており、インフラ近代化の取り組み、持続可能な建設手法の導入、および先進的な交通システムの開発に支えられています。
英国は2.6%の成長率を記録しており、インフラのレジリエンス、持続可能な舗装ソリューション、および包括的な道路網の近代化に注力しています。韓国は2.5%の成長を示しており、先進的なインフラ開発、スマート舗装技術、および包括的な交通システムの拡充に重点を置いています。日本は2.3%の成長を示しており、優れたインフラ維持管理、災害に強い建設手法、および先進的な舗装性能の最適化に支えられています。
本レポートでは40カ国以上の詳細な分析を網羅しており、以下にパフォーマンスが特に優れた7カ国をピックアップしてご紹介します。
米国:インフラ投資と高速道路の近代化により、世界の市場成長を牽引
米国におけるアスファルト添加剤の売上高は、連邦政府の資金によるインフラ投資プログラムの拡大や包括的な高速道路近代化イニシアチブ、そして耐久性のある舗装ソリューションへの注目の高まりに後押しされ、2036年まで年平均成長率(CAGR)3.5%という目覚ましい成長を示すと予測されています。
同国の大規模な交通インフラと、性能向上への重視の高まりが、先進的なアスファルト添加剤ソリューションに対する大きな需要を生み出しています。主要な建設会社やインフラ開発業者は、公共部門および民間部門のインフラプロジェクトの両方に対応するため、アスファルト添加剤を包括的に活用する体制を整備しています。
- 連邦政府によるインフラ投資の拡大や州の高速道路プログラムの推進により、州間高速道路、州道、および地方自治体のインフラシステムにわたる主要な交通プロジェクトや道路建設事業において、高性能アスファルト添加剤への需要が高まっています。
- 建設業界の力強い発展と先進的な舗装技術により、交通量の多い用途において耐久性の向上と性能の最適化を求める請負業者間で、ポリマー改質アスファルトソリューションの採用が進んでいます。
- 先進的な研究開発能力と包括的な試験インフラにより、主要な研究機関や業界施設において、性能向上、持続可能性の改善、用途の最適化を含むアスファルト添加剤のイノベーションが支えられています。
- 空港建設や港湾開発プロジェクトの拡大により、主要な交通ハブ全域において、高性能な舗装要件や高荷重用途に対応する特殊なアスファルト添加剤への需要が高まっています。
メキシコ:インフラ開発と建設業の成長により、強力な市場ポテンシャルを示す
メキシコにおけるアスファルト添加剤の売上高は、急速なインフラ開発プログラム、拡大する道路建設プロジェクト、および多様な建設用途におけるアスファルト添加剤の導入を支える交通インフラ近代化への投資増加に支えられ、年平均成長率(CAGR)3.2%で拡大しています。
同国の拡大するインフラ基盤と建設セクターの成長は、交通および商業開発プロジェクト全体において、高度なアスファルト添加剤の利用を促進しています。大手建設会社やインフラ開発事業者は、アスファルト添加剤の調達および応用に関する広範な体制を構築しています。
- 急速なインフラ開発と高速道路建設の拡大は、国内の交通網の整備や国際貿易の円滑化に寄与する主要な交通回廊や都市開発プロジェクト全体において、アスファルト添加剤の採用機会を生み出しています。
- 建設業界の拡大と近代化プログラムの進展により、建設効率の向上と長期的な性能の最適化を求める請負業者間で、先進的な舗装技術の採用が進んでいます。
- 戦略的な地理的位置と貿易関係の優位性は、効率的なサプライチェーン、競争力のあるコスト構造、北米の建設市場へのアクセスを含め、アスファルト添加剤市場の発展を支えています。
- 観光インフラの拡充や商業開発プロジェクトの拡大により、主要な開発地域全体において、多様な建設要件や性能仕様に対応する特殊なアスファルト添加剤の応用が可能になっています。
ドイツ:先進的な舗装技術と環境面での卓越性により、持続可能な建設を重視
ドイツにおけるアスファルト添加剤の売上高は、同国の持続可能な建設分野におけるリーダーシップ、確立された先進的な舗装技術、そして環境への責任と性能の最適化を重視した包括的なインフラ更新プログラムに支えられ、年平均成長率(CAGR)2.9%で拡大しています。
ドイツの建設に関する専門知識と環境への注力は、高性能なアスファルト添加剤ソリューションへの投資を後押ししています。主要な建設会社やインフラ機関は、持続可能なアスファルト用途に向けた包括的な開発および品質保証プログラムを確立しています。
- 先進的な持続可能な建設手法と環境面での卓越性は、カーボンフットプリントの削減や環境規制への準拠を重視する主要なインフラプロジェクトや建設イニシアチブ全体において、環境に優しいアスファルト添加剤への需要を生み出しています。
- 強力なインフラ更新プログラムと包括的な舗装維持管理戦略により、主要な交通ネットワーク全体において、リサイクルの促進、性能の最適化、持続可能性の統合を含む先進的な添加剤ソリューションの開発が推進されています。
- 包括的な研究開発インフラと学術協力ネットワークにより、主要な研究機関全体で、持続可能な配合、性能向上、環境への影響低減を含むアスファルト添加剤の科学が進歩しています。
- 輸出市場におけるリーダーシップと国際的な技術的評価により、ドイツのアスファルト添加剤ソリューションは、プレミアムなポジショニングと環境面での卓越性という強みを維持しつつ、世界市場への参入を実現しています。
フランス:近代化プログラムと持続可能な開発により、インフラの卓越性を発揮
フランスにおけるアスファルト添加剤の売上高は、包括的なインフラ近代化イニシアチブ、確立された建設能力、および交通・建設用途におけるアスファルト添加剤の開発を支える持続可能な開発プログラムに後押しされ、年平均成長率(CAGR)2.8%で拡大しています。
同国のインフラの伝統と持続可能性への注力が、高度なアスファルト添加剤の活用機会を生み出しています。主要な建設会社やインフラ機関は、環境への責任と性能の最適化を組み込んだ包括的な持続可能性プログラムを確立しています。
- 強力なインフラ近代化プログラムと交通システムの開発により、接続性の向上と交通管理を支える主要な高速道路プロジェクトや都市インフラ開発において、高性能アスファルト添加剤への需要が生まれています。
- 確立された建設業界の専門知識と先進的な舗装技術により、主要なインフラプロジェクト全体において、性能向上、耐久性の向上、持続可能な建設を含むアスファルト添加剤の導入が促進されています。
- 包括的な持続可能性への取り組みとグリーン建設の発展により、建設作業全般にわたって、再生可能素材の導入、カーボンフットプリントの削減、循環型経済の実現を含むアスファルト添加剤の用途が拡大しています。
- 高品質なインフラ基準と建設の卓越性に対する期待が高まる中、主要な大都市圏全域において、高級開発プロジェクトや高性能インフラを支える優れたアスファルト添加剤ソリューションへの需要が牽引されています。
英国:持続可能なソリューションと道路網の近代化によりインフラのレジリエンスを実証
英国におけるアスファルト添加剤の売上高は、包括的なインフラレジリエンスプログラム、確立された持続可能な建設能力、および性能向上と環境規制への準拠を重視したアスファルト添加剤の統合を特徴とする広範な道路網の近代化に支えられ、年平均成長率(CAGR)2.6%で拡大しています。
同国の高度なインフラと規制の枠組みが、多様な建設セクター全体でのアスファルト添加剤の採用を促進しています。大手建設会社やインフラ機関は、包括的な持続可能な建設戦略を策定しています。
- 包括的なインフラレジリエンスプログラムや気候変動適応イニシアチブは、耐候性や長期的な耐久性を重視する主要な道路網や交通インフラ全体において、アスファルト添加剤への体系的な市場機会を生み出しています。
- 持続可能な建設への関心の高まりと環境コンプライアンス要件の強化により、建設プロジェクト全体における再生材料の統合、排出量の削減、環境への影響の最小化を含むアスファルト添加剤の開発が後押しされています。
- 先進的な建設技術の応用や性能最適化プログラムにより、主要なインフラネットワーク全体において、交通量の多い区域や極端な気象環境といった困難な用途へのアスファルト添加剤の導入が可能になっています。
- インフラ管理と資産最適化におけるイノベーションは、近代的なインフラ運用全般における保守効率の向上や性能モニタリングを含め、アスファルト添加剤の利用拡大を支えています。
韓国は、スマート技術と卓越した建設技術による先進的なインフラを重視しています
韓国のアスファルト添加剤市場の売上高は、包括的な先進インフラ開発、スマート舗装技術、および性能向上と技術革新のためのアスファルト添加剤の統合を重視した精密建設用途に支えられ、年平均成長率(CAGR)2.5%で拡大しています。
同国の優れた建設技術と技術重視の姿勢が、先進的なインフラ用途における高度なアスファルト添加剤の活用を推進しています。大手建設会社や技術開発企業は、先進的なアスファルト添加剤の研究・応用能力を確立しつつあります。
- 包括的な先進インフラ開発やスマートシティ構想により、技術統合と性能最適化を重視する主要な都市開発プロジェクトや交通システム全体において、アスファルト添加剤ソリューションへの需要が生まれています。
- 先進的な建設技術と精密製造能力により、スマート舗装システム、性能モニタリング、先進的なインフラ管理など、多様な用途におけるアスファルト添加剤の統合が支えられています。
- 技術革新への注力と研究開発投資により、主要なインフラプロジェクト全体において、スマート材料の統合、性能向上、特殊な建設技術など、アスファルト添加剤の応用が進展しています。
- 建設能力の輸出と国際的なプロジェクト開発により、韓国のアスファルト添加剤に関する専門知識は、品質基準と技術的優位性を維持しつつ、世界市場に貢献しています。
日本はインフラ維持管理と災害耐性において建設の卓越性を示しています
日本におけるアスファルト添加剤の売上高は、卓越したインフラ維持管理基準、確立された災害に強い建設手法、そして優れたアスファルト添加剤の品質と信頼性を重視した先進的な舗装性能最適化に牽引され、年平均成長率(CAGR)2.3%で拡大しています。
建設の卓越性と災害への備えに対する同国の取り組みは、超高性能アスファルト添加剤の応用における機会を生み出しています。大手建設会社やインフラ機関は、包括的な品質管理およびレジリエンス(回復力)向上プログラムを確立しています。
- 卓越したインフラ維持管理基準と包括的な資産管理プログラムにより、性能の一貫性と長期的な耐久性という日本の建設業界の要件を満たす、超高品質なアスファルト添加剤への需要が生まれています。
- 高度な災害耐性と耐震施工技術により、主要なインフラネットワーク全体において、フレキシブル舗装システム、耐損傷性、迅速な復旧工事など、アスファルト添加剤の活用が後押しされています。
- 包括的な品質管理システムと厳格な性能基準により、主要な建設プロジェクトやインフラ維持管理業務全般において、アスファルト添加剤の優れた一貫性と信頼性が確保されています。
- 優れた建設文化と継続的な改善への注力が、卓越した性能と環境への責任、持続可能な建設手法を兼ね備えたアスファルト添加剤ソリューションへの需要を牽引しています。
欧州市場の国別内訳
欧州のアスファルト添加剤市場は、2026年の14億6,000万米ドルから2036年には19億7,000万米ドルへと成長し、予測期間中に年平均成長率(CAGR)3.0%を記録すると見込まれています。ドイツは、持続可能な建設の卓越性、先進的な舗装技術、および包括的なインフラ更新プログラムに支えられ、2026年には29.0%の市場シェアで首位を維持し、2036年までに28.7%へと緩やかに低下すると予想されます。
フランスは2026年に20.5%でこれに続き、インフラの近代化イニシアチブ、建設業界の強み、および持続可能な開発プログラムに牽引され、2036年までに20.8%に達すると予測されています。英国は2026年に17.0%を占めており、インフラのレジリエンス向上プログラムやネットワークの近代化を背景に、2036年までに17.2%に達すると見込まれています。イタリアは2026年に13.5%を占め、2036年までに13.6%へとわずかに上昇する見込みです。一方、スペインは2026年に10.0%を占め、インフラ開発と建設業の成長に支えられ、2036年までに10.2%に達する見込みです。
オランダは2026年に4.5%を維持し、先進的な建設技術とインフラの革新により、2036年までに4.6%に上昇する見込みです。北欧諸国、中東欧、その他の市場を含む欧州のその他の地域は、インフラ投資と建設の近代化における着実な成長を反映し、2026年には5.5%、2036年までに5.1%を占めると予想されます。
アスファルト添加剤市場の競争環境
アスファルト添加剤市場は、老舗の化学メーカー、特殊添加剤メーカー、および総合建設資材メーカー間の競争が特徴となっています。各社は、費用対効果が高く、高性能で、環境に配慮したアスファルト添加剤ソリューションを提供するため、ポリマー技術の開発、持続可能性への取り組み、性能向上の研究、および用途に特化したソリューションの開発に投資しています。バイオベースの配合、リサイクルとの互換性、スマートインフラとの統合におけるイノベーションは、市場での地位と競争優位性を強化する上で極めて重要です。
Ingevity社は11.0%のシェアで市場をリードしており、多様な道路建設、屋根工事、および産業用途において、性能向上、持続可能性の統合、技術サポートに重点を置いた包括的なアスファルト添加剤ソリューションを提供しています。
同社は、北米および海外の各施設において大規模な生産能力の拡大を発表しており、バイオベース技術の開発と持続可能な生産システムを取り入れる計画です。施設のアップグレードは2024年に開始され、2026年には能力のさらなる強化が予定されています。
ダウ(Dow)は、性能の最適化に重点を置いた革新的なポリマーソリューションを提供しており、生産能力の拡大や、困難な建設用途向けの特殊な配合の開発を通じて、アスファルト改質剤戦略を推進しています。
BASFは、持続可能性と性能に重点を置いた先進的なアスファルト添加剤を含む、包括的な化学ソリューションを提供しています。Kratonは、アスファルト改質および性能向上向けのポリマー技術を専門としています。Sasolは、多様な建設用途向けのアスファルト添加剤を含む特殊化学品を提供しています。
Nouryonは、建設市場向けの機能性化学品および添加剤を提供しています。Evonikは、先進的な建設用途向けの特殊添加剤に注力しています。Arkemaは、アスファルト改質ソリューションを含む機能性材料を提供しています。Kaoは、建設およびインフラ市場向けの特殊化学品を提供しています。ハンツマンは、建設用途向けのアスファルト添加剤を含む化学ソリューションを提供しています。
アスファルト添加剤市場 – ステークホルダーの貢献フレームワーク
アスファルト添加剤は、建設およびインフラ用途における専門的な化学セグメントであり、2025年の52億米ドルから2035年までに70億米ドルへと、年平均成長率(CAGR)3.0%で成長すると予測されています。これらの性能向上化学物質(主にポリマー改質剤、接着促進剤、ウォームミックス用添加剤)は、耐久性、性能の最適化、および費用対効果が不可欠な道路舗装、屋根工事、および産業用舗装プロジェクトにおいて、重要な建設資材として機能しています。
市場の拡大は、インフラ開発の増加、都市化の需要の高まり、交通網の拡充要件、および多様な公共インフラや商業建設分野における持続可能な建設手法への重視の高まりによって牽引されています。
インフラ規制機関が基準の強化と開発支援をどのように進められるか
舗装性能基準:耐久性要件、交通荷重基準、耐候性基準など、アスファルト添加剤の性能に関する包括的な仕様を策定します。これにより、インフラの長寿命化を確保しつつ、多様な気候や交通状況において、革新的なコスト効率の高い建設ソリューションを実現します。
環境影響および持続可能性に関するガイドライン:排出基準、リサイクル含有率要件、ライフサイクルアセスメント(LCA)プロトコルなど、アスファルト添加剤に関する厳格な環境規制を策定し、環境への影響を最小限に抑えつつ、持続可能なインフラ開発と循環型経済の原則を支援します。
品質保証および試験プロトコル:性能検証、適合性評価、長期耐久性評価など、アスファルト添加剤に関する標準化された試験手法を確立し、建設品質の一貫性を確保するとともに、信頼性の高い製品比較および仕様策定を可能にします。
インフラ投資および資金調達プログラム: 成果連動型契約、イノベーションへのインセンティブ、持続可能な建設支援など、インフラ開発のための包括的な資金調達メカニズムを導入し、公共投資の収益性を最適化しつつ、高品質な舗装ソリューションを促進します。
国際規格の調和: 相互承認協定、試験方法の調整、ベストプラクティスの共有など、世界的なインフラ規格の整合を促進し、高い性能と安全基準を維持しつつ、国際的な建設プロジェクトの開発を支援します。
建設業界団体がベストプラクティスとイノベーションを推進する方法
- 技術教育および研修プログラム:アスファルト添加剤の選定、施工技術、性能最適化などを網羅した、建設専門家向けの包括的な教育イニシアチブを開発します。これにより、多様なプロジェクト要件や環境条件において、添加剤の効果を最大限に引き出しつつ、施工品質を向上させます。
- ベストプラクティスの策定とガイドライン:アスファルト添加剤の活用に関する詳細な技術資料を作成します。これには、施工手順、混合プロトコル、品質管理方法などが含まれ、施工の効率と性能を最適化しつつ、確実な導入を実現します。
- 研究開発における連携: 添加剤メーカー、建設請負業者、研究機関、インフラ関連機関間のパートナーシップを促進し、技術開発、性能の最適化、および革新的な施工手法を推進することで、業界の発展と競争優位性を高めます。
- 持続可能性と環境管理: 建設品質とコスト競争力を維持しつつ、環境問題に対処するための、リサイクル材料の活用、排出削減戦略、持続可能な添加剤の選定など、環境に配慮した建設慣行を推進します。
- 品質認証および施工業者向け研修:技術的能力要件、安全プロトコル、性能検証を含む業界全体の認証プログラムと研修基準を確立し、施工品質を確保するとともに、施工業者の育成と市場の信頼を支えます。
アスファルト添加剤メーカーがイノベーションと市場でのリーダーシップを推進する方法
- 先進的なポリマー技術の開発:最先端のポリマー研究、改質技術、および性能向上システムに投資し、添加剤の有効性を向上させると同時に、コストと環境への影響を低減することで、競争力のある市場での地位確立と顧客価値の創出を図ります。
- 持続可能な製品イノベーション: 再生可能な原料の活用、循環型経済への統合、環境負荷の低減などを盛り込んだ、包括的なバイオベースおよびリサイクル素材を含む添加剤配合を開発し、優れた性能を維持しつつ、持続可能性の要件に対応します。
- 用途特化型ソリューション: 交通量の多い区域、極端な気象条件、特殊なインフラプロジェクトなど、特定の建設用途に最適化された専門的な添加剤配合を開発し、独自の建設上の課題に対処しつつ、優れた性能を提供します。
- 技術サポートおよびカスタマーサービス: アプリケーションエンジニアリング、技術的なトラブルシューティング、トレーニングプログラム、性能最適化サービスなどを含む包括的なサポート体制を確立し、製品導入の成功を確実にするとともに、顧客との関係を強化します。
- グローバルな製造およびサプライチェーンの卓越性: 戦略的な施設配置、サプライチェーンの最適化、品質保証システムを含む効率的な生産ネットワークを構築し、コストを最小限に抑えつつ、世界中の顧客要件に対応しながら、製品の安定供給を確保します。
建設会社がアスファルト添加剤の導入と性能を最適化する方法
- 戦略的な材料選定と調達: 性能仕様、費用対効果分析、サプライヤーの信頼性評価、サステナビリティに関する実績など、アスファルト添加剤に関する包括的な評価基準を策定し、プロジェクトの成功と収益性を支援しつつ、最適な材料選定を確実に行います。
- 施工プロセスの最適化: 多様な施工環境において、施工効率を維持し、プロジェクトの仕様を満たしつつ、添加剤の効果を最大化する、混合手順、施工技術、品質管理措置を含む体系的な施工手順を導入します。
- 性能モニタリングと品質保証: 材料の検証、施工品質のモニタリング、長期的な性能評価を含む、アスファルト添加剤の適用に関する包括的な試験・評価プログラムを確立し、プロジェクトの成功を確保するとともに、継続的な改善を可能にします。
- 持続可能性の統合と環境コンプライアンス:規制要件に対応しつつ、企業の持続可能性目標を支援するため、持続可能な資材選定、排出削減戦略、廃棄物最小化の実践など、環境への配慮を施工計画に組み込みます。
- イノベーションと競争上の差別化:スマート舗装技術、性能向上手法、特殊な施工アプローチなど、顧客のニーズに応えつつ競争優位性をもたらす先進的な施工技術や革新的な添加剤の適用を模索します。
研究機関が技術と性能の理解をどのように前進させることができるか
- 基礎材料科学研究:アスファルト添加剤の化学的性質、性能メカニズム、および相互作用挙動を調査する包括的な研究を実施し、科学的理解を深めると同時に、多様な建設環境における技術開発や用途の最適化に資します。
- 舗装の性能と耐久性に関する研究:長期的な舗装の挙動、添加剤の有効性、および性能最適化戦略を調査し、インフラの長期的な耐用年数や維持管理要件に対応しつつ、優れた建設成果を実現します。
- 持続可能性と環境影響に関する研究: ライフサイクルアセスメント、排出評価、循環型経済の機会など、アスファルト添加剤の環境への影響を研究し、持続可能な建設開発と環境管理を支援します。
- 高度な試験および特性評価手法: 加速試験、予測モデリング、リアルタイムモニタリングなど、理解を深めつつ施工品質と性能予測を向上させる革新的な試験手法および性能評価技術を開発します。
- 技術移転と産業界との連携:産業界とのパートナーシップ、ライセンスプログラム、共同研究イニシアチブを通じてイノベーション開発を促進し、技術の導入を加速させるとともに、産学連携および商業的応用開発を強化します。
投資コミュニティが市場の成長と卓越したイノベーションをどのように支援できるか
- インフラ開発と設備投資:増大するインフラ需要に対応しつつ、業務効率と市場での存在感を向上させる、アスファルト添加剤の製造施設開発、生産設備の取得、および市場拡大プロジェクトに資金を提供します。
- 技術革新および研究資金: 業界の能力を向上させるとともに、長期的な市場リーダーシップに向けた競争優位性と環境上のメリットを創出する、画期的な添加剤技術、持続可能な生産方法、および性能向上システムに資金を提供します。
- インフラプロジェクトへの資金提供: 市場需要を創出し、多様な地域市場全体における経済発展とインフラ改善に寄与する、大規模な建設プロジェクト、官民パートナーシップ、およびインフラ開発イニシアチブを支援します。
- 持続可能性および環境プログラム: 規制要件に対応しつつ、市場の差別化と長期的な存続可能性を支援する、クリーンテクノロジーの開発、循環型経済プログラム、および持続可能な建設手法を含む、環境責任に関する取り組みに資金を提供します。
- 戦略的提携および市場開発: 市場での地位を強化するとともに、包括的な事業の成長と発展のために新たな能力、市場、技術へのアクセスを可能にする、戦略的提携、市場参入イニシアチブ、および技術買収に資本を提供します。
アスファルト添加剤市場の主要企業
- Ingevity
- Dow (The Dow Chemical Company)
- BASF SE
- Kraton Corporation
- Sasol Limited
- Nouryon Holding B.V.
- Evonik Industries AG
- Arkema S.A.
- Kao Corporation
- Huntsman Corporation
アスファルト添加剤市場のセグメント別内訳
- 種類:
- ポリマー改質剤
- 剥離防止剤および接着促進剤
- ウォームミックス用添加剤および再生剤
- 用途:
- 道路舗装
- 屋根工事
- 産業用
- 最終用途:
- 公共インフラ
- 商業
- 住宅
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- オランダ
- 北欧諸国
- その他のヨーロッパ諸国
- アジア太平洋
- 日本
- 韓国
- 中国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- その他のGCC諸国
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
目次
- エグゼクティブ・サマリー
- 世界の市場見通し
- 需要面の動向
- 供給面の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングおよび市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MRの社内独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家による意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察調査および現場調査
- ソーシャルおよびコミュニティでの交流
- 対象となったステークホルダー
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長傾向分析
- 絶対的な機会規模($)の分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(種類別)
- はじめに/主な調査結果
- 2021年から2025年までの種類別市場規模(百万米ドル)の分析
- 2026年から2036年までのタイプ別現在および将来の市場規模(価値:百万米ドル)の分析および予測
- ポリマー改質剤
- アンチストリップ剤および接着促進剤
- ウォームミックス剤および再生剤
- 2021年から2025年までのタイプ別Y対o対Y成長トレンド分析
- 2026年から2036年までのタイプ別絶対額(ドル)機会分析
- 用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに / 主な調査結果
- 用途別 2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 2026年から2036年までの用途別、現在および将来の市場規模(百万米ドル)の分析と予測
- 道路舗装
- 屋根材
- 産業用
- 2021年から2025年までの用途別、前年比成長率分析
- 2026年から2036年までの用途別、絶対額による市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
- はじめに/主な調査結果
- 2021年から2025年までの最終用途別市場規模(過去値、百万米ドル)の分析
- 2026年から2036年までの最終用途別市場規模(現在および将来値、百万米ドル)の分析および予測
- 公共インフラ
- 商業
- 住宅
- 2021年から2025年までの用途別Y対Y成長傾向分析
- 2026年から2036年までの用途別絶対額機会分析
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別過去市場規模(価値、百万米ドル)の分析(2021年~2025年)
- 地域別現在の市場規模(価値、百万米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 種類別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 用途別
- 最終用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の市場規模(過去値:百万米ドル)の傾向分析、2021年~2025年
- 市場規模(百万米ドル)予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパその他
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年から2025年および予測 2026年から2036年、国別
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- 種類別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 用途別
- 最終用途別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
- 過去の市場規模(百万米ドル) (百万米ドル) 市場分類別トレンド分析、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- 南アジア・太平洋地域の市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場規模(過去データ、百万米ドル)および市場分類別トレンド分析、2021年から2025年
- 市場規模(百万米ドル)および市場分類別予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーク
- 主要企業の市場シェア分析
- 地域別
- 種類別
- 用途別
- 最終用途別
- 競合分析
- 競合の詳細分析
- インジェヴィティ
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ダウ(ダウ・ケミカル社)
- BASF SE
- クラトン・コーポレーション
- サソル・リミテッド
- ヌリヨン・ホールディングB.V.
- エボニック・インダストリーズAG
- アルケマS.A.
- 花王株式会社
- ハンツマン・コーポレーション
- インジェヴィティ
- 競合の詳細分析
- 使用された仮定および略語
チリ
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:種類別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:2021年から2036年までの最終用途別世界市場規模(百万米ドル)予測
- 表5:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表6:2021年から2036年までの種類別北米市場規模(百万米ドル)予測
- 表7:用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:最終用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表10:ラテンアメリカ市場規模(百万米ドル)の予測(種類別、2021年~2036年)
- 表11:ラテンアメリカ市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表12:ラテンアメリカ市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表13:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:西ヨーロッパ市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表15:西ヨーロッパ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:西ヨーロッパ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表17:東ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表18:東ヨーロッパ市場規模(百万米ドル)のタイプ別予測、2021年~2036年
- 表19:東ヨーロッパ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表20:東ヨーロッパ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表21:東アジア市場規模(百万米ドル)の国別予測、2021年~2036年
- 表22:東アジアの市場規模(百万米ドル)の予測(種類別、2021年~2036年)
- 表23:東アジアの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表24:東アジアの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表26:南アジアおよび太平洋地域の市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表27:南アジアおよび太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表29:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表30:中東・アフリカの市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表31:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表32:2021年から2036年までの中東・アフリカ市場規模(百万米ドル)の最終用途別予測
図一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模 (百万米ドル)の予測(2021年~2036年)
- 図3:タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:タイプ別世界市場の前年比成長率比較(2026年~2036年)
- 図5:タイプ別世界市場の魅力度分析
- 図6:用途別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別の世界市場の魅力度分析
- 図12:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別の世界市場前年比成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
- 図18:東ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
- 図19:東アジア市場の追加収益機会(2026年~2036年)
- 図20:南アジアおよび太平洋市場の追加収益機会(2026年~2036年)
- 図21:中東・アフリカ市場の追加収益機会(2026年~2036年)
- 図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場におけるタイプ別の前年比成長率比較(2026年から2036年)
- 図25:北米市場におけるタイプ別の市場魅力度分析
- 図26:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における用途別の前年比成長率比較(2026年から2036年)
- 図28:用途別北米市場の魅力度分析
- 図29:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:最終用途別北米市場の前年比成長率比較(2026年~2036年)
- 図31:最終用途別北米市場の魅力度分析
- 図32:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:タイプ別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図34:タイプ別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
- 図35:ラテンアメリカ市場におけるタイプ別の市場魅力度分析
- 図36:ラテンアメリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図37:ラテンアメリカ市場における用途別の前年比成長率比較(2026年から2036年)
- 図38:ラテンアメリカ市場における用途別魅力度分析
- 図39:ラテンアメリカ市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図41:ラテンアメリカ市場における最終用途別魅力度分析
- 図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場におけるタイプ別前年比成長率の比較(2026年から2036年)
- 図45:西ヨーロッパ市場におけるタイプ別の市場魅力度分析
- 図46:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における用途別の前年比成長率比較(2026年から2036年)
- 図48:西ヨーロッパ市場における用途別の市場魅力度分析
- 図49: 西ヨーロッパ市場:最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図50:西ヨーロッパ市場:最終用途別前年比成長率比較(2026年から2036年)
- 図51:西ヨーロッパ市場:最終用途別市場魅力度分析
- 図52:東ヨーロッパ市場:国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場におけるタイプ別前年比成長率の比較(2026年から2036年)
- 図55:東ヨーロッパ市場におけるタイプ別市場魅力度分析
- 図56:東欧市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図57:東欧市場における用途別前年比成長率の比較(2026年から2036年)
- 図58:東欧市場における用途別市場魅力度分析
- 図59:東欧市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図60:東欧市場における最終用途別の前年比成長率比較(2026年から2036年)
- 図61:東ヨーロッパ市場における最終用途別の魅力度分析
- 図62:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場におけるタイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における種類別前年比成長率の比較(2026年~2036年)
- 図65:東アジア市場における種類別の市場魅力度分析
- 図66:東アジア市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
- 図68:東アジア市場における用途別の魅力度分析
- 図69:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図71:東アジア市場における最終用途別の市場魅力度分析
- 図72:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図73:南アジア・太平洋市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋市場におけるタイプ別前年比成長率の比較(2026年から2036年)
- 図75:南アジア・太平洋市場におけるタイプ別市場魅力度分析
- 図76:南アジアおよび太平洋地域の市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図77:南アジアおよび太平洋地域の市場における用途別前年比成長率の比較(2026年から2036年)
- 図78:南アジア・太平洋市場における用途別魅力度分析
- 図79:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図81:南アジア・太平洋市場における最終用途別魅力度分析
- 図82:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における種類別前年比成長率の比較(2026年~2036年)
- 図85:中東・アフリカ市場の魅力度分析(タイプ別)
- 図86:中東・アフリカ市場の価値シェアおよびBPS分析(用途別)、2026年および2036年
- 図87:中東・アフリカ市場の前年比成長率比較(用途別)、2026年から2036年
- 図88:中東・アフリカ市場における用途別魅力度分析
- 図89:中東・アフリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









