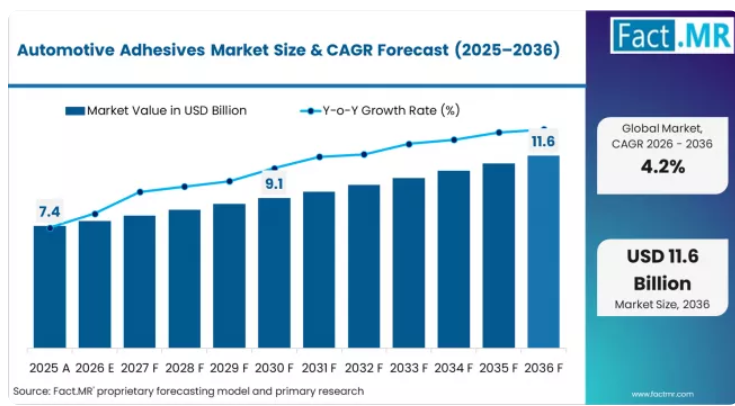
2026年から2036年にかけての絶対的な市場規模の拡大額は、約39億2,000万米ドルに上ります。この成長は、マルチマテリアル車体構造、EVバッテリー組立時の接着、および内装トリムの取り付けを背景に、1台あたりの接着剤使用量が増加していること(2020年の15~18kgから、2030年までに22~28kgへと増加すると予測)を反映しています。エポキシ樹脂およびポリウレタン樹脂のコスト、塗布装置への投資、ならびに生産ラインのタクトタイムにおける硬化時間の制約が、導入の決定要因となっています。
自動車OEMのボディ・イン・ホワイト担当エンジニアは、複合素材の車両プラットフォームにおけるアルミニウムと鋼の接合部に対し、衝突時に最適な破断伸度(30%~50%)を備えた構造用接着剤を指定しています。マイナス40℃において35 N/mmを超える衝撃剥離強度を実証できない接着剤サプライヤーは、低温時の衝突性能が規制要件となっている寒冷地向け車両プラットフォームにおいて、仕様要件を満たせないことになります。
主要な地域市場はいずれも、それぞれ異なる成長パラメータを示しています。米国は年平均成長率(CAGR)4.9%で市場を牽引しています。メキシコは年平均成長率(CAGR)4.6%を記録しています。ドイツは年平均成長率(CAGR)4.5%を記録しています。フランスは年平均成長率(CAGR)4.2%を記録しています。韓国は年平均成長率(CAGR)3.9%を記録しています。英国は年平均成長率(CAGR)3.8%を記録しています。日本は年平均成長率(CAGR)3.6%を記録しています。
自動車用接着剤市場の主なポイント
自動車用接着剤市場の定義
自動車用接着剤とは、車両の組立や部品の取り付け用途向けに設計された、接着、シーリング、およびガスケット用の化合物です。主な種類には、ボディパネルや構造フレームの接着に用いられる構造用接着剤(エポキシ、ポリウレタン、アクリル)、風雨の侵入を防ぐシーリング材(ポリウレタン、シリコーン、ブチル)、およびトリムやエンブレムの取り付けに用いられるテープ・フィルム(アクリルフォーム、転写用接着剤)などがあります。これらは、高速組立ライン上のロボット式塗布装置によって、ステーションあたり60~90秒という車両生産のタクトタイムに同期した塗布速度で適用されます。
自動車用接着剤市場の調査対象範囲
本市場の調査範囲は、構造用接着剤、シーラントおよびガスケット、テープ・フィルムといった各タイプにわたる、自動車用接着剤の世界および地域別の売上高を網羅しています。技術セグメントには、エポキシおよびポリウレタン、アクリル、シリコーン系が含まれます。用途セグメントは、ホワイトボディおよび構造用接着、内装トリム、パワートレインおよびシーリングに及びます。予測期間は2026年から2036年です。
自動車用接着剤市場の除外項目
本調査の範囲からは、自動車用塗料およびコーティング製品は除外されています。溶接消耗品(スポット溶接チップ、MIGワイヤ)および機械的締結具(ボルト、リベット、クリップ)も除外されています。自動車部品小売チャネルを通じて販売されるアフターマーケット向け修理用接着剤も、本調査の範囲外となります。
自動車用接着剤市場の調査方法
一次調査: アナリストは、生産地域および消費地域にわたる調達スペシャリスト、プロセスエンジニア、サプライチェーン責任者と連携し、購入や仕様の変更を促す具体的な意思決定基準を明らかにしました。
デスクリサーチ: データ収集では、当該製品カテゴリーに関連する規制当局への届出書類、業界団体の刊行物、標準化団体の文書、および企業の開示情報を集約しました。
市場規模の算出と予測:ベースライン値は、生産量と貿易フローをボトムアップ方式で集計し、地域別の需要曲線を適用して、2036年までの普及速度を予測したものです。
データの検証と更新サイクル:予測値は、公表されている業界の支出ガイダンスと照合され、一次インタビューデータと相互検証されることで、内部の一貫性が確保されています。
自動車用接着剤市場の概要
- 自動車用接着剤市場の定義
- 自動車用接着剤とは、車両の組立および部品固定用途向けに設計された、接着、シーリング、およびガスケット用の化合物です。主な種類には、ボディパネルや構造用フレームの接着に使用される構造用接着剤(エポキシ、ポリウレタン、アクリル)、風雨や水の侵入を防ぐためのシーラント(ポリウレタン、シリコーン、ブチル)、およびトリムやエンブレムの取り付けに使用されるテープ・フィルム(アクリルフォーム、転写用接着剤)などがあります。
- 市場の需要要因
- マルチマテリアル車体構造:BMW 7シリーズ(G70)のホワイトボディには、鋼、アルミニウム、炭素繊維が使用されており、1台あたり20メートル以上の構造用接着剤で接合されています。
- EVバッテリーパックの組み立てにおける接着:EVバッテリーパックでは、セルモジュールをバッテリートレイに接着し、湿気の侵入を防ぐために筐体を密閉し、セルと冷却プレートの間の熱界面を確保するために、構造用接着剤(通常は2液型ポリウレタンまたはエポキシ)が使用されています。
- 衝突性能の最適化:Euro NCAPおよびIIHSの衝突試験プロトコルにより、破断伸び(30%~50%)が制御された衝突性能最適化構造用接着剤の仕様が定められており、これらは脆性破壊ではなく、制御された塑性変形を通じて衝撃エネルギーを吸収します。
- Fact.MRレポートで分析された主要セグメント
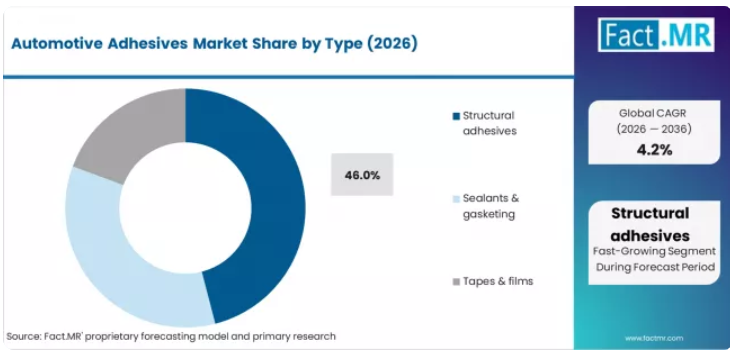
- 構造用接着剤の種類:2026年に46.0%のシェア。
- エポキシおよびポリウレタン技術:2026年に51.0%のシェア。
- 米国:2036年までの年平均成長率4.9%。
- Fact.MRのアナリスト見解
- 構造用接着剤が46%のシェアを占めているのは、ホワイトボディの接着が、自動車用接着剤の用途の中で最も生産量が多く、最も高い仕様が求められるためです。エポキシおよびポリウレタン技術は、構造用接着剤の主要な化学系として51%のシェアを占めており、耐荷重接合部には、衝突安全性を最適化した強化エポキシや2液型ポリウレタン系が指定されています。ホワイトボディおよび構造用接着は、用途シェアの42%を占めています。ヘンケル(Teroson)、シーカ(SikaPower)、ダウ(BETAFORCE)が自動車用構造用接着剤の供給において主導的な地位を占めており、各社ともOEMのエンジニアリングオフィスと同一敷地内に技術センターを構えています。
- 戦略的示唆/経営陣への提言
- 調達チームは、需要の増加が見込まれる前に供給を確保するため、認定メーカーと複数年にわたる供給契約を締結する必要があります。
- 製品開発リソースは、主要市場における規制要件の厳格化に対応した配合を優先すべきです。
- 地域展開戦略においては、主要消費国間の成長率や規制環境の差異を十分に考慮する必要があります。
自動車用接着剤市場の定義
自動車用接着剤とは、車両の組立や部品の取り付け用途向けに設計された、接着、シーリング、ガスケット用の化合物です。主な種類には、ボディパネルや構造フレームの接着用の構造用接着剤(エポキシ、ポリウレタン、アクリル)、風雨や水の侵入を防ぐためのシーラント(ポリウレタン、シリコーン、ブチル)、およびトリムやエンブレムの取り付け用のテープ・フィルム(アクリルフォーム、転写用接着剤)などがあります。これらは、高速組立ライン上のロボット塗布装置によって、ステーションあたり60~90秒の車両生産タクトタイムに同期した塗布速度で適用されます。
自動車用接着剤市場の包含範囲
市場の範囲は、構造用接着剤、シーラントおよびガスケット、テープ・フィルム各タイプにわたる、自動車用接着剤の世界および地域別の売上高を網羅しています。技術セグメントには、エポキシ、ポリウレタン、アクリル、およびシリコーン系が含まれます。用途セグメントは、ホワイトボディおよび構造用接着、内装トリム、パワートレインおよびシーリングに及びます。予測期間は2026年から2036年です。
自動車用接着剤市場の除外項目
本調査の範囲には、自動車用塗料およびコーティング製品は含まれません。溶接消耗品(スポット溶接チップ、MIGワイヤ)および機械的締結具(ボルト、リベット、クリップ)も除外されます。自動車部品小売チャネルを通じて販売されるアフターマーケット向け修理用接着剤も、本調査の対象外となります。
自動車用接着剤市場の調査方法
- 一次調査:各カテゴリーの調達マネージャー、生産エンジニア、規制対応の専門家に対する構造化インタビューを通じて、購買決定の枠組みや仕様の変遷に関する直接的な知見を得ました。
- デスクリサーチ:政府の規制データベース、標準化団体の刊行物、業界団体の報告書、および企業の投資家向けプレゼンテーションを体系的に精査し、二次データの基盤を構築しました。
- 市場規模の算出と予測:トップダウンとボトムアップを組み合わせたハイブリッドアプローチにより、生産能力データと貿易フロー分析、および対象地域全体にわたる最終用途消費モデルを整合させました。
- データの検証と更新サイクル:予測結果の正確性を維持するため、すべての予測結果は、一次インタビューの結果および四半期ごとに公表される業界データとの照合検証を経ています。
タイプ別自動車用接着剤市場分析
Fact.MRの自動車用接着剤市場レポートによると、2026年には構造用接着剤の消費量が市場シェアの46.0%を占めると推定されています。構造用接着剤が市場を支配しているのは、最高水準の仕様が求められる自動車の接合用途、すなわち、ボディパネル、構造部材、およびクロージャー間の荷重支持接合に用いられ、数百万回の疲労サイクル、極端な温度変化、衝突事故などを経る15年間の車両寿命を通じて、その完全性を維持しなければならないためです。
- ホワイトボディの接着量:現代の自動車ボディ組立ラインでは、ロボットディスペンシングシステムを用いて、1台あたり15~30メートルの構造用接着剤ビードを塗布しています。ヘンケルの「Teroson EP」およびシーカの「SikaPower」製品ラインは、世界中で100以上の車両プラットフォームで認定を受けており、各認定には12~24か月の試験と検証が必要です[1]。
- アルミニウム接合の実現技術:アルミニウム製ボディパネルを鋼鉄に抵抗スポット溶接で接合すると、ガルバニック腐食が発生してしまいます。セルフピアシングリベット(SPR)を併用するか否かを問わず、構造用接着剤による接着は、フォードF-150、ジャガーXE、アウディA8などの異種材料を組み合わせた車両における、アルミニウムと鋼鉄の接合における標準的な接合方法です[2]。
- フロントガラス接着仕様:ポリウレタン製フロントガラス用接着剤(ダイレクトグレージング)は、車体の剛性向上や乗員の放出防止に寄与する構造用接着剤です。ダウ社の「BETAMATE」およびシカ社の「SikaFlex」といったフロントガラス用接着剤は、世界中のほぼすべての乗用車で採用されており、フロントガラス1枚の取り付けにつき150~250グラムのPU接着剤が使用されています[3]。
技術別自動車用接着剤市場分析
Fact.MRの分析によると、2026年にはエポキシおよびポリウレタンが自動車用接着剤技術のシェアの51.0%を占める見込みです。この2つの化学技術を組み合わせたプラットフォームが主流となっている理由は、エポキシがホワイトボディ(BIW)の接着において最高の構造強度(ラップせん断強度25 MPa以上)を提供する一方で、ポリウレタンがフロントガラス取り付けやシームシール用途に必要な柔軟性と湿気硬化能力を備えているためです。
- 衝突ゾーン向けの強化エポキシ:ゴム強化型一液型熱硬化性エポキシ接着剤(Eコートオーブン内で180℃で硬化)は、衝突時に重要な役割を担うフロントおよびリアレールの接合部における、ボディ・イン・ホワイト(BIW)用構造用接着剤の標準となっています。ヘンケル、ダウ、および3Mは、マイナス40℃で35~45 N/mmの衝撃剥離強度を達成する、衝突用に最適化された1液型エポキシを供給しています[4]。
- クローズ部接着用の 2 液型ポリウレタン:3~10 分の固定時間を有する 2 液型ポリウレタン接着剤は、ボンネット、デッキリッド、およびドアのクローズパネルの接着に使用されます。ここでは、低い硬化温度(室温~80℃)により、外板パネルの熱変形を防ぐことができます。シーカ社およびボスティック社は、クローズ部接着用途向けの速硬化型 2 液型 PU システムを供給しています [5]。
- シリコーン製ガスケットおよびシーリング:シリコーンベースの成形インプレイスガスケット(FIPG)は、あらかじめ裁断されたエラストマー製ガスケットの代替として、エンジンカバー、トランスミッションパン、ウォーターポンプハウジングにロボットによって塗布されます。ダウ社の「Dowsil」およびヘンケル社の「Loctite」シリコーン製ガスケット製品は、1コンポーネントあたり30秒未満のタクトタイムで塗布されます[6]。
自動車用接着剤市場の推進要因、制約要因、および機会
Fact.MRの分析によると、自動車用接着剤市場は、新プラットフォームの世代交代ごとに1台あたりの接着剤使用量が増加しているため、構造的に自動車生産台数よりも速いペースで成長しています。スポット溶接されたスチール製モノコックから、多材料を接着した構造への移行が、自動車生産台数の動向とは無関係に、接着剤消費量の増加を牽引しています。
構造用接着剤は46%のシェアを占めており、これはホワイトボディの接着が、自動車用接着剤の用途の中で最も生産量が多く、最も高い仕様が求められるためです。エポキシおよびポリウレタン技術は、構造用接着剤の主要な化学系として51%のシェアを占めており、耐衝撃性に最適化された強化エポキシや2液型ポリウレタンシステムが、荷重を支える接合部に指定されています。ホワイトボディおよび構造用接着は、用途シェアの42%を占めています。ヘンケル(Teroson)、シーカ(SikaPower)、ダウ(BETAFORCE)は、自動車用構造接着剤の供給において主導的な地位を占めており、各社ともOEMのエンジニアリングオフィスと同じ場所に技術センターを構えています。
自動車用接着剤市場における機会
- マルチマテリアル車体構造:BMW 7シリーズ(G70)のホワイトボディには、鋼、アルミニウム、炭素繊維が使用されており、1台あたり20メートル以上の構造用接着剤で接合されています。溶接接合に代わる異種材料間の接合部1つにつき、車両の部品表(BOM)に50~200グラムの構造用接着剤が追加されるため、材料の多様化が進むにつれて接着剤の消費量の増加が促進されています。
- EVバッテリーパックの組み立てにおける接着:EVバッテリーパックでは、セルモジュールをバッテリートレイに接着し、湿気の侵入を防ぐために筐体を密閉し、セルと冷却プレートの間の熱界面を確保するために、構造用接着剤(通常は2液型ポリウレタンまたはエポキシ)が使用されています。バッテリーパック1つあたり3~8 kgの接着剤が消費されており、これは内燃機関(ICE)車には存在しなかった、まったく新しい需要チャネルとなっています。
- 衝突性能の最適化:Euro NCAPおよびIIHSの衝突試験プロトコルにより、破断伸長率(30%~50%)が制御された、衝突に最適化された構造用接着剤の仕様が求められています。これらは、脆性破壊ではなく、制御された塑性変形を通じて衝撃エネルギーを吸収します。3M(スコッチ・ウェルド)、ロード・コーポレーション(フューザー)、およびH.B.フラーは、OEMの衝撃剥離試験および重ねせん断試験の仕様を満たす、衝突安全規格に適合した構造用接着剤を供給しています。
自動車用接着剤市場が成長している理由は何でしょうか?
市場の拡大は、自動車製造、組立、および部品各分野における採用を促進する3つの根本的な変化に支えられています。第一に、軽量車両への需要により、安全性を損なうことなく即時の軽量化と構造上の利点をもたらす自動車用接着剤を通じて、魅力的な運用上のメリットが生まれています。これにより、自動車メーカーは車両の完全性を維持しつつ、組立の複雑さを軽減しながら、燃費効率の要件を満たすことが可能となります。第二に、世界中の自動車加工施設が、従来の接合プロセスを補完する先進的な接着システムを求める中、高度な組立技術の開発が加速しています。これにより、業界基準や安全規制に準拠した精密な接着処理と構造制御が可能となります。
第三に、車両の電動化が、自動車メーカーや組立業者による採用を後押ししています。これには、車両の組立や部品統合作業において、生産性を維持しつつ構造性能を最大化する効果的な接着材料が求められています。一方で、成長には逆風も存在します。それは、高度な化学組成の硬化や特殊な加工要件に関して、接着剤サプライヤーごとに異なる用途の複雑さであり、これがコストに敏感な環境での採用を制限する可能性があります。また、接着剤の耐久性や温度条件に関する技術的な制約も依然として残っており、過酷な自動車環境下では効果が低下し、接着性能や組立の均一性に影響を及ぼす恐れがあります。
成長の道筋 – 自動車用接着剤市場
自動車用接着剤市場は、車両の電動化トレンドの拡大、自動車製造の近代化、および多様な自動車用途における優れた接着効果へのニーズに牽引され、軽量化組立の好機を象徴しています。世界中のメーカーが95~98%の接着効率を達成し、車両重量を削減し、先進的な接着システムを自動化プラットフォームに統合しようと努める中、自動車用接着剤は、単なる接合材料から、構造的品質と製造上のメリットを保証する高度な組立ソリューションへと進化しています。
2025年の74億米ドルから2035年までに110億米ドルへと、年平均成長率(CAGR)4.2%で拡大する市場の成長軌跡は、自動車に対する嗜好の根本的な変化と、軽量化組立の最適化を反映しています。地域別の拡大機会は北米市場で特に顕著ですが、ホワイトボディおよび構造用接着用途(市場シェア42.0%)と構造用接着剤(同46.0%)が市場を支配していることから、明確な戦略的重点分野が示されています。
経路A – ホワイトボディおよび構造用接着におけるリーダーシップと先進的な接着剤の最適化:改良された接着剤配合、優れた接着内容、および自動組立システムを通じて、支配的なホワイトボディおよび構造用接着セグメント(市場シェア42.0%)を強化します。この経路では、構造用接着剤の使用比率の最適化、接着剤の信頼性向上、稼働効率を95~98%の成功率まで高めること、および多様な自動車用途向けの特殊接着剤の開発に焦点を当てています。高度な接着剤工学と自動化生産の統合による市場リーダーシップの確立は、プレミアムなポジショニングを実現すると同時に、他の接合システムに対する競争優位性を守ります。予想収益規模:4億6,200万~6億2,100万米ドル
経路B – 北米における流通網の拡大と市場のローカライゼーション北米全域における自動車生産の急速な拡大と軽量車両の成長は、現地の流通能力と自動車業界とのパートナーシップを通じて、大幅な事業拡大の機会を生み出しています。自動車の電動化に対する意識の高まりと先進的な組立トレンドが、高度な接着システムの着実な需要を牽引しています。流通戦略により、サプライチェーンのコストを削減し、材料の迅速な調達を可能にするとともに、成長する国内市場へのアクセスを確保しつつ、自動車プログラムにおいて企業を有利な立場に導きます。予想収益規模:3億7,000万~4億9,700万米ドル
経路C – 構造用接着剤市場での優位性および自動車業界との統合メーカーの選好や組立要件に対応した専門的な自動車ビジネスを通じて、支配的な構造用接着剤セグメント(市場シェア46.0%)内での拡大を図ります。この経路には、接着剤マーケティングシステム、メーカーとの連携統合、および多様な接着剤プラットフォームとの互換性が含まれます。プレミアムなポジショニングは、優れた材料の入手可能性と、現代の組立ビジネスを支える包括的な自動車業界のコンプライアンスを反映しています。予想収益規模:3億100万~4億500万米ドル
経路D – 内装トリム用途の多様化内装トリム用途(市場シェア30.0%)への戦略的拡大には、美的能力の向上と、内装組立要件に対応した特殊な接着剤が必要となります。この経路では、トリムの接着、内装部品、および厳しい視覚的条件に対応する先進的な接着剤を用いた美的統合に取り組みます。プレミアム価格設定は、特殊な性能要件と拡張された耐久性基準を反映しています。予想収益規模:2億4,200万~3億2,500万米ドル
経路E – エポキシおよびポリウレタン技術の革新:特定の構造要件や接着ニーズに対応する、高性能用途(シェア51.0%)向けの特殊エポキシおよびポリウレタン接着剤の開発です。この経路には、構造システム、高性能用途、および自動車市場向けの費用対効果の高い代替品が含まれます。独自の化学技術による技術的差別化により、収益源の多様化を図ると同時に、他の接着剤プラットフォームへの依存度を低減します。予想収益規模:1億9,900万~2億6,800万米ドル
パスウェイF – シーラント・ガスケットの開発およびシーリング統合 シーラントおよびガスケット分野(市場シェア32.0%)を、シーリング性能の向上、耐候性用途、および特殊な環境要件への対応を通じて拡大します。このパスウェイには、先進的なシーリング技術の開発、環境関連用途、および耐久性が求められる特殊シーリング製品が含まれます。高度なシーリング工学による市場開拓により、差別化されたポジショニングを実現すると同時に、シーリングソリューションを必要とする自動車市場への参入が可能となります。予想収益規模:1億6,200万~2億1,800万米ドル
パスウェイG – 環境規制対応および持続可能な化学技術の開発自動車製造および組立用途における規制順守と持続可能性の要件に対応した、環境性能に優れた自動車用接着剤プロセスの開発を行います。このパスウェイには、環境に配慮した化学技術の実践、低排出の加工方法、および包括的な環境関連文書化が含まれます。プレミアムなポジショニングは、環境面でのリーダーシップと規制に関する専門知識を反映すると同時に、環境重視の調達プログラムや持続可能性を重視したパートナーシップへのアクセスを可能にします。予想収益規模:1億3,500万~1億8,200万米ドル
セグメント分析
主要分類: 市場は種類別に、構造用接着剤、シーラント・ガスケット、テープ・フィルムのカテゴリーに分類され、従来の機械的締結から、自動車の包括的な最適化に向けた専門的な接着ソリューションへの進化を反映しています。
二次分類:技術別セグメンテーションでは、市場をエポキシ・ポリウレタン、アクリル、シリコーン系セクターに分類しており、接着性能、耐久性、および適用基準における異なる要件を反映しています。
三次分類:用途別セグメンテーションは、ホワイトボディおよび構造用接着、内装トリム、パワートレインおよびシーリングのカテゴリーを網羅しており、ホワイトボディ用途が導入を牽引する一方、内装用途は美観向上のためのプログラムに後押しされ、着実な成長パターンを示しています。
このセグメンテーション構造は、標準的な機械的接合から、接着および組立能力が強化された特殊な接着剤システムへの技術的進歩を示しており、用途の多様性は、自動車の構造製造から、精密な接着ソリューションを必要とする特殊な内装およびパワートレイン用途にまで及びます。
種類別では、構造用接着剤セグメントが市場シェアの大部分を占めています
市場での位置づけ: 構造用接着剤システムは、優れた強度、柔軟な適用能力、および自動車メーカーが多様な車両組立や部品統合環境において最適な構造的メリットを実現できる組立の最適化といった高度な接着機能により、約46.0%の市場シェアを占め、市場をリードしています。
価値の推進要因: このセグメントは、大幅な製造工程の変更を必要とせずに、一貫した構造性能、軽量化への影響の低減、および組立効率の最適化を提供する信頼性の高い接着システムに対する自動車業界の需要から恩恵を受けています。高度な接着剤の特性により、自動組立システムの導入、接着の一貫性、および既存の自動車設備との統合が可能となり、これらは構造性能と運用上の信頼性が自動車業界において極めて重要な要件となっている分野です。
競争上の優位性: 構造用接着剤は、実証済みの接着安定性、一貫した構造特性、および自動車の自動製造システムとの統合によって差別化を図っています。これにより、多様な車両組立や部品用途に適した最適な品質を維持しつつ、運用効率を向上させることができます。
市場の主な特徴:
- 接着性能と構造性能が最適化された先進的な接着剤配合
- 運用効率の向上により、一貫した構造品質で95~98%の接着成功率を実現
- 自動車業界との互換性:自動車製造および部品工程向けの自動組立システム、構造モニタリング、プロセス統合を含みます
シーラントおよびガスケット用途は力強い市場成長を見せています
シーラントおよびガスケットシステムは、その特殊なシール特性と汎用性の高い用途上の利点により、自動車用接着剤市場において32.0%という大きな市場シェアを維持しています。これらのシステムは、車両組立作業、環境保護、および特殊シーリングサービスにおいて、一貫した特性を備えた高品質な耐候性材料を必要とする自動車メーカーにとって魅力的です。市場の成長は、環境保護を目的とした自動車産業の拡大、信頼性の高いシーリングソリューションへの注力、および最適化された接着剤システムによる業務効率の向上によって牽引されています。
技術別では、エポキシおよびポリウレタンセグメントが最大の市場シェアを占めています
市場の背景:構造用接着プラットフォームの普及や、構造品質基準を維持しつつ接着の制約を最小限に抑える高性能な組立、耐久性の向上、および強度向上の用途への注目が高まっていることから、エポキシ樹脂とポリウレタンが市場シェアの約51.0%を占め、市場をリードしています。
魅力の要因: 自動車メーカーは、化学的信頼性、接着強度、および複数の自動車カテゴリーにわたる協調的な接着を可能にする既存の組立インフラとの統合を優先しています。このセグメントは、組立効率と構造用途のための高性能システムの導入を重視する、自動車業界における大規模な投資および近代化プログラムの恩恵を受けています。
成長の推進要因:自動車業界の拡張プログラムでは、特殊な組立工程向けのプレミアム材料としてエポキシ樹脂やポリウレタンが採用されており、一方で高性能化の潮流により、自動車業界の基準に準拠し、機械的締結への依存を最小限に抑える高度な化学技術に対する需要が高まっています。
市場の課題:化学処理基準のばらつきや自動車製造技術の差異により、異なる組立施設や運用シナリオ間でのシステムの標準化が制限される可能性があります。
技術の動向には以下が含まれます:
- 優れた接着能力を必要とする自動車および組立プラットフォームの力強い成長
- 高度な接着剤へのアクセスを可能にする製造サービスにおける採用の拡大
- 流通の最適化とメーカー満足度の向上のための、自動車向け自動フルフィルメントシステムとの統合の進展
アクリル系技術は着実な成長を示しています
アクリル系は、自動車プラットフォーム、組立作業、および接着用途における専門的かつ多用途な要件を通じて、約28.0%の市場シェアを占めています。これらの施設では、多様な自動車環境下で動作可能であり、かつ効果的な接着信頼性と組立能力を提供できる堅牢な接着剤システムが求められています。
用途別では、ホワイトボディおよび構造用接着が従来の需要を示しています
ホワイトボディおよび構造用接着は、市場シェアの約42.0%を占めており、これには、メーカーへのアクセスや市場浸透のために接着剤の供給能力を必要とする自動車メーカー、組立サプライヤー、特殊車両メーカーが含まれます。
自動車用接着剤市場の推進要因、制約要因、および主要なトレンドとは?
成長の加速要因:軽量化のトレンドが主な採用を後押ししています。自動車用接着剤は、構造上の妥協を伴わずに燃費効率の要件を満たすことを可能にする高度な接着能力を提供し、先進的な接着剤の適用を必要とする車両製造業務や効率化の取り組みを支援するからです。自動車の電動化への意識の高まりが市場の拡大を加速させています。自動車メーカーは、組立や自動車への統合の場面において、接着効果を維持しつつ車両重量を最小限に抑える効果的な接着システムを求めています。世界的に自動車製造への投資が増加しており、従来の組立プロセスを補完し、複雑な自動車環境において運用上の柔軟性を提供する接着システムに対する着実な需要が生まれています。
成長の阻害要因:高度な化学組成の硬化や特殊な処理要件に関して、接着剤サプライヤーごとに適用上の複雑さが異なり、これが処理能力が限られている地域やコスト重視の事業環境において、運用上の柔軟性や市場浸透を制限する可能性があります。また、温度や環境条件に関する接着剤の耐久性の制限は依然として存在しており、過酷な自動車環境、熱への曝露、あるいは長期使用条件下では効果が低下し、接着性能や組立の一貫性に影響を及ぼす可能性があります。複数の自動車仕様や組立基準にまたがる市場の細分化により、異なるサプライヤーと既存の製造インフラとの間の互換性に関する懸念が生じています。
市場の進化パターン:軽量化の組立要件により接着剤システムのコストが正当化される自動車製造および車両の電動化分野において、採用が加速しています。地理的には先進国市場に集中していましたが、自動車への意識の高まりや製造技術の発展に後押しされ、新興経済国においても主流の採用へと移行しつつあります。技術開発は、接着性能の向上、接着耐久性の改善、および自動車の効率性と運用信頼性を最適化する自動組立システムとの統合に重点が置かれています。代替の接合技術や規制の変更により、自動車や組立用途における接着剤ベースのシステムの導入が大幅に制限された場合、市場は混乱に直面する可能性があります。しかし、接着剤が持つ軽量化メリット、接着能力、および自動車分野における位置づけという独自の組み合わせにより、特殊車両の製造用途においては引き続きその価値が認められています。
主要国別の自動車用接着剤市場の分析
この市場は地域ごとに多様な動向を示しており、成長を牽引する国としては、自動車生産能力の増強や車両開発プログラムを通じて市場の拡大を推進している米国(年平均成長率4.9%)やメキシコ(同4.6%)などが挙げられます。「安定した成長市場」には、ドイツ(年平均成長率4.5%)、フランス(同4.2%)、韓国(同3.9%)が含まれ、これらの国々は確立された自動車産業と先進的な車両製造技術の導入の恩恵を受けています。「成熟市場」には、英国(同3.8%)と日本(同3.6%)があり、これらの国々では、特殊な自動車用途や接着技術の統合が、一貫した成長パターンを支えています。
地域別の分析によると、先進国市場では自動車産業の拡大と車両製造インフラの整備を背景に導入が先行している一方、新興国市場では接着技術の進歩と自動車業界の標準化要件に支えられ、力強い拡大を維持しています。北米市場では、自動車産業での用途拡大や軽量化組み立ての統合化というトレンドに牽引され、堅調な成長を見せています。
米国が技術革新を牽引
米国市場では、精密な接着制御や、統一されたモニタリングシステムを通じて組立品質、効率の最適化、コスト管理アプリケーションを管理する包括的な自動車プラットフォームとの統合など、接着剤の高度な機能が重視されています。同国は、自動車の近代化、車両の電動化推進プロジェクト、および接着システム統合を支える新たな軽量化用途に牽引され、年平均成長率(CAGR)4.9%という力強い成長を示しています。米国の自動車メーカーは、高度な接着アルゴリズムと自動車への適応能力を通じて一貫した接着性能を発揮する自動車用接着剤を活用し、業務効率を最優先しています。
技術導入チャネルには、大手自動車メーカー、専門の組立サプライヤー、および複雑な自動車運用や接着用途における専門的なアプリケーションを支援する車両調達プログラムが含まれます。確立された自動車システムとの接着剤プラットフォーム統合機能は、接着性と信頼性のメリットを求める多様な運用要件において、市場の魅力を拡大しています。回復力のある自動車産業セクターと拡大する車両生産能力の増強が安定した需要を生み出している一方、軽量化組立における革新的なアプリケーションが新たな成長の道を開いています。
パフォーマンス指標:
- ミシガン州、オハイオ州、テネシー州の自動車製造施設が、車両組立業務における導入を主導しています
- 複雑な自動車統合用途において、自動車用接着剤の請負業者チャネルが78%の市場シェアを維持しています
- 商用車プログラムが、自動車および組立施設全体におけるシステム導入の27%を支えています
- 主要な自動車システムとの接着剤プラットフォームの互換性が、調達時の選定基準を牽引しています
ドイツは技術的リーダーシップを維持
ドイツの先進的な自動車市場では、既存の組立システムや生産インフラとの統合を通じて、車両用途や自動車加工施設において実証済みの運用効果を伴う、洗練された自動車用接着剤の導入が行われています。同国は、自動車技術および接着剤システムの統合におけるエンジニアリングの専門知識を活用し、年平均成長率(CAGR)4.5%という力強い成長を維持しています。ノルトライン=ヴェストファーレン州、バイエルン州、バーデン=ヴュルテンベルク州などの産業拠点では、接着剤システムが包括的な自動車プラットフォームや組立管理システムと統合され、運用と接着効果を最適化する最先端の設備が導入されています。
ドイツの自動車メーカーは、接着剤の開発においてシステムの信頼性とEU規制への準拠を最優先しており、運用モニタリングの統合や自動組立システムなどの先進的な機能を備えた高品質な接着剤システムへの需要を生み出しています。この市場は、確立された自動車インフラと、長期的な運用上のメリットをもたらし、国際的な自動車安全基準および接着基準への準拠を実現する先進的な組立技術への投資意欲から恩恵を受けています。高品質な自動車用途、特殊接着剤システム、および組立プログラムが、複数の最終用途セグメントにわたる多様な需要を牽引しています。
市場インテリジェンス概要:
- エンジニアリングはEUの標準化と自動車安全基準への準拠に重点を置いており、プレミアムセグメントの成長を牽引しています
- 自動車業界との提携により、開発サイクルが45%短縮されています
- ドイツの自動車メーカーと国際的な接着剤メーカーとの技術提携
- 組立トレーニングプログラムにより、自動車および車両のシナリオにおける接着剤システムの統合が拡大しています
フランスではバランスの取れた自動車市場の成長が見られます
フランスでは、自動車プログラム、車両の近代化活動、および組立開発プロジェクトによる多様な需要により、年平均成長率(CAGR)4.2%で着実な拡大を維持しています。イル・ド・フランス、プロヴァンス=アルプ=コート・ダジュール、ローヌ=アルプといった主要な自動車産業地域が、商用車および乗用車の組立生産における自動車用接着剤の採用を牽引しています。自動車の研究開発プログラムが安定した接着剤需要を生み出している一方、プレミアム自動車用途がさらなる成長の機会を提供しています。車両のイノベーションや自動車品質向上に向けた取り組みに対する政府の支援が、着実な市場の発展を支えています。
市場の特徴:
- 高度な自動車研究能力と車両規制により、組立開発や自動車の最適化を支える革新的な接着技術への需要が生まれています
- 自動車産業における強固な伝統と、組立技術における卓越したリーダーシップが、自動車製造施設全体におけるプレミアム接着技術および先端材料の採用を推進しています
英国が自動車加工と接着剤の統合を牽引
英国市場は、自動車の近代化活動、組立プログラム、および車両の普及動向に牽引され、年平均成長率(CAGR)3.8%で着実な成長を維持しています。英国の自動車製造施設および接着剤メーカーは、生産能力を強化し、組立の安全規制や品質基準に準拠した自動車操業を支援するため、先進的な自動車用接着システムを導入しています。市場の拡大は、車両加工および自動車仕様における軽量化能力を義務付ける政府の自動車品質プログラムの恩恵を受けており、運用上の柔軟性と接着剤のコンプライアンスが重要な要件となる分野で安定した需要を生み出しています。
戦略的市場指標:
- 先進的な接着剤システムを必要とする近代化プログラムにより、自動車および接着剤関連施設が導入を主導しています
- 政府の自動車品質プログラムが、先進的な接着剤システムの導入に対して規制上の支援を提供しています
- 組立安全コンプライアンス要件が、国際的な運用互換性を備えた標準化されたシステムへの需要を牽引しています
- 専門性の高いプレミアム軽量化および自動車セグメントが、自動車の最適化に向けた包括的な接着剤ソリューションを採用しています
日本は精度と自動車分野の卓越性を重視
日本は年平均成長率(CAGR)3.6%で着実な市場発展を見せており、自動車および組立メーカーが、既存の生産システムとシームレスに統合され、特殊な接着用途において信頼性の高い長期運用を実現する高品質な自動車用接着システムを好む点が特徴です。この市場では、精密な接着制御、安定性・耐久性、そして技術的な洗練さと運用上の卓越性に対する日本産業界の期待を反映した包括的な接着プラットフォームとの統合など、先進的な機能が重視されています。
高度な接着剤の研究開発イニシアチブに支えられ、高仕様の自動車用途および特殊なプレミアム組立用途が需要を牽引しています。日本のメーカーは、接着剤の純度、一貫した性能特性、そして厳格な自動車業界基準に準拠した包括的な品質文書を重視しています。プレミアム用途と技術的卓越性への注力が、市場が成熟している状況下でも安定した成長を支えています。
市場の特徴:
- 高度な接着アルゴリズムと精密な接着機能を備えた構造用接着剤システムへの重点的な注力
- 既存の自動車および組立プラットフォームとの統合要件
- 自動車および組立用途における運用信頼性と長期耐久性への重点
韓国:先進的な自動車統合を重視
韓国は年平均成長率(CAGR)3.9%という堅調な市場発展を示しており、自動車および組立メーカーが、既存の生産システムとシームレスに統合され、特殊な接着用途において信頼性の高い長期運用を実現する高品質な自動車用接着剤システムを好む点が特徴です。同市場では、精密な接着制御、安定性・耐久性、そして技術的洗練性と運用上の卓越性に対する韓国産業界の期待を反映した包括的な接着剤プラットフォームとの統合など、先進的な機能が優先されています。
成長の原動力としては、自動車の電動化用途、拡大する自動車の近代化要件、および先進的な接着システムとの統合が挙げられます。韓国のメーカーは、国内の自動車産業基準に沿った品質管理システムと包括的な技術サポートを重視しています。ハイテクな自動車加工、組立技術の革新、そして接着剤生産の拡大が相まって、複数の用途分野にわたって多様な需要が生まれています。
市場の特徴:
- 高度な接着アルゴリズムと精密な接着機能を備えた構造用接着剤システムへの重点的な取り組み
- 既存の自動車および組立プラットフォームとの統合要件
- 自動車および組立用途における運用信頼性と長期耐久性への重点
メキシコが急成長市場として台頭
メキシコは、自動車産業の急速な近代化、車両用途の拡大、およびメキシコシティ、グアダラハラ、自動車産業拠点を含む主要地域における組立開発の導入を原動力として、年平均成長率(CAGR)4.6%で成長の勢いを牽引しています。自動車産業の発展と車両要件が主な需要を牽引する一方で、成長を続ける製造・組立セクターが多様な応用機会を生み出しています。政府による自動車産業への取り組みや組立プログラムが、着実な拡大を支えています。自動車産業の近代化、車両の増加、組立能力の拡大が相まって、メキシコは自動車用接着剤システムにおける主要な新興市場としての地位を確立しています。
戦略的市場指標:
- 自動車産業の発展と車両台数の拡大に対する政府の支援が、主要地域および自動車クラスター全域において、組立施設、車両センター、接着剤製造センターを横断して、特殊接着剤加工への需要を牽引しています
- 自動車セクターの力強い成長と組立施設ネットワークの拡大は、車両効率の向上と優れた接着性能を求める自動車メーカーの間で、自動車用接着剤技術の急速な普及を支えています
国別欧州市場内訳
欧州の自動車用接着剤市場は、2026年の22億米ドルから2036年までに33億米ドルへと成長し、予測期間中に年平均成長率(CAGR)4.1%を記録すると見込まれています。ドイツは、先進的な自動車インフラと、ノルトライン=ヴェストファーレン州およびバイエルン州にある主要な自動車製造拠点を背景に、2026年には28.4%の市場シェアで首位を維持すると見込まれていますが、2036年までに28.0%へとわずかに低下する見通しです。
フランスは2026年に20.1%のシェアでこれに続き、包括的な自動車近代化プログラムや車両関連の取り組みに牽引され、2036年までに20.3%に達すると予測されています。英国は2026年に18.3%のシェアを占めており、専門的な自動車関連活動や組立用途を通じて、2036年までに18.0%へと緩やかに低下すると見込まれています。イタリアは2026年に13.2%のシェアを占め、堅調な自動車および組立プロジェクトを通じて、2036年までに13.4%に上昇する見込みです。スペインは2026年に9.2%を占め、自動車の近代化および組立用途の需要に支えられ、2036年までに9.4%に達する見込みです。オランダは2026年に4.2%のシェアを維持し、特殊自動車用途および接着剤の技術革新への需要に牽引され、2036年までに4.3%に増加する見込みです。欧州その他地域は、北欧諸国での着実な導入および中東欧における自動車のアップグレードを反映し、2026年に6.6%のシェアを占め、2036年までに6.6%に増加すると予測されています。
日本におけるタイプ別需要は構造用接着剤が主流
日本では、構造用接着剤システムが市場を牽引しています。これらのシステムは、精密な接着の最適化や既存の自動車インフラとのシームレスな統合といった高度な機能により、自動車および組立工程において圧倒的なシェアを占めています。日本の自動車メーカーは、信頼性、精度、長期的な運用性能を重視しており、自動車の要件や組立条件に基づいて、一貫した接着性能と適応性の高い構造機能を提供する構造用接着剤システムへの需要を生み出しています。シーラントおよびガスケットシステムは、主に特殊な環境用途や、接着効率を損なうことなく包括的なシール機能が運用要件を満たす自動車用途において、第2位の地位を維持しています。
戦略的市場指標:
- 高度な接着アルゴリズムと精密な接着機能を備えた構造用接着剤システムへの重点的な注力
- 既存の自動車プラットフォームおよび組立システムとの統合要件
- 自動車および組立用途における運用上の信頼性と長期的な耐久性への重点
韓国では接着剤企業が自動車サービス分野をリード
韓国では、市場構造が3M、ヘンケル、シーカなどの国際的な接着剤メーカーに有利に働いています。これらの企業は、包括的な製品ポートフォリオと、車両の運用および組立設備の両方を支える確立された自動車業界のネットワークを通じて、支配的な地位を維持しています。これらのプロバイダーは、先進的な自動車用接着剤システムと、専門的な施工サービス、継続的な技術サポートを組み合わせた統合ソリューションを提供しており、信頼性の高い自動車システムを求める韓国のメーカーから支持を集めています。現地の自動車関連請負業者やシステムインテグレーターは、標準的な車両への取り付けにおいて、現地に根差したサービス体制と競争力のある価格設定により、ある程度の市場シェアを獲得しています。一方、国内メーカーは、韓国の自動車産業の特性に合わせた専門的な用途や費用対効果の高いソリューションに注力しています。
チャネルに関する洞察:
- 先進的な自動車向け製品を通じてプレミアムな市場ポジションを維持している国際的な接着剤ブランド
- 専門的な接着剤材料およびメンテナンスに対する需要の高まりに対応するため、拡大を続ける現地の自動車業界ネットワーク
- 施設全体および自動車用途において、システム統合能力が重要な差別化要因となりつつあります
自動車用接着剤市場の競争環境
この市場は適度な集中度で運営されており、約10~12社の有力企業が参入しています。主要企業は、確立された自動車業界との提携関係や包括的な接着剤製品群を通じて、世界市場シェアの約42~50%を占めています。競争においては、価格競争よりも、高度な接着技術、システムの信頼性、および自動車業界との統合が重視されています。業界をリードする3M社は、自動車分野における専門的なノウハウと、自動車製造・組立業界における広範な事業展開を通じて、約10.5%の市場シェアを確保しています。
市場をリードする企業には、3M、ヘンケル、シーカが含まれます。これらの企業は、広範な接着剤開発の専門知識、世界的な自動車業界のパートナーネットワーク、そして顧客の切り替えコストを生み出し、プレミアム価格設定を支える包括的なシステム統合能力を通じて、競争優位性を維持しています。これらの企業は、長年にわたる自動車技術の経験と継続的な研究投資を活用し、精密な接着制御や組立モニタリング機能を備えた先進的な自動車用接着剤システムを開発しています。
「技術革新企業」には、ダウ、H.B.フラー、PPGなどが含まれます。これらの企業は、高度な接着能力と運用上の柔軟性を求める自動車メーカーにアピールする、専門的な接着技術への注力と革新的なアプリケーションインターフェースを通じて競争力を発揮しています。これらの企業は、迅速な接着剤開発サイクルと、自動車および組立用途に特化したアプローチによって差別化を図っています。
地域特化型企業には、ロード・コーポレーション、ボスティック、ヨワット、エイブリー・デニソンなどが挙げられ、特定の地域市場や、自動車用接着剤ベースのシステムや統合組立ソリューションを含む専門的な用途に注力しています。市場の動向は、信頼性の高い接着能力と、精密な接着制御や自動車向け自動最適化機能を含む先進的なアプリケーションソフトウェアを組み合わせた企業に有利に働いています。従来の自動車向け請負業者が接着剤システム分野へ進出する一方で、専門の接着剤メーカーが、特殊な車両製造および組立セグメントを対象とした革新的な接着ソリューションやコスト効率の高いプラットフォームを通じて、既存の主要企業に挑戦を仕掛けていることから、競争圧力は激化しています。
自動車用接着剤市場の主要企業
- 3M
- Henkel
- Sika
- Dow
- H.B. Fuller
- PPG
- Lord Corporation
- Bostik
- Jowat
- Avery Dennison
自動車用接着剤市場のセグメント別分析
- 種類:
- 構造用接着剤
- シーラントおよびガスケット
- テープおよびフィルム
- 技術:
- エポキシおよびポリウレタン
- アクリル
- シリコーン系
- 用途:
- ホワイトボディおよび構造用接着
- 内装トリム
- パワートレインおよびシーリング
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- オランダ
- 北欧諸国
- その他の欧州諸国
- アジア太平洋
- 日本
- 韓国
- 中国
- インド
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ諸国
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 調査対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム (二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、技術ノート
- 決算説明資料および投資家向け説明会資料
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、アナリスト・ブリーフ
- 会議議事録、ウェビナー、セミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参照リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次データが活用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- 社会的・コミュニティ的な交流
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム (二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 可能性の高いシナリオにおける需要
- 保守的シナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対額($)による機会分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(タイプ別)
- はじめに/主な調査結果
- 2021年から2025年までのタイプ別市場規模(百万米ドル)の分析
- 2026年から2036年までのタイプ別市場規模(百万米ドル)の分析および予測
- 構造用接着剤
- シーラントおよびガスケット
- テープおよびフィルム
- 2021年から2025年までのタイプ別YtoOtoY成長トレンド分析
- 2026年から2036年までのタイプ別絶対額機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(技術別)
- はじめに/主な調査結果
- 2021年から2025年までの技術別過去市場規模(百万米ドル)分析
- 2026年から2036年までの技術別現在および将来の市場規模(百万米ドル)分析および予測
- エポキシおよびポリウレタン
- アクリル
- シリコーン系
- 2021年から2025年までの技術別Y→O→Y成長傾向分析
- 技術別 絶対的な市場機会分析(2026年~2036年)
- 用途別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 用途別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- 用途別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- ボディ・イン・ホワイトおよび構造用接着
- インテリアトリム
- パワートレインおよびシーリング
- 用途別 Y→O→Y 成長傾向分析(2021年~2025年)
- 用途別 絶対的な市場機会(米ドル)の分析(2026年~2036年)
- 地域別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別、2021年から2025年までの過去の市場規模(百万米ドル)分析
- 地域別、2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場規模(百万米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- メキシコ
- タイプ別
- 技術別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 技術別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- タイプ別
- 技術別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 技術別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他の地域
- タイプ別
- 技術別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 技術別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場分類別過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他の地域
- 種類別
- 技術別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 技術別
- 用途別
- 主な要点
- 東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 種類別
- 技術別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 技術別
- 用途別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場規模の推移(過去データ:百万米ドル)、市場分類別のトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- タイプ別
- 技術別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 技術別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 種類別
- 技術別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 技術別
- 用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 技術別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 技術別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 技術別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 技術別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 技術別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 技術別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 技術別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 技術別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 技術別
- 用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 技術別
- 用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 技術別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 技術別
- 用途別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 技術別
- 用途別
- 中国
- 価格分析
- 市場シェア分析、2025年
- タイプ別
- 技術別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 技術別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 技術別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 技術別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 技術別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 技術別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 技術別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 技術別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 技術別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- タイプ別
- 技術別
- 用途別
- 競合分析
- 競合の詳細分析
- 3M
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ヘンケル
- シーカ
- ダウ
- H.B.フラー
- PPG
- ロード・コーポレーション
- ボスティック
- ヨワット
- エイブリー・デニソン
- 3M
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:種類別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:技術別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:国別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表6:2021年から2036年までの北米市場規模(百万米ドル)の予測(タイプ別)
- 表7:2021年から2036年までの北米市場規模(百万米ドル)の予測(技術別)
- 表8:2021年から2036年までの北米市場規模(百万米ドル)の予測(用途別)
- 表9:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の国別予測
- 表10:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)のタイプ別予測
- 表11:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の技術別予測
- 表12:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の用途別予測
- 表13:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)の国別予測
- 表14:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)のタイプ別予測
- 表15:西ヨーロッパの市場規模(百万米ドル)の技術別予測、2021年~2036年
- 表16:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表17:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表18:東ヨーロッパ市場規模(百万米ドル)の予測(タイプ別、2021年~2036年)
- 表19:東ヨーロッパ市場規模(百万米ドル)の予測(技術別、2021年~2036年)
- 表20:東ヨーロッパ市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表21:東アジアの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表22:東アジアの市場規模(百万米ドル)のタイプ別予測、2021年~2036年
- 表23:東アジアの市場規模(百万米ドル)の技術別予測、2021年~2036年
- 表24: 用途別東アジア市場規模(百万米ドル)予測、2021年から2036年
- 表25:国別南アジア・太平洋地域市場規模(百万米ドル)予測、2021年から2036年
- 表26:種類別南アジア・太平洋地域市場規模(百万米ドル)予測、2021年から2036年
- 表27:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の技術別予測
- 表28:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表29:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の国別予測
- 表30:中東・アフリカ地域の市場規模(百万米ドル)の予測(種類別、2021年~2036年)
- 表31:中東・アフリカ地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
- 表32:中東・アフリカ地域の市場規模(百万米ドル)の予測(用途別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の種類別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの種類別世界市場の前年比成長率比較
- 図5:タイプ別世界市場の魅力度分析
- 図6:技術別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:技術別世界市場の前年比成長率比較(2026年から2036年)
- 図8:技術別世界市場の魅力度分析
- 図9:用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:用途別世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図18:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図19:東アジア市場の追加収益機会(ドルベース、2026年~2036年)
- 図20:南アジア・太平洋市場の追加収益機会(ドルベース、2026年~2036年)
- 図21:中東・アフリカ市場の追加収益機会(ドルベース、2026年~2036年)
- 図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における種類別前年比成長率の比較(2026年から2036年)
- 図25:北米市場におけるタイプ別の魅力度分析
- 図26:北米市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における技術別の前年比成長率比較(2026年~2036年)
- 図28:技術別 北米市場の魅力度分析
- 図29:用途別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:用途別 北米市場の前年比成長率比較(2026年~2036年)
- 図31:用途別 北米市場の魅力度分析
- 図32:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図33:ラテンアメリカ市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:ラテンアメリカ市場におけるタイプ別前年比成長率の比較(2026年~2036年)
- 図35:ラテンアメリカ市場のタイプ別魅力度分析
- 図36:ラテンアメリカ市場の技術別市場価値シェアおよびBPS分析(2026年および2036年)
- 図37:ラテンアメリカ市場の技術別前年比成長率の比較(2026年から2036年)
- 図38:ラテンアメリカ市場における技術別魅力度分析
- 図39:ラテンアメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図41:ラテンアメリカ市場における用途別魅力度分析
- 図42:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場におけるタイプ別前年比成長率の比較(2026年~2036年)
- 図45:西ヨーロッパ市場における用途別魅力度分析
- 図46:西ヨーロッパ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
- 図48:西ヨーロッパ市場における技術別魅力度分析
- 図49:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図50:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図51:西ヨーロッパ市場における用途別魅力度分析
- 図52:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場における種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場における種類別前年比成長率の比較(2026年~2036年)
- 図55:東ヨーロッパ市場におけるタイプ別の魅力度分析
- 図56:東ヨーロッパ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図57:東ヨーロッパ市場における技術別の前年比成長率比較(2026年から2036年)
- 図58:東欧市場における技術別の魅力度分析
- 図59:東欧市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図60:東欧市場における用途別前年比成長率の比較(2026年~2036年)
- 図61:東欧市場における用途別魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場におけるタイプ別の前年比成長率比較(2026年~2036年)
- 図65:東アジア市場におけるタイプ別市場魅力度分析
- 図66:東アジア市場の技術別市場価値シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場の技術別前年比成長率の比較(2026年から2036年)
- 図68:東アジア市場における技術別魅力度分析
- 図69:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場における用途別前年比成長率比較(2026年~2036年)
- 図71:東アジア市場における用途別魅力度分析
- 図72:南アジア・太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
- 図73:南アジア・太平洋地域の市場におけるタイプ別価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋地域の市場におけるタイプ別前年比成長率の比較(2026年~2036年)
- 図75:南アジア・太平洋地域の市場魅力度分析(タイプ別)
- 図76:南アジア・太平洋地域の市場価値シェアおよびBPS分析(技術別、2026年および2036年)
- 図77:南アジア・太平洋地域の市場前年比成長率比較(技術別、2026年~2036年)
- 図78:南アジア・太平洋地域の市場魅力度分析(技術別)
- 図79:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場における用途別の前年比成長率比較(2026年から2036年)
- 図81:南アジア・太平洋市場における用途別の市場魅力度分析
- 図82:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における種類別前年比成長率の比較(2026年から2036年)
- 図85:中東・アフリカ市場におけるタイプ別の魅力度分析
- 図86:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における技術別の前年比成長率の比較(2026年から2036年)
- 図88:中東・アフリカ市場における技術別魅力度分析
- 図89:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場における用途別市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









